



Penulis asli: KarenZ, Foresight News
Pada 3 November 2025, sebuah kecelakaan keamanan yang mengakibatkan kerugian lebih dari 120 juta dolar AS, sebagian besar menghancurkan ilusi pertumbuhan dari protokol DeFi lama Balancer.
Ini adalah kecelakaan keamanan terbesar dalam sejarah Balancer. Namun, luka yang lebih dalam, tidak terletak pada deretan angka astronomis itu.
Membuka data keuangan yang dilampirkan dalam proposal terbaru Balancer, fundamentalnya sudah tidak optimis lagi: biaya tahunan protokol sekitar 1,65 juta dolar AS, pendapatan tahunan yang diperkirakan DAO hanya 290 ribu dolar AS, dengan proporsi 17,5%.
Sisa dana mengalir ke pemegang veBAL, kolam inti, dan berbagai pihak dalam program Balancer Alliance. Seluruh sistem tampak seperti sebuah 'mesin pencetak uang' yang terus beroperasi, namun sebenarnya memiliki dua sisi 'kebocoran': di satu sisi, biaya transaksi terpecah dan hilang; di sisi lain, token BAL mengalami inflasi sekitar 3,78 juta setiap tahun, yang menurut harga saat ini menghasilkan tekanan jual sekitar 580 ribu dolar AS — perlu diketahui, valuasi sepenuhnya tereduksi (FDV) dari BAL saat ini hanya 11 juta dolar AS.
Anggaran operasional tahunan mencapai 2,87 juta dolar AS, sementara pendapatan tahunan hanya 290 ribu dolar AS, kekurangan mencapai 2,58 juta dolar AS.
Kas DAO (tidak termasuk BAL) hanya tersisa 10,3 juta dolar AS. Dengan kecepatan ini, kas hanya tersisa kurang dari 4 tahun.
Setelah kecelakaan keselamatan, TVL Balancer semakin parah. TVL Balancer jatuh dari 800 juta dolar AS menjadi sekitar 300 juta dolar AS, kemudian terus menurun, saat ini TVL kurang dari 160 juta dolar AS. Perlu diketahui, pada tahun 2021, saat puncak Balancer, TVL-nya pernah mencapai lebih dari 3 miliar dolar AS.
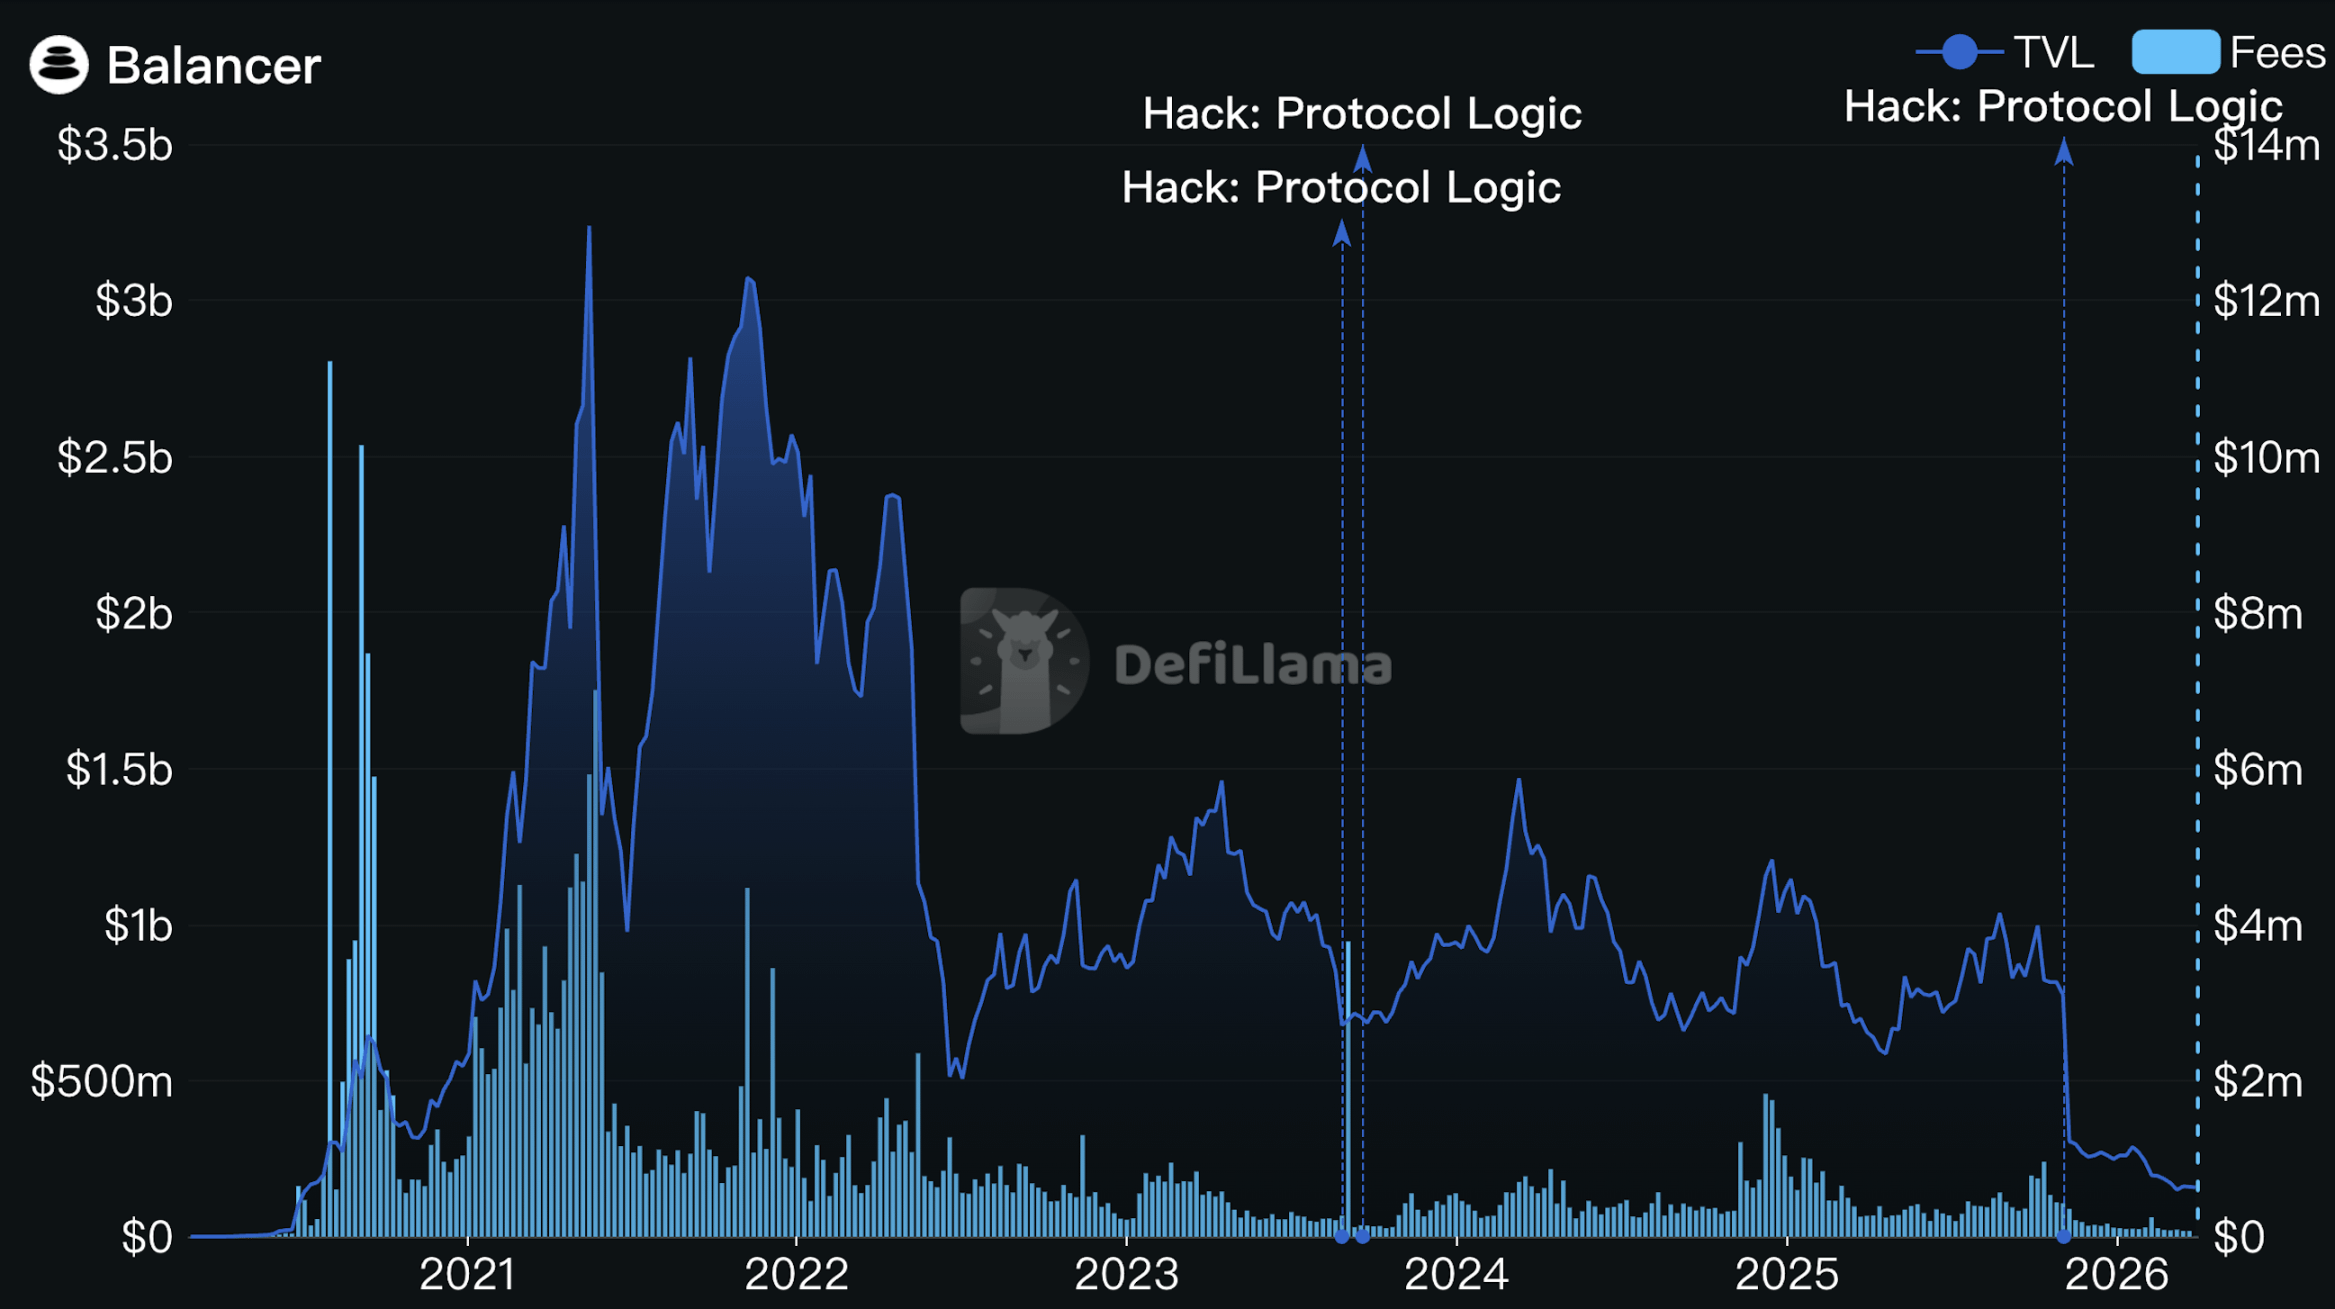
Sumber: DefiLlama
Balancer secara resmi berada di persimpangan takdir. Pada 23 Maret 2026, tim inti Balancer merilis dua proposal tata kelola penting secara bersamaan: reformasi ekonomi token BAL secara menyeluruh dan reorganisasi struktur operasional.
Logika inti dari dua dokumen dapat diringkas dalam satu kalimat: meninggalkan model pertumbuhan yang didorong oleh pelepasan token, beralih ke operasi berkelanjutan yang didorong oleh pendapatan.
Reorganisasi operasional: tim 'menyusut', anggaran tahunan dikurangi 34%
Proposal merekomendasikan pembubaran resmi Balancer Labs, dengan personel teknis inti bergabung sebagai kontraktor di Balancer OpCo Limited, yang berfungsi sebagai entitas hukum DAO untuk melanjutkan operasional.
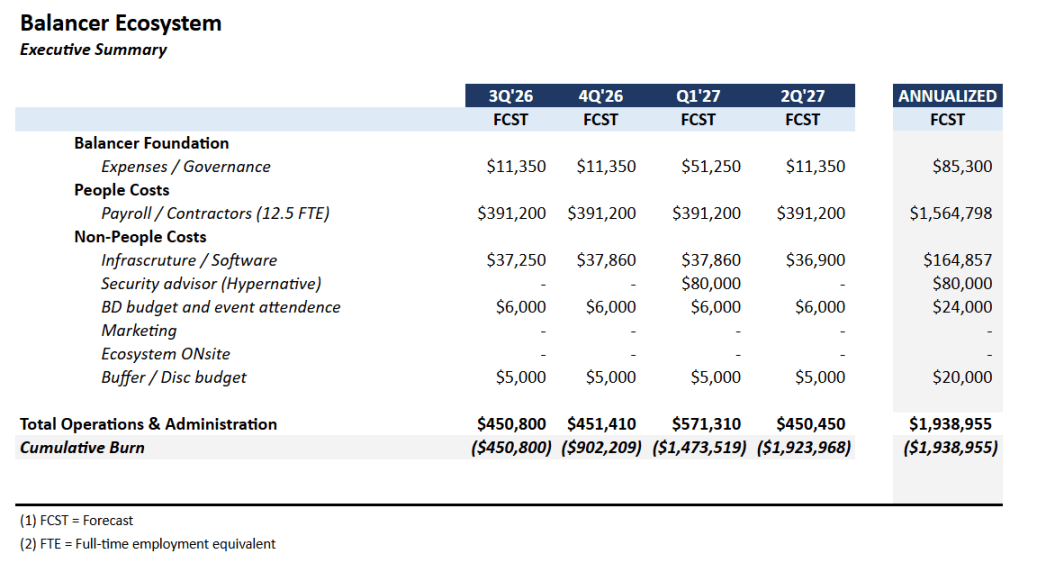
Ukuran tim dikurangi dari sekitar 25 orang menjadi 12,5 ekivalen penuh waktu (termasuk penyedia layanan eksklusif seperti Beets, MAXYZ), anggaran operasional tahunan turun dari 2,87 juta dolar AS menjadi 1,9 juta dolar AS, pengurangan 34%.
Garis produk juga dipangkas dengan drastis. Tim akan memusatkan sumber daya pada tiga produk yang telah terbukti memiliki kelayakan komersial: Boosted Pools (produk unggulan), reCLAMM (setelah memperbaiki kerentanan dan mungkin berganti nama) dan LBP (kolam penerbitan token, operasi berdasarkan kesempatan).
Arah eksplorasi lainnya, produk terstruktur ETF, pengoptimal hasil, alat likuiditas yang didorong oleh AI, dan arah eksplorasi lainnya, harus didasarkan pada 'pencapaian KPI inti' untuk dapat dilanjutkan.
Penerapan di blockchain juga menyusut. Saat ini, mempertahankan model V2 dan V3 di lebih dari 9 blockchain sulit untuk dilanjutkan, tim dengan jelas akan mempertahankan empat blockchain inti: Ethereum, Gnosis, Arbitrum, dan Base, sementara penerapan lainnya akan diperiksa satu per satu berdasarkan pendapatan biaya dan biaya operasional, jika tidak memenuhi syarat akan langsung dihentikan.
Reformasi ekonomi token: dibongkar dan dibangun kembali, bukan perbaikan kecil.
Hentikan pelepasan BAL, hapus veBAL
Setelah proposal disetujui, Balancer akan menghentikan pelepasan insentif token BAL, tanpa periode transisi.
Sementara itu, mekanisme tata kelola veBAL juga akan resmi dihapus. Pemegang akan berhenti menerima manfaat ekonomi setelah distribusi biaya dua mingguan terakhir, veBAL yang terkunci di tangan mereka akan menjadi bukti tata kelola murni, menunggu masa kunci berakhir secara alami.
Ini adalah keputusan yang menyakitkan, tetapi logika di belakangnya jelas: mekanisme veBAL dari awal desain sudah memiliki risiko struktural untuk dikuasai oleh oligarki. Saat ini, Aura Finance (protokol tata kelola veBAL) dan paus besar telah menguasai banyak hak suara, suara komunitas yang nyata semakin lemah dalam tata kelola. Mekanisme ini tidak hanya tidak mendorong perkembangan sehat protokol, tetapi malah menjadi wadah permainan ekonomi sirkular — uang protokol mengalir ke perantara melalui insentif, dan suara perantara kembali memberikan lebih banyak insentif ke arah mereka sendiri.
Jika veBAL dulunya adalah eksperimen Balancer yang terinspirasi oleh desain Curve, kini tim mengakui: eksperimen telah berakhir, hasilnya tidak sesuai harapan.
Terkait penghentian hak ekonomi veBAL, Balancer menyatakan akan menyediakan kegiatan kompensasi sebesar 500 ribu dolar AS, yang akan langsung didistribusikan kepada pemegang veBAL, ini adalah kompensasi tunai murni.
Semua biaya transaksi masuk ke kas DAO, mengurangi potongan protokol V3
Semua biaya transaksi protokol, biaya penukaran V2, biaya penukaran V3, biaya Yield, biaya LBP, akan mengalir 100% ke kas DAO, tidak lagi menggunakan mekanisme pembagian lama yang rumit.
Sementara itu, persentase biaya transaksi protokol V3 telah diturunkan dari 50% menjadi 25%. Artinya, untuk transaksi yang sama, penyedia likuiditas sebelumnya mendapat 50%, sekarang mendapat 75%.
Dua arah tindakan ini tampak bertentangan, tetapi logika dasarnya konsisten: yang pertama menghilangkan ekonomi sirkular, memungkinkan kas mendapatkan dana yang nyata dan dapat digunakan; yang kedua meningkatkan daya tarik LP, dengan potongan platform yang lebih rendah untuk mendapatkan lebih banyak likuiditas organik dan volume transaksi nyata.
Proposal memperkirakan, setelah reformasi pendapatan tahunan DAO dapat mencapai sekitar 1,22 juta dolar AS, lebih dari 4 kali lipat dari 290 ribu dolar AS saat ini.
Orang yang ingin keluar dapat menghancurkan BAL dengan harga 0,16 dolar AS untuk menukar dengan stablecoin.
Kas juga akan mengalokasikan 35% dari aset (saat ini sekitar 3,6 juta dolar AS) sebagai kolam khusus, bukan untuk membeli BAL secara aktif di pasar sekunder, tetapi membuka saluran 'penghancuran untuk menukar stablecoin': pemegang BAL dapat secara aktif mengirim token ke kontrak untuk dihancurkan, dan menerima stablecoin senilai sesuai harga NAV (nilai aset bersih, sekitar 0,16 dolar AS per token).
Jendela akan dibuka 12 bulan setelah proposal disetujui, berlangsung selama 12 minggu, selama periode tersebut stablecoin yang tidak digunakan akan kembali ke kas setelah jendela ditutup. Desain masa tunggu 12 bulan ini bertujuan untuk memungkinkan pemegang veBAL yang terbebas secara bertahap untuk berpartisipasi.
Hingga saat penulisan, harga BAL adalah 0.1548 dolar AS, di bawah harga NAV. Menawarkan keluar pada harga NAV sama saja memberikan pilihan yang lebih terhormat bagi mereka yang ingin keluar dibandingkan dengan terjun ke pasar sekunder.
Jika saluran ini dimanfaatkan sepenuhnya, akan menghancurkan sekitar 22,7 juta BAL, sekitar 35% dari pasokan yang beredar, yang merupakan 6 kali lipat dari jumlah emisi inflasi tahunan saat ini.
9 tahun 'landasan', cukup tidak?
Jika kedua proposal disetujui, model keuangan yang dihitung tim adalah sebagai berikut:
Pendapatan tahunan DAO sekitar 1,22 juta dolar AS (dengan asumsi biaya V3 turun dan TVL meningkat), pengeluaran operasional tahunan 1,9 juta dolar AS, pengeluaran pembelian kembali sekitar 360 ribu dolar AS, ditambah 500 ribu dolar AS kompensasi veBAL.
Setelah menyelesaikan pembelian kembali dan kompensasi, kas masih tersisa sekitar 6,2 juta dolar AS, kekurangan dana tahunan akan menyusut dari sekitar 2,6 juta dolar AS menjadi 700 ribu dolar AS, dengan umur teoritis mendekati 9 tahun.
Bagi sebuah protokol DeFi, 9 tahun cukup untuk melewati satu siklus industri yang lengkap.
Namun, model ini dibangun di atas asumsi optimis: pengurangan potongan protokol V3 benar-benar dapat menarik lebih banyak TVL organik; tim yang dikurangi benar-benar dapat mendukung operasi sehari-hari protokol, pemeliharaan keamanan, dan bisnis lainnya; produk inti (terutama reCLAMM) dapat menarik kembali pasar setelah diperbaiki.
Setiap tahap yang di bawah harapan, siklus hidup 9 tahun akan dengan cepat dipersingkat. Tim sendiri juga menyatakan bahwa jika pendapatan bulanan DAO terus berada di bawah 60 ribu dolar AS selama 3 bulan berturut-turut, mereka harus menyerahkan rencana revisi kepada komunitas.
Bagi Balancer, ini adalah reformasi yang hampir merupakan taruhan terakhir. Meninggalkan mekanisme veBAL yang dulu dibanggakan, meninggalkan struktur pembagian yang kompleks, kembali ke titik awal yang sangat sederhana: membiarkan biaya transaksi nyata menjadi pendorong kelangsungan hidup protokol, bukannya bergantung pada token baru untuk mempertahankan kemakmuran yang palsu.
Apakah reformasi yang berani ini akan berhasil, akhirnya harus diserahkan kepada pasar dan waktu, menunggu observasi jangka panjang selanjutnya.