


Pada bulan Januari tahun ini, emas mencapai rekor tertinggi sejarah 5,589 dolar AS. Dalam waktu kurang dari dua bulan, harga emas jatuh menjadi sekitar 4,100 dolar AS, dengan penarikan puncak mencapai 26.6%, mencetak penurunan bulanan terburuk dalam 43 tahun.
Rantai transmisi langsung dari penurunan tajam ini tidaklah rumit. Konflik AS-Iran telah memasuki minggu ketiga, Selat Hormuz terhambat, dan harga minyak telah naik lebih dari 40% sejak awal konflik. Menurut data Biro Statistik Tenaga Kerja AS, CPI bulan Februari mencapai titik tertinggi sejak tahun lalu, ditambah dengan efek tertunda dari tarif tinggi, kekhawatiran pasar terhadap inflasi meningkat tajam. Federal Reserve dalam ringkasan proyeksi ekonomi terbaru (SEP) memperkecil ekspektasi penurunan suku bunga pada tahun 2026 menjadi hanya 1 kali, secara efektif mengumumkan berakhirnya siklus pelonggaran baru-baru ini. Indeks dolar menembus 100, menekan harga logam mulia dan logam dasar secara menyeluruh.
Namun narasi makro hanya setengah dari cerita. Menurut analisis Finance Magnates, pelanggaran teknis pada rata-rata bergerak 50 hari (sekitar 4,978 dolar AS) memicu 'pemerasan posisi buy yang sesak', memicu pembatalan stop-loss dan perintah margin yang bertingkat. Emas naik dari 2,600 dolar AS menjadi lebih dari 5,000 dolar AS dalam 12 bulan, dengan banyak dana leverage terakumulasi di arah bullish. Ketika konflik meningkat mendorong harga minyak naik dan bukan harga emas, posisi-posisi yang sesak ini justru menjadi yang pertama dijual.
Penurunan harga itu sendiri bukanlah cerita. Cerita sebenarnya adalah: skenario 'guncangan geopolitik mendorong inflasi, perdagangan leverage terkonsentrasi' ini telah terjadi setidaknya tiga kali dalam 46 tahun terakhir.
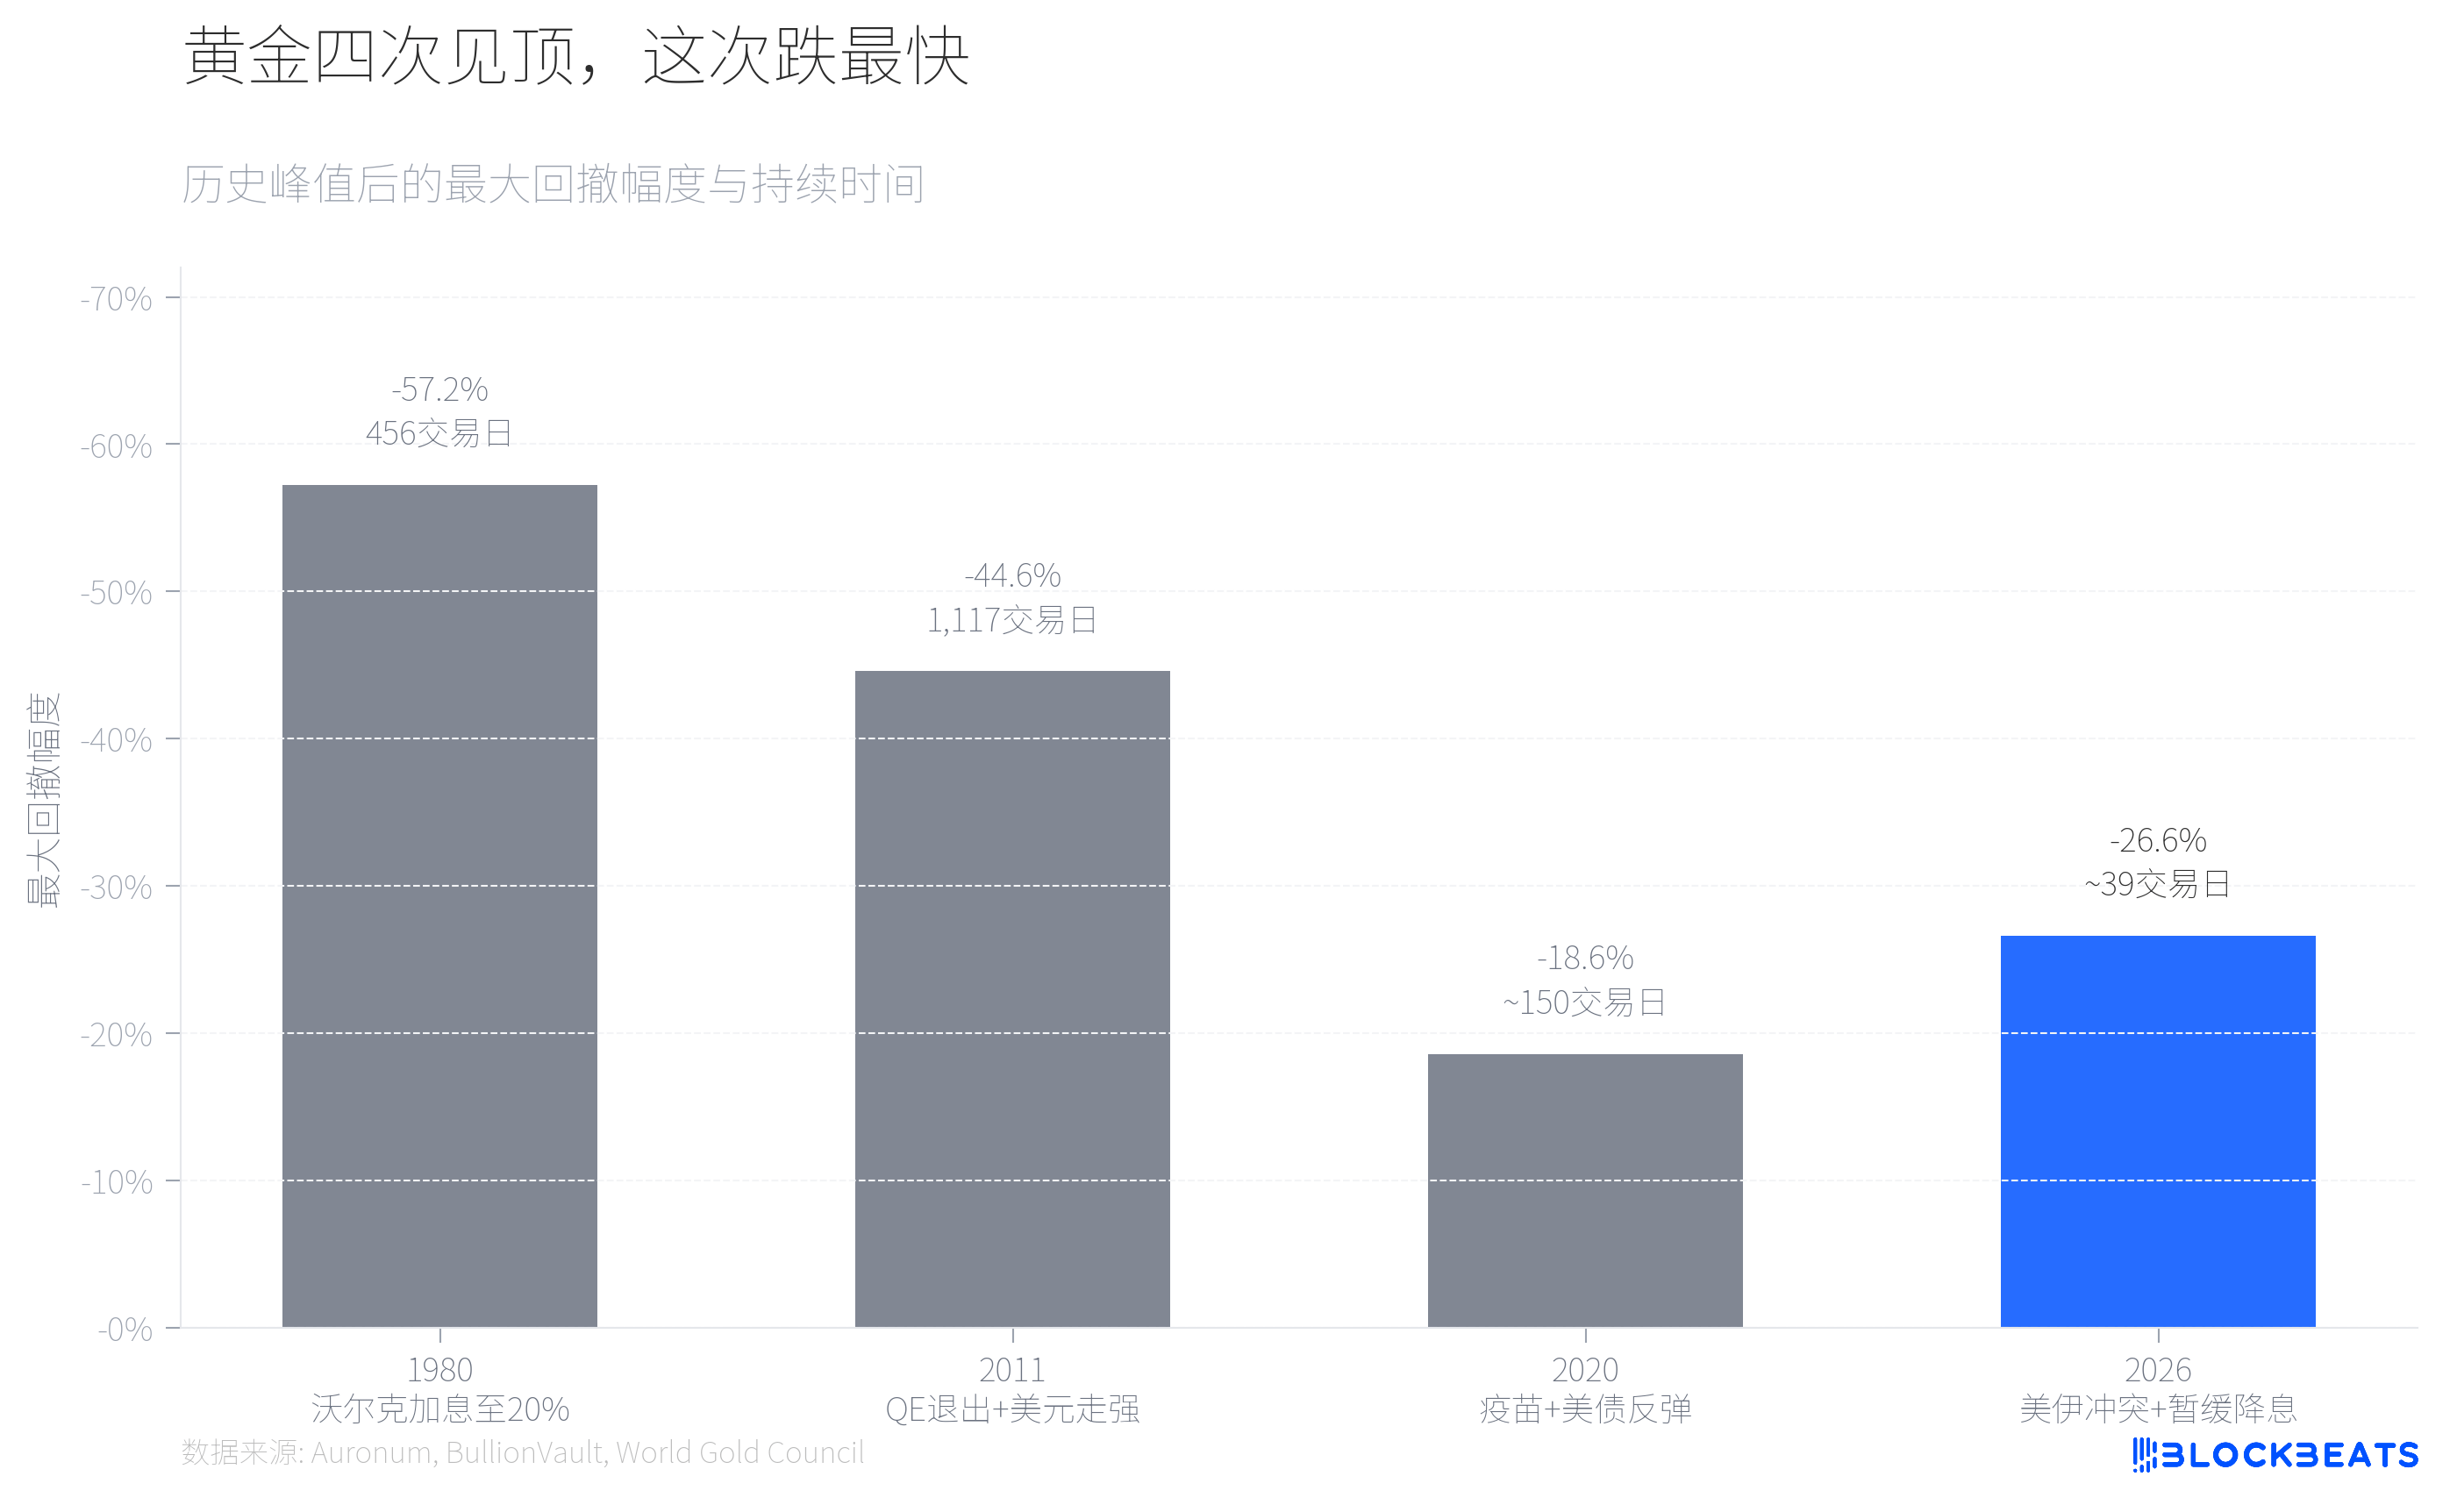
Menurut data historis yang disusun oleh lembaga analisis logam mulia Auronum, pada tahun 1980, Volcker menaikkan suku bunga dana federal menjadi 20%, harga emas dari puncaknya 711 dolar AS jatuh menjadi 304 dolar AS, dengan penurunan 57.2%, memakan waktu 456 hari perdagangan. Pada tahun 2011, ekspektasi keluar dari QE ditambah dengan penguatan dolar, harga emas jatuh dari 1,999 dolar AS menjadi 1,049 dolar AS, dengan penurunan 44.6%, memakan waktu lebih dari 4 tahun. Penarikan pada tahun 2020 lebih moderat, percepatan vaksinasi dan rebound imbal hasil obligasi AS membuat harga emas turun 18.6% dari puncaknya 2,067 dolar AS, tetapi setelah 7 bulan kembali naik.
Penarikan pada tahun 2026 saat ini telah mencapai penurunan sekitar 27%, telah melampaui tahun 2020, dan mendekati tahun 2011. Namun, jika dilihat dari kecepatannya, ini adalah yang tercepat dari empat kali penarikan.
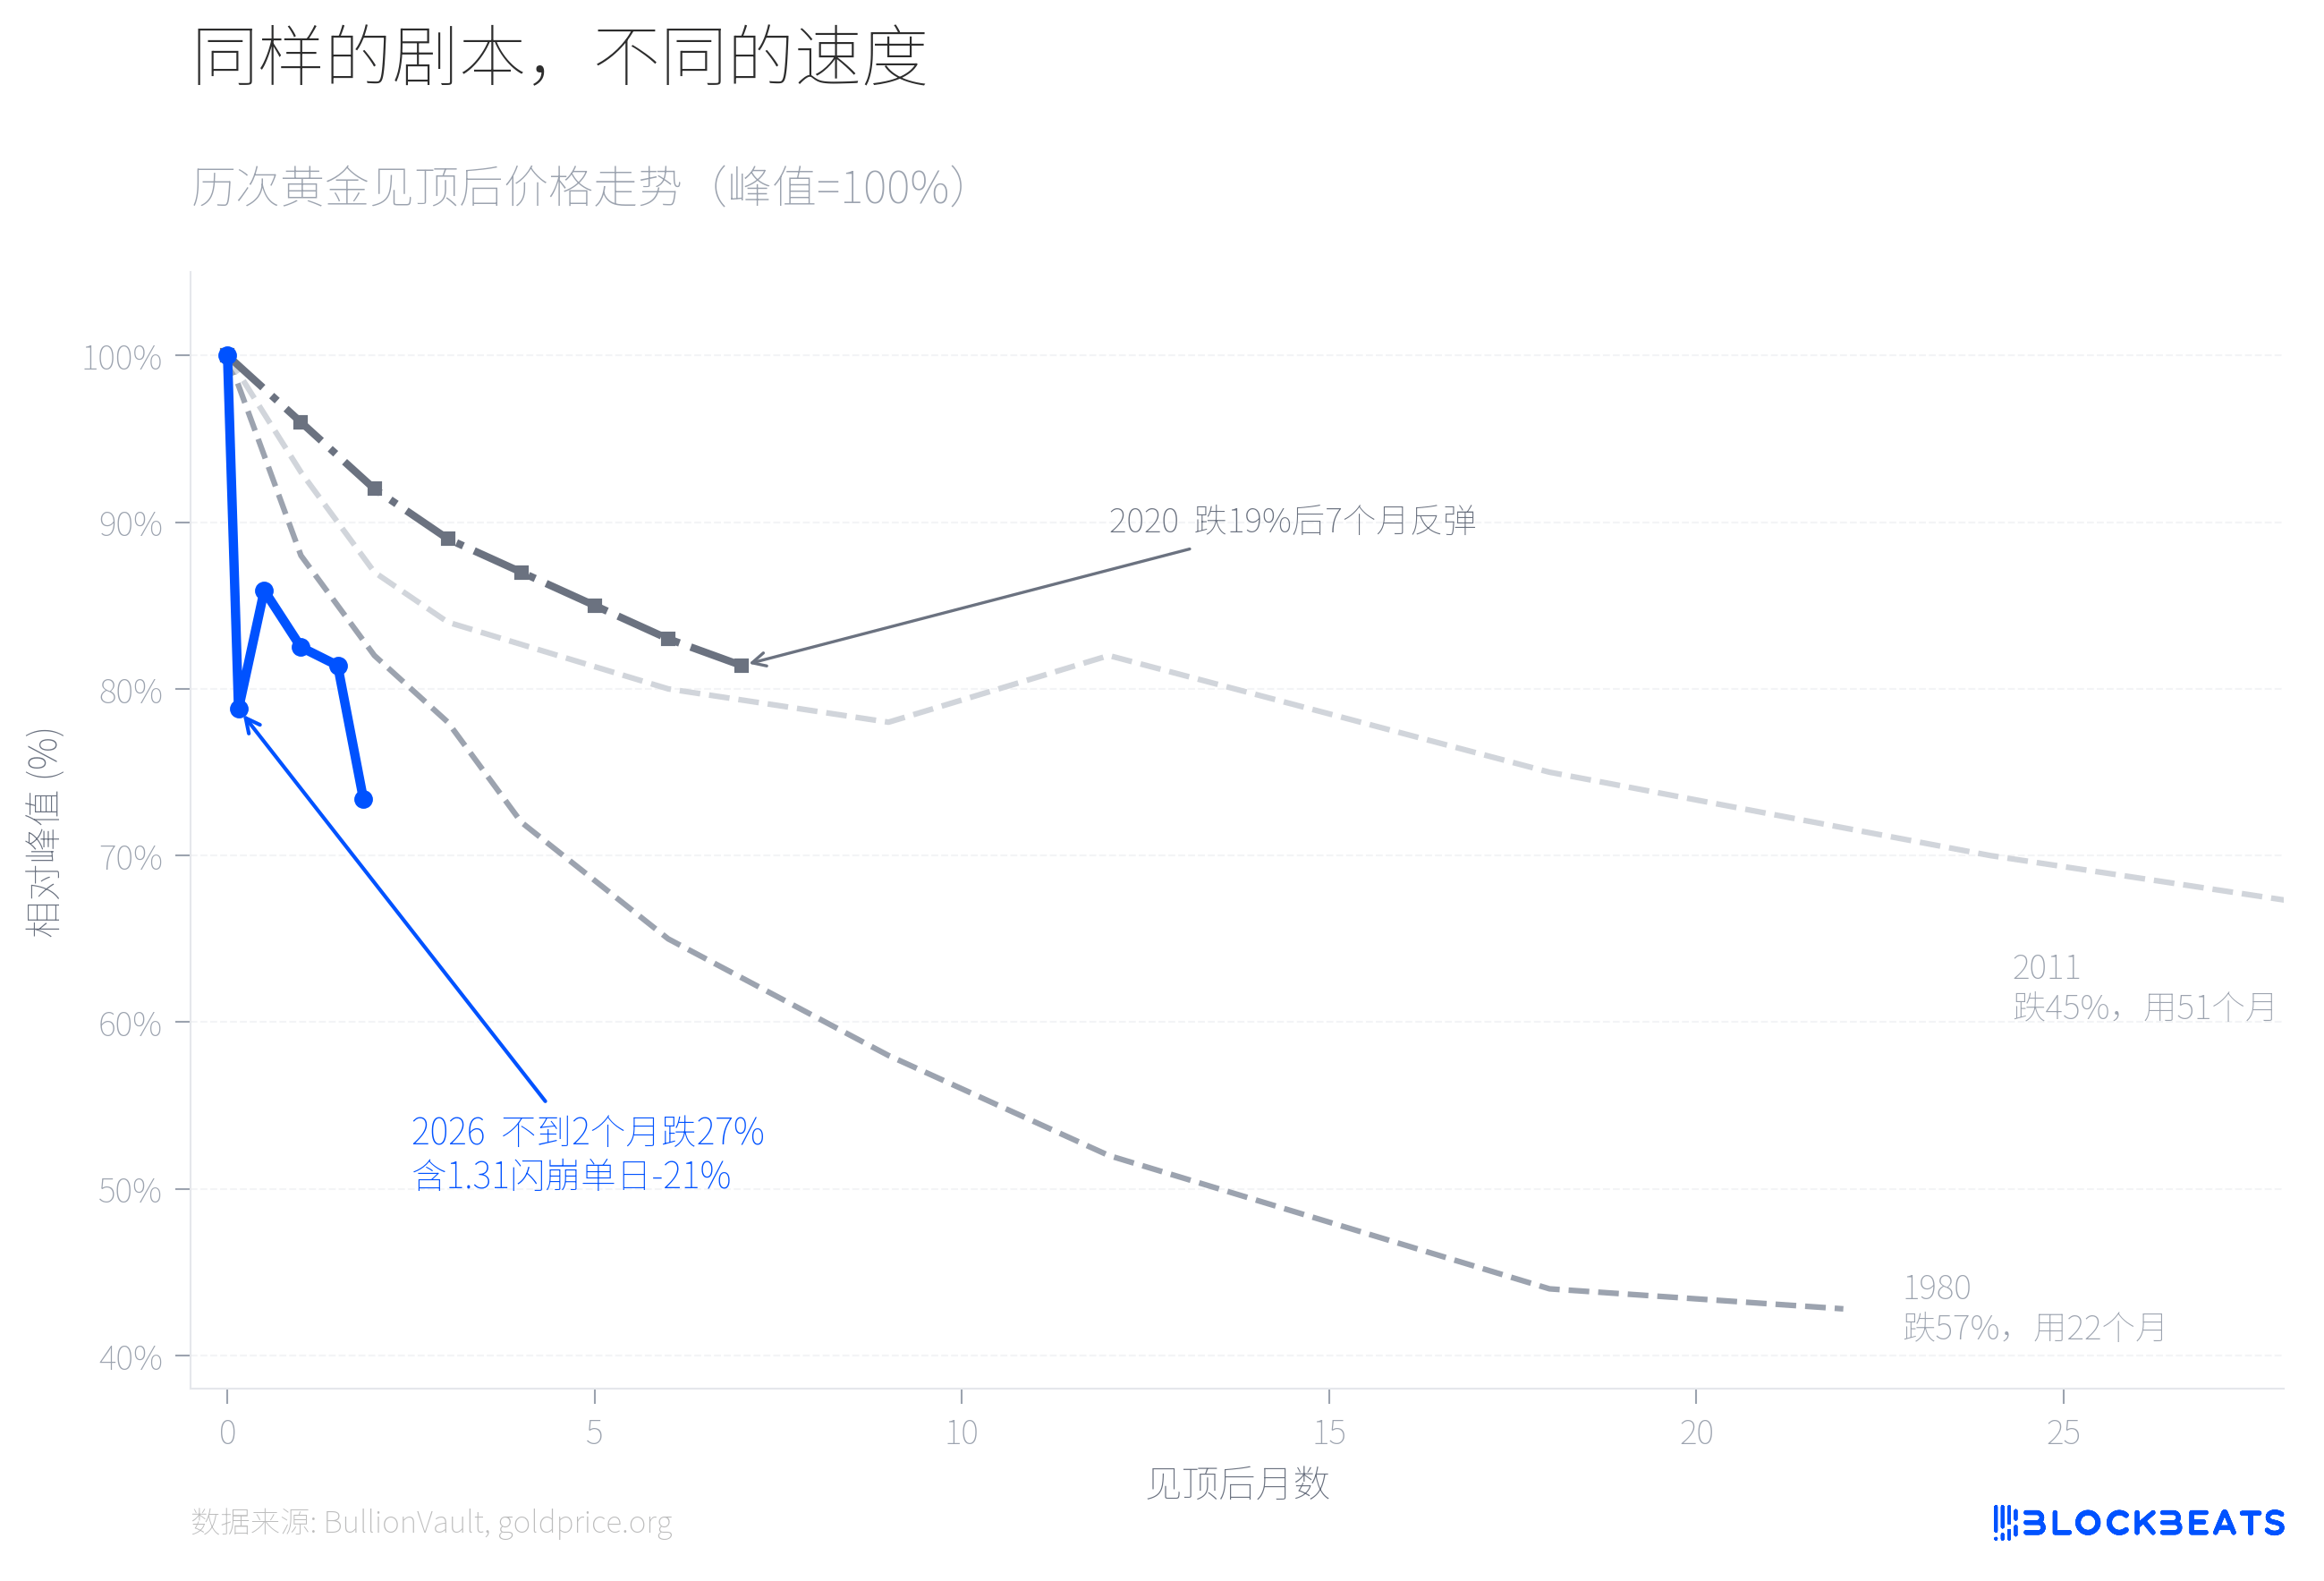
Jika kita melihat pergerakan harga dari empat kali penarikan, perbedaannya sangat jelas. Pada tahun 1980, dibutuhkan hampir dua tahun untuk menyelesaikan penurunan utama, sementara pada tahun 2011 memakan waktu lebih dari empat tahun. Harga emas pada tahun 2026 menyelesaikan penarikan 21% pada hari perdagangan kelima setelah mencapai puncaknya, lalu mengalami rebound singkat, tetapi pada minggu ketiga Maret kembali jatuh cepat ke sekitar 4,100 dolar AS, dengan akumulasi penurunan meningkat menjadi 27%. Kejadian keruntuhan mendadak pada 31 Januari menjadi titik balik. Menurut data dari platform perdagangan logam mulia terbesar di dunia BullionVault, harga emas jatuh lebih dari 10% pada hari itu, perak jatuh 13.7%, volume perdagangan iShares Silver ETF (SLV) melebihi 40 miliar dolar AS dalam satu hari, menjadikannya salah satu hari dengan volume perdagangan terbesar dalam sejarah sekuritas AS. Bruce Ikemizu, mantan kepala bisnis logam mulia ICBC Tokyo, menyatakan bahwa dia mengamati pasar ini selama 40 tahun, 'tidak pernah melihat tingkat fluktuasi seperti ini.'
Mengapa kecepatan kali ini sangat cepat? Salah satu variabel kunci adalah CME pada 13 Januari mengubah sistem margin COMEX dari jumlah tetap menjadi persentase nilai kontrak. Menurut data CME Group, margin untuk kontrak berjangka emas naik dari 8% menjadi 9%, sedangkan untuk perak dari 15% menjadi 18%. Dalam pasar yang sedang naik cepat, sistem margin persentase berarti semakin tinggi harga, semakin banyak margin yang diperlukan, yang membentuk mekanisme pengurangan leverage yang memperkuat diri sendiri. Menurut goldsilver.com, pada hari keruntuhan mendadak, lebih dari 67 juta ons kontrak kertas perak dipaksa dilikuidasi dalam beberapa menit.
Performa perak adalah satu dimensi yang diabaikan dalam penurunan tajam ini.
Pada bulan April 2025, rasio emas-perak sempat menembus 100:1, di mana perak sangat tertinggal dibandingkan emas. Selanjutnya, perak mulai melonjak, dengan total kenaikan tahunan mencapai 147% (sementara itu emas 67%), rasio emas-perak terus menyempit, ketika perak mencapai puncaknya 121.67 dolar AS/ons, rasio tersebut menurun menjadi sekitar 46:1, level terendah sejak 2013.
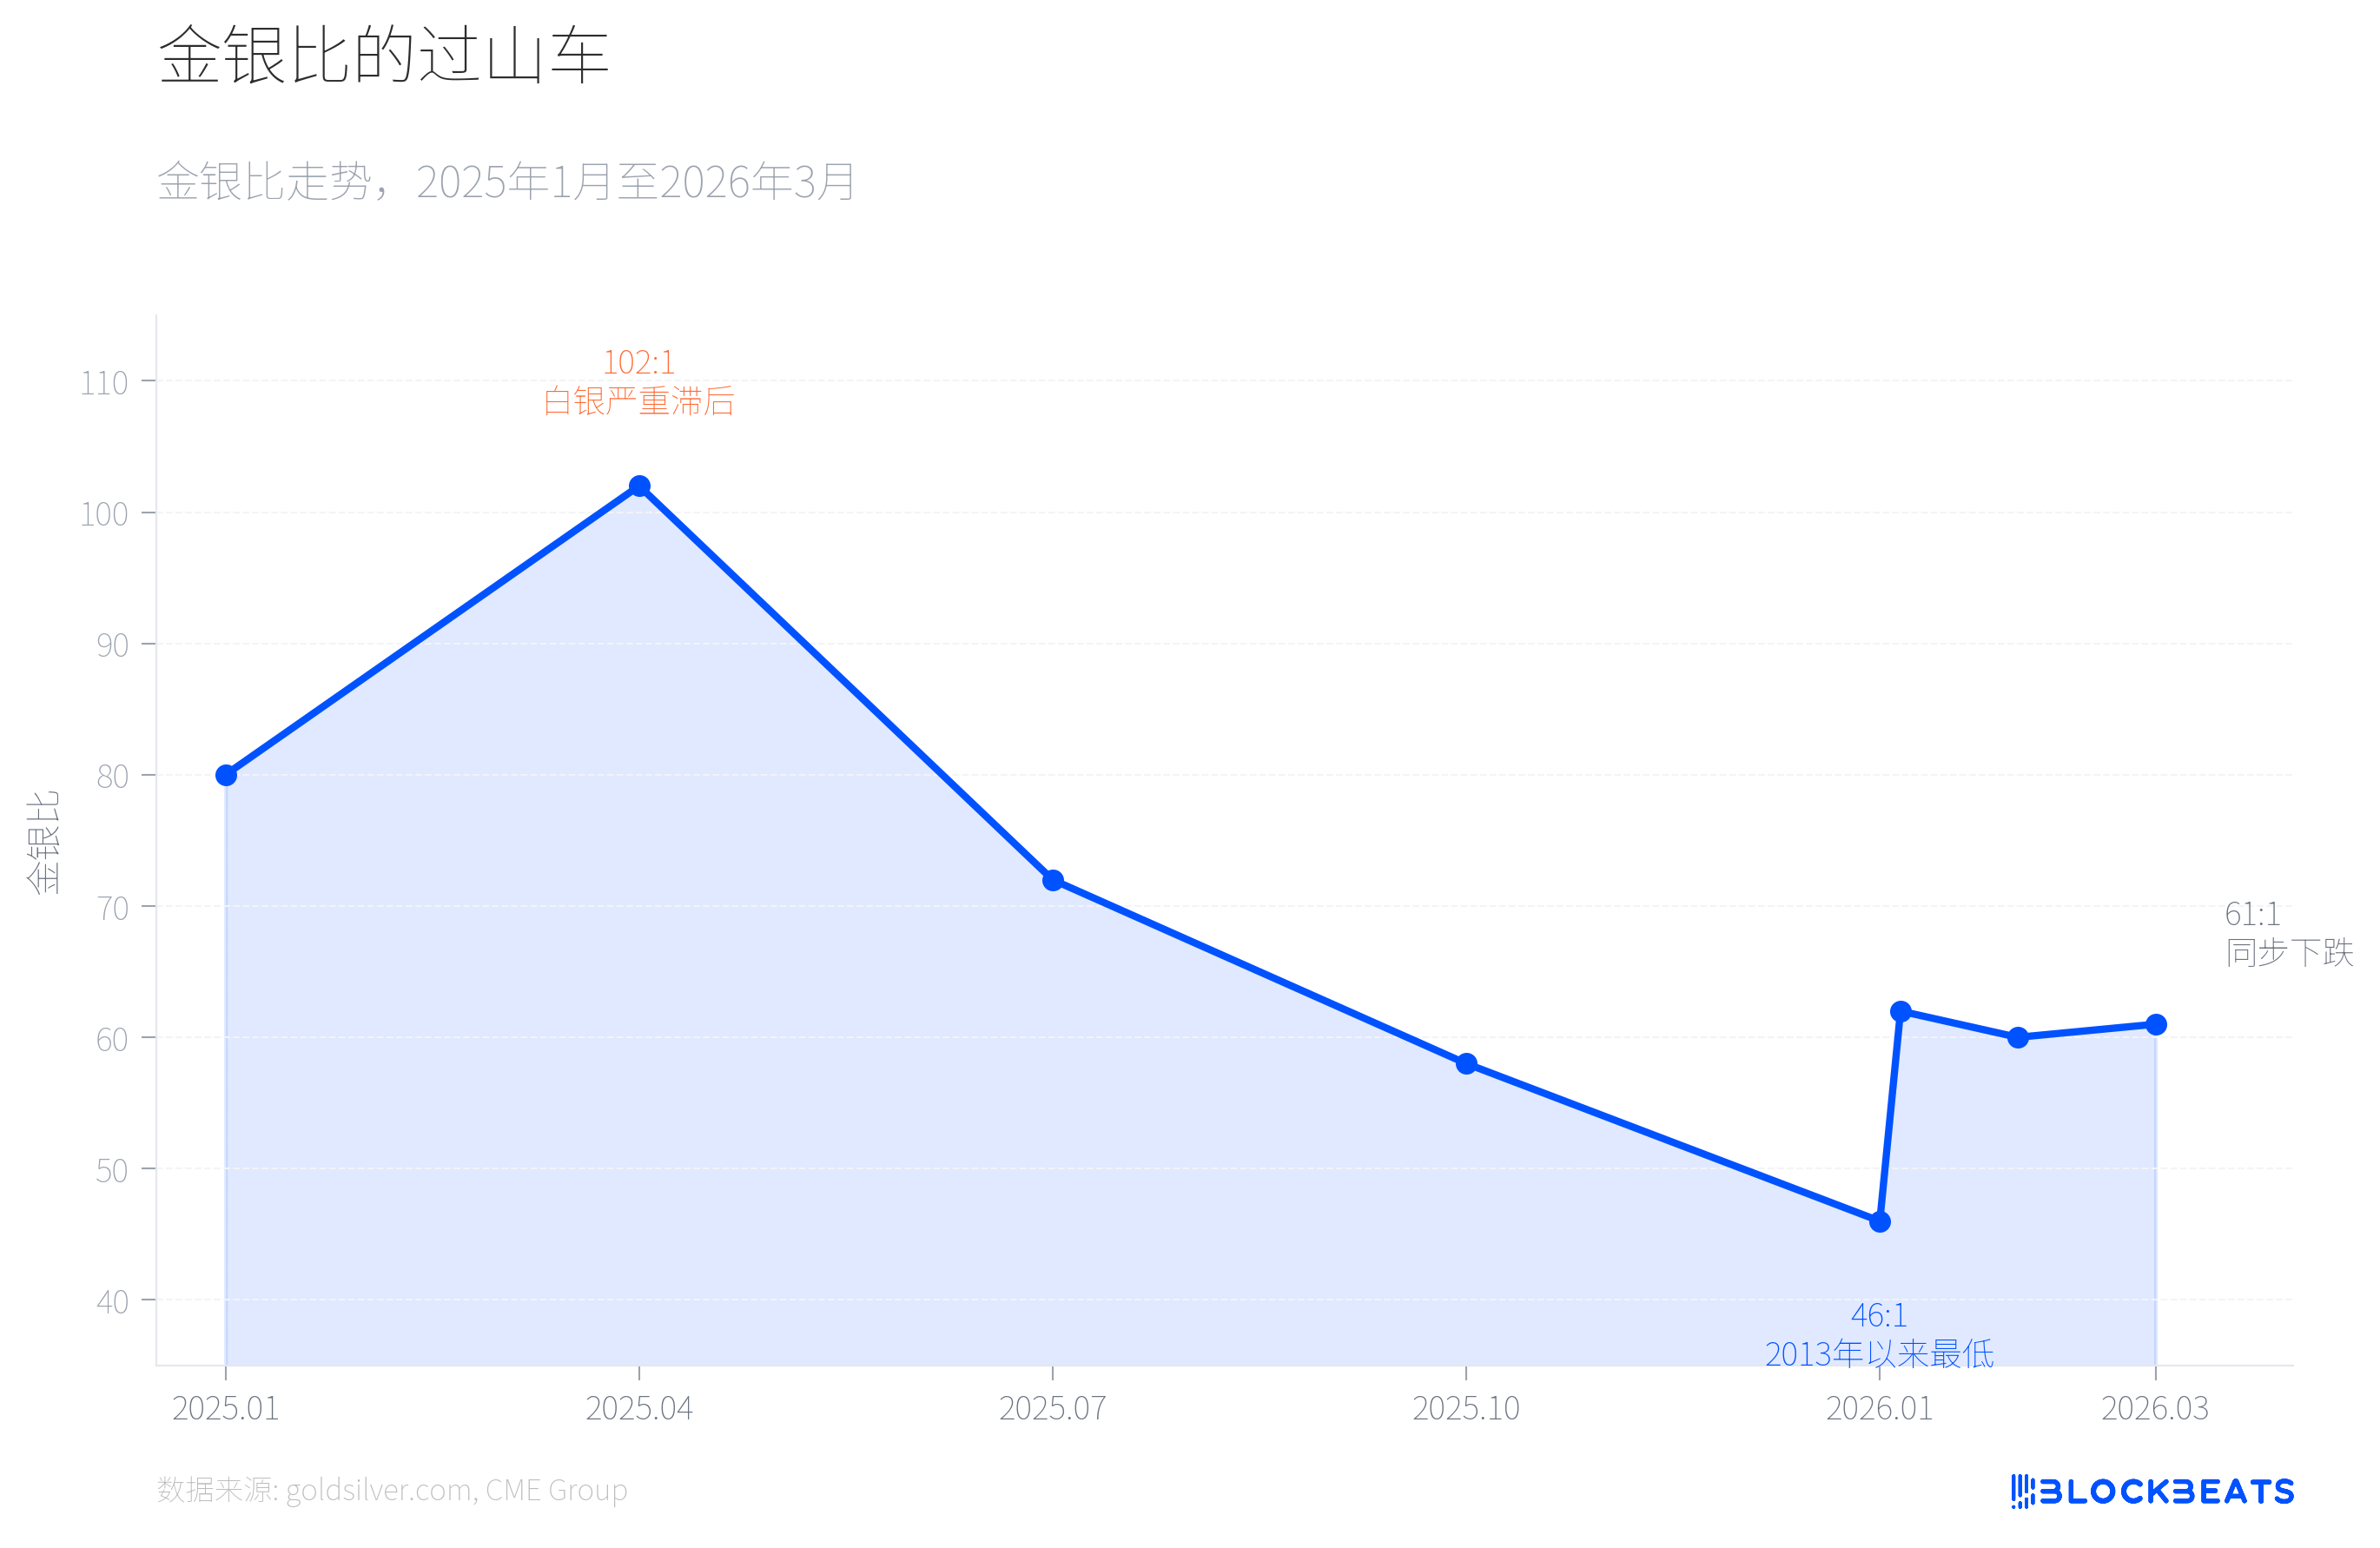
Kemudian segalanya terbalik pada 31 Januari. Menurut data platform tersebut, perak jatuh 13.7% dalam satu hari, dari puncaknya 121.67 dolar AS akumulasi penurunannya mencapai 41.1%, jauh melampaui penurunan emas pada periode yang sama sebesar 26.6%. Ini adalah fluktuasi harian logam mulia yang jarang terjadi sejak peristiwa saudara Hunter tahun 1980 ('Silver Thursday'). Hingga 23 Maret, harga perak tercatat sekitar 67.4 dolar AS, rasio emas-perak telah rebound dari titik terendah 46:1 menjadi sekitar 61:1. Kenaikan harga perak selama 9 bulan, dalam kurang dari 2 bulan telah kembali sebagian besar.
Penyebab inti dari ketidaksamaan ini terletak pada dualitas perak. Di satu sisi, menurut laporan CME Group, kapasitas panel fotovoltaik meningkat 18% dibandingkan tahun sebelumnya, permintaan industri perak masih dalam ekspansi struktural. Di sisi lain, rasio leverage di pasar perak jauh lebih tinggi daripada di emas, kenaikan margin dari 15% menjadi 18% secara langsung memicu likuidasi besar-besaran. Fundamental industri tidak berubah, tetapi leverage finansial yang runtuh terlebih dahulu.
Sinyal terakhir yang patut diperhatikan adalah diferensiasi struktur pendanaan.
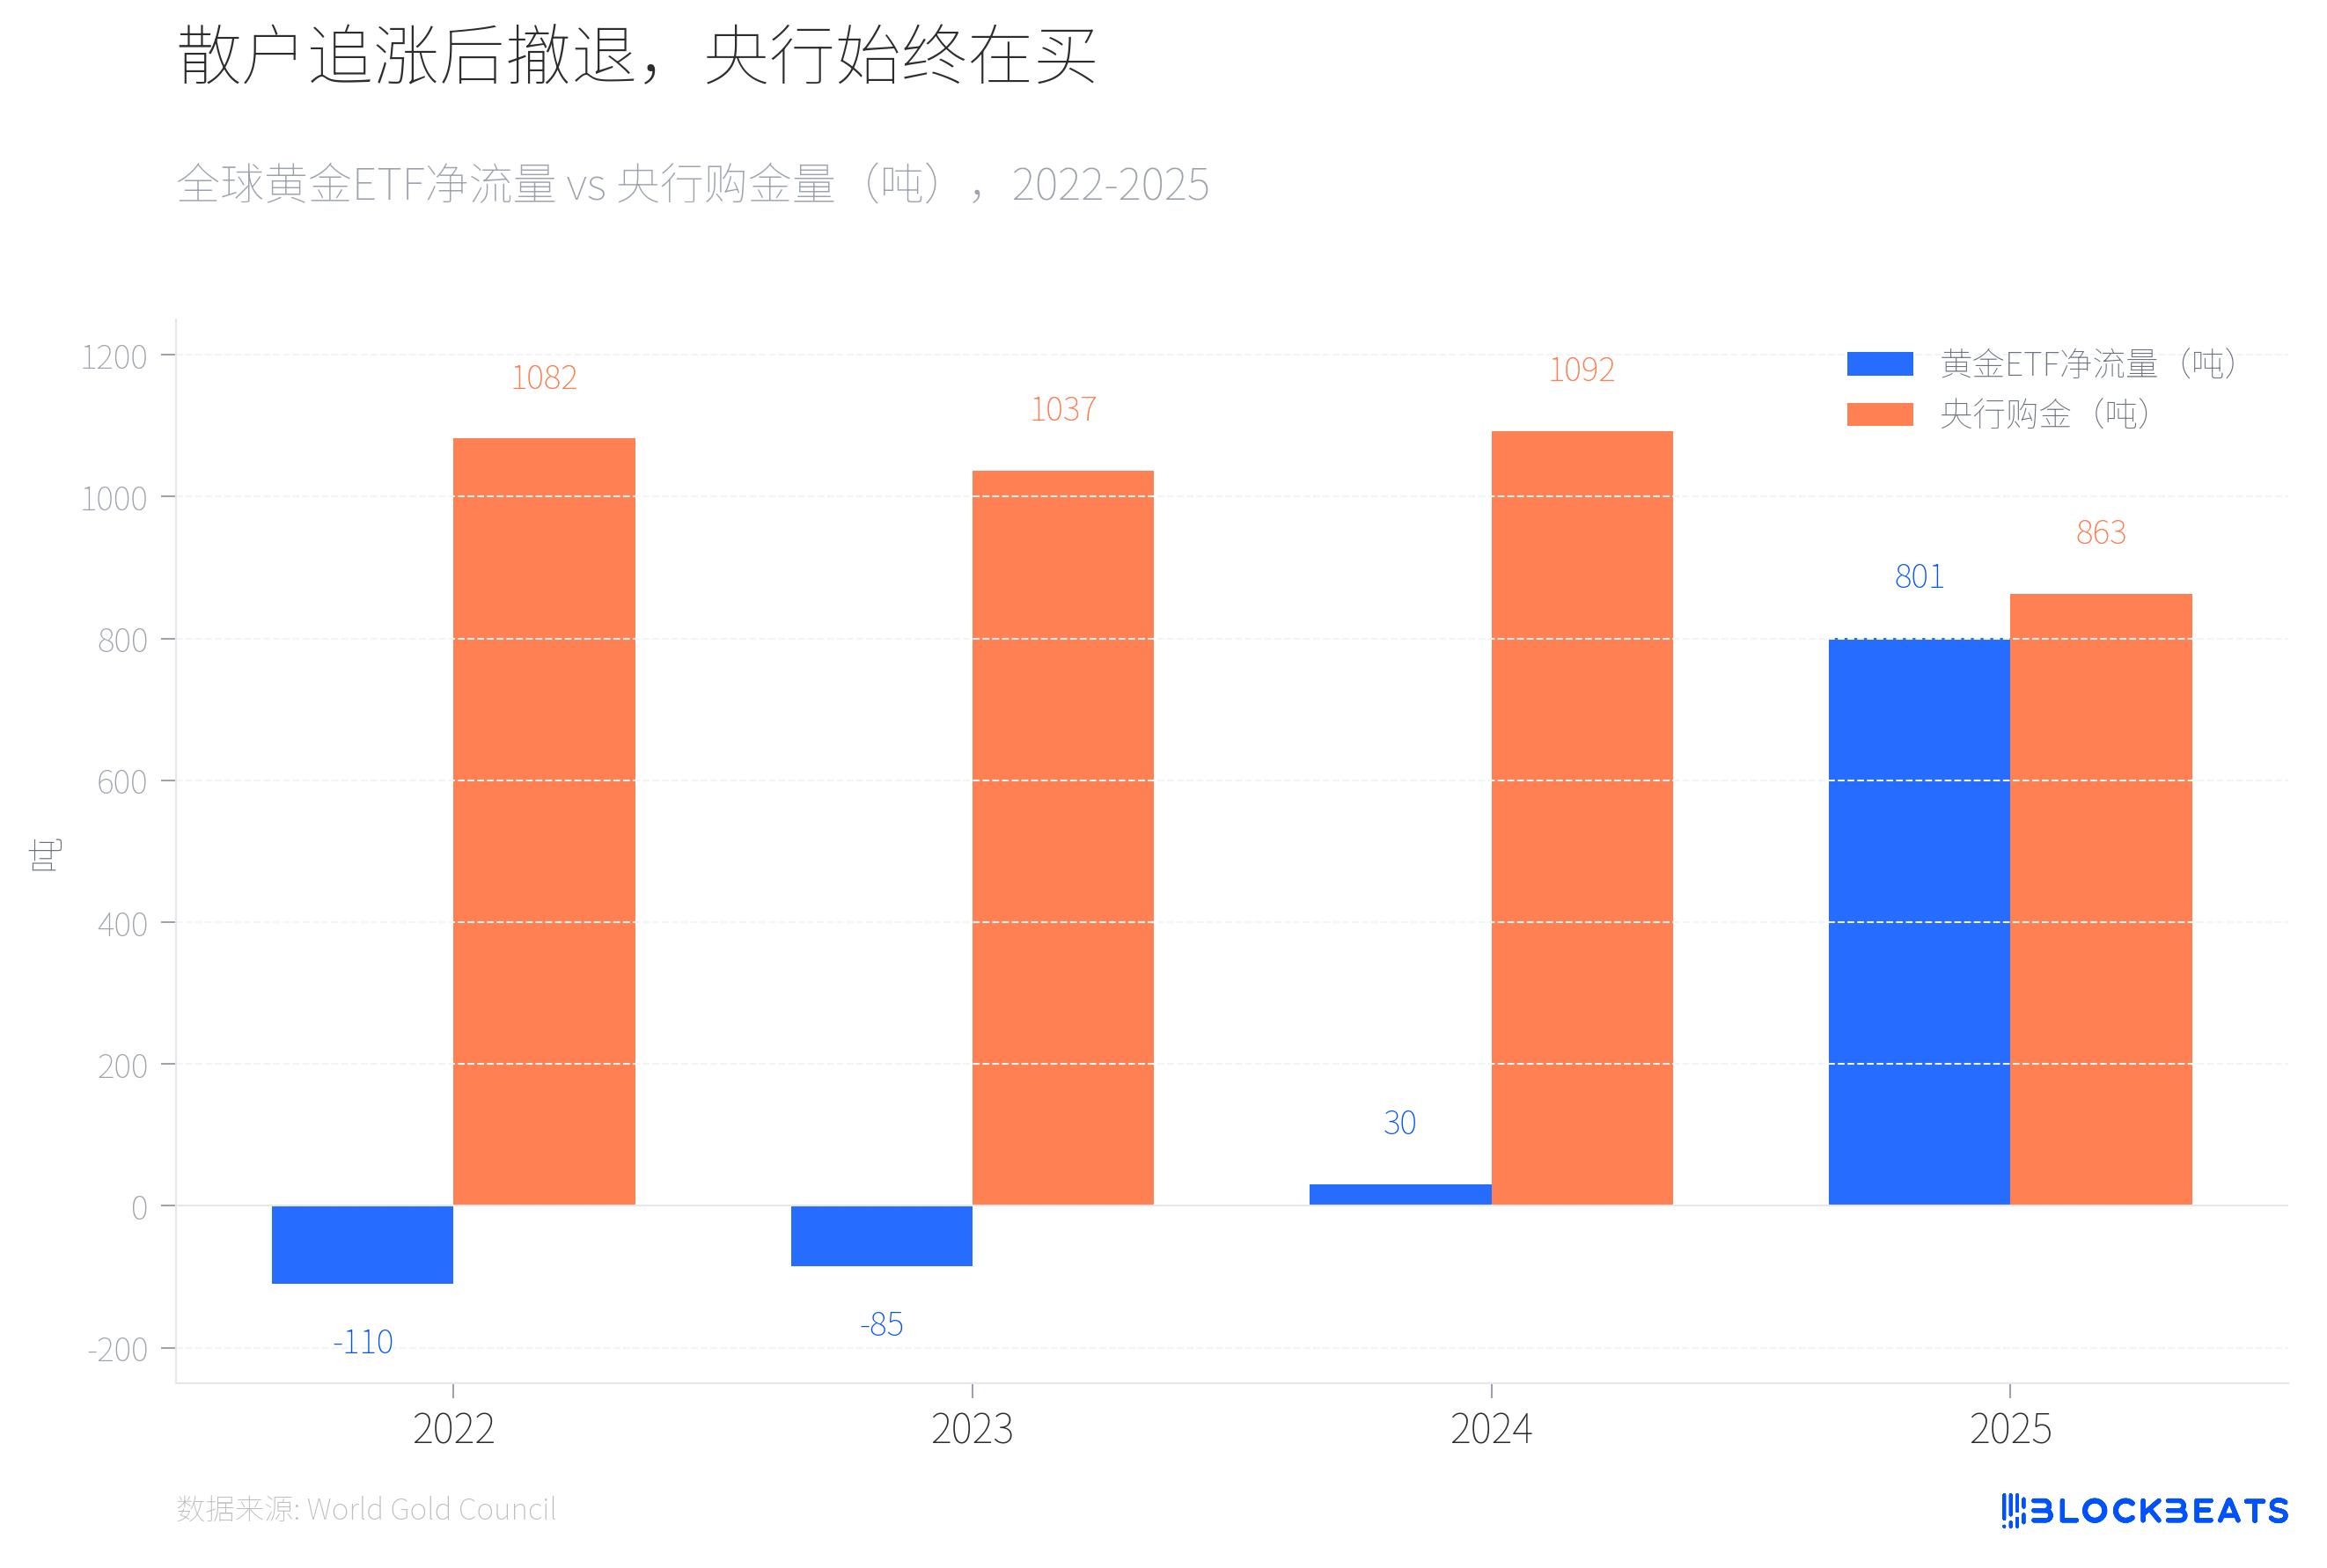
Dari 2022 hingga 2023, ETF emas global mengalami aliran keluar bersih selama dua tahun berturut-turut (masing-masing -110 ton dan -85 ton), sementara bank sentral membeli emas lebih dari 1,000 ton selama dua tahun berturut-turut. Pada tahun 2024, dana ETF kembali positif tetapi dalam skala kecil (30 ton), bank sentral terus membeli pada level tinggi 1,092 ton. Pada tahun 2025, situasi berubah secara dramatis, menurut data World Gold Council, ETF emas global mengalami aliran masuk bersih sepanjang tahun sebesar 801 ton, mencetak rekor sejarah, dan ukuran aset manajemen meningkat dua kali lipat menjadi 559 miliar dolar AS.
Kemudian dana ritel mulai melarikan diri. Menurut laporan media bisnis Kanada Chronicle Journal, SPDR Gold Trust (GLD) mengalami aliran keluar bersih sebesar 2.91 miliar dolar AS pada 4 Maret, mencetak rekor aliran keluar harian terbesar sejak 2016, dengan hilangnya 25 ton emas dalam 7 hari. Sementara itu, menurut laporan tahunan lembaga tersebut, bank sentral global diperkirakan membeli 863 ton emas pada tahun 2025, meskipun turun 21% dibandingkan tahun 2024, tetapi masih jauh di atas rata-rata tingkat 2010-2021 (473 ton). Laporan yang sama menunjukkan bahwa bank sentral Polandia menjadi pembeli terbesar di dunia untuk tahun kedua berturut-turut dengan jumlah pembelian 102 ton, diikuti oleh Kazakhstan (57 ton) dan Brasil (43 ton).
Menurut laporan penelitian Maret dari JPMorgan, bank tersebut mempertahankan target harga emas sebesar 6,300 dolar AS pada akhir 2026. Namun, menurut laporan pasar minyak IEA bulan Maret, blokade Selat Hormuz menyebabkan pasokan minyak mentah global berkurang sekitar 8 juta barel/hari, setara dengan hampir 8% dari permintaan global. IEA menyebutnya sebagai 'guncangan pasokan terbesar dalam sejarah pasar minyak global', negara-negara anggotanya telah memulai pelepasan cadangan strategis terbesar dalam sejarah sebesar 400 juta barel.
Bagi bank sentral negara pengimpor minyak, prioritas untuk mengatasi guncangan harga minyak mungkin lebih tinggi daripada terus menambah emas. Pada tiga kali puncak sebelumnya, bank sentral global bukanlah pembeli bersih emas. Pada tahun 2025, mereka membeli 863 ton, tetapi angka untuk tahun 2026 belum ada yang tahu.