


Judul Asli: Jika Anda tidak memahami AI pada akhir tahun ini, dekade berikutnya akan membingungkan Anda. Penulis Asli: Anish Moonka. Diterjemahkan oleh: Peggy, BlockBeats.
Catatan Editor: Ketika orang berbicara tentang AI, perhatian sering kali terfokus pada aspek yang paling terlihat: chatbot, asisten AI, dan berbagai aplikasi baru. Namun, di balik produk-produk ini, restrukturisasi industri yang lebih dalam sedang berlangsung. Dari listrik dan chip hingga pusat data, dan kemudian ke model dan aplikasi, AI sebenarnya adalah tumpukan teknologi yang terdiri dari beberapa lapisan infrastruktur, dan aliran modal serta keuntungan jauh lebih kompleks daripada yang terlihat di permukaan.
Artikel ini secara sistematis menguraikan rantai nilai dari perspektif "struktur lima lapis AI": mengapa ratusan miliar dolar mengalir ke energi, chip, dan infrastruktur cloud; mengapa perusahaan-perusahaan model masih menghabiskan banyak uang tunai meskipun tumbuh pesat; dan pada mata rantai mana nilai sebenarnya mungkin terkonsentrasi terlebih dahulu dalam revolusi teknologi ini.
Dengan membandingkan AI dengan siklus sejarah seperti revolusi listrik dan pembangunan infrastruktur internet, penulis mencoba menjawab pertanyaan kunci: Dalam gelombang teknologi yang dapat membentuk kembali struktur industri global ini, ke mana modal mengalir, dan bagaimana orang biasa dapat berpartisipasi dalam peluang kekayaan AI kali ini?
Berikut ini adalah teks aslinya:
Kebanyakan orang berpikir bahwa AI hanyalah sebuah chatbot.
Saya memahami pemikiran itu. Anda membuka ChatGPT, membiarkannya mengedit email untuk Anda, dan itu dilakukan secara instan. Rasanya seperti sihir. Jadi Anda menutup halaman tersebut, berpikir Anda mengerti cara kerja AI. Tapi itu seperti menggesek kartu kredit Visa Anda di restoran dan berpikir Anda mengerti bagaimana Visa menghasilkan uang. Anda hanya menggunakan produknya, tanpa melihat sistem di baliknya.
Sepanjang tahun lalu, saya mencoba mencari tahu ke mana sebenarnya keuntungan di bidang AI mengalir. Dan kenyataan yang agak memalukan adalah: butuh waktu lama bagi saya untuk menyadari bahwa saya melihat pada level yang salah. Saya fokus pada ChatGPT, Claude, Gemini—hal-hal yang dapat diakses secara langsung.
Sementara itu, $700 miliar diam-diam mengalir ke infrastruktur lain yang bahkan tidak bisa saya sebutkan: chip yang belum pernah saya dengar, singkatan teknologi pengemasan yang terdengar seperti dibuat-buat, sistem pendingin, dan pembangkit listrik. Di Texas, Iowa, dan Hyderabad, sejumlah besar beton sedang dituang untuk membangun pusat data.
Setahun yang lalu, hampir tidak ada seorang pun di sekitar saya yang membicarakan hal-hal ini. Sekarang, semua orang membicarakannya.
Artikel ini cukup panjang. Jika Anda tidak punya waktu untuk membacanya sekarang, Anda bisa menyimpannya untuk nanti.
Saya ingin mengajak Anda menelusuri seluruh rantai nilai AI: dari listrik yang memberi daya pada pusat data hingga aplikasi di ponsel Anda.
Selanjutnya, saya akan menjelaskan segala sesuatunya dengan cara yang dapat Anda pahami bahkan jika Anda belum pernah membaca laporan tahunan perusahaan yang terdaftar di bursa saham sebelumnya. Saya akan menjelaskan semua terminologi; saya akan memberikan data nyata untuk setiap penilaian; dan saya akan menjelaskan secara jujur area mana pun yang masih saya ragukan, karena memang ada beberapa area yang masih saya ragukan.
Mari kita mulai.
1. Kue lima tingkat (mengapa tidak ada yang membahas empat tingkat paling bawah?)
AI adalah infrastruktur. Sama seperti internet, sama seperti listrik, ia membutuhkan pabrik. —Jensen Huang
Kebanyakan orang memahami AI sebagai komputer pintar yang menjawab pertanyaan.
Ini sama saja dengan mengatakan internet adalah "tempat untuk menonton video." Secara teknis benar, tetapi sama sekali meleset dari intinya.
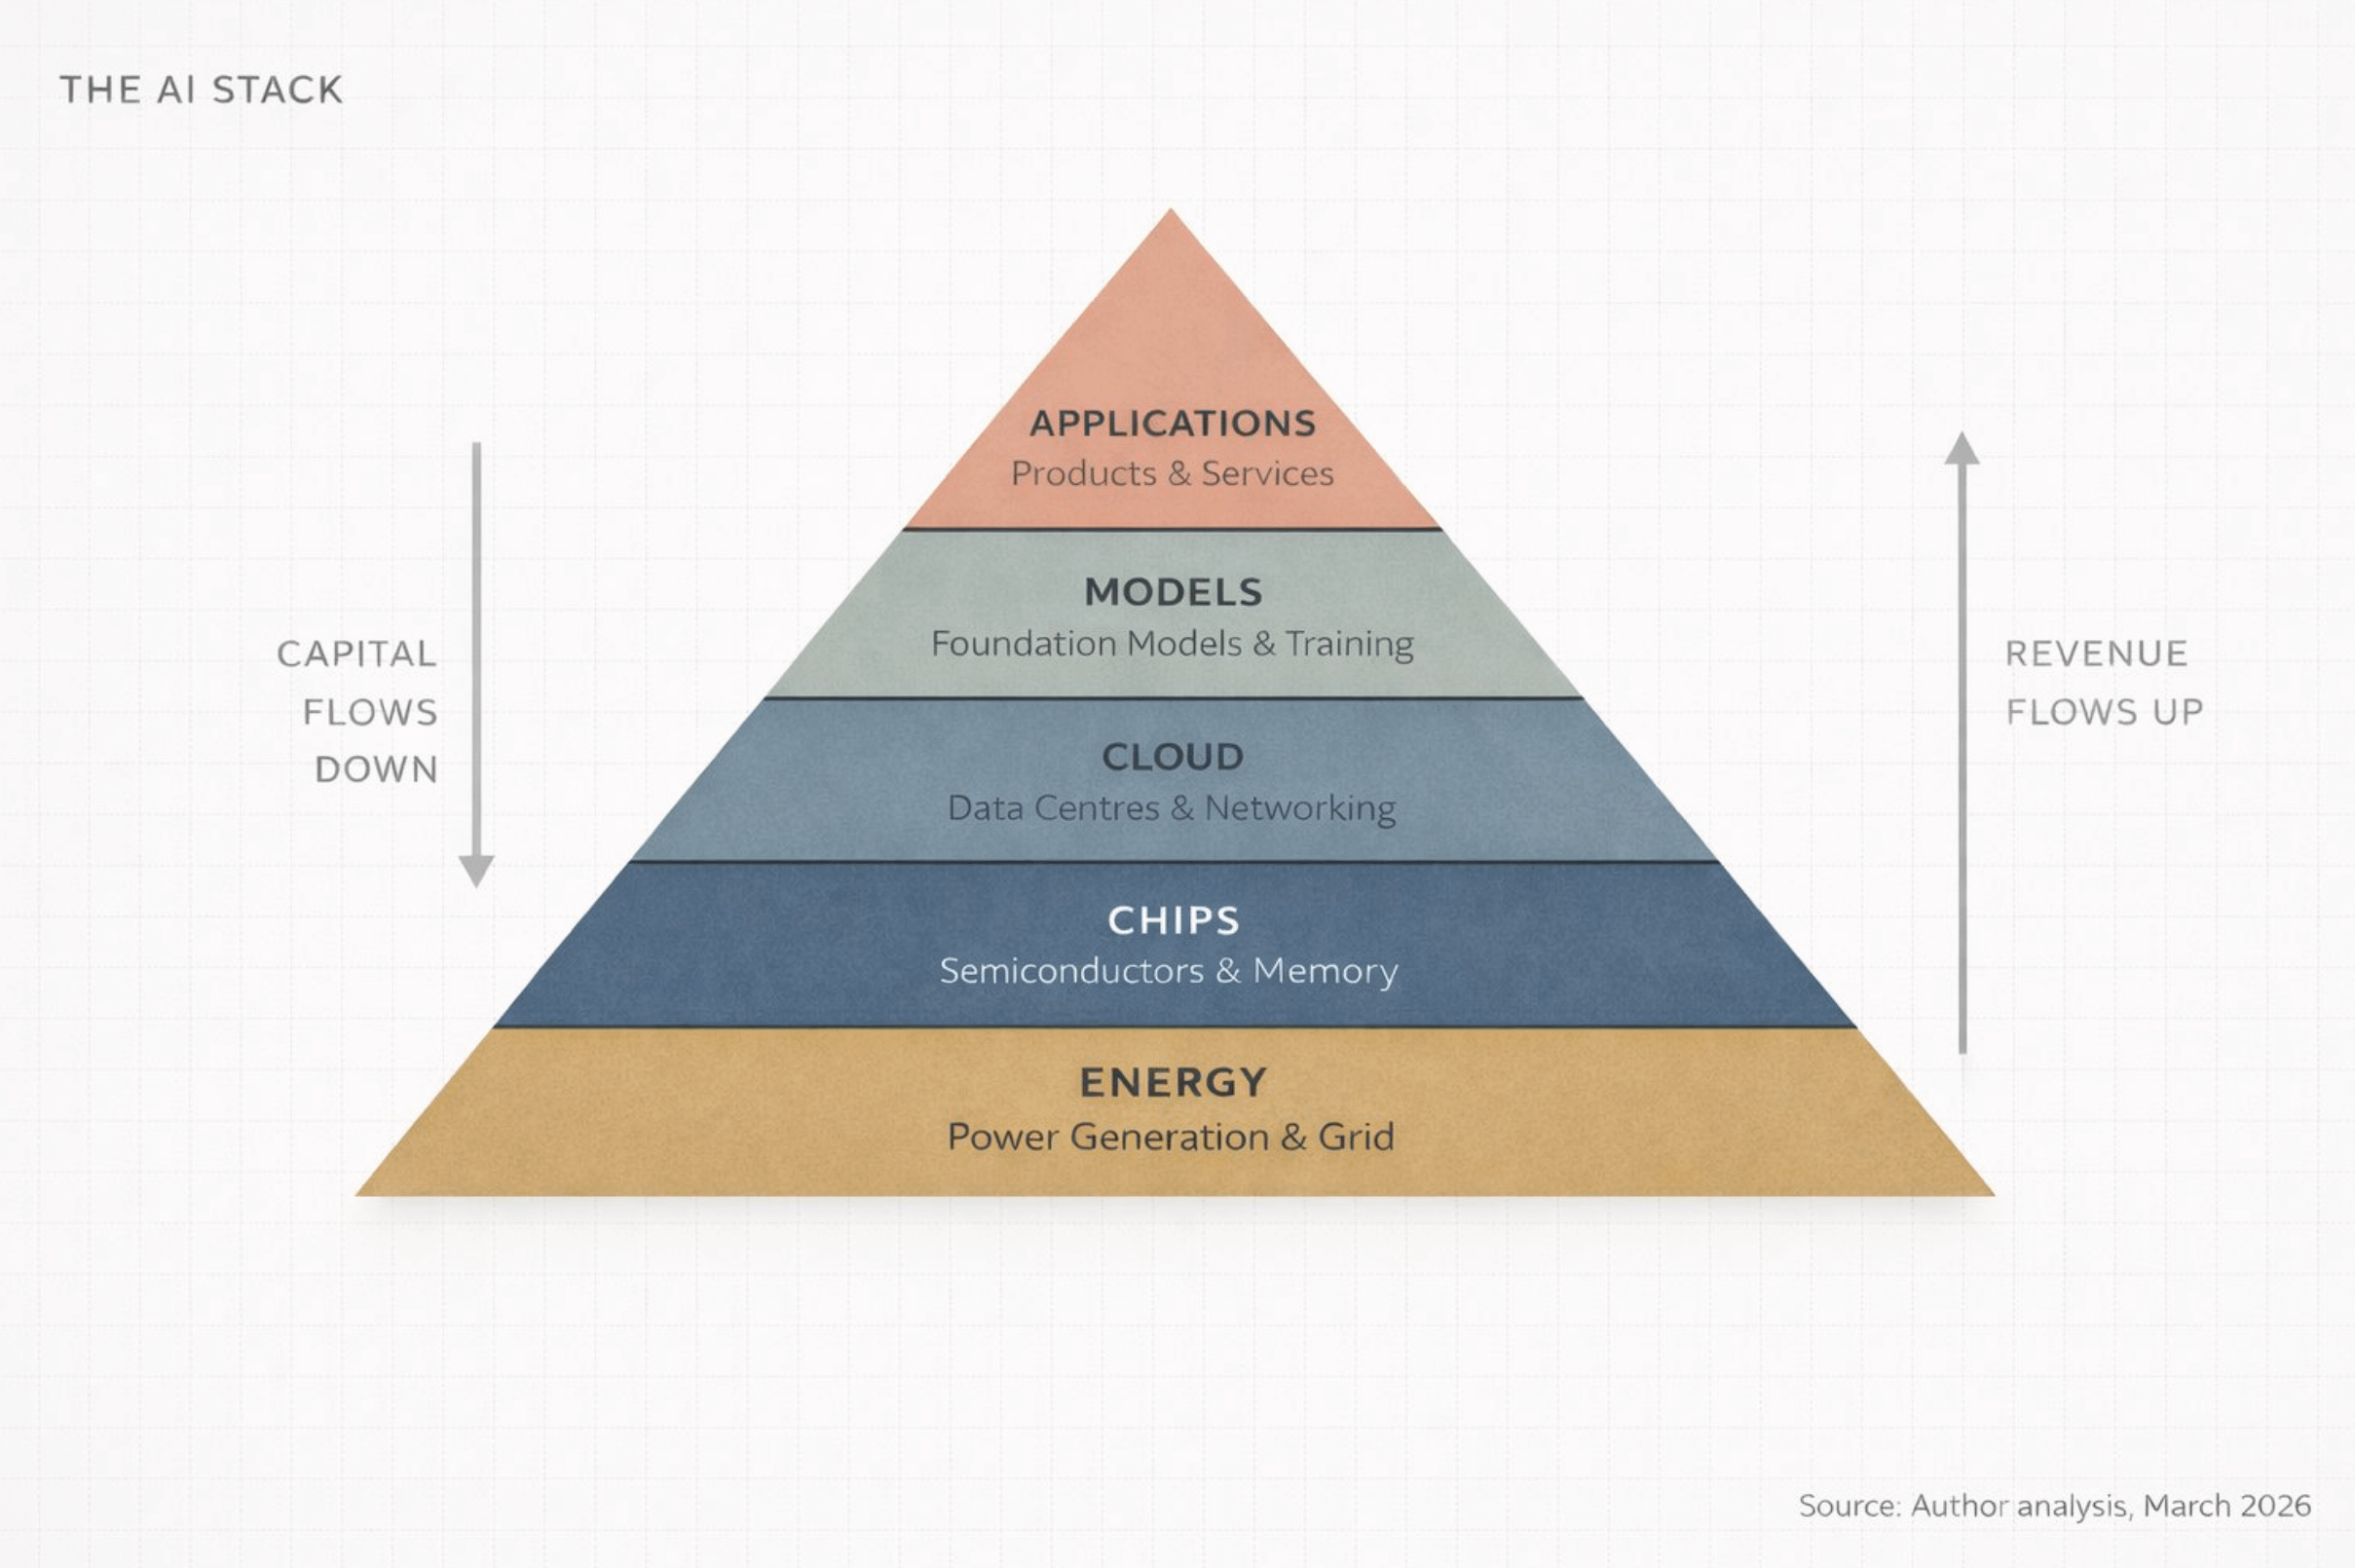
Pada Forum Ekonomi Dunia Januari 2026, Jensen Huang menggambarkan AI sebagai sistem lima lapis:
Energi
Keripik
Komputasi awan
Model
Aplikasi
Dia menyebut keseluruhan sistem ini sebagai "proyek infrastruktur terbesar dalam sejarah umat manusia."
Pertama, pikirkan tentang kata ini: infrastruktur.
Jalan raya. Jaringan listrik. Sistem penyediaan air. Hal-hal ini membuat peradaban modern berjalan, tetapi orang biasanya hanya menyadarinya ketika terjadi kerusakan.
AI menjadi satu hal yang sama: tak terlihat, sangat diperlukan, dan sangat mahal untuk dibangun. Saya menyebut seluruh struktur ini sebagai AI Stack. Struktur ini terdiri dari lima lapisan, yang ditumpuk di atas satu sama lain, dengan setiap lapisan mendukung lapisan di atasnya, dan pendanaan mengalir dua arah di antara lapisan-lapisan ini.
Versi paling sederhana yang bisa saya berikan adalah ini:
Energi – Anda membutuhkan listrik untuk menjalankan komputer, dan itu pun dalam jumlah yang sangat banyak.
Chip adalah prosesor yang dirancang khusus untuk komputasi. Ini bukan CPU di laptop Anda.
Untuk komputasi awan, Anda memerlukan pusat data besar bergaya gudang yang dipenuhi dengan chip-chip ini dan terhubung oleh jaringan berkecepatan sangat tinggi.
Untuk model, Anda membutuhkan perangkat lunak AI sungguhan—sebuah "otak cerdas" yang mempelajari pola dari data.
Aplikasi adalah produk yang benar-benar digunakan oleh orang-orang, seperti ChatGPT, Google Search, atau sistem anti-penipuan bank.
Diskusi apa pun tentang AI yang hanya berfokus pada lapisan kelima (lapisan aplikasi) mengabaikan 80% realitas sepenuhnya. Dan jika Anda seorang investor, pengusaha, atau sekadar seseorang yang mencoba memahami arah masa depan dunia, poin yang benar-benar penting adalah bahwa uang tidak terdistribusi secara merata di kelima lapisan ini. Uang terkonsentrasi, tumbuh secara eksponensial, dan mengalir ke beberapa titik kunci saja.
Saat ini, dana-dana ini terkonsentrasi di tempat-tempat yang sama sekali tidak diketahui oleh kebanyakan orang.
II. Melacak Arus Dana (Jawabannya tidak seperti yang Anda duga)
Perhatian orang hampir selalu terfokus pada lapisan aplikasi. ChatGPT, GitHub Copilot, Claude, Perplexity.
Semua ini adalah produk yang dapat Anda gunakan secara langsung, jadi mudah untuk berpikir bahwa kisah AI mungkin hanya tentang aplikasi-aplikasi ini.
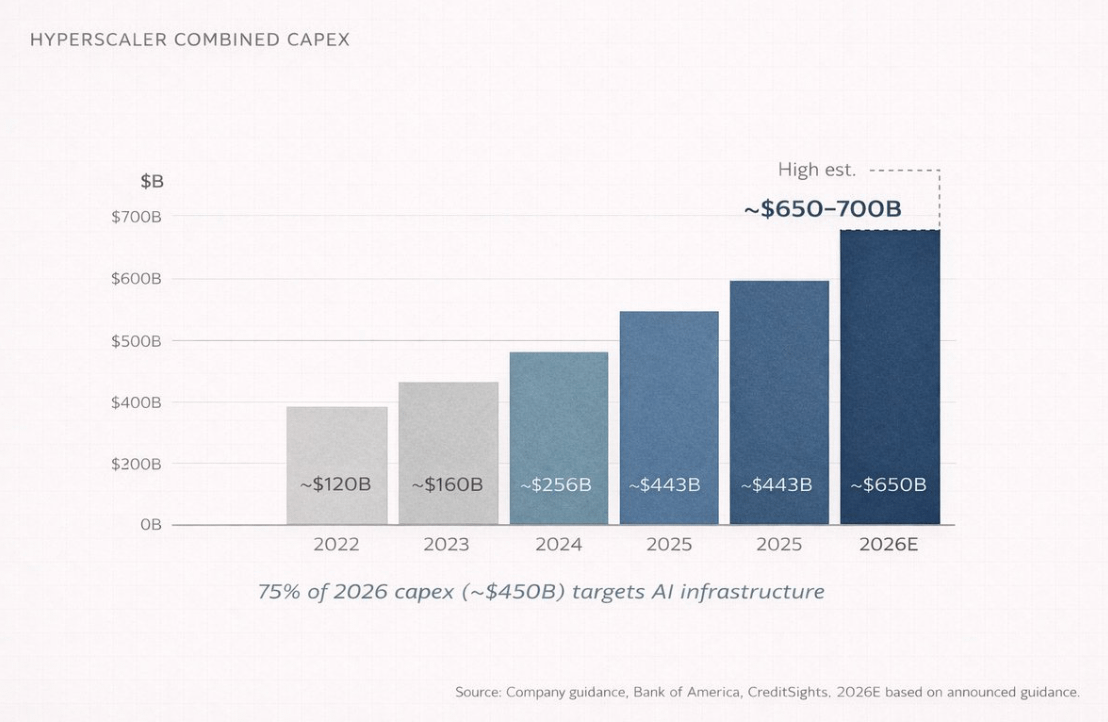
Namun, kebanyakan orang mengabaikan satu hal. Pada tahun 2026, empat perusahaan komputasi awan terbesar di dunia (Amazon, Microsoft, Google, dan Meta) diperkirakan akan memiliki total pengeluaran modal (CapEx) tahunan sebesar $650 miliar hingga $700 miliar.
Ini adalah tahun dengan total empat perusahaan.
Angka ini kira-kira setara dengan seluruh PDB tahunan Swiss. Dari jumlah tersebut, sekitar 75%, atau sekitar $450 miliar, akan diinvestasikan langsung dalam infrastruktur AI.
Ini bukan chatbot, bukan aplikasi. Ini tentang arsitektur, chip, serat optik dan jaringan, sistem pendingin—hal-hal yang tidak pernah dibicarakan siapa pun di pesta koktail. Itu hanya menunjukkan bahwa uangnya ada di sana.
Karena jika Anda memikirkannya dengan saksama, sebelum siapa pun dapat menggunakan ChatGPT, seseorang harus melakukan satu hal terlebih dahulu: membangun pusat data sebesar pusat perbelanjaan, memasang puluhan ribu prosesor khusus di dalamnya, menghubungkannya dengan peralatan jaringan yang nilainya jauh lebih besar daripada nilai pasar sebagian besar perusahaan, dan kemudian menyediakan daya yang cukup untuk memberi daya pada seluruh sistem untuk menyuplai listrik ke sebuah kota kecil. Dan ini harus dilakukan setiap hari.
Ini adalah lapisan pertama hingga ketiga: energi, chip, dan infrastruktur cloud. Ini adalah lapisan yang tak terlihat, dan juga tempat di mana sejumlah besar modal sebenarnya dikerahkan.
Sebagian orang mungkin bertanya, "Bagaimana dengan OpenAI? Bukankah mereka sudah menghasilkan miliaran dolar?"
Itu benar.
Pada akhir tahun 2025, pendapatan berulang tahunan (ARR) OpenAI akan mencapai $20 miliar. Setahun yang lalu angkanya hanya $6 miliar, dan tahun sebelumnya hanya $2 miliar.
Peningkatan sepuluh kali lipat dalam dua tahun—hanya sedikit perusahaan dalam sejarah bisnis manusia yang mencapai pertumbuhan pendapatan secepat ini dalam skala sebesar ini.
Namun, masalahnya adalah biayanya juga sangat fantastis.
Pada tahun 2025: OpenAI akan menghabiskan sekitar $9 miliar uang tunai.
2026: Diproyeksikan akan menghabiskan dana sebesar $17 miliar
Ini hanya merujuk pada biaya inferensi, yaitu biaya sebenarnya dari sistem yang menjalankan model ketika Anda mengajukan pertanyaan kepada AI:
2025: $8,4 miliar
Nilai proyeksi untuk tahun 2026: US$14,1 miliar
Berdasarkan proyeksi saat ini, OpenAI diperkirakan tidak akan mencapai arus kas positif hingga tahun 2029 atau 2030.
Jadi pertanyaannya adalah: ke mana semua uang itu pergi?
Jawabannya adalah: mengalir ke bawah dalam tumpukan teknologi AI.
Arah aliran:
Microsoft Azure (Berdasarkan perjanjian tersebut, OpenAI diwajibkan membayar Microsoft 20% dari pendapatannya pada tahun 2032)
GPU Nvidia
Perusahaan teknik yang membangun pusat data
dan perusahaan energi yang menyediakan listrik
Jika Anda mengamati sistem ini untuk beberapa saat, Anda akan melihat struktur yang hampir berbentuk siklus:
Microsoft berinvestasi di OpenAI
OpenAI menggunakan uang ini untuk membeli layanan cloud Azure.
Azure menggunakan pendapatan untuk membeli chip Nvidia.
Nvidia melaporkan keuntungan rekor.
Semua orang bertepuk tangan
Kemudian, dana terus mengalir ke bawah.
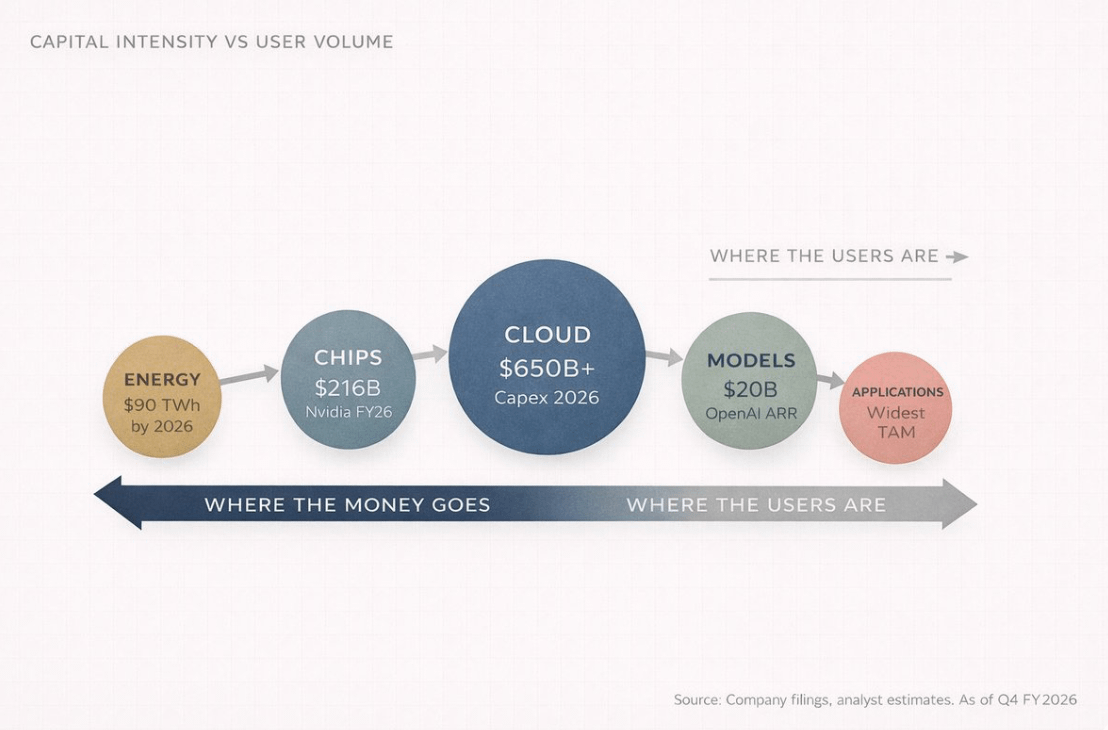
Ada satu fakta struktural yang sangat penting dalam tumpukan teknologi AI:
Sebagian besar pengguna berada di lapisan teratas (lapisan aplikasi).
Sebagian besar keuntungan berada di tingkat terendah (lapisan infrastruktur).
Ketidaksesuaian antara posisi pengguna dan posisi keuntungan inilah yang menjadi inti dari seluruh logika investasi AI.
Inilah aturan pertama dari rantai nilai AI: pendapatan mengalir ke atas, sementara modal mengalir ke bawah.
III. Anda sebenarnya sudah pernah melihat adegan ini sebelumnya.
Semua masalah manusia pada dasarnya adalah masalah teknik, dan masalah teknik pada akhirnya dapat dipecahkan. —Buckminster Fuller
Jika Anda ingin benar-benar memahami apa yang terjadi dengan AI, Anda dapat melihat kembali sejarah revolusi listrik antara tahun 1880 dan 1920.
Pada tahun 1882, Thomas Edison membangun pembangkit listrik komersial pertama di Pearl Street di Manhattan, New York. Pada saat itu, kebanyakan orang menganggap listrik tidak lebih dari sekadar hal baru, cara penerangan yang lebih "maju". Lagipula, lampu gas sudah berfungsi dengan sempurna. Siapa yang benar-benar membutuhkan sesuatu seperti ini?
Namun hanya dalam 40 tahun, listrik telah sepenuhnya mengubah hampir setiap industri: manufaktur, transportasi, komunikasi, perawatan kesehatan, dan hiburan.
Pemenang sejati revolusi ini bukanlah penemu bola lampu, melainkan mereka yang membangun infrastrukturnya: General Electric, Westinghouse Electric, perusahaan listrik, perusahaan pertambangan tembaga, serta perusahaan teknik dan konstruksi.
Saat ini, AI mengulangi pola yang sama, hanya saja kecepatannya telah dipersingkat menjadi beberapa tahun, bukan beberapa dekade.
Bandingkan kedua rantai tersebut:
Sistem AI: AI → Pusat Data → Chip → Bahan Baku → Energi
Sistem kelistrikan: Listrik → Pabrik → Mesin → Bahan baku → Batu bara/Tenaga air
Kedua jalur tersebut hampir identik. Dan pemenangnya, sekali lagi, bukanlah terutama pada lapisan aplikasi, tetapi pada lapisan infrastruktur.
Saya menyebut fenomena ini Gravitasi Infrastruktur. Setiap kali platform komputasi baru muncul, orang-orang yang pertama kali menciptakan kekayaan selalu adalah "penjual sekop".
Aplikasi ini pada akhirnya akan melampaui para pesaingnya dan menerima semua perhatian media. Tetapi infrastruktur akan mengambil sebagian besar keuntungan.
Sebagai contoh, pendapatan Nvidia untuk tahun fiskal 2026 (berakhir Januari 2026) adalah $215,9 miliar, meningkat 65% dibandingkan tahun sebelumnya. Dari jumlah tersebut, bisnis pusat data saja menghasilkan pendapatan $62,3 miliar pada kuartal terakhir, meningkat 75% dibandingkan tahun sebelumnya. Bisnis ini sekarang menyumbang 91% dari total pendapatan Nvidia.
Dengan kata lain, sebuah perusahaan dengan pendapatan $68 miliar dalam satu kuartal, 90% di antaranya berasal dari lini bisnis yang sama.
Mari kita lihat manufaktur chip. TSMC akan menguasai sekitar 70% pangsa pasar pabrik wafer global pada tahun 2025, dengan penjualan sebesar $122,5 miliar. Posisi kedua, Samsung Electronics, hanya akan memiliki 7,2%. Tingkat monopoli ini bahkan membuat Standard Oil yang dulunya dominan tampak kurang mengesankan.
Infrastruktur selalu menjadi prioritas utama. Pertanyaan sebenarnya adalah, berapa lama peluang ini akan bertahan?
Tanyakan kepada siapa pun apa itu revolusi internet, dan mereka akan menyebut Google, Amazon, dan Facebook.
Namun jika Anda bertanya di mana uang pertama kali dihasilkan, jawabannya sebenarnya adalah Cisco Systems dan Corning, perusahaan yang memasang jaringan serat optik.
Cerita yang sama, hanya saja di era yang berbeda.
IV. Bagian yang tak seorang pun ingin dengar
Pasar saham adalah mesin yang memindahkan uang dari mereka yang tidak sabar kepada mereka yang sabar. —Charlie Munger
Jujur saja, ketika pertama kali mulai melihat AI sebagai investor, saya melakukan kesalahan yang sama seperti kebanyakan orang: saya fokus pada lapisan aplikasi. Saya melihat ChatGPT berkembang. Saya melihat Anthropic mengumpulkan miliaran dolar. Jadi saya berpikir, perusahaan AI akan menang, jadi saya akan berinvestasi di perusahaan AI.
Kemudian, tiga hal mengubah perspektif saya, dan ketiganya terjadi secara berurutan.
Pertama-tama: Perusahaan-perusahaan paling sukses saat ini sedang menghamburkan uang.
Saya perhatikan bahwa hampir semua "perusahaan AI" menghabiskan uang dengan sangat cepat. OpenAI, Anthropic, Mistral AI, xAI—mereka semua menghabiskan uang jauh lebih cepat daripada yang mereka hasilkan. Alasannya bukan karena model bisnis yang buruk, tetapi karena biaya daya komputasi bersifat struktural.
Setiap kali Anda mengajukan pertanyaan kepada AI, sistem harus melakukan perhitungan sebenarnya. Perhitungan membutuhkan GPU, dan GPU membutuhkan listrik. Semakin canggih modelnya, semakin tinggi daya komputasi yang dibutuhkan, sehingga biaya operasionalnya pun meningkat.
Dengan kata lain, para pemenang AI yang dianggap orang sebenarnya adalah mereka yang paling banyak menghabiskan uang.
Hal kedua: Pekerjaan yang paling menguntungkan berada di bagian bawah.
Saya perhatikan bahwa perusahaan infrastruktur menghasilkan banyak uang. Margin laba kotor Nvidia mendekati 75%, dan TSMC memperluas produksi sambil menaikkan harga karena permintaan jauh melebihi penawaran.
Perusahaan-perusahaan ini tidak memiliki pertanyaan "kapan mereka akan menghasilkan keuntungan". Masalah mereka adalah kita tidak bisa membangun lebih cepat. Ini adalah dua masalah yang sama sekali berbeda.
Hal ketiga: Jangan berpikir seperti seorang "konsumen" (yang juga merupakan hal yang paling tidak nyaman).
Saya menyadari bahwa selama ini saya memikirkan AI seperti seorang konsumen.
Konsumen melihat aplikasinya. Para insinyur melihat tumpukan teknologinya. Setelah Anda melihat seluruh tumpukan teknologi, Anda tidak dapat lagi mengabaikannya.
Setiap rilis AI menjadi pengumuman Belanja Modal (CapEx). Setiap peningkatan model menjadi pesanan chip baru. Setiap fitur baru menjadi sewa pusat data baru.
Seluruh industri mulai menyerupai lingkaran konsentris: semakin dekat ke pusat, semakin terkonsentrasi keuntungannya.
Mungkin Anda adalah: seorang insinyur perangkat lunak yang fokus pada model AI, seorang investor ritel yang membeli saham Nvidia seharga $300, atau seseorang yang mengamati revolusi ini dari jauh di India (atau mungkin Anda adalah ketiganya sekaligus—itu akan menjadi posisi yang paling menarik).
Terlepas dari posisi Anda, prinsipnya tetap sama. Konsumen melihat produk, investor melihat rantai pasokan. Dan investor terbaik melihat rantai pasokan yang sudah ada sebelum peluncuran produk.
V. Peta Investor: Analisis Berlapis-lapis dari Tumpukan Teknologi AI
Artikel ini sudah cukup panjang, jadi saya akan mempercepat temponya.
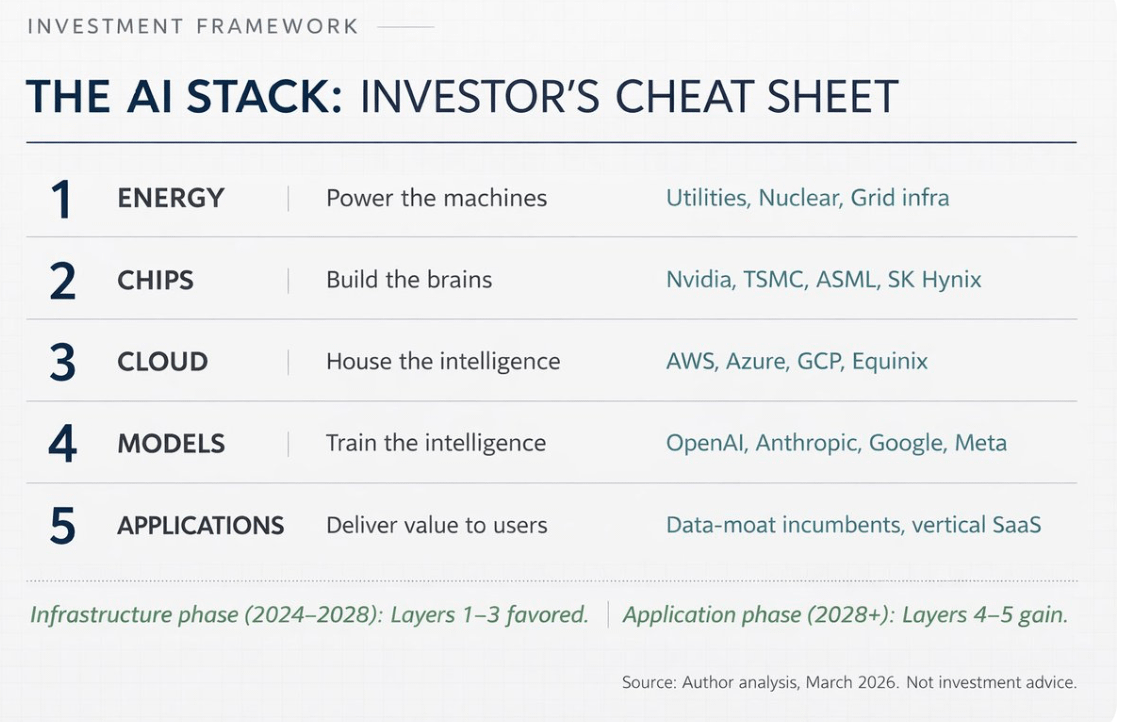
Berikut adalah struktur setiap lapisan AI Stack, para pemain utama, dan peluang potensialnya.
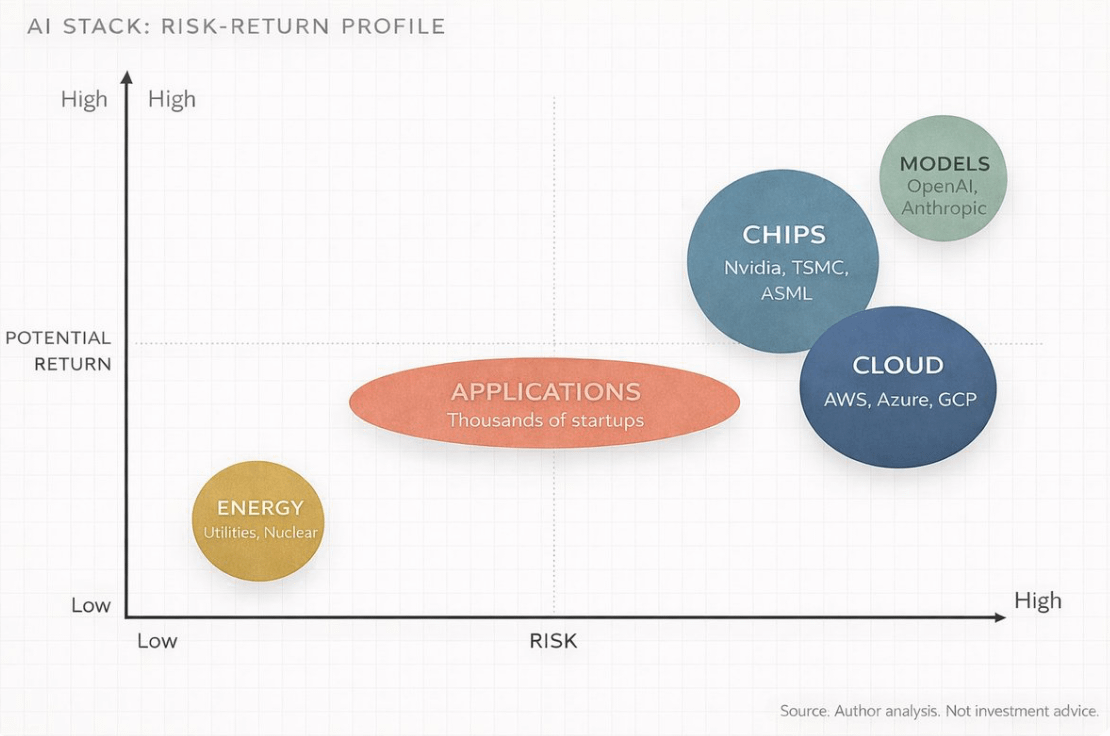
Lapisan 1: Energi
Pusat data AI sangat boros energi. Satu sesi pelatihan model skala besar dapat mengonsumsi listrik setara dengan kebutuhan listrik sebuah kota kecil selama setahun. Pada tahun 2026, pusat data AI global diproyeksikan akan mengonsumsi sekitar 90 terawatt-jam listrik setiap tahunnya, peningkatan sekitar sepuluh kali lipat dibandingkan tahun 2022.
Hal ini mengarah pada logika investasi yang sangat sederhana: siapa pun yang dapat menyediakan pasokan listrik yang stabil ke pusat data akan mendapat keuntungan. Ini termasuk perusahaan tenaga nuklir, perusahaan gas alam, perusahaan energi terbarukan, perusahaan jaringan listrik, dan terutama perusahaan energi yang berlokasi di dekat klaster pusat data.
Jensen Huang menyatakan pada Oktober 2025 bahwa pusat data berpotensi membangun sumber daya listrik sendiri lebih cepat daripada terhubung ke jaringan listrik. Bahkan, banyak perusahaan teknologi sudah membangun fasilitas pembangkit listrik tepat di sebelah pusat data mereka, tanpa bergantung pada jaringan listrik.
Ini mengejutkan saya. Perusahaan-perusahaan teknologi ini berubah menjadi perusahaan energi mereka sendiri.
Pihak yang diuntungkan meliputi perusahaan utilitas, produsen listrik independen, dan produsen peralatan listrik (transformator, switchgear, dll.). Di Asia, seperti India, perusahaan peralatan listrik dan transmisi juga akan mendapat manfaat seiring dengan ekspansi pusat data hyperscaler.
Lapisan 2: Chip
Lapisan ini paling dikenal publik karena Nvidia. Namun kenyataannya, lapisan ini jauh lebih kompleks daripada sekadar perusahaan tunggal.
Lapisan chip dapat dibagi lagi menjadi beberapa sub-lapisan:
Perusahaan desain
Nvidia (GPU), AMD, Broadcom, Qualcomm
Dan semakin banyak vendor cloud yang mengembangkan chip mereka sendiri: Google TPU, Amazon Trainium, Microsoft Maia.
Perusahaan Manufaktur
Pasar ini hampir sepenuhnya didominasi oleh TSMC, dengan pangsa pasar sekitar 70%, diikuti oleh Samsung Electronics (7,2%). Intel sedang berupaya membangun kembali bisnis foundry-nya, tetapi ini akan memakan waktu bertahun-tahun.
Perusahaan Peralatan
Mesin-mesin yang digunakan untuk memproduksi chip tersebut berasal dari ASML (satu-satunya perusahaan yang memproduksi mesin litografi EUV), serta Applied Materials, Lam Research, dan Tokyo Electron.
Perusahaan memori
Model AI membutuhkan sejumlah besar memori berkecepatan tinggi (HBM). Pemain utama di bidang ini meliputi SK Hynix, Samsung, dan Micron Technology.
Teknologi pengemasan
Teknologi pengemasan canggih (seperti CoWoS milik TSMC) telah menjadi hambatan baru.
Hal yang paling mencolok dari lapisan ini sebenarnya adalah konsentrasinya:
Nvidia: Pangsa pasar GPU AI sekitar 92%.
TSMC: Memproduksi hampir semua chip AI
ASML: Satu-satunya pemasok peralatan EUV
Satu perusahaan merancang. Satu perusahaan memproduksi. Satu perusahaan memproduksi mesin-mesin manufaktur. Konsentrasi ini menghadirkan peluang investasi sekaligus risiko geopolitik.
Lapisan 3: Komputasi Awan dan Pusat Data
Di sinilah chip tersebut benar-benar beroperasi.
Fasilitas bergaya gudang yang sangat besar:
Ribuan server
Koneksi jaringan berkecepatan tinggi
Sistem pendingin cair (sekarang standar, bukan opsional)
Pasar ini didominasi oleh tiga vendor cloud utama:
Amazon Web Services (31%)
Microsoft Azure (24%)
Google Cloud (11%)
Oracle juga berkembang pesat, dengan rencana pengeluaran modal sebesar $50 miliar pada tahun 2026. Namun lapisan ini jauh melampaui sekadar penyedia layanan cloud berskala besar (hyperscaler).
Misalnya:
Foxconn merakit 40% server berbasis AI.
Arista Networks menyediakan peralatan jaringan.
Credo Technology (harga saham meningkat sebesar 117% pada tahun 2025)
Vertiv menyediakan pendinginan cair.
Perusahaan properti pusat data:
Equinix
Real Estat Digital
Bahkan pemasok beton pun terlibat; setiap lantai memiliki rantai pasokan yang lengkap.
Menurut perkiraan dari Bank of America, pada tahun 2026, perusahaan hyperscaler akan mengalokasikan 90% dari arus kas operasional mereka untuk belanja modal. Angka ini akan tetap berada di angka 65% pada tahun 2025.
Morgan Stanley memperkirakan bahwa perusahaan-perusahaan ini akan menerbitkan utang lebih dari $400 miliar tahun ini untuk membangun pusat data. Angka ini diproyeksikan mencapai $165 miliar pada tahun 2025.
Saat pertama kali membaca angka ini, saya terhenti. Utang sebesar 400 miliar dolar per tahun, hanya untuk membangun lebih banyak gudang yang dipenuhi komputer.
Lapisan 4: Model
Lapisan ini adalah "lapisan otak," yaitu perusahaan yang bertanggung jawab untuk melatih dan membangun model AI yang sebenarnya.
Para pemain utama meliputi:
OpenAI (seri GPT, pendapatan tahunan lebih dari $20 miliar)
Antropis (Claude, dilaporkan dengan pendapatan tahunan sekitar $19 miliar pada awal tahun 2026)
Google DeepMind (Gemini)
Meta AI (Llama, model sumber terbuka)
Mistral AI
xAI (Dikembangkan oleh Grok)
Lantai ini membuat saya tertarik karena merupakan lantai yang paling dicari sekaligus paling tidak menguntungkan.
Misalnya:
Pertumbuhan pendapatan OpenAI belum pernah terjadi sebelumnya, tetapi perusahaan ini masih diproyeksikan akan menghabiskan kas sebesar $17 miliar pada tahun 2026.
Anthropic juga berkembang pesat, tetapi sangat bergantung pada pendanaan—putaran pendanaan sebesar $5 miliar pada awal tahun 2026 yang bernilai sekitar $170 miliar.
Masalahnya adalah terdapat kontradiksi struktural dalam model bisnis pada level ini. Seiring model menjadi lebih canggih, dibutuhkan daya komputasi yang lebih besar, tetapi biaya daya komputasi seringkali tumbuh lebih cepat daripada pendapatan.
Ini agak mirip dengan menjalankan restoran di mana setiap hidangan baru membutuhkan bahan-bahan yang lebih mahal, tetapi pelanggan menginginkan harga tetap sama.
Akibatnya, margin keuntungan terus-menerus tertekan.
Kapan perubahan akan terjadi? Saya tidak yakin, mungkin tidak dalam jangka pendek.
Bagi investor, lapisan ini mewakili risiko tinggi dan imbal hasil tinggi. Masalahnya adalah sebagian besar perusahaan ini masih dimiliki secara pribadi.
Oleh karena itu, eksposur investasi di pasar publik terutama berasal dari dua saluran:
Perusahaan komputasi awan
Sebagai contoh, Microsoft memiliki saham yang signifikan di OpenAI dan menyediakan daya komputasi melalui Microsoft Azure.
perusahaan chip
Karena proses pelatihan model membutuhkan banyak sumber daya perangkat keras.
Lapisan 5: Aplikasi
Inilah lapisan yang Anda lihat setiap hari. Contohnya termasuk ChatGPT, Google Search yang didukung oleh Gemini, fungsionalitas Microsoft Copilot di Office, sistem anti-penipuan berbasis AI milik bank, algoritma rekomendasi Netflix, dan peningkatan kualitas gambar berbasis AI pada ponsel.
Lapisan aplikasi adalah lapisan terluas dan terpadat. Ribuan perusahaan rintisan dan perusahaan besar bersaing di sini. Dalam jangka panjang, kemungkinan besar akan menjadi lapisan terbesar dalam hal ukuran pasar. Beberapa perkiraan menunjukkan bahwa pasar lapisan aplikasi dapat melampaui $2 triliun pada awal tahun 2030-an.
Namun, pada tahap ini, lapisan ini juga memiliki margin keuntungan terendah dan persaingan yang paling tidak pasti.
Pada level ini, perbedaan sesungguhnya berasal dari data. Perusahaan yang memiliki data unik dan eksklusif akan membangun keunggulan yang berkelanjutan.
Misalnya:
Salesforce – Data CRM Perusahaan
Bloomberg – Data Pasar Keuangan
Epic Systems – Data Rekam Medis
Perusahaan yang menguasai keunggulan data ini dapat menyempurnakan model AI secara mendalam, sesuatu yang tidak dapat dilakukan oleh chatbot umum.
Bagi investor, lapisan aplikasi pada akhirnya mungkin menawarkan potensi pengembalian terbesar, tetapi juga dapat menghancurkan modal paling banyak.
Sebagian besar startup AI gagal, dan hanya sedikit yang bertahan dan mencapai pertumbuhan majemuk eksponensial.
Logika investasi yang paling mungkin untuk 3 hingga 5 tahun ke depan adalah bertaruh pada infrastruktur sekarang dan aplikasi nanti. Dan investor paling cerdas telah memposisikan diri dengan cara ini.
Perusahaan yang benar-benar akan menang di Layer 5 kemungkinan besar adalah perusahaan yang memiliki data yang tidak dapat diperoleh oleh perusahaan lain.
Menariknya, banyak dari perusahaan-perusahaan ini bahkan tidak menyebut diri mereka sebagai perusahaan AI.
VI. Risiko AI: "Bukankah ini hanya gelembung?"
Musuh terbesar seorang investor bisa jadi adalah dirinya sendiri. —Benjamin Graham
Mari kita jawab pertanyaan yang paling umum secara langsung: "Bagaimana dengan gelembung dot-com? Bukankah itu sama saja? Investasi infrastruktur besar-besaran, tidak ada keuntungan, dan semua orang terlalu bersemangat."
Ini adalah pertanyaan yang sangat bagus, dan layak mendapatkan jawaban yang serius.
Perbedaan utamanya adalah bahwa selama gelembung dot-com, ketika perusahaan-perusahaan membangun infrastruktur, permintaan sebenarnya belum terwujud. Saat itu, bisnis-bisnis sibuk memasang jaringan serat optik dan membangun ruang server, tetapi pengguna internet sebenarnya masih menggunakan koneksi dial-up.
Akibatnya, infrastruktur dibangun, tetapi permintaan sebenarnya baru terwujud setelah 5 hingga 7 tahun. Selama periode tersebut, sejumlah besar perusahaan bangkrut dan dilikuidasi.
Pada tahun 2026, permintaan akan AI sudah ada. Chip Nvidia akan langka, kapasitas pengemasan canggih TSMC akan terjual habis, dan harga sewa komputasi awan akan naik, bukan turun. Sementara itu, OpenAI akan menambah 400 juta pengguna aktif mingguan antara Maret dan Oktober 2025. Model-model tersebut akan digunakan.
Daya komputasi sedang dikonsumsi. Pelanggan membayar. Ini bukan berarti tidak ada risiko. Bahkan, risikonya sangat besar, dan saya mungkin memikirkan masalah ini lebih sering daripada yang ingin saya akui.
Ada tiga poin yang patut mendapat perhatian khusus.
Risiko ketidaksesuaian modal
Pada tahun 2026, perusahaan teknologi akan menghabiskan lebih dari $650 miliar untuk pusat data.
Jika pertumbuhan pendapatan layanan AI tidak mencukupi untuk mendukung investasi ini, banyak perusahaan akan menghadapi tekanan margin keuntungan yang parah. Bahkan arus kas bebas Amazon mungkin akan menjadi negatif tahun ini.
Inilah Amazon, perusahaan yang praktis menciptakan model bisnis komputasi awan.
Risiko konsentrasi rantai pasokan
Rantai pasokan AI sangat terkonsentrasi.
TSMC memproduksi sekitar 70% chip di dunia.
ASML adalah pemasok tunggal mesin litografi EUV.
Nvidia mendesain 92% GPU pusat data AI.
Guncangan besar apa pun, seperti peristiwa geopolitik, bencana alam, atau perubahan dalam lanskap persaingan, dapat memengaruhi seluruh rantai industri AI.
Sebagai contoh, gempa bumi besar di Hsinchu, Taiwan, berpotensi menghambat perkembangan AI global selama beberapa tahun. Gagasan ini seharusnya menimbulkan kekhawatiran.
Variabel DeepSeek
Pada Januari 2025, laboratorium AI Tiongkok DeepSeek merilis sebuah model. Kinerjanya mendekati model-model canggih terkini, tetapi biaya pelatihannya hanya sebagian kecil dari biaya aslinya.
Hal ini menantang asumsi inti: bahwa investasi daya komputasi yang lebih besar pasti akan menghasilkan AI yang lebih baik.
Jika kesenjangan antara model sumber terbuka dan model efisiensi tinggi terus menyempit di masa depan, maka logika investasi infrastruktur akan melemah.
Saya rasa DeepSeek tidak sepenuhnya mengubah logika investasi AI. Tetapi DeepSeek memperkenalkan variabel yang sebelumnya tidak ada. Dan begitu variabel ini muncul, ia tidak akan hilang.
Namun saya akan selalu kembali ke kerangka yang lebih besar.
Perusahaan konsultan telah memberikan perkiraan jangka panjang: McKinsey & Company memprediksi bahwa investasi pusat data global akan mencapai kumulatif $6,7 triliun pada tahun 2030; PwC memprediksi bahwa AI akan berkontribusi $15,7 triliun terhadap PDB global pada tahun 2030; dan International Data Corporation (IDC) memprediksi bahwa solusi terkait AI akan memiliki dampak ekonomi kumulatif sebesar $22,3 triliun.
Sekalipun angka-angka ini dilebih-lebihkan hingga 50%, kita tetap menghadapi transformasi ekonomi berbasis teknologi terbesar sejak internet. Masalahnya bukan pada arah, tetapi pada skala.
Saya sering mendengar orang berkata, "Saya skeptis terhadap AI."
Tentu.
Anda boleh mempertanyakan kemampuan model dan jangka waktu pengembangannya, tetapi jangan abaikan struktur rantai pasokannya.
Ini adalah dua hal yang sangat berbeda. Yang satu adalah skeptisisme yang sehat dan rasional; yang lainnya akan membuat Anda kehilangan peluang.
Lima tahun dari sekarang, pemenang siklus ini akan sangat jelas.
Sejarah selalu mengikuti pola ini. Dan kunci dalam permainan ini sekarang adalah: pahami strukturnya sebelum orang lain melakukannya.
VII. Berpartisipasi dalam permainan pada level yang tepat
Bayangkan AI sebagai permainan video lima lapis. Setiap lapis adalah level yang berbeda.
Level 1: Energi
Ini adalah level tutorial untuk pemula. Ini penting, sederhana, dan Anda hampir tidak akan pernah kalah jika memainkannya dengan benar. Risiko rendah, keuntungan stabil.
Sama seperti NPC dalam sebuah game: mereka tidak mati, tetapi mereka terus memberikan hadiah.
Level 2: Chip
Ini adalah pertarungan bos. Kekuatan paling terkonsentrasi, dan keuntungan paling tinggi. Tetapi pada saat yang sama, risiko teknologi dan geopolitik juga paling besar.
Imbalannya sangat besar, tetapi tingkat kesulitannya berada pada mode Sulit.
Level 3: Komputasi Awan
Ini adalah server multipemain di mana semua pemain aktif. Penyedia layanan cloud skala besar (hyperscaler) bertindak seperti administrator server, mengambil bagian dari semua transaksi.
Level 4: Model
Ini adalah arena PVP. Persaingan sangat ketat, dan inovasi terjadi dengan kecepatan luar biasa.
Sebagian besar pemain akan tereliminasi; hanya mereka yang memiliki peralatan terbaik yang akan bertahan.
Level 5: Aplikasi
Ini adalah peta dunia terbuka. Kemungkinannya tak terbatas, tetapi tidak ada hadiah tetap. Anda harus menemukan misi sendiri.
Strategi Meta yang sebenarnya sederhana. Anda tidak perlu memainkan semua level.
Kebanyakan orang akan memilih Level 5 karena level tersebut paling terlihat. Namun saat ini, investasi paling cerdas adalah mengumpulkan pengalaman di Level 2 dan 3 karena di situlah keuntungan tertinggi berada pada tahap ini.
Posisi Anda dalam tumpukan teknologi menentukan apa yang harus Anda fokuskan.
Untuk orang yang tidak paham teknologi
Anda tidak perlu memahami cara kerja GPU. Anda hanya perlu tahu bahwa seseorang harus memproduksi GPU, seseorang harus membangun pusat data untuknya, dan seseorang harus menyediakan daya untuknya. Dan semua perusahaan ini adalah perusahaan publik; Anda dapat membaca laporan keuangan mereka.
Untuk teknisi
Anda sudah tahu bahwa model-model semakin canggih. Tetapi Anda mungkin meremehkan satu hal: hambatan sebenarnya adalah dunia fisik: listrik, pendinginan, dan pengemasan chip. Persaingan AI dalam dekade mendatang mungkin lebih merupakan masalah rekayasa daripada masalah arsitektur model dalam makalah akademis.
Untuk investor
Rantai nilai AI sebenarnya terdiri dari lima transaksi berbeda. Transaksi-transaksi ini berbeda dalam hal risiko, jangka waktu, dan pemenangnya. Memperlakukan AI sebagai sebuah industri sama seperti memperlakukan "teknologi" sebagai sebuah industri pada tahun 1998. Perbedaan internalnya sangat besar.
Situasi ini tidak akan berlangsung selamanya. Suatu hari nanti, infrastruktur akan matang, lapisan aplikasi akan terintegrasi, dan nilai akan bergeser ke atas lagi.
Hal yang sama berlaku untuk era internet. Pada akhirnya, perusahaan yang menghasilkan uang paling banyak adalah Amazon, Google, dan Facebook, bukan perusahaan fiber optik dan produsen server.
Namun AI belum mencapai tahap itu. Kita masih berada di tahap infrastruktur, tahap menjual sekop.
Saat ini, alat berat (sekop) menghasilkan keuntungan besar. Mereka yang memahami keseluruhan teknologi akan melihat tanda-tandanya sebelum titik balik terjadi.
Yang lain akan berulang kali terkejut ke mana uang itu pergi.
Sepuluh tahun dari sekarang, memahami tumpukan teknologi AI akan sama fundamentalnya dengan memahami neraca keuangan.
Ingat tiga hal: Pahami tumpukan teknologi. Gambarkan struktur hierarkisnya. Lacak aliran modal.
Inilah permainannya.
[Tautan Asli]