


Saat ini, eksplorasi pasar Crypto terhadap RWA terutama berfokus pada tokenisasi aset—yaitu, bagaimana mengalihkan kepemilikan aset nyata seperti obligasi pemerintah, saham, atau real estat ke dalam rantai untuk mencapai penyelesaian dan kepemilikan yang lebih efisien. Namun, solusi yang berfokus pada kepemilikan dan penyelesaian yang efisien ini ternyata tidak sepenuhnya memenuhi permintaan sisi lain di pasar keuangan yang memiliki volume perdagangan yang jauh lebih besar dan aktif: yaitu perdagangan leverage dan manajemen risiko terhadap fluktuasi harga aset.
Penulis artikel: OKX
Sumber: MarsBit
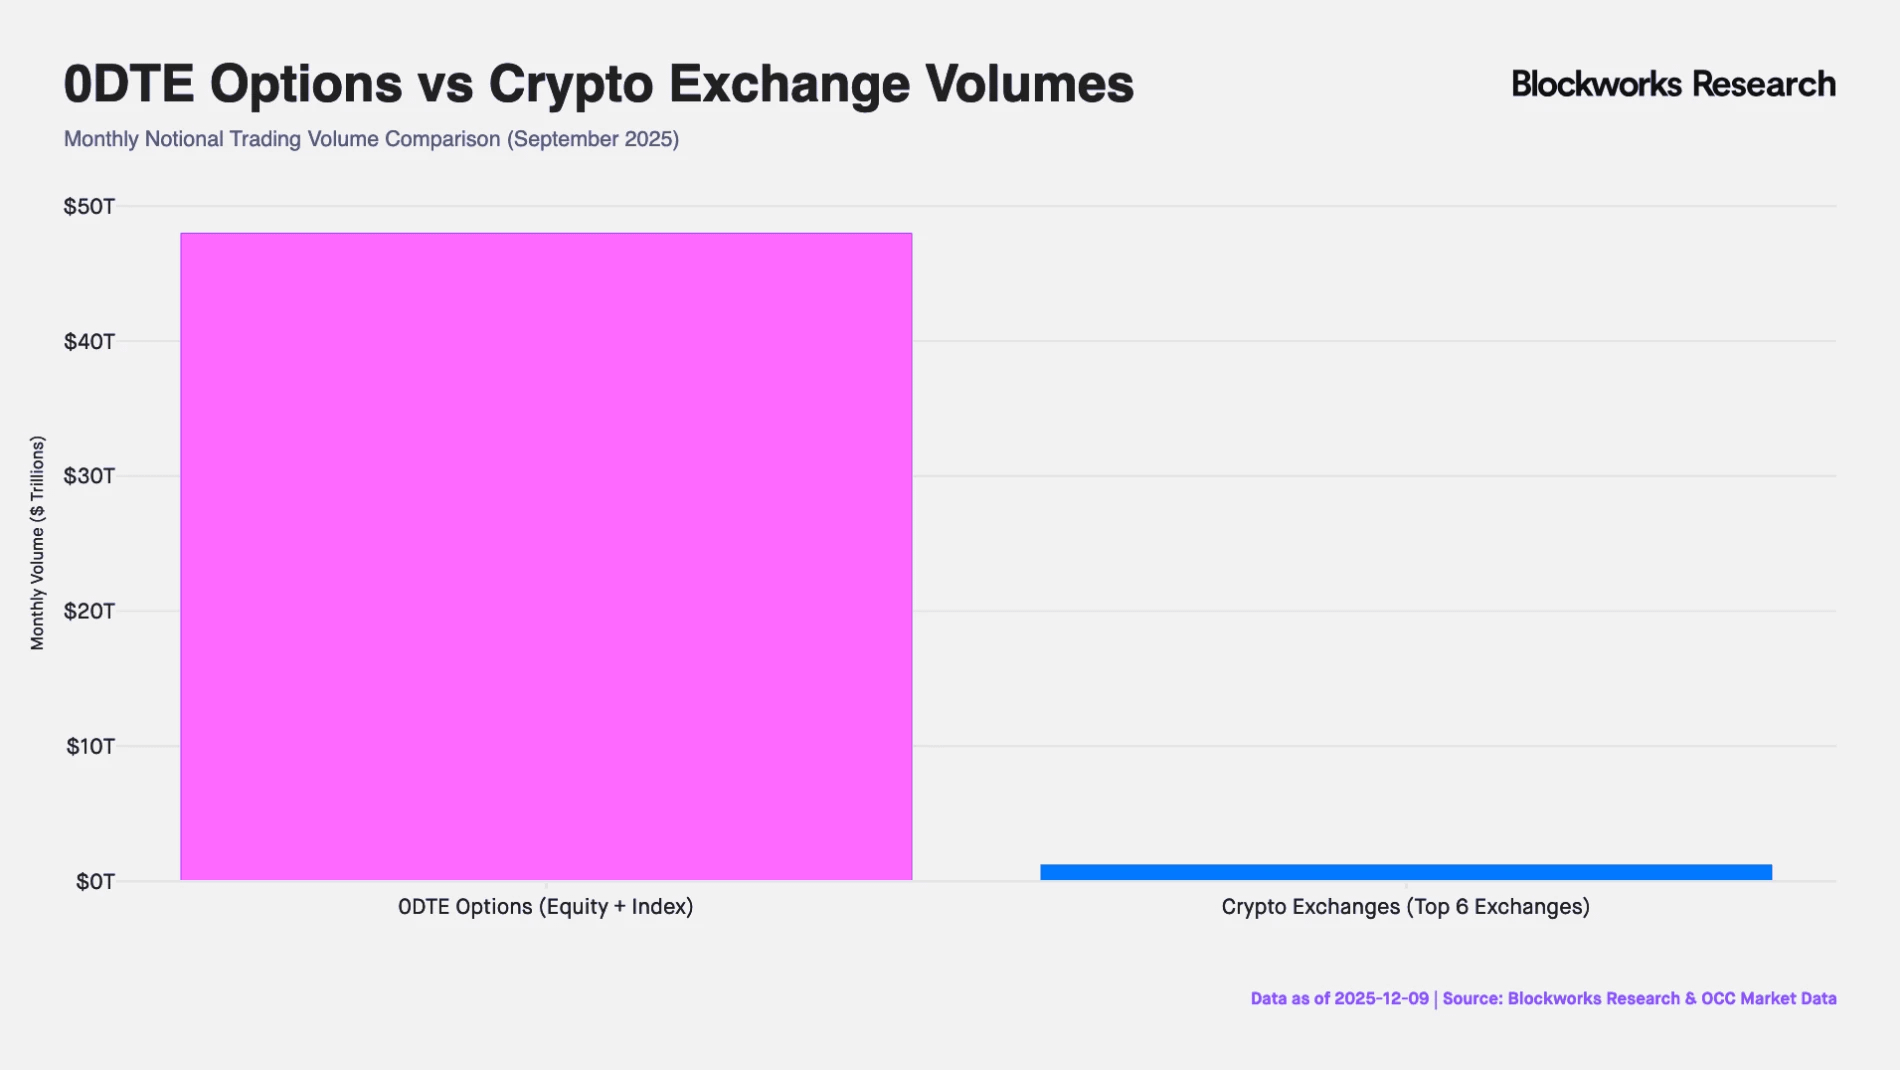
Sebenarnya, mesin likuiditas pasar keuangan global yang sesungguhnya bukanlah pemegang aset statis, melainkan trader yang mencari eksposur arah leverage. Dari pasar opsi hari terakhir di AS dengan nilai nominal sekitar 50 triliun dolar per bulan, hingga pasar CFD di luar AS dengan volume bulanan sekitar 30 triliun dolar, hasrat investor ritel akan eksposur risiko jangka pendek dengan leverage tinggi tidak pernah berhenti. Meskipun volume perdagangan sangat besar, alat keuangan tradisional yang ada sebenarnya masih tidak mampu memenuhi permintaan ini: Opsi 0DTE (opsi dengan zero day hingga kedaluwarsa/hari terakhir) memaksa trader untuk tidak hanya bertaruh arah tetapi juga harus menanggung risiko non-linier Theta (kerugian waktu) dan Vega (volatilitas). Sementara itu, pasar CFD sangat dikritik karena mekanisme kotak hitam yang tidak transparan dan risiko lawan terpusat.
Dari sudut pandang permintaan trader yang murni mencari eksposur arah, banyak trader sebenarnya mendambakan bukan “opsi” atau “saham token”, tetapi semacam eksposur Delta One yang murni (keuntungan linier/simetris)—yaitu, fluktuasi harga aset dapat secara sederhana dan langsung diubah menjadi keuntungan dan kerugian investasi dalam proporsi yang sama, tanpa kehilangan atau penyimpangan (Arthur Hayes pada akhir tahun lalu menulis sebuah artikel (Adapt or Die) yang mengulas latar belakang pengembangan kontrak berkelanjutan crypto mereka yang bisa dibaca jika tertarik).
Justru dalam ketidakcocokan struktural ini, protokol DeFi dengan tajam menangkap peluang pasar ini. Beberapa pengusaha DeFi berusaha membawa kontrak berkelanjutan yang telah diuji dan terbukti selama hampir 10 tahun di pasar Crypto ke dalam bidang aset tradisional. Produk semacam itu menggunakan struktur derivatif sintetis, mengaitkan harga aset yang ditawarkan oleh oracle dan mekanisme biaya modal untuk mengamankan harga aset dasar, tanpa perlu memegang atau mengalihkan aset secara fisik, untuk menyediakan layanan perdagangan leverage 24/7 untuk saham, komoditas besar, dan forex.
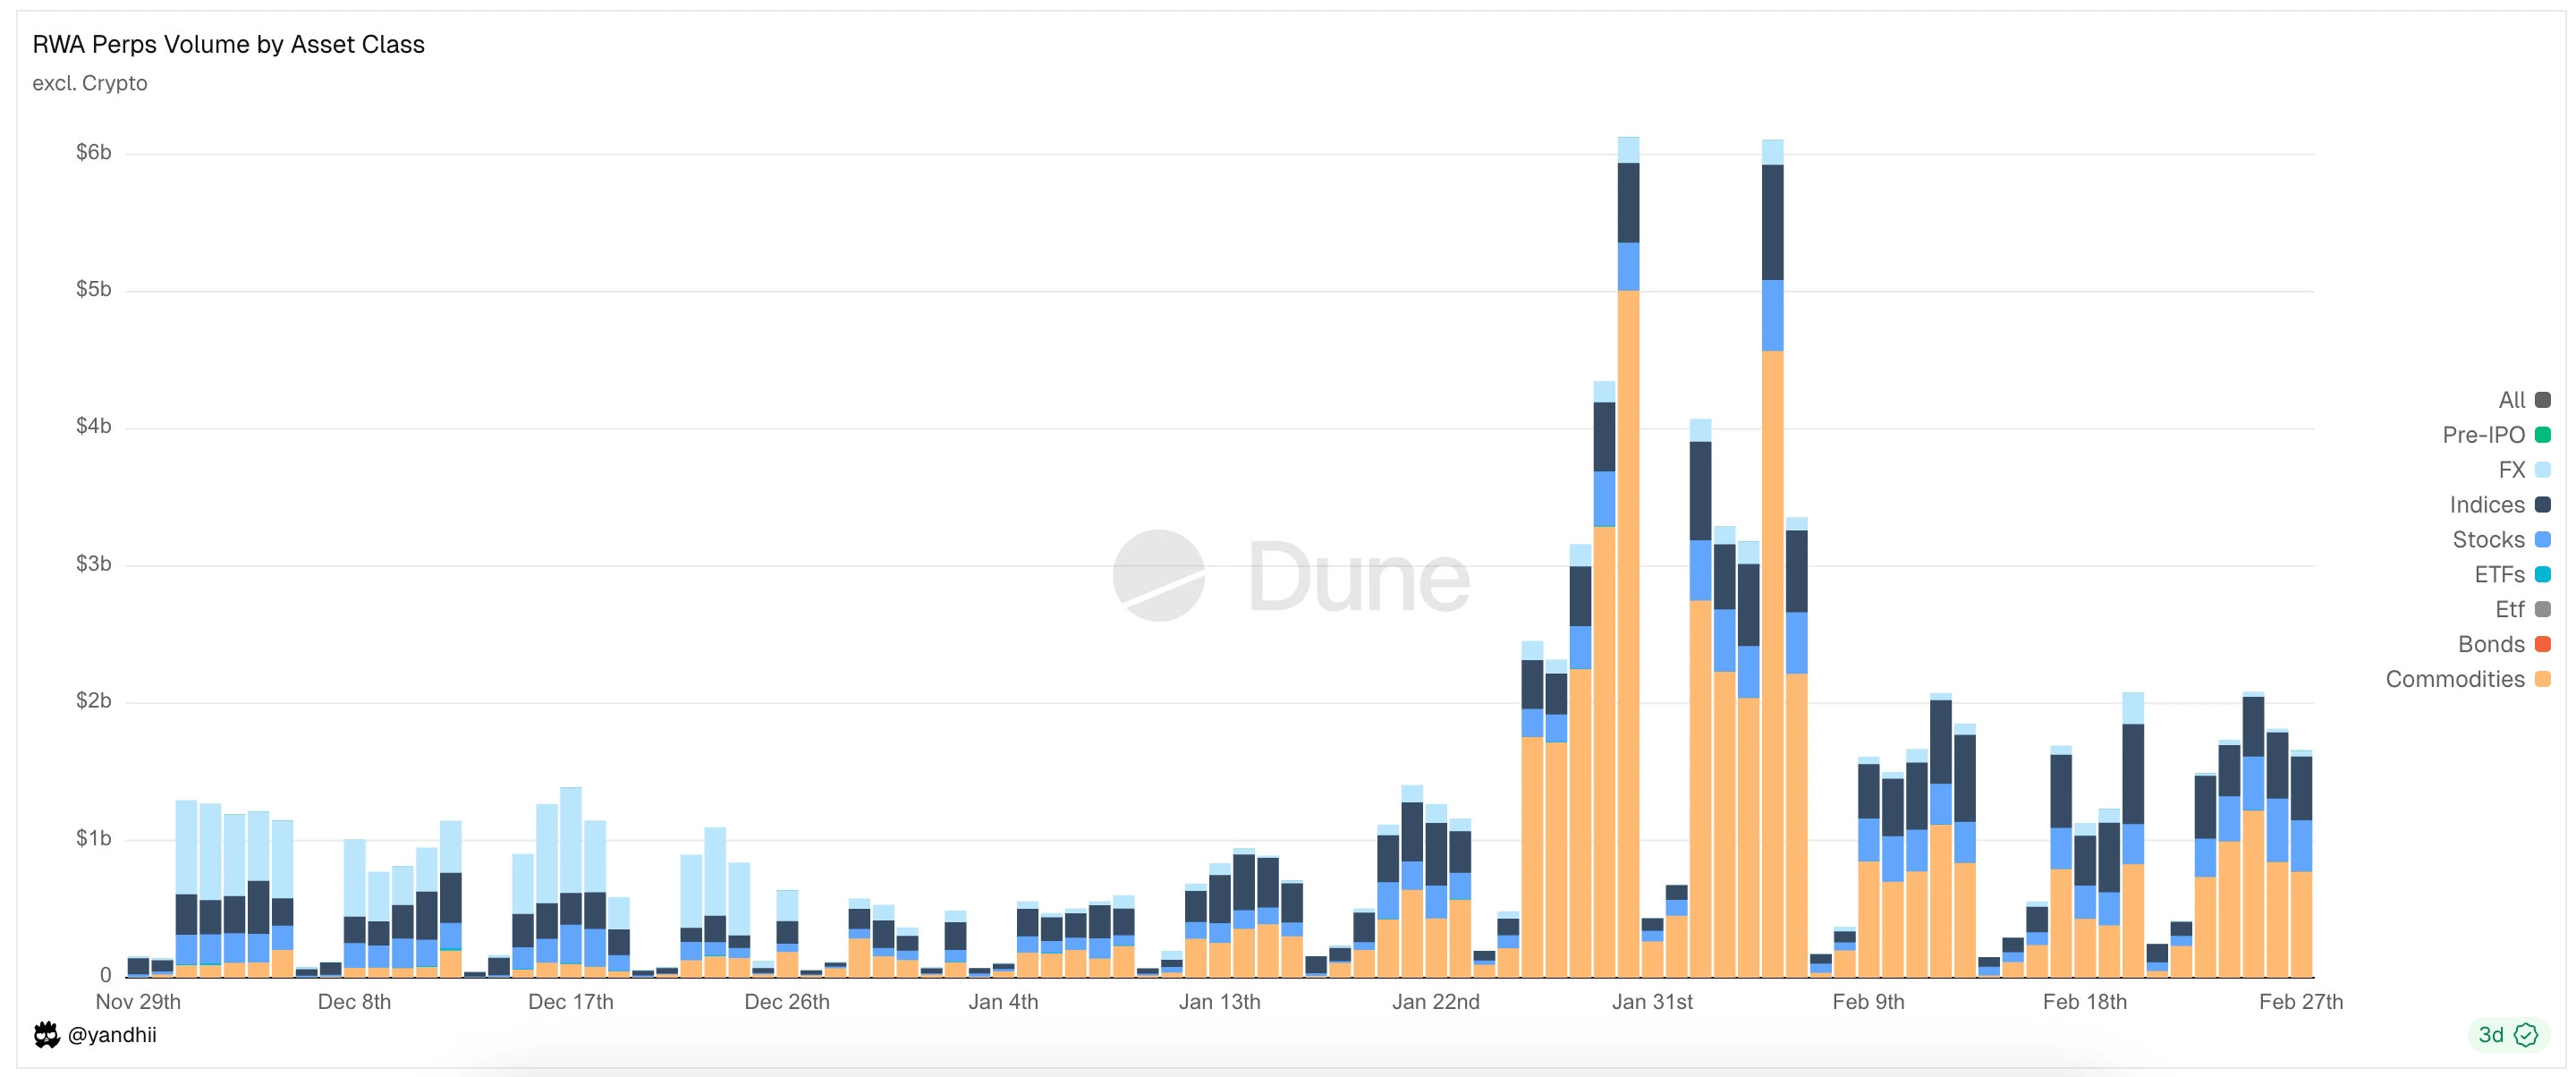
Gambar: Jenis aset utama yang saat ini diperdagangkan di RWA Perps Dex.
Satu, Latar Belakang Pasar (Peluang Memasuki Pasar RWA Perps)
1.1 Memasuki Pasar 1: Pasar Opsi 0DTE (Opsi Hari Terakhir) di Amerika Serikat
Selama 10 tahun terakhir, pasar opsi AS telah mengalami perubahan struktural yang mendalam, menurut data dari bursa opsi utama Cboe Global Markets, volume perdagangan opsi hari terakhir di indeks S&P 500 telah melonjak dari kurang dari 5% pada tahun 2016 menjadi lebih dari 60% saat ini, dengan total nominal volume bulanan mencapai 48 triliun dolar AS (40 kali lipat dari volume perdagangan kontrak berkelanjutan di bursa CEX). Data ini tidak hanya mencerminkan peningkatan frekuensi perdagangan, tetapi juga mengungkapkan bahwa ada kekuatan modal besar yang mencari eksposur leverage intraday yang sangat tinggi di pasar.
Catatan: 0DTE adalah singkatan dari "Zero Days to Expiration", yaitu opsi yang kedaluwarsa pada hari yang sama juga disebut opsi hari terakhir. Kontrak opsi semacam ini kedaluwarsa pada akhir hari perdagangan. Trader menggunakannya untuk permainan jangka pendek, memperoleh pengembalian cepat, dan menghindari risiko posisi semalam.
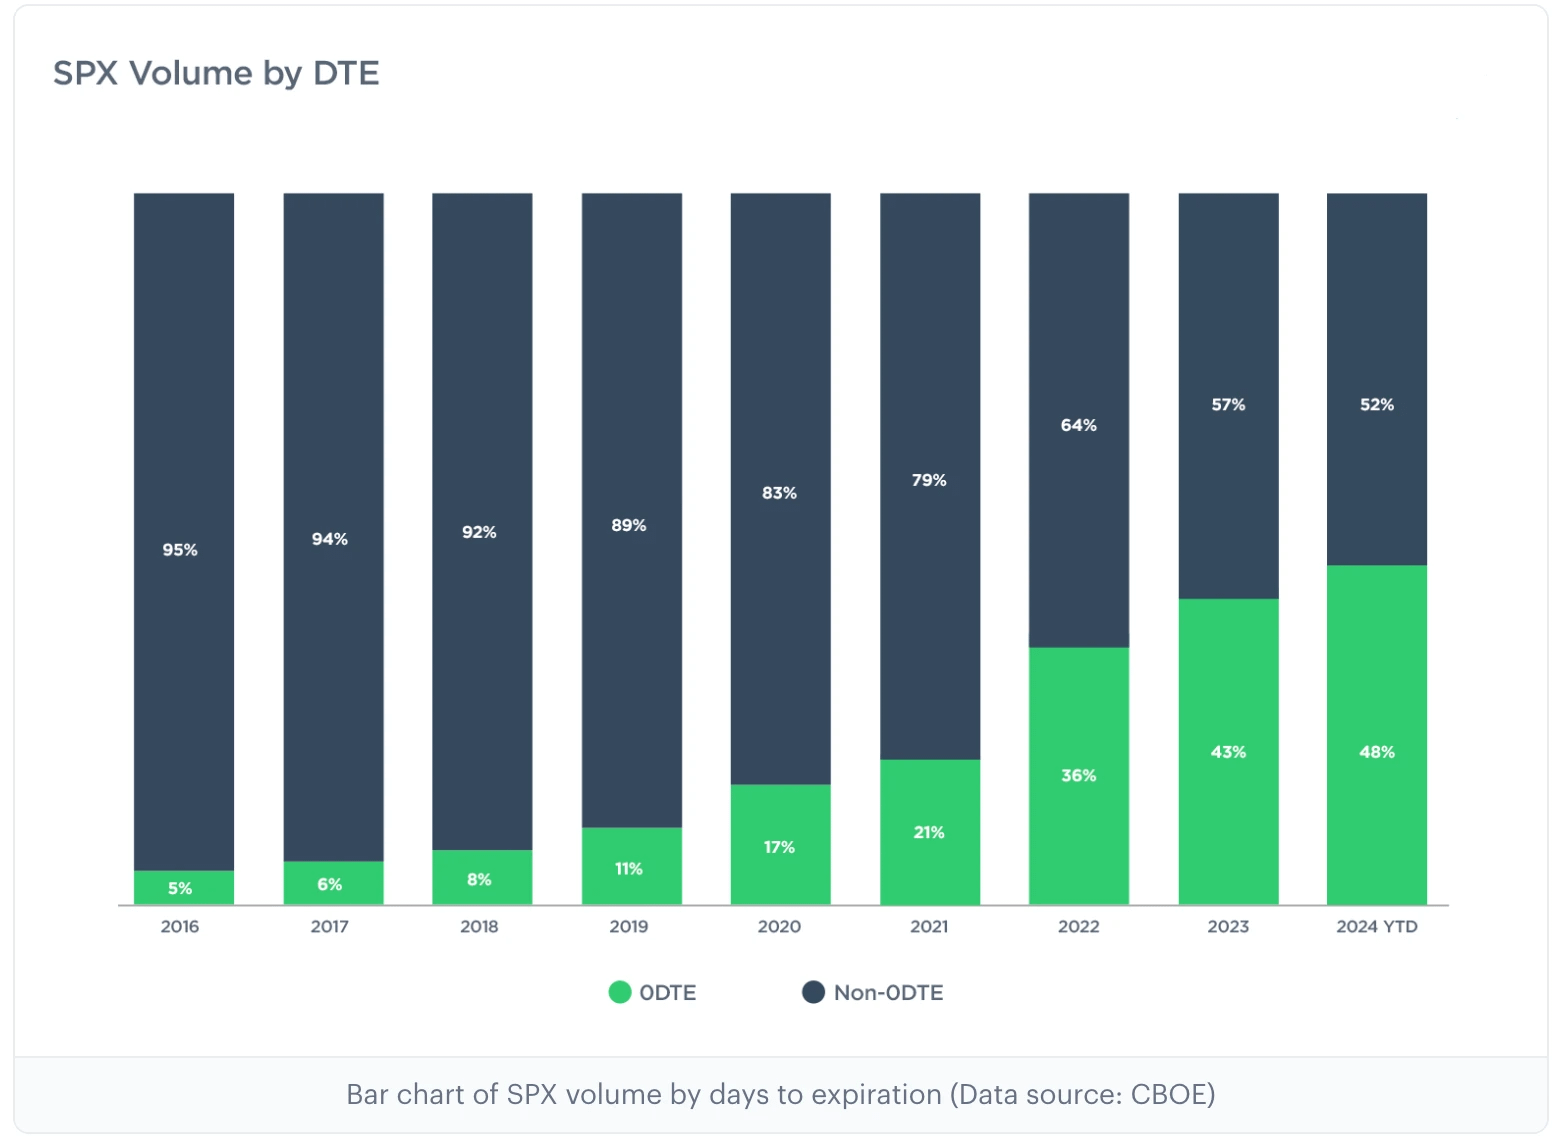
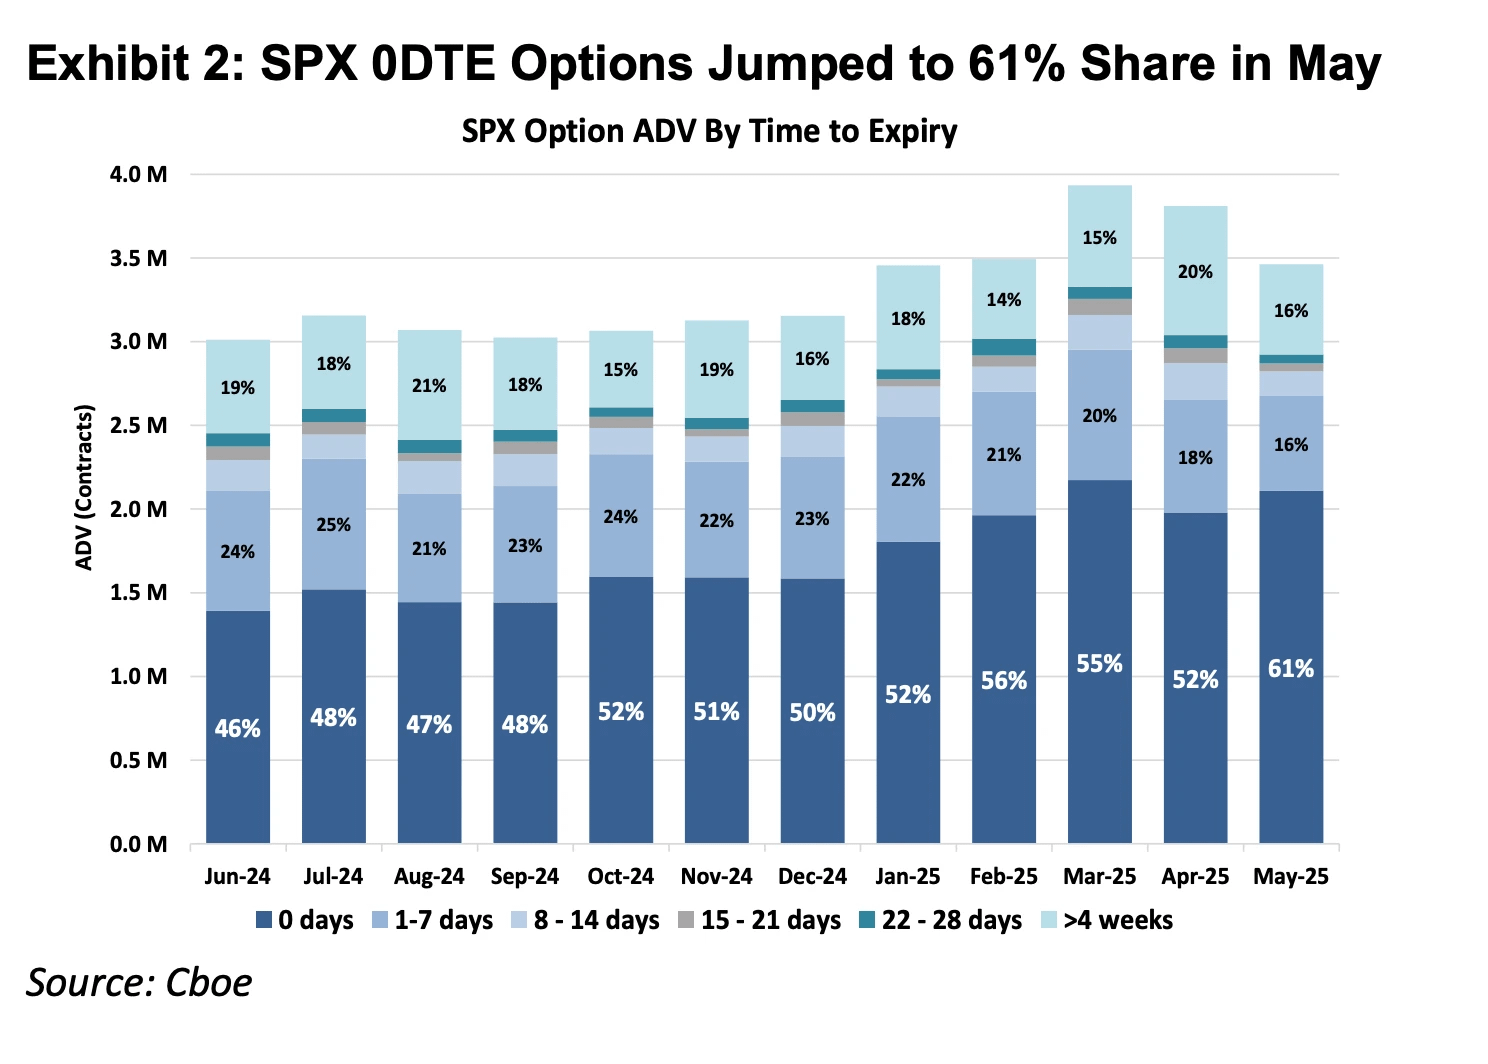
Gambar: Dua gambar di atas menunjukkan proporsi opsi indeks S&P 500 dengan berbagai waktu jatuh tempo dari 2016 hingga 2025, terlihat bahwa opsi 0DTE pada tahun 2016 hanya menyumbang hampir 5% dari pasar opsi, pada tahun 2025 pangsa pasarnya melonjak menjadi 61%, ini menunjukkan bahwa hampir setengah dari perdagangan opsi indeks S&P 500 saat ini adalah bertaruh pada arah hari yang sama untuk melakukan permainan jangka pendek.
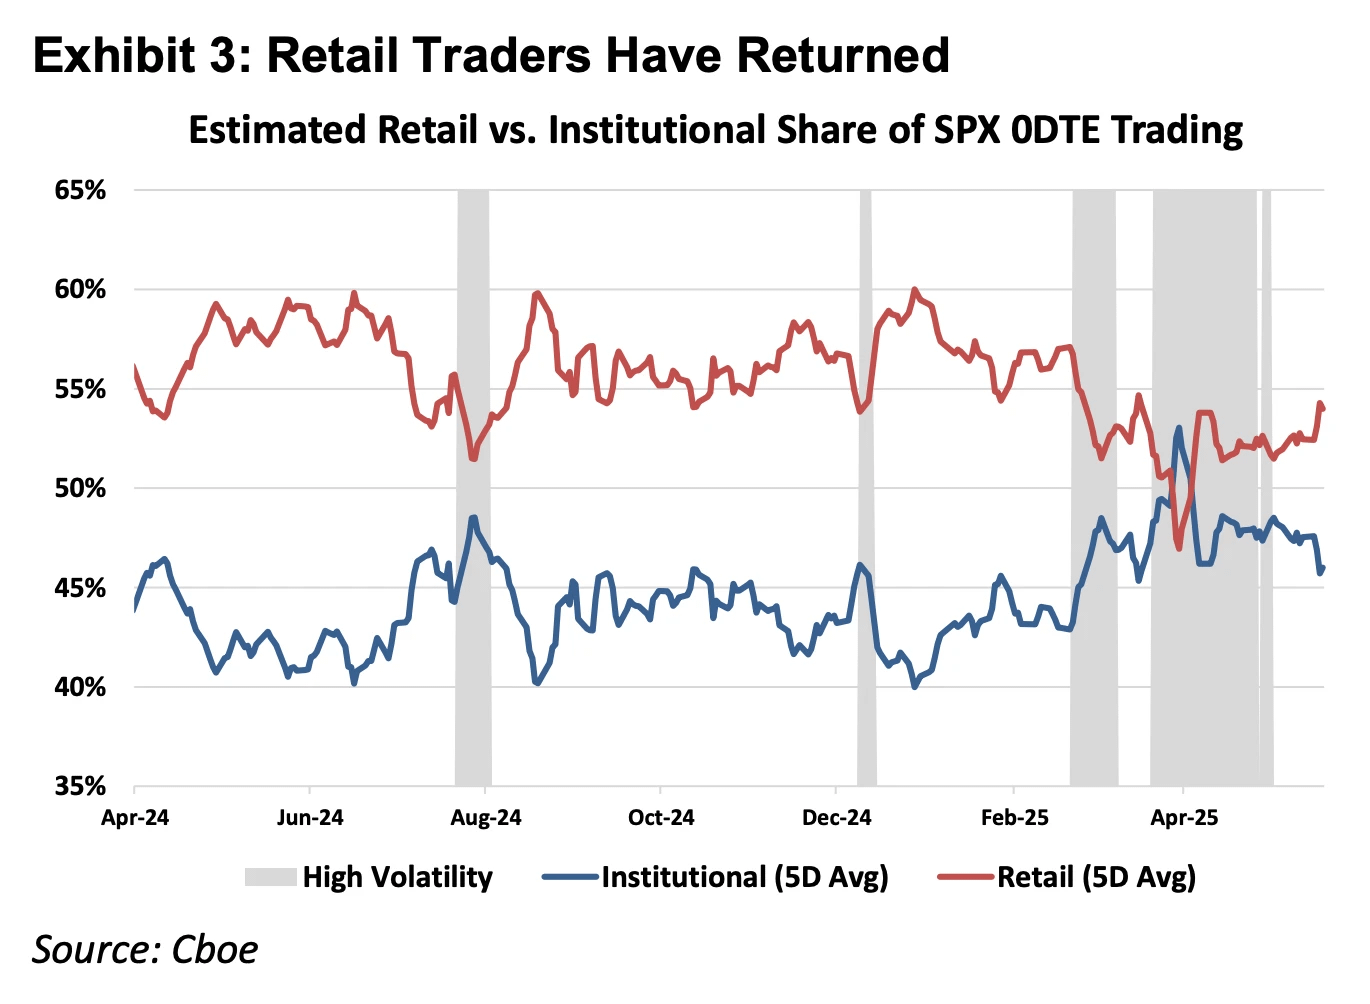
Gambar: Gambar di atas menunjukkan bahwa ritel adalah kekuatan utama di pasar 0DTE.
Dari prinsip pertama alat keuangan, derivatif keuangan dapat dibagi menjadi produk Delta One dan produk non-linier. Alat Delta One tradisional seperti saham, berjangka, dan lain-lain, memiliki eksposur risiko yang simetris: keuntungan dari kenaikan harga aset dan kerugian dari penurunan harga aset secara proporsional linier. Namun, desain opsi dimaksudkan untuk mengelola risiko asimetris.
Misalnya, seorang manajer dana yang memiliki banyak saham Apple, karena optimis pada fundamental perusahaan dalam jangka panjang dan enggan untuk menjual saham, tetapi dia khawatir bahwa fluktuasi laporan keuangan jangka pendek dapat menyebabkan penurunan harga saham yang besar. Pada saat ini, dia dapat membeli opsi put untuk memberikan asuransi pada posisinya. Dalam struktur ini, potensi keuntungannya tetap terjaga seiring dengan kenaikan harga saham (keuntungan naik simetris), tetapi skala kerugian terikat secara ketat pada premi yang telah dibayarkan (risiko turun asimetris).
Justru untuk mewujudkan fungsi asuransi “pemisahan hak dan kewajiban” ini, struktur biaya opsi harus mencakup nilai intrinsik yang mencerminkan arah (Delta), serta harus mencakup nilai waktu yang mencerminkan kemungkinan fluktuasi (Gamma) dan nilai waktu yang hilang (Theta).
Peningkatan signifikan dalam pangsa pasar 0DTE dalam beberapa tahun terakhir mengungkapkan sebuah paradoks: banyak trader bukan untuk mengelola risiko asimetris atau melakukan perdagangan volatilitas yang kompleks, tetapi menganggapnya sebagai satu-satunya cara untuk mendapatkan leverage arah intraday. Dalam situasi ini, trader terpaksa membayar biaya nilai waktu yang mahal (Theta Decay) untuk “fungsi asuransi” yang sebenarnya tidak mereka butuhkan. Selama kecepatan kenaikan aset yang mendasarinya tidak cukup untuk menutupi kecepatan penurunan nilai waktu, bahkan jika mereka benar dalam penilaian arah, perdagangan tetap akan menghasilkan kerugian.
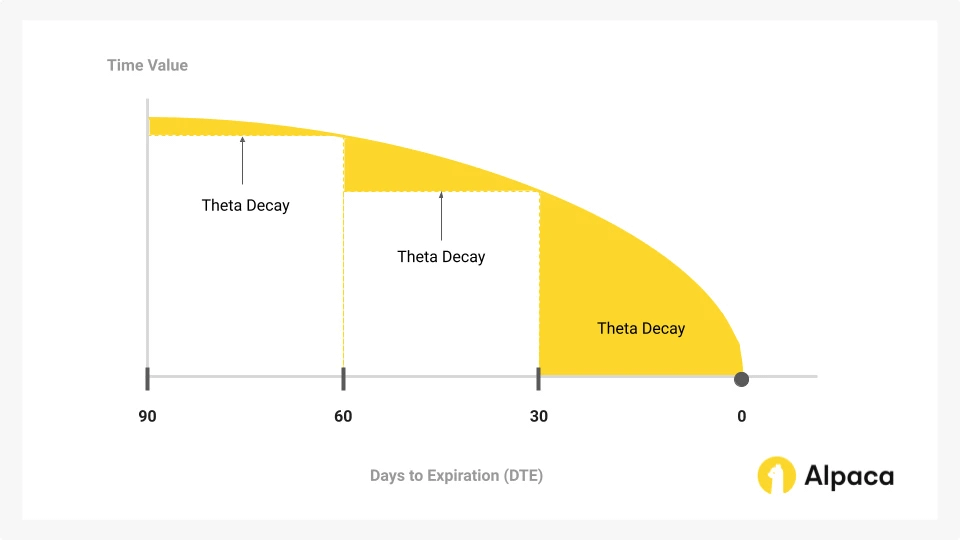
Gambar: Nilai waktu adalah bagian utama dari opsi yang menyusut seiring berjalannya waktu, dan juga merupakan inti dari pertarungan trader opsi 0DTE.
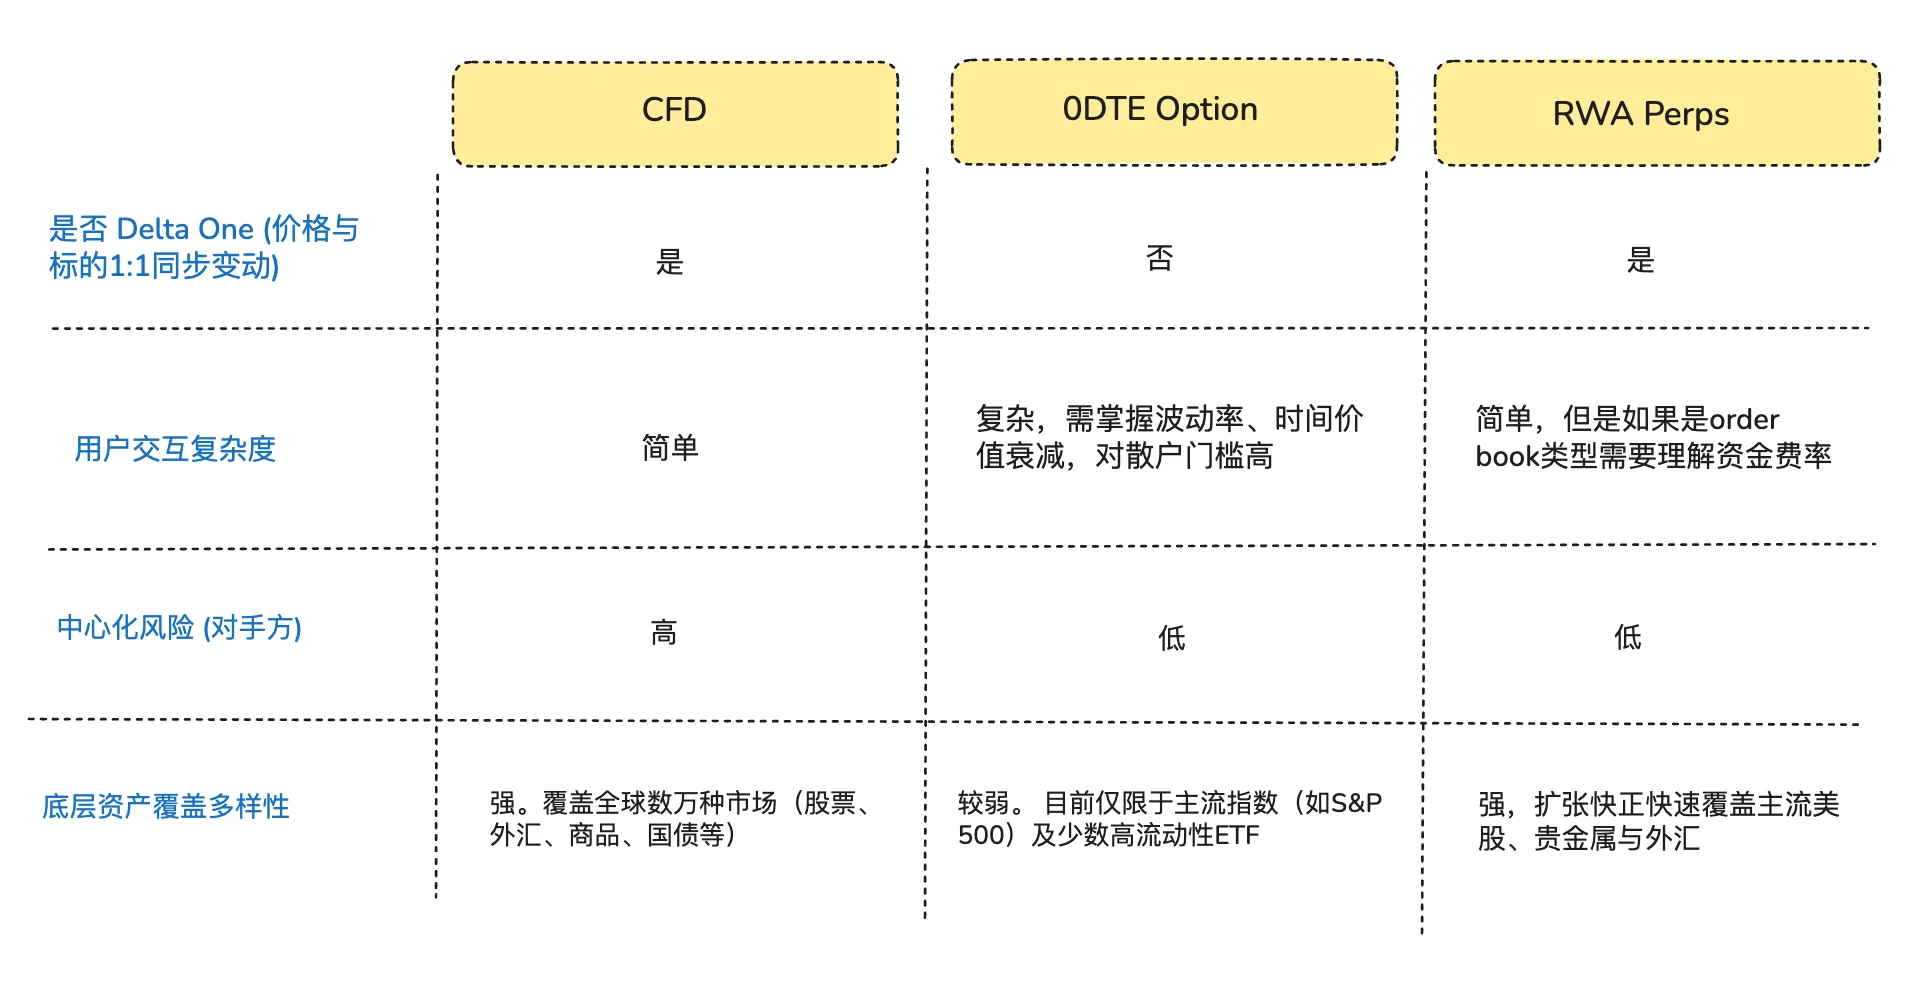
Oleh karena itu, kontrak berkelanjutan sebagai produk Delta One, nilai tambahnya terletak pada pemisahan biaya waktu dan volatilitas yang berlebihan, menyediakan eksposur leverage linier yang murni, secara logis dapat lebih tepat mencocokkan permintaan spekulatif modal ini dibandingkan dengan Opsi 0DTE.
1.2 Memasuki Pasar 2: Pasar CFD di luar Amerika Serikat
Di pasar di luar AS, permintaan leverage ritel terutama dipenuhi oleh CFD (Contract For Difference, kontrak untuk perbedaan), dengan volume perdagangan bulanan CFD mencapai 30 triliun dolar AS pada tahun 2025.
Meskipun CFD menawarkan struktur keuntungan linier Delta One, operasi pasar mereka didasarkan pada model broker, yang memiliki masalah transparansi yang signifikan. Sebagian besar broker CFD menggunakan model B-Book (pembuatan pasar internal di platform), di mana broker langsung bertindak sebagai lawan transaksi pelanggan (di industri ini, ada juga broker yang memiliki manajemen risiko yang serius yang melakukan lindung nilai terhadap pelanggan yang menguntungkan untuk menghindari risiko, tetapi karena hanya beberapa perusahaan broker CFD teratas yang menguasai dua puluh persen pangsa pasar, sisa delapan puluh persen dipenuhi oleh banyak broker kecil dan menengah, secara keseluruhan tidak jarang ada praktik operasi kotak hitam di mana broker bergantung pada kerugian pelanggan untuk menghasilkan keuntungan), dalam struktur permainan nol dan kotak hitam yang tidak transparan ini, broker memiliki wewenang teknis dan insentif ekonomi untuk memodifikasi kutipan, selip, dan kecepatan eksekusi.
Dibandingkan produk CFD, RWA Perps juga dapat dipahami sebagai “CFD transparan berbasis kontrak pintar”. Dengan membawa logika likuidasi, perhitungan biaya modal, dan penawaran oracle ke dalam rantai, protokol DeFi menghilangkan kemungkinan intervensi broker terpusat dalam hasil perdagangan. Sementara itu, mekanisme penyelesaian atomik berbasis stablecoin meningkatkan efisiensi aliran dana hingga tingkat detik, mewujudkan penyimpanan dana mandiri yang sejati dan likuidasi waktu nyata.
Dua, Tantangan dalam Membangun Produk RWA Perps.
RWA Perps bukan hanya sekadar menyalin Perps yang sebelumnya kita lihat yang berfokus pada aset crypto; aset crypto memiliki perdagangan 7x24 jam, penetapan harga waktu nyata, dan penyelesaian on-chain T+0, tetapi aset tradisional terikat oleh kerangka hukum dunia fisik, sistem hari libur, dan kesepakatan penyelesaian bank yang ketinggalan zaman.
Asinkronisitas sifat dasar ini membentuk “segitiga ketidakmungkinan” dalam desain produk RWA Perps:
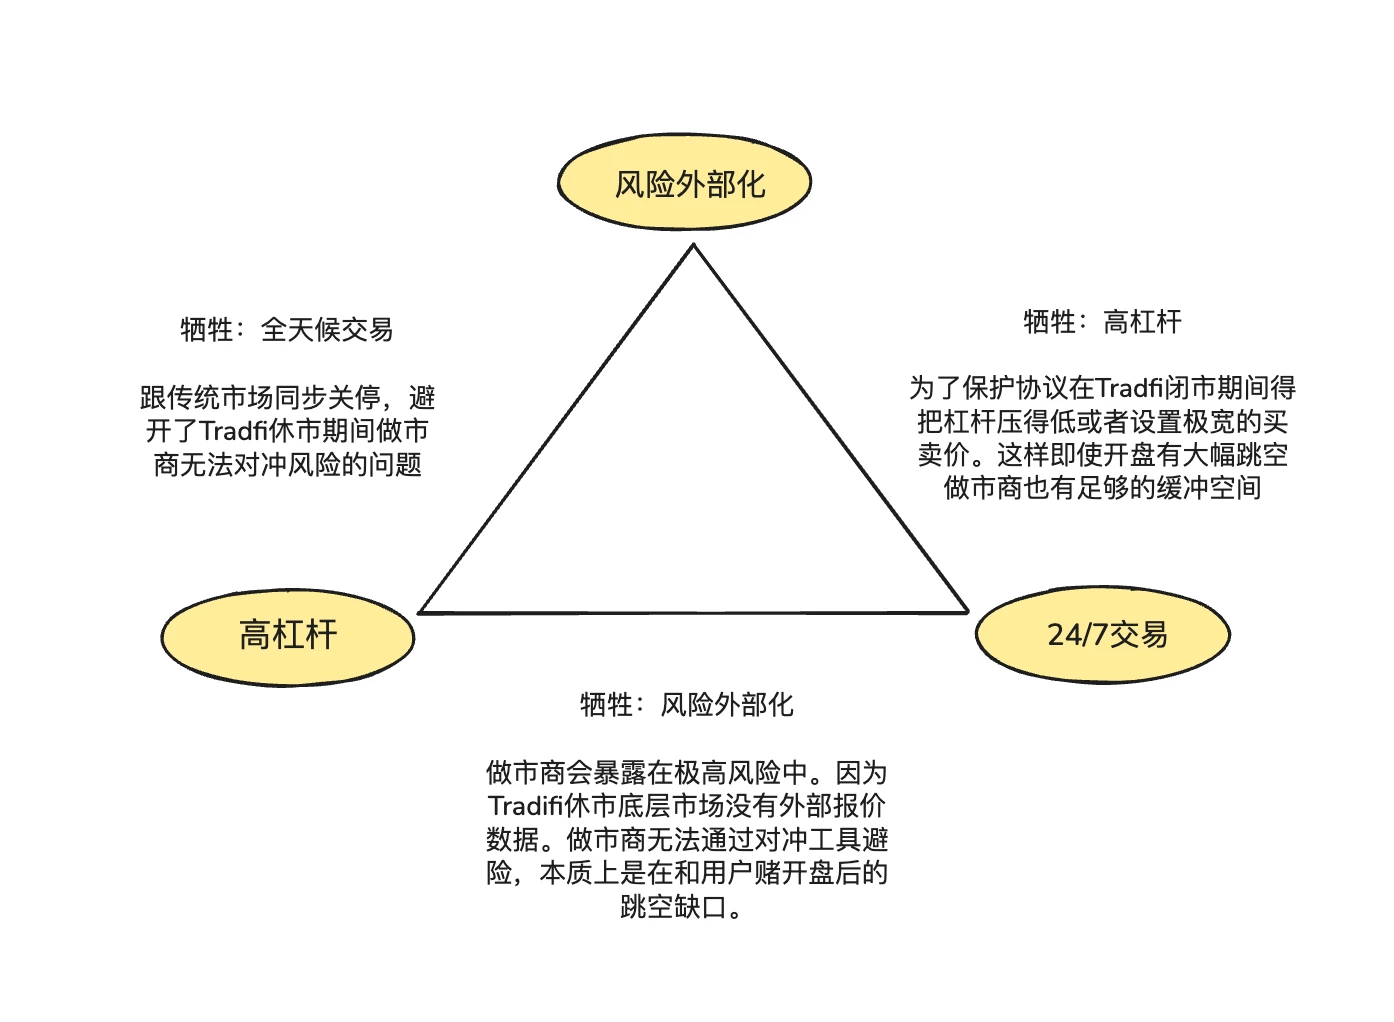
Leverage Tinggi: Memenuhi permintaan spekulatif pengguna ritel terhadap leverage yang tinggi.
Perdagangan 24/7: Mempertahankan nilai inti dari DeFi untuk melakukan transaksi kapan saja dan di mana saja.
Eksternalisasi Risiko: Memastikan bahwa protokol dan pembuat pasar tidak menanggung risiko taruhan arah, mewujudkan kelangsungan sistematis yang berkelanjutan.
2.1 Bagaimana harga di RWA Perps di rantai terikat saat pasar saham AS tutup?
Esensi produk Perps adalah “cermin penemuan harga”, yang memerlukan umpan harga pasar fisik yang terus-menerus. Namun, ketika Nasdaq atau CME tutup pada akhir pekan dan malam hari, ini dapat menyebabkan sumber data oracle terputus.
Kekosongan dan dislokasi harga yang terjadi selama tutup pasar saham AS menimbulkan dua risiko inti:
Risiko 1: Pembuat pasar kekurangan saluran lindung nilai yang cukup saat tutup akhir pekan.
Alasan pembuat pasar profesional dapat menawarkan spread yang sangat sempit dan likuiditas yang dalam adalah karena mereka tidak bertaruh pada arah tetapi mengejar posisi netral hanya dengan menerima spread. Ini berarti bahwa setiap kali pembuat pasar menjual kontrak saham Tesla senilai 1 juta dolar kepada trader, mereka harus segera membeli jumlah aset yang setara di pasar fisik atau berjangka tradisional untuk menghindari risiko tersebut.
Ketika saluran lindung nilai tutup saat pasar tradisional tutup, pembuat pasar tidak dapat menyesuaikan posisi lindung nilai. Untuk menghindari risiko ini, pembuat pasar hanya dapat memilih untuk membatalkan pesanan atau menambahkan premi risiko besar dalam kutipan mereka selama periode tutup pasar. Ini menjelaskan mengapa model buku pesanan tradisional mengalami ekspansi non-linier pada spread di akhir pekan hingga puluhan kali dari tingkat normal, yang sangat mudah menyebabkan kekeringan likuiditas.
Risiko 2: Risiko lonjakan harga yang sangat tinggi atau sangat rendah saat pembukaan hari Senin.
Perdagangan aset asli crypto, karena sifat perdagangan 24/7, biasanya memiliki kurva harga yang kontinu, dan mesin likuidasi memiliki cukup waktu untuk menutup posisi pengguna saat harga turun. Namun, di bidang RWA Perps, tekanan naik dan turun yang terakumulasi selama waktu tutup pasar tradisional akan dilepaskan secara instan saat pasar dibuka pada hari Senin. Jika ada lonjakan besar saat pembukaan hari Senin, mesin likuidasi akan terjebak dalam “kekosongan” di “keterputusan harga”, tidak dapat menemukan lawan transaksi untuk mengeksekusi likuidasi sebelum posisi terpaksa terlikuidasi.
Terkait masalah di atas, saat ini ada dua solusi utama untuk RWA Perps:
Penetapan harga simulasi internal (seperti TradeXYZ / Hyperliquid): Memperkenalkan algoritma rata-rata bergerak eksponensial (EMA), saat oracle terputus, harga perlahan-lahan “mengapung” berdasarkan kekuatan beli dan jual di rantai, mempertahankan 7x24 cangkang, tetapi secara teoritis tetap bisa dimanipulasi sebagai “pasar bayangan”.
Penurunan risiko paksa (seperti Ostium): Ini adalah solusi manajemen risiko yang lebih pragmatis. Ostium memperkenalkan sifat 0DTE: mengharuskan semua posisi berlever tinggi untuk otomatis ditutup atau secara signifikan mengurangi leverage sebelum penutupan. Hanya posisi berlever rendah (dengan buffer margin yang cukup untuk menutupi 5%-10% lonjakan) yang diizinkan untuk menginap. Tindakan ini dengan牺牲 sebagian dari “keberlanjutan”, memperoleh keamanan absolut sistem ketika menghadapi lonjakan saat pembukaan hari Senin, mencegah LP pool ditembus oleh utang sistemik.
2.2 Bagaimana menyediakan kedalaman perdagangan setara dengan TradFi di rantai dengan biaya rendah?
Dalam pengembangan DEX, pilihan antara penyediaan likuiditas dan mekanisme eksekusi pesanan adalah variabel inti yang menentukan efisiensi modal sistem, logika distribusi risiko, dan pengalaman pengguna. Saat ini, dua solusi utama adalah: CLOB (buku pesanan terbatas pusat) dan Oracle-based Pool (pool dana yang digerakkan oleh oracle).
Hyperliquid membuktikan bahwa model buku pesanan berhasil pada aset asli crypto, inti dari ini adalah lindung nilai tanpa gesekan: pembuat pasar dapat memindahkan risiko antar platform dalam milidetik menggunakan stablecoin. Setelah pembuat pasar menerima order di buku pesanan rantai, mereka dapat menggunakan stablecoin untuk melakukan lindung nilai secara milidetik di CEX yang beroperasi 7x24 jam. Karena dana dan aset crypto beroperasi dalam jaringan crypto yang sangat terhubung, biaya lindung nilai sangat rendah, pembuat pasar dapat menekan spread penawaran dalam rentang yang sangat sempit, sehingga menarik volume perdagangan dan membentuk siklus umpan balik positif.
Di bidang RWA, pembuat pasar menghadapi gesekan lindung nilai lintas batas yang besar: di satu sisi, USDC di rantai (T+0) dan penyelesaian mata uang fiat tradisional memiliki ketidakcocokan waktu, memaksa pembuat pasar untuk menyimpan banyak dolar di akun tradisional sebagai dana cadangan lindung nilai; di sisi lain, mekanisme tutup pasar tradisional pada akhir pekan dan hari libur menyebabkan pembuat pasar menghadapi situasi pasar yang tiba-tiba tanpa dapat melakukan lindung nilai tepat waktu.
Ini juga alasan mengapa pendiri Ostium, Kaledora, terus berpegang pada model berbasis pool daripada logika inti buku pesanan, karena dia percaya bahwa jenis perdagangan aset asli crypto yang tanpa gesekan sulit dicapai di bidang RWA perps. Ketika pembuat pasar menerima pesanan NVDA berikutnya di RWA Perps, mereka tidak dapat menggunakan stablecoin untuk melakukan lindung nilai di Nasdaq dalam milidetik, karena mereka harus melewati banyak rintangan dari saluran bank tradisional.
2.3 Bagaimana sistem memastikan agar tidak bangkrut ketika trader terus mendapatkan keuntungan dalam pasar satu arah?
Tantangan ketiga terkait bagaimana protokol dapat memastikan kemampuan bayar jangka panjang melalui lindung nilai eksternal. Model pool GMX dapat bertahan lama di pasar crypto karena berfungsi sebagai “pembuat pasar pasif”, memanfaatkan keuntungan statistik dari sampel besar, stabil menyerap keausan posisi yang dihasilkan dari posisi berlever tinggi dalam fluktuasi yang sering, dan keuntungan likuidasi. Dalam pasar crypto yang menunjukkan karakteristik fluktuasi yang jelas, ekspektasi matematis dari model ini menguntungkan LP pool.
Namun, distribusi risiko aset RWA sangat berbeda. Indeks S&P 500 dan indeks utama lainnya sering mengalami tren satu arah yang terus menerus selama bertahun-tahun. Dalam kekurangan mekanisme eksternalisasi risiko (lindung nilai), keuntungan berkelanjutan pengguna akan langsung diubah menjadi kerugian bersih pool LP, menyebabkan sistem tidak hanya tidak dapat menangkap keuntungan dari fluktuasi, tetapi sebaliknya akan disedot oleh posisi satu arah hingga habis, yang akhirnya menghadapi kehabisan kemampuan bayar.
Tiga, proyek perwakilan dan permainan struktur: Penetapan harga oracle + pool dana (Berbasis pool + Penetapan harga oracle) vs. buku pesanan (Buku pesanan).
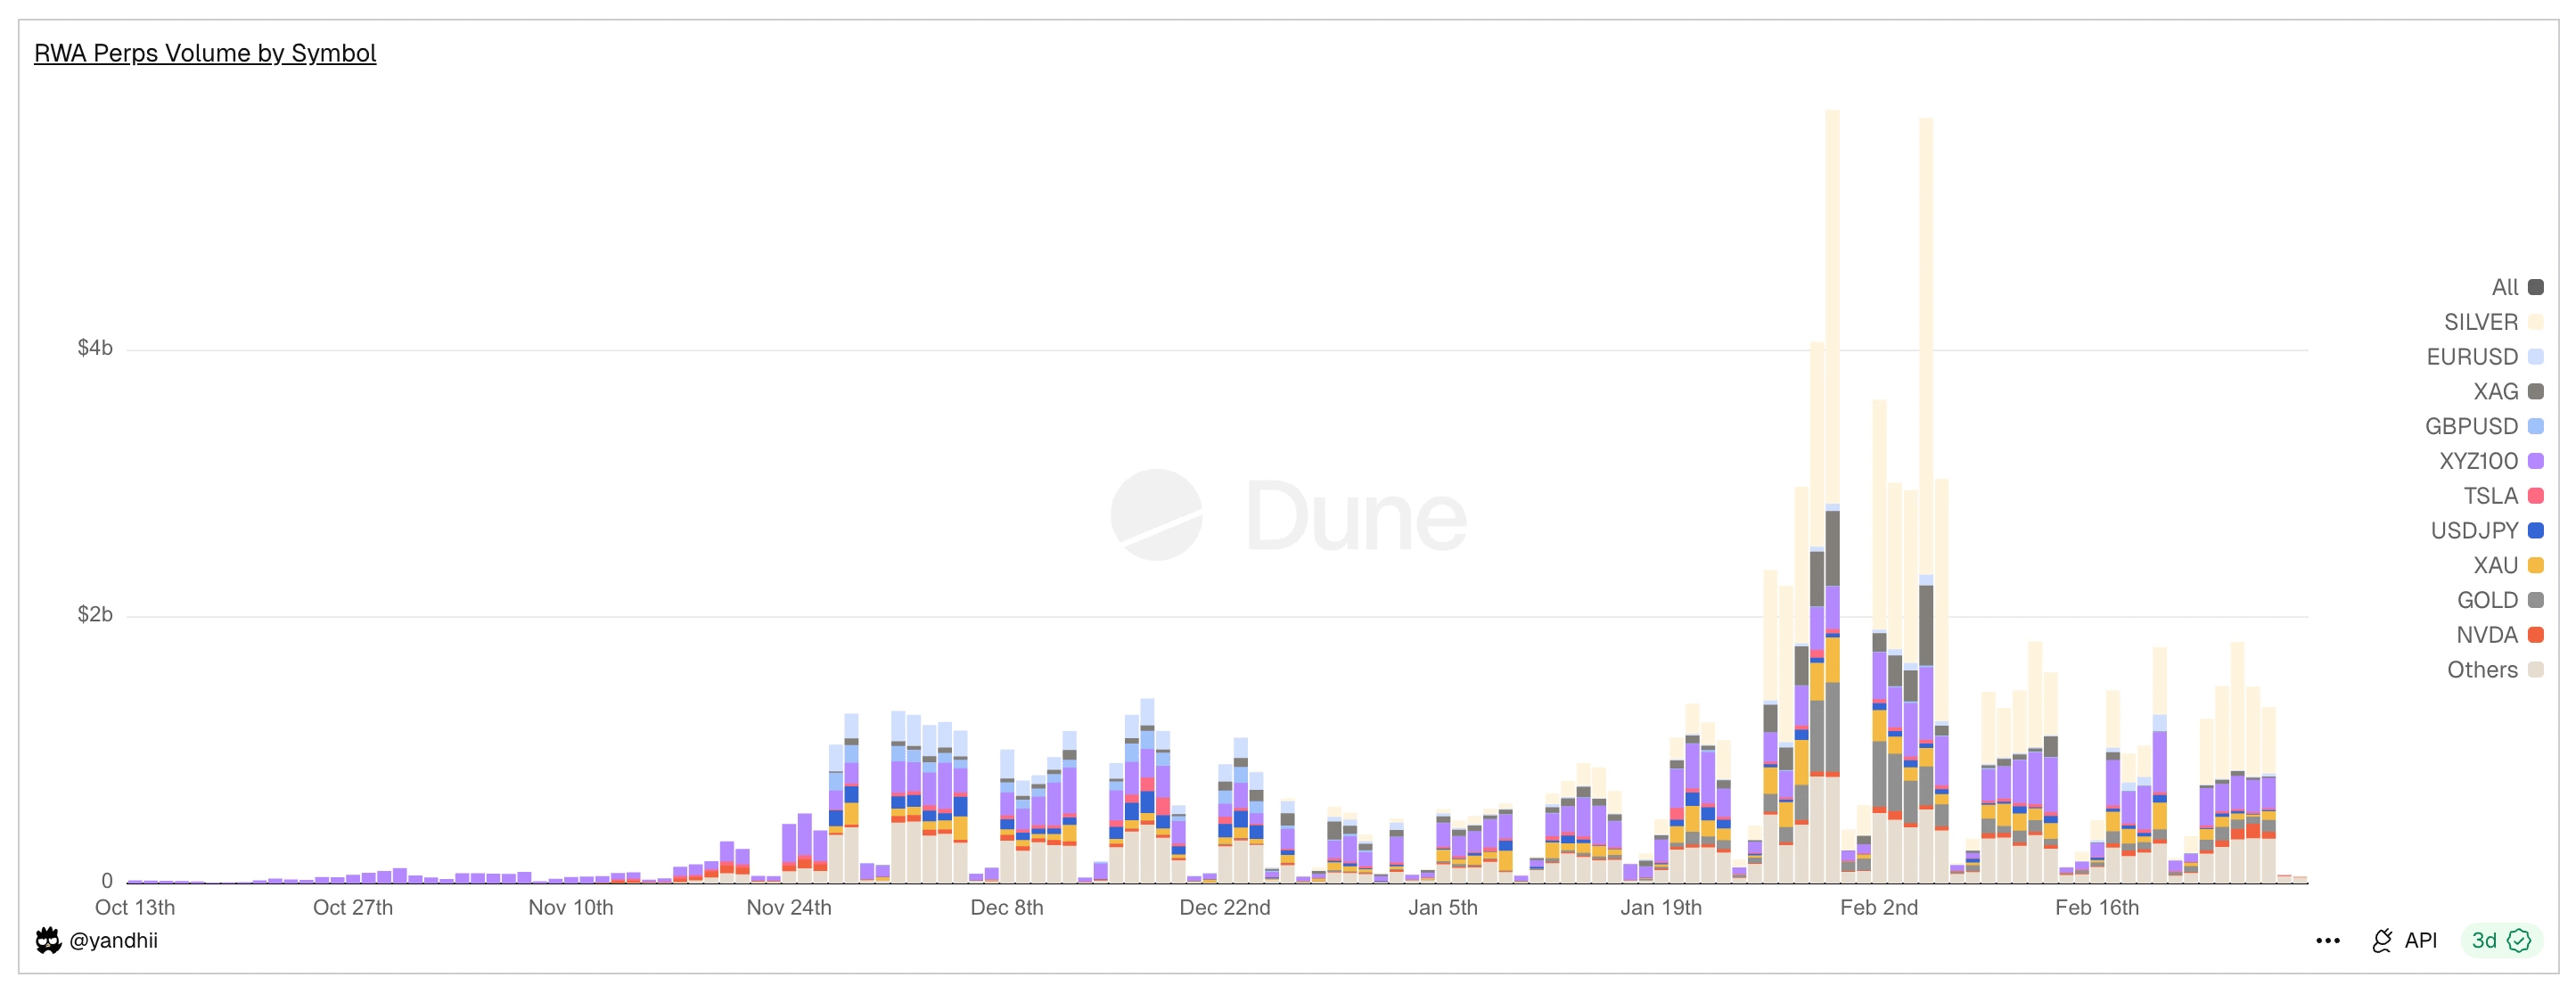
Gambar: Situasi volume perdagangan harian RWA Perps Dex, terlihat bahwa volume perdagangan akhir pekan akan menyusut secara drastis.
Kontradiksi inti RWA Perps selalu berputar di sekitar “keterputusan waktu fisik”: meskipun berbagai platform RWA Perps telah menghasilkan lebih dari dua ratus miliar dolar dalam volume perdagangan dalam 30 hari, selama periode akhir pekan, volume perdagangan dapat menyusut drastis hingga 70-90%. Data ini mengungkapkan keadaan nyata industri saat ini: meskipun DeFi berusaha untuk melepaskan diri dari gravitasi keuangan tradisional, likuiditas tetap sangat bergantung pada waktu pembukaan TradFi.
Menghadapi keterputusan ini, pasar telah berevolusi menjadi dua paradigma arsitektur yang sangat berbeda: model pool lindung aktif yang dipimpin oleh Ostium (Active Hedge Pool), dan model buku pesanan penetapan harga internal yang diwakili oleh Trade.xyz di ekosistem Hyperliquid (Internal Pricing CLOB).
3.1 Proyek awal RWA Perps Synthetix, Gains Network.
Sebelum Ostium dan Hyperliquid mencoba melalui mekanisme lindung nilai yang kompleks atau rekonstruksi buku pesanan untuk perdagangan RWA, pasar DeFi telah melakukan eksperimen awal dengan “aset sintetis”. Protokol awal seperti Synthetix dan Gains Network telah menyelesaikan validasi konsep RWA Perps, membuktikan permintaan yang kuat dari modal rantai terhadap eksposur aset tradisional, tetapi juga cukup mengungkapkan batasan dari mekanisme generasi pertama dalam efisiensi modal dan manajemen risiko.
Synthetix: Model Pool Utang Global
Synthetix adalah salah satu protokol pertama yang mencoba membawa harga aset nyata ke dalam rantai. Antara 2020 dan 2021, Synthetix secara agresif mencoba meluncurkan sAAPL, sTSLA, dan saham cermin lainnya, berusaha untuk membawa saham AS ke dalam rantai.
Sebagai pelopor model “lawan pool” (lawan adalah semua penyetor SNX), filosofi desain Synthetix adalah membangun model pertukaran tanpa buku pesanan dengan likuiditas tak terbatas: semua aset sintetik dapat dipertukarkan secara bebas dengan harga yang disediakan oleh oracle, pengguna tidak perlu mencocokkan lawan transaksi, ini pada awalnya sangat membantu menyelesaikan masalah awal dari pengaktifan likuiditas (terutama pada saat itu dalam situasi insentif penambangan likuiditas).
Synthetix telah mencabut sebagian besar aset RWA setelah tahun 2021, alasan utamanya adalah kurangnya mekanisme lindung nilai yang proaktif di tingkat protokol, ketika aset seperti sTSLA tidak dapat memperbarui harga selama tutup pasar.
Secara keseluruhan, Synthetix pada saat itu menciptakan model likuiditas aset cermin RWA di rantai dengan pool derivatif, desain tanpa buku pesanan + penawaran oracle masih memiliki pengaruh hingga sekarang, tetapi produk tersebut pada dasarnya telah mulai keluar dari pasar RWA Perps sekitar tahun 2022.
Gains Network (gTrade): Model pool pembuat pasar yang digerakkan oleh penetapan harga oracle.
Gains adalah proyek awal lainnya yang mengeksplorasi perdagangan leverage RWA di rantai, mendukung berbagai pasangan perdagangan seperti cryptocurrency, forex, dan saham AS. Desainnya adalah menggunakan pool aset independen sebagai lawan transaksi: pengguna menggunakan USDC, DAI, ETH sebagai jaminan untuk membuka posisi leverage sintetik, dan laba/rugi perdagangan ditanggung oleh pool dana (gToken Vault).
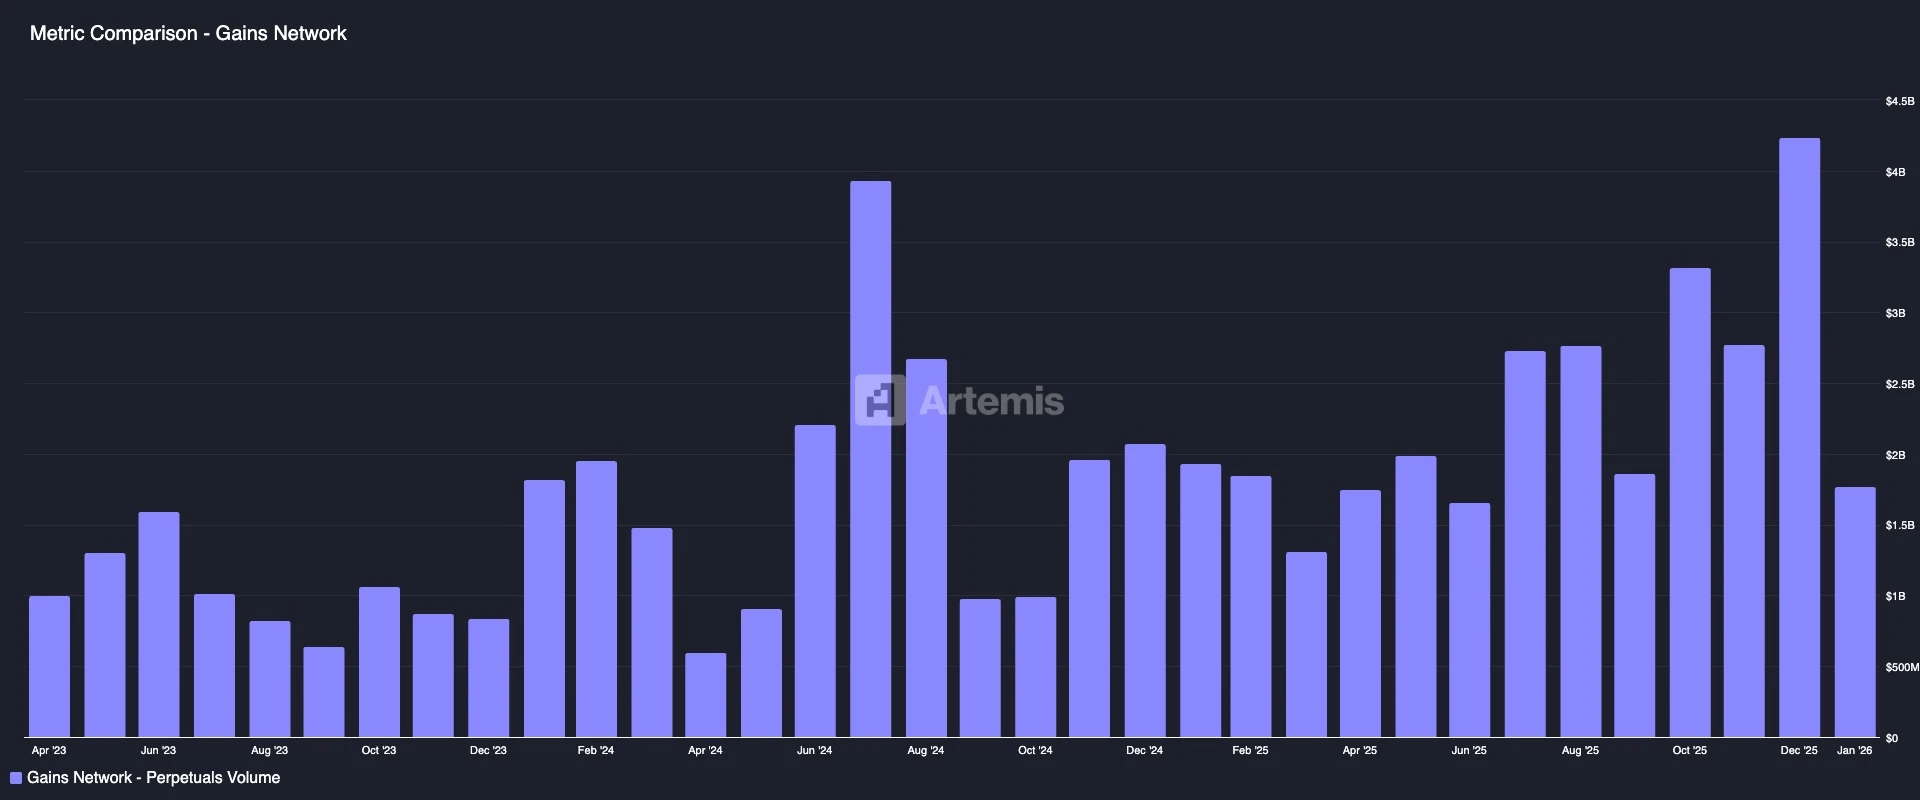
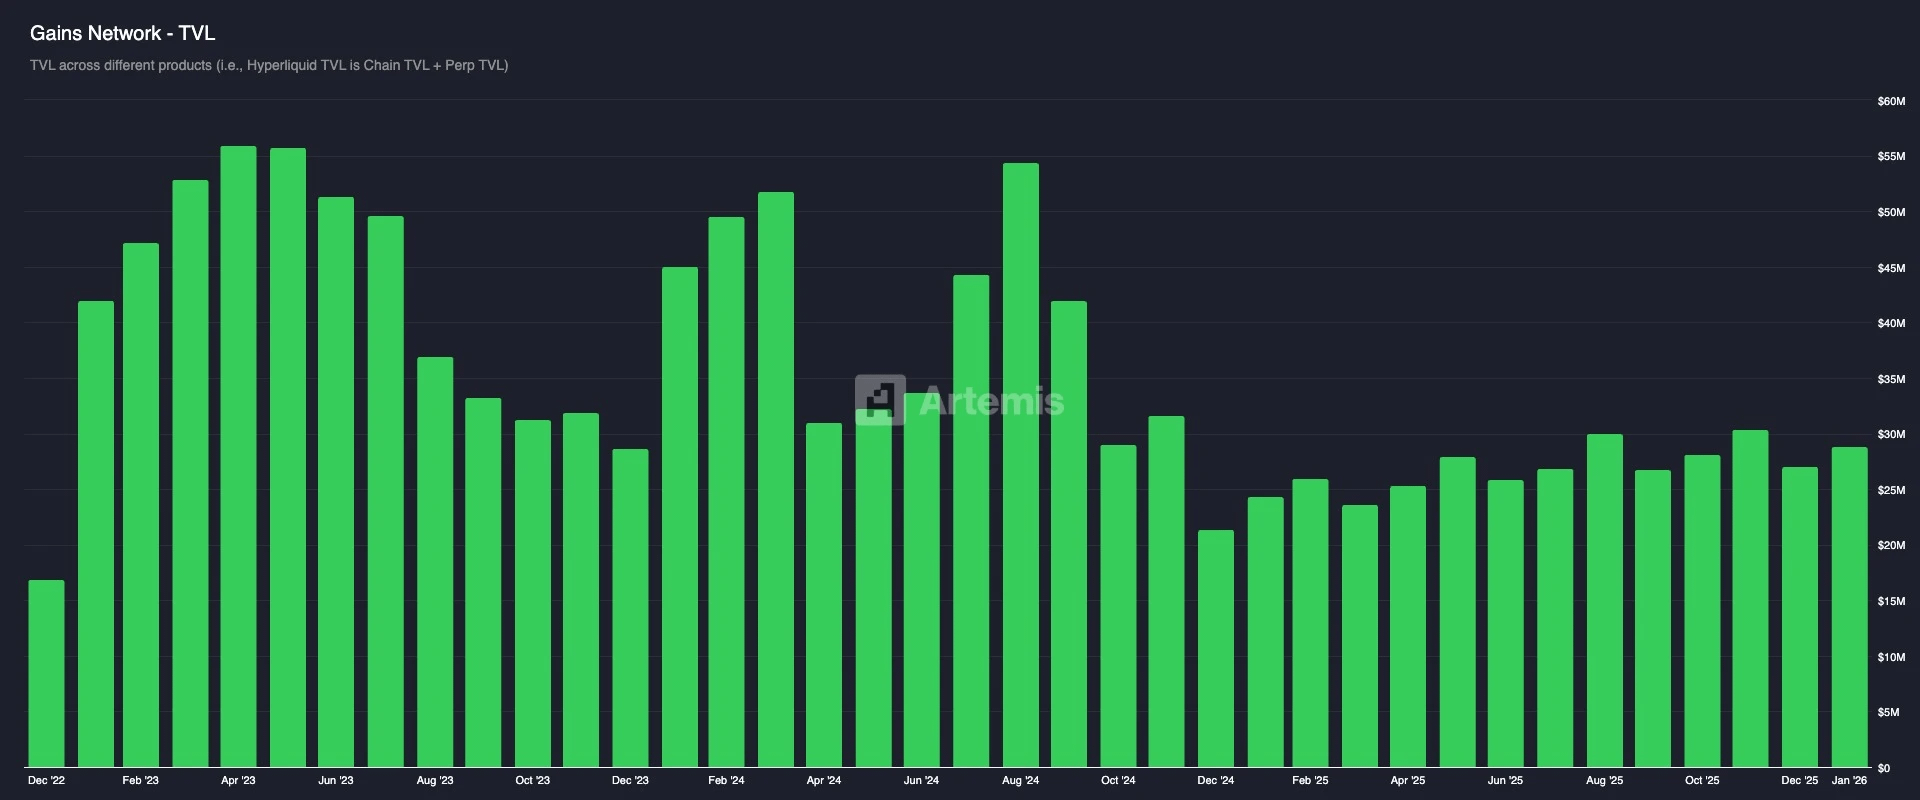
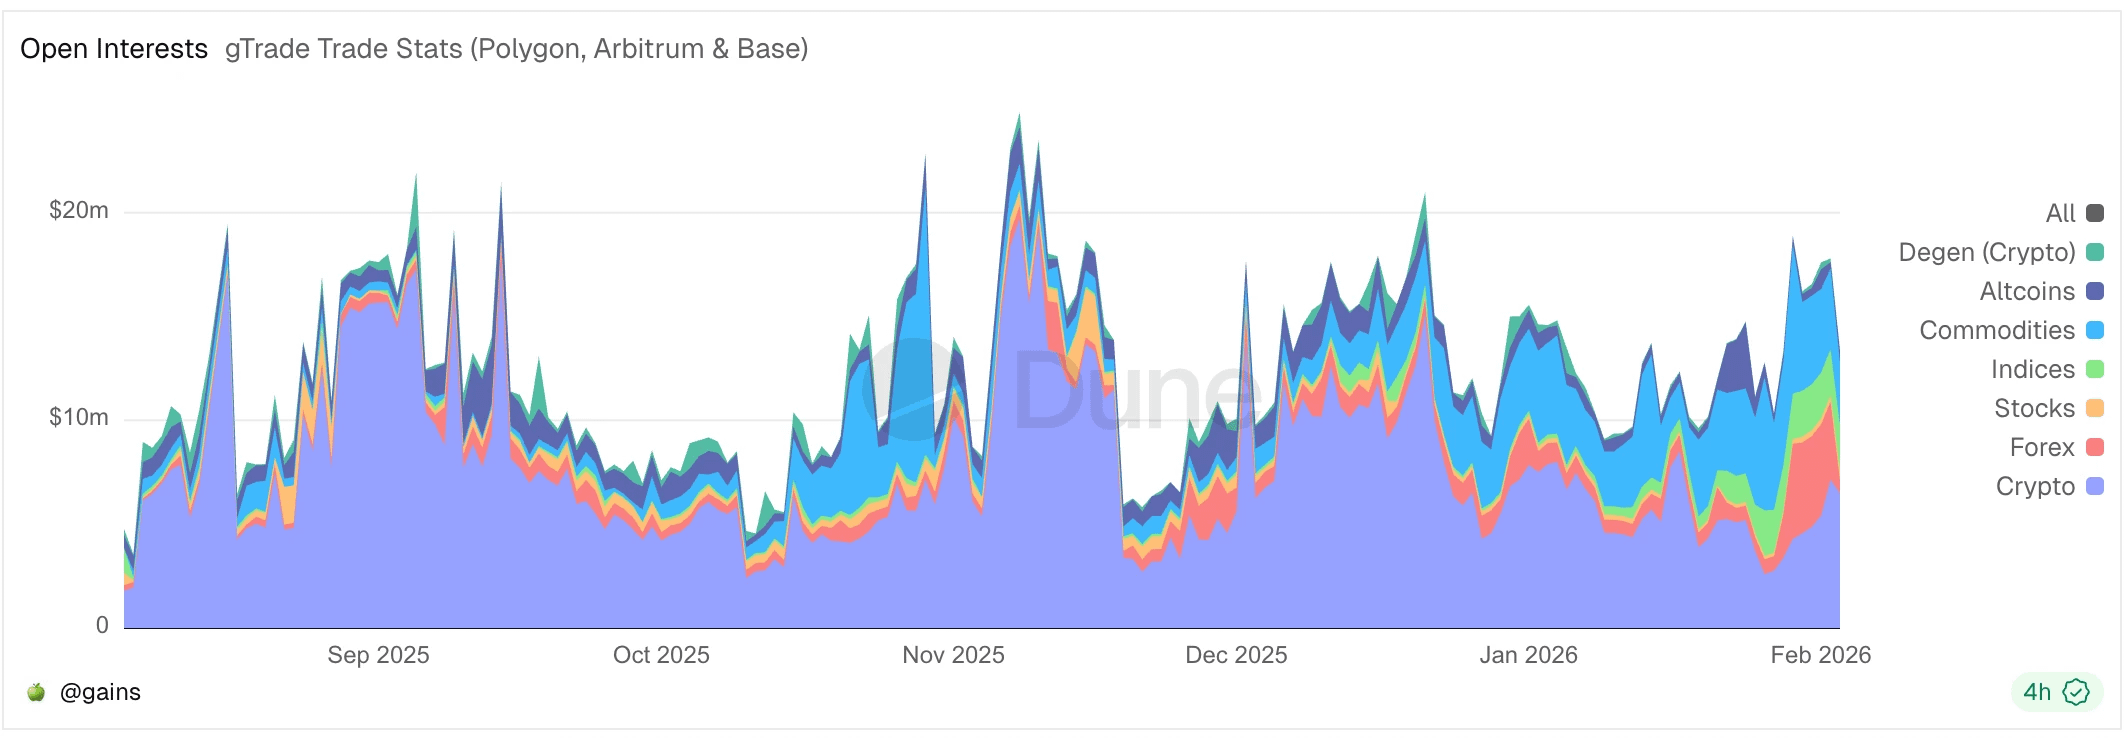
Model likuiditas dan mekanisme permainan pembuat pasar:
Pool satu arah: Pool dana pembuat pasar Gains terutama adalah stablecoin seperti USDC/DAI.
Token GNS sebagai penyangga risiko dan insentif: Untuk mencegah pool dana pembuat pasar dari terlikuidasi dalam situasi pasar ekstrem, protokol memperkenalkan token GNS sebagai garis pertahanan terakhir. Ketika pool dana pembuat pasar memiliki surplus, protokol akan menggunakan keuntungan surplus di pool untuk membeli kembali dan membakar token GNS untuk mengurangi inflasi. Ketika pool dana pembuat pasar mengalami kerugian, sistem akan mencetak lebih banyak GNS dan menjualnya di luar untuk menambah dana pembuat pasar.
Dalam hal penetapan harga, Gains berdasarkan Chainlink untuk mendapatkan harga waktu nyata dan mengenakan spread tetap, pendapatan spread dibagikan sebagai biaya kepada LP dan staker GNS. Dalam hal manajemen risiko, diperkenalkan biaya dampak harga (biaya tambahan untuk pesanan besar untuk mensimulasikan slippage untuk mengkompensasi risiko pool dana), perlindungan ekstrem (menetapkan batas bawah dan atas untuk laba dan rugi individu untuk memaksa pengambilan keuntungan atau likuidasi paksa) dan desain lainnya.
Secara keseluruhan, Gains menawarkan pengalaman perdagangan sintetik dengan leverage tinggi dan cakupan pasar yang luas, dianggap sebagai salah satu contoh penting dari bursa terdesentralisasi yang bersaing dengan platform terpusat, membuktikan bahwa model “oracle + pool dana” dapat mendukung perdagangan dalam skala besar di bawah manajemen risiko yang wajar, tetapi juga mengungkapkan tantangan bahwa pool dana dalam model ini harus menanggung risiko keuntungan terpusat dan kekurangan mekanisme lindung nilai, masalah-masalah ini memberikan pengalaman untuk inovasi mekanisme proyek-proyek selanjutnya.
3.2 Ostium: Melampaui keterbatasan model berbasis pool, menciptakan broker CFD di rantai.
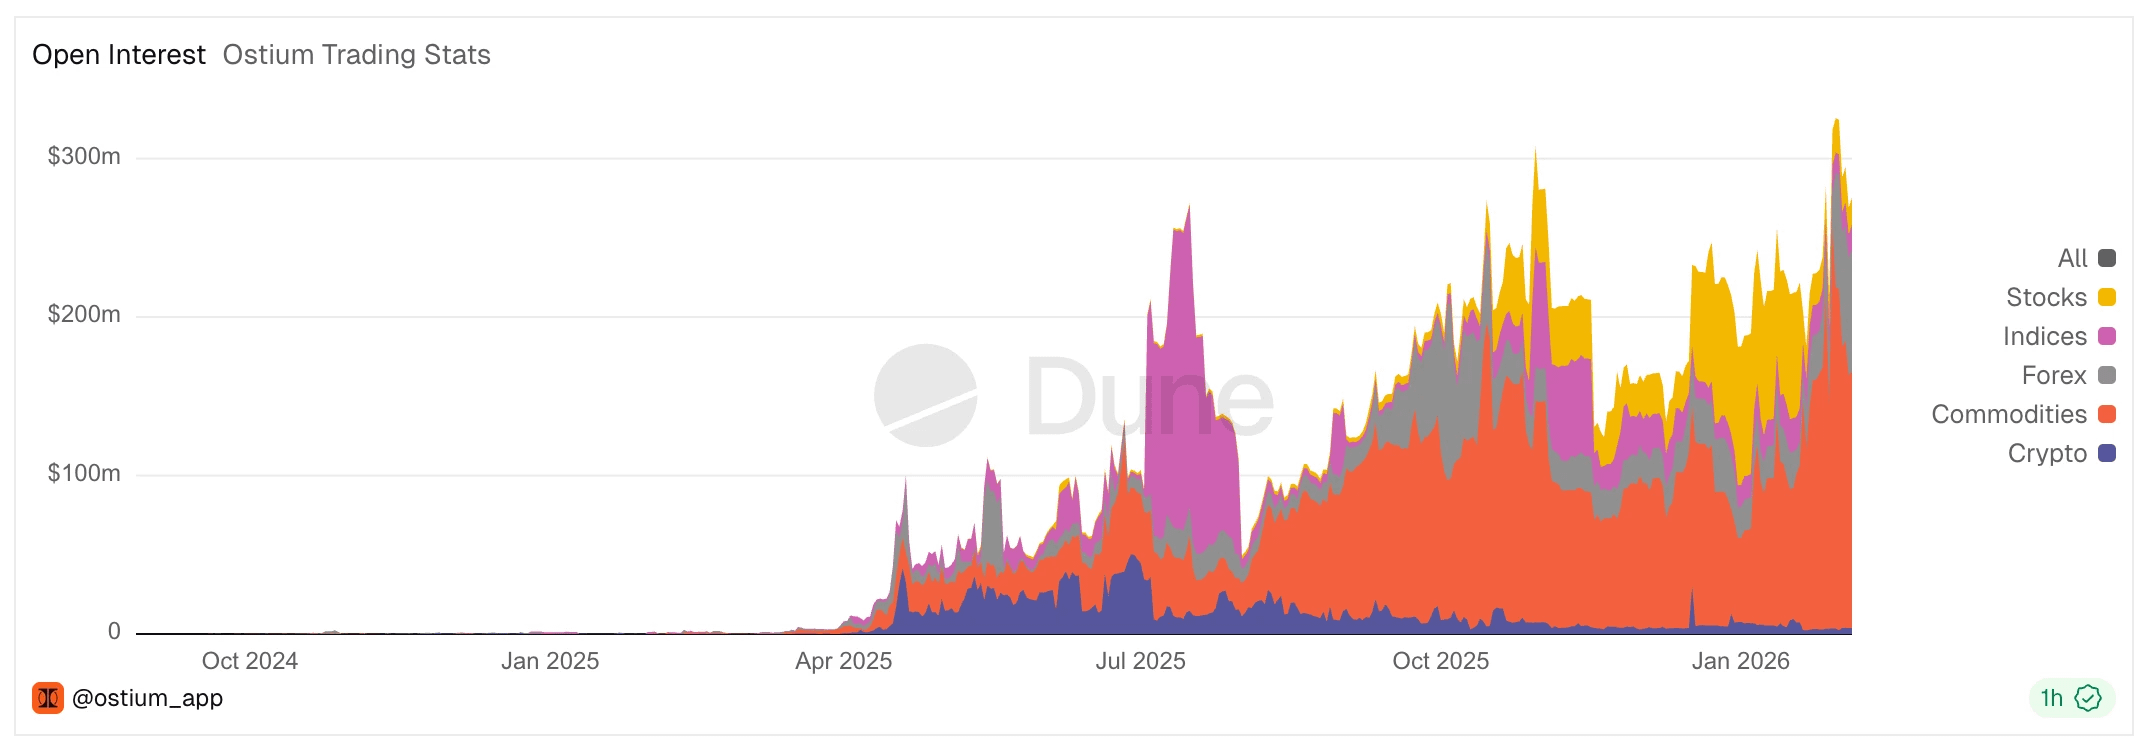
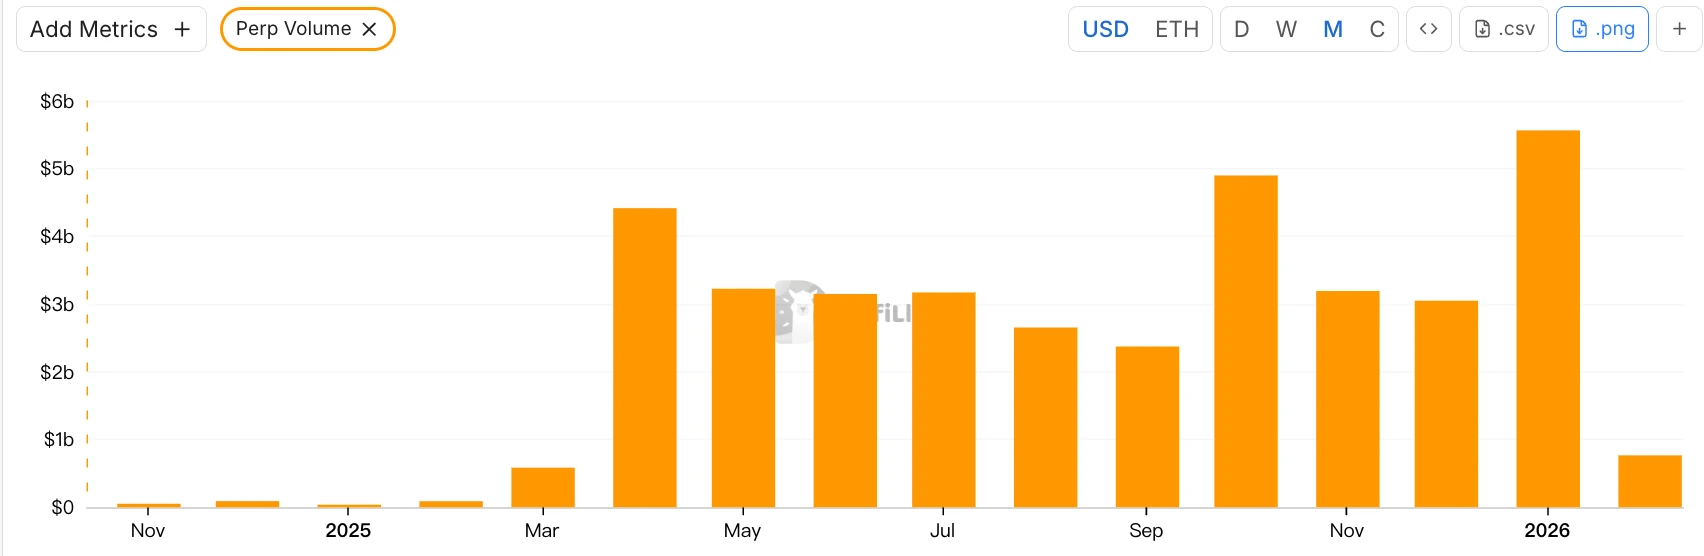
Ostium adalah DEX RWA Perp yang muncul dalam beberapa tahun terakhir, proyek ini resmi diluncurkan di jaringan utama Arbitrum pada Agustus 2025. Dalam penyediaan likuiditas dan mekanisme eksekusi pesanan, Ostium tetap memilih model berbasis pool sebagai arsitektur inti, namun mereka berdasarkan refleksi terhadap mekanisme model pool awal seperti GMX, Gains Network, menyadari bahwa hubungan antagonis dalam model pool tradisional di mana “trader yang mendapatkan keuntungan berarti LP yang merugi” tidak menguntungkan bagi LP dalam jangka panjang, yang lebih penting adalah membatasi batas volume perdagangan dan tidak mampu memperluas skala pasar (dalam penelitian DEX Perp sebelumnya telah kita analisis), untuk itu mereka melakukan beberapa desain khusus untuk mengintegrasikan A-Book (lindung nilai) dan B-Book (pengolahan internal) broker tradisional ke dalam rantai untuk meredakan konflik permainan nol tersebut.
Model likuiditas dan mekanisme permainan pembuat pasar dijelaskan.
Model likuiditas dasar (struktur dua lapis).
Buffer tingkat satu: Buffer likuiditas (Liquidity Buffer) adalah "benteng" yang dimiliki protokol, yang dibentuk dari akumulasi pendapatan protokol. Keuntungan trader terlebih dahulu dibayarkan dari sini, kerugian juga pertama kali masuk ke sini. Meskipun mekanisme rinci berbeda, peran ini serupa dengan bantalan pool pembuat pasar di Gains Network.
Buffer tingkat kedua: Vault pembuat pasar (OLP Vault) adalah pool yang didanai oleh LP. Hanya ketika dana di Buffer Likuiditas habis, OLP baru akan terlibat sebagai lawan langsung.
Evolusi inti yang mengatasi keterbatasan model Berbasis Pool yang ada: Memisahkan “penyelesaian” dan “pembuatan pasar” sepenuhnya: Ostium menyadari bahwa dua buffer sederhana di atas tidak dapat menangani ketidakseimbangan arah jangka panjang (data yang ditunjukkan di bawah ini juga membuktikan demikian, dana di lapisan buffer likuiditas sangat mudah habis, ketika versi produk v1 hanya memiliki dua lapisan dasar di atas, LP tetap harus menghadapi risiko satu arah jangka panjang), untuk itu Ostium meluncurkan desain yang lebih penting—memisahkan fungsi penyelesaian dan pembuatan pasar dari pool pembuat pasar pasif LP yang ada.
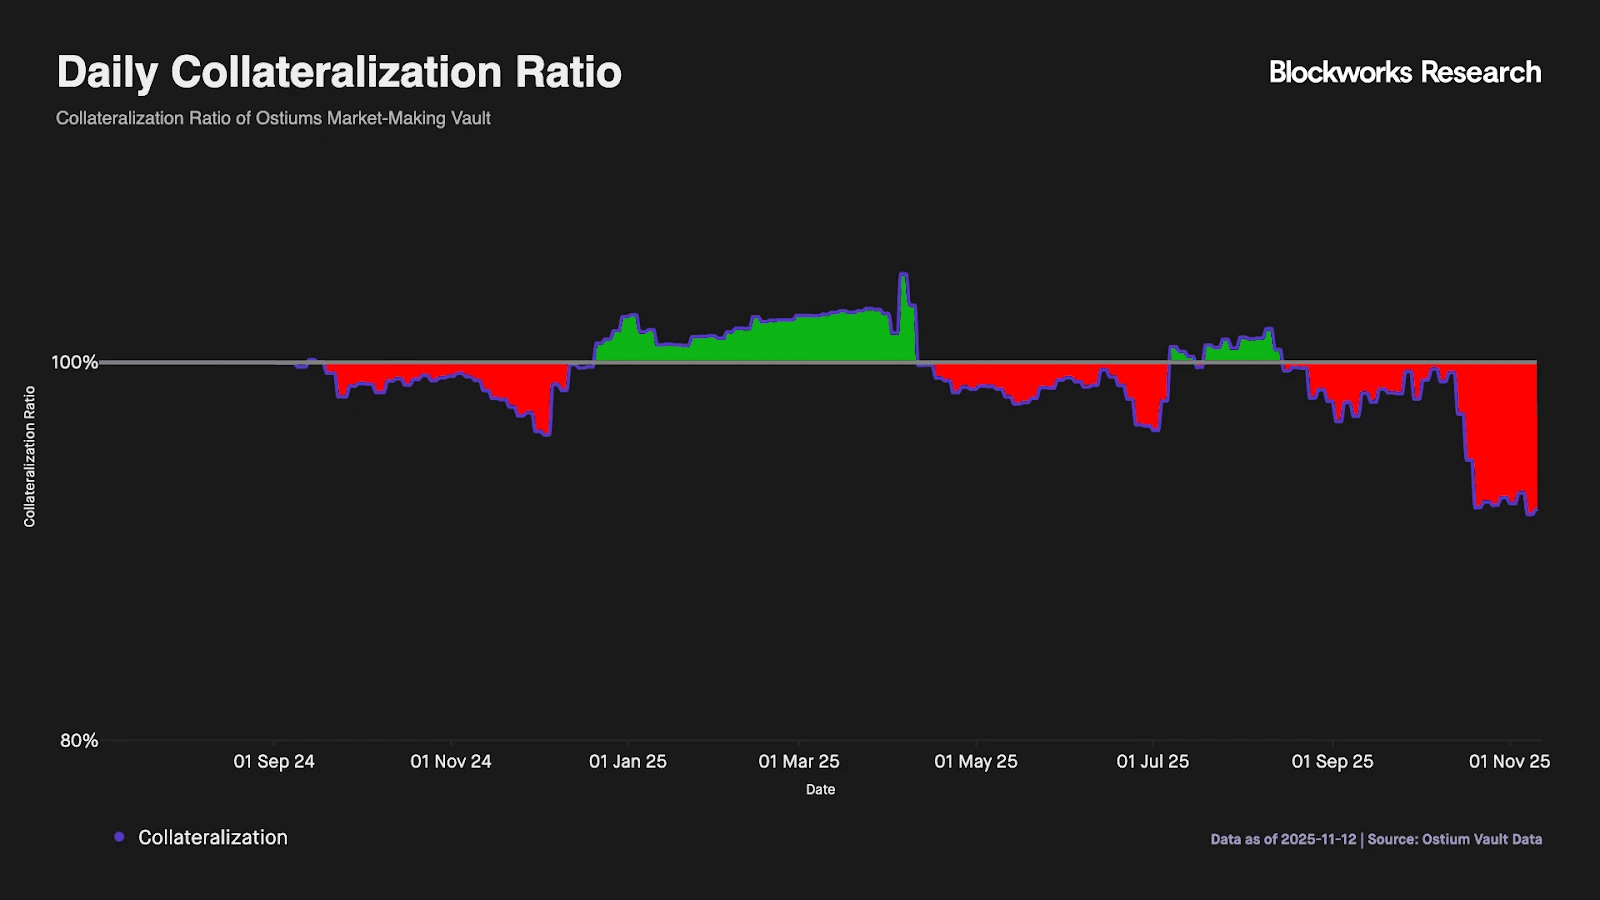
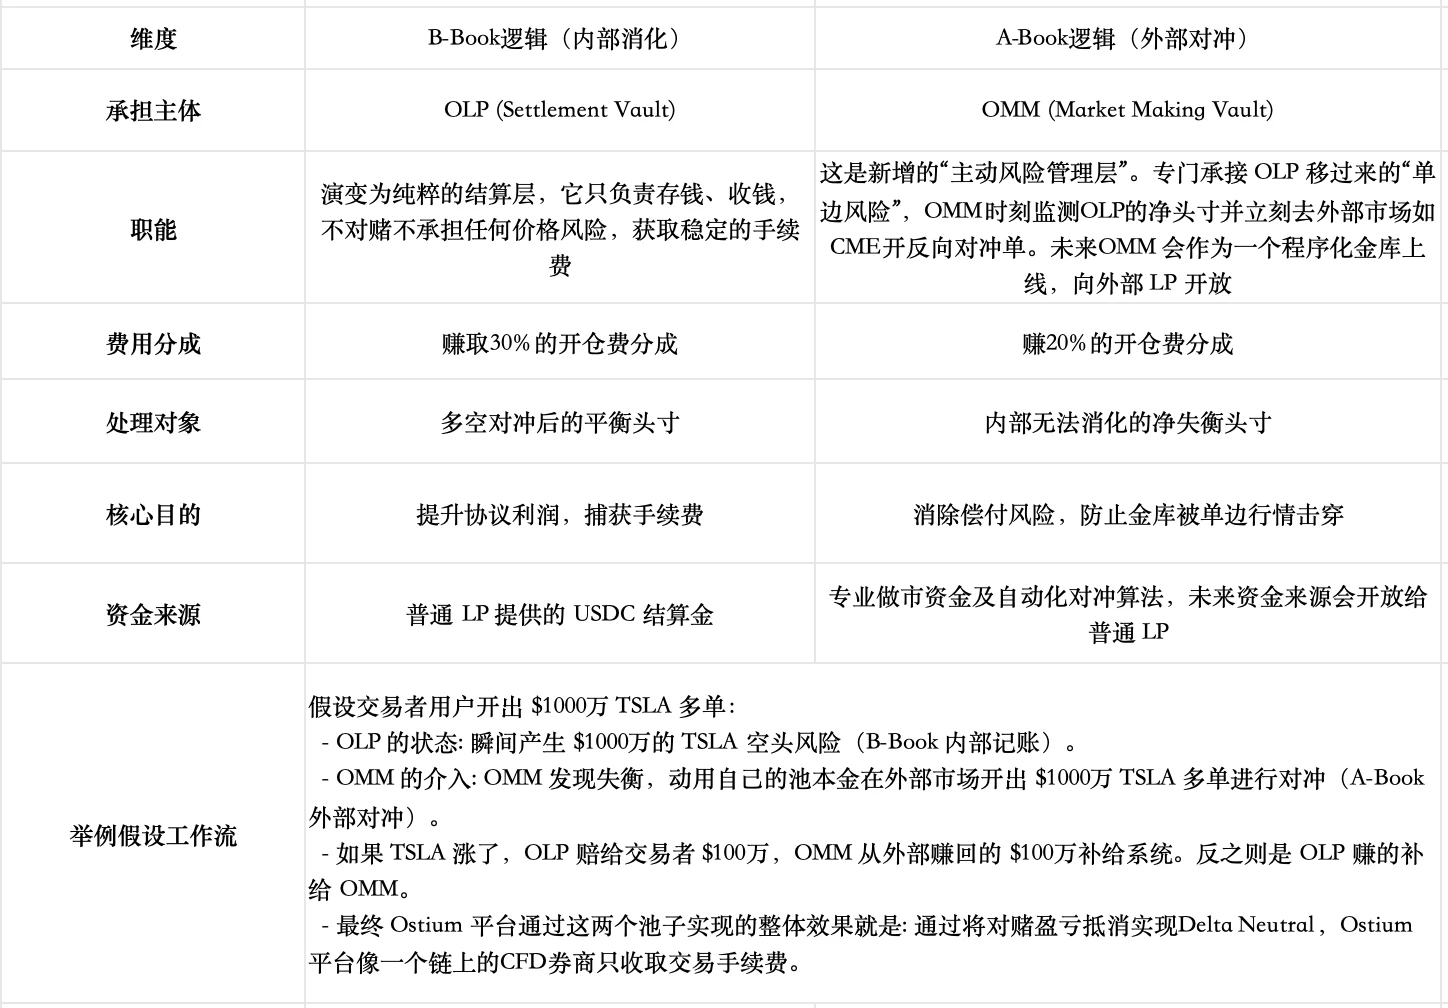
Saat ini, vault hedging OMM belum resmi diluncurkan, dapat diperkirakan bahwa ketika menampung volume perdagangan yang tinggi, produk dalam operasional perlu memiliki tim pembuat pasar profesional dengan eksekusi yang sangat kuat; ini tetap menjadi tantangan besar: tim tidak hanya perlu memiliki kelayakan entitas kepatuhan untuk terhubung dengan keuangan tradisional, tetapi juga harus melakukan lindung nilai antar pasar dalam milidetik untuk menghindari risiko basis antara oracle dan pasar fisik eksternal; pada saat yang sama, harus memiliki kemampuan penjadwalan dana yang kuat untuk mengatasi ketidakcocokan jangka dari aliran dana di rantai, dan dapat memantau ketidakseimbangan posisi bersih Delta secara real-time, dengan fleksibilitas menggunakan spread dinamis atau biaya dampak untuk melakukan manajemen risiko yang tepat.
Manajemen risiko selama waktu tutup pasar.
Ostium menyelaraskan secara mendalam dengan jam perdagangan saham AS, menggunakan timestamp yang tertanam dalam oracle untuk memastikan bahwa order pasar hanya dieksekusi saat pasar dibuka, secara efektif menghilangkan risiko kekosongan harga selama waktu tutup pasar. Mengingat risiko lonjakan harga yang umum di pasar saham, platform menetapkan “titik pemeriksaan pemaksaan” yang ketat: dalam 15 menit sebelum penutupan harian, sistem secara otomatis akan memaksa likuidasi posisi yang memiliki leverage di atas ambang batas (seperti 10x), kembali ke rentang aman dengan leverage maksimum 100x dalam satu hari.
Mengapa proyek Berbasis Pool yang ada seperti GMX tidak melakukan desain serupa?
GMX secara konsisten mempertahankan model pool tanpa memisahkan risiko arah, kami percaya alasannya terutama adalah trade-off yang terlalu besar dan titik awal pasar yang berbeda: desain saat ini telah mencapai keseimbangan relatif melalui mekanisme internal (seperti biaya pendanaan adaptif, dampak harga, pemisahan pool panjang dan pendek) dan pengenalan vault lindung eksternal/independen akan mengorbankan keuntungan, meningkatkan kompleksitas dan risiko sentralisasi. Selain itu, pool GMX sebenarnya menanggung eksposur gabungan semua trader; dalam pasar crypto yang sangat volatil ini, berdasarkan hukum besar angka, taruhan acak individu secara statistik cenderung menuju nilai harapan negatif, dan pool sebagai lawan transaksi gabungan menangkap nilai harapan positif. Sementara pasar yang difokuskan Ostium adalah pasar RWA seperti saham, yang relatif tidak terlalu volatil, mereka harus memasuki pasar broker CFD tradisional.
Selain itu, pada Agustus 2025, ada proposal di forum pemerintahan GMX untuk Global Hedge Vault (GHV), yang ingin memperkenalkan mekanisme pembuat pasar eksternal untuk mencapai sesuatu yang mirip dengan Delta Neutral, menunjukkan bahwa proyek Berbasis Pool lainnya juga memperhatikan tren baru ini.
Mengapa memilih model pool daripada buku pesanan?
Pendiri Ostium, Kaledora, memiliki logika teori yang jelas mengapa dia bersikeras memilih model Berbasis Pool dan tidak membuka perdagangan akhir pekan; dia juga pernah diserang oleh komunitas Hyperliquid karena mengkritik proyek buku pesanan seperti Trade yang pernah mengalami lonjakan biaya modal yang sangat tinggi selama akhir pekan.
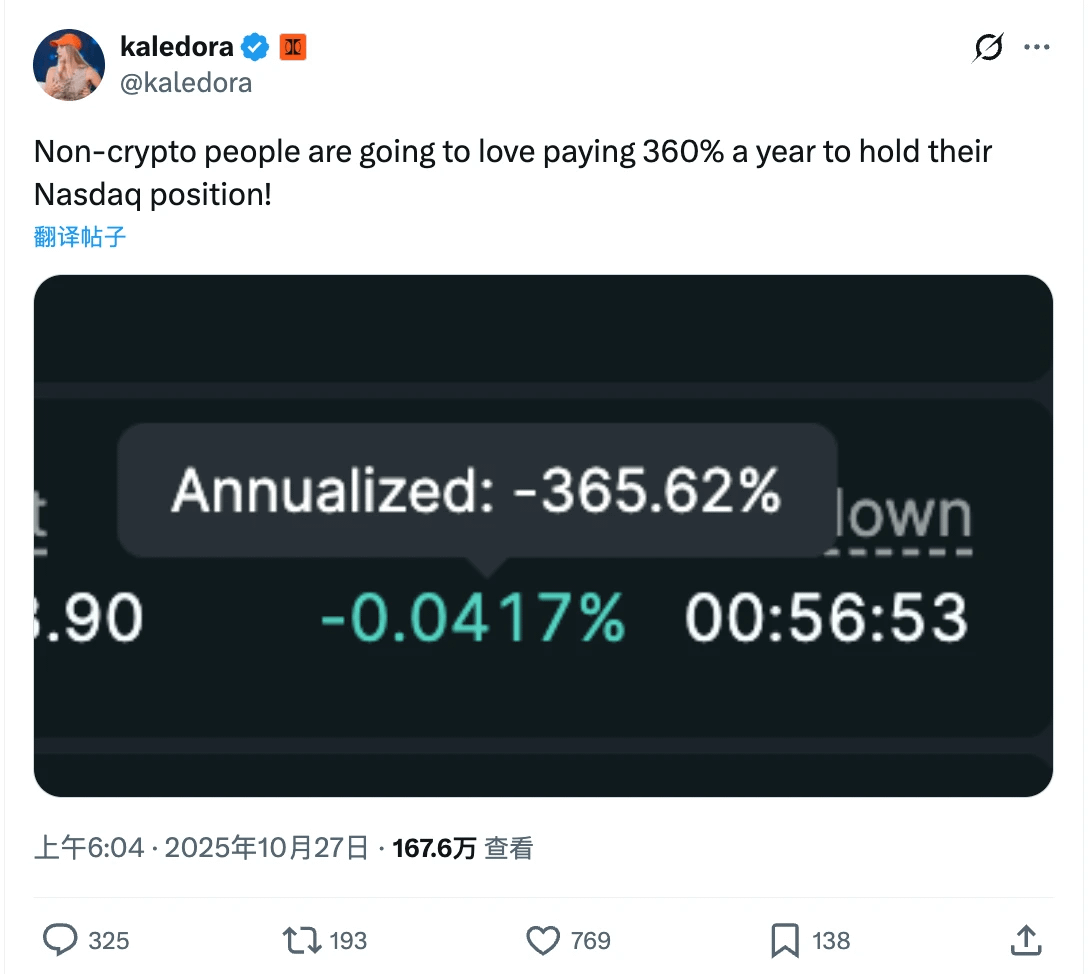
Gambar: Pendiri Ostium menunjukkan bahwa Trade.xyz, yang buka pada waktu tutup pasar tradisional, mengalami lonjakan biaya modal yang luar biasa selama akhir pekan.
Teorinya adalah bahwa keterbatasan model berbasis pool tradisional (LP menanggung risiko arah satu arah, kekuatan sistem membatasi batas volume perdagangan) telah dapat diselesaikan oleh desain barunya. Dengan memperkenalkan pengelolaan risiko campuran A-Book dan B-Book, risiko satu arah dapat dipindahkan secara real-time ke pasar global yang memiliki likuiditas tak terbatas. Begitu risiko satu arah diatasi secara teknis, batas OI tidak lagi dibatasi oleh ukuran pool, batas volume perdagangan protokol akan sepenuhnya bergantung pada kemampuan distribusinya (mendekati model bisnis broker CFD teratas).
Sebaliknya, dia berpendapat bahwa fungsi inti buku pesanan adalah penemuan harga, yang sangat berarti pada aset asli crypto, tetapi di bidang RWA adalah pemborosan sumber daya yang besar. Karena harga saham dan forex di bursa teratas global seperti Nasdaq dan CME sudah memiliki penemuan waktu nyata yang sangat sempurna, menciptakan buku pesanan di dalam rantai berarti Anda harus bersaing dengan para raksasa bernilai triliunan dolar di lingkungan "berdarah", keunggulan ini dari bursa tradisional memberikan serangan dimensi yang membuat trader besar mana pun lebih memilih model broker yang dapat menggunakan harga global daripada buku pesanan yang berisiko tinggi.