


Penulis: G3ronimo
Compile: Shenchao TechFlow
HyperLiquid telah berkembang menjadi bursa kripto asli yang matang, di mana sebagian besar biaya bersih secara langsung dialokasikan kepada pemegang token melalui 'Dana Bantuan' (Assistance Fund, disingkat AF) secara terprogram. Desain ini menjadikan $HYPE salah satu dari sedikit token yang dapat dinilai berdasarkan arus kas. Hingga saat ini, sebagian besar penilaian terhadap HyperLiquid masih bergantung pada metode kelipatan tradisional, membandingkannya dengan platform keuangan mapan seperti Coinbase dan Robinhood, menggunakan EBITDA atau kelipatan pendapatan sebagai referensi.
Berbeda dengan saham perusahaan tradisional, manajemen perusahaan biasanya akan mempertahankan dan menginvestasikan kembali keuntungan berdasarkan penilaian mereka sendiri, sementara HyperLiquid secara sistematis mengembalikan 93% dari biaya transaksi langsung kepada pemegang token melalui sistem dana bantuan. Model ini menciptakan aliran kas yang dapat diprediksi dan terukur, sangat cocok untuk analisis diskonto arus kas (DCF), bukannya perbandingan kelipatan statis.
Metode kami pertama-tama menentukan biaya modal $HYPE, lalu kami membalikkan harga pasar saat ini untuk menentukan pengembalian masa depan yang tersirat oleh pasar. Akhirnya, kami menerapkan proyeksi pertumbuhan pada aliran pendapatan ini dan membandingkan nilai intrinsik yang diperoleh dengan harga pasar saat ini, mengungkapkan kesenjangan penilaian antara harga saat ini dan nilai dasar.
Mengapa memilih diskonto arus kas (DCF) alih-alih metode kelipatan?
Meskipun metode penilaian lainnya membandingkan HyperLiquid dengan Coinbase dan Robinhood melalui kelipatan EBITDA, metode tersebut memiliki batasan sebagai berikut:
Perbedaan struktur antara perusahaan dan token: Coinbase dan Robinhood adalah saham perusahaan, di mana alokasi modal dipandu oleh dewan direksi, dan keuntungan dipertahankan dan diinvestasikan kembali oleh manajemen; sementara HyperLiquid secara sistematis mengembalikan 93% dari biaya transaksi langsung kepada pemegang token melalui dana bantuan.
Aliran kas langsung: Desain HyperLiquid menghasilkan aliran kas yang dapat diprediksi, sangat cocok untuk model DCF, bukan metode kelipatan statis.
Karakteristik pertumbuhan dan risiko: DCF dapat secara jelas memodelkan berbagai skenario pertumbuhan dan penyesuaian risiko, sementara metode kelipatan mungkin tidak dapat mencerminkan dinamika pertumbuhan dan risiko dengan cukup baik.
Menentukan tingkat diskonto yang tepat
Untuk menentukan biaya ekuitas kami, kami memulai dari data referensi pasar terbuka dan menyesuaikannya berdasarkan risiko spesifik cryptocurrency:
Biaya ekuitas (r) ≈ Tingkat bunga tanpa risiko + β × premi risiko pasar + premi risiko kripto/non-likuiditas
Analisis Beta
Berdasarkan analisis regresi terhadap indeks S&P 500:
Robinhood (HOOD): Nilai Beta 2.5, biaya ekuitas tersirat 15.6%;
Coinbase (COIN): Nilai Beta 2.0, biaya ekuitas tersirat 13.6%;
HyperLiquid (HYPE): Nilai Beta 1.38, biaya ekuitas tersirat 10.5%.
Sekilas, nilai Beta $HYPE yang rendah menunjukkan bahwa biaya ekuitasnya lebih rendah dibandingkan Robinhood dan Coinbase. Namun, nilai R² mengungkapkan batasan penting:
HOOD: S&P 500 menjelaskan 50% dari pengembalian;
COIN: S&P 500 menjelaskan 34% dari pengembalian;
HYPE: S&P 500 hanya menjelaskan 5% dari pengembalian.
$HYPE memiliki R² yang rendah menunjukkan bahwa faktor pasar saham tradisional tidak cukup untuk menjelaskan fluktuasi harganya, sehingga perlu mempertimbangkan faktor risiko kripto asli.
Penilaian risiko
Meskipun nilai Beta $HYPE relatif rendah, kami tetap menyesuaikan tingkat diskonto dari 10.5% menjadi 13% (lebih konservatif dibandingkan 13.6% untuk COIN dan 15.6% untuk HOOD), berdasarkan alasan berikut:
Risiko tata kelola yang lebih rendah: Alokasi langsung 93% dari biaya transaksi secara terprogram mengurangi kekhawatiran terkait tata kelola perusahaan. Sebaliknya, COIN dan HOOD tidak mengembalikan keuntungan kepada pemegang saham, dan alokasi modal ditentukan oleh manajemen.
Risiko pasar yang lebih tinggi: $HYPE adalah aset kripto asli yang menghadapi ketidakpastian regulasi dan teknis tambahan.
Pertimbangan likuiditas: Pasar token biasanya memiliki likuiditas yang lebih rendah dibandingkan pasar saham yang sudah mapan.
Mendapatkan harga tersirat pasar (MIP)
Dengan menggunakan tingkat diskonto 13% yang kami tetapkan, kita dapat membalikkan ekspektasi pengembalian yang tersirat oleh pasar pada harga token $HYPE saat ini sekitar 54 dolar:
Ekspektasi pasar saat ini:
2025: Total pendapatan mencapai 700 juta dolar
2026: Total pendapatan mencapai 1,4 miliar dolar
Pertumbuhan terminal: pertumbuhan berkelanjutan sebesar 3% setiap tahun setelah itu
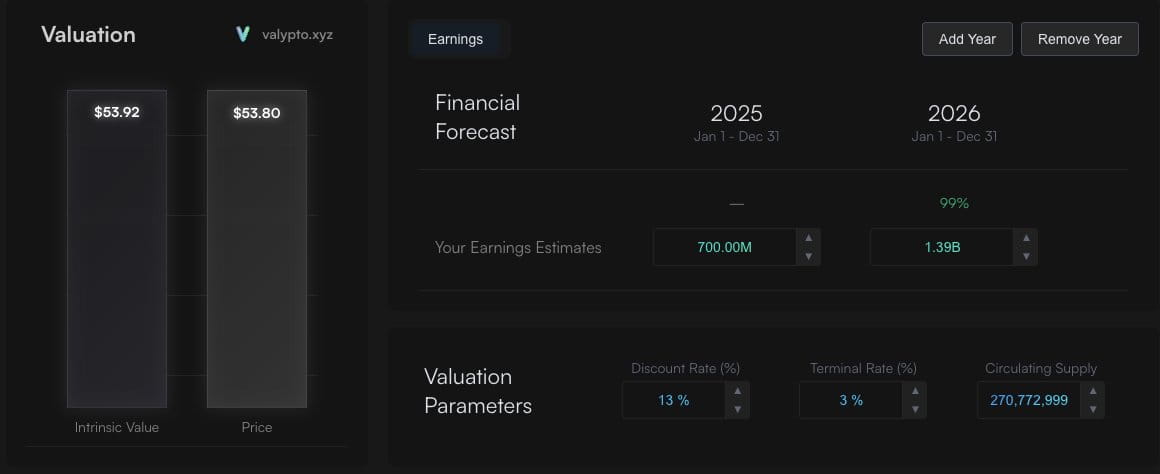
Nilai intrinsik yang diperoleh dari asumsi ini sekitar 54 dolar, sejalan dengan harga pasar saat ini. Ini menunjukkan bahwa pasar sedang memberi harga berdasarkan tingkat biaya transaksi saat ini yang mencerminkan pertumbuhan moderat.
Saat ini kita perlu bertanya: Apakah harga yang tersirat pasar (MIP) mencerminkan arus kas di masa depan?
Skenario pertumbuhan alternatif
@Keisan_Crypto mengajukan skenario pasar bull yang menarik selama 2 tahun dan 5 tahun.
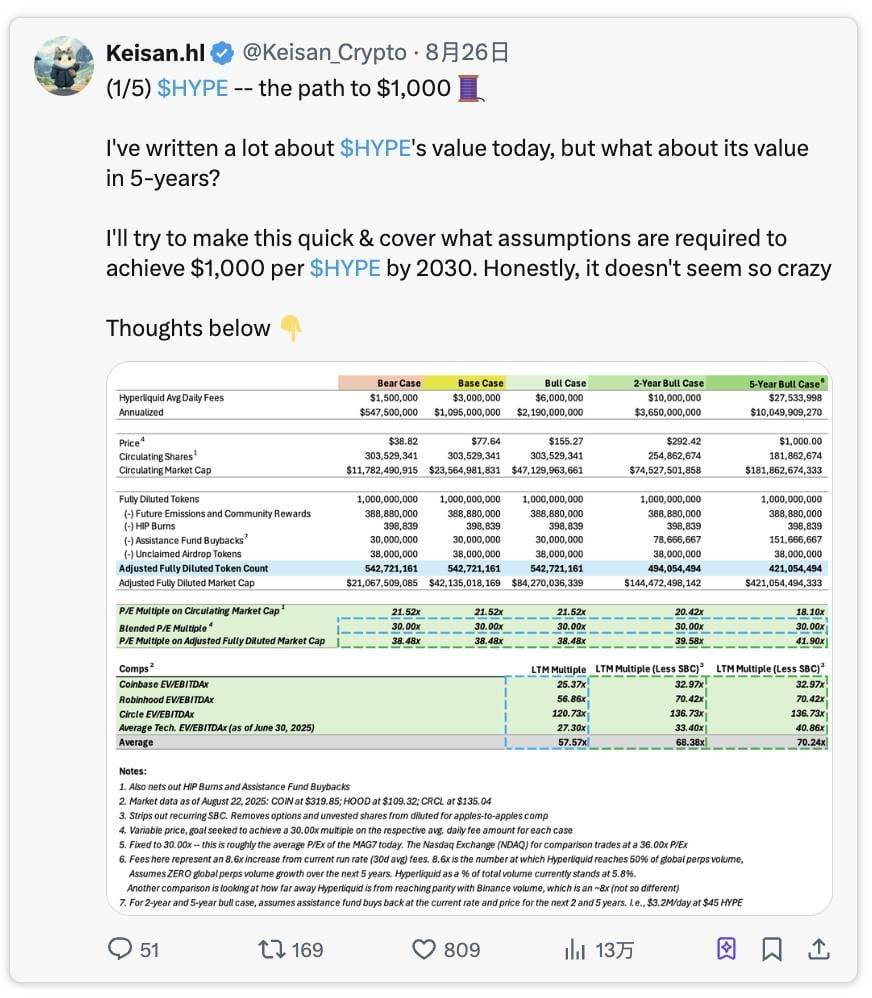
Tautan tweet asli: Klik di sini
Proyeksi pasar bull dua tahun
Menurut analisis @Keisan_Crypto, jika HyperLiquid mencapai target berikut:
Biaya transaksi tahunan: 3,6 miliar dolar
Pendapatan dana bantuan: 3,35 miliar dolar (93% dari biaya transaksi)
Hasil: Nilai intrinsik HYPE adalah 128 dolar (dihitung berdasarkan harga saat ini undervalued sebesar 140%)
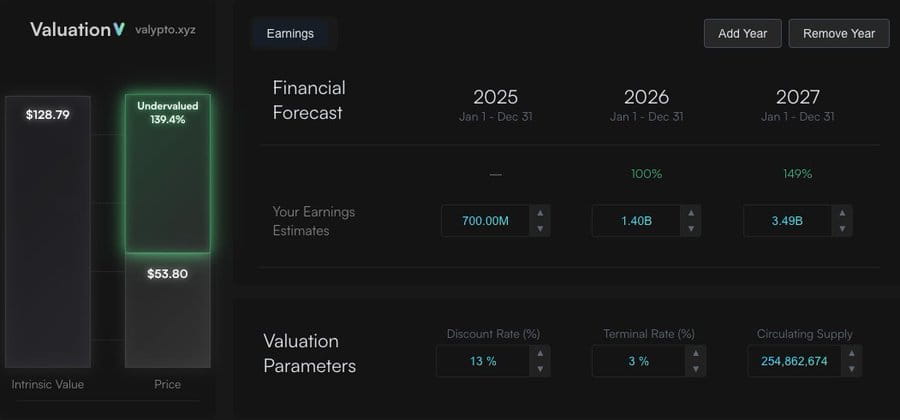
Tautan terkait
Skenario pasar bull lima tahun
Dalam skenario pasar bull lima tahun (tautan terkait), dia memproyeksikan biaya transaksi akan mencapai 10 miliar dolar per tahun, di mana 9,3 miliar dolar di antaranya untuk $HYPE. Dia mengasumsikan pangsa pasar global HyperLiquid akan tumbuh dari 5% saat ini menjadi 50% pada tahun 2030. Bahkan jika tidak mencapai pangsa pasar 50%, angka-angka ini masih mungkin tercapai dengan pangsa pasar yang lebih kecil seiring dengan pertumbuhan volume perdagangan global yang berkelanjutan.
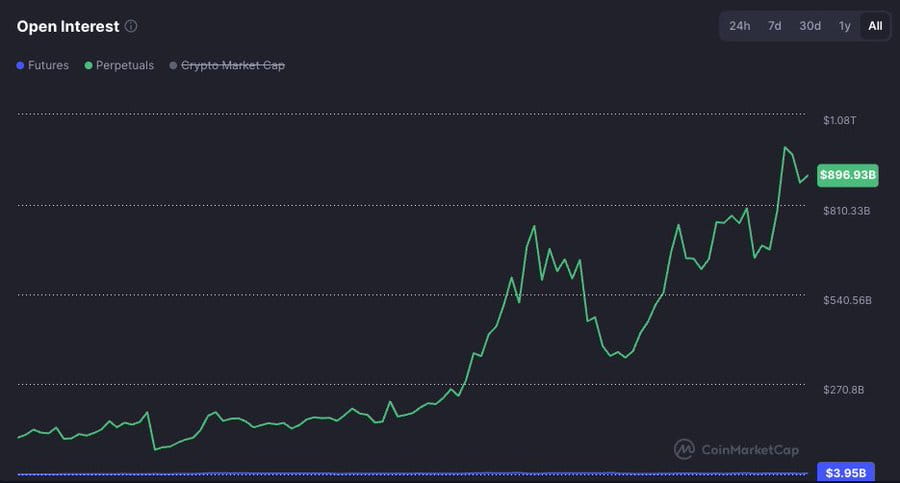
Proyeksi pasar bull lima tahun
Biaya transaksi tahunan: 10 miliar dolar
Pendapatan dana bantuan: 9,3 miliar dolar
Hasil: Nilai intrinsik HYPE adalah 385 dolar (dihitung berdasarkan harga saat ini undervalued sebesar 600%)
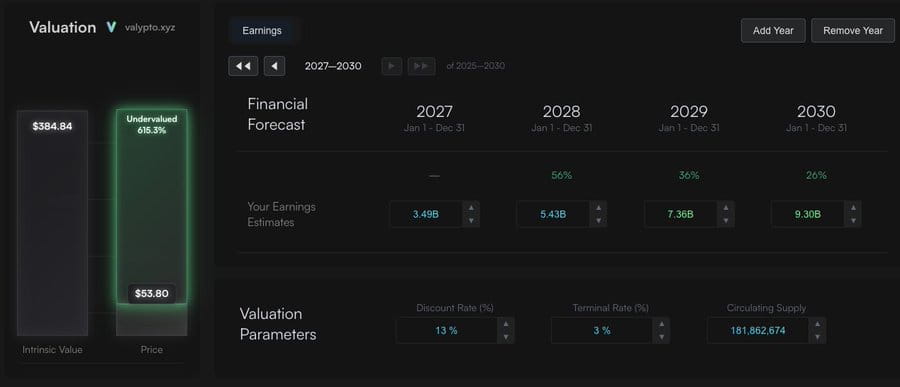
Tautan terkait
Meskipun penilaian ini lebih rendah dari target 1000 dolar Keisan, perbedaan tersebut berasal dari asumsi kami bahwa pertumbuhan pendapatan akan dinormalisasi menjadi 3% setiap tahun setelahnya, sementara model Keisan menggunakan kelipatan arus kas. Kami percaya bahwa menggunakan kelipatan arus kas untuk memprediksi nilai masa depan ada masalah, karena kelipatan pasar memiliki volatilitas yang bisa berubah besar seiring waktu. Selain itu, kelipatan itu sendiri mengandung asumsi pertumbuhan pendapatan, dan menggunakan kelipatan arus kas yang sama setelah 5 tahun seperti 1-2 tahun sebelumnya, mengimplikasikan tingkat pertumbuhan dari tahun 2030 setara dengan tingkat pertumbuhan tahun 2026/2027. Oleh karena itu, kelipatan lebih cocok untuk penilaian aset jangka pendek. Namun, terlepas dari model mana yang digunakan, $HYPE tetap undervalued, ini hanyalah perbedaan kecil.
Faktor pendorong nilai tambahan: USDH
Dalam model Pasar Asli, USDH akan menggunakan 50% dari pendapatan stablecoin untuk pembelian kembali yang mirip dengan dana bantuan. Oleh karena itu, $HYPE dapat meningkatkan aliran kas bebas sebesar 100 juta dolar setiap tahun (50% dari 200 juta dolar).
Melihat ke depan lima tahun, jika nilai pasar USDH dapat mencapai 25 miliar dolar (saat ini ini masih sepertiga dari USDC, bahkan proporsi pasar stablecoin total lima tahun ke depan bahkan lebih kecil), maka pendapatan tahunan diperkirakan mencapai 1 miliar dolar. Dengan model distribusi 50% yang sama, ini akan memberikan dana bantuan tambahan sebesar 500 juta dolar setiap tahun. Ini akan membuat nilai setiap token melebihi 400 dolar.
Mengecualikan faktor pendorong nilai: HIP-3 dan HyperEVM
Analisis DCF ini secara sengaja mengecualikan dua faktor pendorong nilai potensial yang penting, yang tidak cocok untuk pemodelan arus kas. Jelas, mereka akan memberikan nilai tambahan, sehingga dapat dinilai secara terpisah dengan metode penilaian yang berbeda dan kemudian dijumlahkan dengan hasil penilaian ini.
Ringkasan
Analisis DCF kami menunjukkan bahwa jika HyperLiquid dapat mempertahankan jalur pertumbuhannya dan posisi pasarnya, nilai token $HYPE sangat undervalued. Token ini dengan karakteristik alokasi biaya yang terprogram menjadikannya sangat cocok untuk metode penilaian berbasis arus kas.
Penjelasan metodologi
Analisis ini dibangun di atas hasil penelitian @Keisan_Crypto dan @GLC_Research.
Model DCF bersifat open-source dan dapat dimodifikasi di tautan berikut:
https://valypto.xyz/project/hyperliquid/oNQraQIg
Data pasar dan proyeksi dapat berubah, dan model harus diperbarui berdasarkan informasi terbaru secara tepat waktu.