


Jika Anda ingin membuat protokol likuiditas, Anda perlu mempertimbangkan aspek-aspek berikut secara komprehensif, termasuk ① pembangunan kumpulan modal; ② mekanisme agunan berlebihan; ③ efektivitas oracle; desain mekanisme likuidasi; ⑥ desain mekanisme inti.
Poin utama dalam mengevaluasi protokol likuiditas adalah untuk memahami esensinya. Intinya adalah "meminjamkan", tetapi perbedaannya terletak pada apakah protokol tersebut dapat memiliki mekanisme penemuan harga yang baik, apakah protokol tersebut dapat menyediakan likuiditas yang cukup, dan apakah protokol tersebut dapat menghindari biaya yang tidak perlu. . kehilangan.
1. Dunia keuangan terdesentralisasi dalam rantainya
Sejak lahirnya Bitcoin, konsep pembayaran terdesentralisasi peer-to-peer akhirnya mencapai terobosan. Banyak proyek berkomitmen untuk membangun pasar keuangan bebas yang terdesentralisasi di atas sebuah rantai. Mengambil satu rantai publik sebagai contoh, rantai publik dengan pengguna, ekosistem, dan mata uang asli dapat dipahami sampai batas tertentu sebagai sebuah negara. Dalam ekosistem ekonomi berdaulat ini:
① Mata uang asli berfungsi sebagai mata uang standar, dan stablecoin ditambatkan pada rantai dengan harga konstan, menghubungkan standar mata uang dan standar dolar AS;
② Protokol pinjaman terdesentralisasi menggantikan bank tradisional untuk menerapkan pinjaman on-chain terdesentralisasi dan mekanisme pertukaran harga;
③ “Pasar obligasi” terdesentralisasi, obligasi pemerintah RWA + LSD-Fi pada suku bunga acuan asli;
④ Derivatif terdesentralisasi memungkinkan manajemen risiko lindung nilai terhadap fluktuasi aset;
Selain itu, muncul pula trust asuransi terdesentralisasi, dana manajemen aset, kompetisi lotere, dan solusi pembiayaan rantai pasok terdesentralisasi. Setiap produk di pasar keuangan tradisional dapat diciptakan kembali dan diimplementasikan secara on-chain. Lebih lanjut, berkat sifat on-chain, fitur-fitur inovatif seperti transaksi kilat, yang mustahil diimplementasikan secara off-chain, juga dapat diwujudkan.
Dalam beberapa hal, dunia kripto telah menyempurnakan fondasi pasar keuangan on-chain yang bebas. Di berbagai rantai publik (ekonomi berdaulat), berdasarkan ekonomi token masing-masing proyek, mata uang asli berfungsi sebagai mata uang dasar untuk tata kelola on-chain. Berbagai token dalam ekosistem dapat berfungsi sebagai ekuitas maupun utang. Nilai sebuah rantai terletak pada aktivitas ekonomi yang didukungnya.
Di bawah pembangunan pasar obligasi asli on-chain, proyek obligasi Treasury RWA dan Liquidity Staking Derivatives (LSDFi) yang ditingkatkan dari Shanghai keduanya sangat populer.
Sebagai proyek DeFi, salah satu prioritas utamanya adalah menangani likuiditas. Likuiditas, dalam arti luas, mengacu pada jumlah uang yang dapat dikendalikan oleh suatu entitas. Dalam keuangan tradisional, likuiditas biasanya mengacu pada tingkat di mana suatu aset atau pasar dapat diperdagangkan dan ditebus dengan mudah. Baik itu perjanjian pinjaman likuiditas maupun perjanjian staking likuiditas, pada akhirnya semuanya bermuara pada esensi keuangan: meminjam dan meminjamkan.
2. Bagaimana membangun protokol likuiditas
Mari kita mulai dengan perantara terpenting dalam keuangan tradisional: bank, dan membahas metode konstruksi dan evaluasi protokol likuiditas di DeFi.
Hakikat bank umum terletak pada integrasi penyerapan simpanan dan penerbitan pinjaman, yang menjadi sistem insentif untuk secara aktif menciptakan likuiditas.
Menurut teori keuangan tradisional, dalam dunia yang sempurna dengan pasar yang lengkap, informasi yang simetris, dan biaya transaksi nol, keberadaan bank dan lembaga keuangan non-bank tidak diperlukan. Peminjam dan pemberi pinjaman dapat mencapai alokasi sumber daya optimal Pareto melalui transaksi bebas.
Namun situasi yang sempurna ini jelas mustahil tercapai, yang mana juga merupakan peran bank sebagai lembaga perantara keuangan terpenting di dunia nyata.
Bisnis inti bank komersial terdiri dari dua bagian: menghasilkan bunga atas simpanan dan menyalurkannya dengan bunga. Margin keuntungan ini menyediakan likuiditas bagi pasar. Bank sentral mengatur jumlah simpanan dan pinjaman serta suku bunga melalui berbagai instrumen kebijakan moneter.
Dibandingkan dengan mekanisme peminjaman dan pertukaran harga bank, protokol terdesentralisasi non-penitipan memiliki keunggulan termasuk transparansi dan penetapan harga yang efektif berdasarkan permintaan pasar, peminjaman yang cepat dan nyaman, serta ketahanan terhadap sensor.
Dengan pemahaman ini, mudah untuk memahami protokol likuiditas dalam keuangan terdesentralisasi. Mari kita ambil JustLend, protokol pinjaman yang saat ini menduduki peringkat ketiga di TVL menurut Protocol Rankings, sebagai contoh.
Protokol DAO JustLend
Protokol DAO JustLend: Ini adalah protokol pasar uang berbasis TRON yang bertujuan untuk membangun pasar uang dengan suku bunga yang ditentukan oleh algoritma penawaran dan permintaan. Suku bunga dalam protokol ini ditentukan oleh algoritma yang didasarkan pada penawaran dan permintaan aset TRON.
Ada dua peran dalam protokol, Pemasok dan Peminjam, yang keduanya berinteraksi langsung dengan protokol untuk mendapatkan atau membayar suku bunga mengambang.
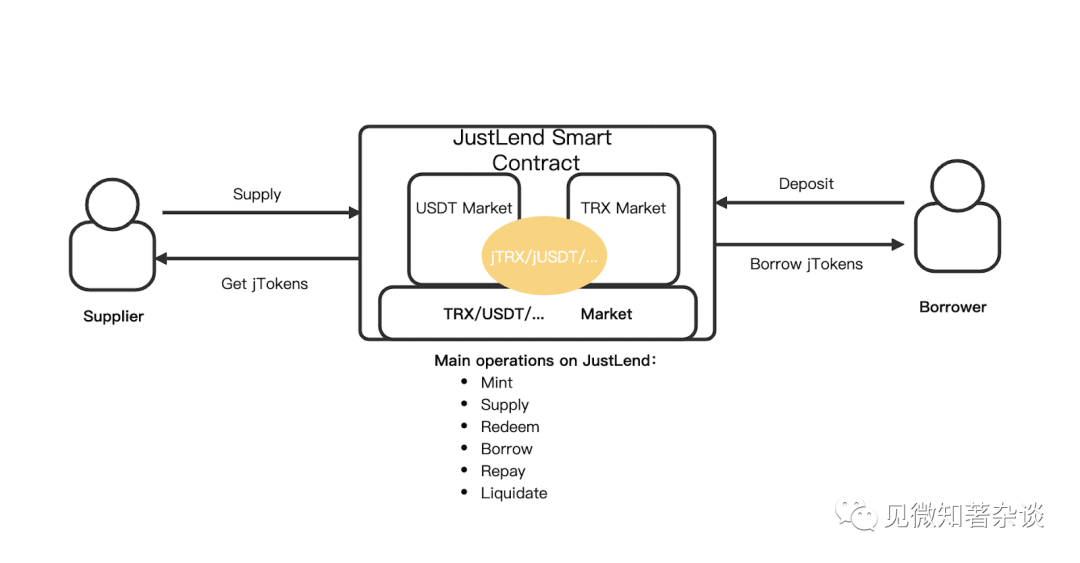
memasok:
Dalam protokol ini, semua dana pengguna digabungkan untuk membentuk suatu kumpulan pendanaan (kumpulan pinjaman), yang mencapai likuiditas tinggi secara peer-to-pool, alih-alih peer-to-peer, sehingga menyeimbangkan mata uang dengan lebih baik. Dalam hal ini, penyedia modal (LP) tidak perlu menunggu pinjaman individu jatuh tempo, tetapi dapat menarik aset dari kumpulan tersebut kapan saja.
Pemasok menyetorkan aset ke pasar uang kontrak pintar JustLend DAO. Aset yang disediakan direpresentasikan sebagai jToken (token TRC-20). Pemegang token menerima imbalan (pendapatan bunga dari pinjaman) sesuai dengan aturan yang berlaku.
meminjamkan:
Untuk meminjam aset, peminjam pertama-tama perlu membeli jToken sebagai agunan untuk aset yang mendasarinya. Pinjaman dengan agunan berlebih kemudian memungkinkan peminjam untuk meminjam aset apa pun yang tersedia di platform. Protokol ini hanya mengharuskan peminjam untuk menentukan aset yang akan dipinjam; tidak ada persyaratan lain, seperti tanggal jatuh tempo. Ini berarti peminjam dapat terus meminjam tanpa harus membayar kembali, selama mereka memenuhi persyaratan peminjaman.
Peminjam juga dapat melunasi pinjaman mereka kapan saja. Jika nilai aset agunan peminjam turun di bawah ambang batas likuidasi, kontrak pintar protokol akan secara otomatis memicu likuidasi.
suku bunga:
Suku bunga pinjaman keuangan tradisional umumnya tetap konstan selama jangka waktu pinjaman. Namun, dalam protokol ini, suku bunga berubah secara real-time berdasarkan penawaran dan permintaan pasar. Suku bunga pinjaman/penawaran di berbagai pasar dapat bervariasi dari satu blok ke blok lainnya. Bunga dalam protokol ini dihitung berdasarkan waktu pembuatan blok di TRON, dan bunga pinjaman bertambah berdasarkan jumlah blok.
Dalam protokol ini, suku bunga pinjaman dihitung menggunakan dua model: model suku bunga yang dihaluskan dan model suku bunga bertahap. Meskipun model matematikanya tidak akan dijelaskan lebih lanjut, prinsipnya adalah ketika permintaan peminjam akan aset kripto menurun, kelebihan token yang tersedia untuk pinjaman dalam pool menyebabkan likuiditas yang lebih tinggi dan suku bunga yang lebih rendah, sehingga mendorong peminjaman. Demikian pula, ketika permintaan akan aset pinjaman tinggi, jumlah token yang tersedia untuk pinjaman menurun, mengakibatkan likuiditas yang lebih rendah dan suku bunga yang lebih tinggi, sehingga menarik pasokan.
Desain suku bunga merupakan komponen inti dari protokol DeFi. Pada bulan Oktober tahun ini, platform pinjaman beragunan Yield Protocol mengumumkan rencana untuk menghentikan operasinya, dengan alasan kurangnya permintaan pinjaman dengan suku bunga tetap di platform tersebut. Mekanisme suku bunga yang dirancang dengan baik dapat mendorong tren tersebut.
3. Unsur-unsur Perjanjian Likuiditas
Dari protokol pinjaman umum seperti Protokol DAO JustLend, kita dapat melihat bahwa membangun protokol likuiditas memerlukan pertimbangan poin-poin berikut:
① Pembentukan pool dana: LP menyuntikkan likuiditas
②Mekanisme agunan berlebih: Peminjam memperoleh pinjaman
③ Validitas Oracle: melacak harga agunan
④ Desain fungsi suku bunga: suku bunga mengambang, suku bunga tetap, dll.
⑤ Desain mekanisme likuidasi: mekanisme pemrosesan ketika agunan tidak mencukupi
⑥Desain mekanisme inti: mekanisme stabilisasi harga, konstruksi pengendalian risiko
Mekanisme hipotek merupakan salah satu bentuk pinjaman likuiditas, dan di sinilah letak beberapa inovasi mekanisme tersebut. Misalnya, melalui hipotek penuh, token proyek likuid dihasilkan untuk diperdagangkan, sehingga tidak perlu lagi membentuk kumpulan likuiditas melalui pemberi pinjaman.
Contoh klasik dari jenis aset agunan ini adalah protokol Maker dan stablecoin DAI.
Siapa pun dapat menggunakan protokol Maker untuk membuat kontrak pintar yang disebut "Maker Vault" dan menyetor aset untuk menghasilkan Dai. Hal ini memungkinkan mereka untuk memanfaatkan Dai di platform Maker dengan menggunakan aset yang dijaminkan. Mari kita lihat cara kerja pinjaman yang dijaminkan Dai.
Ide pinjaman hipotek DAI
Langkah 1: Buat brankas dan kunci agunan
Pengguna membuat brankas melalui antarmuka yang dirancang khusus komunitas dan mengunci jenis serta jumlah agunan tertentu untuk menghasilkan Dai. Saat dana disetorkan, brankas dianggap diagunkan.
Langkah 2: Hasilkan Dai melalui brankas yang aman
Setelah mengunci aset agunan ke dalam brankas, pemilik brankas dapat menggunakan dompet mata uang kripto non-penahanan untuk memulai dan mengonfirmasi transaksi guna menghasilkan sejumlah Dai tertentu.
Langkah 3: Lunasi utang dan bayar biaya stabilitas
Untuk mendapatkan kembali sebagian atau seluruh agunan mereka, pemilik brankas harus membayar kembali sebagian atau seluruh Dai yang mereka hasilkan, serta membayar biaya stabilitas yang terakumulasi selama periode Dai tersebut masih berlaku. Biaya stabilitas dibayarkan secara eksklusif dalam bentuk Dai.
Langkah 4: Tarik agunan
Setelah Dai dilunasi dan biaya stabilitas dibayarkan, pemilik brankas dapat mengembalikan sebagian atau seluruh agunan ke dompet mereka. Setelah Dai dilunasi sepenuhnya dan semua agunan ditarik, brankas menjadi bebas dan siap bagi pemiliknya untuk mengunci aset kembali.
Sangat penting untuk menyimpan aset agunan yang berbeda di brankas yang berbeda. Beberapa pengguna mungkin memiliki beberapa brankas dengan jenis agunan dan rasio agunan yang berbeda.
Mekanisme Likuidasi DAI
Protokol Maker menggunakan proses lelang otomatis untuk melikuidasi brankas berisiko tinggi, memastikan selalu tersedianya agunan yang cukup untuk menutupi utang yang belum dibayar. Keputusan likuidasi didasarkan pada tingkat likuidasi dan rasio nilai agunan terhadap utang brankas. Setiap jenis brankas memiliki tingkat likuidasi yang sesuai, yang ditentukan oleh pemegang MKR melalui pemungutan suara berdasarkan risiko agunan.
Ketika rasio agunan brankas jatuh di bawah ambang batas minimum, likuidator lelang memulai proses likuidasi. Dana jaminan (Dai) yang diperoleh dari lelang agunan digunakan untuk melunasi utang brankas, termasuk denda likuidasi. Jika Dana jaminan (Dai) yang diperoleh dari lelang cukup untuk melunasi utang dan denda likuidasi, lelang agunan terbalik dilakukan untuk mengurangi jumlah agunan yang terjual.
Jika Dai yang terkumpul dalam lelang agunan tidak mencukupi untuk menutupi utang, kekurangannya menjadi kewajiban Protokol Maker. Dai dalam Buffer Maker digunakan untuk melunasi sebagian utang ini. Jika buffer tidak mencukupi, mekanisme lelang utang akan dipicu. Selama lelang utang, MKR baru dicetak dan dijual kepada pengguna yang menawar menggunakan Dai. Dai yang terkumpul dalam lelang agunan masuk ke Buffer Maker.
Maker Buffer dirancang untuk mengurangi dampak kekurangan agunan di masa mendatang dan penerbitan MKR yang berlebihan akibat kenaikan suku bunga deposito Dai. Jika Dai yang terkumpul melalui lelang dan biaya stabilitas melebihi batas Maker Buffer, Dai tersebut akan dijual melalui lelang surplus. Selama lelang surplus, penawaran MKR diajukan pada jumlah Dai yang tetap, dengan penawar tertinggi sebagai pemenang. Setelah lelang surplus, Maker Protocol secara otomatis memusnahkan MKR yang terkumpul, sehingga mengurangi total pasokan MKR.
Protokol Likuiditas Mengalami Serangan Harga
Melalui studi kasus Protokol DAO JustLend dan MakerDAO, kita dapat mengamati beberapa poin penting dalam menciptakan protokol likuiditas. Saat artikel ini ditulis, sebuah proyek DeFi ternama, dYdX, mengalami serangan harga, yang menguras sebagian likuiditas dari kumpulan asuransinya.
dYdX adalah bursa derivatif terdesentralisasi untuk kontrak berjangka dan perdagangan margin. Bursa ini menawarkan layanan perdagangan aset digital blockchain bergaya buku pesanan, beserta kemampuan perdagangan leverage dan kontrak. Sederhananya, bursa ini adalah bursa kontrak buku pesanan terdesentralisasi yang memungkinkan siapa pun untuk berdagang kontrak secara bebas.
Namun, dalam pasangan perdagangan YFI-USD terbaru di platform tersebut, token YFI secara bertahap terdorong naik dan kemudian tiba-tiba anjlok, menyebabkan bunga terbuka $YFI di dYdX melonjak dari US$800.000 menjadi US$67 juta dalam beberapa hari. Sebelum harga anjlok, penyerang harga berhasil menarik sejumlah besar USDC dari dYdX, yang menyebabkan penarikan dana besar-besaran dari kumpulan asuransi dYdX. Pendiri juga mengumumkan bahwa mesin likuidasi akan didesain ulang di versi V4.
YFI dalam pasangan perdagangan ini merupakan token asli dari penambangan likuiditas proyek ini, Yearn Finance. Pengguna dapat menyelesaikan berbagai strategi penambangan likuiditas melalui Yearn Finance dan berinteraksi dengan proyek DeFi lainnya melalui tiga produk inti platform, yaitu Earn, Vaults, dan Iron Bank. Yearn Finance juga merupakan peserta penting dalam konsep DeFi Lego.
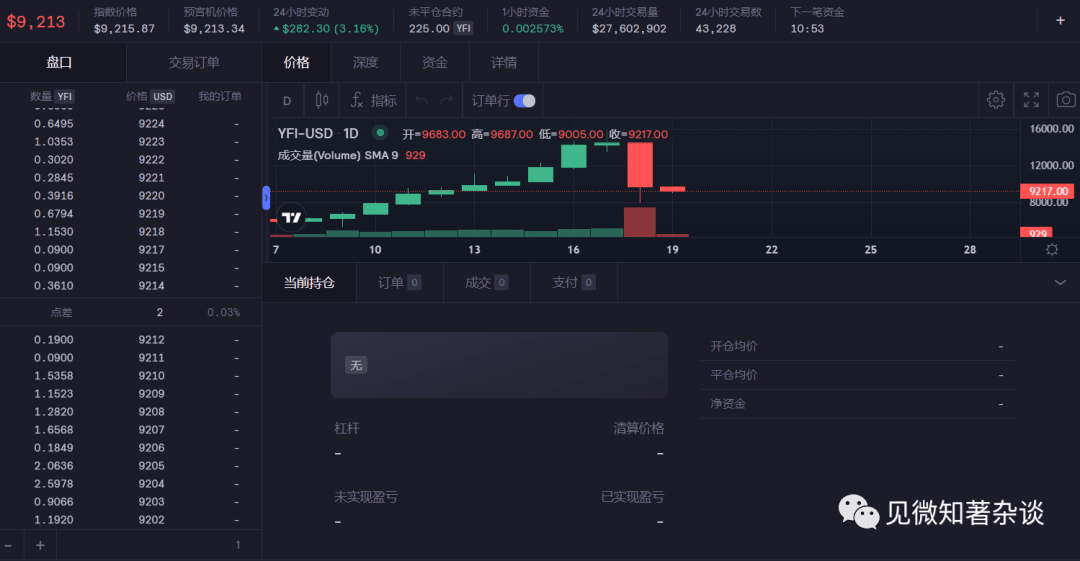
Kasus dYdX menunjukkan bahwa jika beberapa protokol likuiditas kecil mengalami serangan harga, likuiditasnya dapat dengan mudah terkuras. Situasi ini khususnya lazim dalam protokol perdagangan yang menggunakan model Automatic Market Maker, dan sering kali disertai dengan masalah penemuan harga yang besar dengan oracle.
Mango adalah platform kontrak terdesentralisasi di Solana, yang juga mengalami serangan harga pada 22 Oktober.
Dalam insiden tersebut, penyerang menetapkan posisi dengan mentransfer $5 juta ke alamat A dan B di bursa Mango. Dengan menggunakan kontrak tersebut, mereka bertindak sebagai rekanan mereka sendiri di Mango, menetapkan posisi beli dan jual dalam mata uang tersebut. Selanjutnya, penyerang menggunakan dana tambahan untuk membeli token Mango, memanipulasi harganya dari 2 sen menjadi 91 sen. Dengan memanfaatkan nilai buku platform yang substansial, penyerang melikuidasi sebagian keuntungan mereka dari Mango melalui pinjaman, yang akhirnya menggelapkan $110 juta meskipun likuiditasnya tidak mencukupi.
Pada bulan Desember di tahun yang sama, Helio, sebuah protokol peminjaman pada blockchain Bitcoin, juga mengalami serangan harga. Penyerang mengeksploitasi umpan harga oracle yang tidak tepat waktu dan berhasil melakukan operasi peminjaman yang dijaminkan dengan memanfaatkan kerentanan kontrak pintar untuk menerbitkan token aBNBc secara berlebihan dan mengubahnya menjadi hBNB milik Hello. Penyerang meminjamkan 16,44 juta stablecoin HAY dan kemudian mencairkannya untuk mendapatkan aset serbaguna senilai sekitar $15 juta. Serangan ini menyebabkan kerugian yang signifikan pada protokol Helio, menyoroti risiko kerentanan oracle dan kontrak serta pentingnya keamanan bagi protokol peminjaman.
4. Kumpulan Aset Likuiditas
Setelah kita memahami elemen-elemen penting protokol likuiditas, langkah kuncinya adalah membangun kumpulan likuiditas. Ada banyak jenis kumpulan likuiditas, tetapi artikel ini akan berfokus pada evolusi kumpulan likuiditas AMM dan secara singkat memperkenalkan kumpulan pinjaman, kumpulan agunan opsi, dan kumpulan brankas.
Kumpulan likuiditas AMM
Mengenai Pembuat Pasar Otomatis (AMM), kami telah membahasnya dengan cukup jelas di [Metode Evaluasi DeFi 1: Tinjauan Iterasi Uniswap]. Lagipula, ketika Anda memikirkan AMM, Uniswap adalah proyek pertama yang terlintas dalam pikiran. AMM menerapkan model pembuat pasar terdesentralisasi, yang memungkinkan siapa pun untuk menyediakan likuiditas.
Namun, seiring berjalannya waktu, AMM terus diperbarui. Ini bukan sekadar model CPMM sederhana, tetapi juga mengoptimalkan dan meningkatkan cacat aslinya.
Pertama, ada beberapa pembuat pasar fungsi konstan (CFMM), termasuk CPMM, CSMM, dan CMMM.
① Model Pembuat Pasar Produk Konstan (CPMM)
x·y=k
(x adalah token1, y adalah token2, k adalah konstanta)
Pada dasarnya, Uniswap menggabungkan dua aset yang diperdagangkan ke dalam satu kolam likuiditas, dengan tujuan memastikan ukuran kolam likuiditas tetap konstan terlepas dari ukuran perdagangan. Ketika kolam menjadi tidak seimbang dalam satu arah atau yang lain, pelaku arbitrase datang dan dengan cepat menyeimbangkannya kembali, mengantongi selisih keuntungan.
Masalah CPMM: slippage, kerugian sementara, dan risiko keamanan. Bagian ini dibahas secara detail di postingan sebelumnya [Metode Evaluasi DeFi 1: Tinjauan Iterasi Uniswap], yang sangat jelas.
② Model Pembuat Pasar Jumlah Konstan (CSMM)
x+y=k
(x adalah token1, y adalah token2, k adalah konstanta)
CSMM lebih cocok untuk skenario di mana perubahan harga selama transaksi mendekati nol, tetapi model ini tidak dapat menyediakan likuiditas tanpa batas.
Kekurangan: Ketika harga di luar rantai tidak sesuai dengan harga token di dalam pool, pedagang dan pelaku arbitrase memiliki peluang untuk menghabiskan cadangan pool, sehingga mengganggu stabilitas pool likuiditas. Hal ini akan menyebabkan aset-aset di dalam pool likuiditas terkonsentrasi pada aset tertentu, yang mengakibatkan hilangnya likuiditas.
③ Model Pembuat Pasar Rata-Rata Konstan (CMMM)
(x·y·z)*(1/3)=k
(x adalah token1, y adalah token2, z adalah token3, k adalah konstanta)
Contoh utama CMMM adalah Balancer, sebuah protokol yang menawarkan fleksibilitas lebih tinggi daripada Uniswap, memungkinkan terciptanya kumpulan likuiditas yang terdiri dari berbagai aset. Namun, protokol ini memiliki kekurangan yang sama dengan CPMM: slippage, kerugian permanen, dan risiko keamanan.
Dalam ketiga kasus CFMM, masalah utamanya adalah slippage, kerugian tidak permanen, dan likuiditas. Untuk menghindari masalah-masalah ini, proyek-proyek baru terus berupaya memperkenalkan mekanisme model inovatif untuk formula tersebut, seperti:
④CPMM Hibrida(Stableswap)
CPMM hibrida adalah kombinasi CPMM dan CSMM yang diimplementasikan oleh Curve Finance. Melalui formula baru, keduanya menciptakan likuiditas yang sangat padat secara eksponensial dan memberikan nilai tukar linear untuk sebagian besar kurva.
Curves Stableswap adalah CSMM khusus. Ketika kumpulan likuiditas seimbang, ia menjadi CSMM. Ketika kumpulan menjadi tidak seimbang, ia akan beralih ke CPMM. Ini secara signifikan mengurangi slippage saat memperdagangkan aset terkait dengan menemukan kecocokan pasarnya sendiri.
Selain AMM (automated market maker), ada juga upaya PMM dan DMM.
⑤PMM (Pembuat Pasar Proaktif)
PMM muncul dari protokol DODO. Intinya adalah memperkenalkan oracle untuk mengumpulkan data harga yang akurat sekaligus memanfaatkan mekanisme penawaran dan permintaan pada rantai untuk penemuan harga. PMM mengumpulkan likuiditas mendekati harga pasar saat ini, mencapai likuiditas unilateral dan mengurangi slippage.
PMM dapat menyediakan likuiditas yang lebih memadai, tetapi lebih bergantung pada perdagangan frekuensi tinggi, yang sulit dicapai dalam kenyataan.
⑥ DMM (Pembuat Pasar Dinamis)
Inti dari pembuat pasar dinamis terletak pada biaya dinamis. Setelah membuat kumpulan likuiditas dengan pasangan token tertentu, setiap kumpulan likuiditas akan mendukung biaya dinamis. Biaya meningkat selama periode volatilitas pasar tinggi dan menurun selama periode volatilitas rendah, sehingga meningkatkan perdagangan dan volume.
Hal ini mengoptimalkan potensi imbal hasil bagi penyedia likuiditas. Sebagai pembuat pool, Anda dapat menyesuaikan kurva harga yang dapat diprogram dengan faktor amplifikasi (AMP) tertentu. Rentang biaya dinamis juga akan berubah berdasarkan AMP yang digunakan untuk pembuatan pool.
Kumpulan Pinjaman
Setelah memperkenalkan AMM, model-model lainnya relatif sederhana, jadi kami hanya akan menggunakan contoh. Model lending pool bertujuan untuk meningkatkan likuiditas di pasar pinjaman terdesentralisasi, dengan bertindak langsung sebagai rekanan terpadu untuk transaksi pinjaman (pool peer-to-peer). Jenis lending pool ini menawarkan keuntungan berikut: Sangat umum, seperti Protokol DAO JustLend yang disebutkan di atas, serta Compound dan AAVE.
Mengambil AAVE sebagai contoh, pembuatan kumpulan pinjaman memerlukan langkah-langkah berikut:
① Persiapan aset: Pertama, siapkan aset kripto tertentu sebagai kumpulan pendanaan untuk pinjaman dan simpanan, yang dapat berupa USDT, USDC, BTC, dll. Kumpulan likuiditas mendukung berbagai jenis aset.
2. Konfigurasi suku bunga pinjaman: Suku bunga pinjaman untuk berbagai aset dikonfigurasi melalui kontrak pintar. Suku bunga dapat disesuaikan berdasarkan permintaan, penawaran, dan parameter risiko pasar. Peminjam dapat memilih kondisi pinjaman yang sesuai berdasarkan toleransi risiko dan suku bunga pasar.
③ Menyediakan likuiditas: Pengguna sebagai LP menyetorkan aset ke dalam kumpulan likuiditas AAVE, menyediakan dana yang dibutuhkan oleh pasar pinjaman, dan memperoleh pengembalian bunga yang sesuai.
④ Operasi peminjaman: Peminjam memilih aset yang akan dipinjam dan menjaminkan pinjaman berdasarkan nilai agunan dan suku bunga pinjaman.
⑤ Distribusi bunga: Pengembalian bunga yang seharusnya diterima LP dihitung berdasarkan jumlah dan waktu dana yang disediakan oleh pemasok.
Kolam Renang Pintar
Kumpulan senapan mesin adalah proses di mana, dalam penambangan PoW, daya komputasi secara otomatis dialihkan ke koin dengan imbal hasil lebih tinggi berdasarkan hasil penambangan real-time dari berbagai koin menggunakan algoritma yang sama. Singkatnya, penambangan dilakukan pada koin mana pun yang menawarkan imbal hasil tertinggi.
Dalam skenario ini, kumpulan tersebut memanfaatkan peluang arbitrase antara berbagai proyek penambangan likuiditas dan secara dinamis mengalokasikan dana ke berbagai kumpulan likuiditas untuk memperoleh laba tertinggi.
Kumpulan Agunan Opsi
Kontrak opsi juga dapat didesentralisasi dan dikelola secara on-chain melalui kontrak pintar. Bursa-bursa besar telah meluncurkan produk opsi. Derivatif, yang didasarkan pada fluktuasi nilai aset acuan, dapat digunakan untuk lindung nilai dan dalam perancangan produk keuangan yang lebih terstruktur. Misalnya, platform keuangan tradisional Snowball merupakan produk terstruktur.
Saat ini, terdapat beberapa protokol opsi yang berfokus pada desentralisasi. Di antaranya, model kumpulan dana AMM diperkenalkan, dan kumpulan dana tersebut digunakan sebagai penjual opsi terpadu, sehingga memecahkan masalah likuiditas opsi yang buruk dan kurangnya rekanan.
Misalnya, model MASP (Multi-assets single pool), yang sempat populer, menggabungkan oracle dan mekanisme AMM. Hal ini dapat memusatkan berbagai aset dasar ke dalam satu kolam likuiditas terpadu, yang memberikan dukungan margin dan likuiditas untuk transaksi.
Kunci untuk mengevaluasi protokol likuiditas adalah memahami esensinya. Intinya adalah "peminjaman", tetapi perbedaannya terletak pada apakah protokol tersebut dapat memiliki mekanisme penemuan harga yang baik, apakah protokol tersebut dapat menyediakan likuiditas yang memadai, dan apakah protokol tersebut dapat menghindari kerugian biaya yang tidak perlu.