


Penulis: 0xjacobzhao | https://linktr.ee/0xjacobzhao
Tanpa diragukan lagi, Pendle adalah salah satu protokol DeFi yang paling sukses dalam siklus Crypto kali ini. Di saat banyak protokol terhenti karena kekeringan likuiditas dan narasi yang mereda, Pendle berhasil menjadi “tempat penemuan harga” untuk aset berbasis hasil berkat pemecahan dan mekanisme perdagangan hasil yang unik, dengan menggabungkan secara mendalam dengan stablecoin, aset hasil LST/LRT, menetapkan posisi uniknya sebagai “infrastruktur hasil DeFi”.
Dalam laporan (Evolusi Cerdas DeFi: Jalur Evolusi dari Automasi ke AgentFi), kami secara sistematis menguraikan dan membandingkan tiga tahap perkembangan kecerdasan DeFi: Alat Otomasi (Automation), Asisten Berbasis Niat (Intent-Centric Copilot), dan AgentFi (Agen Cerdas di On-Chain). Selain dua skenario paling berharga dan mudah diterapkan yaitu Peminjaman (Lending) dan Pertanian Yield (Yield Farming), dalam konsep tinggi kami tentang AgentFi, perdagangan hak pendapatan PT/YT Pendle dianggap sebagai aplikasi prioritas tinggi yang sangat sesuai dengan AgentFi. Pendle, dengan arsitektur unik “Pemecahan Pendapatan + Mekanisme Kedaluwarsa + Perdagangan Hak Pendapatan”, menyediakan ruang pengaturan strategi alami untuk agen, sehingga pelaksanaan otomatis dan optimalisasi hasil memiliki kemungkinan yang lebih kaya.
Satu, prinsip dasar Pendle
Pendle adalah protokol pertama di bidang DeFi yang fokus pada pemisahan dan perdagangan hasil. Inovasi intinya adalah: mem-tokenisasi aliran pendapatan masa depan dari aset berbasis hasil on-chain (seperti LST, sertifikat deposito stablecoin, posisi pinjaman, dll.) dan memisahkannya, sehingga memungkinkan pengguna untuk fleksibel mengunci pendapatan tetap, memperbesar ekspektasi hasil, atau melakukan spekulasi arbitrase di pasar.
Singkatnya, Pendle telah membangun pasar sekunder untuk 'kurva hasil' aset kripto, sehingga pengguna DeFi tidak hanya dapat memperdagangkan 'pokok', tetapi juga dapat memperdagangkan 'pendapatan'. Mekanisme ini sangat mirip dengan obligasi tanpa bunga + pemisahan kupon dalam keuangan tradisional, meningkatkan akurasi penetapan harga dan fleksibilitas perdagangan untuk aset DeFi.
Mekanisme pemisahan hasil Pendle
Pendle membagi aset dasar yang memiliki hasil (Yield-Bearing Asset, YBA) menjadi dua token yang dapat diperdagangkan:
PT (Principal Token, token pokok, mirip dengan obligasi tanpa bunga): mewakili nilai pokok yang dapat ditebus pada saat jatuh tempo, tetapi tidak lagi menikmati hasil.
YT (Yield Token, token hasil, mirip dengan hak kupon): mewakili semua hasil yang dihasilkan oleh aset sebelum jatuh tempo, tetapi setelah jatuh tempo akan menjadi nol.
Misalnya, setelah menyetor 1 ETH stETH, akan dibagi menjadi PT-stETH (dapat ditebus kembali 1 ETH pada jatuh tempo, pokok terkunci) dan YT-stETH (mendapatkan semua hasil staking sebelum jatuh tempo).
Pendle bukan hanya sekedar pemisahan token, tetapi juga menyediakan pasar likuiditas untuk PT dan YT melalui AMM (automated market maker) yang dirancang khusus (setara dengan kolam likuiditas sekunder di pasar obligasi). Pengguna dapat membeli atau menjual PT atau YT kapan saja untuk menyesuaikan eksposur risiko hasil mereka; di mana harga PT biasanya di bawah 1, mencerminkan 'nilai pokok setelah diskon', sedangkan harga YT tergantung pada ekspektasi pasar terhadap hasil di masa depan. Yang lebih penting, AMM Pendle dioptimalkan untuk aset yang memiliki tanggal jatuh tempo, memungkinkan PT/YT dengan jangka waktu yang berbeda membentuk kurva hasil di pasar, sangat mirip dengan pasar obligasi di keuangan tradisional.
Perlu dicatat khusus bahwa di dalam aset stablecoin Pendle, PT (token pokok, posisi pendapatan tetap) setara dengan obligasi on-chain, yang dapat ditukar kembali dengan stablecoin pada jatuh tempo dengan suku bunga tetap yang terkunci melalui diskon; sedangkan Stablecoin Pool (posisi pertambangan likuiditas) pada dasarnya adalah pasar AMM, hasil LP berasal dari biaya transaksi dan insentif, APY berfluktuasi besar, dan juga disertai risiko kerugian tidak permanen, lebih cocok bagi investor aktif yang dapat menahan fluktuasi dan mengejar hasil yang lebih tinggi. Di pasar yang aktif dan dengan insentif yang melimpah, hasil Pool mungkin jauh lebih tinggi daripada pendapatan tetap PT; sedangkan di pasar yang sepi dan dengan insentif yang tidak mencukupi, hasil Pool sering kali lebih rendah dari PT, bahkan mungkin mengalami kerugian karena kerugian tidak permanen.
Proyek Stablecoin PT Kolam Stablecoin Bentuk aset Token obligasi (ditukar kembali dengan stablecoin pada jatuh tempo) Kolam likuiditas AMM (pasar perdagangan PT+YT) Sumber pendapatan Suku bunga tetap (diskon pokok terkunci) Biaya transaksi + insentif pertambangan Tingkat risiko Rendah (dekat dengan pendapatan tetap tanpa risiko) Tinggi (risiko IL + risiko likuiditas) Sesuai untuk orang-orang yang ingin mengunci pendapatan tetap dan ingin mendapatkan biaya transaksi dan insentif, dapat menahan fluktuasi LP
Strategi perdagangan PT/YT dari Pendle terutama mencakup empat jalur utama: pendapatan tetap, spekulasi pendapatan, arbitrase antar periode, dan pendapatan terleverase, yang dapat memenuhi kebutuhan investasi dengan preferensi risiko yang berbeda. Pengguna dapat membeli PT dan menahannya hingga jatuh tempo untuk mengunci pendapatan tetap, setara dengan mendapatkan suku bunga yang pasti; mereka juga dapat memilih untuk membeli YT, bertaruh pada peningkatan atau meningkatnya volatilitas suku bunga, sehingga melakukan spekulasi pendapatan. Selain itu, investor juga dapat memanfaatkan perbedaan harga PT/YT dengan jangka waktu berbeda untuk melakukan arbitrase antar periode, atau menggunakan PT, YT sebagai jaminan untuk memperbesar eksposur pendapatan.
Mekanisme perdagangan suku bunga biaya Boros
Di luar pemisahan hasil Pendle V2, modul Boros lebih lanjut mengubah suku bunga biaya (Funding Rate) menjadi aset, sehingga tidak hanya menjadi biaya pasif dari posisi kontrak perpetual, tetapi juga alat yang dapat dinilai dan diperdagangkan secara independen. Melalui Boros, investor dapat melakukan spekulasi arah, lindung nilai risiko, atau peluang arbitrase, mekanisme ini pada dasarnya membawa produk derivatif suku bunga tradisional (IRS, perdagangan basis) ke DeFi, menyediakan alat baru untuk manajemen modal tingkat institusi dan strategi pendapatan yang stabil.
Selain perdagangan PT/YT dan kolam AMM serta mekanisme perdagangan suku bunga biaya Boros, Pendle V2 juga menyediakan beberapa fungsi tambahan, meskipun bukan fokus artikel ini, tetapi tetap menjadi pelengkap penting dalam ekosistem protokol:
vePENDLE: model pemerintahan dan insentif berbasis mekanisme penguncian suara (Vote-Escrow), pengguna dengan mengunci PENDLE mendapatkan vePENDLE, sehingga dapat berpartisipasi dalam pemungutan suara pemerintahan dan meningkatkan bobot distribusi hasil, merupakan inti dari insentif dan pemerintahan jangka panjang protokol.
PendleSwap: gerbang pertukaran aset satu atap, membantu pengguna beralih antara PT/YT dan aset asli secara efisien, meningkatkan kenyamanan penggunaan dana dan kemampuan kombinasi protokol, pada dasarnya adalah agregator DEX bukan inovasi independen.
Pasar Poin: memungkinkan pengguna untuk memperdagangkan berbagai poin proyek di pasar sekunder sebelumnya, memberikan likuiditas untuk menangkap airdrop dan arbitrase poin, lebih condong kepada spekulasi dan skenario topik, bukan nilai inti.
Dua, panorama strategi Pendle: siklus pasar, lapisan risiko, dan ekstensi derivatif
Di pasar keuangan tradisional, saluran investasi ritel terutama terfokus pada perdagangan saham dan produk investasi pendapatan tetap, biasanya sulit untuk langsung berpartisipasi dalam perdagangan derivatif obligasi dengan ambang batas yang tinggi. Dalam pasar Crypto, pengguna ritel juga lebih mudah menerima perdagangan token dan pinjaman Defi, meskipun kehadiran Pendle sangat mengurangi ambang batas untuk ritel masuk ke perdagangan 'derivatif obligasi', tetapi strategi Pendle masih memerlukan tingkat profesionalisme yang tinggi, memerlukan investor untuk melakukan analisis mendalam tentang perubahan suku bunga aset pendapatan di bawah berbagai kondisi pasar. Berdasarkan hal ini, kami percaya bahwa pada tahap awal pasar bullish, fase euforia pasar bullish, periode penurunan pasar bearish, dan periode konsolidasi, investor harus mempertimbangkan preferensi risiko mereka sendiri untuk mencocokkan strategi perdagangan Pendle yang berbeda.
Pada fase kenaikan pasar bullish: preferensi risiko pasar perlahan pulih, permintaan pinjaman dan suku bunga masih berada pada tingkat rendah, penetapan harga YT di Pendle relatif murah. Pada saat ini, membeli YT setara dengan bertaruh pada peningkatan hasil di masa depan, begitu pasar memasuki fase kenaikan cepat, suku bunga pinjaman dan hasil LST akan meningkat, sehingga meningkatkan nilai YT. Ini adalah strategi berisiko tinggi dengan imbalan tinggi, cocok untuk investor yang bersedia bersiap-siap, menangkap peningkatan hasil di pasar bullish.
Pada fase euforia pasar bullish, sentimen pasar yang tinggi mendorong permintaan pinjaman melonjak, suku bunga di protokol pinjaman Defi seringkali meningkat dari satu digit menjadi lebih dari 15–30%, membuat nilai YT di Pendle meroket, dan PT mengalami diskon signifikan. Pada saat ini, jika investor membeli PT dengan stablecoin, itu setara dengan mengunci suku bunga tinggi dengan diskon, yang dapat ditukar kembali 1:1 pada jatuh tempo, pada dasarnya melindungi terhadap risiko volatilitas melalui 'arbitrase pendapatan' di akhir pasar bullish. Keuntungan dari strategi ini adalah stabil dan rasional, dapat memastikan pendapatan tetap dan keamanan modal saat terjadi koreksi pasar atau pasar bearish, tetapi biayanya adalah melewatkan potensi kenaikan yang lebih besar yang mungkin didapat dari terus memegang aset volatil.
Pada periode penurunan pasar bearish, sentimen pasar suram, permintaan pinjaman tiba-tiba menurun, suku bunga turun drastis, hasil YT mendekati nol, sementara PT lebih mendekati kinerja aset tanpa risiko. Pada saat ini, membeli PT dan menahannya hingga jatuh tempo berarti dapat mengunci pengembalian tertentu bahkan di lingkungan suku bunga rendah, setara dengan membangun posisi defensif; bagi investor konservatif, ini adalah strategi utama untuk menghindari fluktuasi pendapatan dan menjaga modal.
Pada periode konsolidasi, suku bunga pasar kekurangan tren, ekspektasi pasar sangat beragam, PT dan YT dari Pendle sering kali mengalami mismatch atau deviasi harga jangka pendek. Investor dapat melakukan arbitrase antar periode di antara PT/YT dengan jangka waktu yang berbeda, atau menangkap kesalahan harga hasil yang disebabkan oleh fluktuasi sentimen pasar, dari situ mendapatkan hasil selisih yang stabil. Strategi ini memerlukan kemampuan analisis dan eksekusi yang lebih tinggi, diharapkan dapat menghasilkan hasil yang stabil di pasar tanpa tren.
Pandangan global: tabel perbandingan siklus pasar strategi Pendle
Tahap pasar Karakteristik pasar Strategi PT Strategi YT Kolam stablecoin Strategi arbitrase Bear Market (rendah datar) Suku bunga sangat rendah, harga aset terendah, sentimen dingin Artinya kecil (PT hampir tanpa diskon) ✅ Waktu terbaik: YT sangat murah, bertaruh pada pemulihan suku bunga di masa depan, arus hasil terleverase (terutama stETH) ⚪ Hasil rendah, hampir tidak aktif ⚪ Ruang selisih terbatas, sedikit peluang Slow Bear (penurunan lambat) Harga perlahan turun, suku bunga lesu, pasar tanpa arah ⚪ Pendapatan tetap tidak tinggi, daya tarik yang biasa ❌ YT tidak ada daging, bisa rugi ✅ Pilihan pertahanan utama: kolam stablecoin mengunci modal, dengan pikiran yang tenang ⚪ Dapat melakukan arbitrase kecil antar platform, namun ruang terbatas Awal Bull Market (pemulihan ke atas) Permintaan pinjaman meningkat, suku bunga mulai naik ⚪ PT mulai diskon, tetapi tidak besar ✅ Daya ledak kuat: YT dinilai rendah→ suku bunga rebound→ hasil terleverase ⚪ Kolam stablecoin tidak menarik seperti kolam aset volatil ⚪ Dapat membuka posisi pada pendapatan tetap PT vs selisih suku bunga mengambang Mid Bull Market (percepatan kenaikan) Suku bunga meningkat signifikan, sentimen pulih ✅ Mengunci pendapatan tetap: PT diskon besar, mengunci 10–20% tahunan ✅ Pendapatan berlipat ganda: harga YT naik, terus meningkatkan taruhan pada kenaikan suku bunga ⚪ Kesempatan pendapatan tetap tidak sebaik PT/YT ✅ Waktu arbitrase yang baik: Pendle pendapatan tetap vs Aave selisih mengambang besar Fase Bull Market (puncak) Suku bunga pinjaman melonjak, pasar gila ✅ Strategi terbaik: PT dengan diskon sangat dalam, mengunci 20–30% pendapatan tetap ❌ Risiko tinggi: YT dengan premi terlalu tinggi, mudah rugi ⚪ Suku bunga kolam stablecoin tinggi, tetapi tidak lebih menarik daripada PT ✅ Permainan institusi: arbitrase antar periode, arbitrase antar pasar, mengunci keuntungan berisiko rendah Bear Market Pullback Pasar berbalik, suku bunga cepat turun ⚪ Diskon PT menyusut, daya tarik menurun ❌ Nilai YT turun drastis, mudah mendekati nol ✅ Modal bergeser ke pertahanan, kolam stablecoin kembali menjadi arus utama ✅ Melakukan arbitrase lindung nilai, mengurangi risiko fluktuasi
Lapisan risiko: keputusan Pendle di bawah strategi stabil vs agresif
Tentu saja, strategi di atas secara keseluruhan lebih mengedepankan hasil yang stabil, logika inti adalah untuk mencapai keseimbangan risiko dan hasil dengan membeli PT, membeli YT, atau berpartisipasi dalam penambangan kolam stablecoin di bawah berbagai siklus pasar. Untuk investor dengan preferensi risiko yang lebih tinggi, mereka juga dapat memilih strategi lebih agresif dengan menjual PT atau YT, untuk bertaruh pada arah suku bunga atau menebak kesalahan pasar. Operasi semacam ini memerlukan penilaian profesional dan kemampuan eksekusi yang lebih tinggi, dan eksposur risikonya juga lebih besar, oleh karena itu artikel ini tidak membahas lebih jauh, hanya untuk referensi, rincian lebih lanjut dapat dilihat di pohon keputusan di bawah ini.
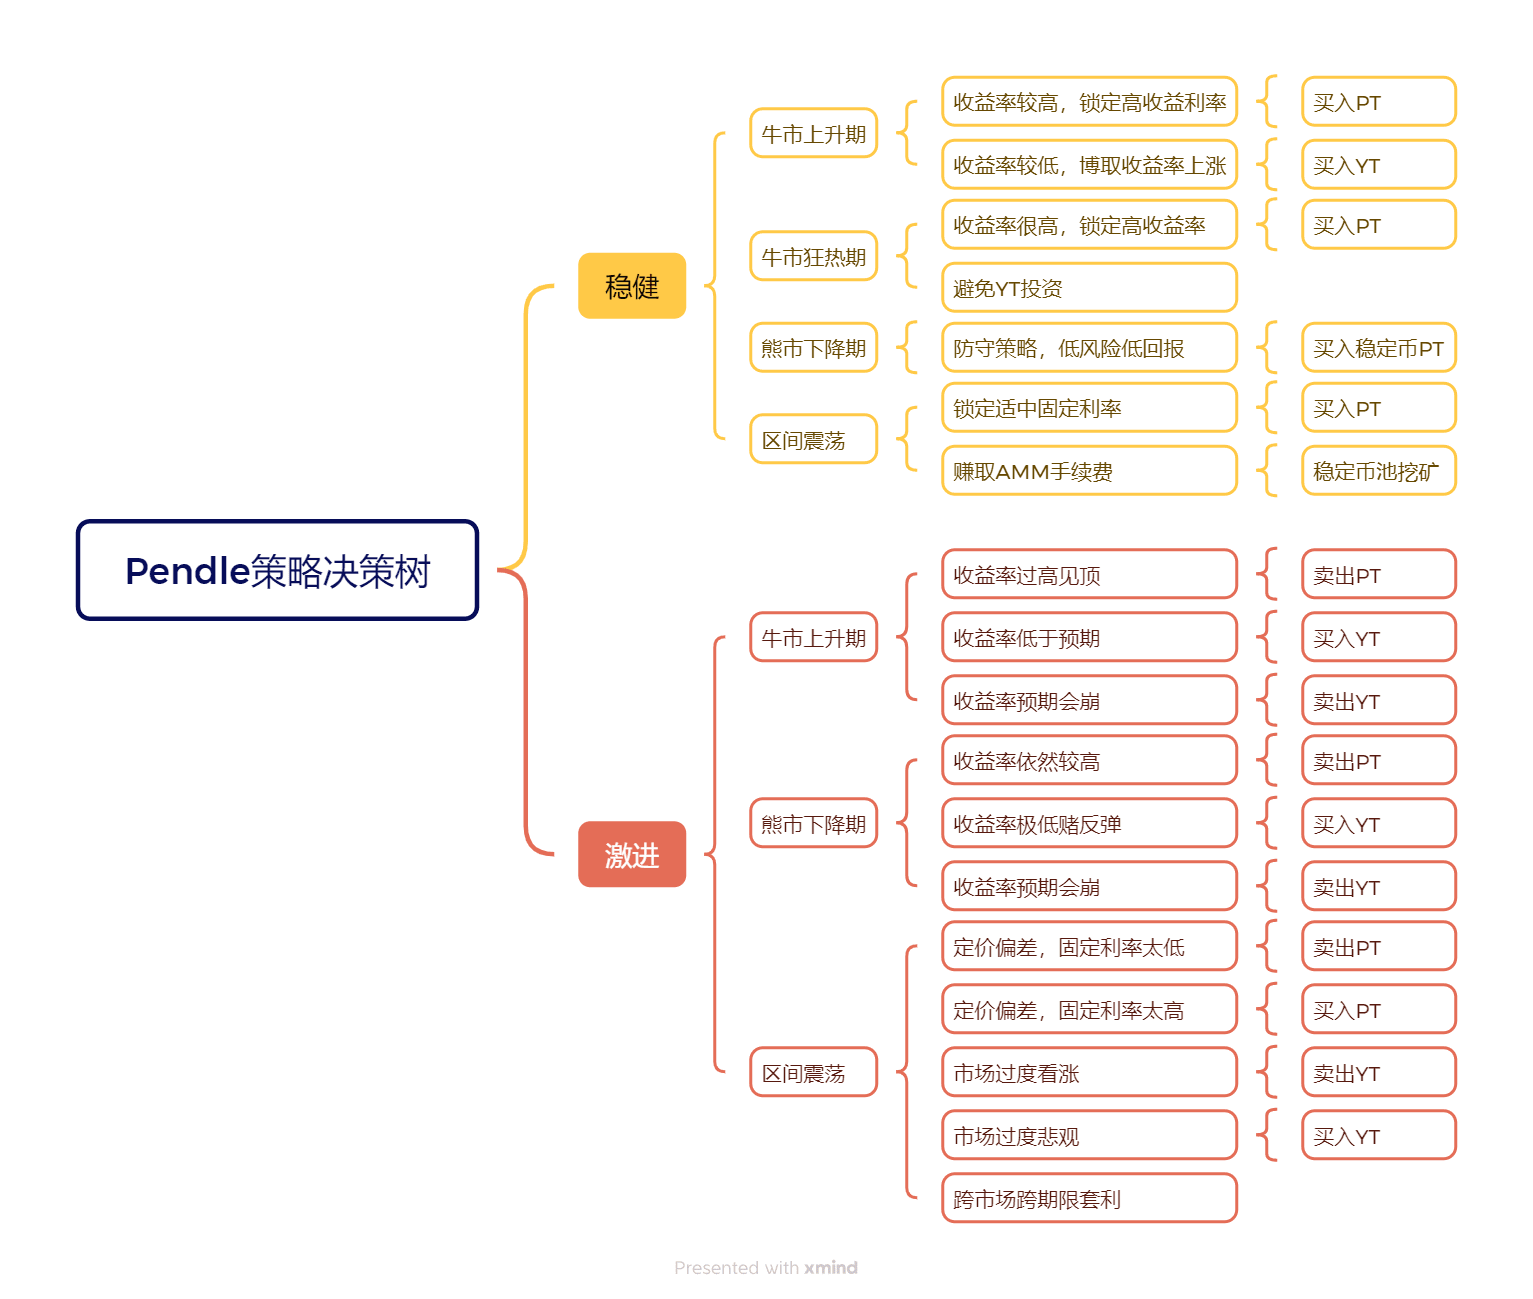
Strategi berbasis koin Pendle: perbandingan stETH, uniBTC, dan kolam stablecoin
Tentu saja, analisis strategi Pendle di atas semuanya didasarkan pada perspektif berbasis U. Fokus strategi adalah bagaimana mengunci suku bunga tinggi atau menangkap fluktuasi suku bunga untuk mendapatkan hasil yang berlebih; selain itu, Pendle juga menyediakan strategi berbasis koin BTC dan ETH.
ETH secara umum dianggap sebagai aset terbaik untuk strategi berbasis koin, alasannya terletak pada status ekosistem dan kepastian nilai jangka panjang: sebagai aset asli dari jaringan Ethereum, ETH tidak hanya menjadi dasar penyelesaian bagi sebagian besar protokol DeFi, tetapi juga memiliki hasil staking yang stabil (Staking Yield) sebagai sumber arus kas yang stabil. Sebagai perbandingan, BTC tidak memiliki suku bunga asli, hasilnya di Pendle terutama bergantung pada insentif protokol, sehingga logika berbasis koin relatif lemah; sedangkan kolam stablecoin lebih cocok sebagai pengaturan defensif, menjalankan fungsi 'mempertahankan nilai + menunggu'.
Di bawah berbagai siklus pasar, perbedaan strategi dari tiga jenis kolam aset sangat signifikan:
Pasar bullish: kolam stETH paling agresif, YT adalah strategi terbaik untuk meningkatkan kepemilikan ETH secara terleverase; uniBTC dapat sebagai pelengkap, tetapi lebih spekulatif; daya tarik kolam stablecoin relatif menurun.
Pasar bearish: harga rendah YT stETH menyediakan peluang inti untuk meningkatkan kepemilikan ETH; kolam stablecoin menjalankan fungsi pertahanan utama; uniBTC hanya cocok untuk arbitrase jangka pendek dengan ukuran kecil.
Pasar sideways: mismatch PT-YT stETH dan biaya AMM memberikan peluang arbitrase; uniBTC cocok untuk spekulasi jangka pendek; kolam stablecoin memberikan tambahan stabil.
Aset Sumber pendapatan Risiko Efek berbasis koin Bull Market Bear Market Pasar sideways stETH Kolam ETH Staking Pendapatan asli (3–5% APY) Fluktuasi harga ETH ✅ Meningkatkan kepemilikan berbasis ETH (YT dapat memperbesar hasil) Beli YT: bertaruh pada suku bunga yang meningkat, menangkap hasil Staking terleverase; beli PT diskon: mengunci suku bunga tinggi Beli YT murah: mendapatkan hasil Staking ETH terleverase, mencapai pertumbuhan berbasis ETH Arbitrase antar periode/PT-YT mismatch: cocok untuk memanfaatkan biaya AMM dan fluktuasi harga uniBTC Kolam suku bunga pinjaman / insentif protokol (bukan pendapatan asli) BTC Tidak ada suku bunga asli, hasil tergantung pada keberlanjutan insentif ⚠️ Logika berbasis koin lemah Ketika permintaan pinjaman tinggi Beli YT jangka pendek, ambil hasil insentif Hasil tidak stabil, cocok untuk spekulasi posisi kecil YT Fluktuasi harga, dapat dipertaruhkan jangka pendek atau arbitrase antar pasar Stablecoin pool Suku bunga pinjaman stablecoin (2–5% APY) Suku bunga lesu, daya tarik PT/YT terbatas ❌ Pertumbuhan non-koin tetap Pendapatan tetap tidak sebaik aset volatil, cocok untuk investor konservatif Pertahanan inti: mengunci suku bunga stabil, menunggu perbaikan pasar Arbitrase selisih kecil, menyediakan hasil tambahan dengan volatilitas rendah
Pandangan strategis Boros: swap suku bunga, lindung nilai, dan arbitrase antar pasar
Boros mengubah suku bunga biaya (Funding Rate) menjadi variabel yang dapat diperdagangkan, setara dengan membawa suku bunga swap tradisional (Interest Rate Swaps, IRS) dan perdagangan basis (Basis Trading / Carry Trade) ke DeFi, sehingga suku bunga biaya bertransisi dari item biaya yang tidak terkontrol menjadi alat investasi yang dapat dikonfigurasi. Sertifikat inti Yield Units (YU) mendukung tiga jalur strategi utama: spekulasi, lindung nilai, dan arbitrase.
Dalam hal spekulasi, investor dapat bertaruh pada kenaikan suku bunga biaya dengan Long YU (membayar suku bunga tetap Implied APR, menerima suku bunga mengambang Underlying APR) atau bertaruh pada penurunan suku bunga biaya dengan Short YU (menerima suku bunga tetap Implied APR, membayar suku bunga mengambang Underlying APR), mirip dengan perdagangan derivatif suku bunga tradisional.
Dalam hal lindung nilai, Boros menyediakan alat bagi institusi yang memegang posisi kontrak perpetual besar untuk mengubah suku bunga biaya yang mengambang menjadi suku bunga tetap;
Lindung nilai risiko suku bunga biaya (Funding Rate Hedging): Long Perp + Long YU, mengunci pengeluaran suku bunga biaya mengambang sebagai biaya tetap.
Mengunci pendapatan suku bunga biaya yang diterima (Funding Rate Income Hedging): Short Perp + Short YU → mengunci pendapatan suku bunga biaya yang mengambang sebagai pendapatan tetap.
Dalam hal arbitrase, investor dapat menggunakan kombinasi hasil stabil (Delta-Neutral Enhanced Yield) atau arbitrase stabil (Arbitrage / Spread Trade) untuk memanfaatkan perbedaan harga antar pasar (Futures Premium vs Implied APR) atau perbedaan harga antar periode, untuk mendapatkan hasil selisih yang relatif stabil.
Secara keseluruhan, Boros cocok untuk modal profesional digunakan untuk manajemen risiko dan peningkatan yang stabil, tetapi memiliki tingkat ramah pengguna yang terbatas untuk pengguna ritel.
Tipe strategi Metode operasi Kelompok yang sesuai Analogi alat tradisional Lindung nilai biaya (pengeluaran/pemasukan) Lindung nilai pengeluaran suku bunga biaya: di CEX/DEX long Perp, sambil melakukan Boros Long YU;
Pendapatan suku bunga biaya lindung nilai: di CEX/DEX short Perp, sambil melakukan Boros Short YU
Posisi besar long dan short, swap suku bunga trader Basis (Payer/Receiver Swap) Pendapatan tetap Delta-Neutral Staking spot (seperti stETH mendapatkan 4% hasil dasar) + short Perp untuk melindungi risiko harga + mengunci hasil funding tetap di Boros Short YU Investor institusi yang stabil, hedge fund Cash & Carry + Swap arbitrase antar pasar/periode Arbitrase antar pasar: membandingkan Futures Premium dengan Boros Implied APR, short pihak yang terlalu dinilai, long pihak yang terlalu rendah;
Arbitrase antar periode: ketika YU dengan jatuh tempo berbeda memiliki perbedaan harga, short yang terlalu dinilai dan long yang terlalu dinilai.
Modal arbitrase profesional Kurva hasil obligasi pemerintah
Tiga, kompleksitas strategi Pendle dan nilai unik AgentFi
Berdasarkan analisis sebelumnya, strategi perdagangan Pendle pada dasarnya adalah perdagangan derivatif obligasi yang kompleks, bahkan untuk yang paling sederhana membeli PT untuk mengunci pendapatan tetap, tetap harus mempertimbangkan pertukaran posisi jatuh tempo, fluktuasi suku bunga, biaya peluang, dan kedalaman likuiditas, belum lagi spekulasi YT, arbitrase antar periode, kombinasi terleverase atau perbandingan dinamis dengan pasar pinjaman eksternal. Berbeda dengan produk hasil mengambang seperti 'setor sekali untuk hasil terus-menerus', PT Pendle (token pokok) harus menetapkan tanggal jatuh tempo yang jelas (biasanya beberapa minggu hingga beberapa bulan), setelah jatuh tempo pokok ditukar kembali 1:1 dengan aset yang menjadi jaminan, jika ingin terus mendapatkan hasil maka perlu membuka posisi baru. Pembatasan 'berjangka' ini adalah syarat perlu untuk pasar pendapatan tetap, dan juga perbedaan mendasar antara Pendle dan protokol pinjaman perpetual.
Saat ini, Pendle resmi belum memiliki mekanisme perpanjangan otomatis, sementara beberapa gudang strategi DeFi menawarkan solusi 'Auto-Rollover' untuk mencapai keseimbangan antara pengalaman pengguna dan kesederhanaan protokol. Saat ini terbagi menjadi tiga mode Auto-Rollover: pasif, cerdas, dan campuran.
Auto-Rollover pasif: logika sederhana, PT secara otomatis diinvestasikan kembali menjadi PT baru setelah jatuh tempo, pengalaman pengguna yang lancar. Namun, kurang fleksibel, jika suku bunga mengambang Aave, Morpho lebih tinggi, perpanjangan paksa akan membawa biaya peluang.
Auto-Rollover cerdas: oleh Vault membandingkan secara dinamis suku bunga tetap Pendle dan suku bunga mengambang pasar pinjaman, menghindari 'perpanjangan buta', mempertahankan fleksibilitas sambil meningkatkan hasil, lebih sesuai dengan kebutuhan maksimisasi hasil.
若 Pendle suku bunga tetap > pinjaman suku bunga mengambang → terus investasi PT, mengunci pendapatan tetap yang lebih pasti;
若 pinjaman suku bunga mengambang > Pendle suku bunga tetap → pindah ke Aave/Morpho dan pinjaman lainnya untuk mendapatkan suku bunga mengambang yang lebih tinggi.
Pengaturan campuran: sebagian dana terkunci pada suku bunga tetap PT, sebagian dana mengalir ke pasar pinjaman, membentuk kombinasi yang seimbang antara stabil dan fleksibel, menghindari terlempar oleh lingkungan suku bunga tunggal dalam situasi ekstrem.
Oleh karena itu, AgentFi memiliki nilai unik dalam strategi perdagangan Pendle: ia dapat mengotomatiskan permainan suku bunga yang kompleks. Suku bunga tetap Pendle dan suku bunga pasar pinjaman mengambang berfluktuasi secara real-time, sulit untuk dipantau dan dialihkan secara manual; Auto-Rollover biasa hanya merupakan perpanjangan pasif, sedangkan AgentFi dapat membandingkan tingkat suku bunga secara dinamis, mengubah posisi secara otomatis, dan mengoptimalkan konfigurasi posisi berdasarkan preferensi risiko pengguna. Dalam strategi Boros yang lebih kompleks, AgentFi juga dapat melakukan operasi lindung nilai suku bunga biaya, arbitrase antar pasar, dan arbitrase antar periode, lebih lanjut melepaskan potensi manajemen hasil yang profesional.
Empat, Pulse: produk AgentFi pertama berbasis strategi Pendle PT
Dalam laporan penelitian sebelumnya dari seri AgentFi (Paradigma baru pendapatan stablecoin: dari AgentFi ke XenoFi), kami telah memperkenalkan agen optimisasi pendapatan stablecoin ARMA (https://app.arma.xyz/) yang diluncurkan berdasarkan lapisan infrastruktur Giza. Produk ini diterapkan di rantai Base, dapat secara otomatis beralih antara protokol pinjaman AAVE, Morpho, Compound, Moonwell, dan lainnya, untuk memaksimalkan hasil antar protokol, dan terus bertahan di peringkat teratas AgentFi.
Pada bulan September 2025, tim Giza secara resmi meluncurkan Pulse Optimizer (https://app.usepulse.xyz/) — sistem optimasi otomatis AgentFi pertama yang berbasis pada pasar pendapatan tetap Pendle PT. Berbeda dengan ARMA yang fokus pada pinjaman stablecoin, Pulse fokus pada skenario pendapatan tetap Pendle: memantau pasar PT multi-rantai secara real-time menggunakan algoritma deterministik (bukan LLM), dengan mempertimbangkan biaya antar rantai, manajemen jatuh tempo, dan batasan likuiditas, menggunakan pemrograman linier untuk mengalokasikan posisi secara dinamis, dan secara otomatis menyelesaikan rollovers, penjadwalan antar rantai, dan bunga majemuk. Tujuannya adalah memaksimalkan APY portofolio dalam batasan risiko yang dapat diterima, menyederhanakan proses kompleks 'cari/APY/ganti posisi/antar rantai/penentuan waktu' menjadi pengalaman pendapatan tetap sekali klik.
Komponen arsitektur inti Pulse
Pengumpulan data: menangkap data pasar multi-rantai Pendle secara real-time, termasuk pasar aktif, APY, waktu jatuh tempo, likuiditas, dan biaya jembatan antar rantai, dan memodelkan slippage serta dampak harga, untuk memberikan input yang akurat bagi mesin optimasi.
Manajemen dompet: sebagai pusat logika dan aset, menghasilkan snapshot portofolio investasi, mengelola standardisasi aset antar rantai, dan melakukan kontrol risiko (seperti ambang perbaikan APY minimum, perbandingan nilai historis).
Mesin optimasi: berdasarkan pemodelan pemrograman linier, mempertimbangkan alokasi dana, sumber antar rantai, kurva biaya jembatan, slippage, dan waktu jatuh tempo pasar, menghasilkan solusi konfigurasi optimal di bawah batasan risiko.
Perencanaan eksekusi: mengubah hasil optimasi menjadi urutan perdagangan, termasuk likuidasi posisi tidak efisien, perencanaan jembatan dan jalur Swap, membangun posisi baru, dan memicu mekanisme keluar penuh jika perlu, membentuk siklus tertutup yang lengkap.
Komponen mekanisme kunci hasil keluaran pengumpulan data integrasi Pendle API dengan sumber harga multi-rantai, memantau pasar dan slippage aliran data pasar secara real-time manajemen dompet snapshot portofolio, standardisasi aset, konversi antar rantai, kontrol risiko status portofolio dan kontrol redistribusi mesin optimasi pemodelan alokasi dana, kurva biaya antar rantai, pembatasan hasil yang menurun solusi konfigurasi optimal perencanaan eksekusi likuidasi posisi lama → perencanaan jembatan/Swap → pembukaan/keluar skrip perdagangan antar rantai yang dapat dieksekusi.
Lima, fungsi inti Pulse dan kemajuan produk
Pulse saat ini fokus pada optimisasi hasil berbasis ETH, secara otomatis mengelola ETH dan derivatif likuiditas staking-nya (wstETH, weETH, rsETH, uniETH, dll.), dan melakukan alokasi dinamis di berbagai pasar PT Pendle. Sistem menggunakan ETH sebagai aset dasar, secara otomatis menyelesaikan konversi token antar rantai untuk mencapai konfigurasi optimal. Saat ini sudah diluncurkan di jaringan utama Arbitrum, dan akan diperluas ke jaringan utama Ethereum, Base, Mantle, Sonic, dan lainnya, serta melalui jembatan Stargate untuk mencapai interoperabilitas multi-rantai.
Pengalaman pengguna Pulse seluruh proses
Aktivasi agen dan manajemen dana: pengguna dapat dengan mudah memulai Pulse Agent di situs resmi (www.usepulse.xyz), prosesnya mencakup menghubungkan dompet, otentikasi jaringan, verifikasi daftar putih, dan menyetor minimum 0.13 ETH (sekitar $500). Setelah aktivasi selesai, dana otomatis dialokasikan ke pasar PT optimal dan memasuki siklus optimasi berkelanjutan. Pengguna dapat menambah dana kapan saja, sistem akan secara otomatis menyeimbangkan dan mendistribusikan ulang, setoran selanjutnya tidak memiliki ambang batas minimum, dan dana besar dapat meningkatkan keberagaman dan efek optimasi portofolio.
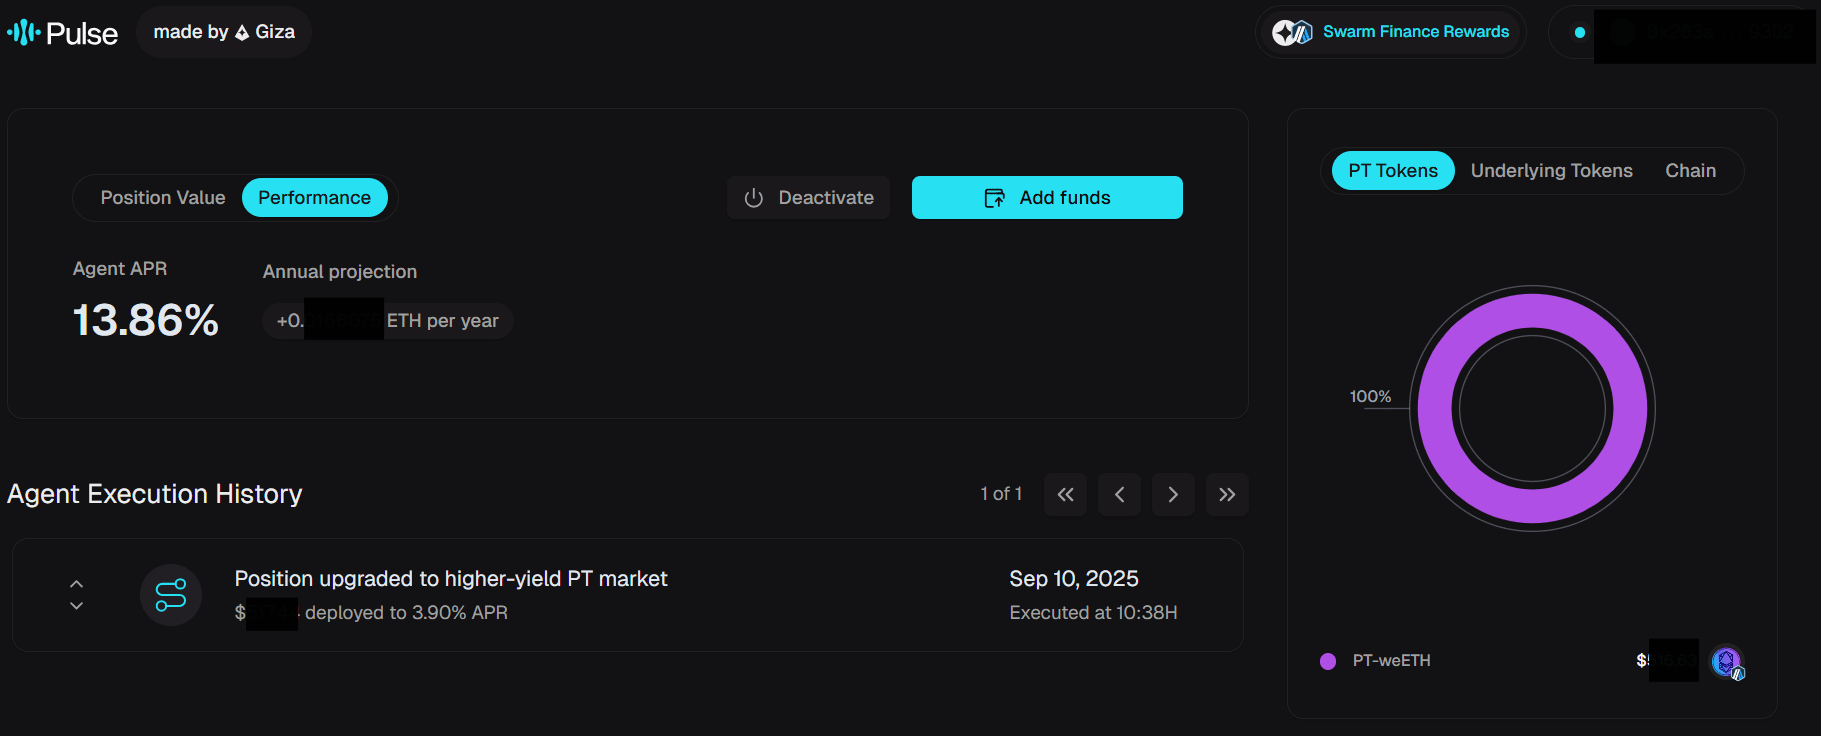
Dasbor data dan pemantauan kinerja
Pulse menyediakan dasbor data visual, melacak dan mengevaluasi kinerja investasi secara real-time:
Indikator kunci: saldo total aset, total investasi, pertumbuhan pokok dan pendapatan, distribusi posisi dari berbagai token PT dan posisi antar rantai.
Analisis hasil dan risiko: mendukung pelacakan tren pada dimensi harian/mingguan/bulanan/tahunan, mengombinasikan pemantauan APY secara real-time, proyeksi tahunan dan perbandingan pasar, membantu mengukur imbal hasil berlebih yang dihasilkan oleh optimasi otomatis.
Pemisahan multidimensi: ditampilkan berdasarkan token PT (seperti PT-rETH, PT-weETH), token dasar (protokol LST/LRT) dan distribusi antar rantai.
Transparansi eksekusi: menyimpan catatan operasi lengkap, termasuk waktu pengubahan posisi, jenis operasi, ukuran dana, dampak pada hasil, dan hash di rantai, memastikan dapat diverifikasi.
Efektivitas optimasi: menunjukkan frekuensi penyeimbangan ulang, tingkat perbaikan APR, derajat diversifikasi dan kecepatan respons pasar, serta membandingkannya dengan posisi statis atau tolok ukur pasar, untuk mengevaluasi hasil nyata yang disesuaikan dengan risiko.
Keluar dan penarikan aset: pengguna dapat menutup Agen kapan saja, Pulse secara otomatis akan likuidasi token PT dan menukarnya kembali ke ETH, hanya mengenakan biaya sukses sebesar 10% dari bagian keuntungan, pokok akan dikembalikan sepenuhnya. Sebelum keluar, sistem akan transparan menunjukkan rincian hasil dan biaya, penarikan biasanya diselesaikan dalam beberapa menit. Setelah pengguna keluar, mereka dapat mengaktifkan kembali kapan saja, dan catatan hasil sejarah akan tetap terjaga.
Enam, Swarm Finance: lapisan insentif likuiditas aktif
Pada bulan September 2025, Giza resmi meluncurkan Swarm Finance — lapisan distribusi insentif yang dirancang khusus untuk modal aktif. Misi intinya adalah menghubungkan insentif protokol langsung ke jaringan agen melalui umpan APR standar (sAPR), sehingga modal benar-benar dapat menjadi 'pintar'.
Bagi pengguna: modal dapat dialokasikan secara real-time dan otomatis antara multi-rantai dan multi-protokol, tanpa perlu memantau atau menginvestasikan kembali secara manual, untuk menangkap peluang hasil tertinggi.
Bagi protokol: Swarm Finance mengatasi masalah penebusan pada jatuh tempo Pendle — kehilangan TVL, membawa likuiditas yang lebih stabil dan melekat, sambil secara signifikan mengurangi biaya manajemen likuiditas.
Bagi ekosistem: modal menyelesaikan migrasi antar rantai dan antar protokol dalam waktu yang lebih singkat, meningkatkan efisiensi pasar, kemampuan penemuan harga dan penggunaan modal.
Bagi Giza sendiri: semua aliran insentif yang diarahkan melalui Swarm Finance, sebagian akan mengalir kembali ke $GIZA, melalui mekanisme pengambilan biaya → buyback untuk memulai roda ekonomi Tokenomics.
Menurut data resmi Giza, Pulse mencapai sekitar 13% APR saat meluncurkan pasar ETH PT di Arbitrum. Yang lebih penting, Pulse melalui mekanisme rollover otomatis mengatasi masalah kehilangan TVL yang disebabkan oleh penebusan Pendle pada jatuh tempo, membangun kurva akumulasi dan pertumbuhan modal yang lebih kuat untuk Pendle. Sebagai praktik pertama dari jaringan insentif Swarm Finance, Pulse tidak hanya menunjukkan potensi agen pintar, tetapi juga menandai dimulainya paradigma baru untuk likuiditas aktif (Active Capital) di DeFi.
Tujuh, ringkasan dan prospek
Sebagai produk AgentFi pertama yang berbasis pada strategi Pendle PT di industri, Pulse yang diluncurkan oleh tim Giza jelas memiliki makna yang monumental. Ini pertama kali mengabstraksikan proses perdagangan pendapatan tetap PT yang rumit menjadi pengalaman agen pintar sekali klik, mewujudkan otomatisasi menyeluruh dalam pengaturan antar rantai, manajemen jatuh tempo, dan pengembalian otomatis, secara signifikan mengurangi ambang batas operasi pengguna, sambil meningkatkan efisiensi penggunaan modal dan likuiditas pasar Pendle.
Pulse saat ini masih fokus pada strategi ETH PT. Melihat ke depan, dengan iterasi produk yang terus berlangsung dan lebih banyak tim AgentFi yang bergabung, kami berharap dapat melihat:
Produk berbasis strategi PT stablecoin — untuk investor dengan preferensi risiko yang lebih stabil;
Auto-Rollover cerdas — membandingkan secara dinamis Pendle suku bunga tetap dan suku bunga pinjaman pasar, meningkatkan hasil sambil mempertahankan fleksibilitas;
Strategi panoramik berbasis siklus pasar — memodularisasi strategi perdagangan Pendle di berbagai tahap pasar bullish dan bearish, mencakup YT, kolam stablecoin, bahkan short dan arbitrase sebagai permainan yang lebih canggih;
Produk AgentFi berbasis strategi Boros — mencapai pendapatan tetap Delta-Neutral yang lebih cerdas daripada Ethena dan arbitrase antar pasar/periode, mendorong profesionalisasi dan kecerdasan lebih lanjut di pasar pendapatan tetap DeFi.
Tentu saja, Pulse juga menghadapi risiko yang dihadapi semua produk Defi, termasuk keamanan protokol dan kontrak (potensi kerentanan Pendle atau jembatan antar rantai), risiko pelaksanaan strategi (gagal rollover jatuh tempo atau penyeimbangan ulang antar rantai), risiko pasar (fluktuasi suku bunga, kekurangan likuiditas, penurunan insentif). Selain itu, hasil Pulse tergantung pada ETH dan pasar LST/LRT-nya, jika harga Ethereum turun drastis, meskipun jumlah berbasis ETH meningkat, dalam perhitungan dolar tetap mungkin mengalami kerugian.
Secara keseluruhan, kelahiran Pulse tidak hanya memperluas batas produk AgentFi, tetapi juga membuka ruang imajinasi baru untuk aplikasi otomatis dan skala strategi Pendle di berbagai siklus pasar, mewakili langkah penting dalam perkembangan kecerdasan pendapatan tetap DeFi.
Penafian: Artikel ini dalam proses penciptaannya dibantu oleh alat AI ChatGPT-5, penulis telah berusaha untuk memeriksa dan memastikan informasi akurat dan benar, tetapi masih mungkin terdapat kekurangan, mohon pengertian. Perlu dicatat bahwa pasar aset kripto umumnya mengalami perbedaan antara fundamental proyek dan kinerja harga pasar sekunder. Konten artikel ini hanya untuk pengumpulan informasi dan pertukaran akademis/penelitian, tidak membentuk saran investasi apa pun, dan tidak boleh dianggap sebagai rekomendasi untuk membeli atau menjual token apa pun.