

Asli | Odaily Planet Daily (@OdailyChina)
Penulis | DingDang (@XiaMiPP)
Tahun 2026 dimulai dengan pukulan telak bagi perusahaan DAT (Digital Asset Treasury).
BTC telah jatuh dari titik tertinggi 120.000 dolar AS pada Desember 2025 hingga sekitar 60.000 dolar AS, dengan penurunan hampir 50%. ETH juga tidak luput dari nasib tersebut, jatuh di bawah 2000 dolar AS, hampir menghapus semua kenaikan sejak Mei 2025. Dan itu adalah waktu ketika sejumlah perusahaan DAT yang dipimpin oleh SharpLink dan Bitmine secara terbuka mengumumkan transformasi strategis dan pengalokasian besar aset kripto.
Apa artinya ini? Artinya perusahaan atau institusi yang sebelumnya menganggap BTC dan ETH sebagai "cadangan strategis perusahaan" kini terjebak dalam kerugian mengambang, dengan kerugian di buku sering kali mencapai miliaran dolar, bahkan puluhan miliar dolar. Pemain papan atas seperti Strategy dan Bitmine masih menggigit untuk menambah kepemilikan, berusaha menjaga stabilitas narasi "pemegang jangka panjang"; tetapi lebih banyak perusahaan DAT yang lebih kecil atau sangat terleveraj, telah mulai mengalami pengurangan substansial bahkan perilaku pengosongan tahap.
Kripto tidak pernah kekurangan cerita, jika 2025 adalah tahun "menulis kepercayaan dalam laporan keuangan", maka 2026 adalah ujian "bagaimana kepercayaan bisa bertahan melewati pasar beruang". Ketika harga turun, leverage mengencang, dan lingkungan pembiayaan berbalik, dapatkah perusahaan-perusahaan DAT ini masih bertahan di neraca?
Odaily Planet Daily akan secara bertahap membongkar beberapa kasus perwakilan yang telah mulai "menjual koin untuk menghentikan pendarahan", melihat berapa banyak yang mereka jual, mengapa mereka menjual, dan setelah penjualan, ke mana mereka akan pergi.
Cango Inc. (NYSE: CANG): Batas leverage dari model penambangan.
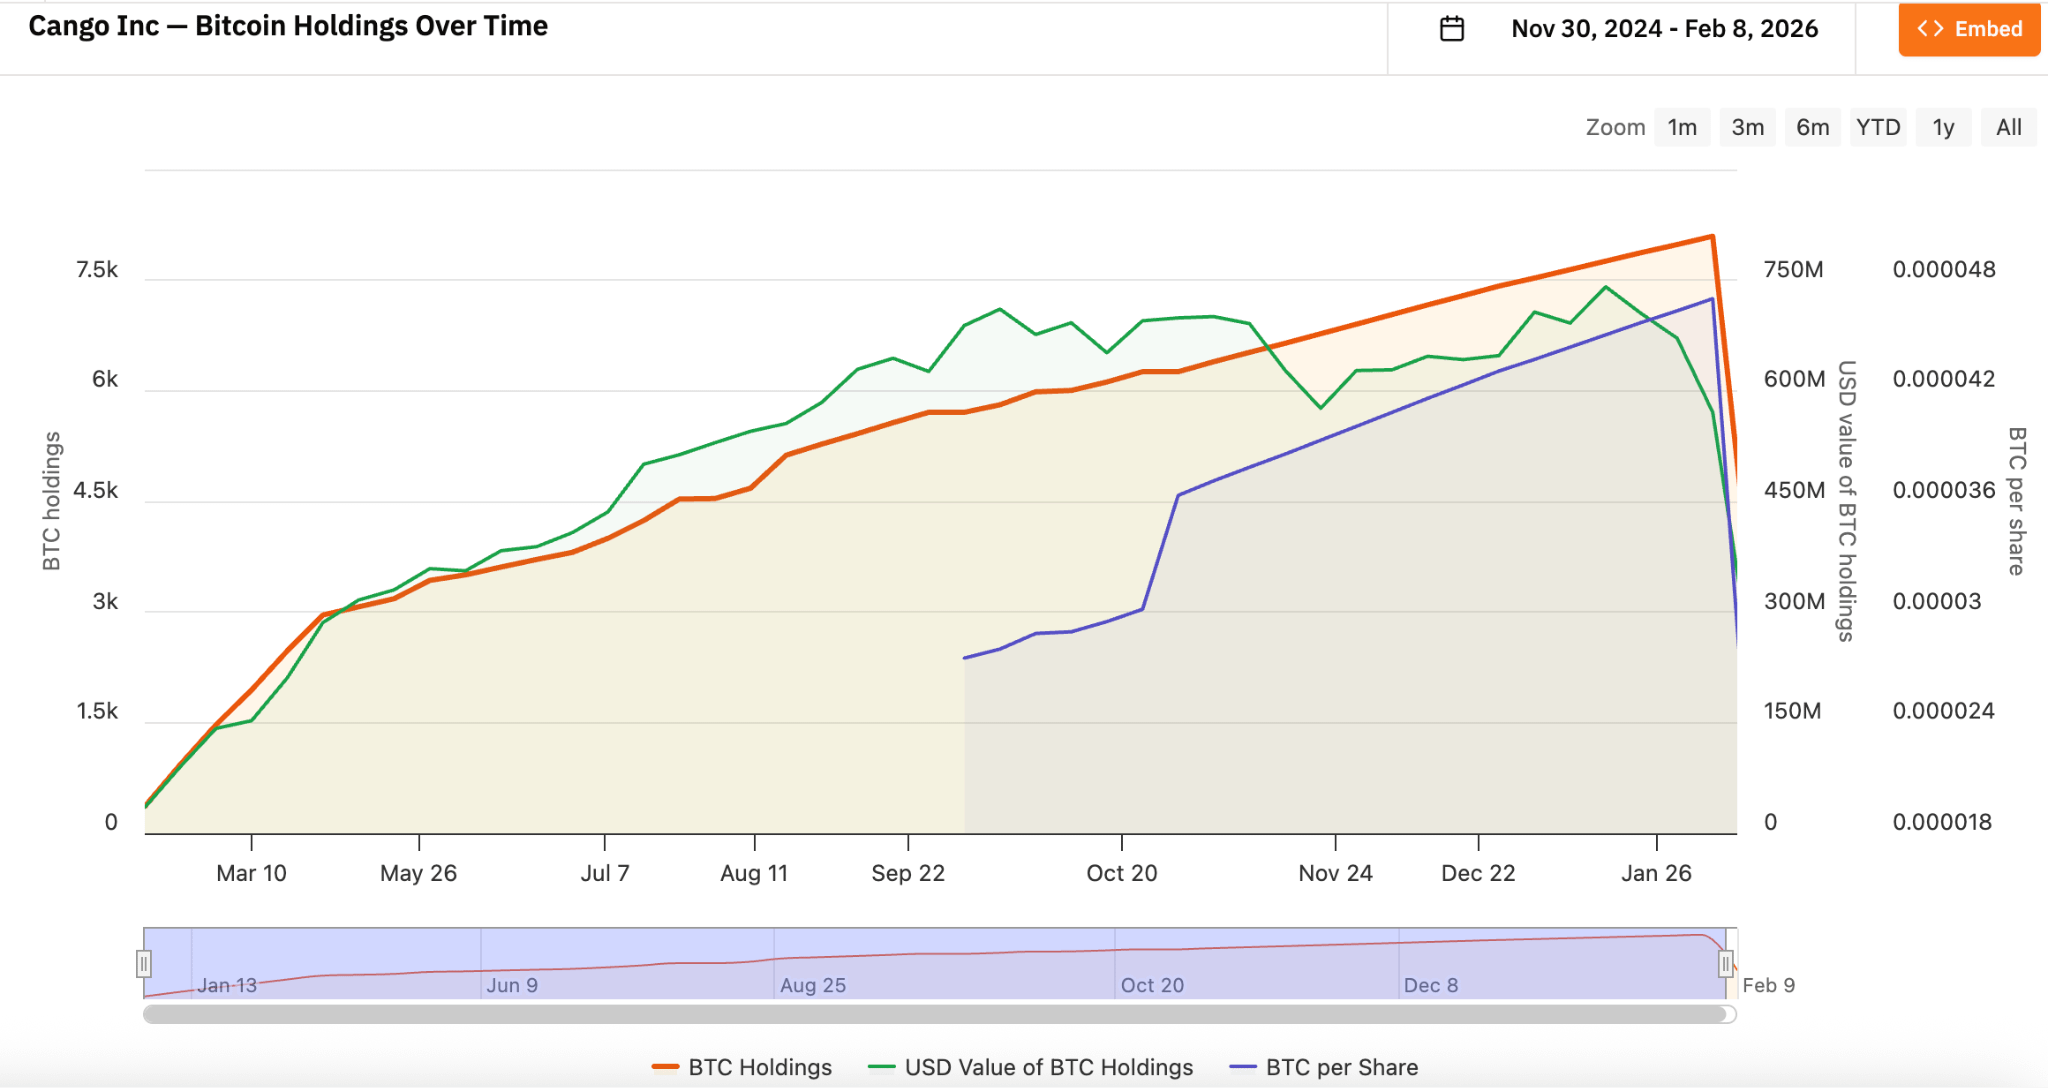
9 Februari, Cango mengungkapkan bahwa telah menjual 4451 Bitcoin di pasar terbuka, dengan keuntungan bersih sekitar 3,05 miliar dolar AS, dan akan menggunakan seluruh dana untuk membayar kembali pinjaman yang dijamin dengan BTC. Transaksi ini hampir setengah dari posisi yang dimilikinya sebelumnya, setelah penjualan hanya tersisa 3645 BTC di buku.
Cango didirikan pada 2010, berkantor pusat di China, awalnya adalah platform layanan perdagangan mobil yang terkenal. Sejak November 2024, Cango secara resmi memasuki bidang aset digital, melalui restrukturisasi bisnis dan perubahan strategi, bertransformasi menjadi perusahaan penambangan Bitcoin, dan menganggap BTC sebagai aset cadangan inti perusahaan. Strategi Bitcoin Cango di awal lebih cenderung pada HODL + akumulasi pertambangan, yaitu tidak menjual koin, tetapi terus memperbesar kepemilikan melalui daya komputasi. Model ini dapat memperkuat diri selama siklus kenaikan harga: kenaikan harga koin meningkatkan nilai bersih aset, nilai bersih aset meningkatkan kemampuan pembiayaan, dan kemampuan pembiayaan kembali mendukung ekspansi daya komputasi.
Cango mulai mengumpulkan Bitcoin secara berkelanjutan sejak November 2024, jumlah Bitcoin yang dimiliki pernah menjadi yang kedua terbesar di dunia setelah MARA Holdings.
Bacaan terkait (Mencari potensi saham kripto: Bagaimana Cangu melompat dari perusahaan mobil menjadi perusahaan penambangan Bitcoin terbesar kedua di dunia?)
Namun, pertambangan secara alami adalah industri yang terleveraj. Pembelian peralatan, pembangunan lokasi penambangan, dan kontrak listrik semua membutuhkan pengeluaran modal di awal, sementara perusahaan penambangan sering menggunakan BTC yang mereka miliki sebagai jaminan untuk mendapatkan peralatan dari produsen peralatan dan menunda pembayaran, atau meminjam dolar AS/stablecoin dari lembaga/platform untuk memperluas lokasi penambangan, membeli peralatan, dan mempertahankan operasi. Kelemahan dari model ini adalah ketika harga BTC turun tajam, rasio jaminan akan cepat memburuk, risiko leverage diperbesar, sementara biaya tetap seperti listrik, pemeliharaan, dan penyusutan peralatan tidak akan turun, menyebabkan arus kas tertekan secara ekstrem.
Menurut data kuartal ketiga yang dirilis pada Desember 2025, biaya penambangan rata-rata Cango (termasuk penyusutan) sekitar 99.000 dolar AS/koin, sementara biaya tunai tanpa penyusutan sekitar 81.000 dolar AS/koin. Harga Bitcoin telah jauh di bawah harga penutupan mereka, sehingga mereka hanya bisa melakukan pengurangan BTC untuk "menghentikan pendarahan", memperbaiki neraca, dan mengurangi leverage finansial.
Perlu dicatat bahwa Cango telah mengumumkan akan mengalihkan sebagian sumber daya ke infrastruktur komputasi kecerdasan buatan, mencari diversifikasi bisnis untuk mengurangi ketergantungan pada harga aset tunggal.
Empery Digital Inc. (NASDAQ: EMPD): Tekanan balik dari logika pembiayaan pasar bull.
Empery Digital didirikan pada Februari 2020 (awalnya bernama Frog ePowersports Inc., kemudian berganti nama menjadi Volcon Inc.), berkantor pusat di Texas, AS, awalnya adalah perusahaan yang berfokus pada kendaraan off-road bertenaga listrik penuh.
Pada Juli 2025, perusahaan mengumumkan strategi kas Bitcoin. Sekarang, melihat kembali, waktu ini bertepatan dengan titik tertinggi harga Bitcoin dalam gelombang ini. Perusahaan ini melalui private placement dan pembiayaan kredit mengumpulkan sekitar 450-500 juta dolar AS, pada Juli-Agustus 2025 secara bertahap menambah sekitar 4000 Bitcoin, dengan biaya rata-rata sekitar 117.000 dolar AS/koin. Berdasarkan harga saat ini, kerugian mengambang hampir mencapai 57%.
Pada 6 Februari, Empery Digital mengumumkan penjualan 357,7 BTC, dengan harga rata-rata sekitar 68.000 dolar AS/koin, memperoleh sekitar 24 juta dolar AS, digunakan untuk mendanai pembelian kembali saham dan membayar sebagian utang. Saat ini telah membeli kembali lebih dari 15,4 juta saham, dengan harga rata-rata 6,71 dolar AS, bertujuan untuk memperkecil diskon NAV. Kini, Empery tersisa sekitar 3724 Bitcoin.
Kasus Empery Digital sebenarnya mencerminkan dilema khas dari DAT yang lebih kecil. Mereka awalnya bertransformasi agresif, bergantung pada pembiayaan di pasar bull, tetapi ketika harga turun, mereka terpaksa "menjual koin untuk membeli kembali + de-leveraging". Dibandingkan dengan latar belakang pertambangan Cango, Empery lebih mirip dengan "permainan keuangan murni". Bisnis utama mereka yang ada sulit dipertahankan, sehingga mereka meminjam secara besar-besaran di puncak pasar bull untuk membeli BTC, berusaha meniru jalur ala Strategy, tetapi penurunan harga BTC yang tajam mengekspos risiko leverage mereka, dan kurangnya ruang untuk peningkatan jangka panjang dan operasi pasar modal. Begitu harga terus turun, pengurangan berkelanjutan hampir menjadi pilihan yang tak terhindarkan.
Bitdeer Technologies Group (NASDAQ: BTDR): Dari taruhan harga menjadi prioritas arus kas.
Bitdeer didirikan pada Desember 2021, oleh OG kripto Wu Jihan (mantan salah satu pendiri Bitmain), bersaing dengan MARA dan Riot sebagai perusahaan penambangan Bitcoin utama di dunia.
Bitdeer, melalui model integrasi vertikal, menyediakan solusi rantai penuh dari pengadaan peralatan, logistik, desain/pembangunan pusat data, manajemen peralatan hingga operasi sehari-hari, sekaligus memperluas ke cloud computing, layanan hosting, dan penelitian dan pengembangan ASIC mereka sendiri. Ini telah membuat bisnis Bitdeer beralih dari pertambangan murni ke komputasi berkinerja tinggi yang terdiversifikasi, dalam beberapa hal mengurangi dampak fluktuasi harga Bitcoin.
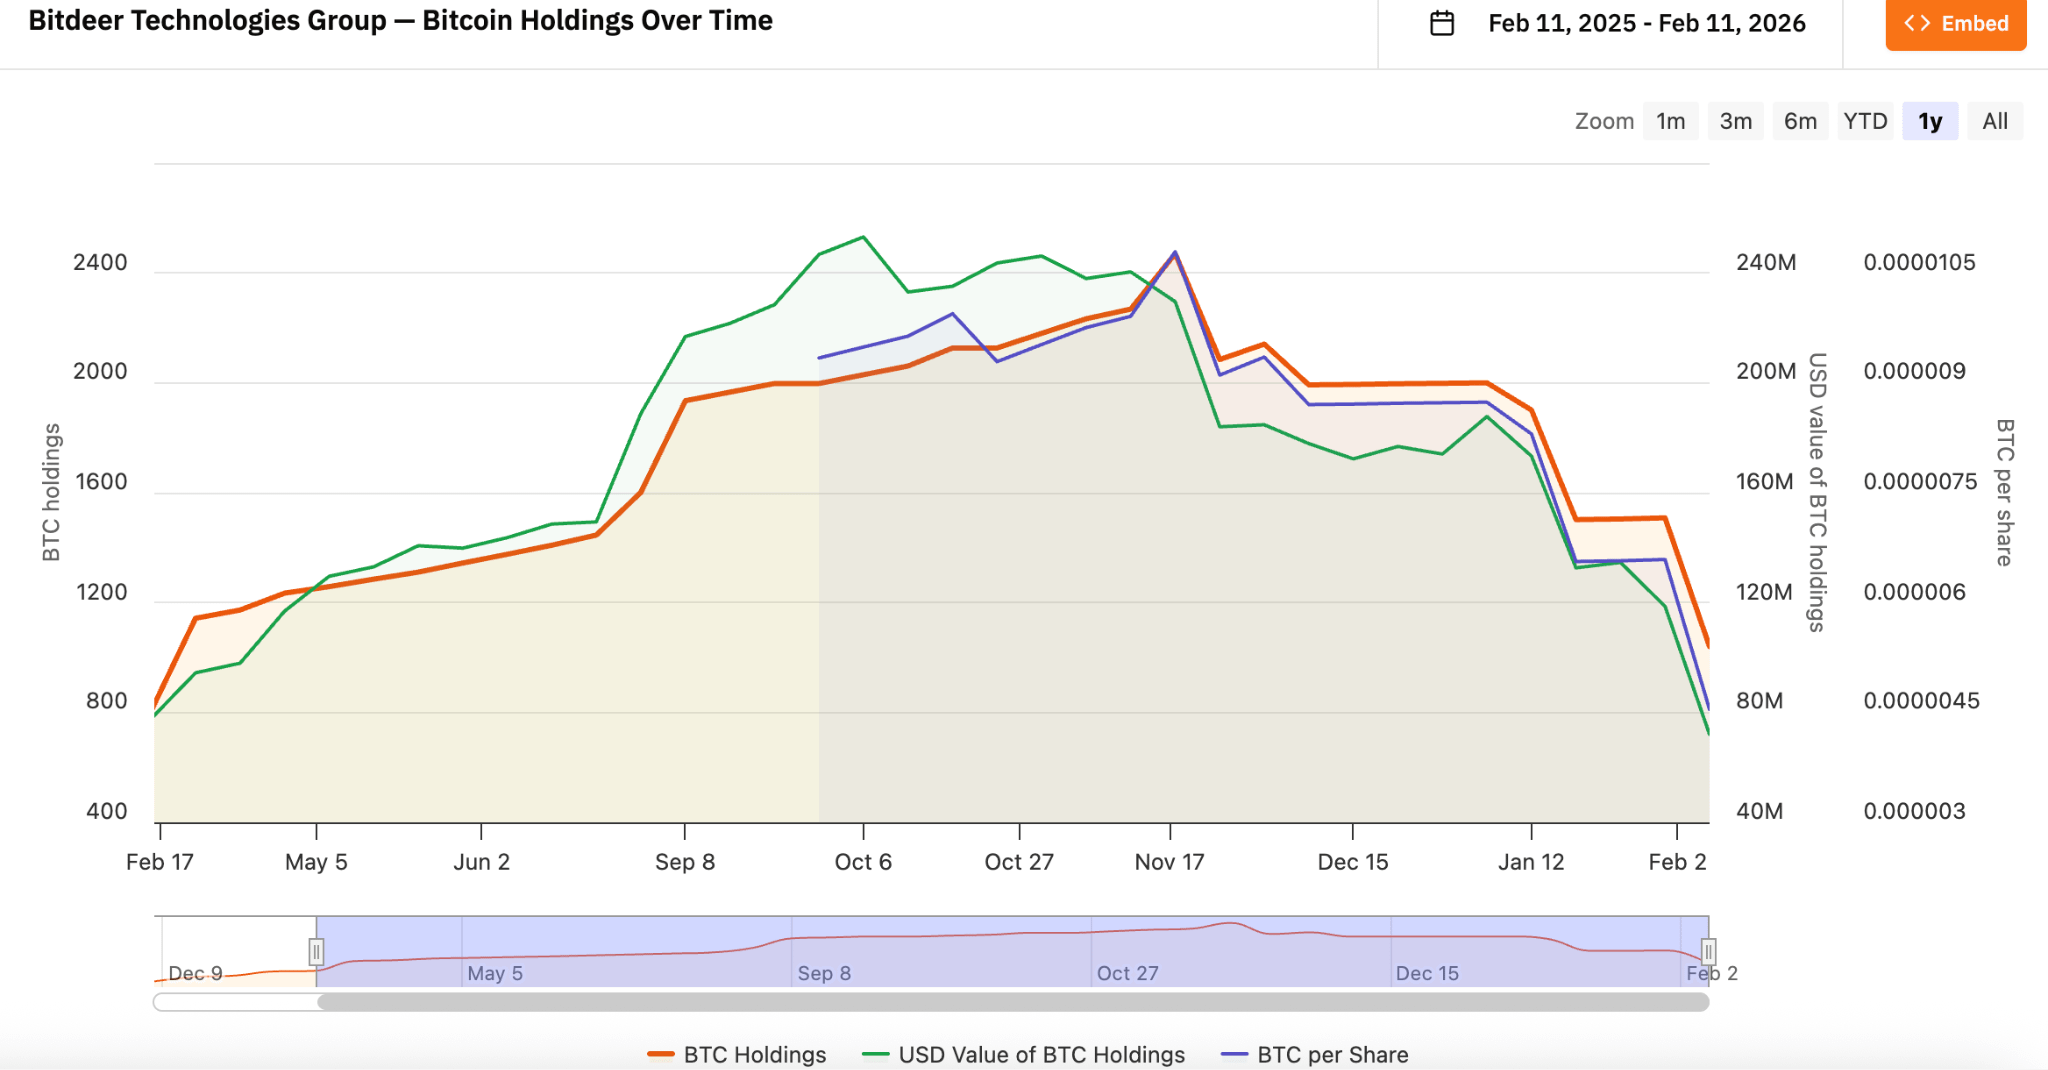
Dari data bitcointreasuries.net, sejak November 2025, strategi BTC Bitdeer telah berubah menjadi "menambang dan menjual", tidak lagi HODL sepenuhnya, tetapi melalui sebagian realisasi untuk mempertahankan arus kas dan stabilitas operasi. Memprioritaskan arus kas daripada pemegang jangka panjang, apakah ini merupakan sensitivitas industri bagi OG yang telah mengalami beberapa siklus bull dan bear?
Sequans Communications S.A. (NYSE: SQNS): Menjual koin untuk membayar utang menjadi titik balik industri.
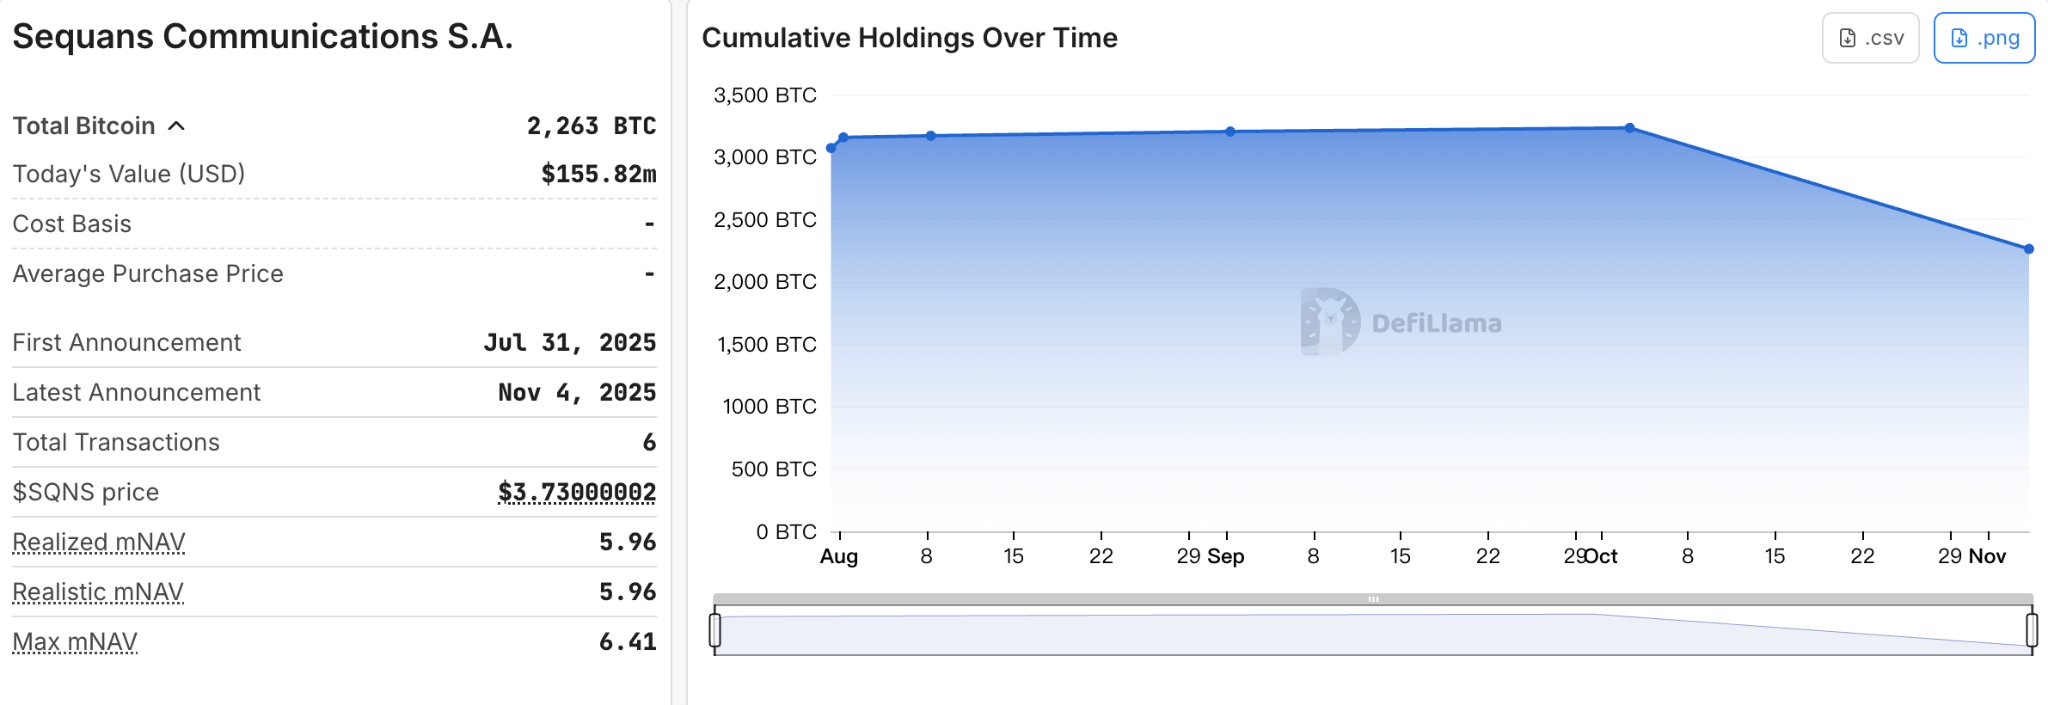
Sequans didirikan pada Oktober 2003, awalnya merupakan perusahaan semikonduktor yang berfokus pada chip dan modul teknologi nirkabel. Pada Juni 2025, perusahaan mengumpulkan sekitar 380 juta dolar AS melalui ekuitas swasta dan obligasi konversi, untuk mengakumulasi Bitcoin, mengubah dirinya dari pemasok chip IoT murni menjadi campuran "IoT + BTC DAT".
Antara Juli dan Oktober 2025, Sequans secara total telah menambah 3233 Bitcoin, dengan perkiraan kasar, biaya rata-rata sekitar 116.000 dolar AS.
November 2025, pertama kali mengurangi kepemilikan besar 970 BTC, untuk menebus sekitar 50% dari obligasi konversi yang dapat diubah, mengurangi total utang perusahaan dari 189 juta dolar AS menjadi 94,5 juta dolar AS. Perusahaan menyebut ini sebagai "redistribusi aset strategis", bukan strategi pengunduran diri. Namun di mata pasar, Sequans adalah titik awal "pecahnya gelembung" kas BTC—perusahaan DAT pertama yang secara terbuka mengakui perlu menjual koin untuk membayar utang.
Empery Digital (NASDAQ: EMPD): Contoh de-leveraging dari kas ETH.
ETHZilla Corporation awalnya adalah perusahaan bioteknologi di tahap klinis, berfokus pada penelitian dan pengembangan obat untuk nyeri kronis, peradangan, dan fibrosisi. Perusahaan pernah menghadapi kekurangan kas, likuiditas buruk, dan kemajuan R&D yang lambat, dengan harga saham yang lama terpuruk.
Pada Agustus 2025, mereka mengumpulkan 425-565 juta dolar AS melalui private placement, dengan investor termasuk Electric Capital, Polychain Capital, GSR, dan entitas terkait Peter Thiel memegang sekitar 7,5%. Dana ini digunakan langsung untuk membeli ETH, membangun kas Ethereum. Pada puncaknya, ETHZilla pernah menambah sekitar 102.000 ETH, senilai sekitar 210 juta dolar AS, dengan biaya per koin 3841 dolar AS.
Pada 13 November 2025, ETHZilla mulai mengurangi kepemilikan pertama kalinya sebanyak 8293 ETH; pada 25 Desember, ETHZilla mengungkapkan telah menjual 24291 ETH, dengan total pendapatan sekitar 74,5 juta dolar AS, transaksi ini merupakan bagian dari penebusan nota konversi senior yang belum dilunasi, dan juga merupakan contoh pertama pengurangan kas ETH. Saat ini, jumlah ETH yang dimiliki ETHZilla kurang lebih 65.700.
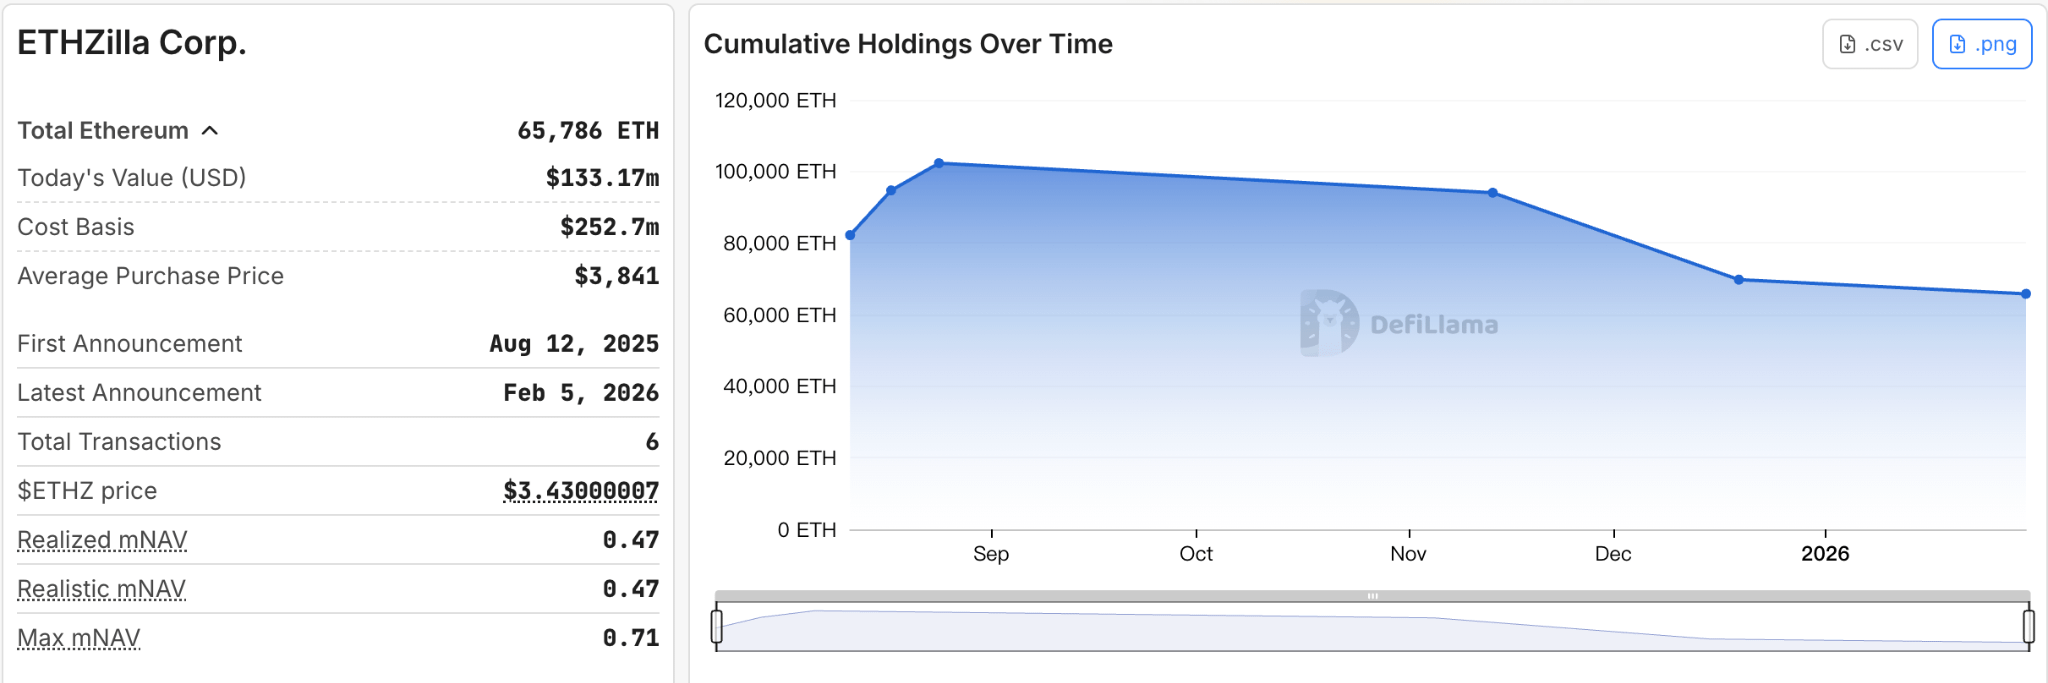
Mirip dengan Empery, ETHZilla juga terpaksa menjual koin untuk de-leveraging. Namun perusahaan sedang mempercepat transisi ke RWA (tokenisasi aset dunia nyata), dengan fokus pada pembiayaan kendaraan, hipotek rumah, tanah/properti komersial, dan lainnya, diharapkan akan meluncurkan produk token RWA pertama pada awal 2026, mencoba membangun kembali nilai melalui inovasi bisnis.
Kesimpulan
Di atas hanyalah beberapa contoh representatif, sebagian besar berada di tengah industri, tidak memiliki kekuatan penetapan harga pasar modal seperti Strategy, dan juga tidak seperti perusahaan kecil yang bisa dengan tenang keluar dari panggung. Di luar mereka, beberapa perusahaan DAT yang lebih kecil dengan struktur lebih rapuh telah menghilang dalam penarikan ini; ada juga beberapa perusahaan yang awalnya berencana bertransformasi, tetapi belum benar-benar melaksanakan strategi kas, memilih untuk menekan tombol jeda setelah lingkungan pembiayaan tiba-tiba menyusut, bahkan mengumumkan penghentian sebelum proyek diluncurkan.
Koreksi di tahun 2026 ini seperti cermin yang menunjukkan kelemahan dan ketahanan model DAT. Perusahaan yang sebelumnya hanya mengandalkan "bercerita + leverage" kini harus membayar harga untuk ekspansi yang agresif di masa lalu. Kepercayaan kripto mungkin masih ada, tetapi pada akhirnya harus berdampingan dengan arus kas nyata, manajemen leverage, dan keberlanjutan bisnis.
Kesenjangan antara pemain papan atas dan perusahaan kecil sedang terus melebar dalam proses ini. Daripada mengatakan ini adalah akhir dari model DAT, lebih baik dikatakan ini adalah titik awal dari fase pengelompokan.