


Ditulis oleh: Luke, Mars Finance
Pembukaan: Tempat Perburuan
Kegelapan sebelum fajar selalu merupakan tempat perburuan yang paling murni.
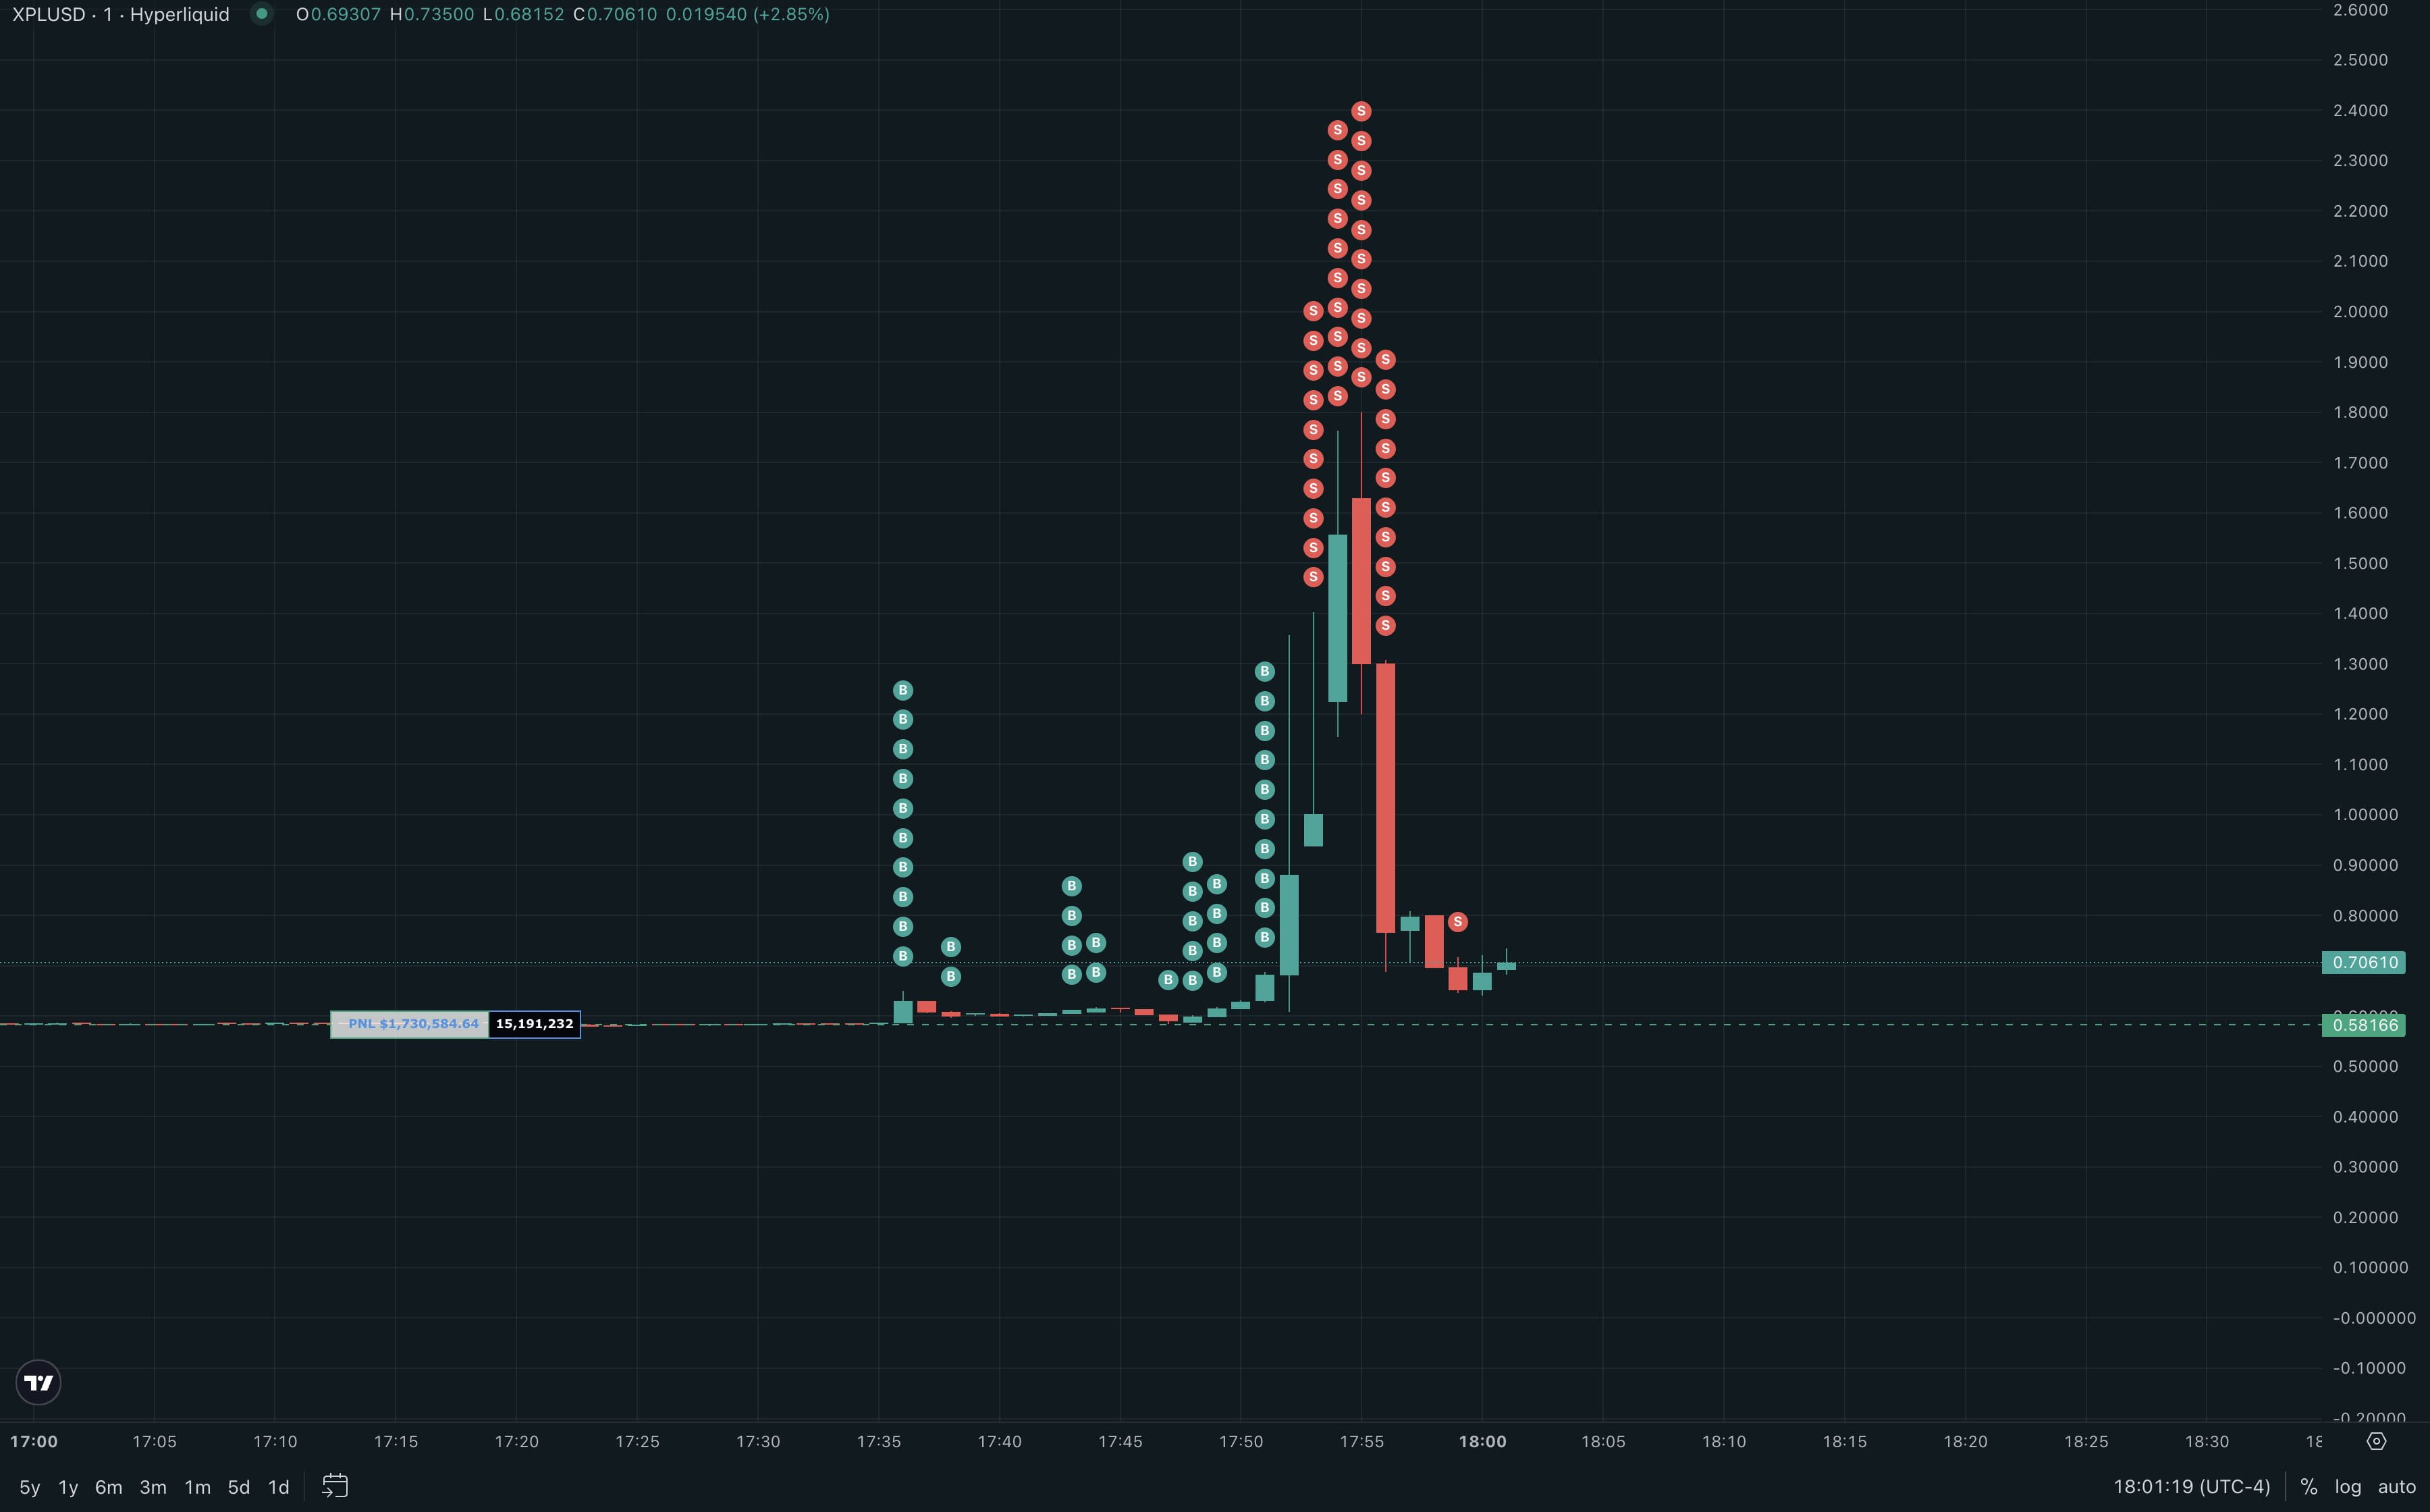
Pada 27 Agustus 2025, pukul 5:50 pagi. Ketika sebagian besar trader di dunia kripto masih terlelap, sebuah 'perburuan' yang telah direncanakan dengan cermat berlangsung tanpa suara di platform derivatif terdesentralisasi Hyperliquid. Mangsa adalah mereka yang naif percaya bahwa '1x leverage' sama dengan 'keamanan mutlak'; sementara pemburu adalah dua alamat misterius yang telah lama bersembunyi, siap menggunakan lebih dari 15 juta dolar untuk memicu badai sempurna senilai 27,5 juta dolar.
Ini bukan kejadian 'angsa hitam' yang tidak dapat diprediksi, melainkan pemanfaatan ekstrem dari aturan sistem. Ini adalah pelajaran berdarah tentang kepercayaan dan risiko yang ditulis dengan uang asli di padang pasir digital.
Bab Satu: Badai Lima Menit
Sinyal serangan tidak muncul begitu saja. Seperti binatang buas berpengalaman, para pemburu telah diam-diam memasuki 'tempat perburuan' bernama Hyperliquid dua hari sebelumnya.
Tokoh utama adalah dua alamat dengan pembagian tugas yang jelas: 0xe417... kita sebut sebagai 'penyergap'; dan 0xb9c... kita sebut sebagai 'penghancur'.
Mulai 24 Agustus, 'penyergap' mulai bertindak. Ia seperti pemancing yang sabar, dalam tiga hari, dengan harga rata-rata 0,56 dolar, ia dengan tenang menyerap posisi long XPL senilai 9,5 juta dolar, dengan jumlah mencapai 21,1 juta token. Gerakannya lembut dan tersembunyi, bertujuan untuk tidak mengganggu permukaan air, meletakkan dasar yang mendalam untuk penangkapan akhir.
Sementara itu, 'penghancur' sedang mempersiapkan amunisi untuk serangan mendatang. Lebih dari 15,9 juta dolar USDC, seperti aliran kecil, mengalir tanpa suara melalui jaringan Arbitrum ke akun mereka di Hyperliquid.
Semua sudah siap.
Pada pukul 5:50 pagi, saat pasar paling sepi dan likuiditas paling tipis, 'detonator' serangan dinyalakan. 'Penghancur' melancarkan serangan total, serangkaian order beli harga pasar yang besar, seperti pasukan berlapis baja, segera menghancurkan garis pertahanan lemah di buku pesanan XPL/USD. Di layar, grafik harga XPL seperti binatang liar yang terbangun, melepaskan diri dari semua indikator teknis, merobek ke atas dengan sudut vertikal yang tidak terduga.
0,6 dolar... 0,9 dolar... 1,5 dolar... mencapai puncaknya di 1,8 dolar.
Ini bukan pernapasan alami pasar, ini adalah 'penghancuran terarah' yang tepat, efisien, dan tanpa belas kasihan. Lonjakan harga hanyalah sarana, tujuan sebenarnya adalah memicu 'lavina digital'. Ketika harga melampaui satu titik genap setelah yang lain, posisi short hedging yang dianggap 'tempat aman' 1x, garis likuidasi mereka dilanggar dalam sekejap.
Sistem mulai secara otomatis melaksanakan likuidasi. Namun, operasi untuk likuidasi posisi short adalah dengan menyerahkan order beli harga pasar ke pasar. Arus pembelian yang tidak sukarela yang dihasilkan oleh sistem ini, seperti batu besar yang menggelinding dari lereng, memicu gemuruh dan runtuhnya seluruh gunung. Lebih banyak posisi short dilikuidasi, lebih banyak order beli yang secara pasif terbentuk, harga didorong ke tingkat yang lebih gila.
Sebuah 'spiral likuidasi' yang fatal terbentuk. Dalam hitungan menit, posisi short senilai 17,67 juta dolar, begitu terbakar menjadi abu. Di puncak kekacauan, para pemburu mulai menuai. Gelombang pembeli yang mereka ciptakan menjadi penyamaran terbaik untuk keluar. Posisi 'penyergap' dibongkar pada harga rata-rata sekitar 1,15 dolar, meraup keuntungan 12,5 juta dolar. 'Penghancur' pun mengantongi 16 juta dolar.
Lima menit, 27,5 juta dolar. Setelah serangan berakhir, pergi dengan anggun, hanya menyisakan medan perang yang telah dijarah.
Bab Dua: Aturan yang Dipersenjatai
Embush yang sempurna ini bukan memanfaatkan celah dalam kode (Bug), tetapi memanfaatkan aturan itu sendiri. 'Senjata sempurna' yang ditemukan pemburu adalah mekanisme oracle unik bernama 'Hyperp' yang dirancang oleh Hyperliquid untuk token pra-penawaran.
Di pasar derivatif yang normal, harga kontrak akan terikat pada harga spot eksternal yang wajar. Namun, token pra-penawaran seperti XPL tidak memiliki pasar spot, lalu bagaimana? Desain Hyperp adalah: harga oraclenya tidak bergantung pada sumber data eksternal, tetapi pada rata-rata bergerak tertimbang eksponensial (EWMA) dari harga penandaan selama 8 jam terakhir.
Ini setara dengan di dalam ruangan tertutup, suhu 'standar' yang ditunjukkan oleh termometer, ditentukan berdasarkan pembacaan 8 jam yang lalu. Desain referensi diri ini, ketika dihadapkan pada penyerang dengan modal yang cukup, akan menghasilkan siklus umpan balik positif yang fatal.
Logika serangan itu sederhana namun elegan:
Mengguncang harga penanda: 'Penghancur' menggunakan modal besar untuk secara paksa menaikkan harga kontrak secara instan.
Mencemari data historis: harga baru yang dinaikkan secara artifisial ini, sebagai titik data terbaru, dimasukkan ke dalam rumus perhitungan EWMA.
Menarik harga oracle: Karena karakteristik EWMA, 'harga oracle internal' ini (yaitu rata-rata harga 8 jam) mulai bergerak perlahan, tetapi pasti ke atas.
Menciptakan deviasi harga dan memicu likuidasi: Penyerang menciptakan deviasi harga yang besar—harga instan jauh lebih tinggi daripada harga oracle yang bergerak lambat. Deviasi ini menyebabkan nilai posisi short mengalami kerugian tajam, sehingga memicu lavina likuidasi yang fatal.
Para pemburu tidak menipu sistem, mereka hanya menggunakan kekuatan yang overwhelming, membuat sistem 'percaya' pada harga yang mereka inginkan. Senjata ini tersembunyi dalam petunjuk protokol, menunggu orang pertama yang memahaminya dan mampu menarik pelatuk.
Bab Tiga: Ilusi Hedging yang Aman
Dalam badai ini, karakter yang paling menyedihkan adalah mereka yang dilikuidasi sebagai 'hedger 1x leverage'. Mereka berpikir telah menemukan 'tali pengaman' untuk melindungi risiko, tetapi tidak menyadari bahwa tali itu terikat pada rumah kartu.
Kesalahan mendasar mereka terletak pada penerapan logika hedging pasar yang matang secara keliru pada 'pulau pasar'. Alat hedging yang sebenarnya, harganya harus memiliki mekanisme konvergensi yang kuat dengan harga spot aset yang dihedging, di mana mekanisme ini biasanya adalah arbitrase.
Namun, pasar XPL di Hyperliquid adalah 'pulau' de facto. Ia tidak melacak harga spot eksternal, sehingga harganya tidak mencerminkan nilai 'wajar' XPL, melainkan hanya mencerminkan perbandingan kekuatan bullish dan bearish di dalam platform Hyperliquid.
Oleh karena itu, short contract XPL 1x, sebenarnya bukan untuk melindungi risiko nilai masa depan token XPL, melainkan untuk secara spekulatif short tekanan beli di platform Hyperliquid. Ketika seorang penyerang dengan keunggulan modal yang mengungguli memutuskan untuk menciptakan tekanan beli, strategi 'hedging' ini pasti akan gagal. Pengguna Cbb0fe yang kehilangan 2,5 juta dolar dan kemudian pergi dengan marah, membayar mahal untuk membuktikan hal ini.
Bab Empat: Penjaga Malam yang Diam
Yang paling menggugah pikiran adalah, menghadapi perburuan yang telanjang ini, pihak pengelola Hyperliquid—mereka yang seharusnya menjaga ketertiban pasar—memilih untuk tetap diam.
Ini bukan pertama kalinya mereka menghadapi manipulasi pasar. Beberapa bulan lalu, dalam insiden 'JELLYJELLY' lainnya, ketika serangan penyerang mengarah langsung ke brankas likuiditas (HLP) dari platform, mengancam keberlangsungan 'kasino', para 'penjaga malam' dengan tegas 'mencabut kabel'—mereka menghentikan pasar, memaksa likuidasi, dan memodifikasi harga penyelesaian secara retrospektif, merampas keuntungan penyerang.
Ketika itu, mereka adalah intervensi yang keras. Dan kali ini, ketika korbannya adalah pengguna biasa di platform, mereka malah menjadi pengamat yang acuh tak acuh.
Ketidakberdayaan platform dalam insiden XPL tampaknya dipandang oleh penyerang sebagai semacam persetujuan. Tepat sekitar setengah jam setelah insiden XPL terjadi (6:25-6:30 UTC+8), strategi short yang sama dicoba untuk direplikasi pada kontrak pra-perdagangan lain WLFI. Harga WLFI sempat melonjak dari sekitar 0,28 dolar menjadi 0,43 dolar, sementara pasar Binance pra-perdagangan pada waktu yang sama tidak menunjukkan fluktuasi yang signifikan. Ini dengan jelas menunjukkan bahwa penyerang berusaha menerapkan kembali trik mereka pada aset lain yang memiliki karakteristik serupa (memiliki banyak token yang belum beredar dan posisi hedging short).
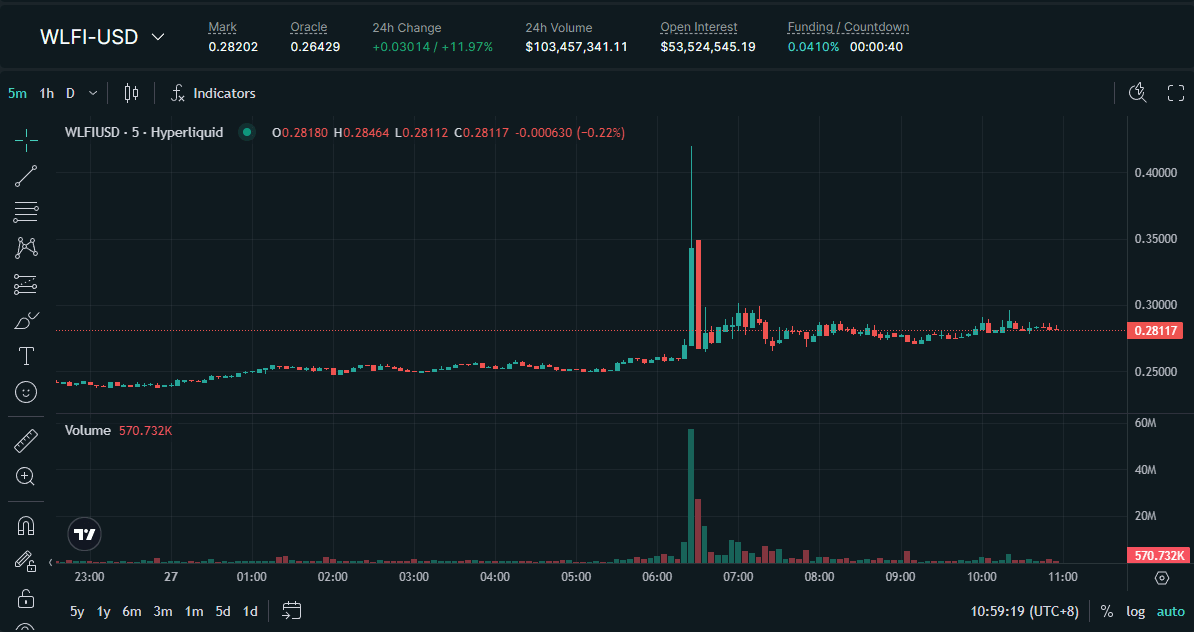
Namun, upaya kali ini tidak menyebabkan likuidasi berantai yang signifikan seperti XPL. Mungkin tragedi XPL membuat para short di pasar menjadi waspada dan mengurangi eksposur risiko sebelumnya; atau mungkin struktur likuiditas pasar WLFI berbeda dengan XPL. Namun, bagaimanapun, upaya 'peniruan' yang tidak berhasil ini semakin membuktikan pola serangan dan menyoroti kekurangan dalam tata kelola platform—celah masih ada, hanya saja mangsanya menjadi lebih waspada.
Mengapa satu platform dapat bereaksi dengan cara yang sangat berbeda dalam menghadapi dua manipulasi pasar yang serupa? Jawabannya mungkin terletak pada perbedaan identitas 'korban' dalam kedua peristiwa tersebut. Serangan JELLYJELLY mengancam keberlangsungan protokol itu sendiri, sementara kerugian dari serangan XPL sebagian besar ditanggung oleh pengguna.
'Penegakan hukum yang selektif' ini lebih menyedihkan daripada serangan itu sendiri. Ini menghancurkan ilusi pasar tentang platform yang adil dan netral, mengungkap bayang-bayang kekuasaan terpusat yang samar yang ada di balik istilah 'desentralisasi'. Ambang intervensi platform tampaknya didasarkan pada risiko keuangannya sendiri, bukan pada keadilan pasar secara umum.
Bab Lima: Hukum Bertahan Hidup Investor
Bagi investor biasa, sepenuhnya menghindari semua risiko adalah hal yang tidak realistis, tetapi dapat dilakukan dengan melakukan 'due diligence' yang lebih hati-hati untuk mengidentifikasi dan menghindari jenis 'jeratan' ini. Kuncinya adalah, jangan hanya menganalisis aset itu sendiri, tetapi juga menganalisis 'struktur mikro pasar' tempat aset tersebut berada. Sebelum memasuki setiap 'tempat perburuan' derivatif DeFi, setidaknya selesaikan tiga pengintaian:
Mengidentifikasi 'pasar pulau': Sebelum memperdagangkan suatu derivatif, tanyakan pada diri sendiri: Apa yang menjadi acuan harga? XPL dan WLFI di Hyperliquid adalah contoh 'pulau' yang khas, di mana harganya hanya mencerminkan permainan antara bullish dan bearish di dalam platform, tanpa pasar spot eksternal yang dapat memperbaiki harganya melalui arbitrase. Untuk pasar yang terisolasi ini, semua strategi 'hedging' yang disebutkan adalah proposisi yang salah, karena yang Anda lindungi bukan nilai wajar aset, tetapi bertaruh melawan semua modal lawan di dalam platform.
Meninjau mekanisme oracle: Ini adalah inti dari derivatif DeFi. Waspadai oracle yang 'self-referential'. Mekanisme seperti Hyperp yang harga ditentukan oleh harga historisnya sendiri, sama dengan mendefinisikan suhu standar saat ini dengan suhu masa lalu di dalam ruangan tertutup, sangat mudah untuk 'dipanaskan' dan dimanipulasi oleh modal besar. Oracle yang sehat harus bergantung pada banyak, independen, dan mendalam sumber data eksternal (misalnya Chainlink yang menggabungkan harga spot dari berbagai bursa utama).
Mencari 'penyangga keamanan' platform: Platform yang bertanggung jawab akan menetapkan parameter risiko yang jelas untuk aset dengan likuiditas rendah dan risiko tinggi. Investor harus proaktif mencari dan mengonfirmasi:
Apakah ada batas maksimum total posisi terbuka (Open Interest Caps)? Ini dapat secara fundamental membatasi besarnya risiko yang dapat terakumulasi oleh satu pasar.
Apakah ada batas posisi untuk akun individual? Ini dapat mencegah 'whale' dari 'mengendalikan pasar'.
Apakah mekanisme likuidasi berjalan dengan lancar? Apakah ini adalah penjualan harga pasar sekaligus (yang dapat menyebabkan likuidasi berantai), atau ditangani secara halus melalui metode seperti TWAP/VWAP (harga rata-rata tertimbang berdasarkan waktu/volume)?
Jika sebuah platform tidak menetapkan langkah-langkah manajemen risiko di atas untuk aset baru yang tidak memiliki acuan harga eksternal, maka bagi investor biasa, itu bukan kasino yang adil, tetapi 'tempat perburuan' yang dirancang dengan cermat.
Penutupan: Jalan Menuju Pasar yang Fleksibel
Kejadian Hyperliquid XPL akhirnya harus dianggap sebagai pemanfaatan yang dapat diprediksi dari desain pasar yang cacat. Ini adalah tes tekanan, dan mekanisme Hyperp gagal total dalam tes ini. Namun, 'uang sekolah' yang mahal dari kejadian ini harus diubah menjadi tangga menuju protokol yang lebih kuat.
Celah dalam aturan platform sepenuhnya memiliki kesempatan untuk diperbaiki, dan secara teknis tidaklah rumit. Ini bukan tantangan teknis yang tidak dapat diselesaikan, tetapi masalah trade-off antara strategi platform dalam mengejar volume perdagangan dan menarik perhatian dengan manajemen risiko. Perkembangan masa depan DeFi perlu menggabungkan inovasi keuangan mutakhir dengan filosofi manajemen risiko yang matang.
Memperbaiki celah dapat dilakukan dari beberapa aspek:
Meninggalkan oracle internal murni: Untuk token pra-penawaran, dapat diperkenalkan oracle hibrida (Hybrid Oracle), menggabungkan harga dari platform lain (seperti pasar pra-perdagangan Aevo, Binance) sebagai referensi, bahkan jika hanya sebagai acuan, dapat memecahkan siklus internal yang tertutup, memberikan kemungkinan bagi arbitrase untuk memperbaiki harga. Selain itu, di tingkat protokol, menetapkan mekanisme penghentian otomatis, misalnya ketika harga suatu kontrak menyimpang lebih dari 50% dari rata-rata harga 1 jamnya dalam 5 menit, otomatis menghentikan perdagangan selama 15 menit, memberikan pasar waktu untuk mendinginkan dan secara efektif mencegah terjadinya 'spiral likuidasi'.
Melaksanakan manajemen risiko dinamis dan on-chain: Ini adalah perbaikan inti yang paling penting. Memperkenalkan margin konsentrasi posisi, ketika proporsi posisi suatu akun terhadap total pasar terlalu tinggi, persyaratan margin mereka seharusnya meningkat secara eksponensial. Ini akan membuat biaya modal untuk 'mengendalikan pasar' menjadi sangat mahal, sehingga berfungsi sebagai pencegah.
Mengoptimalkan mesin penyelesaian: Meninggalkan penyelesaian harga pasar yang kasar, memaksa semua penyelesaian besar dilakukan melalui algoritma TWAP/VWAP untuk dieksekusi secara halus dalam jangka waktu tertentu, meminimalkan dampak terhadap pasar.
Langkah-langkah ini adalah praktik standar di pasar keuangan yang matang dan beberapa protokol DeFi yang solid. Hyperliquid tidak tidak mengetahui hal ini, lebih mungkin karena untuk mendapatkan keuntungan dalam 'perdagangan token pra-penawaran' yang berisiko tinggi dan berpotensi tinggi, mereka secara selektif melonggarkan tali pengaman ini.
Keuangan terdesentralisasi yang sejati, masa depannya bukanlah menciptakan lebih banyak kasino tanpa pengawasan, tetapi membangun pasar yang tahan bencana yang tidak memerlukan kepercayaan, mengutamakan aturan, dan dilengkapi dengan sistem kekebalan yang kuat. Hanya dengan cara ini, komitmen untuk keadilan bagi semua peserta dapat direalisasikan.