


Penulis asli: Alex Liu, Berita Foresight
Sumber: Oliver, Mars Finance
"Stablecoin" hanyalah pakaian luar Ethena. Mari kita buka pakaian luar sekarang:
Anda telah memindahkan dana ke sebuah perusahaan perdagangan, yang memiliki hedge fund seperti ini: netral risiko (tidak akan mengalami kerugian karena fluktuasi harga aset), menawarkan pengembalian tahunan hingga 10% dan kapasitas dana yang besar. Nilai bersih produk fund ini saat diterbitkan adalah 1 dolar AS, dan seiring dengan pembaruan nilai bersih, keuntungan terakumulasi. Anda dapat membeli kapan saja, tetapi untuk menjual melalui saluran resmi, Anda harus menunggu 7 hari.
Perusahaan perdagangan ini bernama Ethena. Setiap kali Anda menyimpan 1 dolar, Anda akan menerima 1 USDe sebagai bukti setoran. Produk dana ini disebut sUSDe, yang saat ini telah menerbitkan lebih dari 4,6 miliar unit, dengan nilai bersih 1,19 dolar per unit.
Mengirim semua USDe dan sUSDe pelanggan ke dompet on-chain, terdaftar di blockchain, perusahaan perdagangan ini pun bertransformasi menjadi "protokol on-chain". USDe kemudian menjadi stablecoin sintetis dolar.
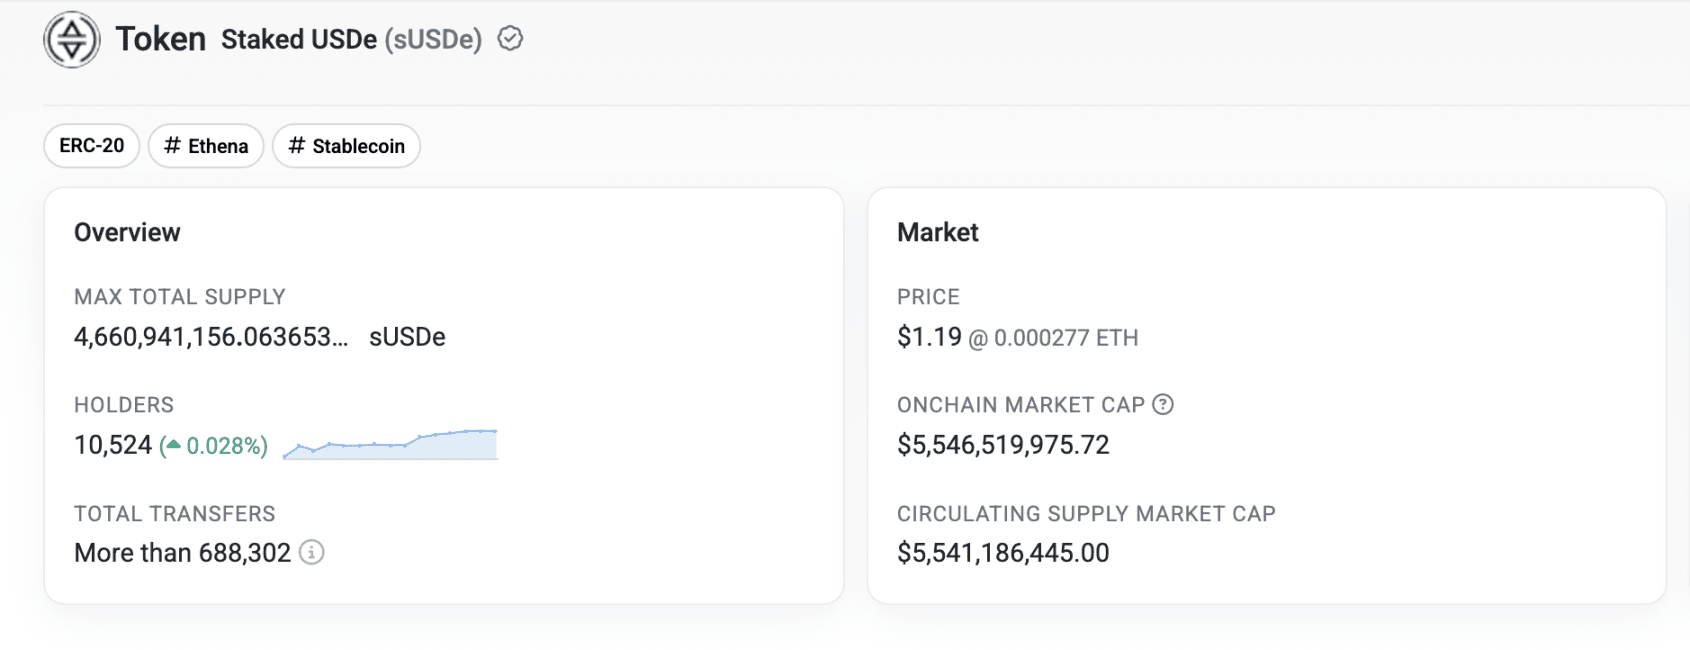
Token sUSDe di jaringan utama Ethereum
Di tengah narasi "stablecoin" yang sangat populer, semakin banyak perusahaan yang beroperasi dengan stablecoin sebagai cangkang tetapi memiliki strategi perdagangan berisiko tinggi di belakang, produk mereka sering disebut sebagai "stablecoin yang didukung oleh derivatif".
Namun, kenyataannya, risiko dari stablecoin ini tidak dapat dibandingkan dengan stablecoin yang berbasis pada obligasi jangka pendek, bahkan apakah mereka benar-benar "stabil" harus dipertanyakan. Misalnya, strategi perdagangan Ethena (yang akan dijelaskan lebih lanjut) membutuhkan penyebaran dana di bursa kontrak perpetual — sebelumnya, bursa terpusat Bybit pernah mengalami pencurian dana ETH lebih dari 1 miliar dolar, sementara Ethena memiliki banyak dana di Bybit. Jika bursa mengalami kekurangan dana dan menghentikan penarikan, aset yang dijaminkan di balik USDe mungkin tidak dapat memenuhi kewajibannya.
Sementara obligasi pemerintah AS dianggap sebagai investasi paling aman, pasar hampir secara default menganggapnya "nol risiko".
Lalu mengapa Ethena harus mengambil risiko seperti itu, mengemas strategi perdagangan menjadi stablecoin dengan menggunakan blockchain, apa keuntungan dari pendekatan ini?
Yang pertama adalah "premi pasar kripto", karena jika kita hanya melihat Ethena dari sudut pandang perusahaan perdagangan, valuasinya "terlalu tinggi".
Valuasi yang terlalu tinggi?
Ethena di semua aspek memenuhi model "hedge fund", termasuk dalam model pendapatannya.
Model pengembalian
Sumber utama pendapatan Ethena adalah "arbitrase biaya modal". Misalnya, Ethena akan membeli sebagian stablecoin yang disimpan pengguna menjadi ETH, kemudian melakukan staking dan membuka posisi short yang setara di bursa. Keuntungan dan kerugian dari spot dan kontrak saling mengimbangi, mencapai Delta-Neutral (netral risiko, keuntungan tidak tergantung pada fluktuasi harga aset).
Dengan cara ini, posisi spot ETH dapat menghasilkan pengembalian staking tahunan sekitar 3%, sementara dalam sentimen netral atau bullish, posisi short dari kontrak akan terus menghasilkan biaya modal yang dibayarkan oleh pihak long. Stablecoin yang menganggur juga dapat disebarkan ke protokol seperti Sky untuk menghasilkan pengembalian. Pengembalian ganda ini diharapkan membawa 18% pengembalian tahunan pada tahun 2024. Hingga 18 Juli, pengembalian Ethena di tahun 2025 adalah 7,1%.
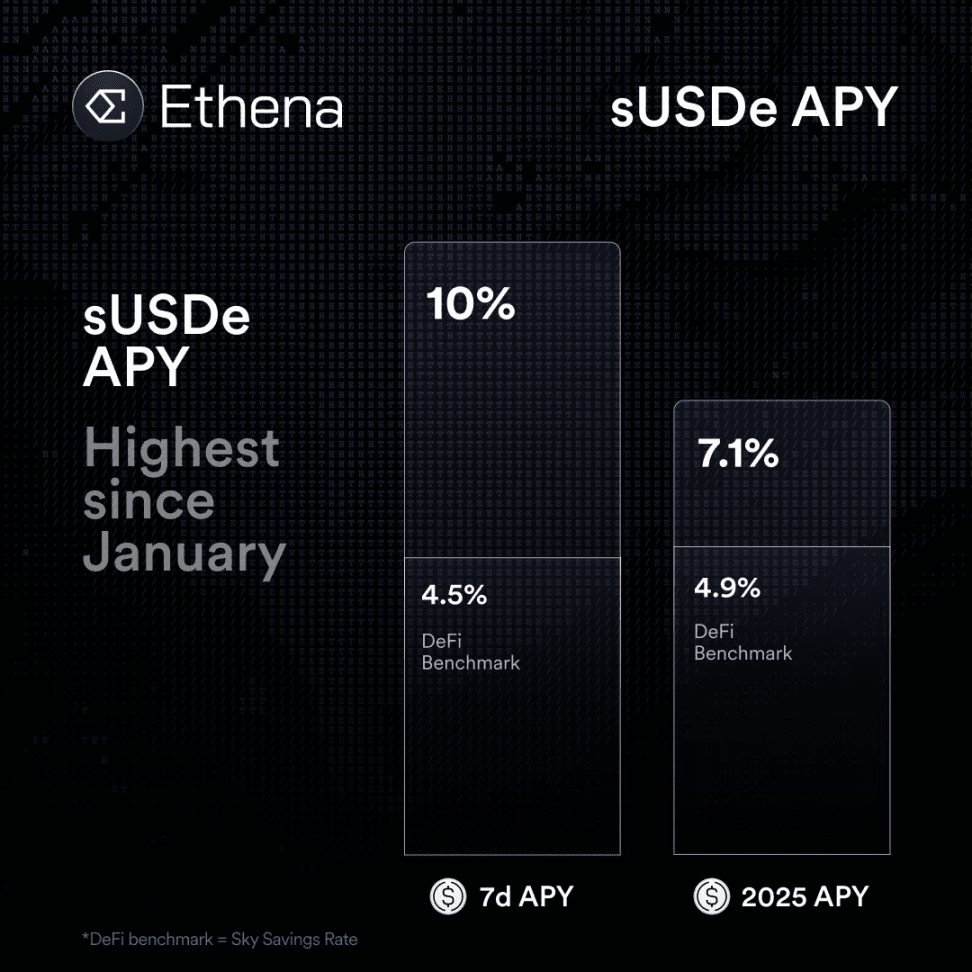
Ethena mengambil 20% dari pendapatan strategi sebagai biaya protokol, dan 80% sisanya sebagai keuntungan sUSDe, setara dengan mengenakan 20% Performance Fee, yang sangat umum dalam hedge fund swasta. Lalu berapa nilai Ethena jika menggunakan model ini?
Model valuasi tradisional
Model valuasi untuk perusahaan hedge fund swasta (yang belum terdaftar, seperti Citadel, Two Sigma) biasanya diukur berdasarkan 5–15 kali net income, dengan rasio yang bervariasi tergantung pada stabilitas dana dan kemampuan strategi untuk direplikasi. Dalam proses penilaian yang sebenarnya, investor terutama memperhatikan beberapa faktor inti:
Pertama adalah kapasitas, yaitu apakah dana memiliki ruang untuk memperluas skala manajemen aset (AUM); kedua adalah stabilitas, yaitu apakah dapat terus menghasilkan pengembalian tahunan yang stabil; dan ketiga adalah daya tarik investor, termasuk periode kunci dana dan tingkat retensi jangka panjang. Pengembalian tahunan Ethena dipengaruhi oleh kondisi pasar dan saat ini tidak stabil.
Dalam pembagian spesifik, pendapatan terkait biaya manajemen (Fee-related Earnings, FRE) biasanya lebih stabil dan dapat diprediksi, sehingga dapat diberikan rasio valuasi yang tinggi antara 10–15 kali; sementara bagi hasil (Performance Fees) karena fluktuasi yang besar, umumnya hanya diberikan rasio rendah antara 2–5 kali. Valuasi akhir biasanya dihitung menggunakan model campuran, misalnya "FRE × 10 + Performance Fees × 3". Model pendapatan Ethena saat ini hanya memiliki bagi hasil, tanpa pendapatan biaya manajemen.
Selain itu, jika dana berada dalam tahap ekspansi cepat, misalnya AUM mengalami pertumbuhan dua kali lipat setiap tahun, maka valuasi juga akan mendapat tambahan premi pertumbuhan (Growth Premium), lebih lanjut meningkatkan tingkat valuasi keseluruhan. TVL Ethena baru-baru ini melonjak, menjadi poin tambahan. Namun, mengingat strategi dasarnya memiliki batasan kapasitas dana (tergantung pada nilai pasar aset kripto dan kapasitas dana kontrak perpetual yang sesuai), pertumbuhan dari strategi hedging tersebut tidak seharusnya terlalu optimis.
Total nilai terkunci (TVL) Ethena saat ini adalah 13 miliar, setara dengan AUM sebesar 13 miliar dolar AS. Dalam akuisisi atau investasi di industri, perusahaan manajemen dana sering kali menghitung valuasi berdasarkan 2%–6% dari AUM. Namun bahkan jika dihitung 10%, valuasi hanya akan menjadi 1,3 miliar dolar AS, tetapi Ethena adalah perusahaan perdagangan, bukan perusahaan manajemen aset, sehingga metrik ini tidak berlaku.
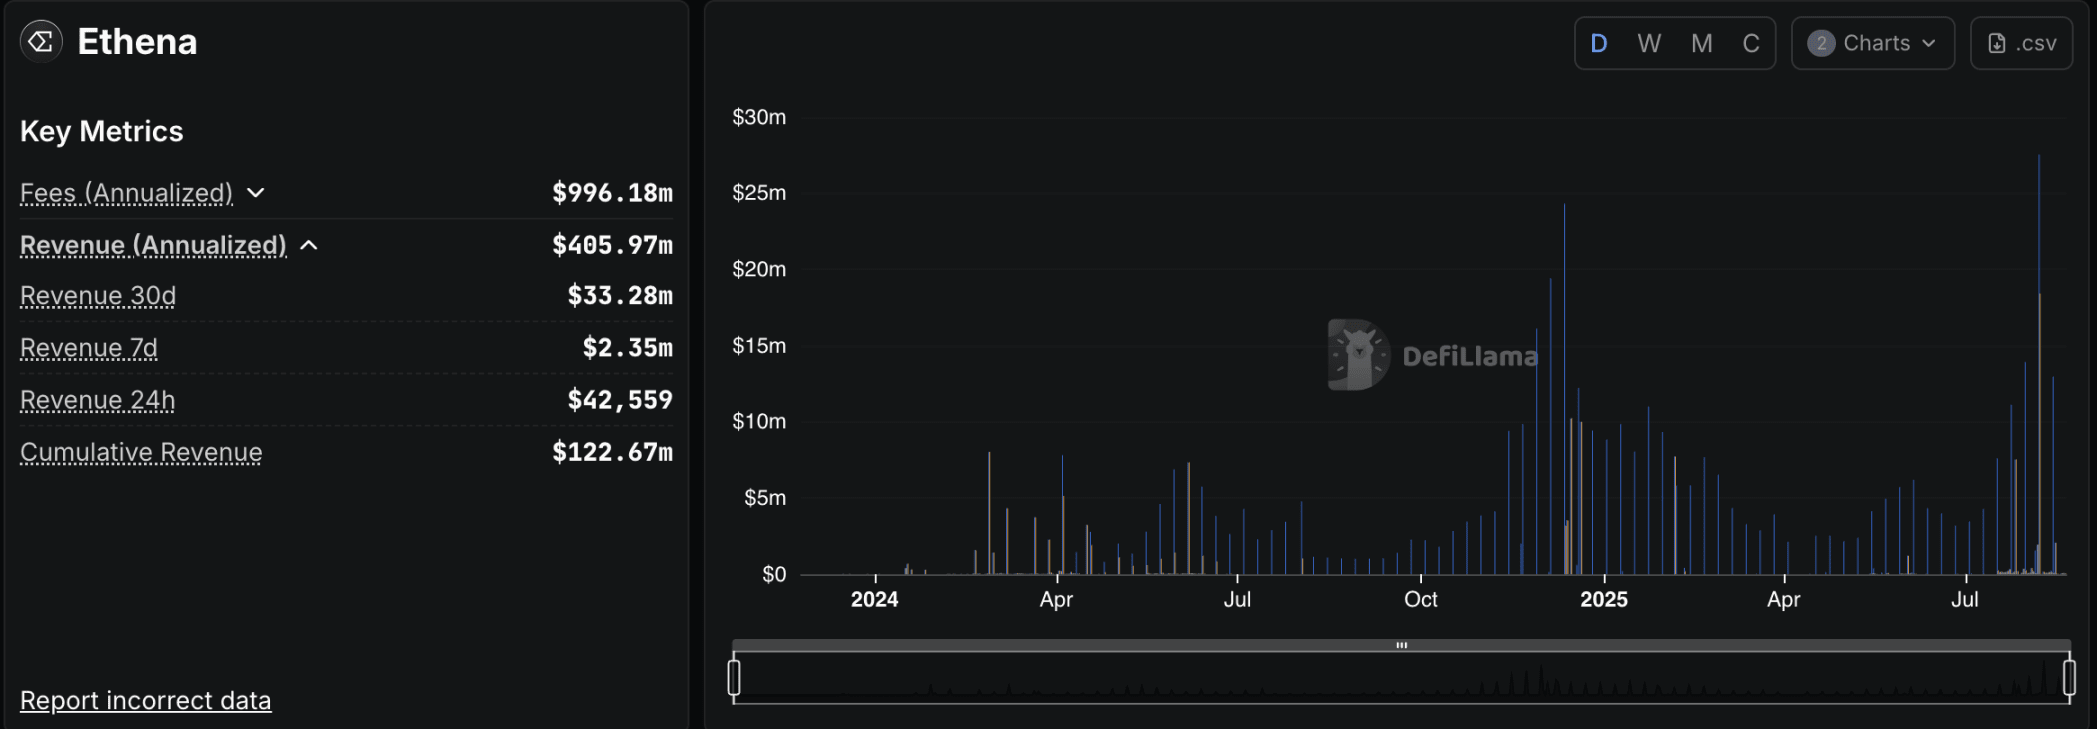
Pendapatan tahunan Ethena sekitar 400 juta dolar AS, data: DeFiLlama
Berdasarkan pendapatan selama 30 hari terakhir, estimasi pendapatan tahunan Ethena adalah 400 juta dolar AS, dan jika dihitung dengan 15 kali lipat, valuasinya seharusnya 6 miliar dolar AS. Data yang digunakan di sini tidak konservatif, karena Ethena mungkin tidak dapat mempertahankan pendapatan tahunan dan kurva pertumbuhan saat ini.
Sementara itu, nilai pasar penuh dari token Ethena ENA saat ini adalah 9,7 miliar dolar AS, yang 60% lebih tinggi dari perhitungan di atas. Lebih membuatnya terasa "terlalu tinggi" adalah bahwa tokennya saat ini tidak memiliki "pemberdayaan" yang substansial.
Penangkapan nilai token
Saat ini Ethena belum membuka "Fee Switch, saklar biaya", artinya semua pendapatan protokol Ethena saat ini tidak terkait dengan pemegang ENA.
Lalu, apa gunanya ENA saat ini?
Staking token ENA dapat memperoleh token sENA (pencabutan staking memerlukan 7 hari), selain dari suku bunga tahunan yang dapat diabaikan dari staking itu sendiri, token sENA juga dapat memperoleh imbalan poin dari Ethena sendiri dan banyak proyek ekosistem. Proyek-proyek ini telah berkomitmen untuk memberikan sejumlah token mereka kepada penstaker token sENA, termasuk Ethereal (15%), Derive (5%), Echelon (5%), Terminal (10%), Strata (7,5%), beberapa di antaranya akan dijelaskan lebih lanjut.

sENA, selain mendapatkan poin Ethena, juga dapat memberikan peningkatan pada poin Ethena yang dihasilkan dari USDe, memberdayakan dengan dasar poin. Poin tersebut akhirnya akan ditukarkan menjadi token sENA saat airdrop Ethena di musim mendatang, bisa dibilang "menambang diri sendiri". Namun, jumlah token terbatas, permainan airdrop tidak bisa berlangsung selamanya, dan kurangnya dukungan nilai dasar adalah masalah yang harus dihadapi ENA.
Namun, yang baiknya, Ethena tidak tanpa pertimbangan untuk membuka "sakelar biaya", untuk membagikan pendapatan protokol dengan pemegang token, tetapi mengajukan syarat berikut:
Pasokan beredar USDe melebihi 6 miliar dolar AS
Pendapatan kumulatif protokol melebihi 250 juta dolar AS
Di antara lima bursa terpusat dengan volume perdagangan derivatif tertinggi, setidaknya ada 4 yang mengintegrasikan USDe ke dalam platform CEX
Dana cadangan meningkat hingga 1% atau lebih dari pasokan USDe
Memperluas selisih imbal hasil antara sUSDe APY dan tolok ukur kompetisi (seperti USDC dari Aave)
Hingga hari ini, sebagian dari indikator tersebut telah tercapai. Tantangan yang tersisa adalah meningkatkan ukuran dana cadangan dan meningkatkan spread tahunan relatif, memperkuat daya saing sUSDe dibandingkan produk pengembalian lainnya.
Namun, integrasi USDe oleh bursa juga memiliki syarat yang tersembunyi. Di antara lima bursa terpusat dengan volume perdagangan derivatif tertinggi, masih ada OKX dan Binance yang belum mengintegrasikan USDe. Binance sendiri meluncurkan BFUSD yang menggunakan strategi hedging serupa dengan Ethena, menjadi pesaing langsung yang mengurangi kemungkinan integrasi USDe. Sementara OKX bahkan belum meluncurkan perdagangan spot untuk token ENA, sikap mereka terhadap Ethena mungkin tidak bersahabat.
Dari sudut pandang ini, saklar biaya ENA tidak seperti yang diharapkan banyak orang "dekat". Bahkan jika saklar biaya dibuka, berapa banyak pengembalian yang dapat diberikan kepada staker ENA?
Potensi imbal hasil sENA
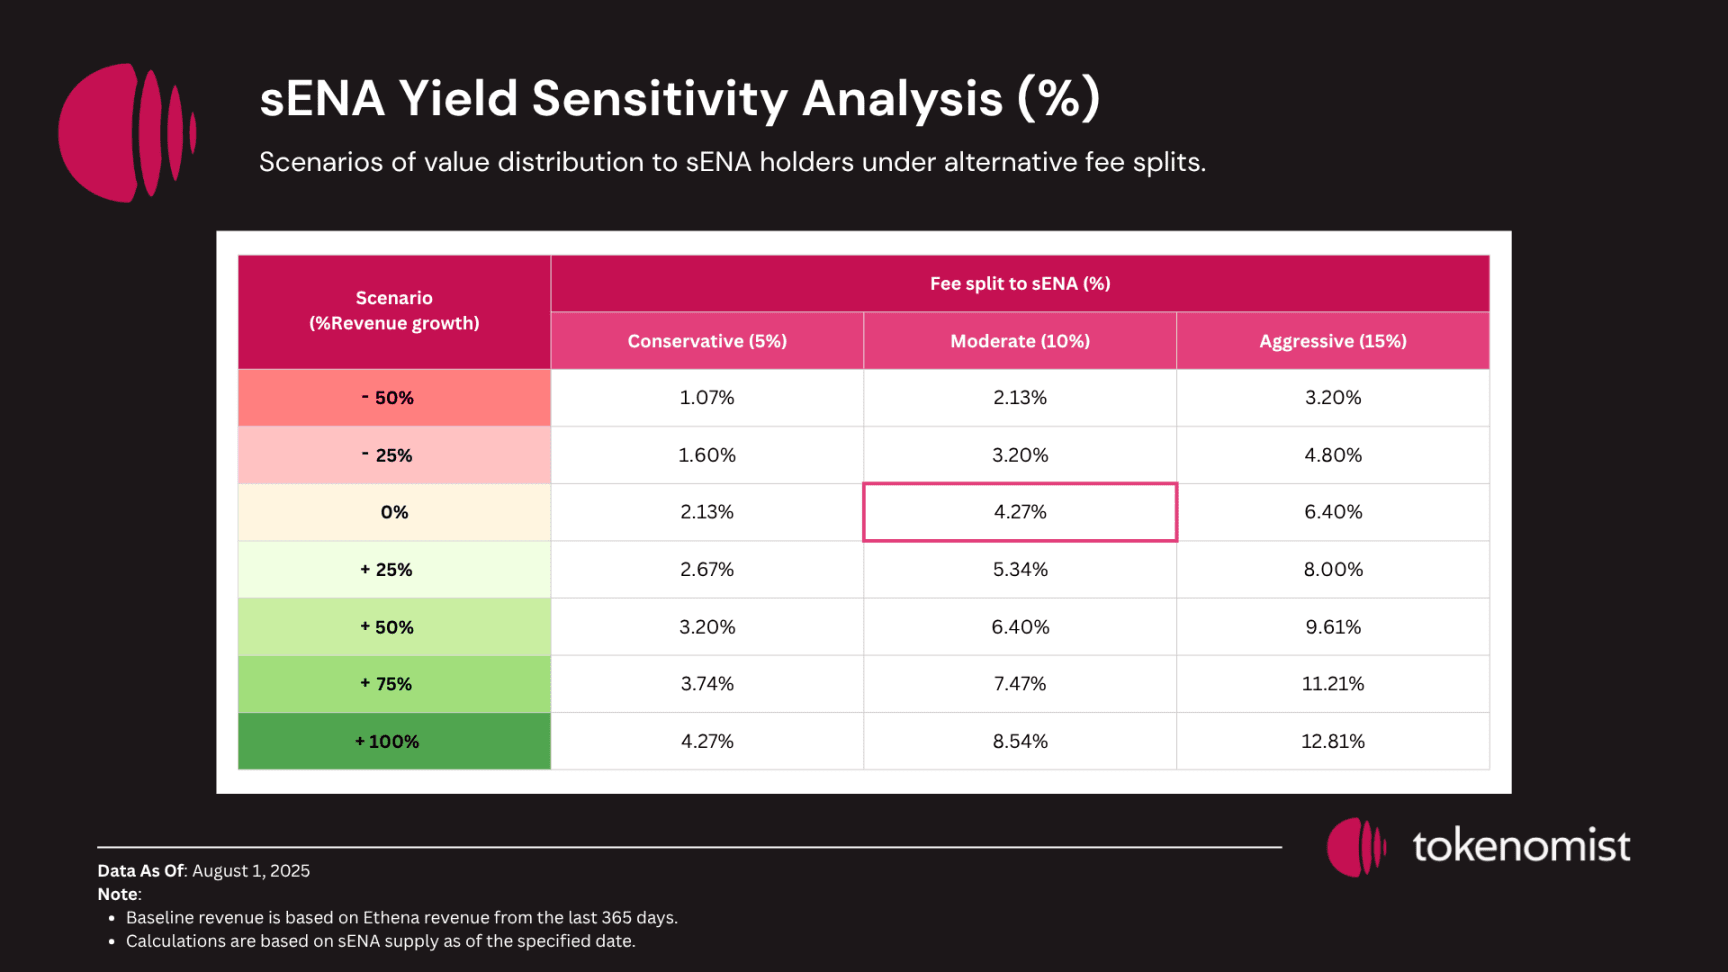
Potensi imbal hasil sENA dipengaruhi oleh pertumbuhan pendapatan Ethena dan proporsi bagi hasil yang sebenarnya, menurut perhitungan tokenomist, dalam skenario terburuk dan terbaik, imbal hasilnya masing-masing adalah 1,07% dan 12,81%.
Jika dilihat dari sudut pandang dividen, imbal hasil 1,07% ~ 12,81% sebenarnya cukup memuaskan. Lalu mengapa dikatakan bahwa valuasi ENA terlalu tinggi? Karena imbal hasil seperti itu didasarkan pada sejumlah besar token ENA yang belum dibuka kuncinya dan dijaminkan.
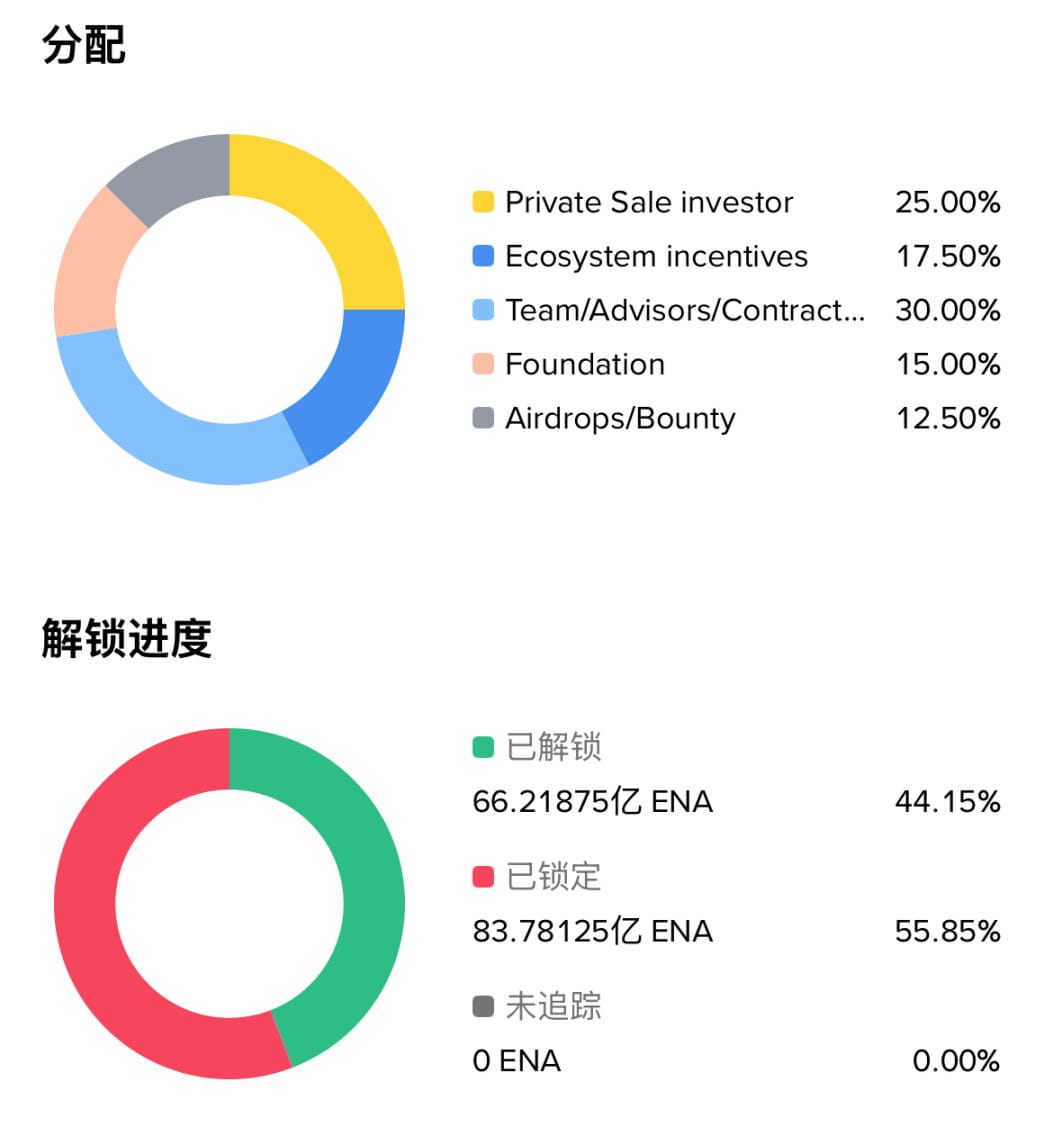
Total pasokan token ENA adalah 15 miliar, di mana sekitar 6,6 miliar telah dibuka, sementara volume sENA saat ini hanya 910 juta. Selain pengenceran potensi imbal hasil, di sini juga muncul masalah lain tentang ENA — tekanan pelepasan saat dibuka.
Risiko pembukaan kunci
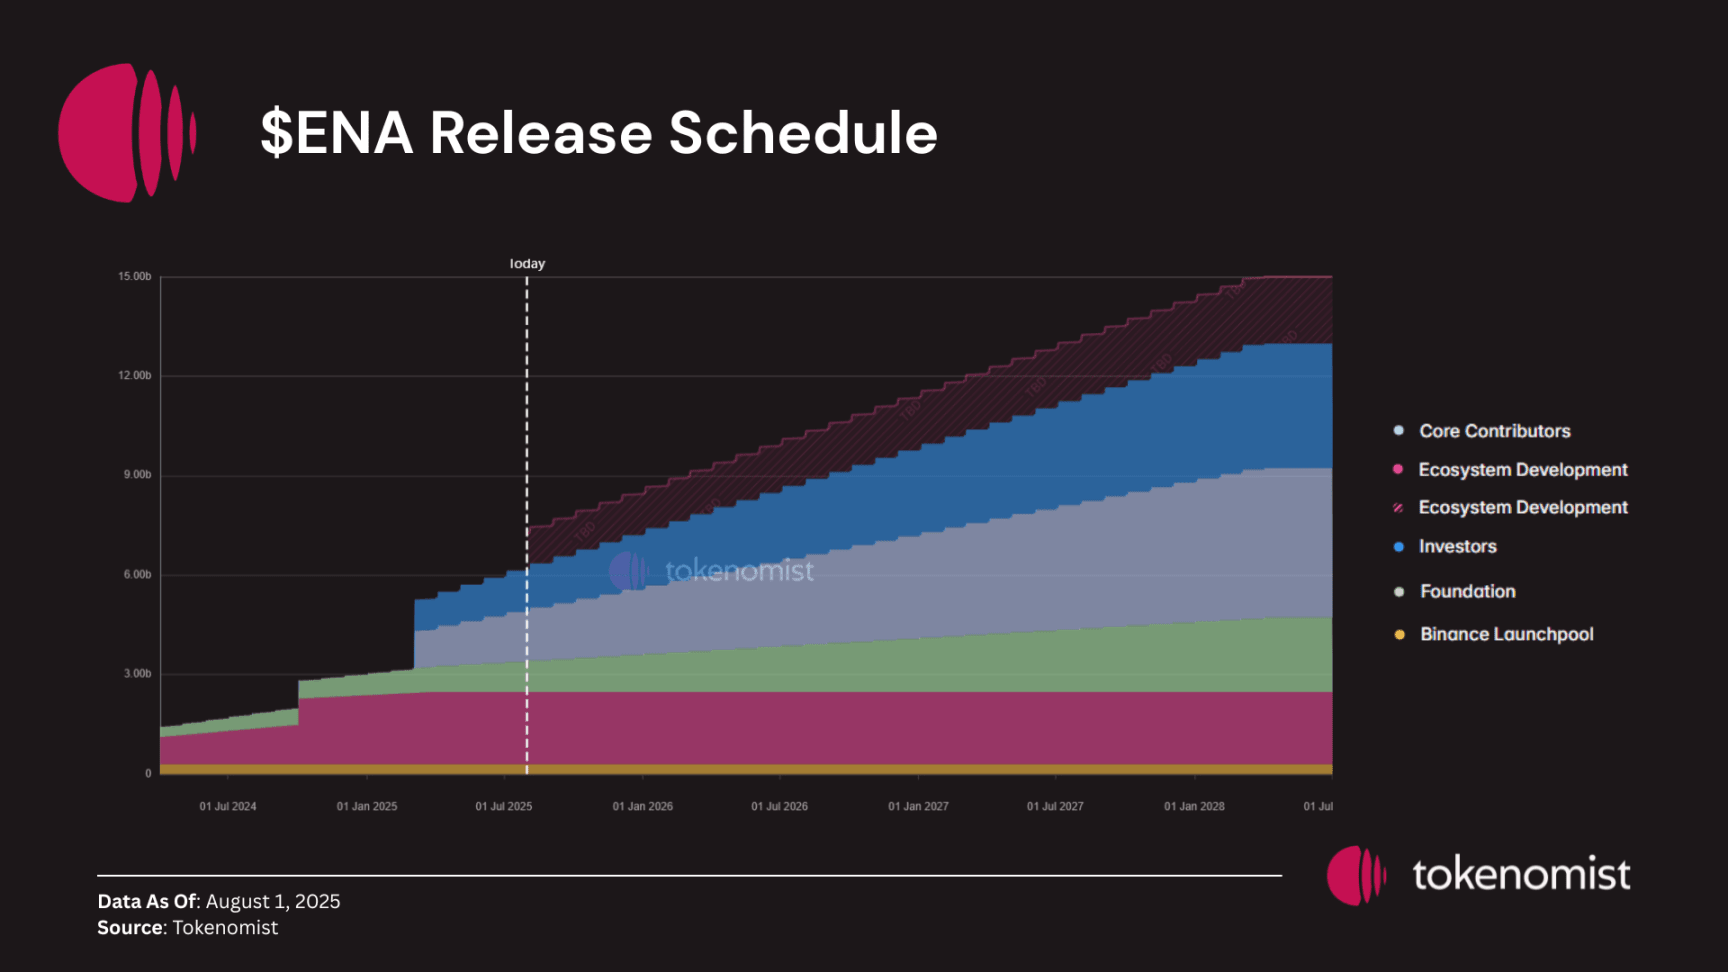
Dalam 12 bulan ke depan, lebih dari 500 juta dolar token akan dibuka untuk investor swasta, dan sekitar 650 juta dolar token akan dialokasikan untuk tim pendiri dan kontributor awal.
Sistem ekosistem besar Ethena juga dalam banyak hal masih belum ditentukan. Saat ini sedang berada di musim airdrop keempat (dimulai pada Maret 2025), Ethena telah mendistribusikan 2,25 miliar token ENA dalam tiga musim sebelumnya, masing-masing 750 juta. Seiring berjalannya musim keempat, dan dengan 13,5% dari total pasokan yang dialokasikan untuk perkembangan ekosistem di masa depan, Ethena menghadapi ketidakpastian alokasi lebih dari 1 miliar dolar AS.
Pembukaan kunci mewakili potensi pengenceran terhadap token yang telah beredar. Kecepatan pembukaan kunci koin baru jauh lebih cepat daripada kecepatan penghasilan, dampaknya terhadap harga mungkin mengalahkan pengaruh saklar biaya atau mekanisme buyback mana pun.
Namun, pembelian yang dibawa oleh perusahaan treasury ENA Ethena mungkin dapat mengurangi dampak pasokan yang terkait, tetapi tidak akan dijelaskan lebih lanjut karena alasan panjangnya.
Apakah Ethena hanya sebuah hedge fund yang menggunakan konsep blockchain untuk mendapatkan premi valuasi, dengan nilai token yang tidak jelas dan risiko pembukaan kunci? Apakah ini gelembung di bawah sinar matahari yang mungkin pecah di masa depan?
Tidak. Apa yang ingin dibangun Ethena sebenarnya adalah ekosistem CeDeFi yang sangat besar. (CeDeFi, penggabungan keuangan terpusat dan keuangan terdesentralisasi.)
Dari aplikasi ke ekosistem
sUSDe adalah aplikasi yang telah diakui pengguna, dengan PMF (Product Market Fit), tetapi memiliki batasan dalam pengembangannya. Ethena menyadari hal ini dan memilih untuk membangun ekosistem besar di sekitar aplikasi inti ini, berusaha untuk menceritakan kisah yang lebih besar.
Ethena bukanlah satu-satunya proyek yang memilih jalur "dari aplikasi ke ekosistem". Contoh serupa adalah Hyperliquid, yang setelah memiliki aplikasi perdagangan kontrak perpetual terdesentralisasi yang sangat sukses, HyperCore, meluncurkan komponen rantai publik L1, HyperEVM, menarik banyak tim berkualitas untuk membangun proyek di ekosistem.
Peta jalan Ethena untuk tahun 2025 dinamakan Convergence, yang berarti perpotongan, pengumpulan, penggabungan, dan kesepakatan. Kemudian Converge menjadi nama rantai publik yang diluncurkan dalam kerjasama dengan Secruritize. Ambisi Ethena sangat besar: mereka ingin menjadi CeDeFi — jembatan antara CeFi (keuangan terpusat) dan DeFi (keuangan terdesentralisasi), memindahkan TradFi (keuangan tradisional) yang berjumlah triliunan dolar ke dalam rantai.
Converge adalah langkah pertama dalam penempatan mereka.
Converge
Converge adalah jaringan blockchain yang diumumkan oleh Ethena dan platform tokenisasi aset Securitize yang dirancang khusus untuk investor institusi, dengan posisi proyek sebagai "lapisan penyelesaian untuk keuangan tradisional dan dolar digital", bertujuan untuk memberikan infrastruktur bagi lembaga keuangan tradisional yang memenuhi persyaratan kepatuhan yang ketat tanpa mengorbankan kinerja teknis.
Ethena berencana untuk memindahkan seluruh ekosistemnya ke rantai baru, dan menerbitkan stablecoin asli USDe, USDtb yang didukung oleh BlackRock BUIDL Fund, dan iUSDe yang dirancang khusus untuk lembaga manajemen aset; sementara Securitize akan menerapkan sistem penerbitan dan manajemen sekuritas tokenisasi yang lengkap di Converge, mencakup berbagai kategori aset seperti saham, obligasi, real estate, dan aktif menjelajahi skenario aplikasi baru seperti perdagangan saham on-chain.
Jaringan Converge akan mendukung dua mode operasi yang berjalan paralel — di satu sisi menjamin perkembangan aplikasi DeFi yang sepenuhnya tanpa izin, di sisi lain membangun produk yang mematuhi untuk lembaga keuangan tradisional. Misalnya, sekuritas tokenisasi yang diterbitkan oleh Securitize tidak hanya dapat digunakan sebagai jaminan on-chain untuk berpartisipasi dalam pasar uang yang disesuaikan, tetapi desain kepatuhan di baliknya juga memberikan akses yang dapat dipercaya bagi investor institusi.
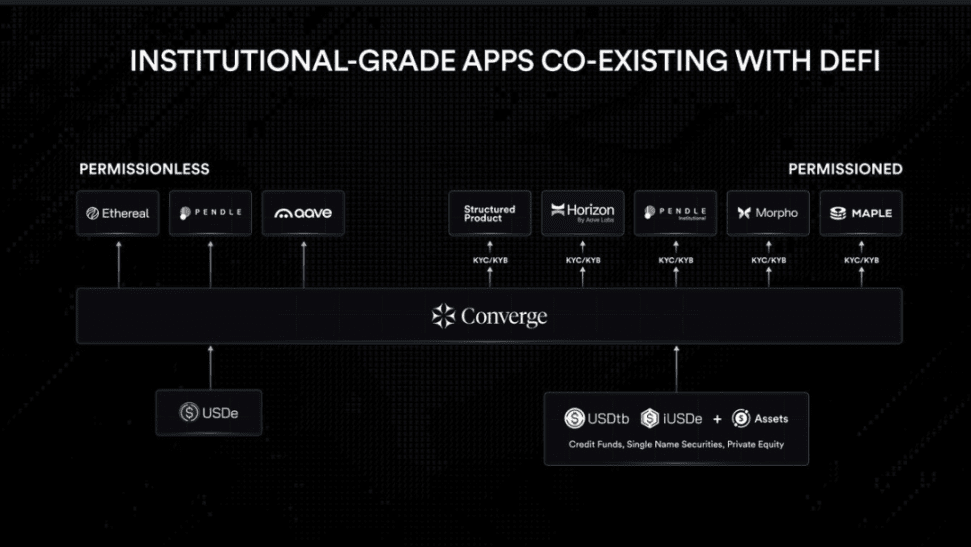
Converge memperkenalkan langkah-langkah kepatuhan yang ketat termasuk verifikasi KYC/KYB, layanan kustodian tingkat institusi (disediakan oleh Anchorage, Fireblocks, dan lembaga lainnya) serta node yang memerlukan izin. Validator jaringan perlu melakukan staking token tata kelola Ethena ENA (memberdayakan ENA, dari aplikasi biasa beralih ke token rantai publik). Selain itu, USDe dan USDtb akan berfungsi sebagai token Gas asli jaringan.
Rantai publik hanyalah titik awal, Ethena juga siap untuk membangun bursa terdesentralisasinya sendiri — Ethereal.
Ethereal
Ethereal adalah sebuah bursa terdesentralisasi yang akan menjadikan USDe sebagai aset inti, membangun bursa spot, bursa kontrak perpetual, pinjaman dan penyimpanan, RWA (aset dunia nyata), dan serangkaian fungsi lainnya, menciptakan aplikasi super "All in one", mengurangi pengalaman fragmentasi DeFi (yang memerlukan berbagai aplikasi untuk mencapai fungsi di atas). Ethereal akan memungkinkan margin untuk menghasilkan keuntungan saat perdagangan, menggunakan USDe sebagai margin untuk membuka posisi meningkatkan kasus penggunaan USDe, yang membantu pertumbuhan Ethena.
Dalam hal penerapan, Ethereal memilih untuk menjadi aplikasi rantai L3 yang berjalan di Converge (meskipun Converge dibangun menggunakan tumpukan L2 Arbitrum dan memilih Celestia untuk menyediakan ketersediaan data, mereka tidak secara terbuka menyebutkan ini sebagai L2), dan menyatakan bahwa ini bukanlah keputusan untuk mengejar teknologi yang modis, melainkan produk itu sendiri membutuhkan solusi teknologi tersebut untuk memberikan kinerja dan komposabilitas terbaik serta ruang blok eksklusif yang diperlukan bursa.
Melaksanakan strategi hedging Ethena menggunakan bursa yang dibangun di rantai publik yang dibuat sendiri, dapat sedikit mengurangi risiko keamanan dana yang disebabkan oleh lokasi perdagangan. Menggunakan USDe di Ethereal juga membantu Ethena meningkatkan efisiensi dana dan mengurangi kerugian perdagangan.
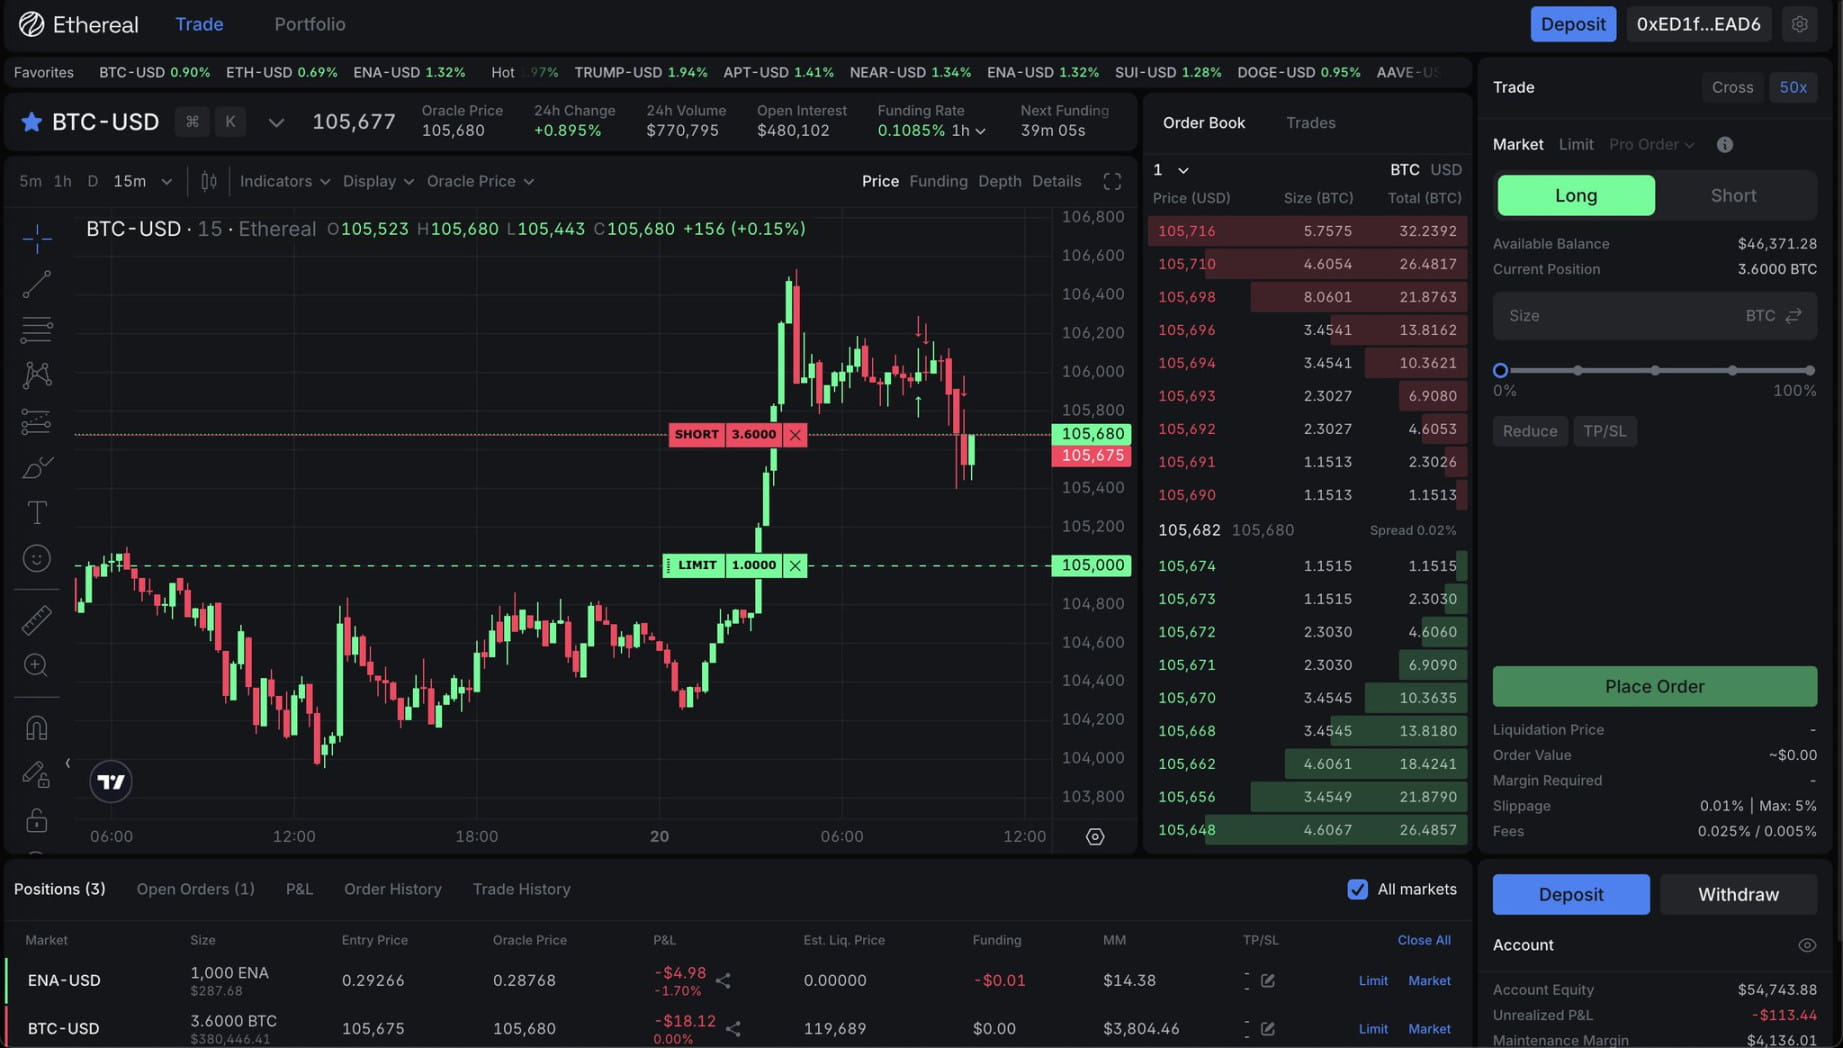
Ethereal saat ini sedang dalam tahap pengujian jaringan, sebelumnya membuka deposit awal, menyimpan USDe dapat memperoleh poin airdrop dari Ethereal dan Ethena, TVL (total nilai terkunci) sempat mencapai 1,25 miliar dolar AS, saat ini karena berakhirnya kolam Pendle dan berakhirnya Season 0 serta berbagai alasan lainnya, kembali turun menjadi 300 juta dolar AS.
Namun, Ethereal bukanlah satu-satunya bursa di Converge, pesaing lainnya, Terminal, menargetkan jalur yang berbeda.
Terminal
Berbeda dengan Ethereal yang fokus pada "platform DeFi aplikasi super", Terminal Finance lebih memperhatikan pasar institusi. Posisi mereka adalah sebagai pusat likuiditas ekosistem Converge, berfokus pada perdagangan aset institusi dan dolar digital.
Masalah yang diangkat oleh Terminal adalah: saat ini, "stablecoin yang membawa imbal hasil" yang dipresentasikan oleh sUSDe kekurangan pasar sekunder yang efisien, mengakibatkan poin masalah likuiditas untuk perdagangan besar. Oleh karena itu, Terminal bertujuan untuk membangun DEX spot yang berfokus pada sUSDe, menyediakan saluran perdagangan yang efisien antara stablecoin dan aset institusi.
Dalam tingkat produk, Terminal akan dibagi menjadi dua bagian:
Pertama adalah platform perdagangan terdesentralisasi yang sepenuhnya terbuka, siapa pun dapat melakukan perdagangan dan menyediakan likuiditas;
Kedua adalah platform perdagangan berbasis izin yang ditujukan untuk institusi, mendukung kebutuhan kepatuhan dan perdagangan aset dunia nyata (RWA) yang tertokenisasi.
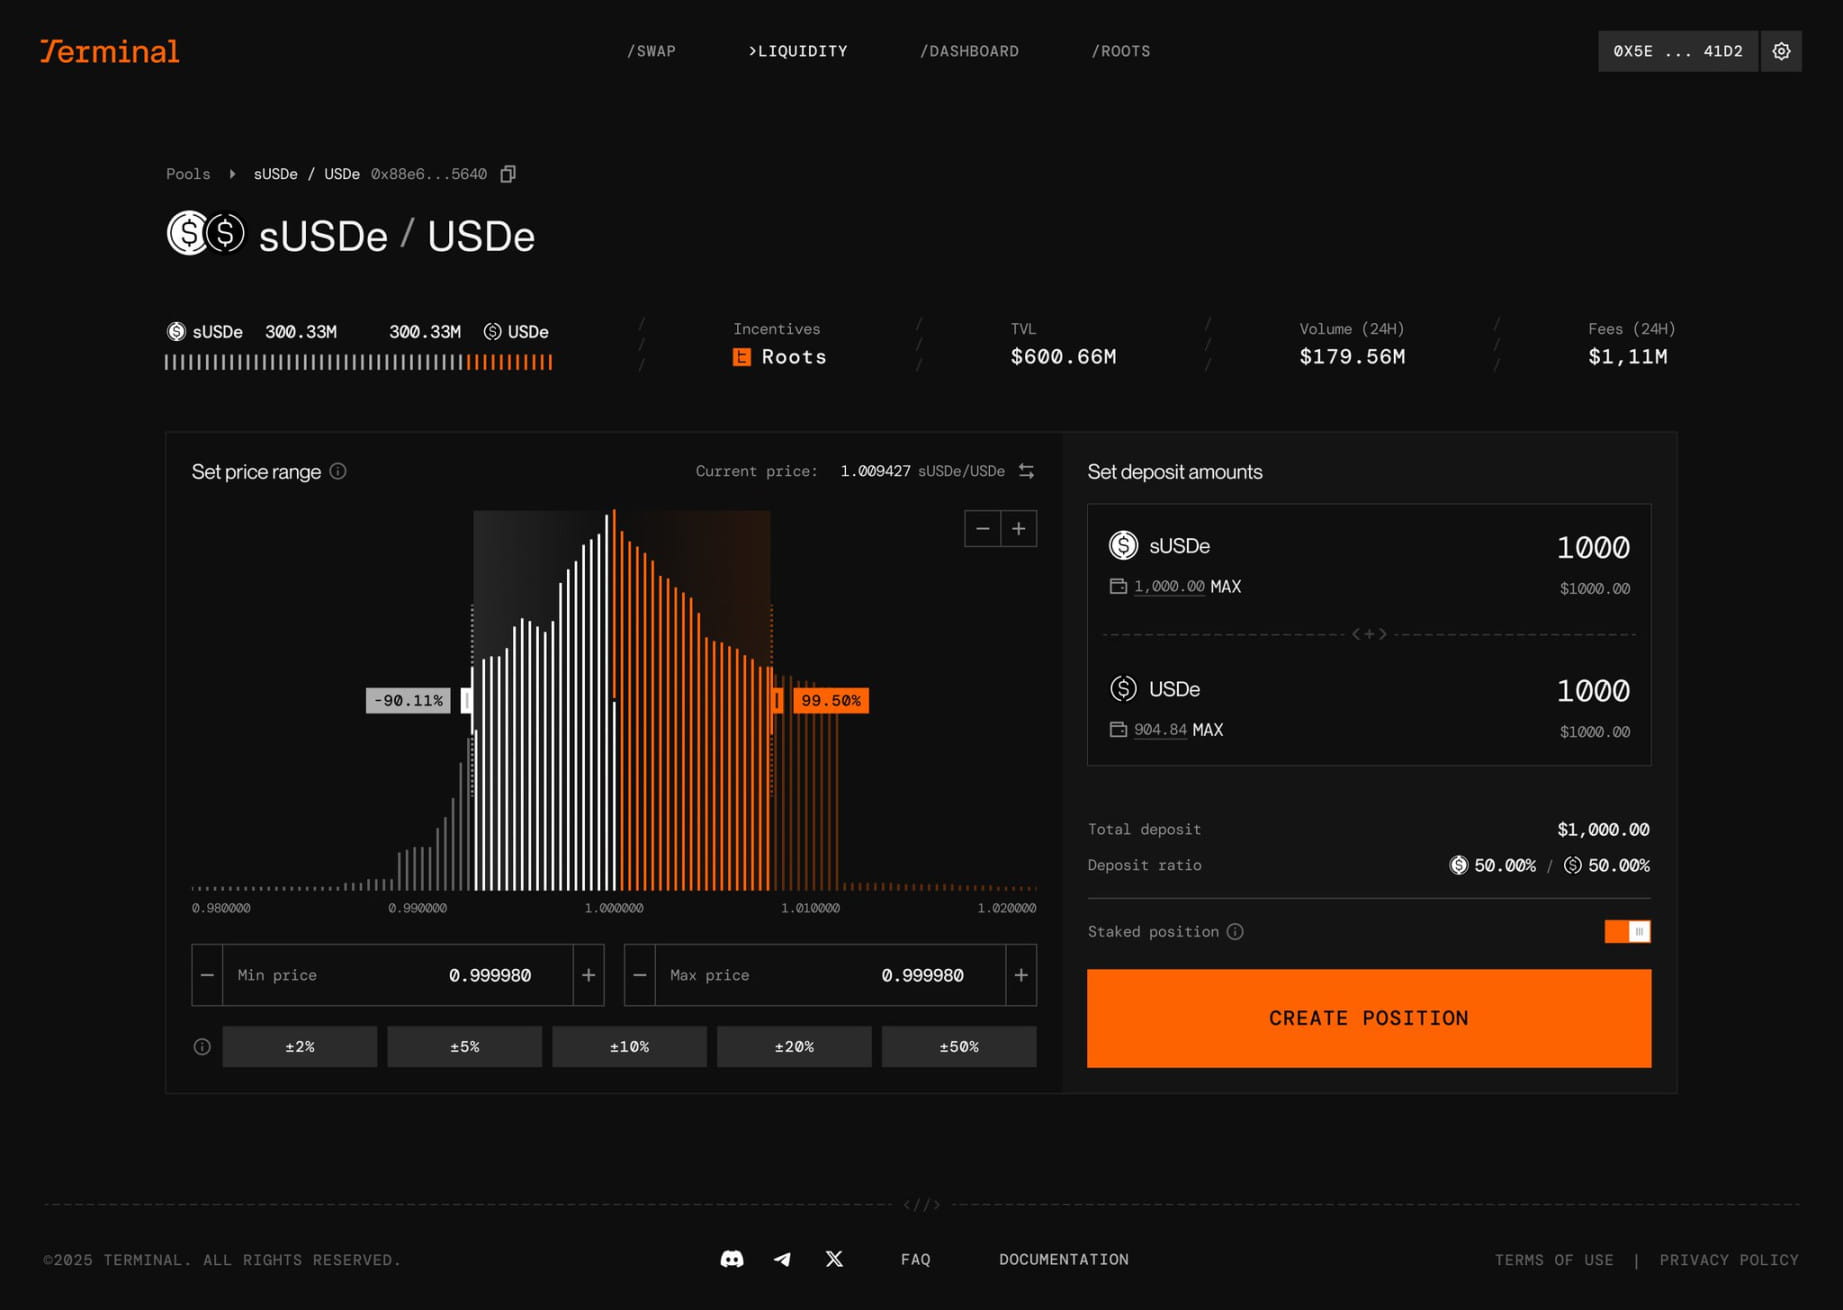
Dalam desain mekanisme, Terminal mengadopsi model "aset bernilai yang dapat ditebus". Misalnya sUSDe, pengembaliannya akan diambil (skimmed), untuk memastikan stabilitasnya terhadap dolar, sambil tetap dapat berfungsi sebagai mata uang dasar protokol yang dapat diperdagangkan dengan andal.
Deposit awal Terminal juga sedang berlangsung, menyimpan USDe akan mendapatkan poin airdrop baik dari Ethena maupun dari dirinya sendiri, menyimpan WETH akan mendapatkan poin dari dirinya sendiri dan ether.fi, menyimpan WBTC akan mendapatkan poin dari Terminal itu sendiri.
Strata
Dengan kesuksesan Ethena yang luar biasa, banyak proyek yang meniru muncul. Beberapa proyek didasarkan pada mekanisme Ethena, dan melakukan "inovasi mikro" untuk merebut pangsa pasar tertentu, seperti Resolv Labs (penerbit USR). Mekanisme Ethena telah matang, tidak boleh diubah secara langsung, tetapi inovasi tersebut dapat dibawa kembali ke USDe melalui proyek ekosistem. Seperti mekanisme Strata yang mirip dengan Resolv.
Strata adalah protokol berbasis Ethena yang menerapkan pembagian risiko (risk tranching), bertujuan untuk mengemas kembali pengembalian stablecoin yang membawa imbal hasil seperti USDe, untuk memenuhi kebutuhan investor dengan preferensi risiko yang berbeda. Ini juga akan berjalan di Converge.
Secara spesifik, Strata membagi pengembalian USDe menjadi dua jenis token:
Strata USDe (stUSDe): sebagai produk senior, memberikan pengembalian yang lebih stabil dan perlindungan pokok, cocok untuk investor yang konservatif. Sumber pengembaliannya berasal dari sUSDe, sambil menjamin APY minimum dan memiliki eksposur kenaikan tertentu.
Strata Junior Liquidity Pool (stJLP): sebagai produk junior, mengambil risiko tambahan dan menyerap fluktuasi sUSDe, tetapi dapat memperoleh pengembalian yang lebih tinggi, cocok untuk pengguna yang bersedia mengambil risiko.
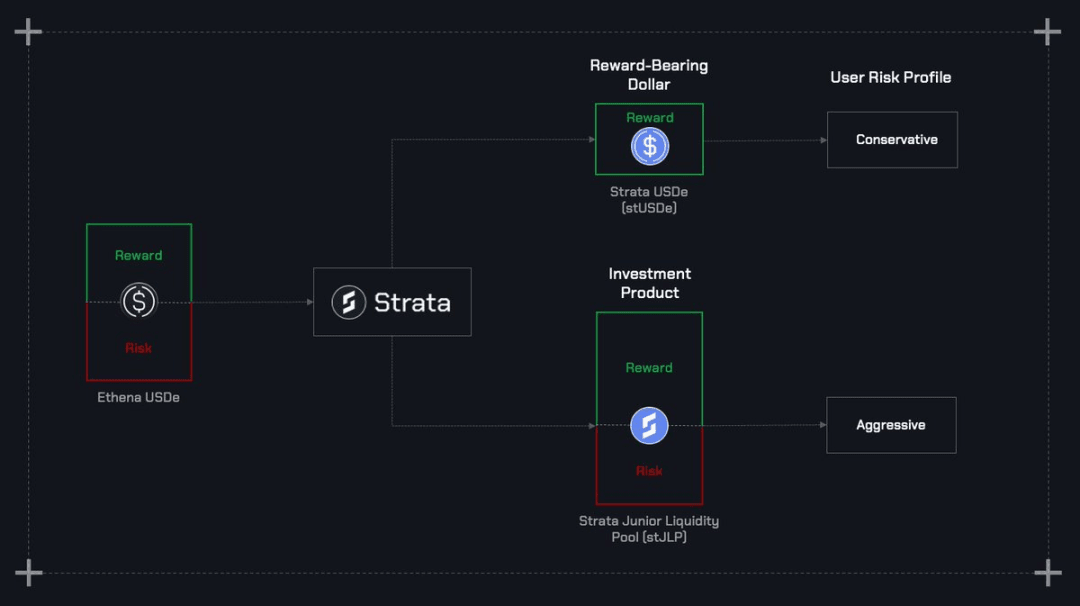
Model ini mirip dengan produk keuangan terstruktur dalam keuangan tradisional, yang secara eksplisit memisahkan pendapatan dan risiko, sehingga memberikan pilihan eksposur risiko bagi investor institusi dan ritel.
Bagi dana konservatif, stUSDe dari Strata memberikan pengembalian stabil yang dapat diprediksi dan lemah terkait dengan suku bunga tradisional; sementara bagi investor yang lebih suka risiko, stJLP menawarkan kemungkinan pengembalian yang lebih tinggi. Jika Ethereal dan Terminal menyelesaikan masalah perdagangan dan likuiditas, maka Strata melengkapi teka-teki "manajemen risiko".
Dalam konteks penggabungan DeFi dan TradFi, kehadiran Strata mengisi kekosongan dalam "desain produk institusi". Keuangan tradisional yang memasuki DeFi sering kali menekankan pengembalian yang disesuaikan dengan risiko, sementara Strata memenuhi tuntutan ini dengan produk struktur yang tertokenisasi.
Musim airdrop Strata Season 0 sedang berlangsung, deposit USDe / eUSDe (yang disimpan di Ethereal) tidak hanya mendapatkan poin airdrop dari Ethena dan dirinya sendiri, tetapi juga dapat mengumpulkan poin airdrop dari Ethereal. Ketiga protokol ekosistem Ethena di atas telah mengintegrasikan Pendle, Euler, Morpho, dan berbagai protokol DeFi lainnya, dengan berbagai cara seperti LP, YT leverage untuk mendapatkan poin, dan PT circular lending, direkomendasikan kepada pembaca untuk menjelajahi sendiri.
Inovasi model
Kisah Ethena disampaikan dengan sangat baik, setelah memahami ekosistem besar yang sedang dibangunnya, sulit untuk melihat tindakan perusahaan perdagangan yang menyamarkan model bisnisnya sebagai "kripto" hanya sebagai cara untuk mendapatkan premi, meningkatkan nilai, bahkan membuat orang berpikir, apakah cara bermain ini benar-benar dapat dianggap sebagai "inovasi model"?
Bagi penulis pribadi, jawabannya adalah ya.
CeDeFi
Ketika Ethena mencatat saldo pelanggan dan saham hedge fund (USDe, sUSDe) di blockchain, ia memang telah bertransformasi dari CeFi menjadi "CeDeFi", memiliki keunggulan inheren DeFi seperti Permissionless (tanpa izin) — hedge fund swasta biasanya hanya terbuka untuk institusi dan pengguna kaya, dengan ambang batas mencapai jutaan dolar dan mungkin memerlukan berbagai informasi identitas untuk memenuhi kebutuhan kepatuhan; tetapi di blockchain, tidak perlu verifikasi identitas, hanya memerlukan biaya Gas, 10 dolar, 100 dolar, 1000 dolar... berapa pun jumlahnya dapat dibeli di DEX tanpa perlu persetujuan siapa pun.
Aksesibilitas DeFi memberikan manfaat bagi banyak orang yang sebelumnya terisolasi dari keuangan tradisional. Warga negara dari negara tidak stabil di Afrika Selatan, bahkan tidak memiliki bank yang dapat dipercaya di sekitarnya, tetapi hanya dengan internet dan perangkat lunak dompet kripto, dapat menikmati peningkatan nilai aset yang ditawarkan oleh lembaga lindung nilai teratas.
Keunggulan inheren DeFi ini, dibandingkan CeFi, adalah inovasi model. Karena bagi banyak ritel, ini adalah peluang investasi dari tidak ada menjadi ada, blockchain memungkinkan keuangan tingkat tinggi dijangkau oleh masyarakat, memberikan lebih banyak pilihan investasi bagi ritel.
Lalu, pemberdayaan token Ethena saat ini adalah pengganda airdrop, model "menambang diri sendiri" selalu memiliki kekurangan, bukan? Namun, sebenarnya ada sisi lain.
Pemasaran token
Mendorong pertumbuhan protokol melalui insentif token (airdrop) mungkin juga merupakan inovasi model dalam distribusi produk. Karena ini terbukti efektif, USDe adalah "aset dolar" yang paling cepat mencapai pasokan 10 miliar dalam sejarah, dan peran airdrop ENA di empat kuartal tidak dapat diabaikan.
Perlu dicatat bahwa sUSDe sendiri adalah produk praktis yang memiliki PMF (Product Market Fit) — sudah ada permintaan pengembalian, ditambah airdrop poin dapat memberikan keuntungan ganda, mengapa tidak?
Bagi perusahaan dan produk yang sedang berkembang pesat, tidak memberikan dividen dan menggunakan dana untuk pengembangan lebih lanjut adalah hal yang sangat normal, banyak saham teknologi yang terdaftar di Nasdaq melakukannya.
Setelah produk matang, token selalu akan memiliki pemberdayaan. Bahkan meme coin UNI yang telah berusia lama pun sedang mempersiapkan untuk membuka saklar biaya. Baik mekanisme buyback maupun pembagian pendapatan, token yang diberdayakan merepresentasikan "kepemilikan" tertentu terhadap produk di baliknya, setara dengan ekuitas di dunia Web2. Menggunakan ekuitas untuk mendorong pengguna menggunakan produk? Ini adalah hal yang tidak mungkin terjadi dalam keuangan tradisional, blockchain telah memungkinkan hal ini.
Memberikan produk kepada pengguna untuk dimiliki adalah konsep dasar Web3, dan juga merupakan "inovasi model" dalam distribusi kepemilikan.
Ethena adalah produk yang memperbesar inovasi model blockchain, dan mungkin akan tumbuh menjadi ekosistem CeDeFi yang sangat besar dan ada di mana-mana.
Pernyataan: Penulis artikel ini memiliki token ENA, dengan nilai mencapai standar pengungkapan.