


Judul asli: Menjelajahi Efek On-Chain dari Perusahaan Treasury ETH
Penulis asli: Tanay Ved, Coin Metrics
Terjemahan asli: Saoirse, Foresight News
Poin-poin kunci
· Cadangan aset digital yang fokus pada Ethereum sedang berkembang pesat, hanya dalam dua bulan telah mengakumulasi 2,2 juta ETH (1,8% dari total pasokan), menyebabkan ketidakseimbangan pasokan dan permintaan.
· Dana-dana ini mengadopsi strategi on-chain yang agresif, berencana untuk mengalokasikan dana melalui staking dan DeFi, sambil meningkatkan imbal hasil dan memberikan dukungan untuk keamanan dan likuiditas jaringan.
· Meskipun saat ini masih dalam tahap akumulasi, tingkat partisipasi on-chain yang lebih tinggi mungkin akan meningkatkan likuiditas dan keamanan Ethereum, sambil meningkatkan eksposur terhadap risiko dana perusahaan.
Munculnya cadangan aset digital
Cadangan aset digital (DATs), yaitu perusahaan-perusahaan yang memegang aset kripto seperti Bitcoin atau Ethereum di neraca mereka, telah menjadi saluran baru untuk masuk ke pasar. Peluncuran ETF spot pada tahun 2024 telah melepaskan permintaan dari investor yang sebelumnya tidak dapat memegang BTC dan ETH melalui cara penyimpanan langsung. Demikian juga, cadangan aset digital memberikan kesempatan bagi investor untuk mengakses aset ini dan ekosistemnya melalui saham yang diperdagangkan secara publik, serta kemampuan strategis untuk mengumpulkan dan mengalokasikan dana.
Kami sebelumnya telah menganalisis secara mendalam (handbook strategi) Michael Saylor, yang mengumpulkan dana melalui penerbitan saham dan obligasi konversi, dengan akumulasi lebih dari 628 ribu Bitcoin (2,9% dari total pasokan Bitcoin). Banyak perusahaan di seluruh dunia yang meniru ini, dari Marathon Digital hingga Metaplanet di Jepang, semua memberikan eksposur Bitcoin yang diperbesar atau 'terlever'. Kini, model ini meluas ke ekosistem lain, dengan banyak entitas bersaing untuk meningkatkan kepemilikan ETH dalam cadangan dana perusahaan.
Meskipun tujuan untuk meningkatkan eksposur pemegang saham terhadap aset dasar tidak berubah, terdapat perbedaan mendasar antara cadangan Ethereum dan cadangan Bitcoin: yang pertama dapat memanfaatkan staking Ethereum dan ekosistem DeFi. Ini menciptakan peluang untuk meningkatkan imbal hasil melalui pengelolaan modal on-chain yang efisien dan imbal hasil asli Ethereum. Dalam artikel ini, kami akan menganalisis dampak dinamis cadangan Ethereum terhadap pasokan Ethereum, dan mengeksplorasi dampak yang mungkin ditimbulkan oleh masuknya lembaga besar ke dalam on-chain.
Dinamika pasokan: Persaingan untuk 5% dari total pasokan
Sejak Juli tahun ini, cadangan aset digital Ethereum telah mencapai 2,2 juta ETH, hampir 1,8% dari total pasokan ETH saat ini. Saat ini ada 5 pelaku utama di bidang ini, yang mengumpulkan dana melalui IPO atau private equity (PIPE) dari perusahaan publik, untuk mengalokasikan modal dan meningkatkan nilai aset yang dimiliki. Hingga 11 Agustus, jumlah kepemilikan entitas-entitas ini adalah sebagai berikut:
· Bitmine Immersion Technologies: 1,15 juta ETH, bernilai sekitar 4,8 miliar dolar AS
· SharpLink Gaming: 521 ribu ETH, bernilai sekitar 2,2 miliar dolar AS
· The Ether Machine: 345 ribu ETH, bernilai sekitar 1,4 miliar dolar AS
· Bit Digital: 120 ribu ETH, bernilai sekitar 503 juta dolar AS
· BTCS Inc.: 70 ribu ETH, bernilai sekitar 293 juta dolar AS
Bitmine Immersion Technologies saat ini adalah pemegang ETH terbesar di kalangan perusahaan, dengan kepemilikan yang mencakup 0,95% dari total pasokan ETH, dan dengan cepat menuju tujuan untuk mengakumulasi 5% dari pasokan ETH yang beredar. Dengan perubahan di lingkungan pasar, perusahaan-perusahaan ini dapat membangun cadangan pada basis biaya yang menguntungkan, dan persaingan untuk mendapatkan pangsa ETH yang lebih besar semakin intens.
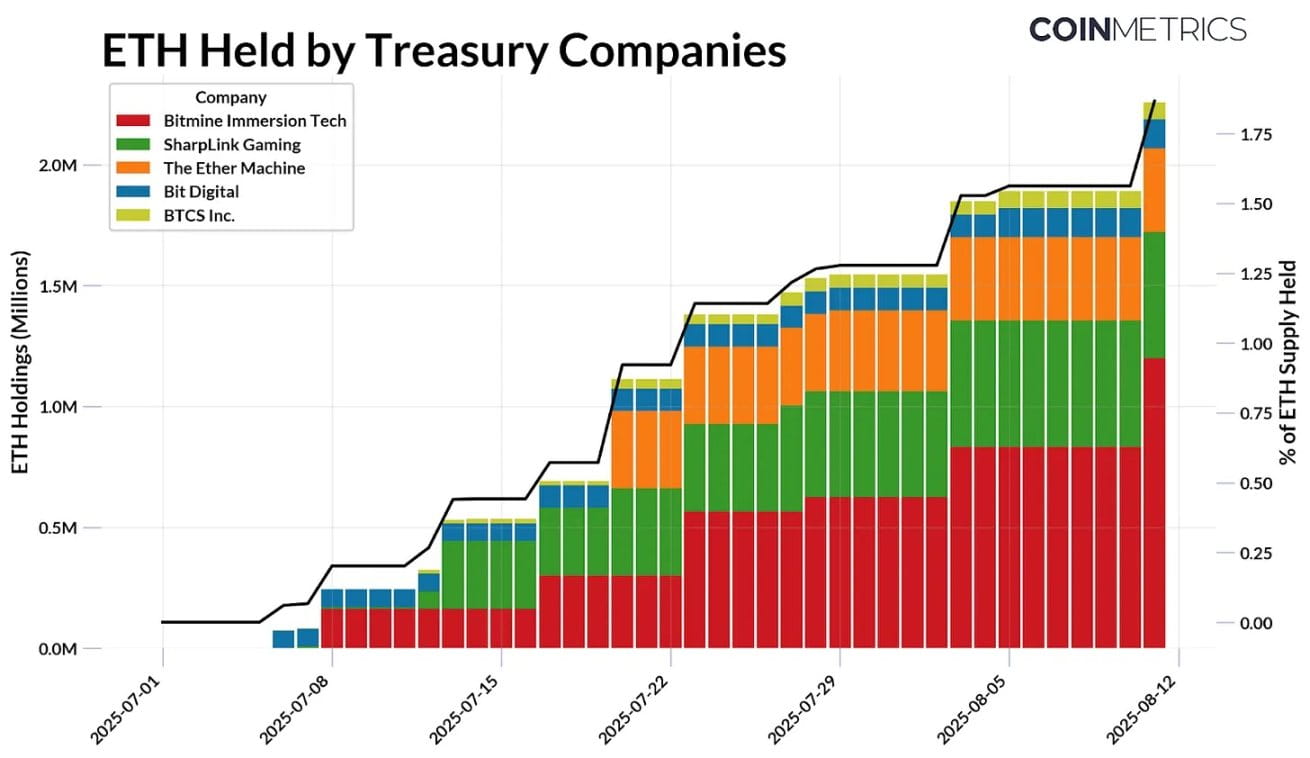
Sumber: Data Jaringan Coin Metrics Pro dan dokumen publik (hingga 11 Agustus 2025)
Melihat dinamika penerbitan Ethereum, tren ini menjadi lebih jelas. Pasokan Ethereum diatur oleh mekanisme PoS, ETH yang baru diterbitkan akan dialokasikan kepada validator, sementara sebagian biaya transaksi akan dihancurkan, sehingga jumlah penerbitan bersih dapat berfluktuasi antara nilai negatif (deflasi) dan positif (inflasi).
Sejak 'Merge' pada September 2022, Ethereum telah menerbitkan total 2,44 juta ETH, menghancurkan 1,98 juta ETH, dengan net issuance bertambah 454,3 ribu ETH. Dan sejak Juli tahun ini, treasury Ethereum telah mengakumulasi 2,2 juta ETH, jauh melebihi jumlah penerbitan bersih selama periode yang sama. Batas pasokan Bitcoin dan mekanisme pemotongan akan langsung mengurangi jumlah penerbitan barunya, sementara pasokan Ethereum bersifat dinamis dan saat ini dalam keadaan inflasi. Mengingat nilai pasar Ethereum sekitar 1/4,5 dari Bitcoin, skala dan kecepatan permintaan baru sangat menarik perhatian.
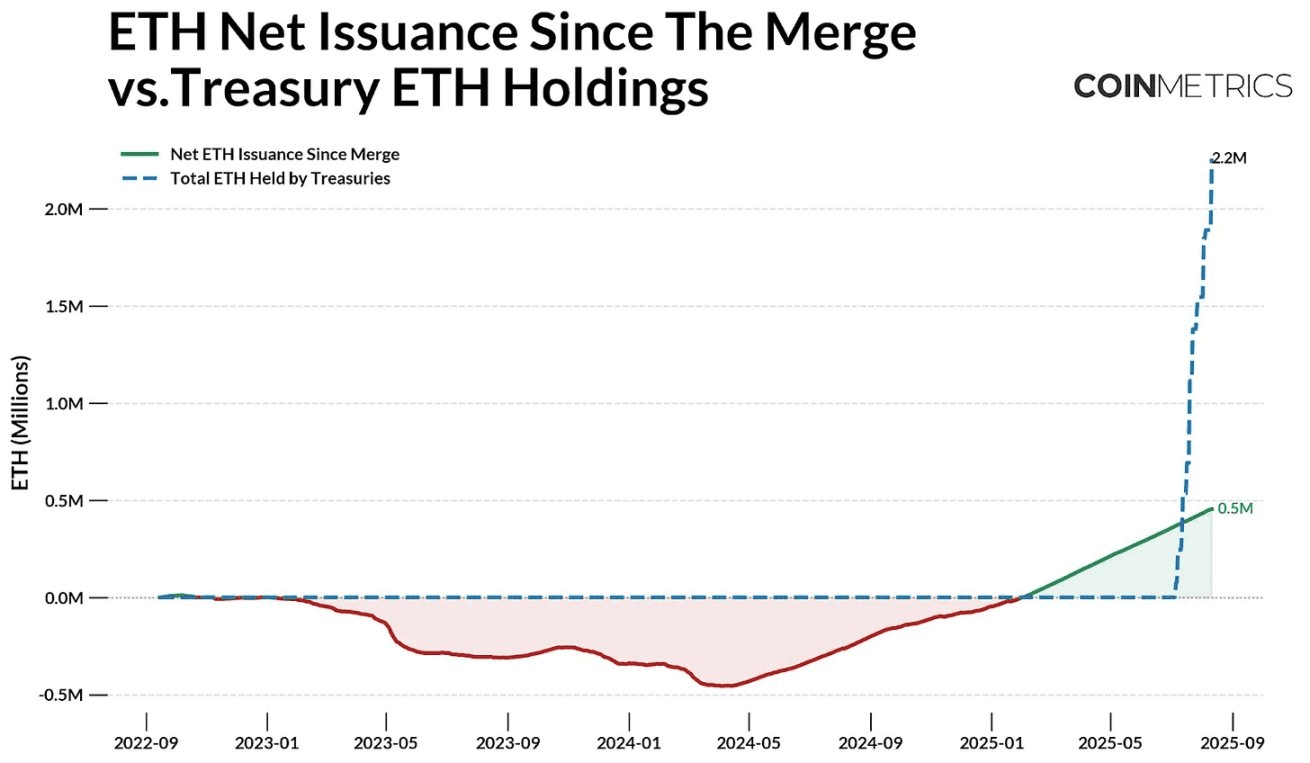
Sumber: Data Jaringan Coin Metrics Pro dan dokumen publik
Mengconsidering meningkatnya aliran dana ke dalam ETF Ethereum dalam beberapa bulan terakhir, ketidakseimbangan pasokan dan permintaan ini semakin menonjol. Secara keseluruhan, selain 29% ETH yang di-stake di layer konsensus dan 8,9% ETH yang dipegang dalam kontrak pintar lainnya, alat-alat ini terus menyerap pasokan yang beredar dari Ethereum sebesar 107,2 juta ETH (jumlah pasokan yang tersedia di pasar). Oleh karena itu, peningkatan berkelanjutan dalam cadangan dan ETF mungkin akan memperbesar sensitivitas harga terhadap permintaan baru.
Dampak ekosistem: Staking, DeFi, dan aktivitas on-chain
Meskipun sebagian besar treasury ETH masih dalam tahap akumulasi, sebagian dana mereka pada akhirnya mungkin akan masuk ke on-chain. Berbeda dengan pendekatan pasif dari treasury Bitcoin, perusahaan-perusahaan ini berencana memanfaatkan staking Ethereum dan infrastruktur DeFi untuk meningkatkan imbal hasil yang disesuaikan dengan risiko, serta memanfaatkan aset yang dimiliki secara efektif. Perubahan ini sedang berlangsung: SharpLink Gaming telah melakukan staking pada sebagian besar aset mereka, BTCS Inc. mendapatkan imbal hasil melalui Rocket Pool, sementara perusahaan lain seperti The Ether Machine dan ETHZilla juga sedang mempersiapkan untuk pengelolaan on-chain yang lebih aktif.
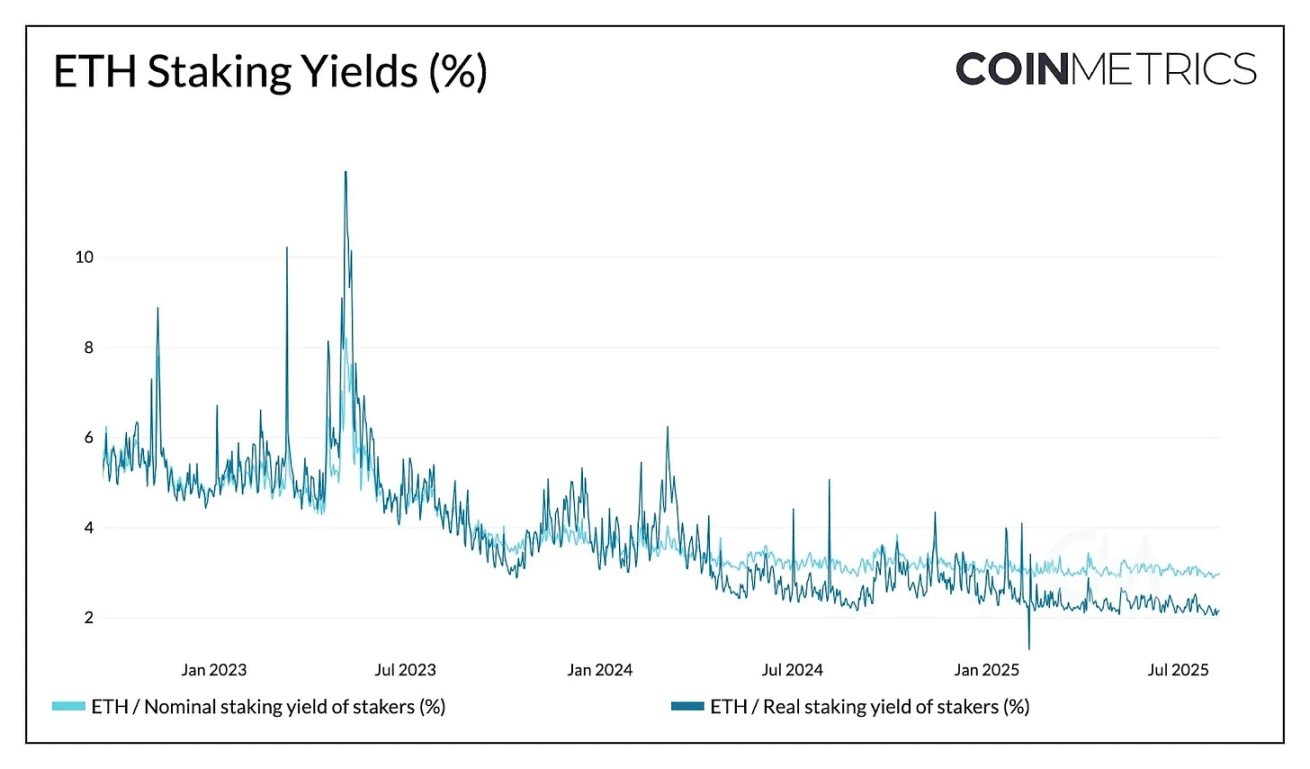
Sumber: Data Jaringan Coin Metrics Pro
Saat ini, dengan memberikan imbalan staking untuk keamanan jaringan, Ethereum dapat menawarkan imbal hasil nominal sebesar 2,95% dan imbal hasil riil (disesuaikan dengan inflasi) sebesar 2,15%. Ini tidak hanya dapat membawa apresiasi harga untuk aset dasar, tetapi juga memberikan aliran pendapatan yang stabil bagi perusahaan treasury. Sebagai contoh, jika 30% dari 2,2 juta ETH yang dimiliki oleh perusahaan treasury saat ini di-stake pada imbal hasil nominal sekitar 3% dan harga ETH adalah 4000 dolar AS, maka dapat menghasilkan sekitar 79 juta dolar AS per tahun. Meskipun aliran dana yang besar ke dalam staking dapat menekan imbal hasil, karena tingkat imbalan Ethereum akan menurun seiring dengan peningkatan jumlah staking secara keseluruhan, dampak ini relatif moderat.
Perusahaan treasury terutama terlibat dalam dua cara: pertama, dengan menjalankan node validasi mereka sendiri, dan kedua, dengan menggunakan protokol staking likuid. SEC AS telah menyatakan bahwa protokol staking likuid tidak dianggap sebagai sekuritas, dan perusahaan dapat melakukan staking melalui pihak ketiga seperti Lido, Coinbase, atau RocketPool, dan menerima token bukti 'likuiditas' sebagai imbalan.
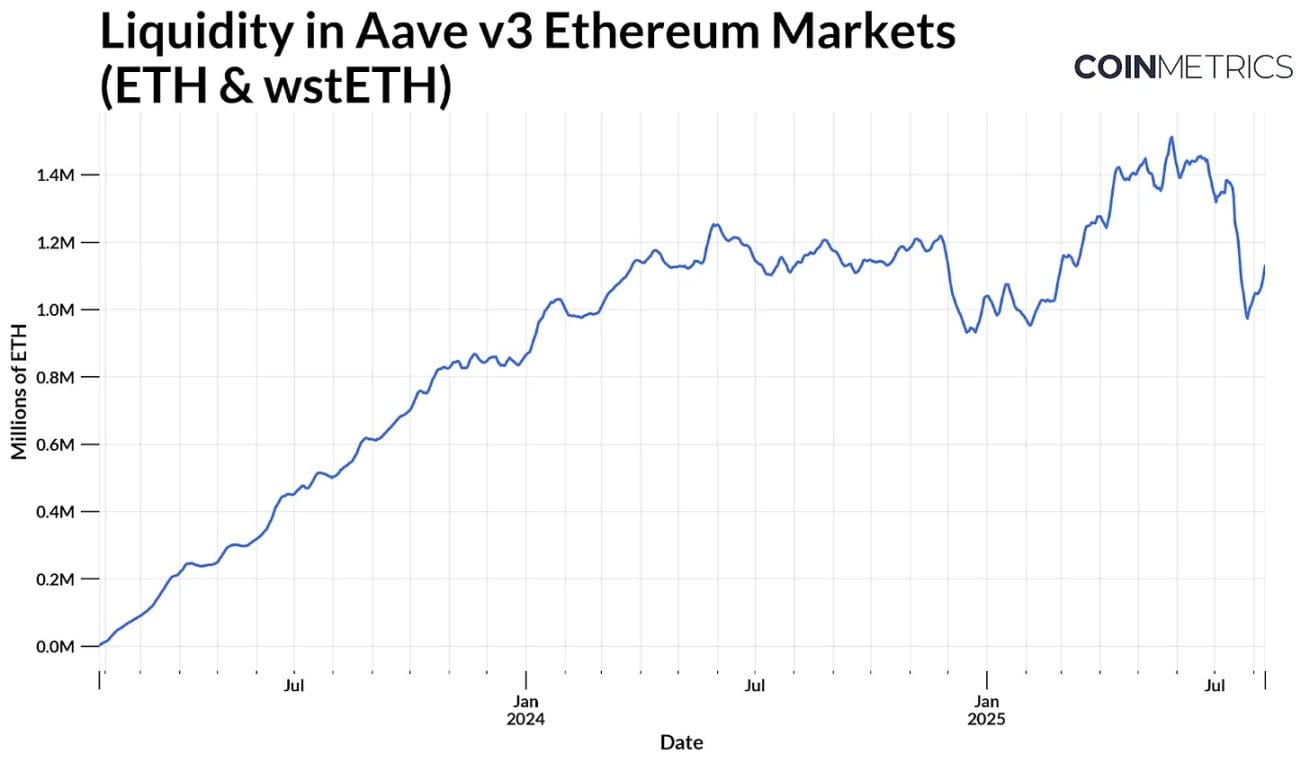
Sumber: Coin Metrics ATLAS
Meskipun ada risiko tambahan, token seperti stETH dari Lido banyak digunakan dalam DeFi untuk staking dan pinjaman, atau untuk mendapatkan imbal hasil tambahan secara efisien di atas imbal hasil tahunan staking dasar. Sebagai contoh, di Aave v3, ETH dan token staking likuid seperti stETH membentuk kolam likuiditas yang besar (jumlah aset yang tersedia untuk dipinjam). Kolam ini kini telah meningkat menjadi sekitar 1,1 juta ETH, dan penambahan cadangan dana dapat lebih memperbesar skala kolam, sekaligus meningkatkan imbal hasil dan memperkuat likuiditas pasar.
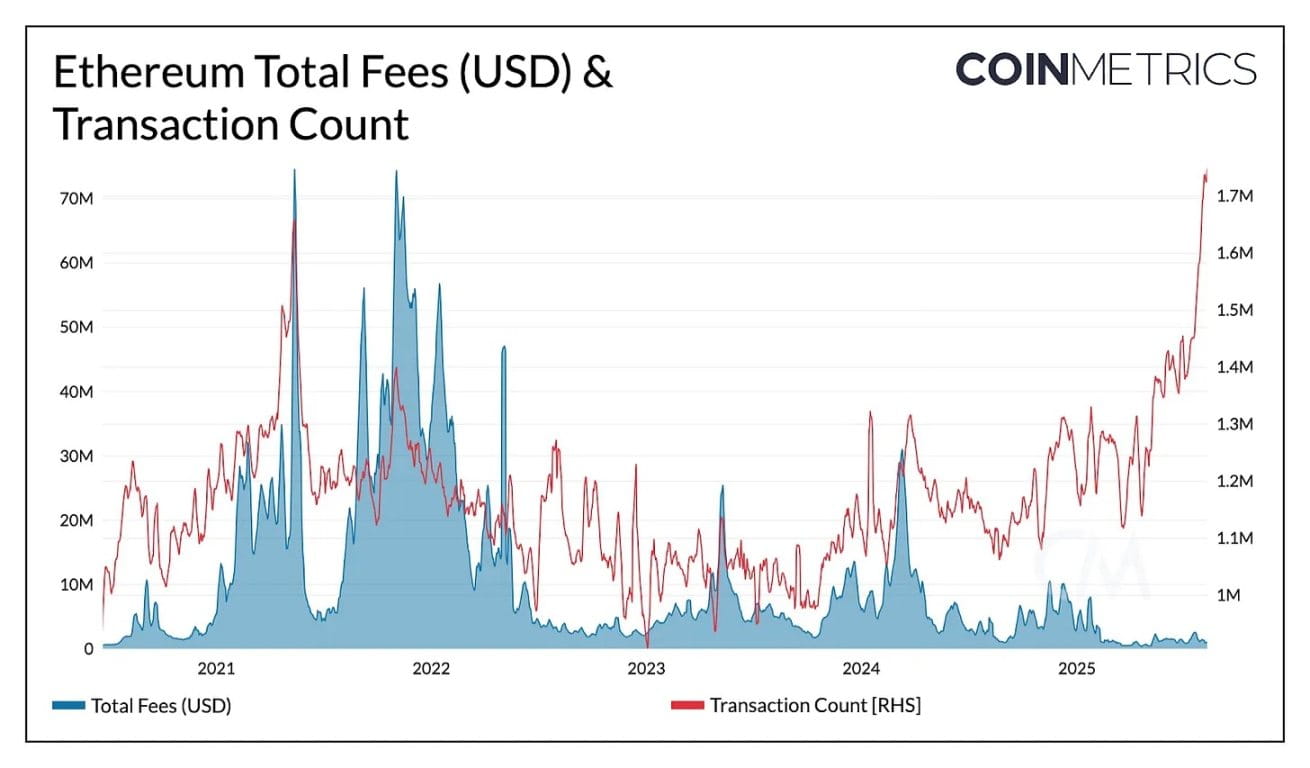
Sumber: Data Jaringan Coin Metrics Pro
Meskipun volume transaksi di jaringan utama Ethereum telah melampaui rekor historis (antara 1,7 juta hingga 1,9 juta transaksi per hari), namun karena peningkatan batas gas dan ekspansi kapasitas blok yang mengurangi kemacetan jaringan dan mengalihkan beberapa aktivitas ke L2, total biaya masih berada pada level terendah dalam beberapa tahun. Jika dana dari perusahaan treasury masuk secara besar-besaran ke on-chain, transaksi bernilai tinggi di Ethereum L1 dapat mendorong pertumbuhan total permintaan ruang blok dan pendapatan biaya, berpotensi menciptakan siklus umpan balik positif antara aktivitas cadangan, likuiditas, dan penggunaan on-chain.
Mengaitkan kinerja treasury perusahaan dengan kesehatan on-chain
Seiring dengan semakin meluasnya tata kelola on-chain dari perusahaan treasury yang terdaftar, dampak kinerja keuangan mereka terhadap kesehatan jaringan Ethereum jangka panjang semakin signifikan, dan menghubungkan kinerja perusahaan off-chain dengan potensi dampak on-chain. Kepemilikan jangka panjang yang besar dapat mengurangi pasokan yang beredar, meningkatkan pengakuan, dan meningkatkan likuiditas on-chain, tetapi konsentrasi, leverage, dan risiko operasional berarti bahwa masalah di tingkat perusahaan dapat menular ke jaringan.
Dampak dari kepemilikan cadangan ETH yang besar terhadap on-chain
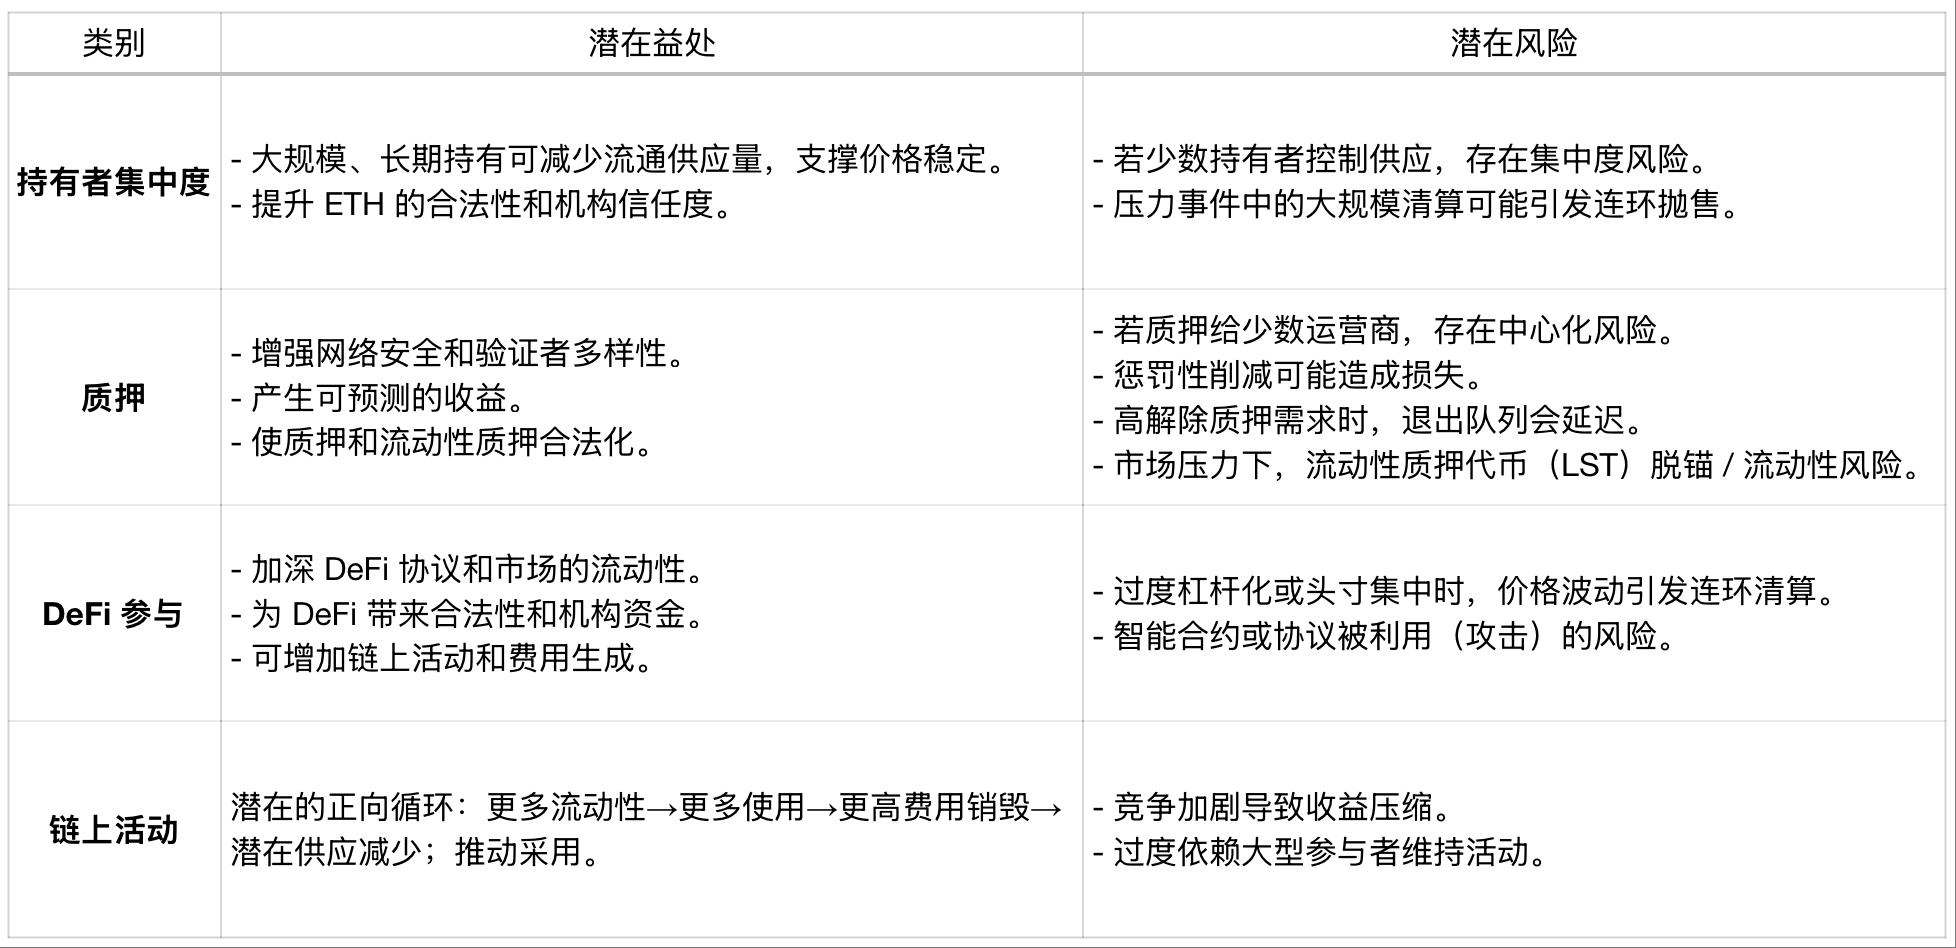
Meskipun ini adalah pertimbangan di tingkat jaringan, treasury perusahaan juga dipengaruhi oleh kekuatan pasar dan sentimen investor. Neraca yang kuat dan kepercayaan investor yang berkelanjutan dapat memperbesar kepemilikan cadangan, meningkatkan partisipasi. Sebaliknya, penurunan harga aset dasar yang signifikan, pengetatan likuiditas, atau over-leverage dapat menyebabkan penjualan ETH atau penurunan aktivitas on-chain.
Indikator terkait kinerja treasury perusahaan
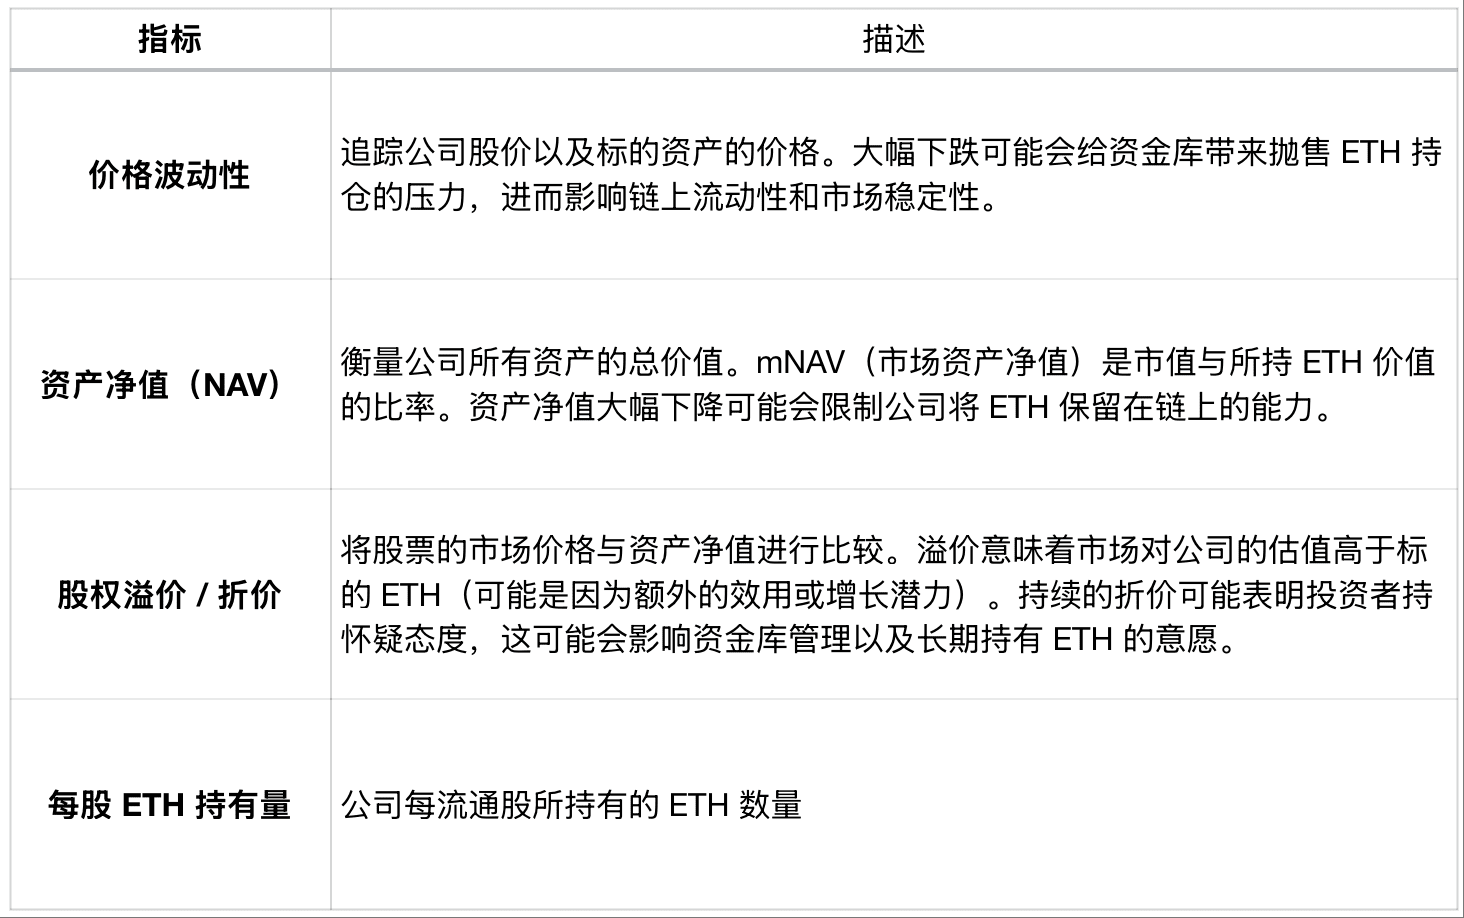
Indikator mendeskripsikan volatilitas harga yang melacak harga saham perusahaan dan harga aset dasar. Penurunan yang tajam dapat memberi tekanan pada treasury untuk menjual kepemilikan ETH, yang pada gilirannya dapat mempengaruhi likuiditas on-chain dan stabilitas pasar. Nilai bersih aset (NAV) mengukur total nilai semua aset perusahaan. mNAV (nilai bersih pasar) adalah rasio nilai pasar terhadap nilai ETH yang dipegang. Penurunan signifikan dalam nilai bersih aset dapat membatasi kemampuan perusahaan untuk mempertahankan ETH di on-chain. Premi / diskon ekuitas membandingkan harga pasar saham dengan nilai bersih aset. Premi berarti pasar menilai perusahaan lebih tinggi daripada ETH dasar (mungkin karena utilitas tambahan atau potensi pertumbuhan). Diskon yang berkelanjutan mungkin menunjukkan sikap skeptis investor, yang dapat mempengaruhi manajemen treasury dan keinginan untuk mempertahankan ETH dalam jangka panjang. Jumlah ETH per saham adalah jumlah ETH yang dimiliki oleh perusahaan per saham yang beredar.
Dengan melacak dampak di tingkat jaringan dan kesehatan keuangan perusahaan-perusahaan ini, peserta pasar dapat lebih baik memprediksi bagaimana perilaku treasury perusahaan dapat memengaruhi dinamika pasokan Ethereum dan kesehatan jaringan secara keseluruhan.
Kesimpulan
Kebangkitan cepat treasury Ethereum perusahaan mencerminkan daya tarik Ethereum sebagai aset cadangan dan sumber pendapatan on-chain. Pengaruhnya yang semakin besar mungkin akan meningkatkan likuiditas, menghidupkan aktivitas jaringan, tetapi juga disertai dengan risiko terkait leverage, pembiayaan, dan pengelolaan modal. Dengan semakin eratnya hubungan antara faktor off-chain (seperti kinerja saham, pelunasan utang) dan aktivitas on-chain, faktor-faktor ini dapat dengan cepat memengaruhi on-chain. Seiring dengan semakin besarnya skala lembaga-lembaga ini, melacak kesehatan neraca mereka dan aktivitas on-chain akan menjadi kunci untuk memahami dampak yang mereka timbulkan.
Tautan asli