


Ditulis oleh: Saurabh Deshpande
Disusun oleh: Luffy, Foresight News
Coinbase mengakuisisi Deribit seharga 2,9 miliar dolar AS, yang merupakan akuisisi terbesar dalam sejarah cryptocurrency.
Sejarah di bidang teknologi juga demikian. Sampai saat ini, Google telah mengakuisisi 261 perusahaan. Akuisisi ini melahirkan produk seperti Google Maps, Google AdSense, dan Google Analytics. Mungkin yang paling signifikan adalah ketika Google mengakuisisi YouTube seharga 1,65 miliar dolar AS pada tahun 2020. Pada kuartal pertama 2025, YouTube menghasilkan 8,9 miliar dolar AS, menyumbang 10% dari total pendapatan Alphabet (induk Google). Mirip dengan Google, Meta telah melakukan 101 akuisisi hingga saat ini. Instagram, WhatsApp, dan Oculus adalah contoh yang menonjol. Instagram menghasilkan lebih dari 65 miliar dolar AS dalam pendapatan tahunan pada tahun 2024, lebih dari 40% dari total pendapatan Meta.
Apakah lebih baik membeli yang sudah ada, atau membangun sendiri?
Industri cryptocurrency bukan lagi industri baru. Diperkirakan jumlah pengguna cryptocurrency telah mencapai 659 juta, Coinbase memiliki lebih dari 105 juta pengguna, sementara pengguna internet global sekitar 5,5 miliar. Jadi, pengguna cryptocurrency telah mencapai 10% dari total pengguna internet. Angka-angka ini penting karena membantu kita menentukan sumber pertumbuhan di tahap berikutnya.
Peningkatan jumlah pengguna adalah cara pertumbuhan yang jelas. Saat ini, kami hanya mengembangkan kasus penggunaan cryptocurrency dalam bidang keuangan. Jika aplikasi lain menganggap teknologi blockchain sebagai infrastruktur, maka skalanya akan meluas secara signifikan. Mengakuisisi pengguna yang ada, menjual silang, dan meningkatkan pendapatan per pengguna adalah beberapa cara bagi perusahaan yang sudah ada untuk mencapai pertumbuhan.
Ketika ayunan beralih ke akuisisi.
Akuisisi menyelesaikan tiga masalah kunci yang tidak dapat diselesaikan hanya dengan pendanaan. Pertama, dalam bidang yang sangat terampil di mana pengembang berpengalaman sulit ditemukan, akuisisi membantu dalam akuisisi talenta. Kedua, dalam lingkungan di mana biaya pertumbuhan alami meningkat, akuisisi membantu dalam akuisisi pengguna. Ketiga, akuisisi dapat mempercepat integrasi teknologi, memungkinkan protokol untuk melampaui penggunaan aslinya. Masalah-masalah ini akan dieksplorasi lebih lanjut dengan contoh industri di bagian selanjutnya.
Kami sedang berada di gelombang akuisisi baru di bidang cryptocurrency. Coinbase mengakuisisi Deribit seharga rekor 2,9 miliar dolar AS; Kraken mengakuisisi platform perdagangan ritel NinjaTrader yang diatur oleh CFTC seharga 1,5 miliar dolar AS; Ripple mengakuisisi broker utama multi-aset Hidden Road seharga 1,25 miliar dolar AS, yang juga pernah mengajukan tawaran untuk mengakuisisi Circle tetapi ditolak.
Transaksi ini mencerminkan prioritas yang berubah di bidang ini. Ripple menginginkan saluran distribusi dan regulasi, Coinbase mengejar volume perdagangan opsi, sementara Kraken mengisi kekosongan produk. Semua akuisisi ini muncul dari strategi, kelangsungan hidup, dan posisi kompetitif.
Tabel di bawah ini dapat membantu Anda memahami pemikiran perusahaan yang ada ketika mempertimbangkan untuk membangun atau mengakuisisi.
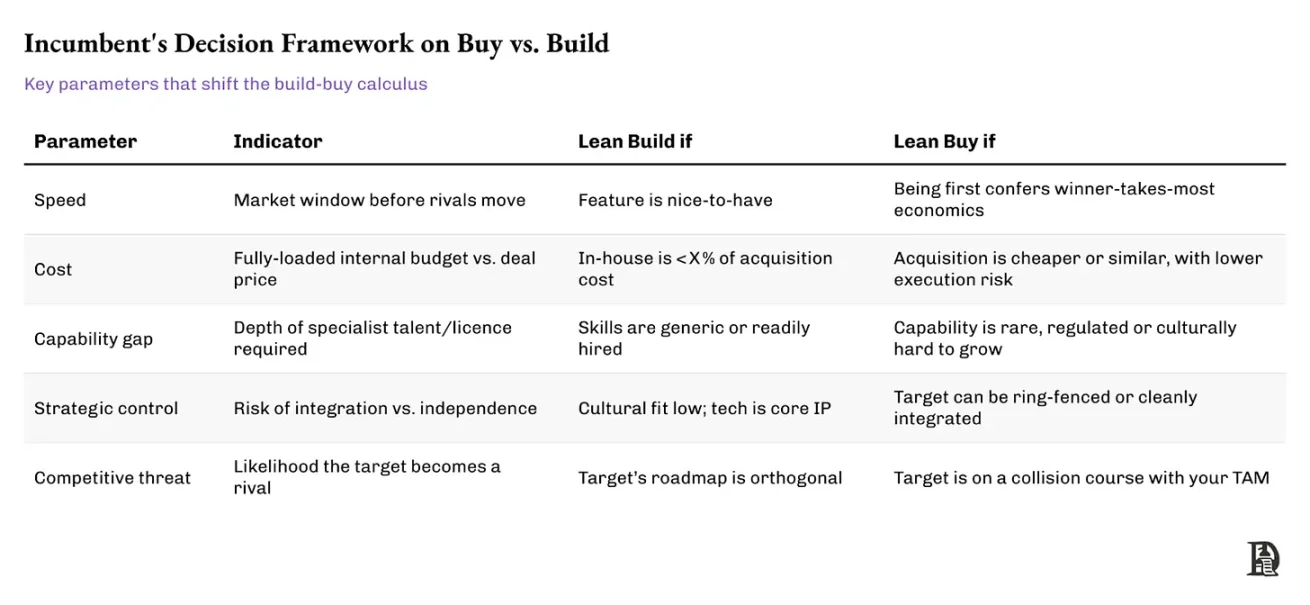
Meskipun tabel ini merangkum faktor-faktor trade-off kunci dalam keputusan membangun versus akuisisi, perusahaan yang sudah ada sering kali bergantung pada sinyal unik saat bertindak tegas. Contoh yang baik adalah ketika Stripe mengakuisisi Paystack dari Nigeria pada tahun 2020. Membangun infrastruktur di Afrika berarti menghadapi kurva belajar yang curam terkait detail regulasi, integrasi lokal, dan akuisisi pedagang.
Stripe memilih untuk mengakuisisi. Paystack telah menyelesaikan masalah kepatuhan lokal, membangun basis pedagang, dan membuktikan kemampuannya dalam distribusi. Akuisisi Stripe memenuhi beberapa kondisi, seperti kecepatan (mendapatkan keunggulan awal di pasar yang terus berkembang), kesenjangan kemampuan (pengetahuan lokal), dan ancaman kompetisi (Paystack menjadi pesaing regional). Langkah ini mempercepat ekspansi global Stripe tanpa mengalihkan fokus utama bisnis.
Sebelum kita menyelami alasan terjadinya transaksi, ada dua pertanyaan yang patut dipikirkan: pertama, mengapa pendiri harus mempertimbangkan untuk diakuisisi; kedua, mengapa saat ini adalah waktu yang penting untuk mempertimbangkan hal ini.
Akuisisi yang sukses bisa menjadi pengungkit.
Mengapa lingkungan makro saat ini mendukung akuisisi?
Bagi sebagian orang, ini berkaitan dengan likuiditas saat keluar. Bagi yang lain, ini untuk mengakses saluran distribusi yang lebih tahan lama, memastikan pertumbuhan jangka panjang, atau menjadi bagian dari platform yang dapat memperbesar pengaruh. Dan bagi banyak orang, ini adalah cara untuk menghindari jalur modal ventura yang semakin sempit, di mana saat ini modal ventura lebih langka dari sebelumnya, harapan investor lebih tinggi, dan waktu semakin mendesak.
Pasang surut tidak dapat mengangkat semua perahu.
Pasar modal ventura tertinggal beberapa kuartal di belakang pasar likuiditas. Biasanya, setiap kali harga Bitcoin mencapai puncaknya, aktivitas modal ventura perlu beberapa bulan atau beberapa kuartal untuk mendingin. Aktivitas modal ventura di bidang cryptocurrency telah turun lebih dari 70% sejak puncaknya pada tahun 2021, dan valuasi median telah kembali ke level tahun 2019-2020. Saya percaya ini bukan sekedar penyesuaian sementara.
Izinkan saya menjelaskan alasannya. Singkatnya, pengembalian modal ventura menurun, sementara biaya modal meningkat. Oleh karena itu, karena biaya peluang yang lebih tinggi, dana ventura yang mengejar transaksi berkurang. Namun, dari sudut pandang khusus di bidang cryptocurrency, struktur pasar dipengaruhi oleh peningkatan jumlah aset yang signifikan. Saya telah memperhatikan grafik ini dan sebagian besar bisnis token harus menyadari hal ini. Hanya karena menciptakan token baru itu mudah, bukan berarti ini adalah ide yang bijak untuk melakukannya. Modal di internet terbatas. Dengan setiap penerbitan aset baru, likuiditas yang mengejar itu akan berkurang, seperti yang ditunjukkan pada grafik di bawah ini.
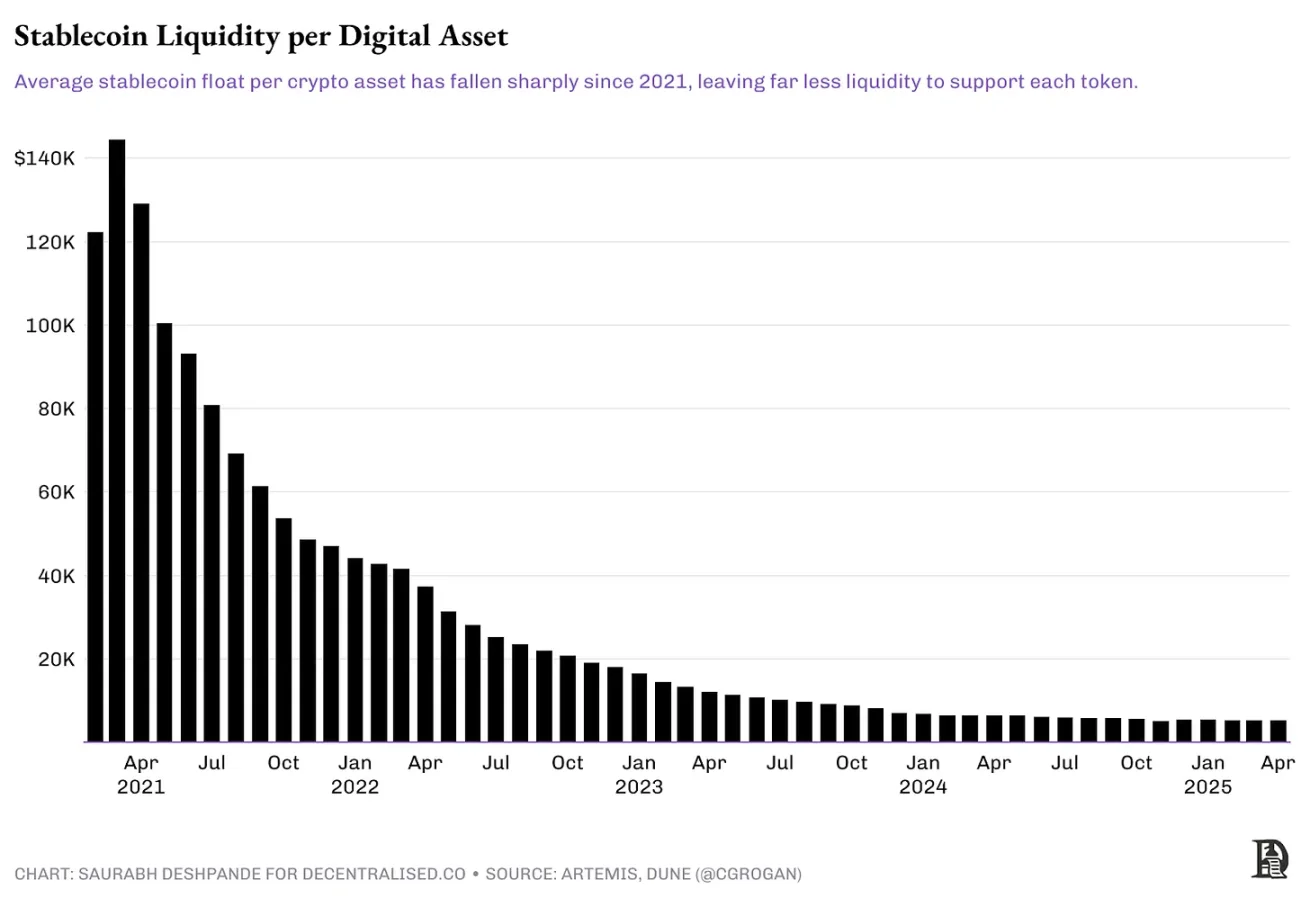
Setiap token yang diluncurkan dengan valuasi dilusi penuh yang tinggi (FDV) dan didukung oleh modal ventura memerlukan likuiditas yang besar untuk mencapai nilai pasar miliaran dolar. Misalnya, token EIGEN dari EigenLayer diluncurkan dengan harga 3,9 dolar, dengan valuasi dilusi penuh mencapai 6,5 miliar dolar. Pada saat peluncuran, sirkulasi token sekitar 11%, dengan nilai pasar sekitar 720 juta dolar. Saat ini, sirkulasi token sekitar 15%, dengan valuasi dilusi penuh sekitar 1,4 miliar dolar. Setelah beberapa putaran penguncian, 4% dari pasokan sudah beredar sejak token pertama kali diterbitkan. Sejak diluncurkan, harga token tersebut turun sekitar 80%. Untuk kembali ke valuasi penerbitan, dengan peningkatan pasokan, harga perlu naik 400%.
Kecuali token benar-benar dapat mengakumulasi nilai, tidak ada alasan bagi peserta pasar untuk mengejar token ini, terutama dalam pasar dengan banyak pilihan investasi. Sebagian besar token ini kemungkinan tidak akan pernah mencapai valuasi awalnya. Saya telah memeriksa pendapatan 30 hari dari semua proyek di Token Terminal, hanya tiga proyek (Tether, Tron, dan Circle) yang memiliki pendapatan bulanan di atas 1 juta dolar. Hanya 14 proyek yang memiliki pendapatan bulanan di atas 100 ribu dolar. Dari 14 proyek ini, 8 memiliki token, yaitu yang memiliki nilai investasi.
Ini berarti bahwa investor ritel tidak bisa keluar, atau harus keluar dengan diskon tertentu. Kinerja pasar sekunder yang buruk memberi tekanan pada pengembalian investasi modal ventura. Ini akan membuat strategi investasi lebih berhati-hati. Jadi, produk harus menemukan titik kesesuaian produk pasar (PMF), atau harus menjadi sesuatu yang belum pernah kita coba sebelumnya, agar dapat menarik perhatian investor dan mendapatkan premium valuasi. Produk yang hanya memiliki produk minimal yang layak (MVP) dan tidak memiliki pengguna sulit untuk menemukan investor. Jadi, jika Anda sedang membangun 'layer penskalaan blockchain' lainnya, maka kemungkinan Anda menarik perhatian investor yang baik sangat rendah.
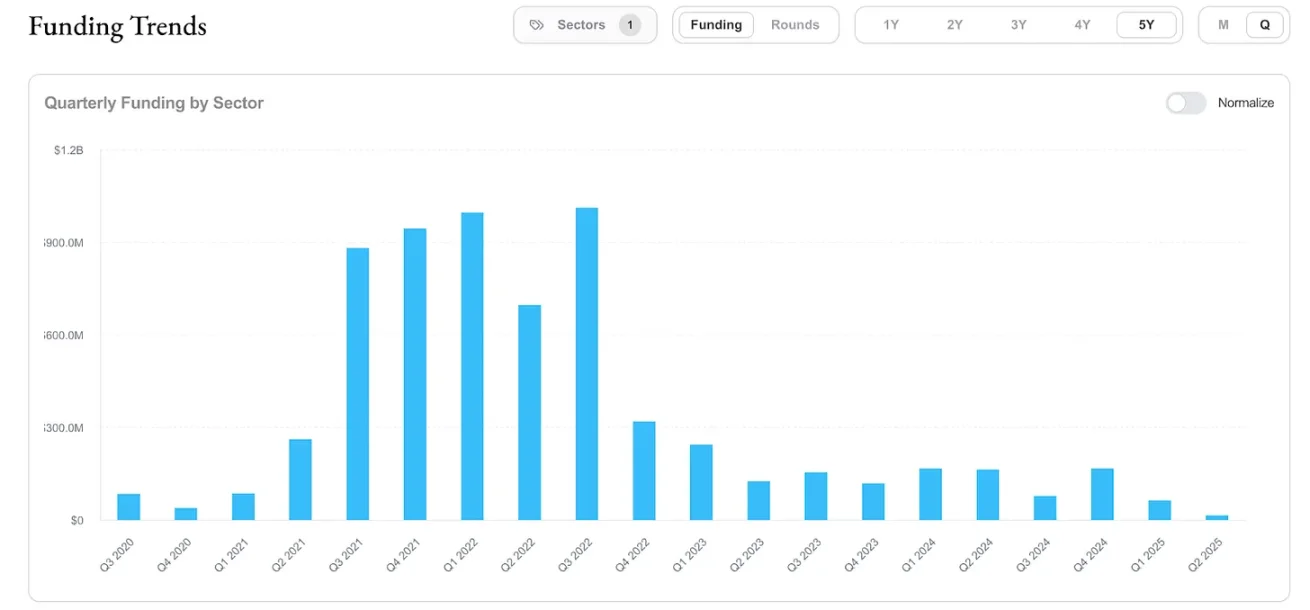
Kami telah melihat situasi ini terjadi. Seperti yang kami sebutkan di artikel (pelacakan modal ventura), aliran modal ventura bulanan yang masuk ke ruang cryptocurrency turun dari puncaknya sebesar 23 miliar dolar AS pada tahun 2022 menjadi 6 miliar dolar AS pada tahun 2024. Total jumlah putaran pendanaan turun dari 941 putaran di kuartal pertama tahun 2022 menjadi 182 putaran di kuartal pertama tahun 2025, yang menunjukkan sikap hati-hati terhadap dana ventura.
Mengapa sekarang?
Lalu, apa yang akan terjadi selanjutnya? Akuisisi mungkin lebih masuk akal dibandingkan putaran pendanaan baru. Protokol atau perusahaan yang telah memiliki pendapatan tertentu akan mengejar pasar niche yang dapat mengisi kekosongan mereka. Lingkungan saat ini mendorong tim untuk melakukan integrasi. Meningkatnya suku bunga membuat modal menjadi mahal; tingkat adopsi pengguna cenderung stabil, sehingga pertumbuhan alami semakin sulit; efek insentif token tidak seefektif dulu; sementara itu, regulasi memaksa tim untuk lebih cepat dalam mencapai spesialisasi. Semua faktor ini mendorong bidang cryptocurrency untuk melihat akuisisi sebagai alat pertumbuhan. Kali ini, kegiatan akuisisi di bidang cryptocurrency tampak lebih dipikirkan dan lebih terfokus dibandingkan siklus sebelumnya. Kami akan membahas alasannya di bagian selanjutnya.
Siklus akuisisi.
Secara historis, sektor keuangan tradisional telah mengalami lima hingga enam gelombang akuisisi besar yang dipicu oleh pelonggaran regulasi, ekspansi ekonomi, modal murah, atau perubahan teknologi. Gelombang awal didorong oleh integrasi vertikal dan ambisi monopoli, sedangkan gelombang terakhir lebih menekankan sinergi, diversifikasi, atau pengaruh global. Kita tidak perlu menyelidiki sejarah akuisisi yang berlangsung selama satu abad, secara sederhana: ketika pertumbuhan melambat dan modal melimpah, integrasi akan mempercepat.
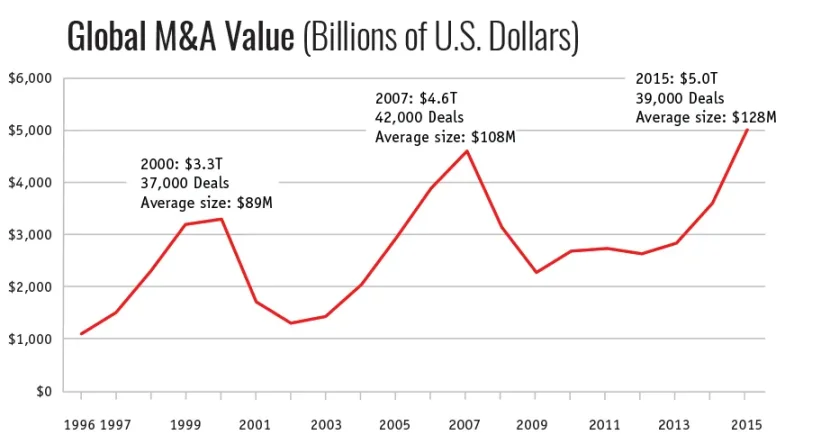
Sumber: Forum Tata Kelola Perusahaan Harvard Law School.
Bagaimana kita menjelaskan tahap akuisisi yang berbeda di bidang cryptocurrency? Ini mirip dengan apa yang kita lihat di pasar tradisional selama beberapa dekade. Pertumbuhan industri yang baru muncul sering kali bersifat gelombang, bukan linier. Setiap gelombang akuisisi mencerminkan permintaan yang berbeda dalam kurva kematangan industri: dari membangun produk, menemukan kesesuaian produk pasar, hingga akuisisi pengguna, serta mengamankan saluran distribusi, kepatuhan, atau kemampuan defensif.
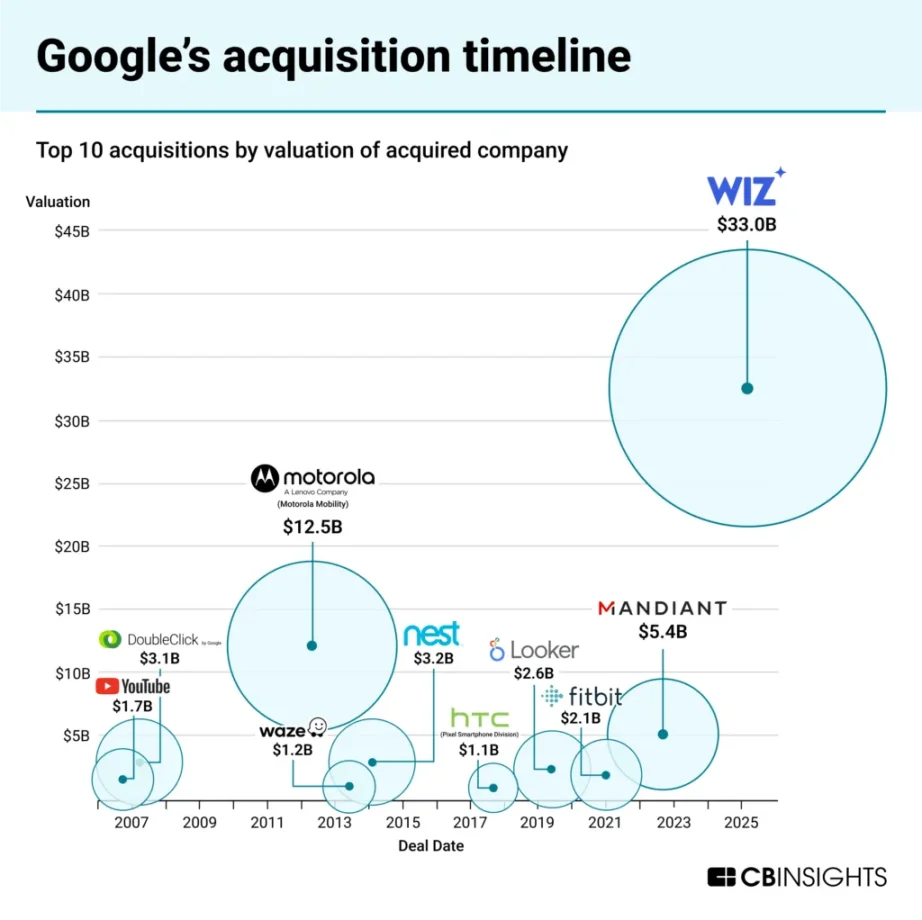
Sumber: CBInsights
Kami melihat situasi ini di era internet awal dan juga di era mobile. Ingat ketika pada pertengahan tahun 2005, Google mengakuisisi sistem Android. Ini adalah taruhan strategis bahwa perangkat mobile akan menjadi platform komputasi dominan. Menurut buku (Android: Tim yang Membangun Sistem Android) yang ditulis oleh Chet Haase, seorang insinyur Android dan karyawan Google yang berpengalaman:
Pada tahun 2004, pengiriman komputer pribadi global mencapai 178 juta unit. Pada saat yang sama, pengiriman ponsel mencapai 675 juta unit, hampir empat kali jumlah komputer pribadi, tetapi kinerja prosesor dan memori ponsel setara dengan komputer pribadi tahun 1998.
Pasar sistem operasi mobile pernah terfragmentasi dan terbatasi. Microsoft mengenakan biaya lisensi untuk Windows Mobile, sistem Symbian hanya digunakan pada perangkat Nokia, dan sistem operasi Blackberry hanya berjalan pada perangkat mereka sendiri. Ini menciptakan peluang strategis untuk pengembangan platform terbuka.
Google mengambil kesempatan ini dengan mengakuisisi sistem operasi open-source gratis yang dapat diadopsi oleh produsen tanpa membayar biaya lisensi yang mahal atau membangun sistem operasi mereka dari nol. Pendekatan demokratis ini memungkinkan produsen perangkat keras untuk fokus pada kekuatan mereka sendiri sambil terhubung dengan platform yang kompleks yang dapat bersaing dengan ekosistem iOS yang dikendalikan ketat oleh Apple. Google bisa saja membangun sistem operasi dari nol, tetapi mengakuisisi sistem Android memungkinkan mereka untuk mengambil langkah awal dan membantu melawan dominasi Apple yang terus meningkat. Dua puluh tahun kemudian, 63% dari lalu lintas internet berasal dari perangkat mobile, dan 70% dari lalu lintas jaringan mobile dihasilkan oleh sistem Android. Google memprediksi pergeseran dari komputer pribadi ke perangkat mobile, dan mengakuisisi sistem Android juga membantu Google mengambil posisi dominan dalam pencarian mobile.
Tahun 2010-an adalah era di mana transaksi terkait infrastruktur cloud mendominasi. Microsoft mengakuisisi LinkedIn seharga 26 miliar dolar AS pada tahun 2016, langkah ini bertujuan untuk mengintegrasikan informasi identitas dan data profesional dari Office, Azure, dan Dynamics. Amazon mengakuisisi Annapurna Labs pada tahun 2015 untuk membangun chip kustomnya sendiri dan menyediakan kemampuan komputasi tepi untuk AWS, yang menunjukkan bahwa integrasi vertikal infrastruktur menjadi sangat penting.
Munculnya siklus ini disebabkan oleh setiap tahap perkembangan industri yang menghadirkan faktor pembatas yang berbeda. Di awal, kunci utamanya adalah kecepatan peluncuran produk. Kemudian, fokusnya beralih ke akuisisi pengguna. Akhirnya, kejelasan regulasi, skalabilitas, dan daya tahan menjadi kunci. Akuisisi adalah cara bagi pemenang industri untuk mempercepat waktu; mereka membeli lisensi daripada mengajukan, mengakuisisi tim daripada merekrut, dan membeli infrastruktur daripada membangun dari nol.
Jadi, ritme akuisisi di bidang cryptocurrency mencerminkan situasi di pasar tradisional. Teknologinya berbeda, tetapi akal sehatnya sama.
Tiga gelombang akuisisi cryptocurrency.
Pikirkan dengan seksama, akuisisi di bidang cryptocurrency telah mengalami tiga tahap berbeda. Setiap tahap ditentukan oleh permintaan pasar dan keadaan teknologi pada saat itu.
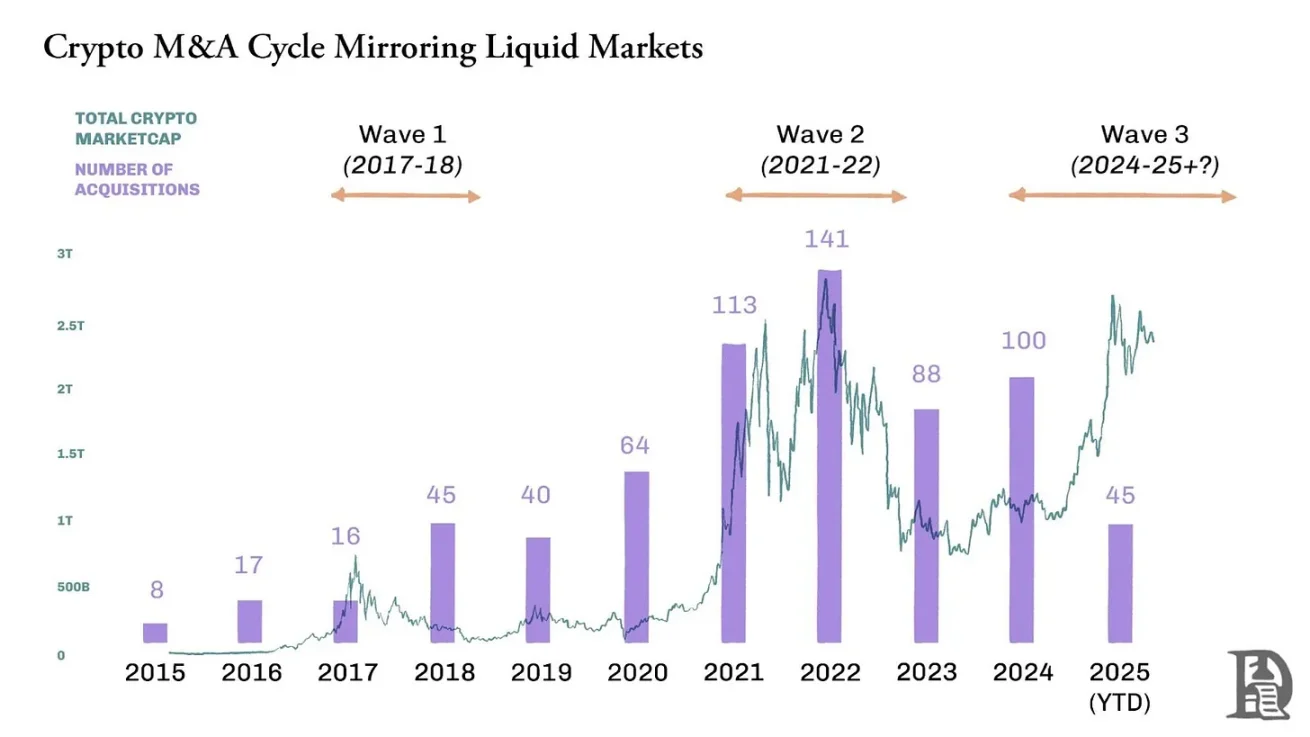
Gelombang pertama (2017-2018) - Gelombang ICO: Platform kontrak pintar baru saja muncul, dan belum ada keuangan terdesentralisasi (DeFi). Orang-orang hanya ingin membangun aplikasi on-chain yang dapat menarik pengguna. Bursa dan dompet mengakuisisi platform frontend kecil untuk menarik pemegang token baru. Transaksi terkenal dari era ini termasuk akuisisi Trust Wallet oleh Binance dan akuisisi Earn.com oleh Coinbase.
Gelombang kedua (2020-2022) - Akuisisi yang didorong oleh modal: beberapa protokol seperti Uniswap, Matic (sekarang Polygon), dan Yearn Finance, serta perusahaan seperti Binance, FTX, dan Coinbase, telah menemukan kesesuaian produk pasar (PMF). Dalam bull market tahun 2021, nilai pasar mereka melonjak, dan nilai token yang mereka pegang terlalu tinggi untuk dibelanjakan. Organisasi otonom terdesentralisasi (DAO) dari protokol ini menggunakan token pemerintahan untuk mengakuisisi tim dan teknologi terkait. Musim akuisisi Yearn, akuisisi OpenSea terhadap Dharma, dan akuisisi gila FTX sebelum kebangkrutannya (seperti akuisisi LedgerX, Liquid) mendefinisikan era ini. Polygon juga melakukan aksi akuisisi yang ambisius, mengakuisisi tim seperti Hermez (solusi penskalaan zero-knowledge) dan Mir (teknologi zero-knowledge) untuk mengukuhkan posisinya sebagai pemimpin di bidang penskalaan zero-knowledge.
Gelombang ketiga (2024 hingga sekarang) - Tahap kepatuhan dan skalabilitas: Dalam keadaan di mana modal ventura menyusut dan regulasi semakin jelas, perusahaan yang memiliki modal berlebih sedang memburu tim yang dapat membawa tempat-tempat yang diatur, infrastruktur pembayaran, talenta teknologi zero-knowledge, dan abstraksi akun. Contoh terbaru termasuk akuisisi Coinbase terhadap BRD Wallet untuk memperkuat strategi dompet selulernya dan pengarah pengguna, serta akuisisi FairX untuk mempercepat kemajuan ke dalam bidang derivatif.
Robinhood mengakuisisi Bitstamp untuk memperluas bisnisnya ke wilayah baru. Bitstamp memiliki lebih dari 50 lisensi dan kualifikasi registrasi yang valid di seluruh dunia, yang akan membawa pelanggan dari Uni Eropa, Inggris, AS, dan Asia ke Robinhood. Stripe mengakuisisi OpenNode untuk memperdalam infrastruktur pembayaran cryptocurrency.
Mengapa pihak akuisisi melakukan akuisisi?
Beberapa startup diakuisisi karena motivasi strategis. Ketika pihak akuisisi memulai transaksi, mereka biasanya berharap untuk mempercepat peta jalan pengembangan mereka, menghilangkan ancaman kompetisi, atau memperluas ke kelompok pengguna, bidang teknologi, atau wilayah baru.
Bagi pendiri, menjadi target akuisisi bukan hanya tentang mendapatkan imbalan, tetapi juga tentang memperbesar skala dan kesinambungan bisnis. Akuisisi yang direncanakan dengan baik dapat membawa saluran distribusi yang lebih besar, dukungan sumber daya jangka panjang, dan kemampuan untuk mengintegrasikan produk ke dalam ekosistem yang lebih luas yang mereka coba perbaiki. Daripada berjuang untuk putaran pendanaan berikutnya atau melakukan transformasi bisnis untuk menangkap gelombang berikutnya, menjadi target akuisisi mungkin adalah cara paling efektif untuk mewujudkan misi asli startup.
Di sini ada kerangka yang dapat membantu Anda menilai seberapa jauh startup Anda dari menjadi 'target akuisisi yang tepat'. Baik Anda secara aktif mempertimbangkan jalur akuisisi atau hanya mempertimbangkan kemungkinan diakuisisi saat membangun bisnis, berkinerja baik pada parameter ini akan secara signifikan meningkatkan peluang Anda diperhatikan oleh pihak akuisisi yang tepat.
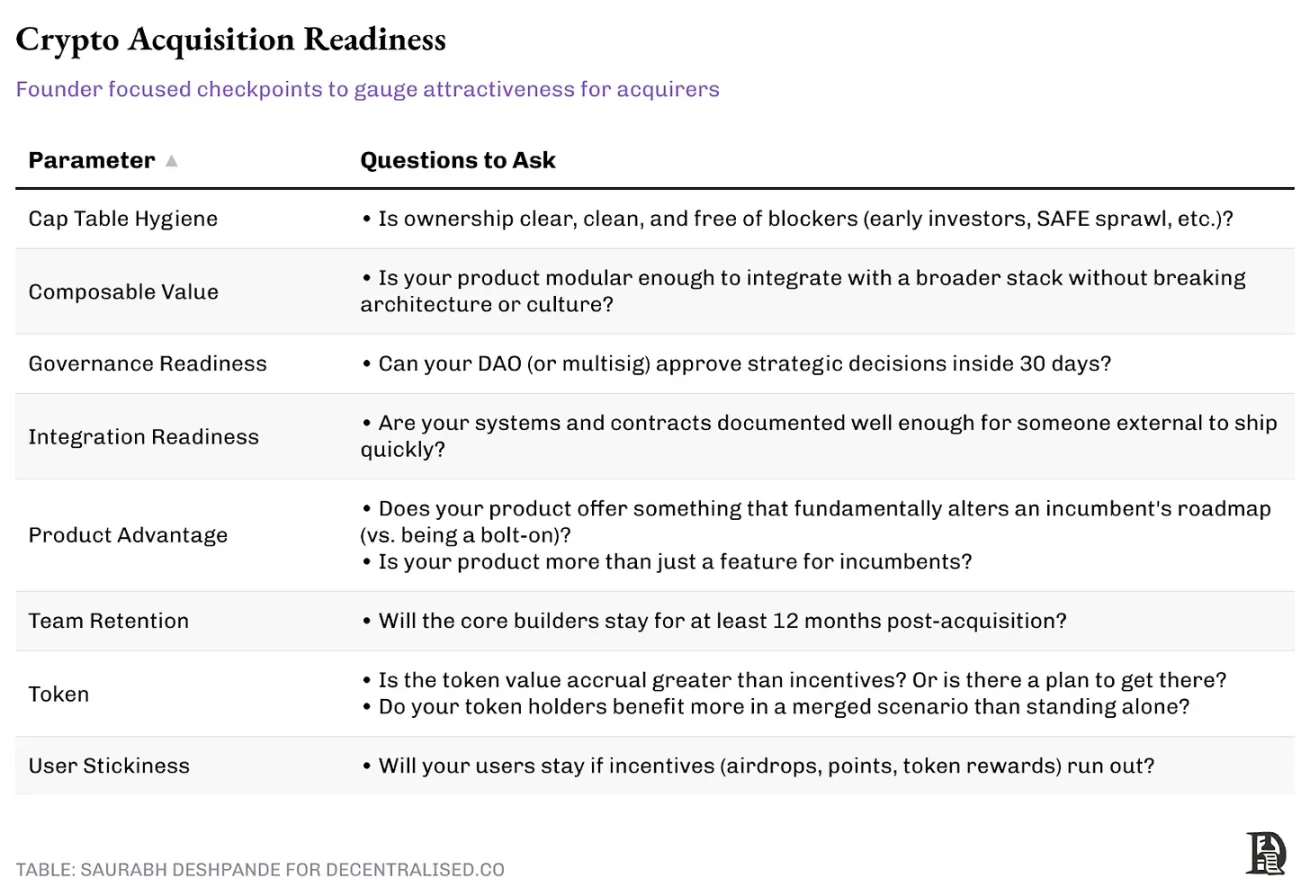
Empat pola akuisisi cryptocurrency.
Dalam mempelajari transaksi besar selama beberapa tahun terakhir, kami menemukan bahwa akuisisi ini menunjukkan beberapa pola yang jelas dalam struktur dan pelaksanaan. Setiap pola mewakili fokus strategis yang berbeda:
1. Akuisisi talenta.
Pemrograman suasana hati (vibe coding) telah muncul, tetapi tim memerlukan pengembang terampil yang dapat membangun produk tanpa bergantung pada kecerdasan buatan. Kami belum sampai pada titik di mana kecerdasan buatan dapat menulis kode dan dapat dipercaya untuk menggunakan dana miliaran dolar. Jadi, mengakuisisi startup kecil sebelum mereka menjadi ancaman untuk mendapatkan talenta memang merupakan alasan yang masuk akal bagi perusahaan yang sudah ada untuk mengakuisisi startup.
Tetapi dari sudut pandang ekonomi, mengapa akuisisi talenta masuk akal? Pertama, pihak akuisisi biasanya mendapatkan kekayaan intelektual yang relevan, lini produk yang berkelanjutan, serta basis pengguna dan saluran distribusi yang ada. Misalnya, ketika ConsenSys mengakuisisi Truffle Suite pada tahun 2020, mereka tidak hanya mendapatkan tim alat pengembang, tetapi juga kekayaan intelektual penting seperti rangkaian alat pengembang Truffle, termasuk Truffle Boxes, Ganache, dan Drizzle.
Kedua, akuisisi talenta memungkinkan perusahaan yang sudah ada untuk dengan cepat mengintegrasikan tim ahli, dan biayanya sering kali lebih rendah daripada membangun tim dari nol di pasar talenta yang sangat kompetitif. Sejauh yang saya tahu, hanya ada sekitar 500 insinyur yang benar-benar memahami teknologi zero-knowledge pada tahun 2021. Itulah sebabnya Polygon mengakuisisi Mir Protocol seharga 400 juta dolar AS dan Hermez Network seharga 250 juta dolar AS adalah langkah yang berarti. Jika talenta ini dapat diakses, merekrut secara terpisah para kriptografer zero-knowledge ini mungkin memerlukan waktu bertahun-tahun.
Sebaliknya, akuisisi ini secara instan membawa para peneliti dan insinyur zero-knowledge yang elit ke dalam tim Polygon, secara besar-besaran menyederhanakan proses perekrutan dan orientasi. Dibandingkan dengan perekrutan, pelatihan, dan waktu pertumbuhan staf, total biaya akuisisi ini secara ekonomi efisien, terutama ketika tim yang diakuisisi sudah meluncurkan produk.
Ketika Coinbase mengakuisisi Agara seharga 40-50 juta dolar AS pada akhir tahun 2021, transaksi ini lebih untuk mendapatkan talenta teknik daripada otomatisasi layanan pelanggan. Tim yang berbasis di India memiliki keahlian mendalam di bidang kecerdasan buatan dan pemrosesan bahasa alami. Setelah akuisisi, banyak insinyur ini diintegrasikan ke dalam tim produk dan pembelajaran mesin Coinbase untuk mendukung bisnis kecerdasan buatan yang lebih luas.
Meskipun akuisisi ini dilakukan dengan kerangka teknis, aset yang sebenarnya adalah talenta: insinyur, kriptografer, dan perancang protokol yang dapat mewujudkan visi Polygon tentang masa depan zero-knowledge. Meskipun proses integrasi dan produk dari tim ini memerlukan waktu lebih lama dari yang diharapkan, akuisisi ini memberi Polygon kumpulan talenta di bidang teknologi zero-knowledge, dan keunggulan sumber daya ini masih membentuk strategi kompetitifnya hingga kini.
2. Kemampuan / Ekspansi Ekosistem
Beberapa akuisisi strategis berfokus pada memperluas cakupan ekosistem atau kemampuan internal tim. Posisi dan pengenalan pasar perusahaan akuisisi seringkali membantu mencapai tujuan ini.
Coinbase adalah contoh yang sangat baik tentang bagaimana memperluas kemampuan melalui akuisisi. Pada tahun 2019, ia mengakuisisi Xapo untuk memperluas bisnis kustodiumnya. Ini menjadi dasar bagi Coinbase Custody untuk menyediakan solusi penyimpanan yang aman dan sesuai untuk aset digital. Akuisisi Tagomi pada tahun 2020 memicu peluncuran Coinbase Prime, yang merupakan rangkaian lengkap layanan perdagangan dan kustodian untuk institusi. Akuisisi FairX pada tahun 2022 dan akuisisi Deribit pada tahun 2025, masing-masing membantu Coinbase mengukuhkan posisinya di pasar derivatif di AS dan global.
Contoh yang baik adalah akuisisi Drip Haus oleh Jupiter pada awal 2025. Jupiter adalah agregator perdagangan terdesentralisasi terkemuka di Solana, yang bertujuan untuk memperluas dari bidang keuangan terdesentralisasi (DeFi) ke bidang token non-fungible (NFT). Drip Haus telah membangun audiens on-chain yang sangat aktif dengan menawarkan layanan distribusi koleksi NFT gratis untuk kreator di Solana.
Karena Jupiter terhubung erat dengan infrastruktur dan ekosistem pengembang Solana, ia memiliki wawasan unik tentang produk budaya mana yang mendapatkan perhatian. Ia melihat Drip Haus sebagai pusat perhatian yang penting, terutama di komunitas kreator.
Dengan mengakuisisi Drip Haus, Jupiter mendapatkan pijakan di bidang ekonomi kreator dan distribusi NFT yang dipimpin komunitas. Langkah ini memungkinkannya untuk memperluas fungsi NFT ke audiens yang lebih luas dan menawarkan NFT sebagai insentif bagi trader dan penyedia likuiditas. Ini bukan hanya tentang koleksi, tetapi juga tentang menguasai saluran NFT yang berasal dari perhatian asli Solana. Ekspansi ekosistem ini menandai langkah pertama Jupiter dalam memasuki bidang budaya dan konten, sementara sebelumnya mereka tidak memiliki bisnis di area ini. Ini sangat mirip dengan cara Coinbase secara sistematis membangun kemampuan kustodian, broker utama, derivatif, dan manajemen aset melalui akuisisi.
Sumber: Bloomberg
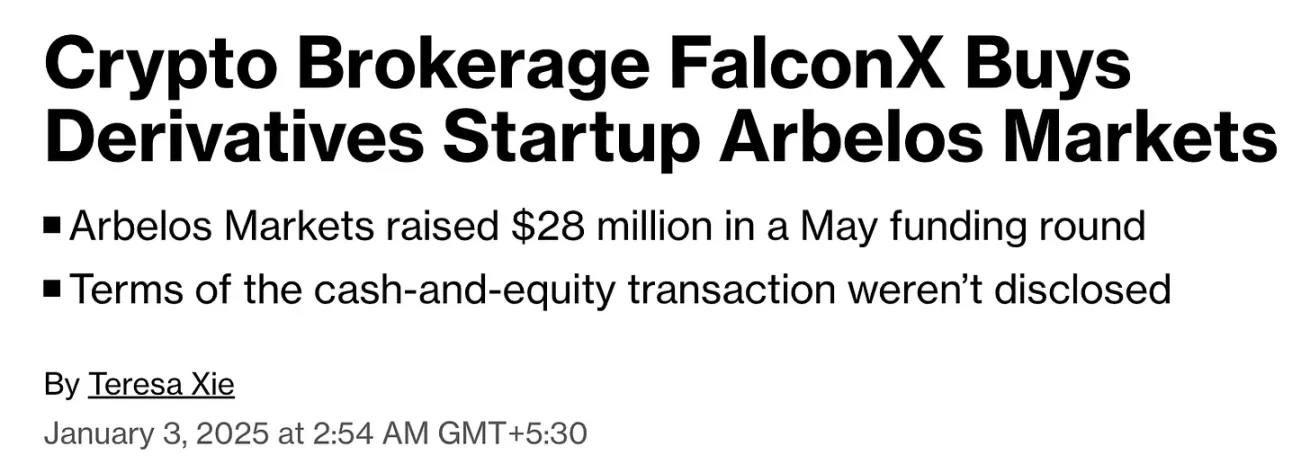
Contoh lain adalah FalconX mengakuisisi Arbelos Markets pada bulan April 2025. Arbelos adalah perusahaan perdagangan profesional yang terkenal dengan keahlian mereka dalam derivatif terstruktur dan manajemen risiko. Kemampuan ini sangat penting untuk melayani klien institusi. FalconX, sebagai broker utama untuk dana cryptocurrency institusi, memahami situasi volume perdagangan derivatif melalui Arbelos. Ini mungkin membuatnya yakin bahwa Arbelos adalah target akuisisi yang bernilai tinggi.
Dengan menggabungkan Arbelos, FalconX meningkatkan kemampuannya dalam penetapan harga, lindung nilai, dan manajemen risiko untuk alat kripto yang kompleks. Akuisisi ini akan membantu mereka meningkatkan infrastruktur inti untuk menarik dan mempertahankan aliran dana institusi yang matang.
3. Distribusi infrastruktur.
Selain talenta, ekosistem, atau pengguna, beberapa akuisisi didorong oleh distribusi infrastruktur. Mereka mengintegrasikan produk ke dalam tumpukan yang lebih luas untuk meningkatkan kemampuan defensif dan cakupan pasar. Contoh jelasnya adalah ketika ConsenSys mengakuisisi MyCrypto pada tahun 2021. Meskipun MetaMask sudah menjadi dompet Ethereum terkemuka, MyCrypto membawa eksperimen pengalaman pengguna, alat keamanan, dan kelompok pengguna yang berbeda yang berfokus pada pengguna tingkat lanjut dan aset long-tail.
Akuisisi ini bukanlah perombakan merek total atau penggabungan, kedua tim terus mengembangkan secara paralel. Pada akhirnya, mereka akan mengintegrasikan kumpulan fungsi MyCrypto ke dalam basis kode MetaMask. Ini memperkuat posisi pasar MetaMask dan melindunginya dari kompetisi yang lebih gesit dengan secara langsung menyerap hasil inovasi.
Akuisisi yang didorong oleh infrastruktur ini bertujuan untuk mengamankan pengguna di tingkat kritis dengan memperbaiki tumpukan alat dan melindungi saluran distribusi.
4. Akuisisi basis pengguna.
Akhirnya, ada strategi yang paling langsung: membeli pengguna. Ini sangat terlihat dalam persaingan pasar NFT, di mana perebutan kolektor menjadi sangat ketat.
OpenSea mengakuisisi Gem pada bulan April 2022. Pada saat itu, Gem memiliki sekitar 15.000 dompet aktif setiap minggu. Bagi OpenSea, transaksi ini merupakan langkah defensif preemptive: mengunci kelompok pengguna 'profesional' yang bernilai tinggi dan mempercepat pengembangan antarmuka agregator yang canggih, yang kemudian diluncurkan dalam bentuk OpenSea Pro. Dalam pasar yang sangat kompetitif, akuisisi menjadi lebih ekonomis ketika kecepatan sangat penting. Nilai siklus hidup (LTV) pengguna ini, terutama pengguna 'profesional' yang sering mengeluarkan banyak uang di bidang NFT, kemungkinan besar akan membuktikan bahwa biaya akuisisi adalah wajar.
Akuisisi hanya masuk akal secara ekonomi ketika akuisisi tersebut secara finansial masuk akal. Berdasarkan tolok ukur industri, rata-rata pendapatan per pengguna NFT pada tahun 2024 adalah 162 dolar AS. Namun, kelompok pengguna inti Gem - yang disebut 'profesional' - mungkin memberikan nilai yang jauh lebih tinggi. Jika kita memperkirakan nilai siklus hidup setiap pengguna adalah 10.000 dolar AS, maka nilai pengguna ini berarti 150 juta dolar AS. Jika OpenSea mengakuisisi Gem dengan harga di bawah 150 juta dolar AS, maka dari sudut pandang ekonomi pengguna, akuisisi ini mungkin sudah kembali modal, belum lagi waktu pengembangan yang dihemat.
Meskipun akuisisi yang berfokus pada pengguna tidak semenarik akuisisi yang didorong oleh talenta atau teknologi, mereka tetap menjadi salah satu cara tercepat untuk memperkuat efek jaringan.
Apa yang dijelaskan oleh data ini?
Berikut adalah perspektif makro tentang evolusi akuisisi cryptocurrency selama sepuluh tahun terakhir - berdasarkan volume transaksi, pihak akuisisi, dan kategori target.
Seperti yang disebutkan sebelumnya, jumlah transaksi tidak sepenuhnya sejalan dengan tren harga di pasar terbuka. Pada siklus 2017, Bitcoin mencapai puncaknya pada bulan Desember, tetapi gelombang akuisisi tetap berlanjut hingga tahun 2018. Kali ini juga terdapat penundaan serupa. Bitcoin mencapai puncaknya pada bulan November 2021, tetapi akuisisi di bidang cryptocurrency tidak mencapai puncaknya hingga tahun 2022. Respons pasar pribadi cenderung lebih lambat dibandingkan pasar likuiditas dan biasanya terlambat dalam mencerna tren pasar.
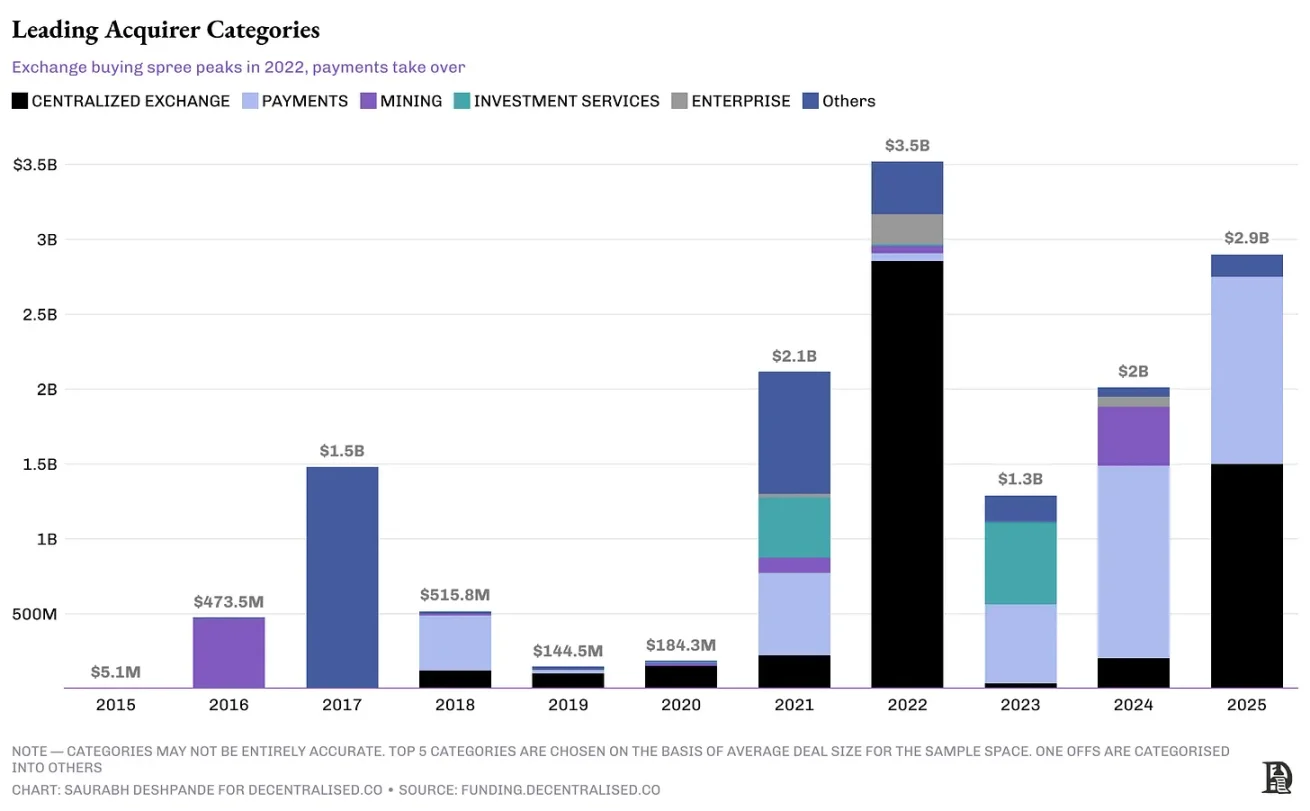
Setelah 2020, aktivitas akuisisi meningkat secara signifikan, mencapai puncaknya pada tahun 2022 baik dari segi jumlah maupun nilai kumulatif. Namun, volume transaksi tidak menceritakan seluruh kisah. Meskipun aktivitas akuisisi melambat pada tahun 2023, ukuran dan sifat akuisisi telah berubah. Gelombang akuisisi defensif yang luas telah berlalu, digantikan oleh investasi kategori yang lebih hati-hati. Menariknya, meskipun jumlah akuisisi menurun setelah tahun 2022, total nilai transaksi pada tahun 2025 meningkat. Ini menunjukkan bahwa pasar tidak menyusut, tetapi pihak akuisisi yang matang sedang melakukan transaksi yang lebih sedikit, lebih besar, dan lebih terarah. Rata-rata ukuran transaksi meningkat dari 25 juta dolar AS pada tahun 2022 menjadi 64 juta dolar AS pada tahun 2025.
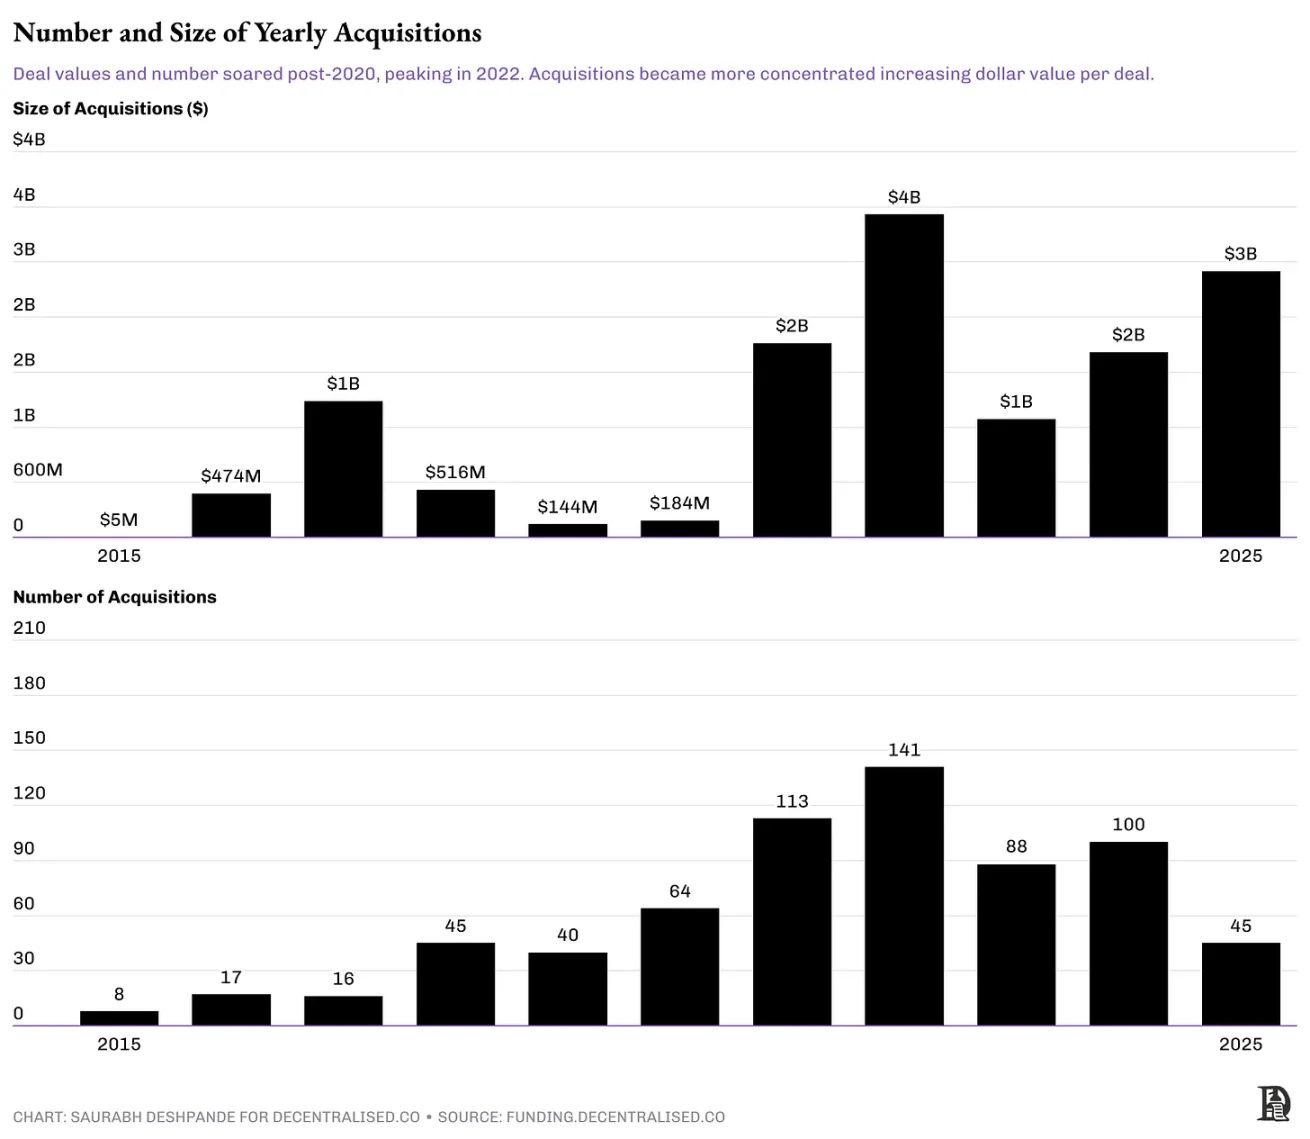
Transaksi Coinbase terhadap Deribit tidak termasuk dalam grafik ini.
Dari segi kategori target, akuisisi awal cenderung lebih terdistribusi. Platform pasar mengakuisisi aset permainan, infrastruktur Rollup, dan serangkaian investasi ekosistem yang mencakup permainan awal, infrastruktur Layer 2, dan integrasi dompet. Namun seiring berjalannya waktu, kategori target menjadi lebih terpusat. Pada puncak akuisisi tahun 2022, transaksi terkonsentrasi pada akuisisi infrastruktur perdagangan, seperti mesin pencocokan, sistem kustodian, dan antarmuka frontend yang diperlukan untuk meningkatkan platform perdagangan. Baru-baru ini, akuisisi terkonsentrasi pada bidang derivatif dan saluran broker yang berorientasi pengguna.
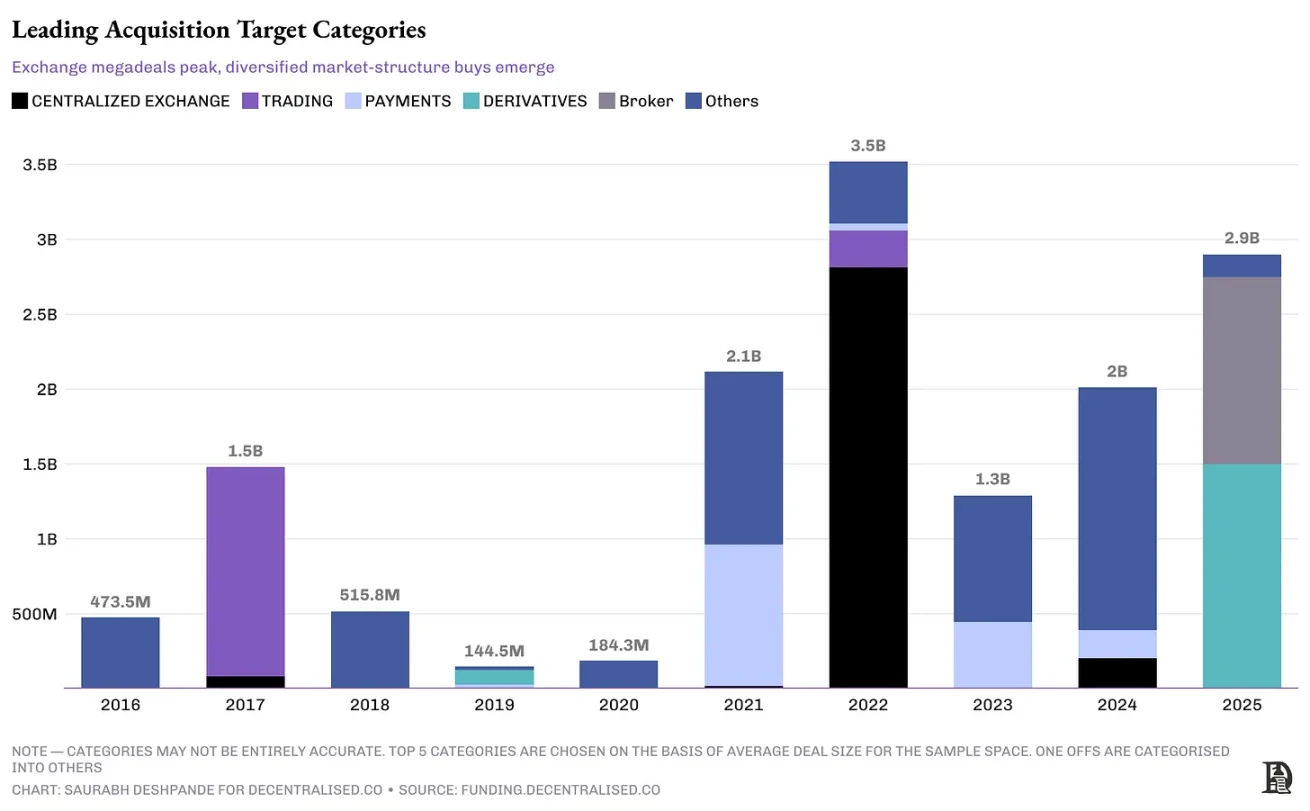
Transaksi Coinbase terhadap Deribit tidak termasuk dalam grafik ini.
Menyelidiki transaksi 2024-2025 mengungkapkan peningkatan konsentrasi akuisisi. Tempat perdagangan derivatif, saluran broker, dan penerbit stablecoin menyerap lebih dari 75% dari nilai transaksi yang diungkapkan. Aturan dari Komisi Perdagangan Berjangka Komoditas AS (CFTC) mengenai futures cryptocurrency semakin jelas, MiCA memberikan izin untuk stablecoin, dan panduan Basel mengenai aset cadangan mengurangi risiko di bidang ini. Respon raksasa seperti Coinbase adalah membeli titik regulasi, bukan membangunnya sendiri. NinjaTrader menyediakan lisensi yang diperlukan untuk Kraken, serta 2 juta pelanggan di AS. Bitstamp menawarkan cakupan perdagangan yang sesuai dengan ketentuan MiCA, sementara OpenNode menghubungkan saluran stablecoin dolar AS langsung ke jaringan pedagang Stripe.
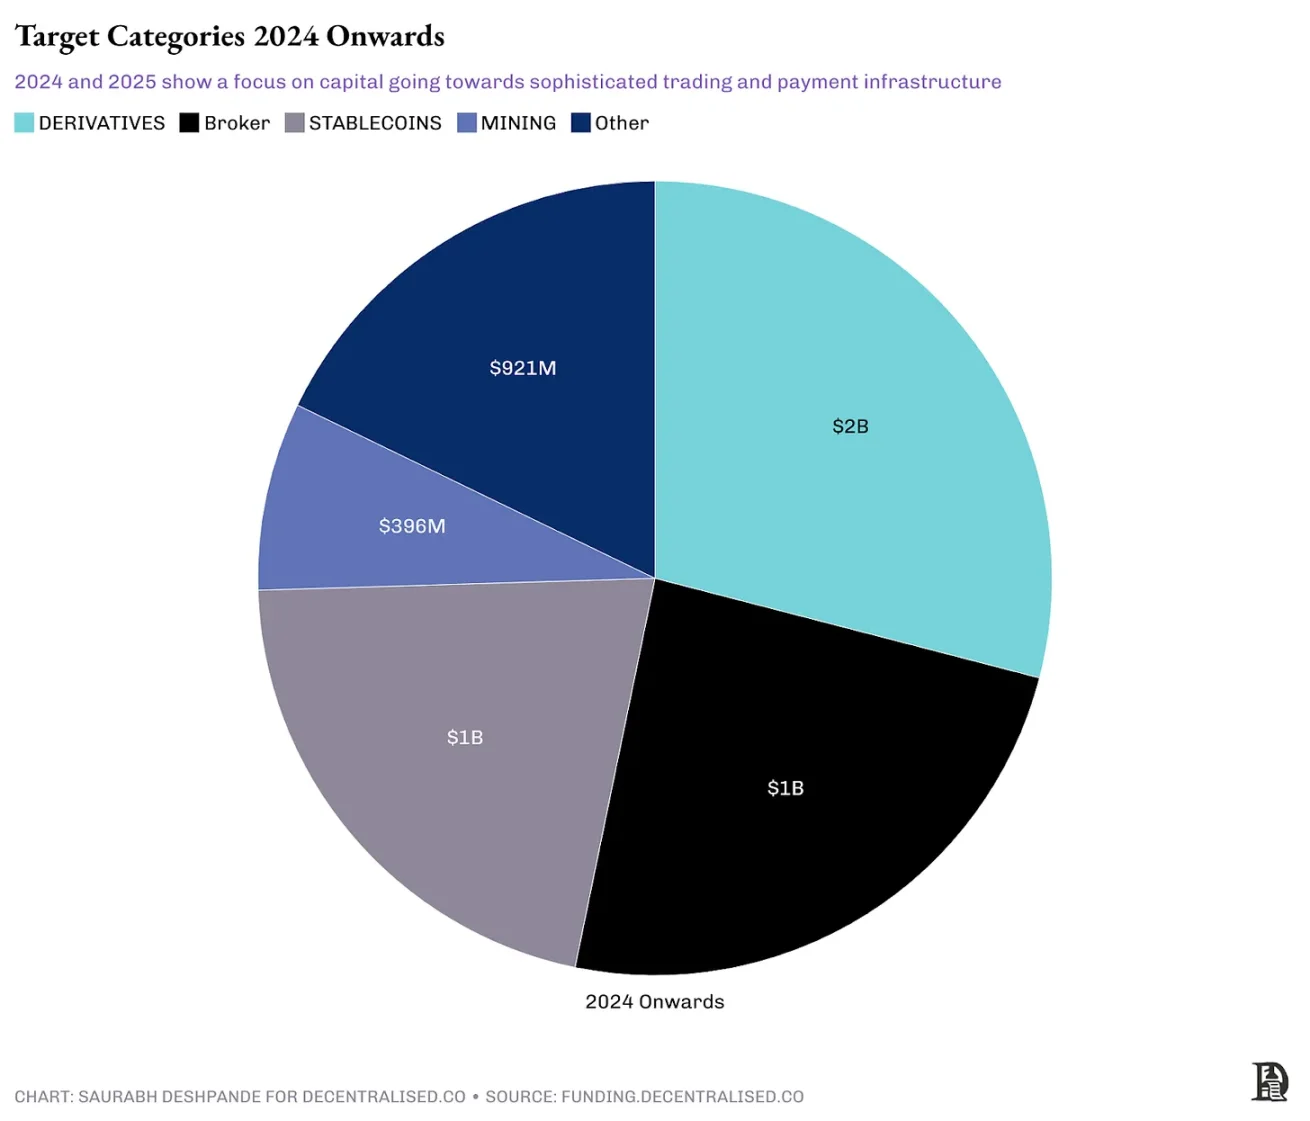
Transaksi Coinbase terhadap Deribit tidak termasuk dalam grafik ini.
Pihak akuisisi juga terus berkembang. Pada tahun 2021-2022, bursa memimpin gelombang akuisisi dengan mengakuisisi infrastruktur, dompet, dan lapisan likuiditas untuk mempertahankan pangsa pasar. Pada tahun 2023-2024, tongkat estafet berpindah ke perusahaan pembayaran dan platform alat keuangan, yang menargetkan produk hilir seperti saluran NFT, broker, dan infrastruktur produk terstruktur. Namun, dengan perubahan regulasi dan kurangnya layanan di pasar derivatif, bursa seperti Coinbase dan Robinhood kembali menjadi pihak akuisisi dengan mengakuisisi infrastruktur derivatif dan broker.
Salah satu karakteristik umum dari pihak akuisisi ini adalah modal yang berlimpah. Pada akhir 2024, Coinbase memiliki lebih dari 9 miliar dolar AS dalam bentuk kas dan setara kas. Kraken mencatatkan laba operasi sebesar 454 juta dolar AS pada tahun 2024. Stripe memiliki lebih dari 2 miliar dolar AS dalam arus kas bebas pada tahun 2024. Berdasarkan nilai transaksi, sebagian besar pihak akuisisi adalah perusahaan yang menguntungkan. Kraken mengakuisisi NinjaTrader untuk mengontrol seluruh tumpukan perdagangan futures dari antarmuka pengguna hingga penyelesaian, ini adalah contoh akuisisi vertikal yang bertujuan untuk mengontrol lebih banyak rantai nilai. Sebaliknya, akuisisi horizontal bertujuan untuk memperluas cakupan pasar di tingkat yang sama, seperti Robinhood yang mengakuisisi Bitstamp untuk memperluas cakupan geografis. Akuisisi Stripe terhadap OpenNode menggabungkan integrasi vertikal dan ekspansi horizontal.
Transaksi Coinbase terhadap Deribit tidak termasuk dalam grafik ini.
Apakah Anda ingat cerita tentang Google mengakuisisi sistem Android? Google tidak fokus pada pendapatan jangka pendek, tetapi lebih memprioritaskan dua hal yang menyederhanakan pengalaman mobile keseluruhan bagi produsen perangkat keras dan pencipta perangkat lunak. Pertama, memberikan sistem yang seragam bagi produsen perangkat keras untuk diadopsi. Ini akan menghilangkan masalah fragmentasi yang menghantui ekosistem mobile. Kedua, menyediakan model pemrograman perangkat lunak yang konsisten sehingga pengembang dapat membuat aplikasi yang dapat berjalan di semua perangkat Android.
Di bidang cryptocurrency, Anda juga bisa melihat pola serupa. Perusahaan yang sudah ada dengan modal berlebih tidak hanya mengisi kekosongan bisnis, tetapi juga bertujuan untuk memperkuat posisi pasar mereka. Ketika Anda menyelidiki lebih dalam tentang kasus akuisisi terbaru, Anda akan melihat pergeseran strategis progresif dalam hal target akuisisi dan pihak akuisisi. Kuncinya adalah, kami melihat tanda-tanda kematangan di seluruh industri. Bursa sedang memperkuat parit mereka, perusahaan pembayaran berlomba untuk mengendalikan saluran, penambang sedang memperkuat kekuatan mereka sebelum peristiwa pengurangan setengah, sementara bidang vertikal yang didorong oleh spekulasi seperti permainan telah diam-diam menghilang dari catatan akuisisi.
Bidang permainan adalah contoh yang baik. Pada tahun 2021-2022, investor menginvestasikan miliaran dolar untuk mendukung perusahaan rintisan yang terkait dengan permainan. Namun sejak itu, ritme investasi melambat secara dramatis. Seperti yang disebutkan Arthur dalam podcast kami, kecuali ada titik kesesuaian produk pasar yang jelas, investor telah kehilangan minat dalam bidang permainan.
Sumber: funding.decentralised.co
Latar belakang ini memudahkan kita memahami mengapa begitu banyak transaksi akuisisi, meskipun memiliki niat strategis, gagal mencapai hasil yang diharapkan. Ini bukan hanya tentang apa yang diakuisisi, tetapi juga tentang seberapa baik integrasinya. Meskipun cryptocurrency sangat berbeda dalam banyak hal, mereka tidak terhindar dari masalah ini.
Mengapa akuisisi sering gagal?
Dalam buku (jeratan kegagalan akuisisi), Baruch Lev dan Feng Gu meneliti 40.000 kasus akuisisi di seluruh dunia dan menyimpulkan bahwa 70%-75% akuisisi berakhir dengan kegagalan. Mereka mengaitkan kegagalan ini dengan faktor-faktor seperti ukuran perusahaan target yang terlalu besar, valuasi yang terlalu tinggi, akuisisi yang tidak terkait dengan bisnis inti, operasi perusahaan target yang lemah, dan ketidaksesuaian insentif eksekutif.
Bidang cryptocurrency juga memiliki beberapa kasus akuisisi yang gagal, dengan faktor-faktor di atas berlaku di sini juga. Contohnya adalah ketika FTX mengakuisisi aplikasi pelacak portofolio Blockfolio seharga 150 juta dolar pada tahun 2020. Pada saat itu, transaksi ini dipromosikan sebagai langkah strategis untuk mengubah 6 juta pengguna ritel Blockfolio menjadi pengguna perdagangan FTX. Meskipun aplikasi ini diubah namanya menjadi FTX App dan mendapat perhatian sementara, namun tidak berhasil meningkatkan volume perdagangan ritel secara signifikan.
Lebih buruk lagi, ketika FTX bangkrut pada akhir 2022, kemitraan dengan Blockfolio hampir sepenuhnya hilang. Aset merek yang terakumulasi selama bertahun-tahun hancur begitu saja. Ini mengingatkan kita bahwa bahkan akuisisi dengan basis pengguna yang kuat dapat menjadi tidak berarti karena kegagalan keseluruhan platform.
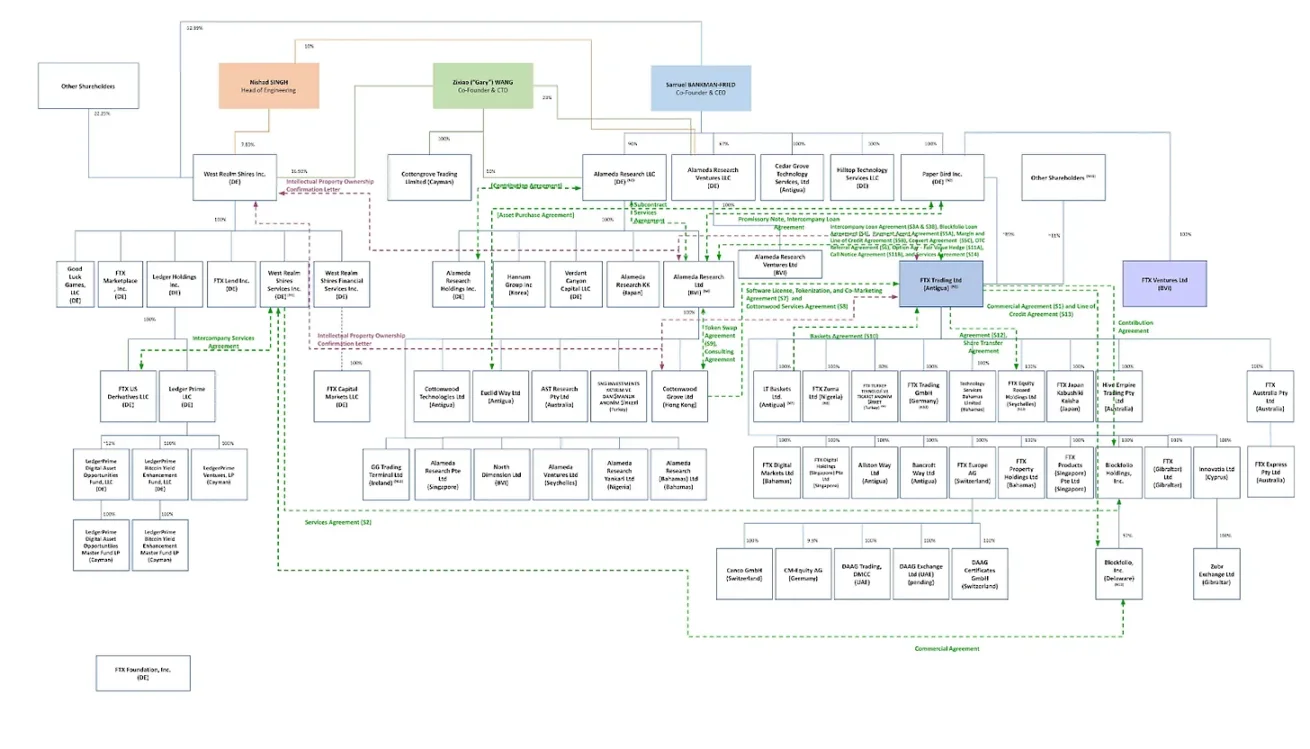
Banyak perusahaan bertindak terlalu cepat dalam akuisisi dan melakukan kesalahan. Gambar di bawah ini menunjukkan betapa cepatnya FTX dalam melakukan akuisisi, mungkin kecepatan ini tidak diperlukan. Mereka memperoleh lisensi melalui akuisisi, dan gambar di bawah ini adalah struktur perusahaan setelah akuisisi.
Sumber: (Financial Times)
Polygon adalah contoh nyata dari risiko strategi akuisisi yang agresif. Selama periode 2021 hingga 2022, ia menghabiskan hampir 1 miliar dolar untuk mengakuisisi proyek yang terkait dengan zero-knowledge, seperti Hermez dan Mir Protocol. Saat itu, langkah-langkah ini dipuji sebagai langkah visioner. Namun, dua tahun kemudian, investasi ini belum beralih menjadi adopsi pengguna yang berarti atau posisi dominan di pasar. Salah satu proyek zero-knowledge kunci mereka, Miden, akhirnya terpisah menjadi perusahaan independen pada tahun 2024. Polygon, yang dulunya berada di pusat perhatian cryptocurrency, telah mengalami penurunan signifikan dalam relevansi strategis. Tentu saja, hal-hal ini seringkali memerlukan waktu, tetapi hingga saat ini, tidak ada bukti substansial yang menunjukkan pengembalian investasi dari akuisisi ini. Gelombang akuisisi Polygon mengingatkan kita bahwa bahkan dengan dana yang berlimpah, jika tidak pada waktu yang tepat, integrasi yang baik, dan tujuan hilir yang jelas, akuisisi yang didorong oleh talenta juga bisa gagal.
Akuisisi di bidang DeFi asli on-chain juga memiliki kasus gagal. Pada tahun 2021, penggabungan Fei Protocol dan Rari Capital dengan pertukaran token dan pengelolaan bersama di bawah DAO Tribe yang baru dibentuk berjanji untuk membawa likuiditas yang lebih dalam, integrasi pinjaman, serta kolaborasi antar-DAO. Namun, entitas yang digabungkan dengan cepat terjebak dalam sengketa pemerintahan, mengalami kerentanan pasar Fuse yang mahal, dan akhirnya suara DAO memutuskan untuk mengembalikan dana kepada pemegang token.
Meskipun demikian, bidang cryptocurrency memiliki keunggulan yang lebih besar dalam akuisisi yang sukses dibandingkan dengan industri tradisional, dan ada tiga alasan untuk itu:
Dasar open-source berarti integrasi teknologi biasanya lebih mudah. Ketika sebagian besar kode Anda sudah terbuka, uji tuntas menjadi lebih langsung, dan ada lebih sedikit masalah dibandingkan dengan penggabungan sistem proprietary.
Ekonomi token dapat menciptakan mekanisme penyelarasan insentif yang tidak dapat ditandingi oleh ekuitas tradisional, asalkan token memiliki utilitas nyata dan kemampuan menangkap nilai. Ketika tim dari kedua belah pihak akuisisi memegang token dari entitas yang digabungkan, insentif mereka tetap selaras untuk waktu yang lama setelah transaksi selesai.
Tata kelola komunitas memperkenalkan mekanisme akuntabilitas yang jarang terlihat dalam akuisisi tradisional. Ketika perubahan besar harus disetujui oleh pemegang token, mendorong transaksi hanya berdasarkan kesombongan eksekutif menjadi lebih sulit.
Lalu, ke mana kita harus melangkah selanjutnya?
Dibuat untuk diakuisisi.
Lingkungan pendanaan saat ini mengharuskan sikap pragmatis. Jika Anda seorang pendiri, promosi Anda seharusnya tidak hanya berbunyi 'mengapa kita harus mendapatkan pendanaan', tetapi juga 'mengapa seseorang mungkin ingin mengakuisisi kita'. Berikut adalah tiga pendorong utama di bidang akuisisi cryptocurrency saat ini.
Pertama, modal ventura akan menjadi lebih tepat sasaran.
Lingkungan pendanaan telah berubah. Modal ventura telah jatuh lebih dari 70% sejak puncaknya pada tahun 2021. Pendanaan putaran A senilai 225 juta dolar AS dari Monad dan pendanaan awal 70 juta dolar AS dari Babylon adalah pengecualian, bukan bukti pemulihan pasar. Sebagian besar perusahaan modal ventura berfokus pada perusahaan yang memiliki momentum dan model bisnis yang jelas. Dengan meningkatnya suku bunga yang meningkatkan biaya modal, dan sebagian besar token tidak dapat menunjukkan mekanisme akumulasi nilai yang berkelanjutan, investor menjadi sangat selektif. Bagi pendiri, ini berarti bahwa saat mempertimbangkan jalur pendanaan yang semakin sulit, mereka juga harus mempertimbangkan tawaran akuisisi.
Kedua, pengaruh strategis.
Perusahaan yang sudah ada dengan modal berlebih sedang membeli waktu, saluran distribusi, dan kemampuan defensif. Dengan meningkatnya kejelasan regulasi, entitas yang mendapatkan izin menjadi target akuisisi yang jelas. Namun, keinginan akuisisi ini tidak berhenti di situ. Perusahaan seperti Coinbase, Robinhood, Kraken, dan Stripe sedang melakukan akuisisi untuk memasuki pasar baru dengan lebih cepat, membangun basis pengguna yang stabil, atau mengompresi bertahun-tahun pembangunan infrastruktur menjadi satu transaksi. Jika apa yang Anda bangun dapat mengurangi risiko hukum, mempercepat proses kepatuhan, atau menawarkan cara yang lebih jelas bagi pihak akuisisi untuk mendapatkan keuntungan atau meningkatkan reputasi, maka Anda telah memasuki daftar pertimbangan pihak akuisisi.
Ketiga, distribusi dan antarmuka.
Bagian yang hilang dalam infrastruktur adalah mengirimkan produk dengan cepat dan andal kepada pengguna. Kuncinya adalah mengakuisisi bagian yang dapat membuka saluran distribusi, menyederhanakan kompleksitas, dan mempercepat waktu peluncuran produk ke pasar. Stripe mengakuisisi OpenNode untuk menyederhanakan proses pembayaran cryptocurrency. Jupiter mengakuisisi DRiP Haus untuk menambahkan fungsi distribusi NFT ke tumpukan likuiditasnya. FalconX mengakuisisi Arbelos untuk menambahkan produk terstruktur tingkat institusi, yang mungkin memudahkan mereka untuk melayani berbagai kelompok pelanggan. Semua ini adalah strategi infrastruktur yang bertujuan untuk memperluas jangkauan dan mengurangi hambatan operasional. Jika apa yang Anda bangun dapat membantu perusahaan lain tumbuh lebih cepat, menjangkau lebih luas, atau memberikan layanan yang lebih baik, maka Anda berada dalam daftar kandidat pihak akuisisi.
Ini adalah era keluar strategis. Saat Anda membangun perusahaan Anda, pertimbangkan bahwa masa depan Anda tergantung pada apakah orang lain ingin memiliki apa yang Anda ciptakan.