


Penulis asli: Pikiran aneh
Membuat pos panjang, mencatat pemikiran saya: Mengapa #Bittensor adalah sebuah penipuan, $TAO sedang menuju nol?
Pertama, meskipun Bittensor secara resmi mengklaim sebagai proyek 'penambangan adil', pada kenyataannya Subtensor yang mendasarinya bukanlah blockchain PoW atau PoS; melainkan rantai mandiri yang dikelola oleh Opentensor Foundation (yayasan Bittensor) dengan mekanisme yang sangat kotak hitam.
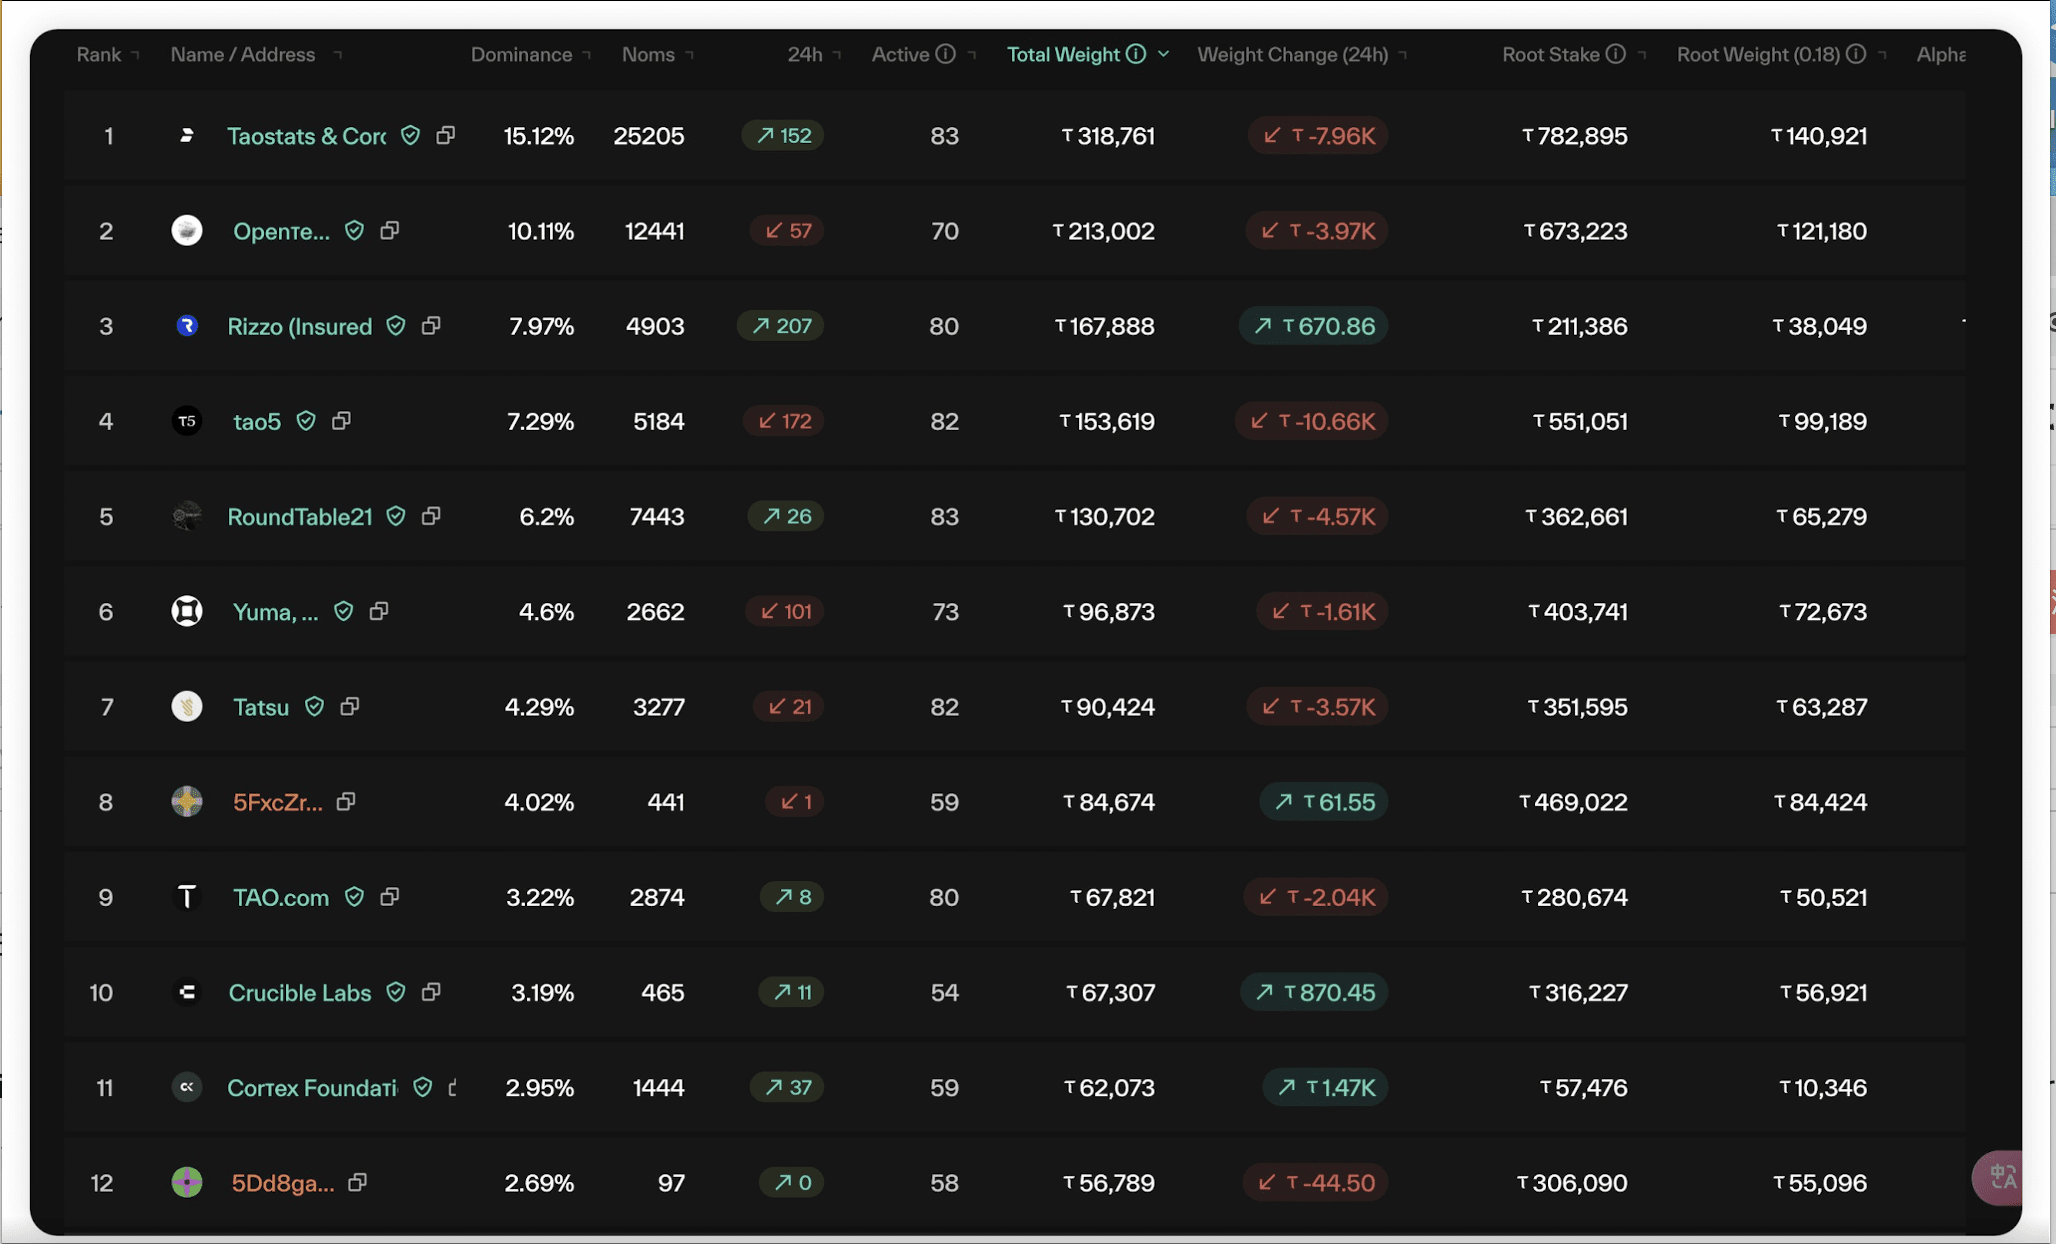
Mengenai apa yang disebut struktur pemerintahan biner 'Tiga Raksasa + Senat', tiga raksasa adalah tiga karyawan dari Opentensor Foundation, senat adalah 12 node verifikasi teratas, semuanya adalah orang-orang internal atau pihak terkait.


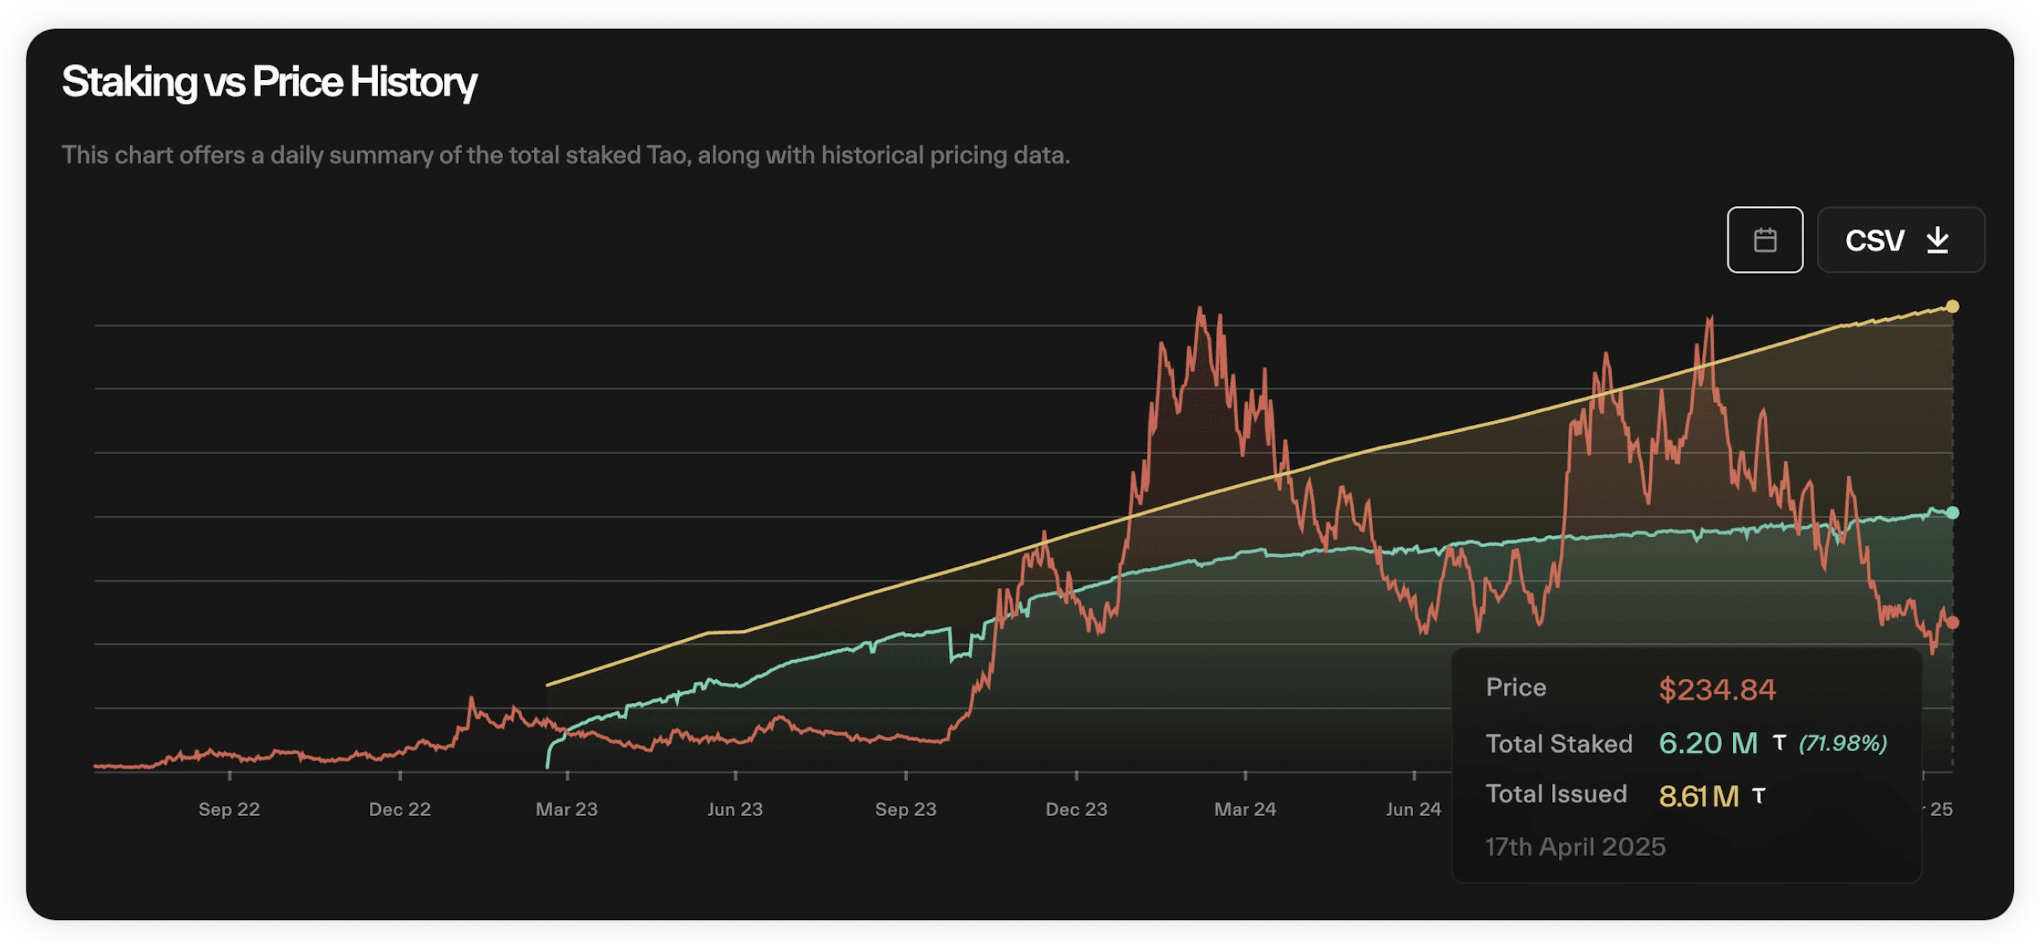
Kedua, pada 3 Januari 2021 'Kusanagi' dirilis, menandai aktivasi jaringan Bittensor, memungkinkan penambang dan verifier untuk mulai mendapatkan batch pertama hadiah TAO. Dari aktivasi jaringan hingga 2 Oktober 2023, saat subnet diluncurkan, Bittensor telah menambang total 5,38 juta TAO. Namun, tidak ada dokumen atau data yang menjelaskan bagaimana token yang dihasilkan selama periode dari 3 Januari 2021 hingga 2 Oktober 2023 dialokasikan dan akhirnya mengalir.
Dapat diperkirakan dengan wajar bahwa bagian token ini dibagi antara anggota internal dan kelompok kepentingan, karena Bittensor tidak seperti Bitcoin, ia diinkubasi dan diinvestasikan oleh VC.
Jika bagian token ini dibagi dengan jumlah terbitan saat ini 8,61 juta, maka setidaknya 62,5% TAO berada di tangan anggota internal dan kelompok kepentingan. Selain itu, Opentensor Foundation dan beberapa VC yang berinvestasi juga mengoperasikan bisnis node verifikasi di Bittensor, jadi proporsi saham mereka pasti lebih dari angka 62,5% ini.

Seperti OM yang ambruk beberapa hari lalu, semua proyek yang Anda tidak tahu mengapa nilai pasar mereka begitu tinggi, nilai pasar mereka yang cacat sering kali diciptakan oleh likuiditas yang menyedihkan.
Kapitalisasi pasar miliaran didukung oleh likuiditas yang buruk.
Gambar di bawah ini menunjukkan kondisi staking TAO sepanjang sejarah, jangan sampai terpedaya, mengira bahwa tingkat staking TAO meningkat secara perlahan dari rendah ke tinggi. Ini digambar seperti itu karena TAO mengalami inflasi yang sangat tinggi.
Sebenarnya, tingkat staking TAO tidak pernah di bawah 70%, dan pada puncaknya mendekati 90%. Dengan nilai pasar TAO saat ini sebesar 2 miliar dolar AS, ini berarti setidaknya 1,4 miliar dolar AS TAO tidak pernah berpartisipasi dalam sirkulasi. Nilai pasar aktual TAO sebenarnya hanya 600 juta dolar AS, sementara FDV-nya mencapai 5 miliar dolar AS, proyek dengan sirkulasi rendah dan nilai pasar tinggi yang khas.
Apa yang disebut proyek AI dengan kapitalisasi pasar terbesar, bagaimana gelembungnya dibesar-besarkan oleh para pelaku utama, silakan nikmati dengan seksama.
Akhirnya, apa yang disebut peningkatan dTAO sebenarnya lebih seperti memberikan kesempatan kepada OG untuk keluar likuiditas. Membuat Anda membeli token subnet yang melonjak nilainya, mengambil alih TAO dari kelompok kepentingan.
Menurut teori tiga piring, peningkatan dTAO Bittensor pada bulan Februari tahun ini terjadi dalam keadaan 'piring dividen' yang sulit dipertahankan, sehingga harus memperkenalkan model Ponzi baru 'pemisahan piring' dan 'piring saling membantu' untuk mengurangi leverage. Tujuan inti adalah, ketika narasi lama melemah dan likuiditas eksternal cepat habis, menciptakan narasi baru untuk menarik likuiditas eksternal baru.
Pertama adalah 'Pemisahan Piring': dengan memungkinkan semua subnet menerbitkan token, TAO berhasil diposisikan sebagai mata uang dasar semua token subnet Bittensor, nilainya didukung oleh puluhan (dan semakin banyak) token subnet.
Karena kedalaman kolam perdagangan yang buruk, token subnet sering kali mengalami lonjakan yang mengejutkan. Dengan cara ini, Bittensor menunjukkan kepada dunia sebuah topeng tiruan yang dapat memberikan kesempatan ROI tinggi. Sementara itu, ROI yang dilebih-lebihkan yang ditawarkan oleh token Alpha subnet secara artifisial menciptakan tekanan beli yang besar untuk TAO dan memberikan perlindungan bagi penjualan TAO oleh node verifikasi jaringan utama.
Sayangnya, ekosistem Bittensor yang tertutup, ditambah dengan lingkungan pasar yang beralih dari bull ke bear, menyebabkan peningkatan dTAO tidak mampu menarik cukup likuiditas eksternal, bahkan likuiditas internal (TAO yang di-staking di jaringan utama) juga tidak cukup tergerak dan diaktifkan.
Sementara itu, penurunan ambang masuk subnet dan jumlah yang tidak dibatasi menyebabkan terlalu banyak dan cepatnya penerbitan token mengencerkan likuiditas keseluruhan Bittensor yang sudah sedikit.
Kedua adalah 'piring saling membantu'. Sayangnya, penerbitan token subnet Bittensor tidak dapat membangun model piring saling membantu seperti Pump.fun di Solana yang memungkinkan perputaran dana yang tinggi, karena infrastruktur jaringan Bittensor sangat buruk, bahkan token subnet yang berbeda tidak dapat diperdagangkan satu sama lain, membuat peserta token subnet sulit untuk memindahkan likuiditas antar subnet. Ini semakin memperburuk masalah pengenceran likuiditas yang disebabkan oleh tingkat pemisahan yang tinggi, tidak mampu menjaga dana tetap berada di dalam untuk terus berpartisipasi dalam spekulasi.
Begitu pemegang besar di jaringan utama mulai melarikan diri secara kolektif, likuiditas di dalam dan di luar akan segera mengering.
Saat Anda menjual, permainan sudah berakhir.

Apakah para pemegang besar mulai melarikan diri? Jawabannya adalah 'mereka sedang melarikan diri'!
Sejak peluncuran dTAO:
➤ Protokol Bittensor menyuntikkan 450.000 TAO ke dalam kolam subnet
➤ 15 juta TAO (33%) mengalir ke node verifikasi jaringan utama melalui mekanisme 'penjualan otomatis'
➤ Jumlah staking jaringan utama (τ₀) berkurang 150.000 (5.860.000 → 5.710.000)
Ini berarti:
300.000 TAO (≈7.000.000 dolar AS) berhasil melarikan diri dari jaringan utama, dan mungkin akan dilikuidasi di CEX.


Dan sebelumnya, basis dasar Bittensor adalah subnet dan penambang. Model sebelumnya Bittensor seperti VC, memberikan uang kepada proyek untuk fokus membangun model bisnis yang berharga tanpa harus segera khawatir tentang bagaimana menghasilkan uang untuk memastikan keseimbangan pendapatan dan pengeluaran. Ini adalah alasan inti yang menarik proyek untuk membuat subnet di Bittensor.
Dan proyek-proyek tersebut telah menarik penambang yang menyediakan kekuatan komputasi (dalam istilah Bittensor, 'cerdas'), situasi 'kita baik-baik saja, semua orang baik-baik saja' ini adalah alasan inti mengapa Bittensor dapat menjadi proyek AI dengan kapitalisasi pasar terbesar.
Namun, setelah peningkatan dTAO, kepentingan pihak proyek subnet, penambang, dan node verifikasi tidak lagi sejalan, keadaan sebelumnya 'kita baik-baik saja, semua orang baik-baik saja' tidak ada lagi. Model dTAO tidak memberikan manfaat bagi pihak proyek subnet, keruntuhan model ekonomi adalah masalah terbesar dan paling mendasar dari Bittensor saat ini.
Dalam model dTAO Bittensor, token Alpha subnet adalah 'warrants' yang kita dapatkan dari staking TAO di subnet, sama sekali bukan Token yang dapat diperdagangkan dalam arti umum. Ini menyebabkan pihak proyek subnet sangat sulit untuk menciptakan tokenomics yang efektif untuk token-token ini. Token Alpha ini, selain dapat menghasilkan lebih banyak token Alpha, tidak ada gunanya bagi investor ritel. Berdasarkan pengamatan saya, pihak proyek subnet saat ini cara paling umum untuk meningkatkan harga token adalah dengan mengumumkan penggunaan pendapatan proyek untuk membeli kembali token Alpha, seperti Chutes (SN64).
Namun, jika Pemilik Subnet hanya dapat memberikan kekuatan pada token Alpha dengan cara ini, maka hal lucu akan terjadi. 18% token Alpha yang diberikan kepada pihak proyek subnet dTAO, akan selamanya hanya bisa dijual oleh pihak proyek itu sendiri. Bagaimanapun, Anda sudah mengumumkan akan membeli kembali token dengan pendapatan proyek, mengapa harus menjual token Anda sendiri?
Menjual dan membeli kembali adalah kontradiktif.
Oleh karena itu, pemilik subnet tidak hanya tidak dapat memperoleh pendapatan dari model dTAO, bahkan harus memberikan subsidi: menciptakan pendapatan eksternal dan menyuntikkannya ke dalam token Alpha subnet mereka. Ini berarti bahwa pihak proyek subnet dan penambang pada dasarnya bekerja untuk node verifikasi. Node verifikasi sebagai kelas istimewa di jaringan Bittensor tidak hanya tidak dapat melakukan hal-hal yang bernilai, tetapi sejak awal peningkatan dari dTAO dapat terus-menerus menjual token Alpha subnet, mengalir ke jaringan utama dengan TAO yang mencapai hingga 1/3 dari emisi harian.
Bittensor dapat menarik proyek lain untuk membangun subnet di atasnya pada dasarnya karena emisi TAO sebelumnya adalah mekanisme subsidi yang baik untuk proyek baru yang tidak memiliki pendapatan, memungkinkan proyek-proyek ini untuk fokus pada model bisnis yang harus dijalankan.
Jika mekanisme subsidi ini tidak hanya menghilang tetapi juga berbalik, mengapa pihak proyek subnet masih ingin membangun subnet di Bittensor? Langsung saja beroperasi sendiri, semua pendapatan milik sendiri, bukankah itu lebih menguntungkan?
Oleh karena itu, mode dTAO sebagai alat pengeluaran kelompok kepentingan, sedang merusak basis dasar perkembangan Bittensor hingga saat ini. Meskipun sebagian besar model bisnis dari subnet Bittensor adalah sesuatu yang tidak bisa dilihat, tanpa mereka, Bittensor juga kehilangan penutup terakhirnya.
Referensi:
1. Dokumen resmi Bittensor: docs.bittensor.com
2. @harry_xymeng laporan penelitian (Bittensor: Kapan Musik Berhenti): prism-pancake-61a.notion.site/Bittensor-432c…
3. @thecryptoskanda guru (Teori Tiga Piring - Panduan Utama untuk Membangun Ponzi): x.com/thecryptoskand…
Tautan asli