Penulis: Jacob Zhao
Pasar kripto baru-baru ini kurang menarik, sehingga imbal hasil yang konservatif dan stabil kembali menjadi permintaan di pasar. Oleh karena itu, dengan menggabungkan pengalaman investasi pribadi dalam beberapa tahun terakhir dan hasil penelitian mendalam tentang stablecoin di akhir tahun lalu, saya ingin membahas topik lama namun selalu relevan tentang imbal hasil stablecoin.
Kategori stablecoin di pasar kripto saat ini terbagi menjadi beberapa kategori utama:
· USDT yang memenuhi syarat, tetapi memiliki pangsa pasar tertinggi: Kasus pengguna cukup luas (pasangan perdagangan di bursa, gaji perusahaan kripto, perdagangan internasional yang nyata, dan pembayaran offline), pengguna berharap pada sesuatu yang besar dan tidak akan gagal, dan Tether memiliki kemampuan untuk menjamin.
· Stablecoin yang terikat 1:1 dengan mata uang fiat: USDC memiliki dukungan rantai dan kasus penggunaan terbanyak, yang merupakan dolar asli di blockchain, sedangkan stablecoin lain yang sesuai seperti PayPal USD, BlackRock USD, dan lain-lain memiliki batasan dalam kasus penggunaannya.
· Stablecoin yang terjamin secara berlebihan: DAI dari MakerDAO dan USDS setelah upgrade menjadi Sky Protocol menjadi yang utama; LUSD dari Liquity menjadi salah satu pesaing karena inovasi kecil dengan suku bunga pinjaman tanpa jaminan sebesar 0 dan rasio jaminan rendah 110%.
· Stablecoin aset sintetik: Dalam siklus ini, USDe dari Ethena yang fenomenal menjadi yang paling representatif. Model arbitrase dari biaya modal untuk mendapatkan imbal hasil juga akan menjadi salah satu model imbal hasil stablecoin yang akan dianalisis secara mendalam dalam artikel ini.
· Stablecoin proyek RWA dengan aset dasar berupa obligasi AS: Dalam siklus ini, USD0 dari Usual dan USDY dari Ondo menjadi yang paling representatif. USD0++ dari Usual menyediakan likuiditas untuk obligasi AS mirip dengan Lido dalam Staking ETH yang memiliki inovasi.
· Stablecoin algoritmik: Setelah kehancuran UST dari Terra, jalur ini pada dasarnya terbukti salah, Luna kekurangan dukungan nilai yang nyata menyebabkan harga token berfluktuasi dengan tajam, terjebak dalam spiral kematian dari penjualan yang tajam dan akhirnya terputus dan runtuh. FRAX menggabungkan stablecoin algoritmik dan model jaminan berlebihan masih memiliki beberapa kasus penggunaan, sementara stablecoin algoritmik lainnya sudah tidak memiliki pengaruh pasar.
· Stablecoin non-dolar: Stablecoin Euro (EURC dari Circle, EURT dari Tether, dll.) dan stablecoin fiat lainnya (BRZ, ZCHF, dan HKDR) saat ini memiliki sedikit dampak pada pasar stablecoin yang didominasi dolar. Proyek stablecoin non-dolar jaminan berlebihan yang pernah saya investasikan sudah hampir nol, satu-satunya jalan keluar untuk stablecoin non-dolar terletak pada bisnis pembayaran dalam kerangka regulasi yang sesuai, bukan aplikasi dalam komunitas kripto asli.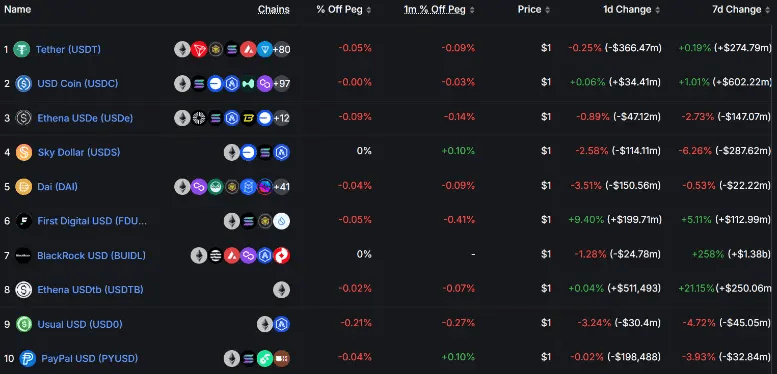 Daftar peringkat kapitalisasi pasar stablecoin
Sumber data: https://defillama.com/stablecoins
Saat ini, model kategori yang mendapatkan imbal hasil melalui stablecoin terutama terdiri dari beberapa kategori utama, artikel ini akan menganalisis setiap kategori imbal hasil secara lebih rinci: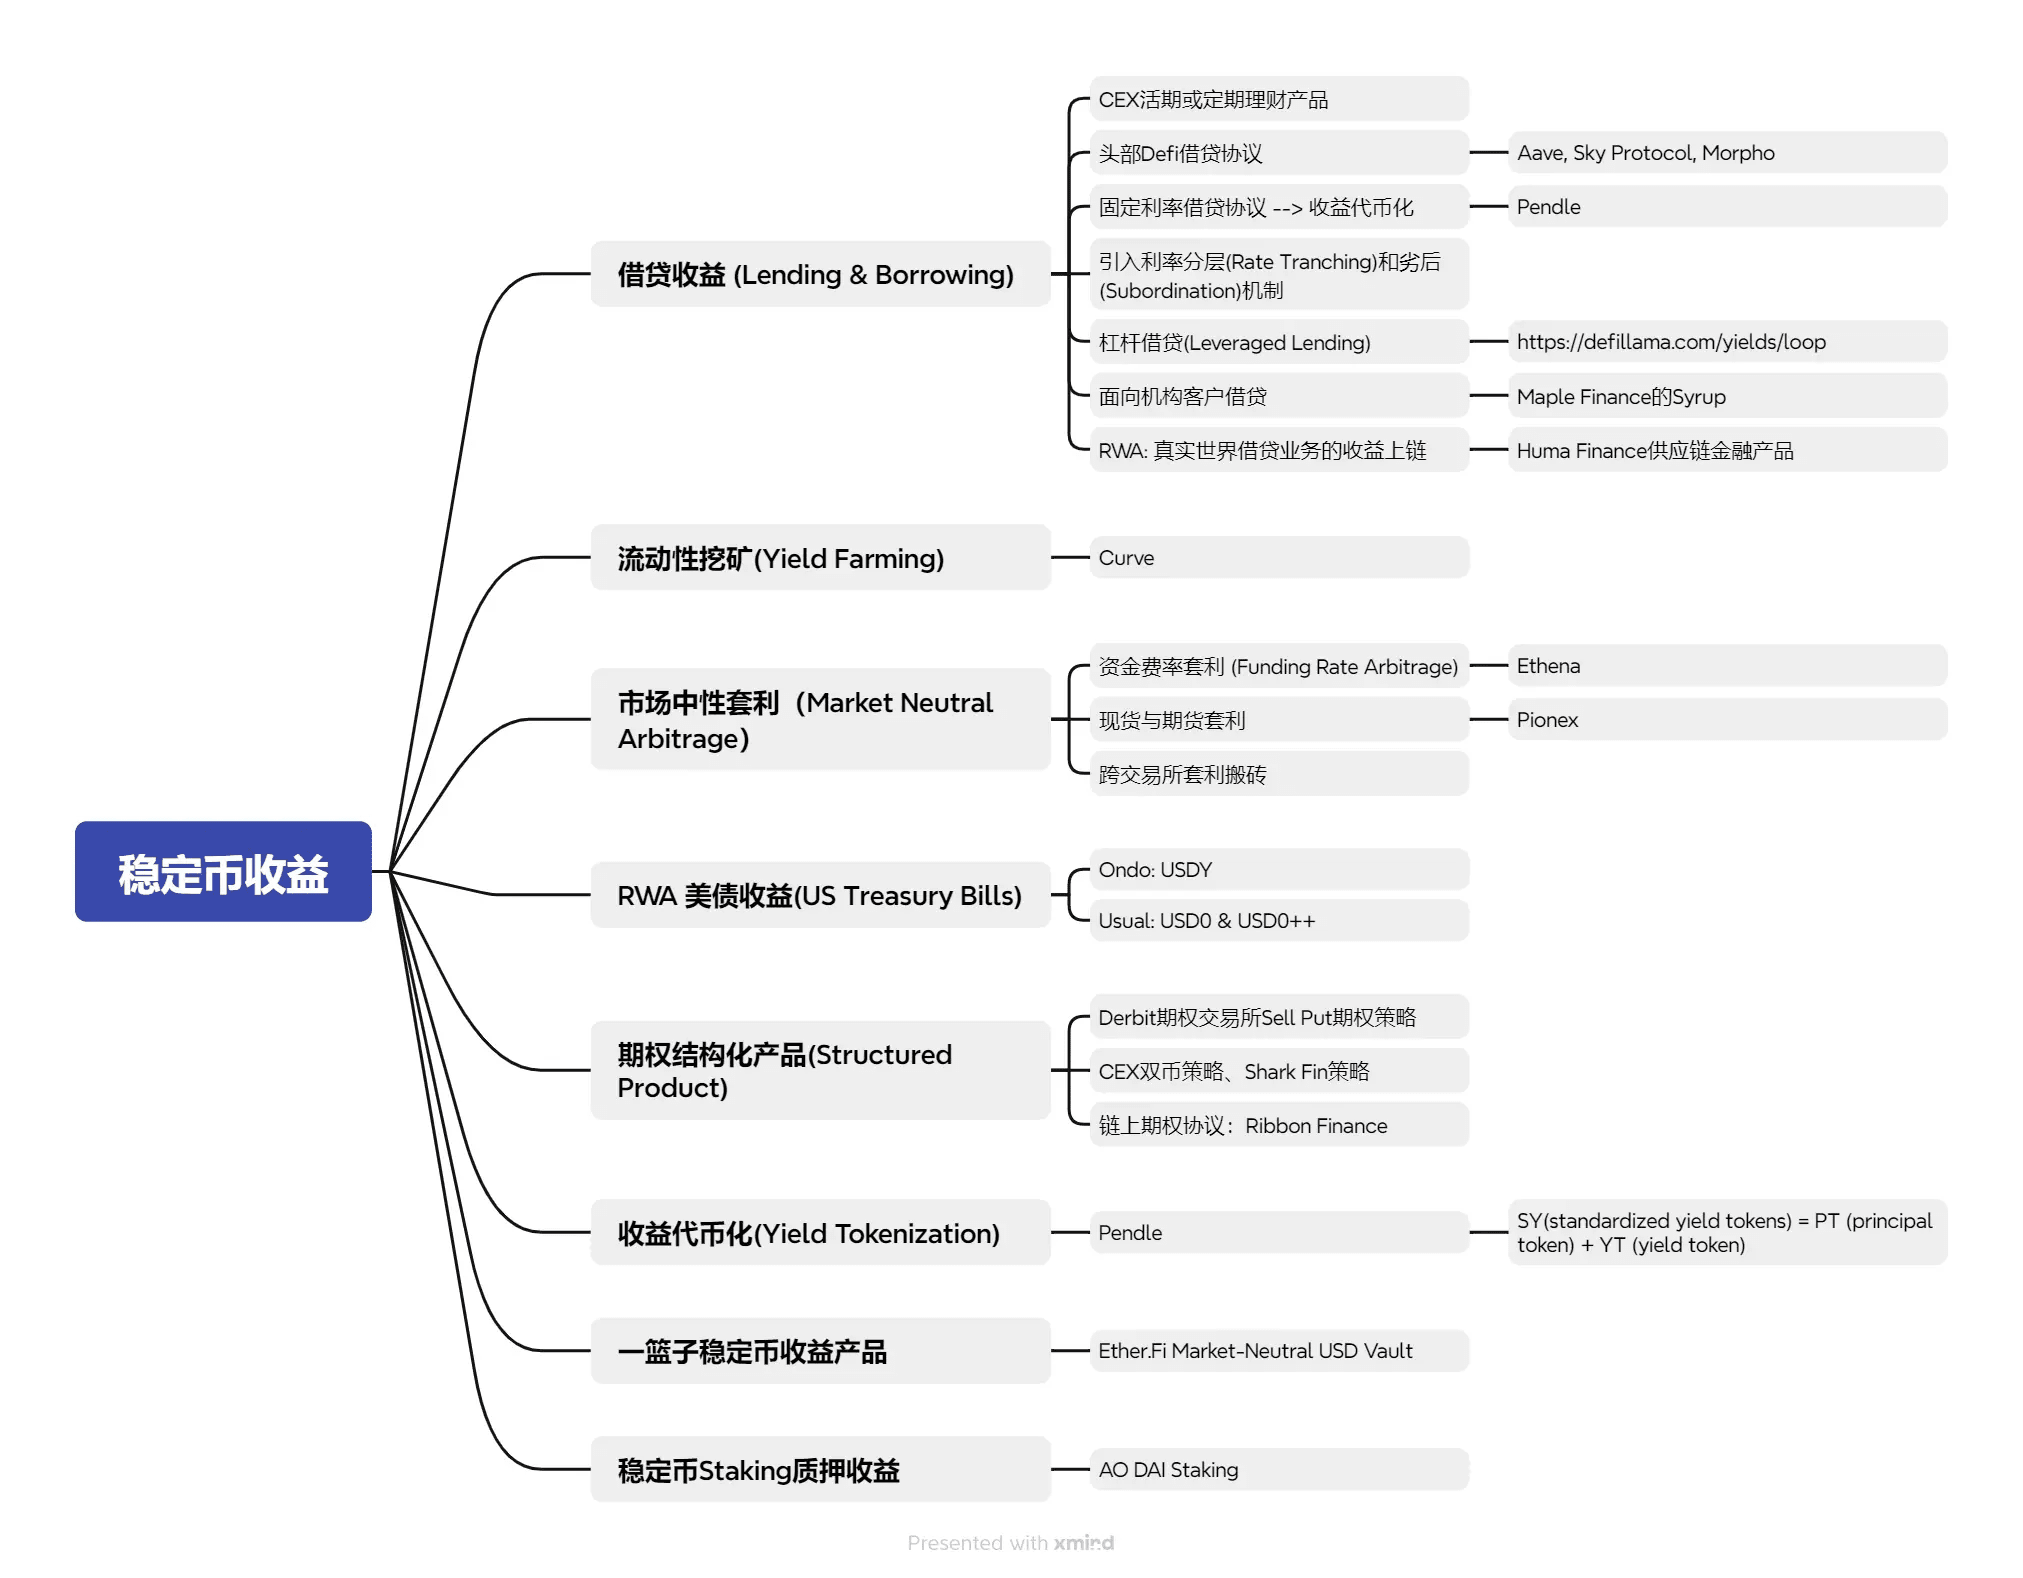
1. Peminjaman stablecoin (Lending & Borrowing):
Peminjaman sebagai model imbal hasil keuangan yang paling tradisional, imbal hasilnya pada dasarnya berasal dari bunga yang dibayarkan oleh peminjam, perlu mempertimbangkan keamanan platform atau protokol, kemungkinan gagal bayar oleh peminjam, dan stabilitas imbal hasil. Produk pinjaman stablecoin di pasar saat ini:
· Platform Cefi didominasi oleh produk manajemen aset harian dari bursa terkemuka (Binance, Coinbase, OKX, Bybit)
· Protokol Defi terkemuka seperti Aave, Sky Protocol (setelah upgrade MakerDAO), Morpho Blue, dan lain-lain.
Platform bursa terkemuka yang telah melalui ujian siklus memiliki keamanan yang tinggi, dan keamanan protokol Defi terkemuka juga tinggi. Selama periode kenaikan pasar, permintaan pinjaman yang tinggi menyebabkan imbal hasil U mudah melonjak di atas 20%, tetapi selama periode tenang imbal hasil umumnya tetap rendah di 2%-4%, oleh karena itu suku bunga pinjaman harian (Flexible Interest) juga merupakan indikator aktivitas pasar yang sangat nyata. Suku bunga tetap (Fixed Interest) pada pinjaman karena mengorbankan likuiditas, sehingga sebagian besar waktu imbal hasilnya lebih tinggi daripada harian, tetapi selama periode aktif pasar pun tidak dapat menangkap lonjakan imbal hasil harian.
Selain itu, ada beberapa inovasi kecil di pasar pinjaman stablecoin secara keseluruhan, termasuk:
· Protokol Defi pinjaman suku bunga tetap: Protokol Pendle yang sangat representatif dalam siklus ini, dimulai dari pinjaman suku bunga tetap dan menjadi tokenisasi imbal hasil, artikel ini akan memperkenalkan secara rinci; sedangkan proyek Defi suku bunga tetap awal seperti Notional Finance, Element Finance belum berhasil tetapi desain ideanya patut dicontoh.
· Memperkenalkan mekanisme pengelompokan suku bunga (Rate Tranching) dan mekanisme subordinasi (Subordination) dalam peminjaman;
· Menyediakan peminjaman dengan leverage (Leveraged Lending) dalam protokol Defi;
· Protokol peminjaman Defi yang ditujukan untuk klien institusi, seperti Maple Finance dengan Syrup sebagai sumber imbal hasil dari peminjaman institusi.
· RWA membawa imbal hasil dari bisnis peminjaman dunia nyata ke blockchain, seperti produk keuangan rantai dari Huma Finance.
Secara keseluruhan, bisnis peminjaman sebagai model imbal hasil keuangan yang paling tradisional mudah dipahami dan akan terus menjadi model imbal hasil utama untuk stablecoin dengan volume dana terbesar.
2. Imbal hasil dari pertanian likuiditas (Yield Farming):
Sebagai contoh Curve, imbal hasilnya berasal dari biaya transaksi yang dibagikan kepada LP dan hadiah token. Curve sebagai platform DEX stablecoin yang sangat diidamkan, menjadi salah satu indikator penting dalam mengukur tingkat adopsi stablecoin baru di industri. Keunggulan pertambangan Curve terletak pada keamanannya yang sangat tinggi, tetapi kekurangan terletak pada imbal hasil yang terlalu rendah dan kurang menarik (0-2%), jika tidak ada investasi besar dan jangka panjang yang terlibat dalam pertambangan likuiditas Curve, imbal hasil mungkin bahkan tidak dapat menutupi biaya transaksi Gas.
Sementara itu, pasangan perdagangan di kolam stablecoin Uniswap menghadapi masalah yang sama; pasangan perdagangan non-stablecoin di Uniswap memiliki kemungkinan kerugian dalam pertambangan likuiditas. Selain itu, pasangan perdagangan di kolam stablecoin dari DEX yang lebih kecil meskipun imbal hasilnya lebih tinggi tetap memiliki kekhawatiran Rug Pull, semua itu tidak sesuai dengan prinsip prudensial dan konservatif dalam pengelolaan keuangan stablecoin. Kita dapat melihat bahwa saat ini kolam stablecoin Defi masih didominasi oleh model peminjaman, 3Pool Curve (DAI USDT USDC) yang paling klasik hanya peringkat dua puluh dalam TVL.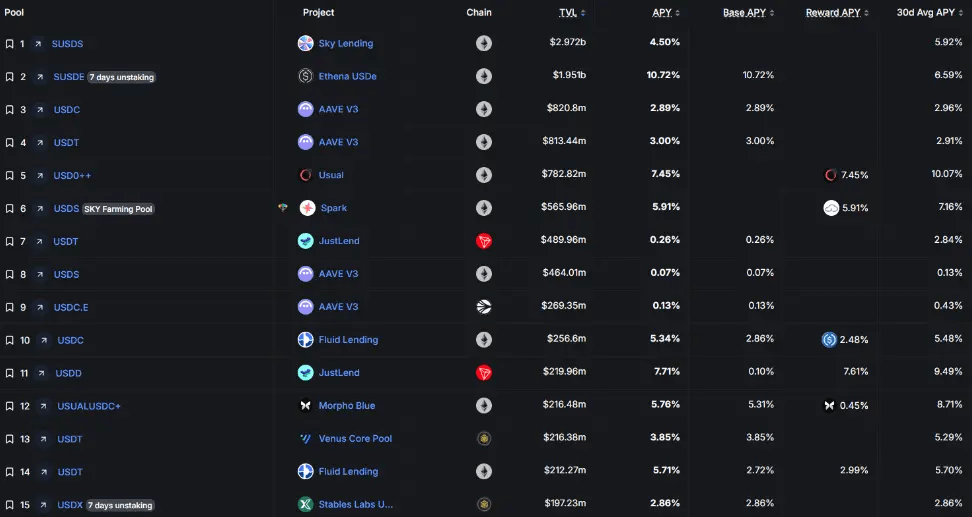
Daftar peringkat TVL kolam stablecoin
Sumber: https://defillama.com/yields?token=ALL_USD_STABLES
3. Imbal hasil arbitrase netral pasar:
Strategi arbitrase netral pasar telah lama diterapkan secara luas di lembaga perdagangan profesional, dengan memiliki posisi long (panjang) dan short (pendek) secara bersamaan, membuat eksposur pasar bersih portofolio mendekati nol. Secara khusus dalam Crypto, ini terutama berupa:
· Arbitrase biaya modal (Funding Rate Arbitrage): Kontrak berkelanjutan (Perpetual Futures) tidak memiliki tanggal kedaluwarsa, harganya dijaga agar tetap konsisten dengan harga spot melalui mekanisme biaya modal (Funding Rate). Biaya modal perlu dibayar secara berkala, memperpendek selisih harga jangka pendek antara spot dan kontrak berkelanjutan.
· Ketika harga kontrak berkelanjutan lebih tinggi dari harga spot (premium), posisi long membayar posisi short, biaya modal menjadi positif.
· Ketika harga kontrak berkelanjutan lebih rendah dari harga spot (diskon), posisi short membayar posisi long, biaya modal menjadi negatif.
· Data penarikan historis menunjukkan bahwa probabilitas biaya modal positif secara jangka panjang lebih besar daripada probabilitas biaya modal negatif. Oleh karena itu, imbal hasil terutama berasal dari membeli spot dalam situasi biaya modal positif, menjual kontrak berkelanjutan, dan menerima biaya yang dibayarkan oleh posisi long.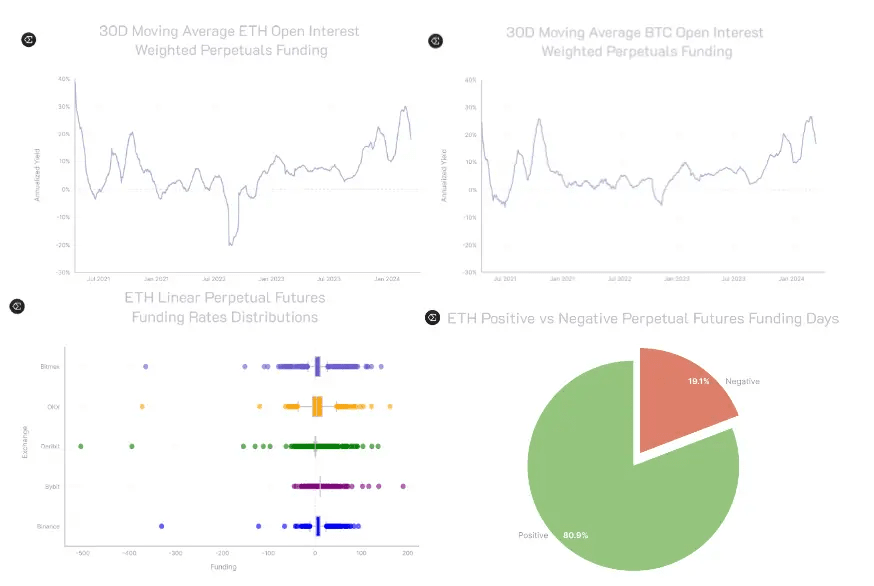 · Arbitrase spot dan futures (Cash-and-Carry Arbitrage): Arbitrase ini memanfaatkan perbedaan harga antara pasar spot (Spot) dan pasar futures yang akan datang (Futures), dengan mengunci keuntungan melalui posisi hedging. Konsep inti adalah "basis" (Basis) yaitu selisih antara harga futures yang akan datang dan harga spot. Biasanya dilakukan di pasar premium (Contango, harga futures lebih tinggi dari spot) atau diskon (Backwardation, harga futures lebih rendah dari spot). Arbitrase spot dan futures cocok untuk investor dengan volume dana besar, yang dapat menerima periode penguncian dan optimis terhadap konvergensi basis.
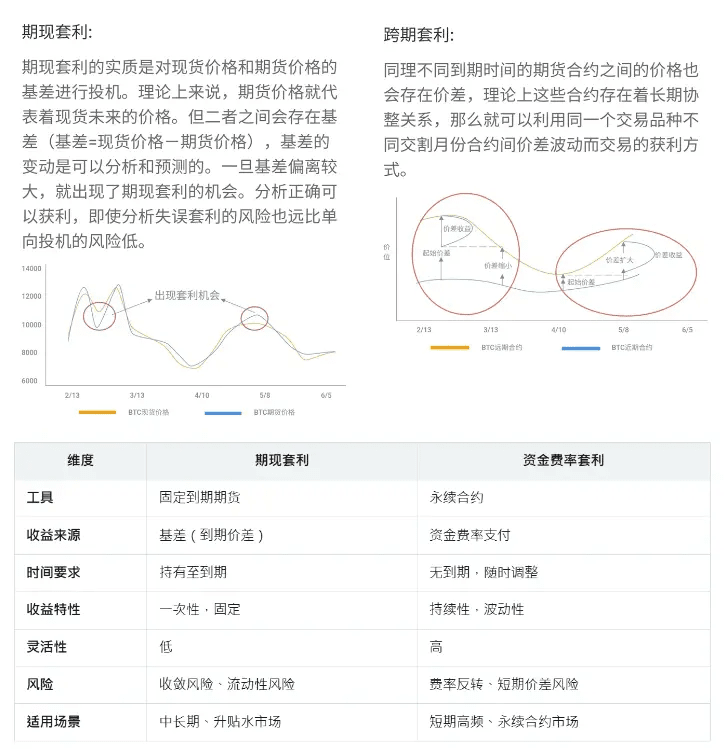
· Arbitrase lintas bursa: Memanfaatkan perbedaan harga di antara bursa yang berbeda untuk membangun posisi netral, ini adalah cara arbitrase arus utama di industri Crypto di awal, tetapi saat ini perbedaan harga pada pasangan perdagangan utama di berbagai bursa sudah sangat kecil, perlu mengandalkan skrip arbitrase otomatis dan lebih cocok untuk pasar yang memiliki volatilitas tinggi dan koin kecil, sehingga ambang partisipasi untuk ritel cukup tinggi, dapat merujuk ke platform Hummingbot.
Selain itu, di pasar terdapat berbagai mode arbitrase seperti arbitrase segitiga, arbitrase lintas rantai, arbitrase lintas kolam, dan lain-lain, tetapi artikel ini tidak akan memperluas lebih lanjut.
Strategi arbitrase netral pasar, karena tingkat profesionalisme yang sangat tinggi, sebagian besar audiens dibatasi pada investor profesional. Namun, kemunculan Ethena dalam siklus ini, membawa "arbitrase biaya modal (Funding Rate Arbitrage)" yang sudah mapan ke blockchain, memungkinkan pengguna ritel untuk berpartisipasi.
Pengguna yang menyetor stETH di protokol Ethena akan Mint menerima token USDe dengan nilai setara, pada saat yang sama membuka posisi short di bursa terpusat untuk mengimbangi mendapatkan biaya modal positif. Menurut data statistik historis, lebih dari 80% waktu berada dalam situasi biaya modal positif, dan dalam situasi biaya modal negatif, Ethena akan menggunakan cadangan untuk menutupi kerugian; lebih dari 65% pendapatan protokol Ethena diimbangi oleh biaya modal, selain itu juga ada sebagian pendapatan dari Staking Ethereum, dan pinjaman di blockchain atau bursa (35%) sebagai pendapatan tambahan; Selain itu, aset pengguna dikelola oleh lembaga kustodian pihak ketiga OES (Off Exchange Settlement) dan secara berkala mengeluarkan laporan audit, secara efektif mengisolasi risiko platform bursa.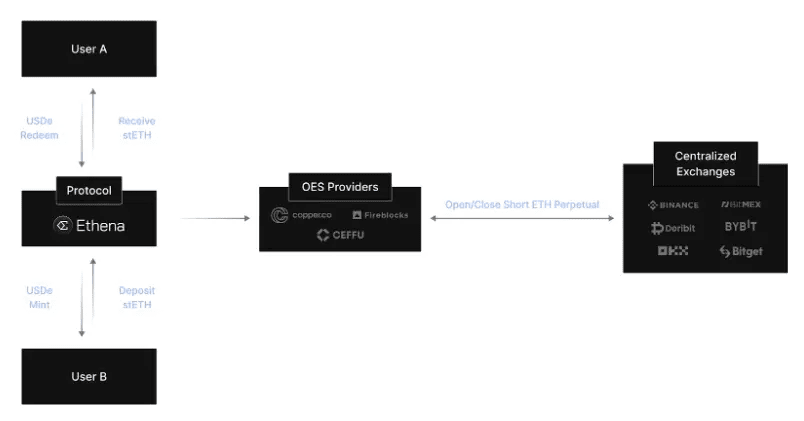 Mengenai risiko Ethena, selain dari kecelakaan platform bursa dan lembaga kustodian, masalah keamanan kontrak pintar, atau ketidakcocokan aset yang terikat, faktor inti yang lebih penting adalah "kerugian dalam situasi biaya modal negatif jangka panjang dan dana cadangan protokol tidak dapat menutupi". Berdasarkan data historis, kita bisa memahami bahwa probabilitasnya cukup rendah, bahkan jika itu terjadi, itu berarti strategi perdagangan "arbitrase biaya modal" yang umum di industri ini tidak berhasil. Oleh karena itu, selama tim tidak melakukan kejahatan, protokol Ethena tidak akan mengalami model spiral kematian dari stablecoin algoritmik Terra, dan apa yang mungkin terjadi adalah imbal hasil tinggi yang disubsidi oleh token secara bertahap menurun kembali ke kisaran imbal hasil arbitrase yang normal.
Sementara itu, kita tidak dapat mengabaikan bahwa Ethena telah melakukan transparansi data dalam tingkat maksimum, di situs resmi dapat dengan jelas melihat imbal hasil historis, biaya modal, posisi di berbagai bursa, dan laporan audit bulanan, yang lebih baik dibandingkan produk arbitrase biaya modal lainnya di pasar.
Selain dari model "arbitrase biaya modal" Ethena, bursa Pionex juga memiliki produk manajemen aset stablecoin dengan model "arbitrase jangka waktu". Sayangnya, selain Ethena, saat ini di pasar tidak banyak produk arbitrase netral yang dapat diakses oleh pelanggan ritel dengan ambang partisipasi yang rendah.
4. Imbal hasil proyek RWA obligasi AS (US Treasury Bills)
Siklus kenaikan suku bunga Federal Reserve 2022-2023 telah mendorong suku bunga dolar di atas 5%, bahkan saat ini sudah beralih ke pengurangan bertahap, tetapi suku bunga dolar di atas 4% masih menjadi aset yang jarang ditemukan di industri keuangan tradisional yang mengedepankan keamanan tinggi dan imbal hasil yang cukup tinggi. Bisnis RWA memiliki persyaratan kepatuhan yang tinggi dan model operasi yang ketat, obligasi AS sebagai aset standar yang memiliki volume perdagangan tinggi menjadi salah satu produk RWA yang logikanya terbukti.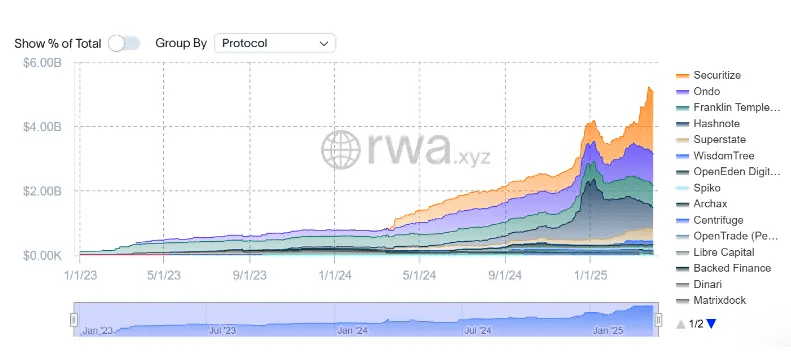 Dengan obligasi AS sebagai aset dasar, USDY dari Ondo ditujukan untuk pelanggan ritel non-AS, dan OUSG ditujukan untuk pelanggan institusi yang memenuhi syarat di AS, keduanya memberikan imbal hasil sebesar 4,25%. Dalam dukungan rantai multichain dan aplikasi ekosistem, ini merupakan pemimpin di jalur RWA, tetapi dalam hal kepatuhan regulasi dibandingkan dengan FOBXX yang diluncurkan oleh Franklin Templeton dan BUIDL dari BlackRock masih ada sedikit kekurangan; sementara protokol Usual yang muncul dalam siklus ini, berdasarkan USD0 dengan sekumpulan obligasi AS sebagai aset dasar, meningkatkan token likuiditas USD0++, mirip dengan Lido untuk Staking Ethereum, menyediakan likuiditas untuk obligasi AS yang terkunci selama 4 tahun, dan dapat berpartisipasi dalam pertambangan likuiditas stablecoin atau kolam pinjaman untuk mendapatkan imbal hasil tambahan.
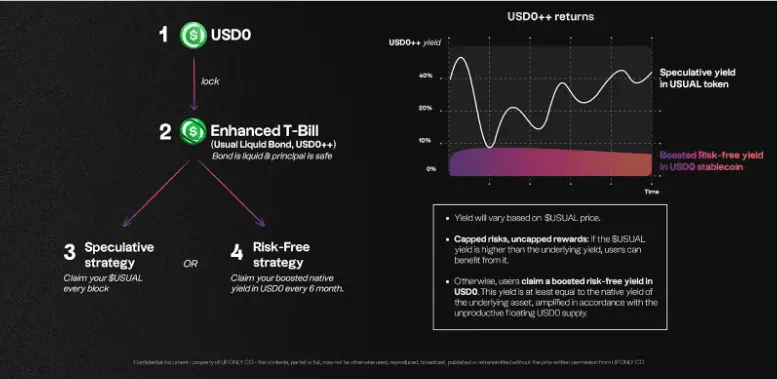 Perlu dicatat bahwa sebagian besar proyek RWA obligasi AS memiliki imbal hasil yang stabil di sekitar 4%, sementara imbal hasil tinggi dari kolam stablecoin Usual sebagian besar berasal dari subsidi token Usual, insentif Pills (Point), pertambangan likuiditas, dan imbal hasil tambahan spekulatif lainnya yang tidak memiliki keberlanjutan. Sebagai proyek RWA obligasi AS yang paling lengkap dalam ekosistem Defi, di masa depan tetap menghadapi risiko penurunan imbal hasil yang lambat tetapi tidak sampai meledak.
Meskipun penyesuaian mekanisme penebusan USD0++ pada awal 2025 menyebabkan kejadian pemutusan harga dan penjualan, akar masalahnya terletak pada ketidaksesuaian sifat obligasi dan ekspektasi pasar yang berlapis dengan kesalahan pengelolaan, tetapi mekanisme desain likuiditasnya sebagai inovasi industri tetap layak dicontoh oleh proyek RWA obligasi AS lainnya.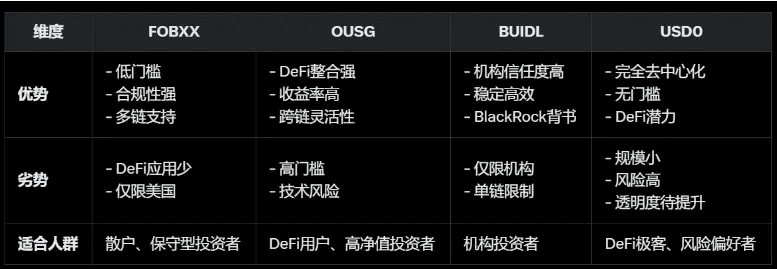 5. Produk terstruktur opsi (Structured Product)
Saat ini, produk terstruktur dan strategi dua mata uang yang populer di sebagian besar bursa terpusat berasal dari strategi "menjual opsi untuk mendapatkan premi" dalam perdagangan opsi, yaitu Sell Put atau Sell Call. Stablecoin yang berbasis U terutama menggunakan strategi Sell Put, dengan imbal hasil yang berasal dari premi yang dibayarkan oleh pembeli opsi, yaitu mendapatkan premi opsi USDT yang stabil atau membeli BTC atau ETH dengan harga target yang lebih rendah.
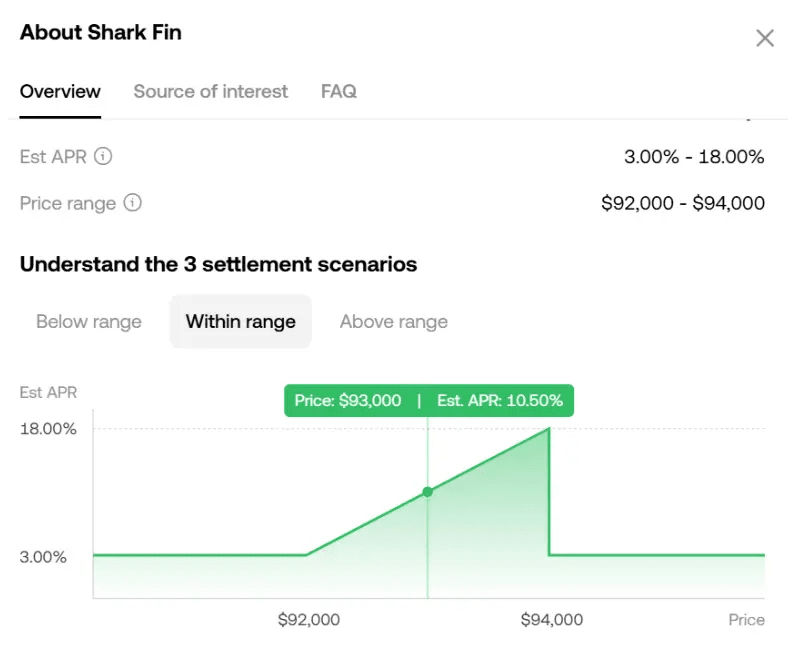
Dalam praktik, strategi menjual opsi lebih cocok untuk pasar yang berfluktuasi. Target harga Sell Put adalah batas bawah dari rentang fluktuasi, sementara target harga Sell Call adalah batas atas dari rentang fluktuasi; untuk pasar yang mengalami kenaikan sepihak, imbal hasil dari premi opsi terbatas dan mudah terlewat, sehingga memilih Buy Call lebih sesuai; untuk pasar yang mengalami penurunan sepihak, Sell Put mudah menjadi kondisi di mana pembelian dilakukan di tengah jalan dan terus mengalami kerugian. Untuk pemula dalam perdagangan opsi, mudah terjebak dalam jebakan mencari "imbal hasil premi opsi tinggi" dalam jangka pendek dan mengabaikan risiko eksposur yang disebabkan oleh penurunan harga koin yang tajam, tetapi menetapkan target harga terlalu rendah, sehingga imbal hasil premi opsi tidak cukup menarik. Menggabungkan pengalaman saya bertahun-tahun dalam perdagangan opsi, strategi Sell Put terutama dilakukan ketika emosi panik menyebar di pasar yang sedang turun, dengan menetapkan harga target pembelian yang lebih rendah untuk mendapatkan imbal hasil premi opsi tinggi, sementara dalam periode kenaikan pasar memilih imbal hasil pinjaman harian dari bursa lebih menarik.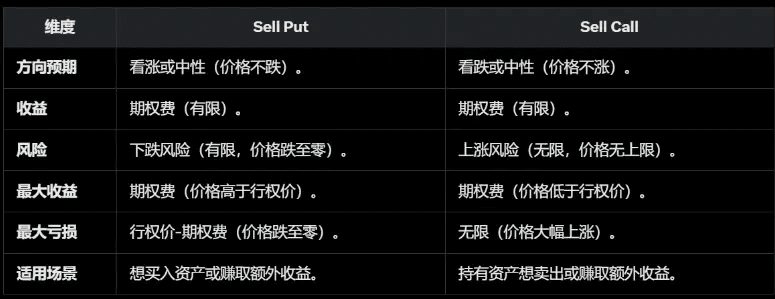 Mengenai strategi perlindungan modal seperti Shark Fin yang populer di bursa seperti OKX baru-baru ini, menggunakan strategi Bear Call Spread (Sell Call untuk menerima premi opsi + Buy Call dengan harga eksekusi yang lebih tinggi untuk membatasi kenaikan) + Bull Put Spread (Sell Put untuk menerima premi opsi + Buy Put dengan harga eksekusi yang lebih rendah untuk membatasi penurunan), memungkinkan keseluruhan kombinasi opsi menghasilkan imbal hasil premi opsi di dalam rentang, di luar rentang membeli dan menjual opsi saling mengimbangi tanpa menghasilkan imbal hasil tambahan. Bagi pengguna yang mementingkan keamanan modal dan tidak mengejar maksimum imbal hasil premi opsi atau koin, ini merupakan solusi manajemen aset berbasis U yang tepat.
 Kematangan opsi di blockchain masih perlu dikembangkan, Ribbon Finance pernah menjadi protokol penyimpanan opsi terkemuka di siklus sebelumnya, Opyn dan Lyra Finance sebagai platform perdagangan opsi terkemuka di blockchain juga dapat melakukan strategi premi opsi secara manual, namun saat ini sudah tidak sepopuler dulu.
6. Tokenisasi imbal hasil (Yield Tokenization)
Protokol Pendle yang sangat representatif dalam siklus ini, dimulai dari pinjaman suku bunga tetap pada tahun 2020 dan menjadi tokenisasi imbal hasil pada tahun 2024, dengan membagi aset imbal hasil menjadi komponen yang berbeda, memungkinkan pengguna untuk mengunci imbal hasil tetap, berspekulasi tentang imbal hasil di masa depan, atau melindungi risiko imbal hasil.
· Token imbal hasil standar (standardized yield tokens) dapat dibagi menjadi token utama (PT) dan token imbal hasil (YT)
· PT (Principal Token): Mewakili bagian pokok dari aset dasar, dapat ditebus 1:1 pada saat jatuh tempo.
· YT (Yield Token): Mewakili bagian imbal hasil di masa depan, berkurang seiring waktu, dan nilainya menjadi nol setelah jatuh tempo.
Strategi perdagangan Pendle terutama adalah:
· Imbal hasil tetap: Memegang PT hingga jatuh tempo dapat memperoleh imbal hasil tetap, cocok untuk mereka yang menghindari risiko.
· Spekulasi imbal hasil: Membeli YT untuk bertaruh pada peningkatan imbal hasil di masa depan, cocok untuk mereka yang memiliki toleransi risiko.
· Melindungi risiko: Menjual YT untuk mengunci imbal hasil saat ini, menghindari risiko penurunan pasar.
· Penyediaan likuiditas: Pengguna dapat menyimpan PT dan YT di kolam likuiditas, menghasilkan biaya transaksi dan insentif PENDLE.
Saat ini kolam stablecoin yang dipromosikan, selain imbal hasil asli dari aset dasar, juga menambahkan imbal hasil spekulatif YT, imbal hasil LP, insentif token Pendle, dan insentif lainnya, sehingga total imbal hasilnya cukup menarik. Salah satu kekurangan adalah kolam imbal hasil tinggi dari Pendle umumnya memiliki jangka waktu yang lebih pendek, tidak dapat seperti Staking atau pertambangan likuiditas atau kolam pinjaman yang dapat dilakukan sekali dan selesai, memerlukan operasi di blockchain secara teratur untuk mengganti kolam imbal hasil.
7. Produk imbal hasil dari sekumpulan stablecoin:
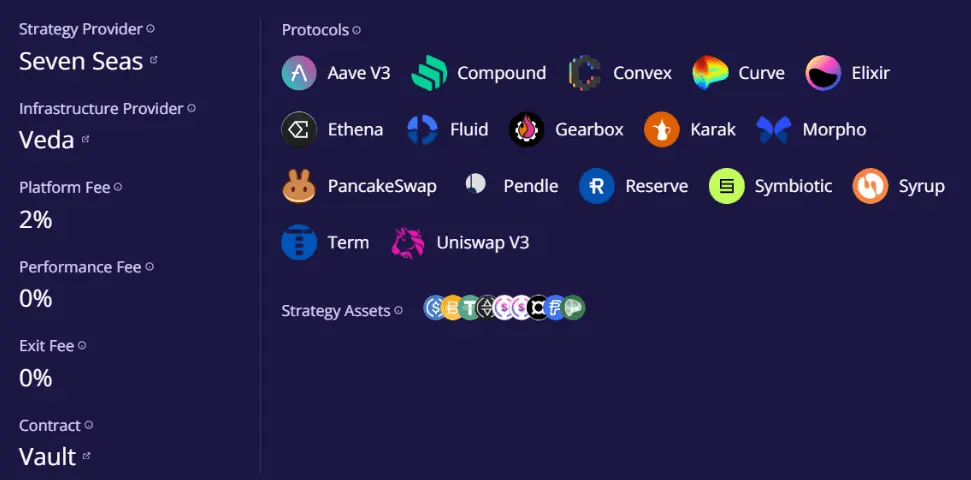
Ether.Fi sebagai protokol terkemuka dalam Liquid Restaking, setelah memasuki tren penurunan yang jenuh di jalur Restaking, secara aktif menyambut perubahan dan melakukan transformasi produk dengan meluncurkan berbagai produk imbal hasil dalam BTC, ETH, dan stablecoin, terus mempertahankan posisinya sebagai pemimpin di seluruh industri Defi.
Di dalam kolam Market-Neutral USD stablecoin, ia menyediakan berbagai produk imbal hasil stablecoin dengan bentuk manajemen dana yang aktif (Syrup, Morpho, Aave), pertambangan likuiditas (Curve), arbitrase biaya modal (Ethena), tokenisasi imbal hasil (Pendle), dll. Bagi pengguna yang mengejar imbal hasil stabil di blockchain, dengan volume dana yang tidak cukup dan tidak ingin melakukan operasi berulang, ini adalah cara yang baik untuk mempertimbangkan imbal hasil tinggi dan risiko terdiversifikasi.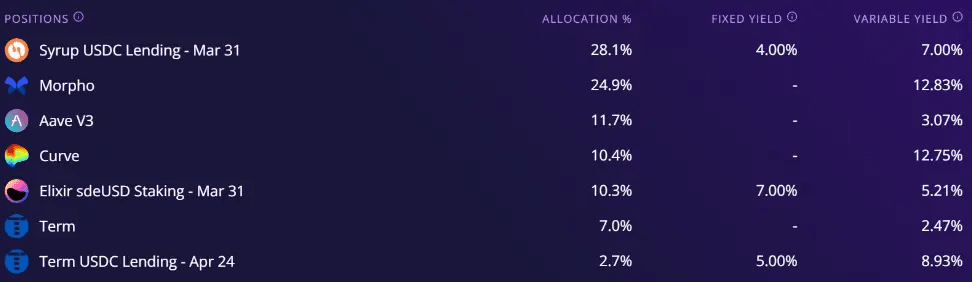
 8. Imbal hasil staking stablecoin:
Aset stablecoin tidak memiliki atribut Staking seperti ETH di blockchain POS, namun tim Arweave meluncurkan jaringan AO yang menerima staking on-chain dari stETH dan DAI dalam model penerbitan Fair Launch, dan staking DAI memiliki efisiensi dana tertinggi untuk imbal hasil AO. Kita dapat mengkategorikan model staking stablecoin ini sebagai model imbal hasil stabilitas alternatif, yaitu untuk memastikan keamanan aset DAI sambil mendapatkan imbal hasil tambahan dari token AO sebagai taruhan kecil, sedangkan risiko intinya terletak pada perkembangan jaringan AO dan ketidakpastian harga token.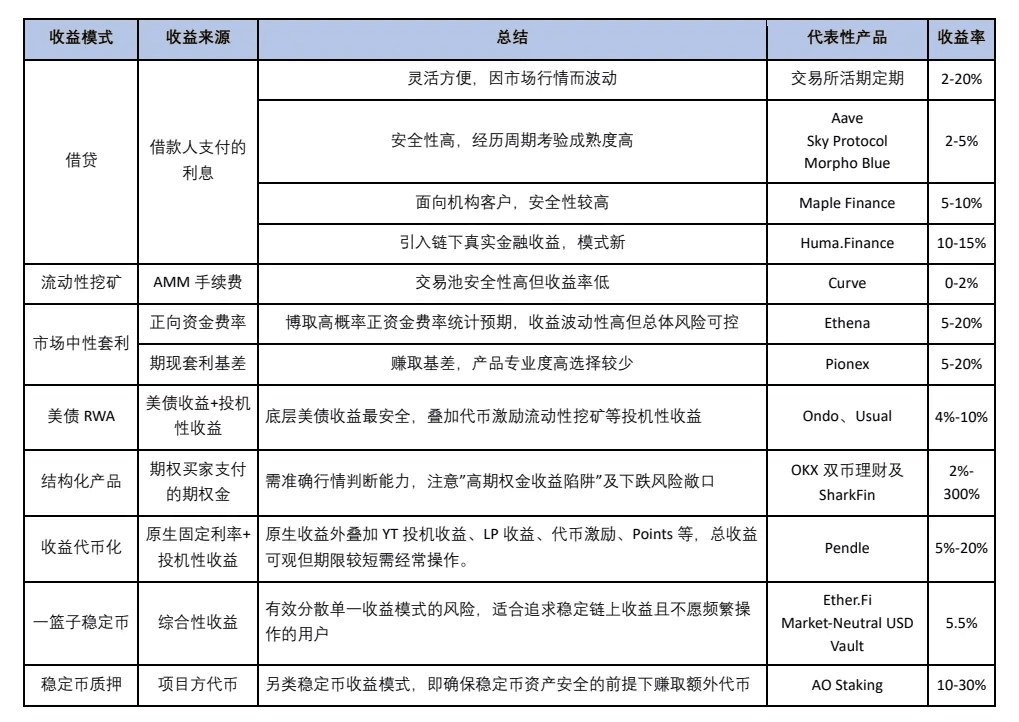 Secara keseluruhan, kami merangkum model imbal hasil stablecoin utama di pasar kripto saat ini dalam tabel di atas. Aset stablecoin adalah pasar yang paling dikenal oleh pelaku industri kripto tetapi sering diabaikan, memahami dengan jelas sumber imbal hasil stablecoin dan melakukan alokasi yang tepat, memungkinkan kita untuk lebih tenang dalam menghadapi risiko ketidakpastian di pasar kripto di atas dasar yang solid secara finansial.

Artikel
Penelitian: Panduan Imbal Hasil Stablecoin, Jenis Mana yang Terbaik?


--