


Penulis: ChandlerZ, Foresight News
Pada April 2025, pasar kripto kembali terjebak dalam kekacauan. Pemerintahan Trump sekali lagi mengeluarkan kebijakan tarif, dan emosi pasar keuangan global berubah drastis. Bitcoin mengalami penurunan lebih dari 10% dalam dua hari, sementara Ethereum bahkan sempat anjlok 20%, dengan jumlah likuidasi dalam 24 jam mencapai 1,6 miliar dolar. Seperti beberapa penurunan sejarah sebelumnya, adegan ini kembali memicu kecemasan kolektif: 'Apakah ini akhir, atau awal dari kejatuhan baru?'
Namun jika kita meninjau sejarah pasar kripto, kita akan menemukan bahwa ini bukan pertama kalinya semua orang merasa 'ini sudah berakhir'. Pada kenyataannya, setiap kepanikan yang ekstrem hanyalah riak unik dalam kurva aset ini. Dari '312' hingga '519', dari kepanikan keuangan internasional tahun 2020, hingga 'momen kripto Lehman' yang dipicu oleh kejatuhan kredit FTX, dan kini krisis tarif ini.
Skenario pasar terus terulang, tetapi ingatan investor selalu singkat.
Artikel ini akan merekonstruksi 'lokasi pasar' dari empat penurunan sejarah sebelumnya berdasarkan data nyata, membandingkan besaran penurunan, indikator emosi, dan latar belakang makro, berusaha untuk mengekstrak garis petunjuk yang dapat digunakan untuk merujuk dan memperkirakan: bagaimana pasar kripto menghadapi tekanan saat risiko muncul? Dan bagaimana ia terus-menerus membentuk narasinya sendiri dalam guncangan sistem?
Tinjauan penurunan sejarah: skenario yang familiar, pemicu yang berbeda
Dalam lima tahun terakhir, pasar kripto telah mengalami setidaknya empat kali penurunan sistemik, meskipun latar belakang pemicu masing-masing berbeda, tetapi semuanya memicu penyesuaian harga yang tajam dan reaksi berantai di dalam dan di luar rantai.
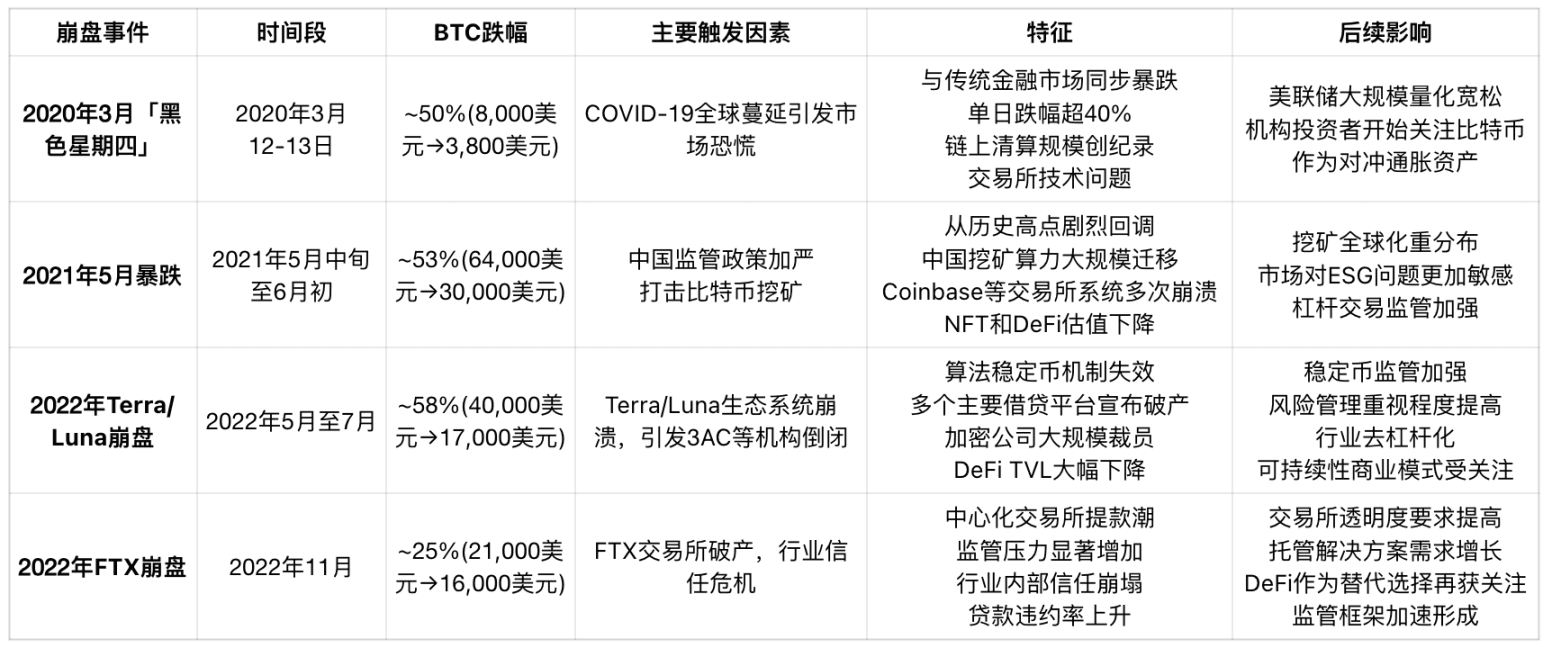
Dari data yang ada, '312' tetap menjadi yang terburuk dalam sejarah, dengan BTC dan ETH mengalami penurunan lebih dari 50% pada hari itu. Total nilai likuidasi di seluruh jaringan mencapai 2,93 miliar dolar, lebih dari 100 ribu orang mengalami likuidasi, dengan satu likuidasi terbesar bernilai 58,32 juta dolar. Skala likuidasi ini menunjukkan bahwa pada saat itu, peserta pasar umumnya menggunakan leverage tinggi (seperti 10 kali atau bahkan lebih), dan saat harga turun dengan cepat, mekanisme likuidasi dipicu, semakin memperburuk tekanan penjualan, membentuk siklus buruk.
Pada saat yang sama, tindakan dramatis BitMEX 'mencabut kabel' untuk menghentikan perdagangan mengungkapkan kerentanan likuiditas pasar. Saat itu, platform perdagangan lain juga terperangkap dalam kekacauan, selisih harga bitcoin antar platform pernah mencapai 1000 dolar, dan robot arbitrase gagal karena keterlambatan perdagangan dan kelebihan beban API. Krisis likuiditas ini menyebabkan kedalaman pasar dengan cepat menyusut, dengan penawaran beli hampir menghilang, sementara tekanan jual sepenuhnya mendominasi situasi.
BitMEX, sebagai platform dengan posisi short terbesar saat itu, penangguhan perdagangan sebenarnya menjadi 'tali penyelamat' yang mencegah harga bitcoin tidak sepenuhnya jatuh ke nol. Jika BitMEX tidak menghentikan perdagangan, kekosongan kedalaman mungkin menyebabkan harga turun mendekati nol, memicu kejatuhan berantai di platform lain.
Efek domino di bawah angsa hitam
'312' bukanlah fenomena yang terisolasi di pasar kripto, tetapi merupakan gambaran krisis sistemik keuangan global di awal 2020.
Kejatuhan panik di pasar saham global
Sejak indeks Nasdaq mencapai titik tertinggi sejarah 9838 pada 19 Februari 2020, pasar mengalami penurunan drastis seiring dengan penyebaran pandemi COVID-19 secara global. Memasuki bulan Maret, pasar saham AS mengalami beberapa kali pemutusan perdagangan yang jarang terjadi, pada 9, 12, dan 16 Maret terjadi pemutusan perdagangan, di mana pada 12 Maret indeks S&P 500 mengalami penurunan sebesar 9,5%, mencatat penurunan harian terbesar sejak 'Senin Hitam' tahun 1987, dengan indeks ketakutan VIX melonjak ke level tertinggi sejarah 75,47. Sementara itu, tiga indeks saham utama Eropa (Jerman, Inggris, Prancis) dan pasar Asia-Pasifik (Nikkei, Hang Seng) juga memasuki pasar bearish teknis, dengan setidaknya 10 negara mengalami penurunan indeks saham lebih dari 20%.
Penjualan sistemik di pasar modal global dengan cepat menyebar ke semua aset berisiko, dengan bitcoin dan aset kripto seperti ethereum juga mengalami penjualan tanpa diskriminasi dalam konteks ini, preferensi risiko pasar tiba-tiba menurun, dan 'resonansi keuangan' antara mata uang kripto dan aset tradisional terbentuk.
Pembersihan pasar komoditas
Pasar komoditas tradisional juga mengalami keruntuhan total dalam krisis ini. Pada 6 Maret 2020, OPEC dan Rusia gagal mencapai kesepakatan pengurangan produksi, Saudi segera memulai perang harga, mengumumkan peningkatan produksi dan penurunan harga minyak mentah, yang memicu kejatuhan pasar energi global. Pada 9 Maret, harga minyak mentah AS (WTI) jatuh 26%, mencatat penurunan terbesar sejak Perang Teluk 1991; pada 18 Maret, harga WTI turun di bawah 20 dolar. Penurunan tak terkendali harga minyak, yang merupakan 'darah ekonomi global', semakin memperburuk kekhawatiran investor terhadap kemungkinan resesi mendalam di ekonomi global.
Selain itu, komoditas seperti emas, tembaga, dan perak juga mengalami penurunan tajam, menandakan bahwa 'aset tradisional yang aman' sulit untuk mengimbangi penurunan pasar pada awal krisis, dan kepanikan likuiditas semakin meningkat.
Krisis likuiditas dolar dan paradoks aset aman
Seiring dengan penurunan harga aset global secara kolektif, krisis likuiditas dolar dengan cepat muncul. Investor berpacu untuk menjual berbagai aset untuk mendapatkan uang tunai dolar, mendorong indeks dolar (DXY) pada pertengahan bulan Maret melonjak tajam dari 94,5 menjadi 103,0, mencatat titik tertinggi dalam tiga tahun. Fenomena 'cash is king' ini menyebabkan semua aset berisiko mengalami penjualan tanpa diskriminasi, dan bitcoin juga tidak luput.
Ini adalah krisis yang dihasilkan dari penyempitan likuiditas, dekonstruksi kredit, dan penekanan emosi, di mana batas antara pasar tradisional dan kripto sepenuhnya dibuka.
Kebijakan yang menghantam: Badai penekanan China pada Mei 2021
Pada Mei 2021, pasar kripto mengalami guncangan besar. Setelah mencapai titik tertinggi sejarah 64.000 dolar di awal Mei, harga bitcoin terjun bebas menjadi 30.000 dolar dalam waktu singkat, dengan penurunan maksimum lebih dari 53%. Penurunan ini bukan disebabkan oleh kegagalan sistemik di dalam rantai, dan tidak langsung terpengaruh oleh siklus ekonomi makro, penyebab utamanya adalah serangkaian kebijakan pengawasan ketat yang dikeluarkan oleh pemerintah Tiongkok.
Pada 18 Mei, Komite Pengembangan Stabilitas Keuangan Dewan Negara Tiongkok secara tegas menyatakan ingin 'memerangi penambangan dan perdagangan bitcoin', dan pada hari berikutnya, beberapa provinsi mulai mengeluarkan langkah-langkah penertiban penambangan, termasuk daerah pengelompokan daya utama seperti Inner Mongolia, Qinghai, dan Sichuan. Banyak tambang terpaksa ditutup, daya komputasi dengan cepat ditarik dari jaringan global, menyebabkan daya komputasi bitcoin di seluruh jaringan turun hampir 50% dalam dua bulan.
Sementara itu, antarmuka rekening bank platform perdagangan domestik diperiksa, saluran OTC menyusut, menyebabkan tekanan aliran dana kembali. Meskipun bursa utama telah secara bertahap keluar dari pasar dalam negeri Tiongkok sejak 2017, 'tekanan kebijakan' tetap memicu emosi menghindari risiko di kalangan investor global.
Di tingkat rantai, interval waktu blok miner meningkat secara signifikan, waktu konfirmasi per blok melonjak dari 10 menit menjadi lebih dari 20 menit, kemacetan jaringan menyebabkan tarif transfer melonjak. Sementara itu, indikator emosi pasar turun tajam, indeks ketakutan dan keserakahan kripto memasuki zona 'ketakutan ekstrem', kekhawatiran investor terhadap peningkatan kebijakan yang berkelanjutan menjadi kekuatan dominan dalam jangka pendek.
Penurunan kali ini adalah proses pembentukan kembali kepercayaan yang dihadapi pasar kripto untuk pertama kalinya oleh 'penekanan tingkat negara'. Dan dalam jangka panjang, pemindahan daya komputasi juga secara tidak terduga mendorong peningkatan pangsa daya komputasi di wilayah Amerika Utara, menjadi titik balik kunci dalam transformasi pola geografis penambangan bitcoin.
Kepanikan berantai sistemik: Krisis kepercayaan Terra/Luna dan DeFi
Pada Mei 2022, stablecoin algoritmik UST dari ekosistem Terra terputus, memicu 'momen Lehman' di dunia keuangan terdesentralisasi. Bitcoin saat itu telah turun perlahan dari 40 ribu dolar di awal tahun ke sekitar 30 ribu dolar, dan saat mekanisme UST gagal, harga Luna anjlok dalam beberapa hari hingga nol, ekosistem DeFi dengan cepat kehilangan keseimbangan, dan harga BTC jatuh lebih jauh ke 17 ribu dolar, seluruh periode penyesuaian berlangsung hingga Juli, dengan penurunan maksimum mencapai 58%.
UST awalnya adalah stablecoin algoritmik dengan nilai pasar terbesar di dunia crypto, mekanisme stabilitasnya bergantung pada Luna sebagai aset jaminan. Ketika pasar mulai meragukan kemampuan stabilitas UST, kepanikan dengan cepat menyebar. Dari 9 hingga 12 Mei, UST terus terputus, harga Luna anjlok dari 80 dolar menjadi di bawah 0,0001 dolar, dan seluruh ekosistem runtuh dalam lima hari.
Karena Luna Foundation Guard sebelumnya menggunakan cadangan bitcoin lebih dari 1 miliar dolar untuk mendukung stabilitas nilai tukar UST, namun pada akhirnya tidak berhasil menghentikan kejatuhan, aset BTC ini semakin memperburuk tekanan pasar selama penjualan besar-besaran. Sementara itu, banyak proyek DeFi di ekosistem Terra (Anchor, Mirror) mengalami TVL menjadi nol di rantai, menyebabkan kerugian besar bagi pengguna.
Kejatuhan ini memicu reaksi berantai: hedge fund kripto besar Three Arrows Capital (3AC) memegang banyak posisi terkait UST dan Luna, yang setelah kejatuhan mengalami putusnya rantai pendanaan; setelah itu, beberapa platform pinjaman CeFi seperti Celsius, Voyager, BlockFi juga mengalami krisis likuidasi, yang akhirnya memasuki proses kebangkrutan.
Dalam hal kinerja di rantai, volume transfer ETH dan BTC meningkat tajam, investor berusaha menarik diri dari semua protokol DeFi berisiko tinggi, menyebabkan kedalaman banyak kolam likuiditas di rantai anjlok, dan selip DEX melambung. Seluruh pasar memasuki keadaan panik ekstrem, dengan indeks ketakutan dan keserakahan jatuh ke level terendah dalam beberapa tahun.
Ini adalah 'penyesuaian global' dari model kepercayaan dalam ekosistem kripto, yang menggoyahkan harapan tentang kelayakan 'stablecoin algoritmik' sebagai pusat keuangan, sekaligus mendorong lembaga pengatur untuk mendefinisikan kembali kategori risiko 'stablecoin'. Setelah itu, stablecoin seperti USDC dan DAI secara bertahap menekankan transparansi jaminan dan mekanisme audit, dan preferensi pasar juga jelas beralih dari 'insentif hasil' ke 'keamanan jaminan'.
Kehancuran kepercayaan: Krisis kredit di luar rantai yang dipicu oleh kejatuhan FTX
Pada November 2022, bursa terpusat FTX yang dijuluki 'jangkar kepercayaan institusi' tiba-tiba runtuh, menjadi salah satu 'angsa hitam' paling berdampak dalam sejarah kripto setelah Mt.Gox. Ini merupakan keruntuhan mekanisme kepercayaan internal, yang langsung menghantam fondasi kepercayaan seluruh ekosistem keuangan kripto.
Peristiwa ini dimulai dengan bocornya neraca aset Alameda, yang mengungkapkan bahwa mereka memiliki banyak token platform FTT sebagai aset jaminan, yang memicu keraguan umum terhadap kualitas aset dan kemampuan pembayaran. Pada 6 November, CEO Binance Zhao Changpeng secara terbuka menyatakan akan menjual posisi FTT yang dimilikinya, harga FTT dengan cepat terjun, menyebabkan kepanikan penarikan oleh pengguna di luar rantai. Dalam waktu kurang dari 48 jam, platform FTX terjebak dalam krisis likuidasi dan tidak dapat memenuhi kewajiban kepada pelanggan, akhirnya mengajukan perlindungan kebangkrutan.
Kejatuhan FTX secara langsung menjatuhkan harga bitcoin dari 21 ribu dolar menjadi 16 ribu dolar, dengan penurunan lebih dari 23% dalam tujuh hari; Ethereum turun dari sekitar 1600 dolar menjadi di bawah 1100 dolar. Jumlah likuidasi dalam 24 jam melebihi 700 juta dolar, meskipun tidak sebesar '312', tetapi karena krisis kali ini terjadi di luar rantai dan melibatkan banyak platform utama, kehilangan kepercayaan jauh melebihi yang dapat dicerminkan oleh penurunan harga tunggal.
Di tingkat rantai, volume pertukaran USDT dan USDC meningkat tajam, pengguna berusaha menarik diri dari bursa dan memindahkan aset ke dompet yang dikelola sendiri. Alamat aktif dompet dingin mencapai titik tertinggi dalam sejarah, 'Bukan kunci Anda, bukan koin Anda' menjadi tema utama di platform media sosial. Sementara itu, ekosistem DeFi tetap relatif stabil dalam krisis ini, protokol di rantai seperti Aave, Compound, dan MakerDAO tidak mengalami risiko sistemik dengan mekanisme likuidasi yang transparan dan jaminan aset yang memadai, mencerminkan validasi awal dari kemampuan tahan tekanan dalam arsitektur desentralisasi.
Lebih jauh lagi, kejatuhan FTX memicu tinjauan kembali oleh lembaga pengatur global terhadap risiko sistemik pasar kripto. SEC AS, CFTC, dan berbagai lembaga pengatur keuangan di banyak negara segera memulai investigasi dan proses dengar pendapat, mendorong isu kepatuhan seperti 'transparansi bursa', 'bukti cadangan', dan 'audit aset di luar rantai' menjadi agenda utama.
Krisis ini bukan lagi 'fluktuasi di tingkat harga', tetapi merupakan transfer penuh dari 'tongkat kepercayaan'. Ini memaksa industri kripto untuk kembali dari optimisme harga yang dangkal ke dasar pengendalian risiko dan tata kelola transparan.
Krisis tarif 2025 memicu tekanan eksternal sistemik
Berbeda dengan krisis internal industri kripto seperti kejatuhan FTX, penurunan pasar baru-baru ini yang dipicu oleh penambahan 'tarif dasar minimum' oleh Trump kembali mencerminkan karakteristik global dari periode '312'. Ini bukan tentang kejatuhan suatu platform atau kehilangan kontrol atas suatu aset, tetapi merupakan krisis keuangan sistemik yang dipicu secara bersama oleh konflik geopolitik di tingkat makro, perubahan struktural perdagangan global, dan ketidakpastian kebijakan moneter.
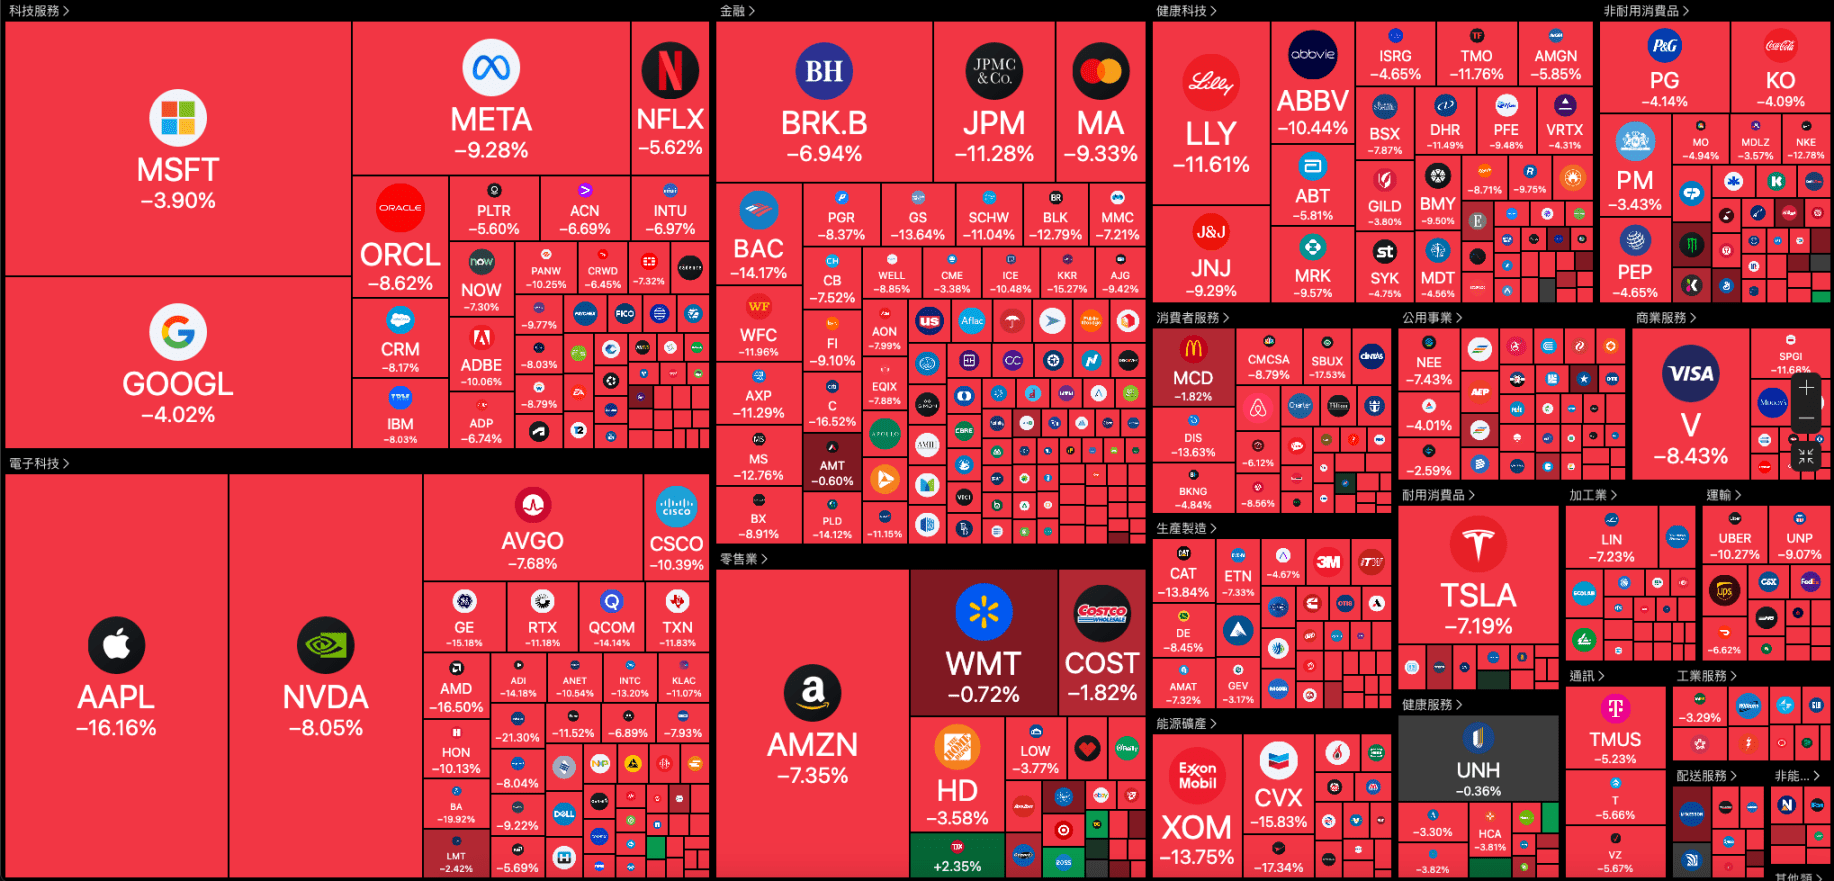
Pada 7 April, saham AS terus dibuka rendah, saham teknologi dan chip jatuh tajam, Nvidia turun lebih dari 7%, Tesla turun hampir 7%, Apple turun lebih dari 6%, Amazon dan AMD turun lebih dari 5%, Intel dan ASML turun lebih dari 3%. Saham terkait blockchain merosot, Coinbase turun sekitar 9%, dan Canaan Technology turun sekitar 9%.
Menariknya, ketika pasar mendengar bahwa Trump sedang mempertimbangkan untuk menangguhkan tarif selama 90 hari untuk beberapa negara, indeks S&P 500 pada awalnya turun lebih dari 4,7% sebelum naik hampir 3,9%, indeks Dow pada awalnya turun lebih dari 4,4% sebelum naik lebih dari 2,3%, dan indeks Nasdaq turun hampir 5,2% sebelum naik lebih dari 4,5%, BTC melonjak melewati 81.000 dolar.
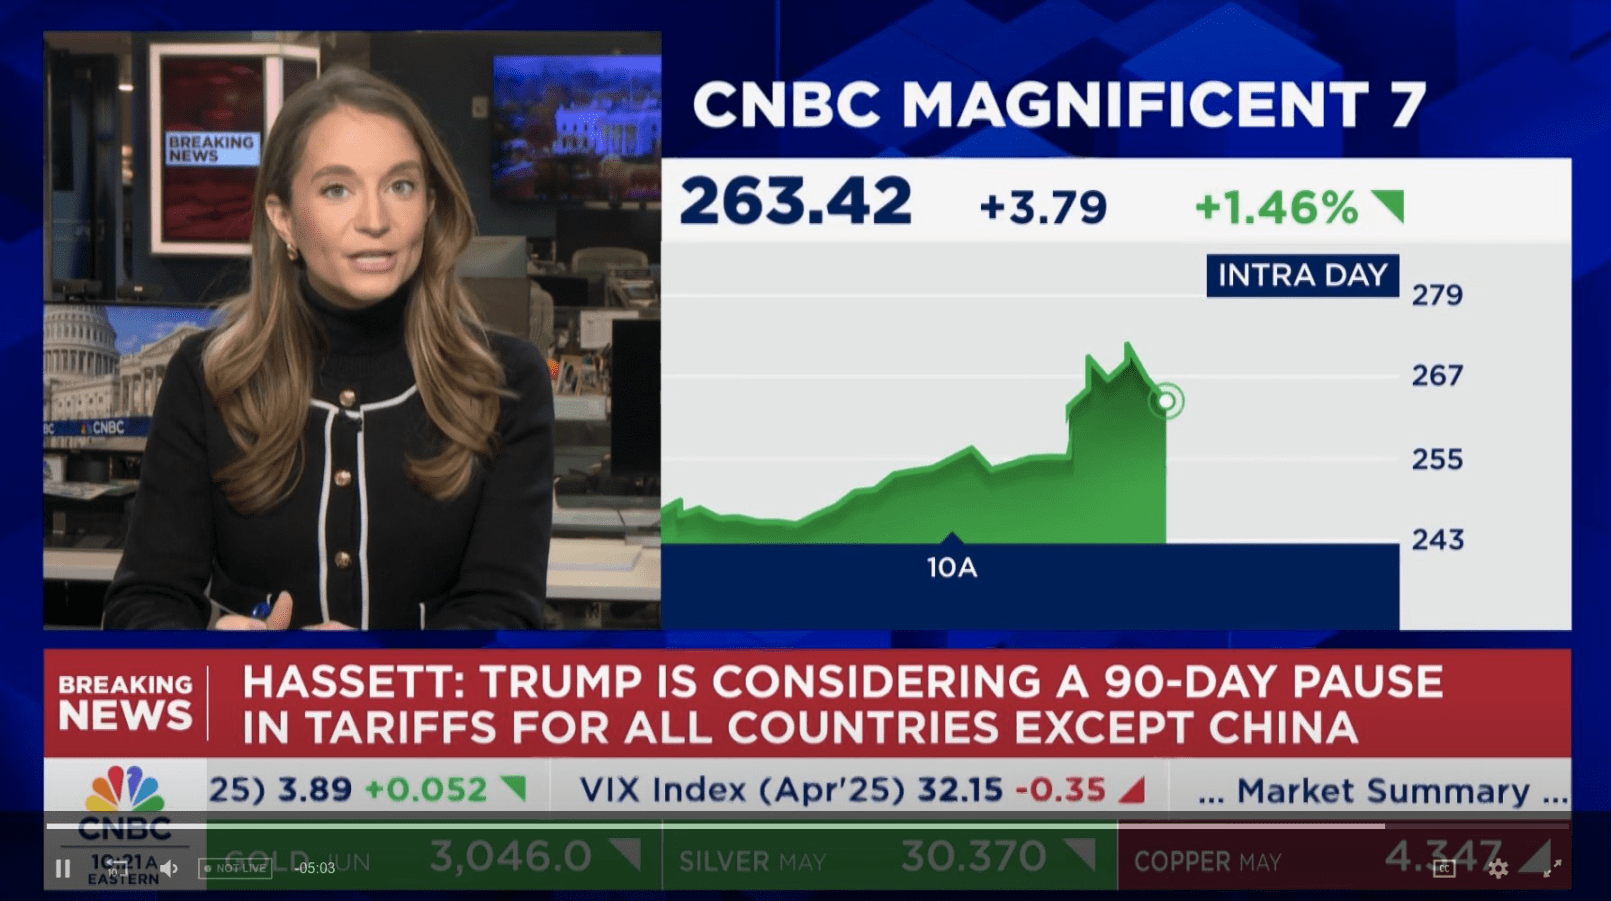
Kemudian, Gedung Putih mengatakan kepada CNBC bahwa segala kabar tentang penghentian (tarif) selama 90 hari adalah 'berita palsu', pasar modal global kembali jatuh. Ini cukup menunjukkan tekanan kebijakan tarif pemerintahan Trump terhadap pasar keuangan global.
Melalui berbagai kejatuhan: penyebab risiko, jalur transmisi, dan ingatan pasar
Dari '312' hingga 'perang tarif', beberapa peristiwa penurunan besar di pasar kripto menggambarkan berbagai jenis tekanan sistemik yang dihadapi oleh kategori aset baru ini. Kejatuhan ini bukan hanya tentang 'perbedaan penurunan', tetapi juga mencerminkan evolusi pasar kripto dalam dimensi struktur likuiditas, model kredit, penggabungan makro, dan sensitivitas kebijakan.
Perbedaan inti terletak pada perubahan 'tingkat' sumber risiko.
Kejatuhan '312' pada tahun 2020 dan krisis tarif pada tahun 2025 sama-sama merupakan kejatuhan yang didominasi oleh 'risiko sistemik eksternal', dengan pasar didorong oleh emosi 'cash is king', yang menyebabkan penjualan kolektif aset di dalam dan di luar rantai, merupakan perwujudan ekstrem dari interkoneksi pasar keuangan global.
Peristiwa FTX dan Terra/Luna mencerminkan krisis 'kepercayaan internal/mekanisme yang runtuh', yang mengungkapkan kelemahan struktural di bawah sistem terpusat dan algoritmik; penekanan kebijakan China merupakan refleksi dari tekanan geopolitik yang terkonsentrasi, menunjukkan bagaimana jaringan kripto bereaksi secara pasif ketika menghadapi kekuatan tingkat kedaulatan.
Namun di luar perbedaan ini, ada beberapa kesamaan yang patut dicatat:
Pertama, 'leverage emosi' di pasar kripto sangat tinggi. Setiap penyesuaian harga akan dengan cepat diperbesar melalui media sosial, pasar leverage, dan perilaku panik di dalam rantai, yang membentuk kepanikan.
Kedua, transmisi risiko antara rantai di dalam dan di luar semakin erat. Dari kejatuhan FTX hingga likuidasi paus di rantai pada tahun 2025, peristiwa kredit di luar rantai tidak lagi terbatas pada 'masalah bursa', tetapi akan menular ke rantai, begitu juga sebaliknya.
Ketiga, kemampuan adaptasi pasar meningkat, tetapi kecemasan struktural juga meningkat. DeFi menunjukkan ketahanan dalam krisis FTX, tetapi mengungkapkan celah logika dalam kejatuhan Terra/Luna; data di rantai semakin terbuka dan transparan, tetapi likuidasi besar dan manipulasi oleh paus tetap sering memicu volatilitas yang tajam.
Akhirnya, setiap kejatuhan mendorong 'matang' pasar kripto, bukan lebih stabil, tetapi lebih kompleks. Alat leverage yang lebih tinggi, model likuidasi yang lebih pintar, dan peran taruhan yang lebih kompleks, berarti bahwa kejatuhan di masa depan tidak akan berkurang, tetapi cara untuk memahaminya harus lebih dalam.
Perlu dicatat bahwa setiap kejatuhan tidak pernah mengakhiri pasar kripto. Sebaliknya, itu mendorong pasar untuk melakukan rekonstruksi yang lebih dalam di tingkat struktur dan institusi. Ini tidak berarti pasar akan menjadi lebih stabil, sebaliknya, meningkatnya kompleksitas sering kali berarti bahwa kejatuhan di masa depan tidak akan berkurang. Namun, cara untuk memahami volatilitas harga aset seperti ini harus lebih dalam, lebih sistematis, dan lebih kompatibel dengan 'guncangan lintas sistem' dan 'ketidakseimbangan mekanisme internal'.
Krisis ini mengajarkan kita bahwa bukan 'pasar kripto akan gagal', tetapi ia harus terus mencari cara untuk menemukan posisinya di antara tatanan keuangan global, ide desentralisasi, dan mekanisme pertaruhan risiko.