


Para sahabat crypto, hari ini kita akan membahas penerapan strategi kalender spread. Kalender spread adalah strategi arbitrase opsi yang umum, cocok untuk lingkungan pasar dengan struktur volatilitas jangka waktu yang miring. Ini terutama digunakan untuk arbitrase volatilitas, memanfaatkan karakteristik di mana IV jangka panjang lebih tinggi daripada IV jangka pendek.
Arbitrase kalender spread dan struktur volatilitas jangka waktu
Struktur volatilitas jangka waktu menggambarkan hubungan antara volatilitas implisit (IV) dari opsi dengan tanggal kedaluwarsa yang berbeda. Biasanya:
Struktur jangka waktu positif (Contango): IV jangka panjang lebih tinggi daripada IV jangka pendek, berarti pasar memperkirakan volatilitas di masa depan akan meningkat.
Struktur jangka waktu terbalik (Backwardation): IV jangka panjang lebih rendah daripada IV jangka pendek, berarti pasar memperkirakan volatilitas di masa depan akan menurun.
Strategi kalender spread ini memanfaatkan perbedaan volatilitas untuk arbitrase, terutama dibagi menjadi Long Calendar Spread dan Short Calendar Spread.
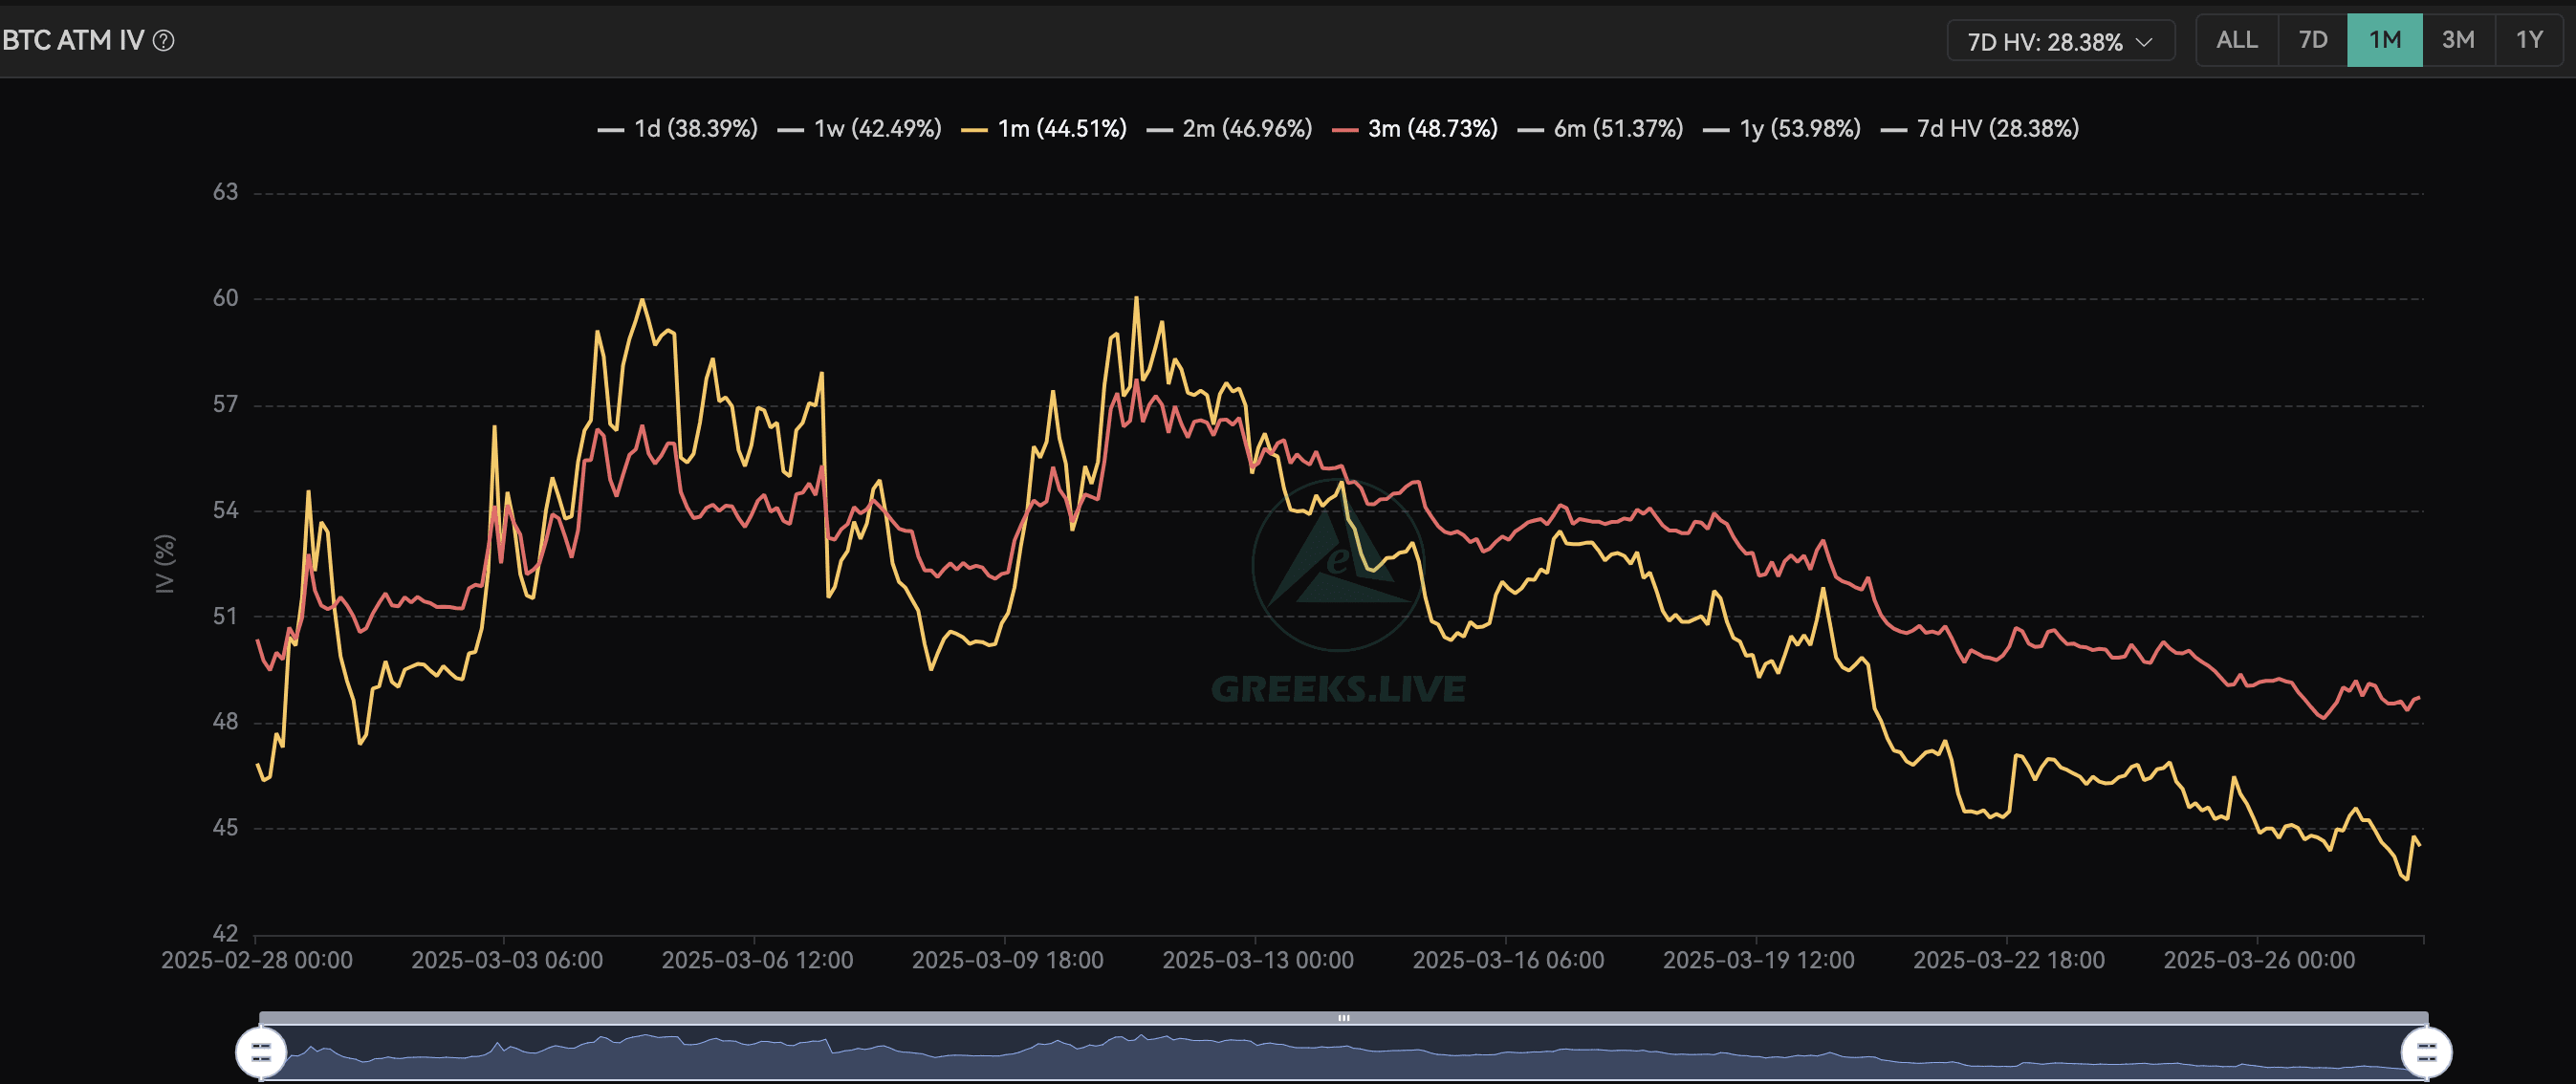
Long Calendar Spread - cocok untuk struktur jangka waktu positif.
Logika perdagangan:
Membeli opsi yang akan jatuh tempo dalam waktu panjang (IV tinggi)
Menjual opsi dengan tanggal kedaluwarsa mendatang dengan harga pelaksanaan yang sama (IV rendah)
Cocok untuk struktur jangka waktu positif (Contango), yaitu IV jangka panjang lebih tinggi daripada IV jangka pendek.
Prinsip arbitrase:
Opsi yang akan kedaluwarsa dalam waktu dekat akan terdepresiasi lebih cepat di bawah pengaruh pengurangan nilai waktu (Theta Decay).
IV jangka panjang yang lebih tinggi berarti jika volatilitas pasar turun, opsi jangka panjang mungkin terdepresiasi lebih lambat, bahkan naik.
Cara mendapatkan keuntungan:
Jika volatilitas pasar meningkat: IV opsi jangka panjang naik, sementara opsi jangka pendek sudah jatuh tempo atau menurun dengan cepat, strategi menghasilkan keuntungan.
Jika pasar stagnan atau bergejolak lambat: nilai waktu opsi jangka pendek cepat hilang, opsi jangka panjang tetap memiliki nilai, strategi menghasilkan keuntungan.
Short Calendar Spread - cocok untuk struktur jangka waktu terbalik.
Logika perdagangan:
Menjual opsi yang akan jatuh tempo dalam waktu dekat (IV rendah)
Membeli opsi dengan tanggal kedaluwarsa mendatang dengan harga pelaksanaan yang sama (IV tinggi)
Cocok untuk struktur jangka waktu terbalik (Backwardation), yaitu IV jangka panjang lebih rendah daripada IV jangka pendek.
Prinsip arbitrase:
IV opsi jangka pendek yang lebih tinggi mungkin disebabkan oleh peristiwa jangka pendek (seperti laporan keuangan, data CPI, rapat FOMC, dll.) yang menyebabkan peningkatan volatilitas.
IV jangka panjang relatif rendah, berarti volatilitas jangka panjang kembali normal, pasar memperkirakan volatilitas di masa depan akan menurun.
Cara mendapatkan keuntungan:
Jika volatilitas pasar menurun: IV opsi jangka pendek turun, sementara IV opsi jangka panjang tetap tidak berubah atau sedikit naik, strategi menghasilkan keuntungan.
Jika pasar stabil: pengurangan nilai waktu mempengaruhi opsi jangka panjang lebih sedikit, strategi menghasilkan keuntungan.
Faktor risiko arbitrase kalender spread
Risiko Gamma: Gamma dari opsi jangka pendek cukup tinggi, jika harga pasar berfluktuasi tajam, dapat menyebabkan kerugian.
Risiko volatilitas: Volatilitas implisit tidak selalu berubah sesuai yang diharapkan, misalnya IV jangka panjang tidak naik atau IV jangka pendek tidak turun tetapi malah naik.
Risiko likuiditas: Pasar yang tidak cukup dalam dapat menyebabkan selisih harga yang besar, mempengaruhi hasil arbitrase.
Risiko peristiwa: Seperti laporan keuangan, rilis data makro, yang dapat menyebabkan lonjakan volatilitas jangka pendek yang tidak normal, mempengaruhi kinerja strategi.
Contoh praktik
Misalkan indeks SPX saat ini diperdagangkan di 4500 poin, struktur volatilitas jangka waktu positif:
IV jangka pendek (1 bulan) = 15%
IV jangka panjang (3 bulan) = 20%
Anda dapat membangun Long Calendar Spread:
Membeli SPX 4500 Call, jatuh tempo dalam 3 bulan (IV = 20%)
Menjual SPX 4500 Call, jatuh tempo dalam 1 bulan (IV = 15%)
Jika pasar tetap stabil atau IV jangka panjang naik, posisi Anda akan menghasilkan keuntungan.
Ringkasan
Long Calendar Spread (beli jangka panjang, jual jangka pendek) cocok untuk struktur jangka waktu positif, bertaruh pada kenaikan IV jangka panjang atau stabilitas pasar.
Short Calendar Spread (jual jangka panjang, beli jangka pendek) cocok untuk struktur jangka waktu terbalik, bertaruh pada penurunan IV jangka pendek atau penurunan volatilitas.
Saat bertransaksi, perhatikan Gamma, Theta, Vega, serta manajemen risiko peristiwa kunci.
Jika Anda tertarik dengan strategi ini, Anda dapat melakukan backtesting dan analisis langsung dengan menggabungkan aset dasar tertentu (seperti SPX, opsi Bitcoin).