


Penulis asli: vik0nchain, Peneliti Cyber Capital
Terjemahan asli: Luffy, Foresight News
Pada kuartal keempat 2024 hingga awal 2025, lanskap persaingan ekosistem DeFi Solana mulai terlihat, terutama ditunjukkan oleh kebangkitan agregator, abstraksi pengalaman pengguna (UX), integrasi besar-besaran, dan standar ekonomi token yang terus berkembang. Meskipun perubahan ini awalnya tidak terlihat jelas, data terbaru telah menunjukkan dampak yang jelas, terutama dalam redistribusi likuiditas, pembentukan biaya, dan perubahan pangsa pasar.
Analisis ini menggali lebih dalam posisi likuiditas di bursa terdesentralisasi utama berbasis Solana — Raydium, Jupiter, Orca, dan Meteora, dengan fokus pada keunggulan, kelemahan, dan dampak investasi potensial mereka dibandingkan dengan pesaing yang ada dan yang baru muncul.
Kerangka analisis investasi
Prospek Raydium (RAY) optimis: Likuiditas mendalam dan keunggulan pembelian kembali
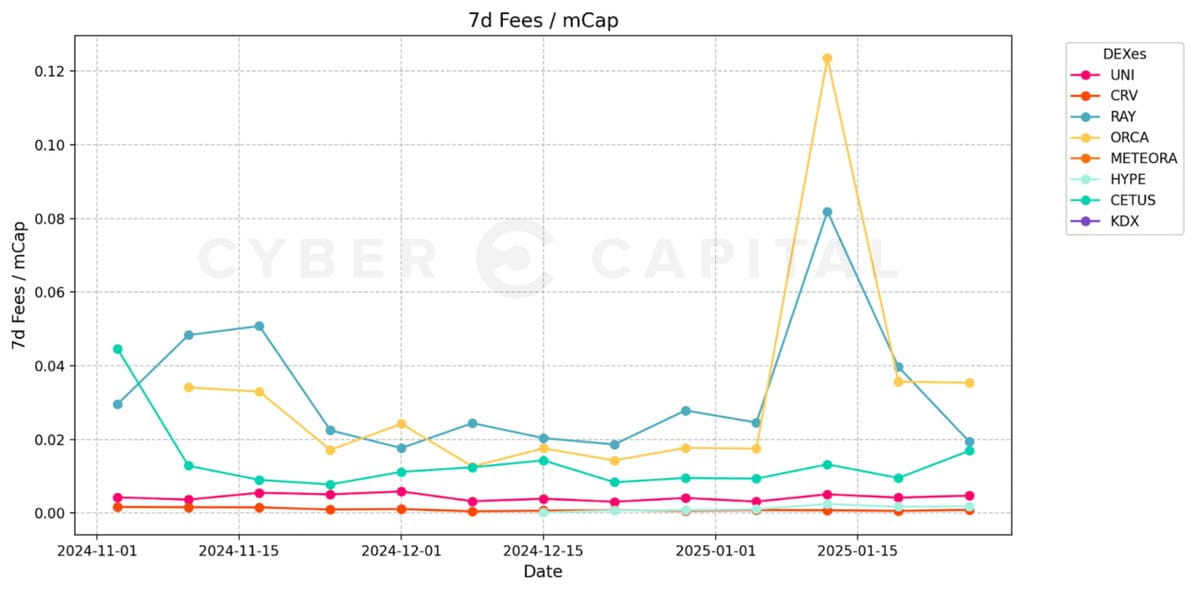
Dominasi likuiditas dan volume perdagangan: Raydium tetap menjadi bursa terdesentralisasi dengan likuiditas terkuat dan paling sering digunakan di ekosistem Solana. Lebih dari 55% perdagangan yang diarahkan melalui Jupiter diselesaikan di Raydium. Selain itu, Raydium menduduki posisi pasar terdepan di semua bursa terdesentralisasi, bersama-sama dengan Uniswap yang telah lama memimpin, kadang-kadang bahkan melampaui Uniswap, meskipun nilai dilusi penuh (FDV) dan kapitalisasi pasarnya hanya sekitar sepertiga dari Uniswap.
Rasio nilai dilusi penuh Raydium/Uniswap: 28,72828346 juta USD / 91,02379018 juta USD = 31,5%
Rasio kapitalisasi pasar Raydium/Uniswap: 15,05604427 juta USD / 54,65824531 juta USD = 27,5%
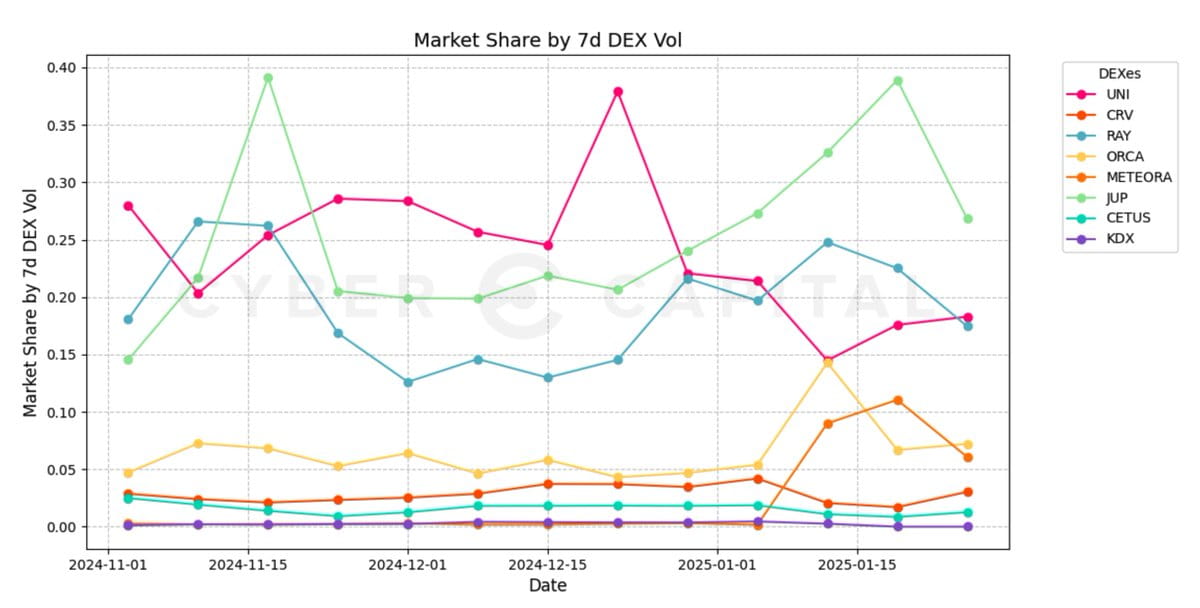
Integrasi Pump.fun: Kemitraan kunci termasuk integrasi dengan Pump.fun, meningkatkan volume perdagangan dan kekuatan protokol karena migrasi semua kolam Meme baru ke Raydium.
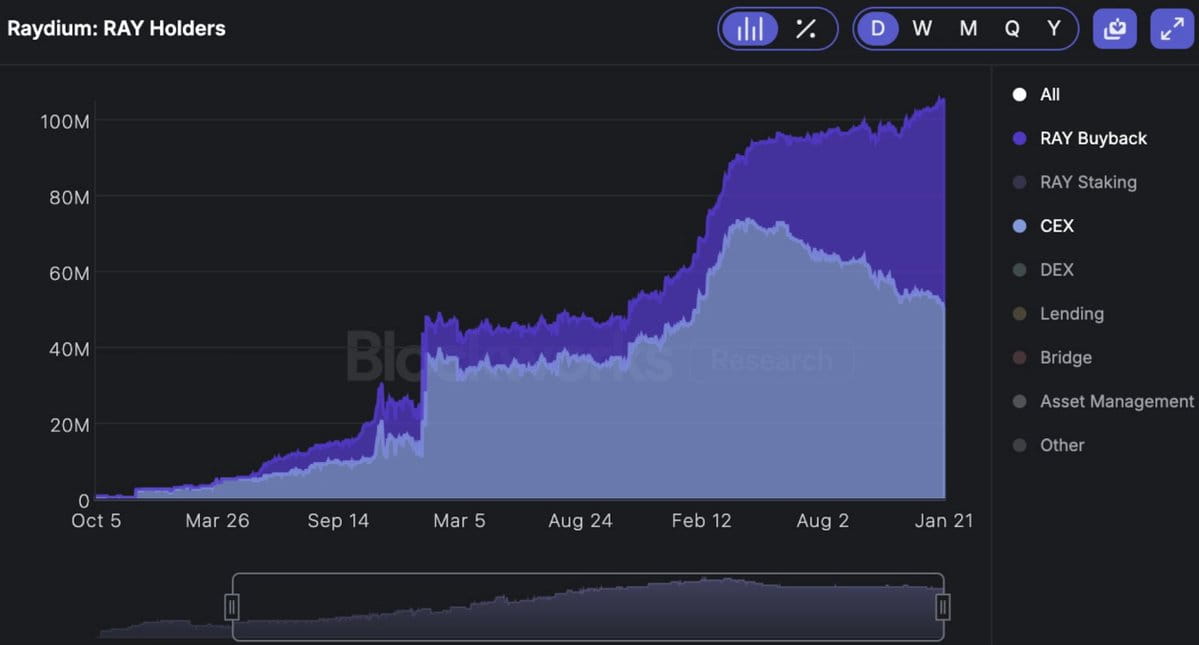
Pembelian kembali token: Rencana pembelian kembali 12% biaya Raydium telah membeli kembali lebih dari 10% dari total pasokan token, secara signifikan mengurangi tekanan jual. Perlu dicatat bahwa jumlah yang dibeli kembali Raydium jauh melebihi jumlah yang dimiliki oleh bursa terpusat.
Prospek Jupiter (JUP) optimis: Agregator terdepan di pasar
Keunggulan agregasi likuiditas: Jupiter sebagai agregator dominan di Solana memainkan peran kunci.
Akuisisi Moonshot: Akuisisi Moonshot memungkinkan Jupiter untuk mengintegrasikan saluran setoran/penarikan dalam bursa terdesentralisasinya, meningkatkan daya saing melalui penyederhanaan pengalaman pengguna.
Tekanan penguncian: Karena penguncian token, Jupiter menghadapi pertumbuhan pasokan sebesar 127%, yang membawa risiko inflasi jangka menengah. Meskipun mekanisme pembelian kembali baru saja diumumkan, estimasi internal menunjukkan tingkat pembelian kembali tahunan sebesar 2,4%, yang meskipun memberikan dukungan tertentu untuk ekonomi token, memiliki dampak terbatas dalam bersaing dengan Raydium.
Model bisnis: Karena biaya agregator dikenakan tambahan di atas biaya protokol dasar, model agregator menghadapi tantangan dalam dimensi biaya rendah.
Kurangnya pesaing: Sebagai agregator pertama di Solana, Jupiter kekurangan pesaing yang kuat.
Prospek Meteora optimis: Agregator likuiditas yang sedang naik daun
Efisiensi agregasi likuiditas: Berbeda dengan bursa terdesentralisasi independen, agregator seperti Meteora pada dasarnya memiliki risiko penurunan yang lebih rendah dan efisiensi modal yang lebih stabil.
Katalis penerbitan token: Keberhasilan penerbitan token Meteora dapat mengubah preferensi likuiditas, memberikan dukungan jangka panjang untuk pemetaan pasar mereka. Berbeda dengan pemimpin industri LP Kamino, poin MET tidak ditampilkan secara publik di antarmuka pengguna. Selain itu, sejak pengumuman pertama sistem poin MET lebih dari setahun yang lalu, belum ada pernyataan resmi tentang airdrop. Meskipun di tempat lain dalam ekosistem (seperti lulo.fi), penyedia likuiditas dapat memperoleh hasil yang lebih tinggi, pemetaan pasar dan harapan airdrop mungkin menjadi pendorong utama bagi penyedia likuiditas.
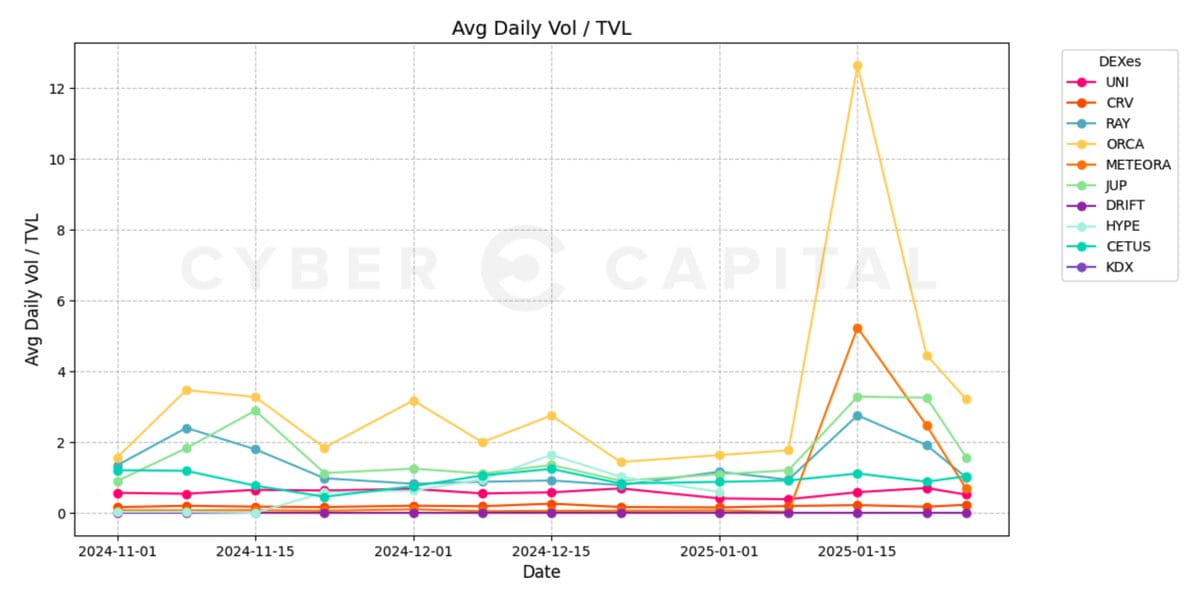
Retensi nilai terkunci total (TVL): Meteora telah mencapai perkembangan dengan airdrop Pengu serta peluncuran Memecoin terkait Trump dan Melania. Meskipun selama peluncuran Memecoin, rasio volume perdagangan / nilai terkunci total (Vol/TVL) untuk banyak pasangan perdagangan meningkat karena permintaan sementara, nilai terkunci total Meteora terus meningkat setelah peristiwa tersebut, menunjukkan tingkat retensi yang baik.
Perkembangan integrasi: Virtuals bermigrasi ke Solana pada kuartal pertama 2024 dan mengumumkan integrasi dengan kumpulan likuiditas Meteora.
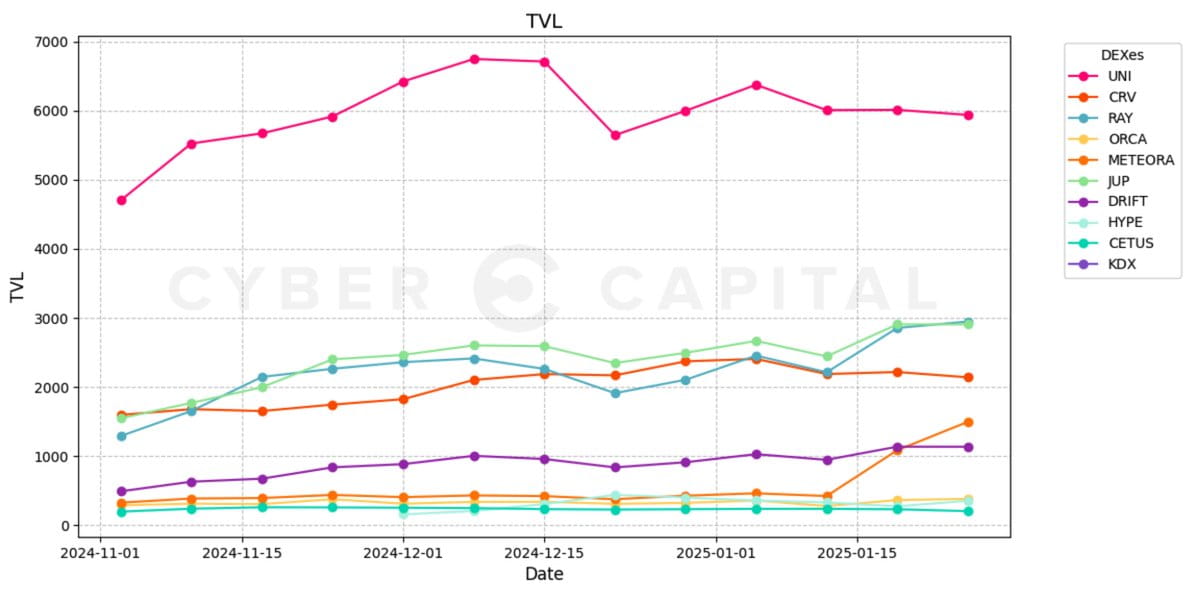
Prospek Orca pesimis: Retensi likuiditas yang tidak cukup
Kedalaman likuiditas yang tidak memadai: Meskipun sangat efisien, ukuran kumpulan dana Orca jelas lebih kecil dibandingkan Raydium, menyebabkan slippage yang lebih tinggi untuk transaksi besar.
Masalah pemetaan pasar: Mekanisme routing Jupiter memprioritaskan platform perdagangan dengan likuiditas lebih dalam, membuat bursa terdesentralisasi dan kumpulan likuiditas baru yang kurang likuid menjadi kurang menarik.
Kemunculan Meteora sebagai agregator likuiditas lebih lanjut membatasi daya saing bursa terdesentralisasi non-dominan dalam kerangka routing, karena hanya akan dirouting jika biaya slippage lebih rendah dari premi biaya Meteora, dan situasi ini sangat jarang terjadi di luar lonjakan permintaan pasar.
Insentif penyedia likuiditas yang terbatas: Orca kekurangan strategi penambangan likuiditas yang kuat, mengakibatkan tingkat retensi penyedia likuiditas jangka panjang yang rendah.
Alokasi modal yang tidak efisien: Berbeda dengan Meteora, Orca belum menerapkan otomatisasi pengoptimalan hasil, memerlukan manajemen manual LP, yang membuat pengalaman pengguna menjadi lebih rumit.
Tren likuiditas yang tidak optimis: Peluncuran token Meteora yang akan datang mungkin akan menarik penyedia likuiditas sepenuhnya dari Orca, membuat situasi mereka semakin sulit.
Kurangnya integrasi: Kegagalan untuk mencapai kerjasama dengan Pump.fun di awal 2024 dan baru-baru ini kehilangan kerjasama dengan Virtuals menyoroti kelemahan kompetitifnya dalam mendapatkan aliran pesanan aplikasi berbasis ritel yang baru muncul. Tanpa katalis yang segera muncul untuk membalikkan tren ini, migrasi likuiditas mungkin akan berlanjut.
Faktor-faktor di atas menyebabkan Orca tidak dapat mempertahankan jumlah pengguna tambahan yang diperoleh selama puncak permintaan jaringan.
Katalis kunci dan risiko
Katalis yang perlu diperhatikan
Perbandingan pembelian kembali RAY dan jumlah yang dimiliki bursa terpusat: Kecepatan pembelian kembali RAY kini telah melampaui total RAY yang dimiliki bursa terpusat, memperkuat kelangkaan token.
Tren pertumbuhan nilai terkunci total: Dominasi yang berkelanjutan dari Raydium, Jupiter, dan Meteora menunjukkan keberlanjutan likuiditas jangka panjang. Dalam kondisi pasar yang sangat menekan, performa ketahanan protokol yang baru muncul patut dicermati dan tidak boleh diabaikan.
Kemitraan: Sama seperti integrasi Pumpfun yang membawa likuiditas signifikan ke Raydium, integrasi Meteora dengan Virtuals juga bisa menghasilkan efek serupa. Mengingat dampak skala semacam itu terhadap likuiditas dan total nilai terkunci, kemitraan dengan peserta yang kurang dikenal sangat diperhatikan.
Penerbitan token Meteora: Peristiwa ini mungkin menandai titik balik dalam distribusi likuiditas bursa terdesentralisasi Solana.
Rasio biaya dan kapitalisasi pasar: Orca menunjukkan efisiensi yang sangat tinggi di bulan-bulan dengan permintaan tinggi, tetapi retensi likuiditas yang tidak cukup menghalangi daya saing jangka panjang. Di sisi lain, JUP menghadapi situasi sebaliknya, terbatasi oleh model bisnisnya. Dibandingkan dengan proyek 'populer' terbaru Hyperliquid, Raydium menghasilkan sepuluh kali lipat biaya dengan nilai dilusi penuh sepertiga.
Risiko
Tekanan inflasi JUP: Meskipun posisi agregator Jupiter stabil, pasokan token yang besar dapat menyebabkan tekanan harga jangka pendek.
Penurunan pangsa pasar Orca: Jika tren migrasi penyedia likuiditas berlanjut, Orca mungkin menghadapi kehilangan likuiditas yang terus menerus.
Risiko eksekusi airdrop Meteora dan ekonomi token: Meskipun pertumbuhan nilai terkunci total awal sangat kuat, ekonomi token dan struktur insentifnya masih belum teruji.
Kesimpulan dan prospek investasi
Lanskap bursa terdesentralisasi Solana sedang berubah menuju efisiensi yang lebih tinggi dan konsentrasi likuiditas yang lebih dalam. Posisi likuiditas yang luar biasa dari Raydium, mekanisme pembelian kembali yang proaktif, dan dominasi pasar membuatnya menjadi bursa terdesentralisasi yang sangat menarik untuk investasi. Peran agregator Jupiter tetap penting dan menyediakan penghalang kompetisi, tetapi pengenceran pasokan token menjadi kendala dalam jangka pendek. Orca pernah menjadi peserta yang kompetitif, tetapi menghadapi tantangan serius dalam retensi likuiditas dan efisiensi modal, menjadi aset yang semakin rentan, yang menunjukkan kegagalan dalam integrasi kunci dan kesulitan dalam bersaing langsung dengan peserta yang sudah mapan. Meteora diharapkan dapat bangkit setelah peluncuran token mendatang. Menurut teori kami saat ini, posisi investasi di bursa terdesentralisasi harus difokuskan pada bursa terdesentralisasi terkemuka dari ekosistem tertentu, agregator bursa terdesentralisasi, dan agregator likuiditas, sementara peserta baru yang memenuhi standar katalis juga dapat memegang posisi kecil.