


Kontrak Abadi tetap menjadi salah satu vertikal terbesar di DeFi dan telah berkembang secara signifikan sejak Bitmex diluncurkan beberapa tahun lalu. Saat ini, ada banyak iterasi on-chain yang berbeda-beda di masa depan yang abadi, termasuk protokol berbasis buku pesanan seperti dYdX, Vertex, Hyperliquid, dan Aevo, dan protokol berbasis AMM seperti GMX, Gains, dan Synthetix.
Kesamaan dari semua hal ini adalah bahwa likuiditas yang dalam lebih penting bagi para pedagang daripada hal lainnya. Perbedaannya, bagaimanapun, adalah bahwa likuiditas order book terutama berasal dari pembuat pasar yang sudah mapan, sedangkan likuiditas AMM disediakan dengan cara yang lebih tanpa izin. Elixir adalah protokol pertama yang memperkenalkan penyediaan likuiditas tanpa kepercayaan untuk memesan protokol perdagangan abadi berbasis buku seperti Vertex, dYdX, dan lainnya.
Saya mewawancarai Cole0x dari Elixir Protocol untuk mempelajari lebih lanjut tentang desain protokol, integrasi yang akan datang, dan peluncuran token $ELXR.
Poin utama
Buku Pemesanan dan AMM
Desain buku pesanan
Peran pembuat pasar
desain AMM
Protokol ramuan
Ringkasan
Integrasi Dex
Desain teknis
Perkembangan mendatang pada tahun 2024
Buku Pemesanan dan AMM
Platform kontrak abadi mata uang kripto generasi pertama (Bitmex, Binance, dll.) semuanya mengadopsi model CLOB (Central Limit Order Book) yang populer di bidang keuangan tradisional. Meskipun desain ini telah berubah dan berkembang sejak berpindah secara on-chain melalui protokol seperti dYdX dan Hyperliquid, desain lainnya telah bergerak ke arah yang berbeda. GMX, Gains, ApolloX, dll. mengadopsi solusi yang lebih terdesentralisasi; model AMM (Automated Market Maker). Gambar di bawah menunjukkan sejumlah desain masa depan abadi yang berbeda.
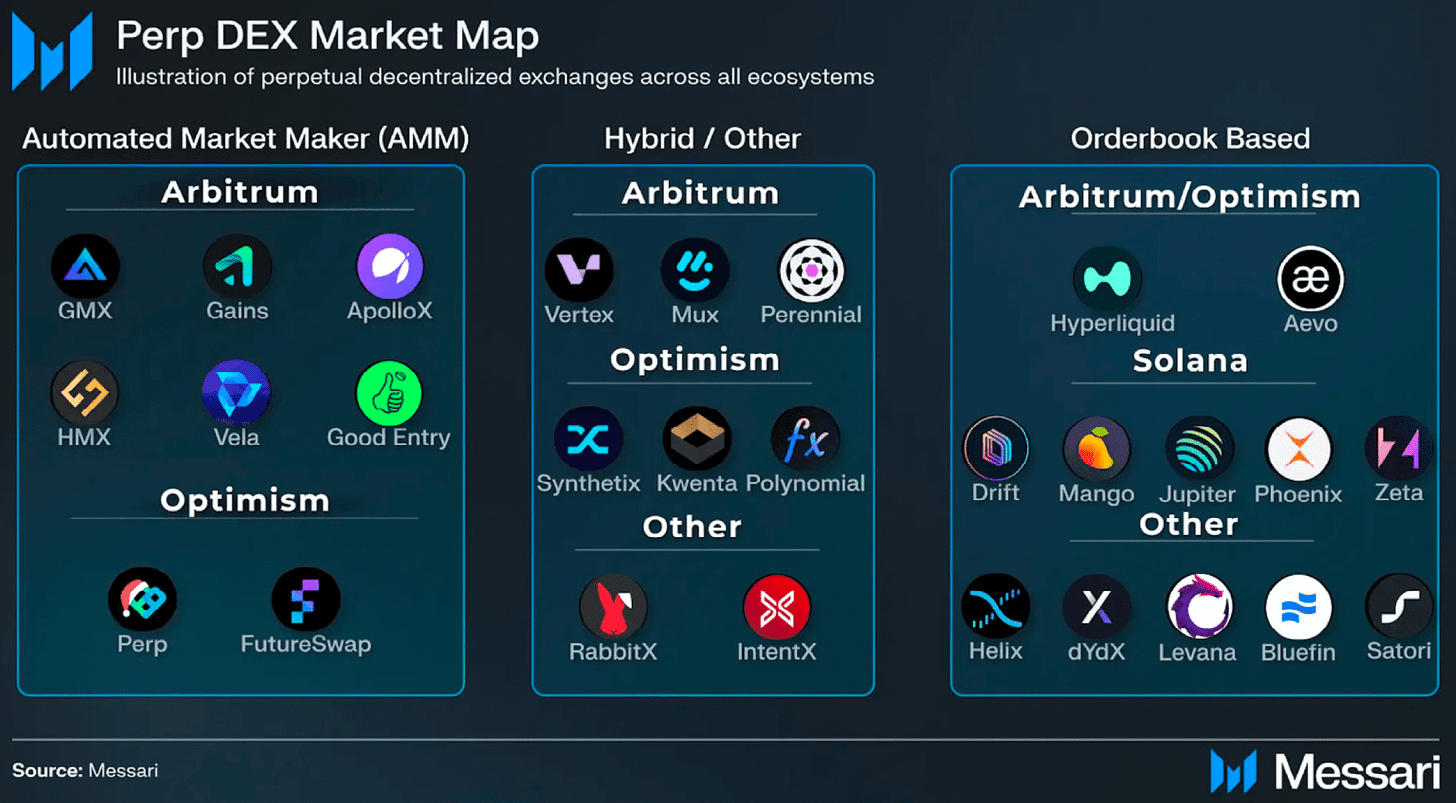 Pola Berjangka Abadi On-chain - Sumber
Desain buku pesanan
Hampir semua bursa di dalam dan di luar mata uang kripto menggunakan buku pesanan, desain efisien yang memberi harga aset secara akurat dan memastikan pengalaman perdagangan yang baik secara keseluruhan. Di bursa buku pesanan, ada dua jenis pedagang: pengambil harga dan pembuat harga.
Price Taker - Ingin membeli atau menjual aset pada harga saat ini, jadi lakukan market order
Pembuat Harga - Ingin membeli atau menjual aset dengan harga tertentu, jadi lakukan limit order
Selanjutnya jika trader ingin membeli suatu aset maka disebut dengan “offer” dan jika trader ingin menjual suatu aset maka disebut dengan “ask”.
Buku pesanan adalah kumpulan pesanan batas. Oleh karena itu, menempatkan limit order akan memperdalam likuiditas buku pesanan, sementara menerima pesanan akan menghilangkan likuiditas dari buku pesanan. Inilah sebabnya mengapa pesanan pembuat biasanya harganya lebih murah daripada pesanan taker.
Semakin banyak (dan lebih besar) limit order yang dimiliki suatu bursa, semakin baik likuiditas dan pengalaman perdagangannya. Spread pada bursa order book merupakan selisih antara order batas beli tertinggi dan batas order jual terendah. Semakin rendah spreadnya, semakin baik likuiditasnya.
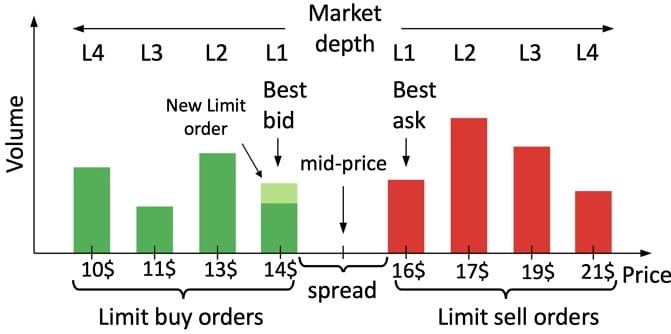 Contoh Buku Pesanan
Protokol perdagangan abadi berbasis buku pesanan biasanya lebih terpusat daripada pembuat pasar otomatis karena buku pesanan dijalankan dari satu titik kendali. dYdX V4 adalah salah satu protokol pertama yang sepenuhnya mendesentralisasikan buku pesanannya, karena validator pada rantai tersebut kini memiliki kendali penuh.
Peran pembuat pasar
Peran pembuat pasar adalah untuk memastikan likuiditas yang dalam pada buku pesanan dalam bentuk limit order. Secara teknis, setiap pedagang yang memasang limit order adalah pembuat pasar, namun istilah ini umumnya mengacu pada pemain yang lebih besar dan lebih mapan yang tujuan utamanya adalah memastikan likuiditas buku pesanan yang dalam. Ini termasuk perusahaan seperti Wintermute dan Jump Trading, yang mampu menghasilkan keuntungan besar dalam berbagai cara melalui pembentukan pasar. Karena bursa tertarik pada likuiditas yang dalam, mereka sering kali bermitra dengan pembuat pasar, memberikan mereka manfaat seperti rabat biaya.
Sebagian besar pembuat pasar bersifat delta netral (tidak ada eksposur terarah) dan memperoleh biaya dari spread pesanan, namun beberapa juga lebih aktif melalui keuntungan tertentu, seperti algoritma pembuatan pasar yang kompleks atau informasi istimewa.
Masih banyak lagi yang perlu dilakukan dalam pembuatan pasar, tetapi ini adalah pengenalan struktur umum bisnis
desain AMM
Pembuat pasar otomatis pertama kali diluncurkan oleh Uniswap di pasar spot V2 dan kemudian sebagai masa depan abadi dalam berbagai iterasi protokol seperti Synthetix dan GMX. AMM memungkinkan tingkat desentralisasi yang lebih tinggi, karena pembuat pasar terpusat di buku pesanan digantikan oleh serangkaian penyedia likuiditas. Di AMM, pengguna dapat menyediakan likuiditas ke pasar spot dan pasar berjangka dengan cara yang sederhana dan tanpa izin, tanpa beroperasi dalam skala besar dan bekerja langsung di belakang layar dengan bursa itu sendiri.
Secara keseluruhan, pembentukan pasar (menyediakan likuiditas) bisa sangat menguntungkan dan menguntungkan jika dilakukan dengan benar, namun dari perspektif ritel, hal ini sebelumnya hanya dicapai melalui AMM daripada bursa buku pesanan.
Inilah yang diubah oleh Elixir.
Protokol ramuan
Ringkasan
Saya bersemangat untuk mendiskusikan desain dan pengembangan protokol Elixir yang akan datang dengan Cole0x.
Sederhananya, Elixir adalah jaringan DPoS agnostik rantai yang berada di luar rantai dan memungkinkan pengguna menyediakan likuiditas ke buku pesanan dengan cara yang mirip dengan penyedia likuiditas di AMM seperti Uniswap V2. Elixir dapat memanfaatkan hampir semua blockchain dan menyediakan likuiditas ke DEX asli, baik Arbitrum, mainnet Ethereum, Solana, Injective, atau lainnya.
Tujuan kami bukan untuk menawarkan strategi perdagangan alfa tinggi yang memiliki tingkat risiko tinggi. Sebaliknya, Elixir menyediakan jaringan likuiditas tanpa izin dan tanpa kepercayaan yang memungkinkan pengguna menyediakan likuiditas USDC dengan satu klik, memesan pasangan buku besar Perps dan Spot, dan mendapatkan bayaran untuk likuiditas mereka melalui bursa.
Integrasi pertukaran terdesentralisasi
Elixir saat ini berjalan pada Vertex Protocol, buku pesanan hybrid dan AMM DEX di Arbitrum. Pengguna dapat bertindak sebagai penyedia likuiditas pada buku pesanan Vertex di pasar spot dan berjangka, seperti yang ditunjukkan di bawah ini.
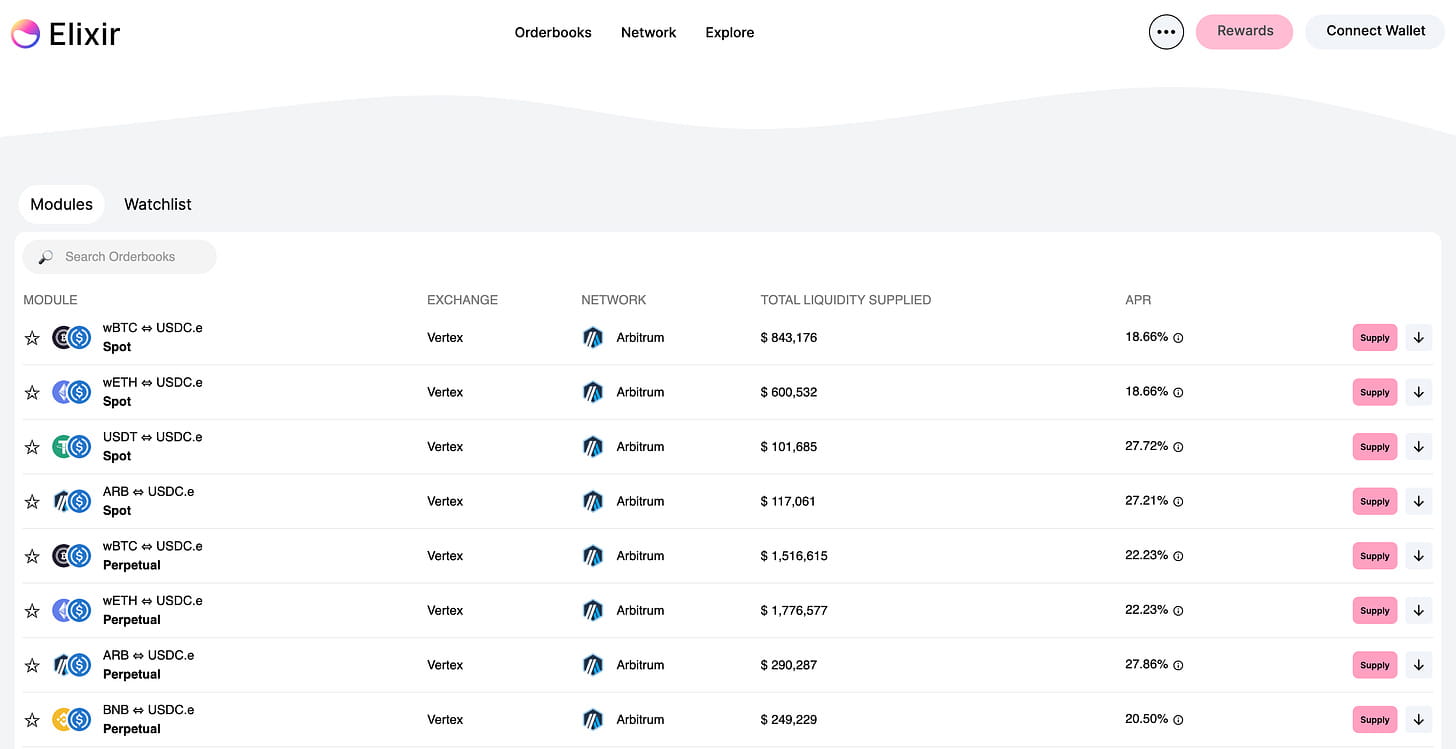 aplikasi
Pendapatan yang diperoleh penyedia likuiditas di Elixir bergantung pada manfaat pasar spesifik dari operasi DEX terintegrasi. Dalam kasus Vertex, imbalan adalah fungsi waktu aktif (berapa lama pesanan berada di buku pesanan) dan jumlah likuiditas yang disediakan (jumlah).
“Saya akan mengatakan pada akhirnya, hal yang paling penting adalah persentase kami dari total likuiditas di bursa. Bagi Vertex, kami mewakili sekitar setengah dari likuiditas buku pesanan mereka, yang memberikan imbalan kepada kami (pengguna kami) dan dapat dengan mudah mengutip dalam rentang tertentu dan menghindari aliran pesanan beracun, namun tetap menangkap jumlah volume yang layak.”
Karena persyaratan pembuatan pasar DEX dan penundaan 1 detik dalam sinkronisasi off-chain Elixir, kuotasi akhir untuk likuiditas kira-kira dua hingga tiga poin lebih rendah dari harga di atas. Hal ini memungkinkan Elixir untuk secara aktif mendapatkan imbalan dari program penciptaan pasar, alokasi biaya, dan insentif token dan meneruskannya kepada pengguna.
Desain teknis
Elixir didukung oleh validator protokol dan akan berpindah ke struktur yang sepenuhnya terdesentralisasi dengan diperkenalkannya token Elixir asli. Validator menjalankan server untuk menjalankan jaringan Elixir, dan semua server menjalankan protokol yang terpisah. Elixir kemudian mengambil data buku pesanan dari bursa terintegrasi dan menjalankan data tersebut melalui sekumpulan validator yang semuanya secara individual menghitung informasi yang sama. Jika validator mencapai konsensus, protokol meneruskan pesanan kembali ke tingkat bursa. Karena proses ini terjadi secara off-chain, dibutuhkan waktu kurang dari satu detik.
Desainnya dapat dilihat lebih detail pada gambar di bawah ini.
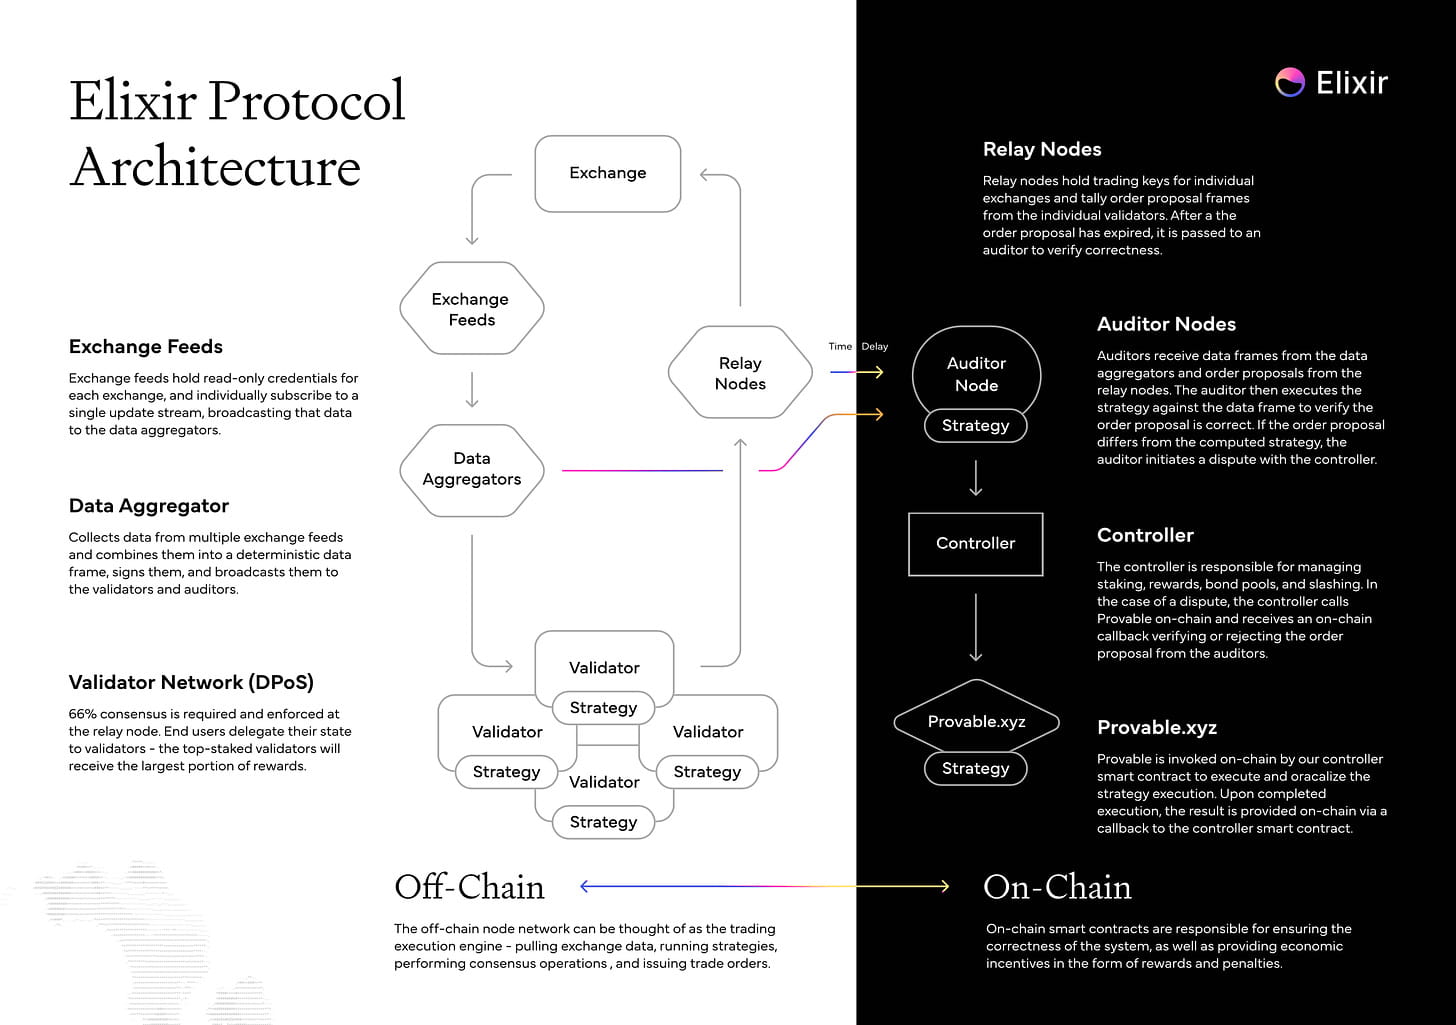 Arsitektur protokol Elixir - sumber
Perkembangan mendatang pada tahun 2024
Saat Elixir diluncurkan sepenuhnya pada tahun 2024, beberapa pasar baru akan diintegrasikan untuk menyediakan likuiditas bagi pengguna. Dalam jangka pendek hingga menengah, ini termasuk RabbitX, buku pesanan asli Starknet DEX, dYdX V4, Bluefin on Sui, Injective, dan lain-lain.
Selain itu, token jaringan $ELXR akan diluncurkan sekitar tahun depan. Pada saat itu, $ELXR harus dipertaruhkan untuk meluncurkan validator, dan pengguna dapat mendelegasikan $ELXR mereka ke validator aktif untuk menerima sebagian biaya jaringan. Mainnet Elixir saat ini dijadwalkan untuk diluncurkan pada akhir Q1, yang akan menghadirkan jaringan validator dan token $ELXR online, yang sepenuhnya mendesentralisasikan protokol.
Elixir masih berada di puncak gunung es dalam hal kemungkinan desain cairnya. Saya sangat senang melihat Elixir meluncurkan mainnet tahun depan dan mengintegrasikan pasar baru yang dapat dimanfaatkan oleh penyedia likuiditas. Jika Anda ingin mengikuti perkembangan terkini di Elixir, Anda dapat menemukannya di Twitter.
Jika Anda menikmati artikel ini, mohon pertimbangkan untuk memberikan jempol dan berlangganan untuk menerima laporan penelitian mingguan gratis seperti ini.
Bukan nasihat keuangan!