



Pengantar
Pada bulan Juni tahun lalu, saya membayangkan konsep sederhana untuk memilih koin menggunakan model multi-faktor.
Bacaan terkait: (LUCIDA: Menggunakan model multi-faktor untuk memilih jalur dan jenis koin)
Setahun kemudian, kami telah mulai mengembangkan strategi multi-faktor untuk pasar aset kripto dan menyusun kerangka strategi keseluruhan menjadi serangkaian artikel (Membangun portofolio investasi aset kripto yang kuat menggunakan strategi multi-faktor).
Kerangka umum dari seri ini adalah sebagai berikut (tidak menutup kemungkinan penyesuaian):
1. Dasar teori model multi-faktor
2. Konstruksi satu faktor
Pra-pemrosesan data faktor
Penyaringan data
Penanganan nilai ekstrim: nilai ekstrem, nilai kesalahan, nilai kosong
Standarisasi
Netralisasi: industri, pasar, kapitalisasi pasar
Penilaian efektivitas faktor
Rasio informasi IC, tingkat pengembalian, rasio Sharpe, rasio perputaran
3. Penggabungan faktor kategori besar
Analisis kolinearitas faktor
Penghapusan ortogonal kolinearitas faktor
Metode penghitungan klasik → faktor penggabungan
Timbang sama, rolling IC weighting, IC_IR weighting
Pengujian faktor penggabungan: tingkat pengembalian, tingkat pengembalian kelompok, tingkat pengembalian berbasis nilai faktor, IC faktor penggabungan, tingkat perputaran kelompok
Metode penghitungan lain (faktor dan tingkat pengembalian memiliki hubungan nonlinear): pembelajaran mesin, pembelajaran penguatan (karena sifat khusus industri cryptocurrency, tidak dipertimbangkan)
4. Optimasi portofolio risiko
Berikut adalah isi utama dari **#Bagian Dasar Teori#** artikel pertama.
1. Apa itu 'faktor'?
'Faktor' adalah 'indikator' dalam analisis teknis, 'fitur' dalam pembelajaran mesin kecerdasan buatan, adalah penyebab yang menentukan naik turunnya tingkat pengembalian cryptocurrency.
Tim kami mengidentifikasi jenis faktor yang umum dalam bidang cryptocurrency: faktor fundamental, faktor on-chain, faktor volume-harga, faktor derivatif, faktor alternatif, dan faktor makro.
Tujuan akhir dari挖掘 dan menghitung 'faktor' adalah untuk menghitung dengan akurat tingkat pengembalian yang diharapkan dari aset.
2. Perhitungan 'faktor'
(1) Penurunan model multi-faktor
Asal: Model satu faktor - CAPM
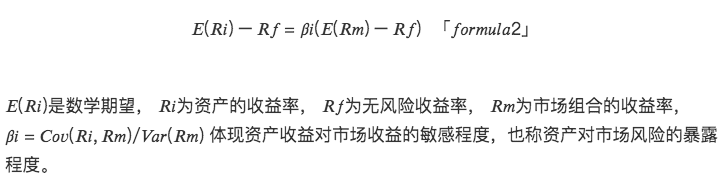
Penelitian faktor dapat ditelusuri kembali ke 20C 60S, model penetapan harga aset modal (Capital Asset Pricing Model, CAPM) lahir, model ini mengkuantifikasi bagaimana risiko mempengaruhi biaya modal sebuah perusahaan sehingga mempengaruhi tingkat pengembalian yang diharapkan. Berdasarkan teori CAPM, pengembalian berlebih yang diharapkan dari suatu aset dapat ditentukan oleh model linier satu variabel berikut:
Pemahaman tambahan:
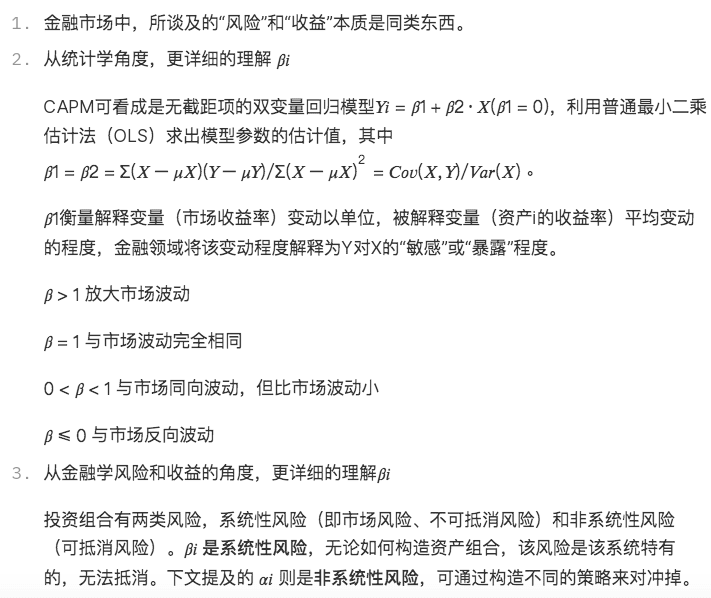
Model CAPM adalah model faktor linier paling sederhana, menunjukkan bahwa pengembalian berlebih dari aset hanya ditentukan oleh pengembalian berlebih yang diharapkan dari **portofolio pasar (faktor pasar)** dan besarnya paparan aset terhadap risiko pasar. Model ini menjadi dasar teori untuk penelitian banyak model penetapan harga multi-faktor linier selanjutnya.
Pengembangan: Model multi-faktor - APT
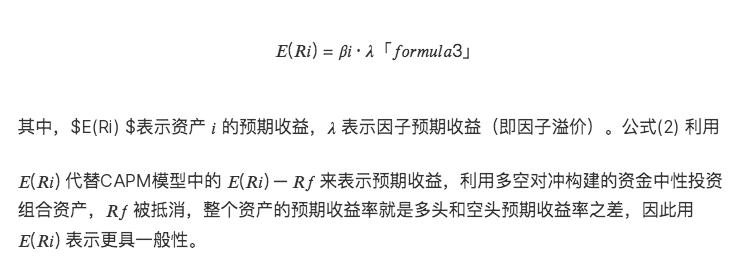
Berdasarkan CAPM, orang menemukan bahwa pengembalian aset yang berbeda dipengaruhi oleh beberapa faktor, teori penetapan harga arbitrase (Arbitrage Pricing Theory, APT) lahir, membangun model multi-faktor linier:
Kematangan: Model multi-faktor - Alpha pengembalian Beta pengembalian
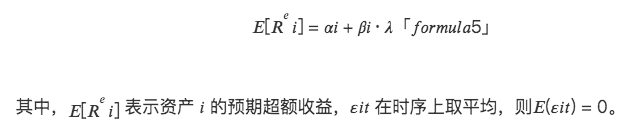
Dengan mempertimbangkan kesalahan penetapan harga yang ada di pasar keuangan dan model APT, dari sudut pandang waktu, tingkat pengembalian yang diharapkan dari masing-masing aset ditentukan oleh model linier multivariat berikut:
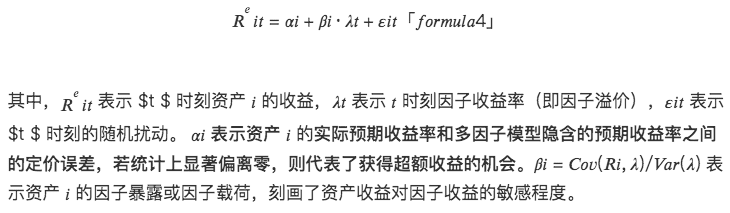
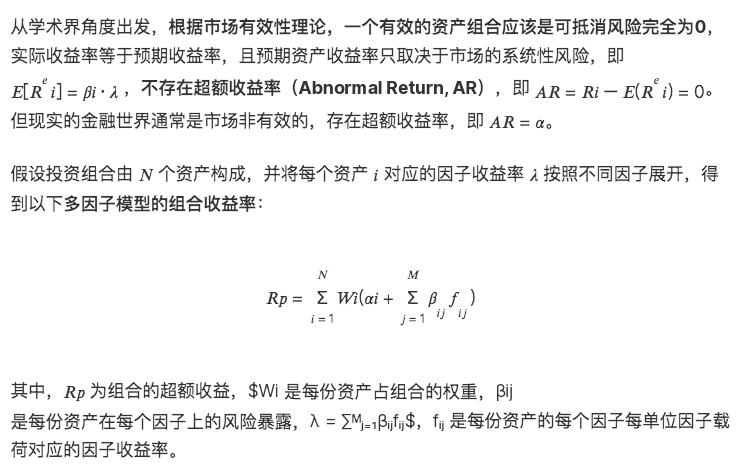
Model multi-faktor memperhatikan perbedaan tingkat pengembalian yang diharapkan dari aset dalam potongan penampang, pada dasarnya adalah model tentang rata-rata, sedangkan tingkat pengembalian yang diharapkan adalah rata-rata tingkat pengembalian dalam deret waktu. Berdasarkan (3), dapat diturunkan model linier multivariat dari sudut pandang penampang:
Pemahaman tambahan:
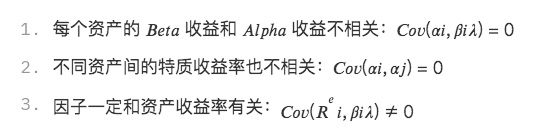
Berdasarkan pengetahuan statistik, model ini mengandung tiga asumsi yang tersirat:
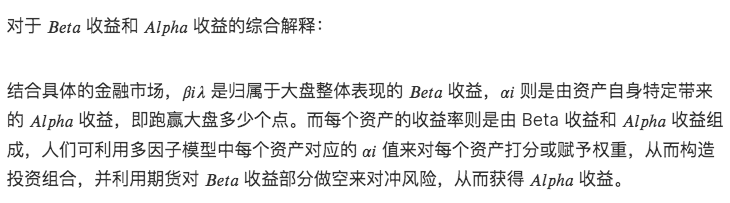
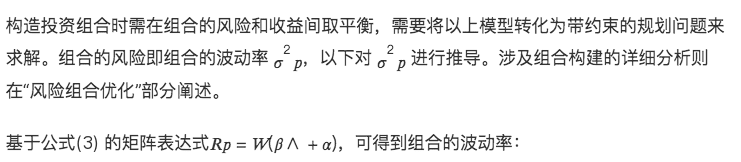
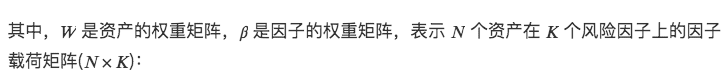
(2) Volatilitas model multi-faktor
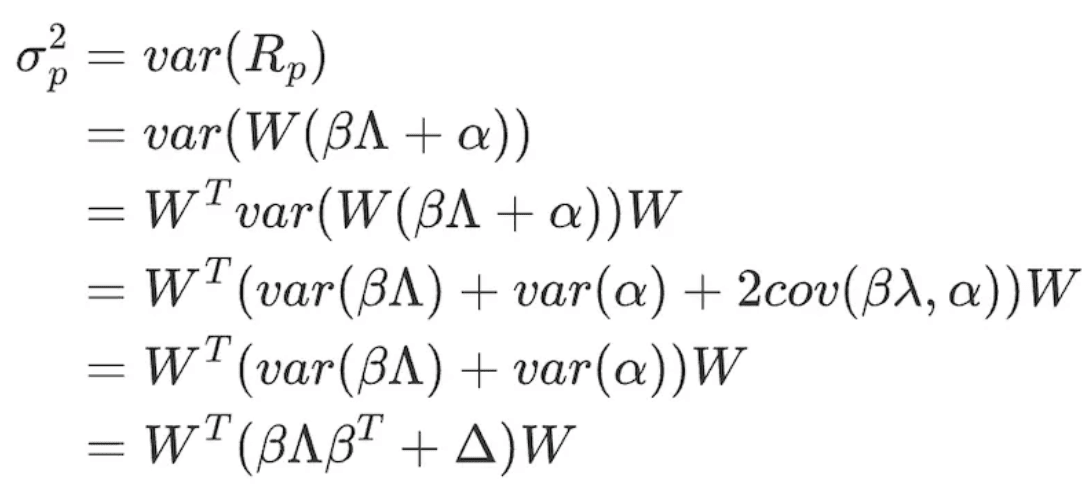
formula 7

formula 8
∧ menunjukkan matriks kovarians tingkat pengembalian faktor K (K×K):
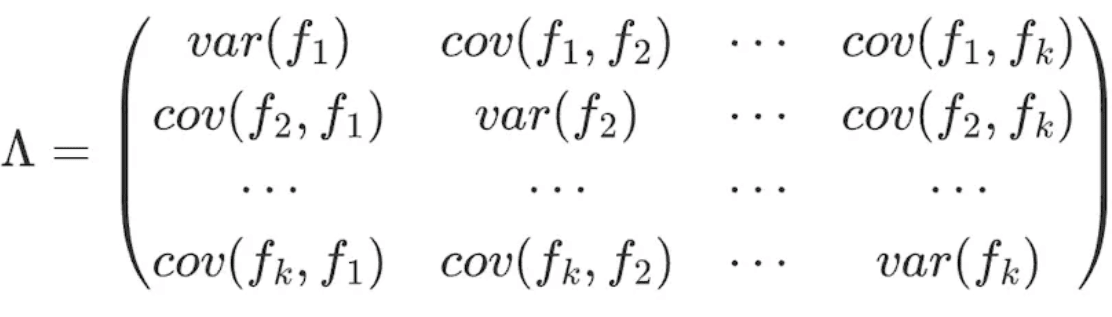
formula 9
Berdasarkan asumsi 3, tingkat pengembalian karakteristik antara aset yang berbeda juga tidak saling berkorelasi, maka matriks Δ adalah:
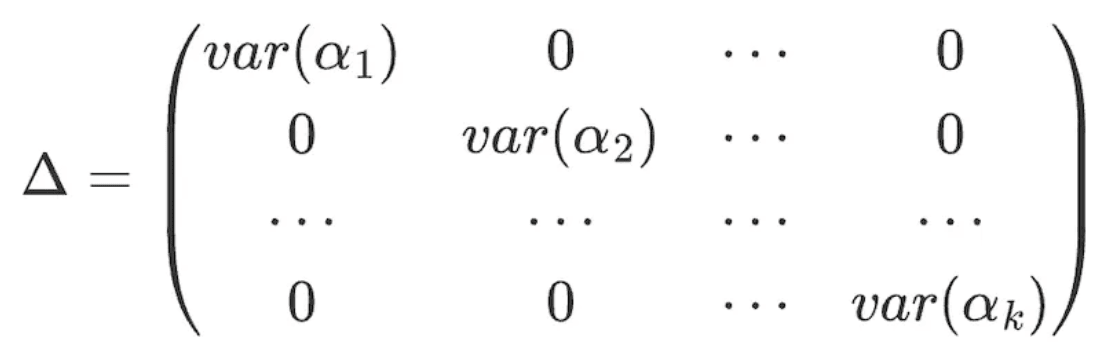
formula 10
Tentang LUCIDA FALCON
Lucida adalah hedge fund kuantitatif terkemuka di industri, memasuki pasar Crypto pada bulan April 2018, terutama memperdagangkan strategi CTA / arbitrase statistik / arbitrase volatilitas opsi, saat ini mengelola ukuran $30 juta.
Falcon adalah infrastruktur investasi Web3 generasi baru yang berbasis pada model multi-faktor, membantu pengguna 'memilih', 'membeli', 'mengelola', 'menjual' aset kripto. Falcon diluncurkan oleh Lucida pada bulan Juni 2022.
Untuk lebih banyak konten, silakan kunjungi: https://linktr.ee/lucida_and_falcon