


Judul asli: (KRIPTO TESIS 2024)
Sumber asli: Messari
Terjemahan asli: Deep Tide TechFlow
Seperti yang dijanjikan, lembaga data dan penelitian cryptocurrency terkenal, Messari, telah merilis (Messari Theses 2024), kami telah menyusun terjemahan untuk bab pertama, 10 tren investasi untuk 2024.
Menurut penulis, Web3 adalah istilah yang sangat bodoh, ketika semua orang tidak lagi menggunakan istilah ini dan kembali ke narasi ‘Crypto’, kapitalisasi pasar cryptocurrency telah meningkat dua kali lipat.
Dalam ramalan tren investasi tahun ini, Messari mengungkapkan pandangan optimis yang kuat terhadap Bitcoin, sementara bearish terhadap Ethereum, merasa bahwa narasi ‘mata uang ultrasonik’ (merujuk pada deflasi yang berkelanjutan membawa kenaikan yang berkelanjutan) adalah omong kosong, dan tidak ada keunggulan yang mengalahkan Ethereum dibandingkan Solana. Selain itu, Messari sangat optimis tentang kombinasi AI dan cryptocurrency, dari analisis posisi yang diungkapkan kemudian, banyak yang memiliki token seperti AKT\TAO, dan Messari juga optimis tentang tiga narasi baru: DePIN, DeSoc, DeSci.
Silakan baca lebih lanjut:
1.0 Tren Investasi
Pada bulan Desember lalu, saya membatalkan istilah Web3 atas nama semua orang di ruang cryptocurrency.
Ini adalah istilah yang omong kosong, penuh dengan pernyataan PR, yang merusak setiap hal menarik yang kita coba bangun.
Koleksi NFT PFP adalah Web3, DeFi 2.0 adalah Web3, Sam Bankman-Fried adalah Web3...
Di dunia cryptocurrency, saya menginginkan lebih banyak hal seperti dompet pribadi, privasi transaksi, kemajuan infrastruktur, DeFi, DePIN, dan DeSoc yang tidak sepenuhnya bergantung pada skema Ponzi.
Tahun ini tidak mengecewakan.
Sejak membunuh istilah Web3 dengan dingin (catatan: merujuk pada runtuhnya penipuan yang mewakili Web3), kapitalisasi pasar cryptocurrency hampir dua kali lipat. Penipu terbesar di industri ini telah berada di penjara atau akan segera ke sana.
Produk hebat dipadukan dengan desain yang mulus, lalu diluncurkan. Dan saya semakin bersemangat tentang prospek cryptocurrency pada tahun 2024.
Singkatnya, keadaan pasar crypto sangat kuat.
Saya menyadari bahwa beberapa pendatang baru membaca artikel ini, jadi saya ingin mengingatkan Anda, ini adalah kursus tingkat lanjut, bukan pengantar untuk pemula.
Saya berasumsi Anda sudah memiliki pengetahuan terkait, jadi saya akan menjelaskan dengan singkat karena waktu adalah faktor penting.
Bagian pembuka ‘tren investasi’ ini disiapkan untuk mereka yang ingin memberi tahu teman-teman bahwa Anda telah membaca seluruh laporan. Saya merasa tidak perlu memulai perjalanan kemenangan di tiga bagian pertama laporan saya tahun lalu, tetapi kami melihat berbagai segmen pasar memiliki kinerja yang baik, dan ada bukti yang mendukung perlunya sentimen optimis yang mendesak setelah musim dingin crypto yang panjang.
Kami akan memulai konten artikel ini dengan kasus bull market Bitcoin 2024.
1.1 BTC dan emas digital
‘Kita sekarang berada di tahap apa? Agak mirip dengan Januari 2015, atau Desember 2018, lebih terasa seperti harus menjual ginjal untuk membeli lebih banyak Bitcoin.’
Di atas adalah pandangan saya tentang Bitcoin pada Desember 2022.
Meskipun sulit untuk memprediksi posisi perdagangan Bitcoin dalam jangka pendek, dalam skala waktu yang lebih panjang, daya tariknya hampir tidak dapat disangkal.
Kita tidak tahu apakah Federal Reserve akan menaikkan suku bunga lebih lanjut, atau melakukan rem darurat, berbalik arah, dan mulai menerapkan pelonggaran kuantitatif dengan serius. Kita tidak tahu apakah kita akan menghadapi resesi yang dipicu oleh real estat komersial, atau apakah kita akan berhasil mencapai ‘soft landing’ ekonomi setelah tekanan moneter dan fiskal pasca-COVID. Kita tidak tahu apakah saham akan turun atau berfluktuasi, atau apakah Bitcoin akan terbukti terkait dengan saham teknologi atau emas.
Di sisi lain, argumen jangka panjang untuk Bitcoin sangat langsung. Segalanya sedang digital. Pemerintah berutang terlalu banyak dan boros, mereka akan terus mencetak uang sampai gagal total. Jumlah total Bitcoin yang dapat diperoleh investor hanya 21 juta. MEME terkuat di pasar adalah menjelang pengurangan Bitcoin 2024, yang akan datang dengan kampanye pemasaran empat tahunan.
Kadang-kadang Anda hanya perlu tetap sederhana!
Untuk menjaga konsistensi tahun demi tahun, mari kita tinjau grafik MVRV yang saya sebutkan tahun lalu yang ingin membuat orang menjual ginjal untuk membeli. Ingat, grafik ini membandingkan nilai pasar Bitcoin saat ini (MV, yaitu harga * total pasokan) dan nilai pasar yang direalisasikan (RV, yaitu harga * total pasokan unit pada saat unit terakhir berpindah di rantai).
Dalam teori perhitungan di atas, jika rasio keduanya di bawah 1 adalah zona emas. Rasio di atas 3 selalu menandakan puncak siklus.
Setelah lonjakan 150% tahun ini, apakah Bitcoin masih menjadi ‘target beli’ yang baik?
Jawabannya memang cukup pasti.
Mungkin kita tidak lagi berada di wilayah nilai yang mendalam, tetapi mengingat beberapa peristiwa angin baik institusional yang mendukung kita saat ini (persetujuan ETF, perubahan akuntansi FASB, pembeli baru yang berdaulat, dll., lihat Bab 4.1), membeli Bitcoin dengan rasio MVRV 1.3 jelas bukan lagi lompatan iman yang buta.
Harap diingat, seiring semakin banyak Bitcoin yang tidak dapat dihindari terkunci dalam produk ETF, rasio MVRV juga akan secara artifisial meningkat, karena dibandingkan dengan catatan perdagangan di NYSE dan Nasdaq, frekuensi pembeli baru yang muncul di rantai tidak akan setinggi itu. Rasio MVRV sedikit di atas 1 tepat di bawah median historis.
Anda tahu apa yang lebih menarik, jika Anda tertarik pada cryptocurrency sebagai kelas aset.
Bitcoin cenderung memimpin pemulihan. Kita baru-baru ini melihat puncak baru bertahun-tahun dalam dominasi Bitcoin, tetapi masih jauh dari puncak yang kita capai pada awal bull market 2017 dan 2021. Pada tahun 2017, dominasi Bitcoin berkurang dari 87% menjadi 37%. Pada tahun 2021, sebelum fase konsolidasi dan lonjakan hingga $40.000, ia kembali merebut 70% pangsa pasar, dan kemudian turun menjadi 38% pada puncak gelembung. Kita baru saja mencapai 54%. Masih ada ruang untuk konsolidasi.
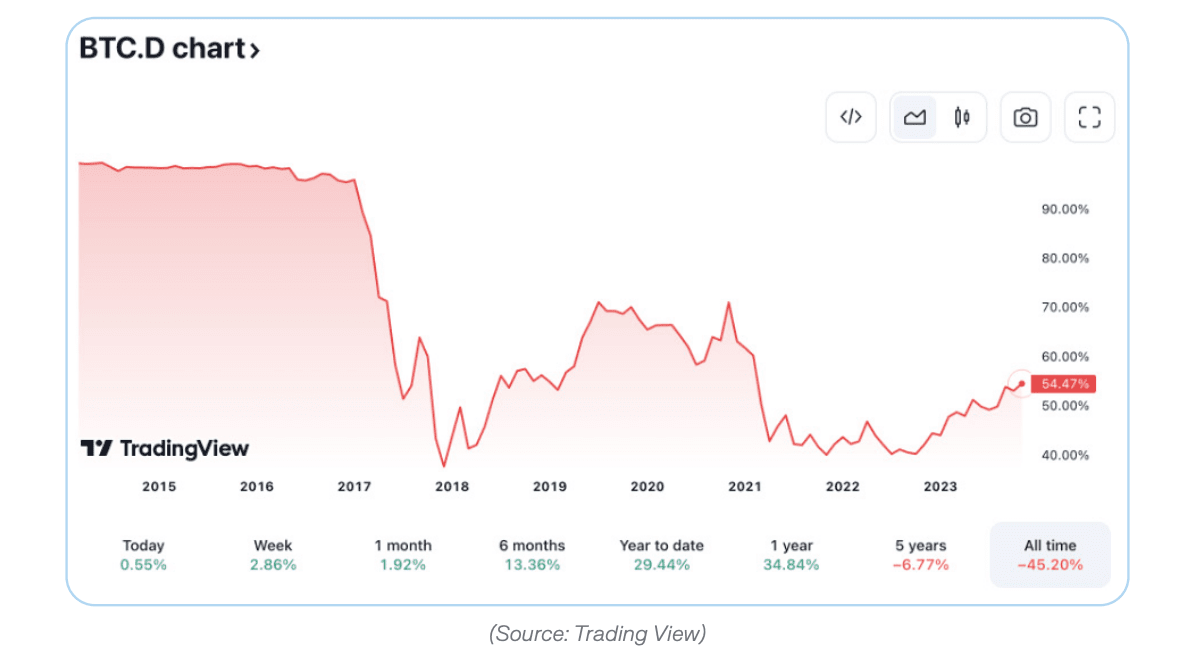
Sejujurnya, sulit untuk melihat katalisator lain untuk kejayaan cryptocurrency yang tidak dimulai dengan lonjakan berkelanjutan Bitcoin.
DeFi menghadapi hambatan regulasi yang berkelanjutan, yang akan membatasi pertumbuhan dalam waktu dekat. Aktivitas NFT hampir mati. Bidang-bidang lain yang akan datang (stablecoin, game, media sosial terdesentralisasi, dan infrastruktur) lebih mungkin untuk naik secara perlahan dan stabil, bukan secara dramatis dan mendadak.
Para pengelola dana besar juga setuju dengan hal ini. Binance baru-baru ini melakukan beberapa penelitian hebat, menunjukkan bahwa sentimen ‘Bitcoin’ di kalangan pengalokasi aset mengalahkan sentimen ‘cryptocurrency’ di musim panas (meskipun mungkin dengan kinerja ETHBTC yang buruk, sentimen ini sedang berubah).
Dengan momentum seperti ini, saya bertaruh bahwa dalam pertemuan yang didorong oleh ETF (memimpin kenaikan) atau tekanan makro yang serius (dalam konsolidasi penurunan), dominasi Bitcoin akan kembali mencapai 60%.
Bahkan jika saya salah, kita sudah melihat puncak dominasi Bitcoin siklus ini, dan saya merasa kemungkinan harga Bitcoin untuk secara nominal dan relatif turun sangat rendah.
Dalam fase awal bull market cryptocurrency, permainan dengan harapan tertinggi selalu bertaruh pada pemimpin, dan siklus ini juga (dan akan terus) seperti itu.
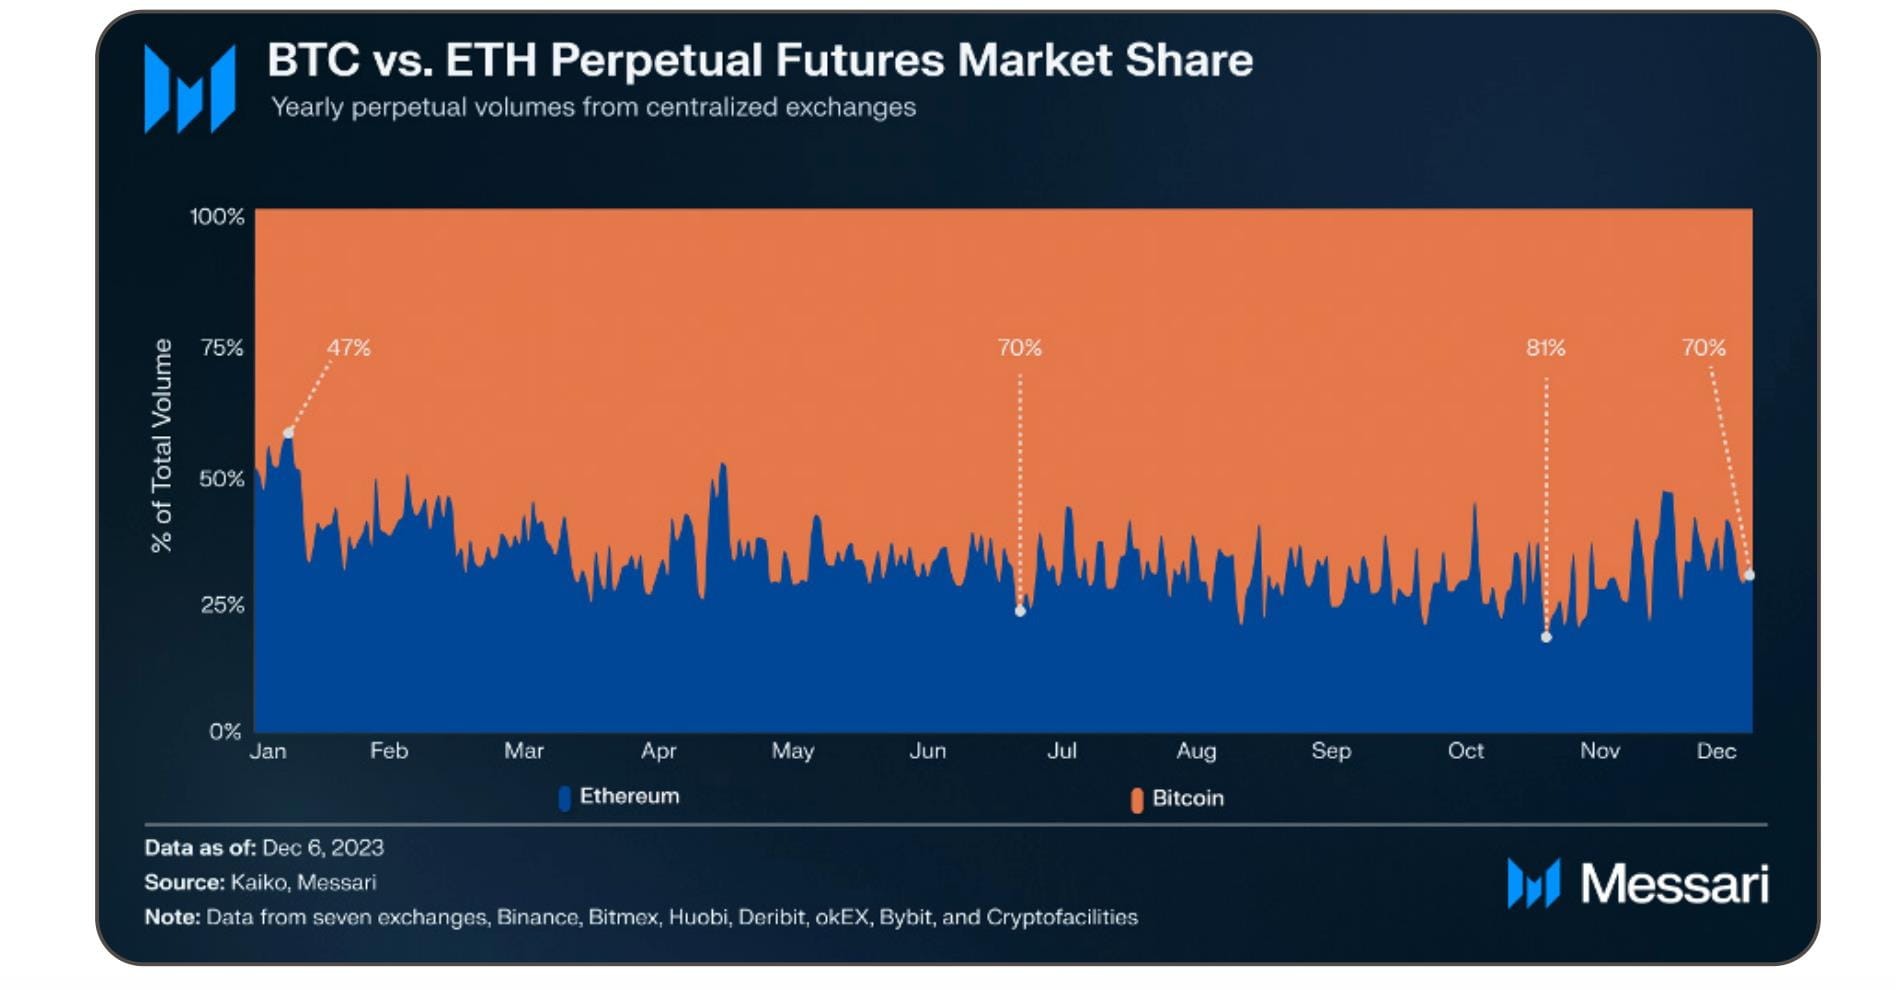
Saya akan menegaskan kembali apa yang saya katakan tahun lalu: saya merasa argumen ‘mata uang ultrasonik’ Ethereum (catatan: merujuk pada deflasi yang berkelanjutan membawa kenaikan harga) sama sekali tidak meyakinkan. Jika MEME seperti itu kuat, maka data likuiditas tidak akan terlihat seperti ini, bahkan setelah persetujuan ETF berjangka ETH:
Kita mungkin tidak akan melihat lonjakan 100 kali lipat Bitcoin lainnya, tetapi aset ini dengan mudah dapat melampaui kategori aset matang lainnya pada tahun 2024. Dengan paritas emas akhirnya, harga setiap BTC bisa melebihi $600.000. Ingat: emas memiliki banyak peristiwa makro positif yang sama, jadi harga itu tidak harus menjadi batas atas.
Jika krisis mata uang cukup parah, maka cryptocurrency akan memiliki nilai: 1 BTC akan setara dengan 1 BTC.
[Baca juga: Laporan Kuartal Ketiga BTC]
1.2 Ethereum
Ethereum berhasil menyelesaikan ‘Merge’ pada September 2022, dan menyelesaikan upgrade ‘Shapella’ pada April 2023, kedua upgrade ini merupakan salah satu yang paling mengesankan secara teknis dalam sejarah. ‘Merge’ juga membuka era baru Ethereum sebagai aset digital yang secara neto deflasi. Saya menyukai Ethereum dan semua yang diturunkan darinya. Tanpa ekosistem aset kripto yang dibangun oleh Vitalik, Messari tidak akan ada. Namun, dalam jangka panjang, kasus investasi untuk ETH lebih mirip dengan Visa atau JPMorgan, bukan Google atau Microsoft, atau komoditas seperti emas atau minyak. ETH berada dalam dilema. Karena ketertarikan pengalokasi institusi terhadap ‘emas digital’ dan ‘permainan murni’, Bitcoin berkinerja lebih baik daripada ETH di ruang mata uang digital, sementara alternatif Ethereum yang sangat tersedia (L0s, L1s, L2s) mungkin berkinerja luar biasa karena mereka menyerap volume transaksi di rantai dibandingkan dengan rantai utama Ethereum. Saya tidak melihat ETH memiliki peluang untuk melampaui Bitcoin dan kinerja Beta tinggi yang akan datang. Namun, secara nominal, saya tidak akan menolak ETH. Itu telah melewati banyak tantangan teknis dan siklus pasar. Itu (dapat dikatakan) memiliki dinamika pasokan yang lebih baik daripada Bitcoin hari ini. Saya setuju bahwa ETH yang terhubung ke Rollup lain mungkin hilang selamanya, ‘tidak akan kembali untuk menerima tawaran’. Bersikap skeptis terhadap ETH bukanlah kritik terhadap Ethereum, melainkan kesadaran yang jernih bahwa ETH sebagai aset hingga saat ini mendominasi, dan sulit bagi token jaringannya untuk mempertahankan lebih dari 60% pangsa pasar di antara rekan-rekannya.
Ketika saya memikirkan Ethereum dan Solana, saya teringat pada Visa dan Mastercard, bukan kekuatan Google melawan Bing. Bahkan jika saya memberi kesempatan yang adil kepada penggemar ETH, saya harus menunjuk pada indikator data yang relevan dan mencatat bahwa ETH memiliki rasio harga terhadap nilai yang sangat rendah dibandingkan dengan BTC.
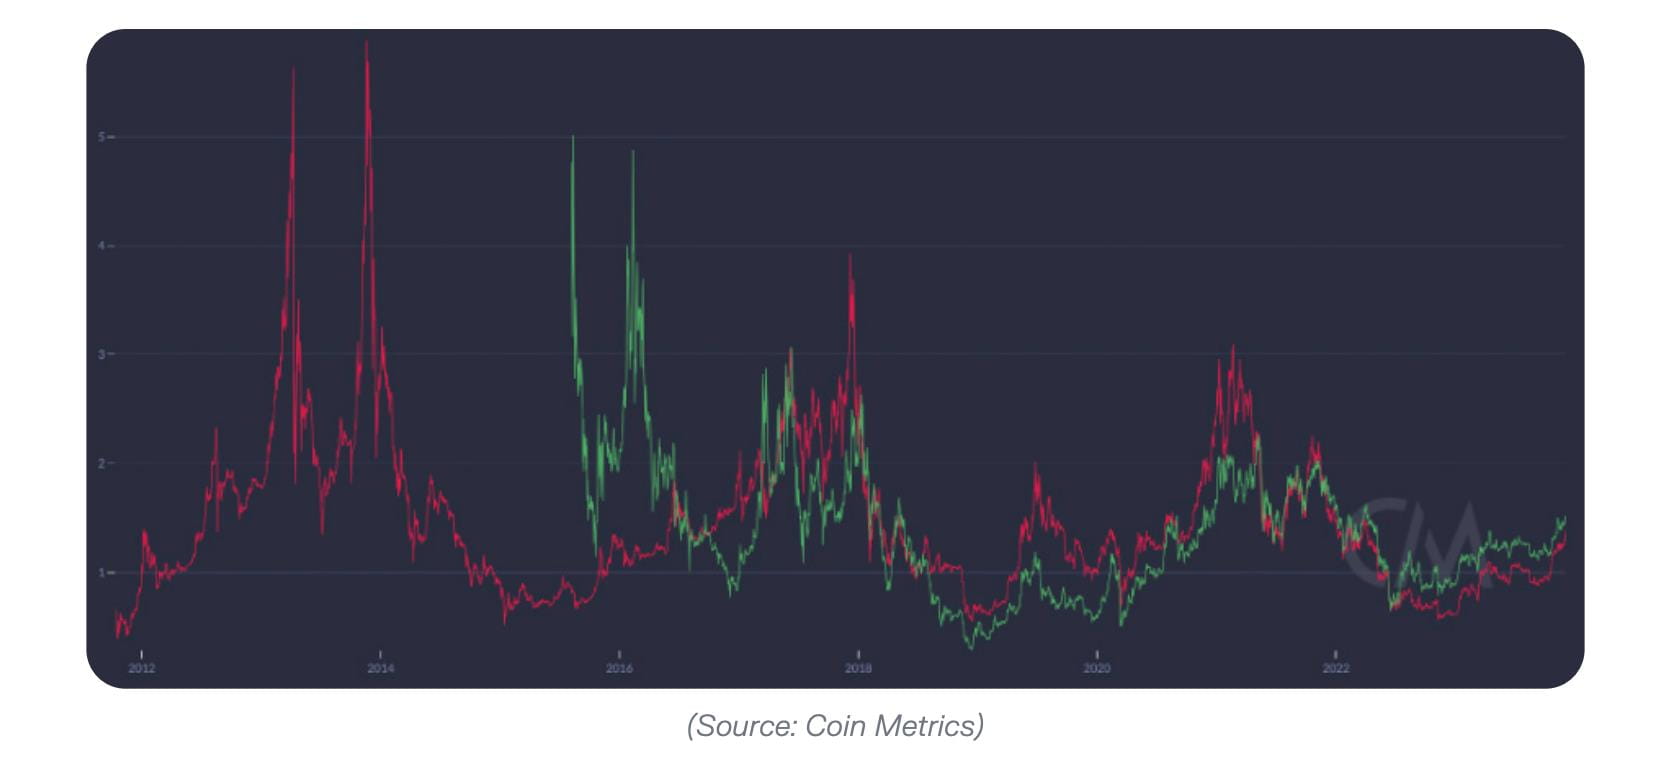
Saya akan membahas teknologi lebih lanjut nanti, tetapi saya tahu Anda tidak duduk di depan perapian menantikan pandangan saya tentang sharding. Apa yang Anda inginkan adalah saran bullish/bearish yang tidak terlalu memerlukan pemikiran, dan taruhan pada ETH tepat berada di tengah kurva lonceng. Saya yakin saya akan segera berdebat tentang ini dengan orang-orang Bankless. (Catatan: meskipun saya tidak suka bersikap hati-hati, sejak saya pertama kali merancang bagian ini, pandangan yang kuat ini telah melemah. Dengan BTC sekarang naik sekitar 150%, dan SOL naik lebih dari 6 kali lipat sejak awal tahun, kita sudah sampai pada saat di mana ETH perlu kembali ke rata-rata, karena ia telah menjadi stablecoin selama banyak bulan terakhir dan tertinggal jauh.) [Wajib dibaca: Laporan Kuartal Ketiga ETH]
1.3 (likuiditas) bidang
Bitcoin (BTC), Ethereum (ETH), dan stablecoin yang didukung dolar kini menguasai 75% dari keseluruhan pasar cryptocurrency senilai $1,6 triliun. Namun, situasi ini tidak akan bertahan selamanya.
Saya mendirikan sebuah perusahaan, berdasarkan premis bahwa dalam sepuluh tahun ke depan, 25% yang tersisa di pasar crypto akan mengalami pertumbuhan 100 kali lipat, pada saat itu investor akan membutuhkan alat due diligence yang lebih canggih untuk menganalisis ribuan aset kripto, bukan hanya dua jenis. Menghitung berdasarkan ukuran pasar saat ini, pertumbuhan 100 kali lipat di ‘bidang lain’ ini akan membuat ukuran pasar modal crypto likuid sedikit melebihi pasar modal swasta (sekitar $20 hingga $25 triliun), sekitar 30% hingga 35% dari pasar modal obligasi dan ekuitas global.
Yang lebih penting: jika Anda setuju dengan pandangan saya bahwa blockchain pada dasarnya adalah inovasi akuntansi, maka pada akhirnya semua aset akan menjadi aset ‘kriptografi’ yang diperdagangkan di blockchain publik, bukan tergantung pada sistem penyelesaian dan likuidasi tradisional, baik itu ‘token utilitas’ atau ‘token ekuitas’. Seiring waktu, hubungan antara cryptocurrency dan keuangan tradisional (TradFi) akan semakin erat, hingga hampir menyatu.
Tentu saja, berinvestasi di BTC dan ETH dengan indeks berbobot kapitalisasi juga memiliki keuntungannya.
Pertama, dari perspektif sejarah, ini telah terbukti sebagai strategi yang sukses. Jika Anda ikut serta dalam konferensi Bitcoin Amerika Utara di Miami pada tahun 2014 dan membeli produk yang dipromosikan Vitalik (ICO Ethereum dan Bitcoin), maka selama sepuluh tahun terakhir Anda telah menikmati 75% pertumbuhan pasar. Aset blue-chip ini kini telah menjadi ‘investasi keras’ yang paling solid di pasar cryptocurrency, karena Anda tidak perlu khawatir mengalami risiko pengenceran pasokan seiring waktu.
Sebaliknya, banyak proyek teratas lainnya memiliki cadangan keuangan yang besar, dan seiring berjalannya waktu, cadangan token ini mungkin secara bertahap dijual oleh orang dalam. Oleh karena itu, meskipun ‘kapitalisasi pasar’ mereka mungkin naik, harga token mereka mungkin tetap tidak berubah atau bahkan turun.
Tentu saja, ini bukan saran investasi. Tetapi sebagai peneliti sejarah, saya memahami:
A. Meskipun BTC dan ETH mungkin saat ini adalah pemimpin pasar, mereka tidak akan selamanya tidak tergerakkan;
B. Sejak 1926, meskipun ada 26.000 saham diperdagangkan di pasar, hanya 86 saham yang menyumbang lebih dari setengah pertumbuhan pasar AS.
Banyak pemimpin pasar saham di tahun 20-an kini sudah tidak ada lagi, dan perkembangan pasar cryptocurrency juga tidak akan menjadi pengecualian. Jadi, apa yang harus dilakukan orang-orang seperti saya yang menyukai indeks pasif?
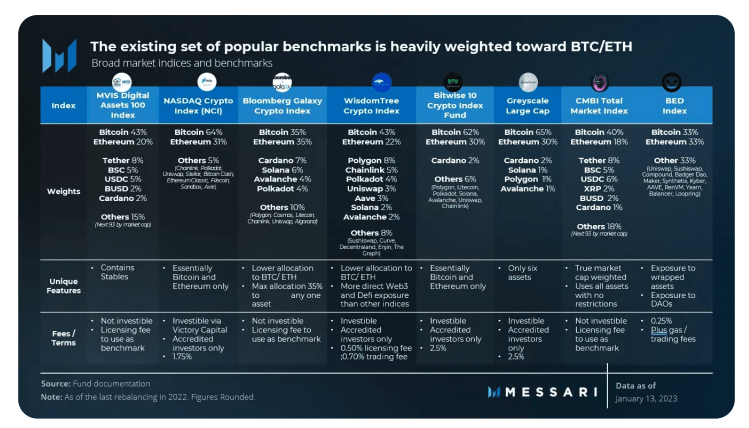
Sejujurnya, tidak banyak yang bisa dilakukan saat ini. Alternatif produk indeks crypto yang ada tidak terlalu menarik, dan saya meragukan bahwa situasi ini akan berubah pada tahun 2024.
Indeks yang memiliki biaya rendah dan otomatis menyeimbangkan kembali, dengan mempertimbangkan kelebihan pasokan token dan likuiditas pasar, tidak diragukan lagi akan menjadi alat investasi yang sangat baik. Namun, untuk mendapatkan eksposur indeks saat ini, pilihan Anda adalah membayar biaya AUM (Aset yang Dikelola) yang terlalu tinggi (misalnya, 200-250 basis poin untuk produk Grayscale), atau biaya transaksi (dana crypto yang dikelola secara aktif) atau metodologi yang kompleks (pelaksanaan operasi on-chain yang tepat memiliki risiko regulasi dan teknis yang signifikan).
Untuk investasi di aset crypto peringkat 3 hingga 1000, cara ‘murah’ adalah mengandalkan kemampuan investasi Anda, saya bisa memberi contoh.
Sebuah strategi investasi indeks sederhana yang dapat diterapkan di rumah mungkin adalah memantau daftar likuiditas Kaiko dan melakukan penyeimbangan kembali secara triwulanan. Jika Anda membeli aset hijau dengan peringkat likuiditas lebih tinggi daripada peringkat kapitalisasi pasar, menjual aset merah dengan peringkat kapitalisasi pasar lebih tinggi daripada peringkat likuiditas, maka Anda pada dasarnya telah menyalin daftar panjang/pendek aset besar tahun ini hingga saat ini (tentu saja, ini bukan saran investasi).
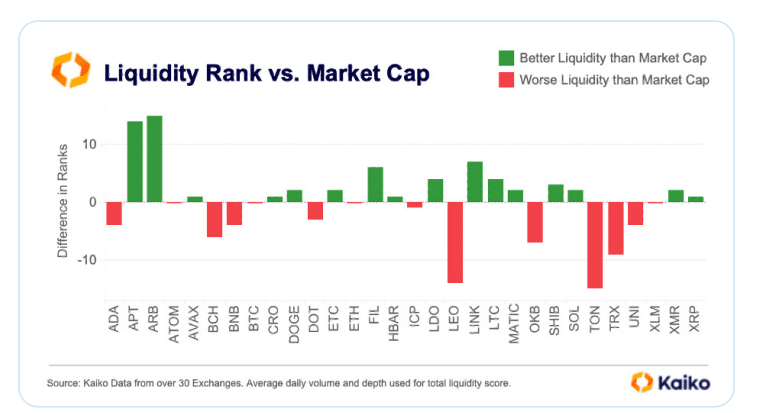
Sumber: Kaiko
1.4 Kebangkitan pasar cryptocurrency swasta?
Beberapa tahun lalu, saya menulis bahwa model bisnis para pengelola dana cryptocurrency tersebut tidak lebih dari sekadar ‘kehilangan alpha’ bagi klien, yang sangat menyebalkan bagi mereka. Ternyata, saya benar.
(Saya bukan sedang membual, tetapi sedang meyakinkan diri saya bahwa saya membuat keputusan yang benar saat itu, meninggalkan model bisnis paling menguntungkan di dunia, meskipun saya bisa saja melakukan pekerjaan dengan biaya manajemen 2% ditambah 20% bagi hasil sejak 2017, tanpa memikirkan hasil Bitcoin/Ethereum.)
Banyak investor cryptocurrency tidak hanya berkinerja buruk, beberapa bahkan telah keluar dari pasar. Beberapa investor likuiditas terjebak karena posisi leverage yang buruk (seperti 3AC), lawan transaksi yang buruk (seperti Ikigai), atau keduanya (kami membahas DCG secara detail di Bab 6). Semua hal ini sudah seharusnya Anda ketahui, jadi saya tidak akan mengulangi krisis tahun lalu.
Lalu apa yang akan terjadi pada tahun 2024? Pasar crypto likuid masih merupakan hutan belantara yang penuh dengan risiko teknologi dan lawan transaksi, biaya transaksi yang tinggi, dan persaingan yang ketat. Dan di sebelah hutan ini, ada ‘lembah kematian’ yang nyata — pasar investasi crypto swasta.
Secara keseluruhan, pasar VC telah terpengaruh secara serius oleh kebijakan moneter mengejutkan Federal Reserve dalam beberapa tahun terakhir. Infrastruktur cryptocurrency telah terkena dampak lebih besar akibat penipuan dan penegakan regulasi yang luas. Pengguna baru dan klien dilarang mengakses aset crypto ‘ekor panjang’ sampai mereka mendapatkan kepastian hukum yang mendesak, sementara pengguna dan klien lama mengurangi pengeluaran untuk bertahan melalui musim dingin ini. Ini menyebabkan kerusakan permintaan yang brutal: pendapatan layanan menurun, laju pembakaran meningkat, anggaran semakin dipotong, dll.
Lebih buruk lagi, AI telah menjadi primadona baru di bidang teknologi. Kita sekali lagi menjadi penonton. (Seperti yang saya jelaskan di Bab 1.8, saya pikir ini adalah MEME yang bodoh dan pilihan yang salah, AI dan cryptocurrency sebenarnya sangat cocok.)
Meskipun demikian, saya tetap optimis terhadap investor baru di tingkat satu cryptocurrency. Dana tahun 2023 kemungkinan akan melampaui kinerja indeks S&P dalam jangka menengah dan panjang, dan banyak dari mereka bahkan mungkin melampaui kinerja benchmark BTC/ETH dengan harga masuk yang sangat rendah tahun ini. Pasar likuid telah kembali pulih, dan ada beberapa tanda pemulihan di pasar ventura.
Pembiayaan untuk modal ventura swasta (dari putaran benih hingga putaran D+) mencapai level tertinggi sejak Mei, dengan lebih dari $500 juta transaksi diumumkan (dapat dilacak dalam penyaring pembiayaan kami):
Berikut adalah beberapa daftar dana crypto yang saya perhatikan tahun ini:
Multicoin: Saya menulis trilogi tentang penampilan legendaris mereka di tahun 2021. Namun, tidak jelas bagaimana LP mereka menghadapi kenyataan keras penurunan SOL sebesar 96% di tahun 2022. Bahkan jika AUM Multicoin rebound besar tahun ini, saya tidak yakin ada LP dana yang mengalami roller coaster lebih besar.
1co nfirmation: Nick Tomaino adalah salah satu investor cryptocurrency paling jujur yang saya temui. Dia berbicara terus terang tentang masalah tolok ukur yang saya sebutkan di atas, kebutuhan akan akuntabilitas yang lebih baik dalam investasi cryptocurrency, dan posisinya sebagai salah satu dari sedikit investor yang mempertanyakan Sams. Pertama adalah SBF, kemudian Altman. Tindakannya juga membuktikan pandangannya, bahkan membagikan DPI dana yang sangat jarang di pasar modal ventura.
Ada juga beberapa investor ‘bullish di dasar’ yang tweet-nya terlihat benar setelah kejadian. Framework (Vance) dan Placeholder (Burniske) adalah dua contoh yang mengeluarkan pandangan konkret dan bukan hanya bullish selamanya. (Bahkan orang yang bullish di puncak mungkin terbukti sebagai nabi dalam jangka panjang.)
a16z dan Paradigm mungkin berada dalam posisi yang tidak menguntungkan dalam hal penilaian portofolio investasi swasta mereka, tergantung pada berapa banyak modal yang mereka investasikan di puncak pasar 2021, tetapi saya tidak ingin bertaruh dengan Chris Dixon, Matt Huang, dan tim mereka. Faktanya, saya sedikit bersyukur jika mereka (mungkin) menunjukkan kinerja investasi yang rata-rata atau sementara rugi selama beberapa tahun. Ini menjadikan mereka pejuang hebat untuk industri di Washington, dan tim kebijakan mereka sangat baik.
Kinerja Syncracy Capital sejak didirikan jauh melampaui pasar kripto. Tim ini mencakup tiga mantan analis Messari, termasuk salah satu pendirinya, Ryan Watkins. Untuk mengungkapkan secara penuh, saya adalah LP dari dana ini dan saya akan dengan bangga mempromosikan mereka yang membantu membangun Messari dan terus menghasilkan uang bagi saya setelah pergi. Mereka adalah salah satu dari sedikit dana likuiditas baru yang sejak didirikan terus melampaui tolok ukur BTC/ETH.
1.5 IPO dan akuisisi
Di dunia cryptocurrency, ada tiga perusahaan yang menonjol karena posisi, tim, dan kemampuan penggalangan modalnya, yaitu: Coinbase, Circle, dan Galaxy Digital.
Coinbase tetap menjadi perusahaan terpenting di ruang cryptocurrency. Sebagai bursa cryptocurrency paling berharga dan paling terkelola di AS, Coinbase layak diperkenalkan secara terpisah. Coinbase diperkirakan tidak akan menghadapi pesaing utama di pasar AS tahun depan, tetapi salah satu mitra utamanya, Circle, mungkin akan melakukan IPO pada tahun 2024.
CEO Circle, Jeremy Allaire, berbagi di Mainnet bahwa pendapatan Circle pada paruh pertama 2023 mencapai $800 juta, dengan EBITDA sebesar $200 juta — angka ini setara dengan data tahunan perusahaan 2022, dan di bawah lingkungan suku bunga ‘lebih tinggi lebih lama’, pendapatan mungkin akan terus meningkat.
Circle dapat memanfaatkan kemajuan kebijakan stablecoin AS atau pertumbuhan internasional stablecoin untuk berada dalam posisi menguntungkan di dunia kripto. Penilaian perusahaan ini hampir sepenuhnya bergantung pada kepercayaan pasar terhadap pertumbuhan produk dan teknologinya, bukan pada ekonomi ‘kami menghasilkan bunga dari penghasilan mengambang Anda’ (*Tether secara finansial bahkan lebih kuat, sejak runtuhnya Silicon Valley Bank pada Maret tahun ini, Tether telah memulihkan pangsa pasarnya, tetapi jangan berharap S-1-nya akan muncul dalam waktu dekat).
Saya pernah berpikir bahwa DCG, dengan beragam layanan yang ditawarkannya, akan menjadi kandidat untuk IPO pertama. Namun, DCG kini sedang terpojok dan mungkin tidak akan go public dalam waktu yang lama. Setidaknya, setelah kebangkrutan anak perusahaannya, Genesis (skandal publik) dan likuidasi cepat aset inti dalam 12 bulan terakhir (GBTC, pemisahan CoinDesk, dll.), DCG akan menghadapi tantangan berat dalam membangun kembali reputasi lembaganya.
Sementara itu, harga saham grup perusahaan keuangan crypto yang berbasis di New York (baik secara citra maupun secara nyata) sedang meningkat. Portofolio modal ventura, departemen perdagangan, operasi penambangan, dan lembaga penelitian Galaxy Digital mungkin membantunya mengambil alih peran DCG dalam narasi industri cryptocurrency: Perusahaan Mike Novogratz (CEO Galaxy) telah terdaftar di bursa saham Toronto, dengan kapitalisasi pasar mencapai $3 miliar.
Jika mereka mau, ini cukup untuk membuat tim Novogratz memilih untuk mengambil strategi integrasi yang agresif di 2024. Di bawah tekanan modal ventura yang berkelanjutan, beberapa aset utama pasti akan berada dalam kesulitan, dan Novogratz sudah memiliki tim penasihat perbankan investasi yang lengkap.
Selain perusahaan-perusahaan di atas, saya tidak berharap banyak dari IPO perusahaan cryptocurrency lainnya. Saya meragukan apakah IPO perusahaan lain akan diizinkan sebelum pemilihan umum AS 2024. Oleh karena itu, di bawah rezim regulasi saat ini, jalan likuiditas cryptocurrency masih dicapai melalui pasar token.
1.6 Kebijakan
(Catatan editor: Bagian ini terutama membahas kemungkinan keberhasilan AS di pasar cryptocurrency global dan tantangan yang dihadapi saat ini. Penulis menyebutkan beberapa peristiwa dan tren sejarah penting, termasuk perang kripto di tahun 90-an, pengawasan pemerintah terhadap privasi digital, dan perubahan posisi AS dalam kompetisi global, menekankan bahwa sikap generasi muda terhadap privasi digital dan kebebasan pribadi mungkin berbeda dari generasi sebelumnya, yang dapat memengaruhi kebijakan kripto. Akan ada sedikit muatan ideologis, agak membosankan, bisa dilewati)
Tentang Senator Elizabeth Warren dan Ketua SEC Gary Gensler, yang akan dibahas di bagian-bagian selanjutnya, kita akan segera membahas tokoh-tokoh hebat ini. Jangan khawatir.
Tetapi pertama-tama, kita perlu mundur untuk melihat keseluruhan situasi. AS memiliki talenta teknologi, pasar keuangan, dan kebijakan regulasi untuk memenangkan pasar cryptocurrency global, memastikan AS menjadi kekuatan keuangan dan teknologi di abad ke-21, tetapi saya rasa kali ini kita tidak memiliki cukup kripto punk untuk menyelamatkan kita.
Tiga puluh tahun terakhir bukan hanya masa tumbuh bagi generasi milenial kita, tetapi juga memberikan petunjuk dan konteks tentang kebijakan cryptocurrency yang mungkin kita harapkan dalam jangka pendek dan menengah. Di antara peristiwa dan perubahan paling berpengaruh terhadap cryptocurrency dalam beberapa dekade terakhir, satu perbandingan sejarah dan dua tren besar sangat penting bagi perhatian kita:
1. Perang cryptocurrency awal 90-an mencakup perjuangan dengan elemen keras kepala dari Badan Keamanan Nasional AS, proposal legislasi untuk memasang chip pemerintah literal di semua perangkat Anda untuk membuka kunci sesuai permintaan, dan pemberontakan akar rumput yang dipimpin oleh pengembang melawan ekspansi pemerintah yang berlebihan. Inilah yang melahirkan istilah ‘cypherpunks write code’. Anda harus membaca buku tentang perang kripto ini, atau setidaknya membaca makalah ini.
Ini mempercepat sejarah cryptocurrency. Ini adalah kisah kebangkitan para pecundang, meskipun kemenangan ini tampaknya tidak mungkin terulang dalam cryptocurrency kita karena perubahan budaya yang mendalam di AS.
2. Kebangkitan dan Kesadaran: Sayangnya, generasi X (mereka yang lahir antara 1964 dan 1980) telah menua, dan sejak itu generasi X dan baby boomer telah bekerja sama untuk melakukan beberapa hal yang cukup mengerikan dan tidak konstitusional. ‘Kripto’ hari ini merupakan ancaman signifikan terhadap tatanan negara yang ‘mengawasi dan mengendalikan’. Ketika kita melihat protagonis muda kita, yaitu generasi milenial dan generasi Z (lahir antara 1995 dan 2009), pertanyaannya adalah apakah mereka bahkan peduli untuk bertarung. Mereka terbiasa hidup di era pasca (Patriot Act), pasca-COVID yang mengikis kebebasan sipil. Setelah 20 tahun, dengan $7 triliun bencana militer global, mereka tidak pernah hidup dalam konteks lembaga keamanan nasional yang introspektif. Banyak dari mereka bahkan acuh tak acuh terhadap dokumen Twitter dan industri pemantauan perusahaan besar. Peter Thiel dan David Sacks menulis artikel prediksi tentang bahaya konsistensi budaya kampus pada awal 90-an, SBF hanya mengingatkan kita apa yang sudah kita ketahui, bahwa konsistensi ini mungkin bersifat performatif, tetapi sekarang menjadi berbahaya.
3. Akhir hegemoni AS: Ketika Anda menggabungkan #1 dan #2, yang benar-benar perlu Anda pahami adalah bahwa sejumlah besar pejabat pemerintah benar-benar percaya bahwa kebijakan teknologi tahun 90-an adalah kesalahan, keajaiban internet terbuka dan pertumbuhan ekonomi yang dibawanya telah memberikan dampak negatif bersih pada masyarakat AS. Teknologi telah menjadi kambing hitam.
Meskipun kita memiliki alasan untuk khawatir tentang hilangnya basis industri kita dan ekonomi yang terlalu terfinansialisasi, banyak yang mengagumi internet tertutup China, hanya melihat ‘kesempatan untuk mengekang informasi palsu yang terlewatkan’, yang agak menakutkan. Kita tidak lagi menjadi satu-satunya kekuatan besar, karena birokrasi pesaing seperti China tampaknya berfungsi di beberapa bidang, dan pemimpin kita juga ingin mendapatkan lebih banyak kontrol.
Budaya kita telah perlahan-lahan memburuk, kelompok penguasa tua dalam negeri mengalami delusi, dan kali ini kita memiliki lawan yang kuat. Kita harus bermain dengan cara yang berbeda, fokus pada pemilihan ‘Moneyball’ (Moneyball, film Amerika yang menceritakan bagaimana tim kecil bersaing dengan tim besar yang memiliki banyak uang di liga profesional). Berita baiknya: kita akan menang. (Bab lima akan membahas lebih lanjut tentang bagaimana ini akan terjadi) (Saya tahu Anda mungkin berpikir tren ini sepenuhnya tidak relevan, atau paling banyak sedikit terkait dengan cryptocurrency, tetapi mereka juga mengatakan hal yang sama tentang Pepe Silvia. Kita sedang berjuang dalam perang informasi yang menentukan hidup dan mati.)
1.7 Apa yang dapat dilakukan pengembang?
Meskipun pasar cryptocurrency telah terjebak dalam resesi selama dua tahun ini, dengan volume perdagangan menurun dan tantangan regulasi yang besar, aktivitas pengembang cryptocurrency tetap berkinerja baik tahun ini. Di tengah tahun, Alchemy menemukan bahwa jumlah smart contract yang dideploy di rantai EVM meningkat 300% secara kuartalan, dan jumlah pemasangan dompet crypto mencapai level tertinggi sepanjang masa.
Electric Capital menemukan bahwa hingga Oktober, jumlah pengembang aktif bulanan yang berkontribusi pada proyek sumber terbuka menurun tajam dibandingkan tahun lalu, tetapi ini disebabkan oleh berbagai faktor: ketidakpedulian regulasi terhadap ekosistem sumber terbuka setelah keputusan Ooki DAO tahun ini; lebih banyak inovasi dan perkembangan di lapisan aplikasi dan infrastruktur; serta sikap yang lebih hati-hati terhadap ancaman kompetisi di pasar bearish.
Indeks status pasar cryptocurrency a16z mungkin merupakan indeks terbaik untuk mengamati kesehatan keseluruhan pasar. Pelacakannya juga menekankan bahwa jumlah pengembang sumber terbuka telah menurun sebesar 30%, tetapi juga mencatat beberapa data yang baik: jumlah unduhan repositori pengembang mencapai rekor tertinggi di kuartal ketiga, alamat aktif dan aktivitas dompet bergerak mencapai rekor terendah. Apakah ini adalah percikan api yang menyalakan ledakan aplikasi crypto 2024? Jika saya bisa berinvestasi pada cryptocurrency berdasarkan satu grafik, maka ini adalah grafik itu:
Pasar benar-benar akan mulai pulih ketika para pengembang kecerdasan buatan menyadari bahwa cryptocurrency adalah medan pertempuran lain bagi mereka.
1.8 AI Cryptocurrency
Dalam era digital yang ditandai dengan AIGC melimpah, penting untuk menyediakan teknologi yang dapat diandalkan, global, dengan sumber yang dijamin secara matematis dan kelangkaan digital.
Sebagai contoh terhadap deepfake: cryptocurrency sangat penting dalam hal cap waktu dan verifikasi perangkat serta data. Tanpa cryptocurrency, sulit untuk memverifikasi apakah gambar atau teks tertentu berasal dari AI atau bukan, atau dari Washington atau Beijing. Selain itu, tanpa biaya yang dibutuhkan oleh rantai publik, mencegah serangan DDOS generatif akan menjadi tantangan besar.
Kebangkitan kecerdasan buatan dipandang sebagai ‘ancaman’ bagi cryptocurrency, sama seperti teknologi mobile dulu dipandang sebagai ancaman bagi internet, pandangan ini jelas salah. Kemajuan kecerdasan buatan hanya akan meningkatkan permintaan untuk solusi cryptocurrency. Meskipun kita mungkin berdebat tentang apakah kecerdasan buatan baik atau buruk bagi umat manusia (mirip dengan diskusi kita tentang apakah iPhone baik atau buruk... tetapi kita tetap tahu bahwa itu jelas bermanfaat), tetapi AI sangat baik untuk cryptocurrency.
Saya secara pribadi menyambut kedatangan penguasa mesin (machine overlords) kita, yang membawa mata uang mesin yang sempurna: Bitcoin.
Tidak perlu memikirkan ini secara berlebihan, tetapi artikel yang ditulis oleh Arthur Hayes (pendiri BitMEX) tentang topik ini musim panas ini sangat menarik. Untuk setiap kecerdasan buatan, dua elemen kunci adalah data dan kemampuan komputasi. Oleh karena itu, tampaknya ‘kecerdasan buatan akan memperdagangkan mata uang yang mempertahankan daya beli energinya seiring waktu’ adalah hal yang masuk akal, dan itu menjelaskan Bitcoin dengan sempurna.
Beberapa orang mengkritik pandangan ini sebagai terlalu sederhana, terutama mengingat dua potensi skenario aplikasi kecerdasan buatan — micropayment dan eksekusi kontrak pintar — yang belum berkembang secara signifikan di Bitcoin, ada pendapat bahwa agen kecerdasan buatan (AI agents) akan memilih blockchain dengan biaya terendah, dan tidak harus memilih Bitcoin, karena mekanisme POW Bitcoin memiliki gesekan transaksi.
Dustin (peneliti Messari) percaya bahwa ide 'mata uang berbasis energi' mungkin justru sebaliknya: agen kecerdasan buatan mungkin lebih cenderung untuk langsung membeli token Gas (sumber daya komputasi terkait).
1.9 DePIN, DeSoc, DeSci
Saya memiliki pandangan positif yang permanen terhadap keuangan terdesentralisasi (DeFi), tetapi saya tidak terlalu ‘berlebihan’, karena saya percaya segmen pasar lainnya akan berkinerja lebih baik dalam tahun depan.
Saya memang percaya bahwa beberapa protokol DeFi teratas di bidang ini (terutama di bidang bursa terdesentralisasi) akan mengalami pemulihan setelah tahun yang stabil dalam volume perdagangan, tetapi saya tidak yakin apakah efisiensi ekonomi unit DeFi dan kesesuaian produk pasar cukup untuk mengimbangi regulasi ketat yang akan datang.
Selain itu, tipe aset yang mendorong volume perdagangan DeFi juga menjadi masalah. Puncak perdagangan tahun ini sebagian besar didorong oleh koin MEME, bukan terobosan aplikasi baru. Mungkin saya terlalu banyak mempertimbangkan skenario kiamat DeFi di Washington (lebih lanjut lihat Bab 8).
Saya mengalihkan pandangan saya ke beberapa sektor non-keuangan kunci di ruang crypto. Saya suka DePIN (jaringan infrastruktur fisik), DeSoc (media sosial), dan DeSci (ya, sains!), karena tampaknya mereka tidak terlalu dipengaruhi oleh spekulasi yang merajalela, tetapi lebih berfokus pada solusi kunci di luar sektor keuangan industri kita.
Tahun lalu, Sami (peneliti Messari) membantu mempopulerkan istilah DePIN, dan tidak ada yang lebih baik daripada dia dalam menggambarkan lanskap jaringan perangkat keras ini atau menjelaskan bagaimana jaringan ini berkembang dan benar-benar bersaing dengan perusahaan teknologi besar.
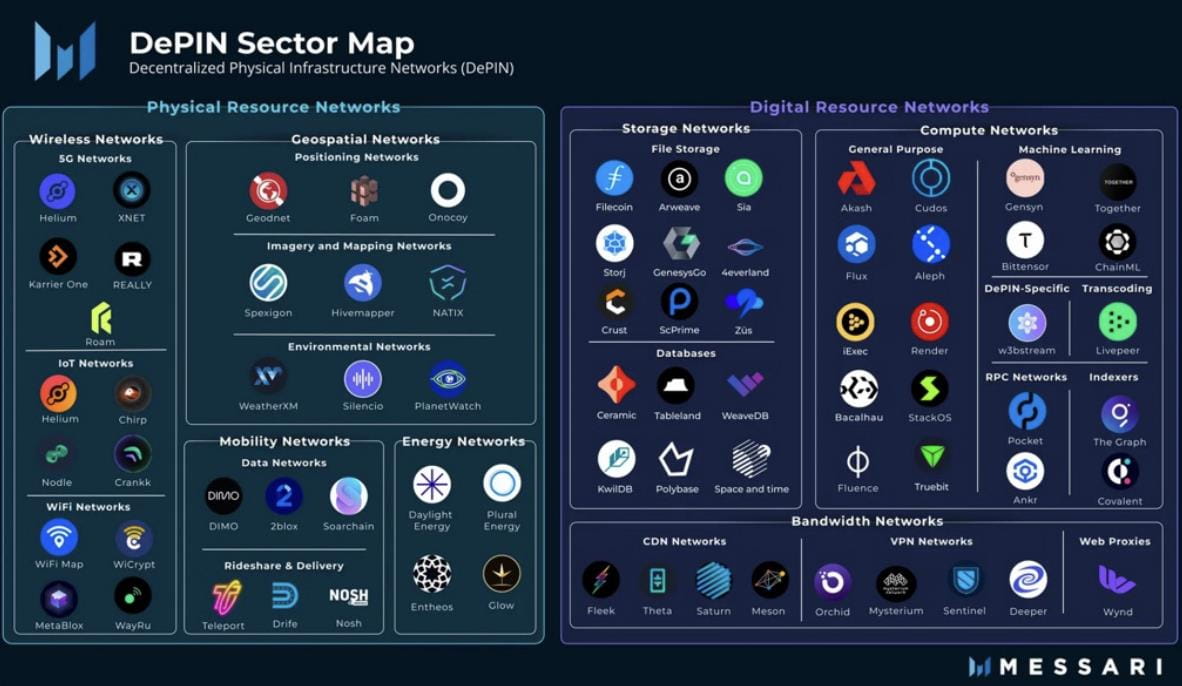
Layanan infrastruktur berbasis cloud adalah industri bernilai $5 triliun di pasar tradisional, sedangkan DePIN hanya mencakup 0,1%. Bahkan jika diasumsikan 0% (catatan: editor berpikir ini mungkin seharusnya ditulis 1%) dari layanan online akan menggunakan DePIN sebagai tumpukan utama mereka, permintaan untuk redundansi terdesentralisasi saja mungkin menyebabkan lonjakan permintaan. Untuk menghilangkan risiko platform teknologi besar, ‘asuransi’ 1% akan menyebabkan penggunaan DePIN meningkat 10 kali lipat. Tidak perlu banyak untuk mengubah keadaan, terutama dalam permintaan GPU dan sumber daya komputasi yang didorong oleh kecerdasan buatan.
Media sosial juga memiliki peluang serupa, dengan pemain utama di bidang ini menghasilkan $230 miliar pendapatan tahun lalu (setengahnya berasal dari perusahaan keluarga Meta), sementara hanya proporsi kecil dari pembuat konten yang dapat menghasilkan cukup uang dari pembuatan konten.
Kita sudah melihat bahwa situasi ini sedang berubah (pertumbuhan YouTube yang berkelanjutan, pembagian pendapatan Elon), dan kita juga melihat potensi aplikasi DeSoc yang inovatif (Farcaster, friend.tech, dan Lens), yang lebih mirip dengan awal kurva J yang hampir tidak terlihat, bukan awal yang salah.
Friend.tech membagikan $50 juta dengan kreatornya dalam beberapa bulan setelah diluncurkan, ini adalah cara untuk menarik pengguna. Saya percaya DeSoc 2024 akan mengikuti tren ‘musim panas DeFi’ tahun 2020.
Akhirnya, adalah tentang sains terdesentralisasi. Dari proyek DeSci yang kami pantau, 50% dibangun dalam setahun terakhir. Salah satu investor OG cryptocurrency terbaik yang saya kenal telah menghabiskan 100% waktunya di sini.
Di pasar ini, mekanisme insentif cryptocurrency masuk akal: tingkat kepercayaan masyarakat terhadap institusi ilmiah kita mungkin berada pada titik terendah dalam sejarah, dan sistem saat ini dipenuhi dengan efisiensi birokrasi yang buruk, metode data yang tidak memadai, dan insentif yang buruk (hanya dapat memperoleh posisi permanen melalui makalah yang ditinjau sejawat), sementara cryptocurrency telah membuktikan kemampuannya untuk mendanai... eksperimen ilmiah.
Untuk memperluas skala, penjualan token dan DAO bertujuan untuk mengubah cara kita melakukan penelitian, dan ketertarikan yang cukup besar terhadap umur panjang, pengobatan penyakit langka, dan eksplorasi luar angkasa dapat mendorong perkembangan di bidang ini.
Anda dapat berinvestasi langsung di DePIN, dan sekarang dapat mulai menggunakan aplikasi DeSoc. Namun, saya belum tahu metode apa yang dapat digunakan untuk menyampaikan argumen investasi DeSci dengan santai. (VitaDAO?)
Jika Anda memikirkan sesuatu, jangan ragu untuk DM saya.
Tautan asli