



Ditulis oleh: Jay Jo, Yoon Lee, Penelitian Harimau
Disusun oleh: Aiying Ai Ying
Stabilitas pasar stablecoin Jepang terutama disebabkan oleh pembentukan kerangka peraturan yang jelas. Dukungan pemerintah dan kebijakan Partai Demokrat Liberal yang berkuasa semakin mempercepat pertumbuhan industri Web3. Sikap Jepang yang positif dan terbuka sangat kontras dengan sikap banyak negara yang tidak yakin atau membatasi terhadap stablecoin. Oleh karena itu, masyarakat memiliki ekspektasi optimis terhadap masa depan pasar Web3 Jepang. Artikel ini akan mengeksplorasi status regulasi stablecoin saat ini di Jepang dan menganalisis potensi dampak stablecoin yang didukung yen.
1. Regulasi mendorong pasar stablecoin Jepang lepas landas
Pada bulan Juni 2022, Jepang meletakkan dasar untuk mengubah Undang-Undang Layanan Pembayaran (PSA) untuk menetapkan kerangka peraturan untuk penerbitan dan perantara stablecoin. Amandemen ini akan diterapkan secara resmi pada Juni 2023, menandai dimulainya penerbitan stablecoin secara resmi. Undang-undang baru memberikan definisi rinci tentang stablecoin, memperjelas entitas penerbit, dan menetapkan lisensi yang diperlukan untuk bisnis terkait.
1. Definisi Stablecoin
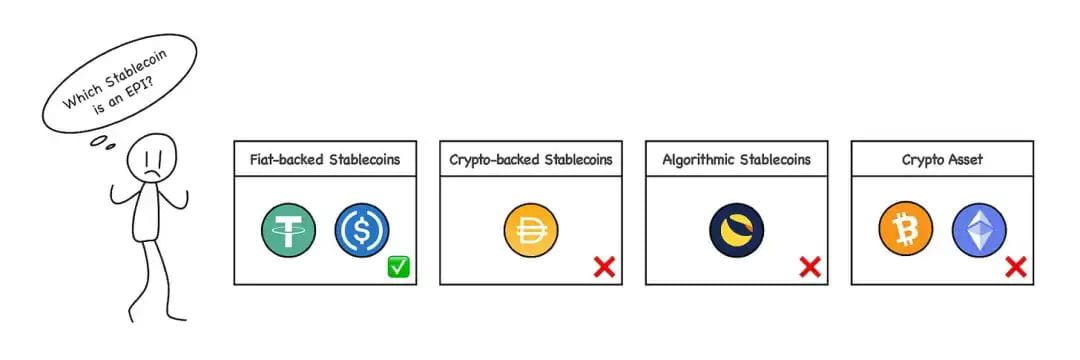
Menurut Undang-Undang Layanan Pembayaran yang direvisi, stablecoin diklasifikasikan sebagai "instrumen pembayaran elektronik" (EPI) dan dapat digunakan untuk membayar barang atau jasa ke sebagian besar objek yang tidak ditentukan.
Namun, tidak semua stablecoin termasuk dalam kategori ini. Berdasarkan Pasal 2(5)(1) PSA yang direvisi, hanya stablecoin yang nilainya didukung oleh mata uang fiat yang dapat dianggap sebagai instrumen pembayaran elektronik. Artinya, stablecoin (seperti DAI MakerDAO) yang berbasis mata uang kripto (seperti Bitcoin atau Ethereum) tidak dianggap sebagai instrumen pembayaran elektronik. Perbedaan ini merupakan fitur penting dari kerangka peraturan Jepang.
(Sumber: Penelitian Harimau)
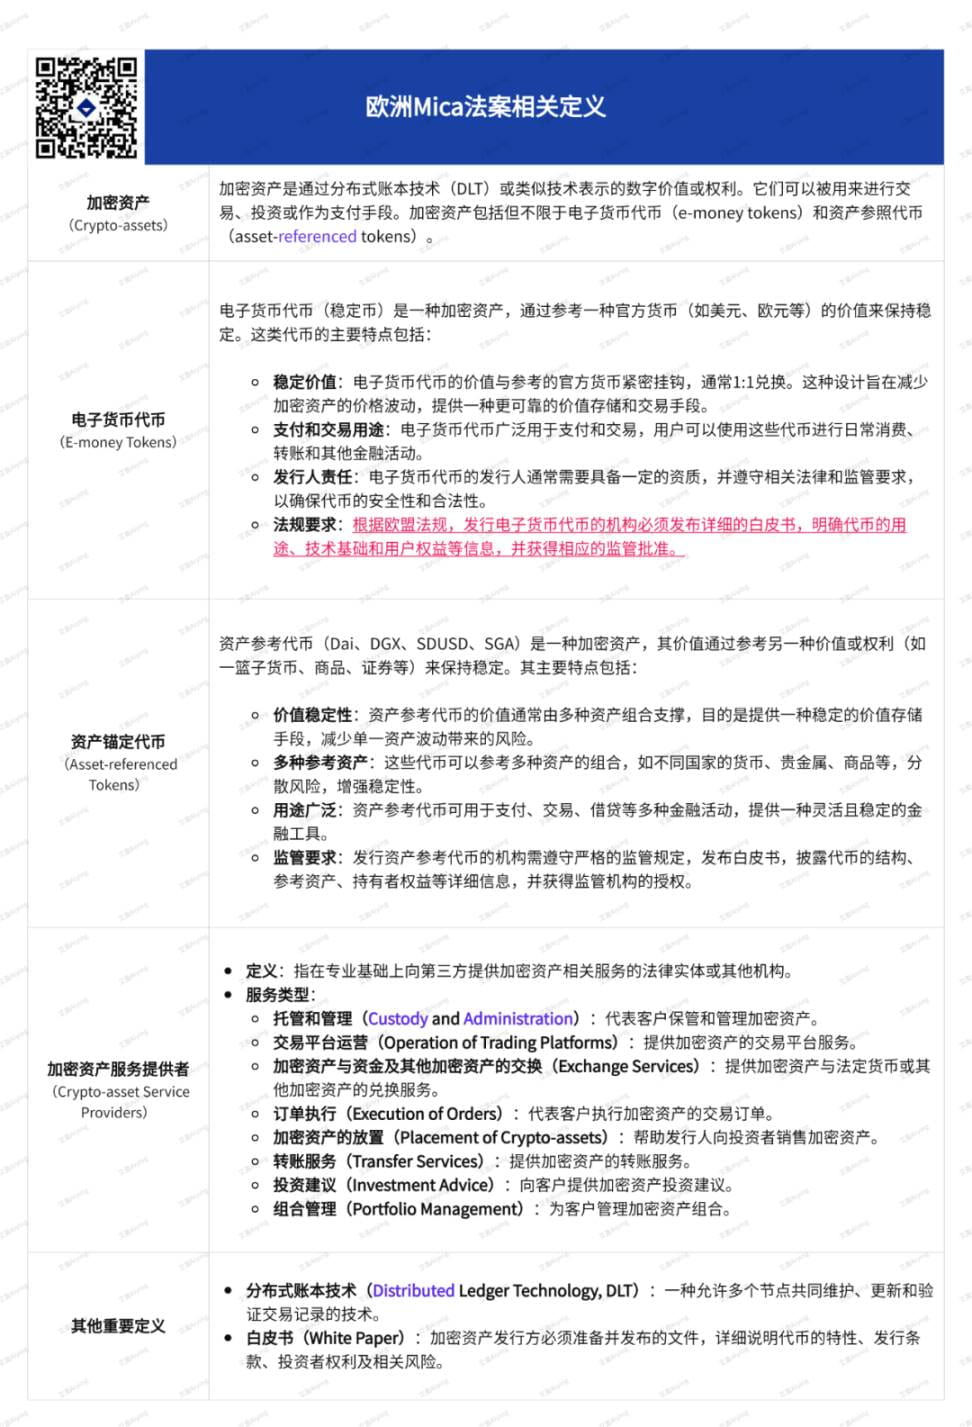
Aiying menambahkan: Klasifikasi stablecoin di Jepang agak mirip dengan Undang-Undang MICA Eropa. Stablecoin yang didukung oleh mata uang legal diklasifikasikan sebagai "Token E-money" dalam Undang-Undang MICA, sedangkan DAI Jenis stablecoin berlabuh aset ini adalah "Token yang direferensikan aset" ". Untuk detailnya, silakan baca "Laporan Penelitian Sepuluh Ribu Kata Undang-Undang MiCA Eropa: Interpretasi Komprehensif tentang Dampak Jangka Panjang dari Pengaruh" Industri Web3, DeFi, Stablecoin, dan Proyek ICO"
2. Penerbit mata uang yang stabil
Berdasarkan PSA yang direvisi, stablecoin hanya dapat diterbitkan oleh tiga jenis entitas:
bank,
penyedia layanan pengiriman uang
perusahaan kepercayaan
Stablecoin yang diterbitkan oleh masing-masing entitas memiliki perbedaan fungsional, seperti batasan transfer dan batasan penerima.
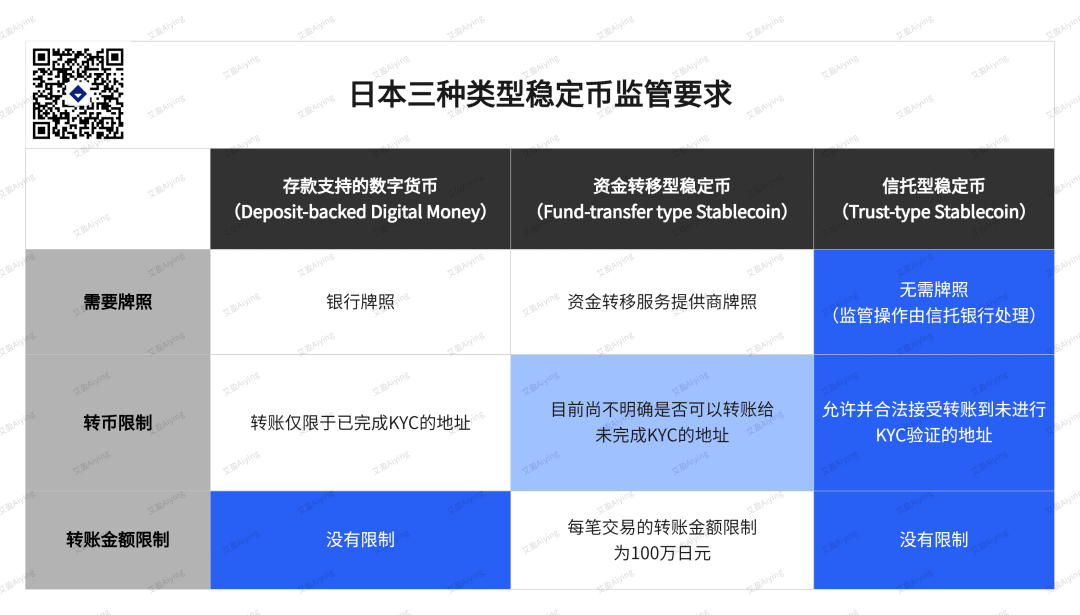
Diantaranya, stablecoin jenis perwalian yang diterbitkan oleh perusahaan perwalian patut mendapat perhatian paling besar karena diharapkan paling sesuai dengan lingkungan peraturan Jepang saat ini dan memiliki karakteristik yang sangat mirip dengan stablecoin umum seperti USDT dan USDC.
Stablecoin yang diterbitkan oleh bank akan tunduk pada beberapa batasan. Karena bank perlu menjaga stabilitas sistem keuangan, regulator mengatakan stablecoin yang diterbitkan oleh bank perlu dipertimbangkan dengan hati-hati dan mungkin memerlukan undang-undang lebih lanjut.
Penyedia layanan transfer dana juga tunduk pada beberapa batasan, dengan jumlah transfer dibatasi hingga 1 juta yen per transaksi, dan tidak jelas apakah transfer dapat dilakukan tanpa verifikasi KYC (kenali pelanggan Anda). Oleh karena itu, stablecoin tersebut mungkin memerlukan pembaruan peraturan lebih lanjut. Berdasarkan kondisi tersebut, bentuk stablecoin yang paling mungkin adalah stablecoin yang diterbitkan oleh perusahaan perwalian.
3. Lisensi terkait mata uang yang stabil
Untuk menjalankan bisnis terkait stablecoin di Jepang, entitas harus mendaftar sebagai Penyedia Layanan Instrumen Pembayaran Elektronik (EPISP) dan mendapatkan lisensi yang relevan. Persyaratan ini diberlakukan setelah amandemen Undang-Undang Layanan Pembayaran pada Juni 2023. Bisnis terkait mata uang stabil mencakup aktivitas seperti pembelian, penjualan, pertukaran, perantara, atau keagenan mata uang stabil. Misalnya, pertukaran aset virtual yang mendukung perdagangan stablecoin atau layanan dompet kustodian yang mengelola stablecoin untuk orang lain harus mendaftar. Selain itu, bisnis ini harus memenuhi persyaratan perlindungan pengguna dan kepatuhan anti pencucian uang (AML).
2. Stablecoin yang didukung oleh yen Jepang
Seiring dengan membaiknya kerangka peraturan stablecoin Jepang, banyak proyek secara aktif meneliti dan menguji stablecoin yang didukung yen. Berikut ini akan diperkenalkan beberapa proyek stablecoin besar Jepang untuk membantu memahami status dan karakteristik ekosistem stablecoin yen Jepang saat ini.
1. JPYC: Alat pembayaran prabayar
JPYC adalah penerbit aset digital pertama yang dipatok yen di Jepang, didirikan pada Januari 2021. Namun, JPYC saat ini diklasifikasikan sebagai instrumen pembayaran prabayar dan bukan instrumen pembayaran elektronik sebagaimana ditentukan dalam Undang-Undang Layanan Pembayaran yang direvisi, dan oleh karena itu tidak dianggap sebagai stablecoin. Penggunaan JPYC terbatas. Misalnya, JPYC hanya mendukung konversi mata uang fiat menjadi JPYC (listing), namun tidak dapat mengkonversi JPYC kembali menjadi mata uang fiat, yang setara dengan kartu isi ulang, yang membatasi skenario penggunaannya sampai batas tertentu.
Namun, JPYC secara aktif berupaya menerbitkan stablecoin yang mematuhi persyaratan undang-undang baru. Ia berencana menerbitkan stablecoin transfer dana dengan memperoleh lisensi transfer dana dan memperluas penggunaannya, seperti pertukaran dengan Tochika yang dikeluarkan oleh Bank Hokkoku.
Selain itu, JPYC juga berencana mendaftar sebagai EPISP untuk menjalankan bisnis stablecoin. Dalam jangka panjang, perusahaan juga berencana untuk menerbitkan dan mengoperasikan stablecoin berbasis kepercayaan berdasarkan Progmat Coin untuk mendukung aktivitas bisnis terkait uang tunai atau deposito bank.
2 Tochika: Mata uang digital yang didukung deposito
Tochituka adalah mata uang digital pertama di Jepang yang didukung oleh deposito bank, diluncurkan pada tahun 2024 oleh Bank Hokkoku di Prefektur Ishikawa. Tochituka didukung oleh deposito bank dan dapat dengan mudah diakses melalui aplikasi "Tochituka" dan digunakan di pedagang mitra di Prefektur Ishikawa.
Tochituka dicirikan oleh kesederhanaan dan kemudahan penggunaan, dan biaya pedagang hanya 0,5%. Namun, saat ini hanya tersedia di Prefektur Ishikawa, dan hanya ada satu kesempatan penarikan tunai gratis per bulan. Setelah jumlah penarikan terlampaui, akan dikenakan biaya penanganan sebesar 110 Tochituka (setara dengan 110 yen). Selain itu, Tochka berjalan pada blockchain pribadi dan memiliki cakupan penggunaan terbatas.
Di masa depan, Tochka berencana memperluas layanannya dengan menghubungkan rekening dengan lembaga keuangan lain, memperluas cakupan geografis, dan memperkenalkan kemampuan pengiriman uang peer-to-peer.
3 GYEN: Stablecoin Lepas Pantai
GYEN adalah stablecoin yen Jepang yang diterbitkan oleh GMO Trust, anak perusahaan GMO Internet Group Jepang yang berbasis di New York. Hal ini diatur oleh Departemen Layanan Keuangan Negara Bagian New York dan termasuk dalam Daftar Hijau negara bagian tersebut. GYEN dipatok ke yen Jepang dengan rasio 1:1, namun karena tidak diterbitkan melalui perusahaan perwalian Jepang, GYEN tidak dapat diedarkan di Jepang.
Namun, GYEN mungkin dimasukkan dalam kerangka peraturan Jepang di masa depan dan menjadi bagian dari stablecoin yang patuh.
Apakah bisnis stablecoin benar-benar layak?
Meskipun stablecoin telah disahkan secara hukum selama lebih dari setahun, proyek stablecoin Jepang hanya mengalami kemajuan yang terbatas. Proyek Stablecoin seperti USDT atau USDC masih langka di pasar Jepang, dan belum ada perusahaan yang menyelesaikan pendaftaran EPISP.
Selain itu, penerbit stablecoin diharuskan mengelola semua cadangan sebagai giro, yang menimbulkan kendala signifikan pada operasi bisnis. Giro dapat ditarik kapan saja, dan keuntungannya sedikit, sehingga sulit mendatangkan pendapatan bagi bisnis stablecoin. Meskipun Bank of Japan baru-baru ini menaikkan suku bunga dari 0%, suku bunga jangka pendek sebesar 0,25% tetap rendah, mengikis profitabilitas bisnis stablecoin. Akibatnya, permintaan pasar terhadap stablecoin pesaing yang didukung oleh aset lain seperti obligasi pemerintah Jepang meningkat.
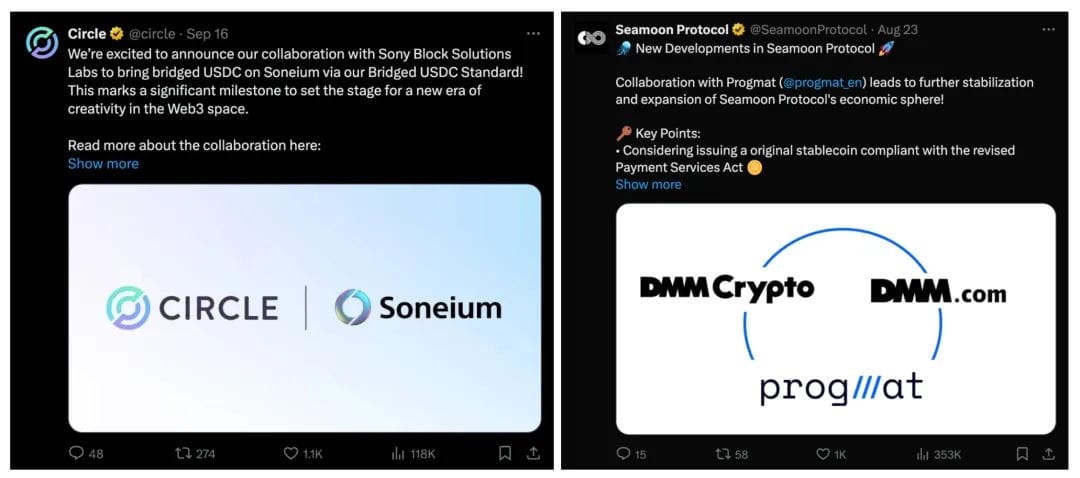
Terlepas dari tantangan ini, lembaga keuangan dan konglomerat besar Jepang secara aktif terlibat dalam bisnis stablecoin. Ini termasuk bank-bank besar seperti Mitsubishi UFJ Bank (MUFG), Mizuho Bank dan Sumitomo Mitsui Banking Corporation (SMBC), serta perusahaan seperti Sony dan DMM Group.
Kesimpulan
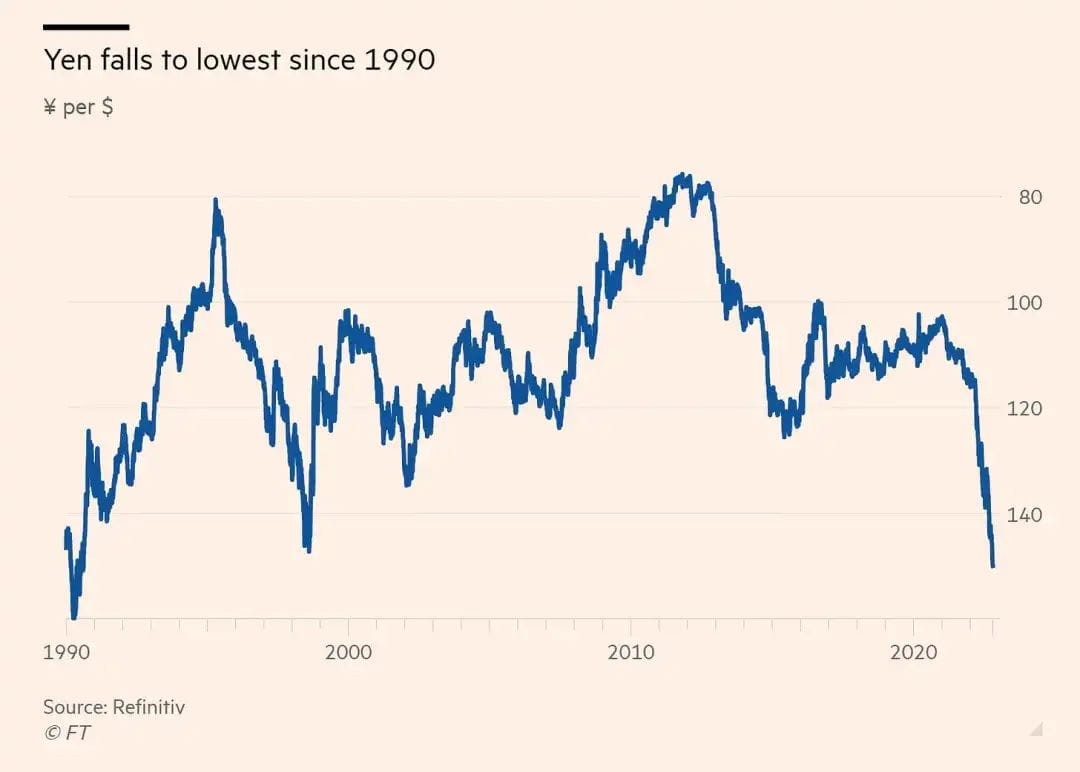
Sumber: Financial Times, Refinitiv
Jepang telah bergulat dengan melemahnya yen dalam beberapa tahun terakhir dan telah menerapkan berbagai strategi untuk meningkatkan daya saingnya. Stablecoin adalah bagian dari upaya ini, sebagai upaya untuk meningkatkan skala dan daya saing yen. Dengan mengadopsi stablecoin tingkat lanjut, diharapkan Jepang tidak hanya dapat menerapkannya di dalam negeri, tetapi juga mengembangkan skenario penerapan baru di bidang pembayaran global, yang akan memberikan peluang baru bagi Jepang untuk memperluas pengaruhnya di pasar keuangan internasional.
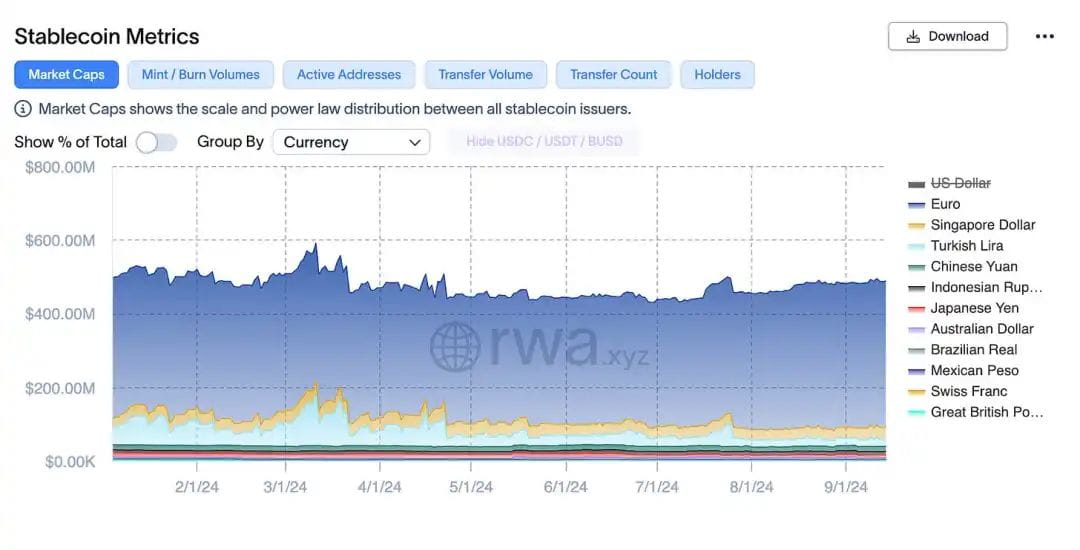
Sumber: rwa.xyz
Meskipun kerangka peraturan untuk stablecoin telah ditetapkan selama beberapa waktu, pengaruh yen di pasar stablecoin masih terbatas. Ada beberapa kasus penerapan praktis untuk stablecoin, dan belum ada perusahaan yang menyelesaikan pendaftaran EPISP. Menurunnya dukungan terhadap kabinet Kishida dan Partai Demokrat Liberal juga mempersulit upaya mendorong kebijakan kuat terkait Web3. Meskipun demikian, menetapkan kerangka peraturan merupakan langkah maju yang berarti. Meskipun kemajuannya mungkin lambat, perubahan yang dihasilkannya patut untuk dinantikan.