
Tinjauan Pasar
Pasar saham utama di seluruh dunia telah jatuh dalam dua minggu terakhir, dengan hanya Nasdaq yang mencatatkan kenaikan dua mingguan:

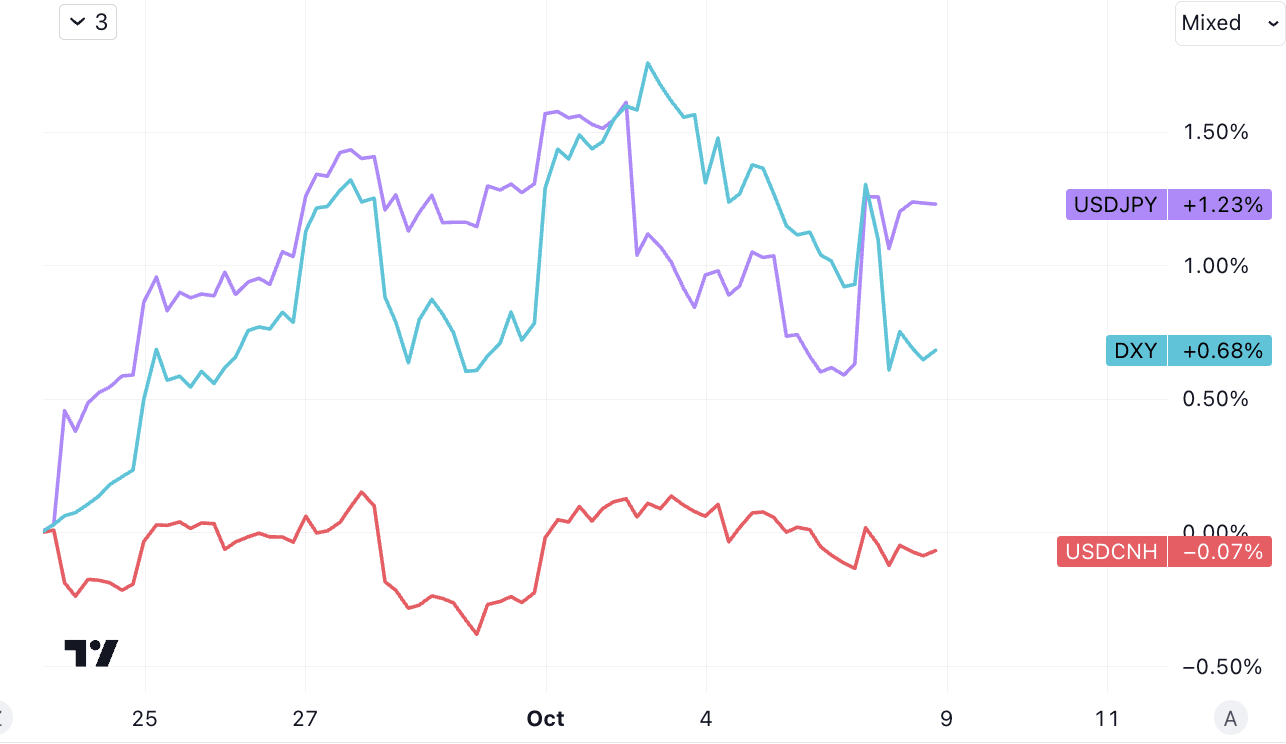
Dolar AS terus menguat, yen Jepang agak melemah, dan yuan di luar negeri tetap datar:
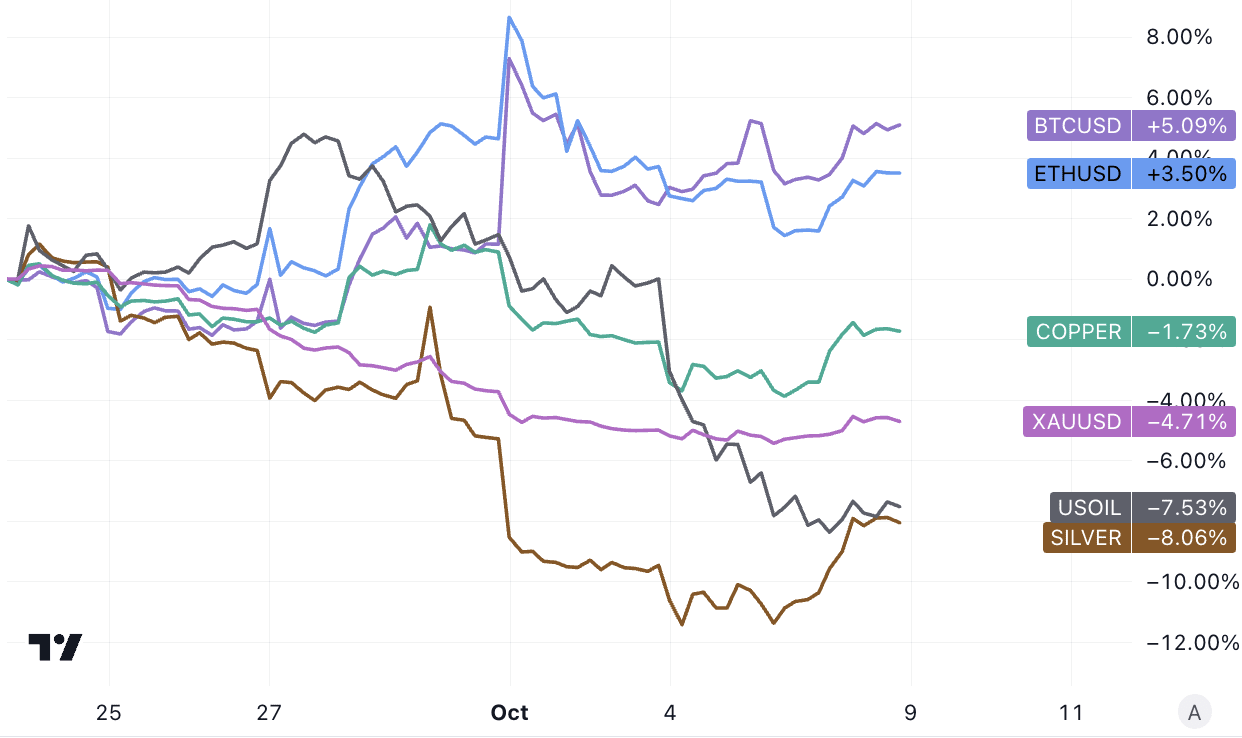
Mata uang kripto menguat, sementara energi dan logam melemah. Patut dicatat bahwa Arab Saudi menyatakan kesediaannya untuk meningkatkan produksi minyak ke Amerika Serikat untuk mempromosikan "Perjanjian Pertahanan Bersama AS-Saudi". Berita ini menyebabkan harga minyak mentah anjlok 7%, namun konflik Palestina-Israel minggu ini mungkin Harga minyak mendapatkan kembali momentumnya untuk membawa momentum:
Tidak ada perubahan pada kekuatan dan kelemahan kategori siklus dan pertahanan:

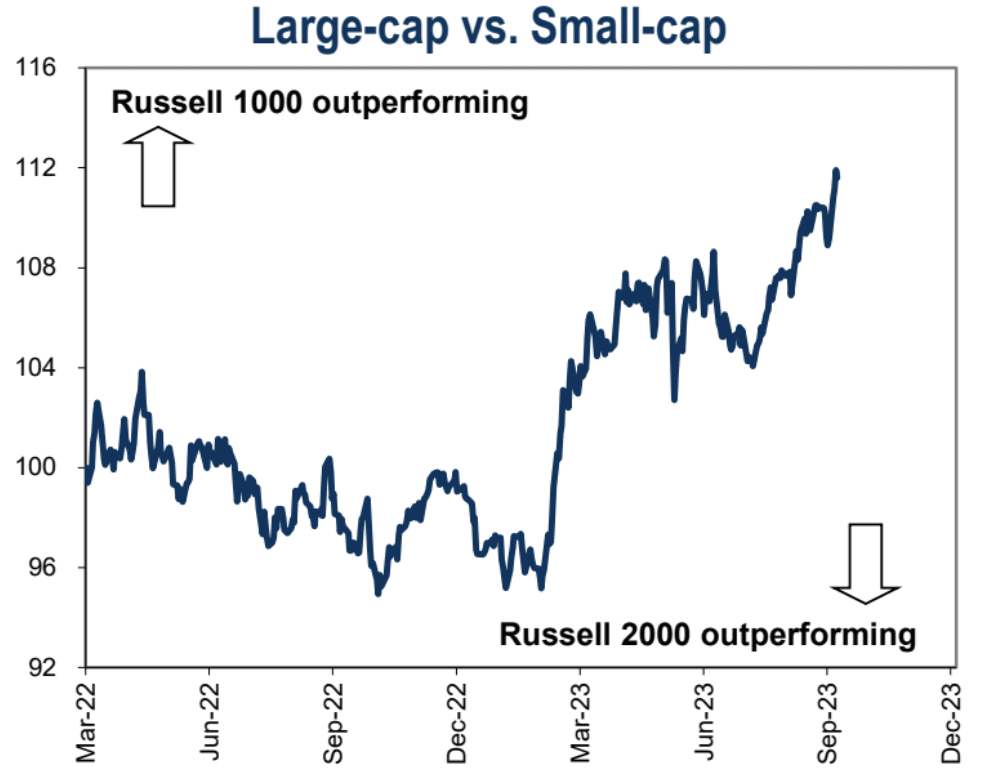
Saham-saham berkapitalisasi besar terus mengungguli saham-saham berkapitalisasi kecil:
Peristiwa terpenting dalam seminggu terakhir tidak diragukan lagi adalah laporan ketenagakerjaan bulan September yang dirilis oleh pemerintah AS pada Jumat lalu. Jumlah pekerjaan meningkat secara signifikan melebihi ekspektasi semua orang, sehingga reaksi pertama pasar adalah kepanikan. Harga obligasi Treasury 10-tahun anjlok hampir 2%, pasar saham tampaknya bergerak lebih rendah, dan alat perkiraan suku bunga dana federal CME menunjukkan bahwa kemungkinan kenaikan suku bunga di bulan November telah meningkat sebesar 10 poin persentase. Namun tidak ada perubahan pada musim gugur terakhir, masih di angka 27%.
Namun situasinya dengan cepat berbalik, dengan S&P 500 mencapai titik terbawah setengah jam setelah pembukaan dan penutupan naik 1,2%. Obligasi Treasury 10-tahun mencapai titik terendah sekitar pukul 10:50, memulihkan sekitar sepertiga kerugiannya. Peluang kenaikan suku bunga juga kembali melemah pada hari sebelumnya.
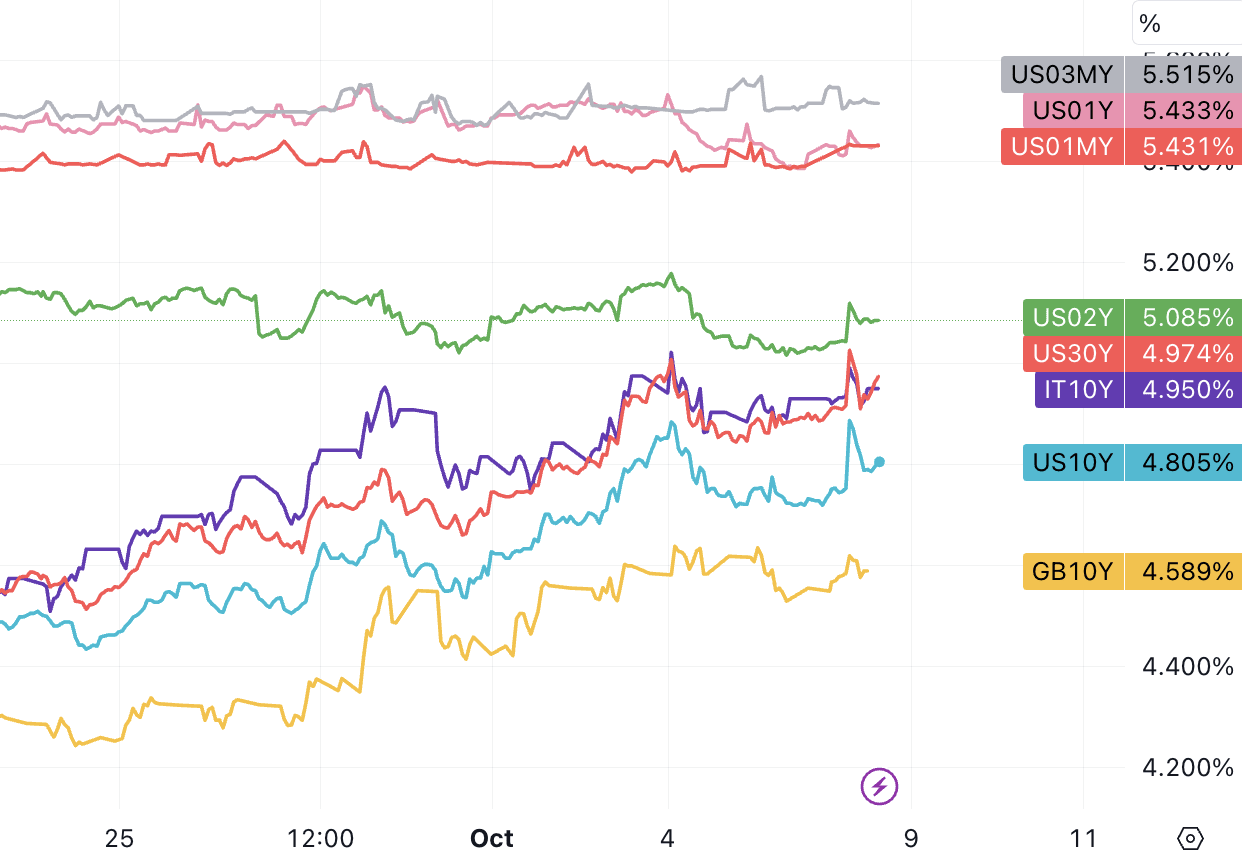
Imbal hasil Treasury AS 10-tahun naik menjadi 4,88%, level tertinggi sejak 2007, pada hari Jumat. Itu ditutup sekitar 4,8% pada hari Jumat, naik dari 3,3% enam bulan lalu. Pada hari Jumat pagi, imbal hasil Treasury AS 30-tahun sempat mencapai 5,00% sebelum jatuh di bawah ambang batas tersebut dan akhirnya ditutup pada 4,97%.
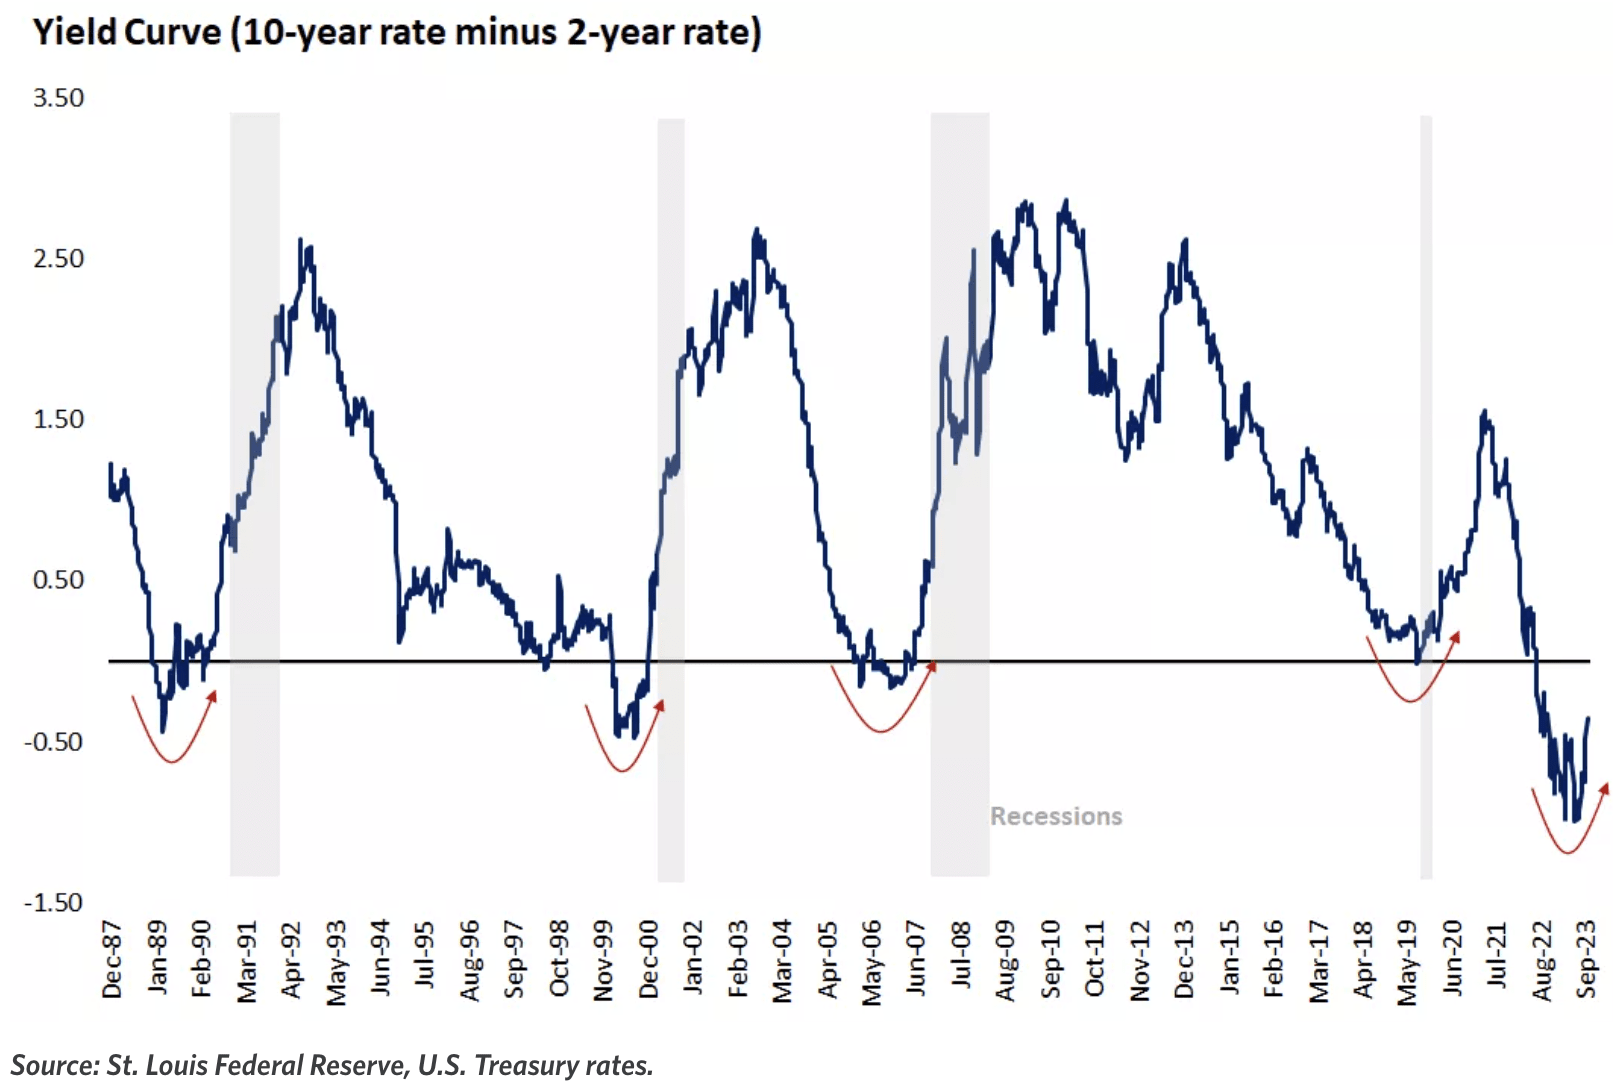
Karena tingkat suku bunga jangka panjang meningkat lebih cepat akhir-akhir ini, inversi kurva imbal hasil telah membaik secara signifikan. Inversi 10-02Y saat ini hanya sebesar 30bp, namun jalan masih panjang sebelum kembali ke kurva normal mempertahankan level saat ini di 5,08%, 10 tahun mungkin hanya jika naik di atas 6% maka dapat dianggap kembali normal.
Hal ini terutama karena setelah kepanikan singkat, pasar lebih memperhatikan fakta bahwa pertumbuhan upah mencapai kenaikan terkecil sejak Juni 2021, yang mendekati level yang sejalan dengan target inflasi Federal Reserve sebesar 2%. pelonggaran di pasar tenaga kerja. Setidaknya ini berarti bahwa pasar tenaga kerja tidak memerlukan kenaikan suku bunga lebih lanjut yang signifikan oleh The Fed.
Ringkasan laporan non-pertanian bulan September: Lapangan kerja di sektor-sektor utama perekonomian terus pulih, namun pertumbuhan upah melambat. Kami yakin hal ini memberikan ruang bagi The Fed untuk terus melakukan pengetatan kebijakan tanpa memberikan dampak serius terhadap pertumbuhan ekonomi (ada lebih banyak ruang, namun hal ini belum tentu dilakukan). Dalam hal dampak terhadap pasar, laporan ini secara umum bersifat netral, dimana peningkatan lapangan kerja diimbangi oleh penurunan pertumbuhan upah.
Pekerjaan non-pertanian meningkat secara signifikan sebesar 336.000 pada bulan September, melampaui semua ekspektasi dan menandai peningkatan bulanan terbesar tahun ini. Data dua bulan pertama juga direvisi naik, berjumlah 119.000. Hal ini menunjukkan pasar tenaga kerja masih kuat.
Pertumbuhan lapangan kerja terus terkonsentrasi di industri jasa yang memerlukan tingkat kontak manusia yang tinggi, seperti pendidikan, layanan kesehatan, rekreasi, dan perhotelan. Industri-industri ini menambah 170.000 pekerjaan pada bulan September dan menyumbang 55% dari total pertumbuhan lapangan kerja nonpertanian pada tahun 2023.
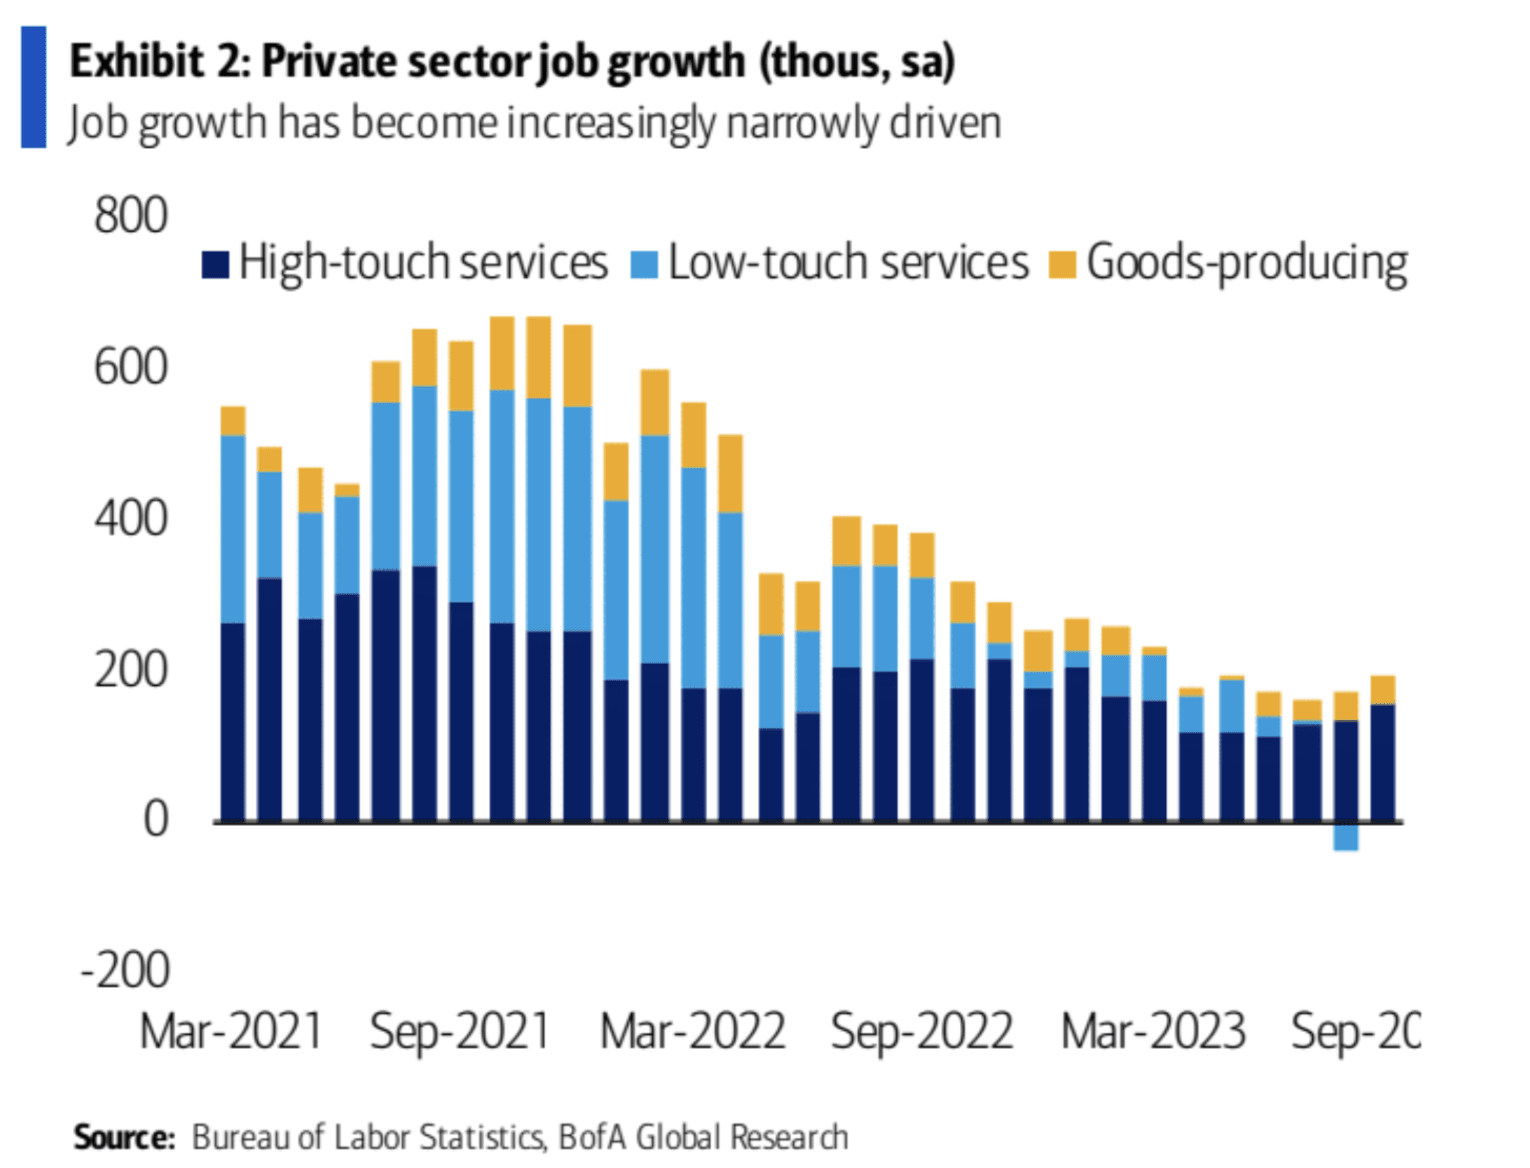
Pada saat yang sama, pertumbuhan upah relatif lemah, dengan rata-rata pertumbuhan pendapatan per jam melambat menjadi 4,2% tahun-ke-tahun, lebih rendah dari perkiraan. Rata-rata pertumbuhan pendapatan per jam selama tiga bulan terakhir hanya 3,4%. Berbagai survei menunjukkan bahwa keinginan perusahaan untuk menaikkan upah juga menurun, hal ini menunjukkan membaiknya keseimbangan antara permintaan dan penawaran, yang berdampak baik bagi The Fed dan inflasi.
Kombinasi pasar kerja yang ketat namun pertumbuhan upah yang melambat memberikan dasar bagi Federal Reserve untuk menaikkan suku bunga pada bulan November. Laporan tersebut secara umum menunjukkan bahwa pasar tenaga kerja tetap kuat namun tekanan inflasi telah mereda.
Setelah laporan tersebut, baik bulls maupun bears dapat menemukan alasannya, reaksi pasar juga terbagi. Imbal hasil Treasury AS secara kolektif naik ke level tertinggi baru, namun saham-saham AS ditutup menguat, dan secara umum, cenderung menunjukkan tren negatif. Laporan seperti itu tidak akan menjadi dasar untuk rebound pasar saham, dan rebound pada hari Jumat lebih bersifat teknis. Pasar yang bearish belum berakhir. Sebelum resesi ekonomi dan peristiwa kredit menyebabkan perubahan kebijakan, pasar saham mungkin berfluktuasi dalam kisaran tertentu, dan pemulihannya akan sulit dipertahankan.
Dalam lingkungan suku bunga yang sangat rendah, investor lebih menghargai penilaian perusahaan daripada pertumbuhan laba. Tapi sekarang ketika suku bunga naik, investor akan mempunyai persyaratan yang lebih tinggi untuk pertumbuhan keuntungan. Meningkatnya suku bunga akan meningkatkan biaya pinjaman bagi perusahaan, sehingga berpotensi menghambat pertumbuhan. Bagaimana dampak positif dan negatif suku bunga dan inflasi terhadap laba diimbangi di masa depan akan menentukan apakah harga saham dapat terus pulih. Situasi yang ideal adalah dampak penurunan inflasi terhadap margin keuntungan telah melemah, dan laba tidak akan melemah disebabkan oleh peningkatan pesat dalam bahan baku dan biaya tenaga kerja seperti sebelumnya. Meskipun tekanan biaya input yang moderat dan momentum ekonomi yang berkelanjutan dapat membantu meningkatkan margin, peningkatan margin yang signifikan tampaknya tidak mungkin terjadi mengingat ketahanan pertumbuhan upah dan suku bunga serta pajak yang lebih tinggi.
Peristiwa ekonomi lainnya yang menjadi perhatian
Sebagian besar pejabat Fed umumnya percaya bahwa lingkungan suku bunga tinggi perlu dipertahankan untuk jangka waktu yang lebih lama, dan perwakilan “hawkish” Bowman dan Mester tidak mengesampingkan kemungkinan kenaikan suku bunga lebih lanjut pada bulan November.
Indeks harga PCE AS rebound menjadi 3,5% tahun-ke-tahun di bulan Agustus, dan PCE inti melambat menjadi 3,9% tahun-ke-tahun.
Nilai akhir PMI manufaktur Markit di Amerika Serikat pada bulan September direvisi naik menjadi 49,8; nilai akhir PMI jasa direvisi turun.
Tingkat pertumbuhan akhir bulan ke bulan pesanan barang tahan lama AS pada bulan Agustus direvisi turun menjadi 0,1%.
Jumlah orang yang mengajukan tunjangan pengangguran terbaru meningkat menjadi 207.000.
Pada tanggal 7 Oktober, perkiraan terbaru dari model GDPNow Fed Atlanta adalah bahwa tingkat PDB tahunan AS pada kuartal ketiga adalah 4,9%, sama dengan perkiraan pada tanggal 29 September.
Risalah pertemuan suku bunga Bank of Japan bulan September menunjukkan pandangan yang "hawkish". Salah satu pejabat yang "hawkish" mengatakan bahwa target inflasi akan segera tercapai, dan normalisasi kebijakan moneter mungkin tidak akan lama lagi.
Laporan kuartal ketiga pasar saham AS akan segera hadir
Musim pelaporan keuangan kuartal ketiga 2023 dimulai minggu ini. Perusahaan pelapor pertama adalah PepsiCo, JPM, Citigroup, Wells Fargo, BlackRock, dll., dan saham keuangan sedang bullish. Musim pendapatan tidak akan selesai paling cepat tanggal 3 November, ketika 80% perusahaan di S&P 500 akan merilis laporan keuangan mereka.
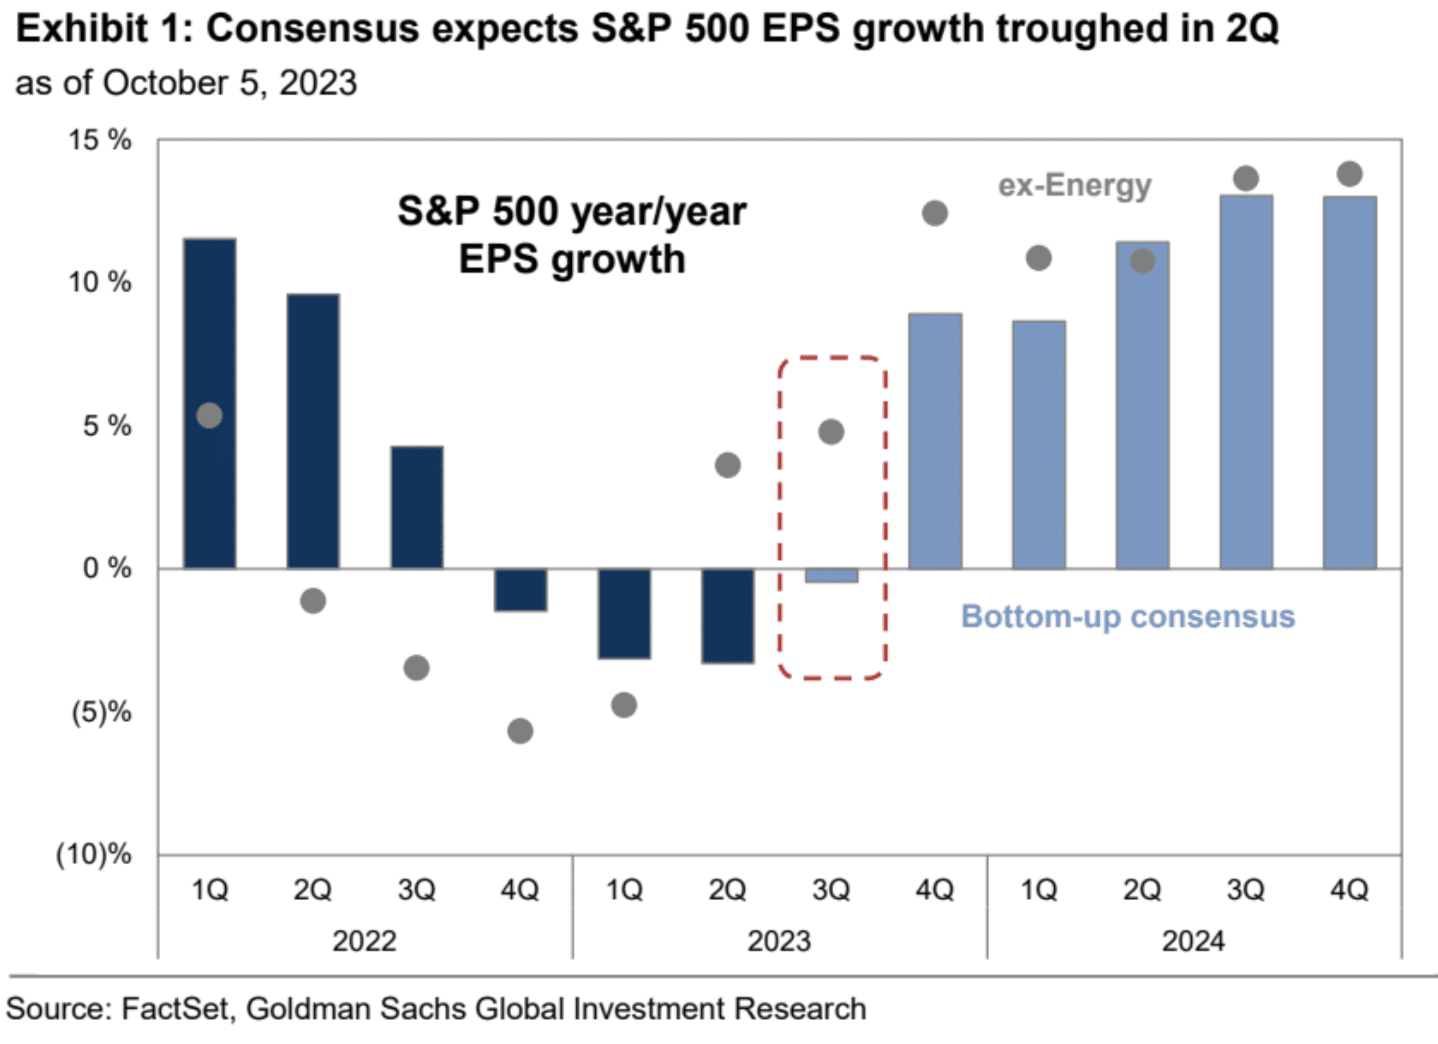
Pasar memperkirakan laba keseluruhan perusahaan S&P 500 pada kuartal ketiga akan meningkat sebesar 0 tahun ke tahun. Ini adalah ekspektasi paling optimis dari para analis untuk musim pelaporan keuangan sejak kuartal keempat tahun 2022; diperkirakan akan tumbuh sebesar 5%, yang merupakan yang terbaik sejak kuartal pertama tahun 2022. ; Median pertumbuhan EPS yang diharapkan untuk masing-masing saham adalah 2%:
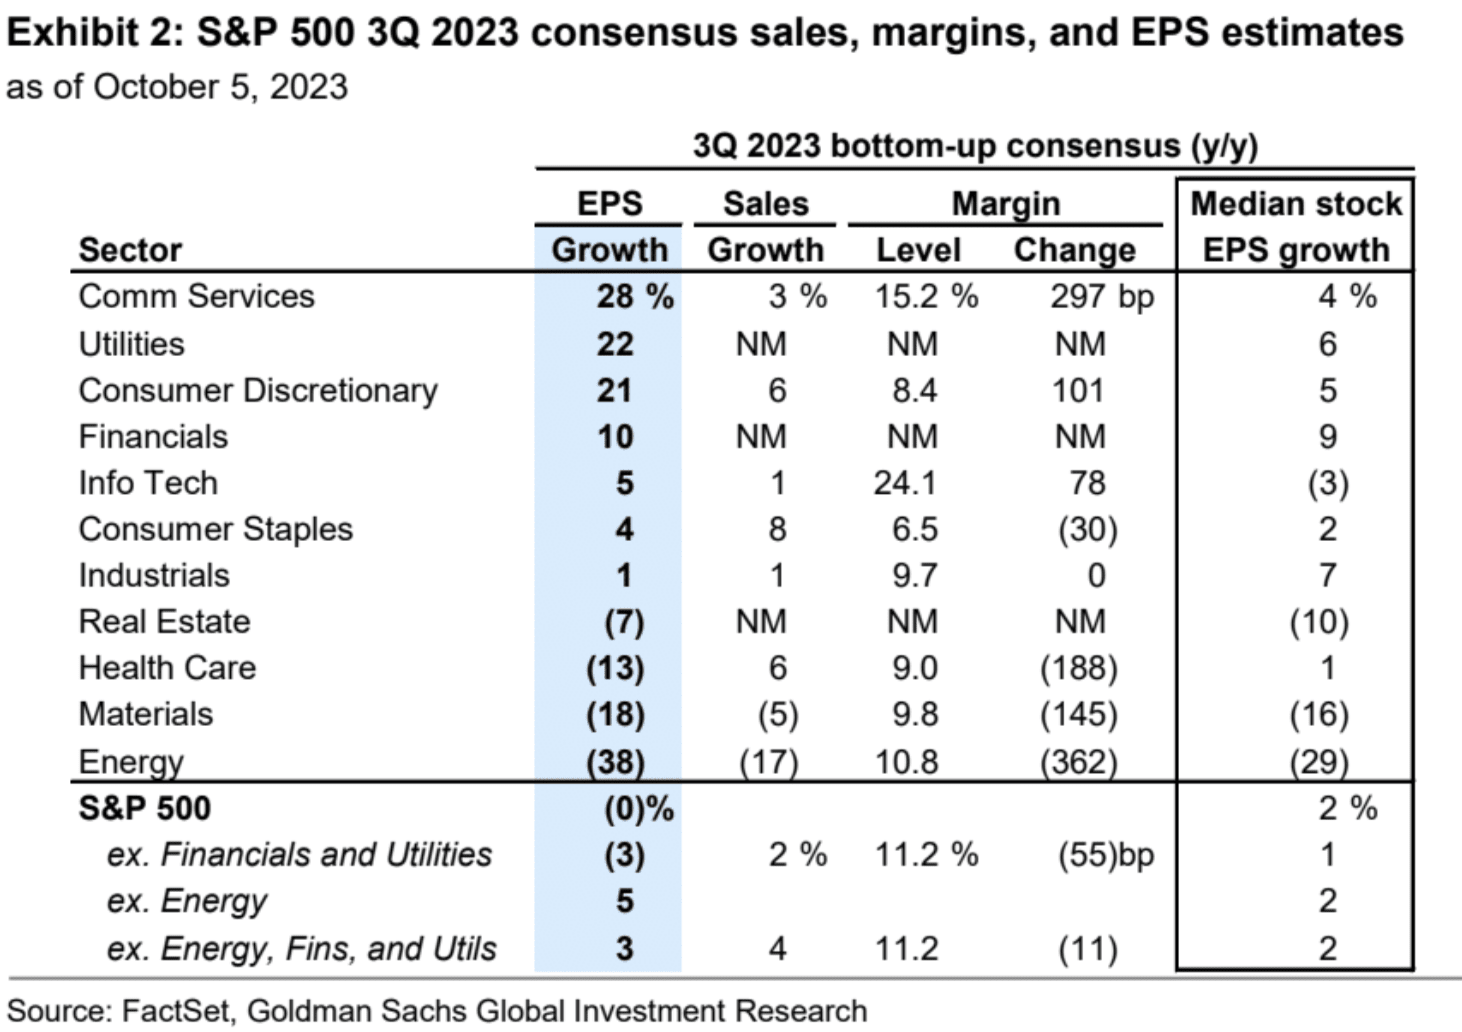
Dari perspektif sektoral, konsensusnya adalah industri jasa komunikasi paling optimis terhadap pertumbuhan EPS (+28%), dan industri energi paling pesimistis terhadap pertumbuhan EPS (-38%). Meskipun harga minyak mentah Brent naik 27% pada kuartal ketiga, harga rata-rata masih lebih rendah 12% dibandingkan periode yang sama tahun lalu. Tidak termasuk sektor energi, S&P 500 EPS diperkirakan tumbuh 5%.
Menurut perkiraan GS, teknologi informasi merupakan kontributor terbesar terhadap perkiraan S&P 500 EPS pada tahun 2024 dan 2025, dengan kontribusi tahunan meningkat sebesar 2 poin persentase. Setelah kemerosotan pada tahun 2022, layanan komunikasi dan keuntungan konsumen telah mencapai titik terendah dan secara kolektif akan berkontribusi sekitar 3 poin persentase pertumbuhan pada tahun 2024 dan 2025 karena META dan Amazon fokus pada manajemen pengeluaran dan profitabilitas. Namun, kebutuhan perusahaan untuk berinvestasi pada AI mungkin membatasi pertumbuhan laba di sektor-sektor ini.
Konsentrasi perusahaan-perusahaan teknologi raksasa pada penjualan dan laba S&P 500 menimbulkan risiko, dan jika perusahaan-perusahaan tersebut gagal memenuhi ekspektasi, maka akan berdampak pada indeks secara keseluruhan. Pada tahun 2022, tujuh saham terbesar (Apple, Amazon, Google, META, Microsoft, NVIDIA, Tesla) menyumbang 12% dari penjualan S&P 500 dan 17% pendapatan. Pada tahun 2025, pasar memperkirakan teknologi raksasa akan menyumbang 15% dari penjualan S&P 500 dan 24% pendapatannya. Pengawasan antimonopoli dari regulator merupakan potensi hambatan bagi pertumbuhan penjualan dan laba di masa depan pada saham grup tersebut, dengan tuntutan hukum yang baru-baru ini diumumkan yang menargetkan praktik pasar Apple, Amazon, dan Google. Studi kasus kami sebelumnya menunjukkan bahwa AT&T, Microsoft, dan IBM secara historis mengalami pertumbuhan penjualan yang lebih lambat setelah penyelesaian tuntutan hukum antimonopoli masing-masing.
Karena pendapatan pada kuartal ini diperkirakan akan mencapai titik tertinggi baru, dan secara historis, musim pendapatan telah berjalan baik bagi pasar saham secara keseluruhan, dengan latar belakang meredanya sentimen bullish yang terlalu panas dan mengharapkan pendapatan yang kuat, kita tidak boleh terlalu pesimis terhadap kinerja kuartal ini. prospek pasar pada kuartal berikutnya. Kuncinya adalah melihat apakah volatilitas obligasi AS dapat dikurangi, yaitu apakah imbal hasil dapat berhenti naik secara sepihak dan menjadi terikat pada kisaran tertentu.
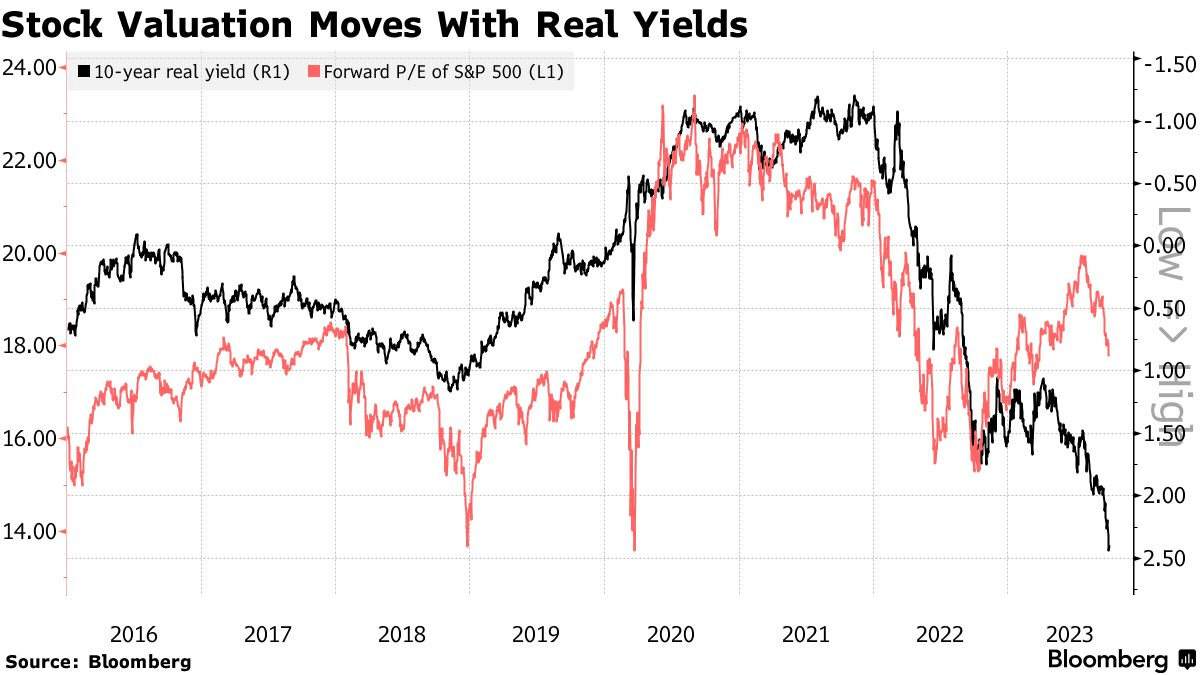
Menurut raja obligasi veteran Bill Gross, dalam keadaan normal, lonjakan besar dalam imbal hasil riil akan mendorong rasio harga terhadap pendapatan S&P 500 turun menjadi 12 kali lipat dari 18 kali saat ini. Namun kegembiraan mengenai potensi terobosan kecerdasan buatan dan belanja pemerintah yang besar telah mengurangi dampaknya. Namun demikian, “dapatkah kecerdasan buatan dan defisit fiskal sebesar $2 triliun di masa depan membuktikan 'masa ini berbeda?'” tulisnya. "Aku meragukan itu."
dampak perang
Kelompok militan Islam Hamas melancarkan serangan mendadak akhir pekan ini yang sejauh ini telah menewaskan lebih dari 600 warga Israel. Sabtu adalah hari paling mematikan di Israel dalam beberapa dekade, setelah berbulan-bulan terjadi peningkatan kekerasan antara warga Palestina dan Israel, dan konflik yang sudah berlangsung lama kini memasuki wilayah baru yang belum dipetakan dan berbahaya. Israel secara resmi menyatakan perang terhadap Hamas pada hari Minggu dan melancarkan serangan udara di Gaza yang padat penduduknya sebagai tanggapan, dan Perdana Menteri Benjamin Netanyahu bersumpah akan melakukan pembalasan, memperingatkan Israel akan melakukan “pembalasan yang kuat” dan siap untuk “perang yang panjang dan sulit.” Kementerian Kesehatan Palestina mengatakan setidaknya 413 warga Palestina telah terbunuh di Gaza sejak Sabtu.
Selain itu, Hamas melancarkan serangan terhadap wilayah pendudukan Israel yang menewaskan beberapa warga asing, termasuk warga Amerika dan Prancis. Negara-negara maju besar telah menyatakan dukungannya terhadap Israel, dan Amerika Serikat telah memindahkan kelompok penyerang kapal induk USS Ford lebih dekat ke Israel.
Pasar keuangan nasional ditutup selama akhir pekan, dan berita perang yang relevan tidak menunjukkan dampak apa pun. Pasar mata uang digital melanjutkan trennya yang lemah dan tidak stabil Dilihat dari perang skala besar terakhir, invasi besar-besaran Rusia ke Ukraina, saat itu titiknya adalah Februari 2022, dan S&P 500 pada bulan itu, emas dan mata uang digital semuanya ditutup lebih tinggi, tetapi kemudian turun selama tiga bulan berturut-turut. Namun, hal ini dihadapkan pada kenaikan suku bunga berkelanjutan oleh Federal Reserve.
Posisi dan Aliran Dana
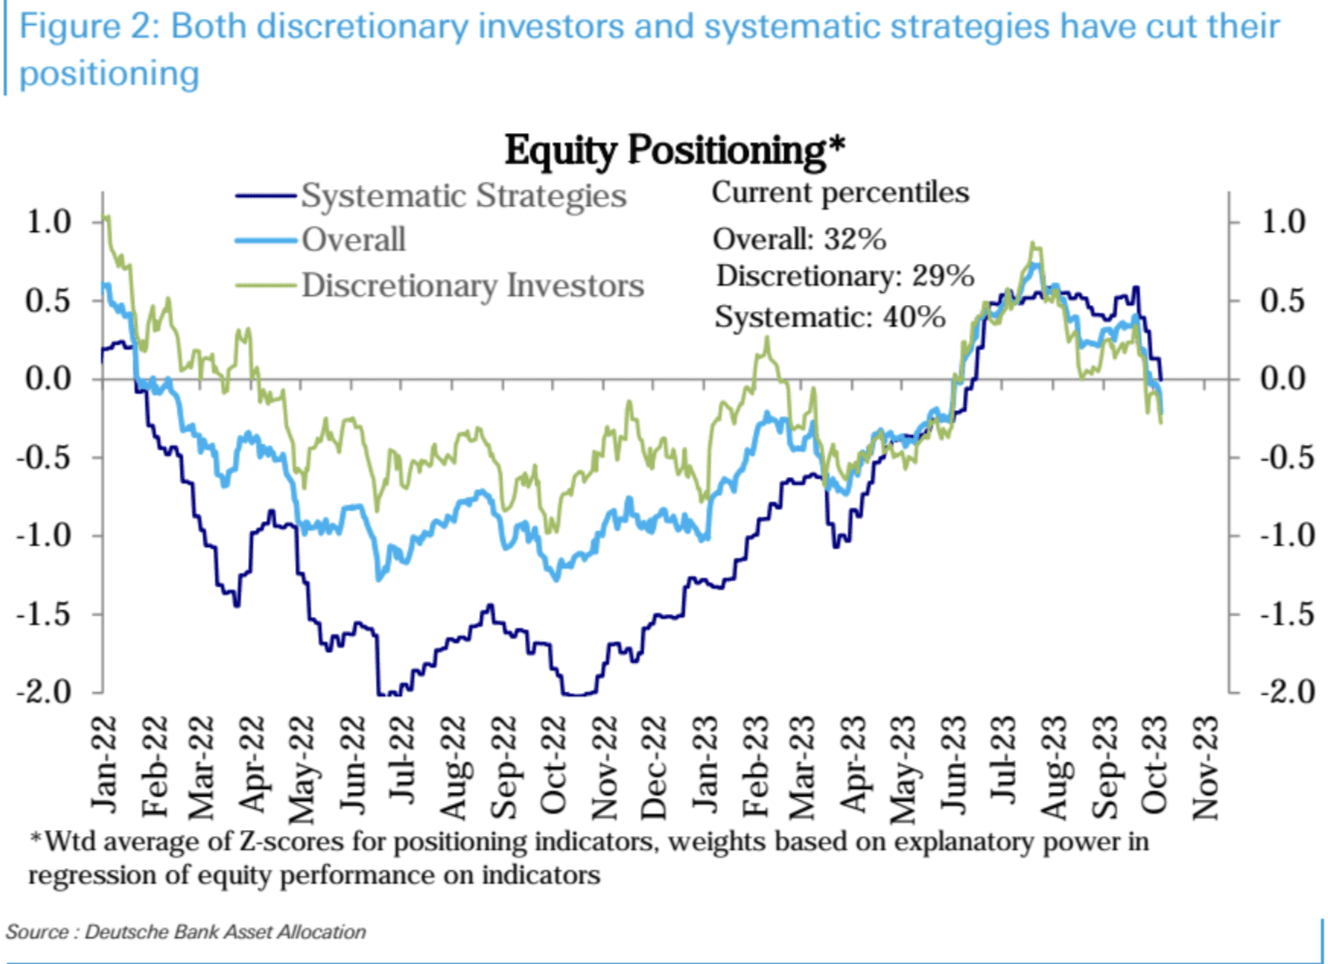
Sejumlah indikator posisi investor pasar saham kembali turun, mengindikasikan sentimen bearish investor secara keseluruhan semakin menguat.
Posisi portofolio strategi sistematis telah turun secara signifikan ke level netral, yaitu persentil ke-40 dalam sejarah (garis biru tua pada gambar di bawah). Posisi investor subjektif (yang sudah berada pada kisaran underweight) juga semakin turun kembali ke level netral tingkat pada bulan Mei tahun ini, yang merupakan persentil ke-29 dalam sejarah.
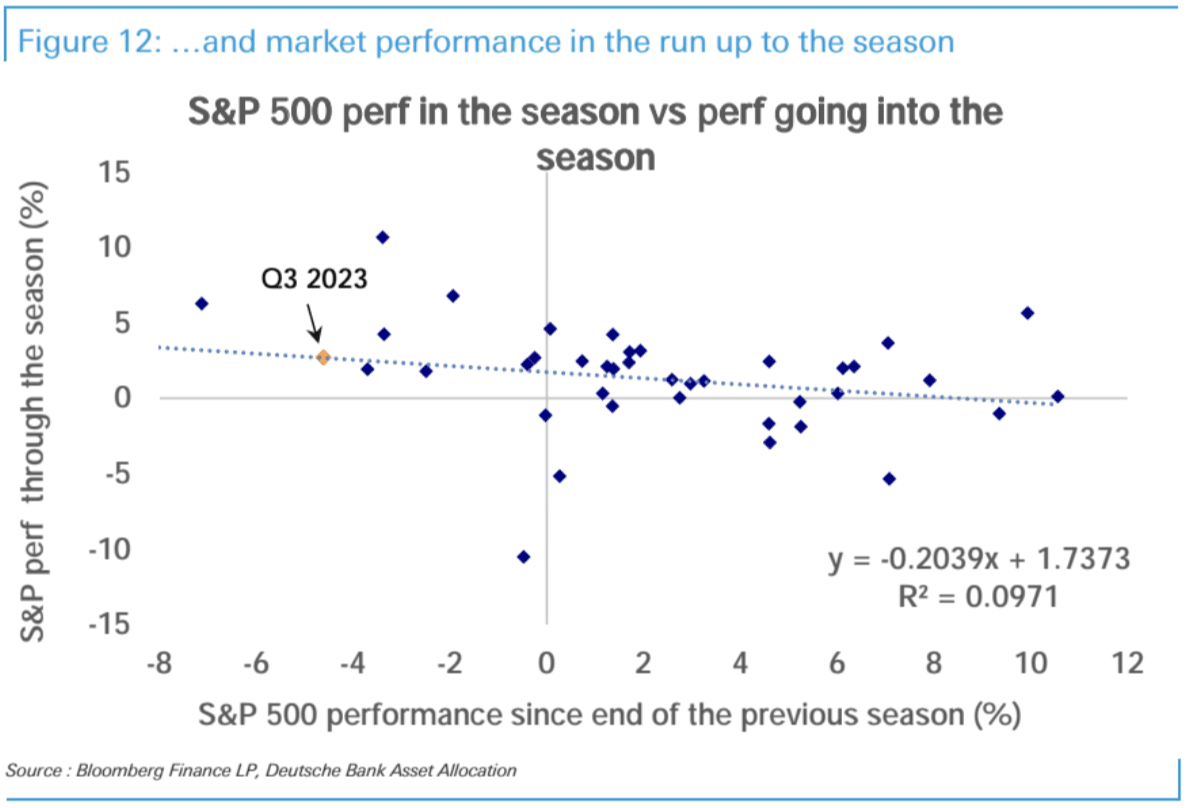
Analisis Deutsche Bank berpendapat bahwa kenaikan pasar saham pada musim pendapatan berhubungan negatif dengan posisi pasar saham pada awal musim pendapatan.

Posisi saham keseluruhan untuk CTA (strategi momentum) telah turun secara signifikan dari minggu lalu dan saat ini berada di persentil ke-25 secara historis dengan posisi lebih rendah

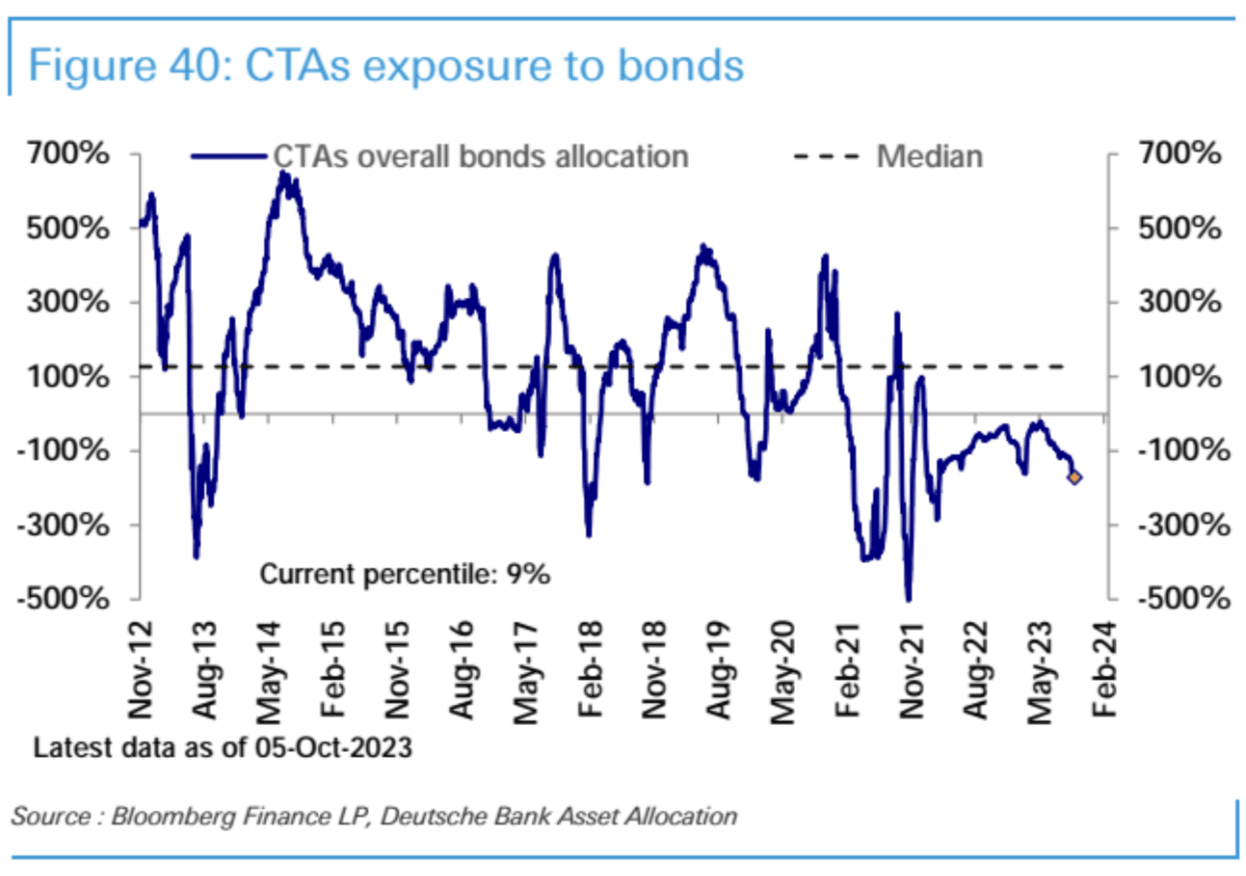
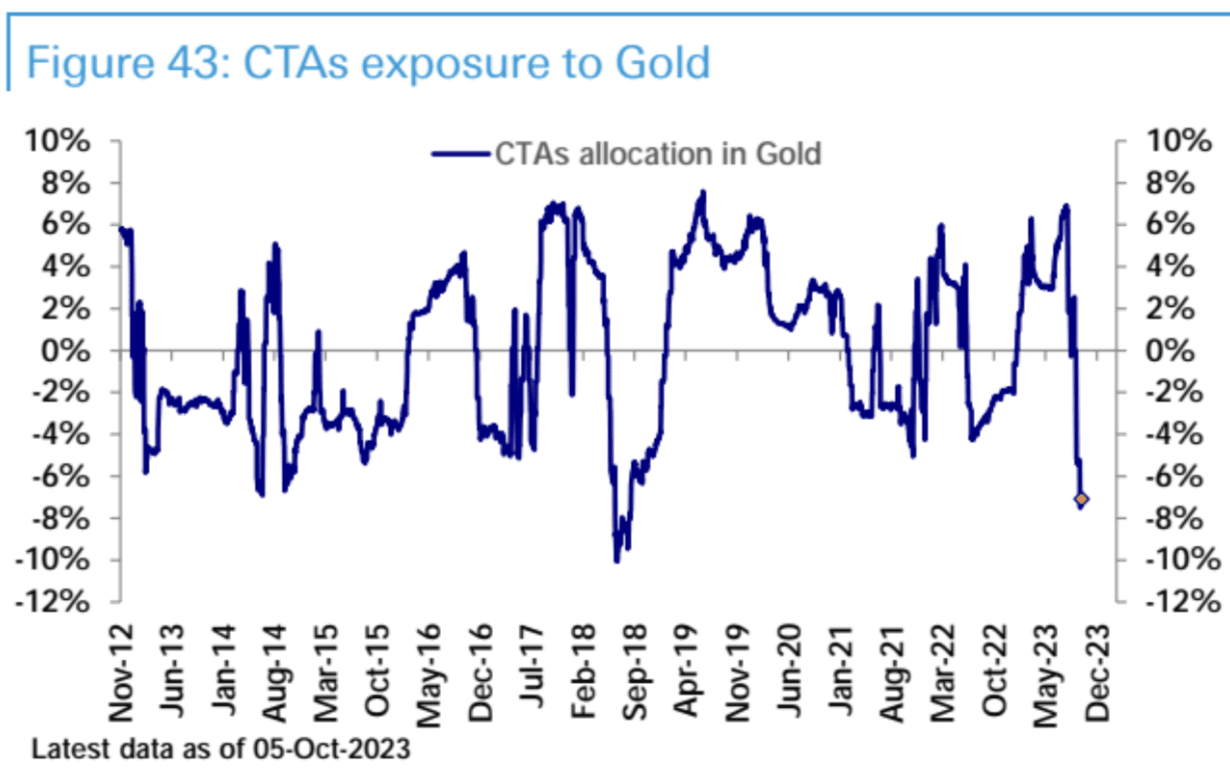
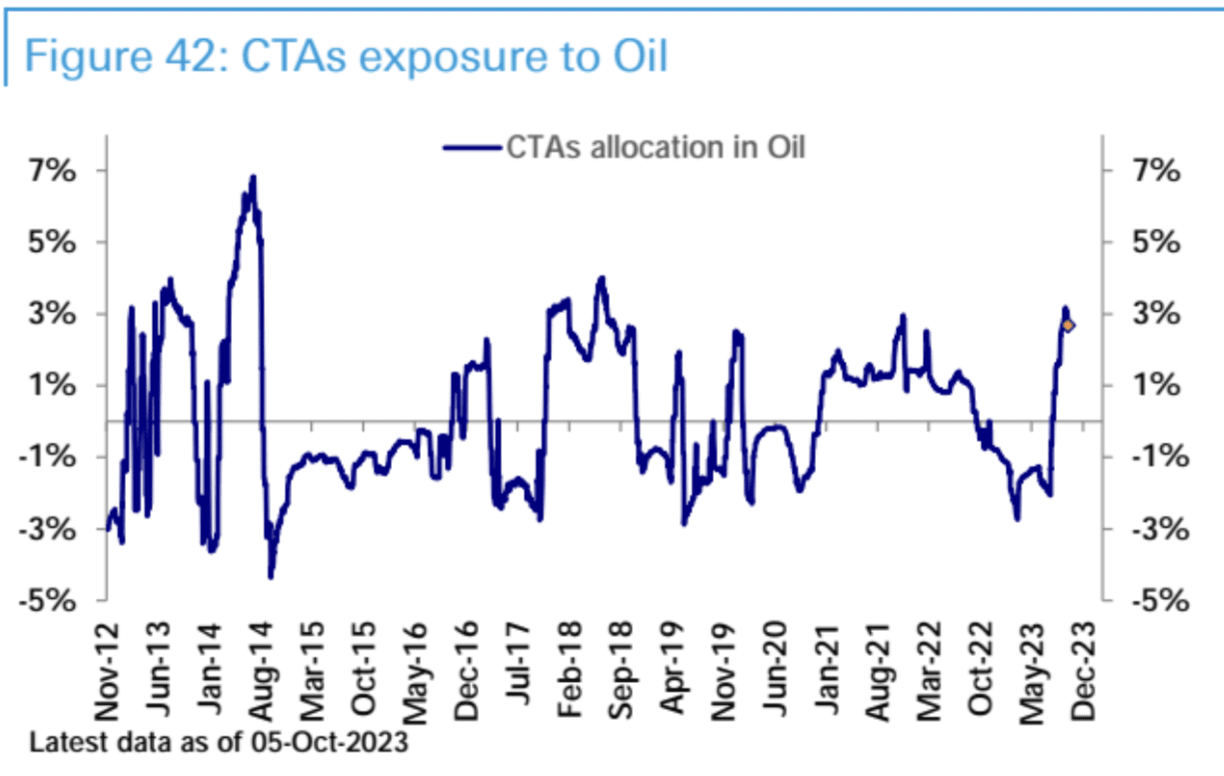
Pada saat yang sama, CTA jelas-jelas bersifat bearish pada obligasi, sangat bullish pada dolar AS, sangat bearish pada emas, dan sangat bullish pada minyak mentah. Struktur ini cukup jelas, dan semakin mendekati pembalikan.

Volume opsi beli dikurangi volume opsi jual pada saham AS terus menurun tajam, jatuh ke level terendah dalam sembilan bulan, dan berada pada level negatif yang jarang terjadi dalam sejarah (hanya 1 persentil)

Dana ekuitas (ETF dan reksa dana) mencatat arus masuk bersih ($3,3 miliar) untuk minggu kedua, namun skalanya melambat dibandingkan minggu lalu. Arus masuk bersih melambat di Amerika Serikat ($3,9 miliar) dan Asia ($1,2 miliar), dengan pasar negara berkembang ($200 juta) mencatat sedikit arus masuk bersih. Arus keluar bersih dari Eropa ($1,8 miliar) terus berlanjut selama 30 minggu. Dana obligasi mencatat penebusan bersih ($2,5 miliar) pada minggu kedua, terutama disebabkan oleh arus keluar dari obligasi korporasi dan obligasi pasar negara berkembang, sementara obligasi pemerintah terus mempertahankan arus masuk yang berkelanjutan.

Dana pasar uang ($70,8 miliar) membukukan arus masuk bersih tertinggi dalam tiga bulan, mengakhiri penebusan bersih dua minggu sebelumnya.
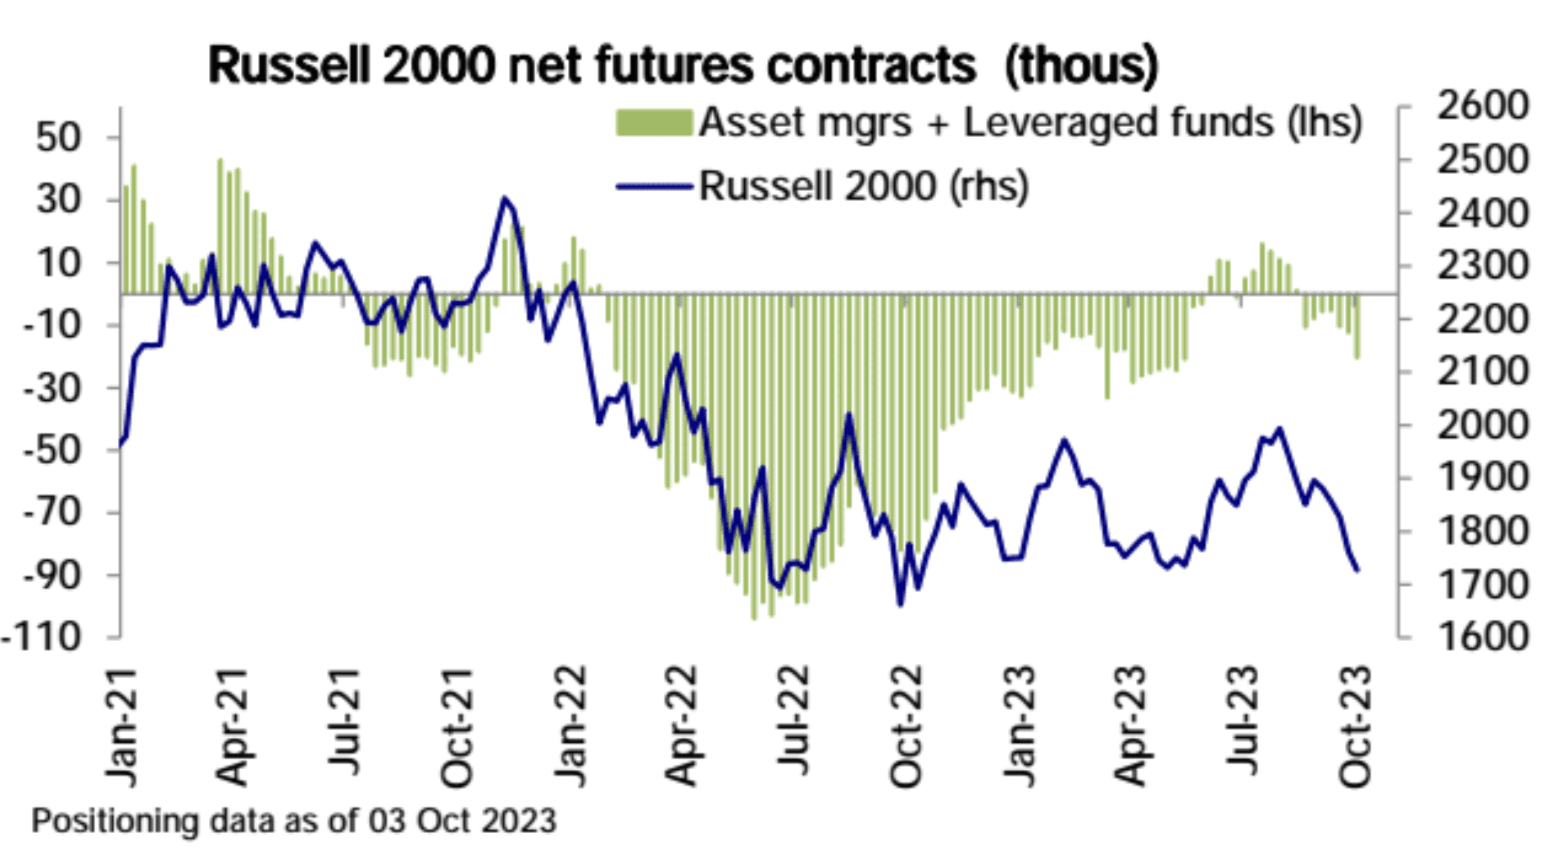
Menurut data terbaru dari CFTC, posisi keseluruhan saham berjangka AS turun lagi, dengan net long S&P 500 menurun dan net short Russell 2000 meningkat. Posisi net long Nasdaq 100 adalah datar, dan posisi net short Dow Asset Management + Leveraged Funds telah melampaui 20% dari nilai posisi keseluruhan:



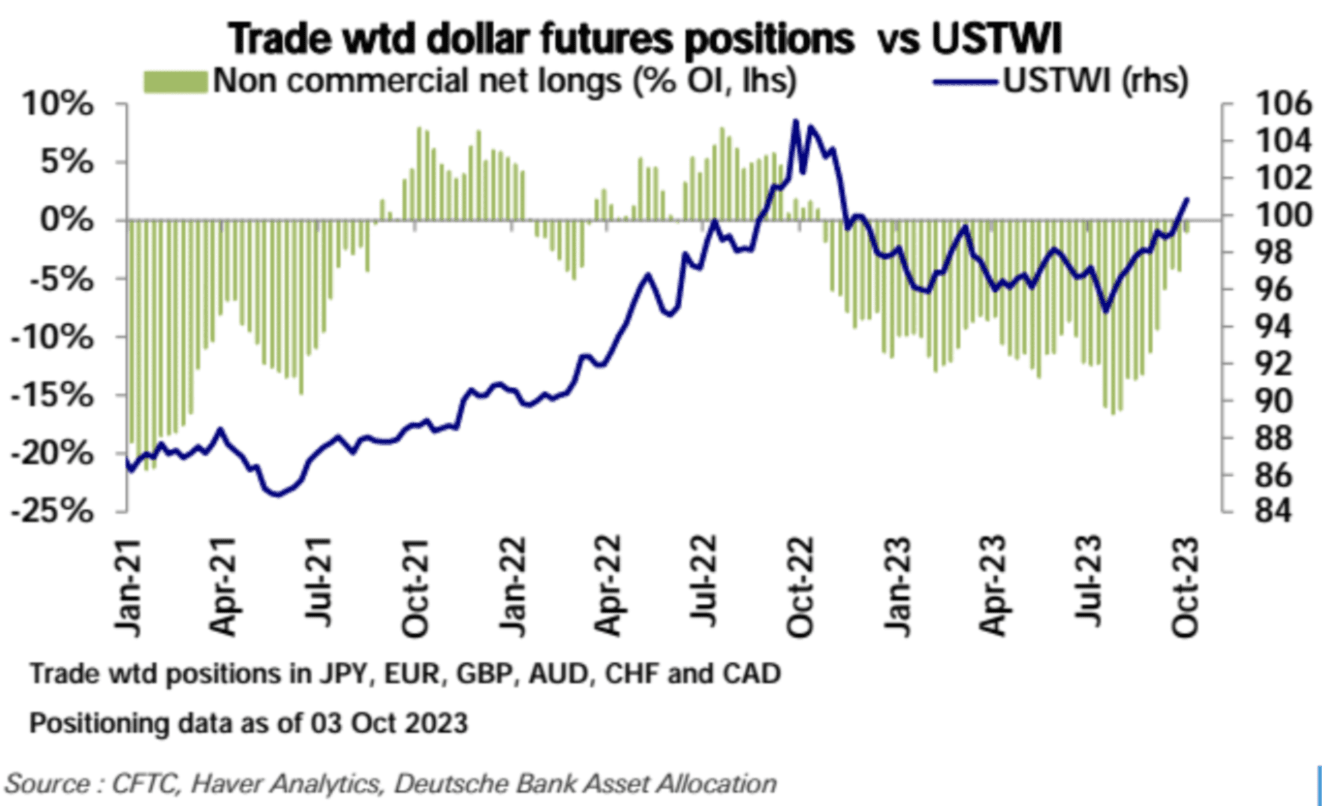
Didorong oleh rebound dolar AS, posisi net short dolar AS terus menurun dalam tiga bulan terakhir dan hampir kembali ke nol:
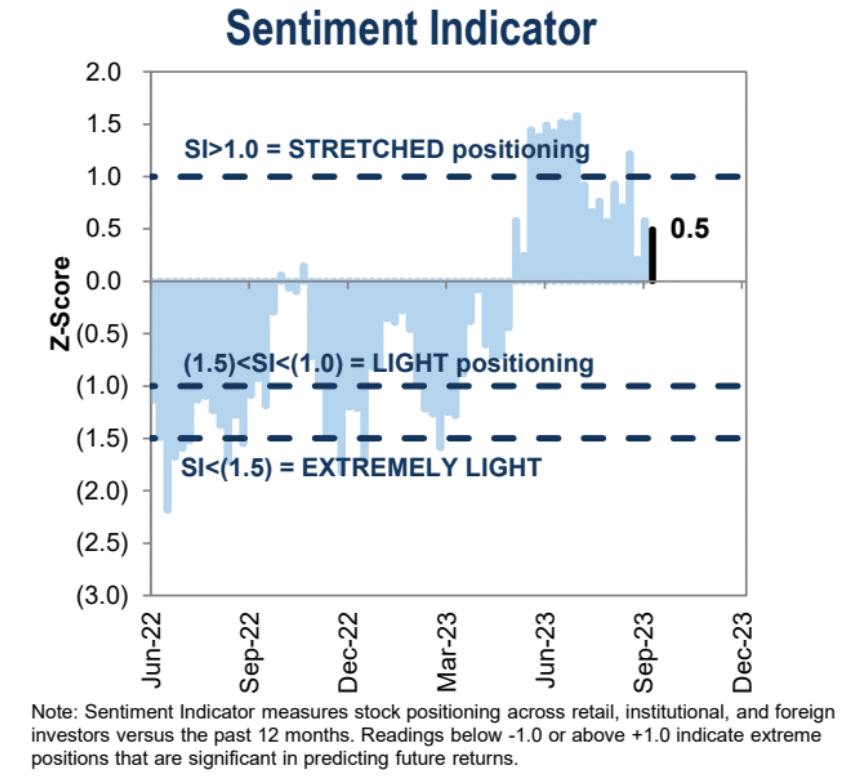
indikator sentimen
Indikator sentimen Goldman Sachs saat ini berada di 0,5, yang merupakan kisaran netral hingga positif:
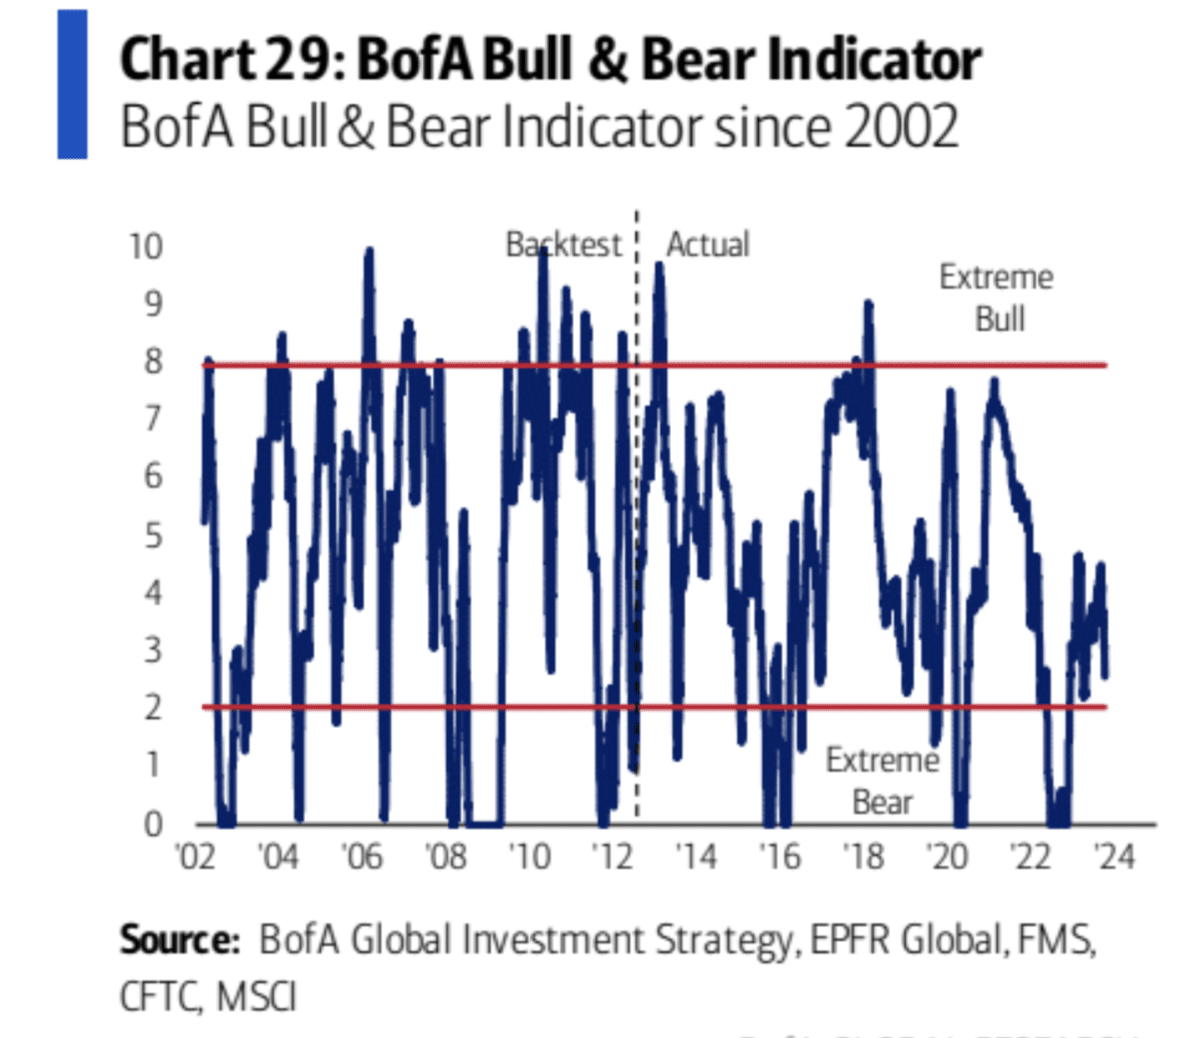
Indikator sentimen Bank of America telah turun tajam dan kini berada di wilayah bearish
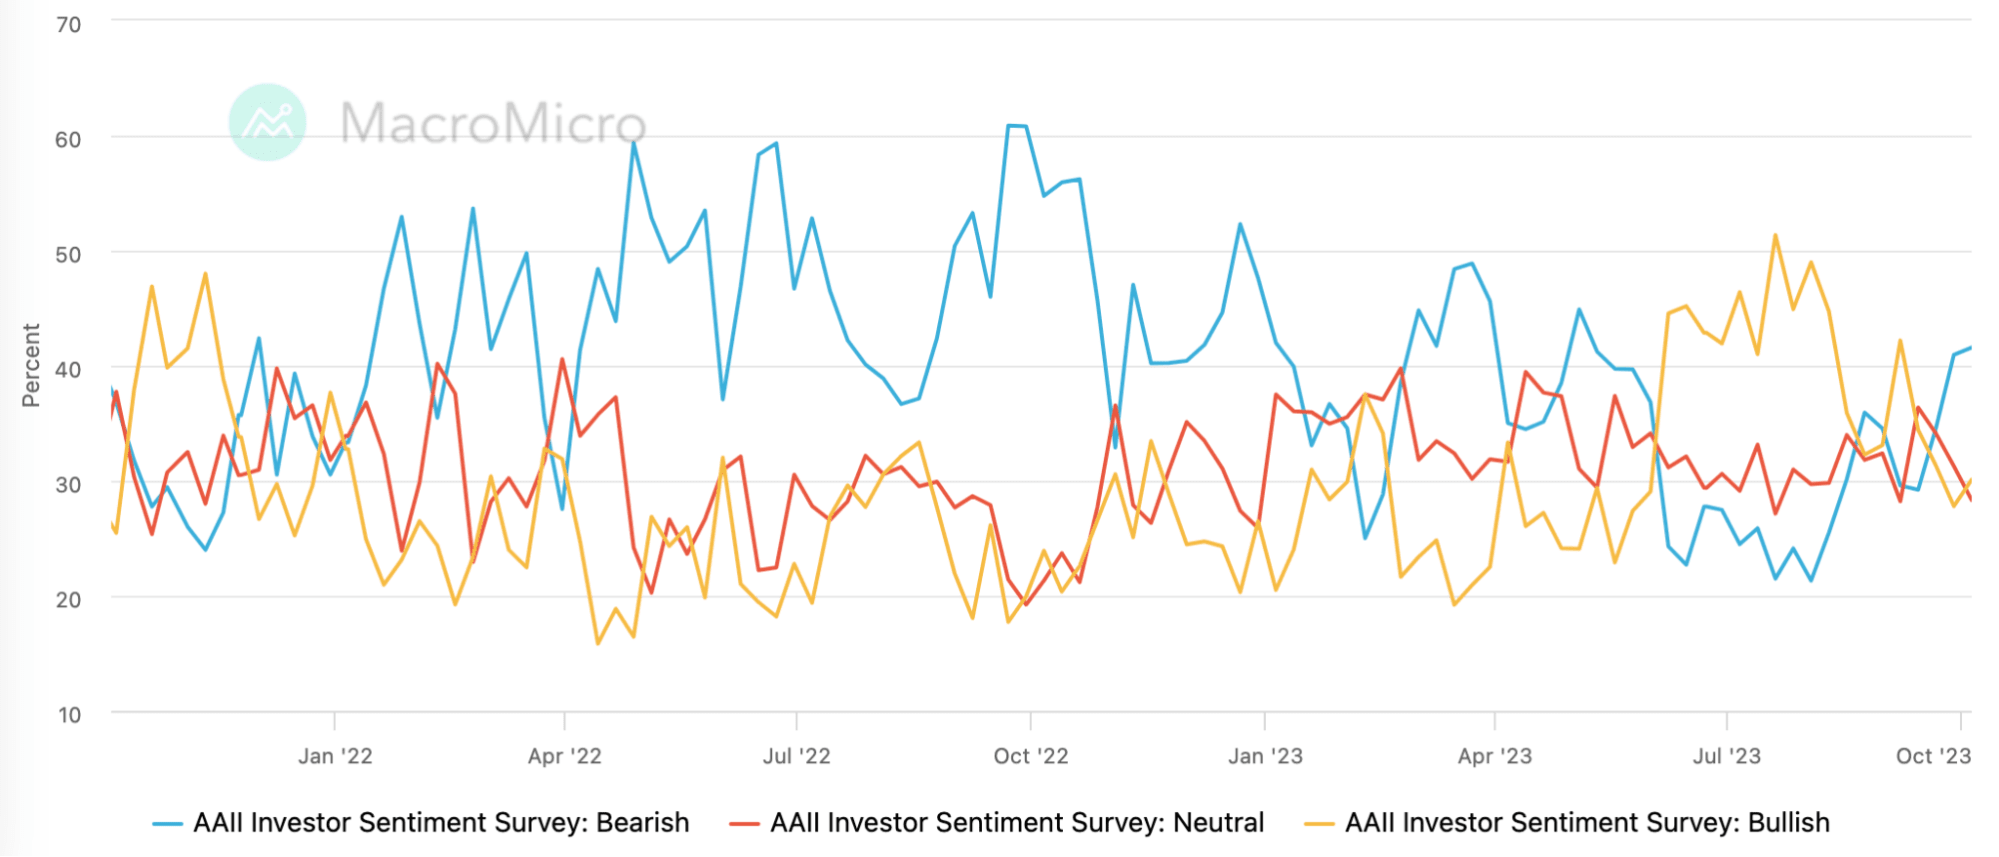
Proporsi bearish pada indikator sentimen investor AAII naik menjadi 41.58%, level tertinggi sejak awal Mei. Namun, proporsi bullish juga sedikit meningkat, dan pandangan netral turun secara signifikan, menunjukkan bahwa permainan jangka pendek akan dimulai lagi:
Indeks Ketakutan dan Keserakahan CNN turun menjadi 17,58 pada minggu lalu, yang merupakan situasi paling panik sejak Oktober tahun lalu, namun kembali pulih dalam tiga hari berikutnya:

Berbagi sudut pandang
[Perspektif Bank of America: Perhatikan peluang perdagangan struktural]
Karena deleveraging yang disebabkan oleh kenaikan biaya modal terus berlanjut, kemungkinan besar akan terjadi resesi. Saatnya pasar mencapai titik terendah dan pulih. Saat ini, kita perlu memperhatikan nilai relatif aset dan sektor yang berbeda, bukan hanya melihat nilai absolutnya.
Bank of America mengutip sejumlah peluang ketidaksesuaian yang jelas dalam laporannya pada tanggal 5 Oktober, seperti:
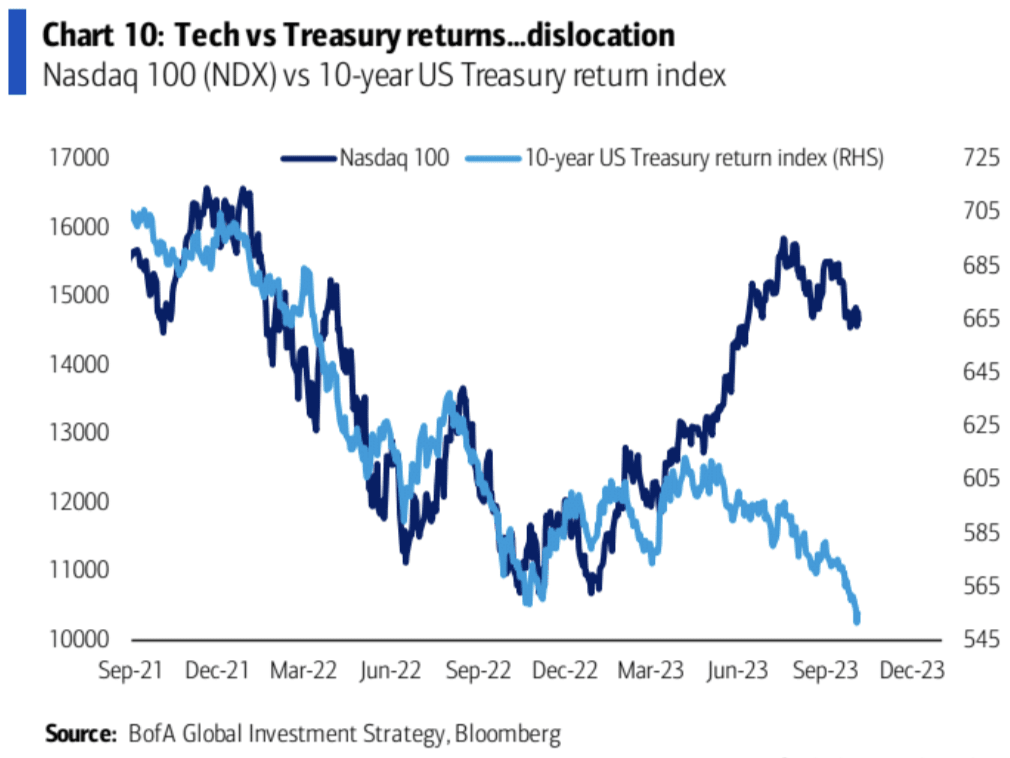
Jepang mewakili konsep "no hard landing", sedangkan Tiongkok mewakili "with hard landing"
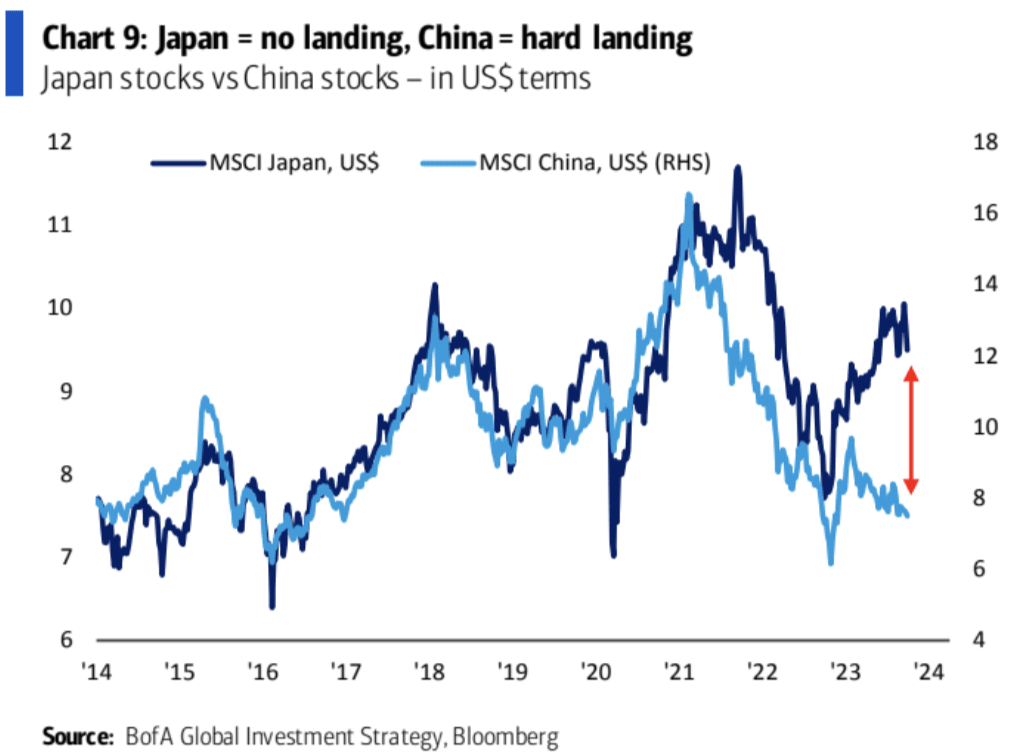
Saham bank mewakili "hard landing", sedangkan saham broker mewakili "no hard landing"

Saham-saham transportasi mewakili “tidak ada hard landing,” sementara saham ritel mewakili “hard landing.” Saham-saham transportasi sudah mulai mengejar penurunan yang terakhir.
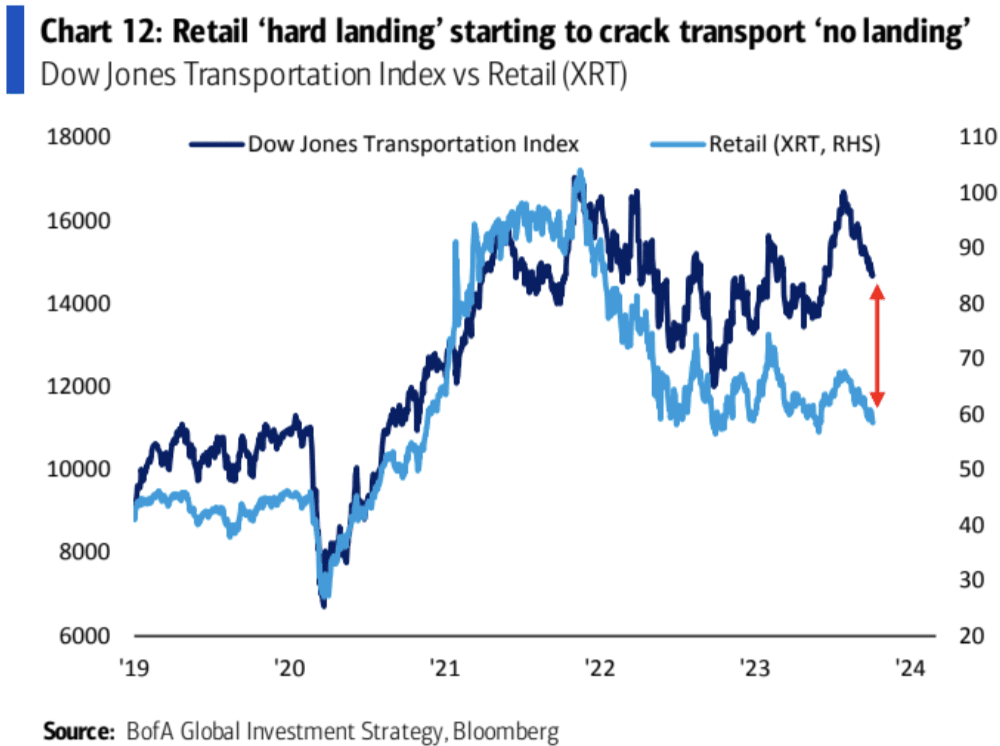
Saham-saham berkapitalisasi kecil mengirimkan sinyal resesi di Amerika Serikat. Setelah resesi terkonfirmasi, mereka harus secara aktif menjual konsep "no hard landing" dan membeli konsep "hard landing".
Sambil menunggu resesi, lebih penting untuk fokus pada peluang perdagangan yang tidak sesuai ini daripada hanya melihat nilai absolut dari masing-masing saham atau sektor.
[Dario mengatakan Amerika Serikat akan terjerumus ke dalam krisis utang]
“Negara ini akan mengalami krisis utang,” kata pendiri hedge fund Bridgewater Associates kepada CNBC. "Saya pikir seberapa cepat hal ini terjadi akan bergantung pada masalah pasokan dan permintaan, jadi saya memperhatikannya dengan cermat."
Dalio khawatir bahwa hambatan yang dihadapi perekonomian melebihi tingkat utang yang tinggi, dan mengatakan bahwa pertumbuhan bisa turun hingga nol, plus atau minus 1% atau 2%.
“Saya pikir perekonomian akan melambat secara signifikan,” kata Dalio.
[Siapa kekuatan utama di pasar obligasi? 】
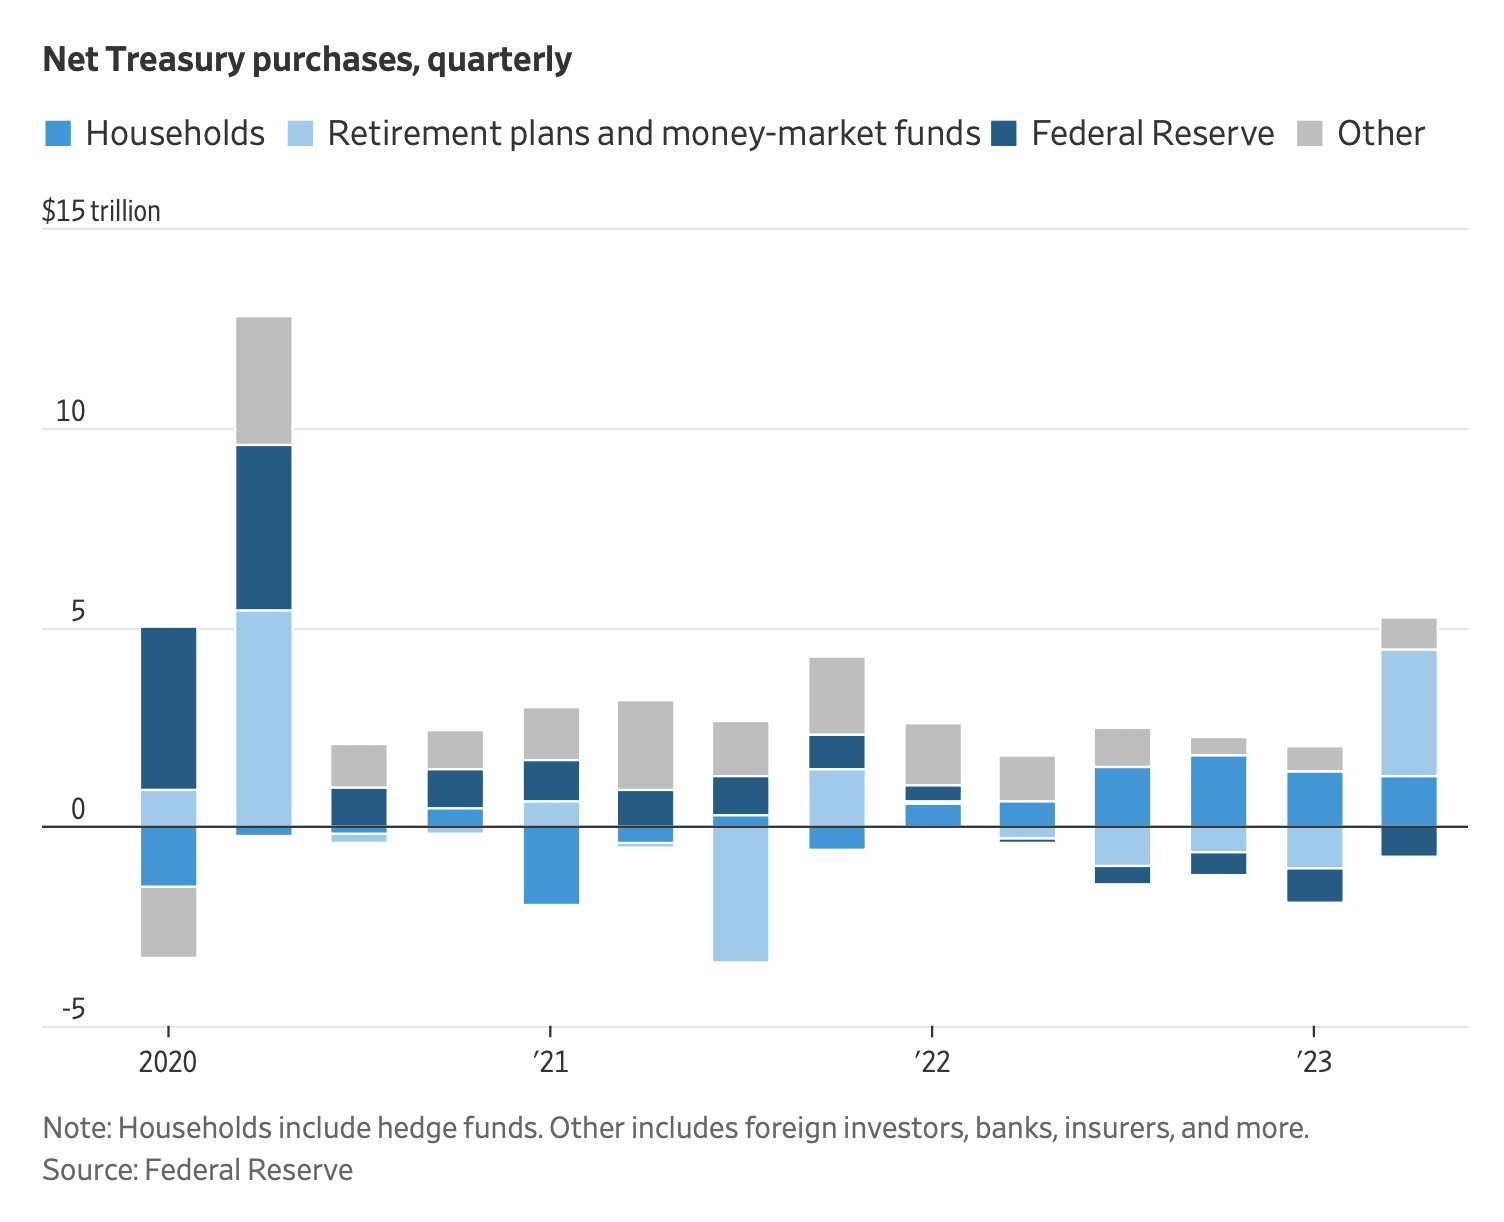
Dipengaruhi oleh peningkatan pasokan dan perubahan struktur permintaan, imbal hasil obligasi AS kemungkinan akan tetap pada tingkat yang tinggi. Hal ini terjadi di tengah meningkatnya penerbitan obligasi pemerintah ($1 triliun lebih banyak dalam tiga bulan terakhir) karena The Fed berhenti membeli obligasi, permintaan dari bank-bank komersial menurun, dan investor institusional memiliki selera risiko yang lebih rendah terhadap obligasi. Faktor-faktor ini berarti bahwa obligasi Treasury harus menawarkan imbal hasil yang lebih tinggi untuk menarik pembeli, sehingga menyulitkan imbal hasil Treasury 10-tahun untuk turun secara signifikan.
[Bukti bagi Orang Optimis]
Kelompok yang optimis percaya bahwa penurunan inflasi akan membantu mengendalikan kenaikan suku bunga di pasar sekunder. Pada awal tahun 1980an, ketika inflasi mencapai puncaknya dan turun di bawah imbal hasil obligasi 10 tahun, suku bunga 10 tahun juga mencapai puncaknya dan turun, namun dengan jeda sekitar satu tahun.


[Antusiasme konsumsi meningkat]
Data konsumsi frekuensi tinggi AS melonjak tajam dalam dua minggu terakhir menjadi 1,8% YoY, meningkat sebesar 2,0% setelah tidak termasuk bahan bakar: Terlihat bahwa ketika konsumsi bahan bakar tidak termasuk dalam total konsumsi, pertumbuhan konsumsi menjadi lebih jelas. Hal ini dapat berarti bahwa meskipun harga energi meningkat, hal ini tidak menghalangi konsumen untuk membelanjakan lebih banyak barang dan jasa lainnya

【Harga karnaval】
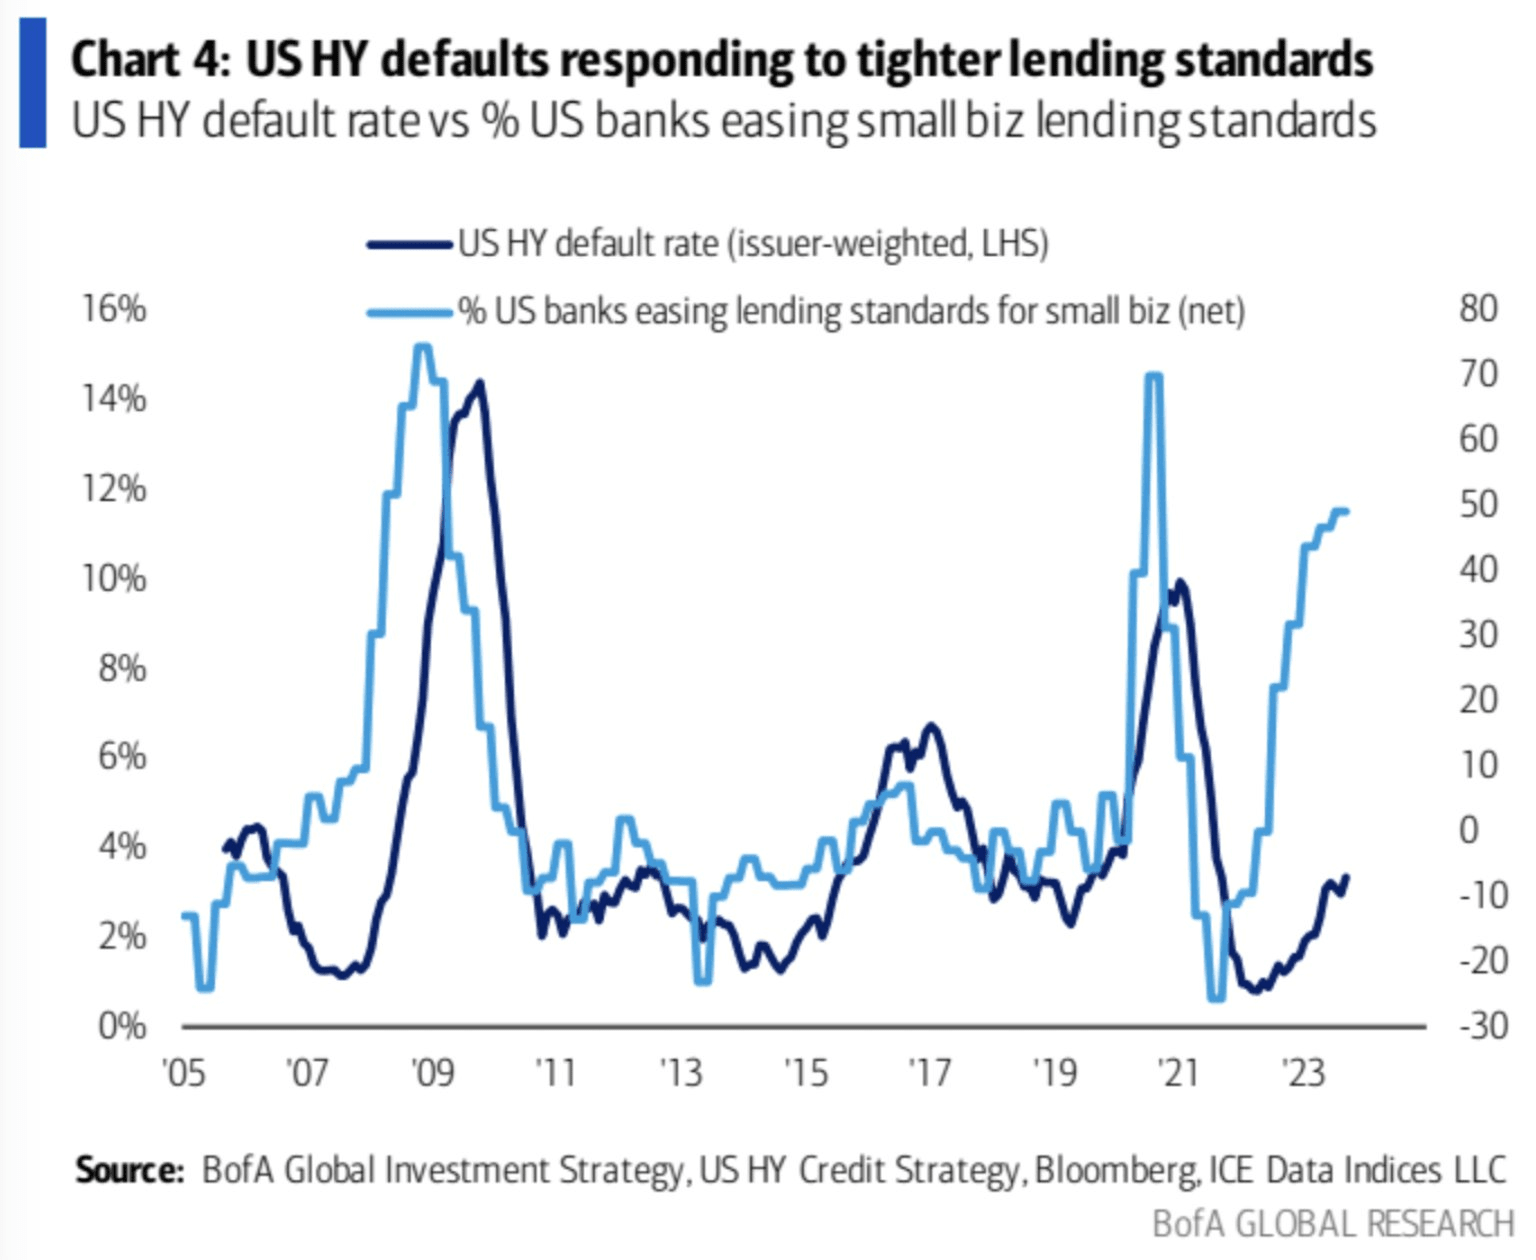
Garis biru muda menunjukkan bahwa standar pinjaman bank kepada perusahaan telah dilonggarkan secara signifikan sejak tahun 2022. Secara historis, klub telah mengalami gelombang peningkatan gagal bayar ketika standar dilonggarkan tingkat gagal bayar obligasi yang mendukung warna biru tua telah mempercepat pemulihannya: