


Ikhtisar pasar
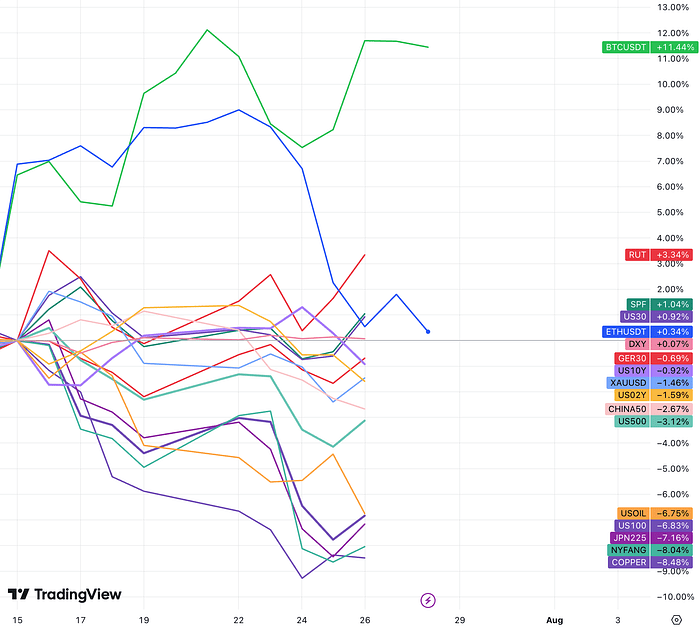
Dalam dua minggu terakhir, aset digital (terutama Bitcoin) telah berkinerja baik. Mata uang digital terbesar kedua, Ethereum, melepaskan keuntungan sebelumnya setelah peluncuran ETF.
Seperti yang kami ingatkan pada pertemuan dua minggu lalu, pasar telah menunjukkan perubahan yang jelas: besar versus kecil, dan siklus versus defensif. Di pasar saham AS, saham-saham berkapitalisasi kecil bertahan dari tekanan pasar yang lebih luas. RUT melawan tren dan naik 3,3%. Saham-saham berkapitalisasi besar tradisional berkinerja stabil % Industri utilitas dan kesehatan medis juga relatif kuat (Goldman Sachs Terus optimis terhadap sektor keuangan, potensi keuntungannya lebih besar daripada kerugiannya). Saham teknologi memiliki kinerja terburuk, dengan indeks NYFANG+ (sepuluh saham teknologi teratas) turun 8%, Nasdaq 100 turun 6,8%, dan SPX, yang memiliki konten teknologi sedikit lebih rendah, turun 3%.
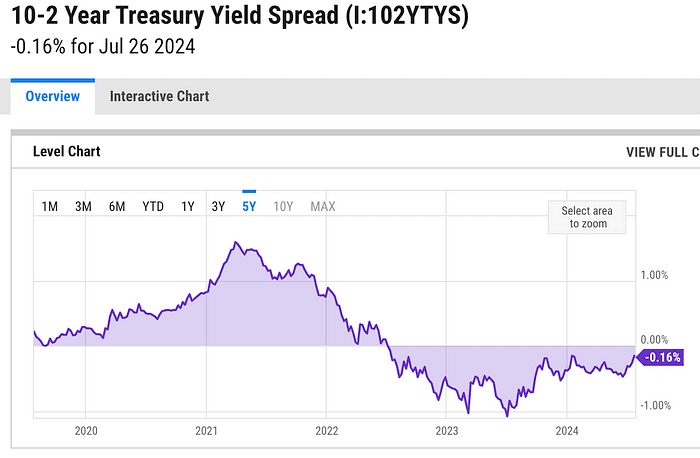
Penurunan imbal hasil obligasi pemerintah mencerminkan kekhawatiran pasar terhadap prospek perekonomian dan meningkatnya ekspektasi penurunan suku bunga. US10Y telah berada di bawah 4,2%, dan 02Y telah melaporkan 4,385%. Perbedaan harga antara keduanya mencapai level terendah dalam dua tahun terakhir pekan.
Komoditas yang juga mewakili kategori siklus (seperti minyak mentah dan tembaga) turun tajam.
Indeks dolar AS sebagian besar datar, tetapi posisi short yen Jepang, carry trade FX paling populer, turun tajam. Trump mengatakan dalam wawancara baru-baru ini bahwa kekuatan dolar berdampak negatif pada daya saing ekspor AS, terutama melemahnya yen dan yuan. Pelemahan dolar mungkin menyertai kesepakatan Trump.
Dari perspektif preferensi gaya modal saham AS, meskipun teknologi besar telah jatuh, kapitalisasi kecil sedang meningkat. Pasar tidak sepenuhnya menghindari risiko, dan penurunan imbal hasil juga merupakan hal yang baik bagi lingkaran mata uang.
Dalam dua minggu terakhir kita melihat perdagangan populer yang sudah berjalan lama tiba-tiba berbalik arah, dengan perdagangan paling ramai di dunia dimulai karena faktor suku bunga (meningkatnya ekspektasi penurunan suku bunga), prospek ekonomi (harga komoditas mengkonfirmasi buruknya ekspektasi terhadap permintaan ekonomi global) dan politik (kemenangan Trump) likuidasi.
Data CPI yang lemah pada 11 Juli dan peningkatan peluang Trump memenangkan pemilu memicu rotasi ke saham-saham berkapitalisasi kecil. Karena saham-saham berkapitalisasi kecil lebih sensitif terhadap penurunan biaya pinjaman dan menerima manfaat marjinal yang lebih besar dari lingkungan kebijakan yang dijanjikan oleh Trump seperti pemotongan pajak dan kenaikan tarif. Selain itu, sejumlah besar short juga memanfaatkan tren terkini untuk menutupi, sehingga menyebabkan peningkatan tajam di pasar berkapitalisasi kecil.
Gambar: Pangsa Teknologi Besar turun hampir 1/3 selama peralihan gaya pasar terakhir.
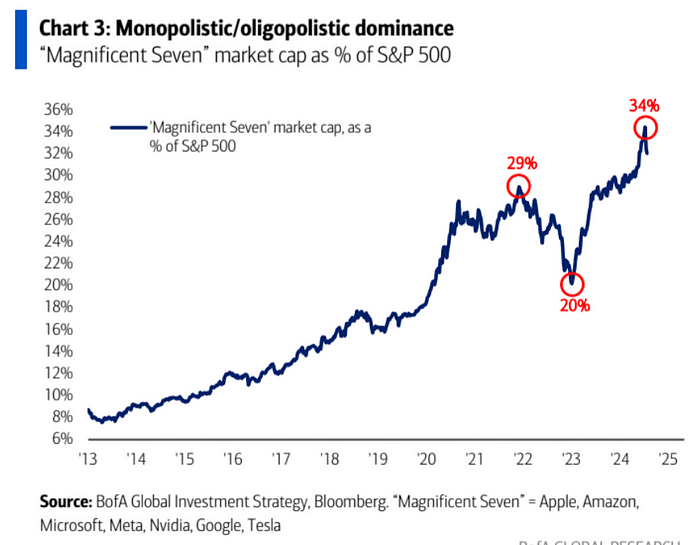
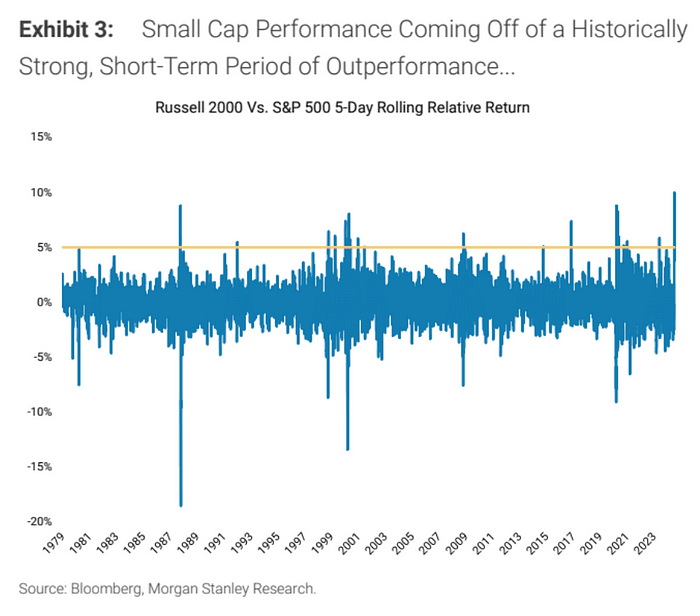
Kekuatan relatif saham-saham berkapitalisasi kecil berada pada titik tertinggi sepanjang masa, mengingat rotasi ini mungkin kurang mendapat dukungan jangka panjang dari tingkat fundamental dan makro.
, rotasi pasar besar dan kecil tidak akan bertahan lama, dan short-covering telah mendorong pasar menjadi terlalu besar:
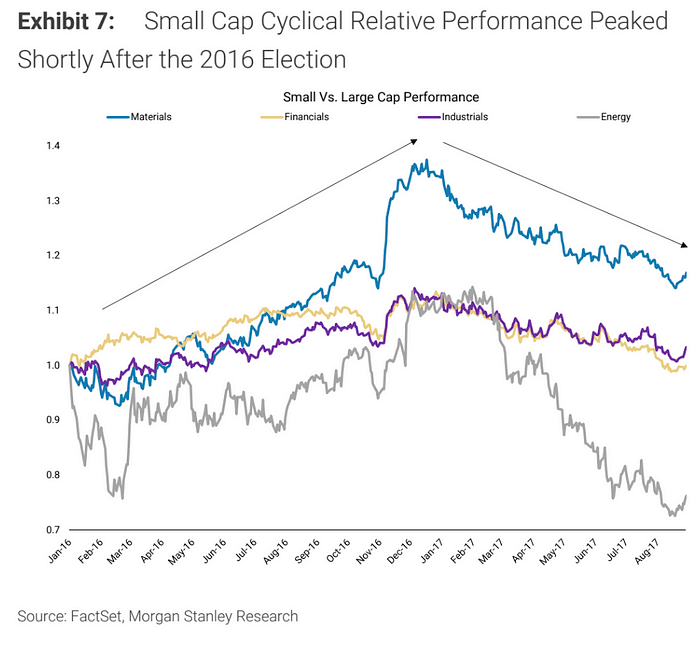
Dilihat dari ritme perdagangan Trump terakhir sekitar tahun 2016, kapitalisasi kecil mencapai puncaknya dengan kuat setelah pemilu bulan November:
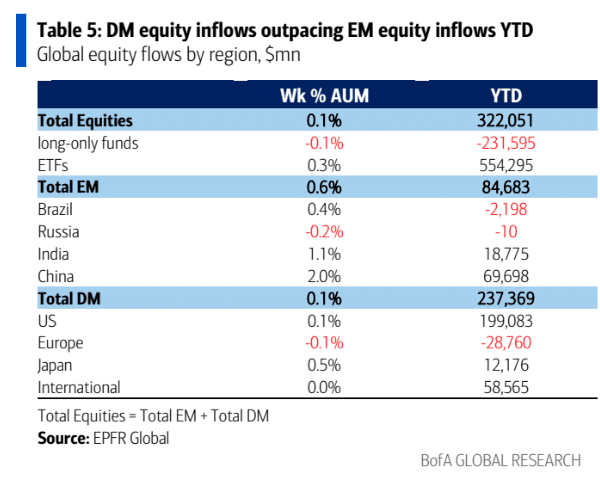
Pasar saat ini memperkirakan bahwa meskipun Federal Reserve tidak menurunkan suku bunga pada minggu ini, mereka pasti akan menurunkan suku bunga pada bulan September. Menurut data EPFR, dana saham masuk sebesar US$22,2 miliar pada minggu lalu, dan saham pasar negara berkembang +US$11,1 miliar ( arus masuk terbesar sejak Februari).
Tiongkok +$8.3 miliar (arus masuk terbesar sejak Februari), obligasi +$16.1 miliar, emas +$1.3 miliar, arus masuk kripto $1.2 miliar, arus kas keluar $42.3 miliar (arus keluar terbesar dalam tiga bulan), menunjukkan investor mulai mendahului tingkat yang akan datang memotong.
Kemajuan laporan kuartal kedua cukup menggembirakan
41% perusahaan S&P 500 telah mengumumkan hasil aktual untuk kuartal kedua, hampir semuanya lebih baik dari Q1:
78% perusahaan melaporkan kejutan EPS yang positif, naik dari 76% di Q1
60% perusahaan melaporkan kejutan pendapatan yang positif, turun dari 62% di Q1
Tingkat pertumbuhan pendapatan Q2 adalah 9,8%, tingkat pertumbuhan tertinggi sejak kuartal keempat tahun 2021 (31,4%), vs Q1 +6,5%
Pertumbuhan pendapatan Q2 5% vs Q1 4,2%
Margin keuntungan 12,1% vs 11,8%
Setelah koreksi baru-baru ini, rasio P/E 12 bulan ke depan S&P 500 telah turun kembali ke 20,6, namun masih di atas rata-rata 5 tahun sebesar 19,3 dan rata-rata 10 tahun sebesar 17,9:
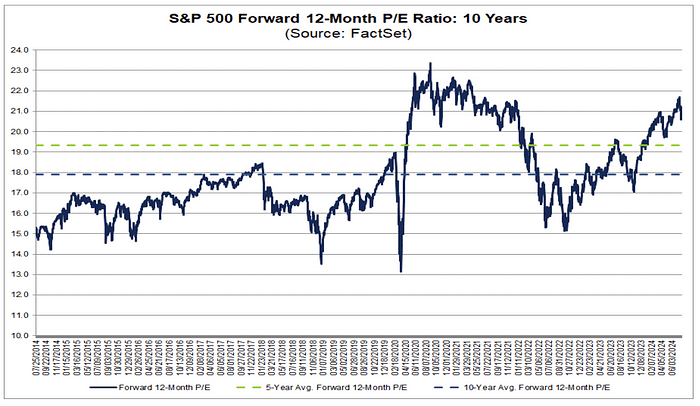
Karena sebagian besar raksasa teknologi belum melaporkan laporan keuangan, pasar mungkin tidak terlalu yakin dengan data optimis Sofar sejauh ini. Tujuh perusahaan besar yang akan mengumumkan laporan keuangan minggu depan termasuk Microsoft (MSFT) (Selasa), Meta (META) ( Rabu) dan Apple (AAPL) ) dan Amazon ( AMZN ) (Kamis). Nvidia ( NVDA ) diperkirakan akan melaporkan pendapatannya pada 28 Agustus. Apakah kita bisa tetap optimis atau terus pesimis harus diketahui minggu ini.
Data ekonomi optimis
Secara keseluruhan, kami terus melihat lingkungan yang menguntungkan bagi investor saham dan kripto. Pertumbuhan ekonomi melambat namun menunjukkan tren positif, dan inflasi mereda, sehingga mendukung Federal Reserve untuk menurunkan suku bunga pada paruh kedua tahun ini.
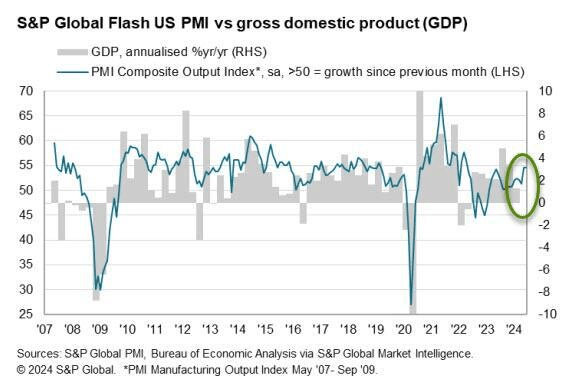
Data yang dirilis oleh S&P Global menunjukkan bahwa meskipun PMI manufaktur Markit AS menyusut pada bulan Juli, mencapai level terendah dalam tujuh bulan, PMI jasa mencapai level tertinggi dalam 28 bulan, menyebabkan PMI komposit naik menjadi 55, yang merupakan level tertinggi baru dalam lebih dari dua bulan. bertahun-tahun. Selain itu, laporan tersebut menunjukkan bahwa beberapa penurunan output manufaktur disebabkan oleh kekurangan staf dan oleh karena itu mungkin hanya bersifat sementara.
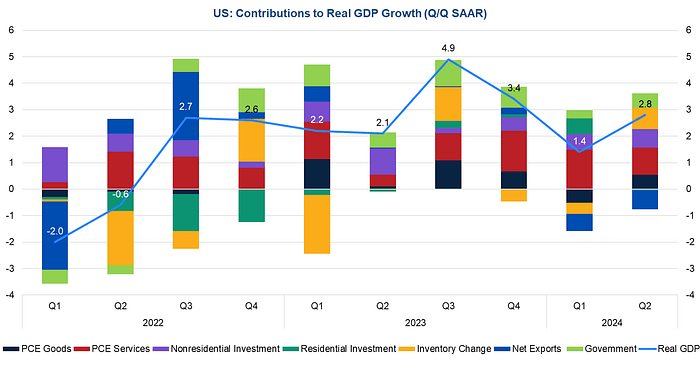
PDB AS pada kuartal kedua tahun 2024, yang diumumkan pada hari Kamis, tumbuh pada tingkat tahunan sebesar 2,8% dari kuartal sebelumnya, lebih tinggi dari perkiraan sebesar 2,0% dan merupakan peningkatan yang signifikan dari 1,4% pada kuartal pertama. , dan rincian data menunjukkan bahwa kenaikan PDB kali ini relatif luas, dengan konsumsi, investasi, restocking dan pemerintah semuanya berkontribusi besar, dan konsumsi jasa melambat, menunjukkan bahwa pemulihan Amerika Serikat pada kuartal kedua kuat dan sehat. Dolar AS dan suku bunga obligasi AS rebound setelah pengumuman PDB, dan saham AS rebound setelah penurunan singkat. Ekspektasi pasar saat ini adalah pertumbuhan ekonomi AS masih akan mencapai 2,3% pada tahun 2024, dengan kuartal kedua menjadi titik tertinggi sepanjang tahun, dan permintaan ekonomi dalam negeri melambat pada kuartal ketiga dan keempat.
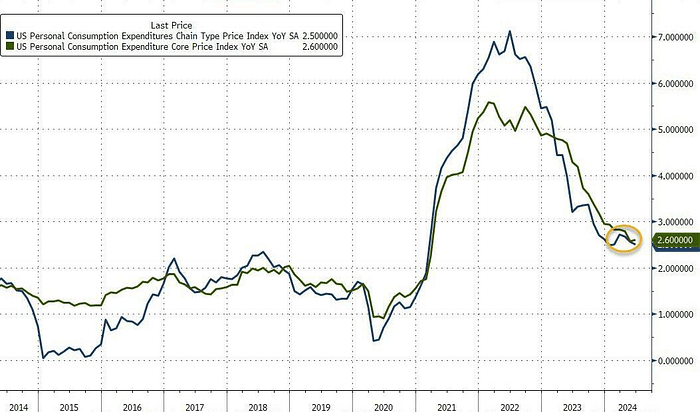
Ketika perekonomian tumbuh, tekanan inflasi telah mereda. Tingkat pertumbuhan indeks harga PCE AS tahun-ke-tahun pada bulan Juni turun menjadi 2,5% dari 2,6% pada bulan sebelumnya, tingkat terendah dalam lima bulan, lebih tinggi dari perkiraan indeks harga PCE inti tahun-ke-tahun Tingkat pertumbuhan tahunan adalah 2,6%, tidak berubah dari nilai sebelumnya pada tahun 2021. Level terendah sejak Maret tahun ini.
Belanja konsumen juga menunjukkan pemulihan. Konsumsi pribadi meningkat sebesar 2,3% pada kuartal kedua, sesuai dengan ekspektasi, dan sedikit lebih tinggi dari kenaikan 1,5% pada kuartal pertama. Pertumbuhan belanja konsumen terutama tercermin pada konsumsi barang dan jasa konsumsi tahan lama, sedangkan konsumsi barang konsumsi tidak tahan lama sedikit menurun.
Perusahaan populer
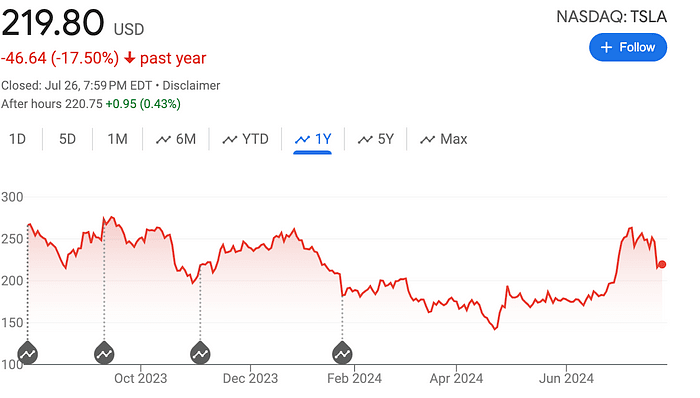
Tesla melaporkan laba kuartal kedua yang lebih rendah dari perkiraan pada hari Selasa, dengan penjualan kendaraan listrik turun untuk kuartal kedua berturut-turut dan margin keuntungan turun ke level terendah dalam lebih dari lima tahun, yang mencerminkan dampak pemotongan harga yang meningkatkan permintaan dan peningkatan investasi pada AI. rencana. Kuartal 2 adalah periode yang penuh gejolak bagi Tesla. Musk mengesampingkan pengembangan mobil baru yang lebih terjangkau dan malah berfokus pada pembuatan taksi tanpa pengemudi.
Pendapatan operasional Q2 secara keseluruhan meningkat sebesar 2% menjadi US$24,93 miliar; laba bersih turun tajam sebesar 45% menjadi US$1,48 miliar. Laba per saham yang disesuaikan adalah 52 sen, lebih rendah dari ekspektasi Wall Street sebesar 62 sen dan jauh di bawah 91 sen pada periode yang sama. periode tahun lalu. Akibatnya, harga saham turun 10% minggu lalu:
Selain itu, laporan kuartal kedua Tesla menunjukkan bahwa mereka memiliki 9,720 Bitcoin, dengan biaya akuisisi sekitar US$337 juta. Saat ini, Bitcoin senilai US$640 juta belum terjual.
Pendapatan dan laba per saham Alphabet pada kuartal kedua melebihi ekspektasi, dan pendapatan iklan YouTube jauh dari ekspektasi. Namun, bisnis cloud dan bisnis periklanan inti tumbuh dari tahun ke tahun, menunjukkan tren peningkatan yang stabil sebagai sumber pendapatan utama saat ini. Pasar mengkhawatirkan peran teknologi AI dalam mempromosikan bisnis perusahaan dan dampak biaya investasi AI terhadap margin keuntungan.
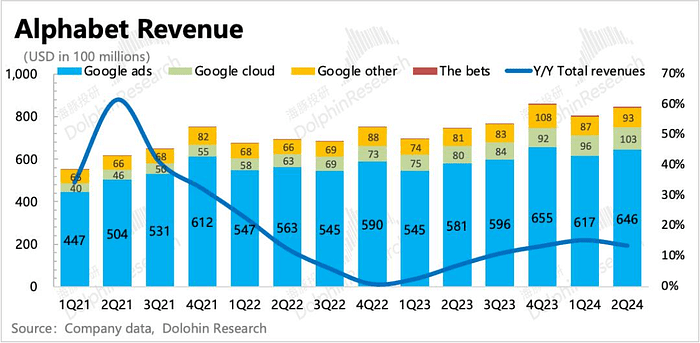
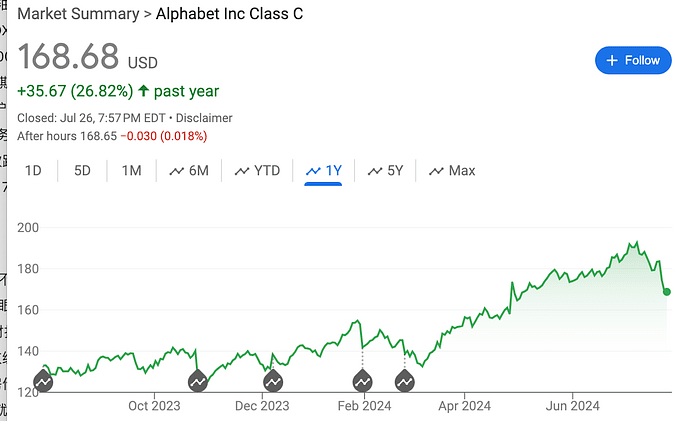
Hal ini mungkin disebabkan oleh fakta bahwa prospek pengembalian investasi besar dalam AI belum terlihat, dan OpenAI telah meluncurkan produk pesaing, pencarian GPT meskipun kinerja keuangannya bagus dan ekspektasi dividen puluhan miliar dalam pembelian kembali dolar, harga saham Google masih turun 7,5% minggu lalu. Namun, forward PE Google pada tahun 2025 adalah 21 kali lipat, yang masih menarik di antara saham-saham teknologi besar. Peringkat konsensus Wall Street untuk Alphabet masih "Beli Kuat", dengan 33 analis merekomendasikan "Beli", 6 memberi peringkat "Tahan", dan tidak ada yang merekomendasikan "Jual", dengan target harga rata-rata naik menjadi $202,88 11%.
LVMH merilis data keuangan untuk paruh pertama tahun ini, menunjukkan bahwa pendapatan operasional pada kuartal kedua tahun 2024 adalah 20,98 miliar euro, penurunan tahun-ke-tahun sekitar 1,1%. Analis memperkirakan peningkatan tahun-ke-tahun sebesar 0,9 % menjadi 21,41 miliar euro. Dari perspektif regional, penjualan organik LVMH di tiga pasar utama Amerika Serikat, Jepang dan Eropa meningkat masing-masing sebesar 2%, 57% dan 4% pada kuartal kedua, namun penjualan di Asia selain Jepang, termasuk Tiongkok, turun sebesar 14%.
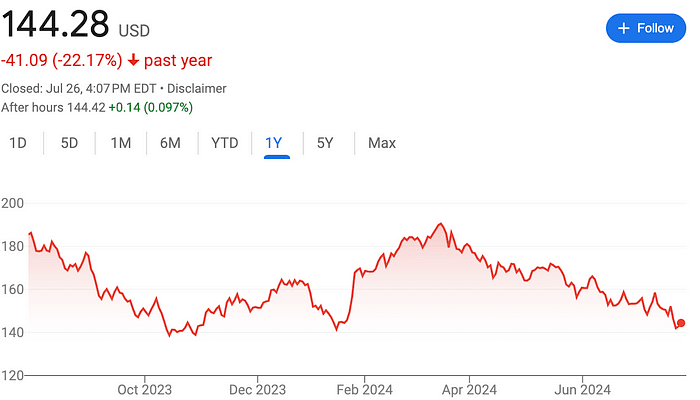
Harga saham LVMH turun 4,3% minggu lalu, dan penurunannya terus berlanjut sejak Maret tahun ini:
Partai Demokrat Amerika Serikat sedang mengubah kepemimpinannya
Mulai tanggal 27 Juni, ketika Biden tampil buruk dalam debat sehingga menyebabkan penurunan posisinya dalam jajak pendapat, terdapat seruan di dalam Partai Demokrat untuk mengganti kandidat, hingga ketika Trump mengalami upaya pembunuhan, hingga ketika Biden secara resmi mengundurkan diri minggu lalu. pemilu, banyak peristiwa besar terjadi dalam situasi politik.
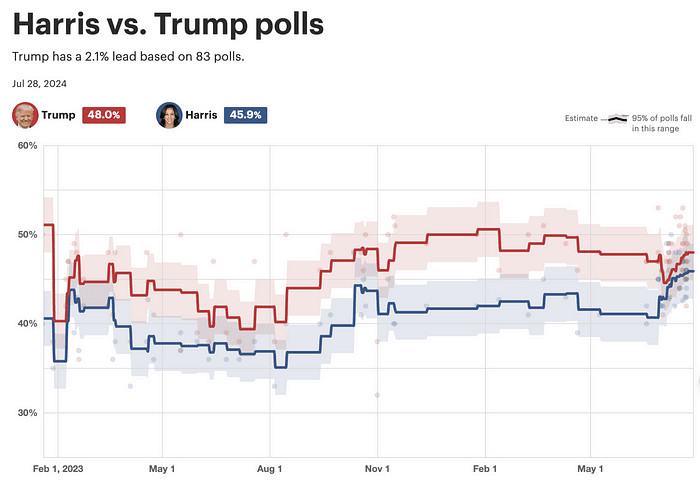
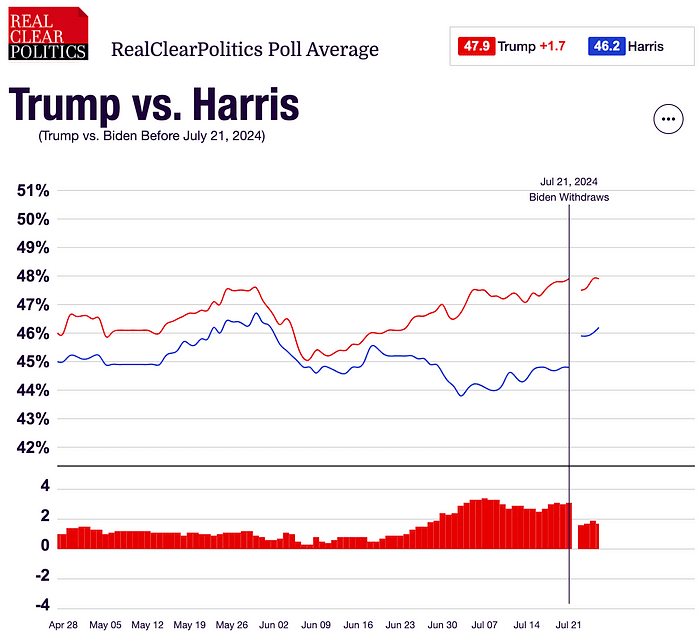
Seperti yang diharapkan dari video yang kami rilis pada hari Senin, setelah Partai Demokrat mengganti kandidat yang lebih muda, tingkat dukungannya meningkat secara signifikan dan melampaui Biden. Jajak pendapat komprehensif menunjukkan bahwa Harris saat ini hanya tertinggal 1 hingga 2 poin persentase dari Trump hasilnya menjadi tidak dapat diprediksi dan menimbulkan ketidakpastian terhadap prospek kebijakan ekonomi:
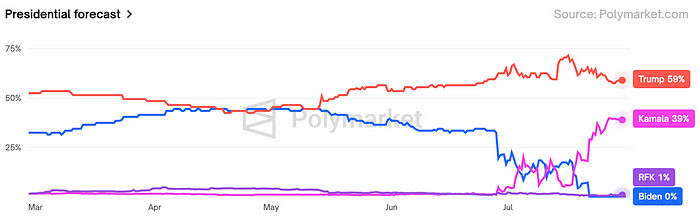
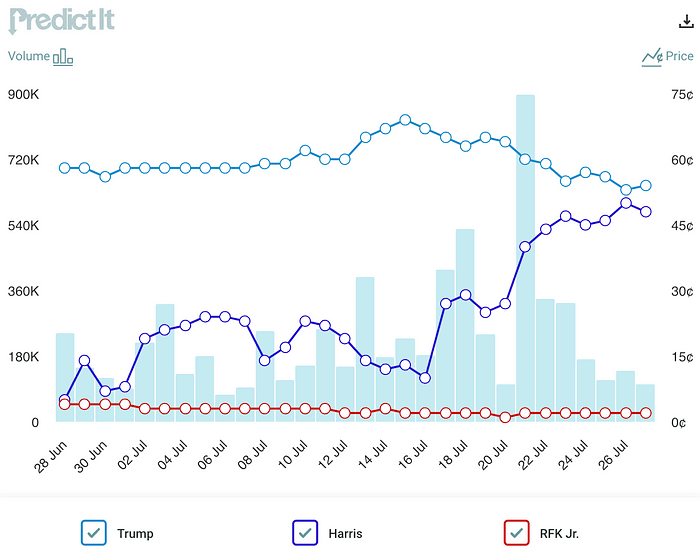
Pasar prediksi menunjukkan bahwa tingkat kemenangan Trump telah turun dari hampir 75% menjadi 60%, dan kemungkinan kemenangan komprehensif Partai Republik telah turun dari lebih dari 50% menjadi 35%.
Belum ada pembicaraan mengenai calon Demokrat lainnya yang akan menantang pencalonan Harris, dengan jajak pendapat Reuters menunjukkan mayoritas warga Amerika (52%) berpendapat bahwa Harris harus menjadi calon dari Partai Demokrat, dibandingkan dengan 86% dari Demokrat, atau sekitar 80% dari Demokrat. pemilih Partai Demokrat mengatakan mereka memiliki pendapat yang mendukung Biden, sementara 91% juga memiliki pendapat yang mendukung Harris. Tampaknya Partai Demokrat kemungkinan besar akan bersatu mendukung Harris, dan perpecahan tidak mungkin terjadi. Dua peristiwa penting akan terjadi berikutnya, 19-22 Agustus ketika Harris memilih pasangannya, Konvensi Nasional Partai Demokrat, dan debat presiden berikutnya, kemungkinan besar pada pertengahan September.
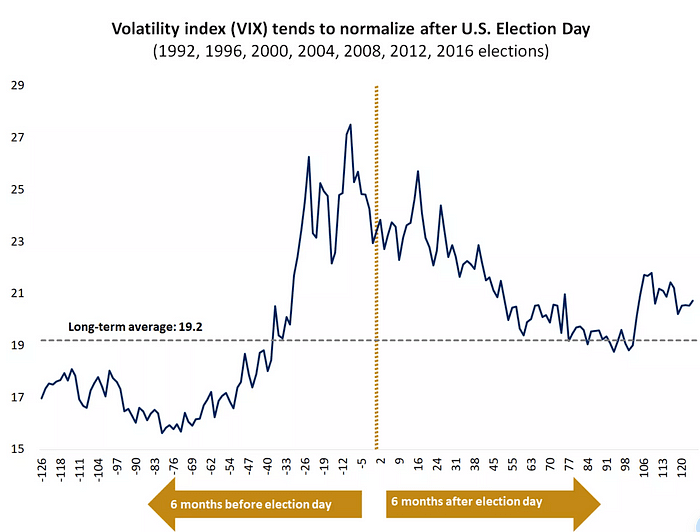
Reaksi pasar saham terhadap ketidakpastian pemilu mulai meningkat rata-rata pada bulan Agustus dan September dan menetap dua minggu sebelum pemilu:
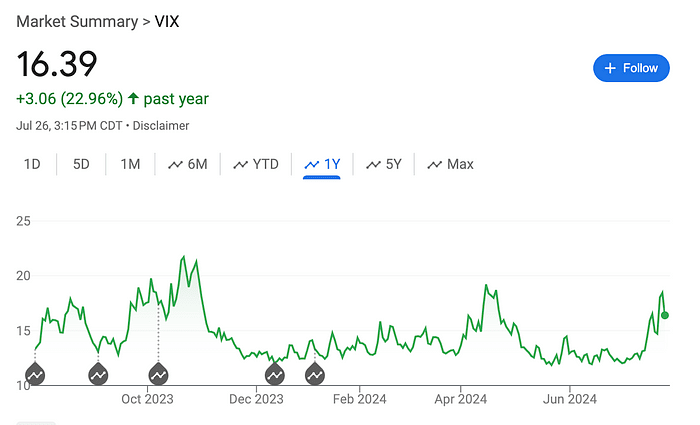
Pemerintahan Partai Republik dapat menyebabkan terulangnya inflasi. Pada tahun 1980-an, ketika pemerintahan Reagan menghadapi inflasi yang tinggi di Amerika Serikat, pemerintahan tersebut memotong pajak secara drastis, mengurangi pengeluaran pemerintah, dan melonggarkan peraturan, yang pada gilirannya menekan inflasi kebijakan pengetatan moneter yang kuat + kerja sama perdagangan internasional yang terbuka. Maka pemotongan pajak dapat efektif dalam merangsang produksi dan investasi serta konsumsi.
pembalikan yen
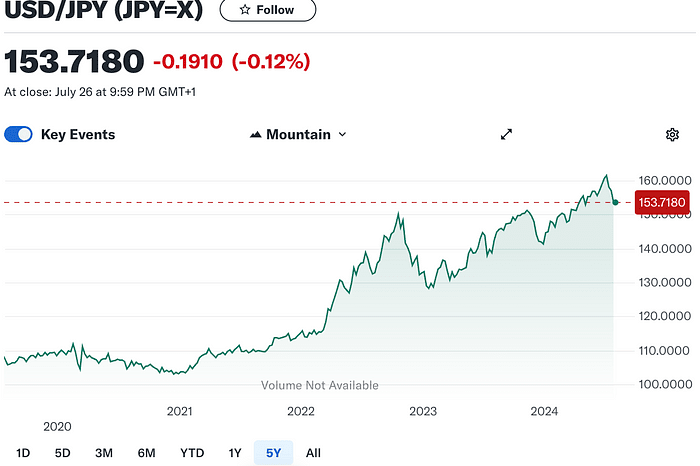
Ada semakin banyak pandangan bahwa titik balik kebijakan moneter Jepang dan Amerika Serikat akan datang. Carry trade yen Jepang tampaknya menunjukkan tanda-tanda pelonggaran USDJPY turun dari dekat 162 ke minimum sekitar 152. Waktu perubahannya adalah CPI yang lebih lemah dari perkiraan pada 711. Cryptocurrency juga mulai pulih sejak saat itu (BTC5w7–6w8), dan saham teknologi juga mulai melemah sejak saat itu dalam teknologi besar, yang sudah sangat menguntungkan. Mulailah “menjual fakta”.
Jika yen terus terapresiasi, hal ini dapat menyebabkan likuidasi lintas aset, termasuk penjualan aset dolar AS, yang terkait erat dengan melemahnya saham AS.
Namun, saya pribadi yakin bahwa kemungkinan berlanjutnya apresiasi yen terbatas kecuali ada risiko resesi di Amerika Serikat dan Federal Reserve bersedia menurunkan suku bunga lebih lanjut. Bahkan jika Bank of Japan memutuskan untuk menaikkan suku bunga dan mengurangi pembelian JGB pada minggu depan, hal ini mungkin memberikan tekanan lebih lanjut pada USD/JPY, namun dampaknya hanya berumur pendek. Karena selisih suku bunga kedua negara yang masih cukup besar, tidak mendukung pengembalian dana besar-besaran ke Jepang untuk saat ini. Meskipun ada pandangan bearish jangka panjang terhadap dolar AS, investor yen Jepang harus bersabar.
Terkait dengan kebijakan moneter Bank of Japan, semakin banyak opini di pasar yang menyatakan bahwa waktu untuk menaikkan suku bunga acuan sudah semakin dekat. Hal ini karena tokoh-tokoh relevan dari pemerintah Jepang dan partai berkuasa berturut-turut menyatakan dukungannya terhadap peralihan Bank of Japan ke normalisasi kebijakan moneter. Seperti Federal Reserve, Jepang akan mengadakan pertemuan kebijakan moneter bulan Juli pada tanggal 30-31 Juli. Pasar diperkirakan akan mengumumkan rencana untuk mengurangi pembelian obligasi pemerintah pada pertemuan ini. Paling tidak, mereka akan menghindari pengumuman kenaikan suku bunga pada saat yang sama untuk menghindari kebingungan pasar.
PBOC secara tak terduga memangkas suku bunga
Pada hari Kamis, PBOC menurunkan suku bunga pinjaman satu tahun untuk bank komersial menjadi 2,3% dari 2,5%. Ini merupakan penurunan suku bunga terbesar sejak penurunan serupa pada bulan April 2020, pada awal wabah virus corona. Penurunan suku bunga ini mengejutkan pasar karena bank sentral biasanya mengevaluasi suku bunga pinjaman satu tahun pada tanggal 15 setiap bulannya. Sebelumnya, pada hari Senin, suku bunga operasi pembelian kembali terbalik tujuh hari pasar terbuka diturunkan dari 1,8% menjadi 1,7%, dan suku bunga pinjaman utama (LPR) satu tahun dan lima tahun keduanya diturunkan sepuluh basis poin. Dua kali penurunan suku bunga dalam seminggu terjadi segera setelah pertemuan szqh untuk membahas kebijakan ekonomi. Pertemuan ini tidak memperkenalkan strategi untuk melakukan penyesuaian luas terhadap perekonomian atau merangsang perekonomian secara giat seperti yang disarankan oleh banyak ekonom, dan kinerja pasar saham buruk. (Sikap SZQH masih menggunakan manufaktur maju untuk mendorong pertumbuhan ekonomi, dan toleransi terhadap periode perlambatan pertumbuhan ekonomi masih ada)
Data yang dirilis oleh Biro Statistik pada hari Senin menunjukkan bahwa pertumbuhan ekonomi melambat menjadi 4,7% pada kuartal kedua, yang tidak hanya lebih rendah dari ekspektasi pasar tetapi juga merupakan kinerja terburuk dalam lima kuartal. Meskipun langkah-langkah resmi terus dilakukan untuk meningkatkan konsumsi dan menstabilkan pasar properti, tingkat pertumbuhan total penjualan ritel barang konsumsi pada bulan Juni masih turun ke level terendah dalam satu setengah tahun. Pada periode yang sama, harga rumah baru mencatat penurunan terbesar dalam sembilan tahun, menyoroti lemahnya pemulihan di sisi permintaan.
Jika kondisi perekonomian (penawaran dan permintaan) tidak membaik, pelonggaran yang berkelanjutan mungkin tidak memberikan manfaat langsung bagi pasar aset berisiko.
pasar kripto
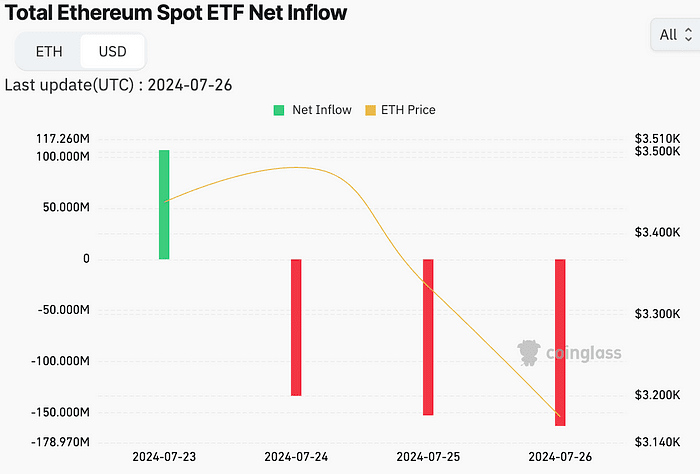
Tanggapan terhadap pencatatan ETH ETF pada 23 Juli relatif tidak terdengar. Dalam empat hari pertama pencatatan, sembilan ETF memiliki total arus keluar bersih sebesar $163 juta. Terutama karena ETHE Grayscale mengalami arus keluar besar-besaran sebesar US$1.5 miliar. Namun, Mini ETH ETF Grayscale di sisi lain terus mengalirkan dana masuk sebesar 164 juta dolar AS. Karena arus keluar tersebut mungkin terutama didorong oleh biaya penanganan yang tinggi (2,5% vs. 0,2%), permintaan untuk ETF lain kecuali ETHE terus berlanjut, sehingga permintaan untuk ETF lain kecuali ETHE terus berlanjut. pasar dasar ETH Masih relatif optimis. Dilihat dari kinerja pasar, ETH mencapai puncaknya setelah persetujuan tak terduga 19b-4 pada akhir Mei dan belum mampu menembus level tertinggi sebelumnya. Pasar memilih untuk menjual fakta ketika ETF dikonfirmasi untuk dicatatkan dua bulan lalu . Hal ini berbeda dengan fakta bahwa BTC terus meningkat hingga ETF terdaftar. Selain itu, arus keluar ETF ETH berdasarkan rasio kapitalisasi pasar jauh lebih besar daripada arus keluar BTC pada masa-masa awal. Oleh karena itu, tampaknya ETH adalah "versi yang dipercepat" dari ETF BTC sebelum dan sesudah pencatatannya kebangkitan BTC sebelumnya? (Setelah ETF, BTC naik dari lebih dari 40,000 menjadi lebih dari 70,000).
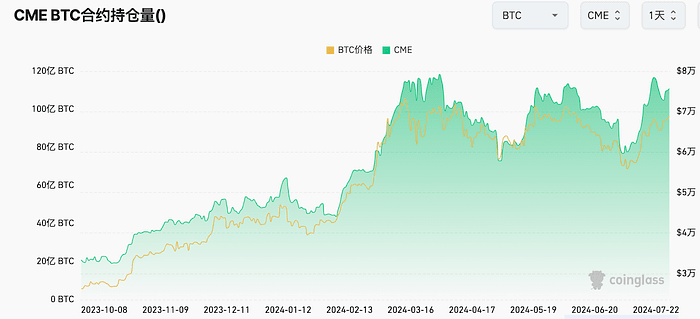
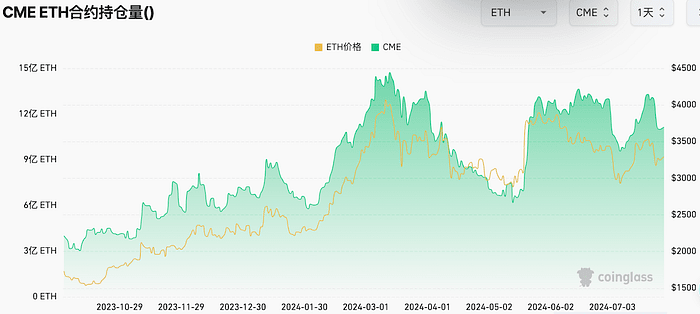
Open interest berjangka Wall Street tetap tinggi, mencerminkan antusiasme yang berkelanjutan terhadap kripto:
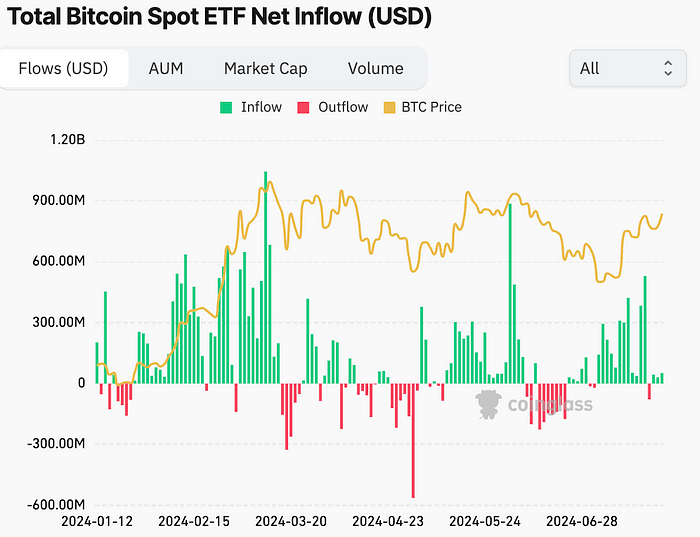
ETF mempertahankan arus masuk bersih hampir sepanjang bulan Juli dengan hanya arus keluar bersih selama 3 hari. Arus masuk bersih sebesar $3 miliar merupakan kinerja satu bulan terbaik sejak bulan Maret:
Perdagangan Kripto Trump?
Seperti Tiongkok dan Amerika Serikat, pasar perumahan secara keseluruhan lemah namun properti mewah sedang diminati
Karena harga rumah yang tinggi dan suku bunga yang tinggi, jumlah total penjualan rumah yang ada di Amerika Serikat pada bulan Juni mencapai tingkat tahunan terendah sejak 2010, yang diumumkan pada hari Selasa, namun harga median rumah mencapai rekor lain.
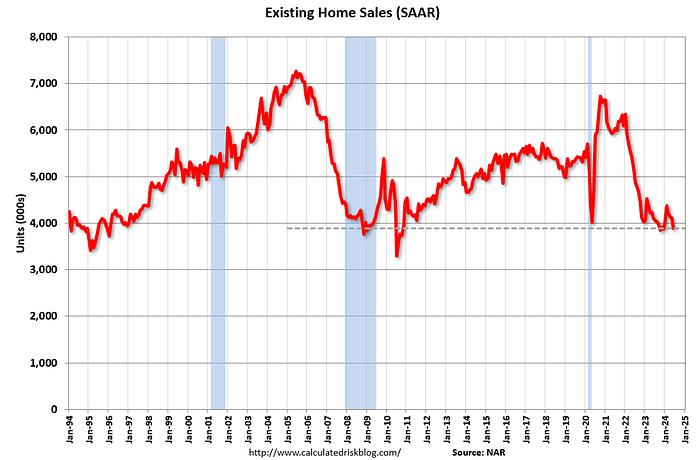
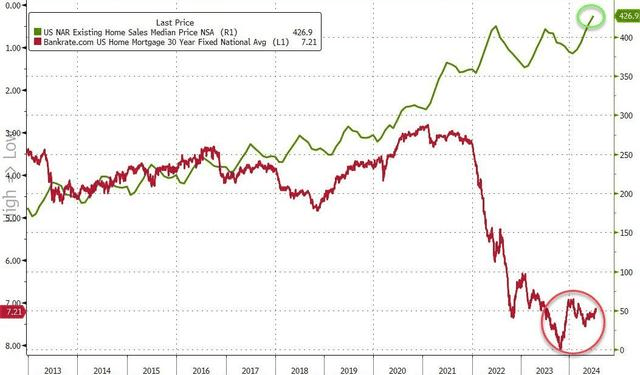
Pasar real estat mewah sedang meningkat, sangat kontras dengan penurunan di pasar real estat pada umumnya
Penjualan rumah mewah dengan harga $100 juta diperkirakan akan meningkat dua kali lipat tahun ini. Pada bulan Juni, jumlah penjualan rumah di atas $5 juta di Amerika Serikat melebihi 4.000, meningkat dari tahun ke tahun sebesar 13%.
Alasannya - suku bunga yang tinggi dan pengaruh kekayaan dari pasar saham, serta kematian generasi tua orang kaya dalam beberapa tahun terakhir, dan generasi muda yang mewarisi kekayaan dalam jumlah besar dari keluarga.
Investor profesional “berburu ke bawah” minggu lalu
Dengan mengamati selisih pendanaan, kita dapat memahami permintaan investor profesional terhadap derivatif keuangan seperti futures, swap, dan opsi, terutama permintaan mereka terhadap leverage.
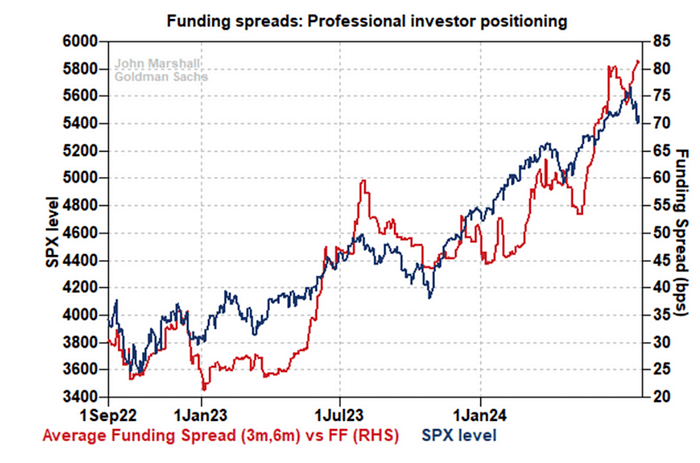
25 Juni: Spread pendanaan mencapai puncaknya, menunjukkan permintaan yang sangat tinggi terhadap instrumen leverage dari investor profesional selama periode ini.
10 Juli: Spread pendanaan turun ke titik terendah, menunjukkan berkurangnya permintaan jangka panjang, dan SPX mencapai puncaknya selama periode ini.
24 Juli: Spread pendanaan kembali mencapai titik tertinggi baru, menunjukkan bahwa permintaan jangka panjang kembali meningkat.
Tingkat selisih pendanaan saat ini menunjukkan bahwa investor profesional secara aktif berpartisipasi di pasar bahkan di tengah penilaian ekuitas saat ini, yang merupakan tanda bullish bagi pasar ekuitas.
Ditambah dengan aliran masuk saham dan ETF mata uang kripto yang tidak melambat pada minggu lalu, terlihat bahwa kemauan pasar untuk membeli dengan harga murah masih kuat.
Pratinjau FOMC
Pasar lebih lanjut mengkonfirmasi ekspektasi penurunan suku bunga Federal Reserve pada bulan September setelah data PCE minggu lalu dirilis. Pasar berjangka CME memperkirakan kemungkinan penurunan sebesar 25 basis poin pada bulan September sebesar 90%. Tingkat suku bunga yang diharapkan pada akhir tahun adalah antara 4,5% dan 4,75%, yaitu 60 hingga 75bp dari tingkat saat ini. diperkirakan Federal Reserve akan turun 2,5 kali, lebih tinggi dari perkiraan pejabat Fed.
Berita positif baru-baru ini mengenai inflasi dan peningkatan pengangguran lebih lanjut diperkirakan akan menyebabkan pejabat Fed menyesuaikan pandangan mereka. FOMC diperkirakan tidak akan menurunkan suku bunga, namun dapat mengubah pernyataannya, termasuk kemungkinan pelonggaran pernyataan Powell pada konferensi pers. mengisyaratkan penurunan suku bunga pada bulan September dan lebih dari satu kali penurunan suku bunga sepanjang tahun. Beberapa pihak, termasuk mantan orang nomor 3 di The Fed, telah menyerukan agar The Fed menurunkan suku bunganya pada bulan Juli, sehingga memberikan dasar bagi penurunan suku bunga lebih lanjut yang diharapkan terjadi pada tahun ini.