
#trump
trump
226.3M penayangan
171,431 Berdiskusi
Populer
Terbaru
PASAR PANIK! Trump membuat pernyataan tak terduga!
Saat seluruh pasar kripto bergejolak — Bitcoin merosot ke sekitar $62.600 (turun lebih dari 15% dalam seminggu), sementara memecoin resmi #TRUMP anjlok di bawah $1 — drama politik dan finansial baru seputar aset kripto keluarga Trump memanas di Washington!
Perusahaan media Trump, yang memiliki 15.649 BTC dalam neracanya, harus melunasi obligasi konvertibel paling lambat 30 November. Pasar benar-benar khawatir bahwa dengan harga saham perusahaan yang terus turun, perusahaan itu terpaksa menjual sebagian cadangan bitcoinnya, yang dapat membuat harganya jatuh lebih dalam.
Setelah kemenangan Partai Demokrat dalam pemilihan paruh waktu untuk Kongres, para anggota parlemen telah mengirimkan pemberitahuan resmi kepada keluarga Trump agar menyimpan semua dokumen terkait proyek kripto mereka (termasuk World Liberty Financial) untuk pemeriksaan di masa mendatang. CoinGeek
Di tengah pertanyaan para jurnalis mengenai peningkatan kekayaannya yang pesat, Donald Trump memberikan tanggapan yang sangat tak terduga dan tenang, menjauhkan diri dari hiruk-pikuk pasar sehari-hari:
"Saya hampir tidak pernah meluangkan waktu untuk menghitung kekayaan saya. Saya tidak peduli... Saya punya banyak uang — jauh lebih banyak daripada yang pernah saya bayangkan!"
#Trump
$TRUMP
{spot}(TRUMPUSDT)
PASAR PANIK! Trump membuat pernyataan tak terduga!
Saat seluruh pasar kripto bergejolak — Bitcoin merosot ke sekitar $62.600 (turun lebih dari 15% dalam seminggu), sementara memecoin resmi #TRUMP anjlok di bawah $1 — drama politik dan finansial baru seputar aset kripto keluarga Trump memanas di Washington!
Perusahaan media Trump, yang memiliki 15.649 BTC dalam neracanya, harus melunasi obligasi konvertibel paling lambat 30 November. Pasar benar-benar khawatir bahwa dengan harga saham perusahaan yang terus turun, perusahaan itu terpaksa menjual sebagian cadangan bitcoinnya, yang dapat membuat harganya jatuh lebih dalam.
Setelah kemenangan Partai Demokrat dalam pemilihan paruh waktu untuk Kongres, para anggota parlemen telah mengirimkan pemberitahuan resmi kepada keluarga Trump agar menyimpan semua dokumen terkait proyek kripto mereka (termasuk World Liberty Financial) untuk pemeriksaan di masa mendatang. CoinGeek
Di tengah pertanyaan para jurnalis mengenai peningkatan kekayaannya yang pesat, Donald Trump memberikan tanggapan yang sangat tak terduga dan tenang, menjauhkan diri dari hiruk-pikuk pasar sehari-hari:
"Saya hampir tidak pernah meluangkan waktu untuk menghitung kekayaan saya. Saya tidak peduli... Saya punya banyak uang — jauh lebih banyak daripada yang pernah saya bayangkan!"
#Trump
$TRUMP
Saat seluruh pasar kripto bergejolak — Bitcoin merosot ke sekitar $62.600 (turun lebih dari 15% dalam seminggu), sementara memecoin resmi #TRUMP anjlok di bawah $1 — drama politik dan finansial baru seputar aset kripto keluarga Trump memanas di Washington!
Perusahaan media Trump, yang memiliki 15.649 BTC dalam neracanya, harus melunasi obligasi konvertibel paling lambat 30 November. Pasar benar-benar khawatir bahwa dengan harga saham perusahaan yang terus turun, perusahaan itu terpaksa menjual sebagian cadangan bitcoinnya, yang dapat membuat harganya jatuh lebih dalam.
Setelah kemenangan Partai Demokrat dalam pemilihan paruh waktu untuk Kongres, para anggota parlemen telah mengirimkan pemberitahuan resmi kepada keluarga Trump agar menyimpan semua dokumen terkait proyek kripto mereka (termasuk World Liberty Financial) untuk pemeriksaan di masa mendatang. CoinGeek
Di tengah pertanyaan para jurnalis mengenai peningkatan kekayaannya yang pesat, Donald Trump memberikan tanggapan yang sangat tak terduga dan tenang, menjauhkan diri dari hiruk-pikuk pasar sehari-hari:
"Saya hampir tidak pernah meluangkan waktu untuk menghitung kekayaan saya. Saya tidak peduli... Saya punya banyak uang — jauh lebih banyak daripada yang pernah saya bayangkan!"
#Trump
$TRUMP
User-f1e323a1:
e eu com isso
7
10
17.1k
·
--
Terverifikasi
🔥 BARU SAJA: AKUN INVESTASI TRUMP MELAKUKAN 751 TRANSAKSI PADA SEPTEMBER!
Pengungkapan keuangan yang baru dirilis mengungkap aktivitas menarik di akun investasi Presiden Trump.
Menurut CNBC, tercatat 751 transaksi pembelian dan penjualan, dengan perkiraan nilai total berkisar antara $40.9M hingga $148.1M.
👀 Beberapa langkah yang menarik perhatian:
NVIDIA: Beberapa kali pembelian saham.
Palantir: Saham dibeli sebelum dua kontrak federal dengan nilai gabungan $42.5M.
SpaceX: Investasi dilakukan di sekitar perluasan kontrak NASA senilai $946M.
Namun, ada detail penting:
Gedung Putih mengatakan bahwa portofolio tersebut dikelola oleh manajer independen, tanpa campur tangan Trump maupun keluarganya. CNBC melaporkan tidak ada bukti bahwa Trump mengarahkan transaksi ini atau bahwa para manajer mengetahui keputusan pemerintah sebelumnya.
Meski begitu, waktunya telah menarik perhatian.
Bagaimana pendapat Anda tentang tingkat aktivitas perdagangan dari akun investasi seorang presiden yang sedang menjabat ini?
#TRUMP #NVIDIA #SpaceX #stockmarket #breakingnews
🔥 BARU SAJA: AKUN INVESTASI TRUMP MELAKUKAN 751 TRANSAKSI PADA SEPTEMBER!
Pengungkapan keuangan yang baru dirilis mengungkap aktivitas menarik di akun investasi Presiden Trump.
Menurut CNBC, tercatat 751 transaksi pembelian dan penjualan, dengan perkiraan nilai total berkisar antara $40.9M hingga $148.1M.
👀 Beberapa langkah yang menarik perhatian:
NVIDIA: Beberapa kali pembelian saham.
Palantir: Saham dibeli sebelum dua kontrak federal dengan nilai gabungan $42.5M.
SpaceX: Investasi dilakukan di sekitar perluasan kontrak NASA senilai $946M.
Namun, ada detail penting:
Gedung Putih mengatakan bahwa portofolio tersebut dikelola oleh manajer independen, tanpa campur tangan Trump maupun keluarganya. CNBC melaporkan tidak ada bukti bahwa Trump mengarahkan transaksi ini atau bahwa para manajer mengetahui keputusan pemerintah sebelumnya.
Meski begitu, waktunya telah menarik perhatian.
Bagaimana pendapat Anda tentang tingkat aktivitas perdagangan dari akun investasi seorang presiden yang sedang menjabat ini?
#TRUMP #NVIDIA #SpaceX #stockmarket #breakingnews
Pengungkapan keuangan yang baru dirilis mengungkap aktivitas menarik di akun investasi Presiden Trump.
Menurut CNBC, tercatat 751 transaksi pembelian dan penjualan, dengan perkiraan nilai total berkisar antara $40.9M hingga $148.1M.
👀 Beberapa langkah yang menarik perhatian:
NVIDIA: Beberapa kali pembelian saham.
Palantir: Saham dibeli sebelum dua kontrak federal dengan nilai gabungan $42.5M.
SpaceX: Investasi dilakukan di sekitar perluasan kontrak NASA senilai $946M.
Namun, ada detail penting:
Gedung Putih mengatakan bahwa portofolio tersebut dikelola oleh manajer independen, tanpa campur tangan Trump maupun keluarganya. CNBC melaporkan tidak ada bukti bahwa Trump mengarahkan transaksi ini atau bahwa para manajer mengetahui keputusan pemerintah sebelumnya.
Meski begitu, waktunya telah menarik perhatian.
Bagaimana pendapat Anda tentang tingkat aktivitas perdagangan dari akun investasi seorang presiden yang sedang menjabat ini?
#TRUMP #NVIDIA #SpaceX #stockmarket #breakingnews
cloud99_bullcrypto:
Send him to prison for good or congress consficate the funds for to become public funds
3
2
1.2k

·
--
Bullish
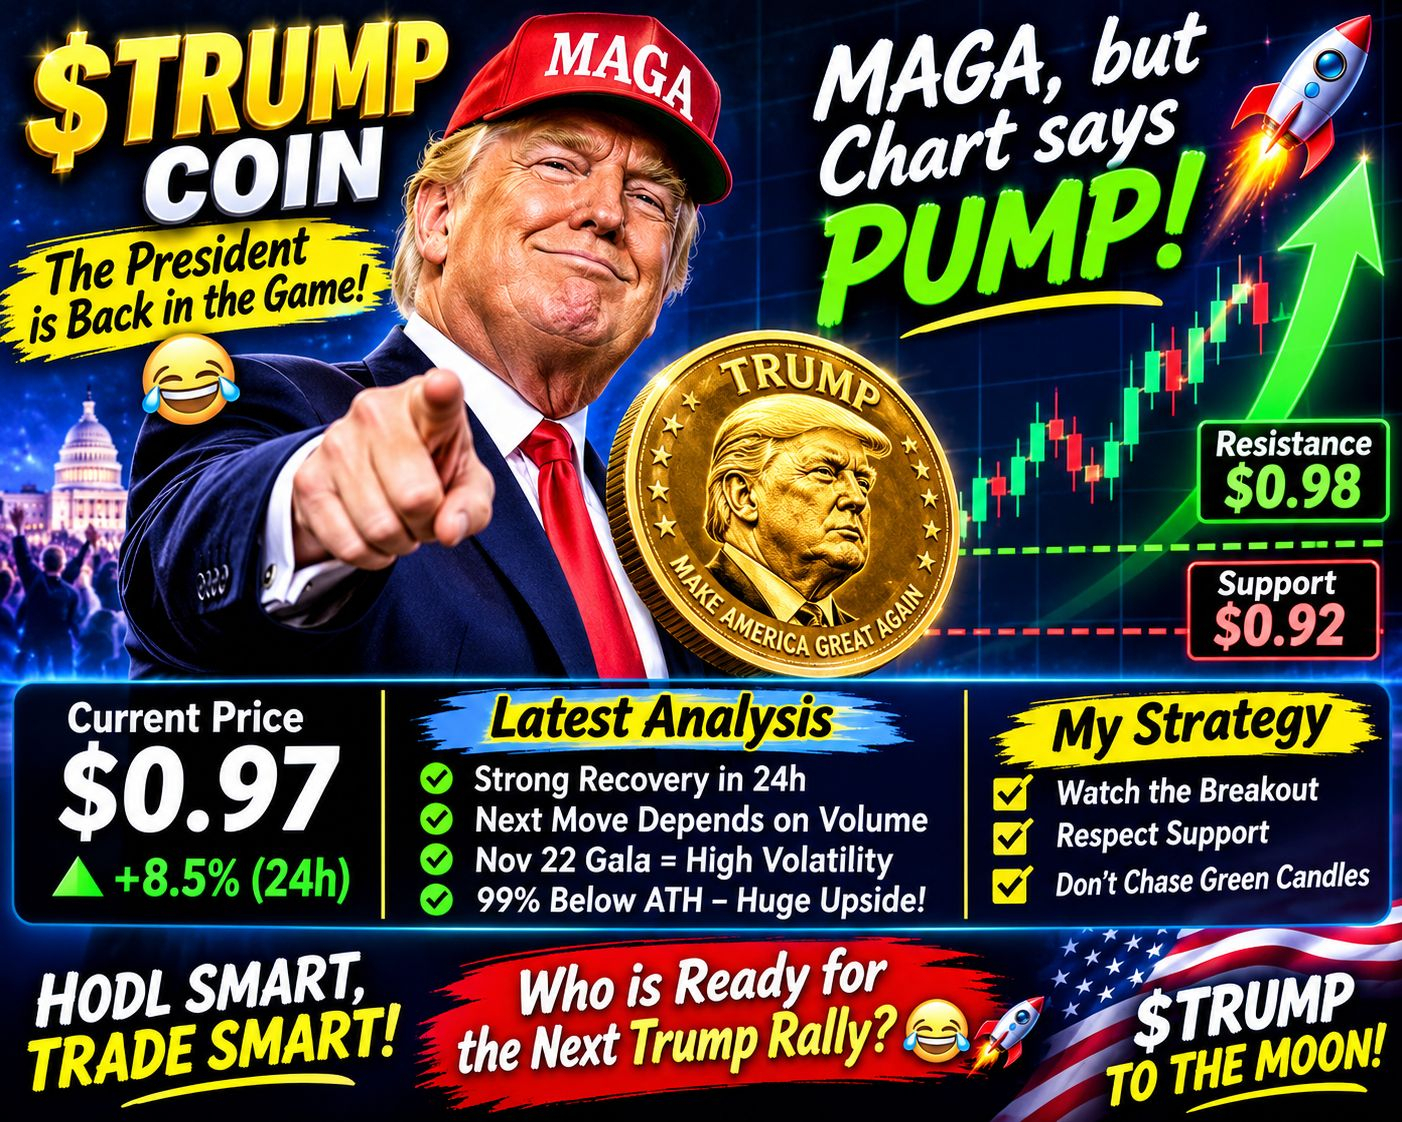
🚀 $TRUMP COIN: SANG PRESIDEN KEMBALI BERAKSI! 😂🇺🇸
Trump bilang MAGA, tapi grafiknya bilang PUMP! 📈🔥
$TRUMP adalah koin meme dengan volatilitas tinggi, di mana satu gelombang besar pembelian bisa mengubah pasar menjadi wahana roller coaster! 🎢
🐂 Para pembeli butuh volume kuat untuk mengambil kendali. 🚀 Penembusan harga bisa membawa semangat baru. 🐻 Tapi waspadalah: koin meme bisa anjlok secepat kenaikannya!
Strategi saya: Pantau penembusan harga, perhatikan level support, dan jangan pernah mengejar candle hijau secara membabi buta.
💎 HODL DENGAN BIJAK, BERDAGANG DENGAN BIJAK!
Siapa yang siap menyambut reli Trump berikutnya? 😂🚀
#TRUMP #MemeCoin #Crypto #BinanceSquare
{future}(TRUMPUSDT)
🚀 $TRUMP COIN: SANG PRESIDEN KEMBALI BERAKSI! 😂🇺🇸
Trump bilang MAGA, tapi grafiknya bilang PUMP! 📈🔥
$TRUMP adalah koin meme dengan volatilitas tinggi, di mana satu gelombang besar pembelian bisa mengubah pasar menjadi wahana roller coaster! 🎢
🐂 Para pembeli butuh volume kuat untuk mengambil kendali. 🚀 Penembusan harga bisa membawa semangat baru. 🐻 Tapi waspadalah: koin meme bisa anjlok secepat kenaikannya!
Strategi saya: Pantau penembusan harga, perhatikan level support, dan jangan pernah mengejar candle hijau secara membabi buta.
💎 HODL DENGAN BIJAK, BERDAGANG DENGAN BIJAK!
Siapa yang siap menyambut reli Trump berikutnya? 😂🚀
#TRUMP #MemeCoin #Crypto #BinanceSquare
Trump bilang MAGA, tapi grafiknya bilang PUMP! 📈🔥
$TRUMP adalah koin meme dengan volatilitas tinggi, di mana satu gelombang besar pembelian bisa mengubah pasar menjadi wahana roller coaster! 🎢
🐂 Para pembeli butuh volume kuat untuk mengambil kendali. 🚀 Penembusan harga bisa membawa semangat baru. 🐻 Tapi waspadalah: koin meme bisa anjlok secepat kenaikannya!
Strategi saya: Pantau penembusan harga, perhatikan level support, dan jangan pernah mengejar candle hijau secara membabi buta.
💎 HODL DENGAN BIJAK, BERDAGANG DENGAN BIJAK!
Siapa yang siap menyambut reli Trump berikutnya? 😂🚀
#TRUMP #MemeCoin #Crypto #BinanceSquare
1
4
4.4k
·
--
Banyak orang mengatakan bahwa $TRUMP coin sudah mati, tetapi sebenarnya tidak. Trump menghasilkan banyak uang dari $TRUMP coin. Koin itu akan kembali mencapai titik tertinggi sepanjang masa. Trump masih menjadi presiden.
$TRUMP coin hanya butuh kabar baik 🗞️
koin itu akan terbang ke bulan 🌝
menurut kalian bagaimana 🤔
#crypto
#Binance
#TRUMP
{future}(TRUMPUSDT)
Banyak orang mengatakan bahwa $TRUMP coin sudah mati, tetapi sebenarnya tidak. Trump menghasilkan banyak uang dari $TRUMP coin. Koin itu akan kembali mencapai titik tertinggi sepanjang masa. Trump masih menjadi presiden.
$TRUMP coin hanya butuh kabar baik 🗞️
koin itu akan terbang ke bulan 🌝
menurut kalian bagaimana 🤔
#crypto
#Binance
#TRUMP
$TRUMP coin hanya butuh kabar baik 🗞️
koin itu akan terbang ke bulan 🌝
menurut kalian bagaimana 🤔
#crypto
#Binance
#TRUMP
GiácQuanThứ6:
Còn làm tt mà coin Trump đã là 0 rồi bạn thì khi mất ghế nó vẫn là 0 😂😂😂
4
3
2.5k
·
--
Lihat terjemahan
关于 $TRUMP 市场有一个流行叙事:特朗普一旦出事,币会因“纪念属性”暴涨。
2026年4月健康谣言传出时,$TRUMP 从 $2.80 脉冲到 $4.15,然后回落。那是谣言,不是事实。MUNGER 币在查理·芒格去世后15分钟内上线,暴涨 31,000%,48小时内跌掉 97.6%,流动性从百万级萎缩到 1.3 万美元。死亡叙事在迷因币上的历史表现是:拉盘即出货窗口,不是价值重估。
的特殊之处在于它的“死后结构”比先例更差。
最大供应 10 亿枚,当前流通仅约 2.8 亿,约 72% 仍在内部人手中未释放。每天约 90 万枚线性解锁,按现价折算每日新增卖压超过 100 万美元;11月18日单次解锁约 2800 万枚,接近流通量的 10%。这就是说如果特朗普真的离世,叙事归零和供给洪峰是同时到达的,不存在“先跌后涨”的缓冲窗口。
真正值得布局的不是“去世后的价值”,而是“去世叙事被证伪后的残值”。2026年4月那次健康谣言已经给出了模板:消息驱动的拉升持续不到48小时,随后回到由解锁和流动性主导的下行通道。 当前价格约 $0.90–$1.10,较 $73 的峰值回撤 98% 以上,恐惧贪婪指数 28,资金费率转负。在这个位置上,“等死”本身不构成 alpha——解锁时钟比任何人的生命周期都更确定。
所以川普币的风险不在于死得太早,而在于他死的时候,还有 7 亿枚没解锁。
#TRUMP
关于 $TRUMP 市场有一个流行叙事:特朗普一旦出事,币会因“纪念属性”暴涨。
2026年4月健康谣言传出时,$TRUMP 从 $2.80 脉冲到 $4.15,然后回落。那是谣言,不是事实。MUNGER 币在查理·芒格去世后15分钟内上线,暴涨 31,000%,48小时内跌掉 97.6%,流动性从百万级萎缩到 1.3 万美元。死亡叙事在迷因币上的历史表现是:拉盘即出货窗口,不是价值重估。
的特殊之处在于它的“死后结构”比先例更差。
最大供应 10 亿枚,当前流通仅约 2.8 亿,约 72% 仍在内部人手中未释放。每天约 90 万枚线性解锁,按现价折算每日新增卖压超过 100 万美元;11月18日单次解锁约 2800 万枚,接近流通量的 10%。这就是说如果特朗普真的离世,叙事归零和供给洪峰是同时到达的,不存在“先跌后涨”的缓冲窗口。
真正值得布局的不是“去世后的价值”,而是“去世叙事被证伪后的残值”。2026年4月那次健康谣言已经给出了模板:消息驱动的拉升持续不到48小时,随后回到由解锁和流动性主导的下行通道。 当前价格约 $0.90–$1.10,较 $73 的峰值回撤 98% 以上,恐惧贪婪指数 28,资金费率转负。在这个位置上,“等死”本身不构成 alpha——解锁时钟比任何人的生命周期都更确定。
所以川普币的风险不在于死得太早,而在于他死的时候,还有 7 亿枚没解锁。
#TRUMP
2026年4月健康谣言传出时,$TRUMP 从 $2.80 脉冲到 $4.15,然后回落。那是谣言,不是事实。MUNGER 币在查理·芒格去世后15分钟内上线,暴涨 31,000%,48小时内跌掉 97.6%,流动性从百万级萎缩到 1.3 万美元。死亡叙事在迷因币上的历史表现是:拉盘即出货窗口,不是价值重估。
的特殊之处在于它的“死后结构”比先例更差。
最大供应 10 亿枚,当前流通仅约 2.8 亿,约 72% 仍在内部人手中未释放。每天约 90 万枚线性解锁,按现价折算每日新增卖压超过 100 万美元;11月18日单次解锁约 2800 万枚,接近流通量的 10%。这就是说如果特朗普真的离世,叙事归零和供给洪峰是同时到达的,不存在“先跌后涨”的缓冲窗口。
真正值得布局的不是“去世后的价值”,而是“去世叙事被证伪后的残值”。2026年4月那次健康谣言已经给出了模板:消息驱动的拉升持续不到48小时,随后回到由解锁和流动性主导的下行通道。 当前价格约 $0.90–$1.10,较 $73 的峰值回撤 98% 以上,恐惧贪婪指数 28,资金费率转负。在这个位置上,“等死”本身不构成 alpha——解锁时钟比任何人的生命周期都更确定。
所以川普币的风险不在于死得太早,而在于他死的时候,还有 7 亿枚没解锁。
#TRUMP
144

Terverifikasi
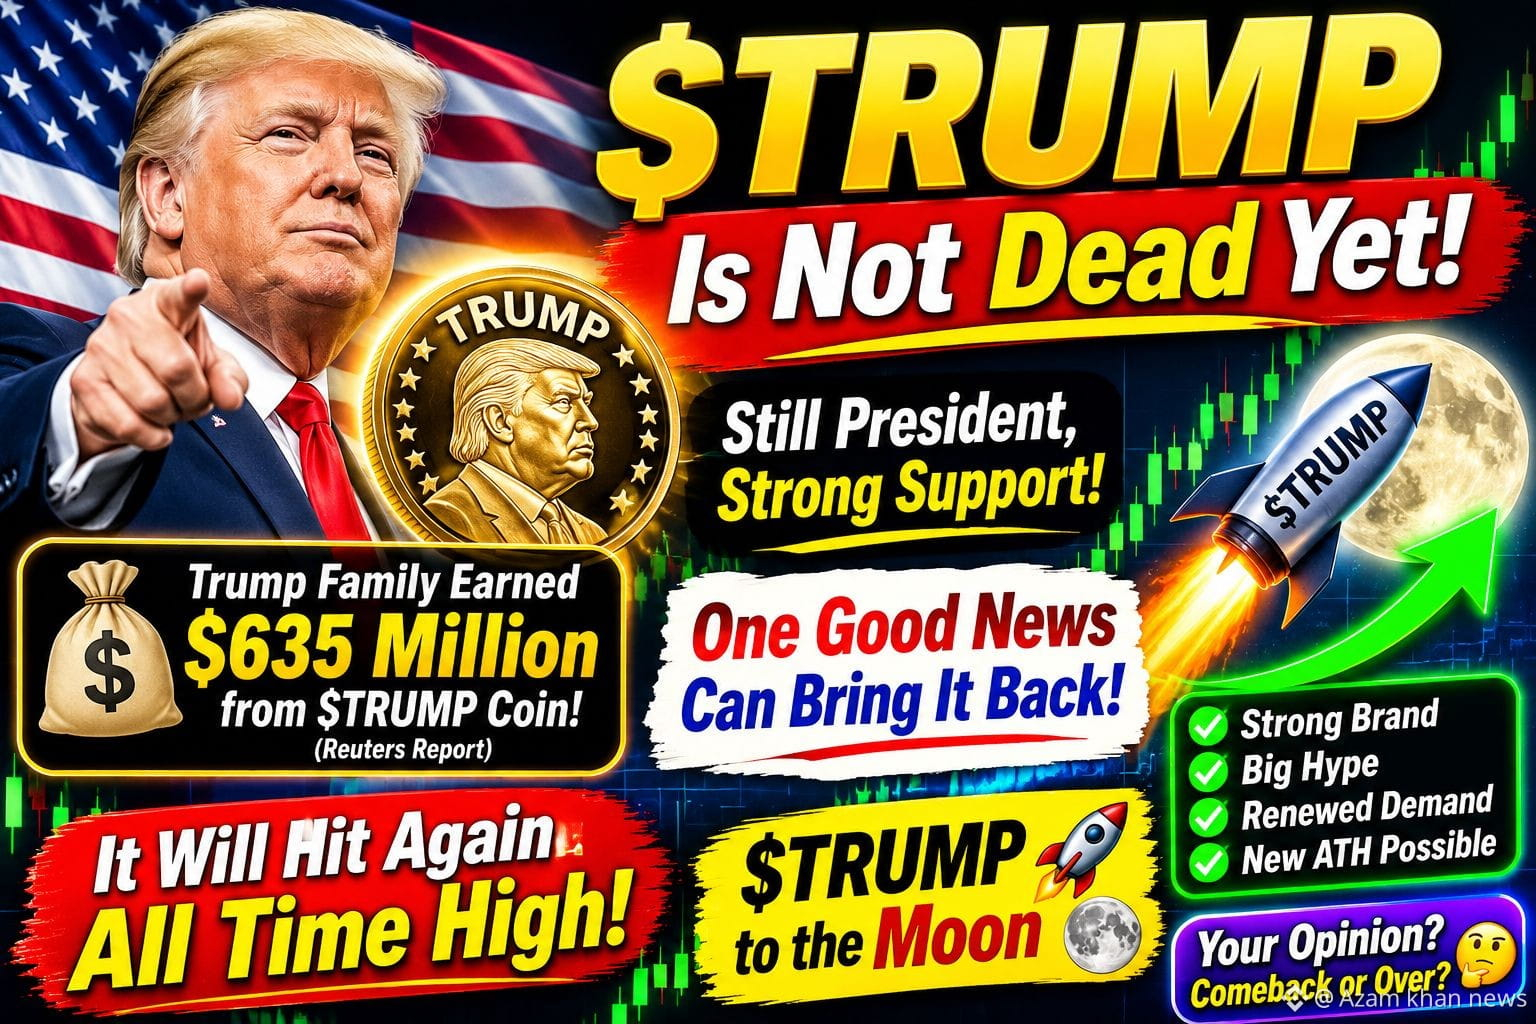
🔥 $TRUMP BELUM MATI! 🚀
{future}(TRUMPUSDT)
Banyak orang menyebut $TRUMP Koin sudah mati, tetapi saya belum siap untuk sepenuhnya menganggapnya tamat. 👀
Donald Trump masih menjabat sebagai Presiden AS, dan proyek ini masih mendapat pengakuan politik yang kuat.
💰 Menurut Reuters, keluarga Trump dilaporkan telah meraup setidaknya $635 juta dari koin meme TRUMP.
📉 Ya, harganya telah turun drastis dari ATH-nya, tetapi satu pengumuman besar atau gelombang antusiasme baru bisa mendatangkan kembali para pembeli.
🚀 Mungkinkah TRUMP mengejutkan semua orang dengan reli besar lainnya?
Ingat: ATH baru hanya sebuah kemungkinan, BUKAN jaminan.
Bagaimana pendapatmu? Apakah TRUMP sedang bersiap untuk bangkit kembali atau hype-nya sudah berakhir? 🤔
Lakukan riset sendiri | Kelola risiko | Bukan nasihat keuangan.
#TRUMP #crypto #memecoin #BinanceSquare
🔥 $TRUMP BELUM MATI! 🚀
Banyak orang menyebut $TRUMP Koin sudah mati, tetapi saya belum siap untuk sepenuhnya menganggapnya tamat. 👀
Donald Trump masih menjabat sebagai Presiden AS, dan proyek ini masih mendapat pengakuan politik yang kuat.
💰 Menurut Reuters, keluarga Trump dilaporkan telah meraup setidaknya $635 juta dari koin meme TRUMP.
📉 Ya, harganya telah turun drastis dari ATH-nya, tetapi satu pengumuman besar atau gelombang antusiasme baru bisa mendatangkan kembali para pembeli.
🚀 Mungkinkah TRUMP mengejutkan semua orang dengan reli besar lainnya?
Ingat: ATH baru hanya sebuah kemungkinan, BUKAN jaminan.
Bagaimana pendapatmu? Apakah TRUMP sedang bersiap untuk bangkit kembali atau hype-nya sudah berakhir? 🤔
Lakukan riset sendiri | Kelola risiko | Bukan nasihat keuangan.
#TRUMP #crypto #memecoin #BinanceSquare
Banyak orang menyebut $TRUMP Koin sudah mati, tetapi saya belum siap untuk sepenuhnya menganggapnya tamat. 👀
Donald Trump masih menjabat sebagai Presiden AS, dan proyek ini masih mendapat pengakuan politik yang kuat.
💰 Menurut Reuters, keluarga Trump dilaporkan telah meraup setidaknya $635 juta dari koin meme TRUMP.
📉 Ya, harganya telah turun drastis dari ATH-nya, tetapi satu pengumuman besar atau gelombang antusiasme baru bisa mendatangkan kembali para pembeli.
🚀 Mungkinkah TRUMP mengejutkan semua orang dengan reli besar lainnya?
Ingat: ATH baru hanya sebuah kemungkinan, BUKAN jaminan.
Bagaimana pendapatmu? Apakah TRUMP sedang bersiap untuk bangkit kembali atau hype-nya sudah berakhir? 🤔
Lakukan riset sendiri | Kelola risiko | Bukan nasihat keuangan.
#TRUMP #crypto #memecoin #BinanceSquare
1
569
Terverifikasi
🚨 Apakah $TRUMP sedang bersiap untuk kembali atau menghadapi penurunan yang lebih dalam? 👀
Ada sesuatu yang besar sedang terjadi di sekitar $TRUMP dan pasar kripto yang lebih luas saat ini. Saat semua orang mengamati grafik, tiga perkembangan besar diam-diam membentuk pergerakan berikutnya:
📉 Penurunan di bawah $1.00: Setelah pemilu paruh waktu AS dan meningkatnya pengawasan regulasi, $TRUMP turun hampir 40%, merosot ke sekitar $0.95—penurunan besar dari puncaknya di atas $73.
🛡️ Pemberantasan Penipuan Baru: Pada saat yang sama, pemerintahan Trump baru saja meluncurkan Pusat Penanggulangan Ancaman baru untuk menargetkan penipuan kripto global dan aliran dana ilegal.
⏳ Apa Selanjutnya? Dengan gala investor VIP pada 22 November yang semakin dekat, volatilitas tak terhindarkan—tetapi tekanan jual yang besar tetap menjadi risiko utama.
Apakah ini jebakan berisiko tinggi atau peluang bagi investor yang berpandangan berlawanan? Sampaikan pendapat Anda di bawah! 👇
Penafian: Hanya analisis pasar, bukan nasihat keuangan. Selalu lakukan riset sendiri.
#TRUMP #BinanceSquare #CryptoNews #dyor #CryptoNewsCommunity
{spot}(TRUMPUSDT)
🚨 Apakah $TRUMP sedang bersiap untuk kembali atau menghadapi penurunan yang lebih dalam? 👀
Ada sesuatu yang besar sedang terjadi di sekitar $TRUMP dan pasar kripto yang lebih luas saat ini. Saat semua orang mengamati grafik, tiga perkembangan besar diam-diam membentuk pergerakan berikutnya:
📉 Penurunan di bawah $1.00: Setelah pemilu paruh waktu AS dan meningkatnya pengawasan regulasi, $TRUMP turun hampir 40%, merosot ke sekitar $0.95—penurunan besar dari puncaknya di atas $73.
🛡️ Pemberantasan Penipuan Baru: Pada saat yang sama, pemerintahan Trump baru saja meluncurkan Pusat Penanggulangan Ancaman baru untuk menargetkan penipuan kripto global dan aliran dana ilegal.
⏳ Apa Selanjutnya? Dengan gala investor VIP pada 22 November yang semakin dekat, volatilitas tak terhindarkan—tetapi tekanan jual yang besar tetap menjadi risiko utama.
Apakah ini jebakan berisiko tinggi atau peluang bagi investor yang berpandangan berlawanan? Sampaikan pendapat Anda di bawah! 👇
Penafian: Hanya analisis pasar, bukan nasihat keuangan. Selalu lakukan riset sendiri.
#TRUMP #BinanceSquare #CryptoNews #dyor #CryptoNewsCommunity
Ada sesuatu yang besar sedang terjadi di sekitar $TRUMP dan pasar kripto yang lebih luas saat ini. Saat semua orang mengamati grafik, tiga perkembangan besar diam-diam membentuk pergerakan berikutnya:
📉 Penurunan di bawah $1.00: Setelah pemilu paruh waktu AS dan meningkatnya pengawasan regulasi, $TRUMP turun hampir 40%, merosot ke sekitar $0.95—penurunan besar dari puncaknya di atas $73.
🛡️ Pemberantasan Penipuan Baru: Pada saat yang sama, pemerintahan Trump baru saja meluncurkan Pusat Penanggulangan Ancaman baru untuk menargetkan penipuan kripto global dan aliran dana ilegal.
⏳ Apa Selanjutnya? Dengan gala investor VIP pada 22 November yang semakin dekat, volatilitas tak terhindarkan—tetapi tekanan jual yang besar tetap menjadi risiko utama.
Apakah ini jebakan berisiko tinggi atau peluang bagi investor yang berpandangan berlawanan? Sampaikan pendapat Anda di bawah! 👇
Penafian: Hanya analisis pasar, bukan nasihat keuangan. Selalu lakukan riset sendiri.
#TRUMP #BinanceSquare #CryptoNews #dyor #CryptoNewsCommunity
1.5k
Artikel
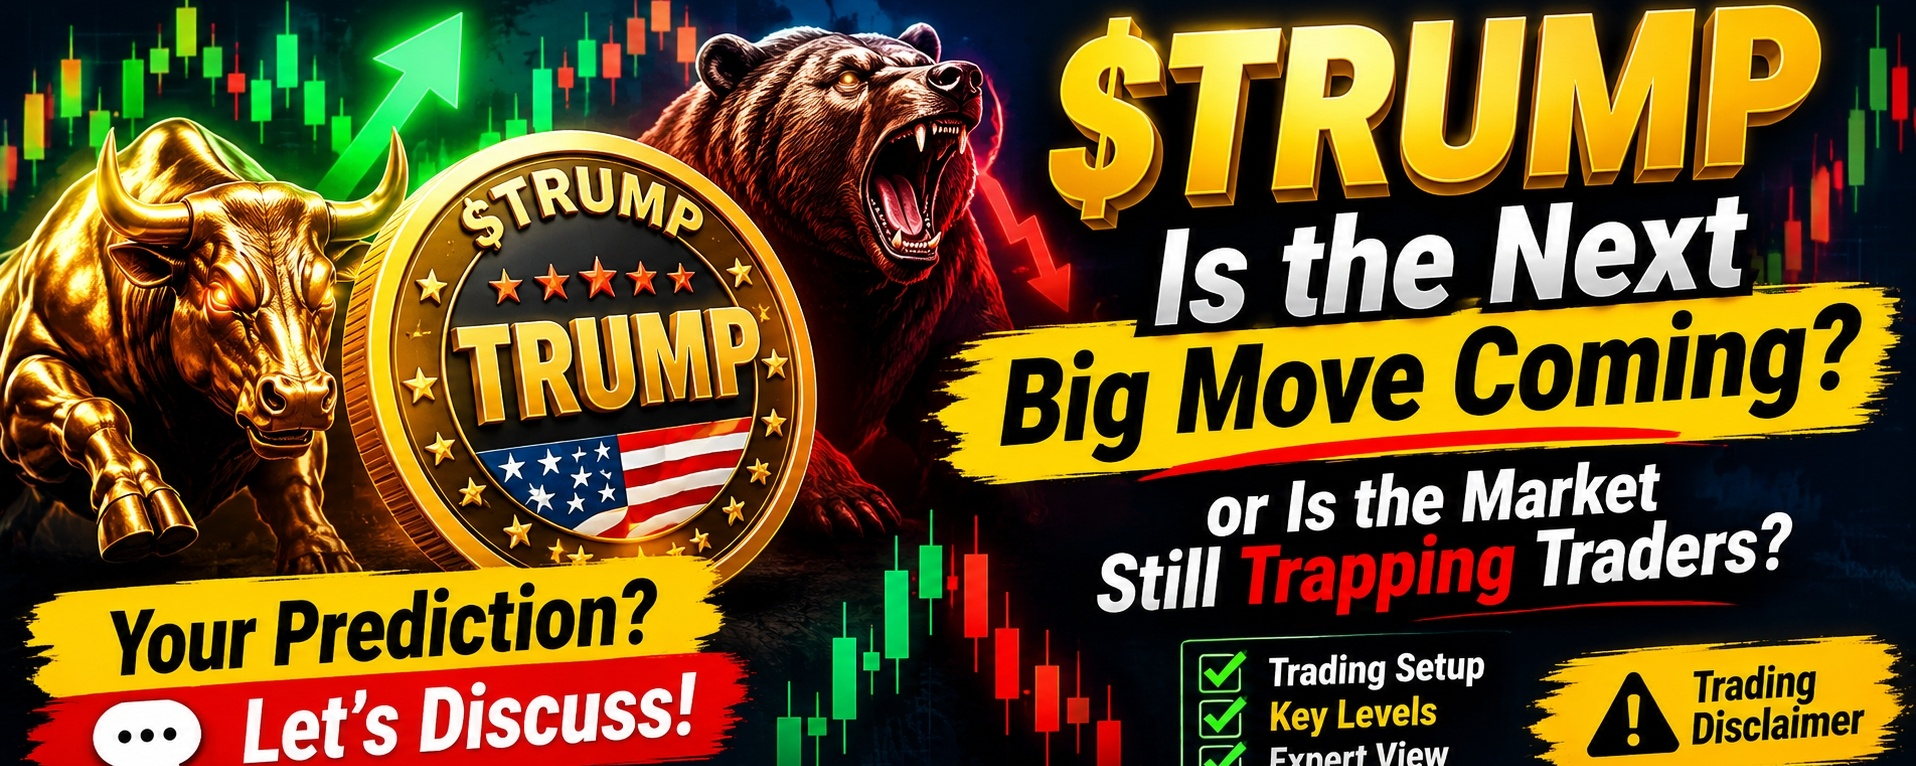
$TRUMP — Apakah Pergerakan Besar Berikutnya Segera Terjadi, atau Pasar Masih Menjebak Trader?$TRUMP adalah koin yang bisa bergerak cepat saat momentum kembali, tetapi mengejar lonjakan harga mendadak bisa berisiko. Saat ini, kuncinya adalah mengamati reaksi harga di sekitar resistance penting dan apakah pembeli mampu mempertahankan momentum.
Penembusan kuat dengan volume nyata dapat menarik pembeli baru, sementara penolakan bisa memicu periode volatilitas lainnya. Trader cerdas menunggu konfirmasi alih-alih mengikuti hype secara membabi buta.
Strategi Trading 🟢 Long: Penembusan dengan volume kuat dan konfirmasi.
🔴 Short: Penolakan di area resistance disertai pelemahan.
$TRUMP — Apakah Pergerakan Besar Berikutnya Segera Terjadi, atau Pasar Masih Menjebak Trader?
$TRUMP adalah koin yang bisa bergerak cepat saat momentum kembali, tetapi mengejar lonjakan harga mendadak bisa berisiko. Saat ini, kuncinya adalah mengamati reaksi harga di sekitar resistance penting dan apakah pembeli mampu mempertahankan momentum.
Penembusan kuat dengan volume nyata dapat menarik pembeli baru, sementara penolakan bisa memicu periode volatilitas lainnya. Trader cerdas menunggu konfirmasi alih-alih mengikuti hype secara membabi buta.
Strategi Trading 🟢 Long: Penembusan dengan volume kuat dan konfirmasi.
🔴 Short: Penolakan di area resistance disertai pelemahan.
Penembusan kuat dengan volume nyata dapat menarik pembeli baru, sementara penolakan bisa memicu periode volatilitas lainnya. Trader cerdas menunggu konfirmasi alih-alih mengikuti hype secara membabi buta.
Strategi Trading 🟢 Long: Penembusan dengan volume kuat dan konfirmasi.
🔴 Short: Penolakan di area resistance disertai pelemahan.
6
1.9k
·
--
Terverifikasi
🚨 Bisakah $TRUMP mencapai $10?
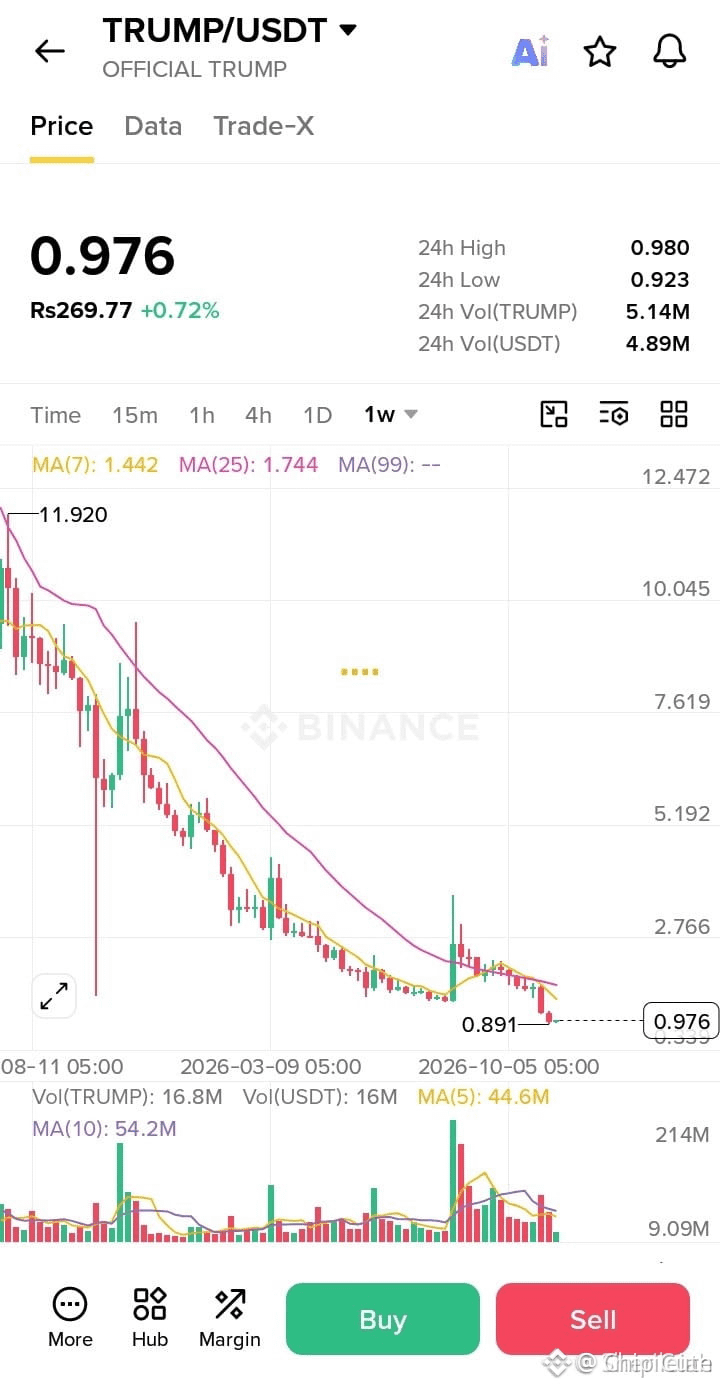
Jawaban realistis: belum dalam waktu dekat. Harganya sekarang sekitar $0,97, dan untuk mencapai $10 berarti harus naik hampir 930%, yang kemungkinannya sangat rendah dalam jangka pendek.
Apa kaitannya dengan 22 November?
Pada 22 November, akan diadakan acara makan malam bagi pemegang TRUMP$ di klub golf Trump dekat Washington, dengan Presiden Trump sebagai pembicara utama.
Namun, acara ini bukan peningkatan teknologi atau penambahan kegunaan baru untuk token, melainkan acara komunitas yang mungkin meningkatkan minat untuk sementara.
Data penting:
Dukungan terdekat: $0,8974–$0,925.
Resistansi pertama: $0,9881–$1,00.
Penembusan $1,00 dapat membuka jalan menuju $1,50, tetapi tidak ada yang bisa memprediksi apa yang benar-benar akan terjadi.
25,51% dari pasokan masih terkunci dan akan dilepas secara bertahap, sehingga berpotensi menambah tekanan jual.
Para whale menambah kepemilikan menjelang acara, tetapi jumlah dompet yang memenuhi syarat turun menjadi hanya 130, sehingga melemahkan kekuatan permintaan setelah 22 November.
Menurut pendapat pribadi saya:
Orang-orang biasanya menantikannya…
Namun, para pemain besar bertindak berlawanan dengan ekspektasi: membeli sebelum kehebohan, lalu menjual saat acara menjadi berita yang ramai dibicarakan.
Untuk mencapai $10 dibutuhkan perubahan besar dalam permintaan dan likuiditas, bukan sekadar acara makan malam.
{future}(TRUMPUSDT)
Pertanyaannya: Apakah Anda melihat TRUMP sebagai peluang sebelum 22 November… atau jebakan setelah acara?
#TRUMP #crypto
🚨 Bisakah $TRUMP mencapai $10?
Jawaban realistis: belum dalam waktu dekat. Harganya sekarang sekitar $0,97, dan untuk mencapai $10 berarti harus naik hampir 930%, yang kemungkinannya sangat rendah dalam jangka pendek.
Apa kaitannya dengan 22 November?
Pada 22 November, akan diadakan acara makan malam bagi pemegang TRUMP$ di klub golf Trump dekat Washington, dengan Presiden Trump sebagai pembicara utama.
Namun, acara ini bukan peningkatan teknologi atau penambahan kegunaan baru untuk token, melainkan acara komunitas yang mungkin meningkatkan minat untuk sementara.
Data penting:
Dukungan terdekat: $0,8974–$0,925.
Resistansi pertama: $0,9881–$1,00.
Penembusan $1,00 dapat membuka jalan menuju $1,50, tetapi tidak ada yang bisa memprediksi apa yang benar-benar akan terjadi.
25,51% dari pasokan masih terkunci dan akan dilepas secara bertahap, sehingga berpotensi menambah tekanan jual.
Para whale menambah kepemilikan menjelang acara, tetapi jumlah dompet yang memenuhi syarat turun menjadi hanya 130, sehingga melemahkan kekuatan permintaan setelah 22 November.
Menurut pendapat pribadi saya:
Orang-orang biasanya menantikannya…
Namun, para pemain besar bertindak berlawanan dengan ekspektasi: membeli sebelum kehebohan, lalu menjual saat acara menjadi berita yang ramai dibicarakan.
Untuk mencapai $10 dibutuhkan perubahan besar dalam permintaan dan likuiditas, bukan sekadar acara makan malam.
Pertanyaannya: Apakah Anda melihat TRUMP sebagai peluang sebelum 22 November… atau jebakan setelah acara?
#TRUMP #crypto
Jawaban realistis: belum dalam waktu dekat. Harganya sekarang sekitar $0,97, dan untuk mencapai $10 berarti harus naik hampir 930%, yang kemungkinannya sangat rendah dalam jangka pendek.
Apa kaitannya dengan 22 November?
Pada 22 November, akan diadakan acara makan malam bagi pemegang TRUMP$ di klub golf Trump dekat Washington, dengan Presiden Trump sebagai pembicara utama.
Namun, acara ini bukan peningkatan teknologi atau penambahan kegunaan baru untuk token, melainkan acara komunitas yang mungkin meningkatkan minat untuk sementara.
Data penting:
Dukungan terdekat: $0,8974–$0,925.
Resistansi pertama: $0,9881–$1,00.
Penembusan $1,00 dapat membuka jalan menuju $1,50, tetapi tidak ada yang bisa memprediksi apa yang benar-benar akan terjadi.
25,51% dari pasokan masih terkunci dan akan dilepas secara bertahap, sehingga berpotensi menambah tekanan jual.
Para whale menambah kepemilikan menjelang acara, tetapi jumlah dompet yang memenuhi syarat turun menjadi hanya 130, sehingga melemahkan kekuatan permintaan setelah 22 November.
Menurut pendapat pribadi saya:
Orang-orang biasanya menantikannya…
Namun, para pemain besar bertindak berlawanan dengan ekspektasi: membeli sebelum kehebohan, lalu menjual saat acara menjadi berita yang ramai dibicarakan.
Untuk mencapai $10 dibutuhkan perubahan besar dalam permintaan dan likuiditas, bukan sekadar acara makan malam.
Pertanyaannya: Apakah Anda melihat TRUMP sebagai peluang sebelum 22 November… atau jebakan setelah acara?
#TRUMP #crypto
1
166
$TRUMP
{spot}(TRUMPUSDT)
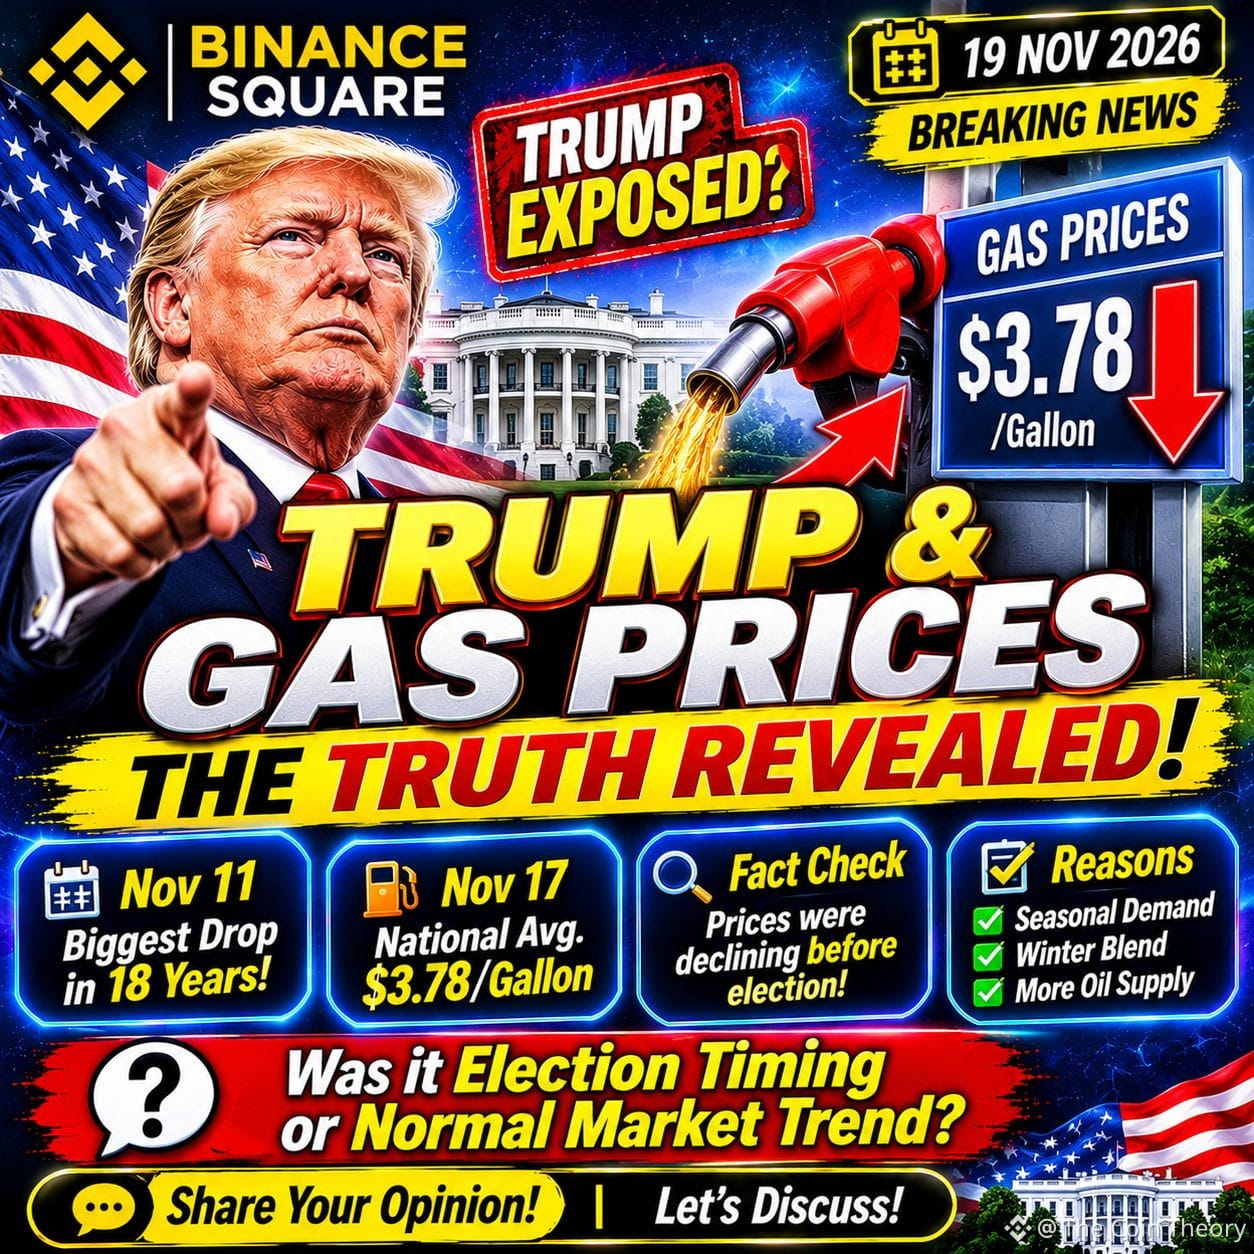
🚨 🇺🇸 TRUMP TERUNGKAP? KONTROVERSI BESAR HARGA BENSIN!
🔥 Ada sesuatu yang menarik sedang terjadi di Amerika Serikat!
Presiden Donald Trump mempertanyakan mengapa harga bensin mengalami penurunan besar tak lama setelah pemilihan paruh waktu AS.
Namun, di sinilah ceritanya menjadi menarik...
📊 APA YANG TERJADI?
⛽ 11 November: AS dilaporkan mencatat penurunan harga bensin satu hari terbesar dalam 18 tahun.
⛽ 17 November: Rata-rata nasional untuk bensin reguler mencapai sekitar $3.78 per galon.
🇺🇸 Trump mempertanyakan waktu terjadinya penurunan mendadak itu dalam sebuah unggahan di Truth Social.
🔍 NAMUN, APA KATA DATA?
Menurut pemeriksaan fakta PolitiFact pada 11 November:
• Harga bensin sudah turun sejak 21 September.
• Perubahan musim biasanya mengurangi permintaan bensin selama musim gugur.
• Peralihan ke campuran bensin musim dingin juga dapat menurunkan harga.
• Peningkatan ekspor minyak dari Timur Tengah membantu mengurangi tekanan pasokan.
⚡ PERTANYAAN BESARNYA:
Apakah harga bensin hanya mengikuti kondisi pasar yang normal, atau waktu pemilu membuat situasinya lebih kontroversial?
Bukti yang tersedia tidak menunjukkan bahwa perusahaan bahan bakar sengaja mempertahankan harga tinggi sebelum pemilu.
💡 MENGAPA CERITA INI PENTING
Harga bensin berdampak pada jutaan rumah tangga, biaya transportasi, dan perekonomian yang lebih luas.
Cerita ini menunjukkan bagaimana pasar energi, politik, dan opini publik dapat saling berkaitan.
🤔 KAMI INGIN MENDENGAR PENDAPAT ANDA!
Apakah media sudah menjelaskan penurunan harga bensin dengan tepat, atau perlu ada penyelidikan lebih lanjut mengenai waktunya?
Bagikan pendapat Anda di bawah! 👇
#TRUMP #GasPrices #USA. #BreakingNews #EnergyNews
$TRUMP
🚨 🇺🇸 TRUMP TERUNGKAP? KONTROVERSI BESAR HARGA BENSIN!
🔥 Ada sesuatu yang menarik sedang terjadi di Amerika Serikat!
Presiden Donald Trump mempertanyakan mengapa harga bensin mengalami penurunan besar tak lama setelah pemilihan paruh waktu AS.
Namun, di sinilah ceritanya menjadi menarik...
📊 APA YANG TERJADI?
⛽ 11 November: AS dilaporkan mencatat penurunan harga bensin satu hari terbesar dalam 18 tahun.
⛽ 17 November: Rata-rata nasional untuk bensin reguler mencapai sekitar $3.78 per galon.
🇺🇸 Trump mempertanyakan waktu terjadinya penurunan mendadak itu dalam sebuah unggahan di Truth Social.
🔍 NAMUN, APA KATA DATA?
Menurut pemeriksaan fakta PolitiFact pada 11 November:
• Harga bensin sudah turun sejak 21 September.
• Perubahan musim biasanya mengurangi permintaan bensin selama musim gugur.
• Peralihan ke campuran bensin musim dingin juga dapat menurunkan harga.
• Peningkatan ekspor minyak dari Timur Tengah membantu mengurangi tekanan pasokan.
⚡ PERTANYAAN BESARNYA:
Apakah harga bensin hanya mengikuti kondisi pasar yang normal, atau waktu pemilu membuat situasinya lebih kontroversial?
Bukti yang tersedia tidak menunjukkan bahwa perusahaan bahan bakar sengaja mempertahankan harga tinggi sebelum pemilu.
💡 MENGAPA CERITA INI PENTING
Harga bensin berdampak pada jutaan rumah tangga, biaya transportasi, dan perekonomian yang lebih luas.
Cerita ini menunjukkan bagaimana pasar energi, politik, dan opini publik dapat saling berkaitan.
🤔 KAMI INGIN MENDENGAR PENDAPAT ANDA!
Apakah media sudah menjelaskan penurunan harga bensin dengan tepat, atau perlu ada penyelidikan lebih lanjut mengenai waktunya?
Bagikan pendapat Anda di bawah! 👇
#TRUMP #GasPrices #USA. #BreakingNews #EnergyNews
🚨 🇺🇸 TRUMP TERUNGKAP? KONTROVERSI BESAR HARGA BENSIN!
🔥 Ada sesuatu yang menarik sedang terjadi di Amerika Serikat!
Presiden Donald Trump mempertanyakan mengapa harga bensin mengalami penurunan besar tak lama setelah pemilihan paruh waktu AS.
Namun, di sinilah ceritanya menjadi menarik...
📊 APA YANG TERJADI?
⛽ 11 November: AS dilaporkan mencatat penurunan harga bensin satu hari terbesar dalam 18 tahun.
⛽ 17 November: Rata-rata nasional untuk bensin reguler mencapai sekitar $3.78 per galon.
🇺🇸 Trump mempertanyakan waktu terjadinya penurunan mendadak itu dalam sebuah unggahan di Truth Social.
🔍 NAMUN, APA KATA DATA?
Menurut pemeriksaan fakta PolitiFact pada 11 November:
• Harga bensin sudah turun sejak 21 September.
• Perubahan musim biasanya mengurangi permintaan bensin selama musim gugur.
• Peralihan ke campuran bensin musim dingin juga dapat menurunkan harga.
• Peningkatan ekspor minyak dari Timur Tengah membantu mengurangi tekanan pasokan.
⚡ PERTANYAAN BESARNYA:
Apakah harga bensin hanya mengikuti kondisi pasar yang normal, atau waktu pemilu membuat situasinya lebih kontroversial?
Bukti yang tersedia tidak menunjukkan bahwa perusahaan bahan bakar sengaja mempertahankan harga tinggi sebelum pemilu.
💡 MENGAPA CERITA INI PENTING
Harga bensin berdampak pada jutaan rumah tangga, biaya transportasi, dan perekonomian yang lebih luas.
Cerita ini menunjukkan bagaimana pasar energi, politik, dan opini publik dapat saling berkaitan.
🤔 KAMI INGIN MENDENGAR PENDAPAT ANDA!
Apakah media sudah menjelaskan penurunan harga bensin dengan tepat, atau perlu ada penyelidikan lebih lanjut mengenai waktunya?
Bagikan pendapat Anda di bawah! 👇
#TRUMP #GasPrices #USA. #BreakingNews #EnergyNews
1
463

🚨 $TRUMP MEMECOIN: INOVASI KRIPTO ATAU EKSPERIMEN KONTROVERSIAL??
Dunia mata uang kripto kembali diwarnai perdebatan serius, dan kali ini, $TRUMP menjadi pusat perhatian.
The Official Trump $TRUMP
{spot}(TRUMPUSDT)
telah menuai kontroversi, terlepas dari kinerja pasarnya.
Inilah alasannya:
🔹 1. Pengaruh politik: Para kritikus mempertanyakan hubungan antara pengaruh politik dan usaha mata uang kripto.
🔹 2. Kekhawatiran investor: Sejumlah laporan menyoroti kerugian besar yang dialami beberapa pemegang proyek kripto terkait Trump.
🔹 3. Regulasi: Kontroversi ini menambah perbedaan pendapat tentang cara pemerintah seharusnya mengatur mata uang kripto dan melindungi para pelakunya.
🔹 4. Pertanyaan yang lebih besar: Haruskah tokoh politik terlibat dalam peluncuran dan promosi mata uang kripto?
PENDAPAT SAYA 🎯
Inovasi kripto seharusnya lebih dari sekadar sensasi, popularitas, dan tokoh berpengaruh.
Transparansi, akuntabilitas, informasi proyek yang jelas, dan partisipasi yang bertanggung jawab itu penting.
Industri kripto membutuhkan kepercayaan sama besarnya dengan kebutuhan akan inovasi.
💬 MARI BERDISKUSI:
Menurut Anda, apakah memecoin selebritas dan politikus baik untuk mendorong adopsi mata uang kripto, atau justru menimbulkan lebih banyak kontroversi daripada nilai?
Saya ingin mendengar beragam sudut pandang di kolom komentar!
#TRUMP #blockchain #CryptoDiscussion
🚨 $TRUMP MEMECOIN: INOVASI KRIPTO ATAU EKSPERIMEN KONTROVERSIAL??
Dunia mata uang kripto kembali diwarnai perdebatan serius, dan kali ini, $TRUMP menjadi pusat perhatian.
The Official Trump $TRUMP
telah menuai kontroversi, terlepas dari kinerja pasarnya.
Inilah alasannya:
🔹 1. Pengaruh politik: Para kritikus mempertanyakan hubungan antara pengaruh politik dan usaha mata uang kripto.
🔹 2. Kekhawatiran investor: Sejumlah laporan menyoroti kerugian besar yang dialami beberapa pemegang proyek kripto terkait Trump.
🔹 3. Regulasi: Kontroversi ini menambah perbedaan pendapat tentang cara pemerintah seharusnya mengatur mata uang kripto dan melindungi para pelakunya.
🔹 4. Pertanyaan yang lebih besar: Haruskah tokoh politik terlibat dalam peluncuran dan promosi mata uang kripto?
PENDAPAT SAYA 🎯
Inovasi kripto seharusnya lebih dari sekadar sensasi, popularitas, dan tokoh berpengaruh.
Transparansi, akuntabilitas, informasi proyek yang jelas, dan partisipasi yang bertanggung jawab itu penting.
Industri kripto membutuhkan kepercayaan sama besarnya dengan kebutuhan akan inovasi.
💬 MARI BERDISKUSI:
Menurut Anda, apakah memecoin selebritas dan politikus baik untuk mendorong adopsi mata uang kripto, atau justru menimbulkan lebih banyak kontroversi daripada nilai?
Saya ingin mendengar beragam sudut pandang di kolom komentar!
#TRUMP #blockchain #CryptoDiscussion
Dunia mata uang kripto kembali diwarnai perdebatan serius, dan kali ini, $TRUMP menjadi pusat perhatian.
The Official Trump $TRUMP
telah menuai kontroversi, terlepas dari kinerja pasarnya.
Inilah alasannya:
🔹 1. Pengaruh politik: Para kritikus mempertanyakan hubungan antara pengaruh politik dan usaha mata uang kripto.
🔹 2. Kekhawatiran investor: Sejumlah laporan menyoroti kerugian besar yang dialami beberapa pemegang proyek kripto terkait Trump.
🔹 3. Regulasi: Kontroversi ini menambah perbedaan pendapat tentang cara pemerintah seharusnya mengatur mata uang kripto dan melindungi para pelakunya.
🔹 4. Pertanyaan yang lebih besar: Haruskah tokoh politik terlibat dalam peluncuran dan promosi mata uang kripto?
PENDAPAT SAYA 🎯
Inovasi kripto seharusnya lebih dari sekadar sensasi, popularitas, dan tokoh berpengaruh.
Transparansi, akuntabilitas, informasi proyek yang jelas, dan partisipasi yang bertanggung jawab itu penting.
Industri kripto membutuhkan kepercayaan sama besarnya dengan kebutuhan akan inovasi.
💬 MARI BERDISKUSI:
Menurut Anda, apakah memecoin selebritas dan politikus baik untuk mendorong adopsi mata uang kripto, atau justru menimbulkan lebih banyak kontroversi daripada nilai?
Saya ingin mendengar beragam sudut pandang di kolom komentar!
#TRUMP #blockchain #CryptoDiscussion
AltinVeddy:
A way for the mag7 to donate anonymously to Trump. Duh. That was like 50 grifts ago. Try and keep up please.
5
4
2.5k

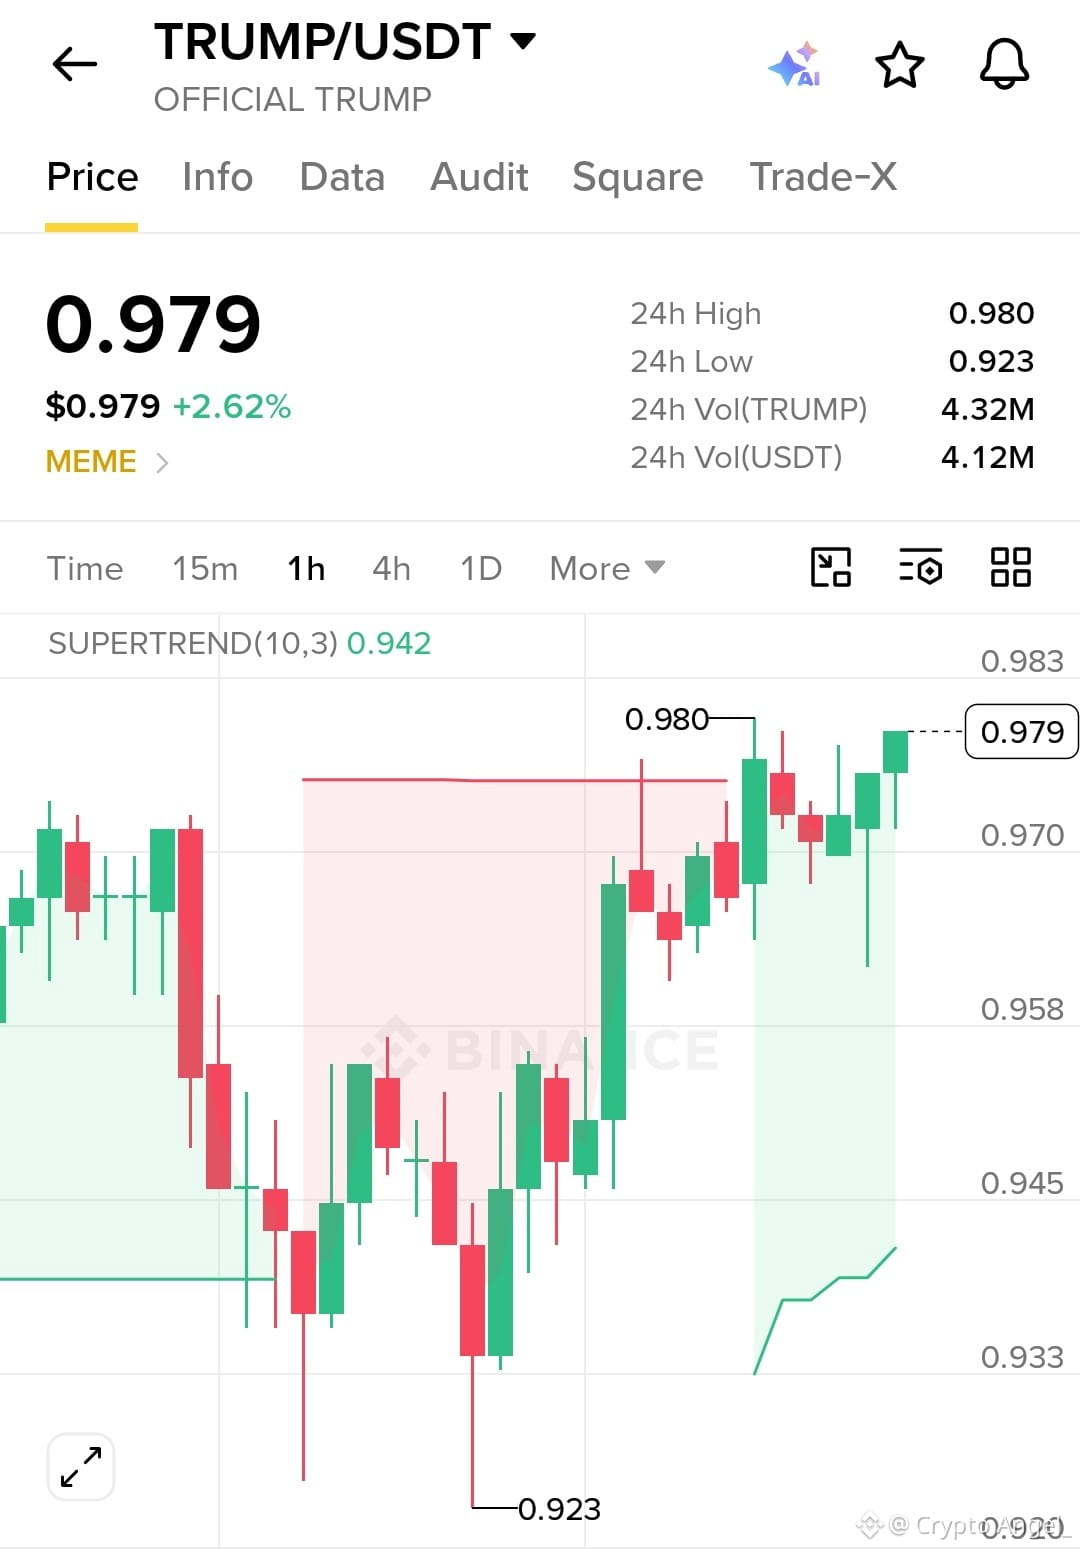
1,69 juta token TRUMP dilempar ke pasar, dengan kerugian tercatat sekitar 1,25 juta dolar AS. Itulah langkah yang baru saja dilakukan whale DNLo13. Namun, pada saat yang sama, harga TRUMP berada di 0.959, masih naik +1.16% dalam 24 jam. Jual rugi dan kenaikan harga terjadi bersamaan; divergensi ini lebih menarik untuk dibedah daripada kerugiannya sendiri.
Pertama, mari lihat siapa yang menyerap tekanan jual ini. Kerugian nyata sebesar 1,25 juta dolar AS berarti biaya beli whale tersebut jauh di atas harga saat ini, dan ia keluar dengan membatasi kerugian setelah mengalami floating loss yang dalam. Order jual seperti ini biasanya tidak dipasang sebagai limit order lalu dibiarkan terisi perlahan, melainkan langsung mengeksekusi order beli yang tersedia untuk keluar. Namun, harga bukan hanya tidak anjlok, malah ditutup menguat. Ini menunjukkan bahwa memang ada pembeli spot yang menyerap jualan, bukan harga yang ditopang dana berleverage. Volume perdagangan 24 jam sebesar 45.1M USDT dibandingkan dengan nilai posisi sebesar 26,53 juta dolar AS menghasilkan tingkat perputaran hampir 1,7 kali. Artinya, posisi jangka pendek sedang berpindah tangan dengan cepat, bukan sedang dikumpulkan secara sabar.
Indikator kedua adalah tingkat pendanaan: +0.0020%/4h. Jika dihitung per hari, angkanya sekitar 0.012%, atau sedikit di atas 4% per tahun—sudah lebih rendah daripada tingkat biaya standar Binance. Porsi akun long mencapai 61.9%. Sekilas, trader ritel tampak condong ke posisi long. Namun, tingkat pendanaan yang serendah ini menunjukkan bahwa hampir tak ada dari lebih dari 60% trader long tersebut yang berani bertaruh pada rebound dengan leverage tinggi. Mereka menyatakan sikap lewat kepemilikan spot atau leverage rendah, bukan berjudi dengan kontrak berjangka. Tekanan jual diserap oleh pembeli spot, sementara para pelaku di pasar berleverage sama-sama menahan diri. Ini adalah struktur khas “takut harga turun, tetapi enggan keluar.”
Hal ketiga yang perlu diperhatikan adalah nilai absolut open interest sebesar 26,53 juta dolar AS. Untuk meme coin yang masih memiliki narasi politik, OI ini tidak terlalu besar. OI yang tipis ditambah tingkat perputaran yang tinggi berarti dua hal: tak perlu banyak dana untuk mendorong harga naik, dan hal yang sama berlaku untuk menjatuhkannya. Satu market order yang sedikit lebih besar saja bisa memicu wick dalam waktu singkat. Besarnya perhatian yang didapat dari aksi keluar dengan kerugian 1,25 juta dolar AS justru menunjukkan betapa dangkalnya kolam likuiditas ini.
Dari sisi narasi, TRUMP kini berada dalam situasi yang canggung: gaung politiknya belum mereda, tetapi berita sudah tak mampu lagi mendorong harga membentuk tren. Pada tahap ini, dana lebih suka mengambil keuntungan dari pergerakan harga jangka pendek daripada menahan aset, dan hal ini juga menjelaskan mengapa tingkat pendanaan tak kunjung naik. Harga berada di 0.959, masih sekitar 4% dari angka bulat 1 dolar. Level ini sekaligus menjadi resistansi psikologis dan area dengan konsentrasi posisi nyangkut tertinggi. Untuk menembusnya, diperlukan dukungan dana berleverage, bukan sekadar pembelian spot yang perlahan-lahan mendorong harga.
Penilaian saya: level 0.959 bisa dianggap memiliki dasar dari permintaan spot, tetapi belum mendapat konfirmasi dari sisi leverage. Selama tingkat pendanaan belum naik di atas 0.01%/4h dan OI belum meningkat secara signifikan, rebound ini bersifat pemulihan, bukan pembalikan tren. Jika ingin ikut masuk, tunggulah lonjakan volume yang menandakan kembalinya dana berleverage, bukan kenaikan moderat 1.16% saat ini.
Peringatan risiko: likuiditas meme coin dangkal. Satu wick saja dapat memicu stop-loss sekaligus mengguncang keyakinan trader long. Manajemen posisi lebih bernilai daripada menebak arah harga.
#TRUMP #Crypto
1,69 juta token TRUMP dilempar ke pasar, dengan kerugian tercatat sekitar 1,25 juta dolar AS. Itulah langkah yang baru saja dilakukan whale DNLo13. Namun, pada saat yang sama, harga TRUMP berada di 0.959, masih naik +1.16% dalam 24 jam. Jual rugi dan kenaikan harga terjadi bersamaan; divergensi ini lebih menarik untuk dibedah daripada kerugiannya sendiri.
Pertama, mari lihat siapa yang menyerap tekanan jual ini. Kerugian nyata sebesar 1,25 juta dolar AS berarti biaya beli whale tersebut jauh di atas harga saat ini, dan ia keluar dengan membatasi kerugian setelah mengalami floating loss yang dalam. Order jual seperti ini biasanya tidak dipasang sebagai limit order lalu dibiarkan terisi perlahan, melainkan langsung mengeksekusi order beli yang tersedia untuk keluar. Namun, harga bukan hanya tidak anjlok, malah ditutup menguat. Ini menunjukkan bahwa memang ada pembeli spot yang menyerap jualan, bukan harga yang ditopang dana berleverage. Volume perdagangan 24 jam sebesar 45.1M USDT dibandingkan dengan nilai posisi sebesar 26,53 juta dolar AS menghasilkan tingkat perputaran hampir 1,7 kali. Artinya, posisi jangka pendek sedang berpindah tangan dengan cepat, bukan sedang dikumpulkan secara sabar.
Indikator kedua adalah tingkat pendanaan: +0.0020%/4h. Jika dihitung per hari, angkanya sekitar 0.012%, atau sedikit di atas 4% per tahun—sudah lebih rendah daripada tingkat biaya standar Binance. Porsi akun long mencapai 61.9%. Sekilas, trader ritel tampak condong ke posisi long. Namun, tingkat pendanaan yang serendah ini menunjukkan bahwa hampir tak ada dari lebih dari 60% trader long tersebut yang berani bertaruh pada rebound dengan leverage tinggi. Mereka menyatakan sikap lewat kepemilikan spot atau leverage rendah, bukan berjudi dengan kontrak berjangka. Tekanan jual diserap oleh pembeli spot, sementara para pelaku di pasar berleverage sama-sama menahan diri. Ini adalah struktur khas “takut harga turun, tetapi enggan keluar.”
Hal ketiga yang perlu diperhatikan adalah nilai absolut open interest sebesar 26,53 juta dolar AS. Untuk meme coin yang masih memiliki narasi politik, OI ini tidak terlalu besar. OI yang tipis ditambah tingkat perputaran yang tinggi berarti dua hal: tak perlu banyak dana untuk mendorong harga naik, dan hal yang sama berlaku untuk menjatuhkannya. Satu market order yang sedikit lebih besar saja bisa memicu wick dalam waktu singkat. Besarnya perhatian yang didapat dari aksi keluar dengan kerugian 1,25 juta dolar AS justru menunjukkan betapa dangkalnya kolam likuiditas ini.
Dari sisi narasi, TRUMP kini berada dalam situasi yang canggung: gaung politiknya belum mereda, tetapi berita sudah tak mampu lagi mendorong harga membentuk tren. Pada tahap ini, dana lebih suka mengambil keuntungan dari pergerakan harga jangka pendek daripada menahan aset, dan hal ini juga menjelaskan mengapa tingkat pendanaan tak kunjung naik. Harga berada di 0.959, masih sekitar 4% dari angka bulat 1 dolar. Level ini sekaligus menjadi resistansi psikologis dan area dengan konsentrasi posisi nyangkut tertinggi. Untuk menembusnya, diperlukan dukungan dana berleverage, bukan sekadar pembelian spot yang perlahan-lahan mendorong harga.
Penilaian saya: level 0.959 bisa dianggap memiliki dasar dari permintaan spot, tetapi belum mendapat konfirmasi dari sisi leverage. Selama tingkat pendanaan belum naik di atas 0.01%/4h dan OI belum meningkat secara signifikan, rebound ini bersifat pemulihan, bukan pembalikan tren. Jika ingin ikut masuk, tunggulah lonjakan volume yang menandakan kembalinya dana berleverage, bukan kenaikan moderat 1.16% saat ini.
Peringatan risiko: likuiditas meme coin dangkal. Satu wick saja dapat memicu stop-loss sekaligus mengguncang keyakinan trader long. Manajemen posisi lebih bernilai daripada menebak arah harga.
#TRUMP #Crypto
Pertama, mari lihat siapa yang menyerap tekanan jual ini. Kerugian nyata sebesar 1,25 juta dolar AS berarti biaya beli whale tersebut jauh di atas harga saat ini, dan ia keluar dengan membatasi kerugian setelah mengalami floating loss yang dalam. Order jual seperti ini biasanya tidak dipasang sebagai limit order lalu dibiarkan terisi perlahan, melainkan langsung mengeksekusi order beli yang tersedia untuk keluar. Namun, harga bukan hanya tidak anjlok, malah ditutup menguat. Ini menunjukkan bahwa memang ada pembeli spot yang menyerap jualan, bukan harga yang ditopang dana berleverage. Volume perdagangan 24 jam sebesar 45.1M USDT dibandingkan dengan nilai posisi sebesar 26,53 juta dolar AS menghasilkan tingkat perputaran hampir 1,7 kali. Artinya, posisi jangka pendek sedang berpindah tangan dengan cepat, bukan sedang dikumpulkan secara sabar.
Indikator kedua adalah tingkat pendanaan: +0.0020%/4h. Jika dihitung per hari, angkanya sekitar 0.012%, atau sedikit di atas 4% per tahun—sudah lebih rendah daripada tingkat biaya standar Binance. Porsi akun long mencapai 61.9%. Sekilas, trader ritel tampak condong ke posisi long. Namun, tingkat pendanaan yang serendah ini menunjukkan bahwa hampir tak ada dari lebih dari 60% trader long tersebut yang berani bertaruh pada rebound dengan leverage tinggi. Mereka menyatakan sikap lewat kepemilikan spot atau leverage rendah, bukan berjudi dengan kontrak berjangka. Tekanan jual diserap oleh pembeli spot, sementara para pelaku di pasar berleverage sama-sama menahan diri. Ini adalah struktur khas “takut harga turun, tetapi enggan keluar.”
Hal ketiga yang perlu diperhatikan adalah nilai absolut open interest sebesar 26,53 juta dolar AS. Untuk meme coin yang masih memiliki narasi politik, OI ini tidak terlalu besar. OI yang tipis ditambah tingkat perputaran yang tinggi berarti dua hal: tak perlu banyak dana untuk mendorong harga naik, dan hal yang sama berlaku untuk menjatuhkannya. Satu market order yang sedikit lebih besar saja bisa memicu wick dalam waktu singkat. Besarnya perhatian yang didapat dari aksi keluar dengan kerugian 1,25 juta dolar AS justru menunjukkan betapa dangkalnya kolam likuiditas ini.
Dari sisi narasi, TRUMP kini berada dalam situasi yang canggung: gaung politiknya belum mereda, tetapi berita sudah tak mampu lagi mendorong harga membentuk tren. Pada tahap ini, dana lebih suka mengambil keuntungan dari pergerakan harga jangka pendek daripada menahan aset, dan hal ini juga menjelaskan mengapa tingkat pendanaan tak kunjung naik. Harga berada di 0.959, masih sekitar 4% dari angka bulat 1 dolar. Level ini sekaligus menjadi resistansi psikologis dan area dengan konsentrasi posisi nyangkut tertinggi. Untuk menembusnya, diperlukan dukungan dana berleverage, bukan sekadar pembelian spot yang perlahan-lahan mendorong harga.
Penilaian saya: level 0.959 bisa dianggap memiliki dasar dari permintaan spot, tetapi belum mendapat konfirmasi dari sisi leverage. Selama tingkat pendanaan belum naik di atas 0.01%/4h dan OI belum meningkat secara signifikan, rebound ini bersifat pemulihan, bukan pembalikan tren. Jika ingin ikut masuk, tunggulah lonjakan volume yang menandakan kembalinya dana berleverage, bukan kenaikan moderat 1.16% saat ini.
Peringatan risiko: likuiditas meme coin dangkal. Satu wick saja dapat memicu stop-loss sekaligus mengguncang keyakinan trader long. Manajemen posisi lebih bernilai daripada menebak arah harga.
#TRUMP #Crypto
434
Artikel
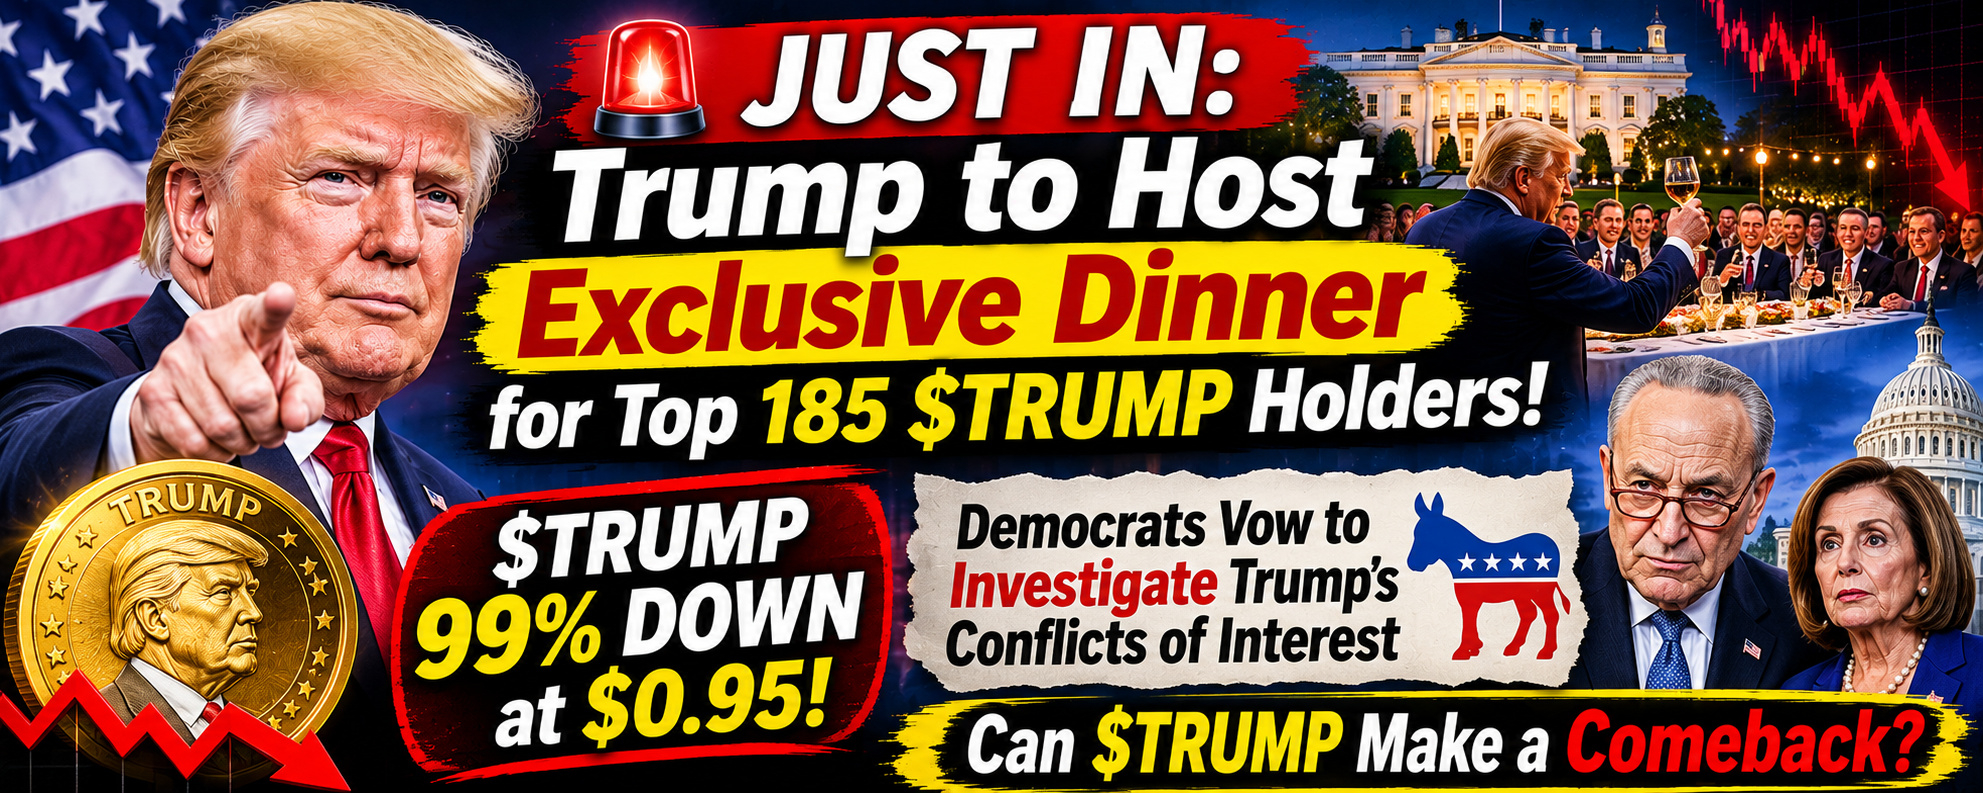
🚨 TRUMP AKAN MENGADAKAN MAKAN MALAM EKSKLUSIF UNTUK 185 PEMEGANG TERATAS $TRUMP! 🇺🇸🔥$Trump dilaporkan berencana mengadakan makan malam eksklusif pada hari Minggu untuk 185 pemegang teratas $TRUMP memecoin resminya, menurut Financial Times.
Pengumuman tersebut menarik perhatian besar di seluruh komunitas kripto, terutama karena Partai Demokrat dilaporkan menjanjikan penyelidikan atas potensi konflik kepentingan seputar acara tersebut.
Sementara itu, token $TRUMP menghadapi tantangan besar di pasar. Memecoin ini saat ini diperdagangkan di kisaran $0,95, hampir 99% di bawah rekor tertinggi sebelumnya.
🚨 TRUMP AKAN MENGADAKAN MAKAN MALAM EKSKLUSIF UNTUK 185 PEMEGANG TERATAS $TRUMP! 🇺🇸🔥
$Trump dilaporkan berencana mengadakan makan malam eksklusif pada hari Minggu untuk 185 pemegang teratas $TRUMP memecoin resminya, menurut Financial Times.
Pengumuman tersebut menarik perhatian besar di seluruh komunitas kripto, terutama karena Partai Demokrat dilaporkan menjanjikan penyelidikan atas potensi konflik kepentingan seputar acara tersebut.
Sementara itu, token $TRUMP menghadapi tantangan besar di pasar. Memecoin ini saat ini diperdagangkan di kisaran $0,95, hampir 99% di bawah rekor tertinggi sebelumnya.
Pengumuman tersebut menarik perhatian besar di seluruh komunitas kripto, terutama karena Partai Demokrat dilaporkan menjanjikan penyelidikan atas potensi konflik kepentingan seputar acara tersebut.
Sementara itu, token $TRUMP menghadapi tantangan besar di pasar. Memecoin ini saat ini diperdagangkan di kisaran $0,95, hampir 99% di bawah rekor tertinggi sebelumnya.
152
Terverifikasi
$TRUMP
{spot}(TRUMPUSDT)
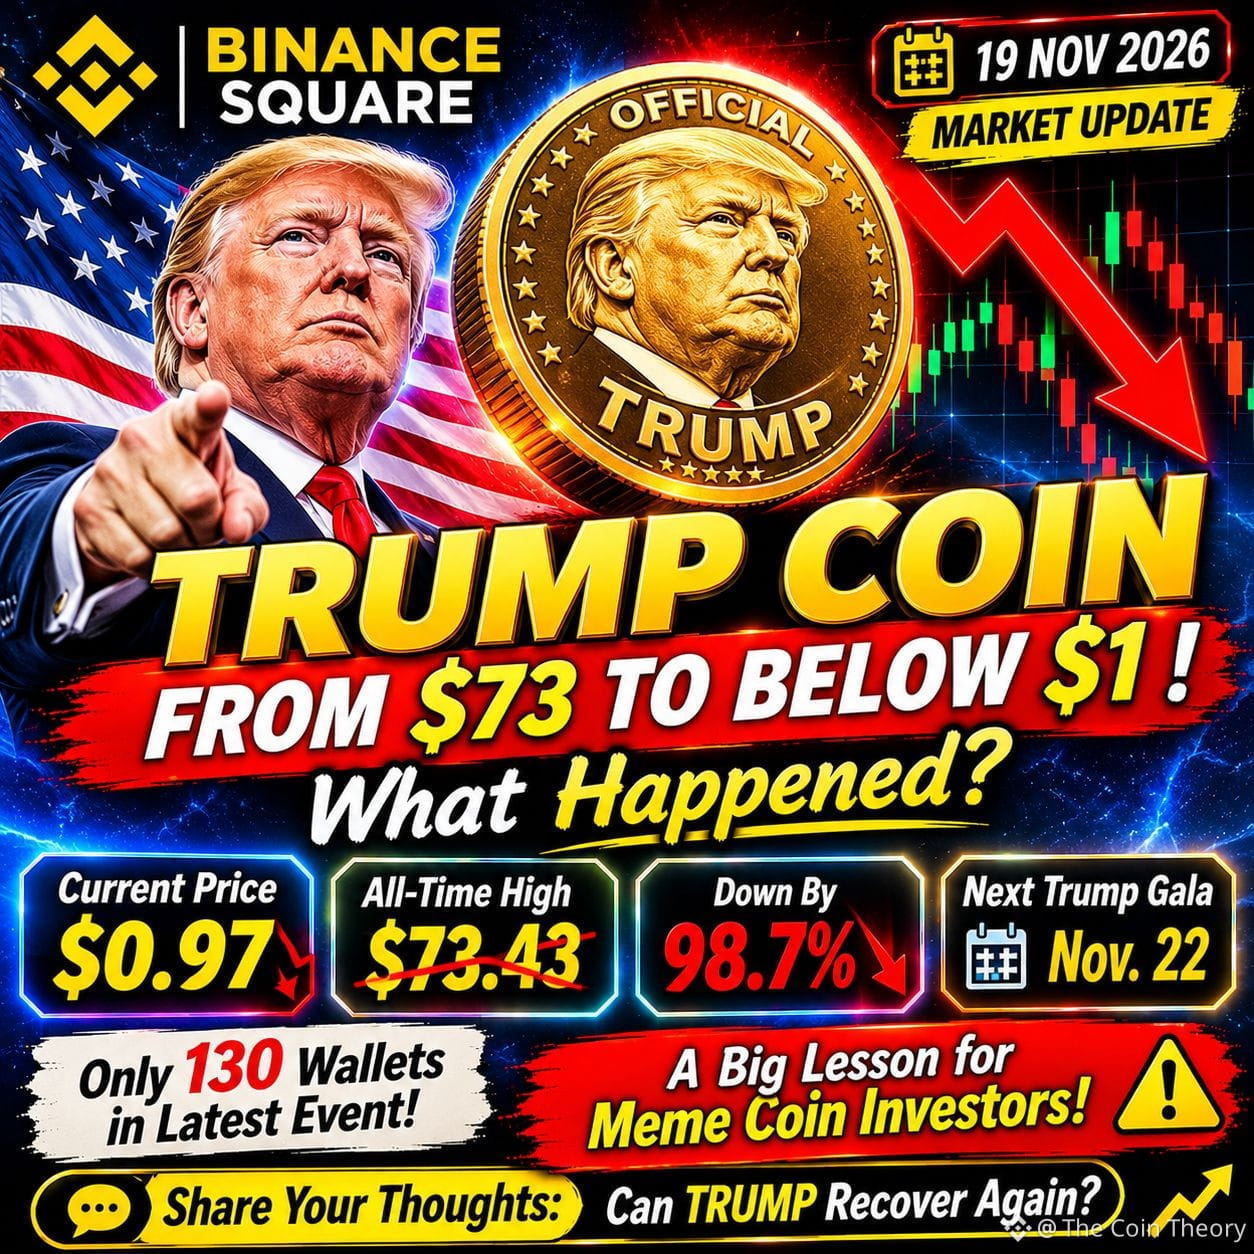
🚨 🇺🇸 KOIN TRUMP: DARI $73 MENJADI DI BAWAH $1 — APA YANG TERJADI?
Koin meme resmi TRUMP kembali menjadi sorotan, tetapi kali ini kisahnya mengejutkan!
📊 ANGKA-ANGKA UTAMA:
🔹 Harga saat ini: Sekitar $0.97 🔹 Harga tertinggi sepanjang masa sebelumnya: $73.43 🔹 Turun sekitar 98.7% dari puncaknya. 🔹 Gala kripto Trump berikutnya dijadwalkan pada 22 November.
🔥 KEJUTAN YANG TAK TERDUGA!
Menurut Reuters, hanya 130 dompet yang muncul di papan peringkat gala terbaru, dibandingkan dengan jumlah peserta yang jauh lebih tinggi dalam kontes pertama.
💡 APA ARTINYA INI?
Nama terkenal dan perhatian besar di dunia maya tidak menjamin kesuksesan jangka panjang sebuah token.
Kisah koin TRUMP menjadi pengingat betapa cepatnya sentimen dapat berubah di pasar koin meme.
⚠️ Koin meme memiliki risiko yang signifikan. Selalu cermati lebih dari sekadar berita utama.
🤔 SATU PERTANYAAN UNTUK KOMUNITAS:
Menurut Anda, bisakah TRUMP kembali meraih popularitasnya seperti dulu?
Tulis pendapat Anda di bawah! 👇
#TRUMP #TrumpCoin #MemeCoins #CryptoNewss #BinanceSquare
$TRUMP
🚨 🇺🇸 KOIN TRUMP: DARI $73 MENJADI DI BAWAH $1 — APA YANG TERJADI?
Koin meme resmi TRUMP kembali menjadi sorotan, tetapi kali ini kisahnya mengejutkan!
📊 ANGKA-ANGKA UTAMA:
🔹 Harga saat ini: Sekitar $0.97 🔹 Harga tertinggi sepanjang masa sebelumnya: $73.43 🔹 Turun sekitar 98.7% dari puncaknya. 🔹 Gala kripto Trump berikutnya dijadwalkan pada 22 November.
🔥 KEJUTAN YANG TAK TERDUGA!
Menurut Reuters, hanya 130 dompet yang muncul di papan peringkat gala terbaru, dibandingkan dengan jumlah peserta yang jauh lebih tinggi dalam kontes pertama.
💡 APA ARTINYA INI?
Nama terkenal dan perhatian besar di dunia maya tidak menjamin kesuksesan jangka panjang sebuah token.
Kisah koin TRUMP menjadi pengingat betapa cepatnya sentimen dapat berubah di pasar koin meme.
⚠️ Koin meme memiliki risiko yang signifikan. Selalu cermati lebih dari sekadar berita utama.
🤔 SATU PERTANYAAN UNTUK KOMUNITAS:
Menurut Anda, bisakah TRUMP kembali meraih popularitasnya seperti dulu?
Tulis pendapat Anda di bawah! 👇
#TRUMP #TrumpCoin #MemeCoins #CryptoNewss #BinanceSquare
🚨 🇺🇸 KOIN TRUMP: DARI $73 MENJADI DI BAWAH $1 — APA YANG TERJADI?
Koin meme resmi TRUMP kembali menjadi sorotan, tetapi kali ini kisahnya mengejutkan!
📊 ANGKA-ANGKA UTAMA:
🔹 Harga saat ini: Sekitar $0.97 🔹 Harga tertinggi sepanjang masa sebelumnya: $73.43 🔹 Turun sekitar 98.7% dari puncaknya. 🔹 Gala kripto Trump berikutnya dijadwalkan pada 22 November.
🔥 KEJUTAN YANG TAK TERDUGA!
Menurut Reuters, hanya 130 dompet yang muncul di papan peringkat gala terbaru, dibandingkan dengan jumlah peserta yang jauh lebih tinggi dalam kontes pertama.
💡 APA ARTINYA INI?
Nama terkenal dan perhatian besar di dunia maya tidak menjamin kesuksesan jangka panjang sebuah token.
Kisah koin TRUMP menjadi pengingat betapa cepatnya sentimen dapat berubah di pasar koin meme.
⚠️ Koin meme memiliki risiko yang signifikan. Selalu cermati lebih dari sekadar berita utama.
🤔 SATU PERTANYAAN UNTUK KOMUNITAS:
Menurut Anda, bisakah TRUMP kembali meraih popularitasnya seperti dulu?
Tulis pendapat Anda di bawah! 👇
#TRUMP #TrumpCoin #MemeCoins #CryptoNewss #BinanceSquare
Abdul Rehman Crypto Trader:
Bullish or bearish? What's your personal prediction? 📊
2
1
3
1.3k
Banyak orang bilang koin $TRUMP sudah mati, tapi tidak.
Trump menghasilkan banyak uang dari koin $TRUMP .
Koin ini akan kembali mencapai rekor tertinggi sepanjang masa.
Trump masih menjabat sebagai presiden.
Koin $TRUMP membutuhkan kabar baik 🗞️
Koin ini akan melesat ke bulan 🌝
Bagaimana menurut kalian, guys? 🤔
#crypto
#Binance
#TRUMP
Banyak orang bilang koin $TRUMP sudah mati, tapi tidak.
Trump menghasilkan banyak uang dari koin $TRUMP .
Koin ini akan kembali mencapai rekor tertinggi sepanjang masa.
Trump masih menjabat sebagai presiden.
Koin $TRUMP membutuhkan kabar baik 🗞️
Koin ini akan melesat ke bulan 🌝
Bagaimana menurut kalian, guys? 🤔
#crypto
#Binance
#TRUMP
Trump menghasilkan banyak uang dari koin $TRUMP .
Koin ini akan kembali mencapai rekor tertinggi sepanjang masa.
Trump masih menjabat sebagai presiden.
Koin $TRUMP membutuhkan kabar baik 🗞️
Koin ini akan melesat ke bulan 🌝
Bagaimana menurut kalian, guys? 🤔
#crypto
#Binance
#TRUMP
126
·
--
Bullish
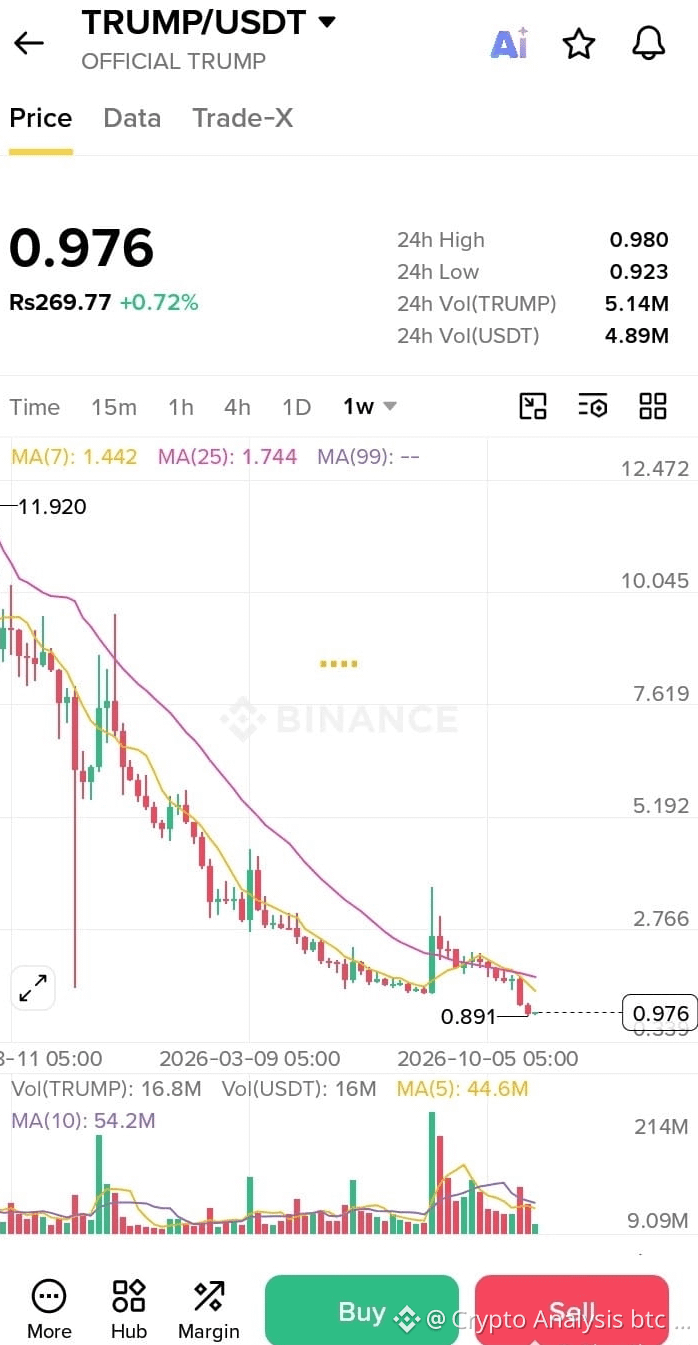
🔥 $TRUMP — TURUN LEBIH DARI 98% DARI TITIK TERTINGGINYA. APAKAH INI SUDAH MENCAPAI DASAR?
$TRUMP diperdagangkan di sekitar $0.98 hari ini. Harganya turun sekitar 43% dalam 30 hari.
Trump terus mendorong legislasi kripto, tetapi pemungutan suara Senat terkait RUU struktur pasar tidak mendukung kelanjutan prosesnya pada bulan September. Berita utama belum mendongkrak harga koin ini.
Sekitar $66 juta diperdagangkan setiap hari, dengan kapitalisasi pasar sebesar $275 juta.
Menurut saya: memecoin membutuhkan pembeli baru, bukan nama terkenal.
Risiko: tanpa katalis, harganya bisa terus merosot.
Apakah Anda akan tetap memegang $TRUMP di sini atau menjauh? 👇
#TRUMP #TrumpCrypto #CryptoNews
{future}(TRUMPUSDT)
🔥 $TRUMP — TURUN LEBIH DARI 98% DARI TITIK TERTINGGINYA. APAKAH INI SUDAH MENCAPAI DASAR?
$TRUMP diperdagangkan di sekitar $0.98 hari ini. Harganya turun sekitar 43% dalam 30 hari.
Trump terus mendorong legislasi kripto, tetapi pemungutan suara Senat terkait RUU struktur pasar tidak mendukung kelanjutan prosesnya pada bulan September. Berita utama belum mendongkrak harga koin ini.
Sekitar $66 juta diperdagangkan setiap hari, dengan kapitalisasi pasar sebesar $275 juta.
Menurut saya: memecoin membutuhkan pembeli baru, bukan nama terkenal.
Risiko: tanpa katalis, harganya bisa terus merosot.
Apakah Anda akan tetap memegang $TRUMP di sini atau menjauh? 👇
#TRUMP #TrumpCrypto #CryptoNews
$TRUMP diperdagangkan di sekitar $0.98 hari ini. Harganya turun sekitar 43% dalam 30 hari.
Trump terus mendorong legislasi kripto, tetapi pemungutan suara Senat terkait RUU struktur pasar tidak mendukung kelanjutan prosesnya pada bulan September. Berita utama belum mendongkrak harga koin ini.
Sekitar $66 juta diperdagangkan setiap hari, dengan kapitalisasi pasar sebesar $275 juta.
Menurut saya: memecoin membutuhkan pembeli baru, bukan nama terkenal.
Risiko: tanpa katalis, harganya bisa terus merosot.
Apakah Anda akan tetap memegang $TRUMP di sini atau menjauh? 👇
#TRUMP #TrumpCrypto #CryptoNews
2
653
US$3,19 juta masuk, 18 bulan kemudian nilai di atas kertas tinggal sedikit lebih dari 20%. Saat posisi TRUMP ini terungkap, kebanyakan orang hanya melihat “satu lagi yang jadi pembeli terakhir”, tetapi yang benar-benar perlu diperhatikan adalah rentang waktunya: 18 bulan cukup bagi sebuah narasi politik untuk melewati siklus lengkap, dari meledak, menyebar, hingga mendingin. Ini bukan soal seseorang kurang beruntung; ini ditentukan oleh struktur penetapan harga token semacam ini.
Pasokan token dan likuiditas adalah titik putus pertama. Kedalaman pasar token bernarasi selebritas berlapis-lapis: selama jendela peristiwa, buku pesanan bisa menampung arus dana masuk dan keluar bernilai puluhan juta; begitu jendelanya tertutup, kedalaman pasar menipis dengan kecepatan yang terlihat jelas. Alamat yang sama melakukan transaksi dengan ukuran sama pada waktu berbeda bisa mengalami selisih slippage beberapa kali lipat. Posisi sebesar US$3,19 juta ini mungkin hanya “sedikit mendorong harga” saat dibangun, tetapi ketika hendak keluar, pasar sudah tidak memiliki sisi lawan dengan kedalaman setara. Dalam struktur seperti ini, memegang untuk jangka panjang bukanlah soal keyakinan, melainkan terkunci secara pasif.
Waktu paruh narasinya juga perlu diperhitungkan. Patokan harga token politik bukan arus kas, melainkan perhatian. Tanpa bagi hasil biaya, tanpa pembelian kembali dan pembakaran token, tanpa permintaan nyata yang menopang, harga hanya bisa bertahan hidup dengan “berita berikutnya”. Bagi protokol DeFi, 18 bulan mungkin hanya berarti dua kali pembaruan versi; bagi token yang hidup dari siklus berita, itu sama dengan melewati dua siklus penuh penyusutan perhatian. Sementara itu, pemegang token tidak bisa memprediksi ataupun memengaruhi kapan narasi berikutnya muncul.
Struktur kepemilikan lebih penting lagi. Kecepatan keluarnya pemegang token awal, pihak terafiliasi, dan penyedia sumber daya market making tidak sebanding dengan pembeli di pasar sekunder. “Kedalaman” yang dilihat investor ritel sering kali adalah kedalaman yang bersedia dipasang market maker pada harga tertentu, bukan kedalaman yang bersedia mereka gunakan untuk terus menyerap tekanan jual saat harga turun. Begitu harga menembus beberapa zona biaya, pesanan ditarik dan yang tersisa adalah umpan balik negatif: kedalaman menipis, tekanan jual yang sama memicu penurunan lebih besar, semakin banyak orang ingin kabur, dan kedalaman makin tipis.
Lapisan funding rate juga jangan diabaikan. Funding rate token yang digerakkan peristiwa berfluktuasi jauh lebih besar daripada koin utama saat pasar bergerak impulsif. Ketika posisi long menumpuk, funding rate positif menggerus keuntungan mengambang; setelah sentimen surut, funding rate negatif kembali menekan minat untuk mempertahankan posisi. Biaya memegang posisi ini tidak terlihat pada grafik harga, tetapi benar-benar menaikkan persentase kenaikan yang dibutuhkan untuk balik modal: kerugian mengambang sebesar 92% berarti harga harus naik lebih dari 12 kali lipat agar impas. Angka ini sendiri menunjukkan seberapa besar premi narasi dalam harga sebelumnya.
Jadi, untuk aset seperti TRUMP, fokusnya bukan “apakah penurunannya sudah cukup”, melainkan “siapa lagi yang mampu membeli, dan pada harga berapa”. Narasi selebritas dapat menghadirkan lonjakan perhatian satu kali, tetapi setelah lonjakan itu berlalu, token membutuhkan sesuatu untuk mengubah perhatian menjadi kepemilikan. Saat ini, mekanisme seperti itu belum terlihat.
Pandangan saya: sebelum ada katalis narasi baru dan sebelum pergantian kepemilikan token selesai, TRUMP lebih cocok dijadikan instrumen trading daripada aset untuk dipegang. Ukuran posisi dan jangka waktunya sebaiknya dihitung berdasarkan peristiwa, bukan berdasarkan investasi nilai. Penurunan 92% bukan berarti murah; itu hanya berarti pintunya jauh lebih sempit daripada saat masuk.
#TRUMP #币安广场 #Crypto
US$3,19 juta masuk, 18 bulan kemudian nilai di atas kertas tinggal sedikit lebih dari 20%. Saat posisi TRUMP ini terungkap, kebanyakan orang hanya melihat “satu lagi yang jadi pembeli terakhir”, tetapi yang benar-benar perlu diperhatikan adalah rentang waktunya: 18 bulan cukup bagi sebuah narasi politik untuk melewati siklus lengkap, dari meledak, menyebar, hingga mendingin. Ini bukan soal seseorang kurang beruntung; ini ditentukan oleh struktur penetapan harga token semacam ini.
Pasokan token dan likuiditas adalah titik putus pertama. Kedalaman pasar token bernarasi selebritas berlapis-lapis: selama jendela peristiwa, buku pesanan bisa menampung arus dana masuk dan keluar bernilai puluhan juta; begitu jendelanya tertutup, kedalaman pasar menipis dengan kecepatan yang terlihat jelas. Alamat yang sama melakukan transaksi dengan ukuran sama pada waktu berbeda bisa mengalami selisih slippage beberapa kali lipat. Posisi sebesar US$3,19 juta ini mungkin hanya “sedikit mendorong harga” saat dibangun, tetapi ketika hendak keluar, pasar sudah tidak memiliki sisi lawan dengan kedalaman setara. Dalam struktur seperti ini, memegang untuk jangka panjang bukanlah soal keyakinan, melainkan terkunci secara pasif.
Waktu paruh narasinya juga perlu diperhitungkan. Patokan harga token politik bukan arus kas, melainkan perhatian. Tanpa bagi hasil biaya, tanpa pembelian kembali dan pembakaran token, tanpa permintaan nyata yang menopang, harga hanya bisa bertahan hidup dengan “berita berikutnya”. Bagi protokol DeFi, 18 bulan mungkin hanya berarti dua kali pembaruan versi; bagi token yang hidup dari siklus berita, itu sama dengan melewati dua siklus penuh penyusutan perhatian. Sementara itu, pemegang token tidak bisa memprediksi ataupun memengaruhi kapan narasi berikutnya muncul.
Struktur kepemilikan lebih penting lagi. Kecepatan keluarnya pemegang token awal, pihak terafiliasi, dan penyedia sumber daya market making tidak sebanding dengan pembeli di pasar sekunder. “Kedalaman” yang dilihat investor ritel sering kali adalah kedalaman yang bersedia dipasang market maker pada harga tertentu, bukan kedalaman yang bersedia mereka gunakan untuk terus menyerap tekanan jual saat harga turun. Begitu harga menembus beberapa zona biaya, pesanan ditarik dan yang tersisa adalah umpan balik negatif: kedalaman menipis, tekanan jual yang sama memicu penurunan lebih besar, semakin banyak orang ingin kabur, dan kedalaman makin tipis.
Lapisan funding rate juga jangan diabaikan. Funding rate token yang digerakkan peristiwa berfluktuasi jauh lebih besar daripada koin utama saat pasar bergerak impulsif. Ketika posisi long menumpuk, funding rate positif menggerus keuntungan mengambang; setelah sentimen surut, funding rate negatif kembali menekan minat untuk mempertahankan posisi. Biaya memegang posisi ini tidak terlihat pada grafik harga, tetapi benar-benar menaikkan persentase kenaikan yang dibutuhkan untuk balik modal: kerugian mengambang sebesar 92% berarti harga harus naik lebih dari 12 kali lipat agar impas. Angka ini sendiri menunjukkan seberapa besar premi narasi dalam harga sebelumnya.
Jadi, untuk aset seperti TRUMP, fokusnya bukan “apakah penurunannya sudah cukup”, melainkan “siapa lagi yang mampu membeli, dan pada harga berapa”. Narasi selebritas dapat menghadirkan lonjakan perhatian satu kali, tetapi setelah lonjakan itu berlalu, token membutuhkan sesuatu untuk mengubah perhatian menjadi kepemilikan. Saat ini, mekanisme seperti itu belum terlihat.
Pandangan saya: sebelum ada katalis narasi baru dan sebelum pergantian kepemilikan token selesai, TRUMP lebih cocok dijadikan instrumen trading daripada aset untuk dipegang. Ukuran posisi dan jangka waktunya sebaiknya dihitung berdasarkan peristiwa, bukan berdasarkan investasi nilai. Penurunan 92% bukan berarti murah; itu hanya berarti pintunya jauh lebih sempit daripada saat masuk.
#TRUMP #币安广场 #Crypto
Pasokan token dan likuiditas adalah titik putus pertama. Kedalaman pasar token bernarasi selebritas berlapis-lapis: selama jendela peristiwa, buku pesanan bisa menampung arus dana masuk dan keluar bernilai puluhan juta; begitu jendelanya tertutup, kedalaman pasar menipis dengan kecepatan yang terlihat jelas. Alamat yang sama melakukan transaksi dengan ukuran sama pada waktu berbeda bisa mengalami selisih slippage beberapa kali lipat. Posisi sebesar US$3,19 juta ini mungkin hanya “sedikit mendorong harga” saat dibangun, tetapi ketika hendak keluar, pasar sudah tidak memiliki sisi lawan dengan kedalaman setara. Dalam struktur seperti ini, memegang untuk jangka panjang bukanlah soal keyakinan, melainkan terkunci secara pasif.
Waktu paruh narasinya juga perlu diperhitungkan. Patokan harga token politik bukan arus kas, melainkan perhatian. Tanpa bagi hasil biaya, tanpa pembelian kembali dan pembakaran token, tanpa permintaan nyata yang menopang, harga hanya bisa bertahan hidup dengan “berita berikutnya”. Bagi protokol DeFi, 18 bulan mungkin hanya berarti dua kali pembaruan versi; bagi token yang hidup dari siklus berita, itu sama dengan melewati dua siklus penuh penyusutan perhatian. Sementara itu, pemegang token tidak bisa memprediksi ataupun memengaruhi kapan narasi berikutnya muncul.
Struktur kepemilikan lebih penting lagi. Kecepatan keluarnya pemegang token awal, pihak terafiliasi, dan penyedia sumber daya market making tidak sebanding dengan pembeli di pasar sekunder. “Kedalaman” yang dilihat investor ritel sering kali adalah kedalaman yang bersedia dipasang market maker pada harga tertentu, bukan kedalaman yang bersedia mereka gunakan untuk terus menyerap tekanan jual saat harga turun. Begitu harga menembus beberapa zona biaya, pesanan ditarik dan yang tersisa adalah umpan balik negatif: kedalaman menipis, tekanan jual yang sama memicu penurunan lebih besar, semakin banyak orang ingin kabur, dan kedalaman makin tipis.
Lapisan funding rate juga jangan diabaikan. Funding rate token yang digerakkan peristiwa berfluktuasi jauh lebih besar daripada koin utama saat pasar bergerak impulsif. Ketika posisi long menumpuk, funding rate positif menggerus keuntungan mengambang; setelah sentimen surut, funding rate negatif kembali menekan minat untuk mempertahankan posisi. Biaya memegang posisi ini tidak terlihat pada grafik harga, tetapi benar-benar menaikkan persentase kenaikan yang dibutuhkan untuk balik modal: kerugian mengambang sebesar 92% berarti harga harus naik lebih dari 12 kali lipat agar impas. Angka ini sendiri menunjukkan seberapa besar premi narasi dalam harga sebelumnya.
Jadi, untuk aset seperti TRUMP, fokusnya bukan “apakah penurunannya sudah cukup”, melainkan “siapa lagi yang mampu membeli, dan pada harga berapa”. Narasi selebritas dapat menghadirkan lonjakan perhatian satu kali, tetapi setelah lonjakan itu berlalu, token membutuhkan sesuatu untuk mengubah perhatian menjadi kepemilikan. Saat ini, mekanisme seperti itu belum terlihat.
Pandangan saya: sebelum ada katalis narasi baru dan sebelum pergantian kepemilikan token selesai, TRUMP lebih cocok dijadikan instrumen trading daripada aset untuk dipegang. Ukuran posisi dan jangka waktunya sebaiknya dihitung berdasarkan peristiwa, bukan berdasarkan investasi nilai. Penurunan 92% bukan berarti murah; itu hanya berarti pintunya jauh lebih sempit daripada saat masuk.
#TRUMP #币安广场 #Crypto
664
·
--
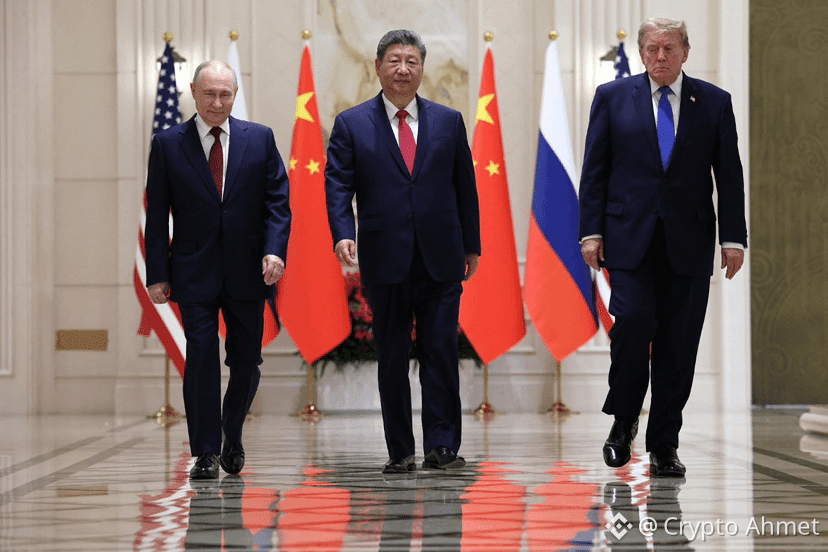
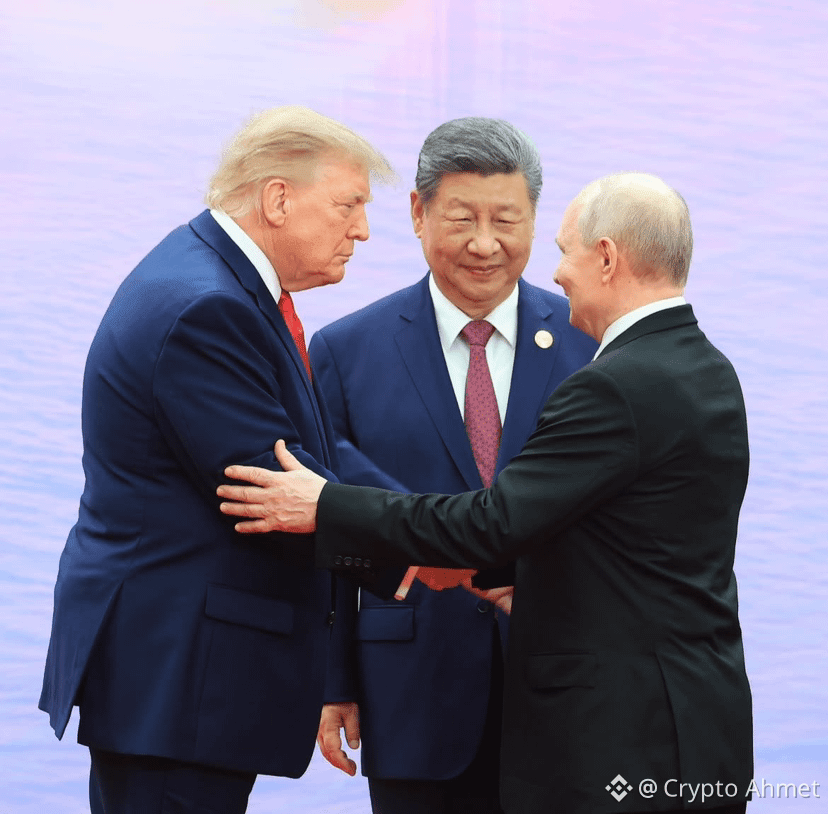
🚨 BERITA TERKINI: XI JINPING, TRUMP, DAN PUTIN MENGGELAR PEMBICARAAN RAHASIA BERISIKO TINGGI DI BALIK PINTU TERTUTUP!
Presiden Tiongkok Xi Jinping, Presiden AS Donald #TRUMP dan Presiden Rusia Vladimir Putin akan bertemu secara tertutup untuk mengadakan diskusi trilateral yang bersejarah.
Setelah pembicaraan tersebut, ketiga pemimpin dunia itu diperkirakan akan menyampaikan pernyataan bersama, yang berpotensi mengungkap perkembangan besar dari pertemuan yang belum pernah terjadi sebelumnya ini.
$LUNC $SOL $BNB
#AnthropicToDebutAfter$83IPOPricing #BTCRemainsUnderPressureAfterHawkishFOMCMinutes #CanGTA6'sLaunchLiftTTWOShares? #FOMCMinutesHighlightAIDebtRisks
🚨 BERITA TERKINI: XI JINPING, TRUMP, DAN PUTIN MENGGELAR PEMBICARAAN RAHASIA BERISIKO TINGGI DI BALIK PINTU TERTUTUP!
Presiden Tiongkok Xi Jinping, Presiden AS Donald #TRUMP dan Presiden Rusia Vladimir Putin akan bertemu secara tertutup untuk mengadakan diskusi trilateral yang bersejarah.
Setelah pembicaraan tersebut, ketiga pemimpin dunia itu diperkirakan akan menyampaikan pernyataan bersama, yang berpotensi mengungkap perkembangan besar dari pertemuan yang belum pernah terjadi sebelumnya ini.
$LUNC $SOL $BNB
#AnthropicToDebutAfter$83IPOPricing #BTCRemainsUnderPressureAfterHawkishFOMCMinutes #CanGTA6'sLaunchLiftTTWOShares? #FOMCMinutesHighlightAIDebtRisks
Presiden Tiongkok Xi Jinping, Presiden AS Donald #TRUMP dan Presiden Rusia Vladimir Putin akan bertemu secara tertutup untuk mengadakan diskusi trilateral yang bersejarah.
Setelah pembicaraan tersebut, ketiga pemimpin dunia itu diperkirakan akan menyampaikan pernyataan bersama, yang berpotensi mengungkap perkembangan besar dari pertemuan yang belum pernah terjadi sebelumnya ini.
$LUNC $SOL $BNB
#AnthropicToDebutAfter$83IPOPricing #BTCRemainsUnderPressureAfterHawkishFOMCMinutes #CanGTA6'sLaunchLiftTTWOShares? #FOMCMinutesHighlightAIDebtRisks
CryptoAnix:
This post will not objects by Moderate @BiBi
i was posting same content yesterday i got warning ⚠️
12
51
42.4k
·
--
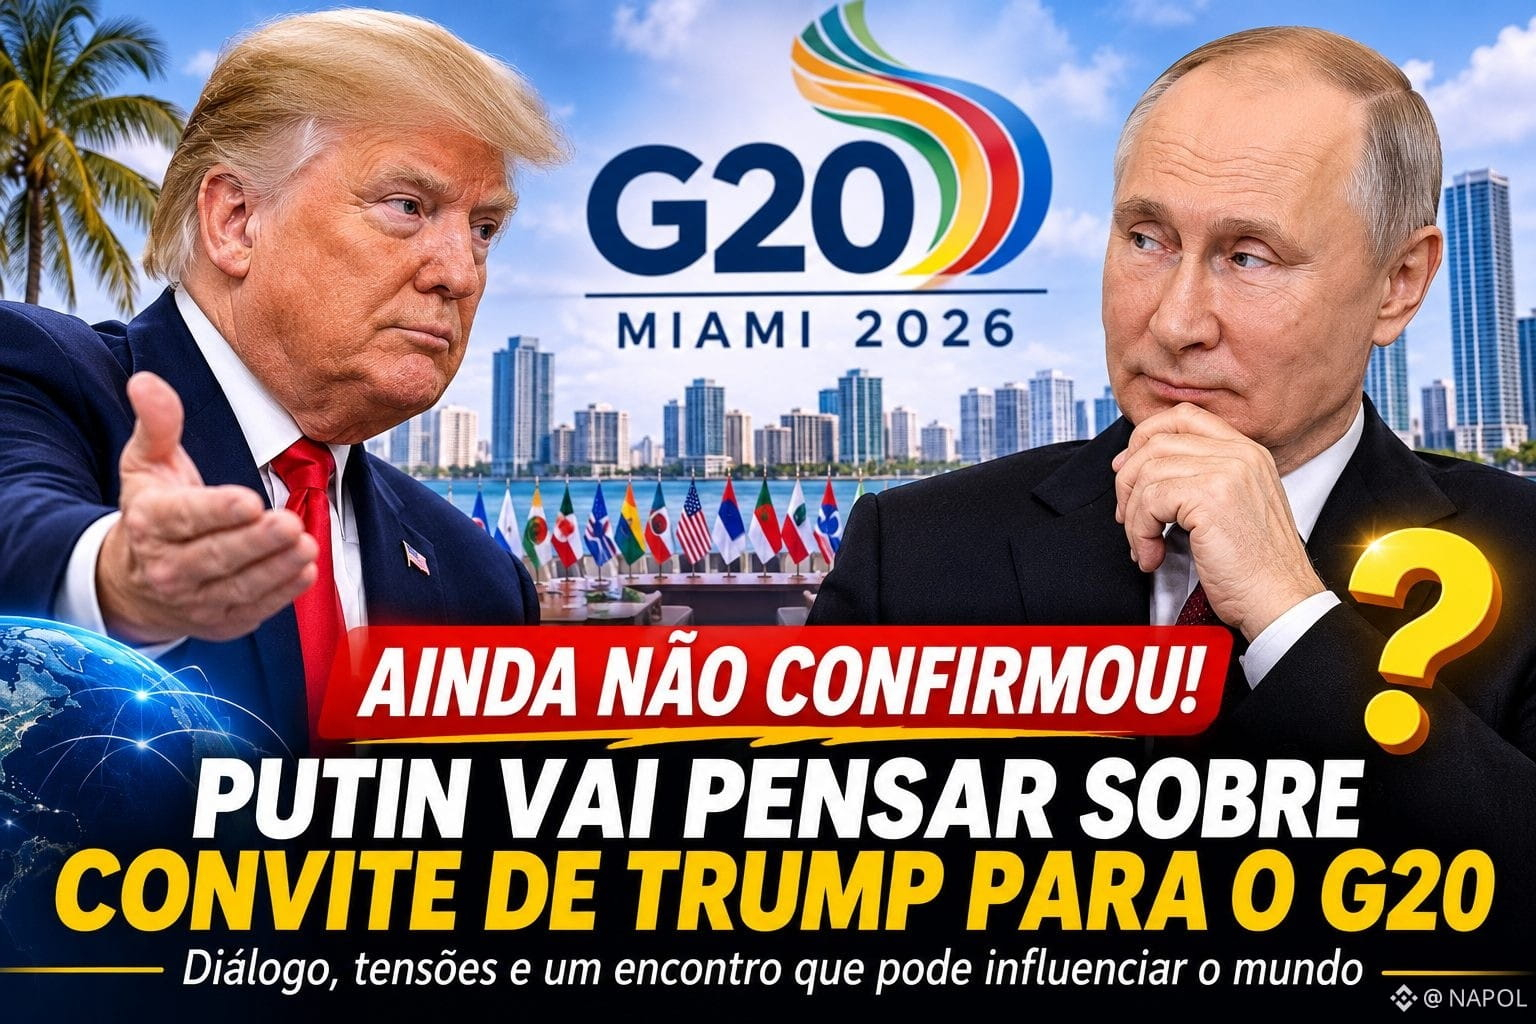
🌍 Putin belum mengonfirmasi kehadirannya di KTT G20 setelah undangan dari Trump
Presiden Amerika Serikat, Donald Trump, berulang kali mengundang Vladimir Putin untuk menghadiri KTT G20 mendatang yang direncanakan berlangsung di Miami. Namun, tanggapan pemimpin Rusia itu berhati-hati: ia mengatakan bahwa dirinya masih akan mempertimbangkan kemungkinan tersebut.
Putin menekankan bahwa ia perlu mempertimbangkan situasi dalam negeri Rusia dan bahwa bepergian terlalu sering tidak selalu nyaman. Ia juga menyebut pentingnya dialog dengan para pemimpin Eropa, meskipun ia mengakui bahwa perbedaan politik dapat mempersulit pembicaraan dan bahkan mengalihkan perhatian dari isu-isu ekonomi.
Meski belum mengonfirmasi kehadirannya, Putin mengatakan bahwa Rusia akan mengirim delegasi tingkat tinggi ke pertemuan tersebut.
Menurut saya, hal yang paling penting bukan sekadar mengetahui apakah Putin akan hadir, melainkan memahami bobot diplomatik dari undangan ini. Kehadiran Putin berpotensi membuka ruang bagi pembicaraan penting antara Washington dan Moskow, sementara ketidakhadirannya akan membuat negosiasi tetap berada pada tingkat yang lebih terbatas.
G20 merupakan forum untuk membahas ekonomi global, tetapi situasi geopolitik menunjukkan bahwa politik dan ekonomi tetap berjalan beriringan. Keputusan dan pertemuan semacam ini dapat memengaruhi sentimen pasar, terutama di tengah begitu banyak ketidakpastian internasional.
#Trump #Putin #Geopolitics #US #russia
$MMT $YB $RARE
🌍 Putin belum mengonfirmasi kehadirannya di KTT G20 setelah undangan dari Trump
Presiden Amerika Serikat, Donald Trump, berulang kali mengundang Vladimir Putin untuk menghadiri KTT G20 mendatang yang direncanakan berlangsung di Miami. Namun, tanggapan pemimpin Rusia itu berhati-hati: ia mengatakan bahwa dirinya masih akan mempertimbangkan kemungkinan tersebut.
Putin menekankan bahwa ia perlu mempertimbangkan situasi dalam negeri Rusia dan bahwa bepergian terlalu sering tidak selalu nyaman. Ia juga menyebut pentingnya dialog dengan para pemimpin Eropa, meskipun ia mengakui bahwa perbedaan politik dapat mempersulit pembicaraan dan bahkan mengalihkan perhatian dari isu-isu ekonomi.
Meski belum mengonfirmasi kehadirannya, Putin mengatakan bahwa Rusia akan mengirim delegasi tingkat tinggi ke pertemuan tersebut.
Menurut saya, hal yang paling penting bukan sekadar mengetahui apakah Putin akan hadir, melainkan memahami bobot diplomatik dari undangan ini. Kehadiran Putin berpotensi membuka ruang bagi pembicaraan penting antara Washington dan Moskow, sementara ketidakhadirannya akan membuat negosiasi tetap berada pada tingkat yang lebih terbatas.
G20 merupakan forum untuk membahas ekonomi global, tetapi situasi geopolitik menunjukkan bahwa politik dan ekonomi tetap berjalan beriringan. Keputusan dan pertemuan semacam ini dapat memengaruhi sentimen pasar, terutama di tengah begitu banyak ketidakpastian internasional.
#Trump #Putin #Geopolitics #US #russia
$MMT $YB $RARE
Presiden Amerika Serikat, Donald Trump, berulang kali mengundang Vladimir Putin untuk menghadiri KTT G20 mendatang yang direncanakan berlangsung di Miami. Namun, tanggapan pemimpin Rusia itu berhati-hati: ia mengatakan bahwa dirinya masih akan mempertimbangkan kemungkinan tersebut.
Putin menekankan bahwa ia perlu mempertimbangkan situasi dalam negeri Rusia dan bahwa bepergian terlalu sering tidak selalu nyaman. Ia juga menyebut pentingnya dialog dengan para pemimpin Eropa, meskipun ia mengakui bahwa perbedaan politik dapat mempersulit pembicaraan dan bahkan mengalihkan perhatian dari isu-isu ekonomi.
Meski belum mengonfirmasi kehadirannya, Putin mengatakan bahwa Rusia akan mengirim delegasi tingkat tinggi ke pertemuan tersebut.
Menurut saya, hal yang paling penting bukan sekadar mengetahui apakah Putin akan hadir, melainkan memahami bobot diplomatik dari undangan ini. Kehadiran Putin berpotensi membuka ruang bagi pembicaraan penting antara Washington dan Moskow, sementara ketidakhadirannya akan membuat negosiasi tetap berada pada tingkat yang lebih terbatas.
G20 merupakan forum untuk membahas ekonomi global, tetapi situasi geopolitik menunjukkan bahwa politik dan ekonomi tetap berjalan beriringan. Keputusan dan pertemuan semacam ini dapat memengaruhi sentimen pasar, terutama di tengah begitu banyak ketidakpastian internasional.
#Trump #Putin #Geopolitics #US #russia
$MMT $YB $RARE
3
2.1k
·
--
Bisakah $TRUMP
{future}(TRUMPUSDT)
Mencapai ATH-nya Lagi? 👀
$TRUMP pernah mencapai lebih dari $73, tetapi sekarang diperdagangkan jauh di bawah level tersebut.
Bisakah token ini bangkit lagi?
Beberapa hal bisa mengubah keadaan:
Gelombang baru euforia politik seputar Trump.
Meningkatnya perhatian dan likuiditas yang mengalir ke memecoin Solana.
Sentimen pasar secara keseluruhan yang lebih kuat.
Namun, mari bersikap realistis: untuk kembali ke $73, dibutuhkan reli yang luar biasa besar, dan pembukaan token bisa menambah tekanan jual.
Pertanyaan saya:
🚀 Bisakah $TRUMP kembali mencapai ATH-nya pada reli bullish berikutnya, atau apakah $73 adalah puncak yang hanya terjadi sekali seumur hidup?
Apa prediksi Anda?
#TRUMP #coin
Bisakah $TRUMP
Mencapai ATH-nya Lagi? 👀
$TRUMP pernah mencapai lebih dari $73, tetapi sekarang diperdagangkan jauh di bawah level tersebut.
Bisakah token ini bangkit lagi?
Beberapa hal bisa mengubah keadaan:
Gelombang baru euforia politik seputar Trump.
Meningkatnya perhatian dan likuiditas yang mengalir ke memecoin Solana.
Sentimen pasar secara keseluruhan yang lebih kuat.
Namun, mari bersikap realistis: untuk kembali ke $73, dibutuhkan reli yang luar biasa besar, dan pembukaan token bisa menambah tekanan jual.
Pertanyaan saya:
🚀 Bisakah $TRUMP kembali mencapai ATH-nya pada reli bullish berikutnya, atau apakah $73 adalah puncak yang hanya terjadi sekali seumur hidup?
Apa prediksi Anda?
#TRUMP #coin
Mencapai ATH-nya Lagi? 👀
$TRUMP pernah mencapai lebih dari $73, tetapi sekarang diperdagangkan jauh di bawah level tersebut.
Bisakah token ini bangkit lagi?
Beberapa hal bisa mengubah keadaan:
Gelombang baru euforia politik seputar Trump.
Meningkatnya perhatian dan likuiditas yang mengalir ke memecoin Solana.
Sentimen pasar secara keseluruhan yang lebih kuat.
Namun, mari bersikap realistis: untuk kembali ke $73, dibutuhkan reli yang luar biasa besar, dan pembukaan token bisa menambah tekanan jual.
Pertanyaan saya:
🚀 Bisakah $TRUMP kembali mencapai ATH-nya pada reli bullish berikutnya, atau apakah $73 adalah puncak yang hanya terjadi sekali seumur hidup?
Apa prediksi Anda?
#TRUMP #coin
304
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#IsAnthropic’s$1.5TMarketCapJustified?
43,177 penayangan
217 Berdiskusi
2
#BTCBelow$62KAmidHikeFearsAndShiftToAnthropic
5,500 penayangan
50 Berdiskusi
3
#NvidiaBoardReportedlySplitOverHuang’sReturn
190,653 penayangan
1,592 Berdiskusi
4
#CanGTA6'sLaunchLiftTTWOShares?
152,294 penayangan
1,146 Berdiskusi
5
#LedgerProbesTamperedWalletsInBerlinAndDubai
11,239 penayangan
166 Berdiskusi
6
#13FInstitutionsBitcoinSpotETPHoldingsHitRecord
22,980 penayangan
232 Berdiskusi
7
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
360,005 penayangan
2,450 Berdiskusi
8
#StrategySTRCPreferredSlips3.65%Below$100Par
12,336 penayangan
96 Berdiskusi
9
#MASToUpgradeSGDTestnetToSGDigitalLedger
46,266 penayangan
432 Berdiskusi
10
#Solana2027RoadmapTargetsDoubleComputeCapacity
29,363 penayangan
251 Berdiskusi