
#termmaxv2
termmaxv2
278 penayangan
13 Berdiskusi
Populer
Terbaru
·
--
Terverifikasi
#TermMaxV2 @termmax lingkaran Ini beberapa hari yang paling ramai diperdebatkan adalah, ketika halaman pemeriksaan pembagian airdrop TermMax sudah dirilis.
TGE dijadwalkan pada tanggal 25, halaman kueri baru dibuka kemarin, jadi semua orang harus mengunci skema klaim sebelum tanggal 23. Bagi yang plafon kecil bisa langsung mengambil semuanya, atau melakukan staking untuk mendapatkan bonus; yang plafon besarnya harus memilih salah satu dari dua opsi: segera ambil 30% dengan melepaskan sisanya 70%, atau ambil 15% lalu mengunci bagian terbesar selama 3 sampai 6 bulan.
Yang paling hangat dibahas di komunitas justru pilihan itu sendiri. Ada yang melakukan transaksi jutaan tetapi pembagiannya malah sangat sedikit, lalu langsung menyerang; ada juga yang mendapat beberapa puluh ribu dan masih ragu apakah perlu mengunci. Pada intinya, proyek ini ingin menyaring pengguna yang benar-benar mau tinggal, bukan sekadar kelompok yang langsung menjual (dump) begitu dapat.
Menurut saya, kesimpulannya cukup langsung: jalur fixed-rate memang sejak awal sulit, dan fakta bahwa TermMax bisa bertahan hingga TVL 90M+ , terhubung dengan lebih dari sepuluh chain, serta memiliki produk untuk sisi institusi menunjukkan bahwa produk mereka memang punya sesuatu. Desain airdrop-nya cenderung konservatif—likuiditas jangka pendek akan ditekan dengan cukup ketat, yang mungkin tidak buruk untuk harga koin. Tapi kalau di fase awal interaksinya lebih banyak “mengumpulkan poin”, lalu sekarang melihat angkanya tidak sesuai ekspektasi, itu juga wajar—karena airdrop kali ini memang bukan skema untuk semua orang langsung kaya.
Setelah rilis tanggal 25, yang benar-benar layak diperhatikan adalah apakah protokol bisa terus menghadirkan ide-ide baru dalam permainan fixed-rate. Emosi di jangka pendek pasti akan bergejolak, tetapi untuk jangka panjang, semuanya tetap bergantung pada apakah produknya bisa benar-benar mempertahankan dana institusi.
Sekarang fokus saja pada pilihan skema masing-masing, jangan sampai kelewat batas waktunya.
#TermMaxV2 @TermMax lingkaran Ini beberapa hari yang paling ramai diperdebatkan adalah, ketika halaman pemeriksaan pembagian airdrop TermMax sudah dirilis.
TGE dijadwalkan pada tanggal 25, halaman kueri baru dibuka kemarin, jadi semua orang harus mengunci skema klaim sebelum tanggal 23. Bagi yang plafon kecil bisa langsung mengambil semuanya, atau melakukan staking untuk mendapatkan bonus; yang plafon besarnya harus memilih salah satu dari dua opsi: segera ambil 30% dengan melepaskan sisanya 70%, atau ambil 15% lalu mengunci bagian terbesar selama 3 sampai 6 bulan.
Yang paling hangat dibahas di komunitas justru pilihan itu sendiri. Ada yang melakukan transaksi jutaan tetapi pembagiannya malah sangat sedikit, lalu langsung menyerang; ada juga yang mendapat beberapa puluh ribu dan masih ragu apakah perlu mengunci. Pada intinya, proyek ini ingin menyaring pengguna yang benar-benar mau tinggal, bukan sekadar kelompok yang langsung menjual (dump) begitu dapat.
Menurut saya, kesimpulannya cukup langsung: jalur fixed-rate memang sejak awal sulit, dan fakta bahwa TermMax bisa bertahan hingga TVL 90M+ , terhubung dengan lebih dari sepuluh chain, serta memiliki produk untuk sisi institusi menunjukkan bahwa produk mereka memang punya sesuatu. Desain airdrop-nya cenderung konservatif—likuiditas jangka pendek akan ditekan dengan cukup ketat, yang mungkin tidak buruk untuk harga koin. Tapi kalau di fase awal interaksinya lebih banyak “mengumpulkan poin”, lalu sekarang melihat angkanya tidak sesuai ekspektasi, itu juga wajar—karena airdrop kali ini memang bukan skema untuk semua orang langsung kaya.
Setelah rilis tanggal 25, yang benar-benar layak diperhatikan adalah apakah protokol bisa terus menghadirkan ide-ide baru dalam permainan fixed-rate. Emosi di jangka pendek pasti akan bergejolak, tetapi untuk jangka panjang, semuanya tetap bergantung pada apakah produknya bisa benar-benar mempertahankan dana institusi.
Sekarang fokus saja pada pilihan skema masing-masing, jangan sampai kelewat batas waktunya.
TGE dijadwalkan pada tanggal 25, halaman kueri baru dibuka kemarin, jadi semua orang harus mengunci skema klaim sebelum tanggal 23. Bagi yang plafon kecil bisa langsung mengambil semuanya, atau melakukan staking untuk mendapatkan bonus; yang plafon besarnya harus memilih salah satu dari dua opsi: segera ambil 30% dengan melepaskan sisanya 70%, atau ambil 15% lalu mengunci bagian terbesar selama 3 sampai 6 bulan.
Yang paling hangat dibahas di komunitas justru pilihan itu sendiri. Ada yang melakukan transaksi jutaan tetapi pembagiannya malah sangat sedikit, lalu langsung menyerang; ada juga yang mendapat beberapa puluh ribu dan masih ragu apakah perlu mengunci. Pada intinya, proyek ini ingin menyaring pengguna yang benar-benar mau tinggal, bukan sekadar kelompok yang langsung menjual (dump) begitu dapat.
Menurut saya, kesimpulannya cukup langsung: jalur fixed-rate memang sejak awal sulit, dan fakta bahwa TermMax bisa bertahan hingga TVL 90M+ , terhubung dengan lebih dari sepuluh chain, serta memiliki produk untuk sisi institusi menunjukkan bahwa produk mereka memang punya sesuatu. Desain airdrop-nya cenderung konservatif—likuiditas jangka pendek akan ditekan dengan cukup ketat, yang mungkin tidak buruk untuk harga koin. Tapi kalau di fase awal interaksinya lebih banyak “mengumpulkan poin”, lalu sekarang melihat angkanya tidak sesuai ekspektasi, itu juga wajar—karena airdrop kali ini memang bukan skema untuk semua orang langsung kaya.
Setelah rilis tanggal 25, yang benar-benar layak diperhatikan adalah apakah protokol bisa terus menghadirkan ide-ide baru dalam permainan fixed-rate. Emosi di jangka pendek pasti akan bergejolak, tetapi untuk jangka panjang, semuanya tetap bergantung pada apakah produknya bisa benar-benar mempertahankan dana institusi.
Sekarang fokus saja pada pilihan skema masing-masing, jangan sampai kelewat batas waktunya.
1
148
·
--
Ben đầu tôi cho rằng đưa một RWA( tài sản được token hóa) lên blockchain thì nó cũng giống USDC: có thể đem thế chấp, vay vốn với lãi suất cố định, rồi khi cần thì bán để trả nợ.
Nhưng khi tìm hiểu TermMax, tôi nhận ra có một khác biệt quan trọng. Với USDC, giao thức có thể dựa nhiều hơn vào thanh khoản thị trường khi cần xử lý tài sản thế chấp. Còn với RWA, thanh khoản không phải lúc nào cũng có sẵn chỉ vì tài sản đã được token hóa.
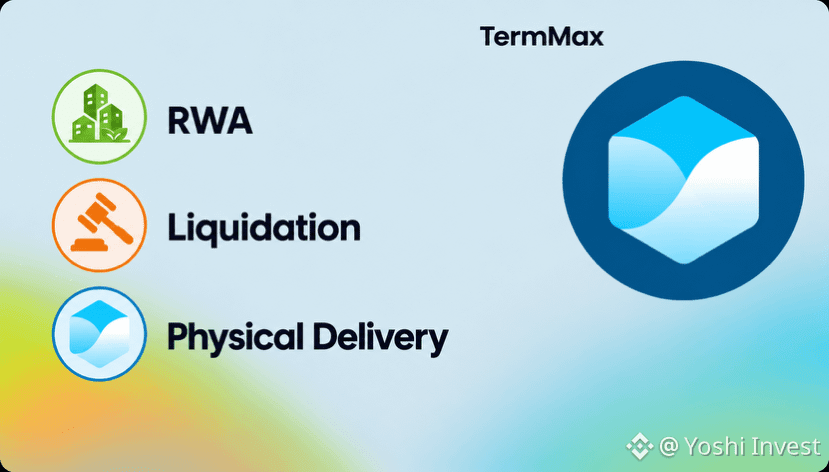
Điều này khiến tôi chú ý đến Physical Delivery. Nếu hết thời gian thanh lý mà khoản vay vẫn chưa được trả hoặc chỉ được xử lý một phần, FT holder có thể đổi quyền sở hữu để nhận phần tài sản gốc và tài sản thế chấp tương ứng với tỷ lệ sở hữu.
Lúc này tôi mới hiểu vấn đề không chỉ nằm ở việc RWA có thể trở thành tài sản thế chấp hay không. Khi thanh khoản thị trường không thể được mặc định, giao thức cũng phải tính đến một cách xử lý tài sản thế chấp khác khi thanh lý không hoàn tất.
Điều này làm tôi nhìn TermMax-RWA khác đi. Họ không chỉ đưa thêm một loại tài sản vào lending market, mà đang phải thiết kế hạ tầng tín dụng cho những tài sản thế chấp có đặc tính khác crypto-native assets.
Điều tôi muốn theo dõi tiếp là khi RWA đi vào sử dụng thực tế, TermMax sẽ xử lý thế nào giữa thanh khoản của tài sản, quyền sở hữu và tính minh bạch on-chain. @termmax #termmax #TermMax $BNB #TermMaxV2
Ben đầu tôi cho rằng đưa một RWA( tài sản được token hóa) lên blockchain thì nó cũng giống USDC: có thể đem thế chấp, vay vốn với lãi suất cố định, rồi khi cần thì bán để trả nợ.
Nhưng khi tìm hiểu TermMax, tôi nhận ra có một khác biệt quan trọng. Với USDC, giao thức có thể dựa nhiều hơn vào thanh khoản thị trường khi cần xử lý tài sản thế chấp. Còn với RWA, thanh khoản không phải lúc nào cũng có sẵn chỉ vì tài sản đã được token hóa.
Điều này khiến tôi chú ý đến Physical Delivery. Nếu hết thời gian thanh lý mà khoản vay vẫn chưa được trả hoặc chỉ được xử lý một phần, FT holder có thể đổi quyền sở hữu để nhận phần tài sản gốc và tài sản thế chấp tương ứng với tỷ lệ sở hữu.
Lúc này tôi mới hiểu vấn đề không chỉ nằm ở việc RWA có thể trở thành tài sản thế chấp hay không. Khi thanh khoản thị trường không thể được mặc định, giao thức cũng phải tính đến một cách xử lý tài sản thế chấp khác khi thanh lý không hoàn tất.
Điều này làm tôi nhìn TermMax-RWA khác đi. Họ không chỉ đưa thêm một loại tài sản vào lending market, mà đang phải thiết kế hạ tầng tín dụng cho những tài sản thế chấp có đặc tính khác crypto-native assets.
Điều tôi muốn theo dõi tiếp là khi RWA đi vào sử dụng thực tế, TermMax sẽ xử lý thế nào giữa thanh khoản của tài sản, quyền sở hữu và tính minh bạch on-chain. @TermMax #termmax #TermMax $BNB #TermMaxV2
Nhưng khi tìm hiểu TermMax, tôi nhận ra có một khác biệt quan trọng. Với USDC, giao thức có thể dựa nhiều hơn vào thanh khoản thị trường khi cần xử lý tài sản thế chấp. Còn với RWA, thanh khoản không phải lúc nào cũng có sẵn chỉ vì tài sản đã được token hóa.
Điều này khiến tôi chú ý đến Physical Delivery. Nếu hết thời gian thanh lý mà khoản vay vẫn chưa được trả hoặc chỉ được xử lý một phần, FT holder có thể đổi quyền sở hữu để nhận phần tài sản gốc và tài sản thế chấp tương ứng với tỷ lệ sở hữu.
Lúc này tôi mới hiểu vấn đề không chỉ nằm ở việc RWA có thể trở thành tài sản thế chấp hay không. Khi thanh khoản thị trường không thể được mặc định, giao thức cũng phải tính đến một cách xử lý tài sản thế chấp khác khi thanh lý không hoàn tất.
Điều này làm tôi nhìn TermMax-RWA khác đi. Họ không chỉ đưa thêm một loại tài sản vào lending market, mà đang phải thiết kế hạ tầng tín dụng cho những tài sản thế chấp có đặc tính khác crypto-native assets.
Điều tôi muốn theo dõi tiếp là khi RWA đi vào sử dụng thực tế, TermMax sẽ xử lý thế nào giữa thanh khoản của tài sản, quyền sở hữu và tính minh bạch on-chain. @TermMax #termmax #TermMax $BNB #TermMaxV2
271
·
--
Bullish
#termmax @termmax
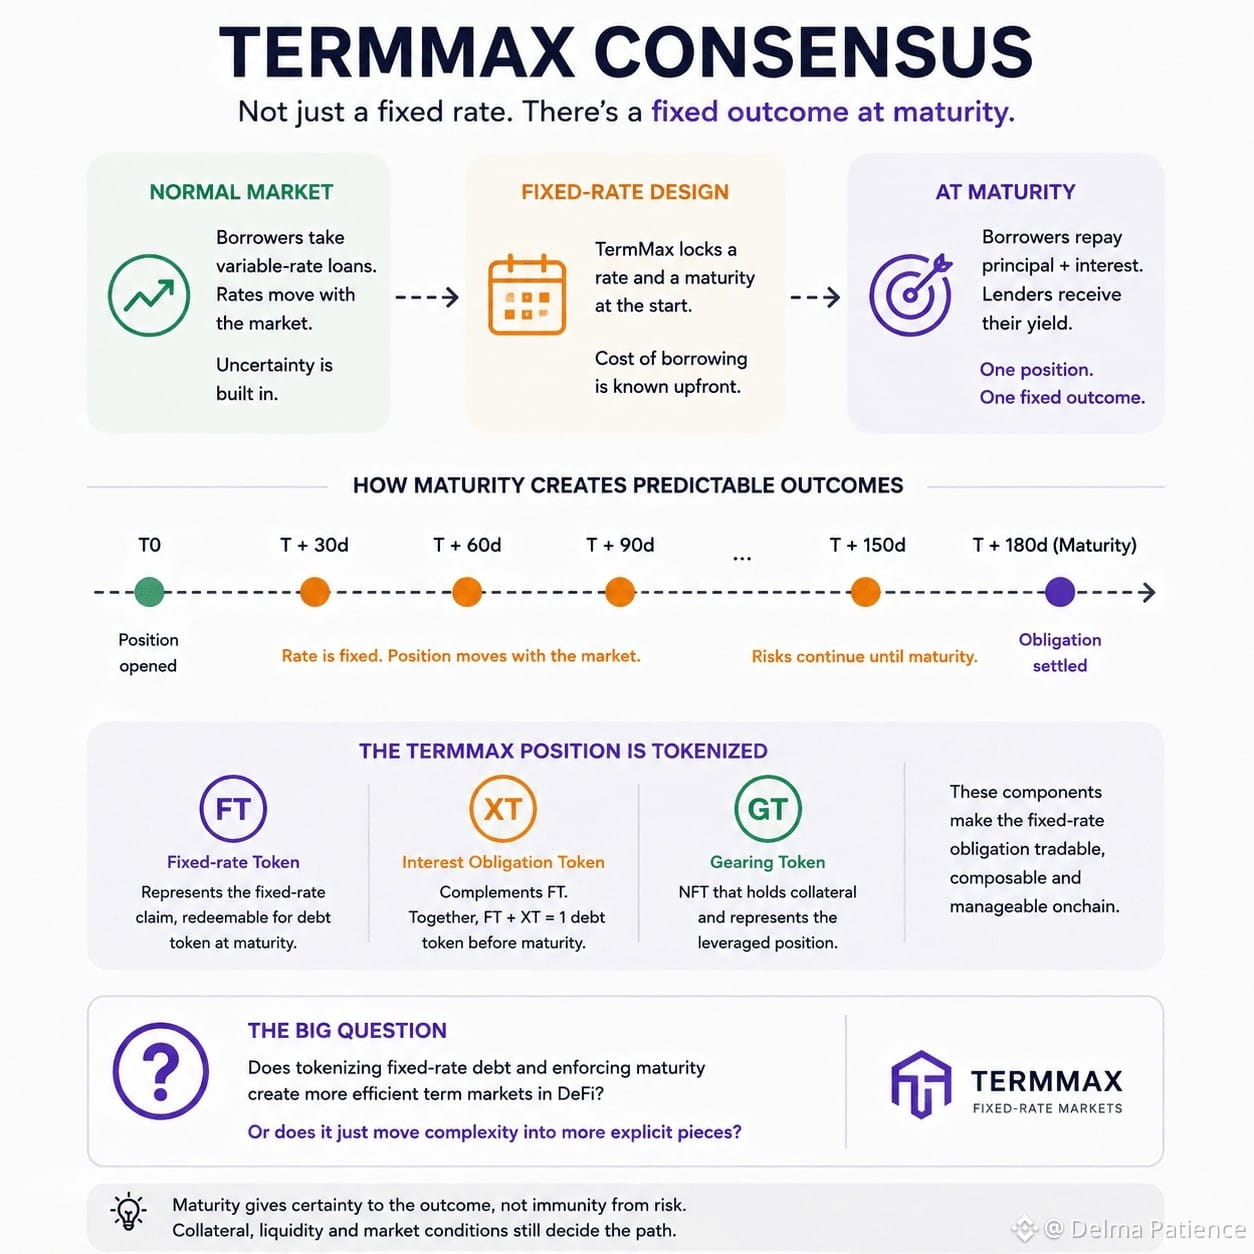
Saya menyimpulkan bahwa satu posisi utang seharusnya membutuhkan satu token. Anda meminjam, Anda memiliki utang, dan pada dasarnya itulah seluruh ceritanya.
Lalu saya melihat TermMax dan menemukan dua token berbeda yang ada di sekitar posisi utang yang sama. Awalnya saya mengira itu hanya menambah kompleksitas untuk sesuatu yang protokol pinjam-meminjam sudah tahu cara melakukannya.
Ternyata alasannya lebih menarik.
TermMax memisahkan utang menjadi Token Suku Bunga Tetap dan Token Kewajiban Bunga. Bersama-sama, keduanya merepresentasikan seluruh utang sebelum jatuh tempo, tetapi dengan memisahkannya, klaim dengan suku bunga tetap menjadi sesuatu yang dapat ditangani secara independen.
Itu mengubah struktur pinjaman.
Alih-alih memperlakukan bunga sebagai sesuatu yang sekadar terakumulasi di latar belakang, TermMax menjadikan kewajiban dengan suku bunga tetap sebagai bagian yang eksplisit dari pasar.
Dan di situlah menurut saya titik kompromi yang sebenarnya mulai terasa.
Memisahkan komponennya bisa membuat posisi suku bunga tetap lebih fleksibel, tetapi juga berarti kini ada lebih banyak bagian yang bergerak di sekitar satu kewajiban yang mendasarinya. jatuh tempo, jaminan, dan likuiditas semuanya harus sejajar ketika posisi tersebut mencapai ujungnya.
Yang masih ingin saya pahami adalah apakah tokenisasi ini benar-benar membuat pinjaman dengan suku bunga tetap menjadi lebih efisien, atau apakah itu terutama membuat kompleksitas menjadi terlihat.
Karena jika satu utang membutuhkan dua token agar dapat dikomposisikan, pertanyaan menariknya bukan mengapa TermMax membuatnya lebih rumit.
Melainkan apa yang memungkinkan struktur tambahan itu untuk dilakukan DeFi yang tidak bisa dilakukan oleh posisi pinjaman biasa.
#TermMaxV2
#termmax @TermMax
Saya menyimpulkan bahwa satu posisi utang seharusnya membutuhkan satu token. Anda meminjam, Anda memiliki utang, dan pada dasarnya itulah seluruh ceritanya.
Lalu saya melihat TermMax dan menemukan dua token berbeda yang ada di sekitar posisi utang yang sama. Awalnya saya mengira itu hanya menambah kompleksitas untuk sesuatu yang protokol pinjam-meminjam sudah tahu cara melakukannya.
Ternyata alasannya lebih menarik.
TermMax memisahkan utang menjadi Token Suku Bunga Tetap dan Token Kewajiban Bunga. Bersama-sama, keduanya merepresentasikan seluruh utang sebelum jatuh tempo, tetapi dengan memisahkannya, klaim dengan suku bunga tetap menjadi sesuatu yang dapat ditangani secara independen.
Itu mengubah struktur pinjaman.
Alih-alih memperlakukan bunga sebagai sesuatu yang sekadar terakumulasi di latar belakang, TermMax menjadikan kewajiban dengan suku bunga tetap sebagai bagian yang eksplisit dari pasar.
Dan di situlah menurut saya titik kompromi yang sebenarnya mulai terasa.
Memisahkan komponennya bisa membuat posisi suku bunga tetap lebih fleksibel, tetapi juga berarti kini ada lebih banyak bagian yang bergerak di sekitar satu kewajiban yang mendasarinya. jatuh tempo, jaminan, dan likuiditas semuanya harus sejajar ketika posisi tersebut mencapai ujungnya.
Yang masih ingin saya pahami adalah apakah tokenisasi ini benar-benar membuat pinjaman dengan suku bunga tetap menjadi lebih efisien, atau apakah itu terutama membuat kompleksitas menjadi terlihat.
Karena jika satu utang membutuhkan dua token agar dapat dikomposisikan, pertanyaan menariknya bukan mengapa TermMax membuatnya lebih rumit.
Melainkan apa yang memungkinkan struktur tambahan itu untuk dilakukan DeFi yang tidak bisa dilakukan oleh posisi pinjaman biasa.
#TermMaxV2
Saya menyimpulkan bahwa satu posisi utang seharusnya membutuhkan satu token. Anda meminjam, Anda memiliki utang, dan pada dasarnya itulah seluruh ceritanya.
Lalu saya melihat TermMax dan menemukan dua token berbeda yang ada di sekitar posisi utang yang sama. Awalnya saya mengira itu hanya menambah kompleksitas untuk sesuatu yang protokol pinjam-meminjam sudah tahu cara melakukannya.
Ternyata alasannya lebih menarik.
TermMax memisahkan utang menjadi Token Suku Bunga Tetap dan Token Kewajiban Bunga. Bersama-sama, keduanya merepresentasikan seluruh utang sebelum jatuh tempo, tetapi dengan memisahkannya, klaim dengan suku bunga tetap menjadi sesuatu yang dapat ditangani secara independen.
Itu mengubah struktur pinjaman.
Alih-alih memperlakukan bunga sebagai sesuatu yang sekadar terakumulasi di latar belakang, TermMax menjadikan kewajiban dengan suku bunga tetap sebagai bagian yang eksplisit dari pasar.
Dan di situlah menurut saya titik kompromi yang sebenarnya mulai terasa.
Memisahkan komponennya bisa membuat posisi suku bunga tetap lebih fleksibel, tetapi juga berarti kini ada lebih banyak bagian yang bergerak di sekitar satu kewajiban yang mendasarinya. jatuh tempo, jaminan, dan likuiditas semuanya harus sejajar ketika posisi tersebut mencapai ujungnya.
Yang masih ingin saya pahami adalah apakah tokenisasi ini benar-benar membuat pinjaman dengan suku bunga tetap menjadi lebih efisien, atau apakah itu terutama membuat kompleksitas menjadi terlihat.
Karena jika satu utang membutuhkan dua token agar dapat dikomposisikan, pertanyaan menariknya bukan mengapa TermMax membuatnya lebih rumit.
Melainkan apa yang memungkinkan struktur tambahan itu untuk dilakukan DeFi yang tidak bisa dilakukan oleh posisi pinjaman biasa.
#TermMaxV2
Pakistani Friend:
Thanks for explanation.
4
13
97
·
--
#termmax Sedang menjelajahi @TermMax — ini adalah protokol DeFi dengan fixed-rate yang dibangun sebagai loan AMM di Uniswap, memungkinkan pengguna untuk meminjam, memberi pinjaman, dan melakukan leverage dengan tingkat yang dapat diprediksi, bukan volatilitas biasanya yang suku bunganya variable. Model fixed-income berbasis zero-coupon bond dan fitur trading satu klik membuat DeFi fixed-income terasa jauh lebih mirip TradFi, tanpa perantara. Layak dilihat jika Anda menginginkan imbal hasil yang stabil dan dapat diprediksi dalam strategi DeFi Anda. #TermMaxV2
#termmax Sedang menjelajahi @TermMax — ini adalah protokol DeFi dengan fixed-rate yang dibangun sebagai loan AMM di Uniswap, memungkinkan pengguna untuk meminjam, memberi pinjaman, dan melakukan leverage dengan tingkat yang dapat diprediksi, bukan volatilitas biasanya yang suku bunganya variable. Model fixed-income berbasis zero-coupon bond dan fitur trading satu klik membuat DeFi fixed-income terasa jauh lebih mirip TradFi, tanpa perantara. Layak dilihat jika Anda menginginkan imbal hasil yang stabil dan dapat diprediksi dalam strategi DeFi Anda. #TermMaxV2
76
·
--
Bullish
#termmax @termmax
Pinjaman DeFi memiliki masalah — suku bunga mengambang membuat hasil Anda tidak dapat diprediksi. @termmax mengatasinya dengan AMM pinjaman yang dibangun di atas model Uniswap V3 yang direvinta, memberikan pinjaman dan pendanaan dengan suku bunga tetap dalam satu klik. Perulangan satu klik, pesanan rentang kustom, dan kurva harga memungkinkan Anda untuk memanfaatkan tanpa harus mengatur banyak transaksi di berbagai protokol. Tersedia di Ethereum, Arbitrum, dan BNB Chain, TermMax kini juga sedang memperluas likuiditas lintas-chain. Intinya, ini menghadirkan model pendapatan tetap stabil TradFi ke dalam rantai — langkah nyata untuk DeFi. #TermMaxV2
#termmax @TermMax
Pinjaman DeFi memiliki masalah — suku bunga mengambang membuat hasil Anda tidak dapat diprediksi. @TermMax mengatasinya dengan AMM pinjaman yang dibangun di atas model Uniswap V3 yang direvinta, memberikan pinjaman dan pendanaan dengan suku bunga tetap dalam satu klik. Perulangan satu klik, pesanan rentang kustom, dan kurva harga memungkinkan Anda untuk memanfaatkan tanpa harus mengatur banyak transaksi di berbagai protokol. Tersedia di Ethereum, Arbitrum, dan BNB Chain, TermMax kini juga sedang memperluas likuiditas lintas-chain. Intinya, ini menghadirkan model pendapatan tetap stabil TradFi ke dalam rantai — langkah nyata untuk DeFi. #TermMaxV2
Pinjaman DeFi memiliki masalah — suku bunga mengambang membuat hasil Anda tidak dapat diprediksi. @TermMax mengatasinya dengan AMM pinjaman yang dibangun di atas model Uniswap V3 yang direvinta, memberikan pinjaman dan pendanaan dengan suku bunga tetap dalam satu klik. Perulangan satu klik, pesanan rentang kustom, dan kurva harga memungkinkan Anda untuk memanfaatkan tanpa harus mengatur banyak transaksi di berbagai protokol. Tersedia di Ethereum, Arbitrum, dan BNB Chain, TermMax kini juga sedang memperluas likuiditas lintas-chain. Intinya, ini menghadirkan model pendapatan tetap stabil TradFi ke dalam rantai — langkah nyata untuk DeFi. #TermMaxV2
101

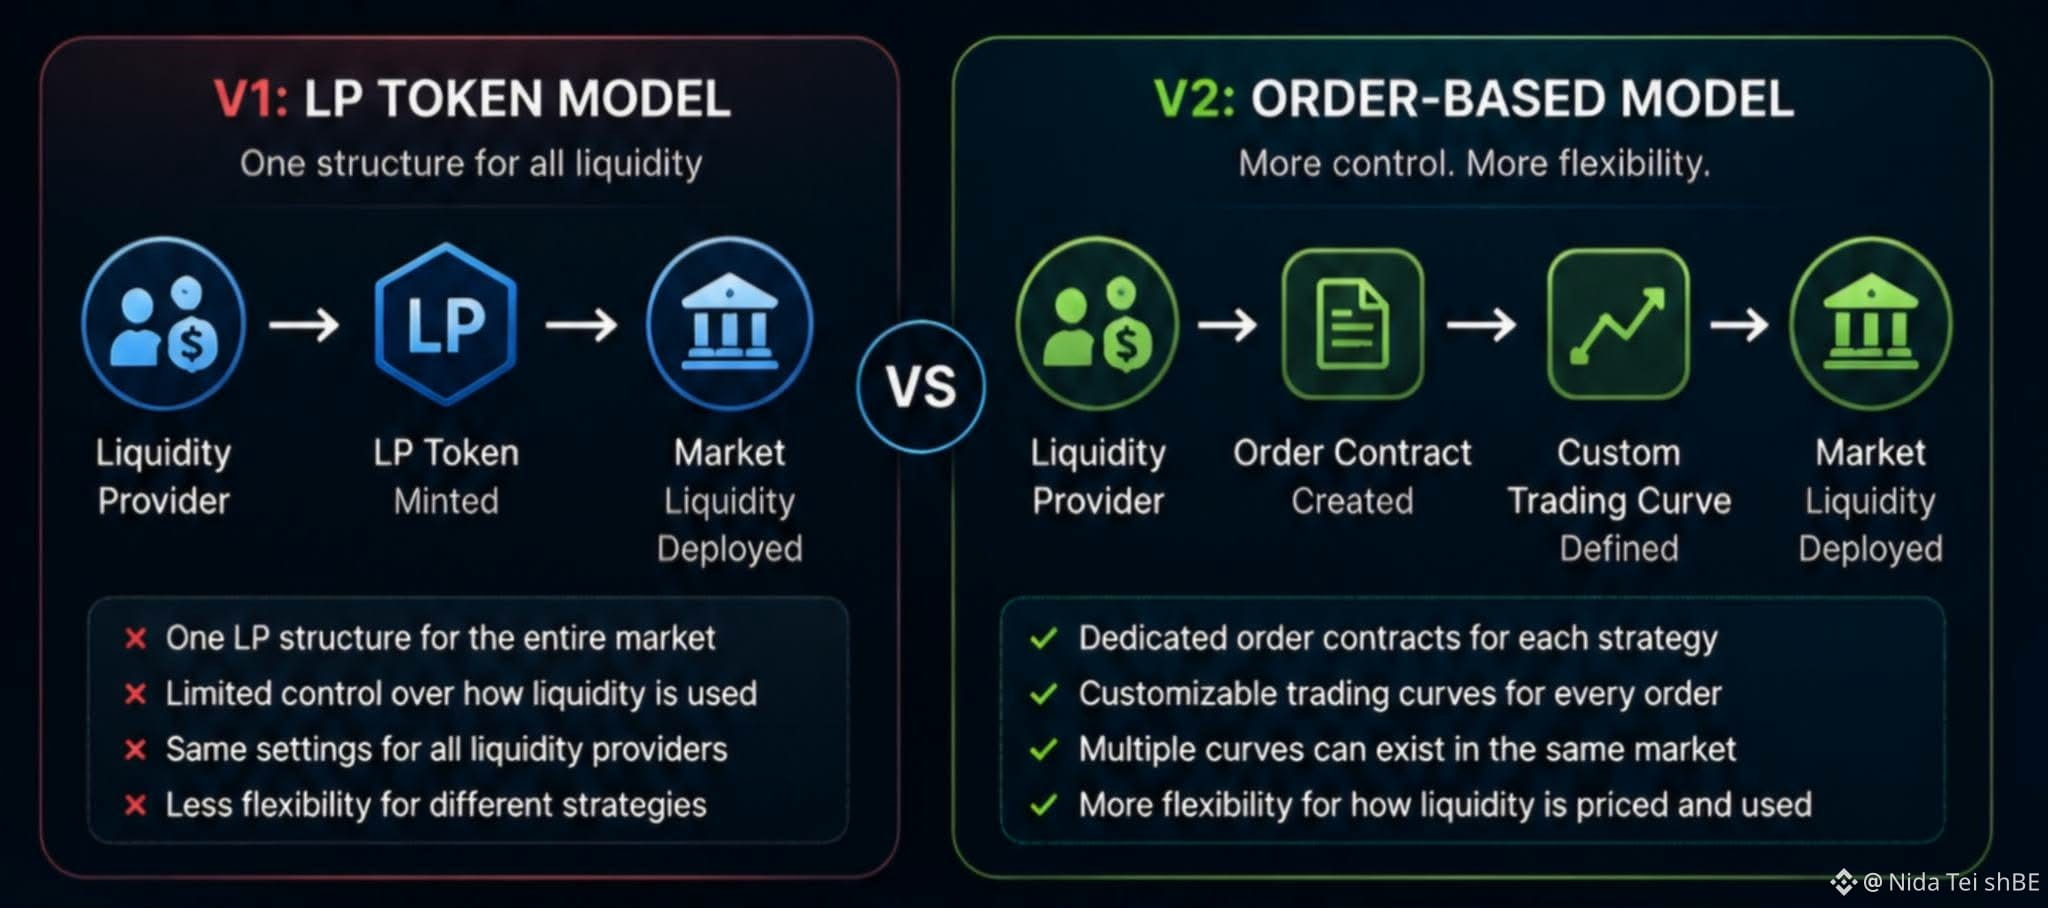
Saya menemukan satu perubahan V2 pada @termmax yang tidak saya duga:
Mereka menghapus sistem likuiditas berbasis token LP dari V1.
Awalnya, menghapus sesuatu dari sebuah protokol tidak terdengar seperti fitur besar.
Tapi semakin saya melihat lebih dalam, semakin menarik jadinya.
Di V1, likuiditas dibangun di sekitar token LP.
Di V2, TermMax bergerak menuju model yang berbeda:
Likuiditas → Kontrak Order → Kurva Trading
Alih-alih satu sistem berbasis LP yang menangani semuanya, kontrak order individual kini dapat mendefinisikan dan mengelola kurva trading mereka sendiri.
Dan beberapa kurva dapat ada dalam pasar yang sama.
Kenapa ini penting?
Karena penyedia likuiditas bisa punya kontrol lebih besar atas bagaimana likuiditas mereka diberi harga dan digunakan.
Order yang berbeda bisa mengikuti strategi yang berbeda, bukan memaksa setiap penyedia likuiditas masuk ke struktur yang sama.
Jadi V2 bukan hanya:
“V1, tapi dengan antarmuka baru.”
Arsitektur pasar yang mendasarinya juga berubah.
Model token LP → Model berbasis order
Satu struktur likuiditas → Beberapa kurva yang bisa dikonfigurasi
Lebih sedikit manajemen token LP → Pembuatan pasar yang lebih fleksibel
Itu mungkin salah satu hal paling menarik yang saya temukan saat menyelami V2.
Terkadang, memahami apa yang dihapus oleh sebuah protokol memberi tahu Anda sama banyaknya dengan memahami apa yang ditambahkannya.
#TermMax #DeFi #TermMaxV2
Saya menemukan satu perubahan V2 pada @TermMax yang tidak saya duga:
Mereka menghapus sistem likuiditas berbasis token LP dari V1.
Awalnya, menghapus sesuatu dari sebuah protokol tidak terdengar seperti fitur besar.
Tapi semakin saya melihat lebih dalam, semakin menarik jadinya.
Di V1, likuiditas dibangun di sekitar token LP.
Di V2, TermMax bergerak menuju model yang berbeda:
Likuiditas → Kontrak Order → Kurva Trading
Alih-alih satu sistem berbasis LP yang menangani semuanya, kontrak order individual kini dapat mendefinisikan dan mengelola kurva trading mereka sendiri.
Dan beberapa kurva dapat ada dalam pasar yang sama.
Kenapa ini penting?
Karena penyedia likuiditas bisa punya kontrol lebih besar atas bagaimana likuiditas mereka diberi harga dan digunakan.
Order yang berbeda bisa mengikuti strategi yang berbeda, bukan memaksa setiap penyedia likuiditas masuk ke struktur yang sama.
Jadi V2 bukan hanya:
“V1, tapi dengan antarmuka baru.”
Arsitektur pasar yang mendasarinya juga berubah.
Model token LP → Model berbasis order
Satu struktur likuiditas → Beberapa kurva yang bisa dikonfigurasi
Lebih sedikit manajemen token LP → Pembuatan pasar yang lebih fleksibel
Itu mungkin salah satu hal paling menarik yang saya temukan saat menyelami V2.
Terkadang, memahami apa yang dihapus oleh sebuah protokol memberi tahu Anda sama banyaknya dengan memahami apa yang ditambahkannya.
#TermMax #DeFi #TermMaxV2
Mereka menghapus sistem likuiditas berbasis token LP dari V1.
Awalnya, menghapus sesuatu dari sebuah protokol tidak terdengar seperti fitur besar.
Tapi semakin saya melihat lebih dalam, semakin menarik jadinya.
Di V1, likuiditas dibangun di sekitar token LP.
Di V2, TermMax bergerak menuju model yang berbeda:
Likuiditas → Kontrak Order → Kurva Trading
Alih-alih satu sistem berbasis LP yang menangani semuanya, kontrak order individual kini dapat mendefinisikan dan mengelola kurva trading mereka sendiri.
Dan beberapa kurva dapat ada dalam pasar yang sama.
Kenapa ini penting?
Karena penyedia likuiditas bisa punya kontrol lebih besar atas bagaimana likuiditas mereka diberi harga dan digunakan.
Order yang berbeda bisa mengikuti strategi yang berbeda, bukan memaksa setiap penyedia likuiditas masuk ke struktur yang sama.
Jadi V2 bukan hanya:
“V1, tapi dengan antarmuka baru.”
Arsitektur pasar yang mendasarinya juga berubah.
Model token LP → Model berbasis order
Satu struktur likuiditas → Beberapa kurva yang bisa dikonfigurasi
Lebih sedikit manajemen token LP → Pembuatan pasar yang lebih fleksibel
Itu mungkin salah satu hal paling menarik yang saya temukan saat menyelami V2.
Terkadang, memahami apa yang dihapus oleh sebuah protokol memberi tahu Anda sama banyaknya dengan memahami apa yang ditambahkannya.
#TermMax #DeFi #TermMaxV2
6
1
6
78
·
--
Saya baru saja mengecek alokasi airdrop saya untuk @termmax ! 🔥
Total: 5589.8 #TermMaxV2 teruskan membangun bersama, terima kasih kepada pihak proyek
Cek milikmu 👇
Saya baru saja mengecek alokasi airdrop saya untuk @TermMax ! 🔥
Total: 5589.8 #TermMaxV2 teruskan membangun bersama, terima kasih kepada pihak proyek
Cek milikmu 👇
Total: 5589.8 #TermMaxV2 teruskan membangun bersama, terima kasih kepada pihak proyek
Cek milikmu 👇
1
73
·
--
#termmax @termmax Hasil DeFi bisa tidak terduga, tetapi @Square-Creator-0f84001b3db77 x mengubah permainan dengan menghadirkan pinjaman dan pendanaan dengan suku bunga tetap ke ruang kripto. Ini memungkinkan trader dan investor mengelola risiko dengan lebih efisien melalui tingkat bunga yang dapat diprediksi dan efisiensi modal.#TermMaxV2
#termmax @TermMax Hasil DeFi bisa tidak terduga, tetapi @TermMaxxx x mengubah permainan dengan menghadirkan pinjaman dan pendanaan dengan suku bunga tetap ke ruang kripto. Ini memungkinkan trader dan investor mengelola risiko dengan lebih efisien melalui tingkat bunga yang dapat diprediksi dan efisiensi modal.#TermMaxV2
1
74
·
--
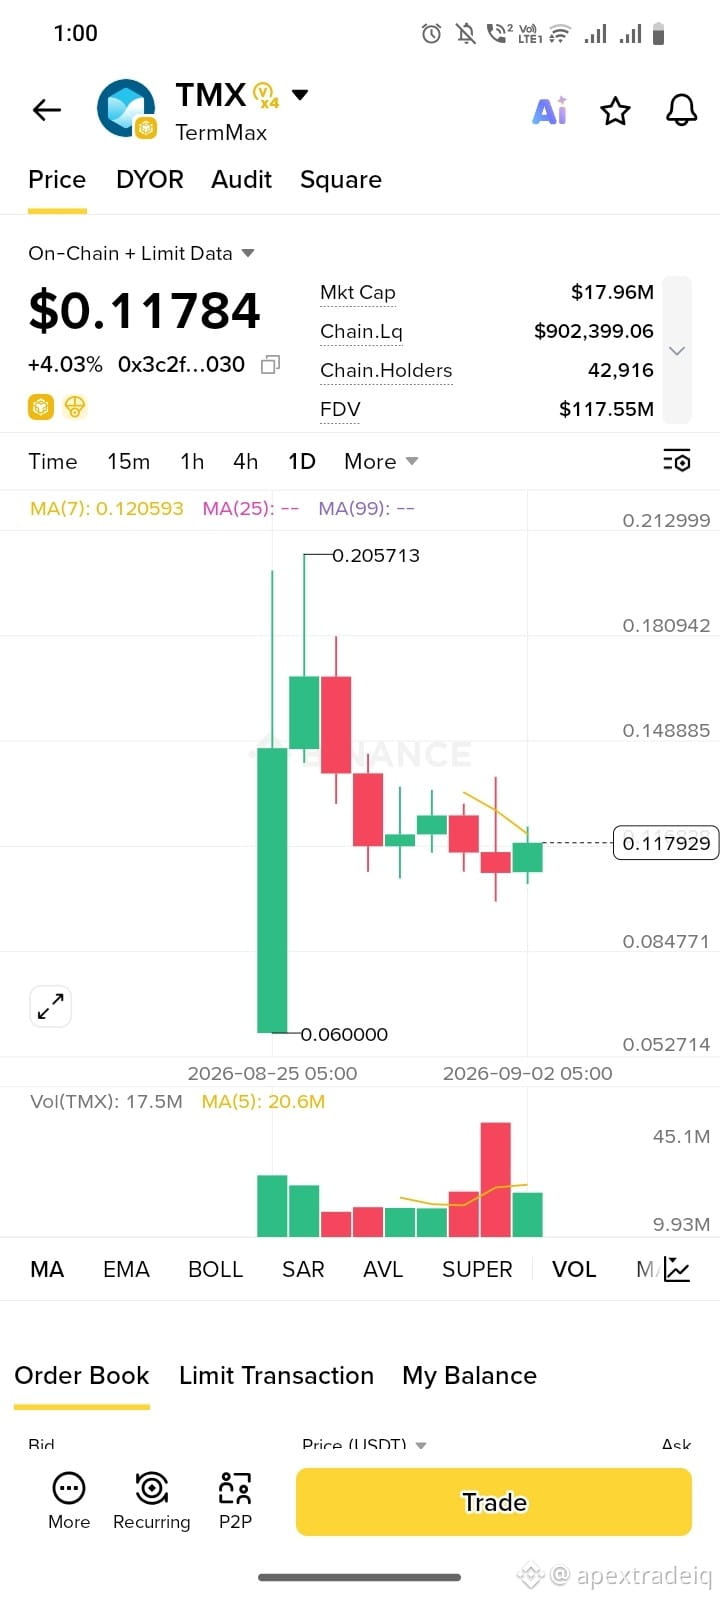
📊 $TMX (TermMax) sedang memegang dukungan konsolidasi kunci!
Saat ini diperdagangkan di $0.11784 dengan candle harian hijau (+4.03%), TMX bekerja untuk menstabilkan setelah lonjakan ke $0.2057. Dengan kapitalisasi pasar sebesar $17.96M, likuiditas yang solid mencapai $902K+, dan lebih dari 42.9k pemegang, pasar sedang membangun fondasi di sekitar rentang yang lebih rendah ini.
Apakah $TMX akan memantul dari zona konsolidasi ini kembali menuju $0.15+, atau kita melihat perdagangan sideways/rentang lebih dulu? Apa rencana Anda di sini? 👇
#TMX #TermMaxV2 #CryptoAnalysis #BinanceSquare #Altcoins
📊 $TMX (TermMax) sedang memegang dukungan konsolidasi kunci!
Saat ini diperdagangkan di $0.11784 dengan candle harian hijau (+4.03%), TMX bekerja untuk menstabilkan setelah lonjakan ke $0.2057. Dengan kapitalisasi pasar sebesar $17.96M, likuiditas yang solid mencapai $902K+, dan lebih dari 42.9k pemegang, pasar sedang membangun fondasi di sekitar rentang yang lebih rendah ini.
Apakah $TMX akan memantul dari zona konsolidasi ini kembali menuju $0.15+, atau kita melihat perdagangan sideways/rentang lebih dulu? Apa rencana Anda di sini? 👇
#TMX #TermMaxV2 #CryptoAnalysis #BinanceSquare #Altcoins
Saat ini diperdagangkan di $0.11784 dengan candle harian hijau (+4.03%), TMX bekerja untuk menstabilkan setelah lonjakan ke $0.2057. Dengan kapitalisasi pasar sebesar $17.96M, likuiditas yang solid mencapai $902K+, dan lebih dari 42.9k pemegang, pasar sedang membangun fondasi di sekitar rentang yang lebih rendah ini.
Apakah $TMX akan memantul dari zona konsolidasi ini kembali menuju $0.15+, atau kita melihat perdagangan sideways/rentang lebih dulu? Apa rencana Anda di sini? 👇
#TMX #TermMaxV2 #CryptoAnalysis #BinanceSquare #Altcoins
220
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#BOJRaisesRatesTo31YearHigh
90,402 penayangan
1,416 Berdiskusi
2
#BuffettStepsDownAsBerkshireChairman
41,119 penayangan
665 Berdiskusi
3
#XRPExchangeReservesHitSevenYearLow
46,555 penayangan
632 Berdiskusi
4
#HKCompletesFirstHKDStablecoinUseCase
83,077 penayangan
1,131 Berdiskusi
5
#VietnamPlansFirstCryptoLicensesIn2026
52,424 penayangan
777 Berdiskusi
6
#BTCBreaks80K
380,849 penayangan
4,648 Berdiskusi
7
#比特币突破8万
160,686 penayangan
504 Berdiskusi
8
#BitcoinMarketCapTopsTesla
81,404 penayangan
1,052 Berdiskusi
9
#SOLJumpsAbout10%
88,682 penayangan
1,042 Berdiskusi
10
#EthereumReclaims$2600
8,042 penayangan
116 Berdiskusi