
#moneybasics
moneybasics
1,022 penayangan
5 Berdiskusi
Populer
Terbaru
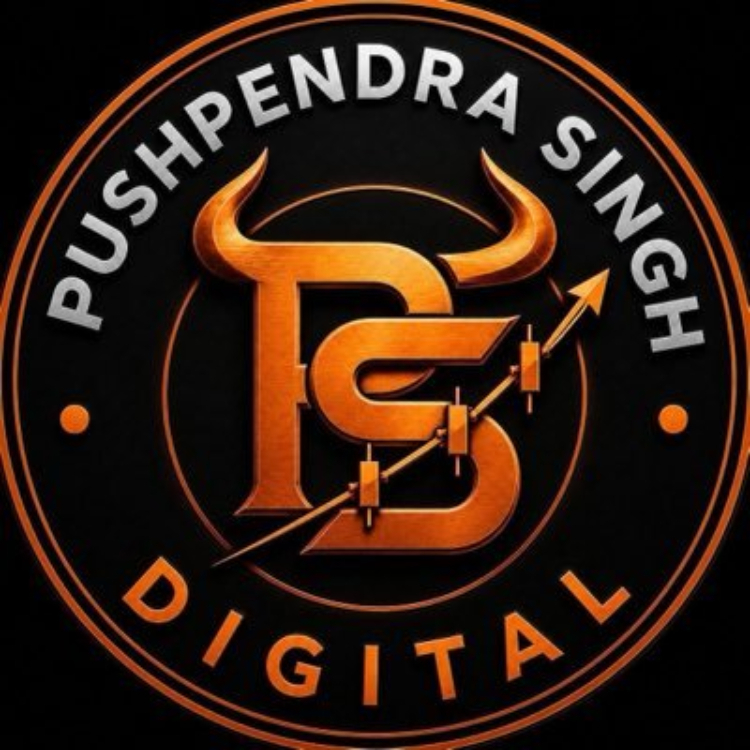

Aturan 50/30/20 adalah anggaran paling sederhana yang saya tahu. Begini cara saya menyesuaikannya untuk seseorang yang juga memiliki kripto.
50% kebutuhan: sewa, makanan, cicilan, asuransi, transportasi. Jika porsinya melebihi 60%, masalahnya bukan investasi Anda, melainkan biaya tetap Anda.
30% keinginan: makan di luar, bepergian, gadget, langganan. Nikmati tanpa rasa bersalah, selama porsinya tidak melewati batas.
20% masa depan: di sinilah letak penyesuaiannya.
Dari 20% itu, saya membaginya seperti ini:
10% untuk investasi bertumbuh yang membosankan: reksa dana indeks, EPF atau PPF, SIP.
5% untuk Bitcoin dan aset kripto berkapitalisasi besar, dibeli setiap bulan tanpa mencoba menentukan waktu yang tepat.
5% untuk dana darurat sampai jumlahnya mencapai biaya hidup selama 6 bulan, lalu dialihkan ke pos mana pun yang membutuhkannya.
Altcoin dan trading tidak mendapat pos anggaran tersendiri. Biayanya diambil dari 30% keinginan, karena bagi kebanyakan orang, itulah fungsinya: hiburan yang berpeluang menghasilkan keuntungan.
Mungkin terdengar keras. Namun, cara ini mencegah satu bulan yang buruk mengusik uang yang benar-benar membangun hidup Anda.
Sejujurnya, seperti apa pembagian anggaran Anda saat ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #Budgeting #MoneyBasics
Aturan 50/30/20 adalah anggaran paling sederhana yang saya tahu. Begini cara saya menyesuaikannya untuk seseorang yang juga memiliki kripto.
50% kebutuhan: sewa, makanan, cicilan, asuransi, transportasi. Jika porsinya melebihi 60%, masalahnya bukan investasi Anda, melainkan biaya tetap Anda.
30% keinginan: makan di luar, bepergian, gadget, langganan. Nikmati tanpa rasa bersalah, selama porsinya tidak melewati batas.
20% masa depan: di sinilah letak penyesuaiannya.
Dari 20% itu, saya membaginya seperti ini:
10% untuk investasi bertumbuh yang membosankan: reksa dana indeks, EPF atau PPF, SIP.
5% untuk Bitcoin dan aset kripto berkapitalisasi besar, dibeli setiap bulan tanpa mencoba menentukan waktu yang tepat.
5% untuk dana darurat sampai jumlahnya mencapai biaya hidup selama 6 bulan, lalu dialihkan ke pos mana pun yang membutuhkannya.
Altcoin dan trading tidak mendapat pos anggaran tersendiri. Biayanya diambil dari 30% keinginan, karena bagi kebanyakan orang, itulah fungsinya: hiburan yang berpeluang menghasilkan keuntungan.
Mungkin terdengar keras. Namun, cara ini mencegah satu bulan yang buruk mengusik uang yang benar-benar membangun hidup Anda.
Sejujurnya, seperti apa pembagian anggaran Anda saat ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50% kebutuhan: sewa, makanan, cicilan, asuransi, transportasi. Jika porsinya melebihi 60%, masalahnya bukan investasi Anda, melainkan biaya tetap Anda.
30% keinginan: makan di luar, bepergian, gadget, langganan. Nikmati tanpa rasa bersalah, selama porsinya tidak melewati batas.
20% masa depan: di sinilah letak penyesuaiannya.
Dari 20% itu, saya membaginya seperti ini:
10% untuk investasi bertumbuh yang membosankan: reksa dana indeks, EPF atau PPF, SIP.
5% untuk Bitcoin dan aset kripto berkapitalisasi besar, dibeli setiap bulan tanpa mencoba menentukan waktu yang tepat.
5% untuk dana darurat sampai jumlahnya mencapai biaya hidup selama 6 bulan, lalu dialihkan ke pos mana pun yang membutuhkannya.
Altcoin dan trading tidak mendapat pos anggaran tersendiri. Biayanya diambil dari 30% keinginan, karena bagi kebanyakan orang, itulah fungsinya: hiburan yang berpeluang menghasilkan keuntungan.
Mungkin terdengar keras. Namun, cara ini mencegah satu bulan yang buruk mengusik uang yang benar-benar membangun hidup Anda.
Sejujurnya, seperti apa pembagian anggaran Anda saat ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
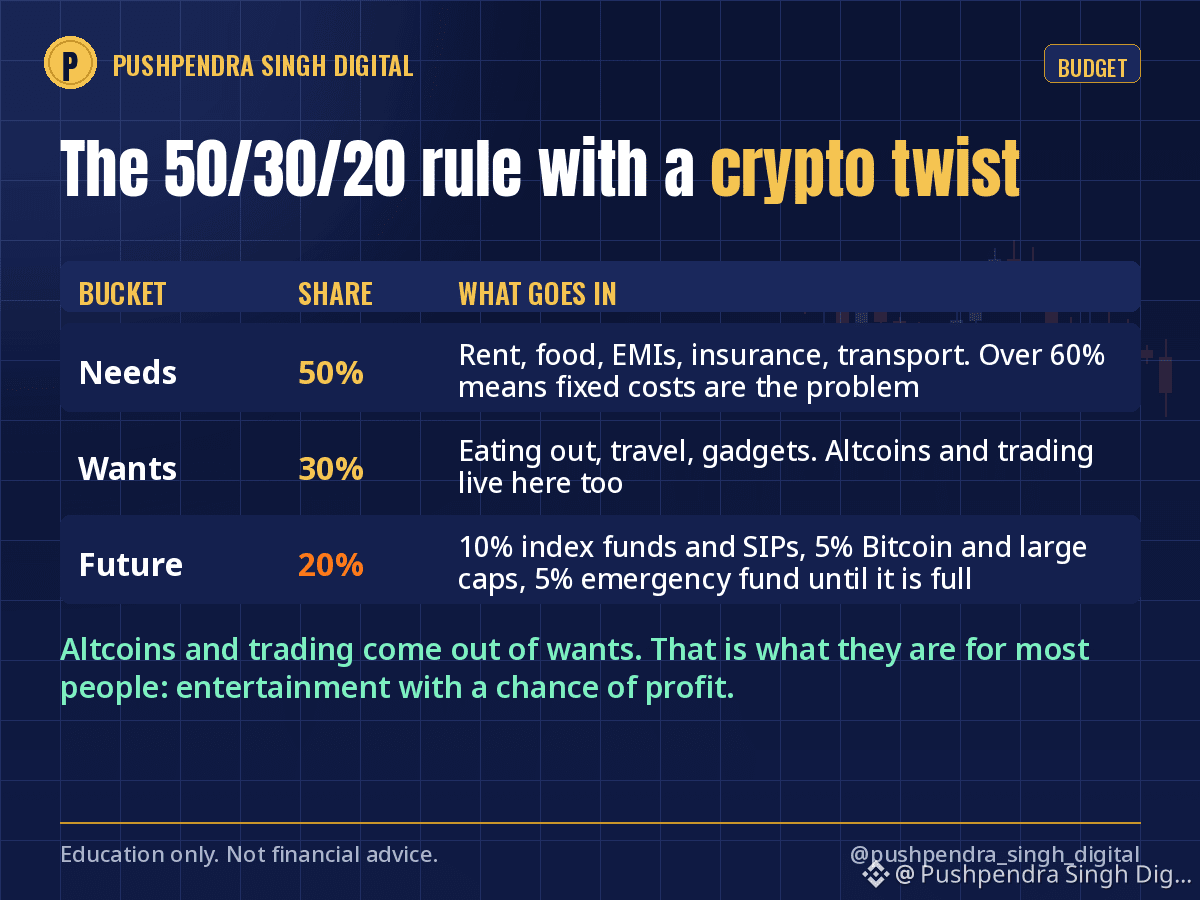
Sebelum Anda membeli koin atau saham berikutnya, cek apakah uang Anda sudah punya tempat.
Berikut struktur sederhana yang saya bagikan untuk setiap pemula:
1. Rekening tagihan: sewa, cicilan (EMI), bahan makanan. Gaji masuk ke sini, lalu biaya tetap keluar dari sini.
2. Dana darurat: 6 bulan pengeluaran, dibuat membosankan dan tetap likuid. Bukan di kripto, bukan di saham.
3. Investasi jangka panjang: SIP, reksa dana indeks, dan alokasi Bitcoin yang bisa Anda pegang selama bertahun-tahun.
4. Trading dan spekulasi: uang yang bisa Anda rugikan 100% tanpa mengubah hidup Anda.
Kebanyakan orang melewati langkah 2 dan langsung ke langkah 4. Lalu satu bulan yang buruk memaksa mereka menjual posisi bagus pada waktu yang paling buruk.
Dari keempat ini, yang mana yang saat ini hilang dalam setup Anda? Jawab jujur, saya membaca setiap komentar.
Edukasi saja, bukan nasihat keuangan.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Sebelum Anda membeli koin atau saham berikutnya, cek apakah uang Anda sudah punya tempat.
Berikut struktur sederhana yang saya bagikan untuk setiap pemula:
1. Rekening tagihan: sewa, cicilan (EMI), bahan makanan. Gaji masuk ke sini, lalu biaya tetap keluar dari sini.
2. Dana darurat: 6 bulan pengeluaran, dibuat membosankan dan tetap likuid. Bukan di kripto, bukan di saham.
3. Investasi jangka panjang: SIP, reksa dana indeks, dan alokasi Bitcoin yang bisa Anda pegang selama bertahun-tahun.
4. Trading dan spekulasi: uang yang bisa Anda rugikan 100% tanpa mengubah hidup Anda.
Kebanyakan orang melewati langkah 2 dan langsung ke langkah 4. Lalu satu bulan yang buruk memaksa mereka menjual posisi bagus pada waktu yang paling buruk.
Dari keempat ini, yang mana yang saat ini hilang dalam setup Anda? Jawab jujur, saya membaca setiap komentar.
Edukasi saja, bukan nasihat keuangan.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Berikut struktur sederhana yang saya bagikan untuk setiap pemula:
1. Rekening tagihan: sewa, cicilan (EMI), bahan makanan. Gaji masuk ke sini, lalu biaya tetap keluar dari sini.
2. Dana darurat: 6 bulan pengeluaran, dibuat membosankan dan tetap likuid. Bukan di kripto, bukan di saham.
3. Investasi jangka panjang: SIP, reksa dana indeks, dan alokasi Bitcoin yang bisa Anda pegang selama bertahun-tahun.
4. Trading dan spekulasi: uang yang bisa Anda rugikan 100% tanpa mengubah hidup Anda.
Kebanyakan orang melewati langkah 2 dan langsung ke langkah 4. Lalu satu bulan yang buruk memaksa mereka menjual posisi bagus pada waktu yang paling buruk.
Dari keempat ini, yang mana yang saat ini hilang dalam setup Anda? Jawab jujur, saya membaca setiap komentar.
Edukasi saja, bukan nasihat keuangan.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
848
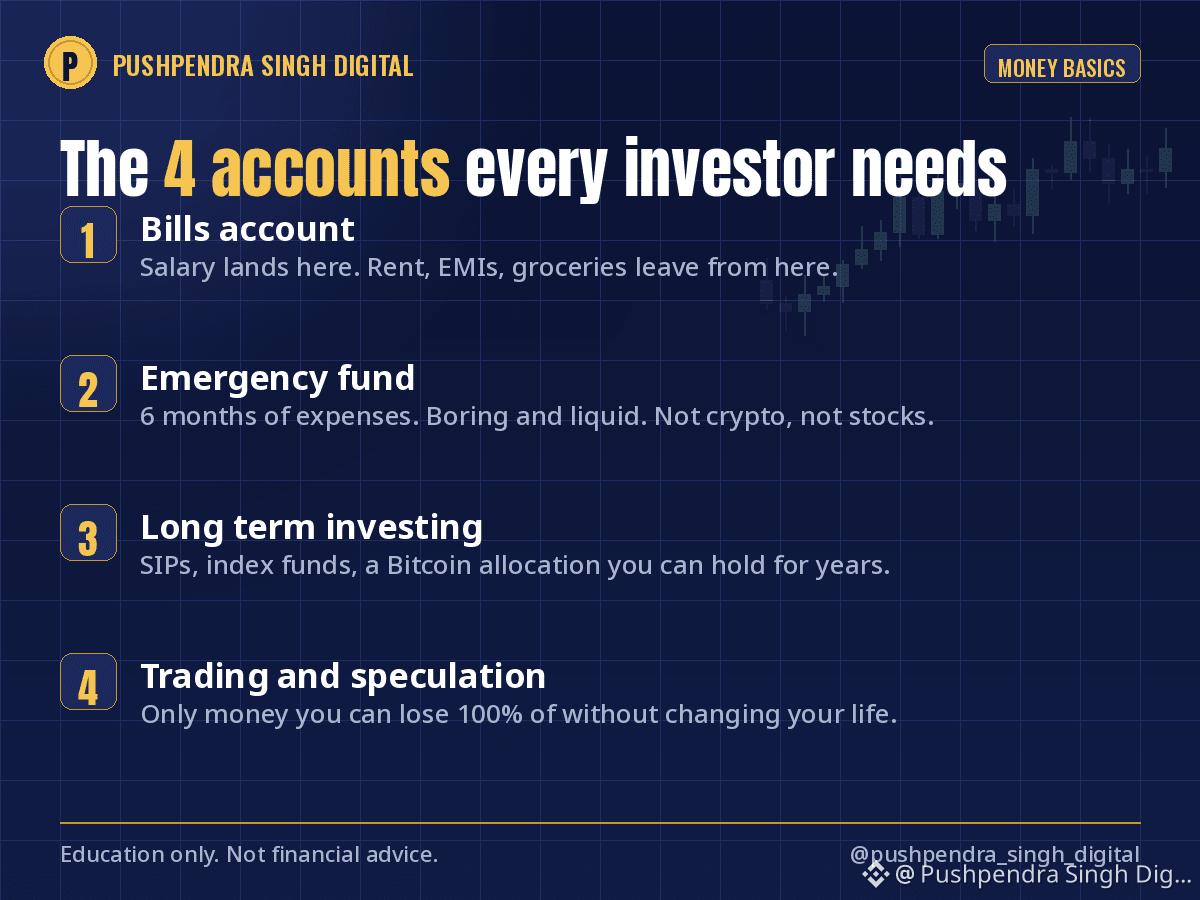
Dana darurat adalah hal yang paling tidak menarik dalam keuangan pribadi. Namun, dana darurat juga alasan sebagian orang selamat dari kecelakaan dan sebagian lainnya tidak.
Aturan yang saya ikuti:
Jumlah: 6 bulan pengeluaran. Jika penghasilan Anda berasal dari trading, freelancing, atau konten, buatlah 9 hingga 12 bulan.
Tempat: bagi antara rekening tabungan dan reksa dana likuid atau deposito berjangka singkat (deposito/FD) yang bisa dicairkan dengan cepat. Akses instan lebih penting daripada imbal hasil.
Bukan: kripto, saham, emas, atau apa pun yang bisa turun 30% dalam seminggu.
Kapan digunakan: kehilangan pekerjaan, kebutuhan medis, kebutuhan keluarga yang mendesak. Bukan untuk mengejar penurunan harga, bukan untuk airdrop, bukan untuk “trading” yang konon pasti.
Saat dana darurat sudah penuh, Anda berhenti membuat keputusan berbasis rasa takut di pasar. Anda bisa bertahan melewati bulan yang merah karena sewa/uang kontrakan tidak bergantung padanya.
Berapa bulan pengeluaran yang sudah Anda siapkan hari ini? Jujur saja, tanpa menghakimi.
#EmergencyFund #PersonalFinance #MoneyBasics
Dana darurat adalah hal yang paling tidak menarik dalam keuangan pribadi. Namun, dana darurat juga alasan sebagian orang selamat dari kecelakaan dan sebagian lainnya tidak.
Aturan yang saya ikuti:
Jumlah: 6 bulan pengeluaran. Jika penghasilan Anda berasal dari trading, freelancing, atau konten, buatlah 9 hingga 12 bulan.
Tempat: bagi antara rekening tabungan dan reksa dana likuid atau deposito berjangka singkat (deposito/FD) yang bisa dicairkan dengan cepat. Akses instan lebih penting daripada imbal hasil.
Bukan: kripto, saham, emas, atau apa pun yang bisa turun 30% dalam seminggu.
Kapan digunakan: kehilangan pekerjaan, kebutuhan medis, kebutuhan keluarga yang mendesak. Bukan untuk mengejar penurunan harga, bukan untuk airdrop, bukan untuk “trading” yang konon pasti.
Saat dana darurat sudah penuh, Anda berhenti membuat keputusan berbasis rasa takut di pasar. Anda bisa bertahan melewati bulan yang merah karena sewa/uang kontrakan tidak bergantung padanya.
Berapa bulan pengeluaran yang sudah Anda siapkan hari ini? Jujur saja, tanpa menghakimi.
#EmergencyFund #PersonalFinance #MoneyBasics
Aturan yang saya ikuti:
Jumlah: 6 bulan pengeluaran. Jika penghasilan Anda berasal dari trading, freelancing, atau konten, buatlah 9 hingga 12 bulan.
Tempat: bagi antara rekening tabungan dan reksa dana likuid atau deposito berjangka singkat (deposito/FD) yang bisa dicairkan dengan cepat. Akses instan lebih penting daripada imbal hasil.
Bukan: kripto, saham, emas, atau apa pun yang bisa turun 30% dalam seminggu.
Kapan digunakan: kehilangan pekerjaan, kebutuhan medis, kebutuhan keluarga yang mendesak. Bukan untuk mengejar penurunan harga, bukan untuk airdrop, bukan untuk “trading” yang konon pasti.
Saat dana darurat sudah penuh, Anda berhenti membuat keputusan berbasis rasa takut di pasar. Anda bisa bertahan melewati bulan yang merah karena sewa/uang kontrakan tidak bergantung padanya.
Berapa bulan pengeluaran yang sudah Anda siapkan hari ini? Jujur saja, tanpa menghakimi.
#EmergencyFund #PersonalFinance #MoneyBasics
1
850
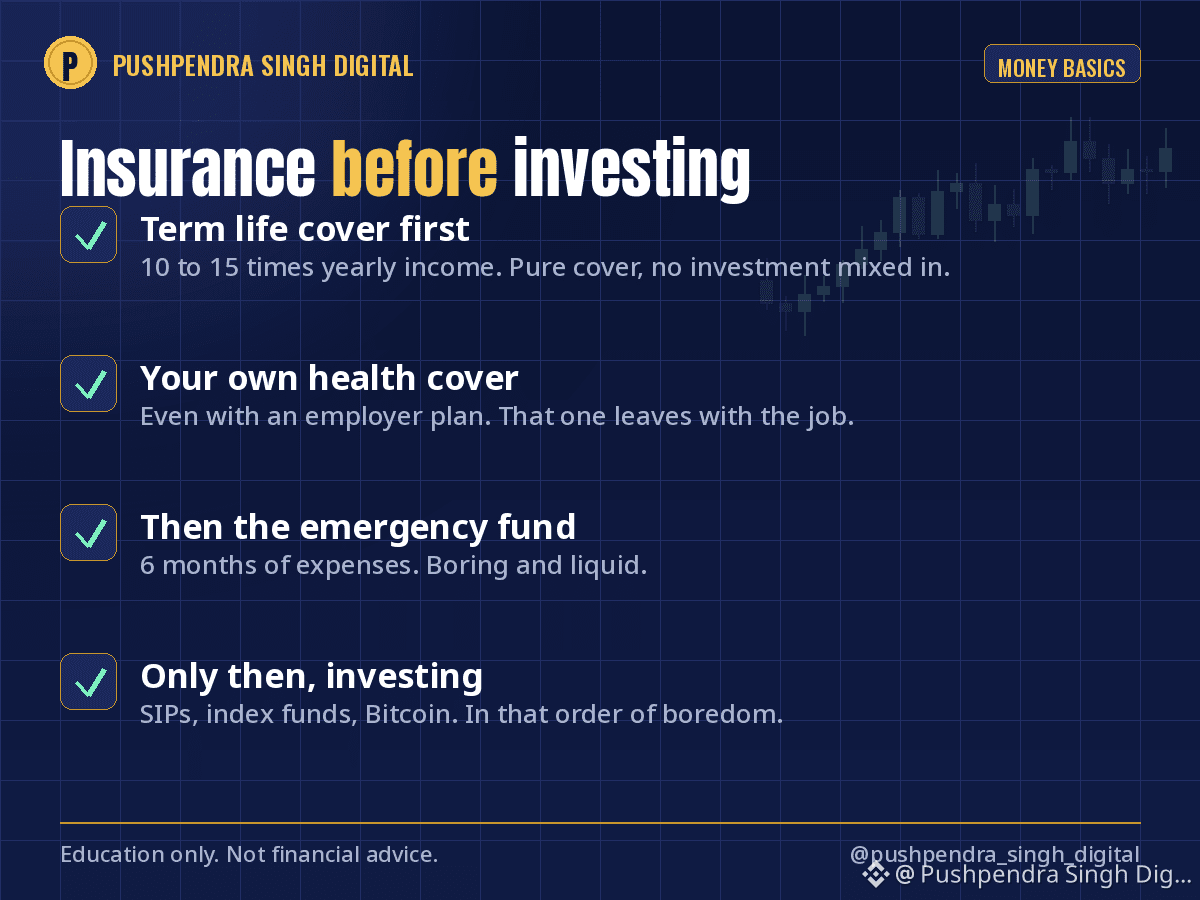
Sebelum SIP pertama Anda, sebelum Bitcoin pertama Anda, ada dua hal yang harus didahulukan. Keduanya tidak akan pernah menghasilkan uang bagi Anda, tetapi sama-sama menentukan apakah investasi Anda bisa bertahan.
Asuransi jiwa berjangka. Perlindungan murni, tanpa dicampur investasi. Patokan umum: 10 hingga 15 kali penghasilan tahunan Anda, dengan masa perlindungan sampai orang-orang yang bergantung pada Anda tidak lagi bergantung kepada Anda. Orang sehat berusia 30 tahun biasanya bisa mendapatkan perlindungan sebesar 1 crore dengan biaya kira-kira setara harga makan malam di restoran sebanyak dua kali dalam sebulan.
Asuransi kesehatan. Miliki sendiri, meskipun kantor menyediakan asuransi, karena asuransi dari kantor itu akan hilang saat Anda berhenti bekerja. Perlindungan dasar 10 lakh dengan tambahan top-up merupakan titik awal yang umum bagi sebuah keluarga, dan biayanya jauh lebih rendah daripada perkiraan kebanyakan orang.
Mengapa harus didahulukan: satu tagihan rumah sakit tanpa perlindungan tidak dibayar dari rekening tabungan Anda. Tagihan itu dibayar dengan mencairkan investasi Anda, berapa pun harga pasar saat itu. Saya pernah melihat orang menjual Bitcoin saat harganya terendah demi membayar biaya rumah sakit. Asuransi mencegah Anda harus menjualnya.
Hindari produk yang menggabungkan asuransi dengan investasi. Pisahkan kedua fungsi itu agar masing-masing bisa dijalankan dengan lebih baik.
Apakah Anda punya asuransi kesehatan sendiri, atau hanya asuransi dari tempat kerja?
Hanya untuk tujuan edukasi, bukan saran keuangan atau asuransi.
$BTC #Insurance #PersonalFinance #MoneyBasics
Sebelum SIP pertama Anda, sebelum Bitcoin pertama Anda, ada dua hal yang harus didahulukan. Keduanya tidak akan pernah menghasilkan uang bagi Anda, tetapi sama-sama menentukan apakah investasi Anda bisa bertahan.
Asuransi jiwa berjangka. Perlindungan murni, tanpa dicampur investasi. Patokan umum: 10 hingga 15 kali penghasilan tahunan Anda, dengan masa perlindungan sampai orang-orang yang bergantung pada Anda tidak lagi bergantung kepada Anda. Orang sehat berusia 30 tahun biasanya bisa mendapatkan perlindungan sebesar 1 crore dengan biaya kira-kira setara harga makan malam di restoran sebanyak dua kali dalam sebulan.
Asuransi kesehatan. Miliki sendiri, meskipun kantor menyediakan asuransi, karena asuransi dari kantor itu akan hilang saat Anda berhenti bekerja. Perlindungan dasar 10 lakh dengan tambahan top-up merupakan titik awal yang umum bagi sebuah keluarga, dan biayanya jauh lebih rendah daripada perkiraan kebanyakan orang.
Mengapa harus didahulukan: satu tagihan rumah sakit tanpa perlindungan tidak dibayar dari rekening tabungan Anda. Tagihan itu dibayar dengan mencairkan investasi Anda, berapa pun harga pasar saat itu. Saya pernah melihat orang menjual Bitcoin saat harganya terendah demi membayar biaya rumah sakit. Asuransi mencegah Anda harus menjualnya.
Hindari produk yang menggabungkan asuransi dengan investasi. Pisahkan kedua fungsi itu agar masing-masing bisa dijalankan dengan lebih baik.
Apakah Anda punya asuransi kesehatan sendiri, atau hanya asuransi dari tempat kerja?
Hanya untuk tujuan edukasi, bukan saran keuangan atau asuransi.
$BTC #Insurance #PersonalFinance #MoneyBasics
Asuransi jiwa berjangka. Perlindungan murni, tanpa dicampur investasi. Patokan umum: 10 hingga 15 kali penghasilan tahunan Anda, dengan masa perlindungan sampai orang-orang yang bergantung pada Anda tidak lagi bergantung kepada Anda. Orang sehat berusia 30 tahun biasanya bisa mendapatkan perlindungan sebesar 1 crore dengan biaya kira-kira setara harga makan malam di restoran sebanyak dua kali dalam sebulan.
Asuransi kesehatan. Miliki sendiri, meskipun kantor menyediakan asuransi, karena asuransi dari kantor itu akan hilang saat Anda berhenti bekerja. Perlindungan dasar 10 lakh dengan tambahan top-up merupakan titik awal yang umum bagi sebuah keluarga, dan biayanya jauh lebih rendah daripada perkiraan kebanyakan orang.
Mengapa harus didahulukan: satu tagihan rumah sakit tanpa perlindungan tidak dibayar dari rekening tabungan Anda. Tagihan itu dibayar dengan mencairkan investasi Anda, berapa pun harga pasar saat itu. Saya pernah melihat orang menjual Bitcoin saat harganya terendah demi membayar biaya rumah sakit. Asuransi mencegah Anda harus menjualnya.
Hindari produk yang menggabungkan asuransi dengan investasi. Pisahkan kedua fungsi itu agar masing-masing bisa dijalankan dengan lebih baik.
Apakah Anda punya asuransi kesehatan sendiri, atau hanya asuransi dari tempat kerja?
Hanya untuk tujuan edukasi, bukan saran keuangan atau asuransi.
$BTC #Insurance #PersonalFinance #MoneyBasics
443
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#WhoWillSucceedJensenHuangatNvidia?
34,469 penayangan
487 Berdiskusi
2
#WhatWillDriveCryptoandStocks’NextRebound?
344,061 penayangan
2,454 Berdiskusi
3
#USPPIMissMayEaseBTCPressure
156,527 penayangan
1,718 Berdiskusi
4
#TONStrategyReports$23.97MQ3NetLoss
1,173 penayangan
24 Berdiskusi
5
#PolkadotCommunityApprovesNewStrategyWith97%Vote
6,746 penayangan
121 Berdiskusi
6
#dYdXPlansV9.9UpgradeToShiftUSDCToInjective
3,193 penayangan
102 Berdiskusi
7
#TradFiForBeginners
673,345 penayangan
4,375 Berdiskusi
8
#MANTRAPausesUnstakingFor7DaysAfterKeplrSecurityIncident
2,861 penayangan
43 Berdiskusi
9
#BitcoinCoreDisclosesTorTrafficVulnerability
69,116 penayangan
943 Berdiskusi
10
#BitcoinBreaksBelow200WeekMovingAverage
157,311 penayangan
974 Berdiskusi