

#jst
jst
413,483 penayangan
4,673 Berdiskusi
Populer
Terbaru

$JST: Lensa Risiko JST
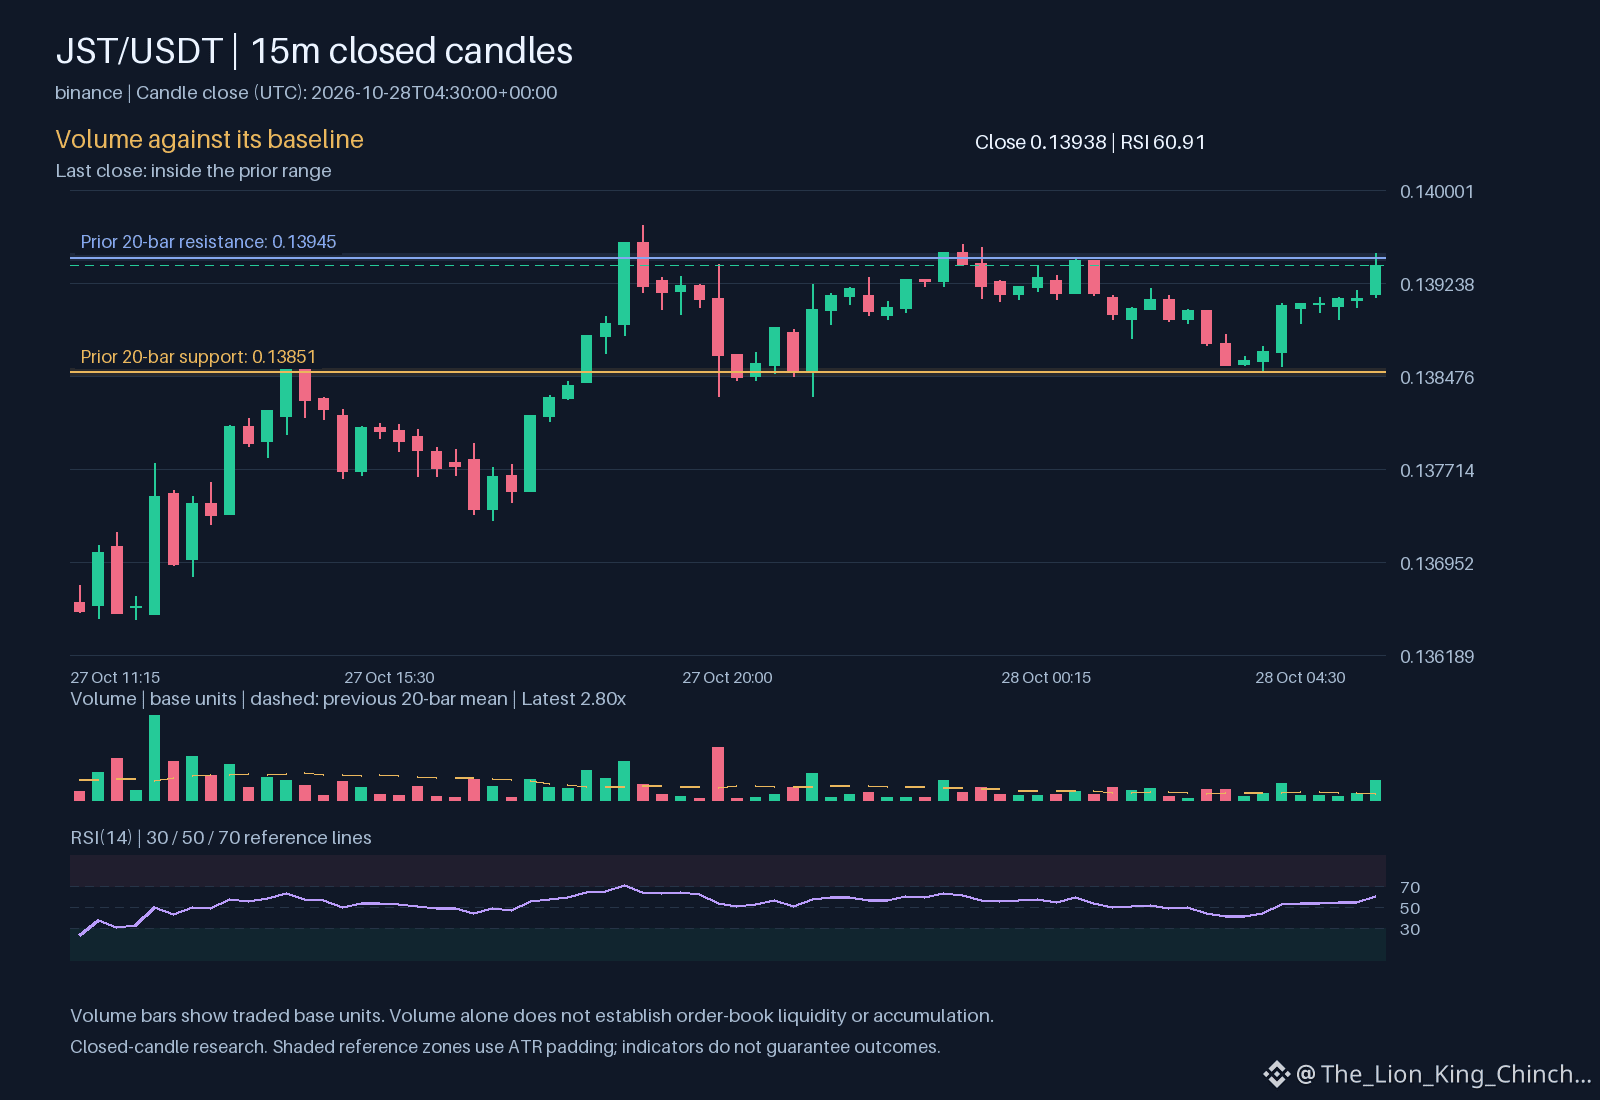
Kualitas entry dibandingkan mengejar harga. Kesalahan umum adalah masuk karena tren terlihat kuat. Eksperimen pemikiran ini menanyakan apa yang terjadi jika Anda membeli di 0.13938 saat volume 2.79889. Jika harga terkoreksi ke 0.13851 tanpa lonjakan volume, entry awal tampak buruk. Mengejar kenaikan terbaru per jam mengabaikan biaya dari awal yang keliru. Bertindak terlalu dini menukar keamanan dengan konsistensi.
Apa yang berubah ketika asumsi gagal. Pengamatan saat ini menunjukkan arah pergerakan per jam naik dengan volume di atas rata-rata. Ini mengindikasikan momentum. Namun, jika harga ditutup di bawah 0.138034, asumsi bahwa daya beli akan bertahan menjadi tidak valid. Pertukarannya di sini adalah antara menunggu penembusan yang terkonfirmasi dan mengambil risiko koreksi. Level invalidasi yang bermakna sering kali lebih ketat daripada stop yang lebar. Menempatkan stop jauh di bawah support meningkatkan risiko per transaksi. Stop yang lebih ketat di dekat 0.000245931 melindungi modal, tetapi meningkatkan kemungkinan terkena stop akibat pergerakan acak. Anda harus memutuskan jenis kegagalan yang lebih Anda pilih.
Daftar periksa untuk mengambil keputusan. Periksa apakah harga berada dalam rentang yang tercatat. Perhatikan tingkat volume relatif. Jika volume tinggi dan arah pergerakan naik, risiko mengejar harga lebih besar. Jika volume turun, menunggu mungkin lebih baik. Evaluasi kembali risiko terlebih dahulu. Jangan berasumsi bahwa arah saat ini akan berlanjut. Kuncinya adalah mengetahui kapan harus bertindak dan kapan harus menunggu, berdasarkan konfirmasi volume dan struktur harga.
Riset pasar probabilistik, bukan rekomendasi atau jaminan keuntungan.
Apakah Anda akan menunggu struktur yang lebih jelas atau mengevaluasi kembali risikonya terlebih dahulu?
#JST #ManajemenRisiko
$JST : Lensa Risiko JST
Kualitas entry dibandingkan mengejar harga. Kesalahan umum adalah masuk karena tren terlihat kuat. Eksperimen pemikiran ini menanyakan apa yang terjadi jika Anda membeli di 0.13938 saat volume 2.79889. Jika harga terkoreksi ke 0.13851 tanpa lonjakan volume, entry awal tampak buruk. Mengejar kenaikan terbaru per jam mengabaikan biaya dari awal yang keliru. Bertindak terlalu dini menukar keamanan dengan konsistensi.
Apa yang berubah ketika asumsi gagal. Pengamatan saat ini menunjukkan arah pergerakan per jam naik dengan volume di atas rata-rata. Ini mengindikasikan momentum. Namun, jika harga ditutup di bawah 0.138034, asumsi bahwa daya beli akan bertahan menjadi tidak valid. Pertukarannya di sini adalah antara menunggu penembusan yang terkonfirmasi dan mengambil risiko koreksi. Level invalidasi yang bermakna sering kali lebih ketat daripada stop yang lebar. Menempatkan stop jauh di bawah support meningkatkan risiko per transaksi. Stop yang lebih ketat di dekat 0.000245931 melindungi modal, tetapi meningkatkan kemungkinan terkena stop akibat pergerakan acak. Anda harus memutuskan jenis kegagalan yang lebih Anda pilih.
Daftar periksa untuk mengambil keputusan. Periksa apakah harga berada dalam rentang yang tercatat. Perhatikan tingkat volume relatif. Jika volume tinggi dan arah pergerakan naik, risiko mengejar harga lebih besar. Jika volume turun, menunggu mungkin lebih baik. Evaluasi kembali risiko terlebih dahulu. Jangan berasumsi bahwa arah saat ini akan berlanjut. Kuncinya adalah mengetahui kapan harus bertindak dan kapan harus menunggu, berdasarkan konfirmasi volume dan struktur harga.
Riset pasar probabilistik, bukan rekomendasi atau jaminan keuntungan.
Apakah Anda akan menunggu struktur yang lebih jelas atau mengevaluasi kembali risikonya terlebih dahulu?
#JST #ManajemenRisiko
44

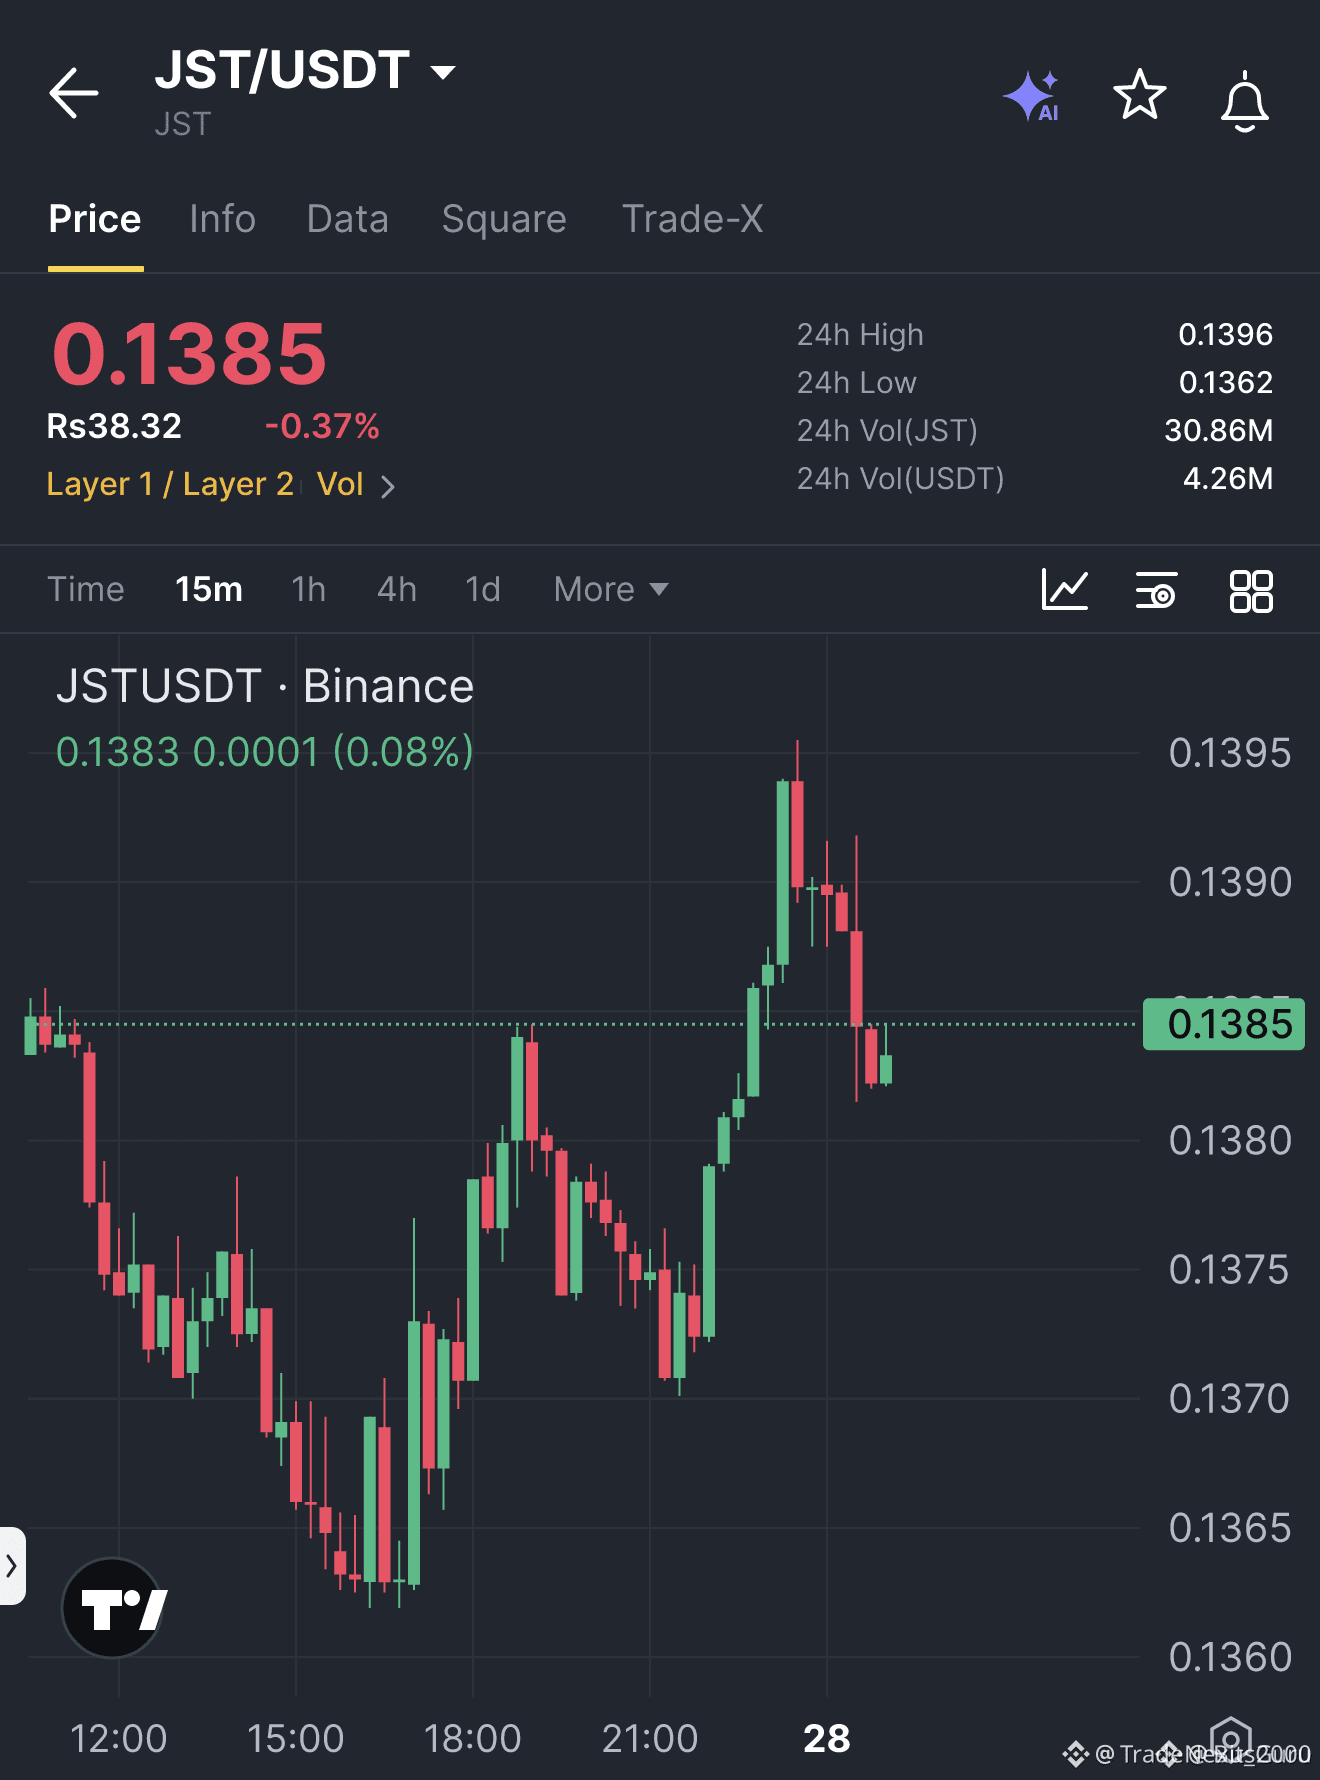
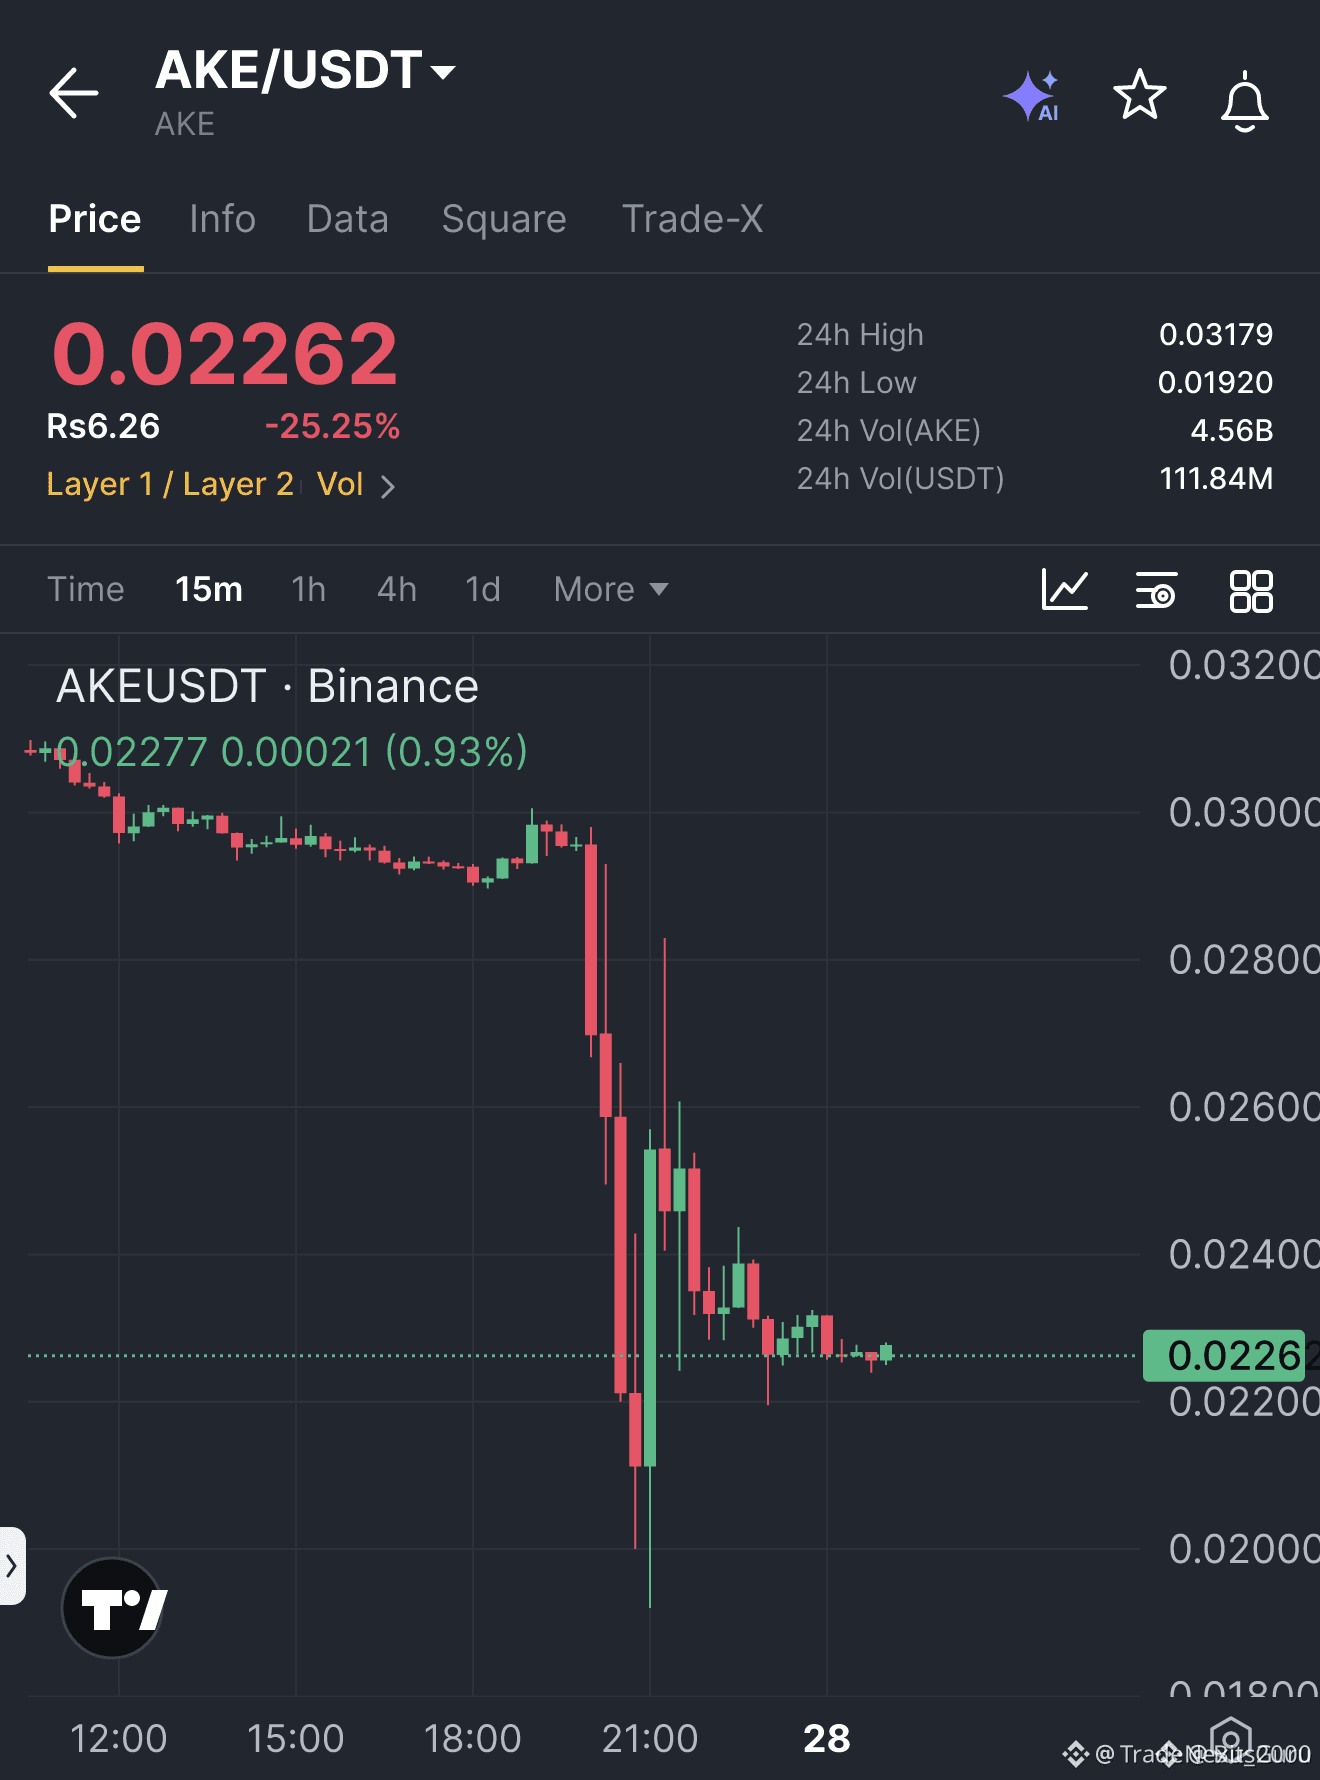
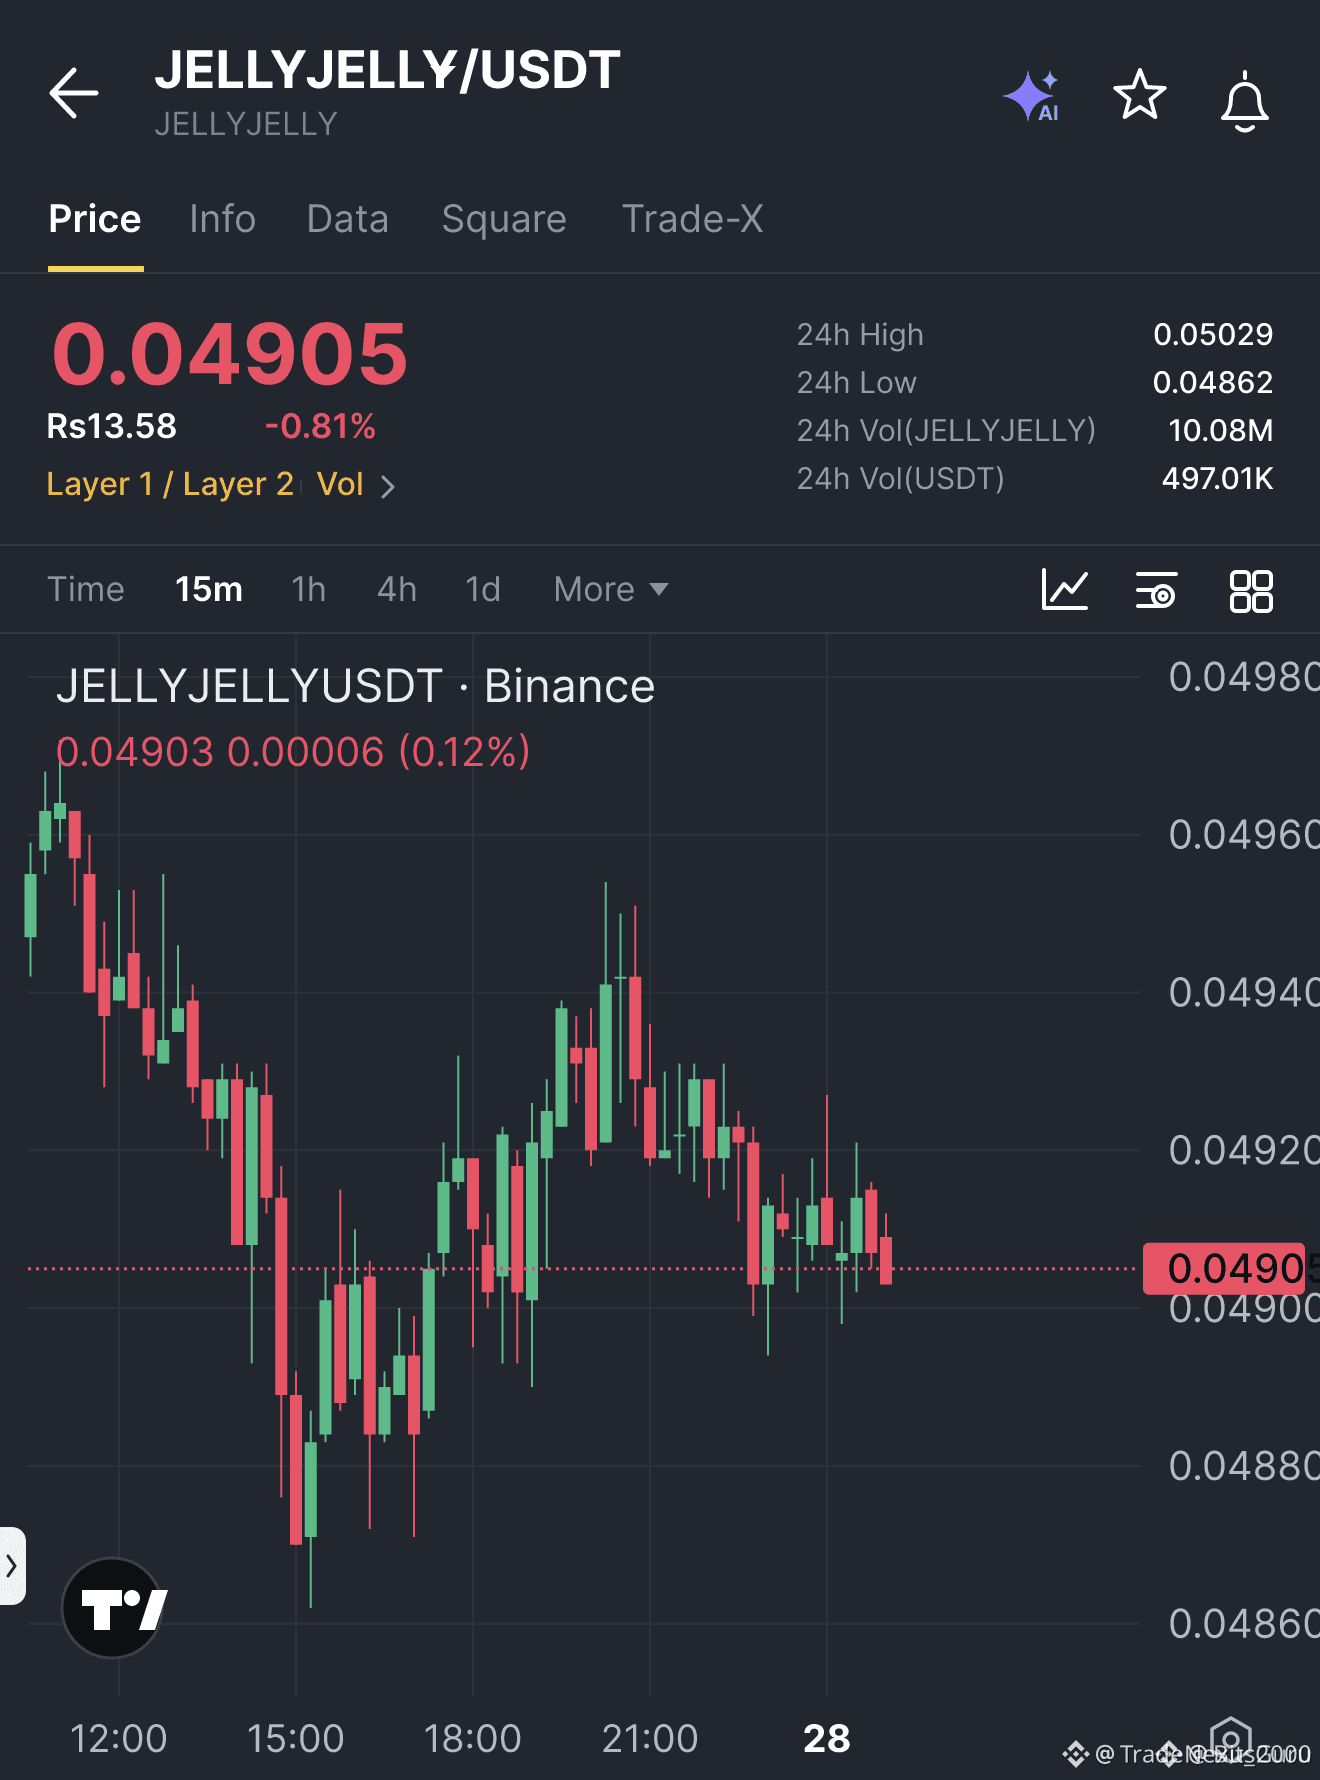
🔴 $JST $AKE $JELLYJELLY KENA STOP – PERINGATAN SAPUAN LIKUIDITAS! 📉
Entry: 0.13757 ⚡
Stop Loss: 0.13841 ⚠️
Entry: 0.029264 ⚡
Stop Loss: 0.029576 ⚠️
Entry: 0.04907 ⚡
Stop Loss: 0.04933 ⚠️
📊 Ketiga entry tersebut selaras dengan sapuan likuiditas tajam oleh smart money, yang menghantam zona order block sebelum pasar kembali mengambil kendali. 🦈 Meskipun TP1 tercapai pada $JST dan $JELLYJELLY , stop loss yang terjadi setelahnya menunjukkan pembalikan cepat saat penjual institusional kembali menguasai pergerakan harga. 💡 Nantikan pengujian ulang klaster permintaan; retest baru dapat membuka peluang bagi pergerakan swing pada kerangka waktu yang lebih tinggi untuk kembali ke rentang bullish. 📌 Pantau lonjakan volume saat kumpulan likuiditas berikutnya terbentuk.
💬 Apakah Anda bersiap untuk retest order block berikutnya atau memilih untuk tetap menepi? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #JST #LiquiditySweep #StopLoss #Crypto
🦈 🔥
27

·
--
🚨 $JST MENEMBUS RESISTENSI KUNCI SAAT BUYER MEREBUT KEMBALI $0.106 DENGAN MOMENTUM YANG TERUS MENGUAT! 💥
Entry: 0.1055 - 0.1065 ⚡
Target: 0.1075 / 0.1085 / 0.1090 🚀
Stop Loss: 0.1050 ⚠️
Buyer baru saja berhasil merebut kembali level di atas pivot 0.106, menandakan kelanjutan pergerakan naik yang agresif pada timeframe lebih rendah di grafik 30 menit. 📊 Likuiditas jual sedang diserap dengan cepat, membuka jalan bagi kenaikan pesat menuju target suplai 0.109.
⚡ Selama harga bertahan di atas area permintaan terdekat di 0.1050, arus order masih sangat condong ke arah kenaikan. 💡 Pengaturan ukuran posisi yang ketat sangat penting agar breakout ini bisa berlanjut tanpa mengalami penurunan yang tidak perlu. 💬 Apakah kamu akan mengikuti penguatan momentum ini hingga 0.109 atau menunggu peluang beli saat harga menguji ulang level tersebut? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #JST #LongSetup #Breakout #Altcoins #Crypto
🎯 ⚡
49
·
--
Lihat terjemahan
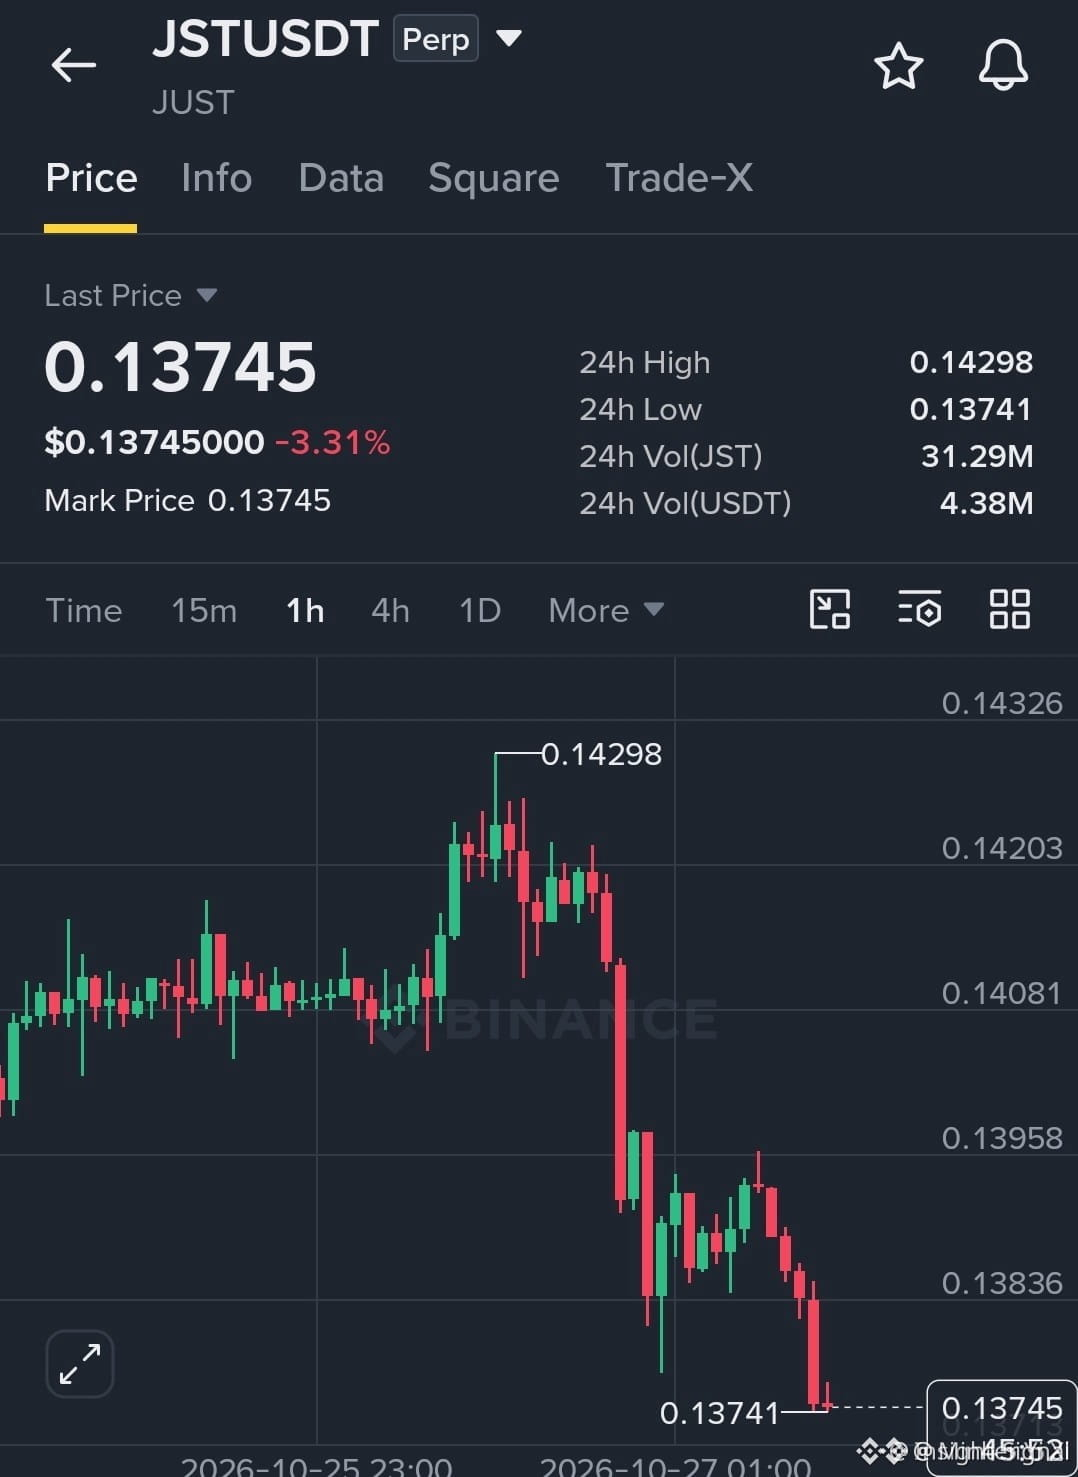
$JST is slipping toward the day’s lows at $0.1366, down 4.09%, with $2.75M traded. The short setup still makes sense only if price rejects the $0.1374–$0.1385 zone. 4H RSI at 30 hints at oversold conditions, but mixed moving averages keep the trend choppy. Funding is -0.009%, so shorts are paying while sellers press. A clean reclaim would weaken the setup. Manage risk. 📉⚠️ #JST #Binance #Crypto
Inspired by Insighter Yi Xi on Binance Square.
Inspired by Insighter Yi Xi on Binance Square.
3
·
--
🟢 JST — Peluang LONG potensial
Harga saat ini: 0.1369
📈 Indikator RSI berada di 29.4 pada kerangka waktu 30 menit, yang menunjukkan kondisi jenuh jual dan kemungkinan terjadinya pantulan naik, tetapi pantulan tidak dijamin.
Rekomendasi: LONG dengan hati-hati setelah pantulan terkonfirmasi
🎯 Target pertama: 0.1385 🎯 Target kedua: 0.1400 🎯 Target ketiga: 0.1420 🛑 Stop loss: 0.1350
⚠️ Jangan masuk hanya karena RSI turun; tunggu hingga muncul sinyal pembalikan yang jelas.
❤️ Dukunganmu sangat berarti bagiku 🔥 Cari peluang
$JST #JST
55

·
--
Lihat terjemahan
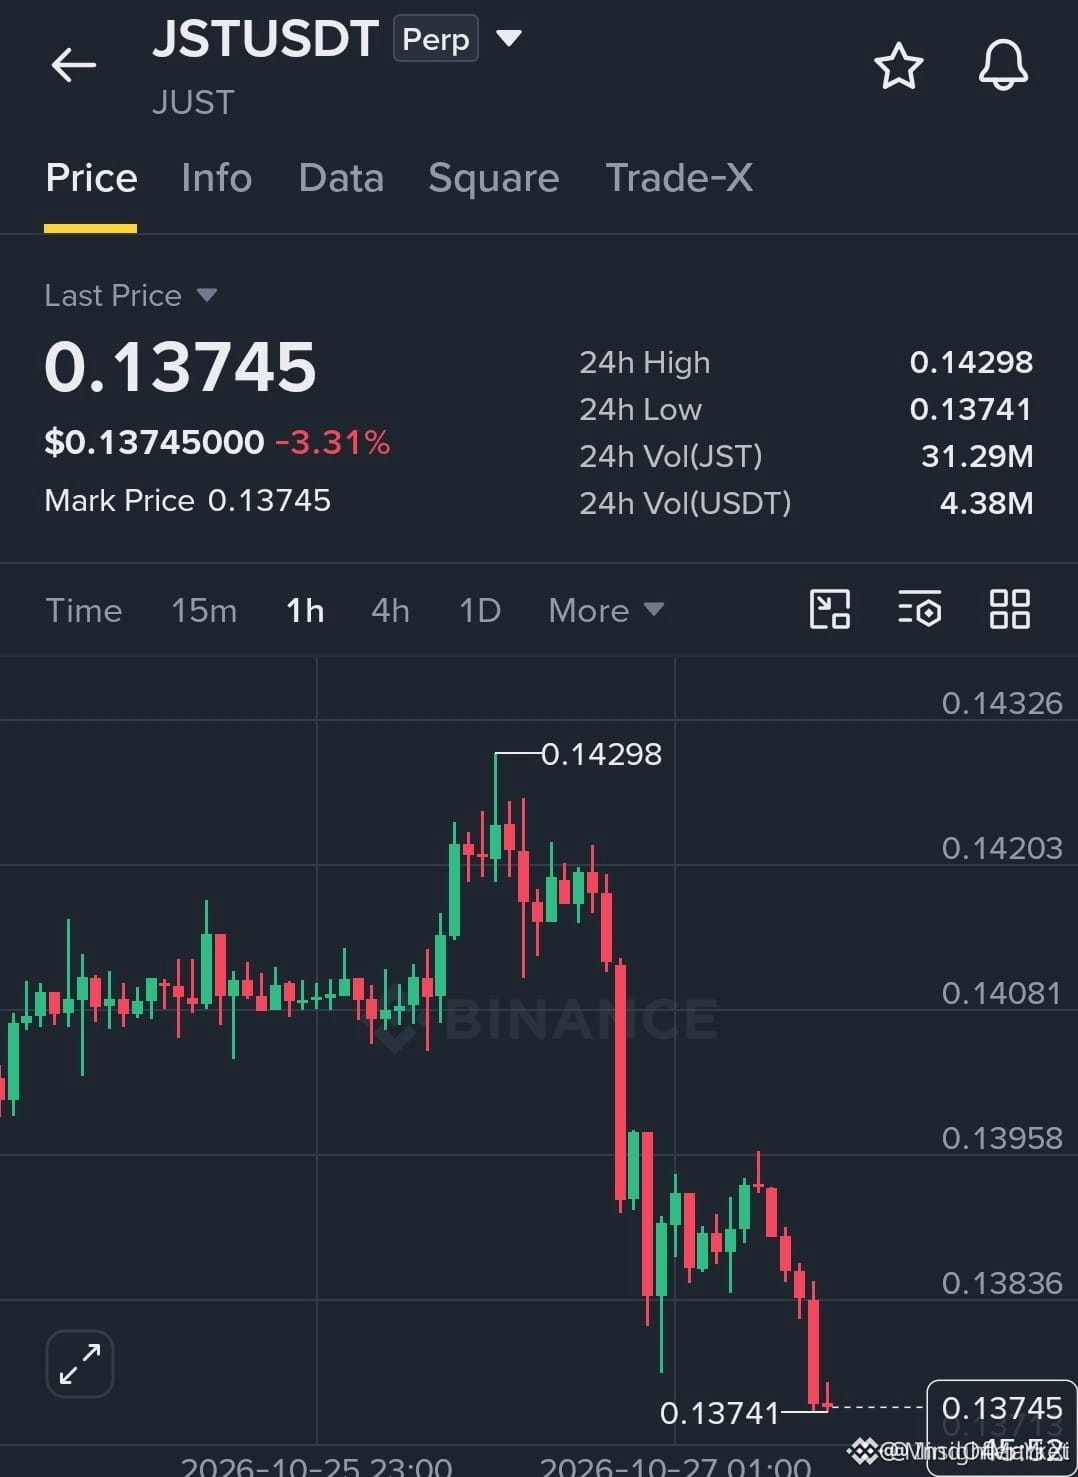
🔴 $JST UNDER PRESSURE: SELLERS DRIVING TO 24H LOW! 📉
Entry: 0.1374‑0.1385 ⚡
Target: 0.1360 / 0.1345 🚀
Stop Loss: 0.1400 ⚠️
📊 The 24‑hour low is acting as a fresh liquidity pocket, and sellers have already eaten through the demand block at 0.1385. 🦈 Smart money is forcing a rejection zone, and each test sharpens the short bias. 🔍 Volume spikes on the 1‑hour chart confirm aggressive buying pressure being absorbed, setting the stage for a clean dive toward the first TP. 💡 Keep the trade tight; a bounce above the resistance invalidates the premise.
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #JST #ShortSetup #LiquiditySweep #Crypto
🦈 🔥
4

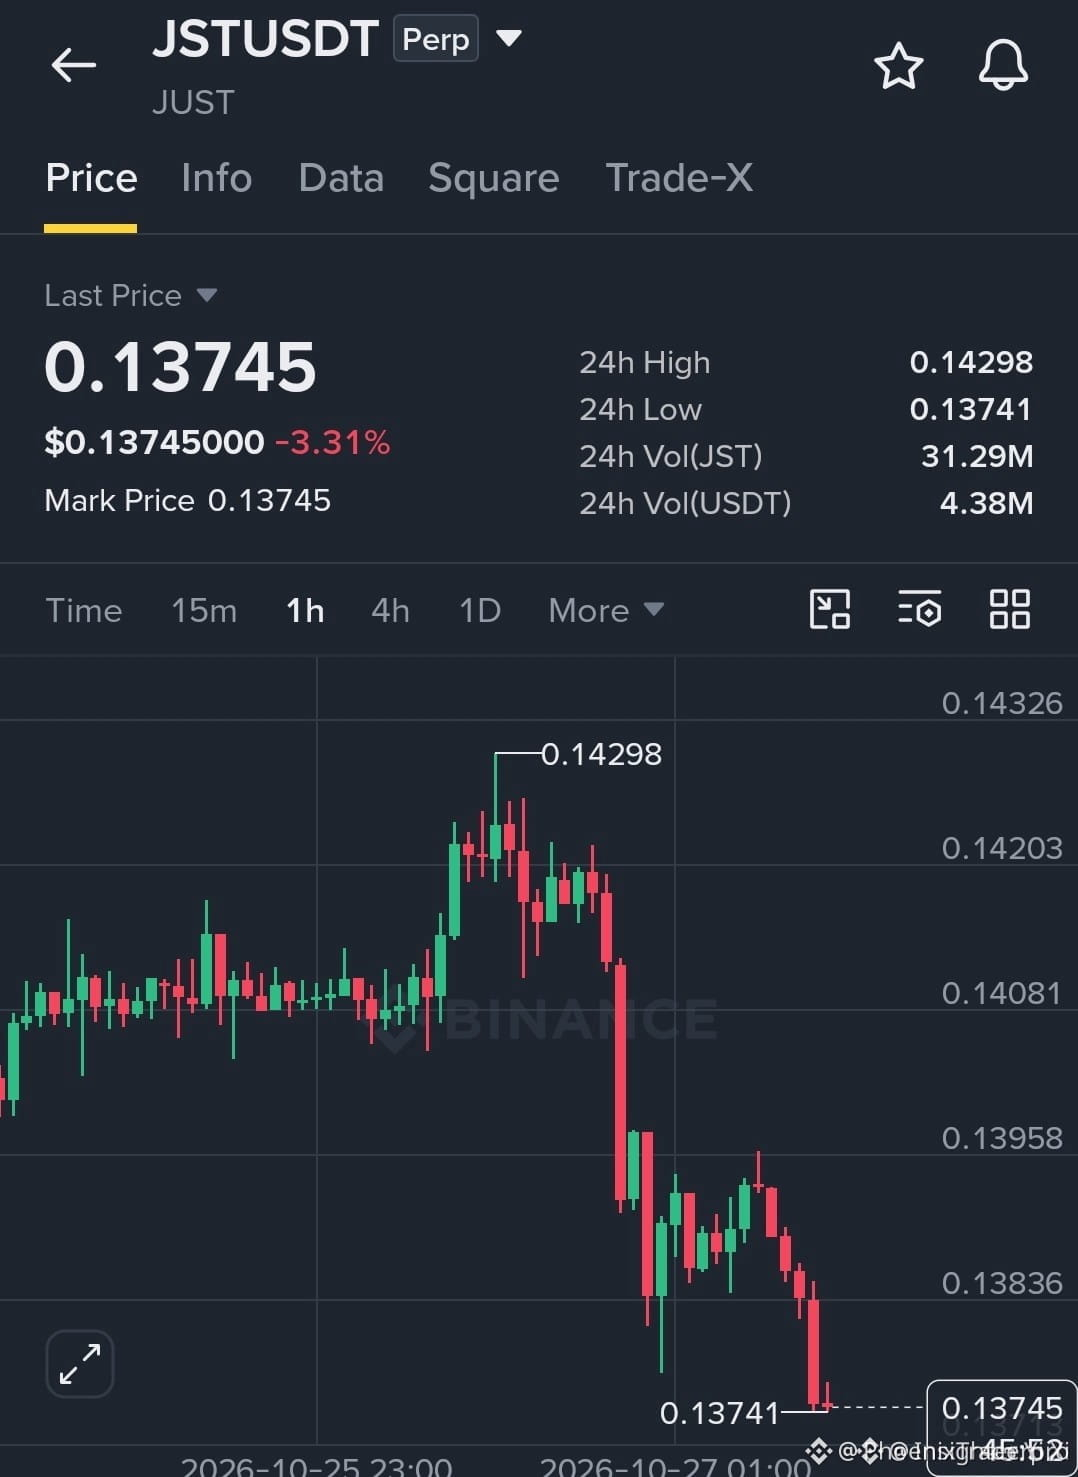
🚨 $JST SLIDES MENUJU LOW 24JAM – ALERT SHORT! 🔴
Entry: 0.1374-0.1385 ⚡
Target: 0.1360/0.1345 🚀
Stop Loss: 0.1400 ⚠️
📊 Para penjual sedang menguras likuiditas dengan cepat, memaksa pasangan ini masuk ke zona penolakan yang ketat. Resistance 0.1380 telah bertindak sebagai langit-langit keras sebanyak tiga kali minggu ini, dan aliran order menunjukkan bias short dari smart money 🦈. Penembusan bersih di bawah 0.1374 dapat memicu penurunan cepat, tetapi pantulan apa pun di atas 0.1385 langsung membatalkan setup ini. 📌 Jaga stop tetap ketat dan perhatikan lonjakan volume sebagai pemicu.
💬 Siap untuk mengikuti penurunan atau menunggu sapuan likuiditas berikutnya? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #JST #ShortSetup #Crypto #LiquiditySweep
🔥 🚀
8
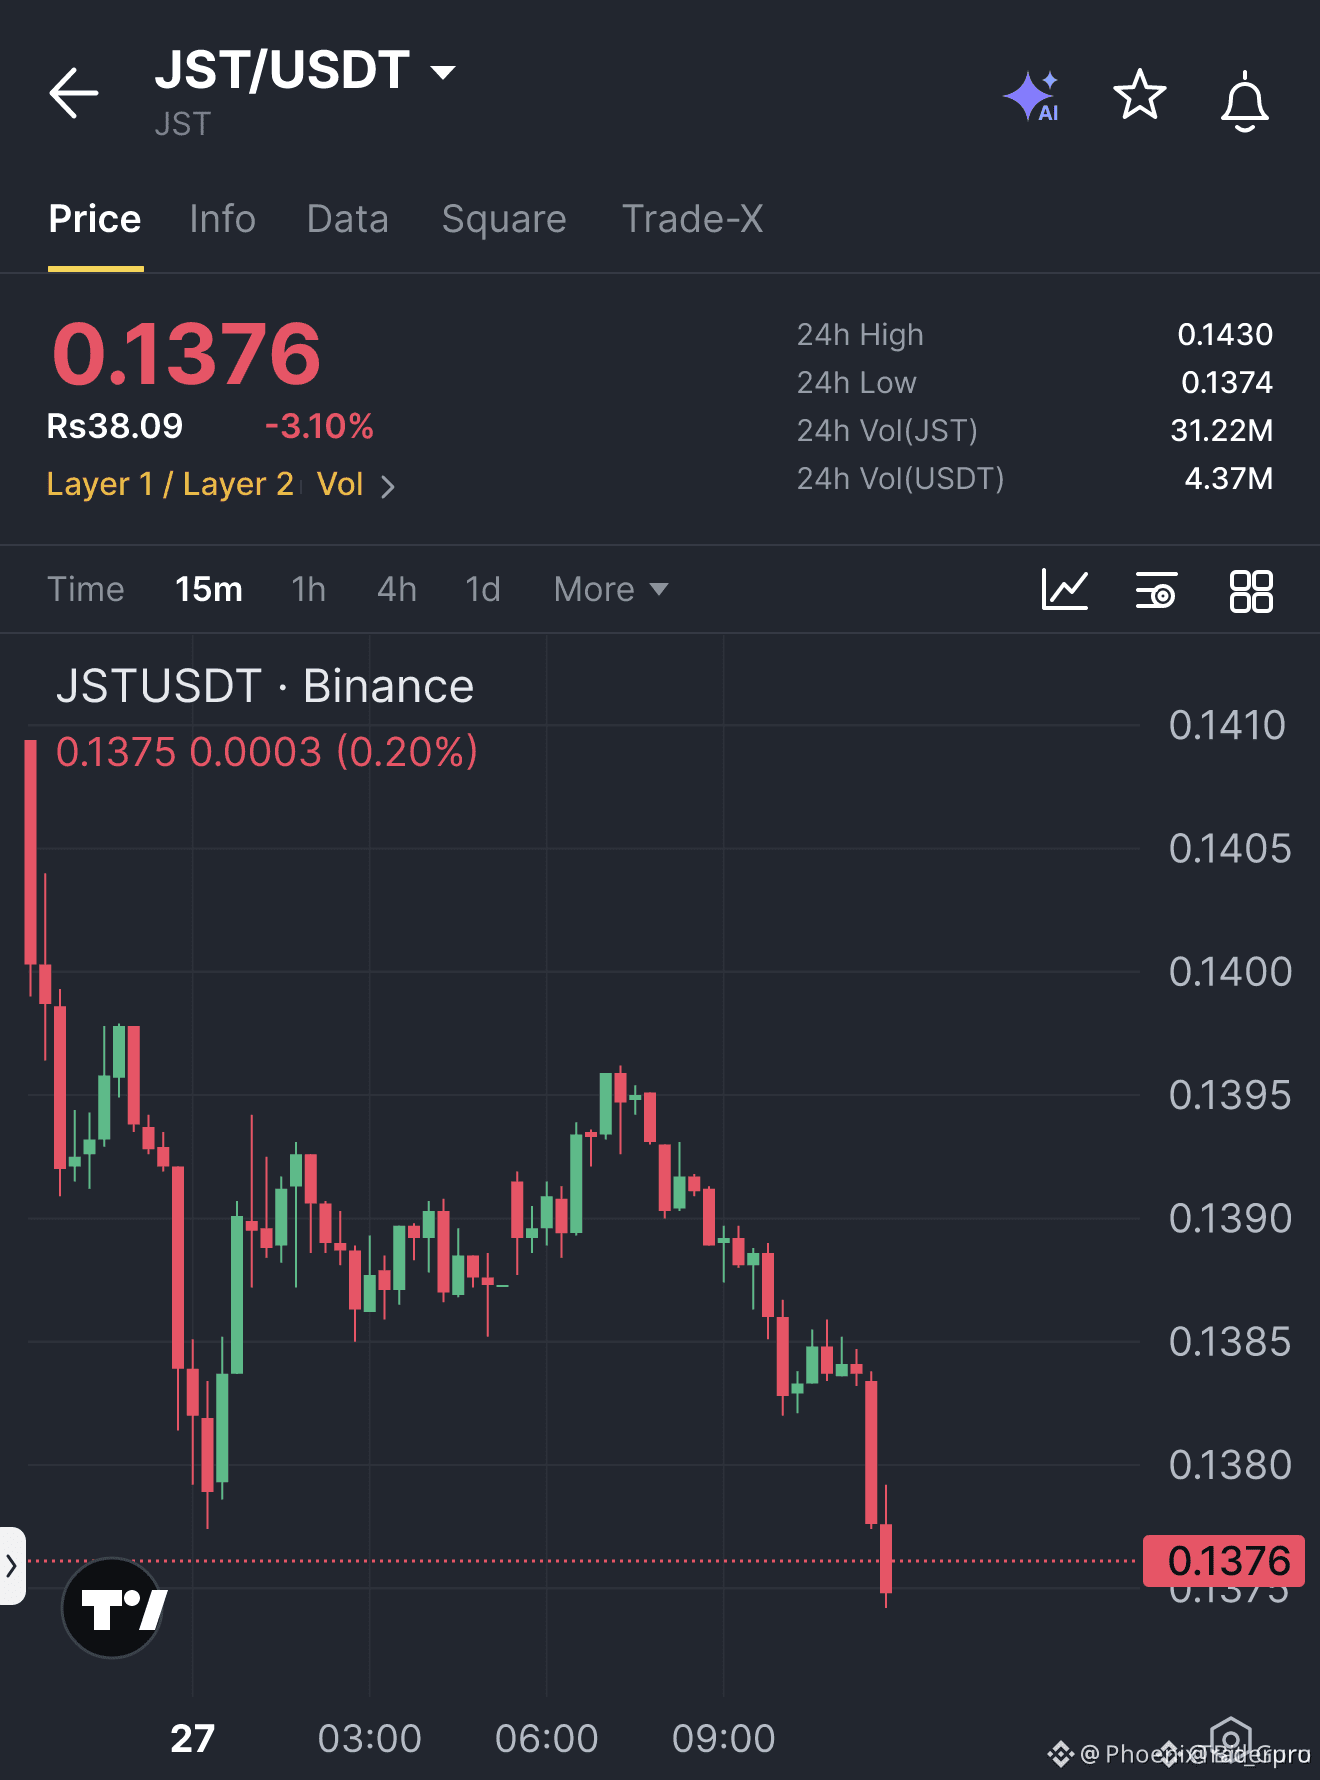
🚨 $JST MENEMBUS RENTANG BEARISH DENGAN LONJAKAN VOLUME 2,35X! 📉
Entry: 0.13757 ⚡
Target: 0.13631 🚀
Target: 0.13547 🚀
Target: 0.13421 🚀
Stop Loss: 0.13841 ⚠️
🦈 Candle 5 menit menembus 0.13764 dengan keras, meruntuhkan zona permintaan ketat yang dipertahankan oleh pelaku pasar bermodal besar. 📊 Volume melonjak hingga 2,35× rata-rata 20 candle, sebuah sapuan likuiditas klasik yang memaksa trader lemah keluar dari pasar. ⚡ Kini penjual lebih unggul, dan gugusan support berikutnya di 0.13631 tampaknya siap ditembus.
💡 Setiap target memperbaiki rasio risiko-imbalan, memberikan keunggulan bersih 1:2+ jika tren turun bertahan. 👇 Apakah kamu ikut dalam gelombang bearish ini atau menunggu candle pembalikan berikutnya?
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #JST #ShortSetup #Bearish #Crypto
🦈 🔥
8
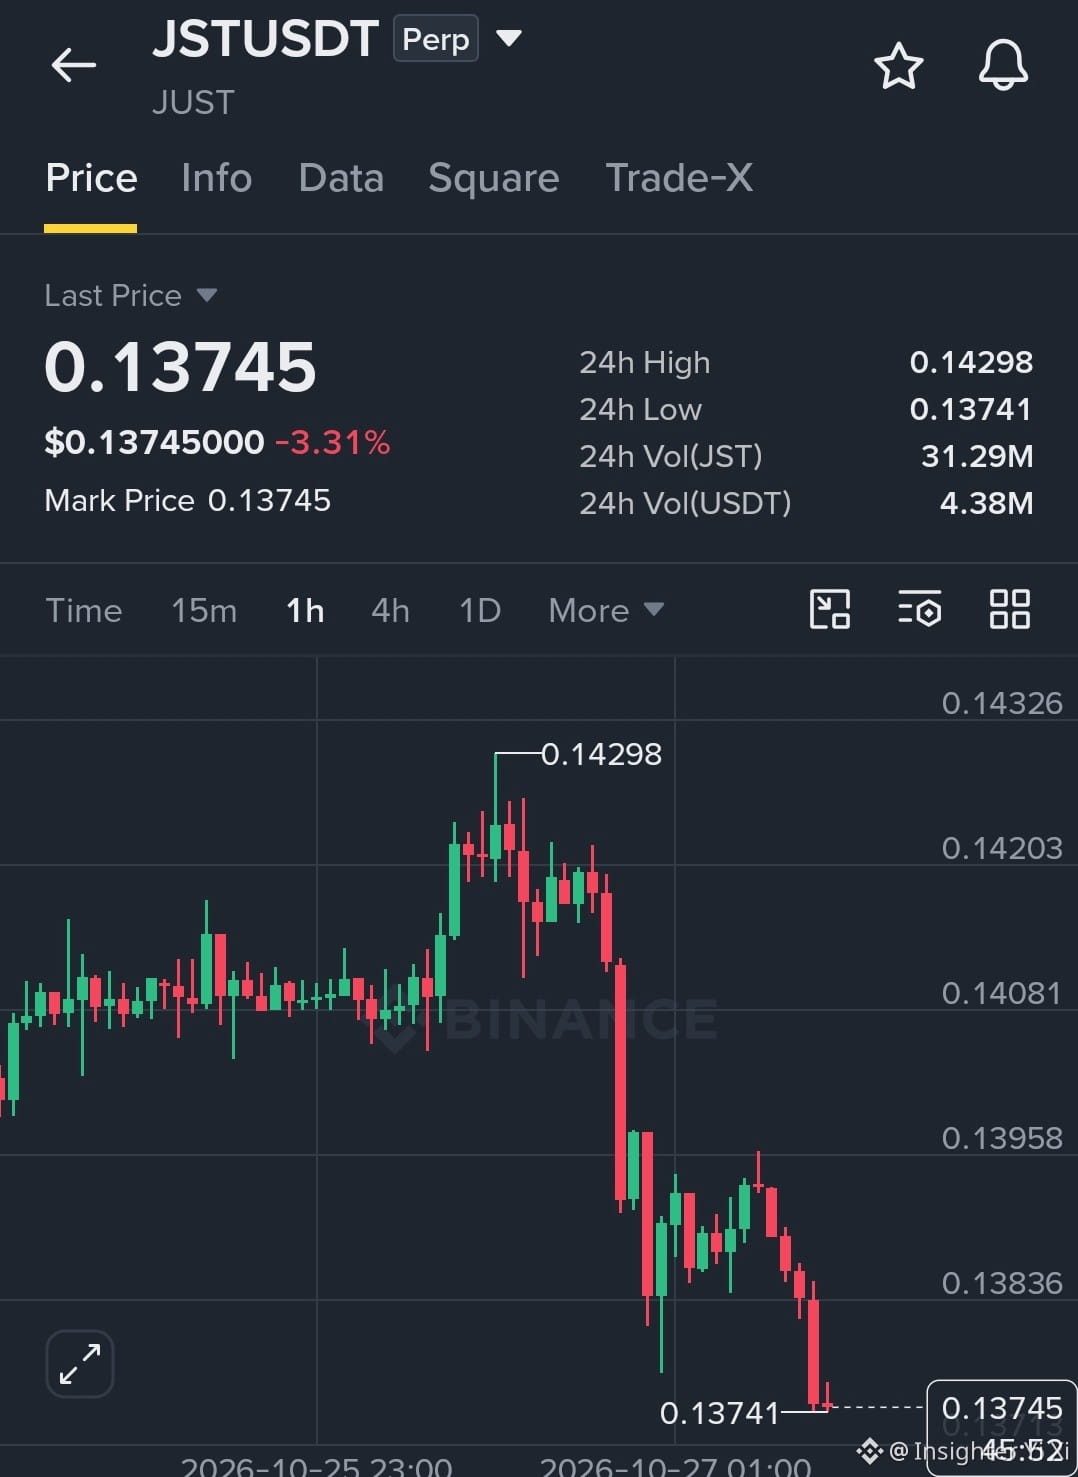
$JST USDT Para penjual sedang mendorong harga menuju titik terendah dalam 24 jam.
{future}(JSTUSDT)
Pantau posisi SHORT: 0.1374–0.1385 jika terjadi penolakan yang terkonfirmasi.
SL: 0.1400
TP: 0.1360 / 0.1345.
Pantulan di atas resistansi dapat membatalkan skenario ini; hindari mengejar harga.
Manajemen risiko sangat penting. Ini bukan nasihat keuangan; lakukan riset Anda sendiri.#jst
$JST USDT Para penjual sedang mendorong harga menuju titik terendah dalam 24 jam.
Pantau posisi SHORT: 0.1374–0.1385 jika terjadi penolakan yang terkonfirmasi.
SL: 0.1400
TP: 0.1360 / 0.1345.
Pantulan di atas resistansi dapat membatalkan skenario ini; hindari mengejar harga.
Manajemen risiko sangat penting. Ini bukan nasihat keuangan; lakukan riset Anda sendiri.#jst
Pantau posisi SHORT: 0.1374–0.1385 jika terjadi penolakan yang terkonfirmasi.
SL: 0.1400
TP: 0.1360 / 0.1345.
Pantulan di atas resistansi dapat membatalkan skenario ini; hindari mengejar harga.
Manajemen risiko sangat penting. Ini bukan nasihat keuangan; lakukan riset Anda sendiri.#jst
1
98

⚡ PERINGATAN IGNITION: $JST DIAM-DIAM MEMBALIKKAN RESISTANCE UNTUK EKSPANSI BULLISH! 📈
Entry: 0.1076 ⚡
Target 1: 0.1090 🎯
Target 2: 0.1103 🚀
Target 3: 0.1117 💥
Stop Loss: 0.1049 ⚠️
Akumulasi yang tak banyak disadari sedang berlangsung diam-diam saat $JST mempersempit rentangnya tepat di atas area permintaan lokal. Para pembeli aktif mempertahankan batas bawah, sementara aliran order mengindikasikan sapuan likuiditas yang bersih sebelum dorongan naik berikutnya. 📊
Perubahan momentum menguntungkan para bull agresif yang mengincar breakout menuju kantong likuiditas yang lebih tinggi. ⚡ Dengan tekanan jual yang mereda pada kerangka waktu lebih kecil, jalur dengan hambatan paling kecil mengarah langsung ke target-target di atas. 💡
💬 Apakah Anda ikut memanfaatkan pembalikan momentum ini lebih awal atau menunggu konfirmasi breakout? 👇
⚠️ Ini bukan saran keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #JST #LongSetup #Crypto #Breakout #Trading
🔥 💎
10
·
--
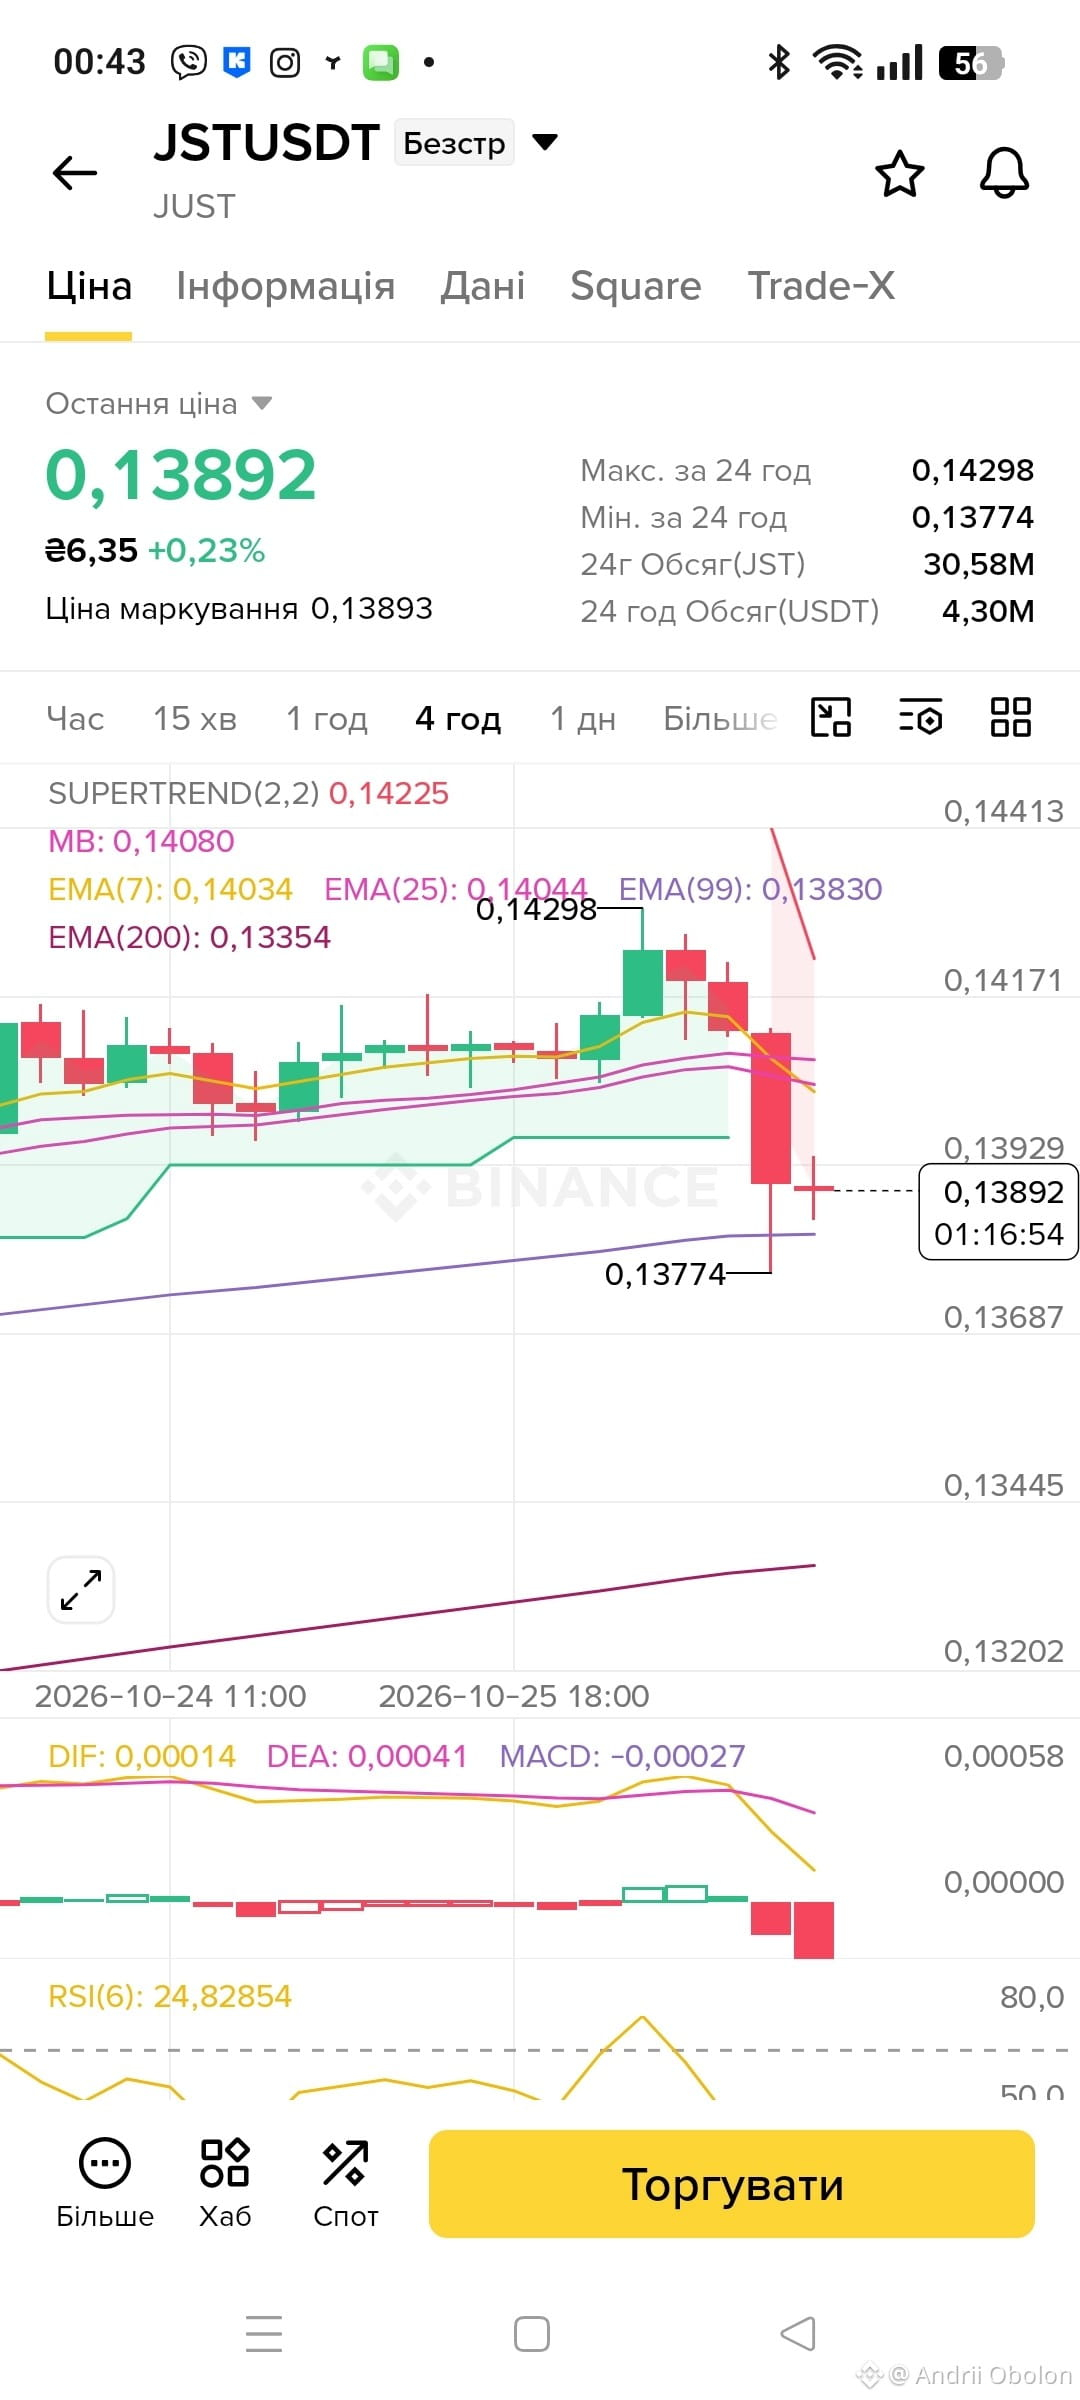
🟢 JST/USDT — Potensi LONG
💰 Harga masuk: 0.1387
🎯 Target pertama: 0.1395 🎯 Target kedua: 0.1402 🎯 Target ketiga: 0.1410 🛑 Stop loss: 0.1380
📊 Harga mendekati level support S3 di 0.13864. Rebound bullish mungkin terjadi jika support bertahan dan tekanan beli muncul. Jika support ditembus, penurunan dapat berlanjut, jadi tunggu konfirmasi rebound sebelum masuk.
❤️ Dukunganmu berarti 🔥 Cari peluang
$JST #JST #Trading #Altcoins
30
·
--
🟢 JST/USDT — LONG potensial
💰 Harga: 0.13994 📊 RSI (14): 29.8 — jenuh jual
🎯 Target pertama: 0.14100 🎯 Target kedua: 0.14220 🎯 Target ketiga: 0.14350 🛑 Stop loss: 0.13850
⚠️ Masuk setelah muncul konfirmasi pantulan; kondisi jenuh jual saja tidak menjamin kenaikan.
❤️ Dukunganmu sangat berarti bagiku 🔥 Cari peluang
$JST #JST #Trading #Altcoins
59

·
--
Lima putaran buyback telah membakar hampir 19% dari pasokan awal. Tingkat deflasi JST tergolong agresif bahkan jika dibandingkan dengan seluruh sektor ini. Namun, yang menarik untuk dicermati adalah perubahan mekanisme JUST DAO pada Oktober: sumber dana buyback dialihkan dari cadangan pendapatan historis ke pendapatan ekosistem yang berkelanjutan.
Buyback dalam beberapa putaran sebelumnya lebih mirip tindakan sekali jalan: setelah dana terkumpul, sebagian langsung dibakar, dan yang dilihat pasar hanyalah jumlah token yang berkurang. Kini, buyback ditopang oleh pendapatan berkelanjutan, sehingga logikanya berubah—deflasi tidak lagi bergantung pada kumpulan dana yang sudah ada, melainkan terkait dengan pendapatan operasional JustLend dan GasFree. TVL JustLend pada akhir kuartal tetap stabil di atas 7 miliar dolar AS, sementara jumlah transaksi GasFree dalam satu kuartal sekitar 21,24 juta. Keduanya menjadi fondasi sumber pendapatan. Mulai Q4 2026, sekitar 20,34 juta dolar AS dana berlebih direncanakan untuk dialokasikan ke buyback dalam empat tahap, sembari mempertahankan setidaknya 50 juta dolar AS sebagai cadangan keamanan kas negara. Dari segi pelaksanaan, rencana ini cukup terkendali.
Pandangan saya cenderung berhati-hati: peningkatan mekanisme ini sendiri merupakan hal positif, tetapi seberapa bernilai “pendapatan berkelanjutan” itu harus dibuktikan oleh pendapatan kuartal-kuartal berikutnya—apakah benar-benar mampu menutupi skala buyback. Jika pendapatan ekosistem berfluktuasi besar, jalur deflasi pun akan ikut bergejolak dan ekspektasi para pemegang token bisa melemah. Buyback dan pembakaran adalah hasil, bukan penyebab. Penyebabnya selalu bergantung pada apakah bisnis mampu terus menghasilkan arus kas.
Jadi, pertanyaannya untuk kalian: menurut kalian, apakah langkah JST yang mengaitkan deflasi dengan pendapatan ekosistem merupakan desain jangka panjang yang lebih sehat, atau justru memindahkan ketidakpastian dari kas negara kepada para pemegang token? $JST #JST #MekanismeDeflasi
$NVDB $MSFTB #Kripto
10
·
--
Lihat terjemahan
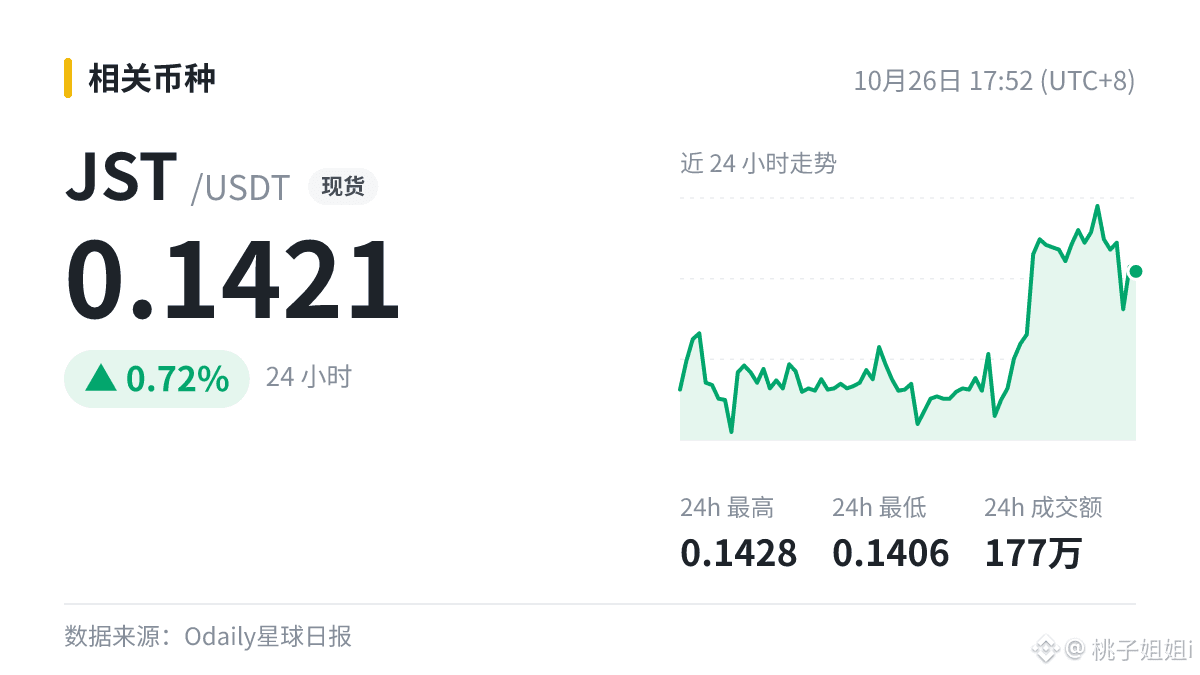
不吹不黑,刷到「JUST发布JST 2026 Q3及10月重点进展报告,回购机制转向以持续收入为基础」,让我想起自己刚入圈那会儿。
那时候一看到新闻就想动手,后来好几次买在了情绪最高点,也割在了最低点附近。
现在我的做法是:先读完全文,再看资金表态,最后才决定动不动。$JST 这回也一样。
归根结底,最怕的不是判断错,而是被情绪推着节奏走。
你们有没有同样的经历?
#JST
不吹不黑,刷到「JUST发布JST 2026 Q3及10月重点进展报告,回购机制转向以持续收入为基础」,让我想起自己刚入圈那会儿。
那时候一看到新闻就想动手,后来好几次买在了情绪最高点,也割在了最低点附近。
现在我的做法是:先读完全文,再看资金表态,最后才决定动不动。$JST 这回也一样。
归根结底,最怕的不是判断错,而是被情绪推着节奏走。
你们有没有同样的经历?
#JST
那时候一看到新闻就想动手,后来好几次买在了情绪最高点,也割在了最低点附近。
现在我的做法是:先读完全文,再看资金表态,最后才决定动不动。$JST 这回也一样。
归根结底,最怕的不是判断错,而是被情绪推着节奏走。
你们有没有同样的经历?
#JST
90
·
--
Lihat terjemahan
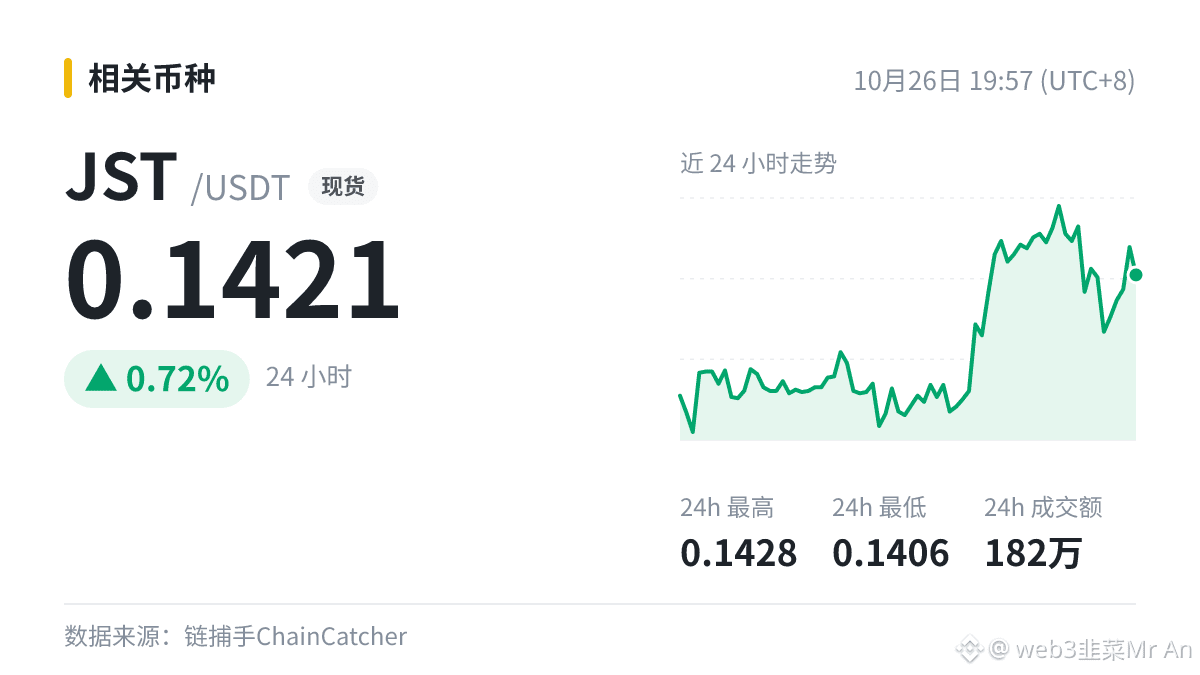
$JST ,新闻面来了:JUST 发布 JST 2026 Q3 及 10 月重点进展报告,回购机制转向以持续收入为基础。
正面消息配合放量才有说服力,缩量的反应得打个折。前高和关键均线在哪,消息改变不了,这几个价位才是该盯的。
你们会等确认再动,还是直接上?
#JST
别把我这话当建议。
$JST ,新闻面来了:JUST 发布 JST 2026 Q3 及 10 月重点进展报告,回购机制转向以持续收入为基础。
正面消息配合放量才有说服力,缩量的反应得打个折。前高和关键均线在哪,消息改变不了,这几个价位才是该盯的。
你们会等确认再动,还是直接上?
#JST
别把我这话当建议。
正面消息配合放量才有说服力,缩量的反应得打个折。前高和关键均线在哪,消息改变不了,这几个价位才是该盯的。
你们会等确认再动,还是直接上?
#JST
别把我这话当建议。
5
·
--
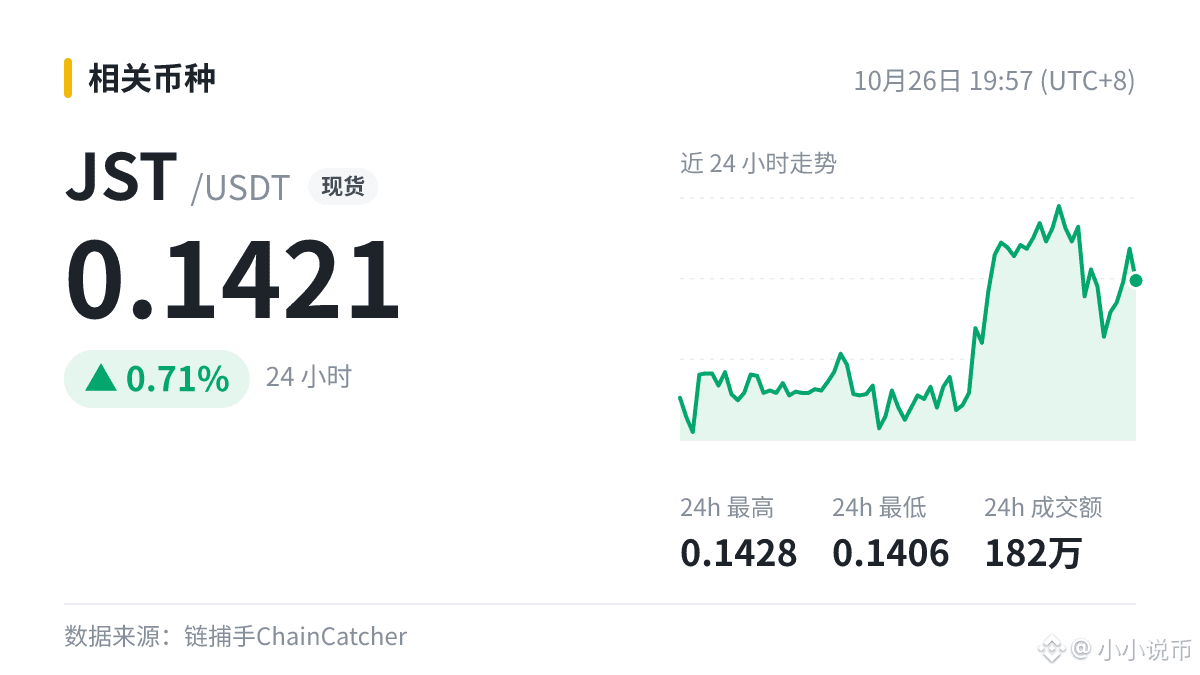
Tenang, dengarkan saya: JUST merilis laporan perkembangan utama JST untuk Q3 2026 dan Oktober; mekanisme buyback beralih ke model berbasis pendapatan berulang
Cara yang tepat membaca pengumuman proyek: bersemangatlah selama tiga detik, lalu periksa apakah data on-chain sudah mendukungnya. Kalau hanya bersemangat tanpa mengecek data, saya sarankan untuk tenang—saya mengatakan ini berdasarkan pelajaran mahal yang pernah saya bayar.
$JST patut diperhatikan.
#JST
4
·
--
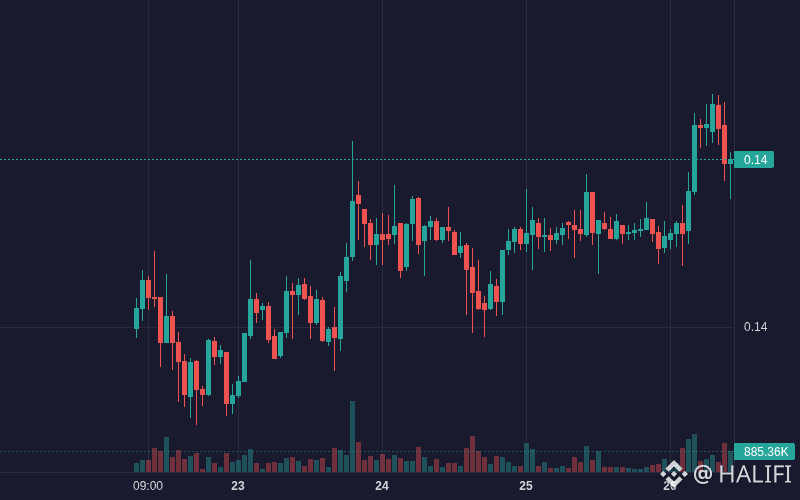
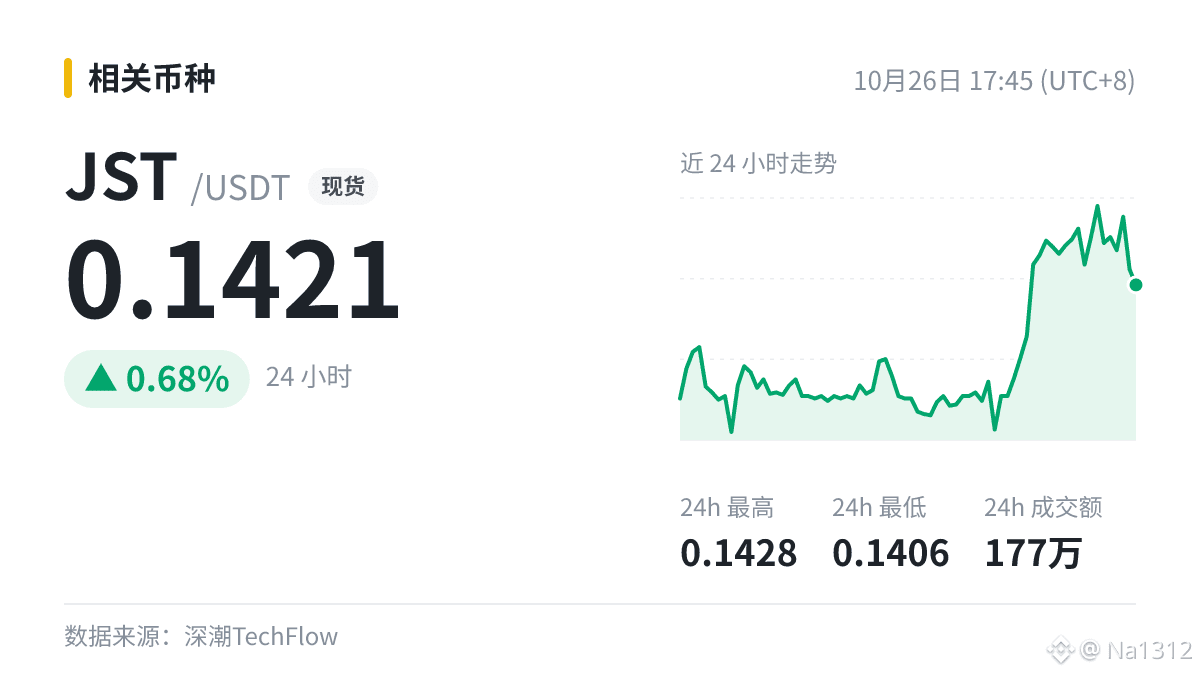
$JST JST menunjukkan pergerakan bullish: 0.35% (Kripto).
Volume: 1.77M | Terakhir: $0.142050
Layak dipantau.
Bias Harian: BULLISH 🟢 | Mingguan: BULLISH 🟢
JST naik 0.24% dalam 24 jam karena peningkatan mekanisme buyback dan TVL sebesar $7B mendorong reli sementara.
**Perombakan tokenomics (Tinggi)**: DAO merombak mekanisme buyback-burn untuk memanfaatkan pendapatan ekosistem berulang, dengan alokasi ~$20.34M dalam 4 fase → meningkatkan permintaan fundamental
- **Ekspansi ekosistem (Tinggi)**: TVL platform pinjaman bertahan di atas $7B, sementara jumlah transaksi mencapai ~21.24M → meningkatkan ekspektasi perolehan biaya
- **Arus masuk modal (Sedang)**: Aksi beli besar mendorong arus masuk bersih melampaui +$234K selama breakout → memicu kenaikan ke $0.14265 sebelum kembali ke rata-rata
#JST #BinanceSquare #BinancePick #EarningsSeason #Crypto
33

·
--
📰 JUST merilis laporan perkembangan utama JST untuk Q3 2026 dan Oktober. Mekanisme buyback beralih ke model berbasis pendapatan berkelanjutan.
Analis setelah membaca: positif, narasinya masuk akal.
Institusi setelah membaca: diam-diam menghitung untung-ruginya.
Saya setelah membaca: mengambil tangkapan layar, lalu lanjut menggulir ke postingan berikutnya.
$JST patut diperhatikan. Kalau terasa menohok, yuk saling menguatkan di kolom komentar 🫂
#JST
·
--
Tadi ada teman yang bertanya kepada saya: “JUST merilis laporan perkembangan utama JST 2026 Q3 dan Oktober, mekanisme buyback beralih berbasis pendapatan berkelanjutan” — ini dihitung sebagai kabar baik atau kabar buruk?
Saya menjawab begini: arah besarnya cenderung positif, tapi kabar baik ≠ langsung naik, harus dilihat apakah dana ikut masuk.
$JST kalian bagaimana menurut kalian?
#JST
Tidak menjamin benar, putuskan sendiri.
Saya menjawab begini: arah besarnya cenderung positif, tapi kabar baik ≠ langsung naik, harus dilihat apakah dana ikut masuk.
$JST kalian bagaimana menurut kalian?
#JST
Tidak menjamin benar, putuskan sendiri.
1
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#CanMicrosoftDeliverOnAI
195,513 penayangan
1,636 Berdiskusi
2
#CanGoogleDefindItsCore
103,258 penayangan
1,189 Berdiskusi
3
#EarningsSeason
5.8M penayangan
27,550 Berdiskusi
4
#FOMCWatch
9.2M penayangan
28,877 Berdiskusi
5
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
181 penayangan
12 Berdiskusi
6
#USGovSellsFTXLinkedAnthropicSharesFor$627M
444 penayangan
21 Berdiskusi
7
#MoodysAssignsRLUSDA2LongTermDepositRating
1,554 penayangan
124 Berdiskusi
8
#SKHynixUnveils$45BShareholderReturns
837 penayangan
22 Berdiskusi
9
#OSMOPlansToBurn100MTokensFromCommunityPool
10,058 penayangan
309 Berdiskusi
10
#EthereumDropsBelow$2300
13,239 penayangan
175 Berdiskusi