
#coreweave
coreweave
11,086 penayangan
112 Berdiskusi
Populer
Terbaru

💸 Kenaikan biaya bunga perusahaan CoreWeave menjadi 640 juta dolar
Perusahaan CoreWeave, penyedia terkemuka infrastruktur kecerdasan buatan, mencatat biaya bunga sebesar 640 juta dolar. Kenaikan ini setara dengan 2,4 kali dibandingkan tahun lalu, yang menyoroti tekanan finansial yang terkait dengan ekspansi cepat perusahaan di pasar kecerdasan buatan.
━━━━━━━━━━━━━━
📊 Dampak: 📊 Rata-rata
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Sumber: cryptobriefing.com
💸 Kenaikan biaya bunga perusahaan CoreWeave menjadi 640 juta dolar
Perusahaan CoreWeave, penyedia terkemuka infrastruktur kecerdasan buatan, mencatat biaya bunga sebesar 640 juta dolar. Kenaikan ini setara dengan 2,4 kali dibandingkan tahun lalu, yang menyoroti tekanan finansial yang terkait dengan ekspansi cepat perusahaan di pasar kecerdasan buatan.
━━━━━━━━━━━━━━
📊 Dampak: 📊 Rata-rata
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Sumber: cryptobriefing.com
Perusahaan CoreWeave, penyedia terkemuka infrastruktur kecerdasan buatan, mencatat biaya bunga sebesar 640 juta dolar. Kenaikan ini setara dengan 2,4 kali dibandingkan tahun lalu, yang menyoroti tekanan finansial yang terkait dengan ekspansi cepat perusahaan di pasar kecerdasan buatan.
━━━━━━━━━━━━━━
📊 Dampak: 📊 Rata-rata
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Sumber: cryptobriefing.com
2
·
--
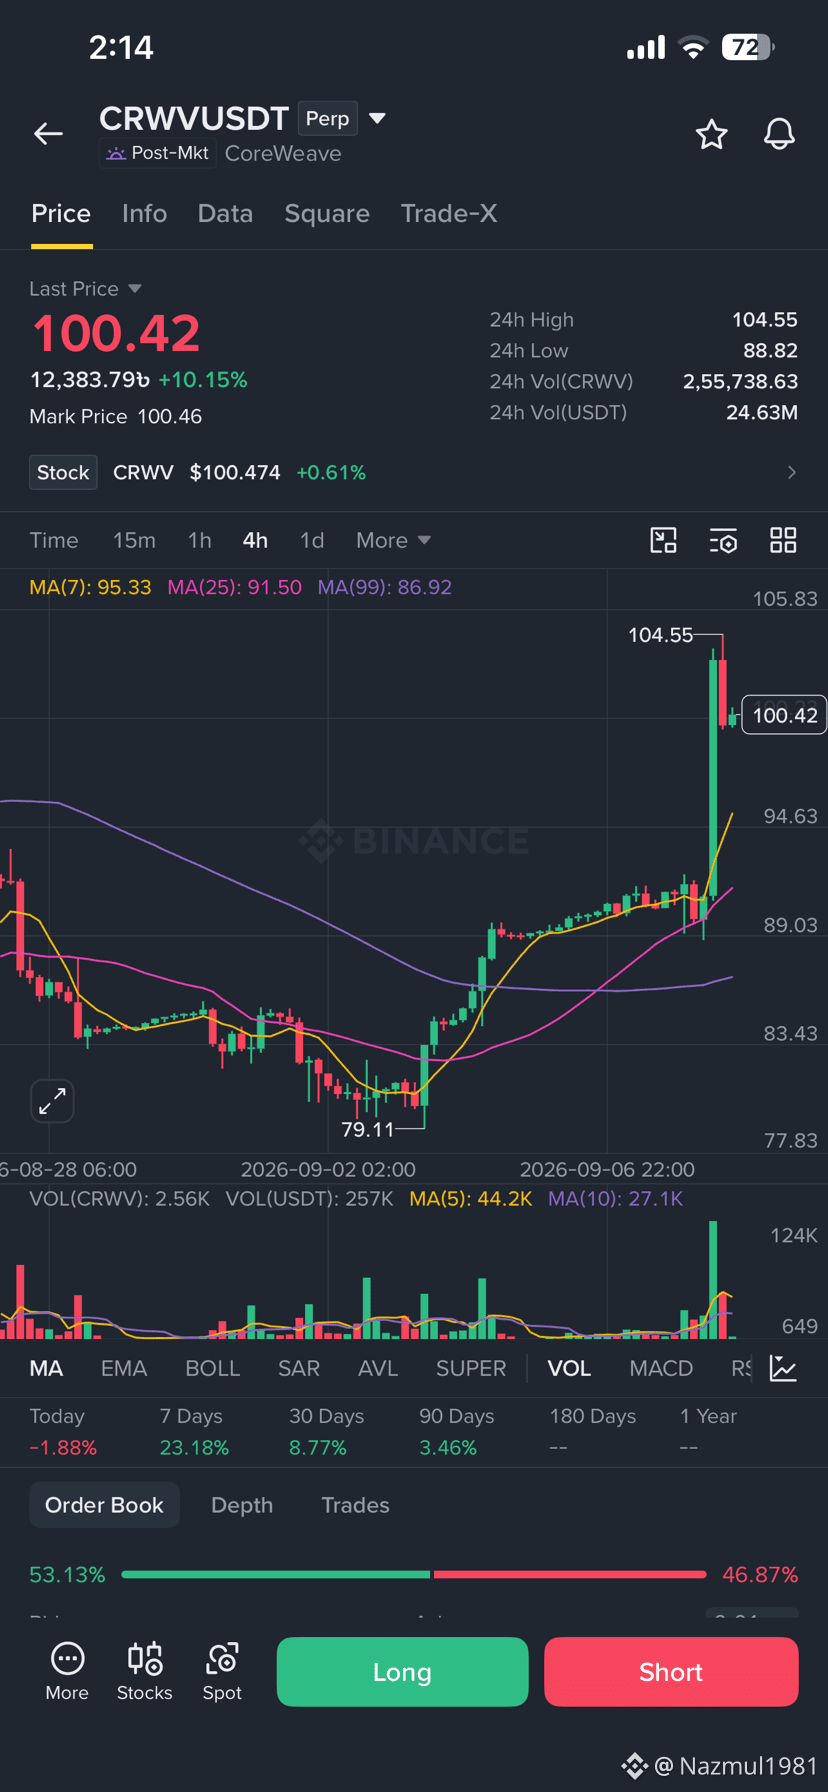
🔥 Setup CRWV/USDT 4H
CRWV menunjukkan momentum bullish yang kuat, saat ini sekitar 100.42 (+10,15%) dengan lonjakan volume yang besar. Harga tetap di atas MA(7) 95,33, MA(25) 91,50 & MA(99) 86,92.
📌 Resistance: 104.55 → 106 → 110
📌 Support: 100 → 94.6 → 91.5
📈 Bullish: Bertahan di atas 100 dan rebut kembali 104.55
⚠️ Koreksi/pullback mungkin terjadi setelah breakout yang tajam.
Momentum kuat, tapi hindari mengejar lonjakan. Kelola risiko & DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
{future}(CRWVUSDT)
🔥 Setup CRWV/USDT 4H
CRWV menunjukkan momentum bullish yang kuat, saat ini sekitar 100.42 (+10,15%) dengan lonjakan volume yang besar. Harga tetap di atas MA(7) 95,33, MA(25) 91,50 & MA(99) 86,92.
📌 Resistance: 104.55 → 106 → 110
📌 Support: 100 → 94.6 → 91.5
📈 Bullish: Bertahan di atas 100 dan rebut kembali 104.55
⚠️ Koreksi/pullback mungkin terjadi setelah breakout yang tajam.
Momentum kuat, tapi hindari mengejar lonjakan. Kelola risiko & DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
CRWV menunjukkan momentum bullish yang kuat, saat ini sekitar 100.42 (+10,15%) dengan lonjakan volume yang besar. Harga tetap di atas MA(7) 95,33, MA(25) 91,50 & MA(99) 86,92.
📌 Resistance: 104.55 → 106 → 110
📌 Support: 100 → 94.6 → 91.5
📈 Bullish: Bertahan di atas 100 dan rebut kembali 104.55
⚠️ Koreksi/pullback mungkin terjadi setelah breakout yang tajam.
Momentum kuat, tapi hindari mengejar lonjakan. Kelola risiko & DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
11


·
--
Pasar menilai harga untuk rapat bulan September yang akan digelar itu berubah total setelah Jumat pekan lalu. Awalnya masih membahas apakah suku bunga akan diturunkan, sekarang yang diperdebatkan adalah apakah suku bunga akan dinaikkan. Data ketenagakerjaan jauh melampaui ekspektasi. Kamis ada PPI, Jumat ada CPI—dua data itu langsung mendahului rapat. Di minggu ini tidak ada laporan keuangan yang benar-benar menarik perhatian, jadi suku bunga menjadi satu-satunya benang merah.
Di pasar futures suku bunga, peluang kenaikan untuk bulan September saat ini ditekan di kisaran enam puluh persen. Hari ini AS libur untuk Labor Day, angka $CRWVB di sisi penawaran pada dasarnya meneruskan angka dari satu batang Jumat pekan lalu, tidak terlihat ada sesuatu yang mencolok. Pas sekalian momen ini, saya balik lagi pembukuan perusahaan CoreWeave dan meninjaunya dari awal.
Perusahaan itu dulunya adalah tambang yang menggali Ethereum. Bisnisnya sekarang adalah menyusun kartu NVIDIA menjadi klaster lalu menyewakannya. Di daftar kliennya ada OpenAI, Meta, Anthropic, dan Google. Sampai akhir Juni, cadangan kontraknya sekitar 104 miliar dolar AS. Dari sisi permintaan, tidak ada banyak yang bisa diperdebatkan.
Masalahnya ada pada bagaimana kartu-kartu itu dibeli kembali.
Di akhir kuartal II, utang dengan hak dan tanpa hak penagihan di neraca mereka total sekitar 35,1 miliar dolar AS. Pada kuartal yang sama, beban bunga bersih 640 juta dolar. Dalam panduan kuartal III yang diberikan perusahaan, beban bunga akan mencapai 860 hingga 940 juta dolar, sementara laba operasi yang disesuaikan di panduan yang sama hanya 200 hingga 260 juta dolar. Beban bunga saja sudah tiga sampai empat kali lipat laba operasi—rasio itu bukan sesuatu yang buruk di satu kuartal tertentu saja, melainkan memang seperti itu terus.
Kalau dibentangkan ke setahun, rasionya makin dramatis. Panduan belanja modal manajemen 35 hingga 39 miliar dolar, sedangkan panduan pendapatan untuk tahun yang sama hanya lebih dari sepertiga dari angka itu; selisihnya semuanya ditutup lewat pendanaan. Bunga yang dibayarkan CoreWeave tiap kuartal benar-benar uang tunai, perubahan suku bunga langsung berdampak pada laporan laba ruginya, tanpa harus menunggu penularannya lewat model valuasi.
Kalau kenaikan suku bunga menghantam mereka, awalnya saya berpikir dampaknya akan masuk lewat lapisan valuasi. Namun pengumuman pinjaman baru pada 10 Agustus mengubah pemikiran itu—ada sesuatu yang lebih keras yang memukul struktur utangnya.
Itu adalah pinjaman berjangka tunda penarikan sebesar 2,6 miliar dolar, dengan harga SOFR ditambah 550 basis poin, tenor sekitar lima tahun. Di pengumuman itu sendiri tertulis bahwa uang ini terkait dengan kontrak pelanggan dengan rata-rata tenor sekitar tiga tahun.
Di sisi aset, jatuh tempo dalam tiga tahun; di sisi liabilitas, baru selesai dibayar dalam lima tahun. Dua tahun di antaranya harus ditutup lewat perpanjangan kontrak atau pelanggan baru. Saat kondisi pasar bagus, ini bukan masalah besar—kartu adalah barang langka, perpanjangan menunggu antrean. Tapi begitu ritme permintaan berubah, dua tahun itu jadi celah eksposur.
Cara perusahaan menjelaskan uang itu berbeda dengan cara membaca klausulnya. Penjelasan CEO dalam telekonferensi adalah bahwa struktur ini memungkinkan perusahaan menangkap pelanggan korporat yang hanya ingin menandatangani kontrak dua sampai tiga tahun—seolah membuka pasar baru. Analis Truist Arvind Ramnani memberikan alasan bullish pada akhir Agustus, dan titik tumpunya justru pada margin kotor kontrak jangka panjang. Ia menilai kenaikan harga akan lebih dulu tercermin pada kontrak pelanggan, sementara biaya yang naik di sisi NVIDIA baru terlihat dari mesin yang dikirim pada awal tahun depan. Dalam beberapa bulan di tengah itu, kontribusi margin kotor dari kontrak jangka panjang akan terdongkrak secara jelas.
Perusahaan membuka peluang untuk kontrak jangka pendek, tetapi logika bullish-nya bertumpu pada margin kotor kontrak jangka panjang. Dua hal ini bisa saja sama-sama benar, tapi keduanya mengarah ke dua bisnis yang berbeda.
Bagaimana tepatnya jalur suku bunga menghantam mereka, CFO sendiri pernah memberi skala. Ia mengatakan dalam setahun terakhir, biaya utang rata-rata tertimbang berhasil ditekan sekitar 300 basis poin. Dengan ukuran utang pada akhir kuartal, dalam setahun itu menghemat sekitar 1,1 miliar dolar bunga. Tiga ratus basis poin itu berasal dari perbaikan kondisi kredit dan terbukanya kanal pendanaan, tidak ada hubungannya dengan suku bunga acuan. Kalau dibalik cara bacanya: dengan volume utang yang sama, setiap kenaikan 25 basis poin pada suku bunga acuan, bunga tambahan yang harus dibayar dalam setahun mendekati satu miliar dolar. Setelah dua atau tiga kali kenaikan suku bunga, bagian yang susah payah dihemat manajemen akan habis dimakan besar-besaran.
Jadi, jika putaran ini benar-benar masuk jalur kenaikan suku bunga, hal pertama yang harus dihitung ulang oleh pasar adalah kemampuan CoreWeave untuk pembiayaan ulang dan kurva biaya pendanaan; valuasi seperti PER baru kemudian. Dari sisi permintaan, saya tidak meragukannya—empat perusahaan model terbesar semuanya sudah menandatangani, pesanan seperti ini tidak bisa digambar sembarangan. Yang saya ragukan adalah: dalam lingkungan ketika meminjam jadi lebih mahal, apakah celah dari kontrak tiga tahun ke lima tahun itu akan berubah dari sekadar pengaturan teknis menjadi masalah nyata.
Bukti untuk membantah pandangan itu sudah ada minggu ini. Kalau PPI Kamis dan CPI Jumat sama-sama mereda sehingga ekspektasi kenaikan suku bunga jatuh kembali ke bawah 40%, seluruh perhitungan tekanan di atas akan mendapat diskon. Sebaliknya, jika dua data itu sama-sama cenderung panas, barulah rapat minggu depan akan menaruh logika itu di meja.
Perusahaan AI yang asetnya berat, angka cadangan kontrak yang terlalu besar membuat orang mudah lengah. #CoreWeave Saat laporan keuangan berikutnya keluar, bisa dilihat apakah jarak antara baris beban bunga dan laba operasi yang disesuaikan terus melebar. Seberapa jauh jarak itu bertambah, dibanding backlog yang naik berapa, justru lebih mampu menjelaskan sampai tahun berapa perusahaan bisa bertahan.
Pasar menilai harga untuk rapat bulan September yang akan digelar itu berubah total setelah Jumat pekan lalu. Awalnya masih membahas apakah suku bunga akan diturunkan, sekarang yang diperdebatkan adalah apakah suku bunga akan dinaikkan. Data ketenagakerjaan jauh melampaui ekspektasi. Kamis ada PPI, Jumat ada CPI—dua data itu langsung mendahului rapat. Di minggu ini tidak ada laporan keuangan yang benar-benar menarik perhatian, jadi suku bunga menjadi satu-satunya benang merah.
Di pasar futures suku bunga, peluang kenaikan untuk bulan September saat ini ditekan di kisaran enam puluh persen. Hari ini AS libur untuk Labor Day, angka $CRWVB di sisi penawaran pada dasarnya meneruskan angka dari satu batang Jumat pekan lalu, tidak terlihat ada sesuatu yang mencolok. Pas sekalian momen ini, saya balik lagi pembukuan perusahaan CoreWeave dan meninjaunya dari awal.
Perusahaan itu dulunya adalah tambang yang menggali Ethereum. Bisnisnya sekarang adalah menyusun kartu NVIDIA menjadi klaster lalu menyewakannya. Di daftar kliennya ada OpenAI, Meta, Anthropic, dan Google. Sampai akhir Juni, cadangan kontraknya sekitar 104 miliar dolar AS. Dari sisi permintaan, tidak ada banyak yang bisa diperdebatkan.
Masalahnya ada pada bagaimana kartu-kartu itu dibeli kembali.
Di akhir kuartal II, utang dengan hak dan tanpa hak penagihan di neraca mereka total sekitar 35,1 miliar dolar AS. Pada kuartal yang sama, beban bunga bersih 640 juta dolar. Dalam panduan kuartal III yang diberikan perusahaan, beban bunga akan mencapai 860 hingga 940 juta dolar, sementara laba operasi yang disesuaikan di panduan yang sama hanya 200 hingga 260 juta dolar. Beban bunga saja sudah tiga sampai empat kali lipat laba operasi—rasio itu bukan sesuatu yang buruk di satu kuartal tertentu saja, melainkan memang seperti itu terus.
Kalau dibentangkan ke setahun, rasionya makin dramatis. Panduan belanja modal manajemen 35 hingga 39 miliar dolar, sedangkan panduan pendapatan untuk tahun yang sama hanya lebih dari sepertiga dari angka itu; selisihnya semuanya ditutup lewat pendanaan. Bunga yang dibayarkan CoreWeave tiap kuartal benar-benar uang tunai, perubahan suku bunga langsung berdampak pada laporan laba ruginya, tanpa harus menunggu penularannya lewat model valuasi.
Kalau kenaikan suku bunga menghantam mereka, awalnya saya berpikir dampaknya akan masuk lewat lapisan valuasi. Namun pengumuman pinjaman baru pada 10 Agustus mengubah pemikiran itu—ada sesuatu yang lebih keras yang memukul struktur utangnya.
Itu adalah pinjaman berjangka tunda penarikan sebesar 2,6 miliar dolar, dengan harga SOFR ditambah 550 basis poin, tenor sekitar lima tahun. Di pengumuman itu sendiri tertulis bahwa uang ini terkait dengan kontrak pelanggan dengan rata-rata tenor sekitar tiga tahun.
Di sisi aset, jatuh tempo dalam tiga tahun; di sisi liabilitas, baru selesai dibayar dalam lima tahun. Dua tahun di antaranya harus ditutup lewat perpanjangan kontrak atau pelanggan baru. Saat kondisi pasar bagus, ini bukan masalah besar—kartu adalah barang langka, perpanjangan menunggu antrean. Tapi begitu ritme permintaan berubah, dua tahun itu jadi celah eksposur.
Cara perusahaan menjelaskan uang itu berbeda dengan cara membaca klausulnya. Penjelasan CEO dalam telekonferensi adalah bahwa struktur ini memungkinkan perusahaan menangkap pelanggan korporat yang hanya ingin menandatangani kontrak dua sampai tiga tahun—seolah membuka pasar baru. Analis Truist Arvind Ramnani memberikan alasan bullish pada akhir Agustus, dan titik tumpunya justru pada margin kotor kontrak jangka panjang. Ia menilai kenaikan harga akan lebih dulu tercermin pada kontrak pelanggan, sementara biaya yang naik di sisi NVIDIA baru terlihat dari mesin yang dikirim pada awal tahun depan. Dalam beberapa bulan di tengah itu, kontribusi margin kotor dari kontrak jangka panjang akan terdongkrak secara jelas.
Perusahaan membuka peluang untuk kontrak jangka pendek, tetapi logika bullish-nya bertumpu pada margin kotor kontrak jangka panjang. Dua hal ini bisa saja sama-sama benar, tapi keduanya mengarah ke dua bisnis yang berbeda.
Bagaimana tepatnya jalur suku bunga menghantam mereka, CFO sendiri pernah memberi skala. Ia mengatakan dalam setahun terakhir, biaya utang rata-rata tertimbang berhasil ditekan sekitar 300 basis poin. Dengan ukuran utang pada akhir kuartal, dalam setahun itu menghemat sekitar 1,1 miliar dolar bunga. Tiga ratus basis poin itu berasal dari perbaikan kondisi kredit dan terbukanya kanal pendanaan, tidak ada hubungannya dengan suku bunga acuan. Kalau dibalik cara bacanya: dengan volume utang yang sama, setiap kenaikan 25 basis poin pada suku bunga acuan, bunga tambahan yang harus dibayar dalam setahun mendekati satu miliar dolar. Setelah dua atau tiga kali kenaikan suku bunga, bagian yang susah payah dihemat manajemen akan habis dimakan besar-besaran.
Jadi, jika putaran ini benar-benar masuk jalur kenaikan suku bunga, hal pertama yang harus dihitung ulang oleh pasar adalah kemampuan CoreWeave untuk pembiayaan ulang dan kurva biaya pendanaan; valuasi seperti PER baru kemudian. Dari sisi permintaan, saya tidak meragukannya—empat perusahaan model terbesar semuanya sudah menandatangani, pesanan seperti ini tidak bisa digambar sembarangan. Yang saya ragukan adalah: dalam lingkungan ketika meminjam jadi lebih mahal, apakah celah dari kontrak tiga tahun ke lima tahun itu akan berubah dari sekadar pengaturan teknis menjadi masalah nyata.
Bukti untuk membantah pandangan itu sudah ada minggu ini. Kalau PPI Kamis dan CPI Jumat sama-sama mereda sehingga ekspektasi kenaikan suku bunga jatuh kembali ke bawah 40%, seluruh perhitungan tekanan di atas akan mendapat diskon. Sebaliknya, jika dua data itu sama-sama cenderung panas, barulah rapat minggu depan akan menaruh logika itu di meja.
Perusahaan AI yang asetnya berat, angka cadangan kontrak yang terlalu besar membuat orang mudah lengah. #CoreWeave Saat laporan keuangan berikutnya keluar, bisa dilihat apakah jarak antara baris beban bunga dan laba operasi yang disesuaikan terus melebar. Seberapa jauh jarak itu bertambah, dibanding backlog yang naik berapa, justru lebih mampu menjelaskan sampai tahun berapa perusahaan bisa bertahan.
Di pasar futures suku bunga, peluang kenaikan untuk bulan September saat ini ditekan di kisaran enam puluh persen. Hari ini AS libur untuk Labor Day, angka $CRWVB di sisi penawaran pada dasarnya meneruskan angka dari satu batang Jumat pekan lalu, tidak terlihat ada sesuatu yang mencolok. Pas sekalian momen ini, saya balik lagi pembukuan perusahaan CoreWeave dan meninjaunya dari awal.
Perusahaan itu dulunya adalah tambang yang menggali Ethereum. Bisnisnya sekarang adalah menyusun kartu NVIDIA menjadi klaster lalu menyewakannya. Di daftar kliennya ada OpenAI, Meta, Anthropic, dan Google. Sampai akhir Juni, cadangan kontraknya sekitar 104 miliar dolar AS. Dari sisi permintaan, tidak ada banyak yang bisa diperdebatkan.
Masalahnya ada pada bagaimana kartu-kartu itu dibeli kembali.
Di akhir kuartal II, utang dengan hak dan tanpa hak penagihan di neraca mereka total sekitar 35,1 miliar dolar AS. Pada kuartal yang sama, beban bunga bersih 640 juta dolar. Dalam panduan kuartal III yang diberikan perusahaan, beban bunga akan mencapai 860 hingga 940 juta dolar, sementara laba operasi yang disesuaikan di panduan yang sama hanya 200 hingga 260 juta dolar. Beban bunga saja sudah tiga sampai empat kali lipat laba operasi—rasio itu bukan sesuatu yang buruk di satu kuartal tertentu saja, melainkan memang seperti itu terus.
Kalau dibentangkan ke setahun, rasionya makin dramatis. Panduan belanja modal manajemen 35 hingga 39 miliar dolar, sedangkan panduan pendapatan untuk tahun yang sama hanya lebih dari sepertiga dari angka itu; selisihnya semuanya ditutup lewat pendanaan. Bunga yang dibayarkan CoreWeave tiap kuartal benar-benar uang tunai, perubahan suku bunga langsung berdampak pada laporan laba ruginya, tanpa harus menunggu penularannya lewat model valuasi.
Kalau kenaikan suku bunga menghantam mereka, awalnya saya berpikir dampaknya akan masuk lewat lapisan valuasi. Namun pengumuman pinjaman baru pada 10 Agustus mengubah pemikiran itu—ada sesuatu yang lebih keras yang memukul struktur utangnya.
Itu adalah pinjaman berjangka tunda penarikan sebesar 2,6 miliar dolar, dengan harga SOFR ditambah 550 basis poin, tenor sekitar lima tahun. Di pengumuman itu sendiri tertulis bahwa uang ini terkait dengan kontrak pelanggan dengan rata-rata tenor sekitar tiga tahun.
Di sisi aset, jatuh tempo dalam tiga tahun; di sisi liabilitas, baru selesai dibayar dalam lima tahun. Dua tahun di antaranya harus ditutup lewat perpanjangan kontrak atau pelanggan baru. Saat kondisi pasar bagus, ini bukan masalah besar—kartu adalah barang langka, perpanjangan menunggu antrean. Tapi begitu ritme permintaan berubah, dua tahun itu jadi celah eksposur.
Cara perusahaan menjelaskan uang itu berbeda dengan cara membaca klausulnya. Penjelasan CEO dalam telekonferensi adalah bahwa struktur ini memungkinkan perusahaan menangkap pelanggan korporat yang hanya ingin menandatangani kontrak dua sampai tiga tahun—seolah membuka pasar baru. Analis Truist Arvind Ramnani memberikan alasan bullish pada akhir Agustus, dan titik tumpunya justru pada margin kotor kontrak jangka panjang. Ia menilai kenaikan harga akan lebih dulu tercermin pada kontrak pelanggan, sementara biaya yang naik di sisi NVIDIA baru terlihat dari mesin yang dikirim pada awal tahun depan. Dalam beberapa bulan di tengah itu, kontribusi margin kotor dari kontrak jangka panjang akan terdongkrak secara jelas.
Perusahaan membuka peluang untuk kontrak jangka pendek, tetapi logika bullish-nya bertumpu pada margin kotor kontrak jangka panjang. Dua hal ini bisa saja sama-sama benar, tapi keduanya mengarah ke dua bisnis yang berbeda.
Bagaimana tepatnya jalur suku bunga menghantam mereka, CFO sendiri pernah memberi skala. Ia mengatakan dalam setahun terakhir, biaya utang rata-rata tertimbang berhasil ditekan sekitar 300 basis poin. Dengan ukuran utang pada akhir kuartal, dalam setahun itu menghemat sekitar 1,1 miliar dolar bunga. Tiga ratus basis poin itu berasal dari perbaikan kondisi kredit dan terbukanya kanal pendanaan, tidak ada hubungannya dengan suku bunga acuan. Kalau dibalik cara bacanya: dengan volume utang yang sama, setiap kenaikan 25 basis poin pada suku bunga acuan, bunga tambahan yang harus dibayar dalam setahun mendekati satu miliar dolar. Setelah dua atau tiga kali kenaikan suku bunga, bagian yang susah payah dihemat manajemen akan habis dimakan besar-besaran.
Jadi, jika putaran ini benar-benar masuk jalur kenaikan suku bunga, hal pertama yang harus dihitung ulang oleh pasar adalah kemampuan CoreWeave untuk pembiayaan ulang dan kurva biaya pendanaan; valuasi seperti PER baru kemudian. Dari sisi permintaan, saya tidak meragukannya—empat perusahaan model terbesar semuanya sudah menandatangani, pesanan seperti ini tidak bisa digambar sembarangan. Yang saya ragukan adalah: dalam lingkungan ketika meminjam jadi lebih mahal, apakah celah dari kontrak tiga tahun ke lima tahun itu akan berubah dari sekadar pengaturan teknis menjadi masalah nyata.
Bukti untuk membantah pandangan itu sudah ada minggu ini. Kalau PPI Kamis dan CPI Jumat sama-sama mereda sehingga ekspektasi kenaikan suku bunga jatuh kembali ke bawah 40%, seluruh perhitungan tekanan di atas akan mendapat diskon. Sebaliknya, jika dua data itu sama-sama cenderung panas, barulah rapat minggu depan akan menaruh logika itu di meja.
Perusahaan AI yang asetnya berat, angka cadangan kontrak yang terlalu besar membuat orang mudah lengah. #CoreWeave Saat laporan keuangan berikutnya keluar, bisa dilihat apakah jarak antara baris beban bunga dan laba operasi yang disesuaikan terus melebar. Seberapa jauh jarak itu bertambah, dibanding backlog yang naik berapa, justru lebih mampu menjelaskan sampai tahun berapa perusahaan bisa bertahan.
89
Semua orang membicarakan token AI, tapi tidak ada yang melihat bottleneck fisik yang sebenarnya:
CoreWeave baru saja menunjukkan backlog pendapatan masif sebesar $104 Miliar! 🤯
Diskusi ETF neocloud baru dari Yahoo Finance menyoroti CRWV dengan pelaporan pendapatan Q2 mencapai $2,6B (naik 112% YoY), dengan lebih dari $25B komitmen pelanggan baru pada Q3.
Kenapa ini penting:
AI bukan cuma kode - AI itu perangkat keras yang berat, sewa komputasi, dan kebutuhan energi yang besar. Margin EBITDA teradjusted mereka sebesar 59% menunjukkan skala sedang berubah menjadi leverage operasional nyata.
Tantangan sebenarnya ke depan:
Mengubah backlog $104B menjadi arus kas yang nyata. Pasar akan memantau:
Akses GPU & ketersediaan energi
Suku bunga pembiayaan & ekspansi
Konsentrasi pelanggan
Jika mereka mengeksekusi, permainan sewa-komputasi akan menang. Jika pendanaan terlambat, sentimen bisa berbalik dengan cepat.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
{future}(CRWVUSDT)
Di mana masa depan nyata komputasi AI? Vote di bawah ini! 👇
Semua orang membicarakan token AI, tapi tidak ada yang melihat bottleneck fisik yang sebenarnya:
CoreWeave baru saja menunjukkan backlog pendapatan masif sebesar $104 Miliar! 🤯
Diskusi ETF neocloud baru dari Yahoo Finance menyoroti CRWV dengan pelaporan pendapatan Q2 mencapai $2,6B (naik 112% YoY), dengan lebih dari $25B komitmen pelanggan baru pada Q3.
Kenapa ini penting:
AI bukan cuma kode - AI itu perangkat keras yang berat, sewa komputasi, dan kebutuhan energi yang besar. Margin EBITDA teradjusted mereka sebesar 59% menunjukkan skala sedang berubah menjadi leverage operasional nyata.
Tantangan sebenarnya ke depan:
Mengubah backlog $104B menjadi arus kas yang nyata. Pasar akan memantau:
Akses GPU & ketersediaan energi
Suku bunga pembiayaan & ekspansi
Konsentrasi pelanggan
Jika mereka mengeksekusi, permainan sewa-komputasi akan menang. Jika pendanaan terlambat, sentimen bisa berbalik dengan cepat.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Di mana masa depan nyata komputasi AI? Vote di bawah ini! 👇
CoreWeave baru saja menunjukkan backlog pendapatan masif sebesar $104 Miliar! 🤯
Diskusi ETF neocloud baru dari Yahoo Finance menyoroti CRWV dengan pelaporan pendapatan Q2 mencapai $2,6B (naik 112% YoY), dengan lebih dari $25B komitmen pelanggan baru pada Q3.
Kenapa ini penting:
AI bukan cuma kode - AI itu perangkat keras yang berat, sewa komputasi, dan kebutuhan energi yang besar. Margin EBITDA teradjusted mereka sebesar 59% menunjukkan skala sedang berubah menjadi leverage operasional nyata.
Tantangan sebenarnya ke depan:
Mengubah backlog $104B menjadi arus kas yang nyata. Pasar akan memantau:
Akses GPU & ketersediaan energi
Suku bunga pembiayaan & ekspansi
Konsentrasi pelanggan
Jika mereka mengeksekusi, permainan sewa-komputasi akan menang. Jika pendanaan terlambat, sentimen bisa berbalik dengan cepat.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Di mana masa depan nyata komputasi AI? Vote di bawah ini! 👇
Traditional Cloud
100%
DePIN / Crypto AI
0%
1 Voting • Voting ditutup
2
990
·
--
Bullish
CoreWeave menghadapi peluang kenaikan yang kuat?
Analis Truist melihat bahwa saham CoreWeave dapat mendekati titik pelemahan, meskipun biaya chip meningkat.
Taruhan utama: berlanjutnya permintaan yang kuat terhadap infrastruktur kecerdasan buatan dan komputasi awan dapat menutupi kenaikan biaya infrastruktur.
AI masih menjadi penggerak utama saham pusat data.
{future}(CRWVUSDT)
#CoreWeave #AI #Stocks #tech
CoreWeave menghadapi peluang kenaikan yang kuat?
Analis Truist melihat bahwa saham CoreWeave dapat mendekati titik pelemahan, meskipun biaya chip meningkat.
Taruhan utama: berlanjutnya permintaan yang kuat terhadap infrastruktur kecerdasan buatan dan komputasi awan dapat menutupi kenaikan biaya infrastruktur.
AI masih menjadi penggerak utama saham pusat data.
#CoreWeave #AI #Stocks #tech
Analis Truist melihat bahwa saham CoreWeave dapat mendekati titik pelemahan, meskipun biaya chip meningkat.
Taruhan utama: berlanjutnya permintaan yang kuat terhadap infrastruktur kecerdasan buatan dan komputasi awan dapat menutupi kenaikan biaya infrastruktur.
AI masih menjadi penggerak utama saham pusat data.
#CoreWeave #AI #Stocks #tech
1
522
🇮🇩 CoreWeave berkembang di Asia dengan pusat data di Indonesia
Perusahaan CoreWeave yang berfokus pada layanan komputasi awan yang ditujukan untuk kecerdasan buatan mengumumkan masuknya ke pasar Asia melalui pembangunan pusat data baru di Indonesia. Langkah ini bertujuan untuk memenuhi meningkatnya permintaan akan layanan komputasi awan khusus di kawasan tersebut.
━━━━━━━━━━━━━━
📊 Dampak: 📈 Tinggi
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Sumber: cryptobriefing.com
🇮🇩 CoreWeave berkembang di Asia dengan pusat data di Indonesia
Perusahaan CoreWeave yang berfokus pada layanan komputasi awan yang ditujukan untuk kecerdasan buatan mengumumkan masuknya ke pasar Asia melalui pembangunan pusat data baru di Indonesia. Langkah ini bertujuan untuk memenuhi meningkatnya permintaan akan layanan komputasi awan khusus di kawasan tersebut.
━━━━━━━━━━━━━━
📊 Dampak: 📈 Tinggi
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Sumber: cryptobriefing.com
Perusahaan CoreWeave yang berfokus pada layanan komputasi awan yang ditujukan untuk kecerdasan buatan mengumumkan masuknya ke pasar Asia melalui pembangunan pusat data baru di Indonesia. Langkah ini bertujuan untuk memenuhi meningkatnya permintaan akan layanan komputasi awan khusus di kawasan tersebut.
━━━━━━━━━━━━━━
📊 Dampak: 📈 Tinggi
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Sumber: cryptobriefing.com
12

·
--
CoreWeave anjlok 13% dalam sehari, saham-saham HPC dan konsep cloud baru secara kolektif melemah.
Pemicunya berasal dari kabar yang beredar dari Meta—pasar mulai meragukan apakah ritme pengadaan daya komputasi oleh raksasa skala super-besar akan mulai melambat. Jika perkiraan pesanan dari pelanggan utama direvisi turun, saham cloud baru yang valuasinya sangat bergantung pada “narasi komputasi AI”, ruang koreksinya akan lebih besar dari yang dibayangkan.
Pandangan saya: kali ini yang “dibantai” bukan fundamentalnya, melainkan kesenjangan ekspektasi. Pendapatan CoreWeave sangat terkonsentrasi pada beberapa pelanggan besar. Risiko konsentrasi pelanggan tidak banyak dibahas saat pasar sedang bullish; begitu ada sedikit angin, semuanya langsung melakukan aksi ambil untung secara terkonsentrasi.
Untuk pasar kripto juga tidak sepenuhnya tidak terkait—sentimen pada sektor AI+Crypto tentu akan ikut menular lewat rantai ini. Dalam jangka pendek, bisa mengamati arus dana pada token-token terkait komputasi; bila sentimen pesimistis dari pasar tradisional merembet, aset seperti $TAO $RENDER kemungkinan akan lebih dulu mendapat tekanan.
#AI算力 #CoreWeave #saham cloud baru
CoreWeave anjlok 13% dalam sehari, saham-saham HPC dan konsep cloud baru secara kolektif melemah.
Pemicunya berasal dari kabar yang beredar dari Meta—pasar mulai meragukan apakah ritme pengadaan daya komputasi oleh raksasa skala super-besar akan mulai melambat. Jika perkiraan pesanan dari pelanggan utama direvisi turun, saham cloud baru yang valuasinya sangat bergantung pada “narasi komputasi AI”, ruang koreksinya akan lebih besar dari yang dibayangkan.
Pandangan saya: kali ini yang “dibantai” bukan fundamentalnya, melainkan kesenjangan ekspektasi. Pendapatan CoreWeave sangat terkonsentrasi pada beberapa pelanggan besar. Risiko konsentrasi pelanggan tidak banyak dibahas saat pasar sedang bullish; begitu ada sedikit angin, semuanya langsung melakukan aksi ambil untung secara terkonsentrasi.
Untuk pasar kripto juga tidak sepenuhnya tidak terkait—sentimen pada sektor AI+Crypto tentu akan ikut menular lewat rantai ini. Dalam jangka pendek, bisa mengamati arus dana pada token-token terkait komputasi; bila sentimen pesimistis dari pasar tradisional merembet, aset seperti $TAO $RENDER kemungkinan akan lebih dulu mendapat tekanan.
#AI算力 #CoreWeave #saham cloud baru
Pemicunya berasal dari kabar yang beredar dari Meta—pasar mulai meragukan apakah ritme pengadaan daya komputasi oleh raksasa skala super-besar akan mulai melambat. Jika perkiraan pesanan dari pelanggan utama direvisi turun, saham cloud baru yang valuasinya sangat bergantung pada “narasi komputasi AI”, ruang koreksinya akan lebih besar dari yang dibayangkan.
Pandangan saya: kali ini yang “dibantai” bukan fundamentalnya, melainkan kesenjangan ekspektasi. Pendapatan CoreWeave sangat terkonsentrasi pada beberapa pelanggan besar. Risiko konsentrasi pelanggan tidak banyak dibahas saat pasar sedang bullish; begitu ada sedikit angin, semuanya langsung melakukan aksi ambil untung secara terkonsentrasi.
Untuk pasar kripto juga tidak sepenuhnya tidak terkait—sentimen pada sektor AI+Crypto tentu akan ikut menular lewat rantai ini. Dalam jangka pendek, bisa mengamati arus dana pada token-token terkait komputasi; bila sentimen pesimistis dari pasar tradisional merembet, aset seperti $TAO $RENDER kemungkinan akan lebih dulu mendapat tekanan.
#AI算力 #CoreWeave #saham cloud baru
52
·
--
CoreWeave Kinerja kuartal II melampaui ekspektasi, harga saham naik 17% sebelum perdagangan dimulai, langsung mengerek kembali sentimen seluruh sektor perangkat lunak. Nebius Group ikut naik 9,4%, saham-saham konsep komputasi AI kembali menjadi sorotan pasar.
Poin kunci dari laporan kali ini:
1. Pendapatan dan cadangan pesanan sama-sama melampaui ekspektasi, membuktikan bahwa permintaan komputasi AI memang tumbuh nyata
2. Struktur pelanggan besar dan kemajuan ekspansi kapasitas mendapat pengakuan pasar, meredakan kekhawatiran sebelumnya terkait belanja modal
3. Efek keterkaitan antar-sektor sangat jelas; $CRWV dan $NBIS sama-sama menguat, aliran dana kembali ke jalur perangkat lunak AI
Dalam jangka pendek, pergerakan berdasarkan laporan keuangan biasanya menyediakan ruang “sentimen premium” selama 1–3 hari, cocok untuk memperhatikan kekuatan kelanjutan setelah volume meningkat. Namun perlu juga diingat, saat kenaikan pada pra-pasar cukup besar, peluang harga terkoreksi setelah pembukaan juga tidak rendah; mengejar harga perlu hati-hati.
Untuk jangka menengah–panjang, yang lebih patut dipantau adalah kecepatan terpenuhinya kebutuhan dan penawaran komputasi GPU serta permintaan di sisi inferensi/pemrosesan; apakah kinerja benar-benar dapat terus melampaui ekspektasi adalah dukungan fundamental agar sektor bisa “bullish” (naik berkelanjutan).
#AI算力 #CoreWeave #Nebius
CoreWeave Kinerja kuartal II melampaui ekspektasi, harga saham naik 17% sebelum perdagangan dimulai, langsung mengerek kembali sentimen seluruh sektor perangkat lunak. Nebius Group ikut naik 9,4%, saham-saham konsep komputasi AI kembali menjadi sorotan pasar.
Poin kunci dari laporan kali ini:
1. Pendapatan dan cadangan pesanan sama-sama melampaui ekspektasi, membuktikan bahwa permintaan komputasi AI memang tumbuh nyata
2. Struktur pelanggan besar dan kemajuan ekspansi kapasitas mendapat pengakuan pasar, meredakan kekhawatiran sebelumnya terkait belanja modal
3. Efek keterkaitan antar-sektor sangat jelas; $CRWV dan $NBIS sama-sama menguat, aliran dana kembali ke jalur perangkat lunak AI
Dalam jangka pendek, pergerakan berdasarkan laporan keuangan biasanya menyediakan ruang “sentimen premium” selama 1–3 hari, cocok untuk memperhatikan kekuatan kelanjutan setelah volume meningkat. Namun perlu juga diingat, saat kenaikan pada pra-pasar cukup besar, peluang harga terkoreksi setelah pembukaan juga tidak rendah; mengejar harga perlu hati-hati.
Untuk jangka menengah–panjang, yang lebih patut dipantau adalah kecepatan terpenuhinya kebutuhan dan penawaran komputasi GPU serta permintaan di sisi inferensi/pemrosesan; apakah kinerja benar-benar dapat terus melampaui ekspektasi adalah dukungan fundamental agar sektor bisa “bullish” (naik berkelanjutan).
#AI算力 #CoreWeave #Nebius
Poin kunci dari laporan kali ini:
1. Pendapatan dan cadangan pesanan sama-sama melampaui ekspektasi, membuktikan bahwa permintaan komputasi AI memang tumbuh nyata
2. Struktur pelanggan besar dan kemajuan ekspansi kapasitas mendapat pengakuan pasar, meredakan kekhawatiran sebelumnya terkait belanja modal
3. Efek keterkaitan antar-sektor sangat jelas; $CRWV dan $NBIS sama-sama menguat, aliran dana kembali ke jalur perangkat lunak AI
Dalam jangka pendek, pergerakan berdasarkan laporan keuangan biasanya menyediakan ruang “sentimen premium” selama 1–3 hari, cocok untuk memperhatikan kekuatan kelanjutan setelah volume meningkat. Namun perlu juga diingat, saat kenaikan pada pra-pasar cukup besar, peluang harga terkoreksi setelah pembukaan juga tidak rendah; mengejar harga perlu hati-hati.
Untuk jangka menengah–panjang, yang lebih patut dipantau adalah kecepatan terpenuhinya kebutuhan dan penawaran komputasi GPU serta permintaan di sisi inferensi/pemrosesan; apakah kinerja benar-benar dapat terus melampaui ekspektasi adalah dukungan fundamental agar sektor bisa “bullish” (naik berkelanjutan).
#AI算力 #CoreWeave #Nebius
162

CoreWeave turun 13%, saham-saham konsep HPC dan layanan cloud baru kompak melemah. Pemicunya adalah guncangan dari kabar Meta—pasar mulai meninjau kembali logika valuasi pada segmen sewa komputasi AI.
Pandangan pribadi: koreksi kali ini belum tentu hal buruk. Dalam setahun terakhir, selama tersentuh label "AI cloud", dana bisa langsung memburu saham, tetapi jadwal realisasi arus kas nyata jauh lebih lambat dibanding pergerakan harga. Ketika para raksasa mengirimkan sinyal membangun sendiri atau menawarkan harga secara negosiasi, ruang premium perantara akan tertekan.
Pemetaan terhadap pasar kripto juga patut dicermati: narasi komputasi di-chain dan sewa GPU terdesentralisasi sebelumnya mengikuti penguatan saham tradisional HPC; dalam jangka pendek, sentimen kemungkinan besar akan mengalami tekanan. Namun jika dilihat dalam horizon yang lebih panjang, jika kekuatan penetapan harga cloud tradisional benar-benar berkurang, komputasi terdesentralisasi justru mendapat satu jendela diferensiasi.
Jangan mengejar kenaikan, jangan menangkap “pisau jatuh”; tunggu struktur bergerak baru kemudian bertindak.
#CoreWeave #AI算力 #HPC
CoreWeave turun 13%, saham-saham konsep HPC dan layanan cloud baru kompak melemah. Pemicunya adalah guncangan dari kabar Meta—pasar mulai meninjau kembali logika valuasi pada segmen sewa komputasi AI.
Pandangan pribadi: koreksi kali ini belum tentu hal buruk. Dalam setahun terakhir, selama tersentuh label "AI cloud", dana bisa langsung memburu saham, tetapi jadwal realisasi arus kas nyata jauh lebih lambat dibanding pergerakan harga. Ketika para raksasa mengirimkan sinyal membangun sendiri atau menawarkan harga secara negosiasi, ruang premium perantara akan tertekan.
Pemetaan terhadap pasar kripto juga patut dicermati: narasi komputasi di-chain dan sewa GPU terdesentralisasi sebelumnya mengikuti penguatan saham tradisional HPC; dalam jangka pendek, sentimen kemungkinan besar akan mengalami tekanan. Namun jika dilihat dalam horizon yang lebih panjang, jika kekuatan penetapan harga cloud tradisional benar-benar berkurang, komputasi terdesentralisasi justru mendapat satu jendela diferensiasi.
Jangan mengejar kenaikan, jangan menangkap “pisau jatuh”; tunggu struktur bergerak baru kemudian bertindak.
#CoreWeave #AI算力 #HPC
Pandangan pribadi: koreksi kali ini belum tentu hal buruk. Dalam setahun terakhir, selama tersentuh label "AI cloud", dana bisa langsung memburu saham, tetapi jadwal realisasi arus kas nyata jauh lebih lambat dibanding pergerakan harga. Ketika para raksasa mengirimkan sinyal membangun sendiri atau menawarkan harga secara negosiasi, ruang premium perantara akan tertekan.
Pemetaan terhadap pasar kripto juga patut dicermati: narasi komputasi di-chain dan sewa GPU terdesentralisasi sebelumnya mengikuti penguatan saham tradisional HPC; dalam jangka pendek, sentimen kemungkinan besar akan mengalami tekanan. Namun jika dilihat dalam horizon yang lebih panjang, jika kekuatan penetapan harga cloud tradisional benar-benar berkurang, komputasi terdesentralisasi justru mendapat satu jendela diferensiasi.
Jangan mengejar kenaikan, jangan menangkap “pisau jatuh”; tunggu struktur bergerak baru kemudian bertindak.
#CoreWeave #AI算力 #HPC
101
·
--
CoreWeave anjlok 13% dalam semalam, saham-saham HPC dan konsep cloud generasi baru melemah secara serentak, dan pemicunya adalah kabar terkait dari Meta.
Pasar mulai melonggarkan penetapan harga atas narasi komputasi AI. Beberapa waktu lalu, aset-aset semacam ini dikejar dana secara berlebihan, penilaian sudah mengantisipasi kebutuhan komputasi beberapa tahun ke depan, sehingga setiap sedikit kabar buruk akan diperbesar dampaknya. Apa yang ditunjukkan oleh kabar dari Meta? Ketergantungan pelanggan skala sangat besar pada cloud GPU pihak ketiga ternyata tidaklah sesuatu yang pasti; begitu mereka membangun kapasitas sendiri atau mengatur ulang ritme pengadaan, cerita tentang “penjual air” akan kehilangan daya.
Pelajarannya bagi dunia kripto juga sangat jelas: narasi komputasi on-chain dan proyek GPU terdesentralisasi sebelumnya juga turut menikmati gelombang beta yang sama. Jika saham-saham HPC tradisional mulai kembali ke valuasi yang lebih wajar, logika premi untuk token terkait pun perlu ditinjau ulang. Jangan menganggap narasi AI sebagai kartu kebal—arus kas dan konsentrasi pelanggan adalah indikator yang benar-benar menentukan.
Dalam jangka pendek, terus amati apakah ada pabrikan skala sangat besar lain yang mengikuti langkah serupa. Hal itulah yang akan menentukan apakah penurunan kali ini lebih karena “pembunuhan sentimen” atau “pembunuhan logika”.
#AI #HPC #CoreWeave
CoreWeave anjlok 13% dalam semalam, saham-saham HPC dan konsep cloud generasi baru melemah secara serentak, dan pemicunya adalah kabar terkait dari Meta.
Pasar mulai melonggarkan penetapan harga atas narasi komputasi AI. Beberapa waktu lalu, aset-aset semacam ini dikejar dana secara berlebihan, penilaian sudah mengantisipasi kebutuhan komputasi beberapa tahun ke depan, sehingga setiap sedikit kabar buruk akan diperbesar dampaknya. Apa yang ditunjukkan oleh kabar dari Meta? Ketergantungan pelanggan skala sangat besar pada cloud GPU pihak ketiga ternyata tidaklah sesuatu yang pasti; begitu mereka membangun kapasitas sendiri atau mengatur ulang ritme pengadaan, cerita tentang “penjual air” akan kehilangan daya.
Pelajarannya bagi dunia kripto juga sangat jelas: narasi komputasi on-chain dan proyek GPU terdesentralisasi sebelumnya juga turut menikmati gelombang beta yang sama. Jika saham-saham HPC tradisional mulai kembali ke valuasi yang lebih wajar, logika premi untuk token terkait pun perlu ditinjau ulang. Jangan menganggap narasi AI sebagai kartu kebal—arus kas dan konsentrasi pelanggan adalah indikator yang benar-benar menentukan.
Dalam jangka pendek, terus amati apakah ada pabrikan skala sangat besar lain yang mengikuti langkah serupa. Hal itulah yang akan menentukan apakah penurunan kali ini lebih karena “pembunuhan sentimen” atau “pembunuhan logika”.
#AI #HPC #CoreWeave
Pasar mulai melonggarkan penetapan harga atas narasi komputasi AI. Beberapa waktu lalu, aset-aset semacam ini dikejar dana secara berlebihan, penilaian sudah mengantisipasi kebutuhan komputasi beberapa tahun ke depan, sehingga setiap sedikit kabar buruk akan diperbesar dampaknya. Apa yang ditunjukkan oleh kabar dari Meta? Ketergantungan pelanggan skala sangat besar pada cloud GPU pihak ketiga ternyata tidaklah sesuatu yang pasti; begitu mereka membangun kapasitas sendiri atau mengatur ulang ritme pengadaan, cerita tentang “penjual air” akan kehilangan daya.
Pelajarannya bagi dunia kripto juga sangat jelas: narasi komputasi on-chain dan proyek GPU terdesentralisasi sebelumnya juga turut menikmati gelombang beta yang sama. Jika saham-saham HPC tradisional mulai kembali ke valuasi yang lebih wajar, logika premi untuk token terkait pun perlu ditinjau ulang. Jangan menganggap narasi AI sebagai kartu kebal—arus kas dan konsentrasi pelanggan adalah indikator yang benar-benar menentukan.
Dalam jangka pendek, terus amati apakah ada pabrikan skala sangat besar lain yang mengikuti langkah serupa. Hal itulah yang akan menentukan apakah penurunan kali ini lebih karena “pembunuhan sentimen” atau “pembunuhan logika”.
#AI #HPC #CoreWeave
69
·
--
$CRWVB #CoreWeave #NewListing #TradingVolume
{spot}(CRWVBUSDT)
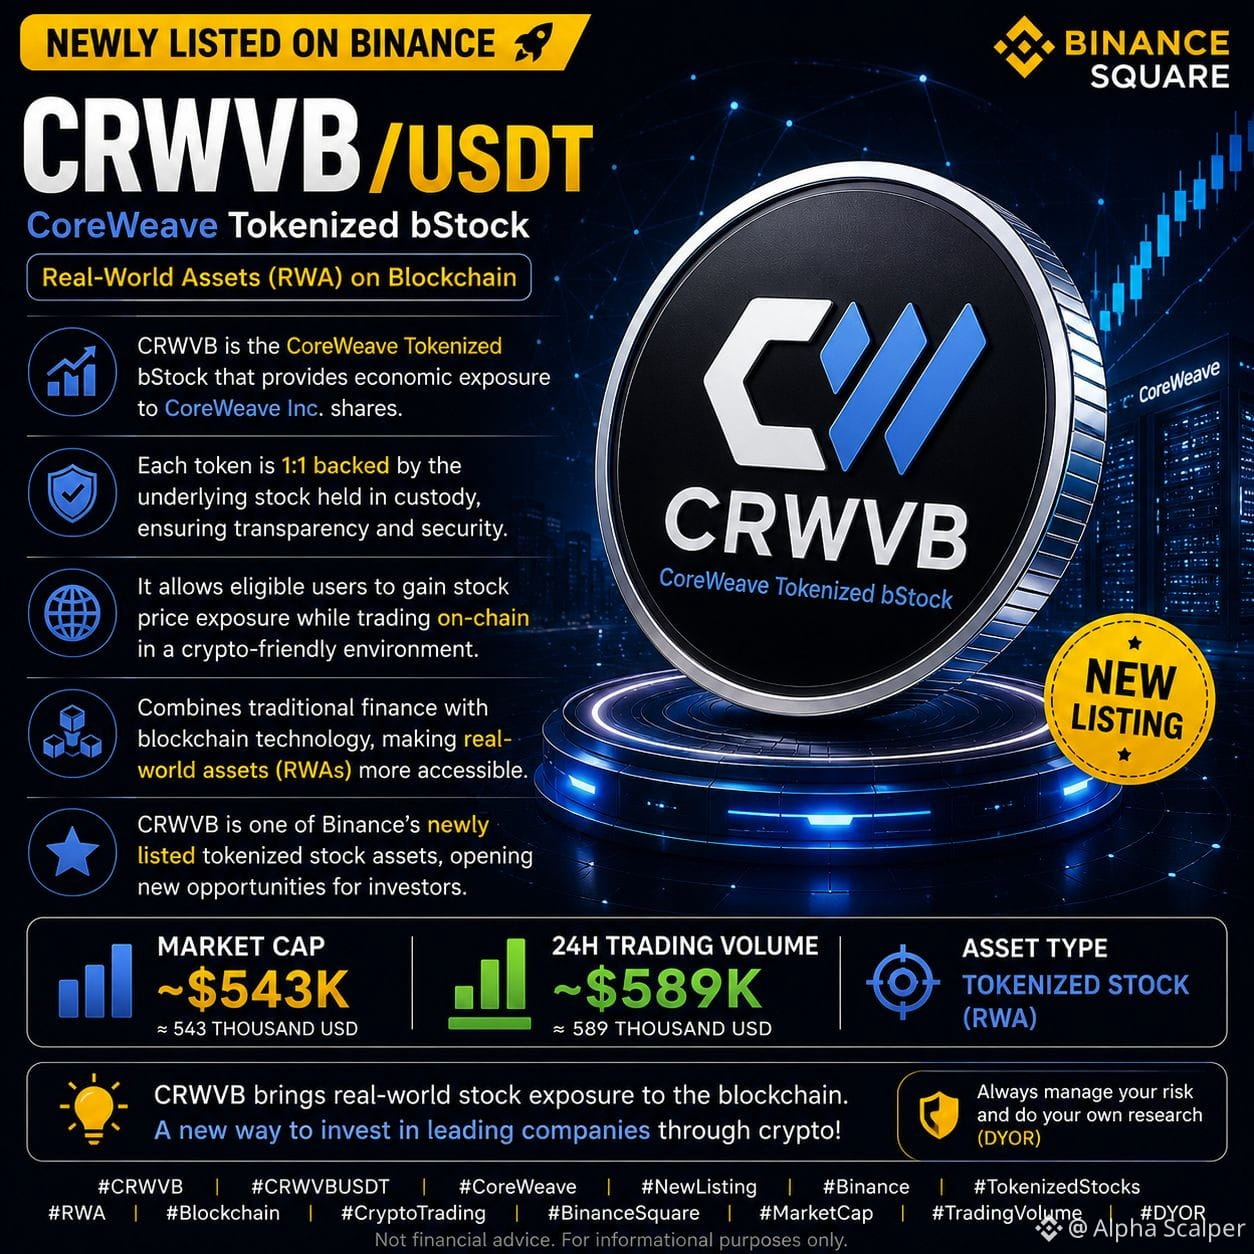
🚀 CRWVB/USDT – Baru Terdaftar di Binance
CRWVB adalah CoreWeave Tokenized bStock, sebuah token berbasis blockchain yang memberikan eksposur ekonomi terhadap saham CoreWeave Inc. Setiap token didukung 1:1 oleh saham yang mendasarinya yang disimpan dalam kustodi, memungkinkan pengguna yang memenuhi syarat untuk mendapatkan eksposur harga saham sambil melakukan trading di-chain. Ini menggabungkan keuangan tradisional dengan teknologi blockchain, sehingga aset dunia nyata (RWAs) dapat diakses dalam format yang ramah kripto. CRWVB adalah salah satu aset saham tokenized baru yang terdaftar di Binance, menjadikannya produk yang menarik untuk dipantau.
📊 Kapitalisasi Pasar: ~$543K
📈 Volume Perdagangan 24H: ~$589K
💡 Sebagai aset yang baru terdaftar, CRWVB dapat mengalami volatilitas yang lebih tinggi. Selalu gunakan manajemen risiko yang tepat dan lakukan riset Anda sendiri (DYOR).
$CRWVB #CoreWeave #NewListing #TradingVolume
🚀 CRWVB/USDT – Baru Terdaftar di Binance
CRWVB adalah CoreWeave Tokenized bStock, sebuah token berbasis blockchain yang memberikan eksposur ekonomi terhadap saham CoreWeave Inc. Setiap token didukung 1:1 oleh saham yang mendasarinya yang disimpan dalam kustodi, memungkinkan pengguna yang memenuhi syarat untuk mendapatkan eksposur harga saham sambil melakukan trading di-chain. Ini menggabungkan keuangan tradisional dengan teknologi blockchain, sehingga aset dunia nyata (RWAs) dapat diakses dalam format yang ramah kripto. CRWVB adalah salah satu aset saham tokenized baru yang terdaftar di Binance, menjadikannya produk yang menarik untuk dipantau.
📊 Kapitalisasi Pasar: ~$543K
📈 Volume Perdagangan 24H: ~$589K
💡 Sebagai aset yang baru terdaftar, CRWVB dapat mengalami volatilitas yang lebih tinggi. Selalu gunakan manajemen risiko yang tepat dan lakukan riset Anda sendiri (DYOR).
🚀 CRWVB/USDT – Baru Terdaftar di Binance
CRWVB adalah CoreWeave Tokenized bStock, sebuah token berbasis blockchain yang memberikan eksposur ekonomi terhadap saham CoreWeave Inc. Setiap token didukung 1:1 oleh saham yang mendasarinya yang disimpan dalam kustodi, memungkinkan pengguna yang memenuhi syarat untuk mendapatkan eksposur harga saham sambil melakukan trading di-chain. Ini menggabungkan keuangan tradisional dengan teknologi blockchain, sehingga aset dunia nyata (RWAs) dapat diakses dalam format yang ramah kripto. CRWVB adalah salah satu aset saham tokenized baru yang terdaftar di Binance, menjadikannya produk yang menarik untuk dipantau.
📊 Kapitalisasi Pasar: ~$543K
📈 Volume Perdagangan 24H: ~$589K
💡 Sebagai aset yang baru terdaftar, CRWVB dapat mengalami volatilitas yang lebih tinggi. Selalu gunakan manajemen risiko yang tepat dan lakukan riset Anda sendiri (DYOR).
86
·
--
CoreWeave Anjlok 13% dalam Satu Hari, Saham Konsep HPC dan Cloud Muncul Baru Turun Bersama, Pemicunya adalah langkah terbaru Meta.
Kekhawatiran pasar intinya sebenarnya sederhana: ketika klien berskala sangat besar mulai meninjau ulang ritme belanja komputasi untuk AI, para vendor “cloud baru” yang sangat bergantung pada pesanan dari satu klien besar akan langsung dinilai ulang. CoreWeave, misalnya, selama setahun terakhir diperlakukan sebagai Beta murni untuk infrastruktur AI; kini perusahaan ini mulai menghadapi ujian nyata terkait konsentrasi pelanggan dan periode pengembalian belanja modal.
Yang menarik untuk dicermati adalah, penyesuaian kali ini tidak hanya berasal dari sentimen. Seluruh sektor HPC ikut turun, menunjukkan pasar sedang memberi tanda tanya pada narasi “komputasi AI selalu kurang”—setidaknya untuk irama jangka pendek.
Bagi industri kripto, sinyal ini tidak boleh dianggap remeh. DePIN dan jalur komputasi terdesentralisasi selama ini menjadikan valuasi premium cloud GPU terpusat sebagai jangkar pembanding. Jika valuasi cloud tradisional terus melemah, tumpuan narasi proyek komputasi on-chain pun ikut tergoyahkan.
Titik observasi jangka pendek: panduan belanja modal Meta selanjutnya, apakah vendor cloud lain turut menyesuaikan, serta bagaimana pasar sekunder melakukan re-pricing terhadap label “infrastruktur AI”.
#AI算力 #CoreWeave #DePIN
CoreWeave Anjlok 13% dalam Satu Hari, Saham Konsep HPC dan Cloud Muncul Baru Turun Bersama, Pemicunya adalah langkah terbaru Meta.
Kekhawatiran pasar intinya sebenarnya sederhana: ketika klien berskala sangat besar mulai meninjau ulang ritme belanja komputasi untuk AI, para vendor “cloud baru” yang sangat bergantung pada pesanan dari satu klien besar akan langsung dinilai ulang. CoreWeave, misalnya, selama setahun terakhir diperlakukan sebagai Beta murni untuk infrastruktur AI; kini perusahaan ini mulai menghadapi ujian nyata terkait konsentrasi pelanggan dan periode pengembalian belanja modal.
Yang menarik untuk dicermati adalah, penyesuaian kali ini tidak hanya berasal dari sentimen. Seluruh sektor HPC ikut turun, menunjukkan pasar sedang memberi tanda tanya pada narasi “komputasi AI selalu kurang”—setidaknya untuk irama jangka pendek.
Bagi industri kripto, sinyal ini tidak boleh dianggap remeh. DePIN dan jalur komputasi terdesentralisasi selama ini menjadikan valuasi premium cloud GPU terpusat sebagai jangkar pembanding. Jika valuasi cloud tradisional terus melemah, tumpuan narasi proyek komputasi on-chain pun ikut tergoyahkan.
Titik observasi jangka pendek: panduan belanja modal Meta selanjutnya, apakah vendor cloud lain turut menyesuaikan, serta bagaimana pasar sekunder melakukan re-pricing terhadap label “infrastruktur AI”.
#AI算力 #CoreWeave #DePIN
Kekhawatiran pasar intinya sebenarnya sederhana: ketika klien berskala sangat besar mulai meninjau ulang ritme belanja komputasi untuk AI, para vendor “cloud baru” yang sangat bergantung pada pesanan dari satu klien besar akan langsung dinilai ulang. CoreWeave, misalnya, selama setahun terakhir diperlakukan sebagai Beta murni untuk infrastruktur AI; kini perusahaan ini mulai menghadapi ujian nyata terkait konsentrasi pelanggan dan periode pengembalian belanja modal.
Yang menarik untuk dicermati adalah, penyesuaian kali ini tidak hanya berasal dari sentimen. Seluruh sektor HPC ikut turun, menunjukkan pasar sedang memberi tanda tanya pada narasi “komputasi AI selalu kurang”—setidaknya untuk irama jangka pendek.
Bagi industri kripto, sinyal ini tidak boleh dianggap remeh. DePIN dan jalur komputasi terdesentralisasi selama ini menjadikan valuasi premium cloud GPU terpusat sebagai jangkar pembanding. Jika valuasi cloud tradisional terus melemah, tumpuan narasi proyek komputasi on-chain pun ikut tergoyahkan.
Titik observasi jangka pendek: panduan belanja modal Meta selanjutnya, apakah vendor cloud lain turut menyesuaikan, serta bagaimana pasar sekunder melakukan re-pricing terhadap label “infrastruktur AI”.
#AI算力 #CoreWeave #DePIN
77
·
--
Bullish
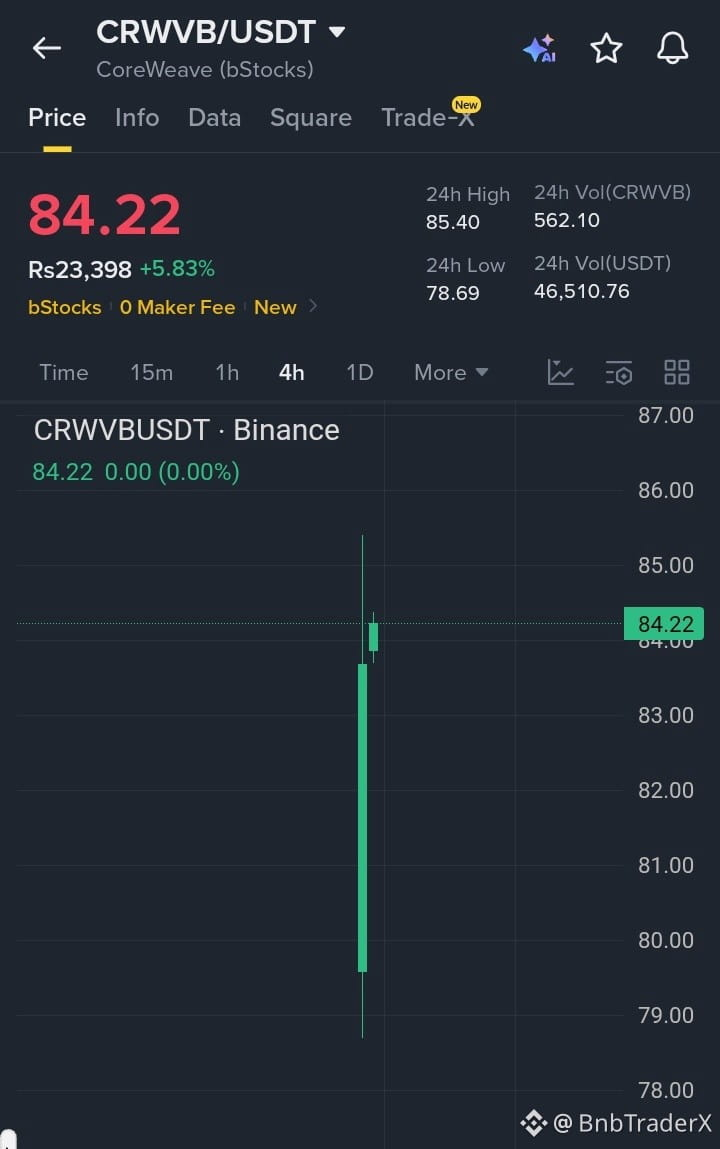
$CRWVB sedang mempertahankan struktur bullish yang kuat setelah merebut kembali level yang lebih tinggi dengan tekanan beli yang stabil. Bertahan di atas zona support saat ini menjaga momentum tetap positif, dan tembus di atas level tertinggi terbaru dapat memicu kenaikan lanjutan.
Target:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
{spot}(CRWVBUSDT)
$CRWVB sedang mempertahankan struktur bullish yang kuat setelah merebut kembali level yang lebih tinggi dengan tekanan beli yang stabil. Bertahan di atas zona support saat ini menjaga momentum tetap positif, dan tembus di atas level tertinggi terbaru dapat memicu kenaikan lanjutan.
Target:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
Target:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
2
67
CoreWeave anjlok 13% dalam sehari, saham-saham konsep HPC dan layanan cloud generasi baru ikut melemah secara kolektif, dan pemicunya adalah kabar yang disampaikan oleh Meta.
Kekhawatiran pasar sebenarnya cukup sederhana: ketika pembeli terbesar kapasitas komputasi AI mulai diragukan soal ritme belanja modalnya, logika valuasi seluruh rantai industri “menjual sekop” akan ditinjau ulang. Perusahaan seperti CoreWeave yang berleveraj tinggi dan sangat terikat pada pelanggan besar menjadi yang pertama terkena dampak.
Beberapa hal yang perlu diperhatikan:
Pertama, narasi komputasi AI bergeser dari “ekspansi tanpa otak” ke tahap “memvalidasi ROI”, sehingga risiko konsentrasi pelanggan kembali dinilai ulang;
Kedua, kenaikan tajam sebelumnya di sektor cloud generasi baru dan HPC membuat pergerakan apa pun berpotensi memicu aksi ambil untung;
Ketiga, koreksi kali ini juga menjadi uji tekanan bagi jalur kompetisi komputasi AI + DePIN di pasar kripto: apakah proyek-proyek komputasi di rantai mampu menceritakan kisah diferensiasi, akan menentukan apakah mereka bisa keluar dari pergerakan yang berdiri sendiri.
Dalam jangka pendek, sentimen cenderung hati-hati, tetapi jika gangguan ini hanya dari satu titik Meta dan bukan titik balik yang bersifat sektoral, maka kondisi oversold justru bisa menjadi peluang untuk membangun posisi pada aset berkualitas.
#AI算力 #CoreWeave #DePIN
CoreWeave anjlok 13% dalam sehari, saham-saham konsep HPC dan layanan cloud generasi baru ikut melemah secara kolektif, dan pemicunya adalah kabar yang disampaikan oleh Meta.
Kekhawatiran pasar sebenarnya cukup sederhana: ketika pembeli terbesar kapasitas komputasi AI mulai diragukan soal ritme belanja modalnya, logika valuasi seluruh rantai industri “menjual sekop” akan ditinjau ulang. Perusahaan seperti CoreWeave yang berleveraj tinggi dan sangat terikat pada pelanggan besar menjadi yang pertama terkena dampak.
Beberapa hal yang perlu diperhatikan:
Pertama, narasi komputasi AI bergeser dari “ekspansi tanpa otak” ke tahap “memvalidasi ROI”, sehingga risiko konsentrasi pelanggan kembali dinilai ulang;
Kedua, kenaikan tajam sebelumnya di sektor cloud generasi baru dan HPC membuat pergerakan apa pun berpotensi memicu aksi ambil untung;
Ketiga, koreksi kali ini juga menjadi uji tekanan bagi jalur kompetisi komputasi AI + DePIN di pasar kripto: apakah proyek-proyek komputasi di rantai mampu menceritakan kisah diferensiasi, akan menentukan apakah mereka bisa keluar dari pergerakan yang berdiri sendiri.
Dalam jangka pendek, sentimen cenderung hati-hati, tetapi jika gangguan ini hanya dari satu titik Meta dan bukan titik balik yang bersifat sektoral, maka kondisi oversold justru bisa menjadi peluang untuk membangun posisi pada aset berkualitas.
#AI算力 #CoreWeave #DePIN
Kekhawatiran pasar sebenarnya cukup sederhana: ketika pembeli terbesar kapasitas komputasi AI mulai diragukan soal ritme belanja modalnya, logika valuasi seluruh rantai industri “menjual sekop” akan ditinjau ulang. Perusahaan seperti CoreWeave yang berleveraj tinggi dan sangat terikat pada pelanggan besar menjadi yang pertama terkena dampak.
Beberapa hal yang perlu diperhatikan:
Pertama, narasi komputasi AI bergeser dari “ekspansi tanpa otak” ke tahap “memvalidasi ROI”, sehingga risiko konsentrasi pelanggan kembali dinilai ulang;
Kedua, kenaikan tajam sebelumnya di sektor cloud generasi baru dan HPC membuat pergerakan apa pun berpotensi memicu aksi ambil untung;
Ketiga, koreksi kali ini juga menjadi uji tekanan bagi jalur kompetisi komputasi AI + DePIN di pasar kripto: apakah proyek-proyek komputasi di rantai mampu menceritakan kisah diferensiasi, akan menentukan apakah mereka bisa keluar dari pergerakan yang berdiri sendiri.
Dalam jangka pendek, sentimen cenderung hati-hati, tetapi jika gangguan ini hanya dari satu titik Meta dan bukan titik balik yang bersifat sektoral, maka kondisi oversold justru bisa menjadi peluang untuk membangun posisi pada aset berkualitas.
#AI算力 #CoreWeave #DePIN
65

·
--
Bullish
🚀 $CRWV Melonjak saat Permintaan AI Mendorong Pendapatan Rekor:
CoreWeave ($CRWV ) muncul sebagai salah satu penerima manfaat utama dari lonjakan infrastruktur AI yang kian cepat.
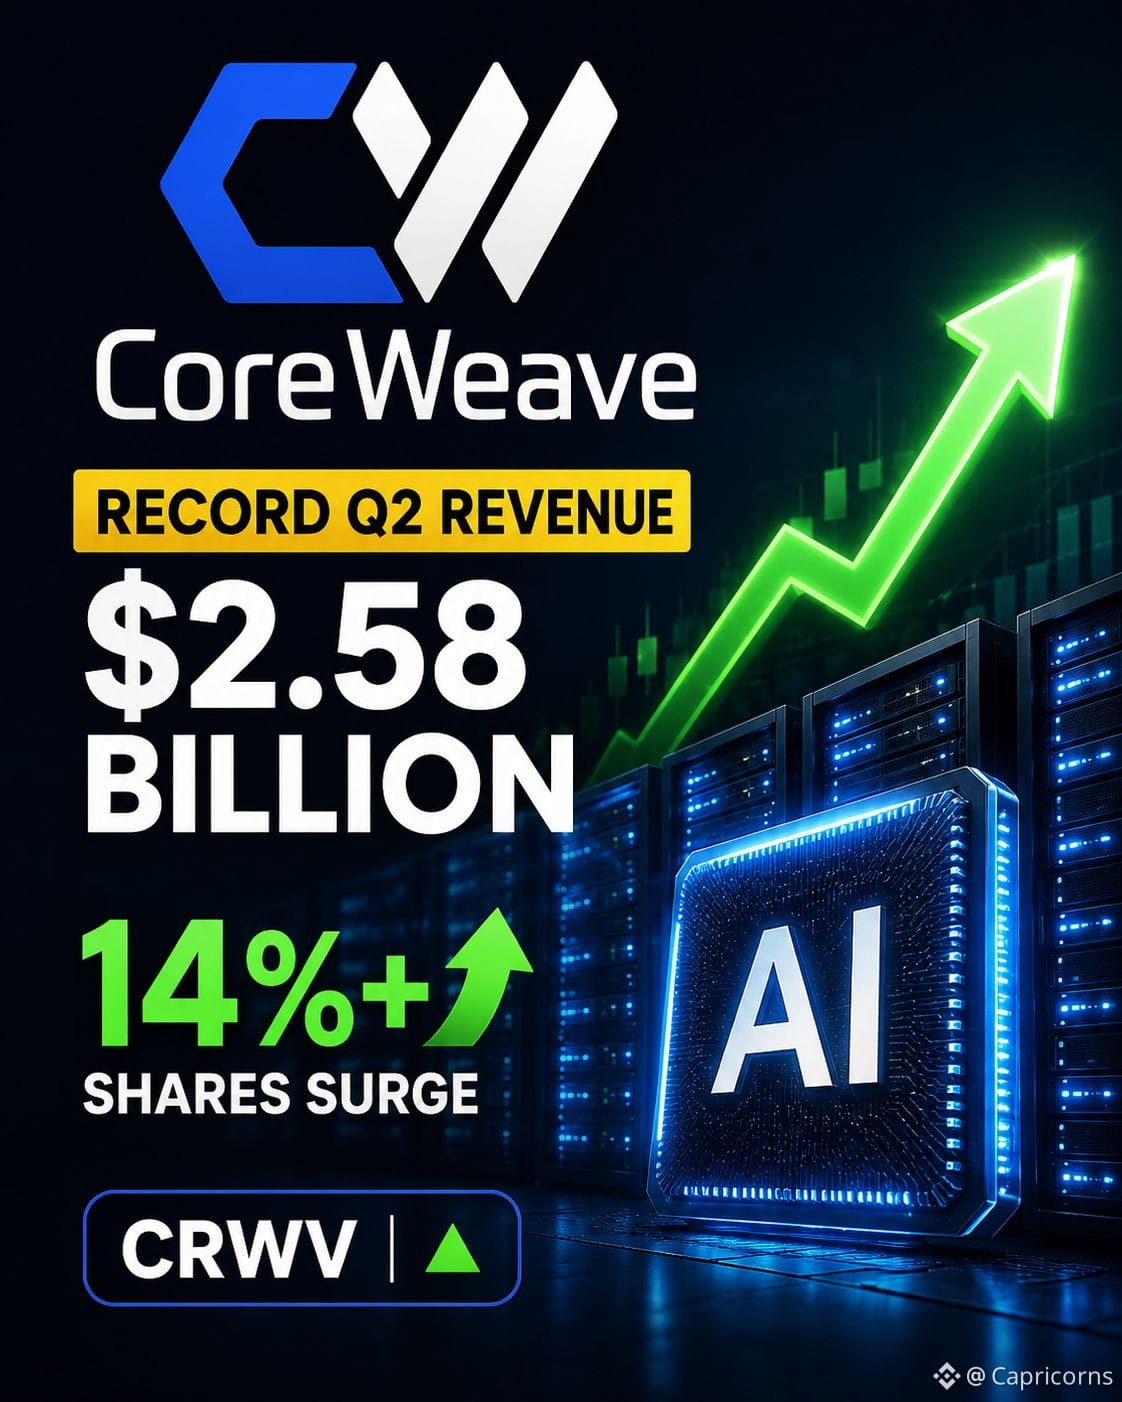
Penyedia cloud yang berfokus pada AI itu melaporkan pendapatan sebesar $2,58 miliar pada Q2 2026, naik sekitar 112% secara year-on-year, melampaui ekspektasi pasar. Nilai backlog pendapatannya mencapai kira-kira $104,2 miliar, menandakan permintaan jangka panjang yang kuat untuk kapasitas komputasi AI.
Respons investor pun langsung terasa:
Saham CRWV melonjak lebih dari 14% pada perdagangan lanjutan setelah rilis laporan kinerja. Perusahaan juga menaikkan panduan pendapatan 2026 menjadi $12,4–$13,2 miliar dan meningkatkan perkiraan belanja modalnya menjadi $35–$39 miliar seiring perseroan terus memperluas infrastruktur AI.
Namun, gambarnya tidak sepenuhnya cerah. CoreWeave melaporkan rugi bersih sebesar $626 juta, yang menegaskan besarnya biaya untuk menskalakan pusat data dan kapasitas komputasi AI.
📊 Mengapa Ini Penting untuk Kripto?
Inti yang lebih besar bagi investor aset digital adalah meningkatnya persaingan untuk GPU, listrik, dan kapasitas pusat data.
Infrastruktur AI sedang menarik arus modal dalam jumlah besar, menciptakan tema investasi yang kuat dan yang kian tumpang tindih dengan sumber daya komputasi dan energi yang sama yang relevan untuk penambangan kripto dan infrastruktur blockchain.
Permintaan AI kian dipercepat — tetapi apakah pergeseran modal ini akan menjadi hambatan jangka panjang bagi kripto, atau bisakah AI dan blockchain pada akhirnya mendapat manfaat dari boom infrastruktur yang sama?
#CoreWeave #CryptoNewss #topnews
🚀 $CRWV Melonjak saat Permintaan AI Mendorong Pendapatan Rekor:
CoreWeave ($CRWV ) muncul sebagai salah satu penerima manfaat utama dari lonjakan infrastruktur AI yang kian cepat.
Penyedia cloud yang berfokus pada AI itu melaporkan pendapatan sebesar $2,58 miliar pada Q2 2026, naik sekitar 112% secara year-on-year, melampaui ekspektasi pasar. Nilai backlog pendapatannya mencapai kira-kira $104,2 miliar, menandakan permintaan jangka panjang yang kuat untuk kapasitas komputasi AI.
Respons investor pun langsung terasa:
Saham CRWV melonjak lebih dari 14% pada perdagangan lanjutan setelah rilis laporan kinerja. Perusahaan juga menaikkan panduan pendapatan 2026 menjadi $12,4–$13,2 miliar dan meningkatkan perkiraan belanja modalnya menjadi $35–$39 miliar seiring perseroan terus memperluas infrastruktur AI.
Namun, gambarnya tidak sepenuhnya cerah. CoreWeave melaporkan rugi bersih sebesar $626 juta, yang menegaskan besarnya biaya untuk menskalakan pusat data dan kapasitas komputasi AI.
📊 Mengapa Ini Penting untuk Kripto?
Inti yang lebih besar bagi investor aset digital adalah meningkatnya persaingan untuk GPU, listrik, dan kapasitas pusat data.
Infrastruktur AI sedang menarik arus modal dalam jumlah besar, menciptakan tema investasi yang kuat dan yang kian tumpang tindih dengan sumber daya komputasi dan energi yang sama yang relevan untuk penambangan kripto dan infrastruktur blockchain.
Permintaan AI kian dipercepat — tetapi apakah pergeseran modal ini akan menjadi hambatan jangka panjang bagi kripto, atau bisakah AI dan blockchain pada akhirnya mendapat manfaat dari boom infrastruktur yang sama?
#CoreWeave #CryptoNewss #topnews
CoreWeave ($CRWV ) muncul sebagai salah satu penerima manfaat utama dari lonjakan infrastruktur AI yang kian cepat.
Penyedia cloud yang berfokus pada AI itu melaporkan pendapatan sebesar $2,58 miliar pada Q2 2026, naik sekitar 112% secara year-on-year, melampaui ekspektasi pasar. Nilai backlog pendapatannya mencapai kira-kira $104,2 miliar, menandakan permintaan jangka panjang yang kuat untuk kapasitas komputasi AI.
Respons investor pun langsung terasa:
Saham CRWV melonjak lebih dari 14% pada perdagangan lanjutan setelah rilis laporan kinerja. Perusahaan juga menaikkan panduan pendapatan 2026 menjadi $12,4–$13,2 miliar dan meningkatkan perkiraan belanja modalnya menjadi $35–$39 miliar seiring perseroan terus memperluas infrastruktur AI.
Namun, gambarnya tidak sepenuhnya cerah. CoreWeave melaporkan rugi bersih sebesar $626 juta, yang menegaskan besarnya biaya untuk menskalakan pusat data dan kapasitas komputasi AI.
📊 Mengapa Ini Penting untuk Kripto?
Inti yang lebih besar bagi investor aset digital adalah meningkatnya persaingan untuk GPU, listrik, dan kapasitas pusat data.
Infrastruktur AI sedang menarik arus modal dalam jumlah besar, menciptakan tema investasi yang kuat dan yang kian tumpang tindih dengan sumber daya komputasi dan energi yang sama yang relevan untuk penambangan kripto dan infrastruktur blockchain.
Permintaan AI kian dipercepat — tetapi apakah pergeseran modal ini akan menjadi hambatan jangka panjang bagi kripto, atau bisakah AI dan blockchain pada akhirnya mendapat manfaat dari boom infrastruktur yang sama?
#CoreWeave #CryptoNewss #topnews
141
·
--
CoreWeave Anjlok 13% dalam Satu Hari, Saham HPC dan Konsep Cloud Baru Melemah Bersama, Pemicunya adalah Kabar dari Meta.
Apa yang dikhawatirkan pasar? Jika ritme pembelian komputasi AI oleh pelanggan skala super-besar melambat, atau proporsi yang membangun infrastruktur sendiri meningkat, maka para pemain cloud baru yang mengincar peluang “menjual sekop kepada raksasa” akan langsung terekspos pada risiko konsentrasi—pendapatan CoreWeave sangat bergantung pada pelanggan besar seperti Microsoft dan Meta; setiap kabar kecil apa pun akan diperbesar dampaknya.
Perlu dicatat bahwa ini bukan semata masalah CoreWeave, melainkan sebuah uji tekanan terhadap logika valuasi seluruh sektor infrastruktur AI. Di tahap awal, pasar menganggap “kekurangan komputasi” sebagai narasi yang berkelanjutan, tetapi struktur pelanggan yang terlalu terkonsentrasi, keberlanjutan kontrak jangka panjang, serta tekanan depresiasi—semuanya adalah risiko yang sulit dihindari.
Pemetaan terhadap pasar kripto juga layak diperhatikan: narasi DePIN dan komputasi terdesentralisasi pada dasarnya berada pada rantai industri yang sama dengan cloud baru, hanya posisi kompetisinya yang berbeda. Jika saham-saham yang terkait konsep HPC tradisional mulai dinilai ulang, jangkar valuasi untuk komputasi terdistribusi juga akan ikut melemah; sentimen jangka pendek tentu akan mendapat tekanan. Namun, dalam jangka menengah-panjang, justru bisa menonjolkan keunggulan pasokan terdesentralisasi dalam menahan risiko konsentrasi.
Risikonya bukan pada permintaan AI yang menghilang, melainkan pada siapa yang bisa mendapatkan permintaan itu.
#AI #DePIN #CoreWeave
CoreWeave Anjlok 13% dalam Satu Hari, Saham HPC dan Konsep Cloud Baru Melemah Bersama, Pemicunya adalah Kabar dari Meta.
Apa yang dikhawatirkan pasar? Jika ritme pembelian komputasi AI oleh pelanggan skala super-besar melambat, atau proporsi yang membangun infrastruktur sendiri meningkat, maka para pemain cloud baru yang mengincar peluang “menjual sekop kepada raksasa” akan langsung terekspos pada risiko konsentrasi—pendapatan CoreWeave sangat bergantung pada pelanggan besar seperti Microsoft dan Meta; setiap kabar kecil apa pun akan diperbesar dampaknya.
Perlu dicatat bahwa ini bukan semata masalah CoreWeave, melainkan sebuah uji tekanan terhadap logika valuasi seluruh sektor infrastruktur AI. Di tahap awal, pasar menganggap “kekurangan komputasi” sebagai narasi yang berkelanjutan, tetapi struktur pelanggan yang terlalu terkonsentrasi, keberlanjutan kontrak jangka panjang, serta tekanan depresiasi—semuanya adalah risiko yang sulit dihindari.
Pemetaan terhadap pasar kripto juga layak diperhatikan: narasi DePIN dan komputasi terdesentralisasi pada dasarnya berada pada rantai industri yang sama dengan cloud baru, hanya posisi kompetisinya yang berbeda. Jika saham-saham yang terkait konsep HPC tradisional mulai dinilai ulang, jangkar valuasi untuk komputasi terdistribusi juga akan ikut melemah; sentimen jangka pendek tentu akan mendapat tekanan. Namun, dalam jangka menengah-panjang, justru bisa menonjolkan keunggulan pasokan terdesentralisasi dalam menahan risiko konsentrasi.
Risikonya bukan pada permintaan AI yang menghilang, melainkan pada siapa yang bisa mendapatkan permintaan itu.
#AI #DePIN #CoreWeave
Apa yang dikhawatirkan pasar? Jika ritme pembelian komputasi AI oleh pelanggan skala super-besar melambat, atau proporsi yang membangun infrastruktur sendiri meningkat, maka para pemain cloud baru yang mengincar peluang “menjual sekop kepada raksasa” akan langsung terekspos pada risiko konsentrasi—pendapatan CoreWeave sangat bergantung pada pelanggan besar seperti Microsoft dan Meta; setiap kabar kecil apa pun akan diperbesar dampaknya.
Perlu dicatat bahwa ini bukan semata masalah CoreWeave, melainkan sebuah uji tekanan terhadap logika valuasi seluruh sektor infrastruktur AI. Di tahap awal, pasar menganggap “kekurangan komputasi” sebagai narasi yang berkelanjutan, tetapi struktur pelanggan yang terlalu terkonsentrasi, keberlanjutan kontrak jangka panjang, serta tekanan depresiasi—semuanya adalah risiko yang sulit dihindari.
Pemetaan terhadap pasar kripto juga layak diperhatikan: narasi DePIN dan komputasi terdesentralisasi pada dasarnya berada pada rantai industri yang sama dengan cloud baru, hanya posisi kompetisinya yang berbeda. Jika saham-saham yang terkait konsep HPC tradisional mulai dinilai ulang, jangkar valuasi untuk komputasi terdistribusi juga akan ikut melemah; sentimen jangka pendek tentu akan mendapat tekanan. Namun, dalam jangka menengah-panjang, justru bisa menonjolkan keunggulan pasokan terdesentralisasi dalam menahan risiko konsentrasi.
Risikonya bukan pada permintaan AI yang menghilang, melainkan pada siapa yang bisa mendapatkan permintaan itu.
#AI #DePIN #CoreWeave
99

CoreWeave Hari Ini Anjlok 13%, Saham terkait HPC dan konsep cloud baru melemah secara bersama-sama, pemicunya adalah kabar terkait yang disampaikan Meta.
Koreksi kali ini memiliki beberapa sinyal yang patut diperhatikan:
1. Narasi "risiko pihak pemesan" dalam cerita komputasi AI mulai muncul ke permukaan. Perusahaan cloud baru seperti CoreWeave sangat bergantung pada ritme belanja modal pelanggan besar. Jika Meta atau Microsoft menunjukkan tanda perlambatan atau sinyal negosiasi, valuasi akan dihitung ulang.
2. Di balik kenaikan sektor HPC sebelumnya, terkandung terlalu banyak asumsi "ekspansi berkelanjutan". Jika pembelian komputasi oleh pelanggan dengan skala sangat besar beralih dari rebutan ke perhitungan yang lebih cermat, ruang margin kotor perantara akan tertekan secara signifikan.
3. Pemetaan terhadap pasar kripto juga jangan diabaikan. Narasi komputasi on-chain, DePIN, dan token AI sebelumnya banyak mengambil momentum dari kelangkaan GPU. Sekarang perlu ditinjau ulang: jika sisi penawaran HPC tradisional mulai longgar, berapa lama valuasi/"premium" komputasi di sisi kripto masih bisa bertahan?
Dalam jangka pendek, ini tampaknya pembunuhan sentimen (emotion-driven). Dalam jangka menengah, ini menjadi titik balik bagi infrastruktur AI dari "didorong cerita" menjadi "didorong arus kas". Yang mampu mengikuti kinerja akan bertahan; yang berbicara valuasi harus tersaring.
#AI算力 #HPC #CoreWeave
CoreWeave Hari Ini Anjlok 13%, Saham terkait HPC dan konsep cloud baru melemah secara bersama-sama, pemicunya adalah kabar terkait yang disampaikan Meta.
Koreksi kali ini memiliki beberapa sinyal yang patut diperhatikan:
1. Narasi "risiko pihak pemesan" dalam cerita komputasi AI mulai muncul ke permukaan. Perusahaan cloud baru seperti CoreWeave sangat bergantung pada ritme belanja modal pelanggan besar. Jika Meta atau Microsoft menunjukkan tanda perlambatan atau sinyal negosiasi, valuasi akan dihitung ulang.
2. Di balik kenaikan sektor HPC sebelumnya, terkandung terlalu banyak asumsi "ekspansi berkelanjutan". Jika pembelian komputasi oleh pelanggan dengan skala sangat besar beralih dari rebutan ke perhitungan yang lebih cermat, ruang margin kotor perantara akan tertekan secara signifikan.
3. Pemetaan terhadap pasar kripto juga jangan diabaikan. Narasi komputasi on-chain, DePIN, dan token AI sebelumnya banyak mengambil momentum dari kelangkaan GPU. Sekarang perlu ditinjau ulang: jika sisi penawaran HPC tradisional mulai longgar, berapa lama valuasi/"premium" komputasi di sisi kripto masih bisa bertahan?
Dalam jangka pendek, ini tampaknya pembunuhan sentimen (emotion-driven). Dalam jangka menengah, ini menjadi titik balik bagi infrastruktur AI dari "didorong cerita" menjadi "didorong arus kas". Yang mampu mengikuti kinerja akan bertahan; yang berbicara valuasi harus tersaring.
#AI算力 #HPC #CoreWeave
Koreksi kali ini memiliki beberapa sinyal yang patut diperhatikan:
1. Narasi "risiko pihak pemesan" dalam cerita komputasi AI mulai muncul ke permukaan. Perusahaan cloud baru seperti CoreWeave sangat bergantung pada ritme belanja modal pelanggan besar. Jika Meta atau Microsoft menunjukkan tanda perlambatan atau sinyal negosiasi, valuasi akan dihitung ulang.
2. Di balik kenaikan sektor HPC sebelumnya, terkandung terlalu banyak asumsi "ekspansi berkelanjutan". Jika pembelian komputasi oleh pelanggan dengan skala sangat besar beralih dari rebutan ke perhitungan yang lebih cermat, ruang margin kotor perantara akan tertekan secara signifikan.
3. Pemetaan terhadap pasar kripto juga jangan diabaikan. Narasi komputasi on-chain, DePIN, dan token AI sebelumnya banyak mengambil momentum dari kelangkaan GPU. Sekarang perlu ditinjau ulang: jika sisi penawaran HPC tradisional mulai longgar, berapa lama valuasi/"premium" komputasi di sisi kripto masih bisa bertahan?
Dalam jangka pendek, ini tampaknya pembunuhan sentimen (emotion-driven). Dalam jangka menengah, ini menjadi titik balik bagi infrastruktur AI dari "didorong cerita" menjadi "didorong arus kas". Yang mampu mengikuti kinerja akan bertahan; yang berbicara valuasi harus tersaring.
#AI算力 #HPC #CoreWeave
108
·
--
Bullish
$CRWV pada grafik 1-jam menunjukkan pemulihan berbentuk huruf V yang kuat setelah menguji level rendah lokal di sekitar $95,00. Harga telah berhasil merebut kembali level psikologis $100,00 dan menunjukkan momentum bullish yang kuat dengan candlestick hijau berturut-turut menuju $102,07. Jika para pembeli berhasil mempertahankan tekanan ini, aset sangat mungkin akan menantang cluster resistensi langsung di sekitar $104,00, membuka peluang untuk pergerakan naik yang lebih panjang. Namun, jika harga ditolak di resistensi lokal saat ini, retest singkat di level support $100,00 dapat diharapkan sebelum ekspansi arah berikutnya.
Target 1: $103,80
Target 2: $106,00
Target 3: $108,50
#CRWV #CoreWeave #CryptoTrading
{future}(CRWVUSDT)
$CRWV pada grafik 1-jam menunjukkan pemulihan berbentuk huruf V yang kuat setelah menguji level rendah lokal di sekitar $95,00. Harga telah berhasil merebut kembali level psikologis $100,00 dan menunjukkan momentum bullish yang kuat dengan candlestick hijau berturut-turut menuju $102,07. Jika para pembeli berhasil mempertahankan tekanan ini, aset sangat mungkin akan menantang cluster resistensi langsung di sekitar $104,00, membuka peluang untuk pergerakan naik yang lebih panjang. Namun, jika harga ditolak di resistensi lokal saat ini, retest singkat di level support $100,00 dapat diharapkan sebelum ekspansi arah berikutnya.
Target 1: $103,80
Target 2: $106,00
Target 3: $108,50
#CRWV #CoreWeave #CryptoTrading
Target 1: $103,80
Target 2: $106,00
Target 3: $108,50
#CRWV #CoreWeave #CryptoTrading
1
114
CoreWeave Tokenized Stock ($CRWV) 走势 baru-baru ini sangat mengesankan; dalam satu minggu, harganya naik lebih dari 26%, dengan dukungan fundamental yang cukup kuat di baliknya.
Pertama lihat dari sisi kinerja: pendapatan Q2 langsung berlipat dua, mencapai 257 juta dolar AS—pertumbuhan seperti ini tidak terlalu umum dalam kondisi makro saat ini. Yang lebih penting lagi adalah cadangan pesanan (backlog): backlog sebesar 1042 miliar dolar AS bahkan belum memasukkan tambahan pesanan 250 miliar dolar AS dari Q3. Dari sisi permintaan, kondisinya hampir tidak terlihat adanya batas ("langit-langit"), seolah tanpa plafon.
Dari sisi pasokan, ceritanya juga menarik: kontrak A100 yang ada telah diperpanjang hingga tahun 2029, yang berarti pelanggan inti terkunci untuk kerja sama jangka panjang. Selain itu, harga penawaran GPU seri Black Gold dan Vera Rubin mencapai rekor tertinggi sepanjang masa, sehingga profitabilitas per kartu (unit economics) terus meningkat.
Dari data pasar, $CRWV saat ini diperdagangkan pada harga 82,53 dolar AS, dengan nilai transaksi 24 jam sebesar 36,26 dolar AS. Memang volumenya relatif kecil, tetapi volatilitas dan elastisitas pergerakannya cukup memadai. Cadangan pesanan, pertumbuhan pendapatan, dan penetapan harga produk saling menguatkan (beresonansi), sehingga pendorong kenaikan dalam jangka pendek masih cenderung kuat.
Perlu diingat bahwa saham yang ditokenisasi seperti ini tetap dipengaruhi oleh jam perdagangan bursa AS dan likuiditas yang mendasarinya; setelah jam bursa atau pada sesi Asia bisa muncul penyimpangan. Mengatur ukuran posisi dengan wajar dan menetapkan stop loss tetap menjadi kunci.
#CoreWeave #代币化股票 #AI compute
CoreWeave Tokenized Stock ($CRWV ) 走势 baru-baru ini sangat mengesankan; dalam satu minggu, harganya naik lebih dari 26%, dengan dukungan fundamental yang cukup kuat di baliknya.
Pertama lihat dari sisi kinerja: pendapatan Q2 langsung berlipat dua, mencapai 257 juta dolar AS—pertumbuhan seperti ini tidak terlalu umum dalam kondisi makro saat ini. Yang lebih penting lagi adalah cadangan pesanan (backlog): backlog sebesar 1042 miliar dolar AS bahkan belum memasukkan tambahan pesanan 250 miliar dolar AS dari Q3. Dari sisi permintaan, kondisinya hampir tidak terlihat adanya batas ("langit-langit"), seolah tanpa plafon.
Dari sisi pasokan, ceritanya juga menarik: kontrak A100 yang ada telah diperpanjang hingga tahun 2029, yang berarti pelanggan inti terkunci untuk kerja sama jangka panjang. Selain itu, harga penawaran GPU seri Black Gold dan Vera Rubin mencapai rekor tertinggi sepanjang masa, sehingga profitabilitas per kartu (unit economics) terus meningkat.
Dari data pasar, $CRWV saat ini diperdagangkan pada harga 82,53 dolar AS, dengan nilai transaksi 24 jam sebesar 36,26 dolar AS. Memang volumenya relatif kecil, tetapi volatilitas dan elastisitas pergerakannya cukup memadai. Cadangan pesanan, pertumbuhan pendapatan, dan penetapan harga produk saling menguatkan (beresonansi), sehingga pendorong kenaikan dalam jangka pendek masih cenderung kuat.
Perlu diingat bahwa saham yang ditokenisasi seperti ini tetap dipengaruhi oleh jam perdagangan bursa AS dan likuiditas yang mendasarinya; setelah jam bursa atau pada sesi Asia bisa muncul penyimpangan. Mengatur ukuran posisi dengan wajar dan menetapkan stop loss tetap menjadi kunci.
#CoreWeave #代币化股票 #AI compute
Pertama lihat dari sisi kinerja: pendapatan Q2 langsung berlipat dua, mencapai 257 juta dolar AS—pertumbuhan seperti ini tidak terlalu umum dalam kondisi makro saat ini. Yang lebih penting lagi adalah cadangan pesanan (backlog): backlog sebesar 1042 miliar dolar AS bahkan belum memasukkan tambahan pesanan 250 miliar dolar AS dari Q3. Dari sisi permintaan, kondisinya hampir tidak terlihat adanya batas ("langit-langit"), seolah tanpa plafon.
Dari sisi pasokan, ceritanya juga menarik: kontrak A100 yang ada telah diperpanjang hingga tahun 2029, yang berarti pelanggan inti terkunci untuk kerja sama jangka panjang. Selain itu, harga penawaran GPU seri Black Gold dan Vera Rubin mencapai rekor tertinggi sepanjang masa, sehingga profitabilitas per kartu (unit economics) terus meningkat.
Dari data pasar, $CRWV saat ini diperdagangkan pada harga 82,53 dolar AS, dengan nilai transaksi 24 jam sebesar 36,26 dolar AS. Memang volumenya relatif kecil, tetapi volatilitas dan elastisitas pergerakannya cukup memadai. Cadangan pesanan, pertumbuhan pendapatan, dan penetapan harga produk saling menguatkan (beresonansi), sehingga pendorong kenaikan dalam jangka pendek masih cenderung kuat.
Perlu diingat bahwa saham yang ditokenisasi seperti ini tetap dipengaruhi oleh jam perdagangan bursa AS dan likuiditas yang mendasarinya; setelah jam bursa atau pada sesi Asia bisa muncul penyimpangan. Mengatur ukuran posisi dengan wajar dan menetapkan stop loss tetap menjadi kunci.
#CoreWeave #代币化股票 #AI compute
103
CoreWeave anjlok 13% dalam satu hari, saham-saham konsep HPC dan komputasi awan (cloud) yang sedang berkembang melemah secara serentak.
Pemicunya adalah perkembangan terbaru dari Meta—penafsiran pasar menyebutkan bahwa ritme pengadaan daya komputasi untuk pelanggan berskala super besar kemungkinan akan melambat, sehingga berdampak langsung pada kumpulan emiten yang menjadikan “sewa daya komputasi AI” sebagai narasi utamanya.
Beberapa poin yang patut diperhatikan:
Pertama, penilaian (valuasi) perusahaan seperti CoreWeave sangat bergantung pada kepastian pesanan daya komputasi jangka panjang; begitu ada sinyal penyesuaian dari pelanggan utama, sensitivitasnya sangat tinggi;
Kedua, saham-saham berkonsep HPC sebelumnya mengalami kenaikan yang cukup besar, dan sudah mengumpulkan posisi keuntungan (profit-taking); kabar terkait Meta menjadi pemicu untuk eksekusi (pencairan) keuntungan secara terkonsentrasi;
Ketiga, perlu membedakan antara “perlambatan belanja modal (capital expenditure) ” dan “redistribusi belanja modal”—jika yang terjadi adalah yang kedua, tekanan lebih banyak terkonsentrasi pada pihak penyewa (rental/lease), bukan pada penyedia pasokan daya komputasi di hulu.
Pemetaan ke pasar kripto juga layak dicermati: narasi daya komputasi AI selama ini menjadi titik temu bersama antara Web2 dan Web3. Jika valuasi untuk cloud AI tradisional di-repricing, logika penetapan harga (pricing) pada jalur komputasi terdesentralisasi pun dapat ikut ditinjau ulang secara pasif.
Sentimen jangka pendek cenderung bearish, tetapi batas pemisah yang sesungguhnya masih perlu menunggu panduan belanja modal Meta berikutnya benar-benar terwujud.
#CoreWeave #AI算力 #HPC
CoreWeave anjlok 13% dalam satu hari, saham-saham konsep HPC dan komputasi awan (cloud) yang sedang berkembang melemah secara serentak.
Pemicunya adalah perkembangan terbaru dari Meta—penafsiran pasar menyebutkan bahwa ritme pengadaan daya komputasi untuk pelanggan berskala super besar kemungkinan akan melambat, sehingga berdampak langsung pada kumpulan emiten yang menjadikan “sewa daya komputasi AI” sebagai narasi utamanya.
Beberapa poin yang patut diperhatikan:
Pertama, penilaian (valuasi) perusahaan seperti CoreWeave sangat bergantung pada kepastian pesanan daya komputasi jangka panjang; begitu ada sinyal penyesuaian dari pelanggan utama, sensitivitasnya sangat tinggi;
Kedua, saham-saham berkonsep HPC sebelumnya mengalami kenaikan yang cukup besar, dan sudah mengumpulkan posisi keuntungan (profit-taking); kabar terkait Meta menjadi pemicu untuk eksekusi (pencairan) keuntungan secara terkonsentrasi;
Ketiga, perlu membedakan antara “perlambatan belanja modal (capital expenditure) ” dan “redistribusi belanja modal”—jika yang terjadi adalah yang kedua, tekanan lebih banyak terkonsentrasi pada pihak penyewa (rental/lease), bukan pada penyedia pasokan daya komputasi di hulu.
Pemetaan ke pasar kripto juga layak dicermati: narasi daya komputasi AI selama ini menjadi titik temu bersama antara Web2 dan Web3. Jika valuasi untuk cloud AI tradisional di-repricing, logika penetapan harga (pricing) pada jalur komputasi terdesentralisasi pun dapat ikut ditinjau ulang secara pasif.
Sentimen jangka pendek cenderung bearish, tetapi batas pemisah yang sesungguhnya masih perlu menunggu panduan belanja modal Meta berikutnya benar-benar terwujud.
#CoreWeave #AI算力 #HPC
Pemicunya adalah perkembangan terbaru dari Meta—penafsiran pasar menyebutkan bahwa ritme pengadaan daya komputasi untuk pelanggan berskala super besar kemungkinan akan melambat, sehingga berdampak langsung pada kumpulan emiten yang menjadikan “sewa daya komputasi AI” sebagai narasi utamanya.
Beberapa poin yang patut diperhatikan:
Pertama, penilaian (valuasi) perusahaan seperti CoreWeave sangat bergantung pada kepastian pesanan daya komputasi jangka panjang; begitu ada sinyal penyesuaian dari pelanggan utama, sensitivitasnya sangat tinggi;
Kedua, saham-saham berkonsep HPC sebelumnya mengalami kenaikan yang cukup besar, dan sudah mengumpulkan posisi keuntungan (profit-taking); kabar terkait Meta menjadi pemicu untuk eksekusi (pencairan) keuntungan secara terkonsentrasi;
Ketiga, perlu membedakan antara “perlambatan belanja modal (capital expenditure) ” dan “redistribusi belanja modal”—jika yang terjadi adalah yang kedua, tekanan lebih banyak terkonsentrasi pada pihak penyewa (rental/lease), bukan pada penyedia pasokan daya komputasi di hulu.
Pemetaan ke pasar kripto juga layak dicermati: narasi daya komputasi AI selama ini menjadi titik temu bersama antara Web2 dan Web3. Jika valuasi untuk cloud AI tradisional di-repricing, logika penetapan harga (pricing) pada jalur komputasi terdesentralisasi pun dapat ikut ditinjau ulang secara pasif.
Sentimen jangka pendek cenderung bearish, tetapi batas pemisah yang sesungguhnya masih perlu menunggu panduan belanja modal Meta berikutnya benar-benar terwujud.
#CoreWeave #AI算力 #HPC
78
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#DotPlotSignalsOneMoreHikeIn2026
3,663 penayangan
117 Berdiskusi
2
#FedHikes25BpsUSStocksClose
7,145 penayangan
141 Berdiskusi
3
#AaveToLaunchRWAMarketOnAvalanche
447 penayangan
41 Berdiskusi
4
#CryptoVCFundingRebounds$5.6BInQ2
4,248 penayangan
27 Berdiskusi
5
#RevolutHackersDemand$3MInMonero
229 penayangan
3 Berdiskusi
6
#ZcashRises6%
99,216 penayangan
903 Berdiskusi
7
#XRPSinks10%
60,336 penayangan
601 Berdiskusi
8
#BitcoinETFsShed$450M
10,475 penayangan
112 Berdiskusi
9
#CircleOpensArcMainnet
26,586 penayangan
381 Berdiskusi
10
#ZcashHoldersBackNU7Upgrade
40,254 penayangan
538 Berdiskusi