

#aws
aws
98,950 penayangan
372 Berdiskusi
Populer
Terbaru
·
--
Saya tidak bisa melampirkan gambarnya. Mau saya buat ulang?
*Teks untuk disalin:*
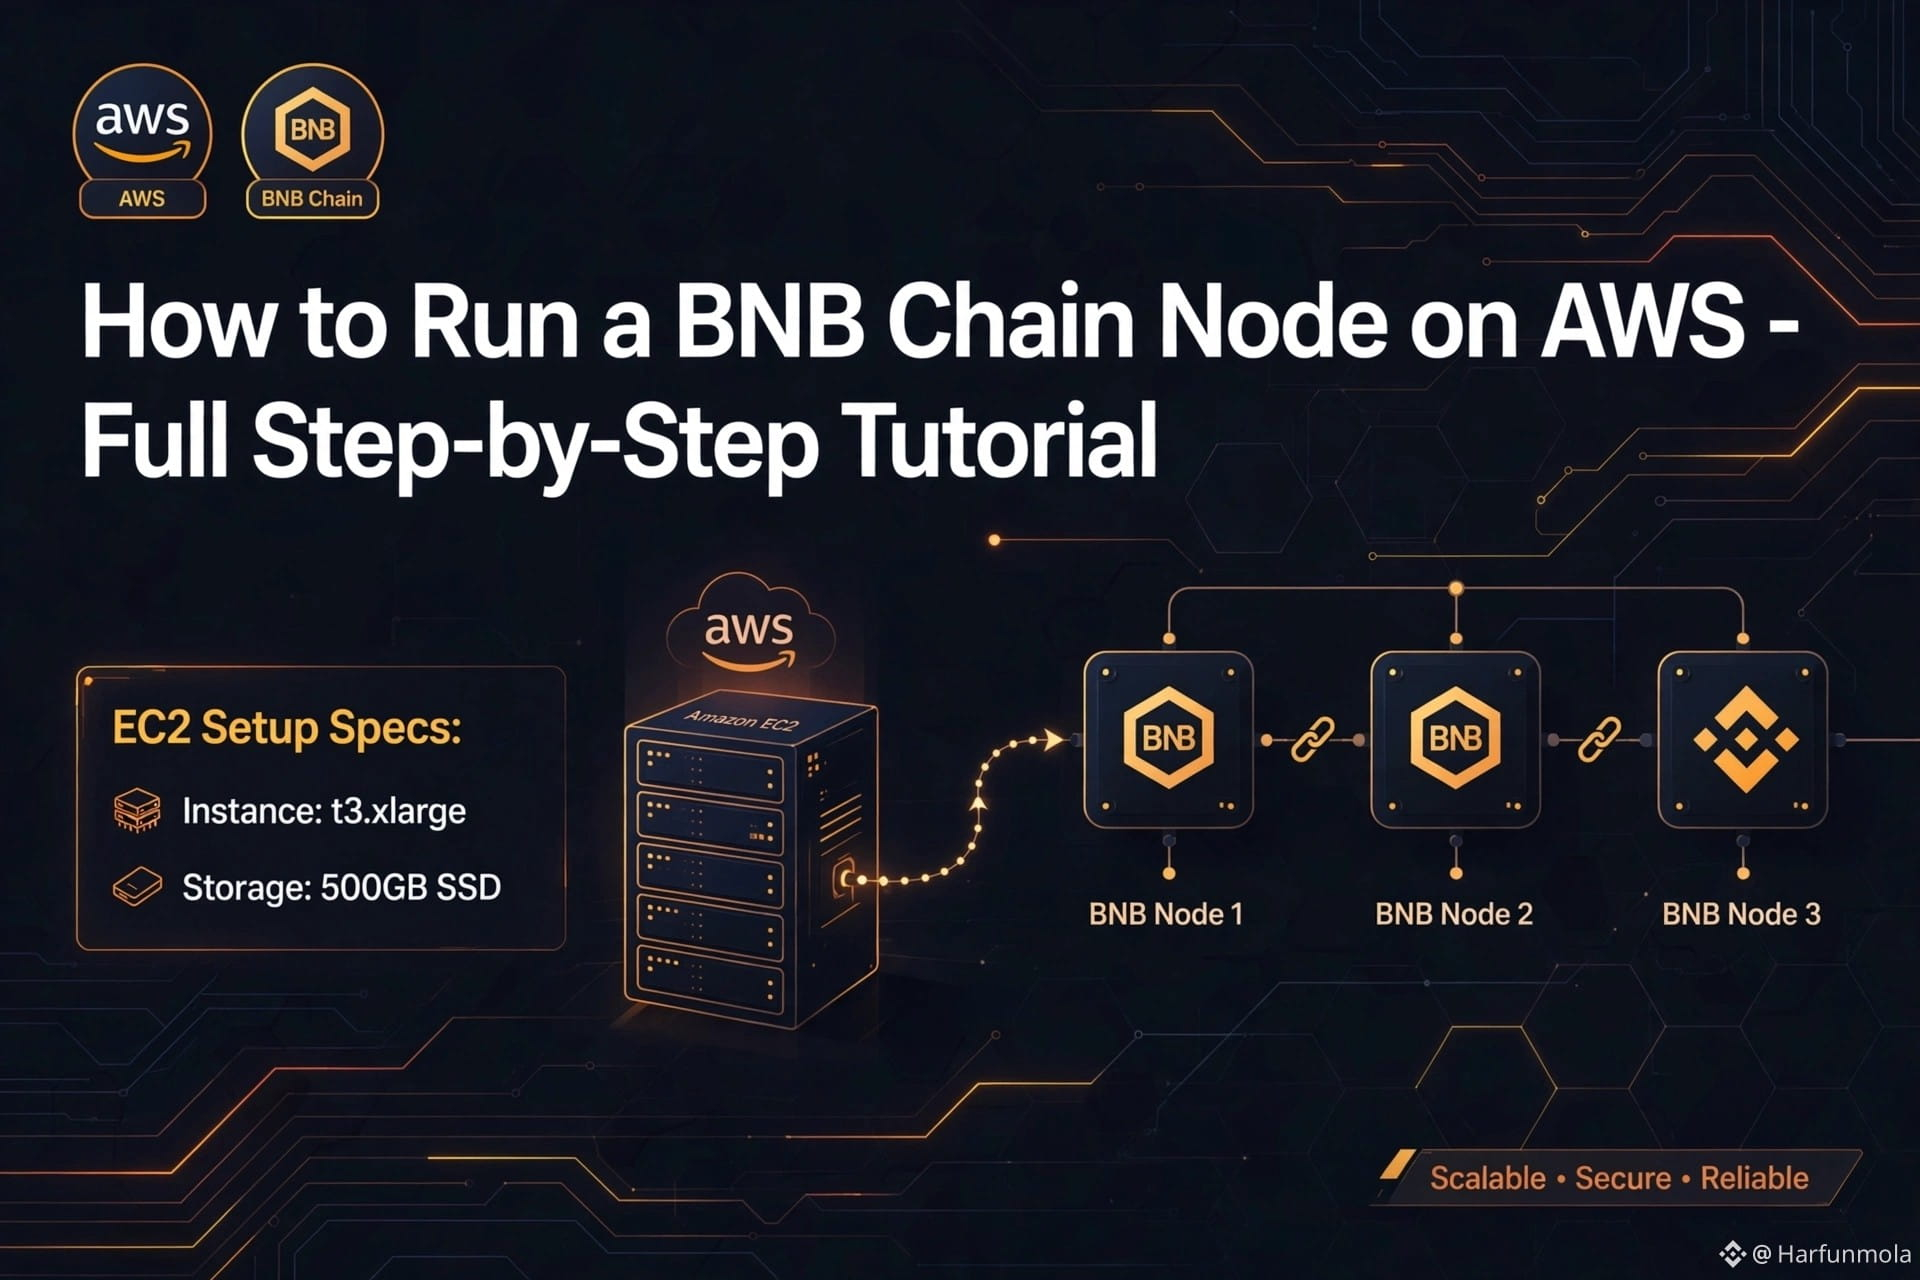
🚀 *Cara Menjalankan Node BNB Chain di AWS - Tutorial Lengkap Langkah demi Langkah* $BNB
Saya baru saja menerapkan BNB Chain BSC Full Node saya sendiri di AWS, dan berikut panduan lengkapnya untuk Anda!
*Yang akan Anda pelajari:*
✅ Penyiapan EC2 (Disarankan: http://t3.xlarge, SSD 500 GB+)
✅ Menginstal Dependensi & Klien BSC (geth)
✅ Sinkronisasi dari Snapshot - Sinkronisasi Cepat
✅ Mengonfigurasi RPC & Pengaturan Peer
✅ Pemantauan & Mulai Ulang Otomatis dengan systemd
✅ Tips optimasi biaya di AWS
AWS membuat semuanya sangat mudah—ketersediaan tinggi, aman, dan skalabel. Cocok untuk developer yang membangun di $BNB Chain, validator, dan pengindeks data.
Rangkaian tutorial lengkap akan hadir di komentar! Beri ❤️ jika Anda ingin repositori GitHub + templat AWS CloudFormation.
Mari MEMBANGUN di BNB Chain! 🔶
#BNBChain #AWS
1
1
85

·
--
Malam sebelum laporan keuangan Amazon AMZN: harga saham tidak banyak turun, tetapi ujiannya lebih sulit daripada Google.
Pertama lihat posisinya: hingga penutupan pasar saham AS pada 26 Oktober, Amazon (AMZN) tercatat di 249,09 dolar AS, naik 0,44% dalam sehari, dengan rentang intraday 247,23 hingga 250,79 dolar AS. Jangan tertipu oleh kenaikan kecil hari itu: harga masih berada di bawah rata-rata pergerakan 50 hari sekitar 255 dolar AS, tetapi bertahan di atas rata-rata pergerakan 200 hari sekitar 243 dolar AS; rentang 52 minggu 196 hingga 287,20 dolar AS, dan harga saat ini masih sekitar 13% di bawah puncak—posisi khas menjelang rilis laporan keuangan, terjepit di tengah, tidak naik tidak turun.
Laporan keuangan sudah di depan mata: kuartal ketiga akan diumumkan pada 29 Oktober setelah penutupan pasar AS (pagi 30 Oktober waktu Beijing). Pasar memperkirakan laba per saham sekitar 1,96 dolar AS, pendapatan sekitar 202,2 miliar dolar AS, tumbuh sekitar 12% dibanding 180,2 miliar dolar AS pada periode yang sama tahun lalu. Panduan perusahaan sendiri adalah penjualan 197 miliar hingga 202 miliar dolar AS, dan laba operasional 22,5 miliar hingga 26,5 miliar dolar AS; ekspektasi pasar pada dasarnya sudah mendekati batas atas panduan, sehingga ruang untuk kesalahan tidak besar.
Ada tiga fokus utama, urut menurut pentingnya: pertama, apakah AWS masih bisa mempertahankan pertumbuhan tinggi. Kuartal lalu pendapatan AWS mencapai 42,2 miliar dolar AS, tumbuh 37% year-on-year, tercepat dalam 18 kuartal, dengan backlog pesanan sekitar 496 miliar dolar AS. Pasar memperkirakan laju pertumbuhan kuartal ketiga melambat ke kisaran 30% hingga 35%; jika keluar dari kisaran ini, saham mudah dijual. Kedua, belanja modal. Panduan 2026 sudah dinaikkan dari 200 miliar dolar AS menjadi 220 miliar dolar AS, dan pada paruh kedua setiap kuartal perusahaan harus membelanjakan sekitar 61 miliar dolar AS. Arus kas bebas sudah sedikit negatif; jika belanja ditambah lagi, itu menjadi sentimen negatif. Ketiga, bisnis e-commerce itu sendiri. Pertumbuhan kuartal ketiga akan tertahan sekitar 4 poin persentase karena Prime Day dipindahkan ke kuartal kedua. Perlambatan headline growth tidak berarti bisnis memburuk; pertumbuhan iklan kuartal lalu sebesar 26% menjadi 19,8 miliar dolar AS adalah titik terang.
Ada juga distorsi yang mudah diabaikan: laba per saham 5,75 dolar AS pada laporan kuartal lalu mencakup sekitar 53,4 miliar dolar AS keuntungan buku dari kepemilikan saham Anthropic. Menganggapnya sebagai laba operasional akan sangat melebih-lebihkan kemampuan menghasilkan uang; pada malam laporan, yang perlu dilihat adalah kualitas operasional setelah item tersebut dikeluarkan.
Pasar opsi memperkirakan volatilitas pasca-laporan sekitar 7%, sedangkan reaksi Amazon setelah dua laporan terakhir masing-masing adalah naik sekitar 10,9% pada Juli dan turun sekitar 13,5% pada Februari—keduanya melampaui volatilitas implisit. Artinya, berjudi arah pada malam laporan, peluangnya tidak berpihak pada investor ritel.
Logika saya: tiga kaki Amazon—e-commerce, AWS, dan iklan—masih ada, tetapi pasar sekarang hanya menanyakan satu hal: setelah menghabiskan 220 miliar dolar AS, kapan itu berubah menjadi arus kas bebas? Jadi pada malam sebelum laporan saya tidak berjudi arah: jika AWS tetap di atas pertumbuhan 30%, belanja tidak melebihi ekspektasi, dan panduan laba operasional tidak lemah, koreksi justru bisa menjadi peluang untuk mengamati; jika AWS melambat jelas atau belanja modal kembali ditambah, ketika harga menembus area rata-rata 200 hari, jangan terburu-buru menangkap pisau jatuh.
Ini adalah riset pribadi, bukan saran investasi. Pada malam laporan, apakah Anda akan memegang saham melewati malam, atau menunggu debu mereda dulu?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
49

CEO Amazon Jassy blak-blakan dalam perbincangan dengan a16z: kapasitas komputasi AWS untuk 2026 sudah habis terjual, 2027 hampir sepenuhnya dipesan, dan sebagian besar kapasitas 2028 juga sudah diamankan. Tahun ini, sekitar 220 miliar dolar AS digelontorkan untuk belanja modal. Ucapannya persis: “permintaan yang belum terpenuhi masih akan sangat besar.” Yang lebih mencengangkan, chip buatan sendiri Trainium sudah mengamankan pesanan masa depan senilai lebih dari 225 miliar dolar AS; pendapatan AWS pada kuartal kedua mencapai 42,2 miliar dolar AS, naik 37% dibanding tahun lalu, atau setara 169 miliar dolar AS per tahun. Namun, di sisi lain: arus kas bebas selama 12 bulan terakhir negatif 7,6 miliar dolar AS, dan Deutsche Bank menaikkan proyeksi belanja modal 2027 menjadi sekitar 330 miliar dolar AS. Bahkan 220 miliar pun tak bisa membeli kapasitas yang tersedia sekarang—ini benar-benar kelangkaan atau belanja yang sudah kebablasan? Pilih kubu di kolom komentar: A, memang benar-benar langka; antrean pesanan sampai 2028 adalah buktinya. B, begitu laporan keuangan berubah arah, narasi belanja besar-besaran seperti ini yang pertama akan meledak sebagai gelembung.
$BTC $ETH $SOL
#亚马逊 #AWS #KomputasiAI
$BTC $ETH $SOL
#亚马逊 #AWS #KomputasiAI
39
·
--
🚀 AMAZON (AMZN): Bisakah AWS dan AI Mendorong Gelombang Pertumbuhan Berikutnya?
$AMZNB
{spot}(AMZNBUSDT)
Amazon lebih dari sekadar raksasa belanja online. Bisnis cloud dan investasi AI-nya semakin penting bagi masa depannya.
🔹 Pertumbuhan AWS: Amazon Web Services tetap menjadi bisnis utama yang perlu diperhatikan seiring perusahaan memperluas infrastruktur cloud mereka.
🔹 Investasi AI: Amazon berinvestasi dalam teknologi dan infrastruktur AI untuk bersaing di pasar AI yang berkembang pesat.
🔹 Sorotan Laporan Keuangan: Investor akan mencermati pertumbuhan pendapatan, laba operasional, kinerja AWS, dan belanja modal.
🔹 Pertanyaan Besar: Bisakah Amazon mengubah investasi AI berskala masif menjadi laba jangka panjang yang lebih kuat?
🔹 Risiko Utama: Biaya yang meningkat, persaingan ketat, dan proyeksi yang lebih lemah dari perkiraan dapat menekan saham.
📊 Pendapat Saya: Amazon memiliki beragam peluang pertumbuhan, tetapi investor sebaiknya berfokus pada hasil keuangan, bukan hanya sensasi.
⚠️ Pengumuman laporan keuangan dapat memicu pergerakan harga yang tajam ke arah mana pun. Selalu pertimbangkan risikonya sebelum berinvestasi.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Penafian: Unggahan ini hanya untuk tujuan edukasi dan bukan merupakan nasihat keuangan. Selalu lakukan riset Anda sendiri (DYOR).
🚀 AMAZON (AMZN): Bisakah AWS dan AI Mendorong Gelombang Pertumbuhan Berikutnya?
$AMZNB
Amazon lebih dari sekadar raksasa belanja online. Bisnis cloud dan investasi AI-nya semakin penting bagi masa depannya.
🔹 Pertumbuhan AWS: Amazon Web Services tetap menjadi bisnis utama yang perlu diperhatikan seiring perusahaan memperluas infrastruktur cloud mereka.
🔹 Investasi AI: Amazon berinvestasi dalam teknologi dan infrastruktur AI untuk bersaing di pasar AI yang berkembang pesat.
🔹 Sorotan Laporan Keuangan: Investor akan mencermati pertumbuhan pendapatan, laba operasional, kinerja AWS, dan belanja modal.
🔹 Pertanyaan Besar: Bisakah Amazon mengubah investasi AI berskala masif menjadi laba jangka panjang yang lebih kuat?
🔹 Risiko Utama: Biaya yang meningkat, persaingan ketat, dan proyeksi yang lebih lemah dari perkiraan dapat menekan saham.
📊 Pendapat Saya: Amazon memiliki beragam peluang pertumbuhan, tetapi investor sebaiknya berfokus pada hasil keuangan, bukan hanya sensasi.
⚠️ Pengumuman laporan keuangan dapat memicu pergerakan harga yang tajam ke arah mana pun. Selalu pertimbangkan risikonya sebelum berinvestasi.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Penafian: Unggahan ini hanya untuk tujuan edukasi dan bukan merupakan nasihat keuangan. Selalu lakukan riset Anda sendiri (DYOR).
59

·
--
Kapasitas komputasi sudah dipesan hingga tahun depan, dan perebutan infrastruktur AI lebih nyata daripada sekadar narasi.
CEO Amazon Andy Jassy mengatakan bahwa didorong oleh permintaan akan infrastruktur AI, kapasitas komputasi cloud AWS telah habis terjual hingga 2027, dengan pesanan yang sudah masuk hingga 2028. Ketika penyedia cloud secara terbuka menyatakan kapasitas mereka «penuh», itu sama saja dengan mengakui bahwa pasokan masih berusaha mengejar permintaan, bukan bahwa permintaan telah mencapai puncaknya.
Dampaknya bagi sektor kripto: rig penambangan, penyewaan GPU, node inferensi, dan pasokan listrik pusat data semuanya akan tertekan oleh kurva pasokan yang sama. Dalam jangka pendek, tarik-menarik harga bergantung pada sentimen; dalam jangka menengah, yang menentukan adalah siapa yang bisa mengamankan listrik dan rak server. Kelangkaan kapasitas komputasi sekaligus akan meningkatkan biaya pelatihan dan ambang nyata bagi narasi AI on-chain.
#AI #AWS #算力 #Infrastruktur
12

Prospek layanan cloud AWS 2027: kapasitas penuh hingga 2028
CEO Amazon Andy Jassy mengungkapkan bahwa lonjakan permintaan infrastruktur AI membuat kapasitas komputasi cloud $AWS terisi penuh hingga 2027, dan bahkan tidak ada kapasitas tambahan hingga 2028. Para analis teknikal mengingatkan bahwa fenomena ini patut dicermati karena dapat menandakan potensi gelombang pertumbuhan baru di pasar komputasi cloud.#AWS #KomputasiAwan
CEO Amazon Andy Jassy mengungkapkan bahwa lonjakan permintaan infrastruktur AI membuat kapasitas komputasi cloud $AWS terisi penuh hingga 2027, dan bahkan tidak ada kapasitas tambahan hingga 2028. Para analis teknikal mengingatkan bahwa fenomena ini patut dicermati karena dapat menandakan potensi gelombang pertumbuhan baru di pasar komputasi cloud.#AWS #KomputasiAwan
8

·
--
AWS Deep Insight membuka perspektif baru tentang produksi
Bagi para pelacak dana, AWS meluncurkan sistem multiagen Deep Insight untuk membantu Anda memantau tantangan produksi. Memadukan teknologi Anthropic dengan cloud AWS, sistem ini menganalisis data secara otomatis untuk menghasilkan wawasan yang lebih mendalam. Tersedia tiga opsi deployment—dikelola sendiri, Web, dan AgentCore terkelola—agar fleksibel sesuai kebutuhan.#资金追踪 #智能生产 #AWS
Bagi para pelacak dana, AWS meluncurkan sistem multiagen Deep Insight untuk membantu Anda memantau tantangan produksi. Memadukan teknologi Anthropic dengan cloud AWS, sistem ini menganalisis data secara otomatis untuk menghasilkan wawasan yang lebih mendalam. Tersedia tiga opsi deployment—dikelola sendiri, Web, dan AgentCore terkelola—agar fleksibel sesuai kebutuhan.#资金追踪 #智能生产 #AWS
23
·
--
Amazon menghabiskan $220B untuk AI. Namun, kapan pengeluaran itu akan membuahkan hasil?
Amazon mengambil taruhan besar pada infrastruktur AI, dan angkanya menunjukkan peluang sekaligus risikonya.
Pendapatan AWS melonjak 37% dari tahun sebelumnya menjadi $42.2 miliar pada Q2 2026. Namun, arus kas bebas Amazon selama 12 bulan terakhir berubah negatif menjadi -$7.6 miliar, karena investasi besar-besaran pada pusat data, server, dan infrastruktur AI menguras lebih banyak kas.
Perusahaan memperkirakan akan menghabiskan sekitar $220 miliar untuk belanja modal tahun ini. Itu komitmen yang sangat besar, bahkan untuk perusahaan sebesar Amazon.
Berikut yang saya pantau:
• Skenario optimistis: Permintaan AI yang meningkat dapat membantu AWS mengubah pengeluaran infrastruktur saat ini menjadi pendapatan dan keuntungan jangka panjang.
• Risikonya: Jika permintaan melambat atau hasil investasi membutuhkan waktu lebih lama dari perkiraan, tekanan pada arus kas bisa berlanjut.
• Pertanyaan utamanya: Bisakah pendapatan dari AI tumbuh cukup cepat untuk membenarkan biaya pembangunan semua infrastruktur ini?
Arus kas bebas negatif tidak serta-merta berarti Amazon sedang kesulitan. Ini berarti investor perlu mencermati seberapa efisien perusahaan mengubah investasi AI-nya menjadi hasil nyata.
Pertumbuhan AI memang menarik, tetapi arus kas menceritakan sisi lain dari kisah ini.
Apakah Anda melihat ini sebagai peluang jangka panjang bagi $AMZNB atau sinyal peringatan bagi investor?
#Amazon #AI #AWS #Stocks
{spot}(AMZNBUSDT)
Amazon menghabiskan $220B untuk AI. Namun, kapan pengeluaran itu akan membuahkan hasil?
Amazon mengambil taruhan besar pada infrastruktur AI, dan angkanya menunjukkan peluang sekaligus risikonya.
Pendapatan AWS melonjak 37% dari tahun sebelumnya menjadi $42.2 miliar pada Q2 2026. Namun, arus kas bebas Amazon selama 12 bulan terakhir berubah negatif menjadi -$7.6 miliar, karena investasi besar-besaran pada pusat data, server, dan infrastruktur AI menguras lebih banyak kas.
Perusahaan memperkirakan akan menghabiskan sekitar $220 miliar untuk belanja modal tahun ini. Itu komitmen yang sangat besar, bahkan untuk perusahaan sebesar Amazon.
Berikut yang saya pantau:
• Skenario optimistis: Permintaan AI yang meningkat dapat membantu AWS mengubah pengeluaran infrastruktur saat ini menjadi pendapatan dan keuntungan jangka panjang.
• Risikonya: Jika permintaan melambat atau hasil investasi membutuhkan waktu lebih lama dari perkiraan, tekanan pada arus kas bisa berlanjut.
• Pertanyaan utamanya: Bisakah pendapatan dari AI tumbuh cukup cepat untuk membenarkan biaya pembangunan semua infrastruktur ini?
Arus kas bebas negatif tidak serta-merta berarti Amazon sedang kesulitan. Ini berarti investor perlu mencermati seberapa efisien perusahaan mengubah investasi AI-nya menjadi hasil nyata.
Pertumbuhan AI memang menarik, tetapi arus kas menceritakan sisi lain dari kisah ini.
Apakah Anda melihat ini sebagai peluang jangka panjang bagi $AMZNB atau sinyal peringatan bagi investor?
#Amazon #AI #AWS #Stocks
136

📦 $AMZN.US
{stock_us}(AMZN.US)
: DUA PENDORONG BISNIS YANG LAYAK DIPERHATIKAN!
Kasus investasi Amazon mencakup e-commerce dan Amazon Web Services (AWS). Kuncinya adalah memahami bagaimana pertumbuhan pendapatan diterjemahkan menjadi laba operasional dan arus kas bebas. 🔍 Yang saya pantau: 1️⃣ Pertumbuhan AWS dan permintaan terkait AI. 2️⃣ Margin operasional ritel. 3️⃣ Belanja modal dan arus kas bebas. 4️⃣ Panduan laba dan valuasi saham. 📈 Skenario bullish: Hasil bisnis yang kuat ditambah penembusan teknikal yang terkonfirmasi. 📉 Skenario risiko: Belanja meningkat, margin melemah, atau panduan mengecewakan. Jangan samakan perusahaan yang bagus dengan transaksi yang dijamin menguntungkan. 💬 Mana yang lebih penting untuk $AMZN: pertumbuhan AWS atau profitabilitas ritel? #AMZNon #AmazonStock #AWS #Investing
📦 $AMZN.US
: DUA PENDORONG BISNIS YANG LAYAK DIPERHATIKAN!
Kasus investasi Amazon mencakup e-commerce dan Amazon Web Services (AWS). Kuncinya adalah memahami bagaimana pertumbuhan pendapatan diterjemahkan menjadi laba operasional dan arus kas bebas. 🔍 Yang saya pantau: 1️⃣ Pertumbuhan AWS dan permintaan terkait AI. 2️⃣ Margin operasional ritel. 3️⃣ Belanja modal dan arus kas bebas. 4️⃣ Panduan laba dan valuasi saham. 📈 Skenario bullish: Hasil bisnis yang kuat ditambah penembusan teknikal yang terkonfirmasi. 📉 Skenario risiko: Belanja meningkat, margin melemah, atau panduan mengecewakan. Jangan samakan perusahaan yang bagus dengan transaksi yang dijamin menguntungkan. 💬 Mana yang lebih penting untuk $AMZN: pertumbuhan AWS atau profitabilitas ritel? #AMZNon #AmazonStock #AWS #Investing
1
79
·
--
☁️ AWS vs Azure vs Google Cloud: Raksasa Cloud Mana yang Memimpin Masa Depan?Komputasi cloud mendukung AI, aplikasi Web3, perangkat lunak perusahaan, dan layanan digital modern. Tiga pemain utama mendominasi pasar infrastruktur: Amazon Web Services (AWS), Microsoft Azure, dan Google Cloud Platform (GCP).
Berikut hal-hal yang membuat setiap platform menonjol. 👇
🔹 1. Amazon Web Services (AWS)
AWS tetap menjadi penyedia infrastruktur cloud terdepan berdasarkan pangsa pasar.
Keunggulan utama:
• Beragam layanan komputasi, penyimpanan, basis data, dan jaringan
• Amazon EC2 untuk komputasi cloud yang fleksibel
☁️ AWS vs Azure vs Google Cloud: Raksasa Cloud Mana yang Memimpin Masa Depan?
Komputasi cloud mendukung AI, aplikasi Web3, perangkat lunak perusahaan, dan layanan digital modern. Tiga pemain utama mendominasi pasar infrastruktur: Amazon Web Services (AWS), Microsoft Azure, dan Google Cloud Platform (GCP).
Berikut hal-hal yang membuat setiap platform menonjol. 👇
🔹 1. Amazon Web Services (AWS)
AWS tetap menjadi penyedia infrastruktur cloud terdepan berdasarkan pangsa pasar.
Keunggulan utama:
• Beragam layanan komputasi, penyimpanan, basis data, dan jaringan
• Amazon EC2 untuk komputasi cloud yang fleksibel
100
·
--
$AMZN 的云业务负责人 Matt Garman kemarin mengeluarkan sebuah komitmen, sikapnya sangat tegas.
Dalam lima tahun ke depan, departemen yang dipimpinnya akan menyalurkan 1 miliar dolar AS ke komunitas tempat pusat data berada; cara penggunaan dananya ditentukan sendiri oleh daerah tersebut: pendidikan, pelatihan kerja, tagihan energi, hingga perlindungan sumber daya air semuanya bisa dimasukkan. Langkah pendukungnya adalah berhenti menandatangani perjanjian kerahasiaan dengan pemerintah daerah, lalu menggantinya dengan open day agar warga bisa melihat langsung.
Ia mengaitkan gelombang penolakan di dalam negeri ini dengan faktor eksternal, secara spesifik menyebut lebih dari 100 perintah penangguhan yang sedang dibahas di seluruh negeri, dengan mengatakan Amerika tidak sanggup kalah dalam kompetisi ini. Organisasi lingkungan Stand.Earth langsung membantah, dengan mengatakan komitmen ini menghindari pabrik listrik baru yang dibangun perusahaan di Texas; diperkirakan akan menghasilkan polusi udara sekitar 33 juta ton per tahun, dengan konsumsi listrik setara dengan 1,9 juta rumah tangga.
Di satu sisi menyatakan dukungan, di sisi lain dikejar untuk menyelesaikan catatan lama. 1 miliar dolar dibanding belanja modal 220 miliar dolar untuk seluruh tahun sebelumnya; proporsinya berada di kisaran dua ratus dua puluh satu per satu.
#AMZN #AWS
83

Mata Amazon $8B Penjualan-Kembali Chip Nvidia 🤖
Amazon dilaporkan tengah menjajaki kesepakatan untuk memindahkan sekitar $8 miliar chip Nvidia Grace Blackwell ke dalam sebuah special-purpose vehicle, lalu menyewakan kembali chip tersebut untuk pusat data di AS. Struktur ini dapat membuat belanja infrastruktur AI Amazon lebih ringan asetnya, sekaligus mempertahankan kapasitas komputasi AWS.
$NVDAB
{spot}(NVDABUSDT)
$AMZNB
{spot}(AMZNBUSDT)
Proposal ini masih dalam pembahasan, belum menjadi transaksi final. Ini manajemen neraca keuangan yang cerdas—atau peringatan tentang biaya dari persaingan AI?
#Amazon #Nvidia #AIInfrastructure #AWS #CoinVahini
Mata Amazon $8B Penjualan-Kembali Chip Nvidia 🤖
Amazon dilaporkan tengah menjajaki kesepakatan untuk memindahkan sekitar $8 miliar chip Nvidia Grace Blackwell ke dalam sebuah special-purpose vehicle, lalu menyewakan kembali chip tersebut untuk pusat data di AS. Struktur ini dapat membuat belanja infrastruktur AI Amazon lebih ringan asetnya, sekaligus mempertahankan kapasitas komputasi AWS.
$NVDAB
$AMZNB
Proposal ini masih dalam pembahasan, belum menjadi transaksi final. Ini manajemen neraca keuangan yang cerdas—atau peringatan tentang biaya dari persaingan AI?
#Amazon #Nvidia #AIInfrastructure #AWS #CoinVahini
24

·
--
🎯 Kekuatan komputasi AWS lagi-lagi naik harga, narasi AI ikut bergetar
📰 Bocoran dari Bank of America: alokasi kapasitas GPU AWS pada 7 Oktober naik lagi 15%, ini sudah putaran kedua setelah bulan Juli; biaya komputasi terus didorong naik
💬 Semakin mahal komputasi, semakin “manis” cerita AI terdesentralisasi dan DePIN yang menjual kapasitas komputasi dengan harga murah; pantas diperhatikan sekilas sektor AI on-chain, jangan cuma melihat harga koin
🏷️ #AWS #AI算力 #DePIN #链上AI #TeknologiLintasBidang
15

🛡️ AWS merilis panduan respons insiden keamanan
Amazon Web Services (AWS) merilis bagian kedua dari panduannya untuk respons insiden terkait investigasi pada log CloudTrail. Panduan tersebut membahas skenario umum pelanggaran keamanan seperti penghapusan data S3 lintas akun dan penambangan mata uang kripto yang tidak sah menggunakan sumber daya AWS.
━━━━━━━━━━━━━━
📊 Dampak: 📊 Sedang
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 Sumber: aws.amazon.com
26
#bedrock $BR Kalau kamu mau terjun ke Amazon Bedrock, kamu harus paham tentang Token. Anggap saja token sebagai mata uang GenAI. Mereka bukan kata utuh; lebih tepatnya, mereka adalah suku kata atau karakter yang diproses oleh model. Rata-rata, 1 token itu sekitar 4 karakter atau 0.75 kata.
Setiap prompt yang kamu kirim dan setiap respons yang dihasilkan oleh Bedrock menghabiskan token. Harga biasanya dihitung per 1.000 token. Untuk mengoptimalkan biaya dan performa kamu, selalu perhatikan jumlah tokenmu dan tulis prompt yang efisien dan ringkas.
#AmazonBedrock #GenerativeAI #CloudComputing #AWS
131
⚠️ Amazon Memperbaiki Kesalahan Fatal dalam Tagihan AWS yang Mengancam Perusahaan Kripto!
Amazon mengungkapkan telah memperbaiki bug perangkat lunak pada layanan AWS cloud, di mana sistem penagihan menampilkan perkiraan yang keliru hingga mencapai miliaran dolar untuk para pelanggan. Gangguan ini memunculkan pertanyaan tentang sejauh mana perusahaan kripto bergantung pada infrastruktur cloud raksasa teknologi, serta risiko potensial yang mungkin timbul.
━━━━━━━━━━━━━━
📊 Dampak: 📈 Tinggi
🏷️ OTHER
#AWS #Amazon #CloudComputing #CryptoInfrastructure #TechNews
🔗 Sumber: https://cryptobriefing.com/aws-billing-bug-crypto-infrastructure-risk/
23

#AmazonRaises2026CapexTo
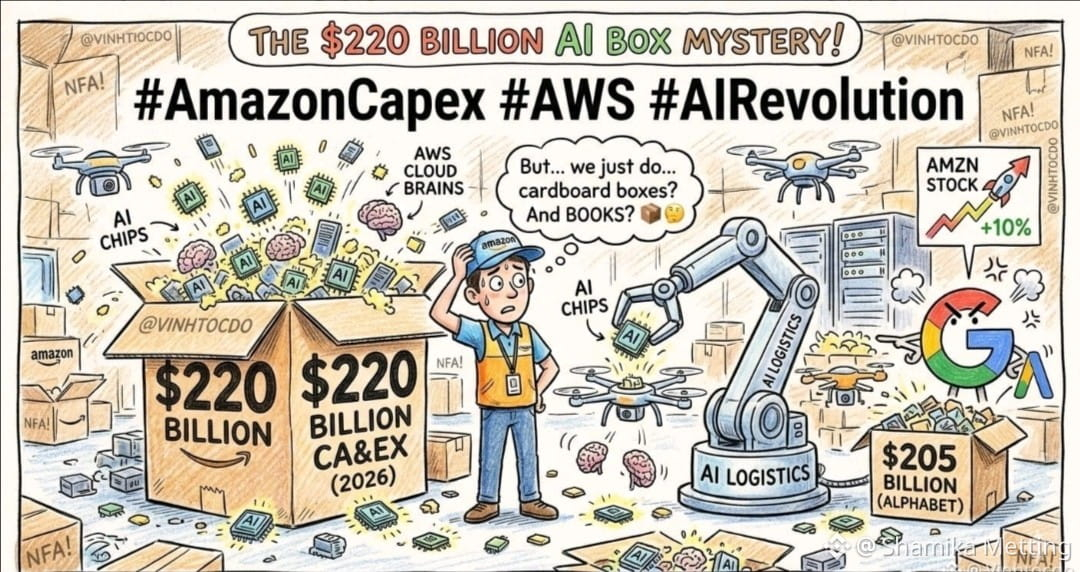
🚨 Amazon menaikkan belanja modal untuk tahun 2026 sebesar 10% hingga mencapai angka fantastis 220 miliar dolar! Ini gila, bahkan jika dibandingkan dengan investasi Alphabet sebesar 205 miliar dolar! 🤯
Tapi tunggu… Amazon itu cuma toko e-commerce? Kenapa mereka butuh miliaran untuk chip kecerdasan buatan? Untuk menghitung kardus? 📦😂
Ternyata, mereka menguasai komputasi cloud (AWS) dan logistik kecerdasan buatan! Pertumbuhan AWS mereka menghancurkan ekspektasi, dan nilai pesanan di masa depan untuk AI mencapai 496 miliar dolar. Mereka tidak hanya menjual buku lagi—mereka menyewakan “otak” AI! 🧠
Saham naik 10%. Apa yang harus dilakukan trader? Mengikuti raksasa teknologi atau diam saja? 📉📈
Bukan nasihat keuangan (NFA)!
Mohon ikuti update
#AmazonCapex #AWS #AIRevolution
$BTC
{future}(BTCUSDT)
#AmazonRaises2026CapexTo
🚨 Amazon menaikkan belanja modal untuk tahun 2026 sebesar 10% hingga mencapai angka fantastis 220 miliar dolar! Ini gila, bahkan jika dibandingkan dengan investasi Alphabet sebesar 205 miliar dolar! 🤯
Tapi tunggu… Amazon itu cuma toko e-commerce? Kenapa mereka butuh miliaran untuk chip kecerdasan buatan? Untuk menghitung kardus? 📦😂
Ternyata, mereka menguasai komputasi cloud (AWS) dan logistik kecerdasan buatan! Pertumbuhan AWS mereka menghancurkan ekspektasi, dan nilai pesanan di masa depan untuk AI mencapai 496 miliar dolar. Mereka tidak hanya menjual buku lagi—mereka menyewakan “otak” AI! 🧠
Saham naik 10%. Apa yang harus dilakukan trader? Mengikuti raksasa teknologi atau diam saja? 📉📈
Bukan nasihat keuangan (NFA)!
Mohon ikuti update
#AmazonCapex #AWS #AIRevolution
$BTC
1
65
·
--
🎯 AWS menanam modal $50 miliar untuk mem-backup Filipina, perang infrastruktur digital Asia Tenggara meningkat
📰 Amazon Cloud Services berencana menginvestasikan $50 miliar untuk memperluas fasilitas cloud di Filipina dalam 15 tahun, meningkatkan kemampuan komputasi dan tingkat digitalisasi perusahaan
💬 Big Tech di Asia Tenggara menghamburkan uang untuk membuka jalan, setiap kabel serat optik baru adalah infrastruktur dasar untuk pembayaran terenkripsi masa depan dan ekspansi Web3 ke luar negeri. Infrastruktur menyusul dulu, aplikasi mengikuti—ceritanya familiar tidak?
🏷️ #AWS #东南亚 #加密市场 #云服务 #Web3
90
·
--
Terverifikasi
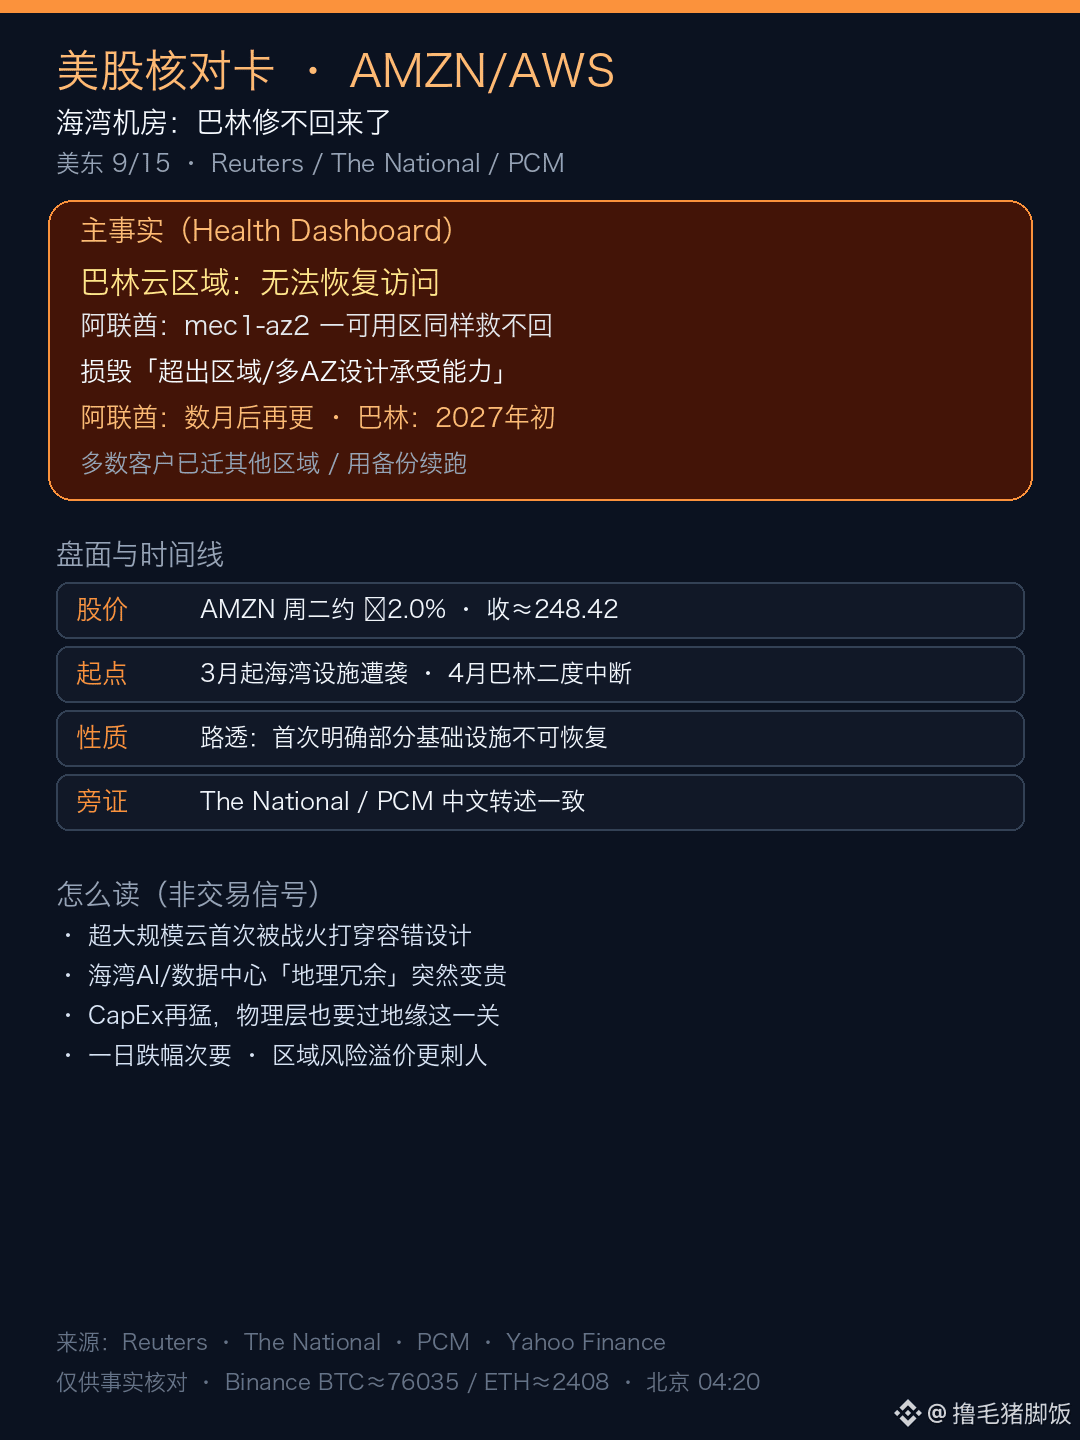
Amazon AWS sendiri mengaku: untuk wilayah Bahrain, sudah tidak bisa dipulihkan.
Reuters hari ini secara eksklusif melihat pembaruan status yang ditulis cukup tegas—akses ke wilayah cloud Bahrain tidak dapat dipulihkan, dan di antara tiga availability zone di Uni Emirat Arab juga ada satu (mec1-az2) yang sama-sama tak bisa diselamatkan.
Kutipan dari perusahaan: kerusakan di Bahrain “melebihi tingkat yang semestinya mampu ditahan oleh desain layanan, baik di tingkat wilayah maupun layanan multi–availability zone.” Bagian di UEA akan diperbarui dalam beberapa bulan lagi, sementara Bahrain harus menunggu sampai awal 2027.
Di Amerika Serikat bagian timur pada hari Selasa, saham AMZN turun sekitar 2%, dan ditutup di sekitar 248.
Latar belakangnya bukan tanpa dasar: sejak Maret, fasilitas di kawasan Teluk diserang, sehingga sebagian besar pelanggan sudah pindah lebih dulu; kali ini, setelah setengah tahun, barulah ada pernyataan yang jelas—sebagian data sudah tidak bisa diselamatkan.
Menurutku, ini lebih menusuk daripada fluktuasi harga saham satu hari. Untuk pertama kalinya, penyedia cloud berskala sangat besar ditembus oleh perang—rancangan toleransi kesalahan yang selama ini diandalkan. “redundansi geografis” infrastruktur AI di kawasan Teluk tiba-tiba menjadi mahal.
Bukan untuk menyerang Amazon (atau menyerukan hal negatif), melainkan mengingatkan: meski CapEx ditanam besar-besaran, lapisan fisik tetap harus lolos ujian geopolitik.
Bukti pendukung (Binance, Beijing sekitar 04:20): BTC≈76035 / ETH≈2408.
Sumber: Reuters / The National / PCM
Bukan nasihat investasi; jika ada perubahan, akan diperbarui lagi.
#亚马逊 #AWS #美股 #云计算
3k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#CanMicrosoftDeliverOnAI
175,444 penayangan
1,404 Berdiskusi
2
#CanGoogleDefindItsCore
88,630 penayangan
1,009 Berdiskusi
3
#FOMCWatch
9.2M penayangan
28,681 Berdiskusi
4
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
0 penayangan
0 Berdiskusi
5
#USGovSellsFTXLinkedAnthropicSharesFor$627M
194 penayangan
18 Berdiskusi
6
#MoodysAssignsRLUSDA2LongTermDepositRating
0 penayangan
0 Berdiskusi
7
#SKHynixUnveils$45BShareholderReturns
555 penayangan
22 Berdiskusi
8
#OSMOPlansToBurn100MTokensFromCommunityPool
6,876 penayangan
224 Berdiskusi
9
#EthereumDropsBelow$2300
12,898 penayangan
168 Berdiskusi
10
#BitcoinSlipsBelow$80KAgain
36,859 penayangan
140 Berdiskusi