

#velo
velo
311,954 penayangan
1,014 Berdiskusi
Populer
Terbaru

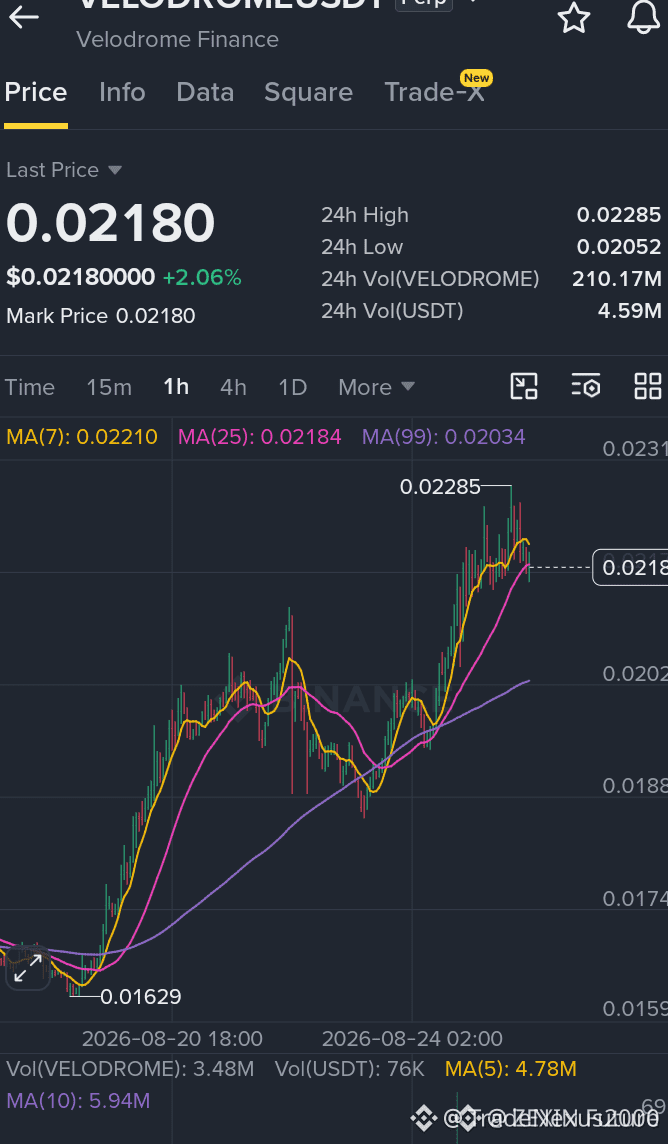
🚨 $VELO MENOLAK RESISTANSI BERAT SAAT LIKUIDITAS INSTITUSIONAL MEMBUAT SAPUAN YANG MEMBALIK STRUKTUR MENJADI BERBAHAYA (BEARISH)! 🐻
Entri: 0.02170 - 0.02190 ⚡
Target: 0.02120 / 0.02070 / 0.02020 🎯
Stop Loss: 0.02280 ⚠️
📌 Volume sell-side institusional masuk dengan sangat agresif di zona supply 0.02250, menolak harga dengan kuat dan membuat pembeli yang terlambat terjebak. Penjual tetap memegang kendali tegas atas struktur pasar lokal, mengubah long ritel menjadi likuiditas sisi bawah. 🔍
📉 Penembusan tegas di bawah level pivot kunci 0.02150 akan membuka kran untuk pengisian ketidakefisienan yang lebih dalam. Risk-to-reward sangat menguntungkan untuk kelanjutan sisi short karena arus pesanan institusional sedang menurun. 📊
🤔 Apakah kamu memposisikan diri bersama smart money pada breakdown struktural ini atau menunggu secondary sweep? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risikomu. 🛡️
🏷️ #VELO #ShortSetup #MarketStructure #Crypto
🎯 🐻
11
·
--
$VELO +17.42% | $FIGHT +17.22% | $CT +16.57%
#VELO di BSC terdorong ke $0.00627265, naik +17.42% dengan $764,0K diperdagangkan dan kapitalisasi pasar $110,2M.
FIGHT di BSC naik ke $0.00435656, menguat +17.22% dengan volume $513,9K dan kapitalisasi pasar $13,2M.
CT di BSC menanjak ke $0.4740, naik +16.57% didukung volume besar $103,3M dan kapitalisasi pasar $90,1M.
⚠️ Lonjakan dua digit pada token Alpha dengan likuiditas tipis bisa berbalik tajam jika tekanan beli melemah.
#BinanceAlpha #TopGainers #Write2Earn #Binance
26
·
--
Aerodrome + Velodrome digabung menjadi Aero; pada 21 Oktober langsung meluncurkan 7 jaringan EVM (Base, Ethereum mainnet, OP mainnet, Arbitrum, Ink, Arc dari Circle, Robinhood Chain)
Lihat angkanya dulu: • AERO $0.79, kapitalisasi pasar $787 juta, 24h −7.9% (pada hari berita sempat melonjak +26%) • VELO $0.034, kapitalisasi pasar $45.40 juta, 24h −6.7% • Kapitalisasi VELO ÷ kapitalisasi AERO = 5.76%, sedangkan penggabungan/pemisahan adalah 5.5% / 94.5% = 5.82%
Pendapat saya:
1)Arbitrase dari penggabungan sudah tidak ada lagi. VELO relatif terhadap nilai wajar hanya sekitar 1% lebih murah; setelah dikurangi slippage dan biaya migrasi, hampir tidak ada peluang profit. Kalau mau bertaruh “setelah rasio pertukaran diumumkan, VELO akan ikut menguat”, rasionya tidak lagi menarik
2)Yang benar-benar menjadi perhatian bukanlah penggabungannya, melainkan apakah “100% pendapatan untuk pemegang staking + likuiditas lintas-chain yang disatukan” bisa benar-benar terwujud. Saat ini, Aero menyumbang sekitar 17% dari volume perdagangan spot EVM; target resminya adalah naik menjadi tiga kali lipat—ini narasi, bukan fakta yang sudah terjadi
3)Daftar risiko: peluncuran 7 jaringan secara bersamaan adalah ujian eksekusi besar; VELO sudah dilepas/dihapus dari Binance pada 13 September, sehingga likuiditas pada masa migrasi akan menipis; kenaikan AERO kali ini lebih didorong ekspektasi, bukan pendapatan
Satu kalimat: penggabungan itu pasti, arbitrase tidak pasti, realisasi pendapatan masih belum diketahui. Jangan jadikan narasi sebagai fundamental.
$AERO $VELODROME
#Aero #Velo
{spot}(AEROUSDT)
Aerodrome + Velodrome digabung menjadi Aero; pada 21 Oktober langsung meluncurkan 7 jaringan EVM (Base, Ethereum mainnet, OP mainnet, Arbitrum, Ink, Arc dari Circle, Robinhood Chain)
Lihat angkanya dulu: • AERO $0.79, kapitalisasi pasar $787 juta, 24h −7.9% (pada hari berita sempat melonjak +26%) • VELO $0.034, kapitalisasi pasar $45.40 juta, 24h −6.7% • Kapitalisasi VELO ÷ kapitalisasi AERO = 5.76%, sedangkan penggabungan/pemisahan adalah 5.5% / 94.5% = 5.82%
Pendapat saya:
1)Arbitrase dari penggabungan sudah tidak ada lagi. VELO relatif terhadap nilai wajar hanya sekitar 1% lebih murah; setelah dikurangi slippage dan biaya migrasi, hampir tidak ada peluang profit. Kalau mau bertaruh “setelah rasio pertukaran diumumkan, VELO akan ikut menguat”, rasionya tidak lagi menarik
2)Yang benar-benar menjadi perhatian bukanlah penggabungannya, melainkan apakah “100% pendapatan untuk pemegang staking + likuiditas lintas-chain yang disatukan” bisa benar-benar terwujud. Saat ini, Aero menyumbang sekitar 17% dari volume perdagangan spot EVM; target resminya adalah naik menjadi tiga kali lipat—ini narasi, bukan fakta yang sudah terjadi
3)Daftar risiko: peluncuran 7 jaringan secara bersamaan adalah ujian eksekusi besar; VELO sudah dilepas/dihapus dari Binance pada 13 September, sehingga likuiditas pada masa migrasi akan menipis; kenaikan AERO kali ini lebih didorong ekspektasi, bukan pendapatan
Satu kalimat: penggabungan itu pasti, arbitrase tidak pasti, realisasi pendapatan masih belum diketahui. Jangan jadikan narasi sebagai fundamental.
$AERO $VELODROME
#Aero #Velo
213

·
--
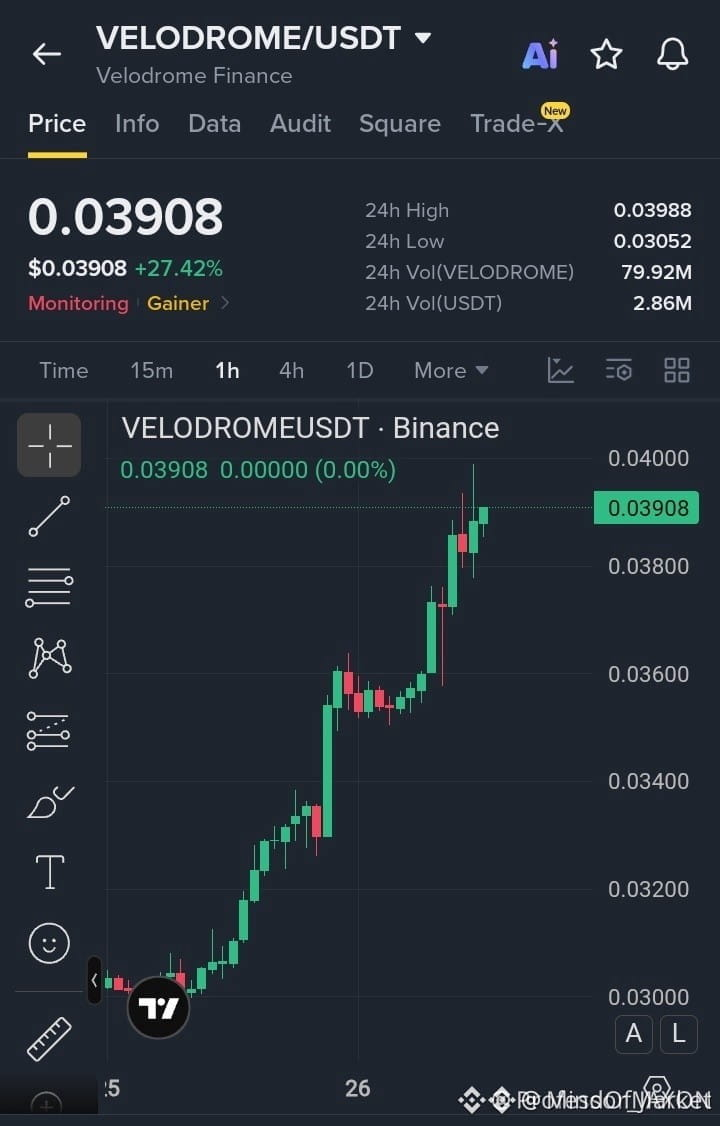
⚡ STRUKTUR VELO MENGAMBIL KEMBALI SETAPAK IMPULS POTENSIAL KE ARAH INEFISIENSI 0.040! 📈
Entry: 0.0385 - 0.0391 ⚡
Target: 0.0400 / 0.0415 / 0.0430 🚀
Stop Loss: 0.0376 ⚠️
$VELO mempertahankan struktur pasar bullish yang rapi pada timeframe 1H, mencetak higher high berturut-turut sambil tetap tegas di atas zona permintaan breakout terbaru. 📊 Dinamika order flow menunjukkan akumulasi institusional yang stabil di bawah tembok likuiditas langsung $0.0400.
💡 Ekspansi volume yang menentukan di atas $0.0400 membuka jalur langsung menuju target struktural bagian atas hingga $0.0430. 🔍 Selama harga menghormati invalidasi struktural di $0.0376, para pembeli tetap memegang kendali momentum.
💬 Apakah kamu sedang menempatkan posisi di dalam zona permintaan ini atau menunggu candle terkonfirmasi menutup di atas resistance? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risikomu. 🛡️
🏷️ #VELO #LongSetup #Crypto #Breakout
🦈 🎯
6
·
--
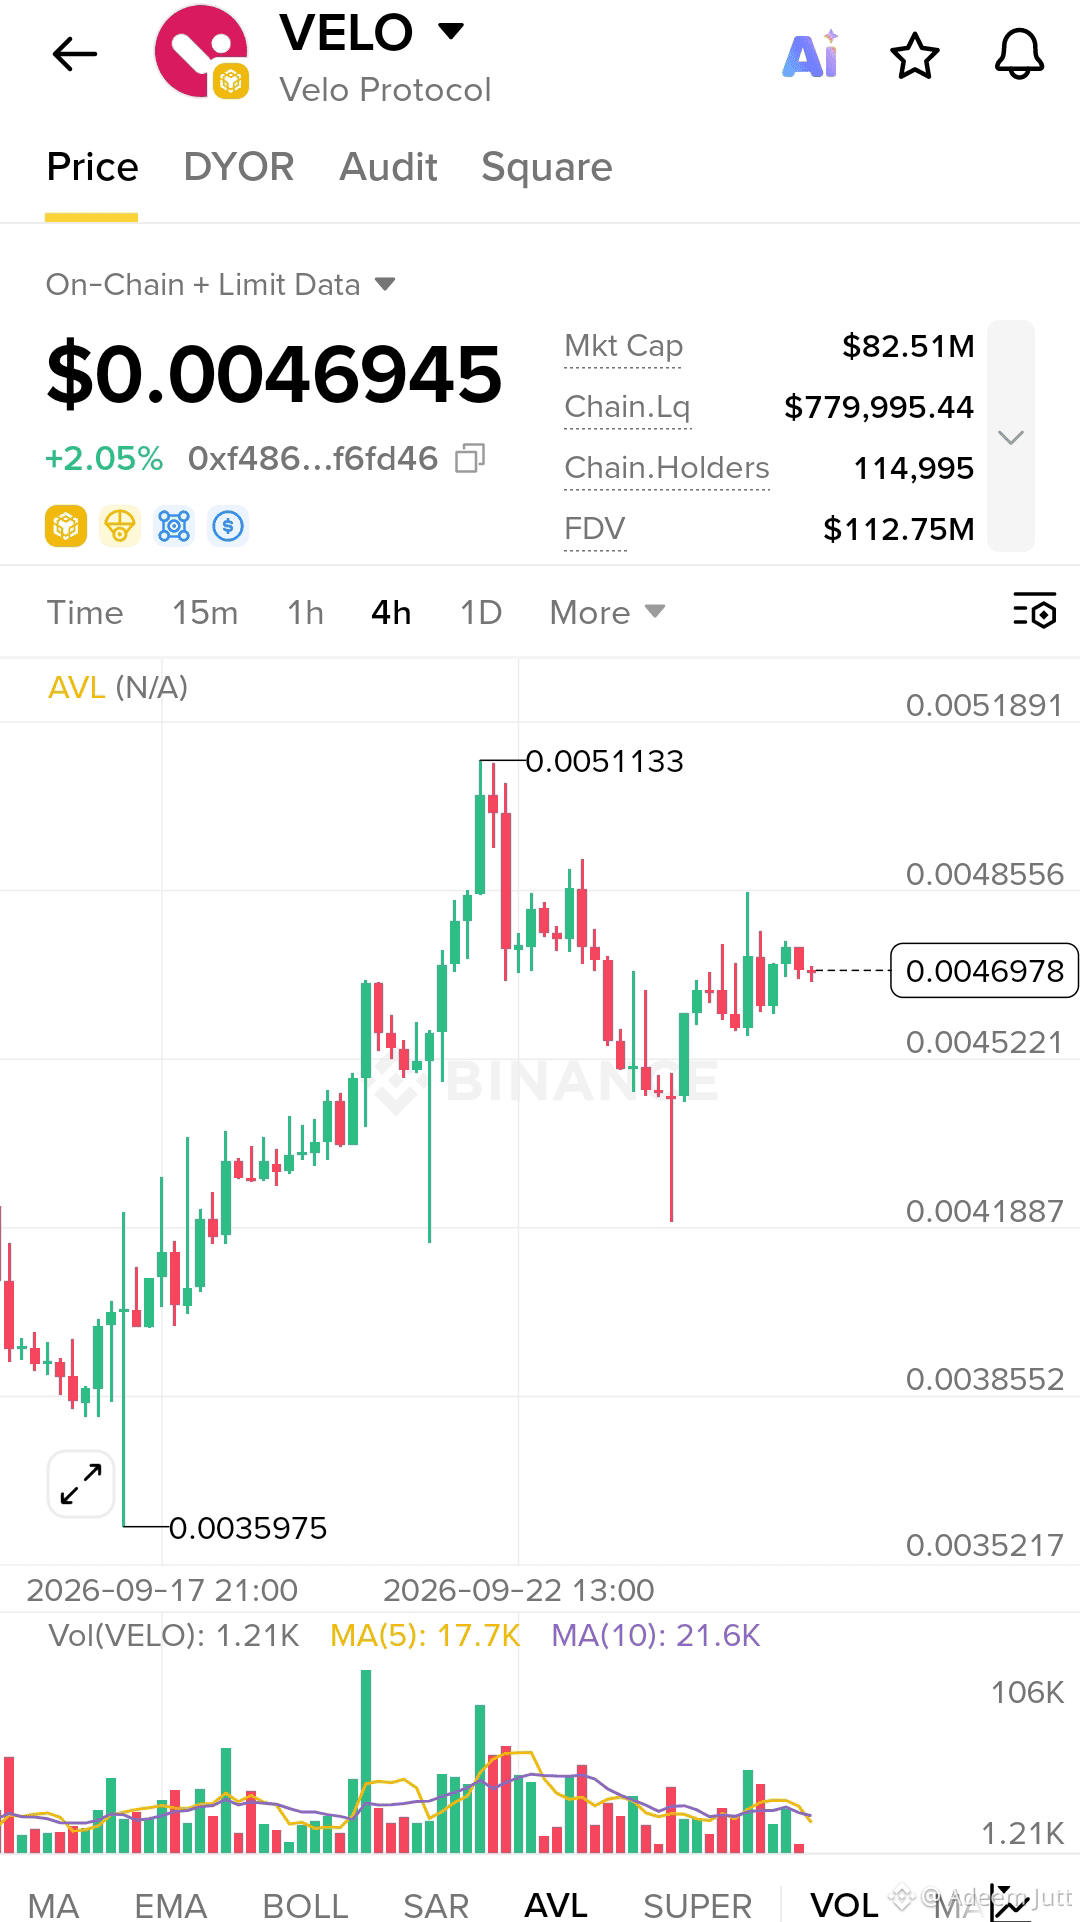
🚨 $VELO Tenang… Tapi Tidak Lama. 👀
$VELO bertahan di atas support kunci setelah rebound kuat. Bulls sedang mempertahankan tren, dan tembus di atas $0.00474 dapat memicu langkah berikutnya ke atas. 📈$PHA
Pantau: Support $0.00460 | Resistance $0.00474 | Tembus yang bersih bisa membawa momentum baru. 🔥
#Velo #ALPHA🔥 #BinanceSquare #PolymarketBankFailureBetsDrawFDICConcern #CircleMints500MUSDCOnSolana
{alpha}(560xf486ad071f3bee968384d2e39e2d8af0fcf6fd46)
🚨 $VELO Tenang… Tapi Tidak Lama. 👀
$VELO bertahan di atas support kunci setelah rebound kuat. Bulls sedang mempertahankan tren, dan tembus di atas $0.00474 dapat memicu langkah berikutnya ke atas. 📈$PHA
Pantau: Support $0.00460 | Resistance $0.00474 | Tembus yang bersih bisa membawa momentum baru. 🔥
#Velo #ALPHA🔥 #BinanceSquare #PolymarketBankFailureBetsDrawFDICConcern #CircleMints500MUSDCOnSolana
1
1
81
·
--
🚀 #VELODROMEUSDT +27% MELEDAK! Perkiraan di dalam 📈
$VELO meledak ke 0.03929 pada volume 358M! Lilin hijau parabola menghancurkan Bollinger atas (0.03564), menggilas EMA8/13/21. RSI(14) 80.4 + KDJ J 104 = kondisi overbought ekstrem yang menandakan kelelahan setelah lari vertikal dari posisi terendah 0.030.
⚡ SETUP SHORT:
Entry: 0.0393
TP1: 0.0355 | TP2: 0.0330
SL: 0.0415
Momentum kuat tapi setup mean-reversion klasik karena harga berada jauh di atas band. Nantikan penolakan di puncak 0.0395.
Trade $VELOUSDT Perp SEKARANG di Binance! Ikuti & nyalakan 🔔 ✅ Jangan lawan gerakan ini!
#VELO #VELODROME #BinanceFutures #CryptoSignal #AltcoinPump #DeFi #ShortSetup #TradingAlert #BinanceSquare #CryptoTrading
6
309

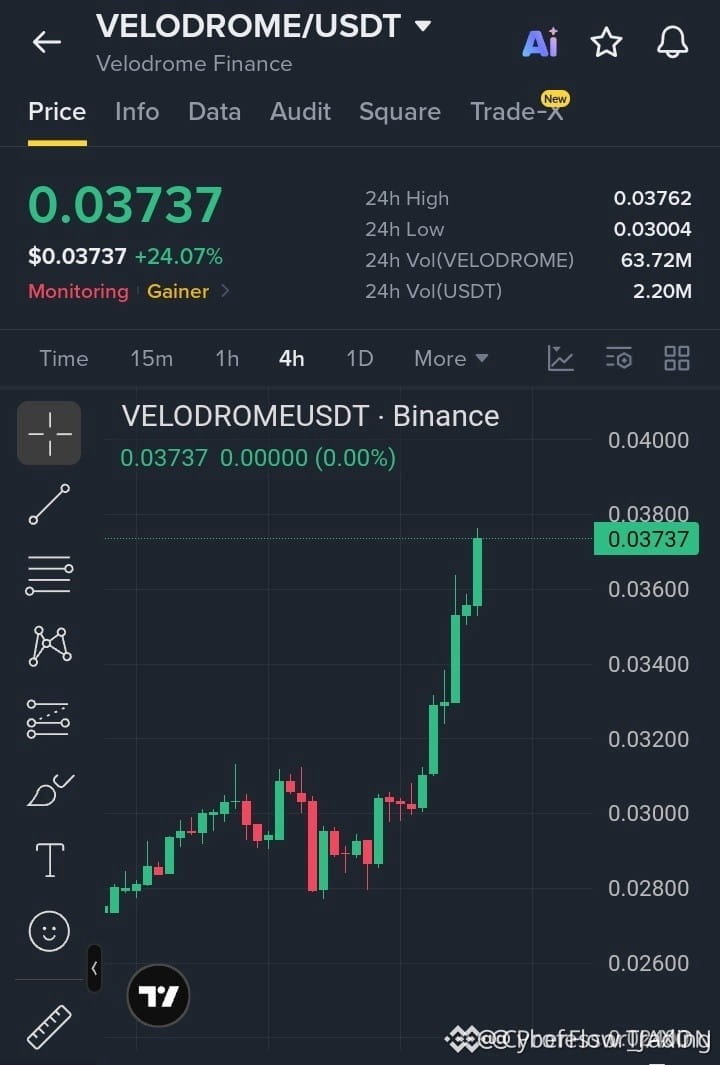
💥 $VELO MELEDAK MELALUI RESISTANCE UTAMA UNTUK MEMBUKA JALUR LANJUTAN BERKEYAKINAN TINGGI! 📈
Entry: 0.0365 - 0.0374 ⚡
Target: 0.0390, 0.0410, 0.0435 🚀
Stop Loss: 0.0345 ⚠️
📌 Pembeli baru saja memotong plafon suplai berat di antara 0.034 dan 0.036, mengubah resistance overhead sebelumnya menjadi landasan peluncuran yang segar. 📊 Selama struktur pasar tetap bertahan di atas zona reclaim ini pada time frame 4H, momentum tetap benar-benar dalam kendali untuk gelombang yang bersih dan lebih tinggi.
💡 Arus order mendukung ekspansi menuju kumpulan likuiditas bagian atas, sementara bid terkumpul dengan mulus saat terjadi pullback kecil. 💬 Apakah kamu memasang bid pada retest breakout ini atau menunggu 0.040 untuk jebol terlebih dahulu? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #VELO #LongSetup #Breakout #Altcoins #Crypto
🔥 ⚡
5
·
--
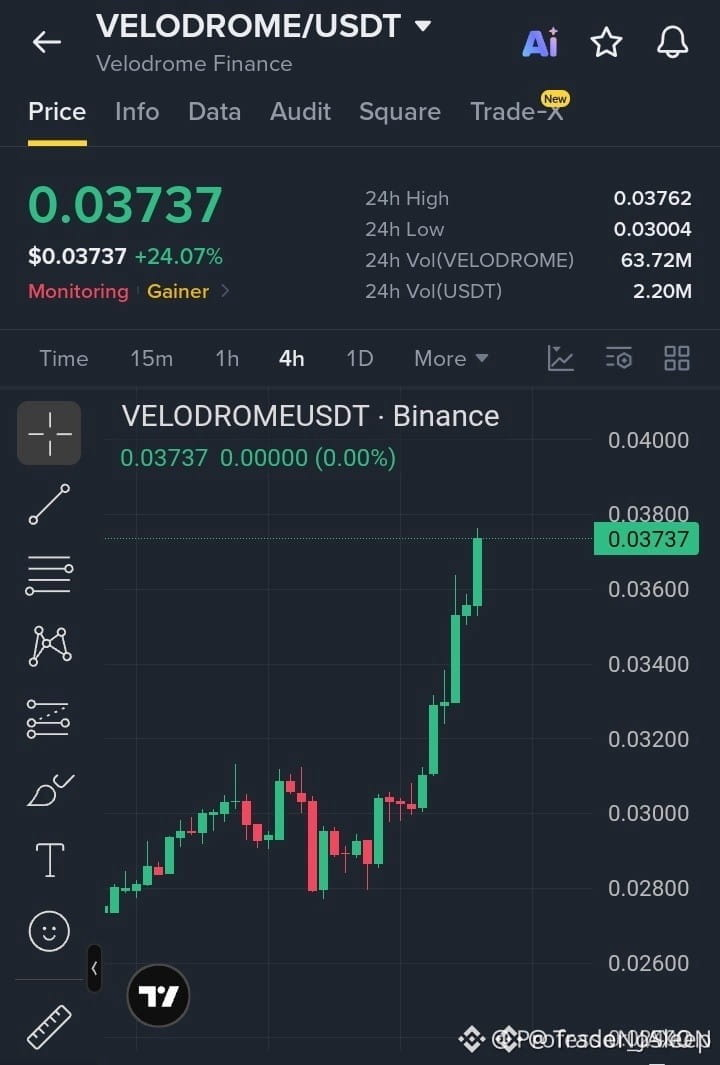
⚡ $VELO MENGAMBIL KEMBALI ZONA RESISTENSI SEBAGAI KEBUTUHAN INSTITUSIONAL MENDORONG EKSPANSI BREAKOUT 📈
Entri: $0.0365 - $0.0374 ⚡
Target: $0.0390 / $0.0410 / $0.0435 🚀
Stop Loss: $0.0345 ⚠️
📌 Smart money telah membersihkan overhang pasokan di antara $0.034 dan $0.036, membangun basis struktural yang kuat pada timeframe 4H. 🔍 Selama harga bertahan di atas zona resistensi lama yang berubah menjadi support ini, arus order tetap condong kuat ke kendali pembeli.
📊 Fase ekspansi saat ini mengarah pada pengisian likuiditas yang bersih di atas level struktural lokal tertinggi. 💡 Mendapatkan penerimaan higher-low pada timeframe yang lebih kecil menjadi katalis ideal untuk kelanjutan progresif menuju target makro yang lebih tinggi. 💬 Apakah kamu menunggu retest dari order block, atau memantau momentum langsung menuju level target atas? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risikomu. 🛡️
🏷️ #VELO #Breakout #Altcoins #Crypto
🎯 🦈
3
·
--
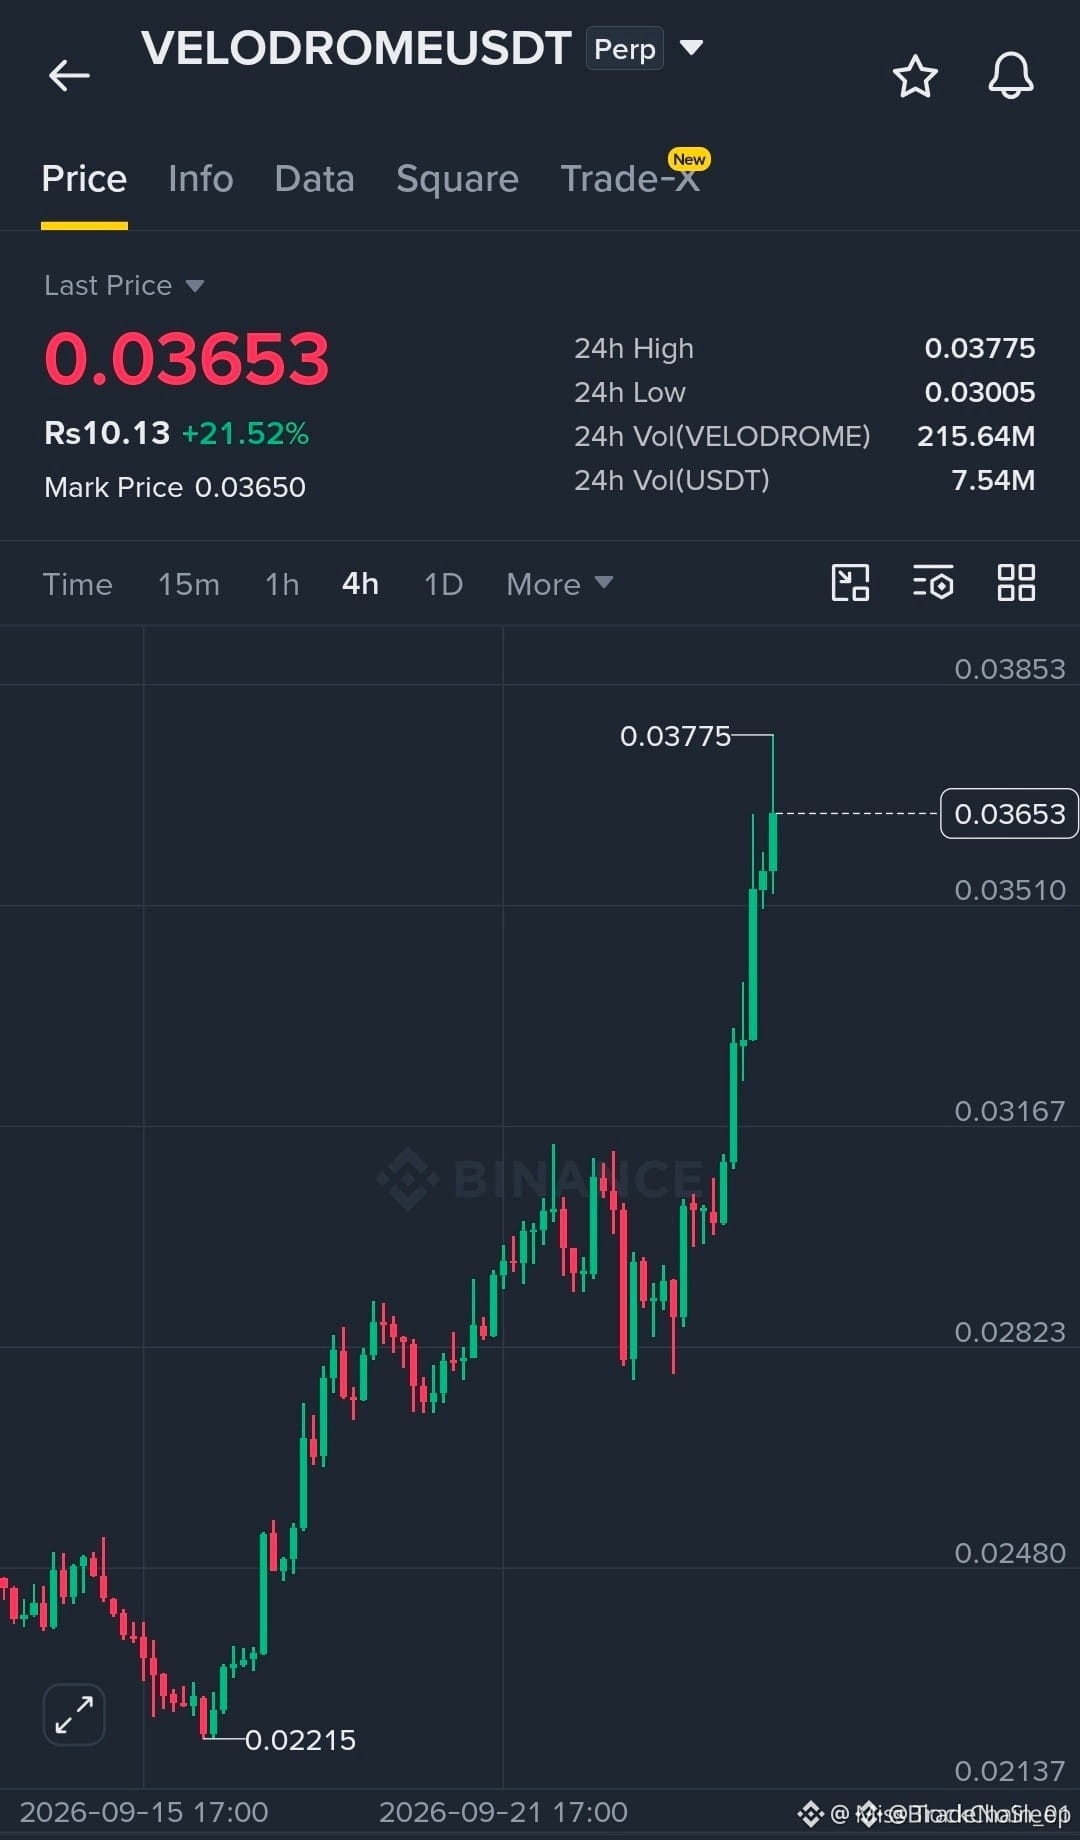
🚨 $VELO MEREBUT KEMBALI STRUKTUR RENTANG KUNCI SAAT SMART MONEY TERKUMPUL UNTUK EKSPANSI 💥
Entri: 0.0352 - 0.0365 ⚡
Target: 0.0420 🚀
Stop Loss: 0.0338 ⚠️
Struktur pasar 4H pada $VELO menunjukkan kelanjutan bullish yang sangat “tepat pola” setelah merebut kembali puncak rentang sebelumnya. Pembeli institusional secara aktif mempertahankan zona permintaan ini, membentuk higher lows dengan penyerapan order flow yang berkelanjutan. 📊
Selama harga bertahan di atas support, momentum struktural berpihak pada ekspansi menuju kumpulan likuiditas di atasnya hingga 0.0420. 💡 Validasi kuncinya bergantung pada breakout yang bersih di atas pivot resistensi 0.03775 untuk membuka kecepatan kelanjutan penuh. 🔍
💬 Apakah Anda sedang memposisikan diri untuk breakout di atas 0.03775 atau menunggu retest lebih dalam ke area demand? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #VELO #Altcoins #MarketStructure #Crypto
🎯 🦈
·
--
Bullish
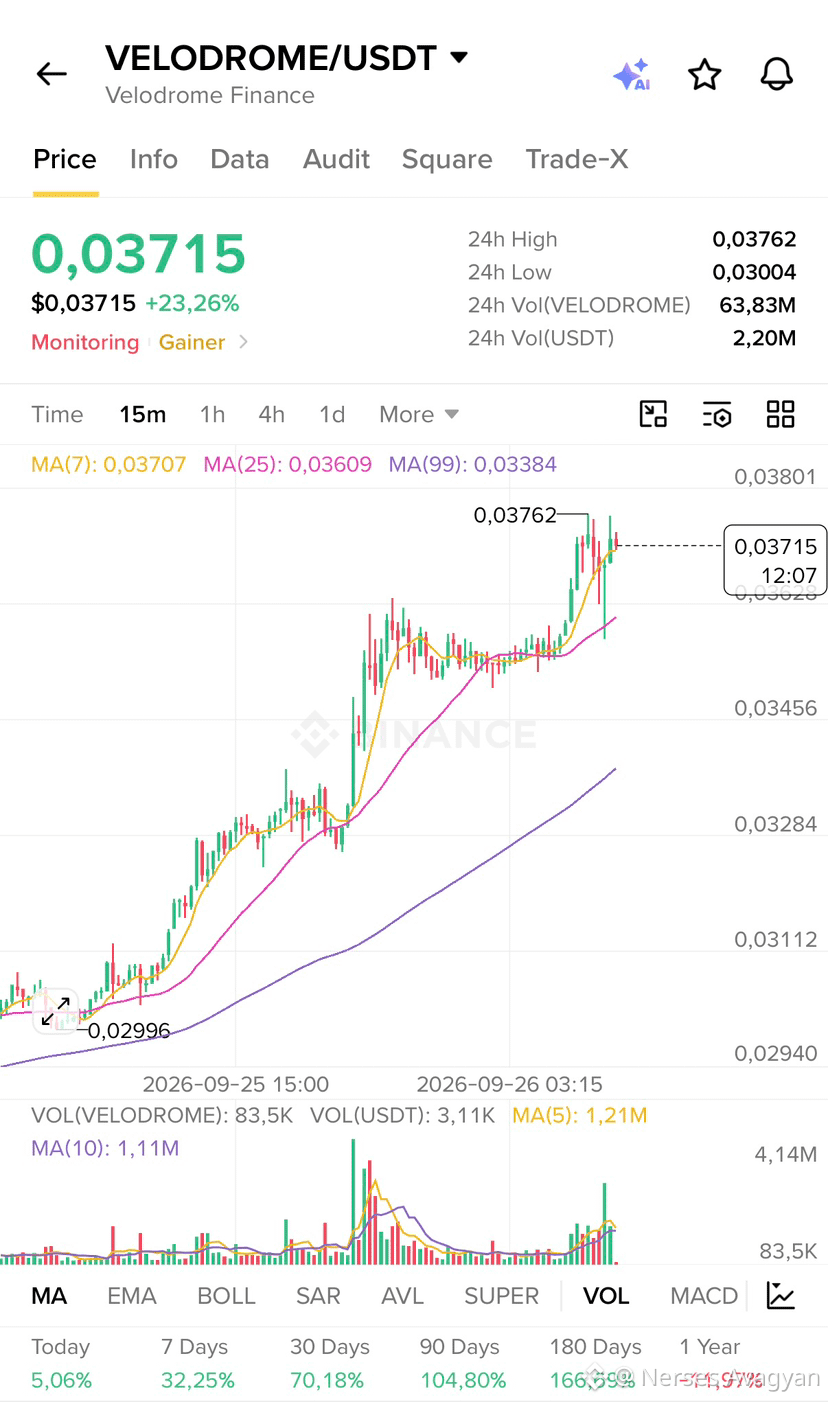
🔥 $VELODROME — PANJANG
Entry: 0.03725
🎯 TP1: 0.0390
🎯 TP2: 0.0415
🎯 TP3: 0.0450
🛑 SL: 0.0350
📊 Analisis: +23.47% dalam 24H 📈 Momentum kenaikan yang kuat dengan pembeli tetap mengendalikan. Bertahan di atas 0.037 dapat mendukung breakout berikutnya. 🚀💥⚡
SINYAL 🟢📈 PANJANG $VELODROME @ 0.03725 🔥🚀
#VELO #Crypto
Klik di sini untuk trading👇
{spot}(VELODROMEUSDT)
🔥 $VELODROME — PANJANG
Entry: 0.03725
🎯 TP1: 0.0390
🎯 TP2: 0.0415
🎯 TP3: 0.0450
🛑 SL: 0.0350
📊 Analisis: +23.47% dalam 24H 📈 Momentum kenaikan yang kuat dengan pembeli tetap mengendalikan. Bertahan di atas 0.037 dapat mendukung breakout berikutnya. 🚀💥⚡
SINYAL 🟢📈 PANJANG $VELODROME @ 0.03725 🔥🚀
#VELO #Crypto
Klik di sini untuk trading👇
1
11

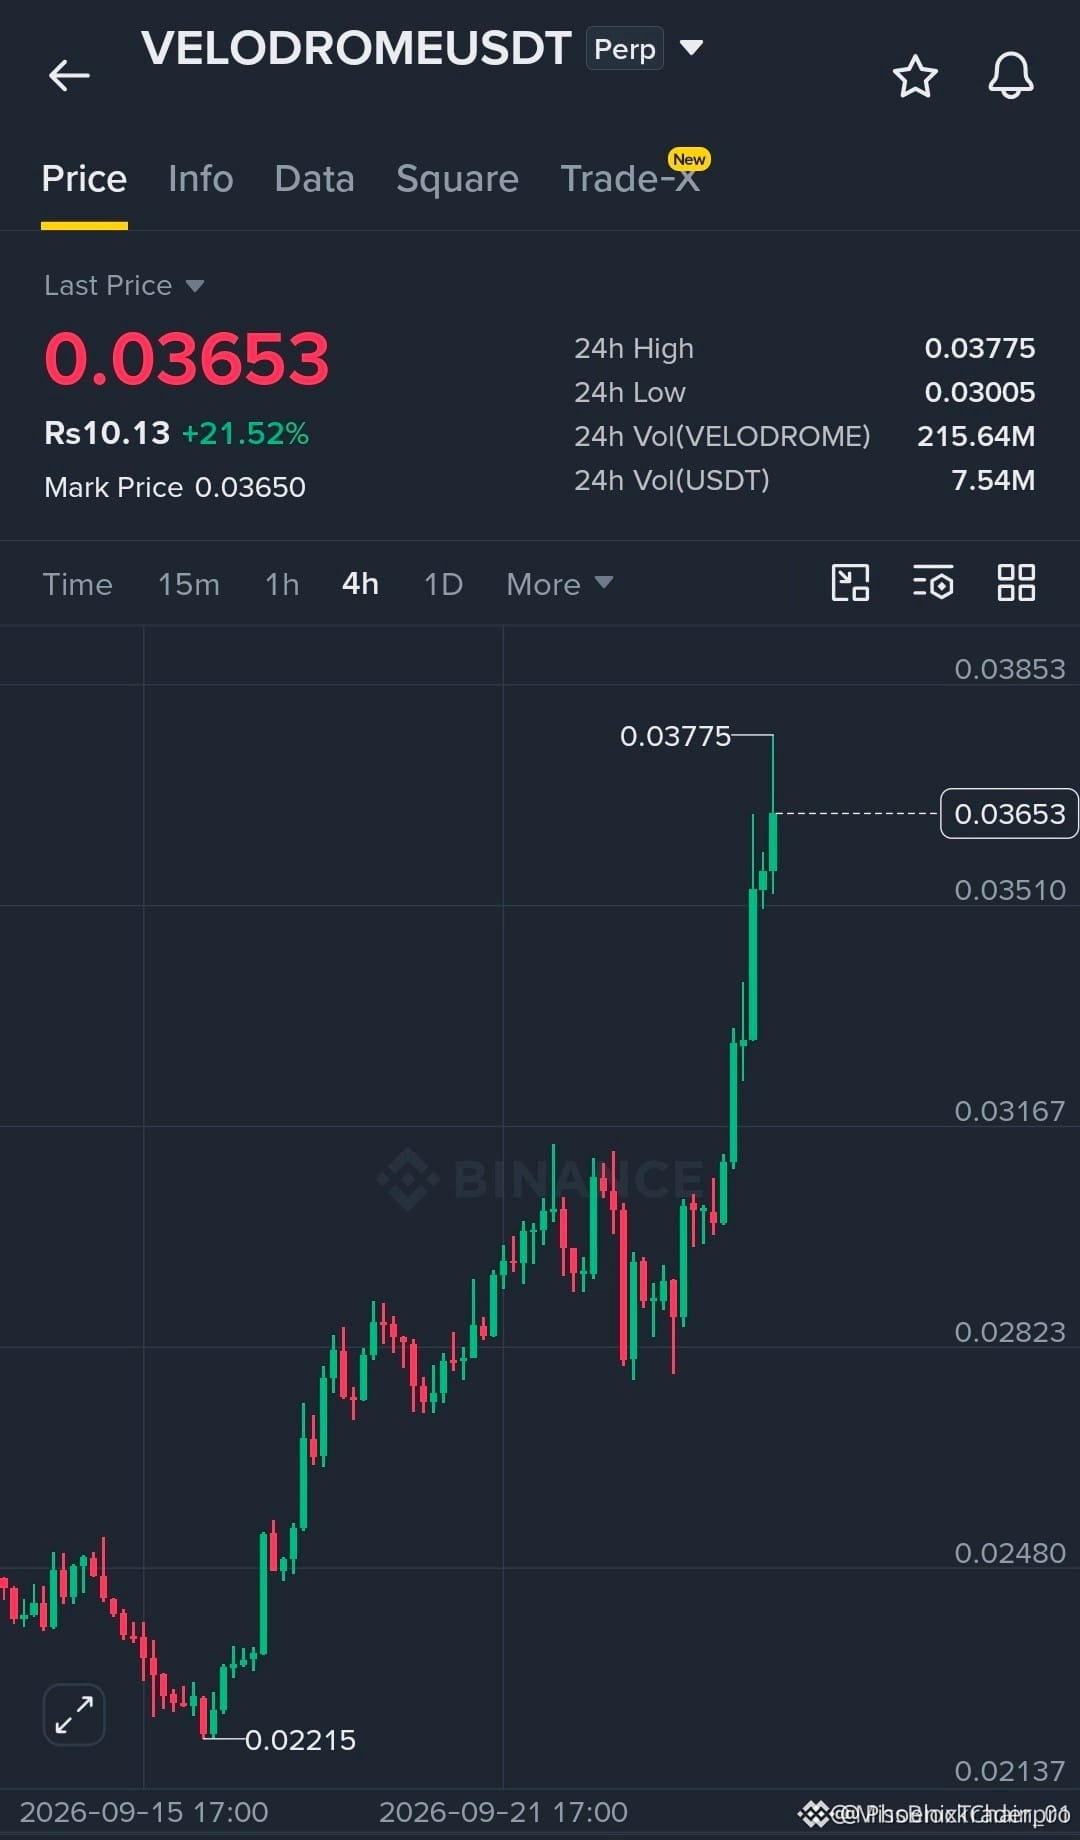
⚡ $VELO MELEJUR KELUAR DARI JANGKAUAN SAAT BULL 4J MENUNJUKKAN STRUKTUR BREAKOUT! 📈
Entry: 0.0365 - 0.0352 🟢
Target: 0.0378 - 0.0420 🚀
Stop Loss: 0.0338 ⚠️
📌 Pergeseran struktur 4H pada $VELO menampilkan sinyal kelanjutan klasik setelah menghancurkan resistance lokal dan mengubah supply di atasnya menjadi landasan yang kokoh. 📊 Pembeli dengan mantap menyerap penurunan di dekat puncak range, mempersiapkan ekspansi volatilitas menuju kumpulan likuiditas di bagian atas.
💡 Selama support bertahan, profil arus pesanan ini mendukung pergerakan yang rapi menuju target yang lebih tinggi saat penjual kehabisan amunisi. 💬 Apakah Anda mengharapkan $VELO menembus langsung level 0.03775 atau membangun base terlebih dahulu di sini? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #VELO #LongSetup #Breakout #Crypto
🔥 ⚡
23
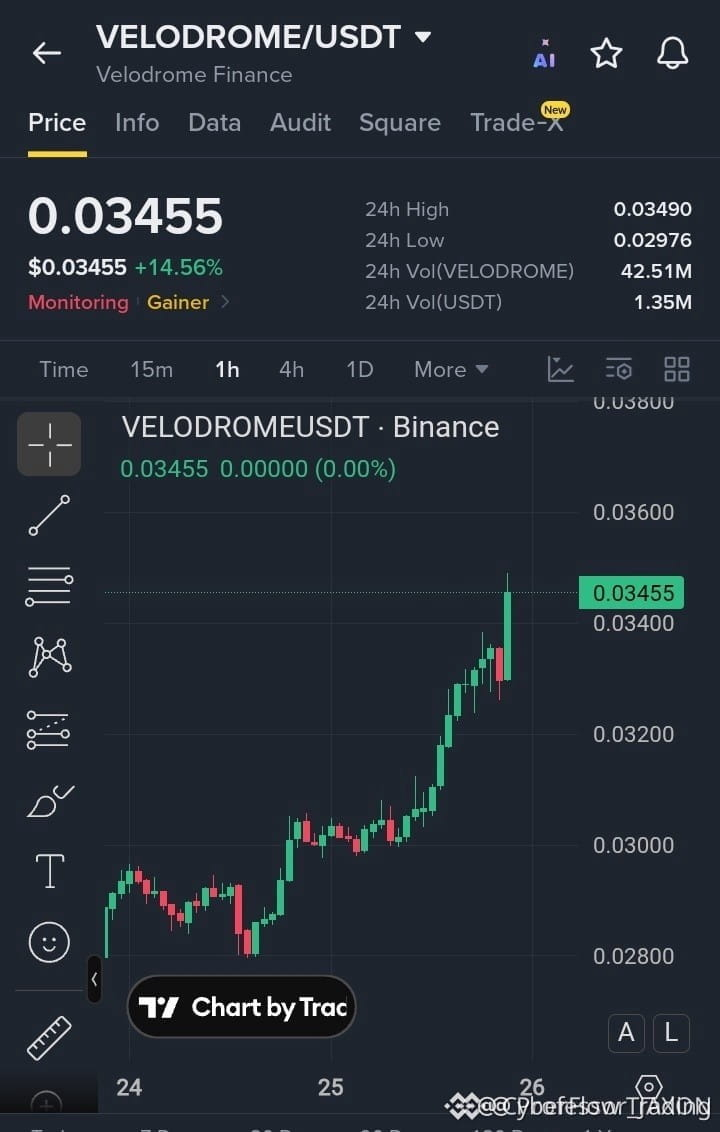
⚡ $VELO EXPANDING DARI CLEAN BREAKOUT ZONE MENUJU LEVEL RESISTENSI LEBIH TINGGI! 🚀
Entry: $0.03420 - $0.03460 ⚡
Target 1: $0.03600 🚀
Target 2: $0.03800 🎯
Target 3: $0.04050 💥
Stop Loss: $0.03280 ⚠️
📌 $VELO sedang menguat dalam struktur higher-high klasik setelah menembus supply overhead penting. Para pembeli secara agresif mempertahankan zona breakout, menandakan ekspansi kecepatan tinggi menuju kantong likuiditas berikutnya. 📊
💡 Selama permintaan tetap kokoh di atas support, jalur termudah mengarah langsung ke level-level resistensi atas. Momentum pasar sangat mendukung bid agresif pada kelanjutan rangkaian ini. 🤔 Kamu ikut melanjutkan tren ini atau menunggu pullback yang lebih dalam? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #VELO #LongSetup #Breakout #Crypto #Altcoins
🔥 ⚡
4
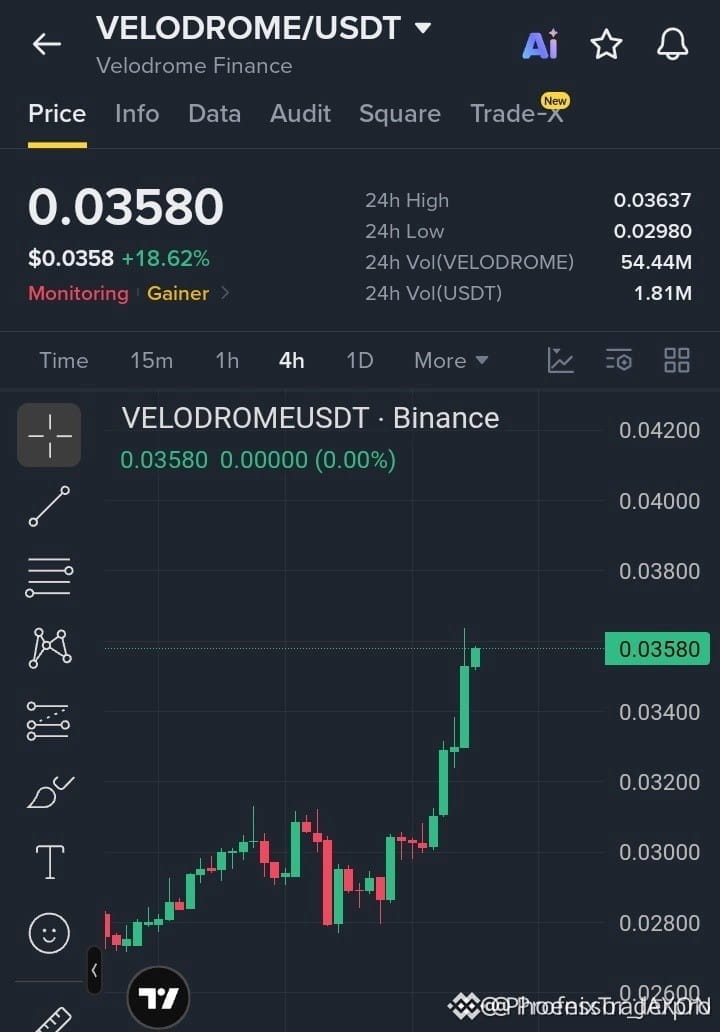
⚡ PERLAWANAN CRACKING DENGAN MOMENTUM KUAT SAAT PARA PEMBELI MENGAKLAIM ZONA 0.0340! 💥
Entry: 0.0352 - 0.0358 ⚡
Target: 0.0380 - 0.0420 🚀
Stop Loss: 0.0338 ⚠️
📌 Para Seller baru saja kehilangan kendali atas tembok suplai 0.0340 karena order pasar yang agresif mendorong harga lebih tinggi dengan ekspansi murni pada timeframe 4H. 📊 Pergantian struktur menunjukkan arus pesanan telah bergeser secara tegas bullish, mengubah resistensi sebelumnya menjadi dukungan baru.
💡 Selama bulls mempertahankan lantai breakout ini, kecepatan tetap terjaga untuk ekspansi multi-target menuju level resistensi atas. 💬 Kamu ikut mengendarai gelombang momentum ini atau menunggu untuk melihat apakah support diuji ulang terlebih dahulu? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #VELO #LongSetup #Breakout #Crypto
🔥 💎
26
·
--
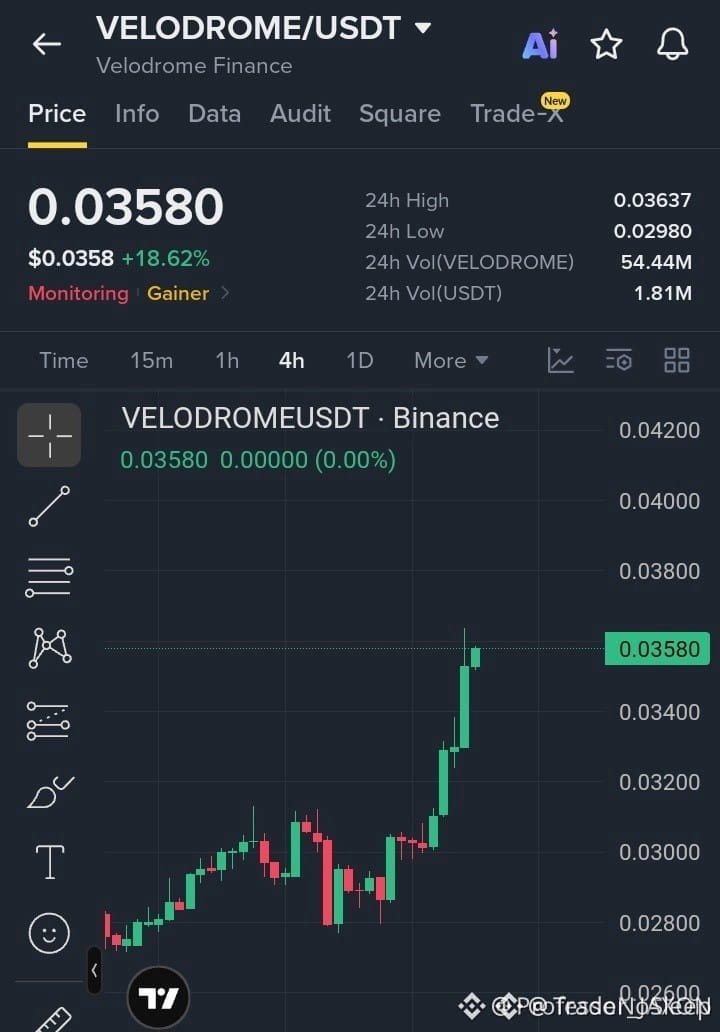
🚨 $VELO MEMECAHKAN STRUKTUR KUNCI DENGAN MOMENTUM INSTITUSIONAL YANG KUAT DI DALAM ZONA PERMINTAAN! 📈
Entri: 0.0352 - 0.0358 ⚡
Target: 0.0380 - 0.0420 🚀
Stop Loss: 0.0338 ⚠️
Arus order institusional telah berbalik, mengubah resistance 0.0340 menjadi landasan support yang bersih. 📊 Penutupan candle 4H yang kuat mengonfirmasi akumulasi “smart money” saat struktur pasar meluas menuju kumpulan likuiditas di bagian atas.
📌 Selama price action menghormati blok demand yang baru terbentuk ini, para pembeli tetap sepenuhnya mengendalikan tren. 🌊 Kami menunggu momentum untuk menyerap likuiditas overhead yang menunggu ke target kami. 💬 Apakah $VELO memimpin daftar pantauan breakout kamu sesi ini, atau kamu menunggu retest yang lebih dalam? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #VELO #Breakout #Altcoins #Crypto #MarketStructure
🎯 🦈
2

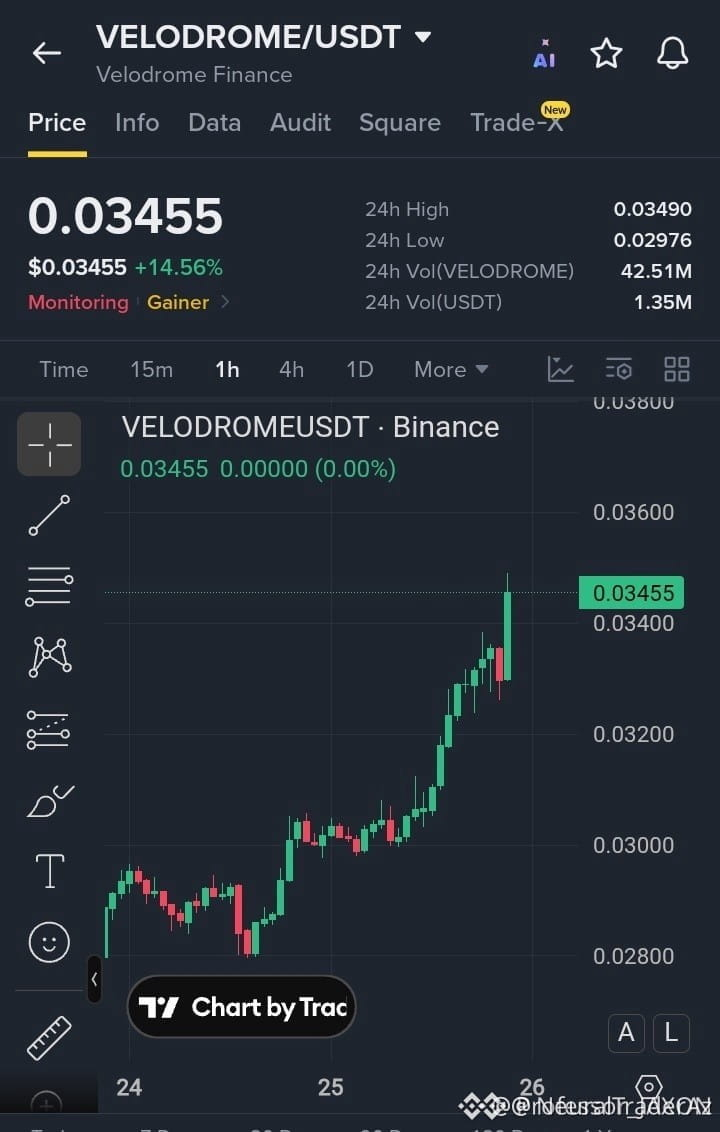
⚡ $VELODROME CETAK BREAKOUT STRUKTURAL YANG RAPI SEBAGAI LIKUIDITAS BAlY-SIDE MELUAS DI ATAS RESISTANCE! 📈
Entry: $0.03420 - $0.03460 ⚡
Target: $0.03600 - $0.04050 🚀
Stop Loss: $0.03280 ⚠️
Aliran order institusional di balik $VELO menunjukkan ekspansi struktural yang bersih, mencetak higher highs sambil menyerap sell-side liquidity di area resistance. 📊 Selama breakout dari asal ini tetap bertahan dan tidak menguji ulang permintaan, struktur pasar sangat mendukung kelanjutan ke atas.
🔍 Dengan likuiditas buy-side bertumpu di atas swing highs terbaru, penahanan berkelanjutan di atas pivot kunci memvalidasi momentum menuju upper inefficiencies. 💡 Risiko didefinisikan dengan ketat terhadap level struktural yang lebih rendah, sehingga memberikan lokasi entry yang bersih untuk perdagangan institusional. 💬 Apakah Anda menunggu retes yang lebih dalam dari area entry atau melakukan bid pada breakout momentum sekarang? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #VELO #VELODROME #LongSetup #Breakout #Crypto
🎯 🦈
1

·
--
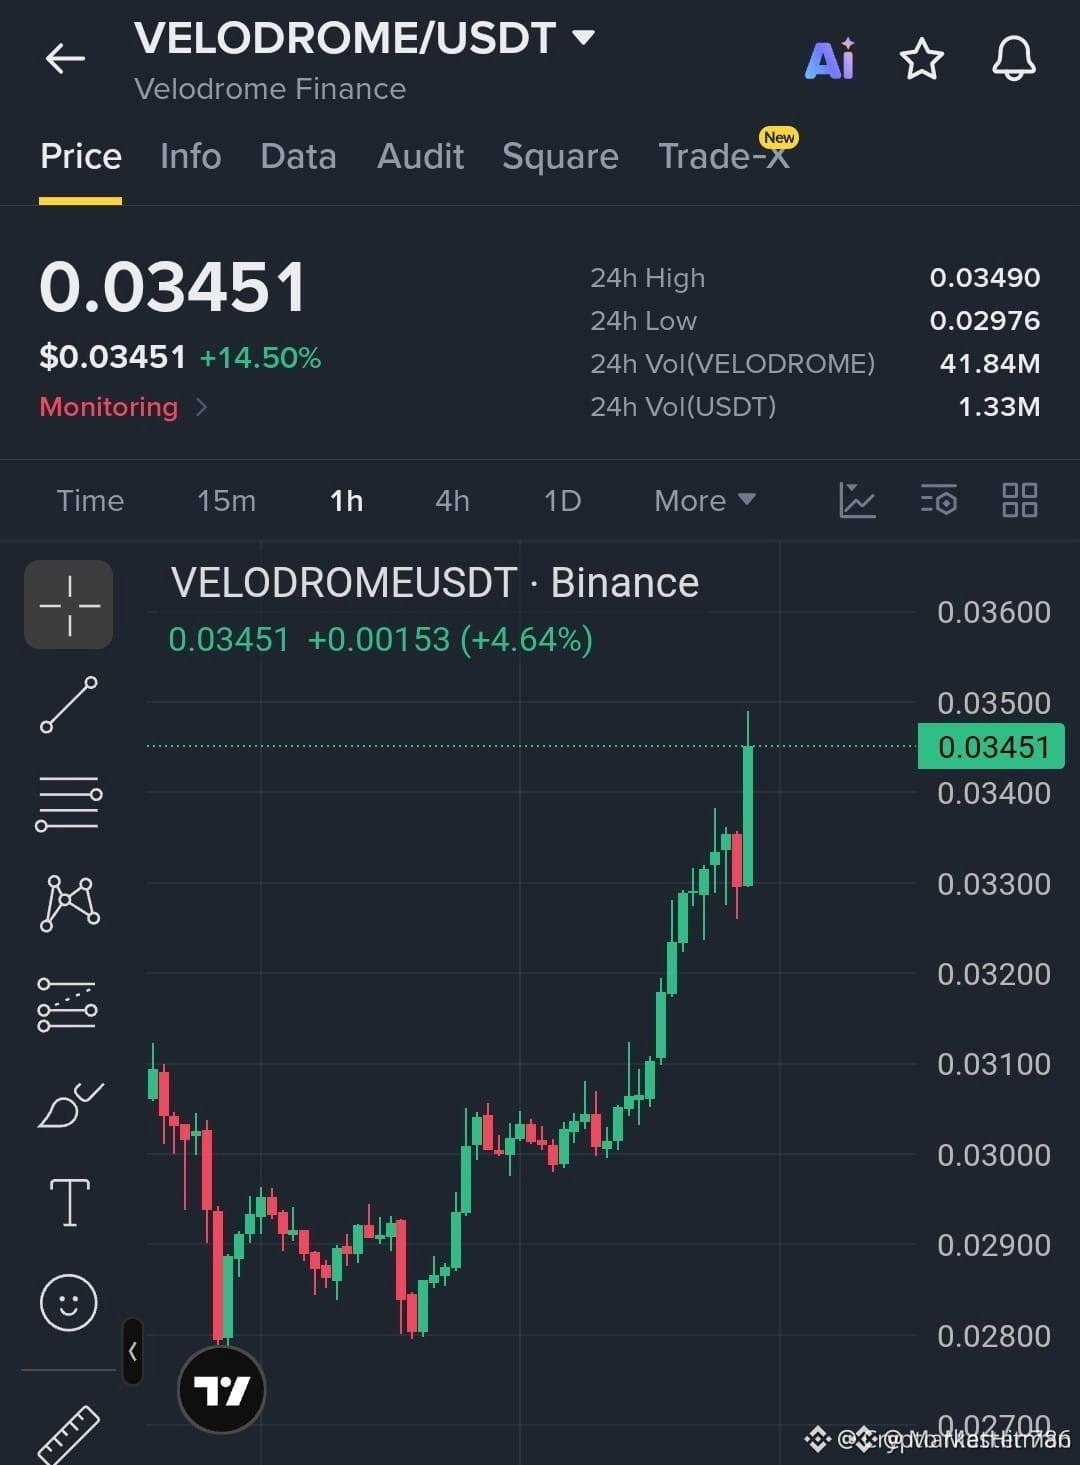
⚡ $VELODROME BREAKING OUT AS BUYERS STAKE CLAIM ON FRESH LOCAL HIGHS! 🚀
Entri: 0.0340 - 0.0345 ⚡
Target: 0.0355 / 0.0365 / 0.0380 🚀
Stop Loss: 0.0327 ⚠️
📌 Volume penawaran agresif sedang menyerap resistensi overhead pada $VELODROME , menandakan pola kelanjutan yang sangat textbook. 📊 Pembeli mempertahankan higher lows dengan keyakinan nyata, menyiapkan jalur yang mulus menuju level tertinggi lokal yang baru.
💡 Dengan arus pesanan langsung selaras di belakang para bullish, jendela akumulasi saat ini menawarkan tata letak risk-reward yang ideal sebelum likuiditas menyapu target yang lebih tinggi. 💬 Kamu ikut mendorong kelanjutan ini atau masih di pinggir lapangan? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #VELO #LongSetup #Altcoins #Breakout #Crypto
🎯 ⚡
3
·
--
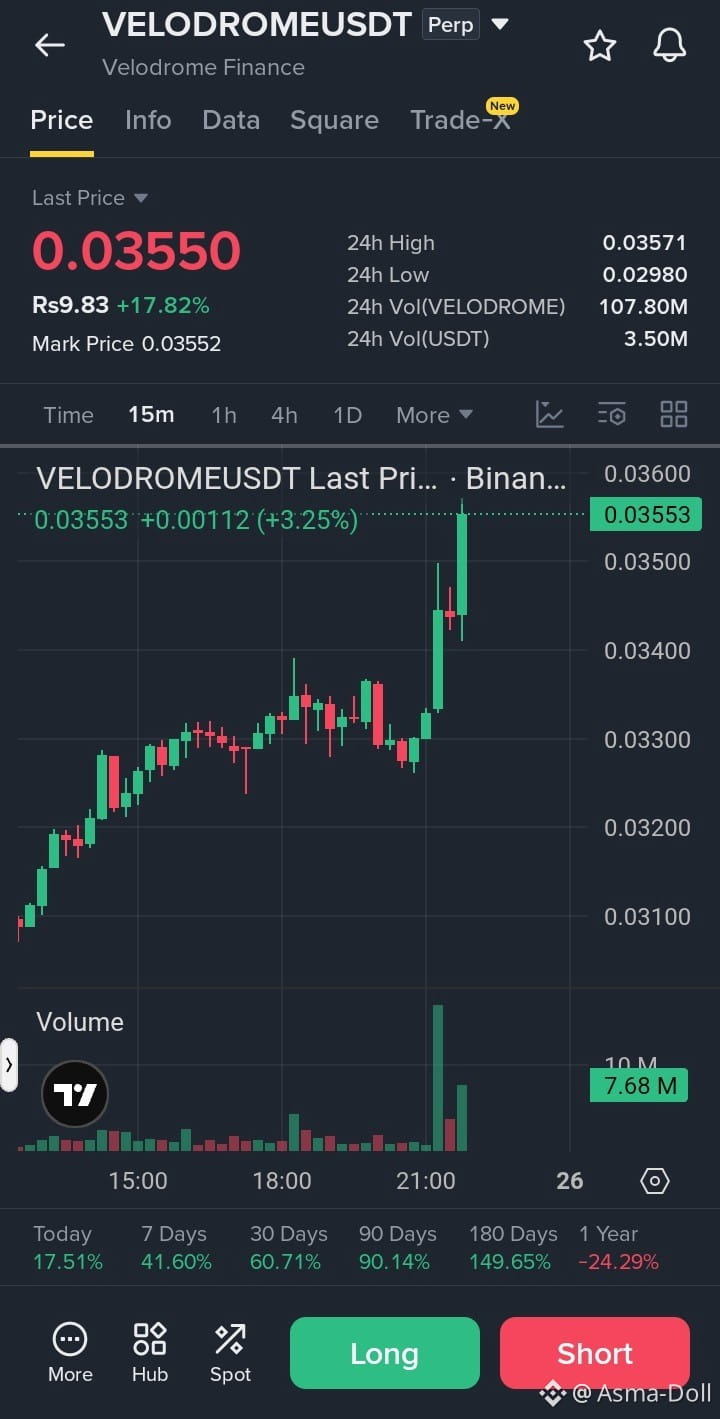
$VELODROME /USDT — SHORT 📉
Entry: 0.03520 – 0.03560
Stop Loss: 0.03720
TP1: 0.03400
TP2: 0.03250
TP3: 0.03000
Trade here $VELODROME
{future}(VELODROMEUSDT)
Analisis:
Harga naik tajam +17.82% dan berada dekat dengan level tertinggi 24 jam di 0.03571.
Momentum kuat dapat memicu pullback setelah penolakan di sekitar area tertinggi.
Data VELO terbaru juga menunjukkan pergerakan yang signifikan dari area sekitar ~$0.025 menuju area ~$0.03+.
Konfirmasi: Tunggu penolakan yang jelas di sekitar 0.0357 dan penembusan turun (breakdown) di bawah 0.0350.
Jika 0.0340 tembus dengan volume, potensi penurunan bisa semakin cepat menuju TP2/TP3.
⚠️ Pembatalan: Breakout berkelanjutan di atas 0.03720.
#VELODROME #VELO #USDT #CryptoShort #BinanceFutures
$VELODROME /USDT — SHORT 📉
Entry: 0.03520 – 0.03560
Stop Loss: 0.03720
TP1: 0.03400
TP2: 0.03250
TP3: 0.03000
Trade here $VELODROME
Analisis:
Harga naik tajam +17.82% dan berada dekat dengan level tertinggi 24 jam di 0.03571.
Momentum kuat dapat memicu pullback setelah penolakan di sekitar area tertinggi.
Data VELO terbaru juga menunjukkan pergerakan yang signifikan dari area sekitar ~$0.025 menuju area ~$0.03+.
Konfirmasi: Tunggu penolakan yang jelas di sekitar 0.0357 dan penembusan turun (breakdown) di bawah 0.0350.
Jika 0.0340 tembus dengan volume, potensi penurunan bisa semakin cepat menuju TP2/TP3.
⚠️ Pembatalan: Breakout berkelanjutan di atas 0.03720.
#VELODROME #VELO #USDT #CryptoShort #BinanceFutures
12

·
--
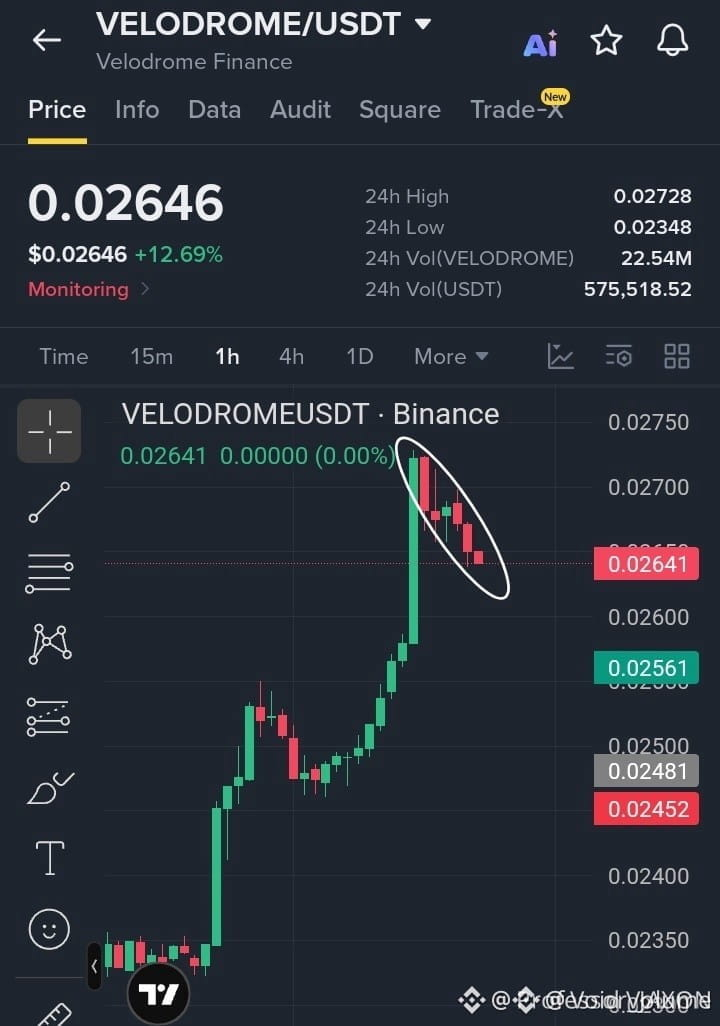
🚨 $VELO MENOLAK LIKUIDITAS LOKAL YANG BERSIFAT INSTITUSIONAL, SAPU LIKUIDITAS MEMICU LANJUTAN KE BAWAH 📉
Entry: 0.02640 - 0.02655 🔴
Target: 0.02452 🎯
Stop Loss: 0.02735 🛑
Dorongan pergerakan ke likuiditas atas bertemu distribusi secara instan, meninggalkan penolakan struktur yang jelas pada time frame yang lebih rendah. 📉 Smart money menyerap momentum beli di titik tertinggi lokal, mencetak penutupan candle yang lebih rendah, dan membangun tekanan tepat di atas pivot kritis 0.02640.
Penembusan yang bersih di bawah ambang struktur ini mengonfirmasi ekspansi order flow ke sisi bawah menuju inefisiensi yang lebih rendah pada 0.02561 dan 0.02452. 🔍 Parameter risiko tetap sangat tajam dengan invalidasi yang ditetapkan secara ketat di atas puncak sapuan. 💭 Apakah kamu bertaruh lebih dulu menjelang breakdown ini, atau menunggu close konfirmasi di bawah 0.02640? 👇
⚠️ Bukan nasihat finansial. Selalu kelola risikomu. 🛡️
🏷️ #VELO #ShortSetup #Crypto #Trading #MarketStructure
📉 🔻
29
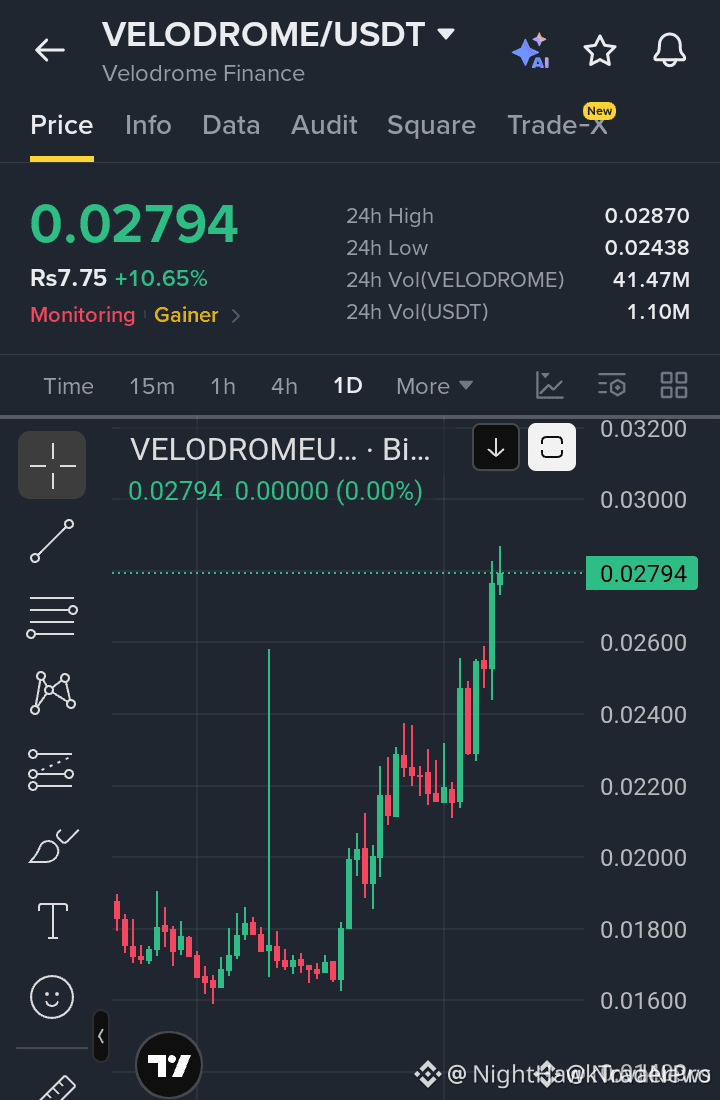
🚨 $VELO TEMBUS RESISTENSI – MOMENTUM DILEPASKAN! 🟢
Target: 0.03200 🚀
Stop Loss: 0.02430 ⚠️
📊 Arus order pada chart 4H menunjukkan sapuan likuiditas yang tegas saat para pembeli mengunci zona demand terakhir. ⚡ Smart money sedang dimuat, mendorong $VELO menembus plafon $0.0305 dan menyalakan gelombang baru arus masuk ritel di hub Optimism L2. 🌊 Dengan volume melonjak dan RSI keluar dari wilayah oversold, langkah berikutnya berpotensi melesat menuju klaster resistensi berikutnya.
💬 Siapa yang siap menunggangi lonjakan kecepatan ini atau menunggu pullback berikutnya untuk masuk lagi? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #VELO #LongSetup #DeFi #Optimism #Crypto
🔥 💎
65

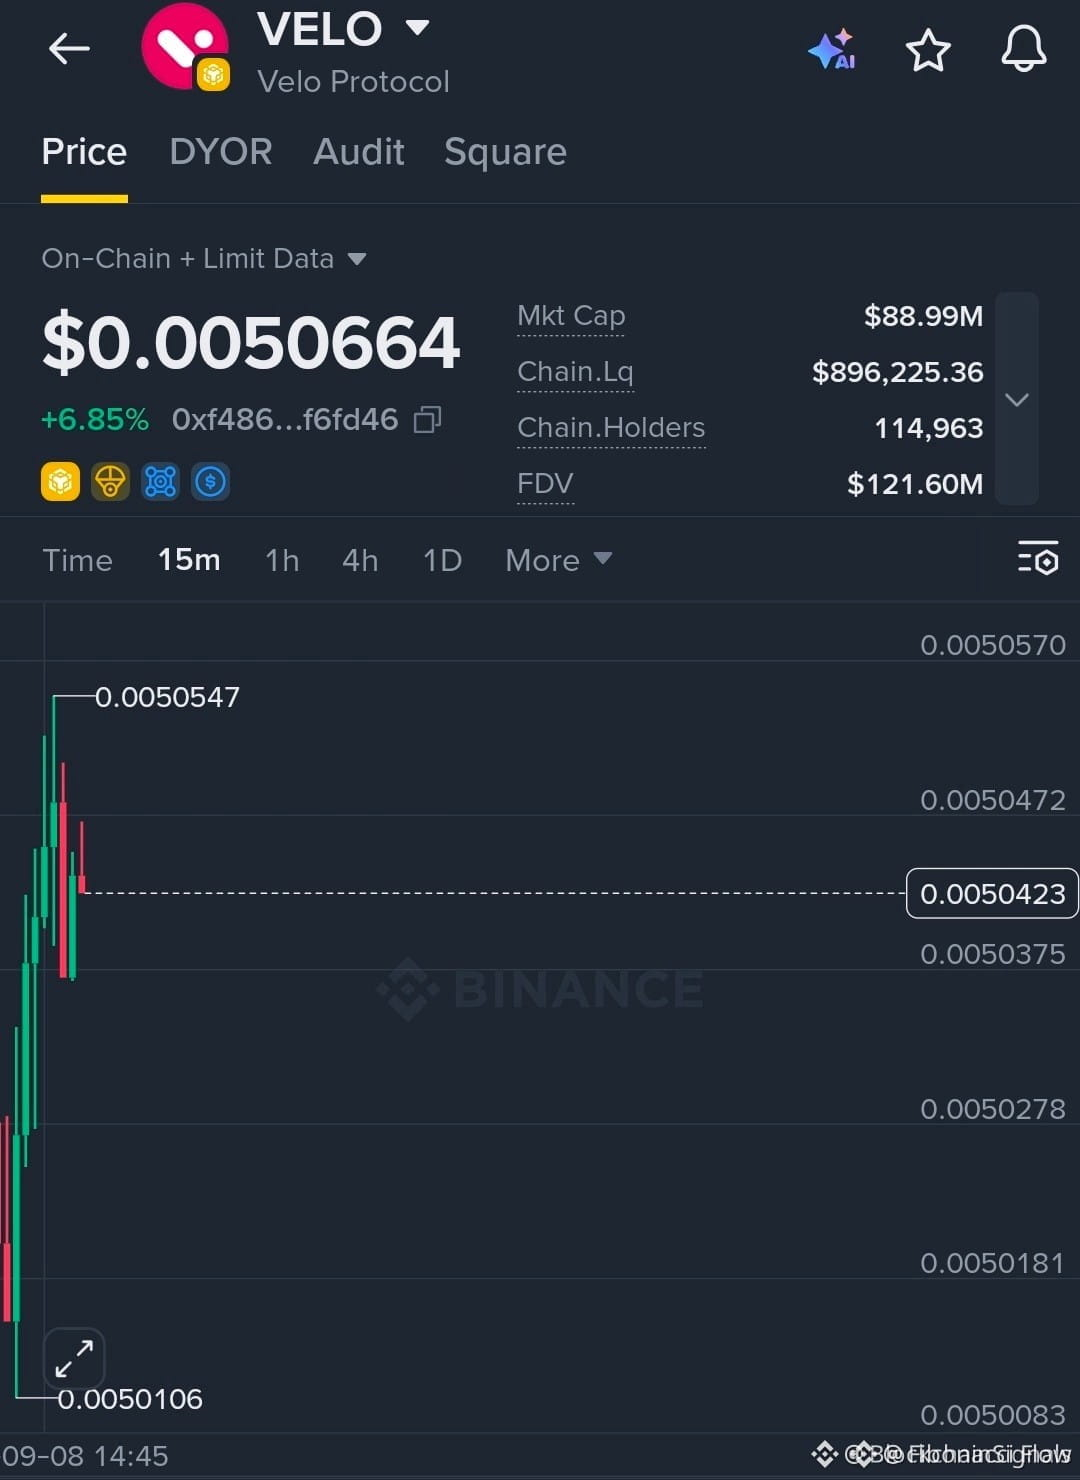
🔴 $VELO BEARS MENYAPU SPIKE, PENOLAKAN MENGINTAI! ⚡
Entry: 0.00504–0.00507 ⚡
Target: 0.00503, 0.00502, 0.00501 🚀
Stop Loss: 0.00510 ⚠️
Likuiditas menjadi agresif saat spike, menelan blok order bullish terakhir dan membalikkan tape menjadi penolakan yang tajam. 📊 Lonjakan volume mengonfirmasi penjual sedang merapikan kartu, dan arus order menunjukkan sapuan likuiditas yang jelas di bawah high terbaru.
Window yang singkat—entry berada di antara 0.00504‑0.00507, dengan stop hanya sedikit di atas swing terakhir. 🦈 Pantau chart 4 jam; gelombang tekanan jual yang baru bisa mendorong harga turun ke klaster demand berikutnya. ⚡
💬 Kamu siap untuk ikut turun atau menunggu jebakan likuiditas berikutnya?
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #VELO #ShortSetup #LiquiditySweep #Crypto
🦈 🔥
18
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#NFPWatch
10.4M penayangan
16,870 Berdiskusi
2
#BitcoinRisesToward$85K
10,877 penayangan
40 Berdiskusi
3
#AmazonPlansToSell$8BNvidiaChips
991 penayangan
37 Berdiskusi
4
#NEARFallsToAround$4.70Down14%
30,422 penayangan
66 Berdiskusi
5
#EthereumFoundationLaunchesZkAPIOnMainnet
40,661 penayangan
588 Berdiskusi
6
#EvernorthPlansNasdaqListingOct8
62,404 penayangan
510 Berdiskusi
7
#SECProposesCryptoCustodyFramework
54,910 penayangan
441 Berdiskusi
8
#IMFApproves$139MDisbursementToElSalvador
28,669 penayangan
27 Berdiskusi
9
#AnthropicTargetsIPOAsSoonAsMidNovember
37,294 penayangan
381 Berdiskusi
10
#EtherGains70.9%InQ3
258,383 penayangan
1,744 Berdiskusi