

#quantitativetrading
quantitativetrading
7,190 penayangan
61 Berdiskusi
Populer
Terbaru
Pilihan Grecques: Peran Delta
Judul : Menemukan "Grecques" : Memahami Delta (\Delta) 📊🔍
Konten :
Grecques adalah indikator statistik yang mengukur sensitivitas harga suatu opsi terhadap berbagai variabel.
📌 Delta (\Delta) :
Ini mengukur perubahan yang diperkirakan pada harga opsi untuk setiap pergerakan sebesar $1 $ dari harga aset yang mendasarinya.
Delta sebesar 0,50 berarti jika aset naik sebesar $1 $, premi opsi meningkat sekitar $0,50 $.
Delta juga berfungsi sebagai estimasi probabilistik untuk melihat apakah opsi akan berakhir In the Money.
#Delta #Greeks #OptionsAnalytics #QuantitativeTrading #Binance @wodl-answers
Pilihan Grecques: Peran Delta
Judul : Menemukan "Grecques" : Memahami Delta (\Delta) 📊🔍
Konten :
Grecques adalah indikator statistik yang mengukur sensitivitas harga suatu opsi terhadap berbagai variabel.
📌 Delta (\Delta) :
Ini mengukur perubahan yang diperkirakan pada harga opsi untuk setiap pergerakan sebesar $1 $ dari harga aset yang mendasarinya.
Delta sebesar 0,50 berarti jika aset naik sebesar $1 $, premi opsi meningkat sekitar $0,50 $.
Delta juga berfungsi sebagai estimasi probabilistik untuk melihat apakah opsi akan berakhir In the Money.
#Delta #Greeks #OptionsAnalytics #QuantitativeTrading #Binance @WODL
29

·
--
$BTC Hari dalam tinjauan: Saylor 642K, H Token 106K, AS Iran 18K.
Tiga cerita. Jutaan mata. Semua bereaksi terhadap apa yang sudah terjadi.
Sistem CoinRadar tidak bereaksi. Itu beraksi. 21 hari yang lalu.
$DN — Tren 14/15, Konfirmasi 5/6.
Sistem: Tren ekstrem. Dieksekusi.
Entry: $0.31. Sekarang: $1.41. +352%.
$US — Tren 11/15, Konfirmasi 4/6.
Entry: $0.0054. Sekarang: $0.0165. +206%.
Sementara dunia menyaksikan berita, data sudah bergerak.
Besok berita akan berubah. Data tidak akan.
$DN $US #Bitcoin #Saylor #CoinRadar #TradingKuantitatif
300
·
--
Sebagai trader kuant, saya sudah menguji puluhan alat kripto selama bertahun-tahun. Kebanyakan terlalu kompleks untuk digunakan secara praktis, atau hanya dashboard yang terlihat mewah dengan indikator yang tertinggal.
CoinRadar (https://coinradar.cv) berbeda. Ini yang benar-benar menonjol:
1. Pemindaian Peluang Berbasis AI - memindai pasar spot & alpha 24/7, menampilkan setup sebelum meledak. Menangkap pergerakan cepat 1 jam DAN pelari multi-hari secara real time.
2. Skoring Terukur - bukan hanya nama koin. Skor probabilitas langsung, peringkat kekuatan relatif, dan estimasi potensi kenaikan yang tersisa. Membuat pengambilan keputusan sistematis, bukan emosional.
3. Entri Referensi + Stop-Loss Langsung - titik masuk, level SL, dan harga TP disajikan bersama setiap sinyal. Menghilangkan dugaan saat eksekusi.
4. Auto-Trading + Compounding - ubah aturan Anda menjadi eksekusi langsung. Compounding berbasis slot memungkinkan trade yang selesai membiayai trade berikutnya secara otomatis. Tinggal atur dan biarkan berjalan.
5. Peringatan Telegram + Web - dapatkan notifikasi saat setup kuat muncul, meski Anda tidak sedang menatap layar.
Intinya: ini adalah sistem terintegrasi dari penemuan hingga eksekusi, bukan sekadar grup sinyal lainnya. Sempurna untuk trader yang ingin keunggulan sistematis tanpa harus menghabiskan 12 jam sehari menatap chart.
Keterbukaan penuh: kami yang membangunnya. Tapi kami membuatnya karena kami membutuhkannya sendiri.
Coba uji coba gratis: https://coinradar.cv
#Crypto #QuantitativeTrading #AITrading #CoinRadar #CryptoSignals
98
·
--
$H Sebuah proyek diretas, token dibuang, lalu harga melonjak 210%.
Trader mengejar pump. Mereka terjebak.
Sementara itu, sistem CoinRadar tidak peduli dengan drama. Ia hanya membaca data.
Hasil pemindaian teratas: $SKYAI — Tren 12/15, Konfirmasi 4/6.
Sinyal sistem: Tren naik kuat, entry terkonfirmasi.
Entry: $0.19. Sekarang: $0.37. 21 hari, +94%.
Tidak ada berita hack. Tidak ada eksploitasi. Tidak ada FOMO. Hanya tren + konfirmasi = eksekusi.
Sementara semua orang mencoba menangkap pisau jatuh di H, sistem sudah menemukan langkah nyata selanjutnya.
Apakah Anda trading berita atau data?
$SKYAI $BTC #HToken #CoinRadar #QuantitativeTrading #Bitcoin
1
437
Mengapa 90% robot trading gagal di dunia nyata (padahal backtest-nya sempurna)? 🧵
Jika Anda pernah menguji strategi otomatis di Binance, Anda pasti pernah mengalami skenario ini:
1️⃣ Di backtest: kurva profit berupa garis lurus ke atas (+0,03% sampai +0,05% per trade).
2️⃣ Di dunia nyata: modal pelan-pelan terkikis tapi pasti.
Mengapa terjadi perbedaan ini?
Jawabannya satu kata: FRICTIONS (gesekan).
Banyak perancang lupa mengintegrasikan dampak kumulatif dari 3 faktor mematikan pada high frequency:
❌ Biaya transaksi Binance (Taker / Maker)
❌ Spread pasar (selisih beli/jual)
❌ Slippage eksekusi (perbedaan harga saat terjadi lonjakan volatilitas)
Berharap bisa memprediksi arah pergerakan pasar dalam waktu yang sangat singkat untuk mengorek micro-profit adalah jebakan. Kenyataannya, gesekan pasar menghabiskan seluruh margin teoretis.
💡 SOLUSI INSTITUSIONAL: JANGAN LAGI MENEBak ARAH.
Alih-alih bertaruh pada kenaikan atau penurunan $BTC atau $ETH, manajemen kuantitatif modern berfokus pada NETRALITAS PASAR (Market Neutral) dan PENGELOLAAN RISIKO:
• Basis Trading (Arbitrase Spot vs Futures)
• Funding Rate Arbitrage (menangkap tingkat pendanaan)
• Grid Trading Adaptif (memanfaatkan volatilitas yang sideways)
• Protokol Disjonkter (pemutusan otomatis eksposur jika terjadi anomali)
Kita tidak lagi mencari untuk “benar” melawan pasar. Kita berusaha membangun arsitektur matematis yang mampu bertahan dalam semua kondisi.
---
💬 Pertanyaan untuk para trader: Anda lebih sering memakai bot yang bersifat direksional (Trend Following / RSI) atau strategi Delta-Netral di akun Anda?
Mari diskusikan di komentar! 👇
#AxiomQuant #TradingBotSuccess #RiskManagementInTrading #Quantitativetrading $BTC $ETH $SOL
134

·
--
Trading kini jadi lebih pintar.
Platform trading kuantitatif teratas untuk penasihat keuangan dan RIA di 2026
Platform trading kuantitatif teratas sedang merevolusi teknologi investasi untuk penasihat keuangan dan RIA di 2026. Platform ini menawarkan laporan portofolio yang canggih dan eksekusi perdagangan otomatis, memungkinkan perusahaan untuk mengelola rumah klien yang kompleks dan preferensi risiko. Penasihat kini dapat membuat strategi investasi yang dapat diulang dan berskala, meningkatkan hasil klien dan pertumbuhan perusahaan. Selanjutnya, nantikan platform yang mengintegrasikan AI dan pembelajaran mesin.
#Crypto #QuantitativeTrading #FinancialAdvisors #InvestmentTechnology #ManajemenKekayaan
32
·
--
$H A token kena hack, terus rally 210%. 25K orang lagi ngomongin ini.
Itu bukan investasi. Itu perjudian.
Keunggulan yang nyata terlihat membosankan.
Sistem CoinRadar udah nge-flag $DN minggu lalu. Trend 14/15. Konfirmasi 5/6.
Itu skor tertinggi dari seluruh scan. Sistem bilang: tren ekstrem, entry terkonfirmasi.
Entry: $0.31. Sekarang: $1.41. 21 hari, +352%.
Gak ada berita eksploitasi. Gak ada panik. Gak ada pump-and-dump 210%.
Cuma tren di 14/15, konfirmasi di 5/6, dan sistem dieksekusi.
Sementara 25K orang ngejar token yang kena hack, sistem udah ngebank 352% dari sinyal yang bersih.
Kamu di sisi mana?
$DN $H #HToken #CoinRadar #QuantitativeTrading #Bitcoin
532
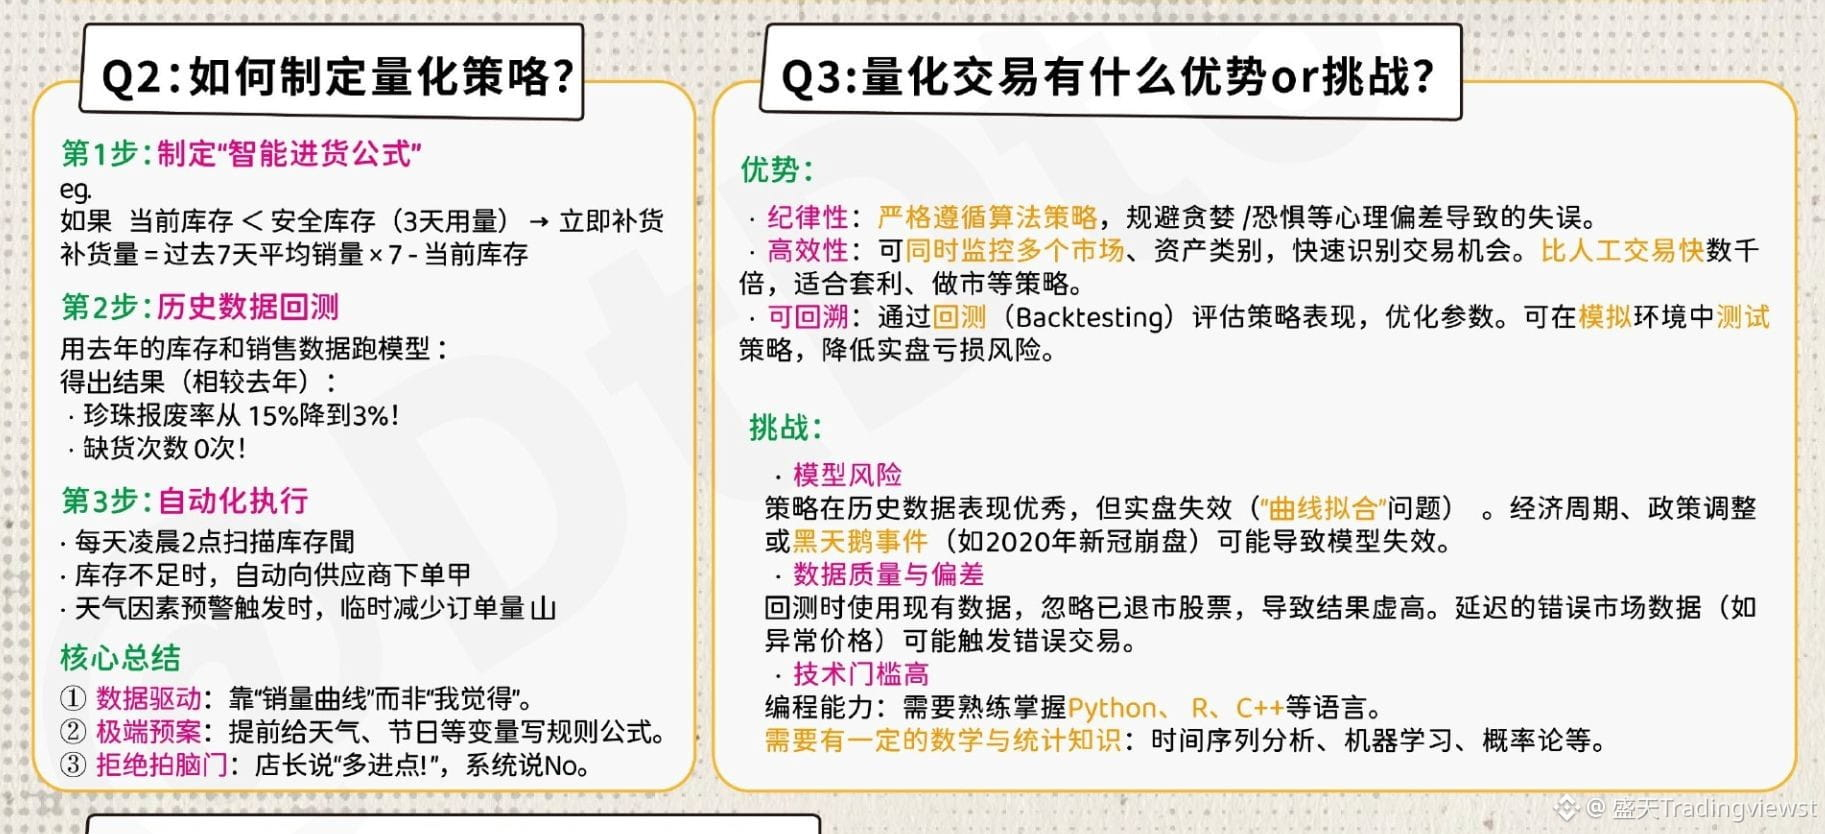
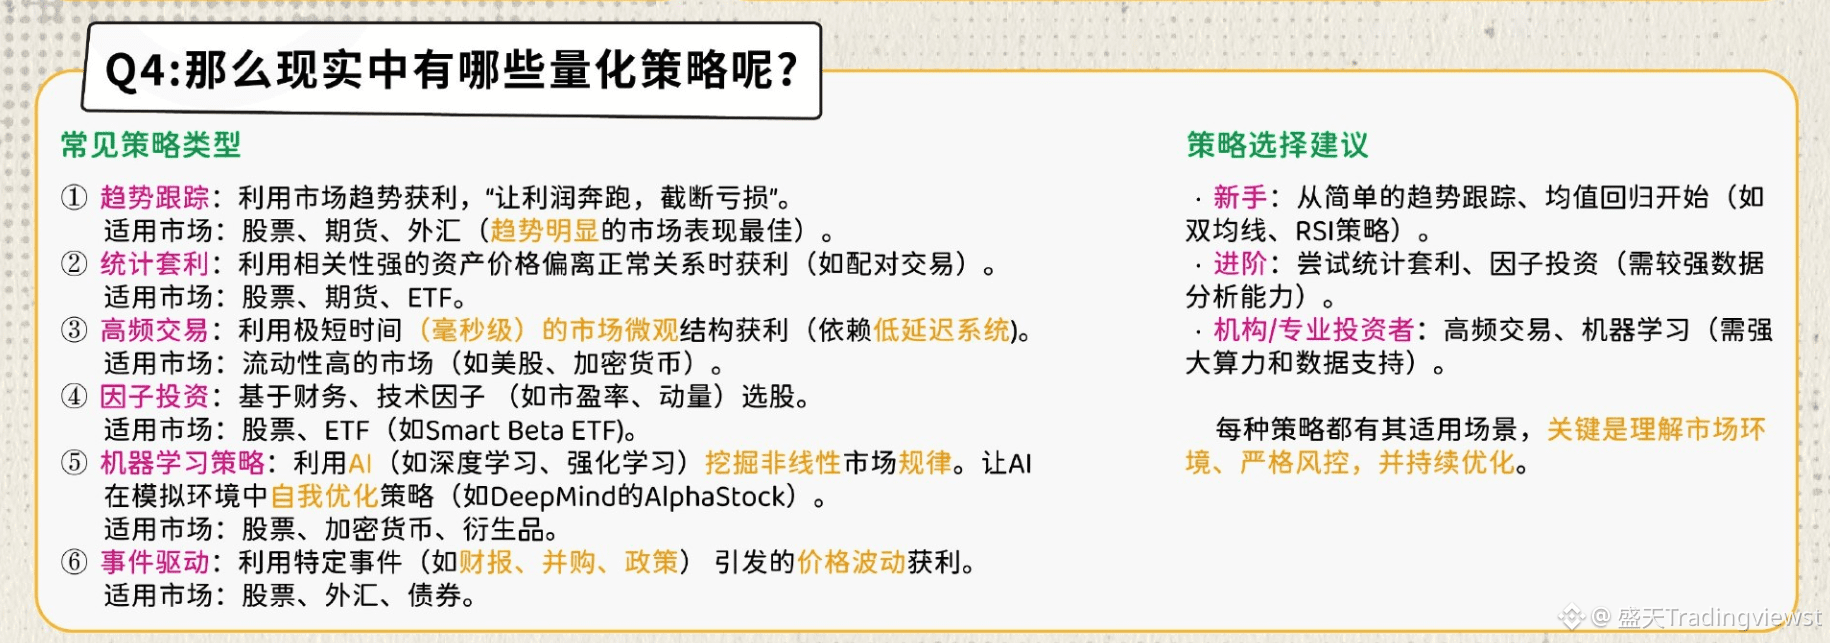
#量化交易BTC 定义
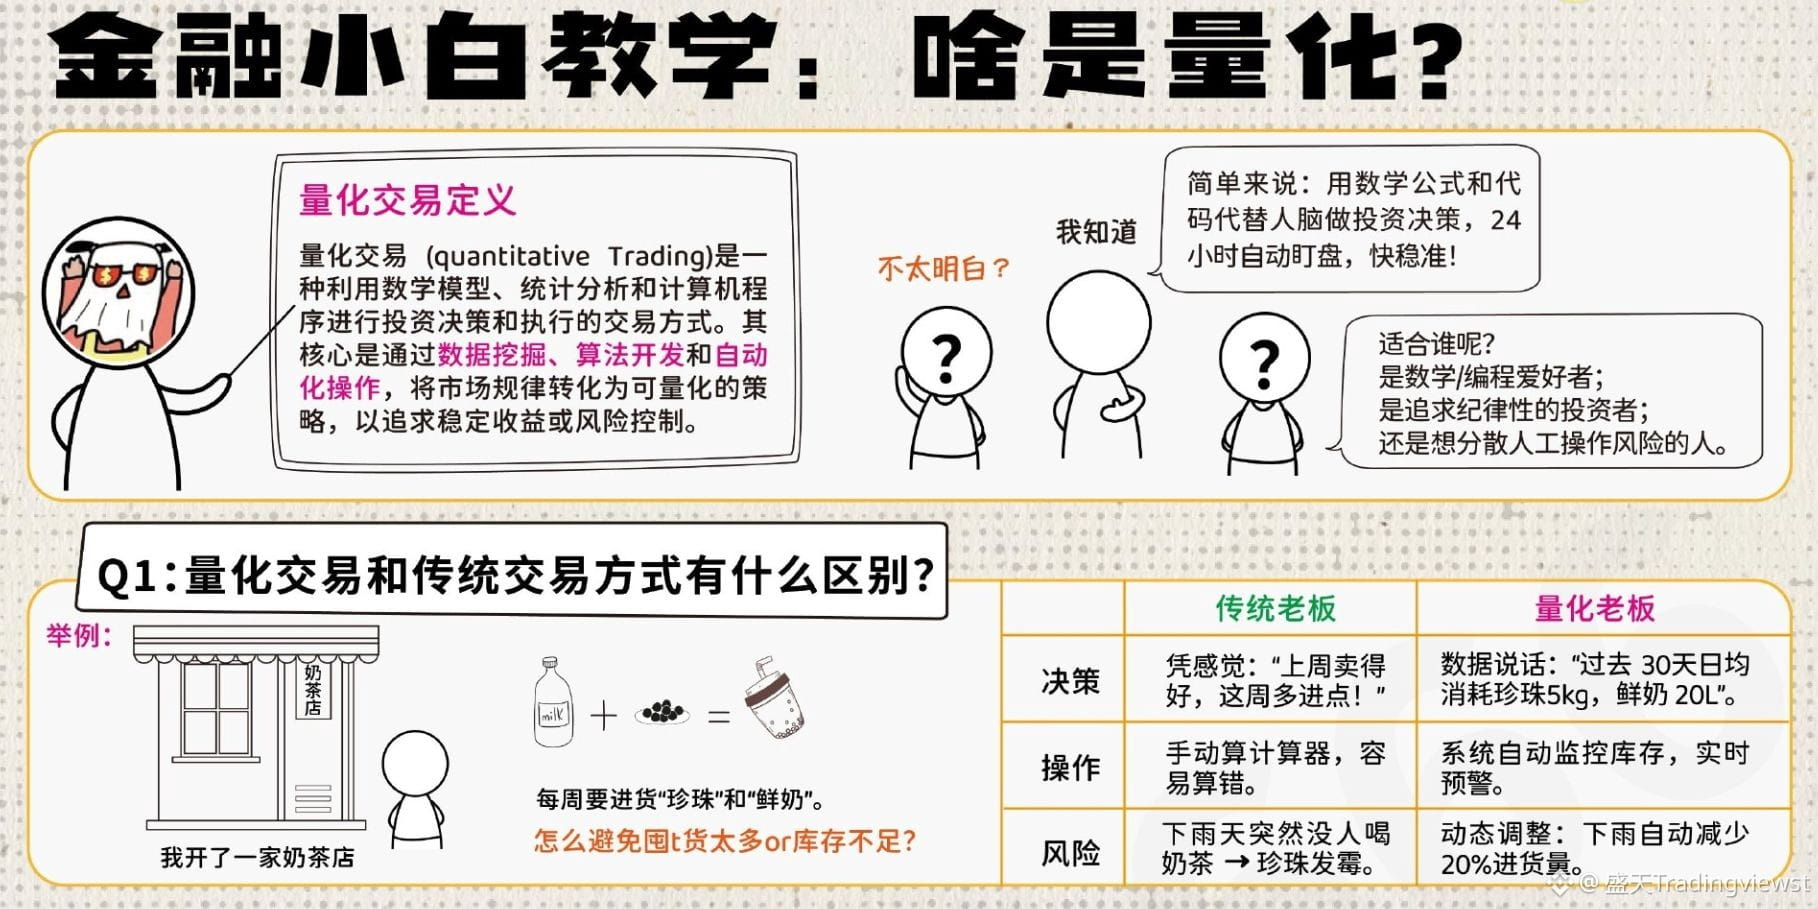
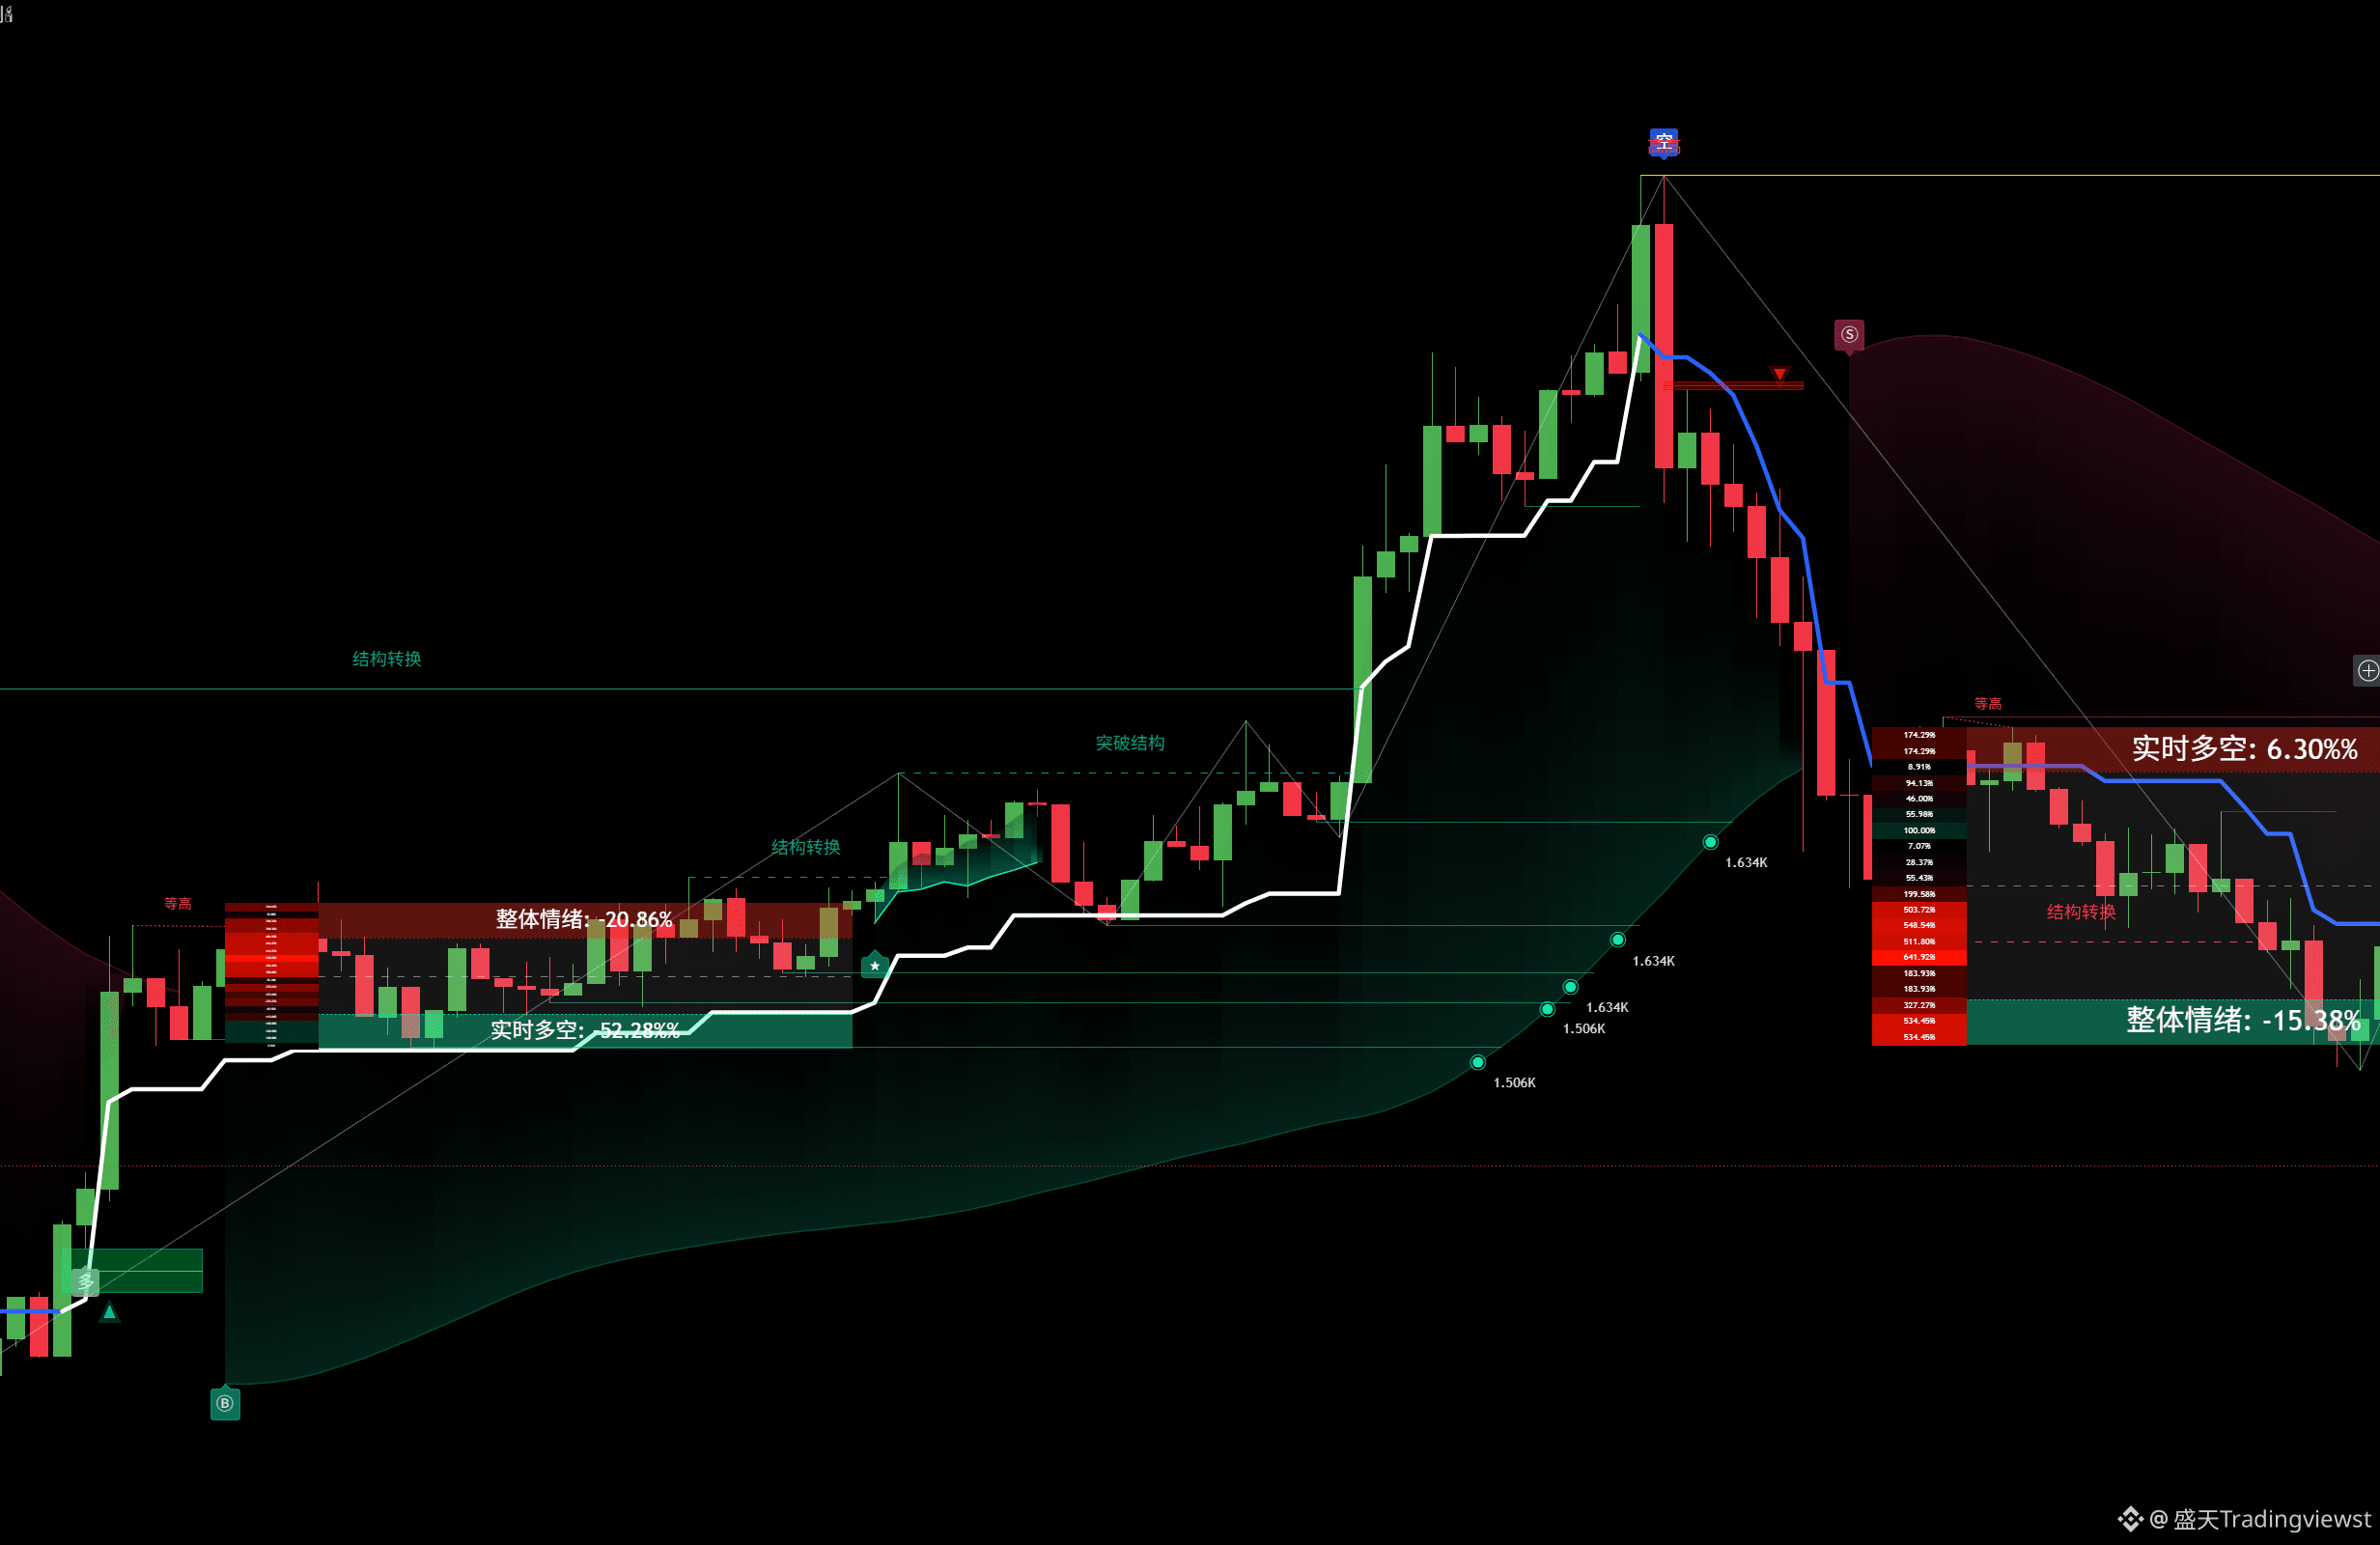
Perdagangan kuantitatif (#Quantitativetrading ) adalah cara bertransaksi yang menggunakan model matematika, analisis statistik, dan program komputer untuk mengambil keputusan investasi serta melaksanakannya. Intinya adalah mengubah pola pasar menjadi strategi yang dapat dikuantifikasi melalui penggalian data, pengembangan algoritma, dan operasi otomatis, guna mengejar keuntungan yang stabil atau pengendalian risiko.$BTC
{spot}(BTCUSDT)
#量化交易BTC 定义
Perdagangan kuantitatif (#Quantitativetrading ) adalah cara bertransaksi yang menggunakan model matematika, analisis statistik, dan program komputer untuk mengambil keputusan investasi serta melaksanakannya. Intinya adalah mengubah pola pasar menjadi strategi yang dapat dikuantifikasi melalui penggalian data, pengembangan algoritma, dan operasi otomatis, guna mengejar keuntungan yang stabil atau pengendalian risiko.$BTC
Perdagangan kuantitatif (#Quantitativetrading ) adalah cara bertransaksi yang menggunakan model matematika, analisis statistik, dan program komputer untuk mengambil keputusan investasi serta melaksanakannya. Intinya adalah mengubah pola pasar menjadi strategi yang dapat dikuantifikasi melalui penggalian data, pengembangan algoritma, dan operasi otomatis, guna mengejar keuntungan yang stabil atau pengendalian risiko.$BTC
94
·
--
Melampaui Pergerakan Harga: Keunggulan Statistik di Pasar KriptoKebanyakan trader berfokus pada pola subjektif atau sentimen berita. Meski ini memiliki perannya, sering kali mereka kurang memiliki validasi objektif yang diperlukan untuk manajemen risiko yang konsisten.
Sebagai mahasiswa aktuaria dan peneliti kuantitatif, saya mendekati pasar melalui kacamata probabilitas dan distribusi data, bukan sekadar spekulasi. Kerangka trading saya dibangun di atas tiga pilar utama:
1. Analisis Likuiditas: Mengidentifikasi arus pesanan institusional untuk memetakan zona-zona berprobabilitas tinggi.
2. Pemodelan Kuantitatif: Menggunakan Python dan R untuk melakukan backtest strategi terhadap data volatilitas historis, memastikan bahwa "edge" tersebut signifikan secara statistik, bukan sekadar artefak keberuntungan.
Melampaui Pergerakan Harga: Keunggulan Statistik di Pasar Kripto
Kebanyakan trader berfokus pada pola subjektif atau sentimen berita. Meski ini memiliki perannya, sering kali mereka kurang memiliki validasi objektif yang diperlukan untuk manajemen risiko yang konsisten.
Sebagai mahasiswa aktuaria dan peneliti kuantitatif, saya mendekati pasar melalui kacamata probabilitas dan distribusi data, bukan sekadar spekulasi. Kerangka trading saya dibangun di atas tiga pilar utama:
1. Analisis Likuiditas: Mengidentifikasi arus pesanan institusional untuk memetakan zona-zona berprobabilitas tinggi.
2. Pemodelan Kuantitatif: Menggunakan Python dan R untuk melakukan backtest strategi terhadap data volatilitas historis, memastikan bahwa "edge" tersebut signifikan secara statistik, bukan sekadar artefak keberuntungan.
1
111
Optimalkan setiap timeframe. 🛠️
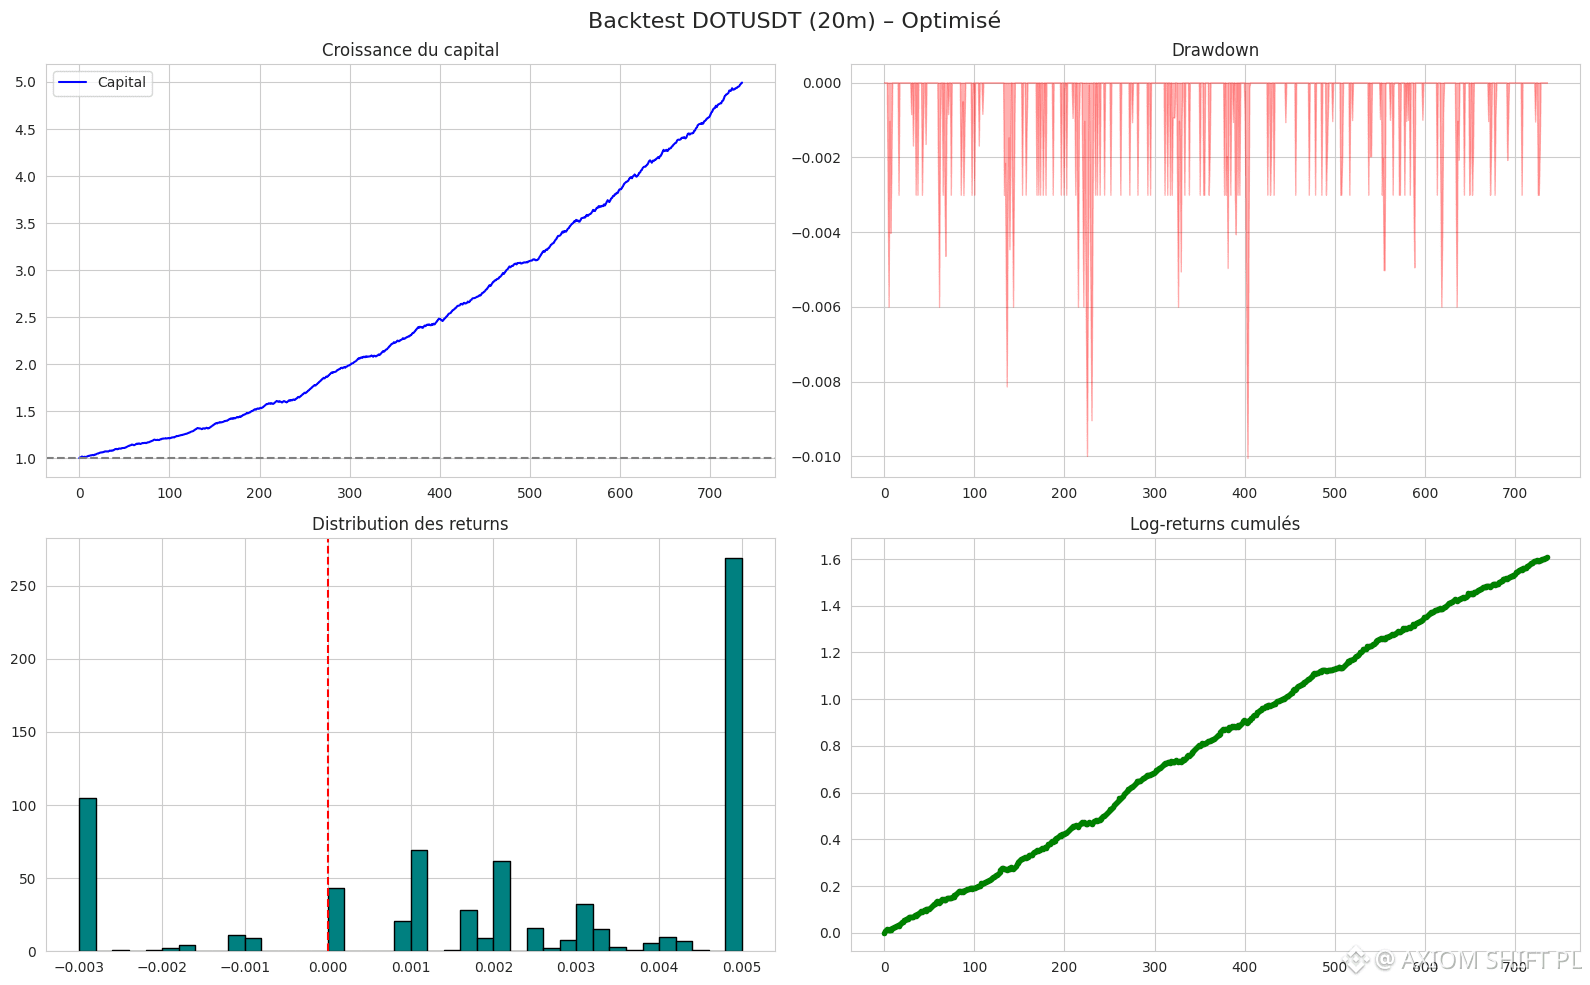
Fokus pada pasangan $DOT (20m) dengan Axiom Quant. Saat struktur matematisnya kokoh, hasil akan mengikuti. Tidak ada ruang untuk kebetulan, hanya data mentah. 🧠 #PolkadotNews #QuantitativeTrading
Optimalkan setiap timeframe. 🛠️
Fokus pada pasangan $DOT (20m) dengan Axiom Quant. Saat struktur matematisnya kokoh, hasil akan mengikuti. Tidak ada ruang untuk kebetulan, hanya data mentah. 🧠 #PolkadotNews #QuantitativeTrading
Fokus pada pasangan $DOT (20m) dengan Axiom Quant. Saat struktur matematisnya kokoh, hasil akan mengikuti. Tidak ada ruang untuk kebetulan, hanya data mentah. 🧠 #PolkadotNews #QuantitativeTrading
335
·
--
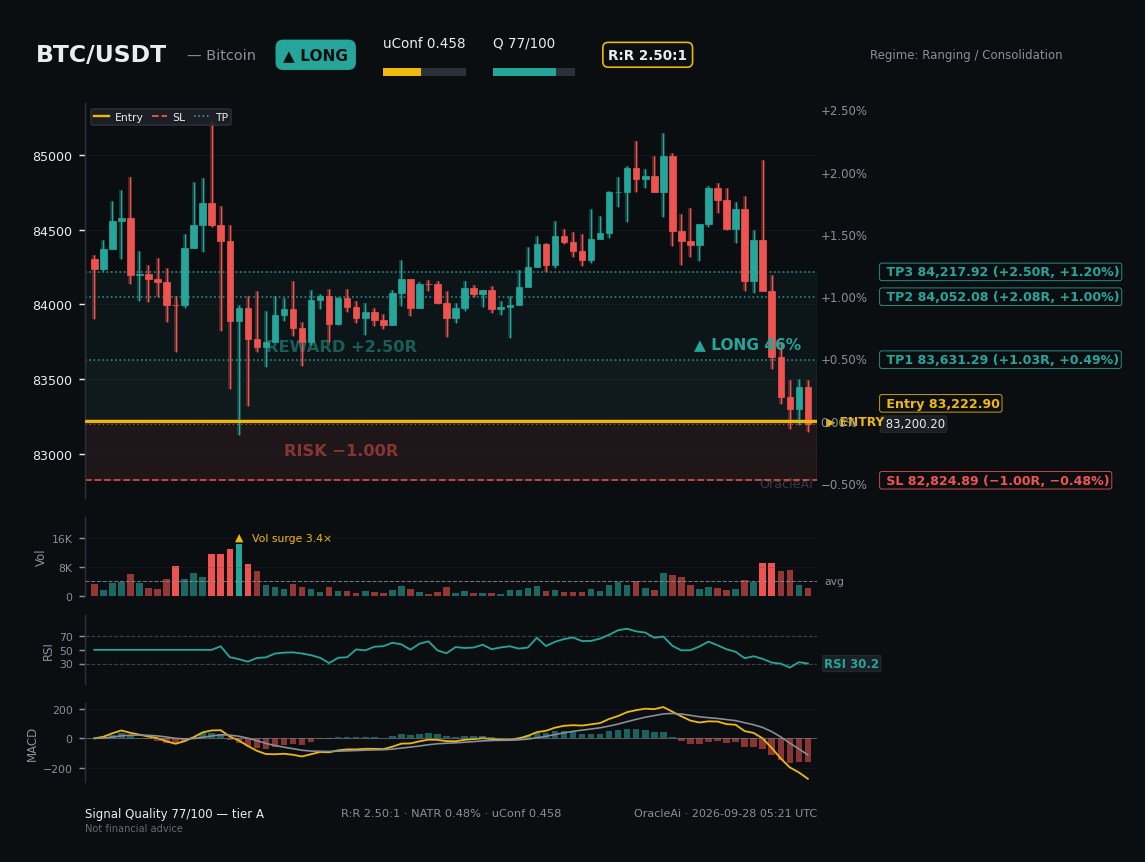
🎯 Pembaruan Setup Long BTC: Target Berhasil Tercapai!
Peta teknikal BTC kemarin berjalan tepat seperti yang diproyeksikan, dengan tetap mematuhi struktur dan memvalidasi bias arah model.
Tipe Setup: Long
Entry: $83,222.90
Hasil: Berhasil mengenai semua target hingga TP3 ($84,217.92), menangkap pergerakan naik yang bersih.
Kualitas Model: Tier A (skor 77/100) dengan peluang upside 72,2%.
Kerangka konsolidasi dan konteks range-trading memberikan tahapan yang tepat untuk eksekusi ini.
Apakah struktur pasar saat ini membuat Anda tetap tertarik untuk leg berikutnya? Beri tahu saya pendapat Anda di bawah!
#BTC #Long #Quantitativetrading #CryptoAnalysis #bitcoin
ORACLEAI
·
--
Peta teknis pada BTC tetap berfokus pada skenario bullish.
Konteks pergerakan sideways / konsolidasi adalah bagian dari alasan level-level ini penting. Anggap saja ini sebagai setup LONG, dengan peta yang mengarah lebih tinggi.
Level: Entry $83,222.90, SL $82,824.89, TP1 $83,631.29, TP2 $84,052.08, TP3 $84,217.92.
Pergerakan penuh hingga TP3 kurang lebih 1,20%.
Quality check: 77/100, tier A.
Model menempatkan peluang kenaikan (upside) sebesar 72,2%.
Keyakinan engine berada di 0,46.
Rasio reward-to-risk sebesar 2,50:1.
Apakah struktur saat ini pada BTC membuat Anda tetap tertarik?
Setup ini bersifat kondisional terhadap level-level tersebut yang tetap bertahan.
#BTC #BTCUSDT #Long #RangeTrading #Altcoins
75
·
--
#QNTFallsOver40%FromMorningHigh sedang menonton quant sebagai trader pemula dan saya sedang belajar banyak. Uang yang banyak saya gerakkan dan saya ada di sini untuk itu. Ayo. Apa beberapa koin lain dengan potensi seperti itu? Saya sangat optimis pada xrp dan quant saat ini. Bitcoin sedang melakukan tugasnya, naik ke 90k semoga
#Quantitativetrading
#Quantitativetrading
193
Dari +2,43% ke nol: Mengapa memindahkan Stop ke Breakeven menyelamatkan trade futures ini $XRP
80% trader mengembalikan keuntungan mereka selama akhir pekan karena kesalahan yang sama: tidak mengamankan profit pada saat terjadi ekspansi dan membiarkan posisi yang sedang untung berubah menjadi rugi.
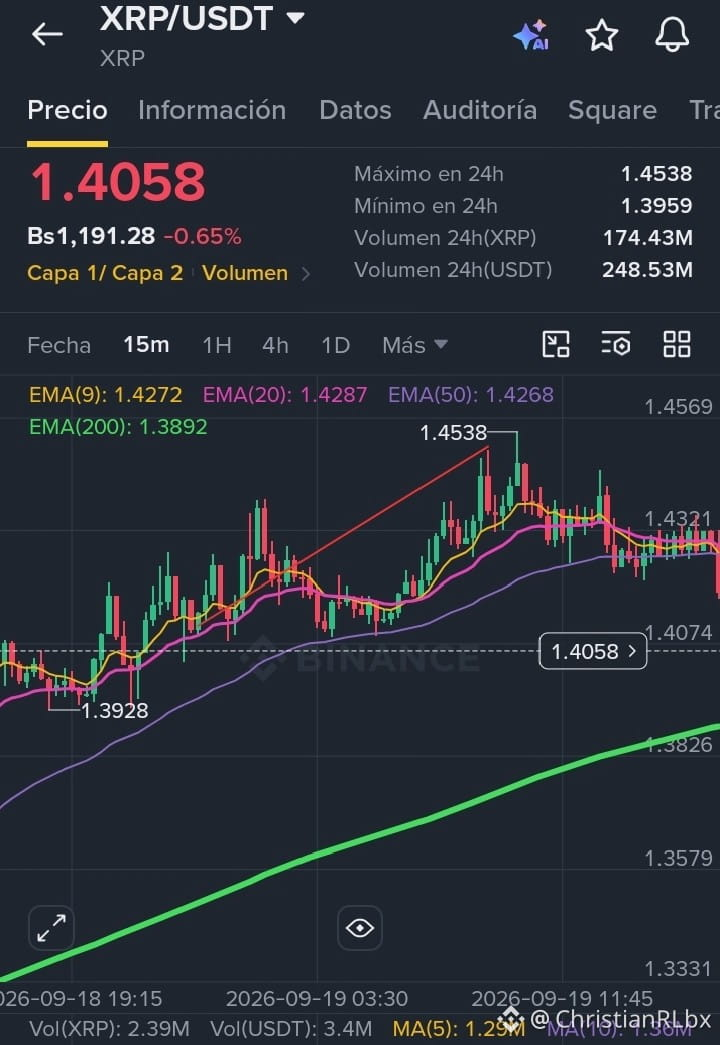
Kemarin kita melihat contoh sempurna pada futures perpetual $XRP : 📊 Rincian Eksekusi Kuantitatif:
• Setup: Long $XRPUSDT Perp (Dynamic Pullback M15 + Bullish Bias H1)
• Entry: 1,4115 USDT
• Stop Loss Awal: 1,3944 USDT (-1,21% / 2,0x ATR)
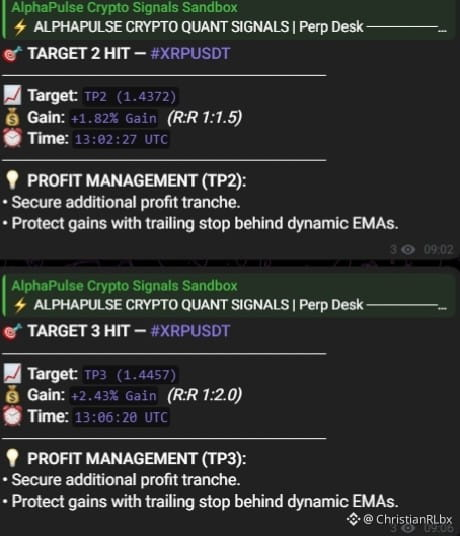
• Target 1 (1,4286): ✅ Tercapai (+1,21%) ➔ Ambil 50% dan Stop ke Breakeven.
• Target 2 (1,4372): ✅ Tercapai (+1,82%)
• Target 3 (1,4457): ✅ Tercapai (+2,43% / R:R 1:2,0) ➔ Profit tambahan diamankan. 📉 Yang terjadi setelah itu:
Setelah mencapai TP3 pada pukul 13:06 UTC, volume pembeli habis dan pasar mulai koreksi lebih dari 8 jam yang akhirnya menyapu harga entry. Lalu, bagaimana hasilnya untuk trader retail tanpa manajemen algoritmik? Trade yang mengumpulkan lebih dari 2,4% profit berakhir menyentuh Stop Loss awal atau ditutup panik dengan saldo merah.
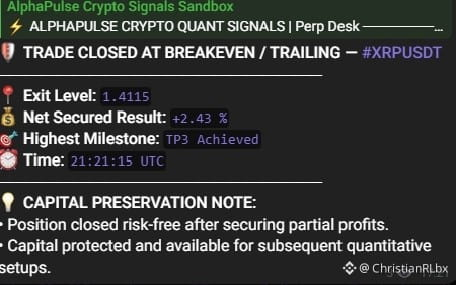
Bagaimana hasilnya untuk mesin kuantitatif? Penutupan otomatis di Breakeven pada pukul 21:21 UTC dengan hasil bersih yang dilindungi sebesar +2,43% di akun. 💡 Aturan Matematis:
Pada pasar derivatif, keunggulan statistik (edge) Anda ada pada menghilangkan risiko meja setelah dorongan pertama. Mengamankan partial dan memindahkan Stop Loss ke harga entry mengubah operasi menjadi aset bebas risiko (risk-free). Jika pasar terus bergerak menuju TP5, Anda memaksimalkan profit; jika berbalik karena kurang likuiditas, modal Anda tetap utuh.
💬 Pertanyaan untuk komunitas: Saat trading futures, apakah Anda lebih suka mengambil partial tetap dengan rasio R:R 1:1 dan 1:2 atau membiarkan posisi berjalan penuh dengan asumsi risiko bahwa harga kembali ke entry? Saya tunggu pendapat Anda di komentar.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals
{future}(XRPUSDT)
Dari +2,43% ke nol: Mengapa memindahkan Stop ke Breakeven menyelamatkan trade futures ini $XRP
80% trader mengembalikan keuntungan mereka selama akhir pekan karena kesalahan yang sama: tidak mengamankan profit pada saat terjadi ekspansi dan membiarkan posisi yang sedang untung berubah menjadi rugi.
Kemarin kita melihat contoh sempurna pada futures perpetual $XRP : 📊 Rincian Eksekusi Kuantitatif:
• Setup: Long $XRPUSDT Perp (Dynamic Pullback M15 + Bullish Bias H1)
• Entry: 1,4115 USDT
• Stop Loss Awal: 1,3944 USDT (-1,21% / 2,0x ATR)
• Target 1 (1,4286): ✅ Tercapai (+1,21%) ➔ Ambil 50% dan Stop ke Breakeven.
• Target 2 (1,4372): ✅ Tercapai (+1,82%)
• Target 3 (1,4457): ✅ Tercapai (+2,43% / R:R 1:2,0) ➔ Profit tambahan diamankan. 📉 Yang terjadi setelah itu:
Setelah mencapai TP3 pada pukul 13:06 UTC, volume pembeli habis dan pasar mulai koreksi lebih dari 8 jam yang akhirnya menyapu harga entry. Lalu, bagaimana hasilnya untuk trader retail tanpa manajemen algoritmik? Trade yang mengumpulkan lebih dari 2,4% profit berakhir menyentuh Stop Loss awal atau ditutup panik dengan saldo merah.
Bagaimana hasilnya untuk mesin kuantitatif? Penutupan otomatis di Breakeven pada pukul 21:21 UTC dengan hasil bersih yang dilindungi sebesar +2,43% di akun. 💡 Aturan Matematis:
Pada pasar derivatif, keunggulan statistik (edge) Anda ada pada menghilangkan risiko meja setelah dorongan pertama. Mengamankan partial dan memindahkan Stop Loss ke harga entry mengubah operasi menjadi aset bebas risiko (risk-free). Jika pasar terus bergerak menuju TP5, Anda memaksimalkan profit; jika berbalik karena kurang likuiditas, modal Anda tetap utuh.
💬 Pertanyaan untuk komunitas: Saat trading futures, apakah Anda lebih suka mengambil partial tetap dengan rasio R:R 1:1 dan 1:2 atau membiarkan posisi berjalan penuh dengan asumsi risiko bahwa harga kembali ke entry? Saya tunggu pendapat Anda di komentar.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals
1
387
·
--
$BTC Saylor mengisyaratkan pembelian lagi. 495K orang sedang mengamati.
Tapi beli BTC di puncak itu mudah. Mengetahui kapan harus berputar ke alphas adalah keunggulan.
Sistem CoinRadar menjalankan pemindaian. Sinyal teratas:
$DN — Tren 14/15, Konfirmasi 5/6
Sistem: Tren sangat kuat. Masuk.
Entry: $0.31. Sekarang: $1.41. 21 hari, +352%.
Sistem yang sama menangkap ROLL — Tren 10/15, Konfirmasi 4/6, +175%.
Saylor membeli BTC. Uang pintar membeli apa yang ditemukan sistem.
Apa yang dikatakan sistemmu?
$DN $BTC #Bitcoin #Saylor #CoinRadar #QuantitativeTrading
164
·
--
$H 43K orang sedang membicarakan token yang diretas dan melonjak 210%.
Semakin keras suara, semakin banyak orang yang kehilangan uang.
Sistem CoinRadar mengabaikan suara gaduh. Ia memindai.
Hasil: $PLAY — Tren 9/15, Konfirmasi 4/6.
Sistem: Tren terkonfirmasi. Tahan.
Entry: $0.095. Sekarang: $0.152. 21 hari, +59%.
$KIN — Tren 9/15, Konfirmasi 4/6.
Sistem: Pembacaan yang sama. Tren terkonfirmasi.
Entry: $0.0043. Sekarang: $0.0069. 21 hari, +59%.
Tidak ada drama. Tidak ada peretasan. Tidak ada eksploitasi. Hanya dua sinyal bersih yang ditangkap sistem beberapa minggu yang lalu.
59% tidak akan membuat berita utama. Tapi itu akan membuat portofolio Anda tumbuh sementara semua orang tercekik oleh volatilitas.
Apakah Anda ingin hiburan atau pengembalian?
$PLAY $KIN #HToken #CoinRadar #QuantitativeTrading #Bitcoin
809
·
--
$BTC broke $66K. bStocks diluncurkan. Kesepakatan AS-Iran selesai.
Tiga peristiwa besar. Pasar dibanjiri berita.
Sistem CoinRadar tidak membaca berita. Ia memindai data.
$42 — Tren 11/15, Konfirmasi 4/6.
Entry $0.0037. Sekarang $0.0076. 26 hari +106%.
$US — Tren 11/15, Konfirmasi 4/6.
Entry $0.0054. Sekarang $0.0165. 26 hari +206%.
Dua sinyal tenang yang ditangkap sistem beberapa minggu sebelum berita ini pecah.
bStocks mengubah pasar. $66K mengubah narasi.
Tapi sistem sudah bergerak sementara semua orang menunggu.
$42 $US $BTC #bStocks #Bitcoin #CoinRadar #PerdaganganKuantitatif
188

Feed kamu itu kayak kuburan berita daur ulang. 90% dari yang kamu baca hari ini cuma gema dari yang sudah terjadi kemarin.
Sisanya adalah "trader" yang ngejar koin-koin yang nggak ada.
Kalau kamu lagi nyari tiket lotere berikutnya atau moonshot minggu ini, aku ada permintaan:
Unfollow aku.
Aku nggak meramalkan masa depan, dan aku nggak posting screenshot dari kemenangan beruntung.
Aku membangun kerangka eksekusi sistematis.
Aku mengelola volatilitas sebagai aset, bukan sebagai kewajiban.
Kamu nggak akan menemukan sinyal di sini. Kamu akan menemukan arsitektur modal.
Rekayasa keuangan itu bukan berdasarkan insting—itu dibangun di atas matematika yang terverifikasi.
#SystematicTrading #Quantitativetrading #RiskManagement
177
·
--
$BTC Saylor kembali lagi. 530K orang sedang menonton.
Tapi ritel melihat grafik yang salah.
Sementara semua orang menatap pinball BTC di 64K, sistem CoinRadar menemukan ini:
$BABYSHARK — Trend 9/15, Konfirmasi 4/6.
Sistem: Trend naik, terkonfirmasi. Bukan skor tertinggi, tapi cukup bersih untuk bertindak.
Entry: $0.0117. Sekarang: $0.0208. 21 hari, +77%.
$QAIT — Trend 11/15, Konfirmasi 5/6.
Sistem: Sinyal kuat, entry terkonfirmasi.
Entry: $0.016. Sekarang: $0.029. 23 hari, +80%.
Tidak ada konferensi, tidak ada ruang Twitter, tidak ada hopium.
Skor trend 9-11. Skor konfirmasi 4-5. Sistem bilang go.
4 jam charting manualmu vs 0.5 detik pemindaian sistem.
Yang mana yang bekerja lebih keras?
$BABYSHARK $QAIT #Bitcoin #Saylor #CoinRadar #QuantitativeTrading
468
·
--
$BTC 54K orang sedang menyaksikan pompa token yang diretas. 558K menyaksikan Saylor.
Semua orang melihat apa yang ramai.
Sementara itu, sistem CoinRadar menemukan sebuah token bernama $42 — Trend 11/15, Konfirmasi 4/6.
Entry: $0.0037. Sekarang: $0.0076. 26 hari, +106%.
Satu lagi: Kebebasan Uang — Trend 9/15, Konfirmasi 4/6.
Sistem: Trend terkonfirmasi.
Entry: $0.0081. Sekarang: $0.0123. 26 hari, +52%.
Dua token tanpa drama. Tanpa berita. Tanpa risiko diretas.
Hanya dua sinyal tenang dan bersih yang terdeteksi oleh sistem sementara semua orang teralihkan oleh kebisingan.
558K orang sedang melihat chart yang salah.
Apa yang dikatakan sistem kepadamu?
$42 $BTC #Bitcoin #Saylor #CoinRadar #QuantitativeTrading
1
807
·
--
$BTC 2.1M di bStocks. 424K di AS Iran. 26.8K di BTC $66K.
Tiga cerita besar. Semua orang teralihkan.
Sementara itu CoinRadar menemukan 哭哭马 — Trend 12/15, Confirm 5/6.
Entry $0.0017. Sekarang $0.0064. 21 hari +275%.
$US — Trend 11/15, Confirm 4/6.
Entry $0.0054. Sekarang $0.0165. 26 hari +206%.
Tidak ada berita utama. Tidak ada peretasan. Tidak ada hype. Hanya dua sinyal bersih yang terdeteksi beberapa minggu yang lalu.
2.1M orang melihat candlestick yang salah.
$哭哭马 $US $BTC #bStocks #Bitcoin #CoinRadar #QuantitativeTrading
320
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
172 penayangan
24 Berdiskusi
2
#MicronBeatsEarningsLiftsGuidance
979 penayangan
54 Berdiskusi
3
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
2,054 penayangan
92 Berdiskusi
4
#BitcoinClears$85200
22,174 penayangan
273 Berdiskusi
5
#AltcoinSeasonIndexHoldsAbove60For5Days
115,074 penayangan
1,536 Berdiskusi
6
#USADPAdds90000JobsInSeptember
49,707 penayangan
856 Berdiskusi
7
#USCorePCEEasesTo3%InAugust
37,051 penayangan
628 Berdiskusi
8
#KospiPostsWorstQuarterSince2020
21,900 penayangan
561 Berdiskusi
9
#SECToClarifyOnChainFundraisingRules
56,064 penayangan
753 Berdiskusi
10
#UKFCAOpensCryptoFirmAuthorization
53,083 penayangan
612 Berdiskusi