
#personalfinance
personalfinance
89,097 penayangan
142 Berdiskusi
Populer
Terbaru
·
--
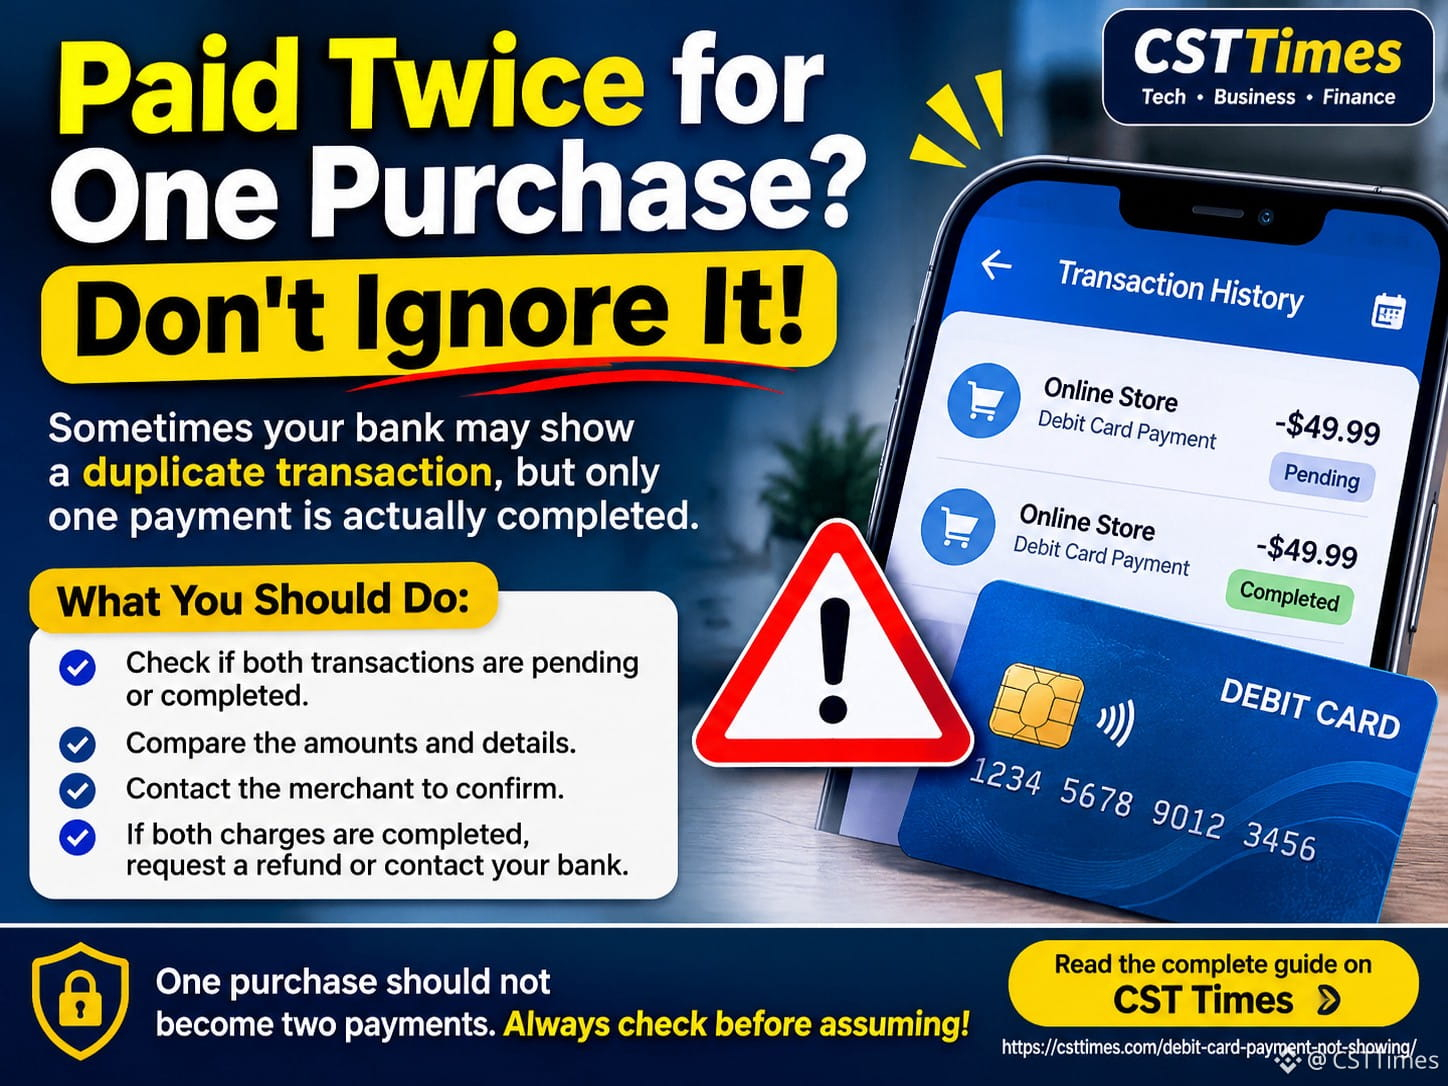
💳 Bayar Dua Kali untuk Satu Pembelian? Jangan Abaikan!
Bayangkan Anda membayar sesuatu dengan kartu debit, tetapi aplikasi perbankan Anda menampilkan transaksi yang sama dua kali.
Apakah artinya Anda ditagih dua kali?
Belum tentu! Terkadang bank menampilkan otorisasi tertunda yang duplikat, tetapi pada akhirnya hanya satu pembayaran yang mungkin diproses.
Sebelum khawatir, ingat:
🔹 Periksa apakah kedua transaksi masih tertunda atau sudah selesai.
🔹 Bandingkan jumlah dan detail transaksinya.
🔹 Hubungi merchant untuk memastikan status pembayaran.
🔹 Jika kedua tagihan sudah diproses, ajukan pengembalian dana atau hubungi bank Anda.
Satu pembelian seharusnya tidak menjadi dua pembayaran. Selalu periksa sebelum berasumsi!
Baca panduan lengkapnya di CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
💳 Bayar Dua Kali untuk Satu Pembelian? Jangan Abaikan!
Bayangkan Anda membayar sesuatu dengan kartu debit, tetapi aplikasi perbankan Anda menampilkan transaksi yang sama dua kali.
Apakah artinya Anda ditagih dua kali?
Belum tentu! Terkadang bank menampilkan otorisasi tertunda yang duplikat, tetapi pada akhirnya hanya satu pembayaran yang mungkin diproses.
Sebelum khawatir, ingat:
🔹 Periksa apakah kedua transaksi masih tertunda atau sudah selesai.
🔹 Bandingkan jumlah dan detail transaksinya.
🔹 Hubungi merchant untuk memastikan status pembayaran.
🔹 Jika kedua tagihan sudah diproses, ajukan pengembalian dana atau hubungi bank Anda.
Satu pembelian seharusnya tidak menjadi dua pembayaran. Selalu periksa sebelum berasumsi!
Baca panduan lengkapnya di CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
Bayangkan Anda membayar sesuatu dengan kartu debit, tetapi aplikasi perbankan Anda menampilkan transaksi yang sama dua kali.
Apakah artinya Anda ditagih dua kali?
Belum tentu! Terkadang bank menampilkan otorisasi tertunda yang duplikat, tetapi pada akhirnya hanya satu pembayaran yang mungkin diproses.
Sebelum khawatir, ingat:
🔹 Periksa apakah kedua transaksi masih tertunda atau sudah selesai.
🔹 Bandingkan jumlah dan detail transaksinya.
🔹 Hubungi merchant untuk memastikan status pembayaran.
🔹 Jika kedua tagihan sudah diproses, ajukan pengembalian dana atau hubungi bank Anda.
Satu pembelian seharusnya tidak menjadi dua pembayaran. Selalu periksa sebelum berasumsi!
Baca panduan lengkapnya di CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
96

Diwali jatuh pada hari Minggu. Promo sudah berlangsung selama berminggu-minggu. Begini cara saya berbelanja untuk festival ini tanpa menyesal pada bulan Januari.
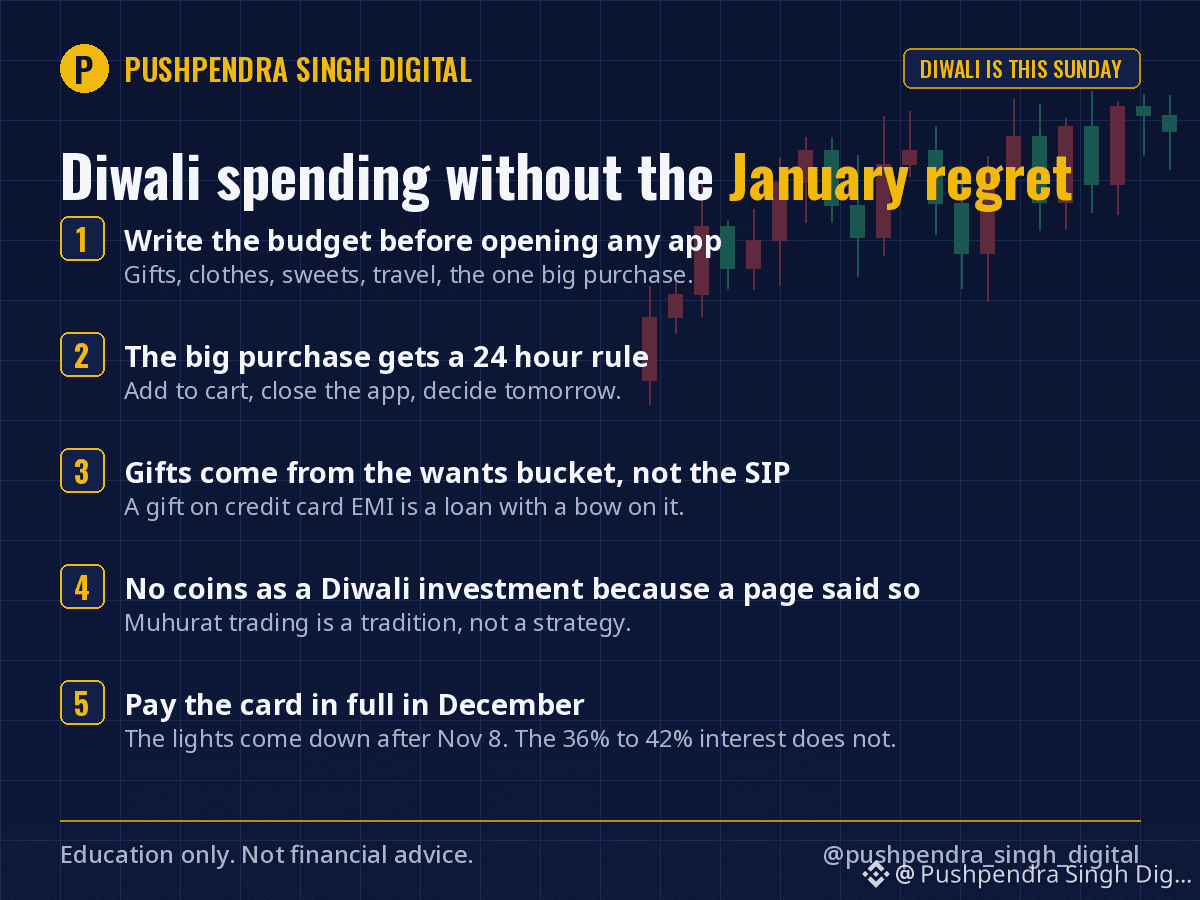
1. Buat anggaran Diwali sebelum membuka aplikasi apa pun. Hadiah, pakaian, manisan, perjalanan, satu pembelian besar. Angka di atas kertas lebih baik daripada keranjang penuh barang yang dibeli karena "sedang diskon."
2. Terapkan aturan 24 jam untuk satu pembelian besar itu. Ponsel, TV, perhiasan emas, apa pun yang harganya lebih dari tabungan sebulan. Masukkan ke keranjang, tutup aplikasinya, lalu putuskan besok.
3. Hadiah diambil dari pos keinginan, bukan dari SIP. Jika sebuah hadiah harus dibayar dengan cicilan kartu kredit, itu pinjaman yang dibungkus pita.
4. Jangan membeli koin baru sebagai "investasi Diwali" hanya karena ada yang menyarankannya. Perdagangan Muhurat adalah tradisi, bukan strategi. Jika membeli sesuatu hari itu, belilah yang memang sudah akan Anda beli.
5. Lunasi seluruh tagihan kartu pada bulan Desember. Lampu-lampu akan diturunkan setelah 8 November. Bunga 36% hingga 42% pada tagihan kartu yang belum dibayar tidak.
Aturan Diwali saya sendiri: satu hadiah yang bermakna untuk setiap orang, bukan lima hadiah kecil, dan selisihnya saya masukkan ke pos 3 dari unggahan hari Sabtu. Belum ada yang mengeluh.
Apa pengeluaran Diwali terbesar Anda tahun ini?
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #Budgeting
Diwali jatuh pada hari Minggu. Promo sudah berlangsung selama berminggu-minggu. Begini cara saya berbelanja untuk festival ini tanpa menyesal pada bulan Januari.
1. Buat anggaran Diwali sebelum membuka aplikasi apa pun. Hadiah, pakaian, manisan, perjalanan, satu pembelian besar. Angka di atas kertas lebih baik daripada keranjang penuh barang yang dibeli karena "sedang diskon."
2. Terapkan aturan 24 jam untuk satu pembelian besar itu. Ponsel, TV, perhiasan emas, apa pun yang harganya lebih dari tabungan sebulan. Masukkan ke keranjang, tutup aplikasinya, lalu putuskan besok.
3. Hadiah diambil dari pos keinginan, bukan dari SIP. Jika sebuah hadiah harus dibayar dengan cicilan kartu kredit, itu pinjaman yang dibungkus pita.
4. Jangan membeli koin baru sebagai "investasi Diwali" hanya karena ada yang menyarankannya. Perdagangan Muhurat adalah tradisi, bukan strategi. Jika membeli sesuatu hari itu, belilah yang memang sudah akan Anda beli.
5. Lunasi seluruh tagihan kartu pada bulan Desember. Lampu-lampu akan diturunkan setelah 8 November. Bunga 36% hingga 42% pada tagihan kartu yang belum dibayar tidak.
Aturan Diwali saya sendiri: satu hadiah yang bermakna untuk setiap orang, bukan lima hadiah kecil, dan selisihnya saya masukkan ke pos 3 dari unggahan hari Sabtu. Belum ada yang mengeluh.
Apa pengeluaran Diwali terbesar Anda tahun ini?
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #Budgeting
1. Buat anggaran Diwali sebelum membuka aplikasi apa pun. Hadiah, pakaian, manisan, perjalanan, satu pembelian besar. Angka di atas kertas lebih baik daripada keranjang penuh barang yang dibeli karena "sedang diskon."
2. Terapkan aturan 24 jam untuk satu pembelian besar itu. Ponsel, TV, perhiasan emas, apa pun yang harganya lebih dari tabungan sebulan. Masukkan ke keranjang, tutup aplikasinya, lalu putuskan besok.
3. Hadiah diambil dari pos keinginan, bukan dari SIP. Jika sebuah hadiah harus dibayar dengan cicilan kartu kredit, itu pinjaman yang dibungkus pita.
4. Jangan membeli koin baru sebagai "investasi Diwali" hanya karena ada yang menyarankannya. Perdagangan Muhurat adalah tradisi, bukan strategi. Jika membeli sesuatu hari itu, belilah yang memang sudah akan Anda beli.
5. Lunasi seluruh tagihan kartu pada bulan Desember. Lampu-lampu akan diturunkan setelah 8 November. Bunga 36% hingga 42% pada tagihan kartu yang belum dibayar tidak.
Aturan Diwali saya sendiri: satu hadiah yang bermakna untuk setiap orang, bukan lima hadiah kecil, dan selisihnya saya masukkan ke pos 3 dari unggahan hari Sabtu. Belum ada yang mengeluh.
Apa pengeluaran Diwali terbesar Anda tahun ini?
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #Budgeting
2
717
Bonus Diwali adalah uang yang paling mudah dihambur-hamburkan sepanjang tahun, karena bonus itu datang disertai alasan untuk membelanjakannya.
Satu aturan yang ampuh: tentukan pembagiannya sebelum uangnya masuk. Begitu uang itu ada di rekening, setiap toko sudah punya rencana untuknya. Sebelum itu, kamulah yang menentukan.
Pembagian yang saya gunakan untuk setiap uang sekaligus, baik bonus maupun bukan:
Sepertiga untuk dana cadangan. Dana darurat jika jumlahnya belum setara enam bulan pengeluaran. Jika dana itu sudah penuh, gunakan untuk melunasi pinjaman dengan bunga tertinggi, biasanya kartu kredit atau pinjaman pribadi. Melunasi utang berbunga 18% berarti mendapat imbal hasil 18%, dijamin dan bebas pajak. Tak ada dana investasi yang menawarkan itu.
Sepertiga untuk investasi jangka panjang. Reksa dana indeks, menambah saldo PPF, atau sekali beli Bitcoin dengan jumlah setara investasi SIP selama sebulan—bukan sebesar uang lotre. Uang yang tak akan kamu sentuh lagi sampai nilainya berlipat dua.
Sepertiga untuk Diwali. Hadiah, perjalanan, atau satu hal yang kamu inginkan sepanjang tahun. Belanjakan tanpa rasa bersalah, karena dua pertiga lainnya sudah menjalankan tugasnya.
Kesalahan yang saya lakukan selama bertahun-tahun: menghabiskan seluruh bonus dan berkata pada diri sendiri bahwa investasi sudah tercakup oleh SIP. SIP mencakup gaji. Bonus adalah satu-satunya uang yang bisa memberi dampak besar, tetapi malah saya gunakan untuk membeli ponsel yang saya ganti delapan belas bulan kemudian.
Bonus cair minggu ini? Tuliskan tiga angkanya sekarang, sebelum uangnya masuk.
Bagaimana pembagian bonusmu tahun ini? Sepertiga-sepertiga, atau cara lain?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #MoneyHabits
Bonus Diwali adalah uang yang paling mudah dihambur-hamburkan sepanjang tahun, karena bonus itu datang disertai alasan untuk membelanjakannya.
Satu aturan yang ampuh: tentukan pembagiannya sebelum uangnya masuk. Begitu uang itu ada di rekening, setiap toko sudah punya rencana untuknya. Sebelum itu, kamulah yang menentukan.
Pembagian yang saya gunakan untuk setiap uang sekaligus, baik bonus maupun bukan:
Sepertiga untuk dana cadangan. Dana darurat jika jumlahnya belum setara enam bulan pengeluaran. Jika dana itu sudah penuh, gunakan untuk melunasi pinjaman dengan bunga tertinggi, biasanya kartu kredit atau pinjaman pribadi. Melunasi utang berbunga 18% berarti mendapat imbal hasil 18%, dijamin dan bebas pajak. Tak ada dana investasi yang menawarkan itu.
Sepertiga untuk investasi jangka panjang. Reksa dana indeks, menambah saldo PPF, atau sekali beli Bitcoin dengan jumlah setara investasi SIP selama sebulan—bukan sebesar uang lotre. Uang yang tak akan kamu sentuh lagi sampai nilainya berlipat dua.
Sepertiga untuk Diwali. Hadiah, perjalanan, atau satu hal yang kamu inginkan sepanjang tahun. Belanjakan tanpa rasa bersalah, karena dua pertiga lainnya sudah menjalankan tugasnya.
Kesalahan yang saya lakukan selama bertahun-tahun: menghabiskan seluruh bonus dan berkata pada diri sendiri bahwa investasi sudah tercakup oleh SIP. SIP mencakup gaji. Bonus adalah satu-satunya uang yang bisa memberi dampak besar, tetapi malah saya gunakan untuk membeli ponsel yang saya ganti delapan belas bulan kemudian.
Bonus cair minggu ini? Tuliskan tiga angkanya sekarang, sebelum uangnya masuk.
Bagaimana pembagian bonusmu tahun ini? Sepertiga-sepertiga, atau cara lain?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #MoneyHabits
Satu aturan yang ampuh: tentukan pembagiannya sebelum uangnya masuk. Begitu uang itu ada di rekening, setiap toko sudah punya rencana untuknya. Sebelum itu, kamulah yang menentukan.
Pembagian yang saya gunakan untuk setiap uang sekaligus, baik bonus maupun bukan:
Sepertiga untuk dana cadangan. Dana darurat jika jumlahnya belum setara enam bulan pengeluaran. Jika dana itu sudah penuh, gunakan untuk melunasi pinjaman dengan bunga tertinggi, biasanya kartu kredit atau pinjaman pribadi. Melunasi utang berbunga 18% berarti mendapat imbal hasil 18%, dijamin dan bebas pajak. Tak ada dana investasi yang menawarkan itu.
Sepertiga untuk investasi jangka panjang. Reksa dana indeks, menambah saldo PPF, atau sekali beli Bitcoin dengan jumlah setara investasi SIP selama sebulan—bukan sebesar uang lotre. Uang yang tak akan kamu sentuh lagi sampai nilainya berlipat dua.
Sepertiga untuk Diwali. Hadiah, perjalanan, atau satu hal yang kamu inginkan sepanjang tahun. Belanjakan tanpa rasa bersalah, karena dua pertiga lainnya sudah menjalankan tugasnya.
Kesalahan yang saya lakukan selama bertahun-tahun: menghabiskan seluruh bonus dan berkata pada diri sendiri bahwa investasi sudah tercakup oleh SIP. SIP mencakup gaji. Bonus adalah satu-satunya uang yang bisa memberi dampak besar, tetapi malah saya gunakan untuk membeli ponsel yang saya ganti delapan belas bulan kemudian.
Bonus cair minggu ini? Tuliskan tiga angkanya sekarang, sebelum uangnya masuk.
Bagaimana pembagian bonusmu tahun ini? Sepertiga-sepertiga, atau cara lain?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #MoneyHabits
2
450
Surat bonus dan kenaikan gaji datang musim ini, dan bersamanya muncul kalimat paling mahal dalam keuangan pribadi: "Aku pantas mendapatkannya."
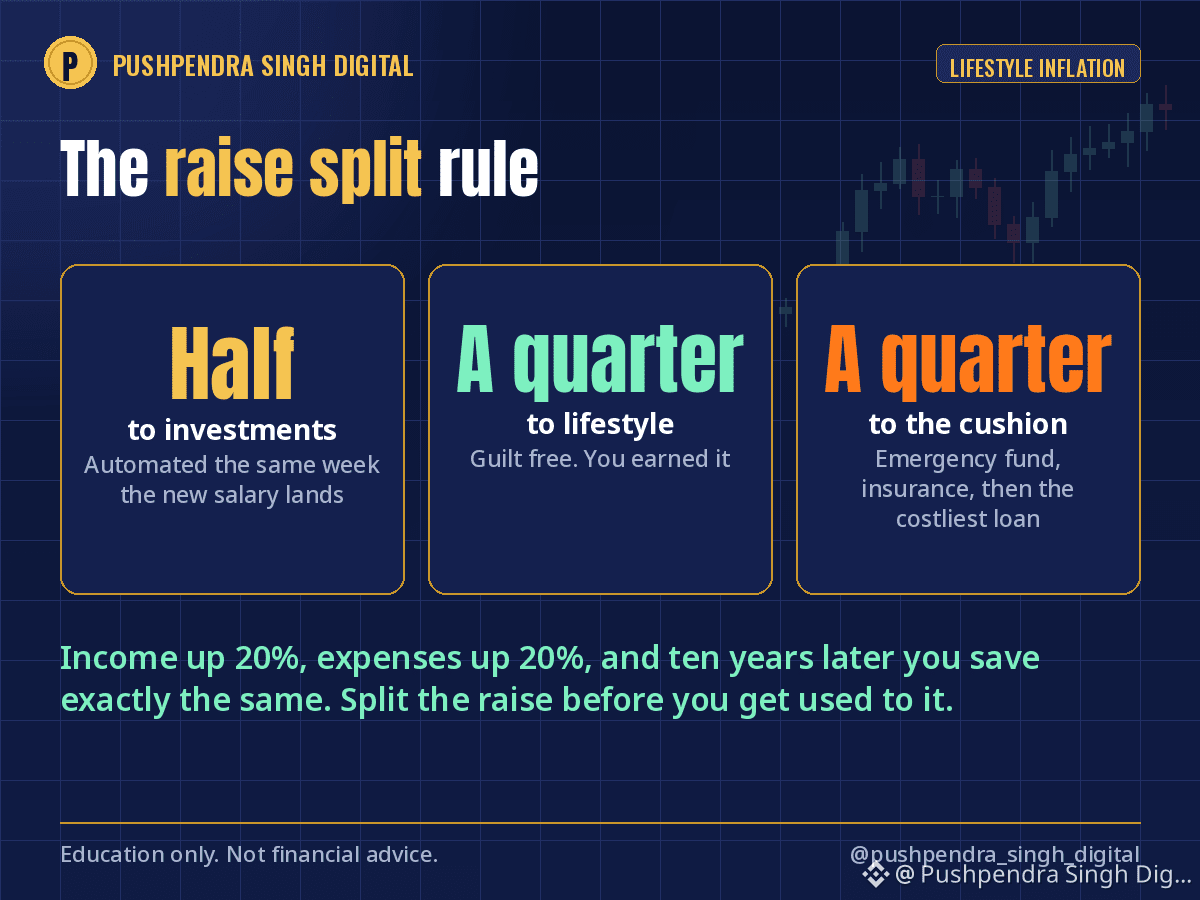
Inflasi gaya hidup itu sederhana. Penghasilan naik 20%, pengeluaran naik 20%, dan sepuluh tahun kemudian penghasilanmu tiga kali lipat, tetapi tabunganmu tetap sama persis. Aku mengalami ini antara pekerjaan pertamaku dan pekerjaan ketigaku. Apartemen yang lebih besar, cicilan mobil, ponsel yang lebih bagus setiap tahun. Tingkat tabungan: tidak berubah.
Aturan yang mengatasinya adalah aturan pembagian kenaikan gaji:
Setengah dari setiap kenaikan gaji masuk ke investasi, otomatis pada minggu yang sama saat gaji baru diterima. Menambah SIP, iuran sukarela EPF, pembelian Bitcoin bulanan. Uangnya tidak pernah masuk ke rekening belanja.
Seperempat untuk gaya hidup, tanpa rasa bersalah. Kamu memang pantas mendapatkannya.
Seperempat untuk dana cadangan: dana darurat hingga mencapai jumlah yang cukup untuk enam bulan, lalu peningkatan perlindungan asuransi, kemudian pelunasan dipercepat pinjaman dengan bunga tertinggi.
Perhitungannya sepanjang karier: seseorang yang menabung setengah dari setiap kenaikan gaji akan memiliki tingkat tabungan 40% atau lebih saat memasuki pertengahan usia tiga puluhan tanpa pernah merasa harus berhemat, karena sejak awal uang itu memang belum mereka miliki.
Kenaikan gajimu berikutnya adalah uang termudah yang pernah kamu investasikan. Kamu belum terbiasa memilikinya.
Apa yang kamu lakukan dengan kenaikan gajimu yang terakhir?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
Surat bonus dan kenaikan gaji datang musim ini, dan bersamanya muncul kalimat paling mahal dalam keuangan pribadi: "Aku pantas mendapatkannya."
Inflasi gaya hidup itu sederhana. Penghasilan naik 20%, pengeluaran naik 20%, dan sepuluh tahun kemudian penghasilanmu tiga kali lipat, tetapi tabunganmu tetap sama persis. Aku mengalami ini antara pekerjaan pertamaku dan pekerjaan ketigaku. Apartemen yang lebih besar, cicilan mobil, ponsel yang lebih bagus setiap tahun. Tingkat tabungan: tidak berubah.
Aturan yang mengatasinya adalah aturan pembagian kenaikan gaji:
Setengah dari setiap kenaikan gaji masuk ke investasi, otomatis pada minggu yang sama saat gaji baru diterima. Menambah SIP, iuran sukarela EPF, pembelian Bitcoin bulanan. Uangnya tidak pernah masuk ke rekening belanja.
Seperempat untuk gaya hidup, tanpa rasa bersalah. Kamu memang pantas mendapatkannya.
Seperempat untuk dana cadangan: dana darurat hingga mencapai jumlah yang cukup untuk enam bulan, lalu peningkatan perlindungan asuransi, kemudian pelunasan dipercepat pinjaman dengan bunga tertinggi.
Perhitungannya sepanjang karier: seseorang yang menabung setengah dari setiap kenaikan gaji akan memiliki tingkat tabungan 40% atau lebih saat memasuki pertengahan usia tiga puluhan tanpa pernah merasa harus berhemat, karena sejak awal uang itu memang belum mereka miliki.
Kenaikan gajimu berikutnya adalah uang termudah yang pernah kamu investasikan. Kamu belum terbiasa memilikinya.
Apa yang kamu lakukan dengan kenaikan gajimu yang terakhir?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
Inflasi gaya hidup itu sederhana. Penghasilan naik 20%, pengeluaran naik 20%, dan sepuluh tahun kemudian penghasilanmu tiga kali lipat, tetapi tabunganmu tetap sama persis. Aku mengalami ini antara pekerjaan pertamaku dan pekerjaan ketigaku. Apartemen yang lebih besar, cicilan mobil, ponsel yang lebih bagus setiap tahun. Tingkat tabungan: tidak berubah.
Aturan yang mengatasinya adalah aturan pembagian kenaikan gaji:
Setengah dari setiap kenaikan gaji masuk ke investasi, otomatis pada minggu yang sama saat gaji baru diterima. Menambah SIP, iuran sukarela EPF, pembelian Bitcoin bulanan. Uangnya tidak pernah masuk ke rekening belanja.
Seperempat untuk gaya hidup, tanpa rasa bersalah. Kamu memang pantas mendapatkannya.
Seperempat untuk dana cadangan: dana darurat hingga mencapai jumlah yang cukup untuk enam bulan, lalu peningkatan perlindungan asuransi, kemudian pelunasan dipercepat pinjaman dengan bunga tertinggi.
Perhitungannya sepanjang karier: seseorang yang menabung setengah dari setiap kenaikan gaji akan memiliki tingkat tabungan 40% atau lebih saat memasuki pertengahan usia tiga puluhan tanpa pernah merasa harus berhemat, karena sejak awal uang itu memang belum mereka miliki.
Kenaikan gajimu berikutnya adalah uang termudah yang pernah kamu investasikan. Kamu belum terbiasa memilikinya.
Apa yang kamu lakukan dengan kenaikan gajimu yang terakhir?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
1
4
518
Saya telah menghabiskan lebih banyak uang untuk indikator dan kursus daripada untuk buku. Buku-buku itu lebih bermanfaat. Tiga buku yang mengubah cara saya mengelola uang, masing-masing karena alasan yang berbeda.
1. The Psychology of Money, Morgan Housel. Buku yang menjelaskan mengapa orang pintar membuat keputusan keuangan yang bodoh. Kalimat yang terus saya ingat: "Kekayaan adalah apa yang tidak kamu lihat." Buku itu mengubah apa yang saya beli dengan keuntungan besar pertama saya, yaitu tidak membeli apa pun.
2. Let's Talk Money, Monika Halan. Buku keuangan pribadi India paling praktis yang saya tahu. Sistem tiga rekening, asuransi berjangka sebelum berinvestasi, dan alasan sebagian besar ULIP bukan pilihan yang bagus. Jika kamu berpenghasilan dalam rupee, mulailah dari sini, sebelum membaca buku kripto apa pun.
3. Trading in the Zone, Mark Douglas. Untuk siapa pun yang melakukan trading. Gagasan bahwa setiap transaksi hanyalah satu dari serangkaian transaksi, dan hasil dari satu transaksi saja tidak berarti apa-apa, menyembuhkan separuh kebiasaan trading balas dendam saya. Separuh lainnya perlu bantuan jurnal.
Hal yang tidak diajarkan oleh satu pun buku itu: koin mana yang harus dibeli. Hal yang diajarkan semuanya: bagaimana bersikap ketika saya salah, satu-satunya keterampilan yang terus berkembang nilainya seiring waktu.
Satu aturan yang saya ikuti: untuk setiap kursus atau indikator yang ingin saya beli, saya membaca satu buku terlebih dahulu. Biasanya, buku saja sudah cukup.
Buku apa yang mengubah kebiasaanmu dalam mengelola uang? Saya sedang menyusun daftar bacaan untuk Diwali, jadi tuliskan satu judul di bawah.
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Books #PersonalFinance #TradingPsychology
Saya telah menghabiskan lebih banyak uang untuk indikator dan kursus daripada untuk buku. Buku-buku itu lebih bermanfaat. Tiga buku yang mengubah cara saya mengelola uang, masing-masing karena alasan yang berbeda.
1. The Psychology of Money, Morgan Housel. Buku yang menjelaskan mengapa orang pintar membuat keputusan keuangan yang bodoh. Kalimat yang terus saya ingat: "Kekayaan adalah apa yang tidak kamu lihat." Buku itu mengubah apa yang saya beli dengan keuntungan besar pertama saya, yaitu tidak membeli apa pun.
2. Let's Talk Money, Monika Halan. Buku keuangan pribadi India paling praktis yang saya tahu. Sistem tiga rekening, asuransi berjangka sebelum berinvestasi, dan alasan sebagian besar ULIP bukan pilihan yang bagus. Jika kamu berpenghasilan dalam rupee, mulailah dari sini, sebelum membaca buku kripto apa pun.
3. Trading in the Zone, Mark Douglas. Untuk siapa pun yang melakukan trading. Gagasan bahwa setiap transaksi hanyalah satu dari serangkaian transaksi, dan hasil dari satu transaksi saja tidak berarti apa-apa, menyembuhkan separuh kebiasaan trading balas dendam saya. Separuh lainnya perlu bantuan jurnal.
Hal yang tidak diajarkan oleh satu pun buku itu: koin mana yang harus dibeli. Hal yang diajarkan semuanya: bagaimana bersikap ketika saya salah, satu-satunya keterampilan yang terus berkembang nilainya seiring waktu.
Satu aturan yang saya ikuti: untuk setiap kursus atau indikator yang ingin saya beli, saya membaca satu buku terlebih dahulu. Biasanya, buku saja sudah cukup.
Buku apa yang mengubah kebiasaanmu dalam mengelola uang? Saya sedang menyusun daftar bacaan untuk Diwali, jadi tuliskan satu judul di bawah.
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Books #PersonalFinance #TradingPsychology
1. The Psychology of Money, Morgan Housel. Buku yang menjelaskan mengapa orang pintar membuat keputusan keuangan yang bodoh. Kalimat yang terus saya ingat: "Kekayaan adalah apa yang tidak kamu lihat." Buku itu mengubah apa yang saya beli dengan keuntungan besar pertama saya, yaitu tidak membeli apa pun.
2. Let's Talk Money, Monika Halan. Buku keuangan pribadi India paling praktis yang saya tahu. Sistem tiga rekening, asuransi berjangka sebelum berinvestasi, dan alasan sebagian besar ULIP bukan pilihan yang bagus. Jika kamu berpenghasilan dalam rupee, mulailah dari sini, sebelum membaca buku kripto apa pun.
3. Trading in the Zone, Mark Douglas. Untuk siapa pun yang melakukan trading. Gagasan bahwa setiap transaksi hanyalah satu dari serangkaian transaksi, dan hasil dari satu transaksi saja tidak berarti apa-apa, menyembuhkan separuh kebiasaan trading balas dendam saya. Separuh lainnya perlu bantuan jurnal.
Hal yang tidak diajarkan oleh satu pun buku itu: koin mana yang harus dibeli. Hal yang diajarkan semuanya: bagaimana bersikap ketika saya salah, satu-satunya keterampilan yang terus berkembang nilainya seiring waktu.
Satu aturan yang saya ikuti: untuk setiap kursus atau indikator yang ingin saya beli, saya membaca satu buku terlebih dahulu. Biasanya, buku saja sudah cukup.
Buku apa yang mengubah kebiasaanmu dalam mengelola uang? Saya sedang menyusun daftar bacaan untuk Diwali, jadi tuliskan satu judul di bawah.
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Books #PersonalFinance #TradingPsychology
2
597
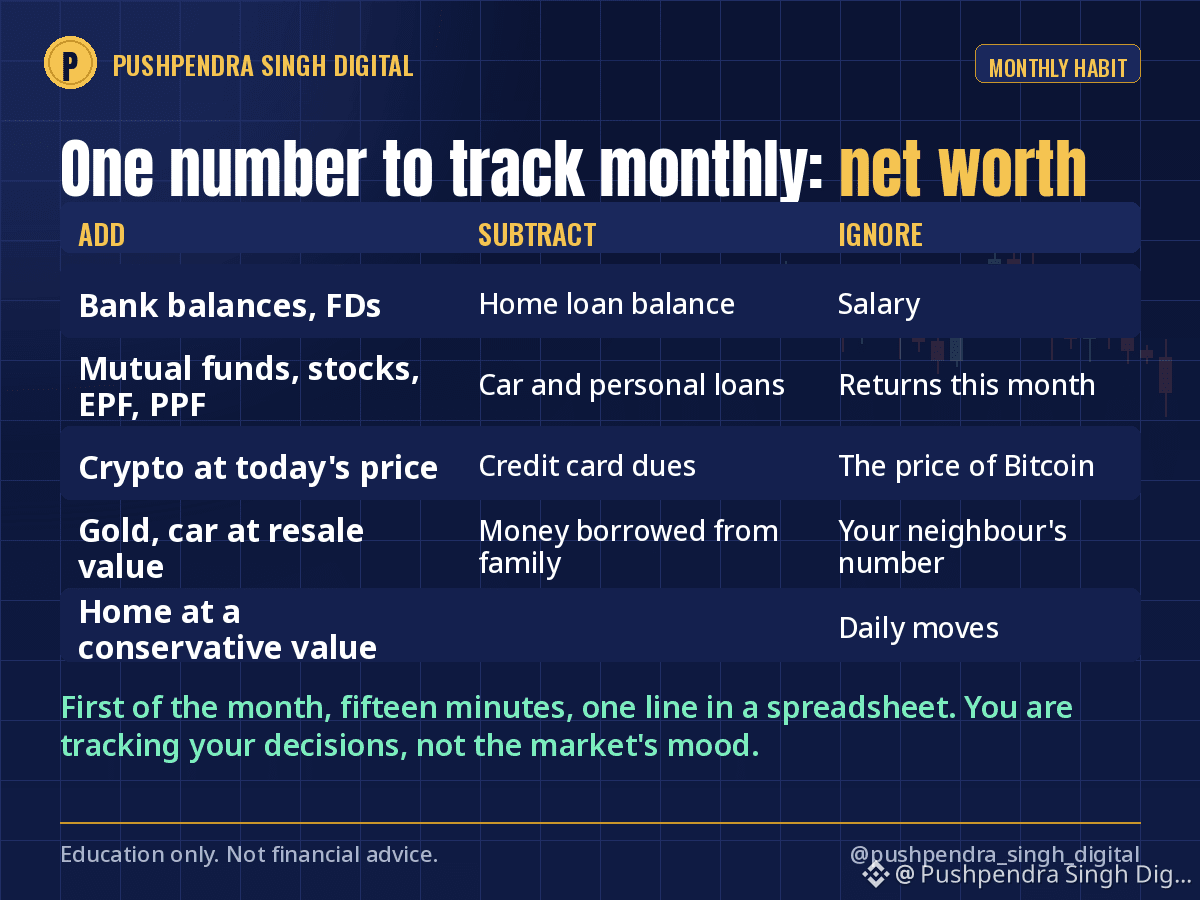
Ini adalah hari pertama setiap bulan. Jika Anda melacak satu angka tentang keuangan Anda, pilih kekayaan bersih. Semua yang Anda miliki dikurangi semua yang Anda utang. Sebulan sekali, pada tanggal yang sama, satu baris di spreadsheet.
Yang dicatat:
Aset: saldo bank, deposito berjangka, reksa dana, saham, EPF dan PPF, kripto dengan harga hari ini, emas, mobil dengan nilai jual kembali, rumah dengan nilai konservatif.
Liabilitas: sisa pinjaman rumah, pinjaman mobil, pinjaman pribadi, tagihan kartu kredit, uang yang dipinjam dari keluarga.
Yang tidak dicatat: gaji, imbal hasil, dan harga Bitcoin. Penghasilan bukan kekayaan. Imbal hasil 20% dari 5% uang Anda hanyalah selisih pembulatan.
Mengapa bulanan, bukan harian: catatan harian hanya menghasilkan kebisingan. Catatan bulanan menunjukkan arahnya, dan setelah setahun Anda akan melihat apa yang benar-benar mengubah angkanya. Dalam kasus saya, itu tidak pernah karena transaksi. Penyebabnya adalah tingkat tabungan dan satu pinjaman yang saya lunasi lebih awal.
Bagian yang jujur: memasukkan kripto dengan harga hari ini berarti angkanya akan berfluktuasi. Angka saya turun selama tiga bulan setelah puncak Oktober lalu dan saya tetap mencatatnya. Itulah intinya. Anda melacak keputusan Anda, bukan suasana pasar.
Hari pertama setiap bulan, lima belas menit, satu angka. Inilah kebiasaan paling tenang dengan hasil paling nyata. Hari ini adalah waktu yang tepat untuk memulai.
Apakah Anda tahu kekayaan bersih Anda hari ini, dengan selisih paling banyak 10%?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Ini adalah hari pertama setiap bulan. Jika Anda melacak satu angka tentang keuangan Anda, pilih kekayaan bersih. Semua yang Anda miliki dikurangi semua yang Anda utang. Sebulan sekali, pada tanggal yang sama, satu baris di spreadsheet.
Yang dicatat:
Aset: saldo bank, deposito berjangka, reksa dana, saham, EPF dan PPF, kripto dengan harga hari ini, emas, mobil dengan nilai jual kembali, rumah dengan nilai konservatif.
Liabilitas: sisa pinjaman rumah, pinjaman mobil, pinjaman pribadi, tagihan kartu kredit, uang yang dipinjam dari keluarga.
Yang tidak dicatat: gaji, imbal hasil, dan harga Bitcoin. Penghasilan bukan kekayaan. Imbal hasil 20% dari 5% uang Anda hanyalah selisih pembulatan.
Mengapa bulanan, bukan harian: catatan harian hanya menghasilkan kebisingan. Catatan bulanan menunjukkan arahnya, dan setelah setahun Anda akan melihat apa yang benar-benar mengubah angkanya. Dalam kasus saya, itu tidak pernah karena transaksi. Penyebabnya adalah tingkat tabungan dan satu pinjaman yang saya lunasi lebih awal.
Bagian yang jujur: memasukkan kripto dengan harga hari ini berarti angkanya akan berfluktuasi. Angka saya turun selama tiga bulan setelah puncak Oktober lalu dan saya tetap mencatatnya. Itulah intinya. Anda melacak keputusan Anda, bukan suasana pasar.
Hari pertama setiap bulan, lima belas menit, satu angka. Inilah kebiasaan paling tenang dengan hasil paling nyata. Hari ini adalah waktu yang tepat untuk memulai.
Apakah Anda tahu kekayaan bersih Anda hari ini, dengan selisih paling banyak 10%?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Yang dicatat:
Aset: saldo bank, deposito berjangka, reksa dana, saham, EPF dan PPF, kripto dengan harga hari ini, emas, mobil dengan nilai jual kembali, rumah dengan nilai konservatif.
Liabilitas: sisa pinjaman rumah, pinjaman mobil, pinjaman pribadi, tagihan kartu kredit, uang yang dipinjam dari keluarga.
Yang tidak dicatat: gaji, imbal hasil, dan harga Bitcoin. Penghasilan bukan kekayaan. Imbal hasil 20% dari 5% uang Anda hanyalah selisih pembulatan.
Mengapa bulanan, bukan harian: catatan harian hanya menghasilkan kebisingan. Catatan bulanan menunjukkan arahnya, dan setelah setahun Anda akan melihat apa yang benar-benar mengubah angkanya. Dalam kasus saya, itu tidak pernah karena transaksi. Penyebabnya adalah tingkat tabungan dan satu pinjaman yang saya lunasi lebih awal.
Bagian yang jujur: memasukkan kripto dengan harga hari ini berarti angkanya akan berfluktuasi. Angka saya turun selama tiga bulan setelah puncak Oktober lalu dan saya tetap mencatatnya. Itulah intinya. Anda melacak keputusan Anda, bukan suasana pasar.
Hari pertama setiap bulan, lima belas menit, satu angka. Inilah kebiasaan paling tenang dengan hasil paling nyata. Hari ini adalah waktu yang tepat untuk memulai.
Apakah Anda tahu kekayaan bersih Anda hari ini, dengan selisih paling banyak 10%?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #NetWorth #PersonalFinance #MoneyHabits
3
581
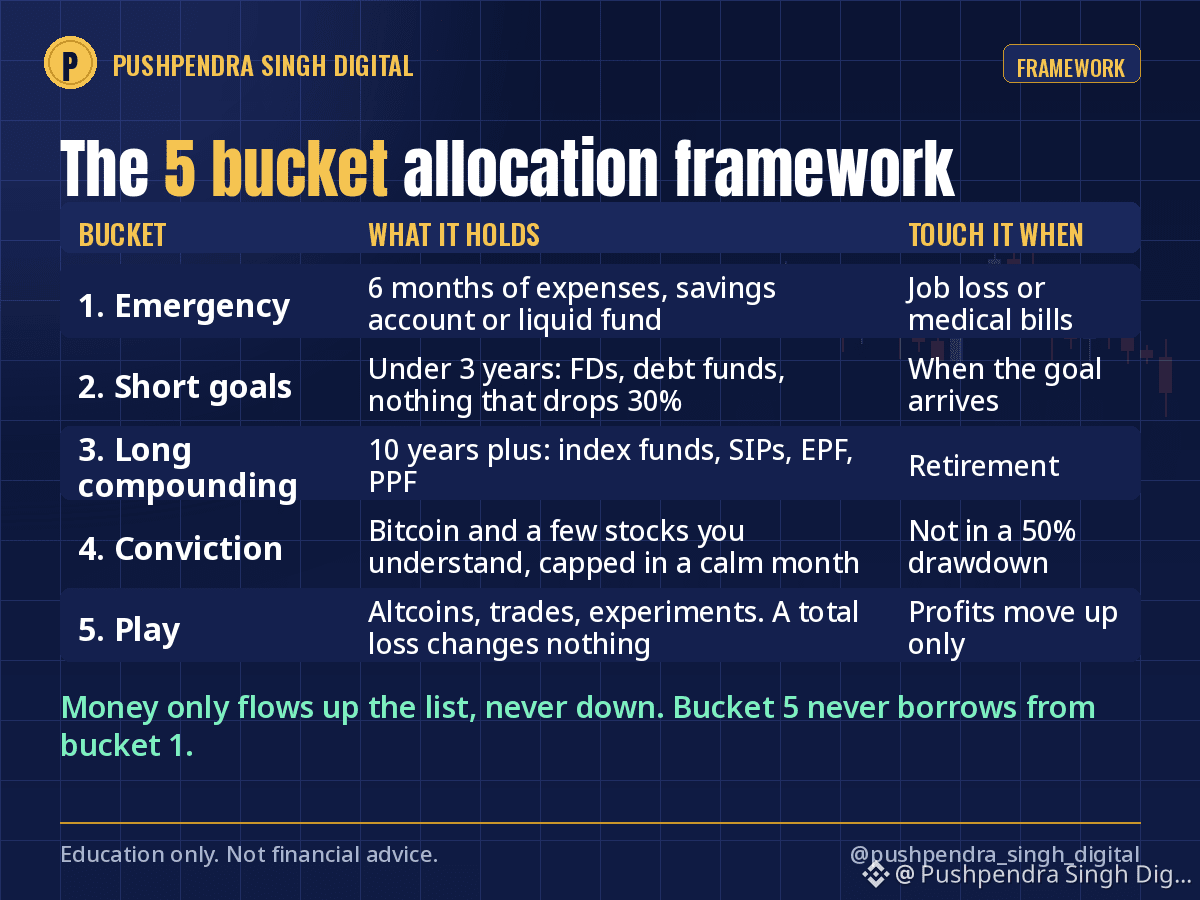
Sebagian besar masalah keuangan muncul karena satu pos harus menangani lima hal sekaligus. Berikut kerangka lima pos yang saya gunakan, berdasarkan urutan prioritas.
Pos 1, Dana darurat: biaya hidup selama 6 bulan. Rekening tabungan atau reksa dana likuid. Hanya digunakan jika kehilangan pekerjaan atau ada tagihan medis. Bukan untuk menghadapi penurunan pasar.
Pos 2, Tujuan jangka pendek (di bawah 3 tahun): mobil, pernikahan, perjalanan Diwali. Deposito berjangka, reksa dana pendapatan tetap, apa pun yang tidak bisa turun 30% dalam bulan yang buruk.
Pos 3, Pertumbuhan jangka panjang (10 tahun lebih): reksa dana indeks, SIP, EPF, PPF. Inti portofolio yang membosankan. Pos ini mendapat porsi terbesar dan paling sedikit perhatian.
Pos 4, Aset yang diyakini: Bitcoin, beberapa saham yang Anda pahami, uang yang sanggup Anda tahan saat nilainya turun 50% tanpa menjualnya. Batasi pada persentase yang Anda tentukan saat pikiran tenang, bukan saat pasar sedang reli.
Pos 5, Spekulasi: altcoin, trading, eksperimen. Atur porsinya agar kehilangan 100% dari dana ini tidak mengubah apa pun dalam hidup Anda. Jika nilainya tumbuh, pindahkan keuntungan ke pos 3 atau 4, bukan sebaliknya.
Aturan yang membuatnya berhasil: uang hanya mengalir ke atas dalam daftar, tidak pernah ke bawah. Pos 5 tidak pernah meminjam dari pos 1.
Simpan ini. Pos mana yang sekarang menangani terlalu banyak hal dalam hidup Anda?
Hanya untuk tujuan edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #AssetAllocation #Investing
Sebagian besar masalah keuangan muncul karena satu pos harus menangani lima hal sekaligus. Berikut kerangka lima pos yang saya gunakan, berdasarkan urutan prioritas.
Pos 1, Dana darurat: biaya hidup selama 6 bulan. Rekening tabungan atau reksa dana likuid. Hanya digunakan jika kehilangan pekerjaan atau ada tagihan medis. Bukan untuk menghadapi penurunan pasar.
Pos 2, Tujuan jangka pendek (di bawah 3 tahun): mobil, pernikahan, perjalanan Diwali. Deposito berjangka, reksa dana pendapatan tetap, apa pun yang tidak bisa turun 30% dalam bulan yang buruk.
Pos 3, Pertumbuhan jangka panjang (10 tahun lebih): reksa dana indeks, SIP, EPF, PPF. Inti portofolio yang membosankan. Pos ini mendapat porsi terbesar dan paling sedikit perhatian.
Pos 4, Aset yang diyakini: Bitcoin, beberapa saham yang Anda pahami, uang yang sanggup Anda tahan saat nilainya turun 50% tanpa menjualnya. Batasi pada persentase yang Anda tentukan saat pikiran tenang, bukan saat pasar sedang reli.
Pos 5, Spekulasi: altcoin, trading, eksperimen. Atur porsinya agar kehilangan 100% dari dana ini tidak mengubah apa pun dalam hidup Anda. Jika nilainya tumbuh, pindahkan keuntungan ke pos 3 atau 4, bukan sebaliknya.
Aturan yang membuatnya berhasil: uang hanya mengalir ke atas dalam daftar, tidak pernah ke bawah. Pos 5 tidak pernah meminjam dari pos 1.
Simpan ini. Pos mana yang sekarang menangani terlalu banyak hal dalam hidup Anda?
Hanya untuk tujuan edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #AssetAllocation #Investing
Pos 1, Dana darurat: biaya hidup selama 6 bulan. Rekening tabungan atau reksa dana likuid. Hanya digunakan jika kehilangan pekerjaan atau ada tagihan medis. Bukan untuk menghadapi penurunan pasar.
Pos 2, Tujuan jangka pendek (di bawah 3 tahun): mobil, pernikahan, perjalanan Diwali. Deposito berjangka, reksa dana pendapatan tetap, apa pun yang tidak bisa turun 30% dalam bulan yang buruk.
Pos 3, Pertumbuhan jangka panjang (10 tahun lebih): reksa dana indeks, SIP, EPF, PPF. Inti portofolio yang membosankan. Pos ini mendapat porsi terbesar dan paling sedikit perhatian.
Pos 4, Aset yang diyakini: Bitcoin, beberapa saham yang Anda pahami, uang yang sanggup Anda tahan saat nilainya turun 50% tanpa menjualnya. Batasi pada persentase yang Anda tentukan saat pikiran tenang, bukan saat pasar sedang reli.
Pos 5, Spekulasi: altcoin, trading, eksperimen. Atur porsinya agar kehilangan 100% dari dana ini tidak mengubah apa pun dalam hidup Anda. Jika nilainya tumbuh, pindahkan keuntungan ke pos 3 atau 4, bukan sebaliknya.
Aturan yang membuatnya berhasil: uang hanya mengalir ke atas dalam daftar, tidak pernah ke bawah. Pos 5 tidak pernah meminjam dari pos 1.
Simpan ini. Pos mana yang sekarang menangani terlalu banyak hal dalam hidup Anda?
Hanya untuk tujuan edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #AssetAllocation #Investing
5
646
Berapa banyak uang yang cukup? Ada rumusnya, dan kebanyakan orang belum pernah menghitungnya untuk kehidupan mereka sendiri.
Pengeluaran tahunan dikali 25.
Jika keluarga Anda menghabiskan 6 lakh setahun, angkanya 1,5 crore. 12 lakh setahun, 3 crore. 24 lakh setahun, 6 crore. Jika diinvestasikan dalam kombinasi yang mampu mengungguli inflasi, jumlah itu bisa membiayai pengeluaran Anda dari hasil investasinya tanpa menggerus modal. Di AS, ini disebut aturan 4%.
Penyesuaian untuk India: inflasi kita lebih tinggi, jadi saya menggunakan kelipatan 30, bukan 25, untuk menghitung angka saya sendiri. 6 lakh setahun menjadi 1,8 crore. Lebih konservatif, tidur pun lebih nyenyak.
Mengapa angka ini penting meski Anda masih jauh darinya:
Angka ini mengubah "Saya ingin kaya" menjadi target dengan tenggat waktu.
Angka ini menunjukkan bahwa pengeluaran adalah tuasnya, bukan imbal hasil. Mengurangi pengeluaran tahunan sebesar 1 lakh memangkas target sebesar 25 hingga 30 lakh.
Angka ini memberi tahu Anda kapan bisa berhenti mengambil risiko yang tidak perlu. Kebanyakan akun yang boncos dimiliki orang-orang yang sebenarnya sudah punya cukup, tetapi tidak menyadarinya.
Angka saya sendiri tertulis di halaman pertama jurnal saya. Setiap bulan, nilai kekayaan bersih saya bergerak mendekati atau menjauhi angka itu, dan hanya itulah tolok ukur yang saya pantau.
Akhir pekan Diwali adalah waktu yang tepat untuk sekali saja menghitungnya. Pernahkah Anda menghitung angka Anda? Bagikan kelipatan yang Anda gunakan, bukan jumlahnya.
Hanya untuk edukasi, bukan saran keuangan.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Berapa banyak uang yang cukup? Ada rumusnya, dan kebanyakan orang belum pernah menghitungnya untuk kehidupan mereka sendiri.
Pengeluaran tahunan dikali 25.
Jika keluarga Anda menghabiskan 6 lakh setahun, angkanya 1,5 crore. 12 lakh setahun, 3 crore. 24 lakh setahun, 6 crore. Jika diinvestasikan dalam kombinasi yang mampu mengungguli inflasi, jumlah itu bisa membiayai pengeluaran Anda dari hasil investasinya tanpa menggerus modal. Di AS, ini disebut aturan 4%.
Penyesuaian untuk India: inflasi kita lebih tinggi, jadi saya menggunakan kelipatan 30, bukan 25, untuk menghitung angka saya sendiri. 6 lakh setahun menjadi 1,8 crore. Lebih konservatif, tidur pun lebih nyenyak.
Mengapa angka ini penting meski Anda masih jauh darinya:
Angka ini mengubah "Saya ingin kaya" menjadi target dengan tenggat waktu.
Angka ini menunjukkan bahwa pengeluaran adalah tuasnya, bukan imbal hasil. Mengurangi pengeluaran tahunan sebesar 1 lakh memangkas target sebesar 25 hingga 30 lakh.
Angka ini memberi tahu Anda kapan bisa berhenti mengambil risiko yang tidak perlu. Kebanyakan akun yang boncos dimiliki orang-orang yang sebenarnya sudah punya cukup, tetapi tidak menyadarinya.
Angka saya sendiri tertulis di halaman pertama jurnal saya. Setiap bulan, nilai kekayaan bersih saya bergerak mendekati atau menjauhi angka itu, dan hanya itulah tolok ukur yang saya pantau.
Akhir pekan Diwali adalah waktu yang tepat untuk sekali saja menghitungnya. Pernahkah Anda menghitung angka Anda? Bagikan kelipatan yang Anda gunakan, bukan jumlahnya.
Hanya untuk edukasi, bukan saran keuangan.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Pengeluaran tahunan dikali 25.
Jika keluarga Anda menghabiskan 6 lakh setahun, angkanya 1,5 crore. 12 lakh setahun, 3 crore. 24 lakh setahun, 6 crore. Jika diinvestasikan dalam kombinasi yang mampu mengungguli inflasi, jumlah itu bisa membiayai pengeluaran Anda dari hasil investasinya tanpa menggerus modal. Di AS, ini disebut aturan 4%.
Penyesuaian untuk India: inflasi kita lebih tinggi, jadi saya menggunakan kelipatan 30, bukan 25, untuk menghitung angka saya sendiri. 6 lakh setahun menjadi 1,8 crore. Lebih konservatif, tidur pun lebih nyenyak.
Mengapa angka ini penting meski Anda masih jauh darinya:
Angka ini mengubah "Saya ingin kaya" menjadi target dengan tenggat waktu.
Angka ini menunjukkan bahwa pengeluaran adalah tuasnya, bukan imbal hasil. Mengurangi pengeluaran tahunan sebesar 1 lakh memangkas target sebesar 25 hingga 30 lakh.
Angka ini memberi tahu Anda kapan bisa berhenti mengambil risiko yang tidak perlu. Kebanyakan akun yang boncos dimiliki orang-orang yang sebenarnya sudah punya cukup, tetapi tidak menyadarinya.
Angka saya sendiri tertulis di halaman pertama jurnal saya. Setiap bulan, nilai kekayaan bersih saya bergerak mendekati atau menjauhi angka itu, dan hanya itulah tolok ukur yang saya pantau.
Akhir pekan Diwali adalah waktu yang tepat untuk sekali saja menghitungnya. Pernahkah Anda menghitung angka Anda? Bagikan kelipatan yang Anda gunakan, bukan jumlahnya.
Hanya untuk edukasi, bukan saran keuangan.
$BTC #FinancialFreedom #PersonalFinance #FIRE
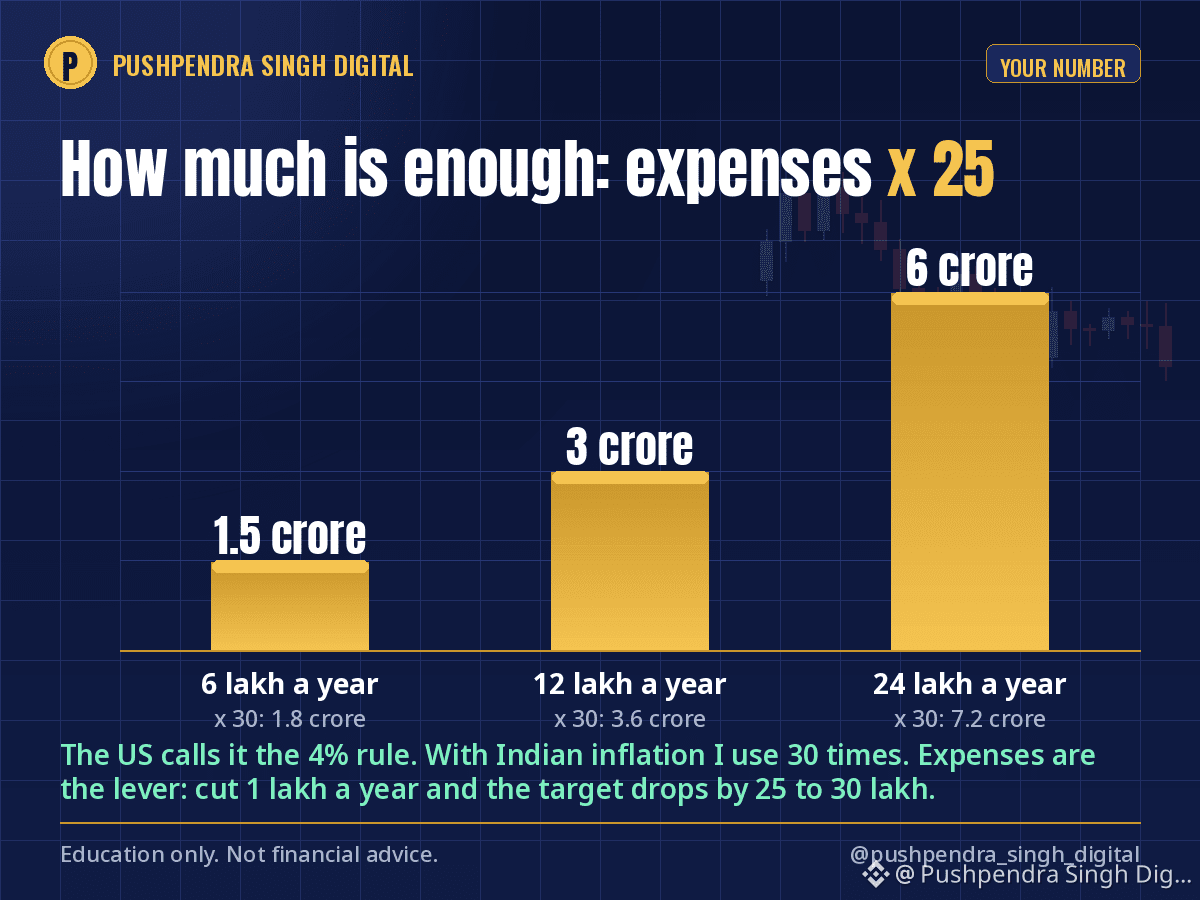
2
2
589
💰 Orang kaya tidak sekadar menghasilkan uang — mereka memberi setiap rupee tujuan!
Kebanyakan orang bekerja demi uang. Investor cerdas belajar membuat uang bekerja untuk mereka. 📈
Inilah kebiasaan finansial sederhana yang bisa mengubah masa depanmu:
✅ Belanjakan lebih sedikit daripada penghasilanmu.
✅ Menabung sebelum berbelanja.
✅ Berinvestasi pada hal yang kamu pahami.
✅ Hindari mengejar keuntungan cepat.
✅ Bangun kekayaan dengan kesabaran dan konsistensi.
Ingat: Kamu tidak perlu menjadi kaya untuk mulai mengelola uang dengan bijak. Kamu perlu mulai mengelola uang dengan bijak untuk membangun kekayaan. 🚀
💬 Pertanyaan: Jika hari ini kamu menerima tambahan $1,000, apakah kamu akan MENABUNG, BERINVESTASI, atau MEMULAI bisnis?
👇 Tulis pilihanmu di komentar!
#Keuangan #MoneyDaily PolaPikir #FinancialWisdom Kebebasan #Investing" Investasi #wealthbuilding MembangunKekayaan #PersonalFinance
$AAPLB $GOOGLB $NOKB
💰 Orang kaya tidak sekadar menghasilkan uang — mereka memberi setiap rupee tujuan!
Kebanyakan orang bekerja demi uang. Investor cerdas belajar membuat uang bekerja untuk mereka. 📈
Inilah kebiasaan finansial sederhana yang bisa mengubah masa depanmu:
✅ Belanjakan lebih sedikit daripada penghasilanmu.
✅ Menabung sebelum berbelanja.
✅ Berinvestasi pada hal yang kamu pahami.
✅ Hindari mengejar keuntungan cepat.
✅ Bangun kekayaan dengan kesabaran dan konsistensi.
Ingat: Kamu tidak perlu menjadi kaya untuk mulai mengelola uang dengan bijak. Kamu perlu mulai mengelola uang dengan bijak untuk membangun kekayaan. 🚀
💬 Pertanyaan: Jika hari ini kamu menerima tambahan $1,000, apakah kamu akan MENABUNG, BERINVESTASI, atau MEMULAI bisnis?
👇 Tulis pilihanmu di komentar!
#Keuangan #MoneyDaily PolaPikir #FinancialWisdom Kebebasan #Investing" Investasi #wealthbuilding MembangunKekayaan #PersonalFinance
$AAPLB $GOOGLB $NOKB
Kebanyakan orang bekerja demi uang. Investor cerdas belajar membuat uang bekerja untuk mereka. 📈
Inilah kebiasaan finansial sederhana yang bisa mengubah masa depanmu:
✅ Belanjakan lebih sedikit daripada penghasilanmu.
✅ Menabung sebelum berbelanja.
✅ Berinvestasi pada hal yang kamu pahami.
✅ Hindari mengejar keuntungan cepat.
✅ Bangun kekayaan dengan kesabaran dan konsistensi.
Ingat: Kamu tidak perlu menjadi kaya untuk mulai mengelola uang dengan bijak. Kamu perlu mulai mengelola uang dengan bijak untuk membangun kekayaan. 🚀
💬 Pertanyaan: Jika hari ini kamu menerima tambahan $1,000, apakah kamu akan MENABUNG, BERINVESTASI, atau MEMULAI bisnis?
👇 Tulis pilihanmu di komentar!
#Keuangan #MoneyDaily PolaPikir #FinancialWisdom Kebebasan #Investing" Investasi #wealthbuilding MembangunKekayaan #PersonalFinance
$AAPLB $GOOGLB $NOKB
187
·
--
Artikel
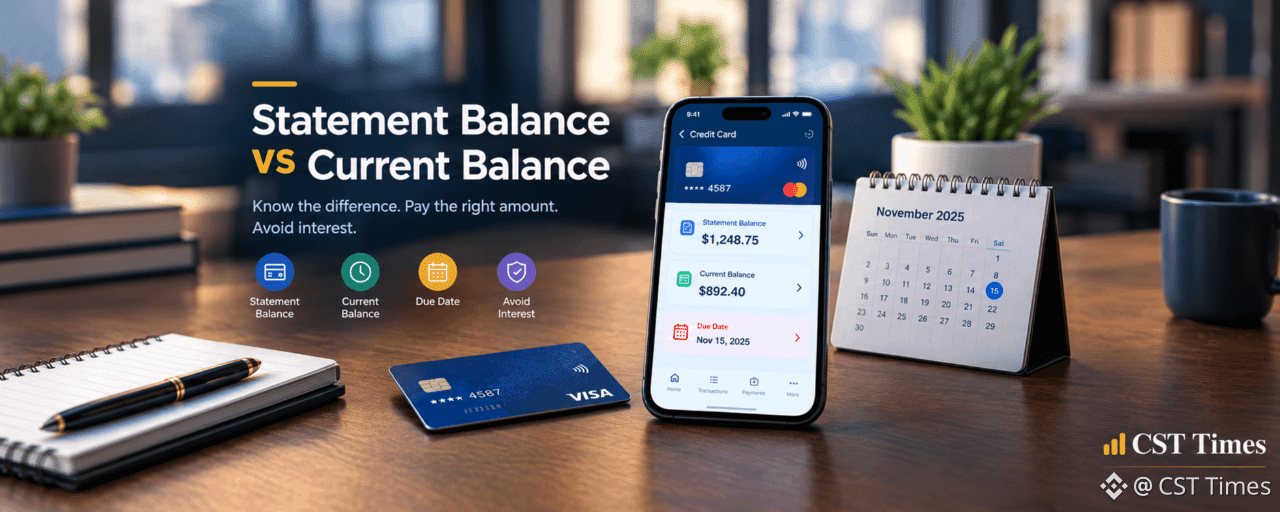
Saldo Tagihan vs Saldo Saat Ini: Mengapa Kartu Kredit Anda Menampilkan Dua Jumlah yang BerbedaRingkasan Singkat:
Pernahkah Anda membuka aplikasi kartu kredit dan melihat bahwa saldo tagihan berbeda dari saldo saat ini?
Hal ini bisa membingungkan, terutama saat Anda mencoba memahami jumlah yang sebenarnya perlu dibayar.
Kabar baiknya, kedua angka ini memiliki kegunaan yang berbeda.
Apa Itu Saldo Tagihan?
Saldo tagihan adalah jumlah utang Anda saat siklus penagihan sebelumnya berakhir. Angka ini mencerminkan transaksi yang tercantum dalam tagihan tersebut.
Jumlah ini penting karena membantu Anda mengetahui berapa yang perlu dibayar sebelum tanggal jatuh tempo. Bergantung pada ketentuan kartu Anda dan apakah masih ada saldo terutang sebelumnya, membayar lunas saldo tagihan tepat waktu biasanya membantu Anda menghindari bunga atas pembelian.
Saldo Tagihan vs Saldo Saat Ini: Mengapa Kartu Kredit Anda Menampilkan Dua Jumlah yang Berbeda
Ringkasan Singkat:
Pernahkah Anda membuka aplikasi kartu kredit dan melihat bahwa saldo tagihan berbeda dari saldo saat ini?
Hal ini bisa membingungkan, terutama saat Anda mencoba memahami jumlah yang sebenarnya perlu dibayar.
Kabar baiknya, kedua angka ini memiliki kegunaan yang berbeda.
Apa Itu Saldo Tagihan?
Saldo tagihan adalah jumlah utang Anda saat siklus penagihan sebelumnya berakhir. Angka ini mencerminkan transaksi yang tercantum dalam tagihan tersebut.
Jumlah ini penting karena membantu Anda mengetahui berapa yang perlu dibayar sebelum tanggal jatuh tempo. Bergantung pada ketentuan kartu Anda dan apakah masih ada saldo terutang sebelumnya, membayar lunas saldo tagihan tepat waktu biasanya membantu Anda menghindari bunga atas pembelian.
Pernahkah Anda membuka aplikasi kartu kredit dan melihat bahwa saldo tagihan berbeda dari saldo saat ini?
Hal ini bisa membingungkan, terutama saat Anda mencoba memahami jumlah yang sebenarnya perlu dibayar.
Kabar baiknya, kedua angka ini memiliki kegunaan yang berbeda.
Apa Itu Saldo Tagihan?
Saldo tagihan adalah jumlah utang Anda saat siklus penagihan sebelumnya berakhir. Angka ini mencerminkan transaksi yang tercantum dalam tagihan tersebut.
Jumlah ini penting karena membantu Anda mengetahui berapa yang perlu dibayar sebelum tanggal jatuh tempo. Bergantung pada ketentuan kartu Anda dan apakah masih ada saldo terutang sebelumnya, membayar lunas saldo tagihan tepat waktu biasanya membantu Anda menghindari bunga atas pembelian.
1
103

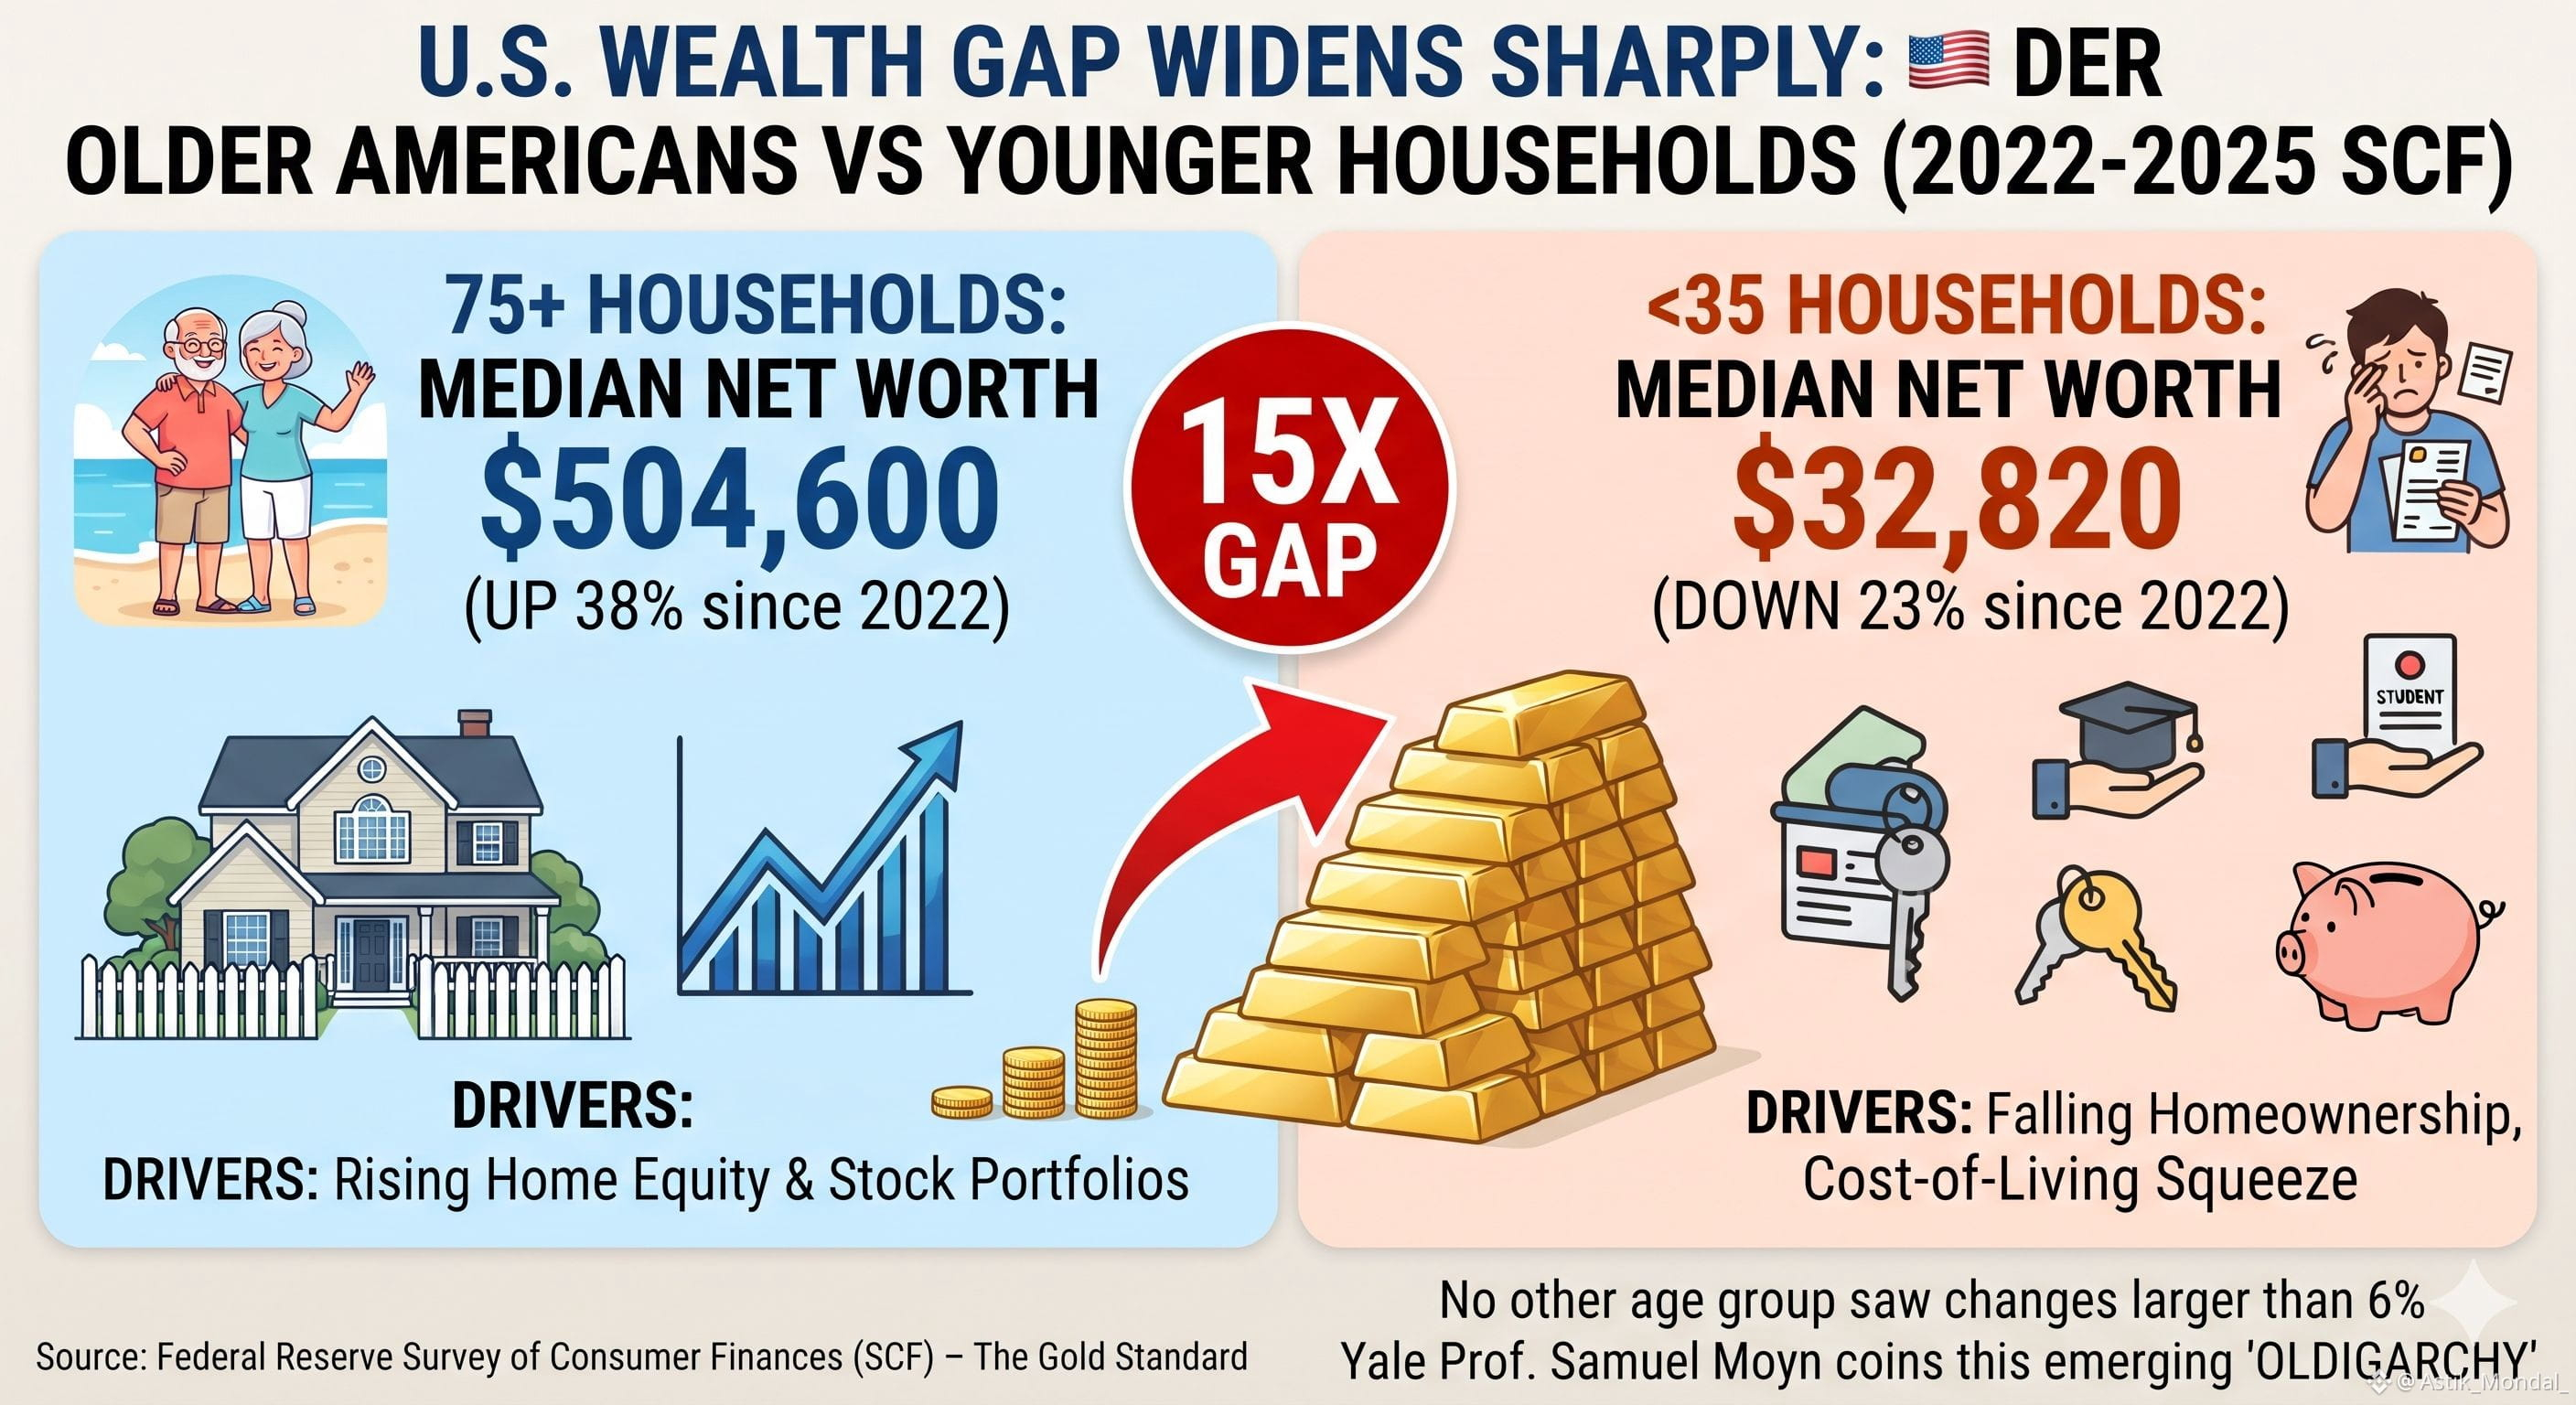
🇺🇸 BERITA TERKINI: Warga Amerika berusia di atas 75 tahun kini memiliki kekayaan rumah tangga median sekitar 15 kali lipat dibandingkan rumah tangga yang dikepalai oleh orang berusia di bawah 35 tahun, naik dari hanya 9 kali lipat tiga tahun lalu.
Survei Keuangan Konsumen terbaru dari Federal Reserve, yang dianggap sebagai standar emas untuk mengukur kekayaan rumah tangga dan dirilis hanya setiap tiga tahun, menunjukkan bahwa kesenjangan melebar tajam antara 2022 dan 2025. Kekayaan bersih median rumah tangga yang dikepalai oleh seseorang berusia 75 tahun atau lebih naik sekitar 38% setelah disesuaikan dengan inflasi, menjadi $504,600. Sementara itu, kekayaan bersih median rumah tangga yang dikepalai oleh orang berusia di bawah 35 tahun turun 23%, menjadi hanya $32,820.
Yang membuat hal ini begitu mencolok adalah betapa timpangnya perubahan tersebut. Di semua kelompok usia lainnya, tidak ada kelompok yang mengalami perubahan lebih dari 6% ke arah mana pun. Artinya, ini bukan pergeseran ekonomi yang menyeluruh, melainkan rumah tangga tertua dan termuda yang bergerak ke arah berlawanan.
Sebagian penyebabnya sederhana: faktor usia. Para boomer yang lebih makmur memasuki usia 75 tahun, sehingga mendorong naik median kelompok usia yang lebih tua. Namun, bahkan jika kita hanya melihat kelompok kelahiran yang sama dari waktu ke waktu—mereka yang berusia 72 tahun ke atas pada 2022 dan mencapai usia 75 tahun ke atas pada 2025—kekayaan bersih median mereka tetap naik 21%. Kenaikan ekuitas rumah dan nilai portofolio saham menjadi pendorong utama, sementara rumah tangga yang lebih muda, yang memiliki jauh lebih sedikit aset properti dan saham serta lebih banyak uang tunai dan utang, terhimpit oleh turunnya tingkat kepemilikan rumah sekaligus biaya hidup yang makin berat.
Profesor Yale Samuel Moyn menunjuk data ini sebagai bukti dari apa yang ia sebut sebagai "oldigarki" Amerika yang tengah muncul—konsentrasi kekayaan antargenerasi yang terus meningkat.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
🇺🇸 BERITA TERKINI: Warga Amerika berusia di atas 75 tahun kini memiliki kekayaan rumah tangga median sekitar 15 kali lipat dibandingkan rumah tangga yang dikepalai oleh orang berusia di bawah 35 tahun, naik dari hanya 9 kali lipat tiga tahun lalu.
Survei Keuangan Konsumen terbaru dari Federal Reserve, yang dianggap sebagai standar emas untuk mengukur kekayaan rumah tangga dan dirilis hanya setiap tiga tahun, menunjukkan bahwa kesenjangan melebar tajam antara 2022 dan 2025. Kekayaan bersih median rumah tangga yang dikepalai oleh seseorang berusia 75 tahun atau lebih naik sekitar 38% setelah disesuaikan dengan inflasi, menjadi $504,600. Sementara itu, kekayaan bersih median rumah tangga yang dikepalai oleh orang berusia di bawah 35 tahun turun 23%, menjadi hanya $32,820.
Yang membuat hal ini begitu mencolok adalah betapa timpangnya perubahan tersebut. Di semua kelompok usia lainnya, tidak ada kelompok yang mengalami perubahan lebih dari 6% ke arah mana pun. Artinya, ini bukan pergeseran ekonomi yang menyeluruh, melainkan rumah tangga tertua dan termuda yang bergerak ke arah berlawanan.
Sebagian penyebabnya sederhana: faktor usia. Para boomer yang lebih makmur memasuki usia 75 tahun, sehingga mendorong naik median kelompok usia yang lebih tua. Namun, bahkan jika kita hanya melihat kelompok kelahiran yang sama dari waktu ke waktu—mereka yang berusia 72 tahun ke atas pada 2022 dan mencapai usia 75 tahun ke atas pada 2025—kekayaan bersih median mereka tetap naik 21%. Kenaikan ekuitas rumah dan nilai portofolio saham menjadi pendorong utama, sementara rumah tangga yang lebih muda, yang memiliki jauh lebih sedikit aset properti dan saham serta lebih banyak uang tunai dan utang, terhimpit oleh turunnya tingkat kepemilikan rumah sekaligus biaya hidup yang makin berat.
Profesor Yale Samuel Moyn menunjuk data ini sebagai bukti dari apa yang ia sebut sebagai "oldigarki" Amerika yang tengah muncul—konsentrasi kekayaan antargenerasi yang terus meningkat.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
Survei Keuangan Konsumen terbaru dari Federal Reserve, yang dianggap sebagai standar emas untuk mengukur kekayaan rumah tangga dan dirilis hanya setiap tiga tahun, menunjukkan bahwa kesenjangan melebar tajam antara 2022 dan 2025. Kekayaan bersih median rumah tangga yang dikepalai oleh seseorang berusia 75 tahun atau lebih naik sekitar 38% setelah disesuaikan dengan inflasi, menjadi $504,600. Sementara itu, kekayaan bersih median rumah tangga yang dikepalai oleh orang berusia di bawah 35 tahun turun 23%, menjadi hanya $32,820.
Yang membuat hal ini begitu mencolok adalah betapa timpangnya perubahan tersebut. Di semua kelompok usia lainnya, tidak ada kelompok yang mengalami perubahan lebih dari 6% ke arah mana pun. Artinya, ini bukan pergeseran ekonomi yang menyeluruh, melainkan rumah tangga tertua dan termuda yang bergerak ke arah berlawanan.
Sebagian penyebabnya sederhana: faktor usia. Para boomer yang lebih makmur memasuki usia 75 tahun, sehingga mendorong naik median kelompok usia yang lebih tua. Namun, bahkan jika kita hanya melihat kelompok kelahiran yang sama dari waktu ke waktu—mereka yang berusia 72 tahun ke atas pada 2022 dan mencapai usia 75 tahun ke atas pada 2025—kekayaan bersih median mereka tetap naik 21%. Kenaikan ekuitas rumah dan nilai portofolio saham menjadi pendorong utama, sementara rumah tangga yang lebih muda, yang memiliki jauh lebih sedikit aset properti dan saham serta lebih banyak uang tunai dan utang, terhimpit oleh turunnya tingkat kepemilikan rumah sekaligus biaya hidup yang makin berat.
Profesor Yale Samuel Moyn menunjuk data ini sebagai bukti dari apa yang ia sebut sebagai "oldigarki" Amerika yang tengah muncul—konsentrasi kekayaan antargenerasi yang terus meningkat.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
1
67
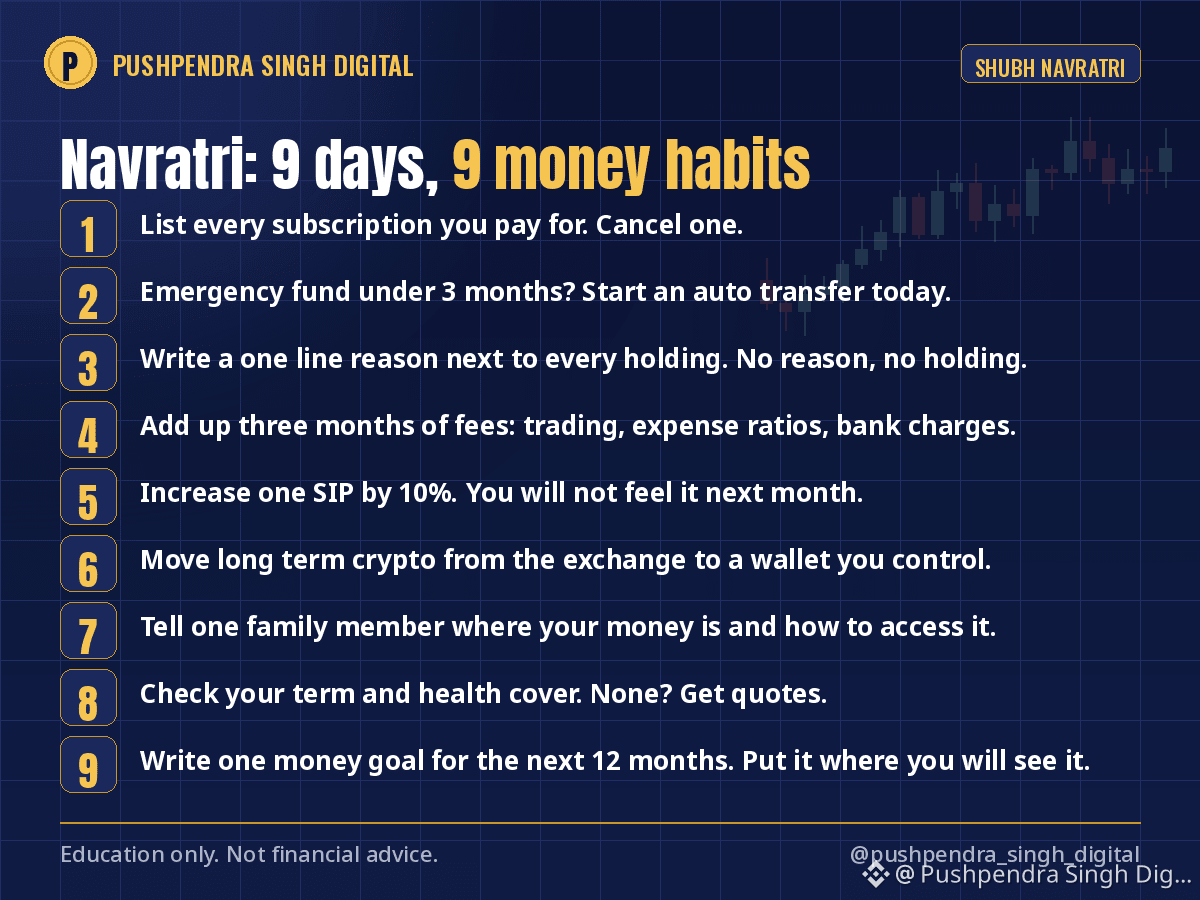
Navratri memasuki hari-hari terakhirnya dan Dussehra jatuh pada hari Selasa. Berikut sembilan kebiasaan mengelola uang, satu untuk setiap hari festival. Mulailah pada hari apa pun sekarang dan selesaikan sebelum Diwali. Masing-masing hanya membutuhkan waktu kurang dari sepuluh menit.
Hari 1: Catat semua langganan yang kamu bayar. Batalkan satu.
Hari 2: Periksa dana daruratmu. Jika belum cukup untuk 3 bulan pengeluaran, siapkan transfer otomatis, sekecil apa pun.
Hari 3: Buka akun demat atau akun bursamu, lalu tulis alasan singkat di samping setiap aset yang kamu miliki. Tanpa alasan, jangan dimiliki.
Hari 4: Jumlahkan semua biaya selama tiga bulan terakhir: biaya trading, rasio biaya reksa dana, dan biaya bank.
Hari 5: Naikkan satu SIP sebesar 10%. Bulan depan kamu tidak akan merasakannya.
Hari 6: Pindahkan kripto untuk jangka panjang yang tersimpan di bursa ke dompet yang kamu kendalikan.
Hari 7: Beri tahu satu anggota keluarga tempat investasimu disimpan dan cara mengaksesnya.
Hari 8: Periksa perlindungan asuransi jiwa berjangka dan kesehatanmu. Jika belum punya, minta penawaran.
Hari 9: Tulis satu tujuan keuanganmu untuk 12 bulan ke depan di atas kertas dan letakkan di tempat yang bisa kamu lihat.
Melakukan ini selama sembilan hari lebih bermanfaat daripada menonton grafik selama sembilan bulan.
Hari mana yang paling sulit bagimu? Bagiku, selalu Hari 4.
Selamat Navratri. Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Navratri #PersonalFinance #MoneyHabits
Navratri memasuki hari-hari terakhirnya dan Dussehra jatuh pada hari Selasa. Berikut sembilan kebiasaan mengelola uang, satu untuk setiap hari festival. Mulailah pada hari apa pun sekarang dan selesaikan sebelum Diwali. Masing-masing hanya membutuhkan waktu kurang dari sepuluh menit.
Hari 1: Catat semua langganan yang kamu bayar. Batalkan satu.
Hari 2: Periksa dana daruratmu. Jika belum cukup untuk 3 bulan pengeluaran, siapkan transfer otomatis, sekecil apa pun.
Hari 3: Buka akun demat atau akun bursamu, lalu tulis alasan singkat di samping setiap aset yang kamu miliki. Tanpa alasan, jangan dimiliki.
Hari 4: Jumlahkan semua biaya selama tiga bulan terakhir: biaya trading, rasio biaya reksa dana, dan biaya bank.
Hari 5: Naikkan satu SIP sebesar 10%. Bulan depan kamu tidak akan merasakannya.
Hari 6: Pindahkan kripto untuk jangka panjang yang tersimpan di bursa ke dompet yang kamu kendalikan.
Hari 7: Beri tahu satu anggota keluarga tempat investasimu disimpan dan cara mengaksesnya.
Hari 8: Periksa perlindungan asuransi jiwa berjangka dan kesehatanmu. Jika belum punya, minta penawaran.
Hari 9: Tulis satu tujuan keuanganmu untuk 12 bulan ke depan di atas kertas dan letakkan di tempat yang bisa kamu lihat.
Melakukan ini selama sembilan hari lebih bermanfaat daripada menonton grafik selama sembilan bulan.
Hari mana yang paling sulit bagimu? Bagiku, selalu Hari 4.
Selamat Navratri. Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Navratri #PersonalFinance #MoneyHabits
Hari 1: Catat semua langganan yang kamu bayar. Batalkan satu.
Hari 2: Periksa dana daruratmu. Jika belum cukup untuk 3 bulan pengeluaran, siapkan transfer otomatis, sekecil apa pun.
Hari 3: Buka akun demat atau akun bursamu, lalu tulis alasan singkat di samping setiap aset yang kamu miliki. Tanpa alasan, jangan dimiliki.
Hari 4: Jumlahkan semua biaya selama tiga bulan terakhir: biaya trading, rasio biaya reksa dana, dan biaya bank.
Hari 5: Naikkan satu SIP sebesar 10%. Bulan depan kamu tidak akan merasakannya.
Hari 6: Pindahkan kripto untuk jangka panjang yang tersimpan di bursa ke dompet yang kamu kendalikan.
Hari 7: Beri tahu satu anggota keluarga tempat investasimu disimpan dan cara mengaksesnya.
Hari 8: Periksa perlindungan asuransi jiwa berjangka dan kesehatanmu. Jika belum punya, minta penawaran.
Hari 9: Tulis satu tujuan keuanganmu untuk 12 bulan ke depan di atas kertas dan letakkan di tempat yang bisa kamu lihat.
Melakukan ini selama sembilan hari lebih bermanfaat daripada menonton grafik selama sembilan bulan.
Hari mana yang paling sulit bagimu? Bagiku, selalu Hari 4.
Selamat Navratri. Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Navratri #PersonalFinance #MoneyHabits
1
180
Dua teman, dana yang sama, jumlah yang sama: 10.000 rupee per bulan dengan imbal hasil 12% per tahun.
Rahul mulai berinvestasi pada usia 25 tahun dan berhenti pada usia 35 tahun. Sepuluh tahun berinvestasi lewat SIP, lalu tidak berinvestasi lagi. Total investasinya 12 lakh.
Amit mulai pada usia 35 tahun dan terus berinvestasi sampai usia 60 tahun. Dua puluh lima tahun berinvestasi lewat SIP. Total investasinya 30 lakh.
Pada usia 60 tahun:
Rahul memiliki sekitar 4,6 crore.
Amit memiliki sekitar 1,9 crore.
Rahul menginvestasikan kurang dari setengah jumlah uang, tetapi hasil akhirnya lebih dari dua kali lipat. Satu-satunya perbedaan adalah uang Rahul bertumbuh melalui bunga majemuk selama sepuluh tahun sebelum Amit bahkan mulai berinvestasi.
Saya tidak menyarankan untuk berhenti berinvestasi pada usia 35 tahun. Maksud saya, hal termahal dalam berinvestasi adalah tahun ketika Anda tidak mulai. Bukan dana yang Anda pilih, bukan rasio biaya, dan bukan harga beli.
Perhitungan yang sama juga berlaku untuk kripto. Pembelian Bitcoin dalam jumlah kecil setiap bulan yang dimulai pada 2020 mengungguli hampir semua transaksi cerdik yang dilakukan sejak saat itu.
"Saya akan mulai saat penghasilan saya lebih besar" adalah kalimat yang paling mahal akibatnya. Mulailah dengan 500 rupee jika memang itu yang Anda punya. Jumlahnya bisa bertambah. Tahun-tahun yang hilang tidak bisa kembali.
Pada usia berapa Anda mulai, dan apa yang akan Anda katakan kepada diri Anda yang lebih muda?
Imbal hasil masa lalu tidak menjamin imbal hasil di masa depan. Hanya untuk tujuan edukasi, bukan nasihat keuangan.
$BTC #SIP #Compounding #PersonalFinance
Dua teman, dana yang sama, jumlah yang sama: 10.000 rupee per bulan dengan imbal hasil 12% per tahun.
Rahul mulai berinvestasi pada usia 25 tahun dan berhenti pada usia 35 tahun. Sepuluh tahun berinvestasi lewat SIP, lalu tidak berinvestasi lagi. Total investasinya 12 lakh.
Amit mulai pada usia 35 tahun dan terus berinvestasi sampai usia 60 tahun. Dua puluh lima tahun berinvestasi lewat SIP. Total investasinya 30 lakh.
Pada usia 60 tahun:
Rahul memiliki sekitar 4,6 crore.
Amit memiliki sekitar 1,9 crore.
Rahul menginvestasikan kurang dari setengah jumlah uang, tetapi hasil akhirnya lebih dari dua kali lipat. Satu-satunya perbedaan adalah uang Rahul bertumbuh melalui bunga majemuk selama sepuluh tahun sebelum Amit bahkan mulai berinvestasi.
Saya tidak menyarankan untuk berhenti berinvestasi pada usia 35 tahun. Maksud saya, hal termahal dalam berinvestasi adalah tahun ketika Anda tidak mulai. Bukan dana yang Anda pilih, bukan rasio biaya, dan bukan harga beli.
Perhitungan yang sama juga berlaku untuk kripto. Pembelian Bitcoin dalam jumlah kecil setiap bulan yang dimulai pada 2020 mengungguli hampir semua transaksi cerdik yang dilakukan sejak saat itu.
"Saya akan mulai saat penghasilan saya lebih besar" adalah kalimat yang paling mahal akibatnya. Mulailah dengan 500 rupee jika memang itu yang Anda punya. Jumlahnya bisa bertambah. Tahun-tahun yang hilang tidak bisa kembali.
Pada usia berapa Anda mulai, dan apa yang akan Anda katakan kepada diri Anda yang lebih muda?
Imbal hasil masa lalu tidak menjamin imbal hasil di masa depan. Hanya untuk tujuan edukasi, bukan nasihat keuangan.
$BTC #SIP #Compounding #PersonalFinance
Rahul mulai berinvestasi pada usia 25 tahun dan berhenti pada usia 35 tahun. Sepuluh tahun berinvestasi lewat SIP, lalu tidak berinvestasi lagi. Total investasinya 12 lakh.
Amit mulai pada usia 35 tahun dan terus berinvestasi sampai usia 60 tahun. Dua puluh lima tahun berinvestasi lewat SIP. Total investasinya 30 lakh.
Pada usia 60 tahun:
Rahul memiliki sekitar 4,6 crore.
Amit memiliki sekitar 1,9 crore.
Rahul menginvestasikan kurang dari setengah jumlah uang, tetapi hasil akhirnya lebih dari dua kali lipat. Satu-satunya perbedaan adalah uang Rahul bertumbuh melalui bunga majemuk selama sepuluh tahun sebelum Amit bahkan mulai berinvestasi.
Saya tidak menyarankan untuk berhenti berinvestasi pada usia 35 tahun. Maksud saya, hal termahal dalam berinvestasi adalah tahun ketika Anda tidak mulai. Bukan dana yang Anda pilih, bukan rasio biaya, dan bukan harga beli.
Perhitungan yang sama juga berlaku untuk kripto. Pembelian Bitcoin dalam jumlah kecil setiap bulan yang dimulai pada 2020 mengungguli hampir semua transaksi cerdik yang dilakukan sejak saat itu.
"Saya akan mulai saat penghasilan saya lebih besar" adalah kalimat yang paling mahal akibatnya. Mulailah dengan 500 rupee jika memang itu yang Anda punya. Jumlahnya bisa bertambah. Tahun-tahun yang hilang tidak bisa kembali.
Pada usia berapa Anda mulai, dan apa yang akan Anda katakan kepada diri Anda yang lebih muda?
Imbal hasil masa lalu tidak menjamin imbal hasil di masa depan. Hanya untuk tujuan edukasi, bukan nasihat keuangan.
$BTC #SIP #Compounding #PersonalFinance
1
137
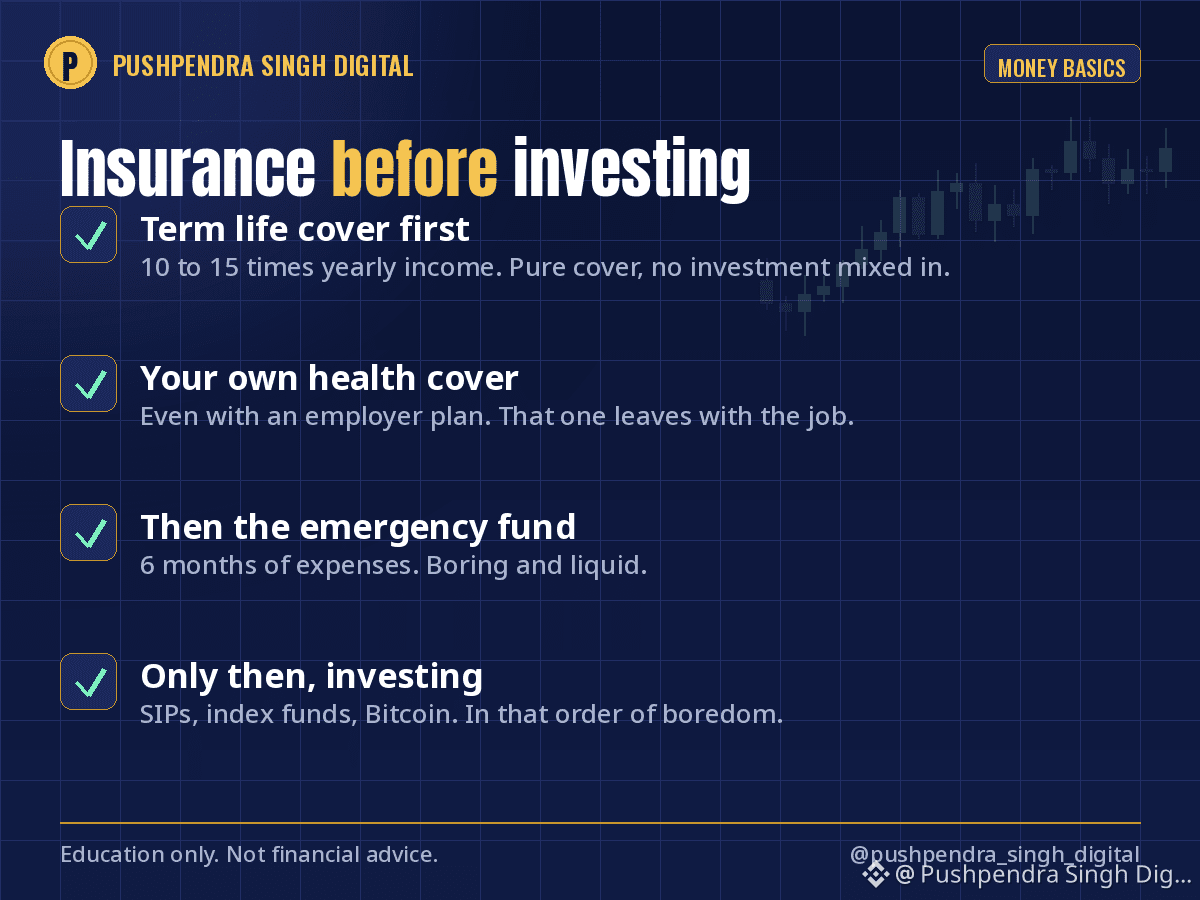
Sebelum SIP pertama Anda, sebelum Bitcoin pertama Anda, ada dua hal yang harus didahulukan. Keduanya tidak akan pernah menghasilkan uang bagi Anda, tetapi sama-sama menentukan apakah investasi Anda bisa bertahan.
Asuransi jiwa berjangka. Perlindungan murni, tanpa dicampur investasi. Patokan umum: 10 hingga 15 kali penghasilan tahunan Anda, dengan masa perlindungan sampai orang-orang yang bergantung pada Anda tidak lagi bergantung kepada Anda. Orang sehat berusia 30 tahun biasanya bisa mendapatkan perlindungan sebesar 1 crore dengan biaya kira-kira setara harga makan malam di restoran sebanyak dua kali dalam sebulan.
Asuransi kesehatan. Miliki sendiri, meskipun kantor menyediakan asuransi, karena asuransi dari kantor itu akan hilang saat Anda berhenti bekerja. Perlindungan dasar 10 lakh dengan tambahan top-up merupakan titik awal yang umum bagi sebuah keluarga, dan biayanya jauh lebih rendah daripada perkiraan kebanyakan orang.
Mengapa harus didahulukan: satu tagihan rumah sakit tanpa perlindungan tidak dibayar dari rekening tabungan Anda. Tagihan itu dibayar dengan mencairkan investasi Anda, berapa pun harga pasar saat itu. Saya pernah melihat orang menjual Bitcoin saat harganya terendah demi membayar biaya rumah sakit. Asuransi mencegah Anda harus menjualnya.
Hindari produk yang menggabungkan asuransi dengan investasi. Pisahkan kedua fungsi itu agar masing-masing bisa dijalankan dengan lebih baik.
Apakah Anda punya asuransi kesehatan sendiri, atau hanya asuransi dari tempat kerja?
Hanya untuk tujuan edukasi, bukan saran keuangan atau asuransi.
$BTC #Insurance #PersonalFinance #MoneyBasics
Sebelum SIP pertama Anda, sebelum Bitcoin pertama Anda, ada dua hal yang harus didahulukan. Keduanya tidak akan pernah menghasilkan uang bagi Anda, tetapi sama-sama menentukan apakah investasi Anda bisa bertahan.
Asuransi jiwa berjangka. Perlindungan murni, tanpa dicampur investasi. Patokan umum: 10 hingga 15 kali penghasilan tahunan Anda, dengan masa perlindungan sampai orang-orang yang bergantung pada Anda tidak lagi bergantung kepada Anda. Orang sehat berusia 30 tahun biasanya bisa mendapatkan perlindungan sebesar 1 crore dengan biaya kira-kira setara harga makan malam di restoran sebanyak dua kali dalam sebulan.
Asuransi kesehatan. Miliki sendiri, meskipun kantor menyediakan asuransi, karena asuransi dari kantor itu akan hilang saat Anda berhenti bekerja. Perlindungan dasar 10 lakh dengan tambahan top-up merupakan titik awal yang umum bagi sebuah keluarga, dan biayanya jauh lebih rendah daripada perkiraan kebanyakan orang.
Mengapa harus didahulukan: satu tagihan rumah sakit tanpa perlindungan tidak dibayar dari rekening tabungan Anda. Tagihan itu dibayar dengan mencairkan investasi Anda, berapa pun harga pasar saat itu. Saya pernah melihat orang menjual Bitcoin saat harganya terendah demi membayar biaya rumah sakit. Asuransi mencegah Anda harus menjualnya.
Hindari produk yang menggabungkan asuransi dengan investasi. Pisahkan kedua fungsi itu agar masing-masing bisa dijalankan dengan lebih baik.
Apakah Anda punya asuransi kesehatan sendiri, atau hanya asuransi dari tempat kerja?
Hanya untuk tujuan edukasi, bukan saran keuangan atau asuransi.
$BTC #Insurance #PersonalFinance #MoneyBasics
Asuransi jiwa berjangka. Perlindungan murni, tanpa dicampur investasi. Patokan umum: 10 hingga 15 kali penghasilan tahunan Anda, dengan masa perlindungan sampai orang-orang yang bergantung pada Anda tidak lagi bergantung kepada Anda. Orang sehat berusia 30 tahun biasanya bisa mendapatkan perlindungan sebesar 1 crore dengan biaya kira-kira setara harga makan malam di restoran sebanyak dua kali dalam sebulan.
Asuransi kesehatan. Miliki sendiri, meskipun kantor menyediakan asuransi, karena asuransi dari kantor itu akan hilang saat Anda berhenti bekerja. Perlindungan dasar 10 lakh dengan tambahan top-up merupakan titik awal yang umum bagi sebuah keluarga, dan biayanya jauh lebih rendah daripada perkiraan kebanyakan orang.
Mengapa harus didahulukan: satu tagihan rumah sakit tanpa perlindungan tidak dibayar dari rekening tabungan Anda. Tagihan itu dibayar dengan mencairkan investasi Anda, berapa pun harga pasar saat itu. Saya pernah melihat orang menjual Bitcoin saat harganya terendah demi membayar biaya rumah sakit. Asuransi mencegah Anda harus menjualnya.
Hindari produk yang menggabungkan asuransi dengan investasi. Pisahkan kedua fungsi itu agar masing-masing bisa dijalankan dengan lebih baik.
Apakah Anda punya asuransi kesehatan sendiri, atau hanya asuransi dari tempat kerja?
Hanya untuk tujuan edukasi, bukan saran keuangan atau asuransi.
$BTC #Insurance #PersonalFinance #MoneyBasics
443
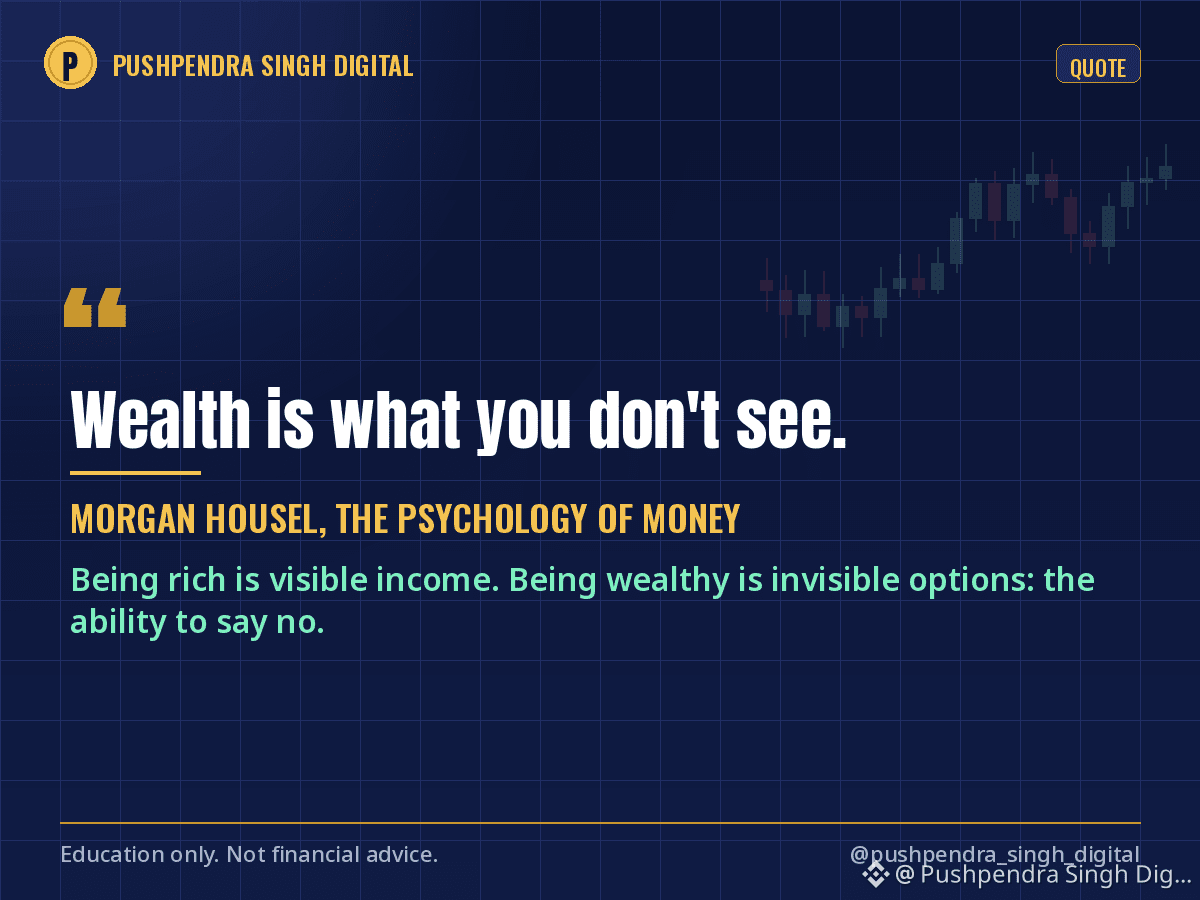
Morgan Housel menulis bahwa kekayaan adalah hal-hal yang tidak terlihat. Mobil yang tidak dibeli, peningkatan yang tidak diambil, transaksi yang tidak dilakukan.
Saya teringat kalimat ini setiap kali pasar menguat.
Saat pasar bullish, semua orang bisa melihat unggahan tentang Lamborghini. Tak ada yang bisa melihat orang yang menjual 20% asetnya saat harga sedang naik, melunasi pinjaman, lalu menyimpan sisanya di reksa dana indeks. Orang itu tidak mengunggahnya. Memang tidak perlu.
Menjadi kaya berarti memiliki penghasilan yang terlihat. Memiliki kekayaan berarti punya pilihan yang tak terlihat: kemampuan untuk menolak pekerjaan, klien, atau transaksi, karena bulan ini Anda tidak membutuhkan uang itu.
Bagian yang aneh adalah bahwa pilihan tak terlihat itulah yang sebenarnya diinginkan kebanyakan orang saat berkata ingin menjadi kaya.
Sejak membaca buku itu, aturan saya begini: setiap keuntungan besar dibagi. Sebagian disisihkan untuk diri saya di masa depan, yang belum bisa melihatnya. Lalu sisanya saya belanjakan tanpa merasa bersalah.
Apa satu hal yang Anda pilih untuk tidak dibeli tahun ini, dan tidak Anda sesali?
$BTC #MorganHousel #PersonalFinance #Wealth
Morgan Housel menulis bahwa kekayaan adalah hal-hal yang tidak terlihat. Mobil yang tidak dibeli, peningkatan yang tidak diambil, transaksi yang tidak dilakukan.
Saya teringat kalimat ini setiap kali pasar menguat.
Saat pasar bullish, semua orang bisa melihat unggahan tentang Lamborghini. Tak ada yang bisa melihat orang yang menjual 20% asetnya saat harga sedang naik, melunasi pinjaman, lalu menyimpan sisanya di reksa dana indeks. Orang itu tidak mengunggahnya. Memang tidak perlu.
Menjadi kaya berarti memiliki penghasilan yang terlihat. Memiliki kekayaan berarti punya pilihan yang tak terlihat: kemampuan untuk menolak pekerjaan, klien, atau transaksi, karena bulan ini Anda tidak membutuhkan uang itu.
Bagian yang aneh adalah bahwa pilihan tak terlihat itulah yang sebenarnya diinginkan kebanyakan orang saat berkata ingin menjadi kaya.
Sejak membaca buku itu, aturan saya begini: setiap keuntungan besar dibagi. Sebagian disisihkan untuk diri saya di masa depan, yang belum bisa melihatnya. Lalu sisanya saya belanjakan tanpa merasa bersalah.
Apa satu hal yang Anda pilih untuk tidak dibeli tahun ini, dan tidak Anda sesali?
$BTC #MorganHousel #PersonalFinance #Wealth
Saya teringat kalimat ini setiap kali pasar menguat.
Saat pasar bullish, semua orang bisa melihat unggahan tentang Lamborghini. Tak ada yang bisa melihat orang yang menjual 20% asetnya saat harga sedang naik, melunasi pinjaman, lalu menyimpan sisanya di reksa dana indeks. Orang itu tidak mengunggahnya. Memang tidak perlu.
Menjadi kaya berarti memiliki penghasilan yang terlihat. Memiliki kekayaan berarti punya pilihan yang tak terlihat: kemampuan untuk menolak pekerjaan, klien, atau transaksi, karena bulan ini Anda tidak membutuhkan uang itu.
Bagian yang aneh adalah bahwa pilihan tak terlihat itulah yang sebenarnya diinginkan kebanyakan orang saat berkata ingin menjadi kaya.
Sejak membaca buku itu, aturan saya begini: setiap keuntungan besar dibagi. Sebagian disisihkan untuk diri saya di masa depan, yang belum bisa melihatnya. Lalu sisanya saya belanjakan tanpa merasa bersalah.
Apa satu hal yang Anda pilih untuk tidak dibeli tahun ini, dan tidak Anda sesali?
$BTC #MorganHousel #PersonalFinance #Wealth
177
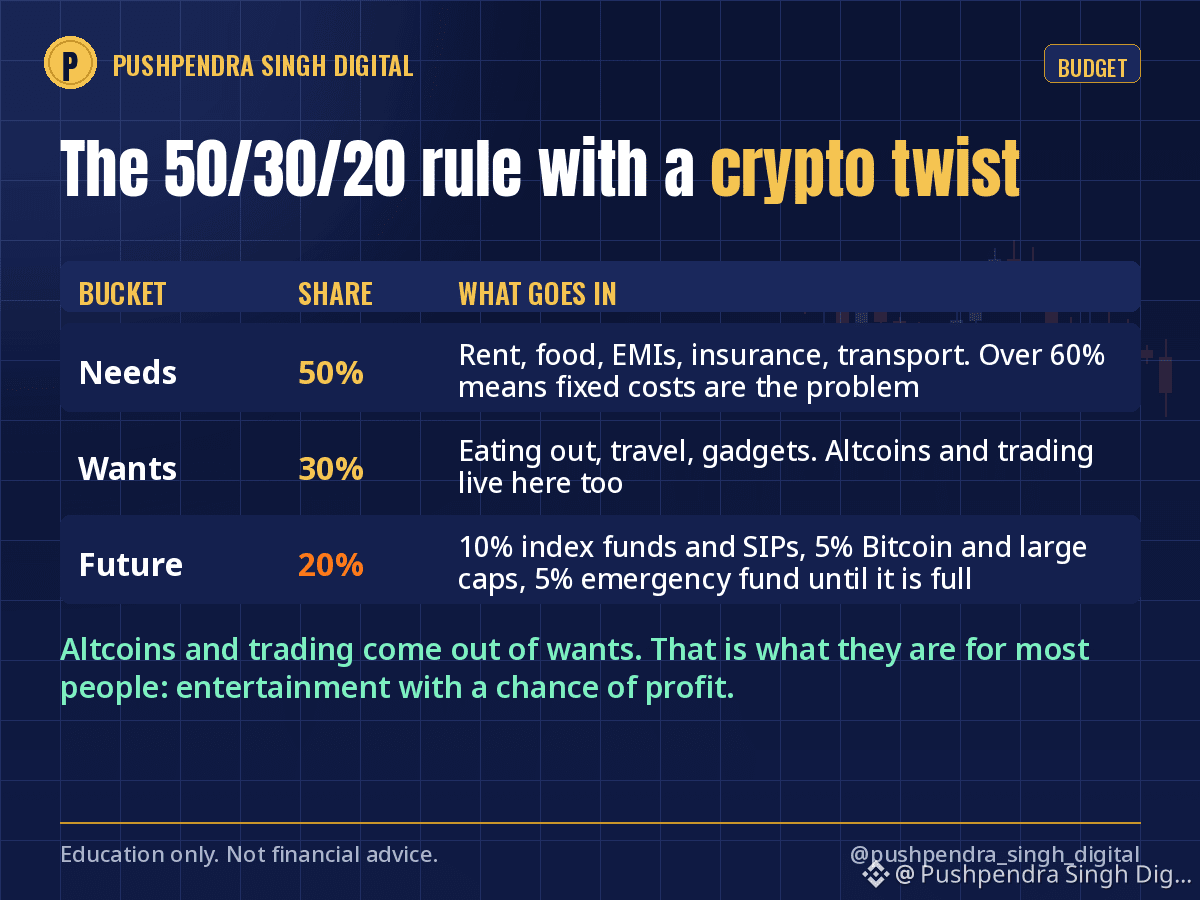
Aturan 50/30/20 adalah anggaran paling sederhana yang saya tahu. Begini cara saya menyesuaikannya untuk seseorang yang juga memiliki kripto.
50% kebutuhan: sewa, makanan, cicilan, asuransi, transportasi. Jika porsinya melebihi 60%, masalahnya bukan investasi Anda, melainkan biaya tetap Anda.
30% keinginan: makan di luar, bepergian, gadget, langganan. Nikmati tanpa rasa bersalah, selama porsinya tidak melewati batas.
20% masa depan: di sinilah letak penyesuaiannya.
Dari 20% itu, saya membaginya seperti ini:
10% untuk investasi bertumbuh yang membosankan: reksa dana indeks, EPF atau PPF, SIP.
5% untuk Bitcoin dan aset kripto berkapitalisasi besar, dibeli setiap bulan tanpa mencoba menentukan waktu yang tepat.
5% untuk dana darurat sampai jumlahnya mencapai biaya hidup selama 6 bulan, lalu dialihkan ke pos mana pun yang membutuhkannya.
Altcoin dan trading tidak mendapat pos anggaran tersendiri. Biayanya diambil dari 30% keinginan, karena bagi kebanyakan orang, itulah fungsinya: hiburan yang berpeluang menghasilkan keuntungan.
Mungkin terdengar keras. Namun, cara ini mencegah satu bulan yang buruk mengusik uang yang benar-benar membangun hidup Anda.
Sejujurnya, seperti apa pembagian anggaran Anda saat ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #Budgeting #MoneyBasics
Aturan 50/30/20 adalah anggaran paling sederhana yang saya tahu. Begini cara saya menyesuaikannya untuk seseorang yang juga memiliki kripto.
50% kebutuhan: sewa, makanan, cicilan, asuransi, transportasi. Jika porsinya melebihi 60%, masalahnya bukan investasi Anda, melainkan biaya tetap Anda.
30% keinginan: makan di luar, bepergian, gadget, langganan. Nikmati tanpa rasa bersalah, selama porsinya tidak melewati batas.
20% masa depan: di sinilah letak penyesuaiannya.
Dari 20% itu, saya membaginya seperti ini:
10% untuk investasi bertumbuh yang membosankan: reksa dana indeks, EPF atau PPF, SIP.
5% untuk Bitcoin dan aset kripto berkapitalisasi besar, dibeli setiap bulan tanpa mencoba menentukan waktu yang tepat.
5% untuk dana darurat sampai jumlahnya mencapai biaya hidup selama 6 bulan, lalu dialihkan ke pos mana pun yang membutuhkannya.
Altcoin dan trading tidak mendapat pos anggaran tersendiri. Biayanya diambil dari 30% keinginan, karena bagi kebanyakan orang, itulah fungsinya: hiburan yang berpeluang menghasilkan keuntungan.
Mungkin terdengar keras. Namun, cara ini mencegah satu bulan yang buruk mengusik uang yang benar-benar membangun hidup Anda.
Sejujurnya, seperti apa pembagian anggaran Anda saat ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50% kebutuhan: sewa, makanan, cicilan, asuransi, transportasi. Jika porsinya melebihi 60%, masalahnya bukan investasi Anda, melainkan biaya tetap Anda.
30% keinginan: makan di luar, bepergian, gadget, langganan. Nikmati tanpa rasa bersalah, selama porsinya tidak melewati batas.
20% masa depan: di sinilah letak penyesuaiannya.
Dari 20% itu, saya membaginya seperti ini:
10% untuk investasi bertumbuh yang membosankan: reksa dana indeks, EPF atau PPF, SIP.
5% untuk Bitcoin dan aset kripto berkapitalisasi besar, dibeli setiap bulan tanpa mencoba menentukan waktu yang tepat.
5% untuk dana darurat sampai jumlahnya mencapai biaya hidup selama 6 bulan, lalu dialihkan ke pos mana pun yang membutuhkannya.
Altcoin dan trading tidak mendapat pos anggaran tersendiri. Biayanya diambil dari 30% keinginan, karena bagi kebanyakan orang, itulah fungsinya: hiburan yang berpeluang menghasilkan keuntungan.
Mungkin terdengar keras. Namun, cara ini mencegah satu bulan yang buruk mengusik uang yang benar-benar membangun hidup Anda.
Sejujurnya, seperti apa pembagian anggaran Anda saat ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
💰 Mereka mengajari kita cara mendapatkan gaji…
Tapi hampir tidak ada yang mengajari kita apa yang harus dilakukan saat gaji pertama tiba. 😅
“Gaji diterima… sekarang apa?”
Sebelum memikirkan investasi, setiap pemula sebaiknya mempelajari beberapa aturan uang yang sederhana 👇
1️⃣ Buat anggaran terlebih dahulu
Ketahui berapa penghasilanmu dan ke mana uang itu pergi. Banyak orang terkejut saat mereka melacak pengeluaran untuk pertama kalinya.
2️⃣ Buat dana darurat
Pengeluaran tak terduga adalah bagian dari kehidupan. Memiliki tabungan untuk keadaan darurat dapat mencegah utang yang tidak perlu dan mengurangi stres finansial.
3️⃣ Menabung tidak sama dengan berinvestasi
Menabung = keamanan dan kebutuhan jangka pendek 🏦
Investasi = pertumbuhan dan risiko yang lebih tinggi 📈
Memahami perbedaan ini sangat penting.
4️⃣ Jangan simpan semua uangmu di satu tempat
Diversifikasi berarti menyebarkan risiko ke berbagai aset, bukan bergantung pada satu investasi saja.
5️⃣ Pahami toleransi risiko kamu sendiri
Investasi yang berisiko tapi terasa seru bagi orang lain mungkin terlalu membuat stres untukmu. Keputusan finansialmu harus sesuai dengan tujuan, pendapatan, dan tingkat kenyamananmu.
🚀 Jika kamu tertarik dengan kripto, mulailah dengan edukasi terlebih dahulu. Binance Academy menyediakan materi belajar gratis tentang Bitcoin, blockchain, pasar kripto, manajemen risiko, dan DYOR (Do Your Own Research).
Gaji pertamamu bukan sekadar uang 💡
Itu adalah kesempatan pertamamu untuk belajar bagaimana uang benar-benar bekerja.
📚 Pelajari dulu. Riset secara mandiri. Buat keputusan berdasarkan situasimu sendiri—bukan hype media sosial.
⚠️ Konten edukasi saja. Bukan nasihat keuangan.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
{future}(VELVETUSDT)
{spot}(ACEUSDT)
{future}(AKEUSDT)
💰 Mereka mengajari kita cara mendapatkan gaji…
Tapi hampir tidak ada yang mengajari kita apa yang harus dilakukan saat gaji pertama tiba. 😅
“Gaji diterima… sekarang apa?”
Sebelum memikirkan investasi, setiap pemula sebaiknya mempelajari beberapa aturan uang yang sederhana 👇
1️⃣ Buat anggaran terlebih dahulu
Ketahui berapa penghasilanmu dan ke mana uang itu pergi. Banyak orang terkejut saat mereka melacak pengeluaran untuk pertama kalinya.
2️⃣ Buat dana darurat
Pengeluaran tak terduga adalah bagian dari kehidupan. Memiliki tabungan untuk keadaan darurat dapat mencegah utang yang tidak perlu dan mengurangi stres finansial.
3️⃣ Menabung tidak sama dengan berinvestasi
Menabung = keamanan dan kebutuhan jangka pendek 🏦
Investasi = pertumbuhan dan risiko yang lebih tinggi 📈
Memahami perbedaan ini sangat penting.
4️⃣ Jangan simpan semua uangmu di satu tempat
Diversifikasi berarti menyebarkan risiko ke berbagai aset, bukan bergantung pada satu investasi saja.
5️⃣ Pahami toleransi risiko kamu sendiri
Investasi yang berisiko tapi terasa seru bagi orang lain mungkin terlalu membuat stres untukmu. Keputusan finansialmu harus sesuai dengan tujuan, pendapatan, dan tingkat kenyamananmu.
🚀 Jika kamu tertarik dengan kripto, mulailah dengan edukasi terlebih dahulu. Binance Academy menyediakan materi belajar gratis tentang Bitcoin, blockchain, pasar kripto, manajemen risiko, dan DYOR (Do Your Own Research).
Gaji pertamamu bukan sekadar uang 💡
Itu adalah kesempatan pertamamu untuk belajar bagaimana uang benar-benar bekerja.
📚 Pelajari dulu. Riset secara mandiri. Buat keputusan berdasarkan situasimu sendiri—bukan hype media sosial.
⚠️ Konten edukasi saja. Bukan nasihat keuangan.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
Tapi hampir tidak ada yang mengajari kita apa yang harus dilakukan saat gaji pertama tiba. 😅
“Gaji diterima… sekarang apa?”
Sebelum memikirkan investasi, setiap pemula sebaiknya mempelajari beberapa aturan uang yang sederhana 👇
1️⃣ Buat anggaran terlebih dahulu
Ketahui berapa penghasilanmu dan ke mana uang itu pergi. Banyak orang terkejut saat mereka melacak pengeluaran untuk pertama kalinya.
2️⃣ Buat dana darurat
Pengeluaran tak terduga adalah bagian dari kehidupan. Memiliki tabungan untuk keadaan darurat dapat mencegah utang yang tidak perlu dan mengurangi stres finansial.
3️⃣ Menabung tidak sama dengan berinvestasi
Menabung = keamanan dan kebutuhan jangka pendek 🏦
Investasi = pertumbuhan dan risiko yang lebih tinggi 📈
Memahami perbedaan ini sangat penting.
4️⃣ Jangan simpan semua uangmu di satu tempat
Diversifikasi berarti menyebarkan risiko ke berbagai aset, bukan bergantung pada satu investasi saja.
5️⃣ Pahami toleransi risiko kamu sendiri
Investasi yang berisiko tapi terasa seru bagi orang lain mungkin terlalu membuat stres untukmu. Keputusan finansialmu harus sesuai dengan tujuan, pendapatan, dan tingkat kenyamananmu.
🚀 Jika kamu tertarik dengan kripto, mulailah dengan edukasi terlebih dahulu. Binance Academy menyediakan materi belajar gratis tentang Bitcoin, blockchain, pasar kripto, manajemen risiko, dan DYOR (Do Your Own Research).
Gaji pertamamu bukan sekadar uang 💡
Itu adalah kesempatan pertamamu untuk belajar bagaimana uang benar-benar bekerja.
📚 Pelajari dulu. Riset secara mandiri. Buat keputusan berdasarkan situasimu sendiri—bukan hype media sosial.
⚠️ Konten edukasi saja. Bukan nasihat keuangan.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
1
414
·
--
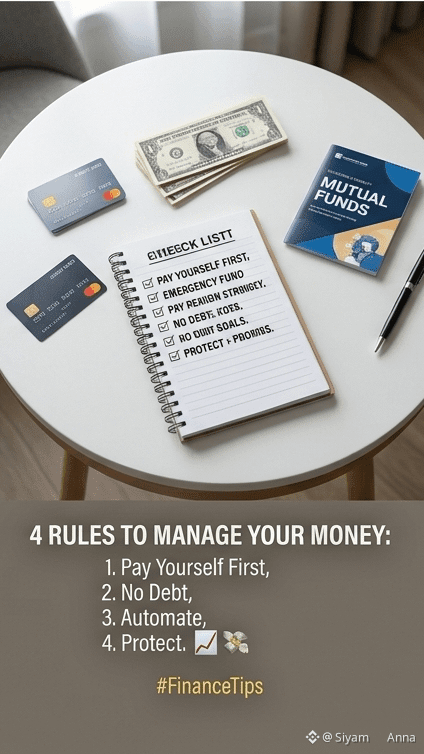
Kesulitan mengatur uang Anda? Mulailah dengan 4 aturan emas ini: 📈
• Aturan 1: Bayar diri Anda terlebih dahulu. Begitu gaji masuk, pindahkan persentase tabungan Anda agar tidak terlihat. Belanjakan sisanya setelah menabung.
• Aturan 2: Hindari inflasi gaya hidup. Jangan membeli barang-barang mewah dengan kartu kredit atau cicilan (EMI) hanya untuk mengesankan orang lain.
• Aturan 3: Otomatiskan investasi Anda. Buat SIP bulanan di Reksa Dana atau index fund agar Anda berinvestasi secara konsisten tanpa terlalu banyak berpikir.
• Aturan 4: Lindungi dari potensi kerugian. Pastikan Anda memiliki asuransi Kesehatan dan Asuransi Jiwa Berjangka (Term Life) yang memadai untuk menjaga kekayaan Anda dari keadaan darurat yang tak terduga.
Literasi keuangan bukan kemewahan; itu adalah keterampilan bertahan hidup untuk hidup yang tenang. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
Kesulitan mengatur uang Anda? Mulailah dengan 4 aturan emas ini: 📈
• Aturan 1: Bayar diri Anda terlebih dahulu. Begitu gaji masuk, pindahkan persentase tabungan Anda agar tidak terlihat. Belanjakan sisanya setelah menabung.
• Aturan 2: Hindari inflasi gaya hidup. Jangan membeli barang-barang mewah dengan kartu kredit atau cicilan (EMI) hanya untuk mengesankan orang lain.
• Aturan 3: Otomatiskan investasi Anda. Buat SIP bulanan di Reksa Dana atau index fund agar Anda berinvestasi secara konsisten tanpa terlalu banyak berpikir.
• Aturan 4: Lindungi dari potensi kerugian. Pastikan Anda memiliki asuransi Kesehatan dan Asuransi Jiwa Berjangka (Term Life) yang memadai untuk menjaga kekayaan Anda dari keadaan darurat yang tak terduga.
Literasi keuangan bukan kemewahan; itu adalah keterampilan bertahan hidup untuk hidup yang tenang. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
• Aturan 1: Bayar diri Anda terlebih dahulu. Begitu gaji masuk, pindahkan persentase tabungan Anda agar tidak terlihat. Belanjakan sisanya setelah menabung.
• Aturan 2: Hindari inflasi gaya hidup. Jangan membeli barang-barang mewah dengan kartu kredit atau cicilan (EMI) hanya untuk mengesankan orang lain.
• Aturan 3: Otomatiskan investasi Anda. Buat SIP bulanan di Reksa Dana atau index fund agar Anda berinvestasi secara konsisten tanpa terlalu banyak berpikir.
• Aturan 4: Lindungi dari potensi kerugian. Pastikan Anda memiliki asuransi Kesehatan dan Asuransi Jiwa Berjangka (Term Life) yang memadai untuk menjaga kekayaan Anda dari keadaan darurat yang tak terduga.
Literasi keuangan bukan kemewahan; itu adalah keterampilan bertahan hidup untuk hidup yang tenang. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
1
71
Kepribadian,
Ungkapan "tidak peduli seperti apa penampilanmu, uang tidak memperhatikan" menyoroti penyamarataan dalam keuangan pribadi: kekayaan terakumulasi melalui kebiasaan cerdas, perencanaan strategis, dan disiplin finansial, terlepas dari penampilan fisik seseorang, latar belakang, atau status sosial
#PerfectTime #PersonalFinance $BTC $BNB
Kepribadian,
Ungkapan "tidak peduli seperti apa penampilanmu, uang tidak memperhatikan" menyoroti penyamarataan dalam keuangan pribadi: kekayaan terakumulasi melalui kebiasaan cerdas, perencanaan strategis, dan disiplin finansial, terlepas dari penampilan fisik seseorang, latar belakang, atau status sosial
#PerfectTime #PersonalFinance $BTC $BNB
Ungkapan "tidak peduli seperti apa penampilanmu, uang tidak memperhatikan" menyoroti penyamarataan dalam keuangan pribadi: kekayaan terakumulasi melalui kebiasaan cerdas, perencanaan strategis, dan disiplin finansial, terlepas dari penampilan fisik seseorang, latar belakang, atau status sosial
#PerfectTime #PersonalFinance $BTC $BNB
377
3
28
377
·
--
Anda tidak perlu $1000 untuk mulai membangun kekayaan.
Saya memulai dengan $10/minggu.
$10 x 52 minggu = $520/tahun
$520 x 5 tahun dengan 7% = ~$3000
Jumlahnya tidak terlalu penting.
Kebiasaannya yang penting.
Mulai dengan seadanya. Mulai kecil.
Tapi mulailah.
Berapa yang bisa Anda tabung minggu ini? Bahkan $5 pun berarti 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
Anda tidak perlu $1000 untuk mulai membangun kekayaan.
Saya memulai dengan $10/minggu.
$10 x 52 minggu = $520/tahun
$520 x 5 tahun dengan 7% = ~$3000
Jumlahnya tidak terlalu penting.
Kebiasaannya yang penting.
Mulai dengan seadanya. Mulai kecil.
Tapi mulailah.
Berapa yang bisa Anda tabung minggu ini? Bahkan $5 pun berarti 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
Saya memulai dengan $10/minggu.
$10 x 52 minggu = $520/tahun
$520 x 5 tahun dengan 7% = ~$3000
Jumlahnya tidak terlalu penting.
Kebiasaannya yang penting.
Mulai dengan seadanya. Mulai kecil.
Tapi mulailah.
Berapa yang bisa Anda tabung minggu ini? Bahkan $5 pun berarti 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
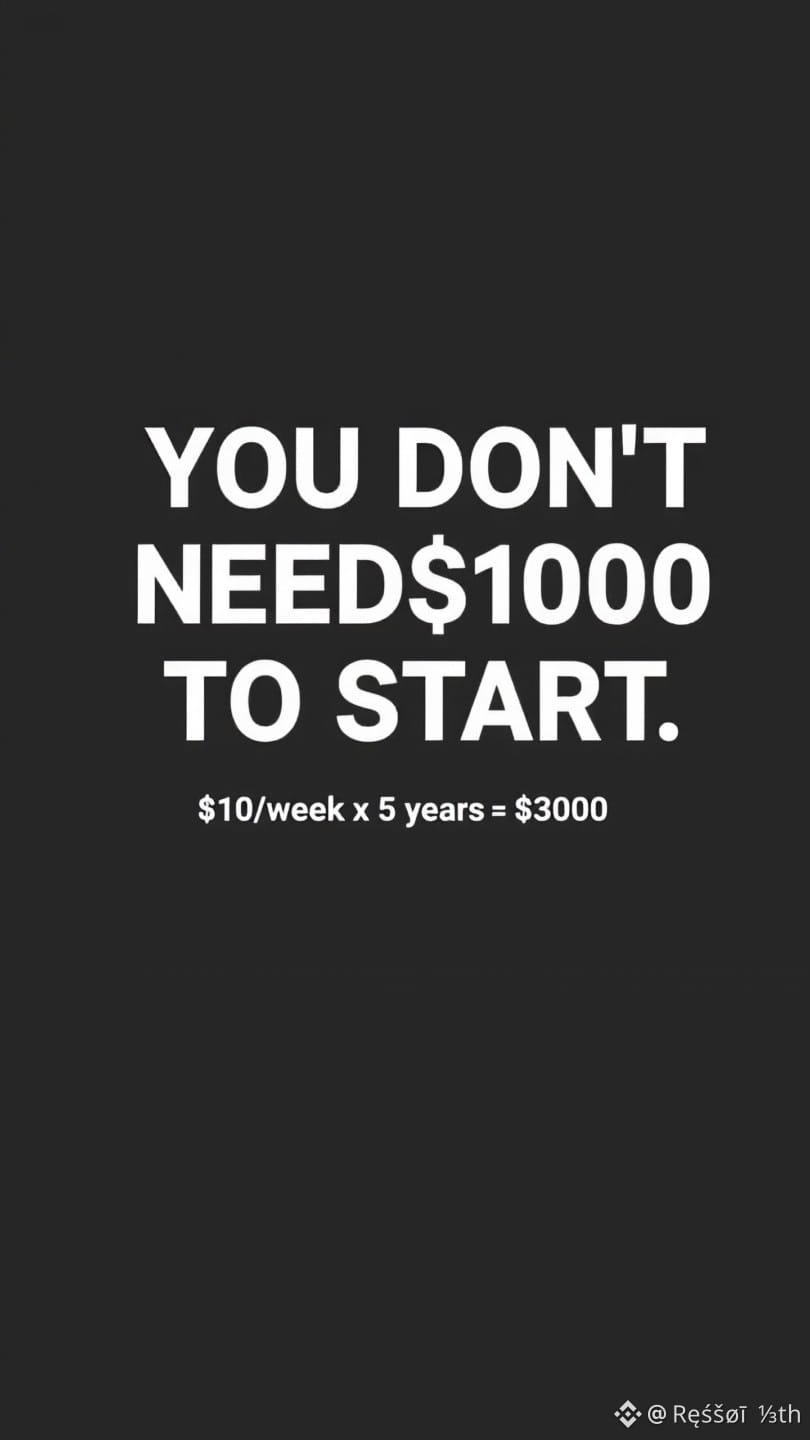
7
1
1.7k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#CryptoSelloffTriggersMultipleWhaleLiquidations
185,789 penayangan
1,812 Berdiskusi
2
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
163,155 penayangan
1,571 Berdiskusi
3
#WillFOMCMinutesReinforceRateHikeExpectations?
48,728 penayangan
755 Berdiskusi
4
#BitcoinActiveSupplyInProfitDropsBelow45%
240,082 penayangan
1,829 Berdiskusi
5
#TONStrategyReports$23.97MQ3NetLoss
20,891 penayangan
151 Berdiskusi
6
#KavaSaysAbnormalActivityLimitedToKavaLend
159,198 penayangan
1,040 Berdiskusi
7
#WORPTLetsTouristsConvertCryptoToThaiBaht
58,500 penayangan
415 Berdiskusi
8
#WhoWillSucceedJensenHuangatNvidia?
364,878 penayangan
2,179 Berdiskusi
9
#WhatWillDriveCryptoandStocks’NextRebound?
895,924 penayangan
3,981 Berdiskusi
10
#TradFiForBeginners
855,094 penayangan
4,995 Berdiskusi