

#opec
opec
60,378 penayangan
220 Berdiskusi
Populer
Terbaru

·
--
Terverifikasi
Perdagangan 30H $BTC 8.3K USDT
Pada Jumat, $BTC pasar memperhitungkan data tenaga kerja nonpertanian yang lemah dan jeda kenaikan suku bunga. Pada Senin, pasar harus menghadapi tagihan lain: hilangnya 5 juta barel minyak mentah.
OPEC+ baru saja menyepakati secara prinsip untuk mempertahankan target produksi November. Namun, produksi aktual harian tujuh anggota intinya pada Agustus hanya 25 juta barel, masih sekitar 5 juta barel di bawah level sebelum perang pada Februari; dalam beberapa bulan terakhir, volume ekspor anggota Teluk juga hanya 60%–80% dari level normal.
Inilah hal yang paling mudah tersembunyi di balik berita utama:
Target yang tidak diturunkan bukan berarti pasokan tidak berkurang. Konflik di Timur Tengah membuat sebagian besar dari beberapa kali “peningkatan produksi” sebelumnya hanya terjadi di atas kertas.
Yang lebih meresahkan, hari ini Iran secara tegas menyatakan tidak akan membuka kembali Selat Hormuz sebelum tujuh syarat terpenuhi. Sebelum perang, sekitar seperlima minyak dan gas alam cair dunia melewati jalur ini.
Jika harga minyak terus naik pada Senin, keuntungan dari suku bunga akibat lemahnya lapangan kerja akan tergerus oleh ekspektasi inflasi.
Pada Jumat, BTC mendapat jeda kenaikan suku bunga, bukan kekebalan dari harga minyak.
#BTC #OPEC
1
2
875
Menurut laporan bulanan OPEC terbaru pada September, Arab Saudi secara resmi memberi tahu kartel bahwa produksi minyak mentahnya telah turun ke level terendah sejak 1990. Secara bersamaan, OPEC memangkas proyeksi pertumbuhan permintaan minyak global untuk 2026 untuk kelima kalinya menjadi 380.000 barel per hari, turun dari 580.000 bpd, sambil menaikkan perkiraan untuk 2027 menjadi 2,36 juta bpd.
Revisi penurunan yang terus berlanjut pada permintaan ini mencerminkan meningkatnya hambatan struktural di berbagai ekonomi global utama, mengalahkan kekhawatiran gangguan akibat konflik regional. Meski Riyadh memangkas produksi secara agresif untuk mempertahankan batas harga, sinyal konsumsi yang melambat menunjukkan momentum industri global masih berada di bawah tekanan.
Untuk pasar tradisional, melemahnya permintaan minyak mentah disertai output yang ditekan menjaga agar inflasi energi headline tetap terkendali. Dinamika ini meredakan tekanan pada imbal hasil obligasi pemerintah (yield) dan memberi bank sentral ruang lebih luas untuk menjalankan pelonggaran moneter tanpa memicu tekanan biaya dalam waktu dekat.
Untuk aset kripto seperti $BTC, pendinginan biaya energi dan stabilisasi ekspektasi inflasi memberikan latar makro yang konstruktif. Saat kondisi likuiditas perlahan melonggar, disinflasi yang berkelanjutan seharusnya memperkuat kecenderungan risiko yang lebih luas.
#opec #oil #macro
Menurut laporan bulanan OPEC terbaru pada September, Arab Saudi secara resmi memberi tahu kartel bahwa produksi minyak mentahnya telah turun ke level terendah sejak 1990. Secara bersamaan, OPEC memangkas proyeksi pertumbuhan permintaan minyak global untuk 2026 untuk kelima kalinya menjadi 380.000 barel per hari, turun dari 580.000 bpd, sambil menaikkan perkiraan untuk 2027 menjadi 2,36 juta bpd.
Revisi penurunan yang terus berlanjut pada permintaan ini mencerminkan meningkatnya hambatan struktural di berbagai ekonomi global utama, mengalahkan kekhawatiran gangguan akibat konflik regional. Meski Riyadh memangkas produksi secara agresif untuk mempertahankan batas harga, sinyal konsumsi yang melambat menunjukkan momentum industri global masih berada di bawah tekanan.
Untuk pasar tradisional, melemahnya permintaan minyak mentah disertai output yang ditekan menjaga agar inflasi energi headline tetap terkendali. Dinamika ini meredakan tekanan pada imbal hasil obligasi pemerintah (yield) dan memberi bank sentral ruang lebih luas untuk menjalankan pelonggaran moneter tanpa memicu tekanan biaya dalam waktu dekat.
Untuk aset kripto seperti $BTC , pendinginan biaya energi dan stabilisasi ekspektasi inflasi memberikan latar makro yang konstruktif. Saat kondisi likuiditas perlahan melonggar, disinflasi yang berkelanjutan seharusnya memperkuat kecenderungan risiko yang lebih luas.
#opec #oil #macro
36
Kenaikan Output OPEC+ Memunculkan Kembali Kekhawatiran Surplus Minyak GlobalOPEC+ akan melangkah maju dengan peningkatan produksi lainnya karena negara-negara anggota kunci terus memulihkan produksi minyak, keputusan yang memunculkan kekhawatiran baru tentang potensi surplus pasokan minyak global.
Menurut Bloomberg, dorongan produksi terbaru hadir meskipun muncul pertanyaan apakah permintaan pasar saat ini dapat menyerap tambahan barel tersebut. Para analis memperingatkan bahwa jika konsumsi tidak mampu mengimbangi, pasokan ekstra dapat kembali menekan harga minyak mentah ke arah bawah dalam beberapa bulan mendatang.
Langkah ini juga menandakan adanya perubahan dalam dinamika internal aliansi tersebut. Setelah melewati periode perselisihan di antara negara-negara anggota terkait kuota produksi, OPEC+ tampaknya menampilkan pendekatan yang lebih terpadu dengan mendorong kenaikan output yang sebelumnya telah direncanakan.
Kenaikan Output OPEC+ Memunculkan Kembali Kekhawatiran Surplus Minyak Global
OPEC+ akan melangkah maju dengan peningkatan produksi lainnya karena negara-negara anggota kunci terus memulihkan produksi minyak, keputusan yang memunculkan kekhawatiran baru tentang potensi surplus pasokan minyak global.
Menurut Bloomberg, dorongan produksi terbaru hadir meskipun muncul pertanyaan apakah permintaan pasar saat ini dapat menyerap tambahan barel tersebut. Para analis memperingatkan bahwa jika konsumsi tidak mampu mengimbangi, pasokan ekstra dapat kembali menekan harga minyak mentah ke arah bawah dalam beberapa bulan mendatang.
Langkah ini juga menandakan adanya perubahan dalam dinamika internal aliansi tersebut. Setelah melewati periode perselisihan di antara negara-negara anggota terkait kuota produksi, OPEC+ tampaknya menampilkan pendekatan yang lebih terpadu dengan mendorong kenaikan output yang sebelumnya telah direncanakan.
122
·
--
Perbedaan internal OPEC+ semakin memanas: Irak memanfaatkan pemeriksaan kapasitas untuk meraih kuota baru 6 juta barel, sementara Venezuela justru mempertimbangkan untuk keluar, sehingga stabilitas aliansi menghadapi ujian. Pertarungan kepentingan negara-negara penghasil minyak semakin memanas; lanskap pasokan di masa depan penuh ketidakpastian.
#OPEC+ #原油市场 #Perdebatan kapasitas
#OPEC+ #原油市场 #Perdebatan kapasitas
72
·
--
Terverifikasi
Bullish
58%
Bearish
42%
12 Voting • Voting ditutup
1.1k
·
--
Bullish
Sebagian Benar
SELESAI DARI CHEGAR 🚨
Diharapkan negara-negara OPEC+ akan memutuskan untuk sepenuhnya menghentikan pemotongan sukarela dalam produksi minyak dalam sebuah pertemuan pada 2 Agustus, menurut RTRS.
$AKE $BILL $RIF 👀👀👀
{spot}(RIFUSDT)
{future}(BILLUSDT)
{future}(AKEUSDT)
#OPEC #OilTops$100 #HouthisAttackTwoSaudiTankers #KazakhstanApprovesStrategicDigitalMiningProgram #oil
SELESAI DARI CHEGAR 🚨
Diharapkan negara-negara OPEC+ akan memutuskan untuk sepenuhnya menghentikan pemotongan sukarela dalam produksi minyak dalam sebuah pertemuan pada 2 Agustus, menurut RTRS.
$AKE $BILL $RIF 👀👀👀
#OPEC #OilTops$100 #HouthisAttackTwoSaudiTankers #KazakhstanApprovesStrategicDigitalMiningProgram #oil
Diharapkan negara-negara OPEC+ akan memutuskan untuk sepenuhnya menghentikan pemotongan sukarela dalam produksi minyak dalam sebuah pertemuan pada 2 Agustus, menurut RTRS.
$AKE $BILL $RIF 👀👀👀
#OPEC #OilTops$100 #HouthisAttackTwoSaudiTankers #KazakhstanApprovesStrategicDigitalMiningProgram #oil
618
OPEC+ Mempertahankan Kuota Produksi Minyak Tetap — 6 September 2026OPEC+ memutuskan untuk mempertahankan kebijakan produksi minyaknya tetap untuk Oktober, mengakhiri rangkaian kenaikan bulanan karena kelompok ini menghadapi ketidakpastian besar akibat konflik Iran dan gangguan di sekitar Selat Hormuz.
🔑 Poin penting
Produksi bulan Oktober: OPEC+ akan mempertahankan kebijakan produksi saat ini tanpa perubahan.Tidak ada kenaikan baru: Keputusan ini menyusul beberapa bulan rencana kenaikan produksi.Kenaikan September: OPEC+ menaikkan target produksi September sekitar 188.000 barel per hari, sekaligus menyelesaikan pengurangan bertahap sebesar 1,65 juta barel per hari yang diperkenalkan pada 2023.
OPEC+ Mempertahankan Kuota Produksi Minyak Tetap — 6 September 2026
OPEC+ memutuskan untuk mempertahankan kebijakan produksi minyaknya tetap untuk Oktober, mengakhiri rangkaian kenaikan bulanan karena kelompok ini menghadapi ketidakpastian besar akibat konflik Iran dan gangguan di sekitar Selat Hormuz.
🔑 Poin penting
Produksi bulan Oktober: OPEC+ akan mempertahankan kebijakan produksi saat ini tanpa perubahan.Tidak ada kenaikan baru: Keputusan ini menyusul beberapa bulan rencana kenaikan produksi.Kenaikan September: OPEC+ menaikkan target produksi September sekitar 188.000 barel per hari, sekaligus menyelesaikan pengurangan bertahap sebesar 1,65 juta barel per hari yang diperkenalkan pada 2023.
20
·
--
$XAUT $2Z $SOL
OPEC+ memperpanjang pemotongan produksi minyak hingga 2025! 🛢️ Langkah ini bertujuan menstabilkan pasar minyak global, namun berpotensi memicu kekhawatiran inflasi yang dapat berdampak pada ekonomi yang lebih luas dan sentimen kripto. 📈 #OPEC #OilPrices #Inflasi
$XAUT $2Z $SOL
OPEC+ memperpanjang pemotongan produksi minyak hingga 2025! 🛢️ Langkah ini bertujuan menstabilkan pasar minyak global, namun berpotensi memicu kekhawatiran inflasi yang dapat berdampak pada ekonomi yang lebih luas dan sentimen kripto. 📈 #OPEC #OilPrices #Inflasi
OPEC+ memperpanjang pemotongan produksi minyak hingga 2025! 🛢️ Langkah ini bertujuan menstabilkan pasar minyak global, namun berpotensi memicu kekhawatiran inflasi yang dapat berdampak pada ekonomi yang lebih luas dan sentimen kripto. 📈 #OPEC #OilPrices #Inflasi
155
·
--
Bearish
🚨Breaking News Hebat|Reuters: OPEC+ Agustus menambah produksi minyak harian lagi sebesar 188.000 barel
Pelayaran di Selat Hormuz berangsur pulih, negara penghasil minyak terus membuka pasokan secara bertahap setiap bulan
Harga minyak mentah WTI turun tajam dari puncak $105 pada awal Juni menjadi $68,77, sehingga harga minyak kembali ke kisaran sebelum perang
Kenaikan pasokan terus dirilis, harga minyak mentah tertekan dalam jangka menengah-panjang, ekspektasi pelemahan sektor energi menguat
$CL
{future}(CLUSDT)
#原油 #OPEC
🚨Breaking News Hebat|Reuters: OPEC+ Agustus menambah produksi minyak harian lagi sebesar 188.000 barel
Pelayaran di Selat Hormuz berangsur pulih, negara penghasil minyak terus membuka pasokan secara bertahap setiap bulan
Harga minyak mentah WTI turun tajam dari puncak $105 pada awal Juni menjadi $68,77, sehingga harga minyak kembali ke kisaran sebelum perang
Kenaikan pasokan terus dirilis, harga minyak mentah tertekan dalam jangka menengah-panjang, ekspektasi pelemahan sektor energi menguat
$CL
#原油 #OPEC
210
🚨 OPEC+ Meningkatkan Produksi Minyak Agustus Sebesar 188.000 BPD 🛢️📉
OPEC+ secara resmi menyetujui tambahan 188.000 barel per hari (BPD) produksi minyak untuk bulan Agustus, melanjutkan strategi bertahapnya untuk mengembalikan pasokan ke pasar.
📊 Apa Artinya?
✅ Lebih banyak pasokan minyak masuk ke pasar global
📉 Potensi tekanan jangka pendek pada harga minyak mentah
📈 Saham sektor energi dan aset terkait minyak bisa mengalami peningkatan volatilitas
🌍 Pasar kini menantikan apakah permintaan global mampu menyerap tambahan pasokan tersebut.
💡 Pertanyaan Utama:
Apakah produksi tambahan ini akan mendinginkan reli minyak baru-baru ini, atau permintaan yang kuat akan tetap menjaga harga?
👇 Bagaimana pendapatmu?
🐻 Berpandangan bearish terhadap minyak dalam jangka pendek?
🐂 Tetap bullish untuk jangka panjang?
Bagikan pendapatmu di komentar!
#OPEC #OPECPlus #Oil #CrudeOil #WTI
{stock_us}(BZ.US)
{stock_us}(CL.US)
🚨 OPEC+ Meningkatkan Produksi Minyak Agustus Sebesar 188.000 BPD 🛢️📉
OPEC+ secara resmi menyetujui tambahan 188.000 barel per hari (BPD) produksi minyak untuk bulan Agustus, melanjutkan strategi bertahapnya untuk mengembalikan pasokan ke pasar.
📊 Apa Artinya?
✅ Lebih banyak pasokan minyak masuk ke pasar global
📉 Potensi tekanan jangka pendek pada harga minyak mentah
📈 Saham sektor energi dan aset terkait minyak bisa mengalami peningkatan volatilitas
🌍 Pasar kini menantikan apakah permintaan global mampu menyerap tambahan pasokan tersebut.
💡 Pertanyaan Utama:
Apakah produksi tambahan ini akan mendinginkan reli minyak baru-baru ini, atau permintaan yang kuat akan tetap menjaga harga?
👇 Bagaimana pendapatmu?
🐻 Berpandangan bearish terhadap minyak dalam jangka pendek?
🐂 Tetap bullish untuk jangka panjang?
Bagikan pendapatmu di komentar!
#OPEC #OPECPlus #Oil #CrudeOil #WTI
3
5
86
·
--
📢 OPEC+ Mengguncang Pasar Minyak Lagi! 🛢️
OPEC+ secara resmi telah menyetujui peningkatan produksi sebanyak 188.000 barel/hari untuk Juli, tetapi ada satu masalah besar — banyak dari minyak tambahan ini mungkin tidak akan pernah sampai ke pasar sementara Selat Hormuz tetap terblokir di tengah meningkatnya ketegangan AS-Israel-Iran.
Sejak April, aliansi ini telah mengumumkan hampir 600.000 barel/hari dalam pasokan tambahan, namun produksi nyata tetap terhambat. Produksi Irak saja dilaporkan jatuh dari 4M menjadi hanya 1,4M barel/hari karena pembatasan tanker.
Sementara itu, harga minyak mentah terus meroket, naik lebih dari $20 per barel sejak konflik dimulai, dengan beberapa lonjakan di atas $100. Para trader masih berharap Hormuz akan segera dibuka kembali, tetapi sampai itu terjadi, ketakutan akan kekurangan pasokan mendominasi pasar.
📈 Jika selat dibuka kembali, para analis memperingatkan bahwa minyak bisa dengan cepat beralih dari "panik kekurangan" menjadi "ketakutan kelebihan pasokan."
Pasar energi memasuki fase yang sangat volatil — para trader harus tetap waspada. ⚡🛢️
#OPEC #Oil #CryptoNews
👀 $FTT $ALLO $LAYER
1
227
·
--
🛢️ KRISIS DI ORMUZ: OPEC+ AKAN MENINGKATKAN PRODUKSI MINYAK UNTUK BULAN KEEMPAT
Pasokan global minyak mentah tetap tertekan setelah penutupan Selat Ormuz. Untuk menghentikan kekurangan, OPEC+ akan menyetujui peningkatan baru dalam kuota produksi pada hari Minggu, menurut sumber dari Reuters.
Yang krusial:
🔒 Pemblokiran jalan: Penutupan Ormuz menjaga pasokan global minyak pada tingkat kritis kekurangan.
📈 Bulan keempat berturut-turut: OPEC+ terpaksa memompa lebih banyak minyak selama empat bulan berturut-turut untuk menstabilkan biaya.
⚡ Reaksi: Kontrak berjangka minyak (WTI dan Brent) bereaksi dengan kenaikan segera di tengah ketidakpastian geopolitik.
🔥 Krisis energi global mengguncang pasar tradisional, mempercepat pencarian aset lindung nilai dan menyuntikkan volatilitas makro.
#OPEC #Petroleo #Geopolitica #Binance
📊 DAMPAK PADA LIKUIDITAS GLOBAL
Ketidakstabilan pada komoditas tradisional biasanya memaksa rotasi modal segar ke pasar aset digital.
👇 Sentuh grafik di bawah ini untuk memantau harga secara real-time 👇
$BTC $ETH
{spot}(ETHUSDT)
{spot}(BTCUSDT)
🛢️ KRISIS DI ORMUZ: OPEC+ AKAN MENINGKATKAN PRODUKSI MINYAK UNTUK BULAN KEEMPAT
Pasokan global minyak mentah tetap tertekan setelah penutupan Selat Ormuz. Untuk menghentikan kekurangan, OPEC+ akan menyetujui peningkatan baru dalam kuota produksi pada hari Minggu, menurut sumber dari Reuters.
Yang krusial:
🔒 Pemblokiran jalan: Penutupan Ormuz menjaga pasokan global minyak pada tingkat kritis kekurangan.
📈 Bulan keempat berturut-turut: OPEC+ terpaksa memompa lebih banyak minyak selama empat bulan berturut-turut untuk menstabilkan biaya.
⚡ Reaksi: Kontrak berjangka minyak (WTI dan Brent) bereaksi dengan kenaikan segera di tengah ketidakpastian geopolitik.
🔥 Krisis energi global mengguncang pasar tradisional, mempercepat pencarian aset lindung nilai dan menyuntikkan volatilitas makro.
#OPEC #Petroleo #Geopolitica #Binance
📊 DAMPAK PADA LIKUIDITAS GLOBAL
Ketidakstabilan pada komoditas tradisional biasanya memaksa rotasi modal segar ke pasar aset digital.
👇 Sentuh grafik di bawah ini untuk memantau harga secara real-time 👇
$BTC $ETH
107
OPEC+ Pertahankan Kebijakan Minyak Oktober Tetap Stabil
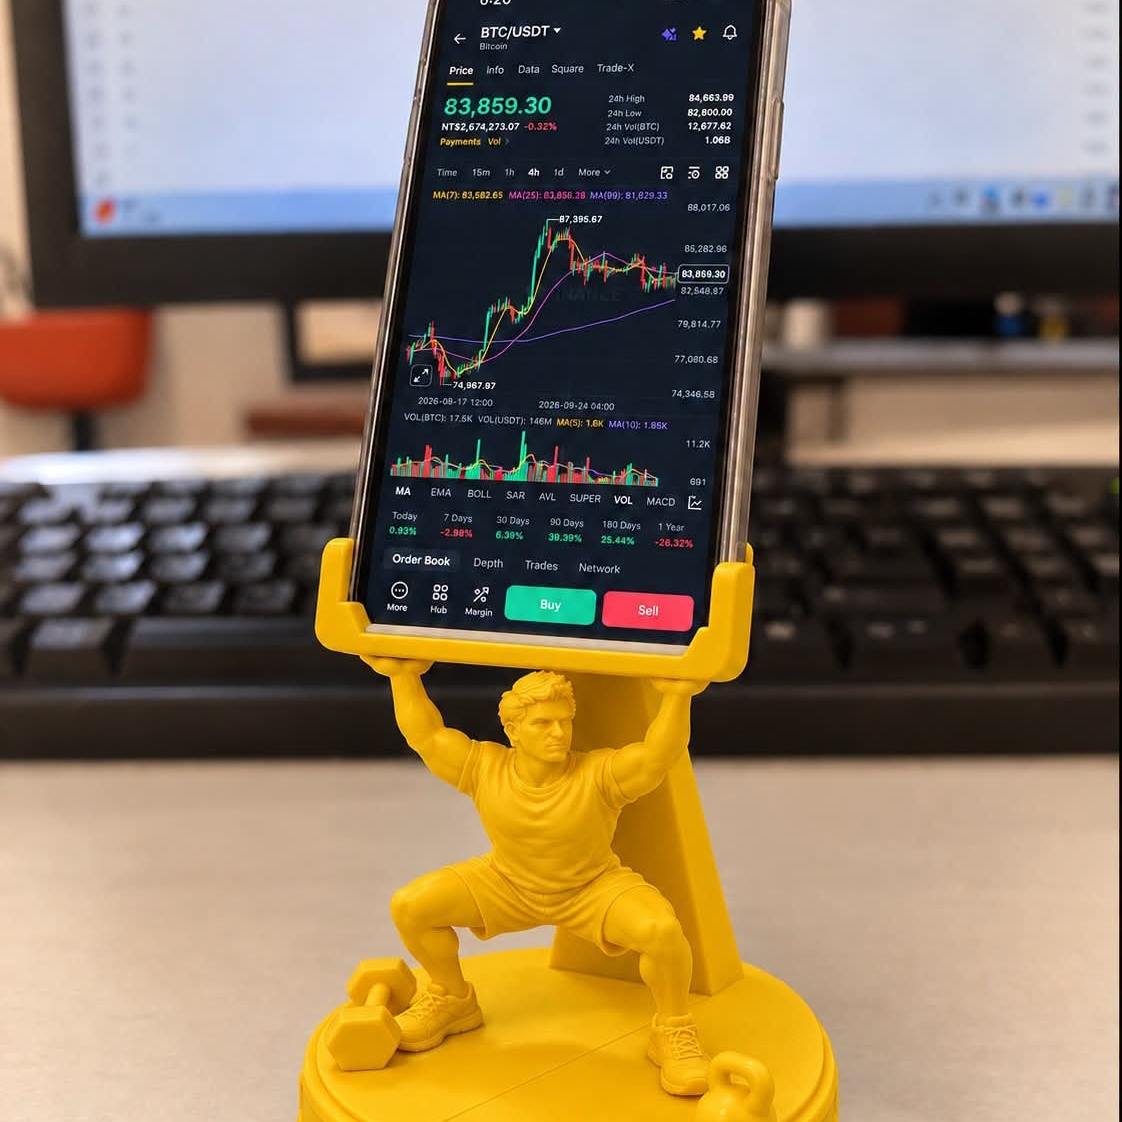
OPEC+ diperkirakan akan mempertahankan kebijakan output minyak Oktober tanpa perubahan pada pertemuan hari Minggu, menurut orang-orang yang akrab dengan pembahasan tersebut.
Kelompok itu sedang mengalihkan fokus ke kuota produksi baru dan negosiasi baseline 2027, sementara konflik Iran terus mengganggu aliran minyak melalui Selat Hormuz.
Dampak pasar: Dengan gangguan pasokan yang membatasi kemampuan OPEC+ untuk memengaruhi harga, harga minyak bisa tetap volatil, terutama jika ketegangan di sekitar Hormuz meningkat.
#OPEC #Oil #CrudeOilTrading #Energy. #Market_Update
41
Artikel
Darah Hitam dan Api Biru yang Tercekik: Prediksi Akhir Pergerakan CL Minyak Mentah dan BZ Gas Alam di Tengah Pembunuhan Energi Global(Darah Hitam dan Api Biru yang Tercekik: Prediksi Akhir Pergerakan CL Minyak Mentah dan BZ Gas Alam di Tengah Pembunuhan Energi Global)
Pendahuluan: Kekuasaan Penetapan Harga Energi, Mesin Penggiling Terkejam di Kekaisaran Manusia Di dunia ini, tidak ada aset yang lebih berdarah dan lebih dekat dengan substansi geopolitik daripada minyak mentah (CL) dan gas alam (BZ/NG). Mereka bukan kode yang digerakkan oleh velas, melainkan hak untuk bertahan hidup yang ditentukan oleh kelompok tempur kapal induk, rudal jelajah, ambisi para diktator, dan tingkat inflasi superpower! Ketika kamu memantau CL dan BZ, yang kamu lihat bukanlah laporan pasokan dan permintaan, tetapi penghitungan mundur Perang Dunia Ketiga! Minyak mentah (CL, WTI) adalah darah dari era industri, fondasi dari hegemoni Amerika; gas alam (BZ, Brent/patokan gas global) adalah napas dari era pasca-industri, garis hidup Eropa dan Asia.
Darah Hitam dan Api Biru yang Tercekik: Prediksi Akhir Pergerakan CL Minyak Mentah dan BZ Gas Alam di Tengah Pembunuhan Energi Global
(Darah Hitam dan Api Biru yang Tercekik: Prediksi Akhir Pergerakan CL Minyak Mentah dan BZ Gas Alam di Tengah Pembunuhan Energi Global)
Pendahuluan: Kekuasaan Penetapan Harga Energi, Mesin Penggiling Terkejam di Kekaisaran Manusia Di dunia ini, tidak ada aset yang lebih berdarah dan lebih dekat dengan substansi geopolitik daripada minyak mentah (CL) dan gas alam (BZ/NG). Mereka bukan kode yang digerakkan oleh velas, melainkan hak untuk bertahan hidup yang ditentukan oleh kelompok tempur kapal induk, rudal jelajah, ambisi para diktator, dan tingkat inflasi superpower! Ketika kamu memantau CL dan BZ, yang kamu lihat bukanlah laporan pasokan dan permintaan, tetapi penghitungan mundur Perang Dunia Ketiga! Minyak mentah (CL, WTI) adalah darah dari era industri, fondasi dari hegemoni Amerika; gas alam (BZ, Brent/patokan gas global) adalah napas dari era pasca-industri, garis hidup Eropa dan Asia.
Pendahuluan: Kekuasaan Penetapan Harga Energi, Mesin Penggiling Terkejam di Kekaisaran Manusia Di dunia ini, tidak ada aset yang lebih berdarah dan lebih dekat dengan substansi geopolitik daripada minyak mentah (CL) dan gas alam (BZ/NG). Mereka bukan kode yang digerakkan oleh velas, melainkan hak untuk bertahan hidup yang ditentukan oleh kelompok tempur kapal induk, rudal jelajah, ambisi para diktator, dan tingkat inflasi superpower! Ketika kamu memantau CL dan BZ, yang kamu lihat bukanlah laporan pasokan dan permintaan, tetapi penghitungan mundur Perang Dunia Ketiga! Minyak mentah (CL, WTI) adalah darah dari era industri, fondasi dari hegemoni Amerika; gas alam (BZ, Brent/patokan gas global) adalah napas dari era pasca-industri, garis hidup Eropa dan Asia.
360

Dalam konteks OPEC+ yang mendelegasikan penilaian kapasitas produksi riil masing-masing negara anggota kepada lembaga eksternal, Irak—salah satu negara pendiri OPEC—berupaya keras untuk menaikkan kuota produksi minyak mentahnya secara signifikan. Targetnya mengarah langsung ke 6 juta barel per hari. Menurut sumber, penilaian kapasitas ini diperkirakan selesai pada akhir bulan ini dan akan dibahas secara resmi dalam rapat menteri minyak pada akhir November. Irak bahkan memperingatkan bahwa jika tidak mendapatkan kuota yang lebih tinggi sesuai harapan, mereka bisa mempertimbangkan untuk keluar dari OPEC. Ditambah dengan perkembangan sebelumnya dari Uni Emirat Arab serta potensi niat mundur dari Venezuela—yang mungkin muncul karena kesepakatan dengan Amerika Serikat—aliansi produsen minyak yang berusia lebih dari 60 tahun ini menghadapi krisis kohesi internal yang belum pernah terjadi sebelumnya.
Dari sudut pandang permainan geopolitik makro, langkah Irak ini secara langsung mengena pada titik lemah strategi OPEC+ untuk menjaga harga dengan cara menekan penurunan pasokan. Selama ini, anggota inti yang dipimpin Arab Saudi berusaha menopang harga minyak melalui pengendalian kuota, namun tekanan fiskal membuat anggota internal semakin mendesak untuk menaikkan produksi. Jika hasil penilaian pihak ketiga memicu perbedaan pendapat yang lebih besar hingga sistem kuota terurai, maka dari sisi pasokan minyak mentah global berpotensi terjadi peningkatan produksi yang tak terkendali, dan mekanisme aliansi harga yang ada sebelumnya akan mendapat pukulan mendasar.
Hal ini menimbulkan ketidakpastian yang jelas bagi komoditas besar dan pasar keuangan tradisional. Dalam jangka pendek, ekspektasi peningkatan pasokan dapat memberi tekanan ke bawah pada harga minyak mentah, tetapi pecahnya aliansi geopolitik dan penyusunan ulang berikutnya kerap diiringi lonjakan volatilitas yang tajam. Ketidakstabilan harga energi tidak hanya dapat mengganggu jalur penurunan inflasi bagi negara-negara ekonomi utama, tetapi juga menambah gangguan bagi perumusan kebijakan moneter bank sentral, sehingga lingkungan penetapan harga aset global menjadi semakin kompleks.
Bagi pasar kripto, meningkatnya ketidakpastian makro sering kali melemahkan selera risiko dana institusional. Ekspektasi berulang terkait inflasi akibat volatilitas tajam harga minyak mentah dapat menunda pendalaman siklus penurunan suku bunga, sehingga membatasi perluasan likuiditas pada aset berisiko tinggi. Dalam konteks ini, aset kripto—yang diwakili oleh $BTC —menghadapi tekanan untuk menahan diri dari masuknya dana tambahan secara hati-hati. Investor perlu mewaspadai potensi dampak penularan dari pertarungan geopolitik energi terhadap lingkungan likuiditas.
#OPEC #原油 #ekonomi makro
134

·
--
Arab Saudi bikin gebrakan besar! Harga minyak mentah Asia anjlok $5 per barel, terendah dalam 3 tahun! Sebaliknya, harga di Eropa Barat Laut naik. Permintaan Asia melemah? OPEC+ mempertahankan produksi. Gempa harga minyak, pasar kripto ikut bergejolak! #原油 #OPEC $BTC $ETH
Arab Saudi bikin gebrakan besar! Harga minyak mentah Asia dipangkas $5 per barel, terendah dalam 3 tahun! Namun, harga di Eropa Barat Laut naik. Permintaan Asia sedang lesu? OPEC+ mempertahankan produksi. Gempa harga minyak, pasar kripto ikut bergejolak! #crude #OPEC $BTC $ETH
Arab Saudi bikin gebrakan besar! Harga minyak mentah Asia dipangkas $5 per barel, terendah dalam 3 tahun! Namun, harga di Eropa Barat Laut naik. Permintaan Asia sedang lesu? OPEC+ mempertahankan produksi. Gempa harga minyak, pasar kripto ikut bergejolak! #crude #OPEC $BTC $ETH
320
·
--
🛢️ OPEC+ mempertahankan produksi November tetap; $BTC shrugs di $85,3K
• 7 anggota inti mempertahankan kuota bersama 31 juta bph (bpd)
• Hormuz ditutup sejak 28 Feb: ekspor Teluk 60-80% dari normal
• Brent ditutup Jumat di $102,25, WTI di $91,11
• Pemenang terbesar hari ini: $BEAMX +25%
📈 BTC RSI 4H 58, harga berada di atas EMA 20 dan 50
🎯 Pendapat saya: tidak ada pasokan baru membuat minyak tetap kokoh; BTC perlu $87,2K, $82,6K adalah support
💬 Minyak di atas $100 sepanjang tahun: bullish atau bearish untuk kripto? 👇
#OPEC #Oil #Bitcoin
225
·
--
Bullish
🚨 MENDESak: Laporan menyebutkan bahwa pasukan Houthi telah sepenuhnya memperketat kendali atas Selat Bab el-Mandeb. Lewat selat ini, sekitar 12% dari perdagangan minyak dunia yang diangkut melalui laut melintas, karena selat tersebut merupakan jalur vital yang menghubungkan Teluk Arab dan Asia ke Eropa. Sementara itu, Selat Hormuz—yang melaluinya 20% dari pasokan minyak global—secara efektif sudah ditutup. Dengan demikian, dua koridor strategis terpenting untuk pengangkutan minyak di dunia kini menghadapi tekanan secara bersamaan.
#oil #OPEC #TRUMP #iran
$BZ $CL
{future}(CLUSDT)
{future}(BZUSDT)
🚨 MENDESak: Laporan menyebutkan bahwa pasukan Houthi telah sepenuhnya memperketat kendali atas Selat Bab el-Mandeb. Lewat selat ini, sekitar 12% dari perdagangan minyak dunia yang diangkut melalui laut melintas, karena selat tersebut merupakan jalur vital yang menghubungkan Teluk Arab dan Asia ke Eropa. Sementara itu, Selat Hormuz—yang melaluinya 20% dari pasokan minyak global—secara efektif sudah ditutup. Dengan demikian, dua koridor strategis terpenting untuk pengangkutan minyak di dunia kini menghadapi tekanan secara bersamaan.
#oil #OPEC #TRUMP #iran
$BZ $CL
#oil #OPEC #TRUMP #iran
$BZ $CL
1
112
Berdasarkan data survei terbaru yang dirilis Reuters untuk bulan Agustus, produksi minyak mentah OPEC pada Agustus turun tajam sebesar 640.000 barel per hari, menjadi 19,71 juta barel per hari. Penurunan yang signifikan ini terutama dipicu oleh gejolak geopolitik, di mana konflik yang melibatkan Iran secara langsung menghambat jalur ekspor Arab Saudi, sementara embargo terkait yang diterapkan oleh AS turut membatasi pengiriman kargo Iran. Meskipun sebelumnya terdapat kesepakatan di dalam OPEC+ antara tujuh negara anggotanya untuk menambah produksi pada Agustus, memburuknya situasi geopolitik Timur Tengah secara drastis telah sepenuhnya mengacaukan rencana pemulihan pasokan yang sebelumnya disusun.
Dari sudut pandang fundamental makro, data ini menimbulkan ancaman yang tidak bisa diabaikan terhadap proses global melawan inflasi. Pasar semula memperkirakan bahwa seiring beberapa negara produsen minyak secara bertahap memulihkan kapasitas produksi, kesenjangan permintaan-penawaran di pasar energi akan mereda, sehingga dapat mengurangi tekanan inflasi yang berasal dari sisi impor pada perekonomian utama. Namun, pemotongan produksi yang tidak disengaja akibat konflik geopolitik tidak hanya dengan cepat membalikkan ekspektasi perbaikan pasokan, tetapi juga menyingkap kenyataan bahwa rantai pasok energi global sangat rentan. Di tengah latar belakang inflasi AS dan Eropa yang masih terasa lengket, pengetatan pasif pada sisi pasokan energi tidak diragukan lagi akan sangat mempersempit ruang bagi bank sentral untuk menjalankan kebijakan pelonggaran moneter ke depan.
Bagi pasar keuangan tradisional, terhambatnya pasokan minyak mentah akan memperkuat kekhawatiran pasar tentang stagflasi. Jika harga energi kembali meningkat, imbal hasil obligasi AS berpotensi menghadapi tekanan pemantulan, sehingga dapat menunda jadwal dan skala penurunan suku bunga oleh The Fed. Indeks dolar juga kemungkinan memperoleh dukungan defensif. Pada saat yang sama, kenaikan biaya yang ditanggung perusahaan akan menggerus ruang laba perusahaan publik, memperparah volatilitas aset berisiko utama seperti saham AS yang berada pada level tinggi, serta mendorong dana safe haven untuk beralih kembali dari pasar ekuitas bervaluasi tinggi ke instrumen tradisional yang lebih defensif.
Untuk pasar kripto, pengetatan kembali ekspektasi likuiditas makro akan langsung menekan sentimen para pelaku bullish. Jika inflasi energi yang berulang mendorong bank-bank sentral utama dunia untuk bergeser ke sikap yang lebih konservatif bahkan lebih berhati-hati dalam jalur penurunan suku bunga, aset berisiko akan menghadapi dampak langsung berupa menyusutnya premi likuiditas. Dalam kondisi saat ini $BTC serta ekosistem kripto yang secara keseluruhan sangat bergantung pada pelonggaran likuiditas makro, para investor tidak boleh meremehkan bahwa guncangan pasokan komoditas dapat terus menekan risk appetite. Dalam jangka pendek, waspadalah terhadap risiko koreksi yang dipicu oleh pergeseran sentimen pasar ke arah defensif.#原油 #OPEC #Makroekonomi
184
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#BitcoinReclaims$84K
0 penayangan
52 Berdiskusi
2
#EthereumSpotETFsSee$542MNetOutflowLastWeek
0 penayangan
13 Berdiskusi
3
#SouthKoreaPushesTokenizedSecuritiesIntoBondsAndFunds
0 penayangan
17 Berdiskusi
4
#SuiFoundationInvests$30MInDATANetwork
0 penayangan
27 Berdiskusi
5
#ArgentinaCentralBankWillNotPushCryptoIntoBankingForTwoYears
6,617 penayangan
225 Berdiskusi
6
#LedgerConfirmsUnauthorizedHardwareImplantInUserDevice
37,576 penayangan
276 Berdiskusi
7
#EtherETFsExtendOutflowsToNineDays
148,908 penayangan
2,517 Berdiskusi
8
#EthereumSurpasses2500USDT
335,608 penayangan
3,557 Berdiskusi
9
#XRPLedgerPatchesXRPCreationBug
370,052 penayangan
3,747 Berdiskusi
10
#STRKRisesAbout20%In24Hours
331,496 penayangan
3,395 Berdiskusi