

#copilot
copilot
19,339 penayangan
45 Berdiskusi
Populer
Terbaru

Microsoft sedang mengubah janji menjadi kenyataan di sektor AI.
Data terbaru sangat mengesankan:
Pendapatan tahunan Azure melampaui tonggak bersejarah US$ 100 miliar.
Copilot mencapai 30 juta lisensi berbayar.
Portofolio komitmen komersial mencapai US$ 678 miliar pada tahun fiskal 2026.
Pertanyaannya: apakah Microsoft menepati janjinya?
Jawabannya ya, adopsinya sudah terbukti. Perusahaan berhasil mengintegrasikan AI ke dalam keseharian bisnis, sehingga menghasilkan pendapatan rekor. Namun, ujian besarnya bukan lagi adopsi, melainkan profitabilitas. Kini pasar ingin melihat apakah Microsoft mampu mempertahankan margin yang sehat sambil menanggung biaya infrastruktur yang sangat besar. Pertumbuhan sudah tercapai; menciptakan nilai jangka panjang adalah langkah berikutnya.
Ini bukan nasihat keuangan. Lakukan riset Anda sendiri.
#canmicrosoftdeliveronai #Microsoft #Aİ #Copilot #BTC走势分析
{future}(AINUSDT)
{future}(ETCUSDT)
{future}(TAGUSDT)
Microsoft sedang mengubah janji menjadi kenyataan di sektor AI.
Data terbaru sangat mengesankan:
Pendapatan tahunan Azure melampaui tonggak bersejarah US$ 100 miliar.
Copilot mencapai 30 juta lisensi berbayar.
Portofolio komitmen komersial mencapai US$ 678 miliar pada tahun fiskal 2026.
Pertanyaannya: apakah Microsoft menepati janjinya?
Jawabannya ya, adopsinya sudah terbukti. Perusahaan berhasil mengintegrasikan AI ke dalam keseharian bisnis, sehingga menghasilkan pendapatan rekor. Namun, ujian besarnya bukan lagi adopsi, melainkan profitabilitas. Kini pasar ingin melihat apakah Microsoft mampu mempertahankan margin yang sehat sambil menanggung biaya infrastruktur yang sangat besar. Pertumbuhan sudah tercapai; menciptakan nilai jangka panjang adalah langkah berikutnya.
Ini bukan nasihat keuangan. Lakukan riset Anda sendiri.
#canmicrosoftdeliveronai #Microsoft #Aİ #Copilot #BTC走势分析
1
147
·
--
Mulai hari ini, komputer Anda bukan lagi sekadar komputer.
Microsoft + NVIDIA resmi mengumumkan: Copilot baru bisa menerjemahkan seluruh file di komputer Anda, langsung mengoperasikan Windows untuk Anda; perangkat Surface terbaru menjalankan model bahasa besar lokal dengan 120 miliar parameter, mulai dari $2.599, 400 dolar lebih murah dibanding Apple.
Pilih salah satu: Anda akan ganti perangkat sekarang, atau menunggu dulu?
#AI电脑 #Copilot
1
70
🤖🔥 Boomb AI perusahaan teknologi besar tengah berbenturan dengan target energi hijau. Microsoft, Google, dan Amazon semuanya melaporkan lonjakan emisi dua digit akibat ekspansi besar-besaran pusat data. Untuk kripto, ini menjadi pengingat nyata: saat AI dan penambangan proof-of-work bersaing memperebutkan jaringan listrik yang sama, infrastruktur energi dan jaringan komputasi terdesentralisasi akan menghadapi pengawasan yang lebih ketat #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence
Kisah lengkap: https://cryptoversenews.eu/ai/microsoft-s-carbon-emissions-went-up-25-percent-last-year/
Kisah lengkap: https://cryptoversenews.eu/ai/microsoft-s-carbon-emissions-went-up-25-percent-last-year/
91
🤖🔥 Sementara Barat menggunakan AI untuk berbelanja, Global Selatan memanfaatkannya untuk coding dan pembuatan konten. Adopsi yang berorientasi pada kebutuhan ini sedang membentuk persis kemampuan yang diperlukan untuk mendorong jaringan Web3 yang terdesentralisasi. Seiring konvergensi AI dan kripto semakin dipercepat, lihat melampaui hiruk-pikuk untuk mengetahui ke mana ekonomi pembangun sebenarnya berkembang. Infrastruktur sedang bergeser. #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence
Cerita lengkap: https://cryptoversenews.eu/ai/microsoft-report-reveals-global-ai-adoption-surge-led-by-the/
Cerita lengkap: https://cryptoversenews.eu/ai/microsoft-report-reveals-global-ai-adoption-surge-led-by-the/
76
·
--
Bullish
🚀 #CanMicrosoftDeliverOnAI ?
🤖 REVOLUSI AI MICROSOFT: PELUANG PERTUMBUHAN BESAR BERIKUTNYA?
Microsoft mengintegrasikan AI di seluruh ekosistemnya, mulai dari Azure dan Copilot hingga Microsoft 365, Windows, dan GitHub. Tujuannya jelas: menjadikan AI bagian penting dari produktivitas bisnis dan transformasi digital.
📊 APA YANG BISA MENDORONG PERTUMBUHAN?
🔹 Azure: Meningkatnya permintaan akan komputasi awan dan infrastruktur AI.
🔹 Copilot: Menghadirkan bantuan berbasis AI dalam alur kerja sehari-hari.
🔹 Microsoft 365: Meningkatkan produktivitas melalui alat cerdas.
🔹 GitHub: Membantu pengembang membuat perangkat lunak dengan lebih efisien.
🔹 AI untuk perusahaan: Mengubah adopsi oleh bisnis menjadi pendapatan berulang.
💰 TANTANGAN BESAR
Investasi besar-besaran dalam AI membuka peluang luar biasa, tetapi biaya infrastruktur, margin keuntungan, dan permintaan pelanggan akan menentukan apakah pengeluaran tersebut menghasilkan keuntungan berkelanjutan.
₿ MENGAPA INI PENTING BAGI KRIPTO
Pendapatan teknologi yang kuat dapat mendukung meningkatnya selera terhadap aset berisiko, sementara hasil yang mengecewakan atau biaya yang meningkat dapat membebani sentimen pasar. Namun, harga kripto juga akan bergantung pada likuiditas, suku bunga, dan struktur pasar Bitcoin itu sendiri.
🎯 PENDAPAT SAYA: Hype AI dapat menarik perhatian, tetapi kesuksesan jangka panjang bergantung pada pendapatan yang terukur, profitabilitas, dan adopsi di dunia nyata.
🔥 Bagaimana menurut Anda? Bisakah Microsoft mengubah investasinya dalam AI menjadi pertumbuhan berkelanjutan, atau ekspektasi pasar sudah terlalu tinggi?
👇 Bagikan pendapat Anda!
{spot}(MSFTBUSDT)
{spot}(GOOGLBUSDT)
{spot}(METABUSDT)
#Microsoft #MSFT #AI #Azure #Copilot #PasarKripto #Bitcoin #SahamTeknologi #AnalisisPasar
🚀 #CanMicrosoftDeliverOnAI ?
🤖 REVOLUSI AI MICROSOFT: PELUANG PERTUMBUHAN BESAR BERIKUTNYA?
Microsoft mengintegrasikan AI di seluruh ekosistemnya, mulai dari Azure dan Copilot hingga Microsoft 365, Windows, dan GitHub. Tujuannya jelas: menjadikan AI bagian penting dari produktivitas bisnis dan transformasi digital.
📊 APA YANG BISA MENDORONG PERTUMBUHAN?
🔹 Azure: Meningkatnya permintaan akan komputasi awan dan infrastruktur AI.
🔹 Copilot: Menghadirkan bantuan berbasis AI dalam alur kerja sehari-hari.
🔹 Microsoft 365: Meningkatkan produktivitas melalui alat cerdas.
🔹 GitHub: Membantu pengembang membuat perangkat lunak dengan lebih efisien.
🔹 AI untuk perusahaan: Mengubah adopsi oleh bisnis menjadi pendapatan berulang.
💰 TANTANGAN BESAR
Investasi besar-besaran dalam AI membuka peluang luar biasa, tetapi biaya infrastruktur, margin keuntungan, dan permintaan pelanggan akan menentukan apakah pengeluaran tersebut menghasilkan keuntungan berkelanjutan.
₿ MENGAPA INI PENTING BAGI KRIPTO
Pendapatan teknologi yang kuat dapat mendukung meningkatnya selera terhadap aset berisiko, sementara hasil yang mengecewakan atau biaya yang meningkat dapat membebani sentimen pasar. Namun, harga kripto juga akan bergantung pada likuiditas, suku bunga, dan struktur pasar Bitcoin itu sendiri.
🎯 PENDAPAT SAYA: Hype AI dapat menarik perhatian, tetapi kesuksesan jangka panjang bergantung pada pendapatan yang terukur, profitabilitas, dan adopsi di dunia nyata.
🔥 Bagaimana menurut Anda? Bisakah Microsoft mengubah investasinya dalam AI menjadi pertumbuhan berkelanjutan, atau ekspektasi pasar sudah terlalu tinggi?
👇 Bagikan pendapat Anda!
#Microsoft #MSFT #AI #Azure #Copilot #PasarKripto #Bitcoin #SahamTeknologi #AnalisisPasar
410
·
--
🚨 #CanMicrosoftDeliverOnAI ? PERTANYAAN TERBESAR DI DUNIA TEKNOLOGI SAAT INI! 🤖🔥
Microsoft telah bertaruh besar pada kecerdasan buatan, tetapi tantangan sebenarnya adalah mengubah investasi itu menjadi pertumbuhan berkelanjutan dan keuntungan jangka panjang.
☁️ AZURE + AI = MESIN PERTUMBUHAN?
Dengan layanan bertenaga AI, komputasi awan, dan Copilot yang semakin berkembang di seluruh ekosistemnya, Microsoft memiliki peluang besar untuk mengubah cara bisnis beroperasi. Pertumbuhan Azure yang kuat dan adopsi AI yang meningkat dapat memperkuat posisi kompetitifnya.
⚠️ TAPI ADA TANTANGANNYA! Infrastruktur AI membutuhkan belanja yang sangat besar. Investor akan mencermati apakah pertumbuhan pendapatan dapat mengimbangi kenaikan biaya dan apakah investasi ini menghasilkan keuntungan yang berarti.
📊 FAKTOR UTAMA YANG PERLU DIPANTAU:
Pertumbuhan Azure Cloud dan permintaan
Adopsi Copilot di berbagai bisnis
Belanja AI dibandingkan dengan hasil pendapatan yang sebenarnya
Panduan laba dan profitabilitas di masa depan
Akankah revolusi AI Microsoft menjadi kekuatan penghasil laba, atau apakah biaya untuk tetap unggul akan menekan marginnya? 👀
Sinyal laporan keuangan berikutnya dapat membentuk sentimen investor terhadap salah satu kisah AI terbesar di pasar.
#Microsoft #AI #Copilot #TechStocks
56
·
--
Microsoft sedang gencar meluncurkan tumpukan agen.
ROI masih menjadi pertanyaan terbuka.
Nadella: “berorientasi pada model, mengutamakan agen.”
30 juta+ kursi berbayar Copilot. 11.000+ model. 88 pusat data baru.
Perangkat multi-model Copilot kini tersedia di Foundry.
Maia 300 menargetkan token/watt 40% lebih banyak.
Pada pekan yang sama, agen ditandai sebagai ancaman orang dalam, keselarasan “tidak serta-merta muncul hanya karena skala,” belanja modal masih tinggi, dan konsentrasi OpenAI tetap besar.
Platform terus berkembang.
Hasil bagi perusahaan dan biaya untuk mencapainya masih harus memenuhi standar.
$MSFT
{future}(MSFTUSDT)
$BTC
{future}(BTCUSDT)
{spot}(BTCUSDT)
#CanMicrosoftDeliverOnAI #MSFT #Copilot #AgenticAI
#canmicrosoftdeliveronai
Microsoft sedang gencar meluncurkan tumpukan agen.
ROI masih menjadi pertanyaan terbuka.
Nadella: “berorientasi pada model, mengutamakan agen.”
30 juta+ kursi berbayar Copilot. 11.000+ model. 88 pusat data baru.
Perangkat multi-model Copilot kini tersedia di Foundry.
Maia 300 menargetkan token/watt 40% lebih banyak.
Pada pekan yang sama, agen ditandai sebagai ancaman orang dalam, keselarasan “tidak serta-merta muncul hanya karena skala,” belanja modal masih tinggi, dan konsentrasi OpenAI tetap besar.
Platform terus berkembang.
Hasil bagi perusahaan dan biaya untuk mencapainya masih harus memenuhi standar.
$MSFT
$BTC
#CanMicrosoftDeliverOnAI #MSFT #Copilot #AgenticAI
#canmicrosoftdeliveronai
1
471
·
--
🚀 #CanMicrosoftDeliverOnAI — JANJI BESAR, EKSPEKTASI BESAR!
Microsoft berinvestasi besar-besaran dalam Kecerdasan Buatan. Namun, inilah PERTANYAAN BESARNYA:
Bisakah Microsoft mengubah investasinya di AI menjadi kesuksesan nyata? 👀
Mari kita lihat 3 area penting:
🔹 Azure AI: Bisakah Microsoft mempertahankan pertumbuhan cloud dan AI-nya?
🔹 Microsoft Copilot: Akankah AI menjadi alat penting bagi pengguna sehari-hari?
🔹 Pendapatan AI: Bisakah Microsoft mengubah pengeluaran besar-besaran untuk AI menjadi keuntungan yang berkelanjutan?
📊 Microsoft melaporkan pertumbuhan Azure sebesar 43% dalam hasil Q4 FY26, menunjukkan tingginya permintaan untuk layanan cloud-nya.
Namun, pertumbuhan hanyalah salah satu bagian dari cerita. Investor juga ingin melihat imbal hasil jangka panjang dari investasi AI.
🔥 AYO PILIH!
🟢 YA — Microsoft akan mendominasi era AI.
🔴 TIDAK — Ekspektasi terhadap AI terlalu tinggi.
💬 Apa alasan terbesarmu memilih YA atau TIDAK?
👇 Sampaikan pendapatmu. Mari berdiskusi!
#artificialintelligence #Azure #Copilot #technews
55
Artikel
🚨 Miliaran dolar Microsoft dipertaruhkan pada AI. Tapi ada pertanyaan penting yang tak boleh diabaikan 👀APA AI BENAR-BENAR BISA MENAMBAH PENDAPATAN MICROSOFT?
Microsoft telah mengerahkan segala upaya untuk AI lewat Azure dan Copilot, dan ekspektasinya SANGAT TINGGI
Tapi begini...
Membangun AI itu mahal banget 💀
Pusat data, chip, infrastruktur... kita bicara soal pengeluaran miliaran dolar. Dan pada akhirnya, semua investasi itu harus menghasilkan keuntungan
Itulah kenapa laporan keuangan ini patut dicermati 👇
📈 Pertumbuhan Azure — Apakah AI benar-benar mendatangkan lebih banyak bisnis?
💰 Copilot — Apakah perusahaan benar-benar mau membayar untuk AI, atau hype-nya lebih besar daripada permintaannya?
🚨 Miliaran dolar Microsoft dipertaruhkan pada AI. Tapi ada pertanyaan penting yang tak boleh diabaikan 👀
APA AI BENAR-BENAR BISA MENAMBAH PENDAPATAN MICROSOFT?
Microsoft telah mengerahkan segala upaya untuk AI lewat Azure dan Copilot, dan ekspektasinya SANGAT TINGGI
Tapi begini...
Membangun AI itu mahal banget 💀
Pusat data, chip, infrastruktur... kita bicara soal pengeluaran miliaran dolar. Dan pada akhirnya, semua investasi itu harus menghasilkan keuntungan
Itulah kenapa laporan keuangan ini patut dicermati 👇
📈 Pertumbuhan Azure — Apakah AI benar-benar mendatangkan lebih banyak bisnis?
💰 Copilot — Apakah perusahaan benar-benar mau membayar untuk AI, atau hype-nya lebih besar daripada permintaannya?
2
45
·
--
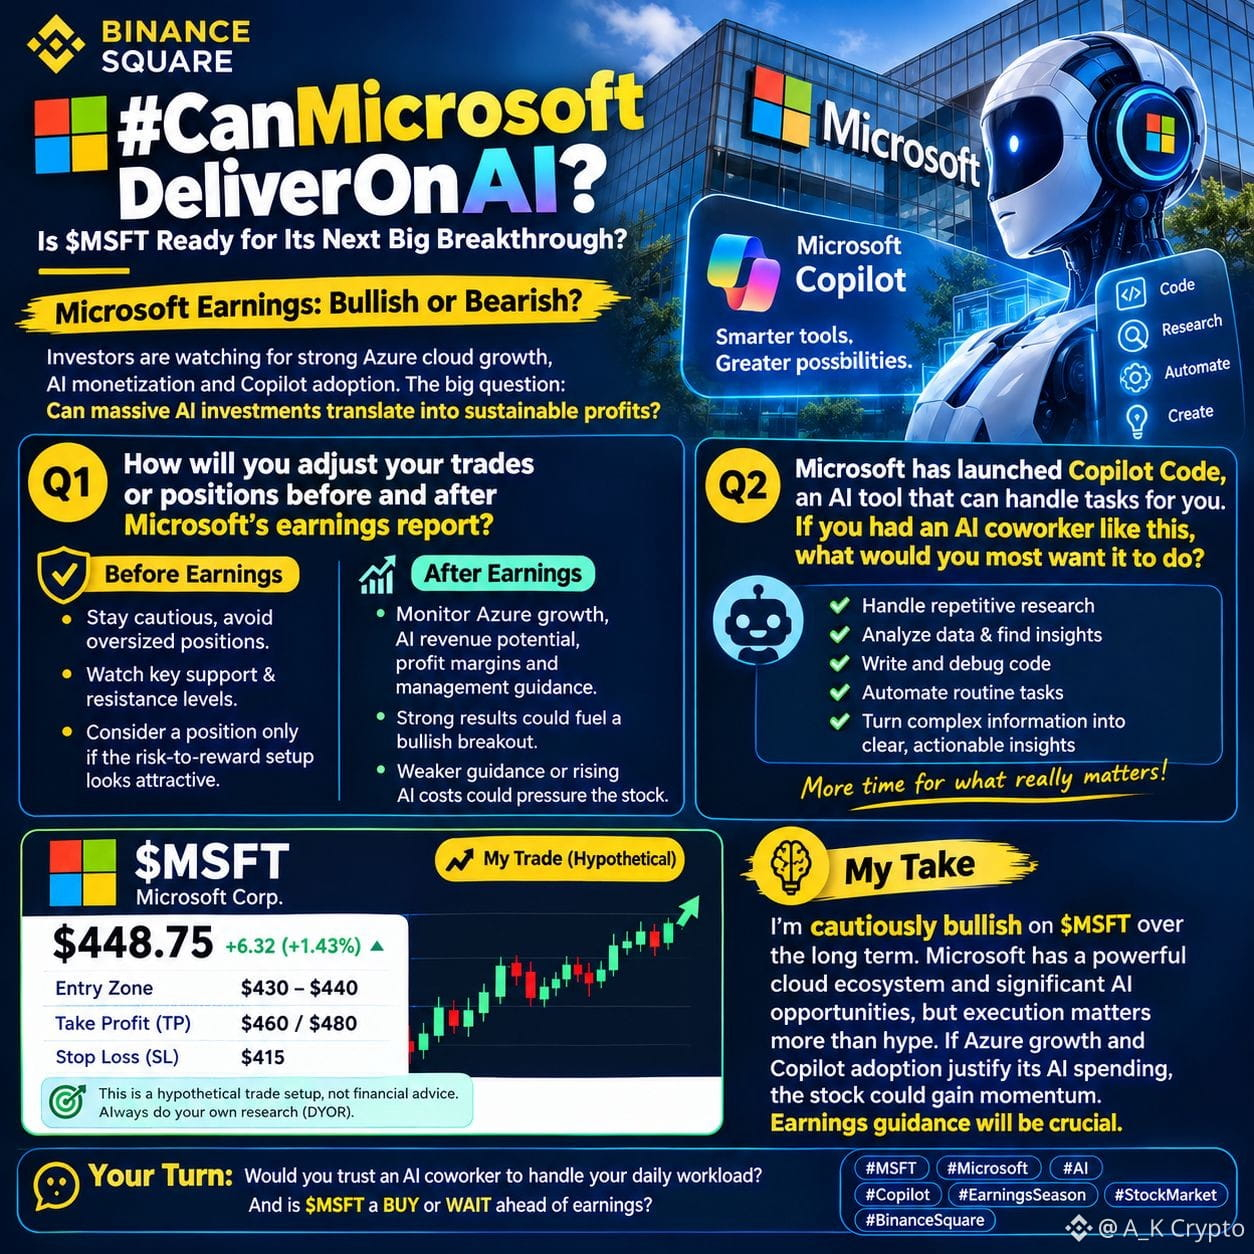
#CanMicrosoftDeliverOnAI
Apakah $MSFT Siap untuk Terobosan Besar Berikutnya?
$MSFT menghadapi ujian besar saat investor mencermati pertumbuhan kuat bisnis cloud Azure, monetisasi AI, dan adopsi Copilot. Pertanyaan besarnya: Bisakah investasi AI yang masif menghasilkan keuntungan berkelanjutan? 🤖
📌 Sebelum Laporan Keuangan: Saya akan tetap berhati-hati, menghindari posisi yang terlalu besar, dan memantau level support dan resistance utama. Saya baru akan mempertimbangkan untuk mengambil posisi jika rasio risiko terhadap imbal hasil terlihat menarik.
📈 Setelah Laporan Keuangan: Saya akan memantau pertumbuhan Azure, potensi pendapatan dari AI, margin keuntungan, dan panduan manajemen sebelum mengambil langkah. Hasil yang kuat dapat mendukung penembusan bullish, sementara panduan yang lebih lemah atau biaya AI yang meningkat dapat menekan saham.
Saya ingin rekan kerja AI yang menangani riset berulang, menganalisis data, menulis dan men-debug kode, mengotomatiskan tugas rutin, serta mengubah informasi kompleks menjadi wawasan yang jelas dan dapat ditindaklanjuti—sehingga orang punya lebih banyak waktu untuk berfokus pada kreativitas dan strategi.
Dalam jangka panjang, saya cenderung bullish dengan tetap berhati-hati terhadap $MSFT . Microsoft memiliki ekosistem cloud yang kuat dan peluang besar di bidang AI, tetapi eksekusi lebih penting daripada hype. Jika pertumbuhan Azure dan adopsi Copilot sepadan dengan pengeluaran AI-nya, saham ini bisa mendapatkan momentum. Panduan kinerja keuangan akan menjadi faktor penting.
Apakah Anda akan memercayai rekan kerja AI untuk menangani pekerjaan sehari-hari Anda? Dan apakah Microsoft layak BELI atau TUNGGU menjelang laporan keuangan?
#MSFT #Microsoft #AI #Copilot #EarningsSeason #StockMarket #BinanceSquare
249
🤖 #CanMicrosoftDeliverOnAI — Persaingan AI Lebih dari Sekadar Hype!
Microsoft punya peluang besar di bidang AI, tetapi pertanyaan sebenarnya adalah: bisakah Microsoft mengubah investasi besar-besaran di AI menjadi produktivitas nyata, pendapatan berkelanjutan, dan pertumbuhan jangka panjang? 👀
💻 Apa yang paling penting?
🔹 Adopsi Copilot oleh perusahaan
🔹 Pertumbuhan cloud Azure yang didorong oleh permintaan AI
🔹 Biaya infrastruktur AI dibandingkan dengan pendapatan
🔹 Hasil nyata di dunia nyata, bukan sekadar janji besar
Peluangnya sangat besar — tetapi eksekusilah yang akan menentukan hasilnya. 📊
🔥 Menurut Anda: Bisakah Microsoft mengubah ambisi AI-nya menjadi nilai bisnis yang bertahan lama, atau ekspektasinya sudah terlalu tinggi?
👇 Komen “BERIKAN HASIL” atau “BUKTIKAN” — mari kita bahas!
#Microsoft #Aİ #Copilot #Azure #TechStocks
1
2
155
$MSFT 🔥 Bisakah Microsoft Mengubah Investasi AI Menjadi Pertumbuhan Nyata?
Microsoft berinvestasi besar-besaran dalam AI, layanan cloud Azure, dan Copilot. Namun, pertanyaan besarnya adalah apakah investasi ini dapat menghasilkan pendapatan yang lebih kuat, profitabilitas, dan pertumbuhan bisnis jangka panjang.
📈 Faktor utama yang perlu diperhatikan:
• Pertumbuhan layanan cloud Azure
• Adopsi Copilot di berbagai perusahaan
• Biaya infrastruktur AI dan panduan keuangan ke depan
Menurut saya, ekosistem AI Microsoft memberikan potensi besar, tetapi pelaksanaan dan hasil finansial lebih penting daripada sekadar sensasi. Hasil keuangan ini dapat membentuk ekspektasi investor.
Jika Anda punya rekan kerja AI seperti Copilot, tugas apa yang ingin Anda minta untuk ditangani terlebih dahulu? 💬
#CanMicrosoftDeliverOnAI #MSFT #Copilot #AI #EarningsSeason
88
·
--
Bullish
#canmicrosoftdeliveronai
apakah Microsoft benar-benar bisa mewujudkan potensi AI? Angka-angka mulai menjawab pertanyaan itu. Pendapatan tahunan Azure melampaui $100B, jumlah kursi berbayar Microsoft 365 Copilot menembus 30M, dan backlog komersial mencapai $678B pada FY2026. Ujian sesungguhnya sekarang adalah mengubah belanja AI yang sangat besar itu menjadi nilai jangka panjang, bukan sekadar pertumbuhan. Menurut Anda, apakah Microsoft berhasil mewujudkan potensi AI, atau masih sekadar menjanjikannya?
Bukan nasihat keuangan. Lakukan riset Anda sendiri.
#Microsoft #Aİ #Copilot #BTC走势分析
alikumail111:
I think Microsoft is making real progress with AI! 🚀 The key challenge now is turning Copilot adoption and Azure growth into sustainable revenue and profits. Strong numbers are promising, but long-term execution will determine whether the AI investment truly pays off. 📊
4
3
15.6k
·
--
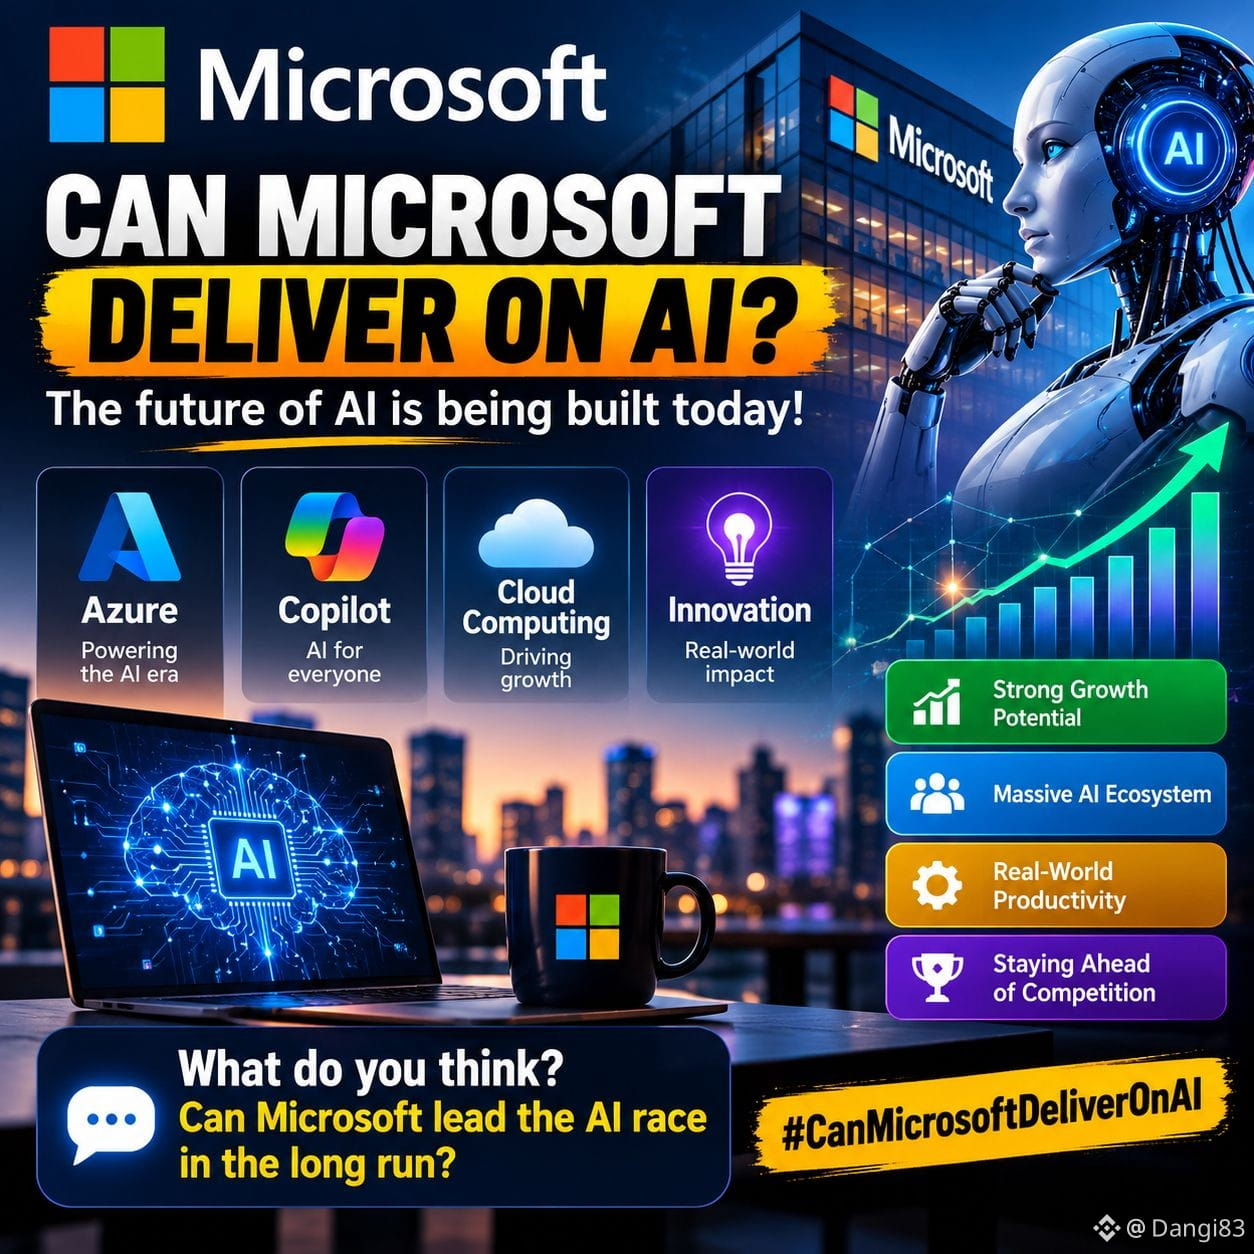
🚀 #CanMicrosoftDeliverOnAI — Masa Depan AI Sedang Dibangun Hari Ini!
Microsoft berpotensi menjadi salah satu pemenang terbesar dalam revolusi AI. 🤖🔥
Dengan Azure, Copilot, dan ekosistem AI yang terus berkembang, Microsoft menghadirkan kecerdasan buatan ke dalam dunia bisnis dan teknologi sehari-hari.
Namun, bisakah Microsoft mengubah investasi besar-besaran di bidang AI menjadi pertumbuhan berkelanjutan, produktivitas nyata, dan keuntungan jangka panjang? 📈
💡 Apa yang paling penting?
✅ Produk AI yang benar-benar digunakan orang
✅ Pertumbuhan komputasi awan yang kuat
✅ Inovasi AI yang menguntungkan
✅ Tetap unggul dari para pesaing
AI bukan lagi sekadar soal sensasi — ini tentang pelaksanaan, adopsi, dan hasil.
Bisakah Microsoft memimpin persaingan AI dalam jangka panjang? Bagaimana menurutmu? 👇
#Microsoft #artificialintelligence #cloudcomputing #Copilot $BTC $ETH $BNB
164
#canmicrosoftdeliveronai
🤖 Bisakah Microsoft mewujudkan potensi AI?
Microsoft mengambil langkah besar di bidang AI, mulai dari infrastruktur cloud Azure hingga Copilot dan sistem AI generasi berikutnya.
Peluangnya sangat besar, tetapi tantangannya juga tak kalah besar: biaya infrastruktur yang meningkat, persaingan ketat, dan kebutuhan untuk mengubah adopsi AI menjadi keuntungan yang berkelanjutan.
📈 Pertanyaan sebenarnya: Bisakah Microsoft mengubah investasinya di bidang AI menjadi pertumbuhan jangka panjang sekaligus tetap unggul dari para pesaing?
Apakah Microsoft berada di posisi yang tepat untuk mendominasi era AI, atau apakah pasar berekspektasi terlalu tinggi?
Bagikan pendapat Anda di bawah. 👇
#Microsoft #Copilot #TechStocks #artificialintelligence
1.5k

·
--
Microsoft MSFT: Menjelang laporan keuangan, yang diuji bukan apakah sahamnya akan naik, melainkan apakah Azure masih bisa berakselerasi
Mulai dari pergerakan pasar (penutupan bursa AS Jumat lalu, 23 Oktober; harga penutupan terbaru sebelum bursa AS dibuka malam ini waktu Beijing):
MSFT ditutup di 524.51 dolar AS, naik 3.43 dolar (+0.66%), dibanding penutupan sebelumnya di 521.08 dolar AS; kisaran hari itu 515.70–525.77 dolar AS, sedangkan kisaran 52 minggunya 349.20–553.72 dolar AS, sekitar 5% di bawah titik tertingginya. Kapitalisasi pasarnya sekitar 3.90 triliun dolar AS, dengan rasio P/E trailing sekitar 29.2 kali dan P/E forward sekitar 26.5 kali—tidak murah, tetapi juga belum menyimpang dari rentang historisnya sendiri.
Ujian sesungguhnya berlangsung setelah penutupan pasar pada 28 Oktober: Microsoft akan mengumumkan laporan keuangan kuartal pertama tahun fiskal 2027. Konsensus pasar memperkirakan laba per saham sekitar 4.72 dolar AS dan pendapatan sekitar 90.69 miliar dolar AS. Panduan perusahaan untuk pendapatan adalah 89.85–90.95 miliar dolar AS, atau tumbuh 16%–17% secara tahunan. Pada kuartal sebelumnya, perusahaan membukukan laba per saham 4.74 dolar AS (perkiraan 4.24 dolar AS) dan pendapatan 90.01 miliar dolar AS (perkiraan 87.62 miliar dolar AS). Dalam dua hari setelah laporan keuangan itu, harga sahamnya naik sekitar 25%—kali ini, ekspektasi pasar sudah memasukkan harga seolah-olah perusahaan akan kembali melampaui perkiraan.
Pada malam laporan keuangan, pantau tiga angka ini, bukan sekadar apakah hasilnya melampaui atau tidak mencapai perkiraan:
Pertama, apakah Azure mampu memenuhi panduan pertumbuhan sekitar 45% pada basis mata uang konstan. Pada kuartal sebelumnya, Azure tumbuh 43% dan pendapatan tahunannya untuk pertama kali menembus 100 miliar dolar AS. Manajemen menyatakan pertumbuhan sekitar 45% pada kuartal pertama, dan akan terus berakselerasi pada paruh pertama tahun fiskal—ini adalah faktor penentu utama hasil laporan keuangan.
Kedua, apakah belanja modal akan terus menggerus arus kas. Panduan belanja modal kuartal pertama mencapai lebih dari 50 miliar dolar AS, dengan total sekitar 175 miliar dolar AS untuk setahun penuh. Arus kas bebas pada kuartal sebelumnya sudah turun 23% secara tahunan, dan manajemen hanya berkomitmen untuk mempertahankan arus kas bebas positif pada tahun fiskal 2027—besarnya belanja bukan masalah, yang penting apakah belanja itu akan menghasilkan pendapatan.
Ketiga, apakah Copilot dan pesanan yang belum dipenuhi dapat terus menopang pertumbuhan. Jumlah lisensi berbayar Microsoft 365 Copilot telah melampaui 30 juta, sementara kewajiban pelaksanaan komersial yang tersisa mencapai 678 miliar dolar AS, naik 84% secara tahunan. Jika jumlah lisensi dan pesanan yang belum dipenuhi terus bertambah, investasi AI masih memiliki “masa depan yang sudah terjual” sebagai penopang; jika tidak, valuasinya perlu ditinjau ulang.
Para analis sangat dominan bersikap bullish: pada 23 Oktober, BofA menegaskan kembali rekomendasi beli dengan target harga 600 dolar AS; pada 20 Oktober, BMO menaikkan targetnya menjadi 600 dolar AS; dan pada 19 Oktober, Bernstein menaikkan targetnya menjadi 662 dolar AS. Target harga konsensus pasar berada di kisaran 592–606 dolar AS. Namun, target harga bukanlah pagar pengaman—pekan lalu, keraguan atas keberlanjutan pembiayaan AI menekan saham-saham chip secara keseluruhan. Microsoft justru ditutup menguat pada hari yang sama, berkat sifat defensif “cloud + software + arus kas”, bukan karena kenaikannya tanpa alasan kuat.
Risikonya perlu diperjelas: pertama, jika Azure hanya mencatat pertumbuhan 43%–44% dan gagal berakselerasi, pasar akan langsung menilainya sebagai “pertumbuhan yang mencapai puncak”; kedua, jika belanja modal kuartalan sebesar 50 miliar dolar AS terus menekan arus kas bebas, premi valuasi akan menyusut; ketiga, fluktuasi pendapatan terkait OpenAI serta keterlambatan pengiriman kapasitas pusat data dapat memperbesar volatilitas setelah laporan keuangan; keempat, malam tanggal 28 juga merupakan malam sebelum keputusan The Fed, sehingga gejolak makro dapat membuat berita tentang saham individual tenggelam oleh sentimen pasar secara keseluruhan.
Pandangan saya: MSFT saat ini merupakan kombinasi “ekspektasi sudah sangat tinggi, tetapi fundamentalnya masih punya amunisi”. Membeli saat harga terus naik sebelum laporan keuangan sama saja dengan membayar lebih awal untuk hasil yang melampaui ekspektasi. Langkah yang lebih hati-hati adalah menunggu hingga setelah penutupan pasar pada 28 Oktober dan melihat tiga hal—apakah Azure berakselerasi, apakah belanja modal menghasilkan pendapatan, dan apakah jumlah lisensi Copilot serta pesanan yang belum dipenuhi terus bertambah. Jika dua dari tiga hal itu terpenuhi, barulah pertimbangkan menambah posisi; jika satu saja tidak terpenuhi, untuk sementara anggap pergerakannya masih akan berfluktuasi.
$MSFT #微软 #Azure #Copilot #美股 #财报
Riset pribadi, bukan merupakan saran investasi.
14

·
--
Ketika pemerintah mengatakan “hanya yang sudah ditinjau yang boleh digunakan”, itu lebih menggambarkan preferensi terhadap risiko daripada daftar peringkat model.
Kantor Pemerintah Swedia berencana melarang ChatGPT dan Claude mulai 26 Oktober, dan hanya mengizinkan Microsoft Copilot yang telah melalui tinjauan keamanan. Badan Pajak dan lembaga lainnya sudah menerapkan kebijakan serupa; secara internal, akses terbatas ke alat yang dilarang masih dimungkinkan melalui platform yang dibangun sendiri. Alasannya berkaitan dengan keamanan informasi dan kekhawatiran akan kebocoran data.
Cara memahaminya: ini bukan perdebatan tentang “AI mana yang lebih baik digunakan”, melainkan soal pengadaan dan batas kepatuhan—siapa yang mengelola konteks, ke mana log dikirim, dan apakah penggunaannya dapat diaudit. Bagi perusahaan dan lembaga, penggunaan beberapa model secara bersamaan akan semakin menyerupai masalah “shadow IT”. Yang masuk daftar putih sering kali bukan model terkuat, melainkan jalur yang paling mudah dikendalikan.
#瑞典 #ChatGPT #Claude #Copilot #TataKelolaAI
5
📊 PREDIKSI: Bill Gates mengatakan kita perlu bersiap menghadapi 20 tahun disrupsi AI yang ‘bergejolak’ #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence #CryptoverseNews
Kisah lengkap: https://cryptoversenews.eu/ai/bill-gates-says-to-prepare-for-20-years-of-tumultuous-ai-dis/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
Kisah lengkap: https://cryptoversenews.eu/ai/bill-gates-says-to-prepare-for-20-years-of-tumultuous-ai-dis/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
59

·
--
🚨 $MSFT LUNCURKAN DISKON COPILOT 30‑50% — PARA PAUS BERBURU AI 💥
🦈 Para eksekutif Microsoft baru saja menyetujui potongan harga 30‑50% untuk lisensi Copilot bagi pembeli perusahaan berskala besar—sinyal jelas bahwa para investor cerdas sedang mengakumulasi perangkat AI. 📊 Periode diskon dimulai Oktober ini, bertepatan dengan peluncuran aplikasi super Copilot yang telah diperbarui.
⚡ Aplikasi baru ini menggabungkan pemrograman AI, agen bergaya OpenClaw, dan biaya berdasarkan penggunaan dalam satu pusat, menjadikan pengguna awal pengguna andal dengan biaya rendah, sementara model biaya berbasis fitur membuka peluang keuntungan bagi mereka yang mulai sekarang. 💡
💬 Siap mengunci diskonnya sebelum biaya penggunaan mulai berlaku? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #MSFT #AI #Copilot #Discounts #Enterprise
🚀 🦈
16
📊 PREDIKSI: Microsoft mengumumkan chip AI Maia 300 generasi ketiga, mulai diproduksi pada 2027 #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence #CryptoverseNews
Berita lengkap: https://cryptoversenews.eu/ai/microsoft-announces-third-generation-maia-300-ai-chip-rollin/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
Berita lengkap: https://cryptoversenews.eu/ai/microsoft-announces-third-generation-maia-300-ai-chip-rollin/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
197
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#FedWatch
16.3M penayangan
39,182 Berdiskusi
2
#EarningsSeason
6.4M penayangan
31,899 Berdiskusi
3
#USMidtermElections
25,925 penayangan
524 Berdiskusi
4
#BitcoinDropsBelow$80K
18,386 penayangan
83 Berdiskusi
5
#比特币跌破8万美元
169,693 penayangan
97 Berdiskusi
6
#BoEOpensConsultationOnTokenizedCollateralForClearing
247 penayangan
16 Berdiskusi
7
#BrazilCryptoExchangesMustApplyForLicensesByFriday
18,268 penayangan
444 Berdiskusi
8
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
650 penayangan
14 Berdiskusi
9
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
1,415 penayangan
24 Berdiskusi
10
#StanDruckenmillerBecomesInvestorInTradeXYZ
14,929 penayangan
401 Berdiskusi