
#bonds
bonds
155,821 penayangan
586 Berdiskusi
Populer
Terbaru
·
--
Pengawas persaingan usaha Korea Selatan baru saja menjatuhkan denda terbesar sepanjang sejarahnya: sekitar $1,2 miliar kepada 15 dealer obligasi pemerintah.
• 15 dealer utama didenda 1,6266 triliun won (sekitar $1,2 miliar) karena berkolusi dalam lelang obligasi pada 2020–2023
• Denda terbesar untuk satu kasus yang pernah dijatuhkan regulator, melampaui denda Qualcomm sebesar 1,03 triliun won pada 2016
• Informasi penawaran dibagikan dalam 150 lelang, dan imbal hasil atau volume disepakati dalam 145 lelang
Mengapa ini penting: Imbal hasil obligasi menjadi tolok ukur penetapan harga aset lain, dan Korea adalah pasar kripto yang besar.
Sumber: Yonhap (keputusan Komisi Perdagangan Adil Korea)
Ini bukan nasihat keuangan.
💬 Haruskah pasar kripto menghadapi pengawasan integritas lelang yang sama seperti pasar obligasi?
#SouthKorea #Bonds #Regulasi
Pengawas persaingan usaha Korea Selatan baru saja menjatuhkan denda terbesar sepanjang sejarahnya: sekitar $1,2 miliar kepada 15 dealer obligasi pemerintah.
• 15 dealer utama didenda 1,6266 triliun won (sekitar $1,2 miliar) karena berkolusi dalam lelang obligasi pada 2020–2023
• Denda terbesar untuk satu kasus yang pernah dijatuhkan regulator, melampaui denda Qualcomm sebesar 1,03 triliun won pada 2016
• Informasi penawaran dibagikan dalam 150 lelang, dan imbal hasil atau volume disepakati dalam 145 lelang
Mengapa ini penting: Imbal hasil obligasi menjadi tolok ukur penetapan harga aset lain, dan Korea adalah pasar kripto yang besar.
Sumber: Yonhap (keputusan Komisi Perdagangan Adil Korea)
Ini bukan nasihat keuangan.
💬 Haruskah pasar kripto menghadapi pengawasan integritas lelang yang sama seperti pasar obligasi?
#SouthKorea #Bonds #Regulasi
• 15 dealer utama didenda 1,6266 triliun won (sekitar $1,2 miliar) karena berkolusi dalam lelang obligasi pada 2020–2023
• Denda terbesar untuk satu kasus yang pernah dijatuhkan regulator, melampaui denda Qualcomm sebesar 1,03 triliun won pada 2016
• Informasi penawaran dibagikan dalam 150 lelang, dan imbal hasil atau volume disepakati dalam 145 lelang
Mengapa ini penting: Imbal hasil obligasi menjadi tolok ukur penetapan harga aset lain, dan Korea adalah pasar kripto yang besar.
Sumber: Yonhap (keputusan Komisi Perdagangan Adil Korea)
Ini bukan nasihat keuangan.
💬 Haruskah pasar kripto menghadapi pengawasan integritas lelang yang sama seperti pasar obligasi?
#SouthKorea #Bonds #Regulasi
1
#TradFiForBeginners 💵 Obligasi: Investasi yang Banyak Diabaikan Pemula!
Obligasi pada dasarnya adalah pinjaman yang diberikan investor kepada pemerintah atau perusahaan.
Begini cara kerjanya:
1️⃣ Sebuah organisasi menerbitkan obligasi.
2️⃣ Investor membelinya.
3️⃣ Penerbit dapat membayar bunga secara berkala.
4️⃣ Jumlah pokok umumnya dibayar kembali saat jatuh tempo, bergantung pada kemampuan penerbit untuk membayar.
📌 Obligasi dapat memberikan penghasilan, tetapi juga memiliki risiko, termasuk risiko gagal bayar dan risiko suku bunga.
🔥 Memahami obligasi memberi Anda satu bagian penting lainnya dari teka-teki keuangan.
#TradFiForBeginners #Bonds #InvestmentEducation #Finance $UVXY $GNS $HIMS
#TradFiForBeginners 💵 Obligasi: Investasi yang Banyak Diabaikan Pemula!
Obligasi pada dasarnya adalah pinjaman yang diberikan investor kepada pemerintah atau perusahaan.
Begini cara kerjanya:
1️⃣ Sebuah organisasi menerbitkan obligasi.
2️⃣ Investor membelinya.
3️⃣ Penerbit dapat membayar bunga secara berkala.
4️⃣ Jumlah pokok umumnya dibayar kembali saat jatuh tempo, bergantung pada kemampuan penerbit untuk membayar.
📌 Obligasi dapat memberikan penghasilan, tetapi juga memiliki risiko, termasuk risiko gagal bayar dan risiko suku bunga.
🔥 Memahami obligasi memberi Anda satu bagian penting lainnya dari teka-teki keuangan.
#TradFiForBeginners #Bonds #InvestmentEducation #Finance $UVXY $GNS $HIMS
Obligasi pada dasarnya adalah pinjaman yang diberikan investor kepada pemerintah atau perusahaan.
Begini cara kerjanya:
1️⃣ Sebuah organisasi menerbitkan obligasi.
2️⃣ Investor membelinya.
3️⃣ Penerbit dapat membayar bunga secara berkala.
4️⃣ Jumlah pokok umumnya dibayar kembali saat jatuh tempo, bergantung pada kemampuan penerbit untuk membayar.
📌 Obligasi dapat memberikan penghasilan, tetapi juga memiliki risiko, termasuk risiko gagal bayar dan risiko suku bunga.
🔥 Memahami obligasi memberi Anda satu bagian penting lainnya dari teka-teki keuangan.
#TradFiForBeginners #Bonds #InvestmentEducation #Finance $UVXY $GNS $HIMS
389
·
--
Terverifikasi
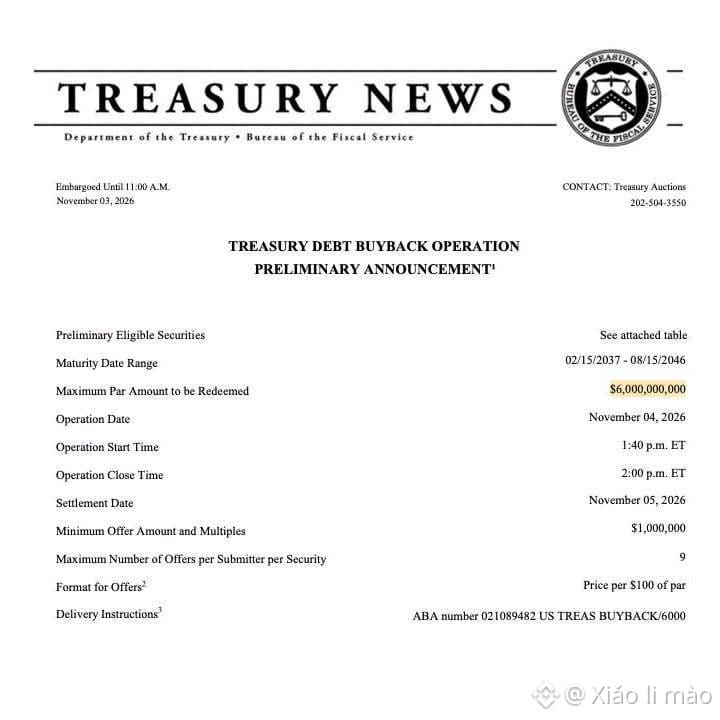
Departemen Keuangan AS kembali melakukan pembelian kembali obligasi, dan waktunya seolah menyampaikan banyak hal.
Hingga $6 miliar utang pemerintah berjangka panjang akan dibeli kembali pada Kamis. Strateginya sama seperti sebelumnya: membeli kembali obligasi lama yang tidak likuid dan tak diminati untuk diperdagangkan, lalu berharap ujung panjang kurva imbal hasil berhenti bergejolak.
Inilah bagian yang penting. Gelombang pembelian kembali ini berlangsung hingga 4 November. Pemilu paruh waktu digelar pada 3 November. Itu bukan kebetulan yang patut diabaikan.
Program ini digandakan pada Agustus dan batas per operasinya mencapai $6 miliar pada September. Namun, imbal hasil tidak benar-benar bergerak sesuai harapan. Imbal hasil obligasi 10 tahun justru naik setelah nilai pembelian diumumkan karena para pedagang menginginkan lebih banyak.
Jadi, pertanyaan sebenarnya bukan apakah $6 miliar itu jumlah yang besar. Pertanyaannya, apakah ini dukungan likuiditas atau upaya menekan imbal hasil pada tahun pemilu. Bessent secara terbuka menyatakan ingin menurunkan biaya pinjaman. Jadwalnya membuat tafsir politik sulit diabaikan.
Perhatikan juga pengumuman pengembalian dana triwulanan pada 4 November. Saat itulah kita akan mengetahui apakah Departemen Keuangan mengubah penerbitan obligasi atau hanya terus menambal ujung panjang dengan pembelian kembali.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms
{future}(IDOLUSDT)
{future}(QUSDT)
Departemen Keuangan AS kembali melakukan pembelian kembali obligasi, dan waktunya seolah menyampaikan banyak hal.
Hingga $6 miliar utang pemerintah berjangka panjang akan dibeli kembali pada Kamis. Strateginya sama seperti sebelumnya: membeli kembali obligasi lama yang tidak likuid dan tak diminati untuk diperdagangkan, lalu berharap ujung panjang kurva imbal hasil berhenti bergejolak.
Inilah bagian yang penting. Gelombang pembelian kembali ini berlangsung hingga 4 November. Pemilu paruh waktu digelar pada 3 November. Itu bukan kebetulan yang patut diabaikan.
Program ini digandakan pada Agustus dan batas per operasinya mencapai $6 miliar pada September. Namun, imbal hasil tidak benar-benar bergerak sesuai harapan. Imbal hasil obligasi 10 tahun justru naik setelah nilai pembelian diumumkan karena para pedagang menginginkan lebih banyak.
Jadi, pertanyaan sebenarnya bukan apakah $6 miliar itu jumlah yang besar. Pertanyaannya, apakah ini dukungan likuiditas atau upaya menekan imbal hasil pada tahun pemilu. Bessent secara terbuka menyatakan ingin menurunkan biaya pinjaman. Jadwalnya membuat tafsir politik sulit diabaikan.
Perhatikan juga pengumuman pengembalian dana triwulanan pada 4 November. Saat itulah kita akan mengetahui apakah Departemen Keuangan mengubah penerbitan obligasi atau hanya terus menambal ujung panjang dengan pembelian kembali.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms
Hingga $6 miliar utang pemerintah berjangka panjang akan dibeli kembali pada Kamis. Strateginya sama seperti sebelumnya: membeli kembali obligasi lama yang tidak likuid dan tak diminati untuk diperdagangkan, lalu berharap ujung panjang kurva imbal hasil berhenti bergejolak.
Inilah bagian yang penting. Gelombang pembelian kembali ini berlangsung hingga 4 November. Pemilu paruh waktu digelar pada 3 November. Itu bukan kebetulan yang patut diabaikan.
Program ini digandakan pada Agustus dan batas per operasinya mencapai $6 miliar pada September. Namun, imbal hasil tidak benar-benar bergerak sesuai harapan. Imbal hasil obligasi 10 tahun justru naik setelah nilai pembelian diumumkan karena para pedagang menginginkan lebih banyak.
Jadi, pertanyaan sebenarnya bukan apakah $6 miliar itu jumlah yang besar. Pertanyaannya, apakah ini dukungan likuiditas atau upaya menekan imbal hasil pada tahun pemilu. Bessent secara terbuka menyatakan ingin menurunkan biaya pinjaman. Jadwalnya membuat tafsir politik sulit diabaikan.
Perhatikan juga pengumuman pengembalian dana triwulanan pada 4 November. Saat itulah kita akan mengetahui apakah Departemen Keuangan mengubah penerbitan obligasi atau hanya terus menambal ujung panjang dengan pembelian kembali.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms
2
1.4k
Alhamdulillah! 🎓
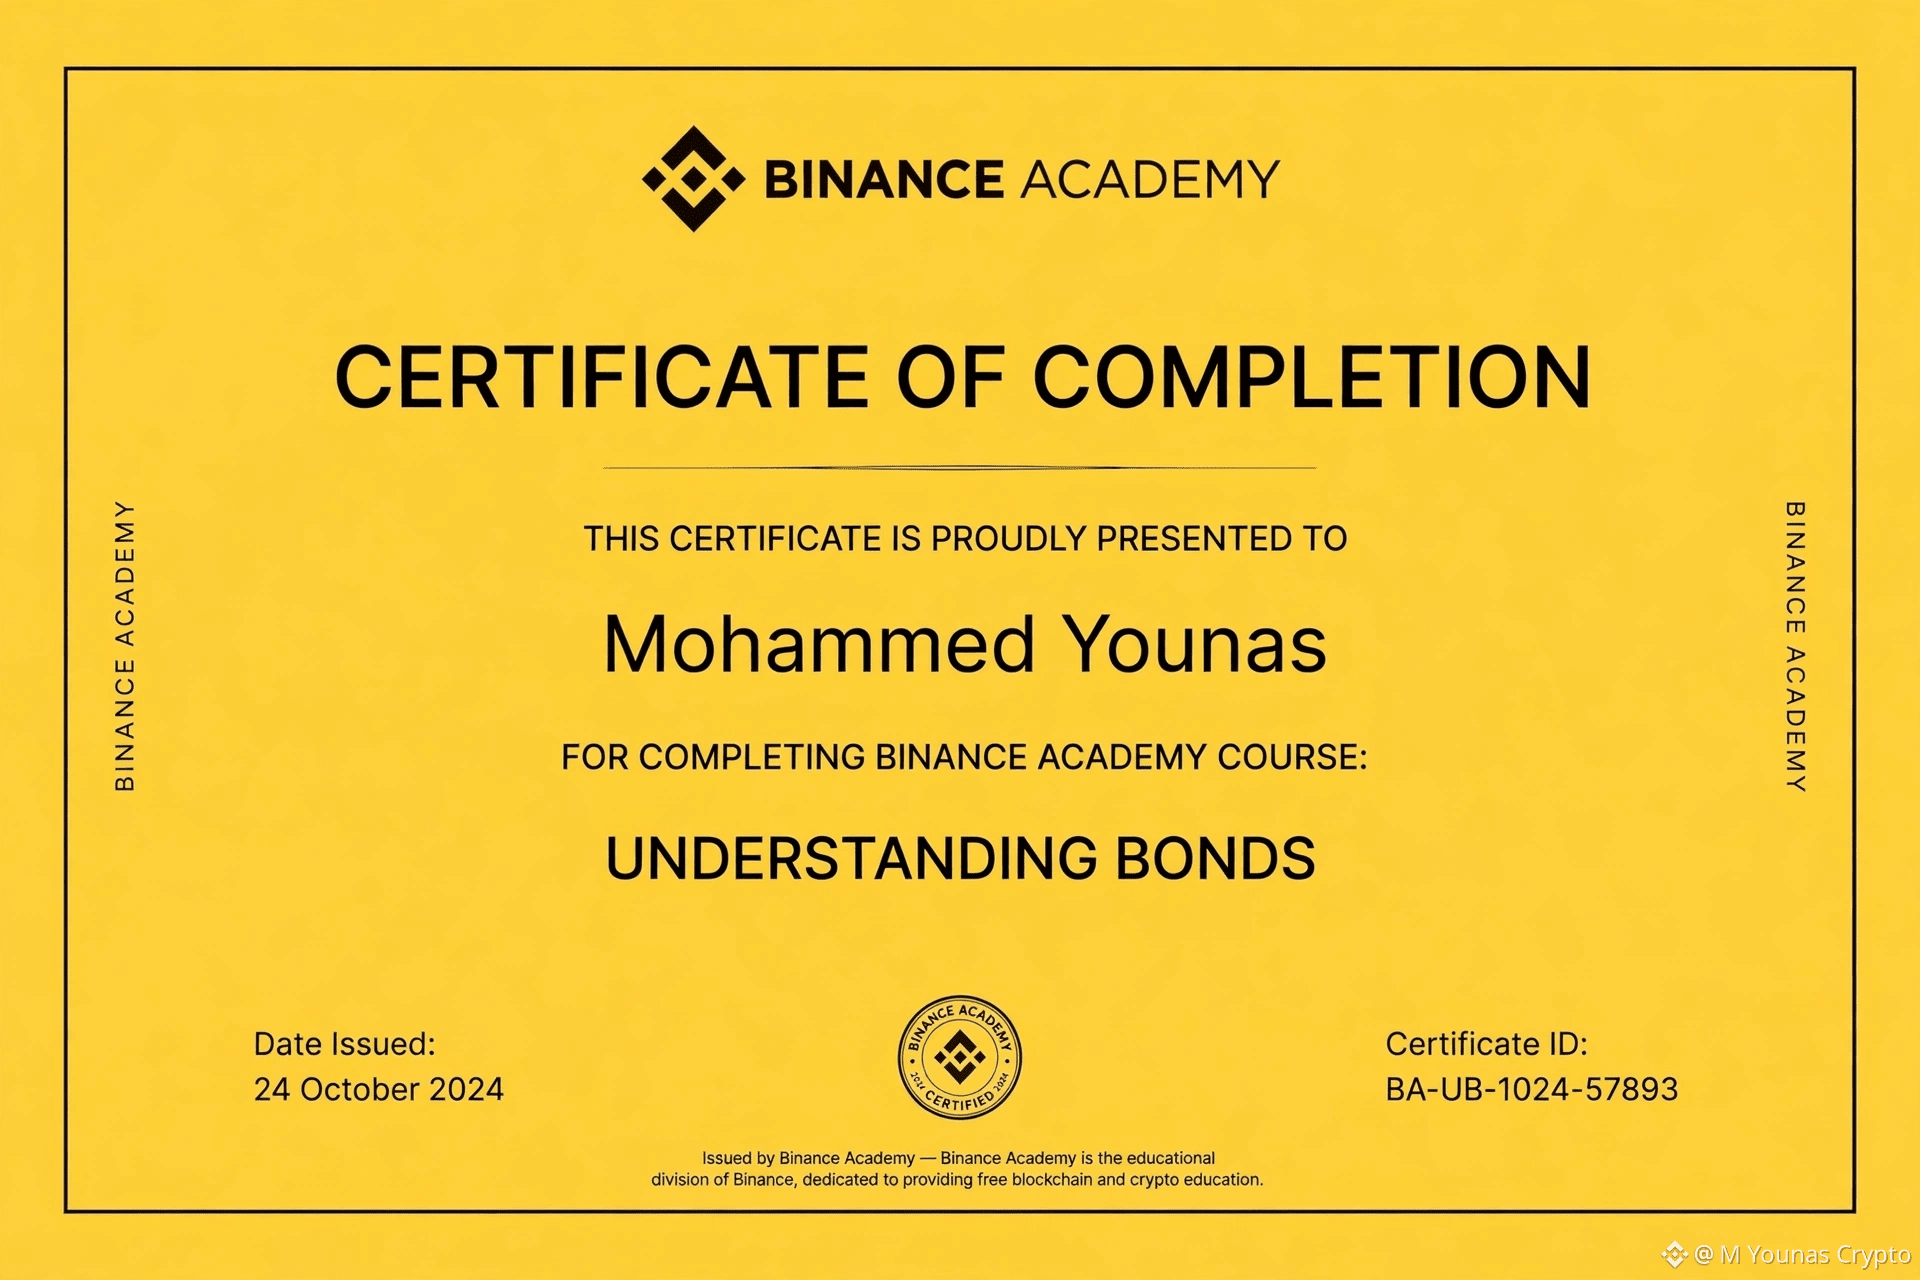
Saya telah menyelesaikan kursus UNDERSTANDING BONDS dari Binance Academy.
Sertifikat Penyelesaian - 24 Oktober 2024
ID: BA-UB-1024-57893
Selain kripto, memahami keuangan tradisional juga sangat penting. Memahami pasar obligasi sangat membantu dalam trading dan investasi.
Perjalanan belajar terus berlanjut! 📚
#BinanceAcademy #BinanceSquare #CryptoEducation #Bonds #MYounasCrypto
Alhamdulillah! 🎓
Saya telah menyelesaikan kursus UNDERSTANDING BONDS dari Binance Academy.
Sertifikat Penyelesaian - 24 Oktober 2024
ID: BA-UB-1024-57893
Selain kripto, memahami keuangan tradisional juga sangat penting. Memahami pasar obligasi sangat membantu dalam trading dan investasi.
Perjalanan belajar terus berlanjut! 📚
#BinanceAcademy #BinanceSquare #CryptoEducation #Bonds #MYounasCrypto
Saya telah menyelesaikan kursus UNDERSTANDING BONDS dari Binance Academy.
Sertifikat Penyelesaian - 24 Oktober 2024
ID: BA-UB-1024-57893
Selain kripto, memahami keuangan tradisional juga sangat penting. Memahami pasar obligasi sangat membantu dalam trading dan investasi.
Perjalanan belajar terus berlanjut! 📚
#BinanceAcademy #BinanceSquare #CryptoEducation #Bonds #MYounasCrypto
2
63

🚨 BESAR: Departemen Keuangan AS baru saja membeli kembali utangnya sendiri senilai $6 MILIAR, sehingga total untuk bulan Oktober mencapai $26,08 MILIAR.
Pada 27 Oktober, Departemen Keuangan menargetkan obligasi dengan sisa jatuh tempo 20 hingga 30 tahun dan menerima seluruh batas maksimum $6 miliar dari penawaran senilai $10,75 miliar, yang mencakup enam dari 35 seri yang memenuhi syarat. Departemen membayar antara 52 hingga 71 sen per dolar untuk obligasi lama dengan kupon rendah tersebut, atau sekitar $3,8 miliar secara tunai. Ini adalah operasi keempat yang menggunakan seluruh batasnya.
Departemen Keuangan menyebut operasi ini sebagai dukungan likuiditas, yang bertujuan membantu para dealer melepas obligasi lama yang jarang diperdagangkan dan memperbaiki kondisi perdagangan. Program ini diperluas pada Agustus, saat Departemen Keuangan mengatakan akan setidaknya menggandakan pembelian kembali obligasi jangka panjang menjadi $4 miliar atau lebih per operasi.
Respons pasar sejauh ini terbatas. Imbal hasil obligasi 10 tahun mencapai 5,342% pada 1 Oktober, tertinggi sejak April 2002, saat Departemen Keuangan mencapai batasnya, dan imbal hasil jangka panjang belum menunjukkan penurunan yang jelas pada hari-hari ketika pembelian kembali mencapai batas maksimum. Bitcoin tidak melonjak 7% seperti yang terjadi setelah pengumuman Agustus dan turun di bawah $80.000, karena langkah ini sudah diperkirakan luas.
Kini semua mata tertuju pada pengembalian dana triwulanan pada 4 November, saat Departemen Keuangan akan memberikan detail lebih lanjut tentang besaran pembelian kembali di masa mendatang.
Dengan nilai $6 miliar sekali jalan, pembelian kembali ini adalah urusan teknis, bukan kebijakan. Apakah langkah ini cukup untuk menenangkan pasar yang khawatir terhadap pasokan masih menjadi pertanyaan terbuka.
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
🚨 BESAR: Departemen Keuangan AS baru saja membeli kembali utangnya sendiri senilai $6 MILIAR, sehingga total untuk bulan Oktober mencapai $26,08 MILIAR.
Pada 27 Oktober, Departemen Keuangan menargetkan obligasi dengan sisa jatuh tempo 20 hingga 30 tahun dan menerima seluruh batas maksimum $6 miliar dari penawaran senilai $10,75 miliar, yang mencakup enam dari 35 seri yang memenuhi syarat. Departemen membayar antara 52 hingga 71 sen per dolar untuk obligasi lama dengan kupon rendah tersebut, atau sekitar $3,8 miliar secara tunai. Ini adalah operasi keempat yang menggunakan seluruh batasnya.
Departemen Keuangan menyebut operasi ini sebagai dukungan likuiditas, yang bertujuan membantu para dealer melepas obligasi lama yang jarang diperdagangkan dan memperbaiki kondisi perdagangan. Program ini diperluas pada Agustus, saat Departemen Keuangan mengatakan akan setidaknya menggandakan pembelian kembali obligasi jangka panjang menjadi $4 miliar atau lebih per operasi.
Respons pasar sejauh ini terbatas. Imbal hasil obligasi 10 tahun mencapai 5,342% pada 1 Oktober, tertinggi sejak April 2002, saat Departemen Keuangan mencapai batasnya, dan imbal hasil jangka panjang belum menunjukkan penurunan yang jelas pada hari-hari ketika pembelian kembali mencapai batas maksimum. Bitcoin tidak melonjak 7% seperti yang terjadi setelah pengumuman Agustus dan turun di bawah $80.000, karena langkah ini sudah diperkirakan luas.
Kini semua mata tertuju pada pengembalian dana triwulanan pada 4 November, saat Departemen Keuangan akan memberikan detail lebih lanjut tentang besaran pembelian kembali di masa mendatang.
Dengan nilai $6 miliar sekali jalan, pembelian kembali ini adalah urusan teknis, bukan kebijakan. Apakah langkah ini cukup untuk menenangkan pasar yang khawatir terhadap pasokan masih menjadi pertanyaan terbuka.
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
Pada 27 Oktober, Departemen Keuangan menargetkan obligasi dengan sisa jatuh tempo 20 hingga 30 tahun dan menerima seluruh batas maksimum $6 miliar dari penawaran senilai $10,75 miliar, yang mencakup enam dari 35 seri yang memenuhi syarat. Departemen membayar antara 52 hingga 71 sen per dolar untuk obligasi lama dengan kupon rendah tersebut, atau sekitar $3,8 miliar secara tunai. Ini adalah operasi keempat yang menggunakan seluruh batasnya.
Departemen Keuangan menyebut operasi ini sebagai dukungan likuiditas, yang bertujuan membantu para dealer melepas obligasi lama yang jarang diperdagangkan dan memperbaiki kondisi perdagangan. Program ini diperluas pada Agustus, saat Departemen Keuangan mengatakan akan setidaknya menggandakan pembelian kembali obligasi jangka panjang menjadi $4 miliar atau lebih per operasi.
Respons pasar sejauh ini terbatas. Imbal hasil obligasi 10 tahun mencapai 5,342% pada 1 Oktober, tertinggi sejak April 2002, saat Departemen Keuangan mencapai batasnya, dan imbal hasil jangka panjang belum menunjukkan penurunan yang jelas pada hari-hari ketika pembelian kembali mencapai batas maksimum. Bitcoin tidak melonjak 7% seperti yang terjadi setelah pengumuman Agustus dan turun di bawah $80.000, karena langkah ini sudah diperkirakan luas.
Kini semua mata tertuju pada pengembalian dana triwulanan pada 4 November, saat Departemen Keuangan akan memberikan detail lebih lanjut tentang besaran pembelian kembali di masa mendatang.
Dengan nilai $6 miliar sekali jalan, pembelian kembali ini adalah urusan teknis, bukan kebijakan. Apakah langkah ini cukup untuk menenangkan pasar yang khawatir terhadap pasokan masih menjadi pertanyaan terbuka.
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
TLTETF+0,09%
SHYETF+0,03%
IEFETF+0,19%
1
209
·
--
Treasury 10 tahun diperdagangkan di bawah 5% pada Kamis untuk pertama kalinya sejak 23 September. Pada sesi yang sama, $BZ ditutup naik 4,00% di 113,17. Biasanya, pergerakan minyak sebesar itu diperkirakan akan mendorong imbal hasil naik, karena harga energi langsung memengaruhi angka inflasi... kali ini, permintaan atas obligasi berdurasi panjang datang dari Eropa.
Imbal hasil obligasi Prancis 10 tahun menyentuh 5,142%, tertinggi sejak 2002 dan melampaui Treasury untuk pertama kalinya sejak 2013. Selisih imbal hasil terhadap Bund mencapai 176 bp, sementara CDS Prancis 5 tahun menembus 100 bp untuk pertama kalinya sejak Oktober 2012. Menurut saya, dana mengalir ke Treasury karena kekhawatiran soal kredit Eropa, dan untuk satu sesi, faktor itu mengalahkan dorongan dari harga minyak. The Fed sedang memasuki masa tenang hingga tanggal 29, jadi tak satu pun dari pergerakan ini dipicu oleh pernyataan The Fed.
$BTC turun 3,59% pada hari yang sama, sesuatu yang tidak akan kita perkirakan hanya dari gambaran suku bunga untuk aset tanpa arus kas.
Saya mengamati apakah imbal hasil Treasury 10 tahun bisa bertahan di bawah 5% hingga rapat FOMC pada 27–28 Oktober, sementara Brent tetap diminati.
#Bonds #Treasuries #Macro #Bitcoin
Treasury 10 tahun diperdagangkan di bawah 5% pada Kamis untuk pertama kalinya sejak 23 September. Pada sesi yang sama, $BZ ditutup naik 4,00% di 113,17. Biasanya, pergerakan minyak sebesar itu diperkirakan akan mendorong imbal hasil naik, karena harga energi langsung memengaruhi angka inflasi... kali ini, permintaan atas obligasi berdurasi panjang datang dari Eropa.
Imbal hasil obligasi Prancis 10 tahun menyentuh 5,142%, tertinggi sejak 2002 dan melampaui Treasury untuk pertama kalinya sejak 2013. Selisih imbal hasil terhadap Bund mencapai 176 bp, sementara CDS Prancis 5 tahun menembus 100 bp untuk pertama kalinya sejak Oktober 2012. Menurut saya, dana mengalir ke Treasury karena kekhawatiran soal kredit Eropa, dan untuk satu sesi, faktor itu mengalahkan dorongan dari harga minyak. The Fed sedang memasuki masa tenang hingga tanggal 29, jadi tak satu pun dari pergerakan ini dipicu oleh pernyataan The Fed.
$BTC turun 3,59% pada hari yang sama, sesuatu yang tidak akan kita perkirakan hanya dari gambaran suku bunga untuk aset tanpa arus kas.
Saya mengamati apakah imbal hasil Treasury 10 tahun bisa bertahan di bawah 5% hingga rapat FOMC pada 27–28 Oktober, sementara Brent tetap diminati.
#Bonds #Treasuries #Macro #Bitcoin
Imbal hasil obligasi Prancis 10 tahun menyentuh 5,142%, tertinggi sejak 2002 dan melampaui Treasury untuk pertama kalinya sejak 2013. Selisih imbal hasil terhadap Bund mencapai 176 bp, sementara CDS Prancis 5 tahun menembus 100 bp untuk pertama kalinya sejak Oktober 2012. Menurut saya, dana mengalir ke Treasury karena kekhawatiran soal kredit Eropa, dan untuk satu sesi, faktor itu mengalahkan dorongan dari harga minyak. The Fed sedang memasuki masa tenang hingga tanggal 29, jadi tak satu pun dari pergerakan ini dipicu oleh pernyataan The Fed.
$BTC turun 3,59% pada hari yang sama, sesuatu yang tidak akan kita perkirakan hanya dari gambaran suku bunga untuk aset tanpa arus kas.
Saya mengamati apakah imbal hasil Treasury 10 tahun bisa bertahan di bawah 5% hingga rapat FOMC pada 27–28 Oktober, sementara Brent tetap diminati.
#Bonds #Treasuries #Macro #Bitcoin
441
·
--
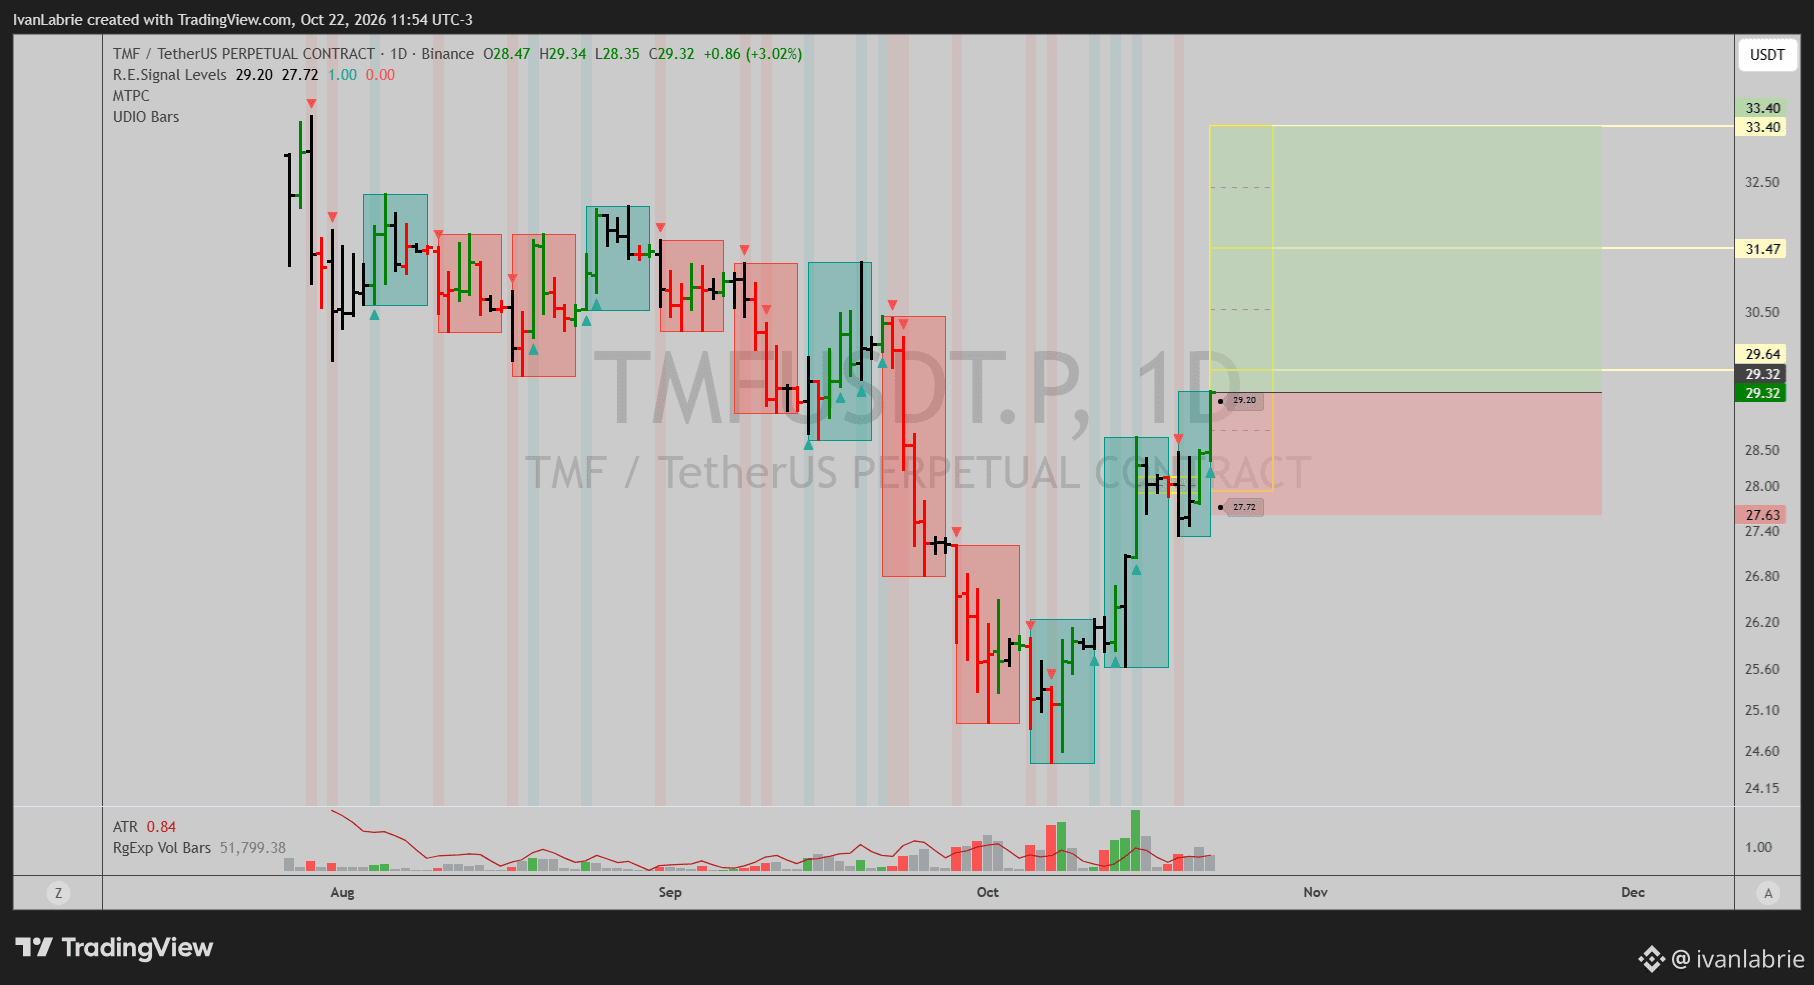
Ide posisi long TMF pada harga pasar, 29.33 di kontrak perpetual, grafik harian. TMF adalah ETF obligasi Treasury berjangka 20+ tahun dengan leverage 3x, dan obligasi jangka panjang mulai menguat saat pasar beralih ke mode risk-off.
Stop di 27.63. Targetnya 29.64, 31.47, dan 33.40. Target pertama sudah dekat, potensi pergerakan yang lebih besar ada di dua target lainnya.
Potensi kenaikan ke target masing-masing sekitar +1.1%, +7.3%, dan +13.9%, dibandingkan risiko sekitar 5.8% hingga stop. Posisi ini juga bisa berfungsi sebagai lindung nilai untuk posisi risk-on lainnya. Saya akan mempertaruhkan 1-2% modal jika stop tersentuh, lalu menentukan ukuran posisi berdasarkan itu.
$TMF
#TMF #Bonds #TradeIdea
Ide posisi long TMF pada harga pasar, 29.33 di kontrak perpetual, grafik harian. TMF adalah ETF obligasi Treasury berjangka 20+ tahun dengan leverage 3x, dan obligasi jangka panjang mulai menguat saat pasar beralih ke mode risk-off.
Stop di 27.63. Targetnya 29.64, 31.47, dan 33.40. Target pertama sudah dekat, potensi pergerakan yang lebih besar ada di dua target lainnya.
Potensi kenaikan ke target masing-masing sekitar +1.1%, +7.3%, dan +13.9%, dibandingkan risiko sekitar 5.8% hingga stop. Posisi ini juga bisa berfungsi sebagai lindung nilai untuk posisi risk-on lainnya. Saya akan mempertaruhkan 1-2% modal jika stop tersentuh, lalu menentukan ukuran posisi berdasarkan itu.
$TMF
#TMF #Bonds #TradeIdea
Stop di 27.63. Targetnya 29.64, 31.47, dan 33.40. Target pertama sudah dekat, potensi pergerakan yang lebih besar ada di dua target lainnya.
Potensi kenaikan ke target masing-masing sekitar +1.1%, +7.3%, dan +13.9%, dibandingkan risiko sekitar 5.8% hingga stop. Posisi ini juga bisa berfungsi sebagai lindung nilai untuk posisi risk-on lainnya. Saya akan mempertaruhkan 1-2% modal jika stop tersentuh, lalu menentukan ukuran posisi berdasarkan itu.
$TMF
#TMF #Bonds #TradeIdea
113
·
--
Pasar obligasi Eropa hari ini mengalami gejolak besar. Imbal hasil obligasi pemerintah Prancis tenor 10 tahun baru saja menyentuh ambang 5%, mencatatkan level tertinggi sejak Juli 2002. Sementara itu, indikator risiko yang mengukur risiko kredit obligasi pemerintah Prancis juga mendekati 160 basis poin, langsung mencetak rekor tertinggi dalam hampir 15 tahun terakhir.
Tingkat keparahan aksi jual kali ini jelas melampaui perkiraan rutin banyak institusi. Sebagai ekonomi inti terbesar kedua di zona euro, biaya pinjaman pemerintah Prancis melonjak ke level tertinggi yang belum terlihat selama lebih dari dua dekade. Hal ini mencerminkan kekhawatiran pasar terhadap kesehatan fiskal Eropa dan keberlanjutan utangnya yang kini mencuat secara serentak.
Di pasar keuangan tradisional, imbal hasil obligasi pemerintah inti yang bertahan tinggi sering kali mendorong naik suku bunga bebas risiko global serta menekan valuasi aset berdenominasi euro dan pasar saham secara nyata. Dalam proses melonjaknya suku bunga dan penilaian ulang risiko pemerintah, modal biasanya cenderung mengurangi likuiditas dan mengambil sikap defensif sambil mengamati perkembangan.
Bagi pasar kripto, biaya pendanaan makro yang bertahan tinggi terus membebani likuiditas pasar, sehingga sentimen spekulatif dalam jangka pendek mungkin tetap berhati-hati. Namun, terungkapnya risiko utang pemerintah dalam mata uang fiat tradisional secara terus-menerus juga membuat sebagian investor tetap memperhatikan nilai lindung jangka panjang dari aset nonpemerintah. Perkembangan selanjutnya masih perlu dicermati, terutama persaingan dalam likuiditas makro. $BTC
#Bonds #MacroEconomy #Eurozone
Pasar obligasi Eropa hari ini mengalami gejolak besar. Imbal hasil obligasi pemerintah Prancis tenor 10 tahun baru saja menyentuh ambang 5%, mencatatkan level tertinggi sejak Juli 2002. Sementara itu, indikator risiko yang mengukur risiko kredit obligasi pemerintah Prancis juga mendekati 160 basis poin, langsung mencetak rekor tertinggi dalam hampir 15 tahun terakhir.
Tingkat keparahan aksi jual kali ini jelas melampaui perkiraan rutin banyak institusi. Sebagai ekonomi inti terbesar kedua di zona euro, biaya pinjaman pemerintah Prancis melonjak ke level tertinggi yang belum terlihat selama lebih dari dua dekade. Hal ini mencerminkan kekhawatiran pasar terhadap kesehatan fiskal Eropa dan keberlanjutan utangnya yang kini mencuat secara serentak.
Di pasar keuangan tradisional, imbal hasil obligasi pemerintah inti yang bertahan tinggi sering kali mendorong naik suku bunga bebas risiko global serta menekan valuasi aset berdenominasi euro dan pasar saham secara nyata. Dalam proses melonjaknya suku bunga dan penilaian ulang risiko pemerintah, modal biasanya cenderung mengurangi likuiditas dan mengambil sikap defensif sambil mengamati perkembangan.
Bagi pasar kripto, biaya pendanaan makro yang bertahan tinggi terus membebani likuiditas pasar, sehingga sentimen spekulatif dalam jangka pendek mungkin tetap berhati-hati. Namun, terungkapnya risiko utang pemerintah dalam mata uang fiat tradisional secara terus-menerus juga membuat sebagian investor tetap memperhatikan nilai lindung jangka panjang dari aset nonpemerintah. Perkembangan selanjutnya masih perlu dicermati, terutama persaingan dalam likuiditas makro. $BTC
#Bonds #MacroEconomy #Eurozone
Tingkat keparahan aksi jual kali ini jelas melampaui perkiraan rutin banyak institusi. Sebagai ekonomi inti terbesar kedua di zona euro, biaya pinjaman pemerintah Prancis melonjak ke level tertinggi yang belum terlihat selama lebih dari dua dekade. Hal ini mencerminkan kekhawatiran pasar terhadap kesehatan fiskal Eropa dan keberlanjutan utangnya yang kini mencuat secara serentak.
Di pasar keuangan tradisional, imbal hasil obligasi pemerintah inti yang bertahan tinggi sering kali mendorong naik suku bunga bebas risiko global serta menekan valuasi aset berdenominasi euro dan pasar saham secara nyata. Dalam proses melonjaknya suku bunga dan penilaian ulang risiko pemerintah, modal biasanya cenderung mengurangi likuiditas dan mengambil sikap defensif sambil mengamati perkembangan.
Bagi pasar kripto, biaya pendanaan makro yang bertahan tinggi terus membebani likuiditas pasar, sehingga sentimen spekulatif dalam jangka pendek mungkin tetap berhati-hati. Namun, terungkapnya risiko utang pemerintah dalam mata uang fiat tradisional secara terus-menerus juga membuat sebagian investor tetap memperhatikan nilai lindung jangka panjang dari aset nonpemerintah. Perkembangan selanjutnya masih perlu dicermati, terutama persaingan dalam likuiditas makro. $BTC
#Bonds #MacroEconomy #Eurozone
7
·
--
Pasar keuangan Eropa baru saja mencatat gejolak besar ketika imbal hasil obligasi pemerintah Prancis tenor 10 tahun menyentuh 5%, level tertinggi sejak Juli 2002. Pada saat yang sama, premi risiko obligasi Prancis mendekati 160 basis poin, mencapai puncak dalam 15 tahun terakhir.
Pergerakan ini mencerminkan tekanan utang publik dan ketidakstabilan politik yang kian meningkat di ekonomi terbesar kedua kawasan Euro. Kenaikan biaya pinjaman Prancis yang melampaui perkiraan memicu kekhawatiran akan fragmentasi keuangan di Uni Eropa.
Lonjakan imbal hasil obligasi menekan euro dan meningkatkan biaya modal secara global. Selera risiko investor besar menyusut, sehingga dana investasi terpaksa menyusun ulang portofolio untuk mengantisipasi risiko makro.
Di pasar kripto, meluasnya sikap berhati-hati dapat memperlambat arus modal ke $BTC dan aset berisiko lainnya dalam jangka pendek. Investor sebaiknya mencermati perkembangan likuiditas global sebelum membuka posisi berleverage besar. 📊
#Bonds #MacroEconomy #Eurozone
Pasar keuangan Eropa baru saja mencatat gejolak besar ketika imbal hasil obligasi pemerintah Prancis tenor 10 tahun menyentuh 5%, level tertinggi sejak Juli 2002. Pada saat yang sama, premi risiko obligasi Prancis mendekati 160 basis poin, mencapai puncak dalam 15 tahun terakhir.
Pergerakan ini mencerminkan tekanan utang publik dan ketidakstabilan politik yang kian meningkat di ekonomi terbesar kedua kawasan Euro. Kenaikan biaya pinjaman Prancis yang melampaui perkiraan memicu kekhawatiran akan fragmentasi keuangan di Uni Eropa.
Lonjakan imbal hasil obligasi menekan euro dan meningkatkan biaya modal secara global. Selera risiko investor besar menyusut, sehingga dana investasi terpaksa menyusun ulang portofolio untuk mengantisipasi risiko makro.
Di pasar kripto, meluasnya sikap berhati-hati dapat memperlambat arus modal ke $BTC dan aset berisiko lainnya dalam jangka pendek. Investor sebaiknya mencermati perkembangan likuiditas global sebelum membuka posisi berleverage besar. 📊
#Bonds #MacroEconomy #Eurozone
Pergerakan ini mencerminkan tekanan utang publik dan ketidakstabilan politik yang kian meningkat di ekonomi terbesar kedua kawasan Euro. Kenaikan biaya pinjaman Prancis yang melampaui perkiraan memicu kekhawatiran akan fragmentasi keuangan di Uni Eropa.
Lonjakan imbal hasil obligasi menekan euro dan meningkatkan biaya modal secara global. Selera risiko investor besar menyusut, sehingga dana investasi terpaksa menyusun ulang portofolio untuk mengantisipasi risiko makro.
Di pasar kripto, meluasnya sikap berhati-hati dapat memperlambat arus modal ke $BTC dan aset berisiko lainnya dalam jangka pendek. Investor sebaiknya mencermati perkembangan likuiditas global sebelum membuka posisi berleverage besar. 📊
#Bonds #MacroEconomy #Eurozone
1
243
Menteri Keuangan Amerika Serikat Scott Bessent menyatakan pada Selasa bahwa gejolak pasar obligasi yang dipicu oleh lonjakan imbal hasil obligasi pemerintah Prancis diperkirakan tidak akan menimbulkan efek limpahan ke pasar global. Belakangan ini, premi risiko utang pemerintah Prancis meningkat tajam akibat eskalasi aksi protes dan tekanan defisit fiskal, sehingga memicu kekhawatiran investor di Eropa dan seluruh dunia terkait likuiditas.
Dari sudut pandang fundamental makro, situasi di Prancis dipandang sebagai pertarungan fiskal dan politik yang bersifat lokal, bukan krisis utang negara yang sistemis. Bessent dengan tegas menyatakan bahwa dana mengalir dari aset-aset rentan di Eropa ke obligasi pemerintah AS sebagai aset aman. Hal ini secara efektif memutus rantai penularan krisis likuiditas dan meredakan kekhawatiran pasar akan terulangnya “krisis utang Eropa”.
Dari sisi teknikal, kurva imbal hasil obligasi pemerintah global tidak mengalami inversi secara menyeluruh ataupun kenaikan tak terkendali. Pembelian aset-aset aman memberikan dukungan kuat bagi harga obligasi pemerintah AS. Indeks dolar AS tetap tangguh berkat arus likuiditas yang kembali masuk, tetapi hal ini tidak memicu kontraksi kredit lintas negara. Secara keseluruhan, kondisi keuangan tetap berada dalam kisaran yang relatif longgar dan stabil.
Bagi aset kripto, risiko geopolitik dan risiko negara yang bersifat lokal tidak berkembang menjadi aksi jual besar-besaran akibat krisis likuiditas. Sebaliknya, hal ini menjadi sinyal positif bagi pemulihan selera risiko. Seiring meredanya kepanikan pasar berkat pernyataan para pejabat senior, aset digital utama seperti $BTC menunjukkan ketahanan yang sangat kuat terhadap penurunan. Momentum pembelian saat harga melemah pun cukup kuat, sehingga tren kenaikan secara keseluruhan tetap utuh.
#MacroEconomics #Bonds #LikuiditasKripto
Menteri Keuangan Amerika Serikat Scott Bessent menyatakan pada Selasa bahwa gejolak pasar obligasi yang dipicu oleh lonjakan imbal hasil obligasi pemerintah Prancis diperkirakan tidak akan menimbulkan efek limpahan ke pasar global. Belakangan ini, premi risiko utang pemerintah Prancis meningkat tajam akibat eskalasi aksi protes dan tekanan defisit fiskal, sehingga memicu kekhawatiran investor di Eropa dan seluruh dunia terkait likuiditas.
Dari sudut pandang fundamental makro, situasi di Prancis dipandang sebagai pertarungan fiskal dan politik yang bersifat lokal, bukan krisis utang negara yang sistemis. Bessent dengan tegas menyatakan bahwa dana mengalir dari aset-aset rentan di Eropa ke obligasi pemerintah AS sebagai aset aman. Hal ini secara efektif memutus rantai penularan krisis likuiditas dan meredakan kekhawatiran pasar akan terulangnya “krisis utang Eropa”.
Dari sisi teknikal, kurva imbal hasil obligasi pemerintah global tidak mengalami inversi secara menyeluruh ataupun kenaikan tak terkendali. Pembelian aset-aset aman memberikan dukungan kuat bagi harga obligasi pemerintah AS. Indeks dolar AS tetap tangguh berkat arus likuiditas yang kembali masuk, tetapi hal ini tidak memicu kontraksi kredit lintas negara. Secara keseluruhan, kondisi keuangan tetap berada dalam kisaran yang relatif longgar dan stabil.
Bagi aset kripto, risiko geopolitik dan risiko negara yang bersifat lokal tidak berkembang menjadi aksi jual besar-besaran akibat krisis likuiditas. Sebaliknya, hal ini menjadi sinyal positif bagi pemulihan selera risiko. Seiring meredanya kepanikan pasar berkat pernyataan para pejabat senior, aset digital utama seperti $BTC menunjukkan ketahanan yang sangat kuat terhadap penurunan. Momentum pembelian saat harga melemah pun cukup kuat, sehingga tren kenaikan secara keseluruhan tetap utuh.
#MacroEconomics #Bonds #LikuiditasKripto
Dari sudut pandang fundamental makro, situasi di Prancis dipandang sebagai pertarungan fiskal dan politik yang bersifat lokal, bukan krisis utang negara yang sistemis. Bessent dengan tegas menyatakan bahwa dana mengalir dari aset-aset rentan di Eropa ke obligasi pemerintah AS sebagai aset aman. Hal ini secara efektif memutus rantai penularan krisis likuiditas dan meredakan kekhawatiran pasar akan terulangnya “krisis utang Eropa”.
Dari sisi teknikal, kurva imbal hasil obligasi pemerintah global tidak mengalami inversi secara menyeluruh ataupun kenaikan tak terkendali. Pembelian aset-aset aman memberikan dukungan kuat bagi harga obligasi pemerintah AS. Indeks dolar AS tetap tangguh berkat arus likuiditas yang kembali masuk, tetapi hal ini tidak memicu kontraksi kredit lintas negara. Secara keseluruhan, kondisi keuangan tetap berada dalam kisaran yang relatif longgar dan stabil.
Bagi aset kripto, risiko geopolitik dan risiko negara yang bersifat lokal tidak berkembang menjadi aksi jual besar-besaran akibat krisis likuiditas. Sebaliknya, hal ini menjadi sinyal positif bagi pemulihan selera risiko. Seiring meredanya kepanikan pasar berkat pernyataan para pejabat senior, aset digital utama seperti $BTC menunjukkan ketahanan yang sangat kuat terhadap penurunan. Momentum pembelian saat harga melemah pun cukup kuat, sehingga tren kenaikan secara keseluruhan tetap utuh.
#MacroEconomics #Bonds #LikuiditasKripto
260
Imbal hasil obligasi pemerintah AS bertenor 10 tahun sebagai acuan terus turun 11 basis poin pada sesi perdagangan terbaru, dan kini kembali ke sekitar 5,08%. Dari struktur pergerakan pasar, imbal hasil obligasi AS bertenor panjang menunjukkan tanda-tanda jelas pembentukan puncak teknikal dan koreksi setelah sebelumnya melonjak dari level tinggi.
Pergerakan ini mencerminkan bahwa pasar secara bertahap mulai memperhitungkan berakhirnya kebijakan pengetatan dan tekanan terhadap perekonomian. Premi suku bunga bebas risiko yang sebelumnya dipicu oleh kenaikan imbal hasil terus-menerus kini diserap oleh aksi beli. Dari sisi indikator teknikal, kondisi jenuh beli pada RSI telah terkoreksi, sementara garis tren turun telah mengonfirmasi titik balik lokal.
Bagi pasar keuangan tradisional, penurunan suku bunga acuan secara langsung mengurangi tekanan valuasi. Momentum kenaikan indeks dolar melemah, dan logika penetapan harga aset global kembali bergeser ke arah yang lebih menyukai risiko. Ekspektasi pelonggaran likuiditas akibat penurunan suku bunga memberikan dukungan bagi rebound aset ekuitas dan komoditas.
Di sektor kripto, penurunan imbal hasil bebas risiko akan secara signifikan meningkatkan selera risiko, sehingga dana berpotensi beralih dari produk berpendapatan tetap ke aset ber-beta tinggi. Seiring meredanya tekanan likuiditas, pasar kripto yang dipimpin oleh $BTC tengah membangun dasar yang kokoh, dengan momentum teknikal untuk menembus lebih tinggi dalam waktu mendatang.📈
#Bonds #TreasuryYields #CryptoMarket
Imbal hasil obligasi pemerintah AS bertenor 10 tahun sebagai acuan terus turun 11 basis poin pada sesi perdagangan terbaru, dan kini kembali ke sekitar 5,08%. Dari struktur pergerakan pasar, imbal hasil obligasi AS bertenor panjang menunjukkan tanda-tanda jelas pembentukan puncak teknikal dan koreksi setelah sebelumnya melonjak dari level tinggi.
Pergerakan ini mencerminkan bahwa pasar secara bertahap mulai memperhitungkan berakhirnya kebijakan pengetatan dan tekanan terhadap perekonomian. Premi suku bunga bebas risiko yang sebelumnya dipicu oleh kenaikan imbal hasil terus-menerus kini diserap oleh aksi beli. Dari sisi indikator teknikal, kondisi jenuh beli pada RSI telah terkoreksi, sementara garis tren turun telah mengonfirmasi titik balik lokal.
Bagi pasar keuangan tradisional, penurunan suku bunga acuan secara langsung mengurangi tekanan valuasi. Momentum kenaikan indeks dolar melemah, dan logika penetapan harga aset global kembali bergeser ke arah yang lebih menyukai risiko. Ekspektasi pelonggaran likuiditas akibat penurunan suku bunga memberikan dukungan bagi rebound aset ekuitas dan komoditas.
Di sektor kripto, penurunan imbal hasil bebas risiko akan secara signifikan meningkatkan selera risiko, sehingga dana berpotensi beralih dari produk berpendapatan tetap ke aset ber-beta tinggi. Seiring meredanya tekanan likuiditas, pasar kripto yang dipimpin oleh $BTC tengah membangun dasar yang kokoh, dengan momentum teknikal untuk menembus lebih tinggi dalam waktu mendatang.📈
#Bonds #TreasuryYields #CryptoMarket
Pergerakan ini mencerminkan bahwa pasar secara bertahap mulai memperhitungkan berakhirnya kebijakan pengetatan dan tekanan terhadap perekonomian. Premi suku bunga bebas risiko yang sebelumnya dipicu oleh kenaikan imbal hasil terus-menerus kini diserap oleh aksi beli. Dari sisi indikator teknikal, kondisi jenuh beli pada RSI telah terkoreksi, sementara garis tren turun telah mengonfirmasi titik balik lokal.
Bagi pasar keuangan tradisional, penurunan suku bunga acuan secara langsung mengurangi tekanan valuasi. Momentum kenaikan indeks dolar melemah, dan logika penetapan harga aset global kembali bergeser ke arah yang lebih menyukai risiko. Ekspektasi pelonggaran likuiditas akibat penurunan suku bunga memberikan dukungan bagi rebound aset ekuitas dan komoditas.
Di sektor kripto, penurunan imbal hasil bebas risiko akan secara signifikan meningkatkan selera risiko, sehingga dana berpotensi beralih dari produk berpendapatan tetap ke aset ber-beta tinggi. Seiring meredanya tekanan likuiditas, pasar kripto yang dipimpin oleh $BTC tengah membangun dasar yang kokoh, dengan momentum teknikal untuk menembus lebih tinggi dalam waktu mendatang.📈
#Bonds #TreasuryYields #CryptoMarket
BTC-1,28%
IEFETF+0,19%
131
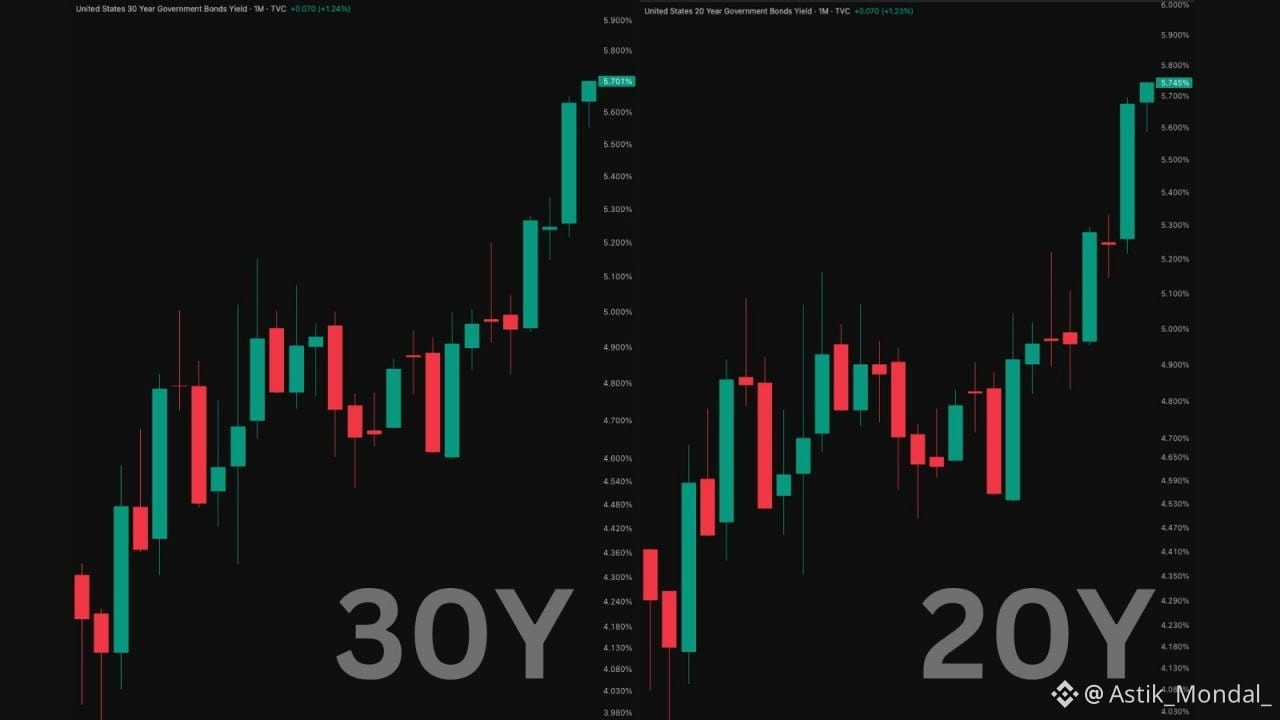
🚨 PASAR OBLIGASI AS MEMBERIKAN SINYAL PERINGATAN YANG TAK BISA DIABAIKAN WALL STREET.
Imbal hasil Treasury 20 tahun baru saja mencapai 5,735%.
Imbal hasil 30 tahun mendekati 5,7%.
Imbal hasil 10 tahun menyentuh 5,34%.
Semuanya mendekati level yang belum terlihat selama sekitar 24 tahun.
Dan ini lebih besar daripada sekadar obligasi.
Imbal hasil jangka panjang melonjak lebih dari 100 basis poin sejak awal Maret karena inflasi, utang pemerintah yang sangat besar, dan risiko geopolitik mendorong biaya pinjaman naik.
Sementara itu, S&P 500 masih bertahan di dekat rekor tertinggi.
AI menjaga pesta ini tetap berlangsung.
Namun, di balik permukaan, retakan mulai terlihat.
Suku bunga hipotek naik.
Aktivitas perumahan melemah.
Selisih imbal hasil kredit mulai melebar.
Saham dapat mengabaikan kenaikan imbal hasil untuk sementara waktu.
Namun, saham tak bisa mengabaikannya selamanya.
Jika biaya pinjaman tetap setinggi ini, tekanan pada akhirnya akan merambat ke:
Pertumbuhan.
Laba perusahaan.
Valuasi.
Dan pada akhirnya, harga aset.
Pasar mungkin masih terlihat kuat hari ini.
Namun, pasar obligasi memperingatkan bahwa biaya uang berubah dengan cepat.
Dan hal itu bisa menjadi risiko besar berikutnya bagi saham dan kripto.
#Bitcoin #StockMarket #Bonds #FederalReserve #Economy
🚨 PASAR OBLIGASI AS MEMBERIKAN SINYAL PERINGATAN YANG TAK BISA DIABAIKAN WALL STREET.
Imbal hasil Treasury 20 tahun baru saja mencapai 5,735%.
Imbal hasil 30 tahun mendekati 5,7%.
Imbal hasil 10 tahun menyentuh 5,34%.
Semuanya mendekati level yang belum terlihat selama sekitar 24 tahun.
Dan ini lebih besar daripada sekadar obligasi.
Imbal hasil jangka panjang melonjak lebih dari 100 basis poin sejak awal Maret karena inflasi, utang pemerintah yang sangat besar, dan risiko geopolitik mendorong biaya pinjaman naik.
Sementara itu, S&P 500 masih bertahan di dekat rekor tertinggi.
AI menjaga pesta ini tetap berlangsung.
Namun, di balik permukaan, retakan mulai terlihat.
Suku bunga hipotek naik.
Aktivitas perumahan melemah.
Selisih imbal hasil kredit mulai melebar.
Saham dapat mengabaikan kenaikan imbal hasil untuk sementara waktu.
Namun, saham tak bisa mengabaikannya selamanya.
Jika biaya pinjaman tetap setinggi ini, tekanan pada akhirnya akan merambat ke:
Pertumbuhan.
Laba perusahaan.
Valuasi.
Dan pada akhirnya, harga aset.
Pasar mungkin masih terlihat kuat hari ini.
Namun, pasar obligasi memperingatkan bahwa biaya uang berubah dengan cepat.
Dan hal itu bisa menjadi risiko besar berikutnya bagi saham dan kripto.
#Bitcoin #StockMarket #Bonds #FederalReserve #Economy
Imbal hasil Treasury 20 tahun baru saja mencapai 5,735%.
Imbal hasil 30 tahun mendekati 5,7%.
Imbal hasil 10 tahun menyentuh 5,34%.
Semuanya mendekati level yang belum terlihat selama sekitar 24 tahun.
Dan ini lebih besar daripada sekadar obligasi.
Imbal hasil jangka panjang melonjak lebih dari 100 basis poin sejak awal Maret karena inflasi, utang pemerintah yang sangat besar, dan risiko geopolitik mendorong biaya pinjaman naik.
Sementara itu, S&P 500 masih bertahan di dekat rekor tertinggi.
AI menjaga pesta ini tetap berlangsung.
Namun, di balik permukaan, retakan mulai terlihat.
Suku bunga hipotek naik.
Aktivitas perumahan melemah.
Selisih imbal hasil kredit mulai melebar.
Saham dapat mengabaikan kenaikan imbal hasil untuk sementara waktu.
Namun, saham tak bisa mengabaikannya selamanya.
Jika biaya pinjaman tetap setinggi ini, tekanan pada akhirnya akan merambat ke:
Pertumbuhan.
Laba perusahaan.
Valuasi.
Dan pada akhirnya, harga aset.
Pasar mungkin masih terlihat kuat hari ini.
Namun, pasar obligasi memperingatkan bahwa biaya uang berubah dengan cepat.
Dan hal itu bisa menjadi risiko besar berikutnya bagi saham dan kripto.
#Bitcoin #StockMarket #Bonds #FederalReserve #Economy
TLTETF+0,09%
SPYB+0,21%
1
94
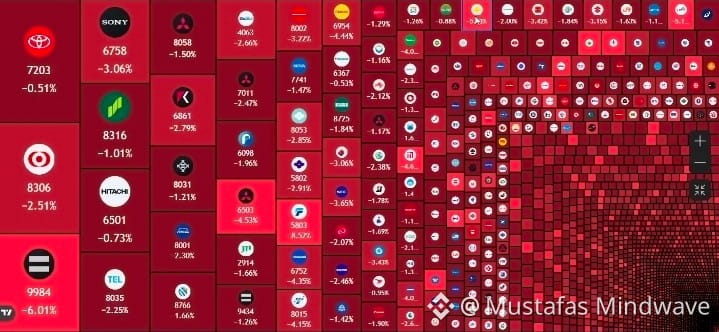
🚨 PENJUALAN PASAR: 🇯🇵 Saham Jepang kembali tertekan hari ini seiring dengan terus berlanjutnya penurunan di pasar obligasi global yang membebani aset berisiko di seluruh dunia. 📉👀
Naiknya imbal hasil obligasi memperketat kondisi keuangan dan meningkatkan ketakutan terkait: ⚠️ Biaya pinjaman yang lebih tinggi
⚠️ Pertumbuhan ekonomi yang lebih lambat
⚠️ Tekanan inflasi yang persisten
⚠️ Stres valuasi pada saham dan saham teknologi
Analis memperkirakan bahwa triliunan yen dalam nilai pasar hilang selama penurunan pasar terbaru saat investor mengurangi eksposur terhadap aset yang sensitif terhadap risiko.
Pasar obligasi tetap menjadi penggerak makro utama yang mempengaruhi saham, Bitcoin, kripto, dan sentimen keuangan global. 🔥
📌 Ikuti untuk mendapatkan pembaruan terbaru tentang obligasi, saham, Bitcoin, kripto, dan pasar keuangan global.
#bitcoin #Crypto #Japan #Bonds #BinanceSquare
🚨 PENJUALAN PASAR: 🇯🇵 Saham Jepang kembali tertekan hari ini seiring dengan terus berlanjutnya penurunan di pasar obligasi global yang membebani aset berisiko di seluruh dunia. 📉👀
Naiknya imbal hasil obligasi memperketat kondisi keuangan dan meningkatkan ketakutan terkait: ⚠️ Biaya pinjaman yang lebih tinggi
⚠️ Pertumbuhan ekonomi yang lebih lambat
⚠️ Tekanan inflasi yang persisten
⚠️ Stres valuasi pada saham dan saham teknologi
Analis memperkirakan bahwa triliunan yen dalam nilai pasar hilang selama penurunan pasar terbaru saat investor mengurangi eksposur terhadap aset yang sensitif terhadap risiko.
Pasar obligasi tetap menjadi penggerak makro utama yang mempengaruhi saham, Bitcoin, kripto, dan sentimen keuangan global. 🔥
📌 Ikuti untuk mendapatkan pembaruan terbaru tentang obligasi, saham, Bitcoin, kripto, dan pasar keuangan global.
#bitcoin #Crypto #Japan #Bonds #BinanceSquare
Naiknya imbal hasil obligasi memperketat kondisi keuangan dan meningkatkan ketakutan terkait: ⚠️ Biaya pinjaman yang lebih tinggi
⚠️ Pertumbuhan ekonomi yang lebih lambat
⚠️ Tekanan inflasi yang persisten
⚠️ Stres valuasi pada saham dan saham teknologi
Analis memperkirakan bahwa triliunan yen dalam nilai pasar hilang selama penurunan pasar terbaru saat investor mengurangi eksposur terhadap aset yang sensitif terhadap risiko.
Pasar obligasi tetap menjadi penggerak makro utama yang mempengaruhi saham, Bitcoin, kripto, dan sentimen keuangan global. 🔥
📌 Ikuti untuk mendapatkan pembaruan terbaru tentang obligasi, saham, Bitcoin, kripto, dan pasar keuangan global.
#bitcoin #Crypto #Japan #Bonds #BinanceSquare
24
🚨 Peringatan Makro
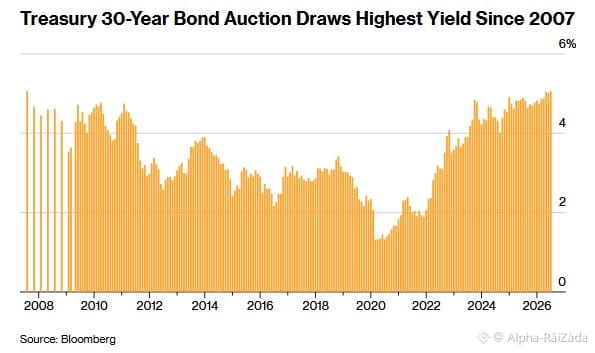
Lelang Surat Utang Pemerintah AS tenor 30 tahun ditutup pada 5,058%—hasil tertinggi sejak masa menjelang Krisis Keuangan Global 2008.
📊 Imbal hasil obligasi yang lebih tinggi dapat memperketat kondisi keuangan dan meningkatkan tekanan pada aset berisiko seperti $BTC dan saham.
👀 Pasar akan memantau apakah imbal hasil terus naik atau mulai melandai dalam beberapa minggu ke depan.
$BTC #Macro #Bonds #Crypto #BinanceSquare 📉
🚨 Peringatan Makro
Lelang Surat Utang Pemerintah AS tenor 30 tahun ditutup pada 5,058%—hasil tertinggi sejak masa menjelang Krisis Keuangan Global 2008.
📊 Imbal hasil obligasi yang lebih tinggi dapat memperketat kondisi keuangan dan meningkatkan tekanan pada aset berisiko seperti $BTC dan saham.
👀 Pasar akan memantau apakah imbal hasil terus naik atau mulai melandai dalam beberapa minggu ke depan.
$BTC #Macro #Bonds #Crypto #BinanceSquare 📉
Lelang Surat Utang Pemerintah AS tenor 30 tahun ditutup pada 5,058%—hasil tertinggi sejak masa menjelang Krisis Keuangan Global 2008.
📊 Imbal hasil obligasi yang lebih tinggi dapat memperketat kondisi keuangan dan meningkatkan tekanan pada aset berisiko seperti $BTC dan saham.
👀 Pasar akan memantau apakah imbal hasil terus naik atau mulai melandai dalam beberapa minggu ke depan.
$BTC #Macro #Bonds #Crypto #BinanceSquare 📉
30
·
--
🚨SPACEX MERENCANAKAN MENGUMPUL $25B MELALUI OBLIGASI — APA ARTINYA BAGI PASAR KITA?
SpaceX, perusahaan dirgantara milik Elon Musk, dilaporkan sedang mempersiapkan penerbitan obligasi berkualitas tinggi senilai $25 miliar. Ini bukan langkah kecil — ini bisa jadi salah satu upaya penggalangan dana terbesar dalam sejarah perusahaan teknologi swasta.
Perlu dicatat, SpaceX memilih obligasi daripada IPO atau ekuitas baru. Ini menandakan mereka menginginkan likuiditas besar tanpa mengencerkan kepemilikan. Dana ini kemungkinan akan digunakan untuk pengembangan Starship, ekspansi satelit Starlink, dan infrastruktur misi Mars jangka panjang.
Dampak pasar? Ketika perusahaan sebesar SpaceX menarik $25 miliar dari pasar obligasi, itu menarik likuiditas dari instrumen lainnya. Investor institusi yang biasanya mengalokasikan ke aset berisiko — termasuk crypto — mungkin untuk sementara beralih ke obligasi SpaceX yang menawarkan imbal hasil kompetitif didukung oleh nama besar.
Perhatikan aksi harga BTC dan ETH selama 2–3 minggu ke depan. Ketika likuiditas global bergeser, crypto selalu merasakannya lebih dulu.
Bukan nasihat keuangan. Selalu DYOR.
Ikuti @CoinbroNews untuk pembaruan selanjutnya. 🚀
#SpaceX #Elon #Bonds #Crypto #SpaceXLosesOver600BInThreeDays $SPCXB $BTC
🚨SPACEX MERENCANAKAN MENGUMPUL $25B MELALUI OBLIGASI — APA ARTINYA BAGI PASAR KITA?
SpaceX, perusahaan dirgantara milik Elon Musk, dilaporkan sedang mempersiapkan penerbitan obligasi berkualitas tinggi senilai $25 miliar. Ini bukan langkah kecil — ini bisa jadi salah satu upaya penggalangan dana terbesar dalam sejarah perusahaan teknologi swasta.
Perlu dicatat, SpaceX memilih obligasi daripada IPO atau ekuitas baru. Ini menandakan mereka menginginkan likuiditas besar tanpa mengencerkan kepemilikan. Dana ini kemungkinan akan digunakan untuk pengembangan Starship, ekspansi satelit Starlink, dan infrastruktur misi Mars jangka panjang.
Dampak pasar? Ketika perusahaan sebesar SpaceX menarik $25 miliar dari pasar obligasi, itu menarik likuiditas dari instrumen lainnya. Investor institusi yang biasanya mengalokasikan ke aset berisiko — termasuk crypto — mungkin untuk sementara beralih ke obligasi SpaceX yang menawarkan imbal hasil kompetitif didukung oleh nama besar.
Perhatikan aksi harga BTC dan ETH selama 2–3 minggu ke depan. Ketika likuiditas global bergeser, crypto selalu merasakannya lebih dulu.
Bukan nasihat keuangan. Selalu DYOR.
Ikuti @CoinbroNews untuk pembaruan selanjutnya. 🚀
#SpaceX #Elon #Bonds #Crypto #SpaceXLosesOver600BInThreeDays $SPCXB $BTC
SpaceX, perusahaan dirgantara milik Elon Musk, dilaporkan sedang mempersiapkan penerbitan obligasi berkualitas tinggi senilai $25 miliar. Ini bukan langkah kecil — ini bisa jadi salah satu upaya penggalangan dana terbesar dalam sejarah perusahaan teknologi swasta.
Perlu dicatat, SpaceX memilih obligasi daripada IPO atau ekuitas baru. Ini menandakan mereka menginginkan likuiditas besar tanpa mengencerkan kepemilikan. Dana ini kemungkinan akan digunakan untuk pengembangan Starship, ekspansi satelit Starlink, dan infrastruktur misi Mars jangka panjang.
Dampak pasar? Ketika perusahaan sebesar SpaceX menarik $25 miliar dari pasar obligasi, itu menarik likuiditas dari instrumen lainnya. Investor institusi yang biasanya mengalokasikan ke aset berisiko — termasuk crypto — mungkin untuk sementara beralih ke obligasi SpaceX yang menawarkan imbal hasil kompetitif didukung oleh nama besar.
Perhatikan aksi harga BTC dan ETH selama 2–3 minggu ke depan. Ketika likuiditas global bergeser, crypto selalu merasakannya lebih dulu.
Bukan nasihat keuangan. Selalu DYOR.
Ikuti @CoinbroNews untuk pembaruan selanjutnya. 🚀
#SpaceX #Elon #Bonds #Crypto #SpaceXLosesOver600BInThreeDays $SPCXB $BTC
128
·
--
Bank Sentral Inggris dilaporkan sedang menyiapkan penghentian penjualan obligasi pemerintah jangka panjang sebelum Menteri Keuangan Inggris, Jeremy Hunt, mengumumkan rancangan anggaran perdana pada 28 Oktober. Menurut The Daily Telegraph, bank sentral berencana menghentikan penjualan obligasi tenor 20 tahun dan 30 tahun yang sebelumnya dikumpulkan selama krisis keuangan, guna meredakan tekanan berat kenaikan biaya pinjaman terhadap Kementerian Keuangan.
Intinya ada pada kerugian fiskal yang sangat besar. Para ekonom memperkirakan bahwa sejak penjualan utang jangka panjang itu dimulai pada 2022, kerugian sekitar £22 miliar telah ditanggung oleh pembayar pajak Inggris. Di tengah kondisi pasar obligasi global yang sedang menghadapi aksi jual, menghentikan penjualan dengan diskon seperti itu dapat menghemat sekitar £2,5 miliar per tahun untuk Kementerian Keuangan. Dengan demikian, Menteri Keuangan yang baru menjabat mendapat ruang manuver kebijakan, meskipun aturan anggaran untuk menyeimbangkan pengeluaran rutin menjadi lebih rumit.
Dari sudut pandang pasar makro tradisional, penyesuaian ritme pengurangan neraca bank sentral berdampak langsung pada pola penawaran dan permintaan di pasar obligasi. Menghentikan penjualan obligasi di tenor panjang membantu meredakan secara bertahap tekanan kenaikan imbal hasil tenor panjang, sekaligus pada tingkat tertentu menstabilkan sentimen pasar terhadap kredit berdaulat Inggris. Selain itu, persaingan arus likuiditas antara dolar AS dan poundsterling juga akan mengalami penyesuaian.
Bagi pasar kripto, hal ini mencerminkan pertimbangan nyata yang dihadapi bank sentral utama antara pengetatan likuiditas dan kemampuan fiskal untuk menanggung beban. Meskipun ini tidak berarti peralihan penuh menuju kebijakan pelonggaran, berkurangnya tekanan penjualan tenor panjang berpotensi membuat kondisi likuiditas secara keseluruhan sedikit membaik. Investor kripto ke depannya dapat terus memantau respons dinamis pasar obligasi negara-negara utama terhadap perubahan tersebut, serta melihat perubahan struktural likuiditas secara rasional. $BTC
#BankOfEngland #Bonds #MacroEconomy
Bank Sentral Inggris dilaporkan sedang menyiapkan penghentian penjualan obligasi pemerintah jangka panjang sebelum Menteri Keuangan Inggris, Jeremy Hunt, mengumumkan rancangan anggaran perdana pada 28 Oktober. Menurut The Daily Telegraph, bank sentral berencana menghentikan penjualan obligasi tenor 20 tahun dan 30 tahun yang sebelumnya dikumpulkan selama krisis keuangan, guna meredakan tekanan berat kenaikan biaya pinjaman terhadap Kementerian Keuangan.
Intinya ada pada kerugian fiskal yang sangat besar. Para ekonom memperkirakan bahwa sejak penjualan utang jangka panjang itu dimulai pada 2022, kerugian sekitar £22 miliar telah ditanggung oleh pembayar pajak Inggris. Di tengah kondisi pasar obligasi global yang sedang menghadapi aksi jual, menghentikan penjualan dengan diskon seperti itu dapat menghemat sekitar £2,5 miliar per tahun untuk Kementerian Keuangan. Dengan demikian, Menteri Keuangan yang baru menjabat mendapat ruang manuver kebijakan, meskipun aturan anggaran untuk menyeimbangkan pengeluaran rutin menjadi lebih rumit.
Dari sudut pandang pasar makro tradisional, penyesuaian ritme pengurangan neraca bank sentral berdampak langsung pada pola penawaran dan permintaan di pasar obligasi. Menghentikan penjualan obligasi di tenor panjang membantu meredakan secara bertahap tekanan kenaikan imbal hasil tenor panjang, sekaligus pada tingkat tertentu menstabilkan sentimen pasar terhadap kredit berdaulat Inggris. Selain itu, persaingan arus likuiditas antara dolar AS dan poundsterling juga akan mengalami penyesuaian.
Bagi pasar kripto, hal ini mencerminkan pertimbangan nyata yang dihadapi bank sentral utama antara pengetatan likuiditas dan kemampuan fiskal untuk menanggung beban. Meskipun ini tidak berarti peralihan penuh menuju kebijakan pelonggaran, berkurangnya tekanan penjualan tenor panjang berpotensi membuat kondisi likuiditas secara keseluruhan sedikit membaik. Investor kripto ke depannya dapat terus memantau respons dinamis pasar obligasi negara-negara utama terhadap perubahan tersebut, serta melihat perubahan struktural likuiditas secara rasional. $BTC
#BankOfEngland #Bonds #MacroEconomy
Intinya ada pada kerugian fiskal yang sangat besar. Para ekonom memperkirakan bahwa sejak penjualan utang jangka panjang itu dimulai pada 2022, kerugian sekitar £22 miliar telah ditanggung oleh pembayar pajak Inggris. Di tengah kondisi pasar obligasi global yang sedang menghadapi aksi jual, menghentikan penjualan dengan diskon seperti itu dapat menghemat sekitar £2,5 miliar per tahun untuk Kementerian Keuangan. Dengan demikian, Menteri Keuangan yang baru menjabat mendapat ruang manuver kebijakan, meskipun aturan anggaran untuk menyeimbangkan pengeluaran rutin menjadi lebih rumit.
Dari sudut pandang pasar makro tradisional, penyesuaian ritme pengurangan neraca bank sentral berdampak langsung pada pola penawaran dan permintaan di pasar obligasi. Menghentikan penjualan obligasi di tenor panjang membantu meredakan secara bertahap tekanan kenaikan imbal hasil tenor panjang, sekaligus pada tingkat tertentu menstabilkan sentimen pasar terhadap kredit berdaulat Inggris. Selain itu, persaingan arus likuiditas antara dolar AS dan poundsterling juga akan mengalami penyesuaian.
Bagi pasar kripto, hal ini mencerminkan pertimbangan nyata yang dihadapi bank sentral utama antara pengetatan likuiditas dan kemampuan fiskal untuk menanggung beban. Meskipun ini tidak berarti peralihan penuh menuju kebijakan pelonggaran, berkurangnya tekanan penjualan tenor panjang berpotensi membuat kondisi likuiditas secara keseluruhan sedikit membaik. Investor kripto ke depannya dapat terus memantau respons dinamis pasar obligasi negara-negara utama terhadap perubahan tersebut, serta melihat perubahan struktural likuiditas secara rasional. $BTC
#BankOfEngland #Bonds #MacroEconomy
78
·
--
Hari ini pasar obligasi Jepang menyambut dinamika baru. Dipicu oleh ekspektasi kenaikan suku bunga dari Bank of Japan, imbal hasil obligasi pemerintah Jepang jangka panjang mengalami kenaikan. Imbal hasil obligasi pemerintah Jepang tenor 10 tahun acuan naik 0,5 basis poin, menjadi 2,990%. Selain memanasnya ekspektasi kebijakan domestik, data inflasi konsumsi AS yang sebelumnya lebih kuat juga mendorong imbal hasil Treasury AS, sehingga menimbulkan efek keterkaitan terhadap pasar obligasi domestik Jepang.
Inti dari pergerakan ini adalah bahwa pada akhir pekan ini, Federal Reserve dan Bank of Japan sama-sama akan menghadapi rapat kebijakan moneter yang penting. Saat ini, pasar tidak hanya mengamati keputusan kebijakan kedua bank sentral tersebut, tetapi juga secara saksama memantau perkembangan situasi di Iran serta potensi volatilitas harga energi. Di tengah berjalinnya berbagai ketidakpastian makro, pertarungan ekspektasi di kalangan investor menjadi semakin sengit.
Dari perspektif yang lebih luas, imbal hasil obligasi Jepang mendekati level kunci, yang mencerminkan tekanan agar biaya pinjaman global kembali dihargai. Seiring perubahan spread suku bunga AS-Jepang dan gangguan terhadap komoditas akibat situasi geopolitik, volatilitas pasar valuta asing serta arus likuiditas global berpotensi ikut terpengaruh melalui efek berantai.
Bagi pasar kripto, jalur suku bunga bank-bank sentral utama dunia menjadi penunjuk arah bagi arus dana likuiditas. Kenaikan imbal hasil obligasi Jepang biasanya diikuti oleh kemungkinan penataan ulang transaksi carry trade yen. Dalam jangka pendek, kabar makro berdatangan secara padat; aset berisiko secara keseluruhan, termasuk $BTC , berada pada tahap menunggu sambil mencerna informasi. Adapun arah pergerakan ke depan masih perlu diamati seiring kejelasan likuiditas makro.
#BOJ #InterestRates #Bonds #MacroEconomics
Hari ini pasar obligasi Jepang menyambut dinamika baru. Dipicu oleh ekspektasi kenaikan suku bunga dari Bank of Japan, imbal hasil obligasi pemerintah Jepang jangka panjang mengalami kenaikan. Imbal hasil obligasi pemerintah Jepang tenor 10 tahun acuan naik 0,5 basis poin, menjadi 2,990%. Selain memanasnya ekspektasi kebijakan domestik, data inflasi konsumsi AS yang sebelumnya lebih kuat juga mendorong imbal hasil Treasury AS, sehingga menimbulkan efek keterkaitan terhadap pasar obligasi domestik Jepang.
Inti dari pergerakan ini adalah bahwa pada akhir pekan ini, Federal Reserve dan Bank of Japan sama-sama akan menghadapi rapat kebijakan moneter yang penting. Saat ini, pasar tidak hanya mengamati keputusan kebijakan kedua bank sentral tersebut, tetapi juga secara saksama memantau perkembangan situasi di Iran serta potensi volatilitas harga energi. Di tengah berjalinnya berbagai ketidakpastian makro, pertarungan ekspektasi di kalangan investor menjadi semakin sengit.
Dari perspektif yang lebih luas, imbal hasil obligasi Jepang mendekati level kunci, yang mencerminkan tekanan agar biaya pinjaman global kembali dihargai. Seiring perubahan spread suku bunga AS-Jepang dan gangguan terhadap komoditas akibat situasi geopolitik, volatilitas pasar valuta asing serta arus likuiditas global berpotensi ikut terpengaruh melalui efek berantai.
Bagi pasar kripto, jalur suku bunga bank-bank sentral utama dunia menjadi penunjuk arah bagi arus dana likuiditas. Kenaikan imbal hasil obligasi Jepang biasanya diikuti oleh kemungkinan penataan ulang transaksi carry trade yen. Dalam jangka pendek, kabar makro berdatangan secara padat; aset berisiko secara keseluruhan, termasuk $BTC , berada pada tahap menunggu sambil mencerna informasi. Adapun arah pergerakan ke depan masih perlu diamati seiring kejelasan likuiditas makro.
#BOJ #InterestRates #Bonds #MacroEconomics
Inti dari pergerakan ini adalah bahwa pada akhir pekan ini, Federal Reserve dan Bank of Japan sama-sama akan menghadapi rapat kebijakan moneter yang penting. Saat ini, pasar tidak hanya mengamati keputusan kebijakan kedua bank sentral tersebut, tetapi juga secara saksama memantau perkembangan situasi di Iran serta potensi volatilitas harga energi. Di tengah berjalinnya berbagai ketidakpastian makro, pertarungan ekspektasi di kalangan investor menjadi semakin sengit.
Dari perspektif yang lebih luas, imbal hasil obligasi Jepang mendekati level kunci, yang mencerminkan tekanan agar biaya pinjaman global kembali dihargai. Seiring perubahan spread suku bunga AS-Jepang dan gangguan terhadap komoditas akibat situasi geopolitik, volatilitas pasar valuta asing serta arus likuiditas global berpotensi ikut terpengaruh melalui efek berantai.
Bagi pasar kripto, jalur suku bunga bank-bank sentral utama dunia menjadi penunjuk arah bagi arus dana likuiditas. Kenaikan imbal hasil obligasi Jepang biasanya diikuti oleh kemungkinan penataan ulang transaksi carry trade yen. Dalam jangka pendek, kabar makro berdatangan secara padat; aset berisiko secara keseluruhan, termasuk $BTC , berada pada tahap menunggu sambil mencerna informasi. Adapun arah pergerakan ke depan masih perlu diamati seiring kejelasan likuiditas makro.
#BOJ #InterestRates #Bonds #MacroEconomics
63
·
--
Dalam lelang obligasi pemerintah AS tenor 30 tahun yang diselesaikan pada 8 Oktober, imbal hasil yang dimenangkan melonjak tajam menjadi 5,618%, jauh di atas 5,308% pada lelang sebelumnya. Sementara itu, rasio bid-to-cover turun dari 2,61 kali menjadi 2,54 kali, menunjukkan bahwa permintaan terhadap obligasi AS berjangka panjang melemah secara signifikan.
Hasil ini mencerminkan meningkatnya kekhawatiran pasar terhadap inflasi jangka panjang yang persisten dan membengkaknya defisit fiskal. Di tengah permintaan yang mendingin, investor menuntut premi risiko yang lebih tinggi, sekaligus mematahkan harapan optimistis akan pelonggaran likuiditas dalam waktu dekat.
Kenaikan imbal hasil obligasi AS secara menyeluruh akan semakin mendorong naik tingkat pengembalian bebas risiko di seluruh perekonomian, sehingga secara nyata menekan valuasi aset berisiko. Lonjakan imbal hasil jangka panjang turut memperkuat indeks dolar AS dan terus memberikan tekanan pengetatan likuiditas pada pasar saham serta pasar keuangan dengan leverage tinggi.
Bagi pasar kripto, tingginya suku bunga bebas risiko secara signifikan mengurangi minat untuk mengalokasikan modal ke aset bergejolak tinggi. Jika suku bunga jangka panjang bertahan di level tinggi saat ini, aset kripto seperti $BTC akan menghadapi risiko ganda berupa penarikan likuiditas dan tekanan valuasi dalam jangka pendek.🏛️
#USDT #Bonds #MacroEconomy
Dalam lelang obligasi pemerintah AS tenor 30 tahun yang diselesaikan pada 8 Oktober, imbal hasil yang dimenangkan melonjak tajam menjadi 5,618%, jauh di atas 5,308% pada lelang sebelumnya. Sementara itu, rasio bid-to-cover turun dari 2,61 kali menjadi 2,54 kali, menunjukkan bahwa permintaan terhadap obligasi AS berjangka panjang melemah secara signifikan.
Hasil ini mencerminkan meningkatnya kekhawatiran pasar terhadap inflasi jangka panjang yang persisten dan membengkaknya defisit fiskal. Di tengah permintaan yang mendingin, investor menuntut premi risiko yang lebih tinggi, sekaligus mematahkan harapan optimistis akan pelonggaran likuiditas dalam waktu dekat.
Kenaikan imbal hasil obligasi AS secara menyeluruh akan semakin mendorong naik tingkat pengembalian bebas risiko di seluruh perekonomian, sehingga secara nyata menekan valuasi aset berisiko. Lonjakan imbal hasil jangka panjang turut memperkuat indeks dolar AS dan terus memberikan tekanan pengetatan likuiditas pada pasar saham serta pasar keuangan dengan leverage tinggi.
Bagi pasar kripto, tingginya suku bunga bebas risiko secara signifikan mengurangi minat untuk mengalokasikan modal ke aset bergejolak tinggi. Jika suku bunga jangka panjang bertahan di level tinggi saat ini, aset kripto seperti $BTC akan menghadapi risiko ganda berupa penarikan likuiditas dan tekanan valuasi dalam jangka pendek.🏛️
#USDT #Bonds #MacroEconomy
Hasil ini mencerminkan meningkatnya kekhawatiran pasar terhadap inflasi jangka panjang yang persisten dan membengkaknya defisit fiskal. Di tengah permintaan yang mendingin, investor menuntut premi risiko yang lebih tinggi, sekaligus mematahkan harapan optimistis akan pelonggaran likuiditas dalam waktu dekat.
Kenaikan imbal hasil obligasi AS secara menyeluruh akan semakin mendorong naik tingkat pengembalian bebas risiko di seluruh perekonomian, sehingga secara nyata menekan valuasi aset berisiko. Lonjakan imbal hasil jangka panjang turut memperkuat indeks dolar AS dan terus memberikan tekanan pengetatan likuiditas pada pasar saham serta pasar keuangan dengan leverage tinggi.
Bagi pasar kripto, tingginya suku bunga bebas risiko secara signifikan mengurangi minat untuk mengalokasikan modal ke aset bergejolak tinggi. Jika suku bunga jangka panjang bertahan di level tinggi saat ini, aset kripto seperti $BTC akan menghadapi risiko ganda berupa penarikan likuiditas dan tekanan valuasi dalam jangka pendek.🏛️
#USDT #Bonds #MacroEconomy
BTC-1,28%
TLTETF+0,09%
21
·
--
Bullish
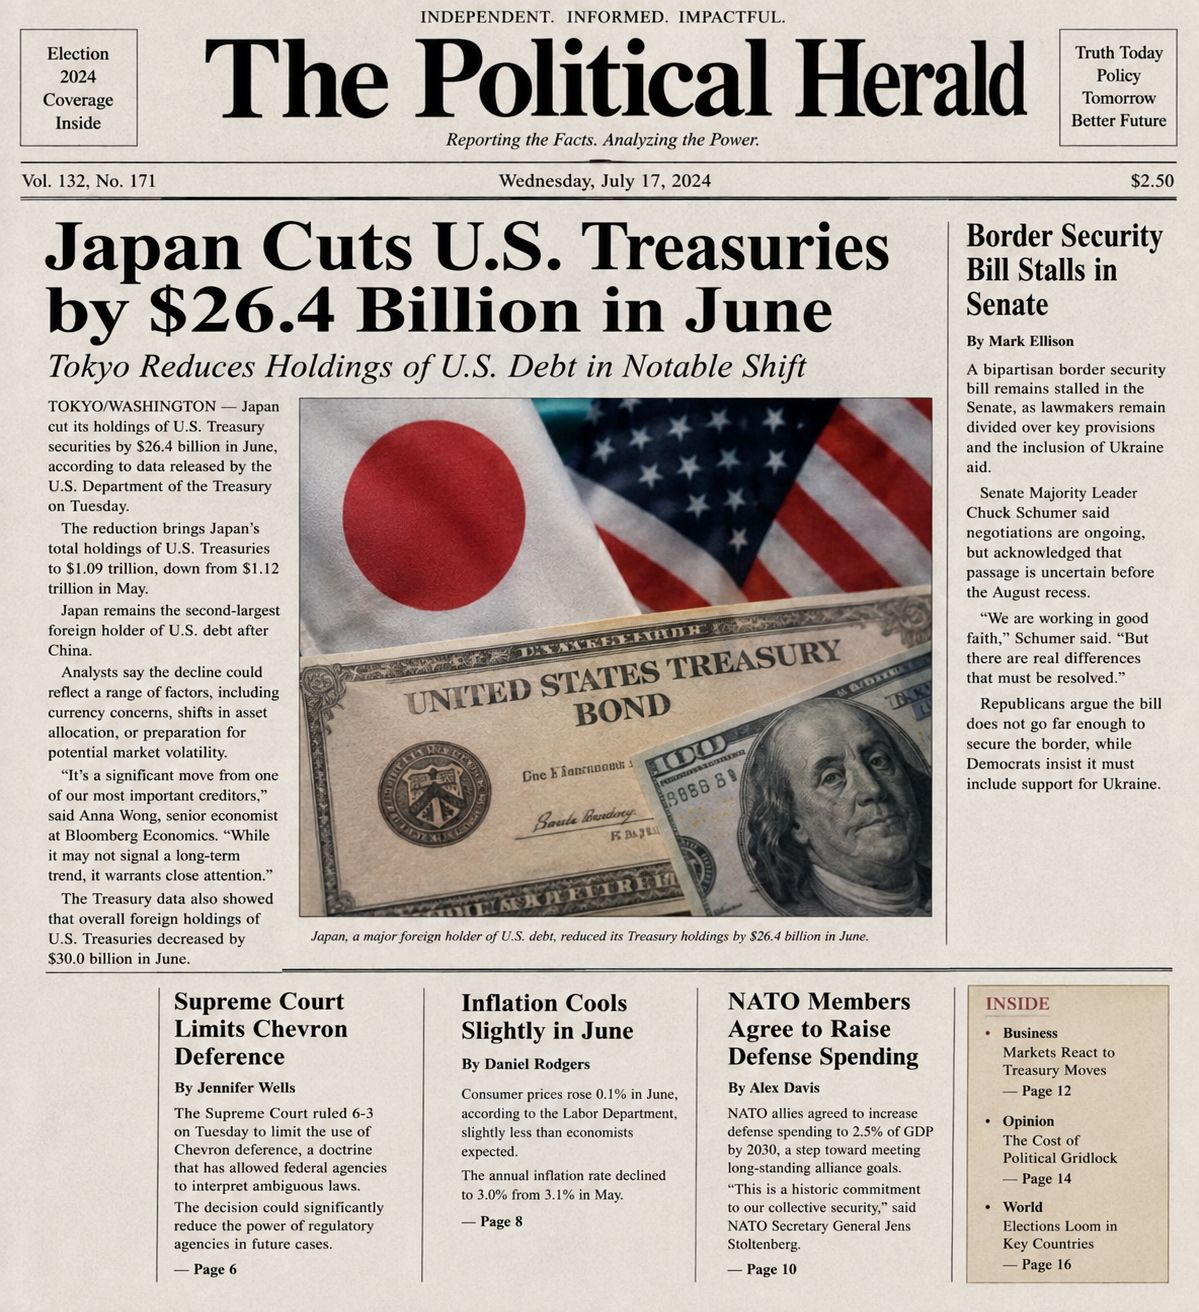
🇯🇵💰 Jepang Memangkas Surat Utang AS Sebesar $26,4 Miliar pada Juni
Jepang mengurangi kepemilikan surat berharga Treasury AS sebesar $26,4 miliar pada Juni. 📉🇺🇸
Ini merupakan langkah yang menonjol dari salah satu pemegang utang luar negeri terbesar AS. Apakah ini menandakan pergeseran dalam alokasi aset Jepang—atau sekadar penyeimbangan portofolio?
👀 Para trader akan memantau apakah penjualan berlanjut pada bulan-bulan mendatang.
#Japan #USTreasuries #USDebt #Bonds
$BTC
$ETH
$BNB
{spot}(BNBUSDT)
{spot}(ETHUSDT)
{spot}(BTCUSDT)
🇯🇵💰 Jepang Memangkas Surat Utang AS Sebesar $26,4 Miliar pada Juni
Jepang mengurangi kepemilikan surat berharga Treasury AS sebesar $26,4 miliar pada Juni. 📉🇺🇸
Ini merupakan langkah yang menonjol dari salah satu pemegang utang luar negeri terbesar AS. Apakah ini menandakan pergeseran dalam alokasi aset Jepang—atau sekadar penyeimbangan portofolio?
👀 Para trader akan memantau apakah penjualan berlanjut pada bulan-bulan mendatang.
#Japan #USTreasuries #USDebt #Bonds
$BTC
$ETH
$BNB
Jepang mengurangi kepemilikan surat berharga Treasury AS sebesar $26,4 miliar pada Juni. 📉🇺🇸
Ini merupakan langkah yang menonjol dari salah satu pemegang utang luar negeri terbesar AS. Apakah ini menandakan pergeseran dalam alokasi aset Jepang—atau sekadar penyeimbangan portofolio?
👀 Para trader akan memantau apakah penjualan berlanjut pada bulan-bulan mendatang.
#Japan #USTreasuries #USDebt #Bonds
$BTC
$ETH
$BNB
1
89
🚨 PASAR OBLIGASI JEPANG MENUNJUKKAN PERINGATAN BESAR UNTUK DUNIA.
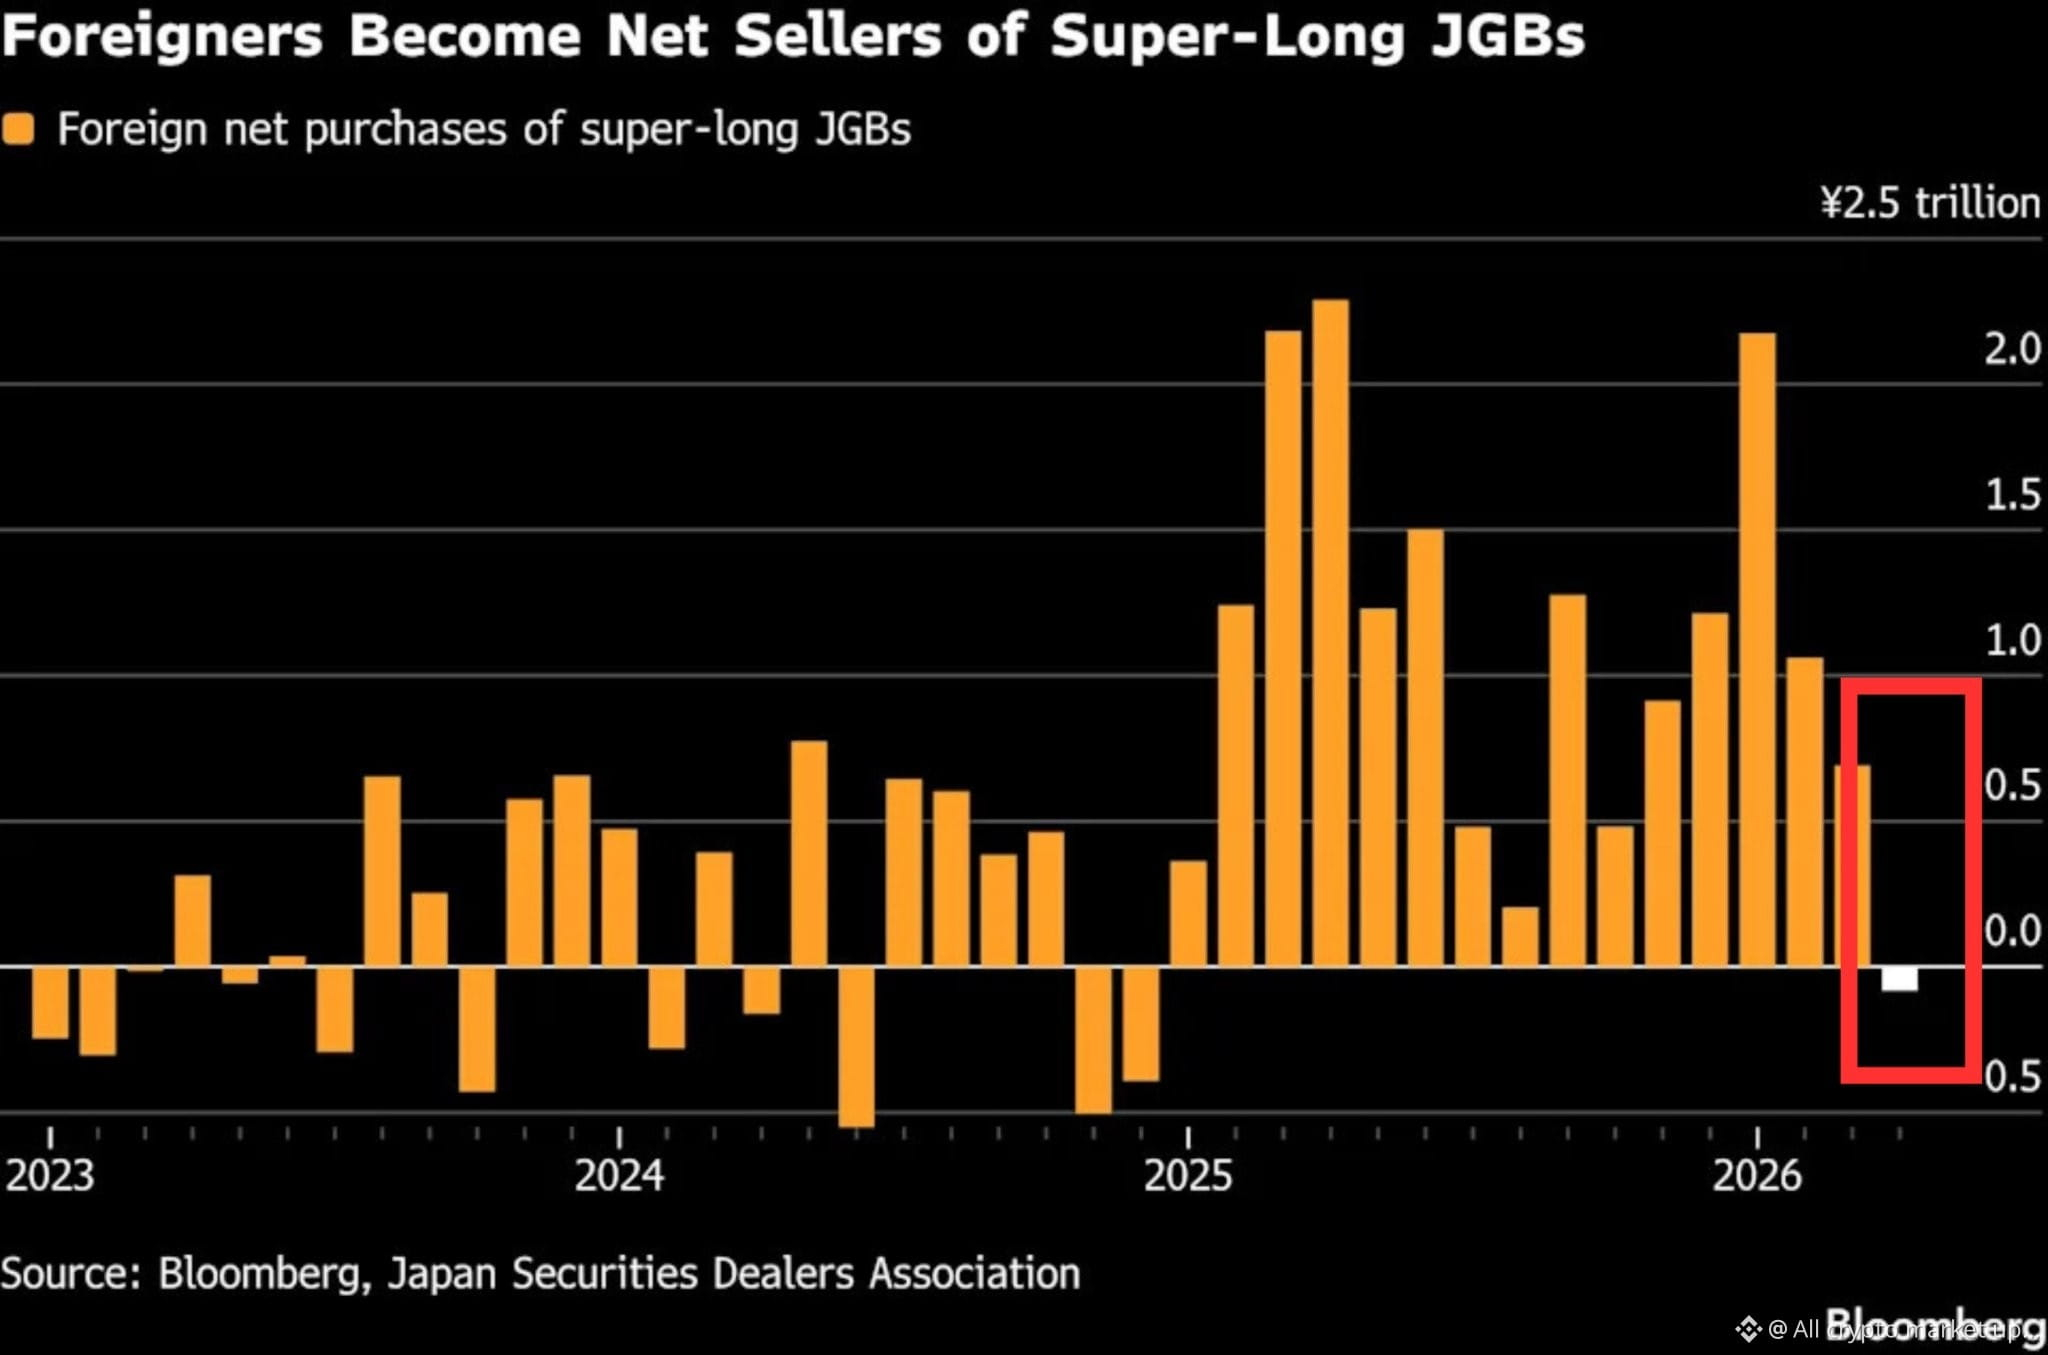
Untuk pertama kalinya sejak akhir 2024, investor asing sedang melepas obligasi pemerintah super-panjang Jepang daripada membelinya.
⚠️ Ini penting karena investor asing menjadi kekuatan terbesar yang mendukung pasar utang Jepang pada 2025 setelah membeli rekor ¥13,4 TRILIUN dalam obligasi dengan jangka waktu panjang.
Sekarang dukungan itu menghilang.
📈 Hasil obligasi Jepang sedang meledak lebih tinggi:
🇯🇵 Hasil 10 Tahun: 2,55% — tertinggi sejak 1999
🇯🇵 Hasil 20 Tahun: 3,55% — tertinggi dalam beberapa dekade
🇯🇵 Hasil 40 Tahun: 4,39% — tertinggi dalam lebih dari 30 tahun
Lelang obligasi Jepang yang lemah sudah memicu aksi jual terkoordinasi di pasar obligasi AS, Inggris, dan Eropa lebih awal tahun ini.
🔥 Berikut alasan mengapa ini berbahaya:
Jepang memiliki lebih dari $1 TRILIUN obligasi Treasury AS.
Ketika hasil Jepang menjadi menarik lagi, investor dapat menjual obligasi AS dan membawa uang kembali ke rumah di Jepang.
Itu mendorong hasil AS semakin tinggi.
Hasil 30 tahun AS sudah di atas 5,18%, level tertinggi sejak 2007.
⚠️ Meningkatnya hasil mengancam segalanya:
📉 Saham
📉 Valuasi AI
📉 Real estate
📉 Crypto
📉 Likuiditas global
Seluruh booming AI sangat bergantung pada pembiayaan jangka panjang yang murah.
Jika pasar obligasi Jepang dan AS retak pada saat yang sama, biaya pendanaan masa depan meledak lebih tinggi.
🌍 Dalam setiap krisis global sebelumnya, pasar obligasi Jepang bertindak sebagai jangkar yang stabil.
Kali ini, pasar obligasi Jepang dan AS berada di bawah tekanan secara bersamaan.
Mungkin tidak ada jangkar aman yang tersisa.
#Japan #Bonds #Markets #Stocks #Economy $BTC $ETH $BNB
🚨 PASAR OBLIGASI JEPANG MENUNJUKKAN PERINGATAN BESAR UNTUK DUNIA.
Untuk pertama kalinya sejak akhir 2024, investor asing sedang melepas obligasi pemerintah super-panjang Jepang daripada membelinya.
⚠️ Ini penting karena investor asing menjadi kekuatan terbesar yang mendukung pasar utang Jepang pada 2025 setelah membeli rekor ¥13,4 TRILIUN dalam obligasi dengan jangka waktu panjang.
Sekarang dukungan itu menghilang.
📈 Hasil obligasi Jepang sedang meledak lebih tinggi:
🇯🇵 Hasil 10 Tahun: 2,55% — tertinggi sejak 1999
🇯🇵 Hasil 20 Tahun: 3,55% — tertinggi dalam beberapa dekade
🇯🇵 Hasil 40 Tahun: 4,39% — tertinggi dalam lebih dari 30 tahun
Lelang obligasi Jepang yang lemah sudah memicu aksi jual terkoordinasi di pasar obligasi AS, Inggris, dan Eropa lebih awal tahun ini.
🔥 Berikut alasan mengapa ini berbahaya:
Jepang memiliki lebih dari $1 TRILIUN obligasi Treasury AS.
Ketika hasil Jepang menjadi menarik lagi, investor dapat menjual obligasi AS dan membawa uang kembali ke rumah di Jepang.
Itu mendorong hasil AS semakin tinggi.
Hasil 30 tahun AS sudah di atas 5,18%, level tertinggi sejak 2007.
⚠️ Meningkatnya hasil mengancam segalanya:
📉 Saham
📉 Valuasi AI
📉 Real estate
📉 Crypto
📉 Likuiditas global
Seluruh booming AI sangat bergantung pada pembiayaan jangka panjang yang murah.
Jika pasar obligasi Jepang dan AS retak pada saat yang sama, biaya pendanaan masa depan meledak lebih tinggi.
🌍 Dalam setiap krisis global sebelumnya, pasar obligasi Jepang bertindak sebagai jangkar yang stabil.
Kali ini, pasar obligasi Jepang dan AS berada di bawah tekanan secara bersamaan.
Mungkin tidak ada jangkar aman yang tersisa.
#Japan #Bonds #Markets #Stocks #Economy $BTC $ETH $BNB
Untuk pertama kalinya sejak akhir 2024, investor asing sedang melepas obligasi pemerintah super-panjang Jepang daripada membelinya.
⚠️ Ini penting karena investor asing menjadi kekuatan terbesar yang mendukung pasar utang Jepang pada 2025 setelah membeli rekor ¥13,4 TRILIUN dalam obligasi dengan jangka waktu panjang.
Sekarang dukungan itu menghilang.
📈 Hasil obligasi Jepang sedang meledak lebih tinggi:
🇯🇵 Hasil 10 Tahun: 2,55% — tertinggi sejak 1999
🇯🇵 Hasil 20 Tahun: 3,55% — tertinggi dalam beberapa dekade
🇯🇵 Hasil 40 Tahun: 4,39% — tertinggi dalam lebih dari 30 tahun
Lelang obligasi Jepang yang lemah sudah memicu aksi jual terkoordinasi di pasar obligasi AS, Inggris, dan Eropa lebih awal tahun ini.
🔥 Berikut alasan mengapa ini berbahaya:
Jepang memiliki lebih dari $1 TRILIUN obligasi Treasury AS.
Ketika hasil Jepang menjadi menarik lagi, investor dapat menjual obligasi AS dan membawa uang kembali ke rumah di Jepang.
Itu mendorong hasil AS semakin tinggi.
Hasil 30 tahun AS sudah di atas 5,18%, level tertinggi sejak 2007.
⚠️ Meningkatnya hasil mengancam segalanya:
📉 Saham
📉 Valuasi AI
📉 Real estate
📉 Crypto
📉 Likuiditas global
Seluruh booming AI sangat bergantung pada pembiayaan jangka panjang yang murah.
Jika pasar obligasi Jepang dan AS retak pada saat yang sama, biaya pendanaan masa depan meledak lebih tinggi.
🌍 Dalam setiap krisis global sebelumnya, pasar obligasi Jepang bertindak sebagai jangkar yang stabil.
Kali ini, pasar obligasi Jepang dan AS berada di bawah tekanan secara bersamaan.
Mungkin tidak ada jangkar aman yang tersisa.
#Japan #Bonds #Markets #Stocks #Economy $BTC $ETH $BNB
168
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#A Packed Week of Earnings and Data Tests Markets
22,552 penayangan
178 Berdiskusi
2
#AnthropicIPOTestsInvestorAppetiteForAI
20,580 penayangan
428 Berdiskusi
3
#HuangReportedlyConsidersReturnToNvidia
44,787 penayangan
589 Berdiskusi
4
#MUFGSMFGMizuhoPlanYenBackedStablecoin
448 penayangan
25 Berdiskusi
5
#HKMAAndSwiftExploreTokenizedDepositInteroperability
23 penayangan
2 Berdiskusi
6
#CryptoSelloffTriggersMultipleWhaleLiquidations
338,679 penayangan
2,635 Berdiskusi
7
#BitcoinSpotETFsPost$1.065BOutflowsForThirdStraightWeek
4,449 penayangan
90 Berdiskusi
8
#About64000BitcoinMiningMachinesReportedlyHijacked
34,268 penayangan
394 Berdiskusi
9
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
259,037 penayangan
1,998 Berdiskusi
10
#WillFOMCMinutesReinforceRateHikeExpectations?
98,858 penayangan
1,024 Berdiskusi