bondmarket

100,455 penayangan
404 Berdiskusi
CryptoWithGanesh
·
--
Artikel
Ini adalah konsep yang sangat penting di pasar obligasi. SingkatnyaIni adalah konsep yang sangat penting di pasar obligasi. Singkatnya: Semakin panjang jangka waktu jatuh tempo obligasi, semakin lama pembayaran kupon tetap dan pelunasan pokoknya terkunci pada suku bunga lama. Ketika suku bunga pasar berubah, nilai saat ini dari arus kas tetap di masa depan tersebut berubah lebih besar. Inilah yang disebut sensitivitas terhadap suku bunga. Pahami dulu mekanisme dasarnya Saat membeli obligasi, Anda menerima dua jenis arus kas: Pembayaran kupon/bunga — misalnya ₹50 setiap tahun

Ini adalah konsep yang sangat penting di pasar obligasi. Singkatnya

Ini adalah konsep yang sangat penting di pasar obligasi. Singkatnya:
Semakin panjang jangka waktu jatuh tempo obligasi, semakin lama pembayaran kupon tetap dan pelunasan pokoknya terkunci pada suku bunga lama. Ketika suku bunga pasar berubah, nilai saat ini dari arus kas tetap di masa depan tersebut berubah lebih besar. Inilah yang disebut sensitivitas terhadap suku bunga.
Pahami dulu mekanisme dasarnya
Saat membeli obligasi, Anda menerima dua jenis arus kas:
Pembayaran kupon/bunga — misalnya ₹50 setiap tahun
Hasil lelang Obligasi Treasury AS tenor 10 tahun akan diumumkan dalam 10 menit! Imbal hasil dan rasio bid-to-cover akan segera diketahui. Ini dapat memengaruhi likuiditas pasar. #债券市场 #美债 $BTC $ETH Hasil lelang Obligasi Treasury AS tenor 10 tahun dalam 10 menit! Imbal hasil dan rasio bid-to-cover akan segera diumumkan. Ini dapat memengaruhi likuiditas pasar. #BondMarket #USTreasuries $BTC $ETH
Hasil lelang Obligasi Treasury AS tenor 10 tahun akan diumumkan dalam 10 menit! Imbal hasil dan rasio bid-to-cover akan segera diketahui. Ini dapat memengaruhi likuiditas pasar. #债券市场 #美债 $BTC $ETH

Hasil lelang Obligasi Treasury AS tenor 10 tahun dalam 10 menit! Imbal hasil dan rasio bid-to-cover akan segera diumumkan. Ini dapat memengaruhi likuiditas pasar. #BondMarket #USTreasuries $BTC $ETH
IEFETF+0,98%
🚨 $BMT OBLIGASI PICU LONJAKAN LIKUIDITAS AI – LANGKAH META SENILAI $25 Miliar 📈 📊 Seri obligasi Meta senilai $25 miliar, dengan jatuh tempo 5 hingga 30 tahun, menarik modal institusional ke dalam pengembangan AI-nya, menciptakan kumpulan likuiditas baru yang menjadi incaran investor bermodal besar untuk alokasi berikutnya. 🦈 Komposisi tranches menunjukkan kepercayaan terhadap belanja AI jangka panjang, tetapi tambahan leverage juga menjadi sinyal untuk mengawasi neraca keuangan saat kondisi kredit semakin ketat. ⚡ Aset kripto, terutama yang terkait dengan narasi AI, mungkin merasakan dampaknya seiring investor menyeimbangkan kembali risiko di pasar saham, utang, dan aset digital. 💬 Bagaimana arus obligasi ini akan membentuk ulang permintaan token yang berfokus pada AI dalam beberapa minggu mendatang? 👇 ⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️ 🏷️ #BMT #BondMarket #AIInvestments #CryptoLiquidity 🦈 💎
🚨 $BMT OBLIGASI PICU LONJAKAN LIKUIDITAS AI – LANGKAH META SENILAI $25 Miliar 📈

📊 Seri obligasi Meta senilai $25 miliar, dengan jatuh tempo 5 hingga 30 tahun, menarik modal institusional ke dalam pengembangan AI-nya, menciptakan kumpulan likuiditas baru yang menjadi incaran investor bermodal besar untuk alokasi berikutnya. 🦈 Komposisi tranches menunjukkan kepercayaan terhadap belanja AI jangka panjang, tetapi tambahan leverage juga menjadi sinyal untuk mengawasi neraca keuangan saat kondisi kredit semakin ketat. ⚡ Aset kripto, terutama yang terkait dengan narasi AI, mungkin merasakan dampaknya seiring investor menyeimbangkan kembali risiko di pasar saham, utang, dan aset digital.

💬 Bagaimana arus obligasi ini akan membentuk ulang permintaan token yang berfokus pada AI dalam beberapa minggu mendatang? 👇

⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️

🏷️ #BMT #BondMarket #AIInvestments #CryptoLiquidity

🦈 💎
Imbal hasil obligasi pemerintah acuan Prancis bertenor 10 tahun naik 4 basis poin menjadi 5,039%, mencapai level tertinggi dalam 24 tahun. Lonjakan tajam ini menyoroti meningkatnya tekanan di pasar utang pemerintah Eropa. Menembus ambang kritis 5% merupakan tonggak penting yang mengejutkan para pelaku pasar makro global. Pergerakan ini mencerminkan kecemasan investor yang kian mendalam terhadap defisit fiskal Eropa yang terus berlanjut dan tingginya biaya pembiayaan kembali jangka panjang. Kenaikan imbal hasil di negara-negara inti Eropa memperketat kondisi keuangan dan meningkatkan biaya pinjaman pemerintah. Dinamika ini membuat imbal hasil semakin menarik dibandingkan ekuitas, sehingga terus menjadi hambatan bagi aset global yang sensitif terhadap risiko. Bagi aset digital, imbal hasil bebas risiko yang tinggi terus menguras likuiditas spekulatif dari ekosistem secara luas. Meski $BTC tetap tangguh, hambatan makro yang berkelanjutan mengisyaratkan pergerakan harga yang berhati-hati hingga volatilitas obligasi global stabil. #EurozoneDebt #BondMarket #EkonomiMakro
Imbal hasil obligasi pemerintah acuan Prancis bertenor 10 tahun naik 4 basis poin menjadi 5,039%, mencapai level tertinggi dalam 24 tahun. Lonjakan tajam ini menyoroti meningkatnya tekanan di pasar utang pemerintah Eropa.

Menembus ambang kritis 5% merupakan tonggak penting yang mengejutkan para pelaku pasar makro global. Pergerakan ini mencerminkan kecemasan investor yang kian mendalam terhadap defisit fiskal Eropa yang terus berlanjut dan tingginya biaya pembiayaan kembali jangka panjang.

Kenaikan imbal hasil di negara-negara inti Eropa memperketat kondisi keuangan dan meningkatkan biaya pinjaman pemerintah. Dinamika ini membuat imbal hasil semakin menarik dibandingkan ekuitas, sehingga terus menjadi hambatan bagi aset global yang sensitif terhadap risiko.

Bagi aset digital, imbal hasil bebas risiko yang tinggi terus menguras likuiditas spekulatif dari ekosistem secara luas. Meski $BTC tetap tangguh, hambatan makro yang berkelanjutan mengisyaratkan pergerakan harga yang berhati-hati hingga volatilitas obligasi global stabil.

#EurozoneDebt #BondMarket #EkonomiMakro
Pasar utang negara Eropa kembali membunyikan alarm dalam beberapa hari terakhir. Imbal hasil obligasi pemerintah Prancis tenor 10 tahun resmi menyentuh ambang 5%, level tertinggi sejak Juli 2002. Sementara itu, indeks premi risiko yang mengukur risiko gagal bayar negara Prancis mendekati 160 basis poin, naik ke level tertinggi dalam hampir 15 tahun. Hal ini menegaskan besarnya kekhawatiran pasar terhadap kesehatan fiskal dan ketidakpastian politik negara tersebut. Pergerakan ini sangat penting karena menandai bahwa risiko kredit negara-negara inti zona euro sedang dinilai ulang oleh pasar. Di tengah tekanan ganda dari inflasi yang sulit mereda dan sikap pengetatan bank-bank sentral utama, obligasi negara inti Eropa yang selama ini dianggap sebagai aset berisiko rendah kini mengalami aksi jual besar-besaran. Lonjakan biaya pinjaman yang tak terkendali bukan hanya mematahkan ekspektasi pasar terhadap pemulihan fiskal yang bertahap, tetapi juga berpotensi memicu tekanan baru untuk restrukturisasi utang sistemik di Eropa. Kenaikan tajam imbal hasil obligasi negara dengan cepat merambat ke sistem keuangan makro global. Kenaikan imbal hasil obligasi Eropa yang menembus level-level penting memperumit dilema kebijakan Bank Sentral Eropa, sekaligus mendorong naik suku bunga acuan bebas risiko di berbagai pasar dan menekan likuiditas secara keseluruhan dalam sistem berbasis dolar AS. Di tengah dorongan sentimen menghindari risiko, aliran dana tradisional terpecah: sebagian dana defensif cenderung memilih aset tunai berbunga tinggi, sehingga terus menekan valuasi aset berisiko. Bagi aset kripto, gejolak di pasar obligasi negara inti bukan sekadar sentimen negatif eksternal, melainkan sinyal bahwa kondisi likuiditas makro semakin memburuk. Ketika imbal hasil aset bebas risiko tetap tinggi dan kredit negara berada di bawah tekanan, selera risiko dana institusional akan menurun tajam, sementara aliran likuiditas baru ke pasar kripto mungkin akan semakin surut. Investor perlu tetap waspada dan menghindari spekulasi membabi buta terhadap risiko reli selama siklus pengetatan likuiditas. $BTC #BondMarket #Eurozone #MacroEconomy
Pasar utang negara Eropa kembali membunyikan alarm dalam beberapa hari terakhir. Imbal hasil obligasi pemerintah Prancis tenor 10 tahun resmi menyentuh ambang 5%, level tertinggi sejak Juli 2002. Sementara itu, indeks premi risiko yang mengukur risiko gagal bayar negara Prancis mendekati 160 basis poin, naik ke level tertinggi dalam hampir 15 tahun. Hal ini menegaskan besarnya kekhawatiran pasar terhadap kesehatan fiskal dan ketidakpastian politik negara tersebut.

Pergerakan ini sangat penting karena menandai bahwa risiko kredit negara-negara inti zona euro sedang dinilai ulang oleh pasar. Di tengah tekanan ganda dari inflasi yang sulit mereda dan sikap pengetatan bank-bank sentral utama, obligasi negara inti Eropa yang selama ini dianggap sebagai aset berisiko rendah kini mengalami aksi jual besar-besaran. Lonjakan biaya pinjaman yang tak terkendali bukan hanya mematahkan ekspektasi pasar terhadap pemulihan fiskal yang bertahap, tetapi juga berpotensi memicu tekanan baru untuk restrukturisasi utang sistemik di Eropa.

Kenaikan tajam imbal hasil obligasi negara dengan cepat merambat ke sistem keuangan makro global. Kenaikan imbal hasil obligasi Eropa yang menembus level-level penting memperumit dilema kebijakan Bank Sentral Eropa, sekaligus mendorong naik suku bunga acuan bebas risiko di berbagai pasar dan menekan likuiditas secara keseluruhan dalam sistem berbasis dolar AS. Di tengah dorongan sentimen menghindari risiko, aliran dana tradisional terpecah: sebagian dana defensif cenderung memilih aset tunai berbunga tinggi, sehingga terus menekan valuasi aset berisiko.

Bagi aset kripto, gejolak di pasar obligasi negara inti bukan sekadar sentimen negatif eksternal, melainkan sinyal bahwa kondisi likuiditas makro semakin memburuk. Ketika imbal hasil aset bebas risiko tetap tinggi dan kredit negara berada di bawah tekanan, selera risiko dana institusional akan menurun tajam, sementara aliran likuiditas baru ke pasar kripto mungkin akan semakin surut. Investor perlu tetap waspada dan menghindari spekulasi membabi buta terhadap risiko reli selama siklus pengetatan likuiditas. $BTC

#BondMarket #Eurozone #MacroEconomy
Bank Sentral Jepang (BOJ) pada hari ini mengumumkan dalam operasi pembelian obligasi rutin terbaru bahwa mereka akan memangkas skala pembelian obligasi pemerintah berjangka 10–25 tahun menjadi 85 miliar yen (sebelumnya 100 miliar yen), sekaligus menurunkan nilai pembelian obligasi berjangka 1–3 tahun menjadi 3300 miliar yen (sebelumnya 3550 miliar yen). Langkah nyata berupa pengurangan skala pembelian obligasi ini selaras dengan ekspektasi pasar terhadap jalur yang sudah ditetapkan untuk normalisasi kebijakan moneter secara bertahap oleh BOJ. Ritme quantitative tightening tetap stabil dan terkendali, tidak memicu lonjakan tidak wajar pada imbal hasil jangka pendek, yang menunjukkan bahwa transisi kebijakan berlangsung sangat mulus. Dari perspektif teknis makro, setelah konfirmasi pengurangan neraca, kurs yen memperoleh dukungan dasar yang kokoh. Likuiditas dalam transaksi carry trade global sedang direkonstruksi secara tertib. Setelah sentimen risk-off mereda, preferensi risiko global tidak terganggu, dan pola kenaikan harga aset secara keseluruhan yang berfluktuasi tetap terjaga. Bagi pasar kripto, $BTC bersama aset arus utama setelah penyeimbangan ulang ekspektasi likuiditas, secara teknis terus mempertahankan struktur bullish. Kejelasan kebijakan menghilangkan premi ketidakpastian, justru menjadi landasan bagi dorongan kenaikan gelombang berikutnya bagi aset berisiko.📈 #BOJ #BondMarket #MacroEconomics
Bank Sentral Jepang (BOJ) pada hari ini mengumumkan dalam operasi pembelian obligasi rutin terbaru bahwa mereka akan memangkas skala pembelian obligasi pemerintah berjangka 10–25 tahun menjadi 85 miliar yen (sebelumnya 100 miliar yen), sekaligus menurunkan nilai pembelian obligasi berjangka 1–3 tahun menjadi 3300 miliar yen (sebelumnya 3550 miliar yen).

Langkah nyata berupa pengurangan skala pembelian obligasi ini selaras dengan ekspektasi pasar terhadap jalur yang sudah ditetapkan untuk normalisasi kebijakan moneter secara bertahap oleh BOJ. Ritme quantitative tightening tetap stabil dan terkendali, tidak memicu lonjakan tidak wajar pada imbal hasil jangka pendek, yang menunjukkan bahwa transisi kebijakan berlangsung sangat mulus.

Dari perspektif teknis makro, setelah konfirmasi pengurangan neraca, kurs yen memperoleh dukungan dasar yang kokoh. Likuiditas dalam transaksi carry trade global sedang direkonstruksi secara tertib. Setelah sentimen risk-off mereda, preferensi risiko global tidak terganggu, dan pola kenaikan harga aset secara keseluruhan yang berfluktuasi tetap terjaga.

Bagi pasar kripto, $BTC bersama aset arus utama setelah penyeimbangan ulang ekspektasi likuiditas, secara teknis terus mempertahankan struktur bullish. Kejelasan kebijakan menghilangkan premi ketidakpastian, justru menjadi landasan bagi dorongan kenaikan gelombang berikutnya bagi aset berisiko.📈

#BOJ #BondMarket #MacroEconomics
AS melipatgandakan pembelian kembali obligasinya sendiri. Emas dan Bitcoin sama-sama melonjak. Kementerian Keuangan meningkatkan ukuran penarikan utangnya dari $2B menjadi setidaknya $4B per operasi pada 19 Agustus, setelah imbal hasil obligasi tenor 30 tahun menyentuh 5,34%—tertinggi sejak 2007 (CNBC, TheStreet). Bloomberg melaporkan obligasi jangka panjang menghapus seluruh reli pembelian kembali dalam satu hari. Jadi apa: ketika sebuah pemerintah turun tangan untuk menekan biaya pinjamannya sendiri dan pasar justru mengembalikan langkah itu dalam waktu 24 jam, itu bukan suasana yang tenang—itu berarti defisit dan penawaran masih memegang kendali. Modal berputar ke aset tanpa penerbit. Harga emas berjangka +1,44% ke $4.637/oz dan BTC +7% pada pita (data) yang sama. Perdagangan: bid pelunturan (debasement), bukan bid risk-on. $BTC leads it, $ETH rides the same liquidity, $XAUT is the purest expression. Apakah obligasi tenor panjang 5,34% membuat Bitcoin menjadi lindung nilai, atau hanya aset berisiko lainnya? #Write2Earn #Bitcoin #CryptoNews #BondMarket #Macro Bukan nasihat keuangan. DYOR.
AS melipatgandakan pembelian kembali obligasinya sendiri. Emas dan Bitcoin sama-sama melonjak.

Kementerian Keuangan meningkatkan ukuran penarikan utangnya dari $2B menjadi setidaknya $4B per operasi pada 19 Agustus, setelah imbal hasil obligasi tenor 30 tahun menyentuh 5,34%—tertinggi sejak 2007 (CNBC, TheStreet). Bloomberg melaporkan obligasi jangka panjang menghapus seluruh reli pembelian kembali dalam satu hari.

Jadi apa: ketika sebuah pemerintah turun tangan untuk menekan biaya pinjamannya sendiri dan pasar justru mengembalikan langkah itu dalam waktu 24 jam, itu bukan suasana yang tenang—itu berarti defisit dan penawaran masih memegang kendali. Modal berputar ke aset tanpa penerbit. Harga emas berjangka +1,44% ke $4.637/oz dan BTC +7% pada pita (data) yang sama.

Perdagangan: bid pelunturan (debasement), bukan bid risk-on. $BTC leads it, $ETH rides the same liquidity, $XAUT is the purest expression.

Apakah obligasi tenor panjang 5,34% membuat Bitcoin menjadi lindung nilai, atau hanya aset berisiko lainnya?

#Write2Earn #Bitcoin #CryptoNews #BondMarket #Macro
Bukan nasihat keuangan. DYOR.
$TLT OPTIONS DATA FLASHES SINYAL BULLISH MENJELANG KEPUTUSAN FED 🚨 📊 ETF iShares 20+ Year Treasury Bond telah mengalami penurunan rasio put/call menjadi 0.63 — yang terendah sejak Mei — sementara volume perdagangan call melonjak hingga 171.000 kontrak. Itu tiga kali aktivitas put. 💡 Ini bukan euforia ritel yang acak; institusi sedang memposisikan diri untuk potensi "rally kenaikan suku bunga". ⚡ Citadel Securities memprediksi akan ada kenaikan suku bunga yang tidak terduga minggu ini. Logikanya? Jika Ketua The Fed Kevin Wash menaikkan suku bunga secara tegas, ekspektasi inflasi jangka panjang bisa runtuh, sehingga imbal hasil jangka panjang turun dan harga obligasi naik. 🦈 Itu juga bisa memicu reli penghiburan pada saham teknologi yang sensitif terhadap suku bunga seperti $QQQ . 💬 Menurutmu, apakah The Fed benar-benar akan menaikkan suku bunga, atau ini jebakan likuiditas untuk memaksa para short menutup posisi? 👇 ⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️ 🏷️ $TLT $QQQ #Fed #BondMarket #Nasdaq 📊 🔍
$TLT OPTIONS DATA FLASHES SINYAL BULLISH MENJELANG KEPUTUSAN FED 🚨

📊 ETF iShares 20+ Year Treasury Bond telah mengalami penurunan rasio put/call menjadi 0.63 — yang terendah sejak Mei — sementara volume perdagangan call melonjak hingga 171.000 kontrak. Itu tiga kali aktivitas put. 💡 Ini bukan euforia ritel yang acak; institusi sedang memposisikan diri untuk potensi "rally kenaikan suku bunga".

⚡ Citadel Securities memprediksi akan ada kenaikan suku bunga yang tidak terduga minggu ini. Logikanya? Jika Ketua The Fed Kevin Wash menaikkan suku bunga secara tegas, ekspektasi inflasi jangka panjang bisa runtuh, sehingga imbal hasil jangka panjang turun dan harga obligasi naik. 🦈 Itu juga bisa memicu reli penghiburan pada saham teknologi yang sensitif terhadap suku bunga seperti $QQQ .

💬 Menurutmu, apakah The Fed benar-benar akan menaikkan suku bunga, atau ini jebakan likuiditas untuk memaksa para short menutup posisi? 👇

⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️

🏷️ $TLT $QQQ #Fed #BondMarket #Nasdaq

📊 🔍
TLTETF+1,67%
QQQETF-4,87%
·
--
Bullish
🚨 BERITA TERBARU: Departemen Keuangan AS baru saja MELIPATGANDA ukuran pembelian kembali utangnya 📈 Dari $2B ➡️ $4B+ per operasi, mulai 9 September, menargetkan obligasi berdurasi panjang (10-30 tahun) setelah imbal hasil melonjak ke level yang tidak terlihat sejak 2007 🇺🇸 Apakah ini sinyal bahwa pasar obligasi berada di bawah tekanan yang lebih besar daripada yang diakui oleh berita? 👀 Bull bilang: dukungan likuiditas = stabilisasi yang cerdas 🐂 Bear bilang: ini adalah The Fed/Departemen Keuangan yang diam-diam menopang pasar yang goyah 🐻 Anda berdiri di pihak mana? Tulis pendapat Anda di bawah 👇 #Treasury #BondMarket #Macro $NVDA {future}(NVDAUSDT) $SPCX {future}(SPCXUSDT) $BTC {future}(BTCUSDT)
🚨 BERITA TERBARU: Departemen Keuangan AS baru saja MELIPATGANDA ukuran pembelian kembali utangnya 📈
Dari $2B ➡️ $4B+ per operasi, mulai 9 September, menargetkan obligasi berdurasi panjang (10-30 tahun) setelah imbal hasil melonjak ke level yang tidak terlihat sejak 2007 🇺🇸
Apakah ini sinyal bahwa pasar obligasi berada di bawah tekanan yang lebih besar daripada yang diakui oleh berita? 👀
Bull bilang: dukungan likuiditas = stabilisasi yang cerdas 🐂
Bear bilang: ini adalah The Fed/Departemen Keuangan yang diam-diam menopang pasar yang goyah 🐻
Anda berdiri di pihak mana? Tulis pendapat Anda di bawah 👇
#Treasury #BondMarket #Macro
$NVDA
$SPCX
$BTC
Presiden ECB Christine Lagarde menyampaikan peringatan pada hari Sabtu di Bangkok, dalam pertemuan dengan para pemimpin bank sentral dan menteri keuangan. Ia menekankan bahwa gelombang aksi jual obligasi baru-baru ini mendorong biaya pinjaman naik, memperketat kondisi keuangan, dan secara langsung menghambat pertumbuhan ekonomi kawasan Eurozone. Pesan ini sangat penting karena menunjukkan tekanan ganda dari meningkatnya utang publik, kebutuhan kredit untuk AI, dan risiko kenaikan harga minyak mentah akibat konflik Iran. Pengetatan keuangan yang terjadi saat ini berlangsung lebih cepat dan lebih berbahaya daripada skenario yang diproyeksikan ECB pada September. Bagi pasar keuangan tradisional, lonjakan imbal hasil obligasi jangka panjang membebani negara-negara dengan beban utang besar seperti Prancis. Biaya modal yang lebih mahal juga akan menekan daya beli konsumen dan memberikan tekanan penurunan pada valuasi pasar saham global. Bagi pasar kripto, lingkungan likuiditas yang ketat dan imbal hasil bebas risiko yang bertahan tinggi biasanya membuat aliran modal besar menjadi lebih berhati-hati. $BTC dan aset berisiko dapat menghadapi periode pergerakan mendatar yang bergejolak ketika investor menyeimbangkan kembali arus dana untuk lindung nilai makro. #ECB #BondMarket #MacroEconomy
Presiden ECB Christine Lagarde menyampaikan peringatan pada hari Sabtu di Bangkok, dalam pertemuan dengan para pemimpin bank sentral dan menteri keuangan. Ia menekankan bahwa gelombang aksi jual obligasi baru-baru ini mendorong biaya pinjaman naik, memperketat kondisi keuangan, dan secara langsung menghambat pertumbuhan ekonomi kawasan Eurozone.

Pesan ini sangat penting karena menunjukkan tekanan ganda dari meningkatnya utang publik, kebutuhan kredit untuk AI, dan risiko kenaikan harga minyak mentah akibat konflik Iran. Pengetatan keuangan yang terjadi saat ini berlangsung lebih cepat dan lebih berbahaya daripada skenario yang diproyeksikan ECB pada September.

Bagi pasar keuangan tradisional, lonjakan imbal hasil obligasi jangka panjang membebani negara-negara dengan beban utang besar seperti Prancis. Biaya modal yang lebih mahal juga akan menekan daya beli konsumen dan memberikan tekanan penurunan pada valuasi pasar saham global.

Bagi pasar kripto, lingkungan likuiditas yang ketat dan imbal hasil bebas risiko yang bertahan tinggi biasanya membuat aliran modal besar menjadi lebih berhati-hati. $BTC dan aset berisiko dapat menghadapi periode pergerakan mendatar yang bergejolak ketika investor menyeimbangkan kembali arus dana untuk lindung nilai makro.

#ECB #BondMarket #MacroEconomy
Kementerian Keuangan Jepang menetapkan suku bunga kupon obligasi pemerintah acuan baru bertenor 10 tahun sebesar 3,1% bulan ini, mencapai level tertinggi sejak Agustus 1996. Lelang utang terbaru mencatat penyerapan domestik yang kuat, dengan rasio bid-to-cover naik menjadi 3,76 kali dibandingkan 3,29 kali pada penjualan sebelumnya. Menembus ambang 3% untuk pertama kalinya dalam 30 tahun menandai perubahan struktural dari era kebijakan moneter sangat longgar Jepang selama beberapa dekade. Kenaikan bertahap dari 2,4% pada awal 2026 ini menegaskan tekanan naik yang terus-menerus terhadap imbal hasil pasar sekunder di tengah meningkatnya kekhawatiran global mengenai keberlanjutan utang. Kenaikan suku bunga bebas risiko Jepang memberikan tekanan besar pada pasar keuangan global dengan semakin mendorong pembalikan strategi carry trade yen yang klasik. Kini, lembaga-lembaga domestik dapat menikmati imbal hasil obligasi pemerintah yang menarik di dalam negeri, sehingga berpotensi mempercepat repatriasi modal dari saham asing dan obligasi internasional. Di ranah kripto, likuiditas fiat global yang lebih ketat dan penyesuaian carry trade dapat memicu volatilitas jangka pendek pada aset spekulatif seperti $BTC. Meski demikian, tekanan fiskal dan beban utang pemerintah yang terus meningkat di seluruh dunia semakin memperkuat narasi struktural Bitcoin sebagai lindung nilai makro yang langka. #JGB #JapanEconomy #BondMarket #Makroekonomi
Kementerian Keuangan Jepang menetapkan suku bunga kupon obligasi pemerintah acuan baru bertenor 10 tahun sebesar 3,1% bulan ini, mencapai level tertinggi sejak Agustus 1996. Lelang utang terbaru mencatat penyerapan domestik yang kuat, dengan rasio bid-to-cover naik menjadi 3,76 kali dibandingkan 3,29 kali pada penjualan sebelumnya.

Menembus ambang 3% untuk pertama kalinya dalam 30 tahun menandai perubahan struktural dari era kebijakan moneter sangat longgar Jepang selama beberapa dekade. Kenaikan bertahap dari 2,4% pada awal 2026 ini menegaskan tekanan naik yang terus-menerus terhadap imbal hasil pasar sekunder di tengah meningkatnya kekhawatiran global mengenai keberlanjutan utang.

Kenaikan suku bunga bebas risiko Jepang memberikan tekanan besar pada pasar keuangan global dengan semakin mendorong pembalikan strategi carry trade yen yang klasik. Kini, lembaga-lembaga domestik dapat menikmati imbal hasil obligasi pemerintah yang menarik di dalam negeri, sehingga berpotensi mempercepat repatriasi modal dari saham asing dan obligasi internasional.

Di ranah kripto, likuiditas fiat global yang lebih ketat dan penyesuaian carry trade dapat memicu volatilitas jangka pendek pada aset spekulatif seperti $BTC . Meski demikian, tekanan fiskal dan beban utang pemerintah yang terus meningkat di seluruh dunia semakin memperkuat narasi struktural Bitcoin sebagai lindung nilai makro yang langka.

#JGB #JapanEconomy #BondMarket #Makroekonomi
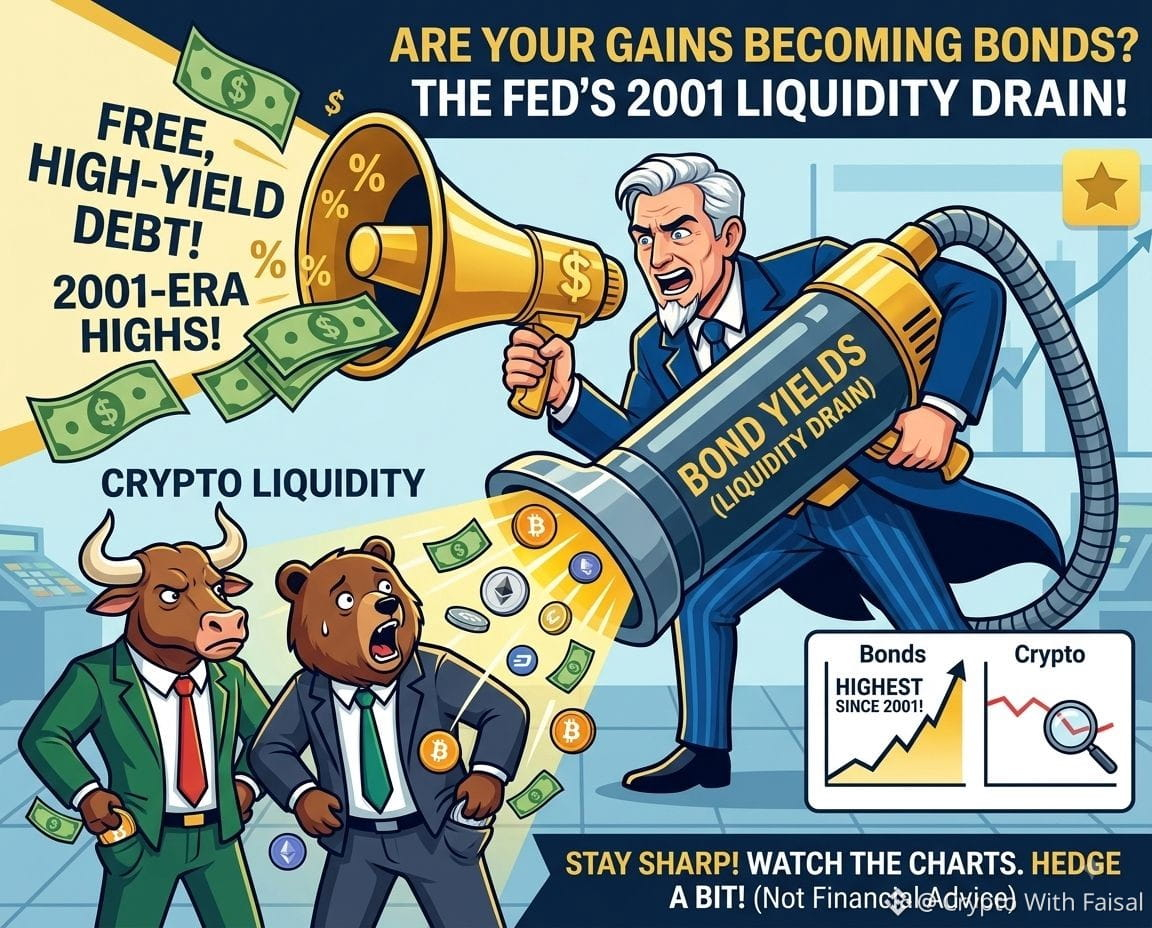
​#us30ybondauctionyieldhighestsince2001 ​🚨 GELOMBANG KEJUT PASAR OBLIGASI: IMBAL HASIL MENYENTUH PUNCAK 2001! 🚨 ​Lelang Obligasi AS 30-Tahun terbaru baru saja berakhir, dan hasilnya memicu alarm di seluruh dunia keuangan. Imbal hasil secara resmi melonjak tajam ke level yang belum pernah kita lihat sejak tahun 2001! 🤯 ​Apa yang menyebabkan lonjakan besar ini? ​Kekurangan permintaan pasar yang parah. Rasio bid-to-cover anjlok ke angka yang memprihatinkan, 2,39, yang menunjukkan bahwa pembeli utang AS hampir tidak ada. Agar lelang obligasi ini bisa berjalan, pihak Treasury terpaksa menarik investor dengan menawarkan tingkat bunga yang jauh lebih tinggi secara agresif. Intinya, mereka harus membayar premi untuk menemukan pembeli. 💸 ​Koneksi Kripto: ​Mengapa trader kripto harus peduli dengan obligasi pemerintah? Semuanya bermuara pada likuiditas. Modal secara alami mengalir menuju imbal hasil yang menarik dan berisiko lebih rendah. Dengan obligasi tradisional kini menawarkan pembayaran yang begitu besar, kita berpotensi menyaksikan penurunan likuiditas yang signifikan dari kelas aset yang berburu risiko (risk-on)—termasuk kripto. ​Rencana Aksi Trader: ​Saat terjadi pergeseran makroekonomi, persiapan adalah kuncinya: ​Tetap Waspada: Pantau chart dengan saksama untuk melihat penurunan volume yang mendadak. ​Kelola Risiko: Perketat batas stop-loss Anda. ​Lindungi Modal: Pertimbangkan dengan serius untuk melakukan lindung nilai (hedging) pada portofolio Anda guna bersiap menghadapi potensi volatilitas pasar. 📉📈 ​(Penafian: Ini adalah komentar pasar dan tidak boleh dianggap sebagai nasihat keuangan! Lakukan riset Anda sendiri.) #MacroEconomics #BondMarket #FederalReserve $BTC {future}(BTCUSDT) $ETH {future}(ETHUSDT) $BNB {future}(BNBUSDT)
​#us30ybondauctionyieldhighestsince2001
​🚨 GELOMBANG KEJUT PASAR OBLIGASI: IMBAL HASIL MENYENTUH PUNCAK 2001! 🚨

​Lelang Obligasi AS 30-Tahun terbaru baru saja berakhir, dan hasilnya memicu alarm di seluruh dunia keuangan. Imbal hasil secara resmi melonjak tajam ke level yang belum pernah kita lihat sejak tahun 2001! 🤯

​Apa yang menyebabkan lonjakan besar ini?

​Kekurangan permintaan pasar yang parah. Rasio bid-to-cover anjlok ke angka yang memprihatinkan, 2,39, yang menunjukkan bahwa pembeli utang AS hampir tidak ada. Agar lelang obligasi ini bisa berjalan, pihak Treasury terpaksa menarik investor dengan menawarkan tingkat bunga yang jauh lebih tinggi secara agresif. Intinya, mereka harus membayar premi untuk menemukan pembeli. 💸

​Koneksi Kripto:

​Mengapa trader kripto harus peduli dengan obligasi pemerintah? Semuanya bermuara pada likuiditas. Modal secara alami mengalir menuju imbal hasil yang menarik dan berisiko lebih rendah. Dengan obligasi tradisional kini menawarkan pembayaran yang begitu besar, kita berpotensi menyaksikan penurunan likuiditas yang signifikan dari kelas aset yang berburu risiko (risk-on)—termasuk kripto.

​Rencana Aksi Trader:

​Saat terjadi pergeseran makroekonomi, persiapan adalah kuncinya:

​Tetap Waspada: Pantau chart dengan saksama untuk melihat penurunan volume yang mendadak.

​Kelola Risiko: Perketat batas stop-loss Anda.

​Lindungi Modal: Pertimbangkan dengan serius untuk melakukan lindung nilai (hedging) pada portofolio Anda guna bersiap menghadapi potensi volatilitas pasar. 📉📈

​(Penafian: Ini adalah komentar pasar dan tidak boleh dianggap sebagai nasihat keuangan! Lakukan riset Anda sendiri.)

#MacroEconomics #BondMarket #FederalReserve
$BTC
$ETH
$BNB
·
--
Bearish
Bitcoin Naik atau Turun pada 6 Oktober?

Bitcoin Naik atau Turun pada 6 Oktober?

99%Naik1%Turun
Volume $71,262.59
Artikel
GEOPOLITIK | Rencana Buyback Treasury Mengguncang Pasar Obligasi, Kata BessentPengumuman mengejutkan dari Departemen Keuangan AS pada Rabu telah menimbulkan gejolak di pasar obligasi, menandakan kekhawatiran terkait aksi jual baru-baru ini pada utang berdurasi panjang. Menurut Bloomberg, Menteri Keuangan Scott Bessent memandang langkah tersebut sebagai tanda yang jelas bahwa pemerintah khawatir tentang implikasi dari penurunan harga obligasi dan meningkatnya imbal hasil. Rencana pembelian kembali yang tidak terduga dari Departemen Keuangan bertujuan menstabilkan pasar dan menahan aksi jual tajam yang sebelumnya memengaruhi obligasi jangka panjang. Intervensi ini menunjukkan pergeseran strategi, dengan para pejabat menyadari bahwa penurunan harga obligasi yang berkelanjutan dapat mengancam stabilitas keuangan dan tujuan kebijakan fiskal.

GEOPOLITIK | Rencana Buyback Treasury Mengguncang Pasar Obligasi, Kata Bessent

Pengumuman mengejutkan dari Departemen Keuangan AS pada Rabu telah menimbulkan gejolak di pasar obligasi, menandakan kekhawatiran terkait aksi jual baru-baru ini pada utang berdurasi panjang. Menurut Bloomberg, Menteri Keuangan Scott Bessent memandang langkah tersebut sebagai tanda yang jelas bahwa pemerintah khawatir tentang implikasi dari penurunan harga obligasi dan meningkatnya imbal hasil.
Rencana pembelian kembali yang tidak terduga dari Departemen Keuangan bertujuan menstabilkan pasar dan menahan aksi jual tajam yang sebelumnya memengaruhi obligasi jangka panjang. Intervensi ini menunjukkan pergeseran strategi, dengan para pejabat menyadari bahwa penurunan harga obligasi yang berkelanjutan dapat mengancam stabilitas keuangan dan tujuan kebijakan fiskal.
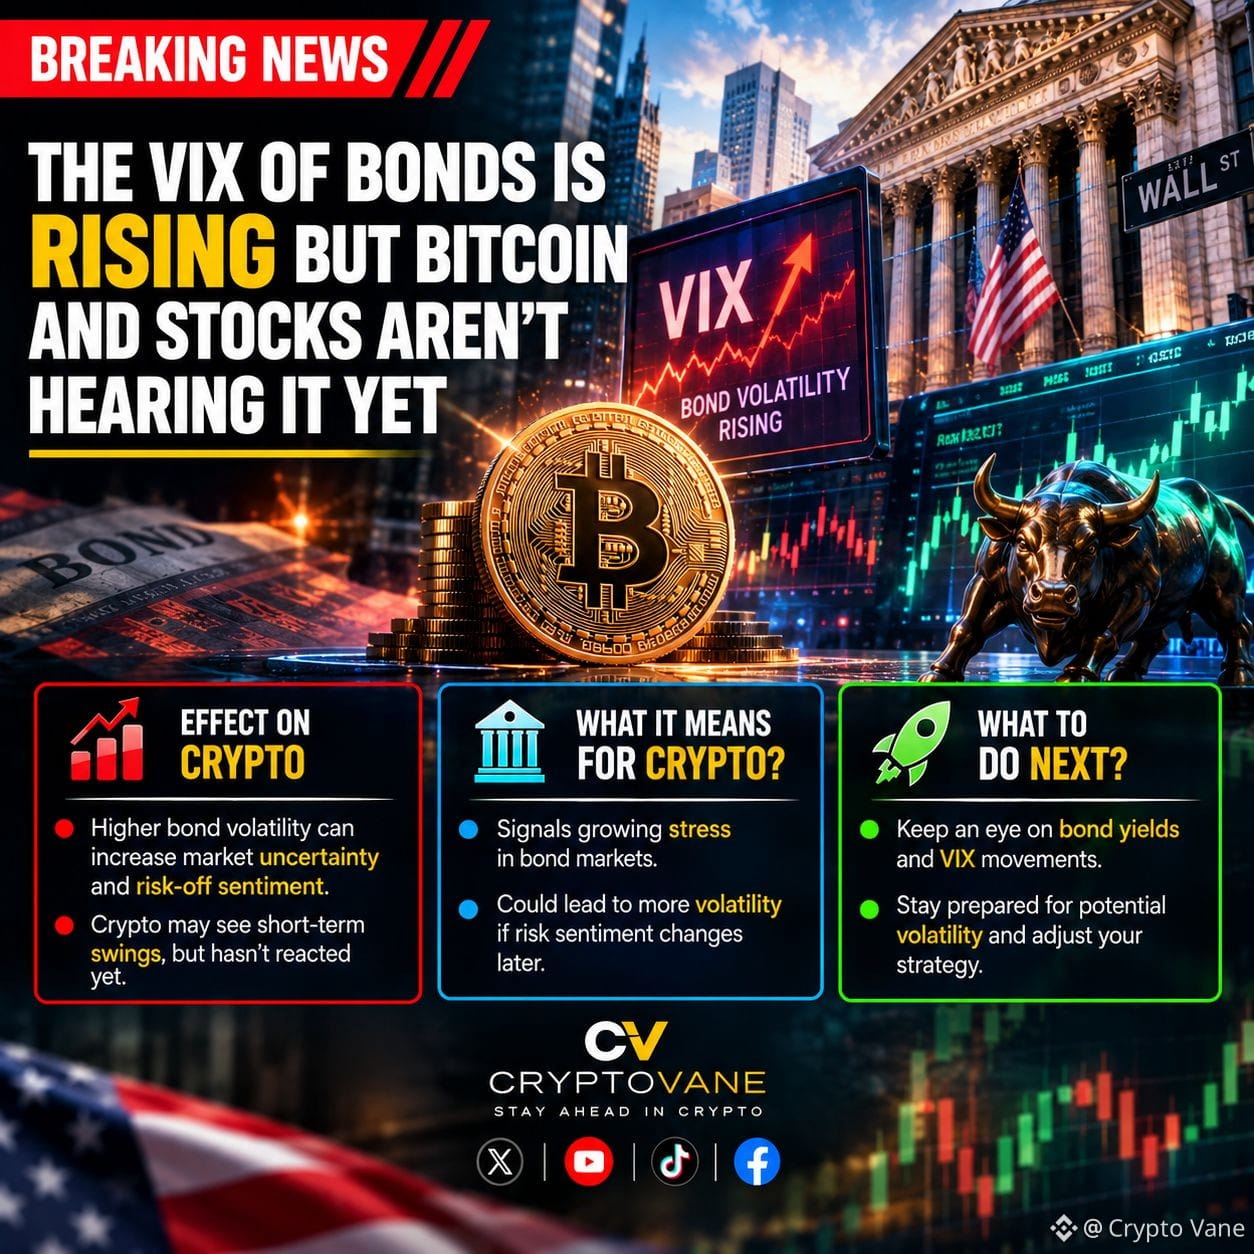
IMBAL HASIL OBLIGASI GLOBAL MELONJAK KE LEVEL TERTINGGI DALAM BEBERAPA DEKADE DAN $BTC IS MENGAMATI 🚨 💣 Pasar utang negara sedang mengalami pergeseran tektonik besar saat imbal hasil global mencapai puncak tertinggi dalam beberapa dekade. Imbal hasil US 10-tahun melonjak ke 4,79% sementara imbal hasil Jepang 5-tahun mencetak level tertinggi 31 tahun di 2,26% menandakan revaluasi besar di seluruh modal global. 📊 Saat utang global berdarah sedemikian hebat, likuiditas menekan portofolio keuangan tradisional dan memaksa modal institusional menyesuaikan kembali aset berisiko. 💡 Pantau dengan cermat bagaimana volatilitas makro ini merembes ke kumpulan likuiditas kripto saat smart money menggeser posisi. 📈 💬 Apakah Anda sedang melakukan lindung nilai pada portofolio Anda sekarang atau menunggu flush volatilitas pamungkas? 👇 ⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️ 🏷️ #BTC #Macro #BondMarket #Crypto ⚡ 💎
IMBAL HASIL OBLIGASI GLOBAL MELONJAK KE LEVEL TERTINGGI DALAM BEBERAPA DEKADE DAN $BTC IS MENGAMATI 🚨 💣

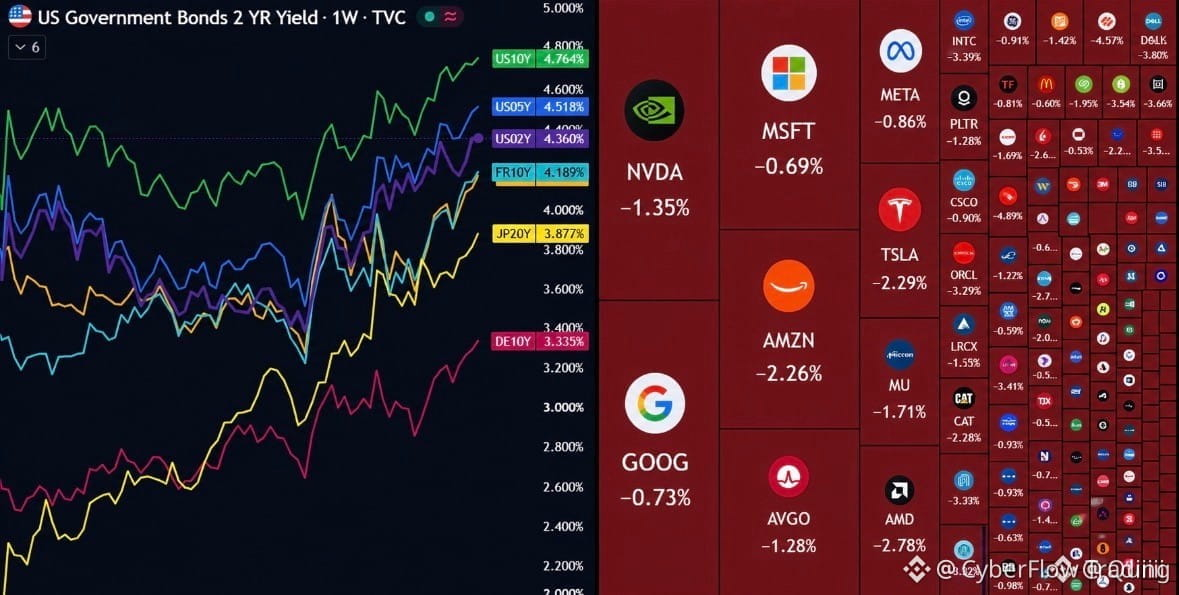
Pasar utang negara sedang mengalami pergeseran tektonik besar saat imbal hasil global mencapai puncak tertinggi dalam beberapa dekade. Imbal hasil US 10-tahun melonjak ke 4,79% sementara imbal hasil Jepang 5-tahun mencetak level tertinggi 31 tahun di 2,26% menandakan revaluasi besar di seluruh modal global. 📊

Saat utang global berdarah sedemikian hebat, likuiditas menekan portofolio keuangan tradisional dan memaksa modal institusional menyesuaikan kembali aset berisiko. 💡 Pantau dengan cermat bagaimana volatilitas makro ini merembes ke kumpulan likuiditas kripto saat smart money menggeser posisi. 📈

💬 Apakah Anda sedang melakukan lindung nilai pada portofolio Anda sekarang atau menunggu flush volatilitas pamungkas? 👇

⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️

🏷️ #BTC #Macro #BondMarket #Crypto

⚡ 💎
Presiden Bank Sentral Eropa Christine Lagarde menyampaikan peringatan terbuka pada Sabtu dalam pertemuan para gubernur bank sentral dan menteri keuangan di Bangkok. Ia mengatakan bahwa aksi jual besar-besaran di pasar obligasi global baru-baru ini telah mendorong naik biaya pinjaman jangka panjang. Pengetatan kondisi keuangan yang signifikan ini secara langsung menghambat ekspansi ekonomi zona euro dan melemahkan mekanisme transmisi inflasi yang sebelumnya berlaku. Di tengah kekhawatiran terhadap utang negara global, inflasi yang persisten, serta lonjakan permintaan kredit akibat investasi kecerdasan buatan, imbal hasil obligasi global terus melonjak selama beberapa pekan terakhir. Lagarde menegaskan bahwa tingginya biaya pinjaman membebani anggaran negara-negara dengan utang besar seperti Prancis. Kondisi ini juga membuat konsumen kesulitan menanggung kenaikan harga minyak mentah yang dipicu konflik geopolitik di Timur Tengah. Secara keseluruhan, situasinya lebih berat dibandingkan perkiraan Bank Sentral Eropa pada September. Kenaikan imbal hasil obligasi jangka panjang secara otomatis menambah efek pengetatan di luar kebijakan bank sentral dan menekan selera risiko di pasar keuangan secara keseluruhan. Di tengah tekanan utang negara dan kenaikan kembali biaya energi, pasar modal tradisional menghadapi ujian nyata berupa perlambatan ekonomi dan pengalihan likuiditas. Bagi aset kripto, tingginya suku bunga bebas risiko global terus menekan likuiditas makro dan memperkuat kecenderungan investor untuk mencari aset aman. Jika tekanan terhadap ekonomi zona euro dan kenaikan biaya pinjaman semakin mengurangi likuiditas aset berisiko global, aset-aset utama seperti $BTC mungkin akan tetap bergerak bergejolak di bawah tekanan dalam jangka pendek.📉 #ECB #BondMarket #GlobalEconomy
Presiden Bank Sentral Eropa Christine Lagarde menyampaikan peringatan terbuka pada Sabtu dalam pertemuan para gubernur bank sentral dan menteri keuangan di Bangkok. Ia mengatakan bahwa aksi jual besar-besaran di pasar obligasi global baru-baru ini telah mendorong naik biaya pinjaman jangka panjang. Pengetatan kondisi keuangan yang signifikan ini secara langsung menghambat ekspansi ekonomi zona euro dan melemahkan mekanisme transmisi inflasi yang sebelumnya berlaku.

Di tengah kekhawatiran terhadap utang negara global, inflasi yang persisten, serta lonjakan permintaan kredit akibat investasi kecerdasan buatan, imbal hasil obligasi global terus melonjak selama beberapa pekan terakhir. Lagarde menegaskan bahwa tingginya biaya pinjaman membebani anggaran negara-negara dengan utang besar seperti Prancis. Kondisi ini juga membuat konsumen kesulitan menanggung kenaikan harga minyak mentah yang dipicu konflik geopolitik di Timur Tengah. Secara keseluruhan, situasinya lebih berat dibandingkan perkiraan Bank Sentral Eropa pada September.

Kenaikan imbal hasil obligasi jangka panjang secara otomatis menambah efek pengetatan di luar kebijakan bank sentral dan menekan selera risiko di pasar keuangan secara keseluruhan. Di tengah tekanan utang negara dan kenaikan kembali biaya energi, pasar modal tradisional menghadapi ujian nyata berupa perlambatan ekonomi dan pengalihan likuiditas.

Bagi aset kripto, tingginya suku bunga bebas risiko global terus menekan likuiditas makro dan memperkuat kecenderungan investor untuk mencari aset aman. Jika tekanan terhadap ekonomi zona euro dan kenaikan biaya pinjaman semakin mengurangi likuiditas aset berisiko global, aset-aset utama seperti $BTC mungkin akan tetap bergerak bergejolak di bawah tekanan dalam jangka pendek.📉

#ECB #BondMarket #GlobalEconomy
BOE MENAHAN SUKU BUNGA, HENTIKAN PENJUALAN OBLIGASI JANGKA PANJANG ​Bank Sentral Inggris (BoE) baru saja mengeluarkan keputusan penting untuk mengurangi tekanan bagi pasar keuangan. ​Pertahankan suku bunga: BoE memutuskan mempertahankan tingkat suku bunga sebesar 3,75% dengan perbandingan suara 6–3. ​Hentikan penjualan obligasi jangka panjang: Langkah yang bersifat terobosan ini membantu meredakan ketegangan di pasar obligasi. ​Reaksi dari pasar: Seketika pasar obligasi melonjak; imbal hasil obligasi pemerintah Inggris tenor 30 tahun turun sekitar 12 bps, sekaligus meredakan gelombang kenaikan imbal hasil di seluruh dunia. ​Arah kebijakan: BoE sedang menerima prioritas untuk menjaga stabilitas pasar obligasi, meskipun persoalan inflasi belum sepenuhnya mereda. {spot}(BTCUSDT) {spot}(XAUTUSDT) ​Informasi di atas hanya bersifat pembaruan atas perkembangan makro global; sama sekali bukan nasihat investasi atau perkiraan untuk "bertaruh" pada nilai tukar. Jika Anda terlanjur mendengar kabar ini lalu langsung ikut "aksi" dengan obligasi atau mata uang hingga akhirnya membakar akun, ad mohon izin untuk berdiri di luar sambil bertepuk tangan dan menyampaikan belasungkawa, karena tidak bisa menyelamatkan saldo akun Anda, ya! ​#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
BOE MENAHAN SUKU BUNGA, HENTIKAN PENJUALAN OBLIGASI JANGKA PANJANG

​Bank Sentral Inggris (BoE) baru saja mengeluarkan keputusan penting untuk mengurangi tekanan bagi pasar keuangan.

​Pertahankan suku bunga: BoE memutuskan mempertahankan tingkat suku bunga sebesar 3,75% dengan perbandingan suara 6–3.

​Hentikan penjualan obligasi jangka panjang: Langkah yang bersifat terobosan ini membantu meredakan ketegangan di pasar obligasi.

​Reaksi dari pasar: Seketika pasar obligasi melonjak; imbal hasil obligasi pemerintah Inggris tenor 30 tahun turun sekitar 12 bps, sekaligus meredakan gelombang kenaikan imbal hasil di seluruh dunia.

​Arah kebijakan: BoE sedang menerima prioritas untuk menjaga stabilitas pasar obligasi, meskipun persoalan inflasi belum sepenuhnya mereda.


​Informasi di atas hanya bersifat pembaruan atas perkembangan makro global; sama sekali bukan nasihat investasi atau perkiraan untuk "bertaruh" pada nilai tukar. Jika Anda terlanjur mendengar kabar ini lalu langsung ikut "aksi" dengan obligasi atau mata uang hingga akhirnya membakar akun, ad mohon izin untuk berdiri di luar sambil bertepuk tangan dan menyampaikan belasungkawa, karena tidak bisa menyelamatkan saldo akun Anda, ya!

​#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
REKOR OBLI AK $4,75B MILIK AMD — PERSAINGAN AI BARU SAJA SEMAKIN MAHAL 💰🔥 AMD baru saja merilis obligasi senilai $4,75B dengan empat tranche — penggalangan utang USD terbesar yang pernah dilakukan. Tranche 10 tahun dipersempit 25bps dari panduan, sebuah sinyal jelas bahwa institusi sangat lapar untuk eksposur AI. 📊 Ini bukan pemerasan likuiditas — dengan $13,1B kas dan status investment-grade yang kuat, AMD meminjam untuk fleksibilitas: akselerator AI, skala pusat data, dan taruhan senilai $5B pada Anthropic. 💳 Siklus belanja modal (capex) untuk AI terus melebar. Pendapatan diproyeksikan di atas $51B (pertumbuhan 47%), dan penerbitan kali ini jauh mengungguli penerbitan obligasi $1,5B pada bulan Maret lalu — sektor ini telah memasuki fase ekspansi modal yang persisten. Pertanyaannya: pada harga berapa kisah ini akhirnya sepenuhnya sudah “didiskontokan”? Apakah Anda akan masuk pada $AMD saat terjadi penarikan struktural, atau menunggu konfirmasi? 👇 ⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️ 🏷️ $AMD #AIInfrastructure #BondMarket #Semiconductor #InstitutionalFlow 🧠💼
REKOR OBLI AK $4,75B MILIK AMD — PERSAINGAN AI BARU SAJA SEMAKIN MAHAL 💰🔥

AMD baru saja merilis obligasi senilai $4,75B dengan empat tranche — penggalangan utang USD terbesar yang pernah dilakukan. Tranche 10 tahun dipersempit 25bps dari panduan, sebuah sinyal jelas bahwa institusi sangat lapar untuk eksposur AI. 📊

Ini bukan pemerasan likuiditas — dengan $13,1B kas dan status investment-grade yang kuat, AMD meminjam untuk fleksibilitas: akselerator AI, skala pusat data, dan taruhan senilai $5B pada Anthropic. 💳

Siklus belanja modal (capex) untuk AI terus melebar. Pendapatan diproyeksikan di atas $51B (pertumbuhan 47%), dan penerbitan kali ini jauh mengungguli penerbitan obligasi $1,5B pada bulan Maret lalu — sektor ini telah memasuki fase ekspansi modal yang persisten. Pertanyaannya: pada harga berapa kisah ini akhirnya sepenuhnya sudah “didiskontokan”? Apakah Anda akan masuk pada $AMD saat terjadi penarikan struktural, atau menunggu konfirmasi? 👇

⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️

🏷️ $AMD #AIInfrastructure #BondMarket #Semiconductor #InstitutionalFlow

🧠💼
Aksi jual tajam saham teknologi hari ini memicu gelombang besar perpindahan global ke aset aman, mendorong imbal hasil obligasi pemerintah turun di AS dan Eropa. Imbal hasil obligasi Treasury AS 10 tahun acuan turun 10 basis poin menjadi 5.089%, sementara imbal hasil obligasi 10 tahun Jerman, Prancis, dan Italia merosot tajam antara 8.5 dan 11.5 bps. Reli obligasi yang agresif ini terjadi meski data inflasi terbaru masih tinggi, bertentangan dengan logika makroekonomi konvensional. Investor berbondong-bondong beralih dari saham AI yang valuasinya sudah terlalu tinggi ke utang negara, karena kekhawatiran terhadap pertumbuhan untuk sementara mengalahkan ekspektasi suku bunga hawkish dari bank-bank sentral utama. Penurunan imbal hasil obligasi acuan secara luas menyoroti meningkatnya kerapuhan di pasar saham tradisional. Meski imbal hasil obligasi yang lebih rendah biasanya melonggarkan kondisi keuangan, lonjakan penghindaran risiko yang menyertainya membuat likuiditas lintas aset tetap terbatas dan defensif. Bagi pasar kripto, peralihan ke aset yang lebih aman ini menimbulkan hambatan langsung karena modal spekulatif mulai ditarik. Namun, jika penurunan imbal hasil menandakan bahwa pengetatan global mendekati puncaknya, $BTC dapat menarik minat institusional yang kuat setelah sentimen pasar yang lebih luas stabil. #MacroEconomics #BondMarket #AksiJualTeknologi
Aksi jual tajam saham teknologi hari ini memicu gelombang besar perpindahan global ke aset aman, mendorong imbal hasil obligasi pemerintah turun di AS dan Eropa. Imbal hasil obligasi Treasury AS 10 tahun acuan turun 10 basis poin menjadi 5.089%, sementara imbal hasil obligasi 10 tahun Jerman, Prancis, dan Italia merosot tajam antara 8.5 dan 11.5 bps.

Reli obligasi yang agresif ini terjadi meski data inflasi terbaru masih tinggi, bertentangan dengan logika makroekonomi konvensional. Investor berbondong-bondong beralih dari saham AI yang valuasinya sudah terlalu tinggi ke utang negara, karena kekhawatiran terhadap pertumbuhan untuk sementara mengalahkan ekspektasi suku bunga hawkish dari bank-bank sentral utama.

Penurunan imbal hasil obligasi acuan secara luas menyoroti meningkatnya kerapuhan di pasar saham tradisional. Meski imbal hasil obligasi yang lebih rendah biasanya melonggarkan kondisi keuangan, lonjakan penghindaran risiko yang menyertainya membuat likuiditas lintas aset tetap terbatas dan defensif.

Bagi pasar kripto, peralihan ke aset yang lebih aman ini menimbulkan hambatan langsung karena modal spekulatif mulai ditarik. Namun, jika penurunan imbal hasil menandakan bahwa pengetatan global mendekati puncaknya, $BTC dapat menarik minat institusional yang kuat setelah sentimen pasar yang lebih luas stabil.

#MacroEconomics #BondMarket #AksiJualTeknologi
BTC-7,34%
IEFETF+0,98%
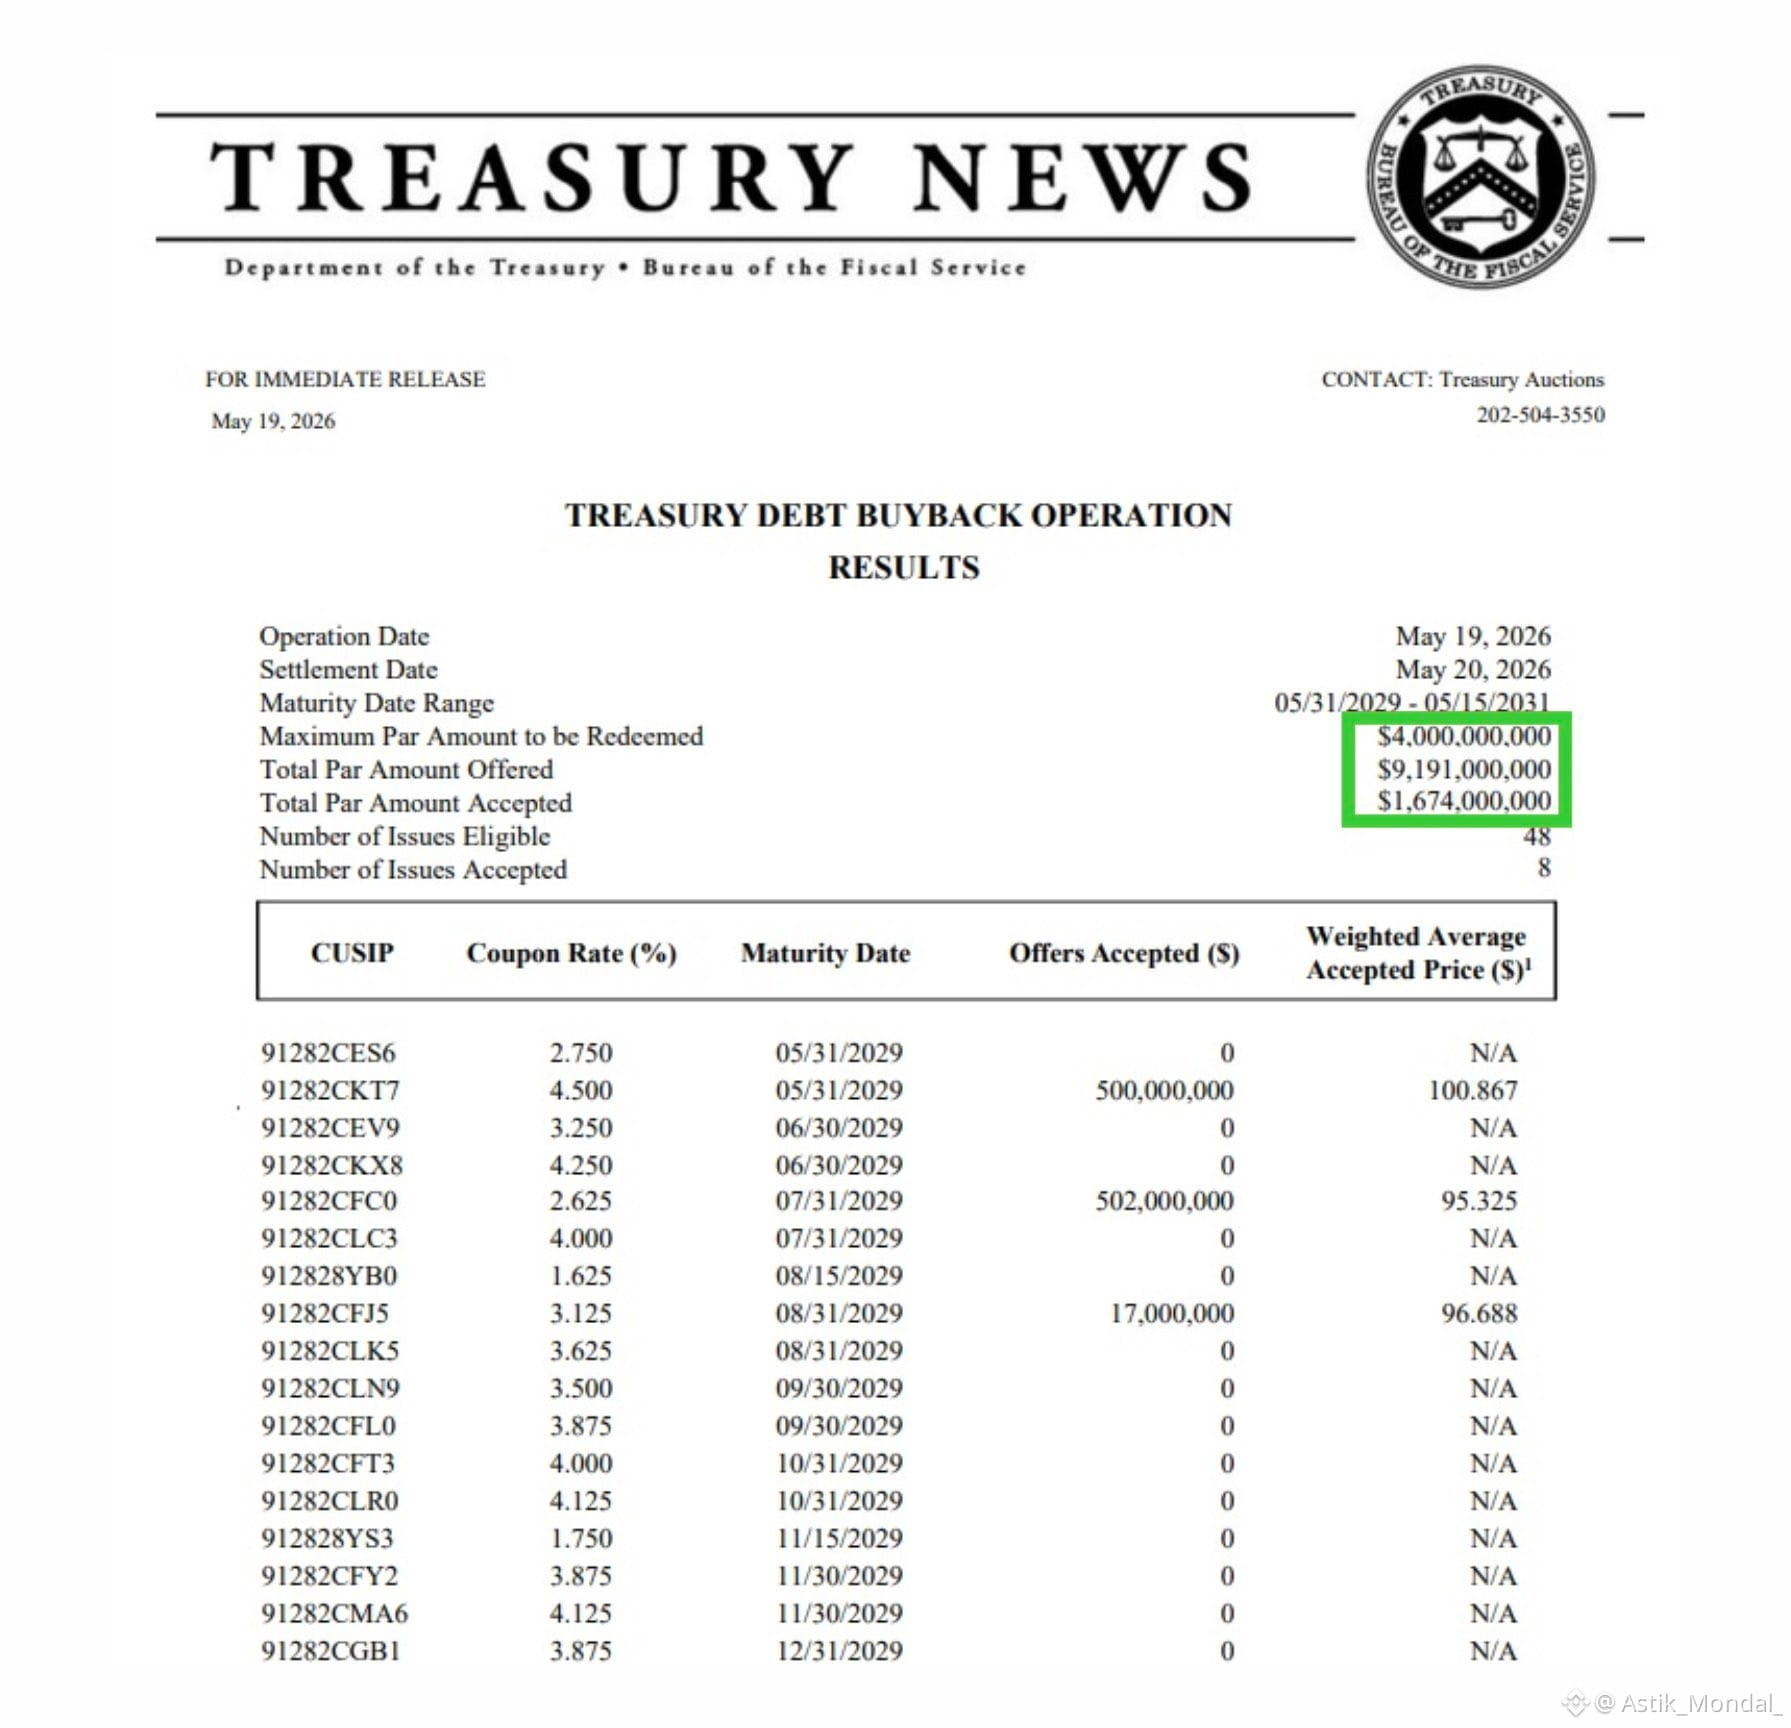
🚨 Departemen Keuangan AS baru saja mengeluarkan $1.674.000.000 untuk membeli kembali utangnya sendiri. Baca lagi itu. Pemerintah sekarang membeli IOU-nya sendiri dan kebanyakan orang tidak punya ide apa artinya ini untuk uang Anda. Berikut yang sebenarnya terjadi Mereka menyebutnya "perbaikan likuiditas." Terjemahan: pasar obligasi menjadi bergejolak, dan Departemen Keuangan turun tangan untuk meredakannya sebelum sesuatu yang lebih buruk terjadi. Ini bukan pekerjaan rumah yang biasa. Anda tidak mengeluarkan $1,67 miliar kecuali Anda khawatir tentang pipa-pipa yang ada. Mekanismenya sederhana. Optiknya menakutkan. Ketika pemerintah membeli utangnya sendiri, mereka menyuntikkan uang tunai langsung ke dalam sistem keuangan tanpa menyebutnya QE, tanpa pertemuan Fed, tanpa konferensi pers. Tenang. Bedah. Terencana. Pasar obligasi telah menunjukkan tanda-tanda peringatan selama berbulan-bulan. Spread bid-ask melebar. Permintaan lelang melemah. Pembeli asing mundur. Pembelian kembali ini adalah Departemen Keuangan yang mengatakan: kami akan menjadi pembeli terakhir jika harus. Apa artinya ini untuk Anda: Lebih banyak dolar mengejar aset yang sama. Tekanan pada dolar. Fed yang terjebak. Dan pasar obligasi yang semakin membutuhkan dukungan hidup untuk berfungsi "normal." Inilah seperti apa akhir dari monetisasi utang dalam gerakan lambat. Angka yang penting bukanlah $1,67B. Ini adalah preseden. Setelah Anda mengnormalisasi pemerintah membeli utangnya sendiri untuk "meningkatkan likuiditas," di mana tepatnya ini berhenti? Perhatikan ruang ini dengan seksama. Langkah selanjutnya akan lebih besar. #Macro #BondMarket #USTreasury #DollarCollapse #FinanceTwitter
🚨 Departemen Keuangan AS baru saja mengeluarkan $1.674.000.000 untuk membeli kembali utangnya sendiri.
Baca lagi itu.
Pemerintah sekarang membeli IOU-nya sendiri dan kebanyakan orang tidak punya ide apa artinya ini untuk uang Anda.
Berikut yang sebenarnya terjadi
Mereka menyebutnya "perbaikan likuiditas."
Terjemahan: pasar obligasi menjadi bergejolak, dan Departemen Keuangan turun tangan untuk meredakannya sebelum sesuatu yang lebih buruk terjadi.
Ini bukan pekerjaan rumah yang biasa. Anda tidak mengeluarkan $1,67 miliar kecuali Anda khawatir tentang pipa-pipa yang ada.
Mekanismenya sederhana. Optiknya menakutkan.
Ketika pemerintah membeli utangnya sendiri, mereka menyuntikkan uang tunai langsung ke dalam sistem keuangan tanpa menyebutnya QE, tanpa pertemuan Fed, tanpa konferensi pers.
Tenang. Bedah. Terencana.
Pasar obligasi telah menunjukkan tanda-tanda peringatan selama berbulan-bulan.
Spread bid-ask melebar. Permintaan lelang melemah. Pembeli asing mundur.
Pembelian kembali ini adalah Departemen Keuangan yang mengatakan: kami akan menjadi pembeli terakhir jika harus.
Apa artinya ini untuk Anda:
Lebih banyak dolar mengejar aset yang sama. Tekanan pada dolar. Fed yang terjebak. Dan pasar obligasi yang semakin membutuhkan dukungan hidup untuk berfungsi "normal."
Inilah seperti apa akhir dari monetisasi utang dalam gerakan lambat.
Angka yang penting bukanlah $1,67B.
Ini adalah preseden.
Setelah Anda mengnormalisasi pemerintah membeli utangnya sendiri untuk "meningkatkan likuiditas," di mana tepatnya ini berhenti?
Perhatikan ruang ini dengan seksama. Langkah selanjutnya akan lebih besar.
#Macro #BondMarket #USTreasury #DollarCollapse #FinanceTwitter

Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel