

逐梦同行
487 Publications
逐梦同行
Signaler
Bloquer l’utilisateur
与 BSC 世界同行,为社区 DAO 发声,做币安广场户外直播的坚定支持者!
Ouvert au trading

Détenteur pour BTC
Trade occasionnellement
5.9 an(s)
42 Suivis
7.9K+ Abonnés
682 J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
PINNED
·
--
Haussier
Voir la traduction
Contract Addr:
0xd46e9f4c9d0411993cb812bc0fa56901f5e529c7
官方Dapp网站参与预测平台
https://94976734.delos.life/94976734/#/
TokenPocket钱包Bsc网络注册
最低入场560U,
内含60U每月Agent会员费
每日最低盈利4.2U,
有配备本金保险机制,本金支持随时撤出。
$BNB $BTC $ZEC
#比特币突破8万美元大关
Contract Addr:
0xd46e9f4c9d0411993cb812bc0fa56901f5e529c7
官方Dapp网站参与预测平台
https://94976734.delos.life/94976734/#/
TokenPocket钱包Bsc网络注册
最低入场560U,
内含60U每月Agent会员费
每日最低盈利4.2U,
有配备本金保险机制,本金支持随时撤出。
$BNB $BTC $ZEC
#比特币突破8万美元大关
0xd46e9f4c9d0411993cb812bc0fa56901f5e529c7
官方Dapp网站参与预测平台
https://94976734.delos.life/94976734/#/
TokenPocket钱包Bsc网络注册
最低入场560U,
内含60U每月Agent会员费
每日最低盈利4.2U,
有配备本金保险机制,本金支持随时撤出。
$BNB $BTC $ZEC
#比特币突破8万美元大关
70
1
6
236
PINNED
·
--
Qu’est-ce que l’avantage de son époque❓
Libérez-vous les mains I Trading automatique | Cryptomonnaies majeures
#AI-Agnet✨ Facile à prendre en main, adapté à tous
Capital stable|Sans pertes|Sans souci|Sans limites
P.-S. : Recrutement d’équipes, studios, patrons et responsables d’équipe pour prise de contact 💬
$BTC $BNB $ETH
Libérez-vous les mains I Trading automatique | Cryptomonnaies majeures
#AI-Agnet✨ Facile à prendre en main, adapté à tous
Capital stable|Sans pertes|Sans souci|Sans limites
P.-S. : Recrutement d’équipes, studios, patrons et responsables d’équipe pour prise de contact 💬
$BTC $BNB $ETH
2
113
·
--
Haussier
Vérifié
Voir la traduction
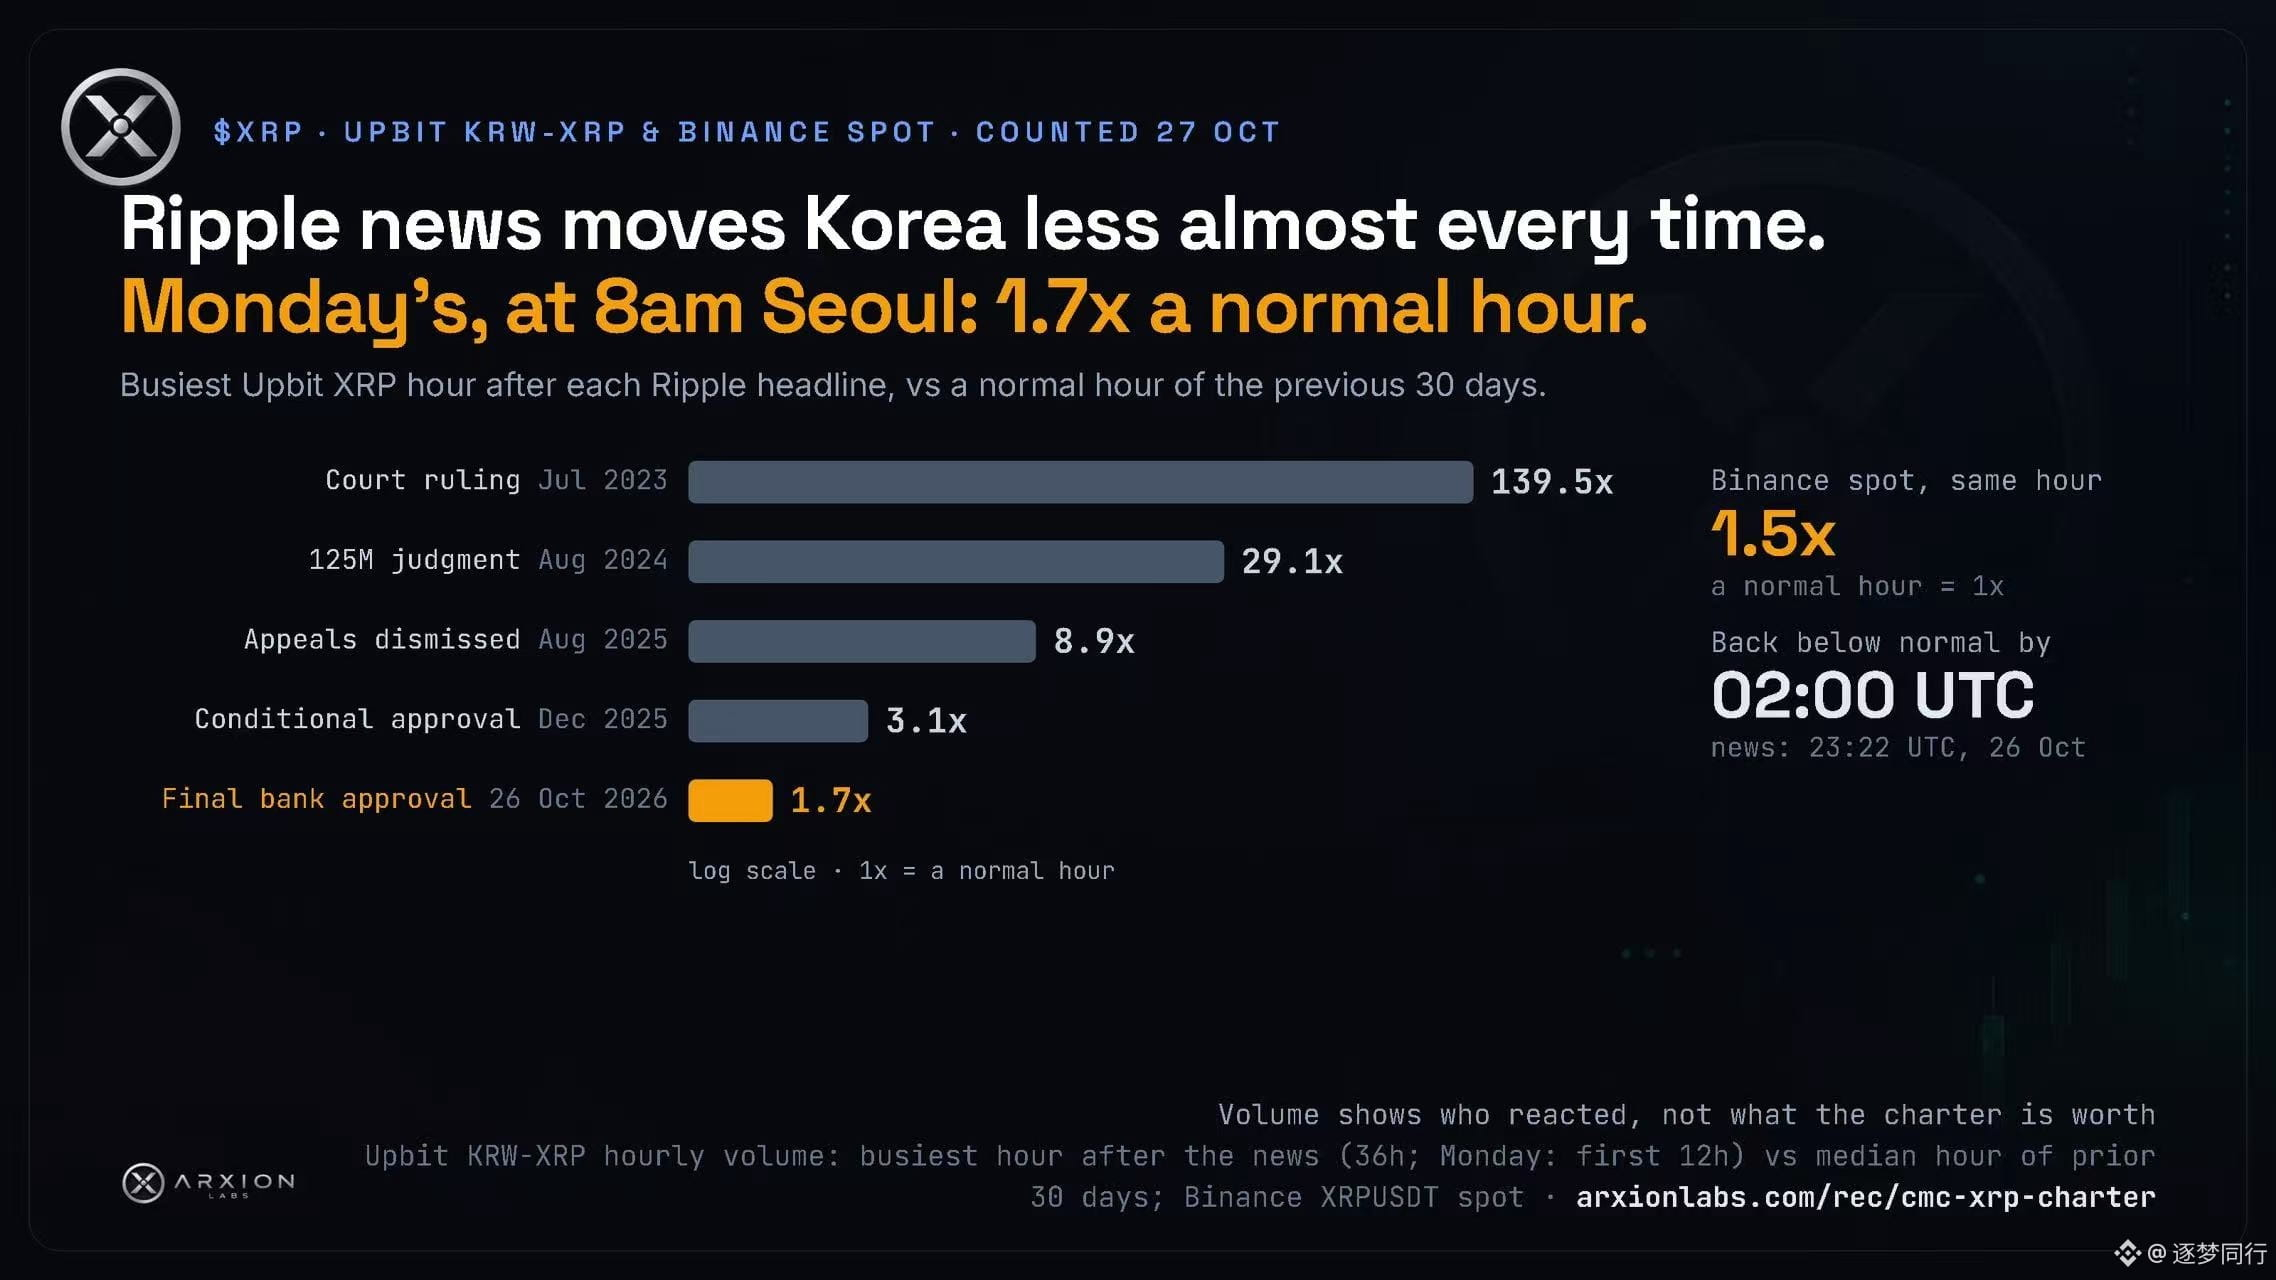
我的判断:现阶段主要是 Ripple 公司的胜利,对 XRP 是“温和、间接、条件性”的看涨催化剂,而不是自动需求触发器。
为什么对公司层面是实质利好
· OCC 最终批准国家信托银行牌照,意味着 Ripple 在联邦监管框架下获得机构数字资产托管和 RLUSD 储备管理的合法通道。
· 这提升的是 Ripple 的基础设施可信度、机构合作能力和合规叙事,属于公司业务护城河的加固。
为什么对 $XRP 需求不是自动传导
· 批准的活动不要求机构购买 XRP;托管业务和 RLUSD 增长可以独立于 XRP 发生。
· Ripple 客户增加 ≠ XRP 结算量增加。若机构用稳定币、法币或其他链结算,XRP 的流动性需求不会等比例上升。
· 2025 年 12 月已有条件批准,部分乐观预期可能已计入;10 月 27 日 XRP 约 $1.32、24h +2.21%,只能算温和正面,不能证明是公告驱动。
长期能否推动 XRP 需求,看三个硬信号
1. XRP 结算实际增长:ODL/支付走廊中 XRP 作为桥接资产的使用量是否上升。
2. 流动性需求可衡量:做市深度、机构持有量、RLUSD 与 XRP 交易对/储备结构是否形成真实联动。
3. 托管中的 XRP 敞口:机构托管业务是否带来可验证的 XRP 持有增长,而不只是 RLUSD 和法币资产。
结论
把它归类为:公司层面强利好,代币层面弱到中等利好,需效用验证。 短期情绪偏正,但不应假设标题会带来 10–20% 的持续反弹;消息驱动飙升可能褪色。长期我偏建设性,但只有采用转化为 XRP 的实际结算、流动性和持有需求,才构成持久重估。
#XRP #Ripple💰
2
452
·
--
Haussier
Vérifié
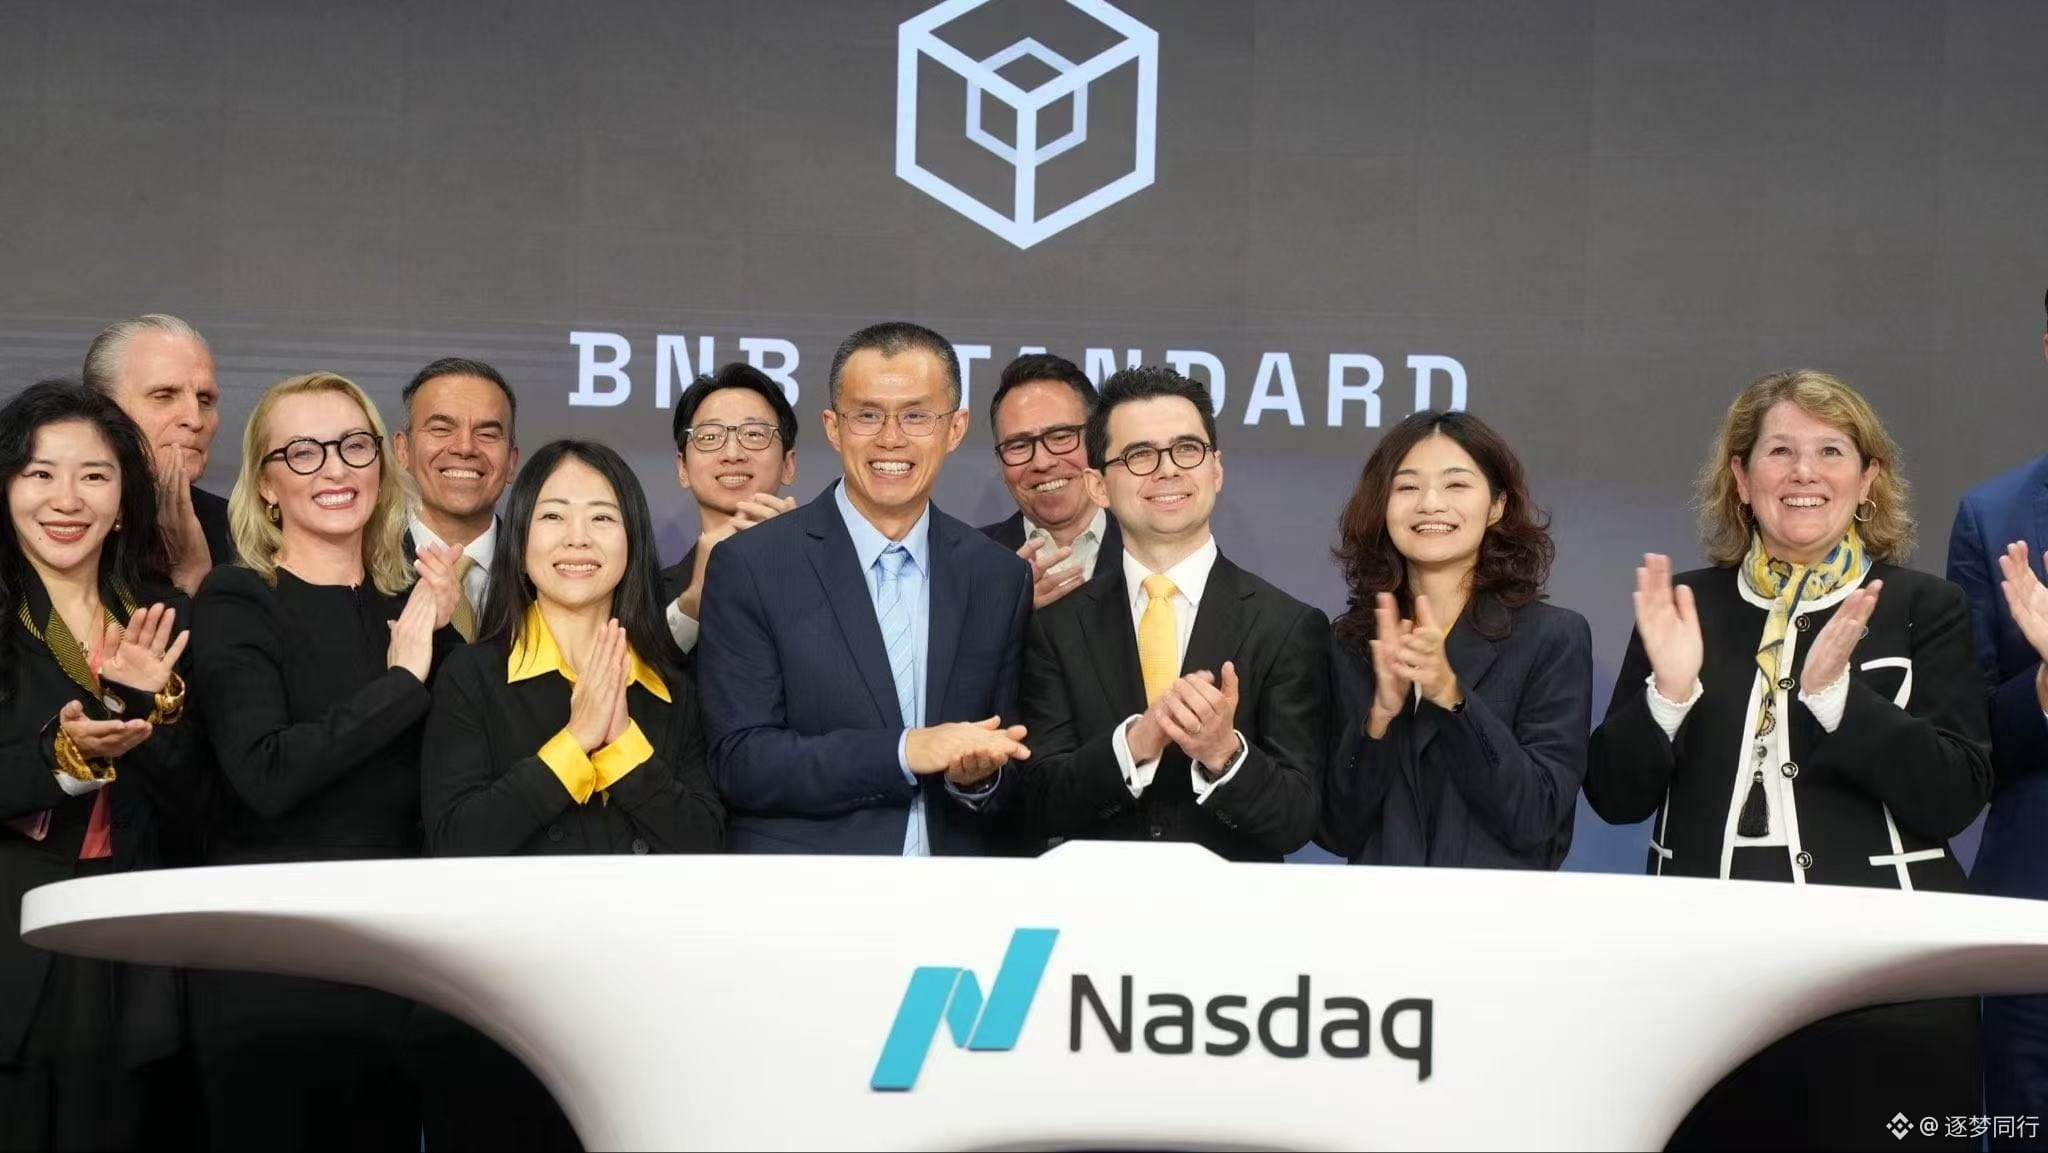
$BNB Standard ($BNC, anciennement CEA Industries) a fait sonner la cloche d’ouverture du Nasdaq le 26 octobre, portant officiellement sa stratégie de trésorerie en BNB sur le marché boursier américain. Pour les fonds qui ne peuvent pas détenir directement des cryptomonnaies, il s’agit d’une voie d’accès réglementée via des actions ; mais entre « pouvoir acheter » et « acheter effectivement », il y a une décote que le marché est en train de valoriser.
La décote est le fait central, pas une note de bas de page
À la fin du mois d’octobre, la NAV ajustée de BNC était d’environ 7,1 dollars par action, tandis que le cours se situait entre 4,7 et 5,4 dollars. Le mNAV était d’environ 0,66–0,67, soit une décote de 33–34 %. En d’autres termes, le marché applique une décote explicite à la détention de BNB par l’intermédiaire d’une société. Les raisons sont concrètes : le financement repose sur l’émission d’actions, la dilution en est le moteur ; les litiges de gouvernance se sont apaisés avec l’arrivée du nouveau PDG, mais le procès concernant l’accord de gestion d’actifs de 10X Capital n’est pas encore entièrement réglé ; le BNB représente plus de 90 % des actifs, cette concentration sur un seul actif constituant en elle-même une exposition au risque.
Une exposition institutionnelle ≠ une demande au comptant
Au deuxième trimestre 2026, 40 institutions ont déclaré détenir des actions BNC dans leurs formulaires 13F, pour une valeur totale d’environ 21,7 millions de dollars. Mais, au cours de la même période, 12 institutions ont liquidé leurs positions et 10 les ont réduites : acheteurs et vendeurs se sont globalement compensés. Acheter des actions BNC ne se traduit pas automatiquement par une demande au comptant de BNB équivalente — c’est d’abord un jugement sur la « valorisation de l’enveloppe », et seulement ensuite sur le BNB.
Le récit de CZ sur les paiements par l’IA : une bonne direction, mais un horizon lointain
CZ présente BNB Chain comme un réseau de paiement pour les agents d’IA. La nouvelle génération de L1 vise plus de 100 000 TPS et une finalité en moins d’une seconde, avec un réseau de test prévu fin 2026 et le réseau principal début 2027. BNB Chain héberge déjà un grand nombre d’agents ERC-8004, mais le véritable canal de paiement entre agents (x402) figure toujours sur la feuille de route. Pour l’instant, ce que l’on peut observer, c’est le « nombre de déploiements », pas un « flux de frais de transaction ». C’est une option, pas un flux de trésorerie déjà réalisé.
Conclusion à retenir
BNC offre une exposition réglementée via des actions, et non un substitut à la détention au comptant. Pour que la décote se réduise, il faut une amélioration de la gouvernance, un ralentissement de la dilution et un redressement du BNB lui-même : les trois conditions sont indispensables. Le récit de CZ autour de l’IA est un facteur de long terme ; avant le lancement du réseau principal en 2027, il est plus pertinent de suivre le volume de transactions des agents que leur nombre d’inscriptions.
La sonnerie de la cloche marque une étape vers l’accès au marché ; la décote, elle, reflète la valorisation du marché. L’histoire n’est complète que si les deux sont vrais en même temps.
#BNB #BNC #MacroInsights #风险提示
2
623
·
--
Baissier
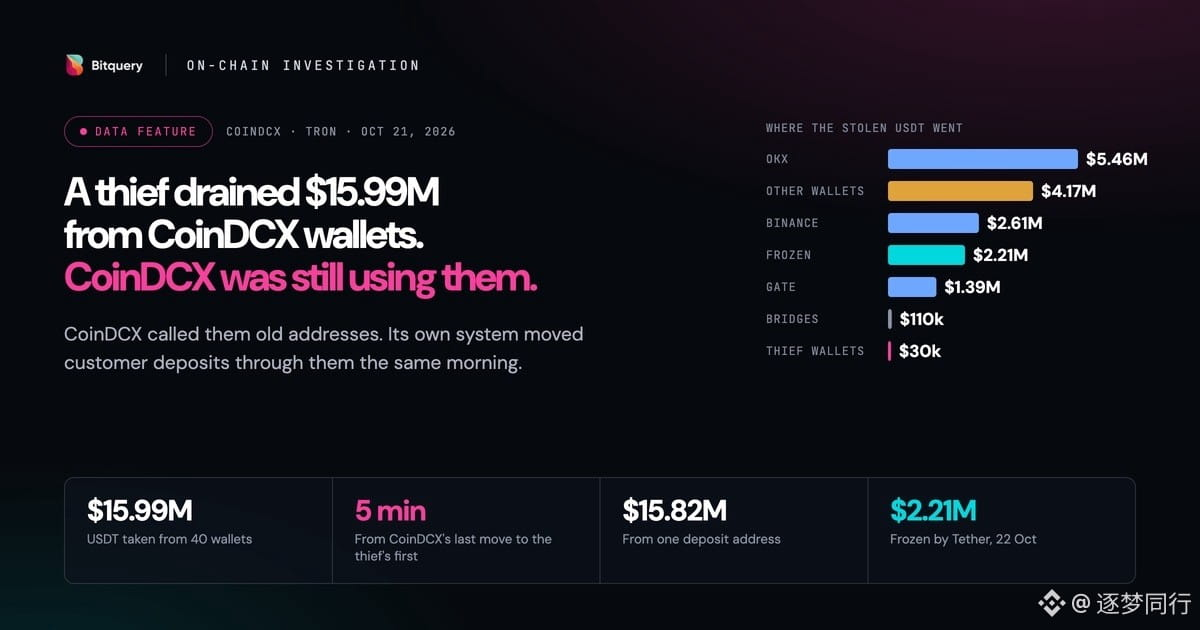
Les 15,99 millions de dollars de CoinDCX : le plus grand danger n’est pas le piratage, mais une ancienne adresse « désactivée »
Le PDG de CoinDCX a d’abord parlé d’une « fausse alerte ». Le 25 octobre, la plateforme a reconnu une perte de 15,99 millions d’USDT et indiqué qu’elle en assumerait le coût, sans conséquence pour les fonds des clients. Elle a également admis qu’elle aurait pu communiquer plus tôt. Des enquêteurs on-chain avaient auparavant repéré des sorties inhabituelles depuis une adresse Tron liée à l’affaire.
Le problème n’est pas une nouvelle intrusion, mais une défaillance silencieuse des procédures
Après le piratage de CoinDCX en juillet 2025, qui avait entraîné une perte de 44 millions de dollars, les anciens portefeuilles de dépôt ont été retirés du service. Certains utilisateurs ont toutefois continué à envoyer des fonds à ces anciennes adresses. La plateforme aurait dû transférer automatiquement les dépôts vers des portefeuilles sécurisés et les comptabiliser. Mais le système de transfert automatique a cessé de fonctionner, et les cryptomonnaies se sont accumulées sur des adresses compromises. Les pertes des deux incidents approchent au total les 60 millions de dollars.
C’est plus préoccupant qu’un simple « piratage de plateforme » : les clients peuvent suivre les instructions à la lettre, recevoir une confirmation de dépôt et voir leur solde correctement mis à jour, sans savoir que le processus de conservation des fonds en arrière-plan ne fonctionne plus. Le stockage à froid, le chiffrement robuste et la preuve de réserves ne peuvent pas compenser une défaillance opérationnelle silencieuse.
Est-il sûr de laisser $BTC sur une plateforme d’échange ?
Cette fois, les clients sont « protégés » parce que l’entreprise a choisi de les indemniser. Mais les dépôts sur une plateforme d’échange ne bénéficient pas d’une protection comparable à celle de la FDIC ou de la SIPC. Il s’agit d’un engagement commercial et d’un choix de l’entreprise, pas d’une garantie institutionnelle. Plus précisément, un solde sur une plateforme d’échange représente un risque de crédit, pas un coffre-fort.
Trois règles à appliquer
1. Ne laissez sur une plateforme d’échange que les fonds nécessaires aux transactions ; pour une détention à long terme, privilégiez l’autoconservation ;
2. Utilisez une nouvelle adresse pour chaque dépôt et évitez d’envoyer machinalement des fonds à une adresse « désactivée » ;
3. Considérez une communication tardive et un démenti suivi d’un aveu comme des signaux d’alerte en matière de gestion des risques, et pas seulement comme un problème de relations publiques.
Conclusion
Pour évaluer la sécurité d’une plateforme d’échange, il ne suffit pas de savoir si elle possède des « portefeuilles froids ». Il faut aussi se demander si les défaillances sont détectées, bloquées et signalées à temps lorsque les fonds transitent dans le système. Un piratage est un incident ; une défaillance des procédures est un risque systémique.
#BTC #交易所安全 #CoinDCx #MacroInsights #风险提示
1
179
·
--
Baissier
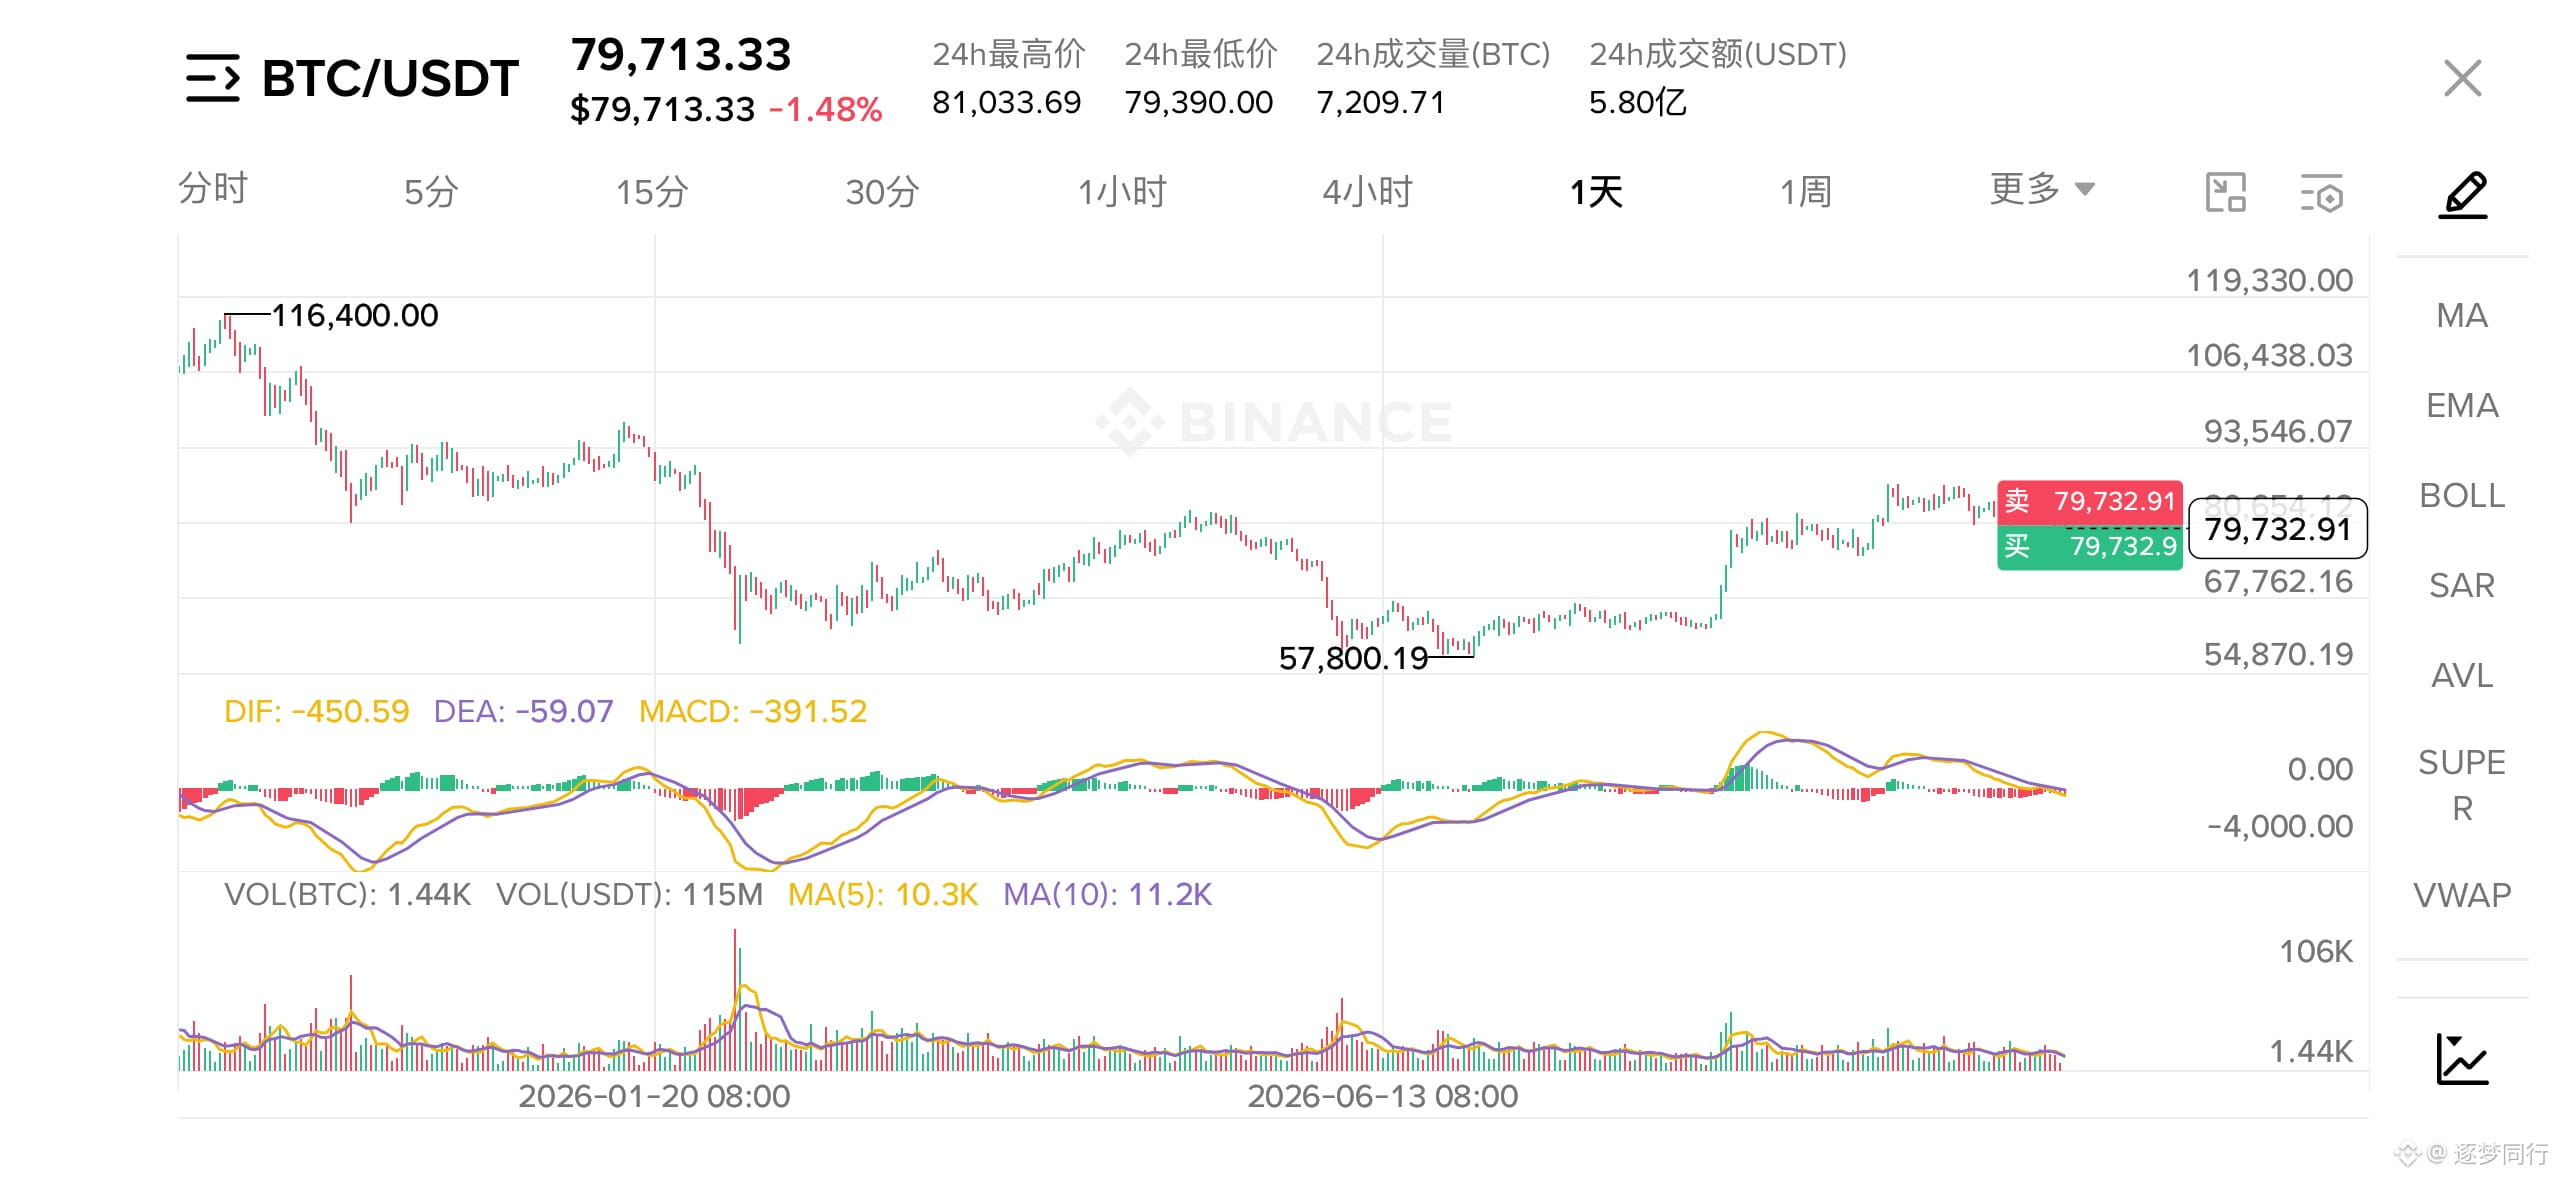
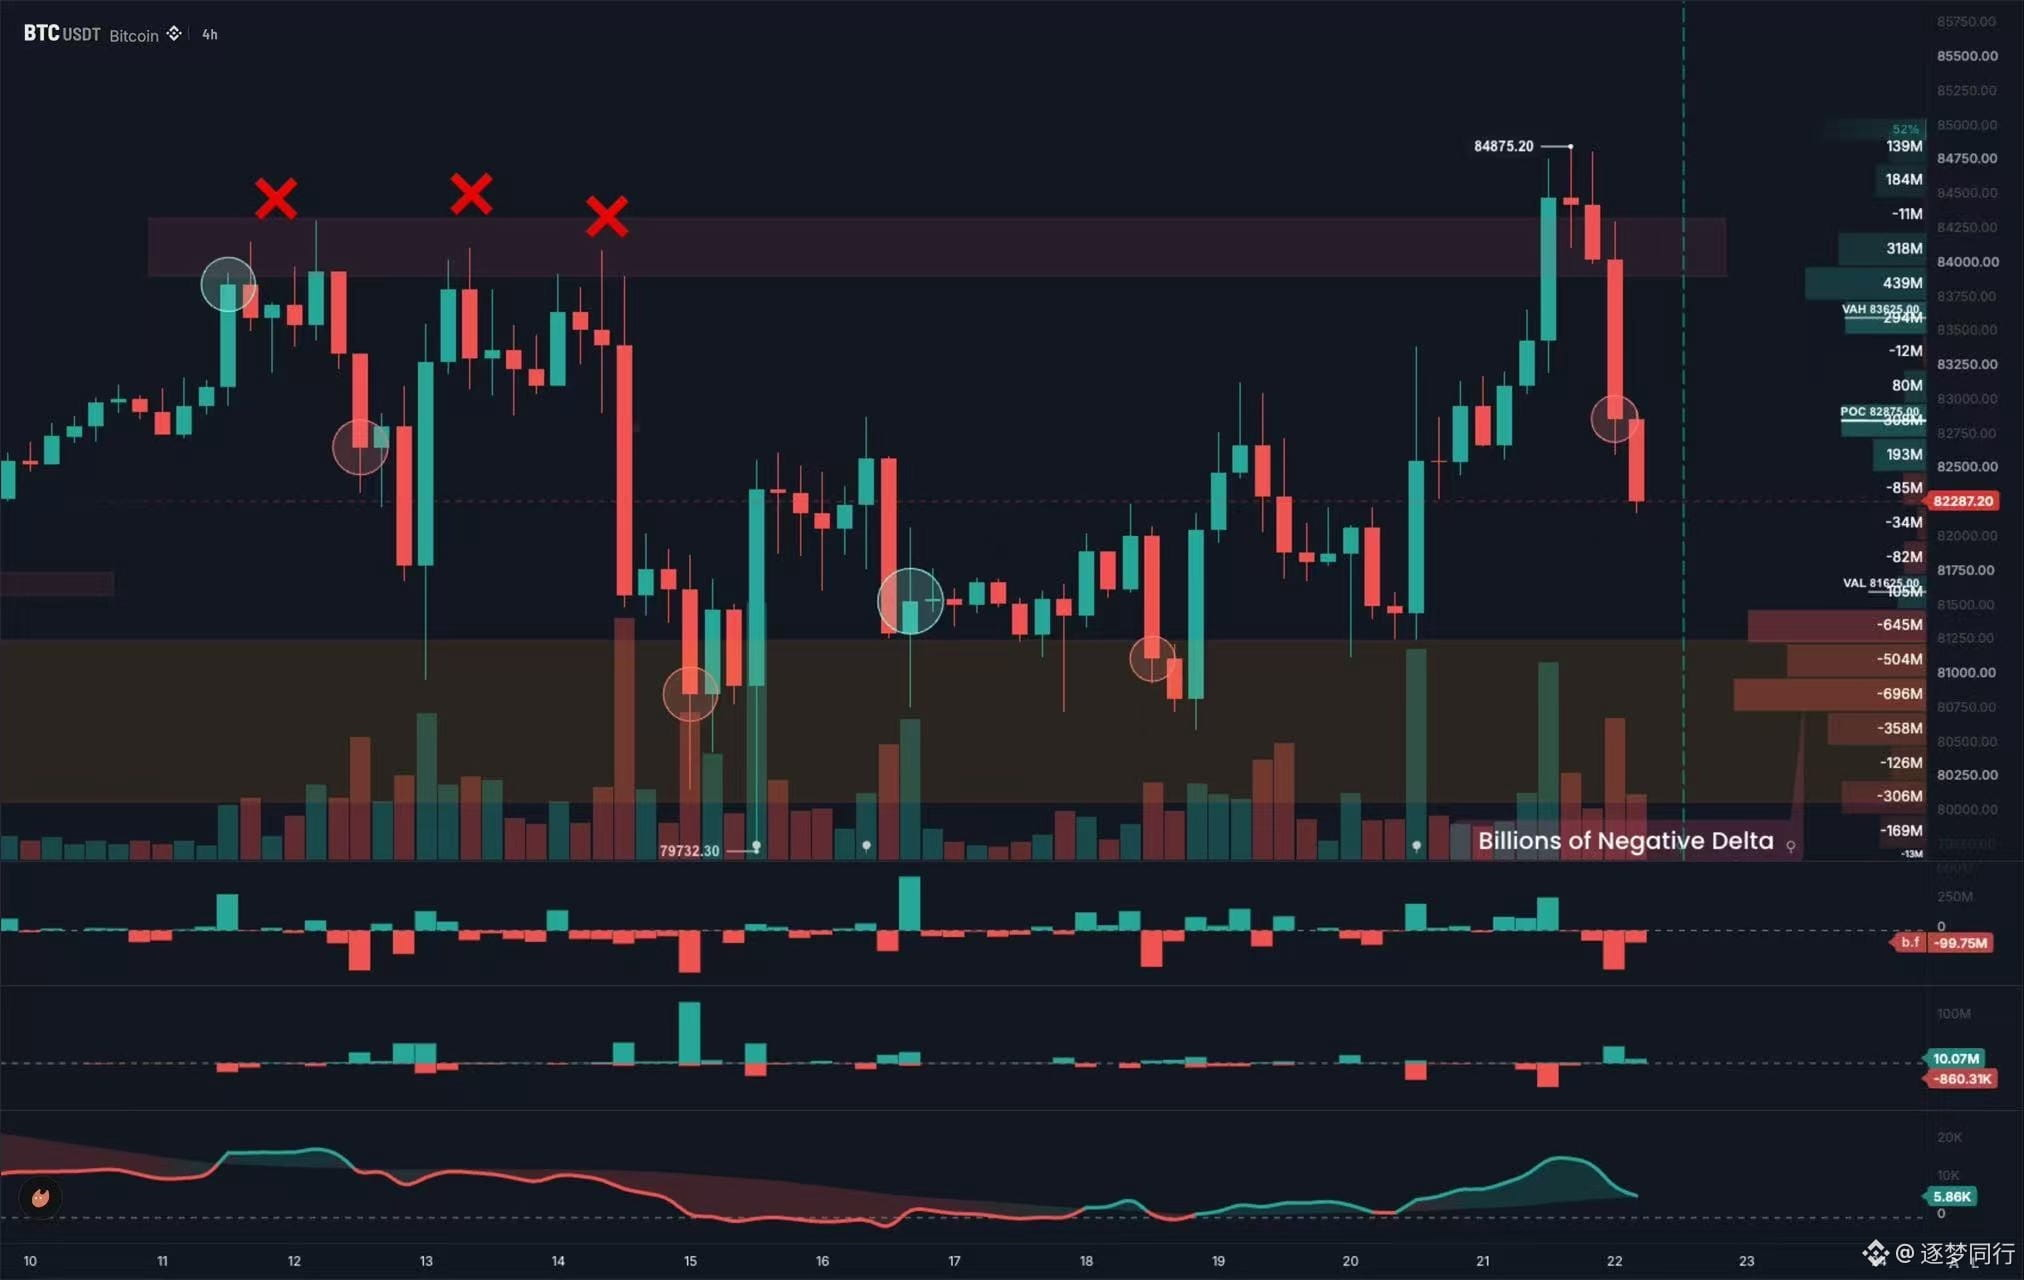
$BTC s’échange actuellement à 79,966.10 dollars, soit un rebond de +0.92 % par rapport au plus bas du 24 octobre, à 79,240.90 dollars. Avec une position longue de 100,000 dollars et un effet de levier de 10x ouverte au plus bas, le bénéfice latent statique serait d’environ 9,152 dollars — il s’agit d’un calcul théorique qui ne tient compte ni du taux de financement, ni du slippage, ni du risque de liquidation, et ne constitue pas un conseil de trading.
Que s’est-il passé pendant le week-end ?
Les ventes sur les marchés actions liées à l’IA ont entraîné le BTC jusqu’à environ 79,280 dollars, avec 404.2 millions de dollars de liquidations de positions longues. Peter Schiff a déclaré que le bitcoin « commençait enfin à baisser », avec un prochain objectif à 75,000 dollars. Selon Farside, les ETF spot ont enregistré 773.5 millions de dollars de sorties nettes entre jeudi et vendredi. L’indice Fear & Greed s’établit à 40, dans une zone neutre tirant vers la peur. Mais le plus bas du 24 octobre n’a jamais été enfoncé.
Observations sur la structure
À la hausse : 81,021 (plus haut sur 24 heures) → 84,897 (plus haut du 21 octobre)
À la baisse : 79,880 → 79,240 (précédent plus bas)
La capacité à reconquérir les 81,000 avant mercredi sera déterminante pour savoir si la structure se redresse cette semaine ou si le marché continue d’évoluer en range.
Facteurs macroéconomiques
La Fed annoncera sa décision mercredi à 14 h, heure de la côte Est des États-Unis. Les contrats à terme intègrent une probabilité d’environ 90 % d’un statu quo. Au vu des anticipations actuelles, le maintien des taux ne serait pas une surprise ; les véritables variables résident dans la formulation du communiqué et le ton de la conférence de presse.
Conclusion de l’observation
Quand les voix baissières se font les plus fortes, mais que le prix refuse de creuser un nouveau plus bas, cela peut indiquer que la dynamique vendeuse s’essouffle — mais ce n’est qu’une hypothèse, pas un motif d’entrée. Les sorties des ETF et la pression des liquidations sont des faits ; le maintien du plus bas en est un autre. Tant que les 81,000 n’ont pas été reconquis, il est plus juste de parler de « redressement » que de « retournement ».
Rester à l’écart n’est pas une erreur ; attendre sans conditions en est une. Surveillez d’abord les niveaux de 81,000 et 79,240, puis déterminez la direction.
#BTC #MacroInsights #风险提示
2
440
·
--
🎙️ Construire Binance Square, détenir du BNB|Nouveau lundi : les taureaux sont-ils de retour ? Parlons-en !
Fin
04 h 54 min 45 sec
14.3k
55
47
·
--
Haussier
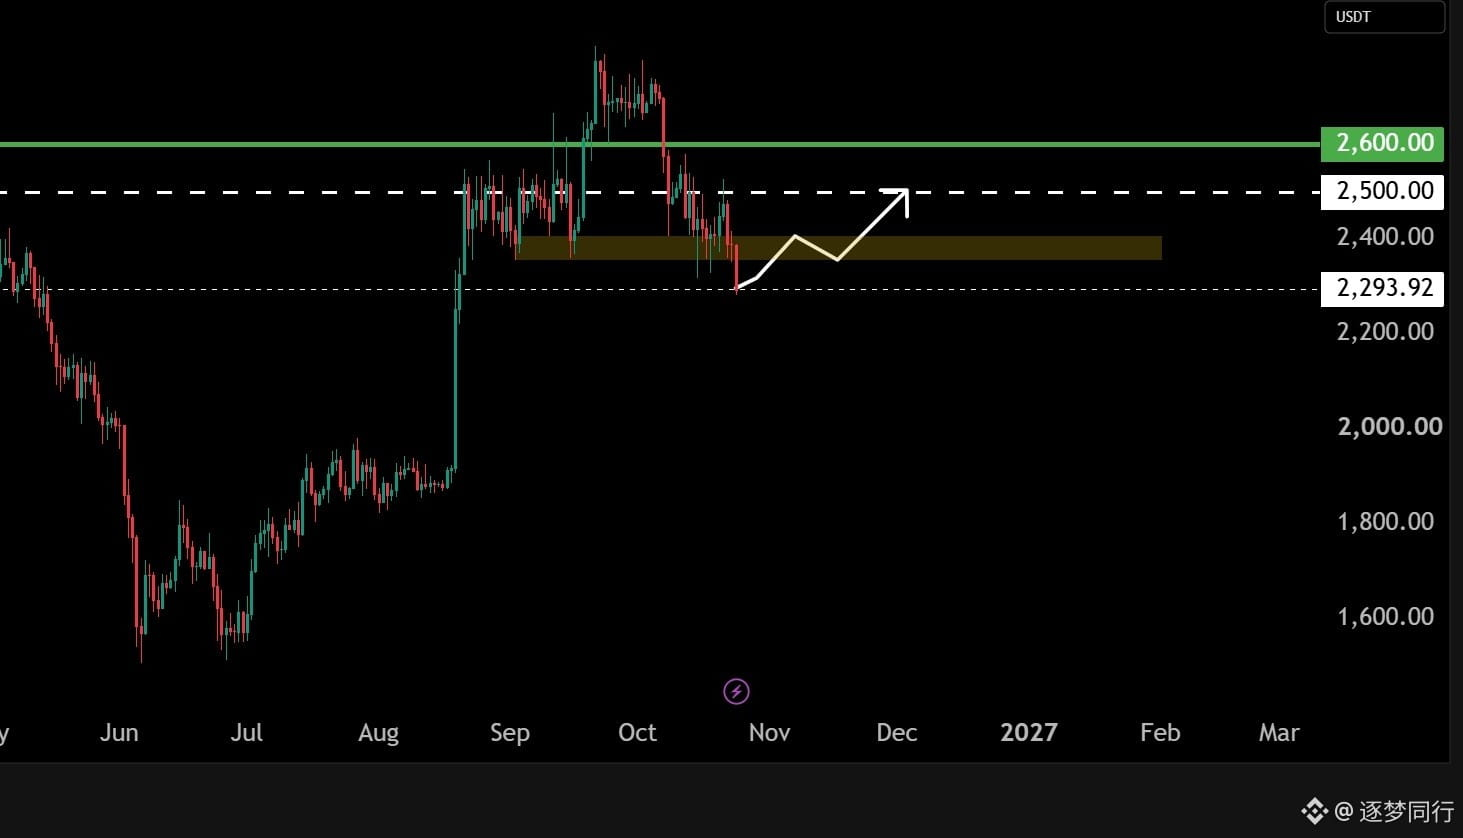
À l’heure actuelle, $ETH s’établit à 2,357.43 dollars, en hausse de +3.40 % par rapport au plus bas de 2,279.97 dollars du 24 octobre. Avec une position longue à effet de levier 10x ouverte au plus bas pour 100 000 dollars, le gain latent statique serait d’environ 33 974 dollars — mais il s’agit d’une simple démonstration arithmétique qui ne tient compte ni des taux de financement, ni du slippage, ni du risque de liquidation, et ne constitue pas un conseil d’investissement.
Flux de capitaux : les sorties nettes des plateformes d’échange sont un indicateur à suivre de plus près
Selon les données de Santiment, les sorties nettes d’ETH des plateformes d’échange ont atteint 169 770 jetons le 23 octobre, soit environ 407 millions de dollars. Il s’agit de la plus importante sortie quotidienne en quatre mois. La dernière sortie de plus grande ampleur remonte au 5 juin, et avait ensuite été considérée comme une occasion d’achat locale. Les sorties nettes ne signifient pas que le prix va nécessairement monter, mais elles indiquent au moins un léger recul de la pression vendeuse à court terme.
Investisseurs institutionnels : les achats d’ETF et des grands détenteurs ralentissent simultanément
Au 22 octobre, les sorties cumulées des ETF ETH atteignaient 1,2 milliard de dollars, faisant de ce mois le pire de 2026 à ce jour. Bitmine a ralenti ses achats à environ 12 500 ETH par semaine et en détient actuellement 6,04 millions, soit près de 5 % de l’offre totale d’ETH. Les achats marginaux des grands investisseurs institutionnels s’affaiblissent.
Structure des prix : le rebond d’ETH est plus fort que celui de BTC
ETH a rebondi de plus de 3 % depuis son plus bas, contre environ 2 % pour BTC sur la même période. Cet écart indique que les acheteurs au comptant prennent eux-mêmes le relais, plutôt que de simplement suivre les flux institutionnels.
Analyse technique
À la hausse : 2,390 (plus haut sur 24 heures) → 2,470 → 2,548 (moyennes mobiles à 20 et 50 jours)
À la baisse : autour de 2,357 (moyenne mobile à 100 jours) → 2,330 → plus bas à 2,279
Facteur macroéconomique : décision de la Réserve fédérale sur les taux d’intérêt le 28 octobre.
#ETH #MacroInsights #风险提示
2
118
·
--
🎙️ Réunion centrale de l’île de Tiluo : stabiliser les valeurs
Fin
01 h 58 min 05 sec
303
1
0
·
--
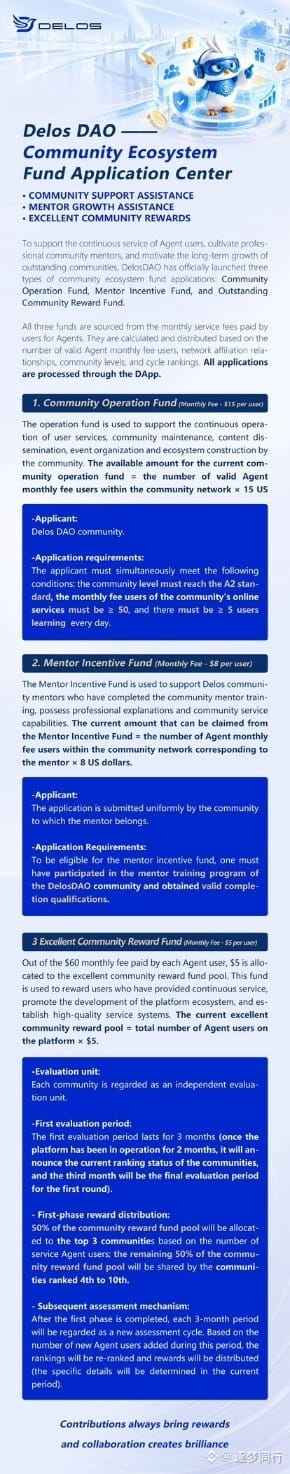
« Delos Q&R · Réponse du messager——La troisième phase »
Bienvenue dans la ville collaborative de Delos.
Les pigeons messagers répondent à vos questions.
La question du jour est : qu’est-ce qui distingue Delos des autres projets d’arbitrage par agents ?
—— Combien d’agents Delos compte-t-il ?
—— Les utilisateurs peuvent-ils utiliser plusieurs agents en même temps ?
Si vous cherchez vous aussi le point d’entrée vers l’ère des agents,
la prochaine réponse vous attendra encore à Delos.
$BTC $ETH $BNB
1
74
·
--
« Delos Q&R · Réponse du messager — La troisième phase »
Bienvenue dans la ville collaborative de Delos.
Les pigeons messagers répondent à vos questions.
La question du jour est : qu’est-ce qui distingue Delos des autres projets d’arbitrage par agents ?
— Combien d’agents Delos possède-t-il ?
— Les utilisateurs peuvent-ils utiliser plusieurs agents en même temps ?
Si vous aussi, vous cherchez la porte d’entrée vers l’ère des agents,
la prochaine réponse vous attendra dans Delos.
$BTC $ETH $BNB
2
102
·
--
Baissier
La note à retenir aujourd’hui : Ethereum a mis en pause le hard fork Glamsterdam, dont l’activation sur le testnet Hoodi était prévue le 26 octobre. $ETH
Ce n’est pas le code qui était erroné, mais les règles qui ont révélé un angle mort. Les EIP-8037 et EIP-8038 visent à optimiser la tarification du Gas, mais pourraient modifier la logique de remboursement du Gas après l’échec d’un appel externe. Dans un scénario extrême, un appelant malveillant pourrait utiliser juste assez peu de Gas pour inciter un contrat à enregistrer définitivement une opération échouée : la porte pourrait alors être définitivement verrouillée pour les utilisateurs qui souhaitent réessayer une transaction ou faire valoir une réclamation.
ChainSecurity a déjà identifié 13 cas concrets dans des contrats existants et travaille avec les équipes des projets concernés dans le cadre d’une divulgation responsable. Les noms n’ont pas encore été rendus publics. La Fondation Ethereum a également confirmé qu’une petite partie des contrats serait affectée lors des tests de rejeu sur le réseau principal. La plupart peuvent être corrigés en relevant la limite de Gas, mais ce sera moins simple pour certains contrats fondés sur des hypothèses de Gas codées en dur.
Le lancement sur le réseau principal, initialement prévu début décembre, est désormais incertain. Le projet de relever à 200 millions la limite de Gas de Hoodi est également reporté. Les opérateurs de nœuds et les validateurs devront suivre les instructions de mise à jour ; les utilisateurs ordinaires du réseau principal et les détenteurs d’ETH n’ont rien à faire pour l’instant.
Mon avis : les mises à niveau doivent aller plus vite, mais pas au détriment de la sécurité des applications existantes. Détecter ce genre d’« effet secondaire lié aux règles » pendant la phase de testnet coûte bien moins cher que de subir une véritable panne irréversible après le lancement sur le réseau principal. L’incertitude à court terme pour éviter davantage de problèmes à long terme, le jeu en vaut la chandelle.
#以太坊 #Glamsterdam #EIP8037 #安全前置 #MacroInsights
7
2
25
6.1k
·
--
🎙️ Réunion d’information sur l’activité de l’Agent du marché prédictif de Tiluodao
Fin
44 min 38 sec
27
1
0
·
--
Haussier
Vérifié
61 800 BTC impliqués dans une fraude de 5,7 milliards de dollars ; la confiscation ne signifie pas indemnisation
Les procureurs chinois ont demandé la confiscation de plus de 61 800 $BTC , un actif lié à une affaire présumée de fraude à l’investissement. L’affaire concerne plus de 102 000 investisseurs entre 2014 et 2017. Les fonds collectés dépasseraient 40,378 milliards de yuans, et les pertes des investisseurs avoisineraient 20 milliards ; les fonds auraient servi à acheter des bitcoins, des biens immobiliers, des produits de luxe et d’autres actifs.
État d’avancement de l’affaire :
• Le principal suspect, 钱志敏 (Qian Zhimin), se serait enfui au Royaume-Uni, où les autorités britanniques ont ensuite saisi les BTC concernés.
• Un tribunal chinois a accepté la demande de confiscation des procureurs et ouvert une procédure de six mois, permettant aux victimes et aux parties intéressées d’y prendre part.
• Auparavant, la Haute Cour britannique avait statué que les demandes des victimes concernant ces BTC devaient être régies par le droit chinois.
Point essentiel :
L’ouverture d’une procédure de confiscation ≠ une indemnisation automatique des victimes. Les demandes juridiques des victimes et leur droit à être indemnisées à partir des actifs recouvrés doivent encore faire l’objet d’une évaluation et d’une décision distinctes.
L’enjeu central de cette affaire ne se limite plus à récupérer les fonds issus d’une fraude : il porte aussi sur la propriété des actifs cryptographiques transfrontaliers, les mécanismes de restitution et leur qualification juridique. Le sort des 61 800 BTC constituera un cas de référence pour observer le traitement judiciaire des actifs cryptographiques transfrontaliers.
#BTC #加密资产 #跨境司法 #宏观
2
181
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CanMicrosoftDeliverOnAI
248,001 vues
1,998 mentions
Saison des résultats, session 3 : Google et Microsoft dépasseront-ils les attentes ?
Binance Square Official
·114 mentions J’aime
·44.9k vues
CanGoogleDefindItsCore
143,055 vues
1,465 mentions
EarningsSeason
5.8M vues
28,002 mentions