
Mohamed A. El-Erian Re-poster
1.3k Publications
Mohamed A. El-Erian Re-poster
Signaler
Bloquer l’utilisateur
Rene M Kern Prof of Prac at Wharton. Allianz Advisor. Gramercy Chair. Chair of UnderArmour Board. Former Pimco CEO/co-CIO and President of Queens' Col Cambridge
0 Suivis
651 Abonnés
1.1K+ J’aime
Publications
Tous
Vidéos
Les conservateurs du secteur financier ont essuyé un double revers inattendu à l’ouverture des marchés aujourd’hui. Alors que le Parti démocrate prenait le contrôle des deux chambres du Congrès, les actions ont affiché de solides gains à l’ouverture, tandis que les cours du pétrole brut reculaient et que les rendements obligataires s’orientaient à la baisse.
À la lumière de ces résultats, les républicains feraient bien d’éviter les faux pas commis par les démocrates en 2024, lorsque beaucoup ont préféré rejeter la faute sur des circonstances extérieures plutôt que de procéder à une sincère remise en question.
Dans le même temps, le parti victorieux devrait modérer son enthousiasme. Une part importante de l’électorat a soutenu les démocrates non pas parce que leur programme avait véritablement convaincu ces électeurs, attachés à leur parti, mais plutôt parce qu’ils étaient des soutiens de circonstance, poussés par une exaspération profonde. À l’avenir, la priorité des démocrates devra être d’élaborer un programme politique qui réponde directement à ce malaise persistant dans l’opinion publique.
#économie #marchés #Midterms2026 #Elections2026 #élections
Les conservateurs du secteur financier ont essuyé un double revers inattendu à l’ouverture des marchés aujourd’hui. Alors que le Parti démocrate prenait le contrôle des deux chambres du Congrès, les actions ont affiché de solides gains à l’ouverture, tandis que les cours du pétrole brut reculaient et que les rendements obligataires s’orientaient à la baisse.
À la lumière de ces résultats, les républicains feraient bien d’éviter les faux pas commis par les démocrates en 2024, lorsque beaucoup ont préféré rejeter la faute sur des circonstances extérieures plutôt que de procéder à une sincère remise en question.
Dans le même temps, le parti victorieux devrait modérer son enthousiasme. Une part importante de l’électorat a soutenu les démocrates non pas parce que leur programme avait véritablement convaincu ces électeurs, attachés à leur parti, mais plutôt parce qu’ils étaient des soutiens de circonstance, poussés par une exaspération profonde. À l’avenir, la priorité des démocrates devra être d’élaborer un programme politique qui réponde directement à ce malaise persistant dans l’opinion publique.
#économie #marchés #Midterms2026 #Elections2026 #élections
À la lumière de ces résultats, les républicains feraient bien d’éviter les faux pas commis par les démocrates en 2024, lorsque beaucoup ont préféré rejeter la faute sur des circonstances extérieures plutôt que de procéder à une sincère remise en question.
Dans le même temps, le parti victorieux devrait modérer son enthousiasme. Une part importante de l’électorat a soutenu les démocrates non pas parce que leur programme avait véritablement convaincu ces électeurs, attachés à leur parti, mais plutôt parce qu’ils étaient des soutiens de circonstance, poussés par une exaspération profonde. À l’avenir, la priorité des démocrates devra être d’élaborer un programme politique qui réponde directement à ce malaise persistant dans l’opinion publique.
#économie #marchés #Midterms2026 #Elections2026 #élections
423
Au lendemain des élections de mi-mandat, l’évolution de l’économie et des marchés financiers dépendra largement de trois développements politiques cruciaux.
Tout d’abord, les observateurs suivent de près la manière dont les républicains parviendront à trouver un consensus entre le jour du scrutin et l’entrée en fonction du nouveau Congrès, avec pour objectif de faire adopter leurs principales priorités législatives avant la fin de leur majorité. Ensuite, l’approche que les démocrates choisiront d’adopter lors de la nouvelle session parlementaire sera révélatrice, notamment alors qu’ils se préparent à l’élection présidentielle de 2028, dont les enjeux seront plus importants. Enfin, il faudra surveiller les décisions à venir du président Trump, en particulier au vu de sa tendance passée à privilégier les mesures exécutives unilatérales plutôt que de rechercher un accord législatif officiel.
#économie #marchés #élections #Midterms2026
Au lendemain des élections de mi-mandat, l’évolution de l’économie et des marchés financiers dépendra largement de trois développements politiques cruciaux.
Tout d’abord, les observateurs suivent de près la manière dont les républicains parviendront à trouver un consensus entre le jour du scrutin et l’entrée en fonction du nouveau Congrès, avec pour objectif de faire adopter leurs principales priorités législatives avant la fin de leur majorité. Ensuite, l’approche que les démocrates choisiront d’adopter lors de la nouvelle session parlementaire sera révélatrice, notamment alors qu’ils se préparent à l’élection présidentielle de 2028, dont les enjeux seront plus importants. Enfin, il faudra surveiller les décisions à venir du président Trump, en particulier au vu de sa tendance passée à privilégier les mesures exécutives unilatérales plutôt que de rechercher un accord législatif officiel.
#économie #marchés #élections #Midterms2026
Tout d’abord, les observateurs suivent de près la manière dont les républicains parviendront à trouver un consensus entre le jour du scrutin et l’entrée en fonction du nouveau Congrès, avec pour objectif de faire adopter leurs principales priorités législatives avant la fin de leur majorité. Ensuite, l’approche que les démocrates choisiront d’adopter lors de la nouvelle session parlementaire sera révélatrice, notamment alors qu’ils se préparent à l’élection présidentielle de 2028, dont les enjeux seront plus importants. Enfin, il faudra surveiller les décisions à venir du président Trump, en particulier au vu de sa tendance passée à privilégier les mesures exécutives unilatérales plutôt que de rechercher un accord législatif officiel.
#économie #marchés #élections #Midterms2026
925
Vérifié
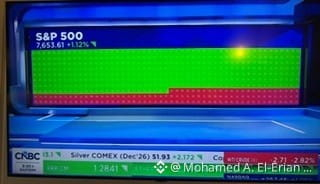
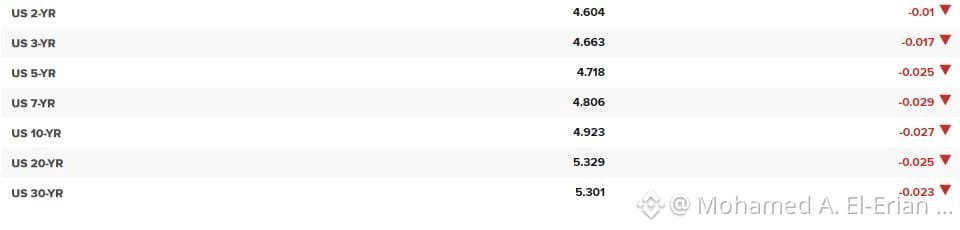
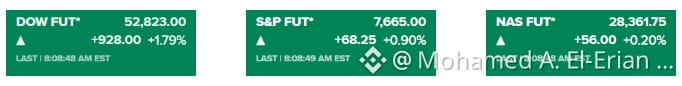
Les premiers mouvements des marchés financiers à la suite de la victoire spectaculaire des démocrates aux élections de mi-mandat vont à l’encontre des prévisions habituelles. Comme le montrent les données de CNBC ci-dessous, les cours des actions ont progressé, tandis que les rendements des obligations d’État ont reculé. Dans le même temps, les tendances internes des actions américaines correspondent de près aux attentes probables des analystes : le Dow et le S&P 500 ont tous deux fait mieux que le NASDAQ.
#économie #marchés #actions #obligations
Les premiers mouvements des marchés financiers à la suite de la victoire spectaculaire des démocrates aux élections de mi-mandat vont à l’encontre des prévisions habituelles. Comme le montrent les données de CNBC ci-dessous, les cours des actions ont progressé, tandis que les rendements des obligations d’État ont reculé. Dans le même temps, les tendances internes des actions américaines correspondent de près aux attentes probables des analystes : le Dow et le S&P 500 ont tous deux fait mieux que le NASDAQ.
#économie #marchés #actions #obligations
#économie #marchés #actions #obligations
1
1.6k
Voir la traduction
Numerous metrics make it clear that the economy stands as the top concern for people voting in the US midterm elections. Looking deeper into these financial worries, the cost of living takes center stage, and when it comes to daily affordability, fuel prices continue to draw significant attention.
#economy #markets #elections #Midterms2026
Numerous metrics make it clear that the economy stands as the top concern for people voting in the US midterm elections. Looking deeper into these financial worries, the cost of living takes center stage, and when it comes to daily affordability, fuel prices continue to draw significant attention.
#economy #markets #elections #Midterms2026
#economy #markets #elections #Midterms2026
70
Voir la traduction
Today marked the start of a crucial week for United States workforce statistics, highlighted by a September JOLTS publication that outperformed analyst expectations. Job openings rose by almost 500k to hit 7.5 million, coming in well ahead of consensus estimates. Meanwhile, layoffs saw a decline, and an uptick in the quit rate suggested that workers are feeling more confident about securing alternative positions. All eyes now turn toward the upcoming jobless claims figures and Friday's monthly employment summary.
#economy #jobs #employment #jolts #marketa
Today marked the start of a crucial week for United States workforce statistics, highlighted by a September JOLTS publication that outperformed analyst expectations. Job openings rose by almost 500k to hit 7.5 million, coming in well ahead of consensus estimates. Meanwhile, layoffs saw a decline, and an uptick in the quit rate suggested that workers are feeling more confident about securing alternative positions. All eyes now turn toward the upcoming jobless claims figures and Friday's monthly employment summary.
#economy #jobs #employment #jolts #marketa
#economy #jobs #employment #jolts #marketa
46
Voir la traduction
In a recent post for the Financial Times Blog, I share an analysis examining the shortcomings of the market perspective surrounding constructive gridlock. Feel free to explore the full piece here:
https://www.ft.com/content/77c2eaca-4fe1-4c69-b3bd-c517b045ff37#post-fd32da9c-c7ab-4e8f-8d48-1d014cffca81
@FT #economy #markets #elections
In a recent post for the Financial Times Blog, I share an analysis examining the shortcomings of the market perspective surrounding constructive gridlock. Feel free to explore the full piece here:
https://www.ft.com/content/77c2eaca-4fe1-4c69-b3bd-c517b045ff37#post-fd32da9c-c7ab-4e8f-8d48-1d014cffca81
@FT #economy #markets #elections
https://www.ft.com/content/77c2eaca-4fe1-4c69-b3bd-c517b045ff37#post-fd32da9c-c7ab-4e8f-8d48-1d014cffca81
@FT #economy #markets #elections
60
Bonjour à tous.
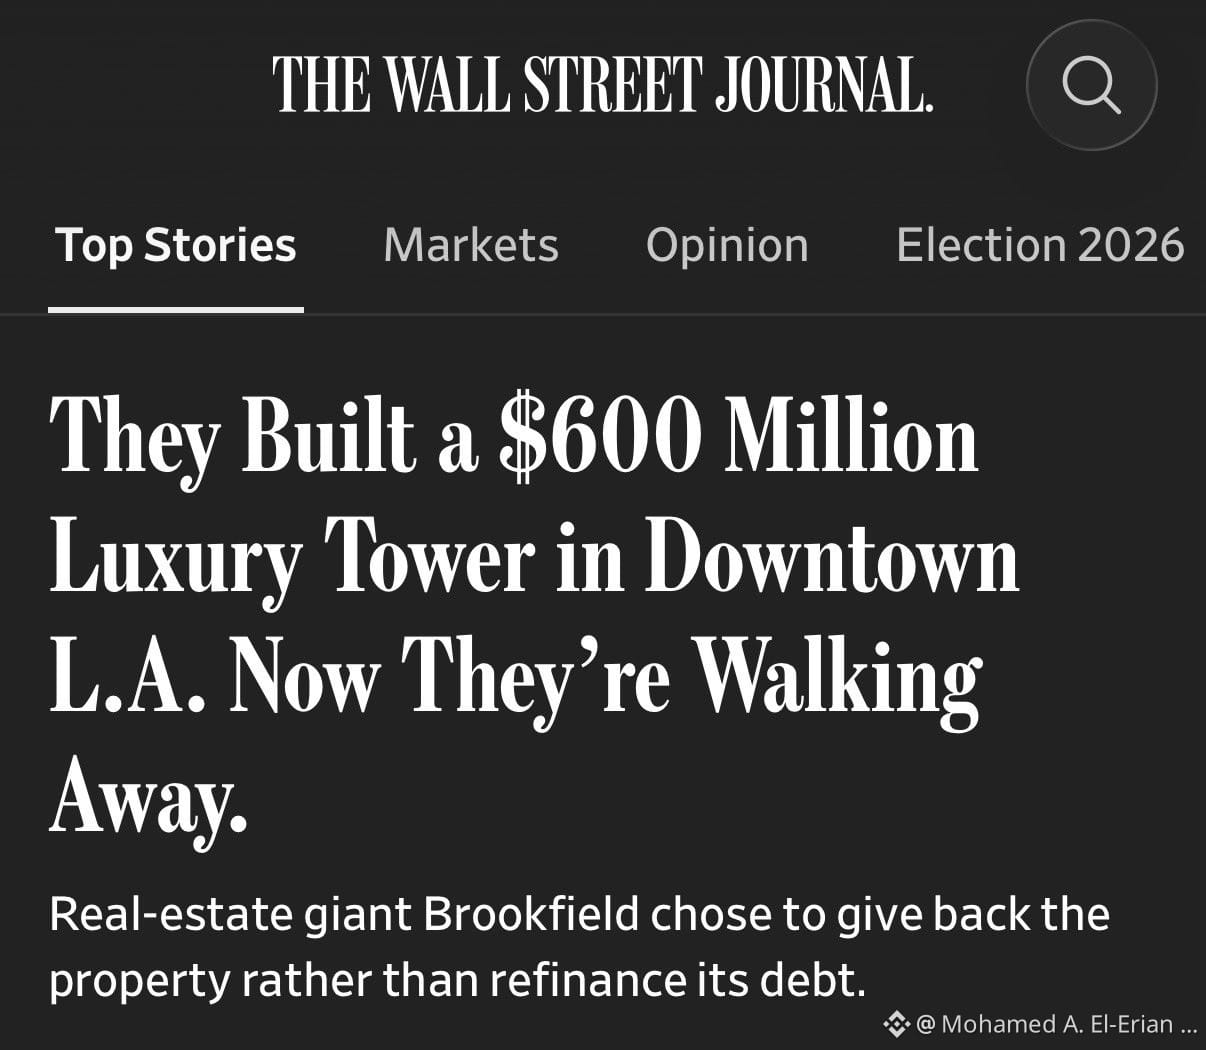
Un récent article du WSJ met en lumière une inquiétude croissante parmi les spécialistes du secteur concernant les risques qui pourraient se concrétiser à l’approche des prochaines échéances de refinancement de la dette.
Selon des sources proches de la transaction, Brookfield a choisi de se retirer d’un bien immobilier plutôt que de refinancer son prêt hypothécaire d’environ 360 millions de dollars. Obtenir un nouveau financement dans le contexte actuel de taux élevés aurait nécessité des dizaines de millions de dollars de capitaux supplémentaires. En conséquence, Bridge Investment Group, le prêteur détenu par Apollo, cherche actuellement à céder le prêt.
Les courtiers en immobilier commercial constatent que la flambée des coûts d’emprunt a pratiquement anéanti les fonds propres de Brookfield dans le bien immobilier, laissant à l’entreprise peu de raisons commerciales de conserver la propriété.
#économie #marchés #immobilier #dette @WSJ
Bonjour à tous.
Un récent article du WSJ met en lumière une inquiétude croissante parmi les spécialistes du secteur concernant les risques qui pourraient se concrétiser à l’approche des prochaines échéances de refinancement de la dette.
Selon des sources proches de la transaction, Brookfield a choisi de se retirer d’un bien immobilier plutôt que de refinancer son prêt hypothécaire d’environ 360 millions de dollars. Obtenir un nouveau financement dans le contexte actuel de taux élevés aurait nécessité des dizaines de millions de dollars de capitaux supplémentaires. En conséquence, Bridge Investment Group, le prêteur détenu par Apollo, cherche actuellement à céder le prêt.
Les courtiers en immobilier commercial constatent que la flambée des coûts d’emprunt a pratiquement anéanti les fonds propres de Brookfield dans le bien immobilier, laissant à l’entreprise peu de raisons commerciales de conserver la propriété.
#économie #marchés #immobilier #dette @WSJ
Un récent article du WSJ met en lumière une inquiétude croissante parmi les spécialistes du secteur concernant les risques qui pourraient se concrétiser à l’approche des prochaines échéances de refinancement de la dette.
Selon des sources proches de la transaction, Brookfield a choisi de se retirer d’un bien immobilier plutôt que de refinancer son prêt hypothécaire d’environ 360 millions de dollars. Obtenir un nouveau financement dans le contexte actuel de taux élevés aurait nécessité des dizaines de millions de dollars de capitaux supplémentaires. En conséquence, Bridge Investment Group, le prêteur détenu par Apollo, cherche actuellement à céder le prêt.
Les courtiers en immobilier commercial constatent que la flambée des coûts d’emprunt a pratiquement anéanti les fonds propres de Brookfield dans le bien immobilier, laissant à l’entreprise peu de raisons commerciales de conserver la propriété.
#économie #marchés #immobilier #dette @WSJ
115
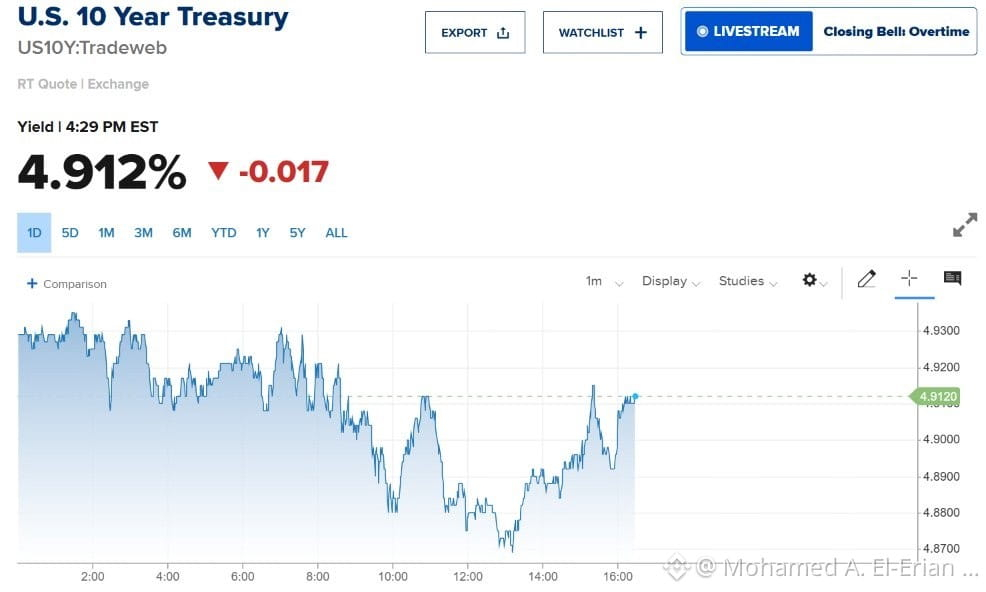
Il est particulièrement fascinant d’observer le comportement des marchés aujourd’hui. Malgré la chute de 8 % des prix du pétrole et la perte d’élan du Nasdaq lors d’un retournement en cours de séance, qui l’a conduit à clôturer en baisse de 1,1 %, le rendement des bons du Trésor américain à 10 ans est resté remarquablement stable. Il a à peine baissé tout au long de la séance, terminant finalement la journée à 4,91 %.
#économie #marchés #obligations
Il est particulièrement fascinant d’observer le comportement des marchés aujourd’hui. Malgré la chute de 8 % des prix du pétrole et la perte d’élan du Nasdaq lors d’un retournement en cours de séance, qui l’a conduit à clôturer en baisse de 1,1 %, le rendement des bons du Trésor américain à 10 ans est resté remarquablement stable. Il a à peine baissé tout au long de la séance, terminant finalement la journée à 4,91 %.
#économie #marchés #obligations
#économie #marchés #obligations
CL-8,18%
IEFETF+0,53%
211
Voir la traduction
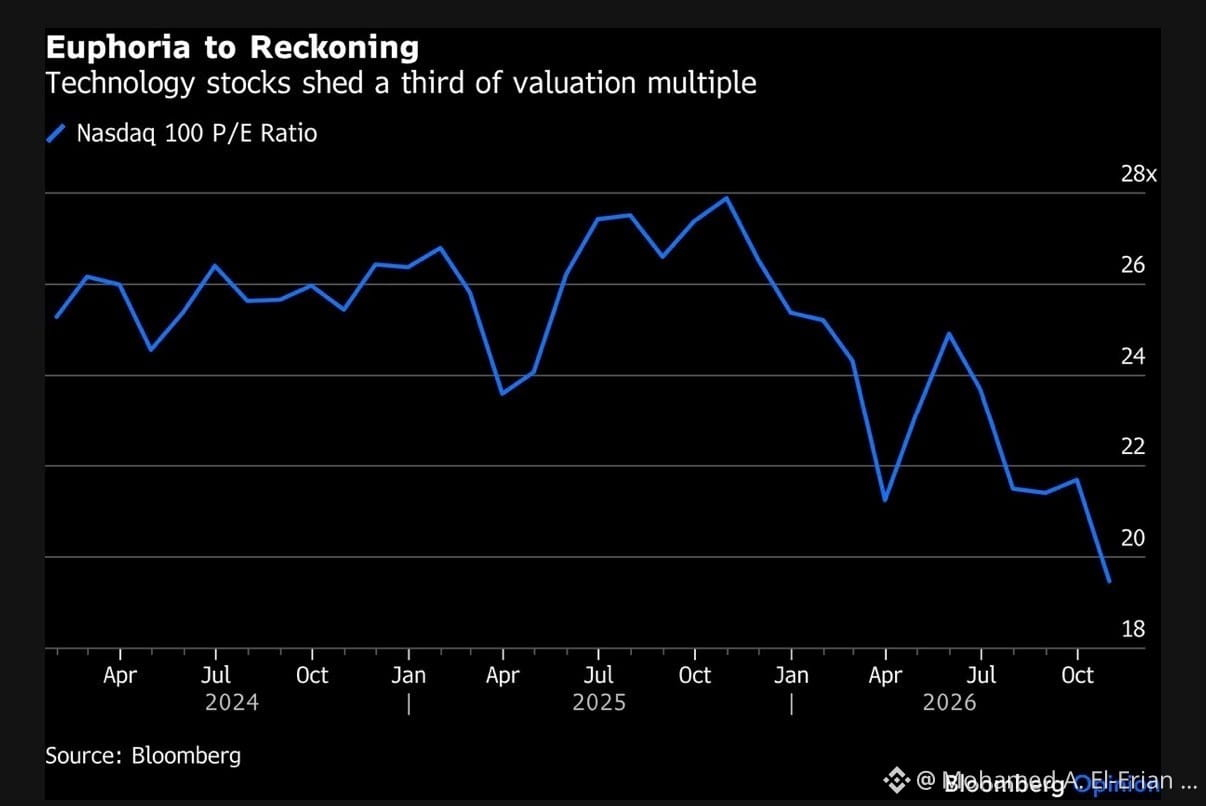
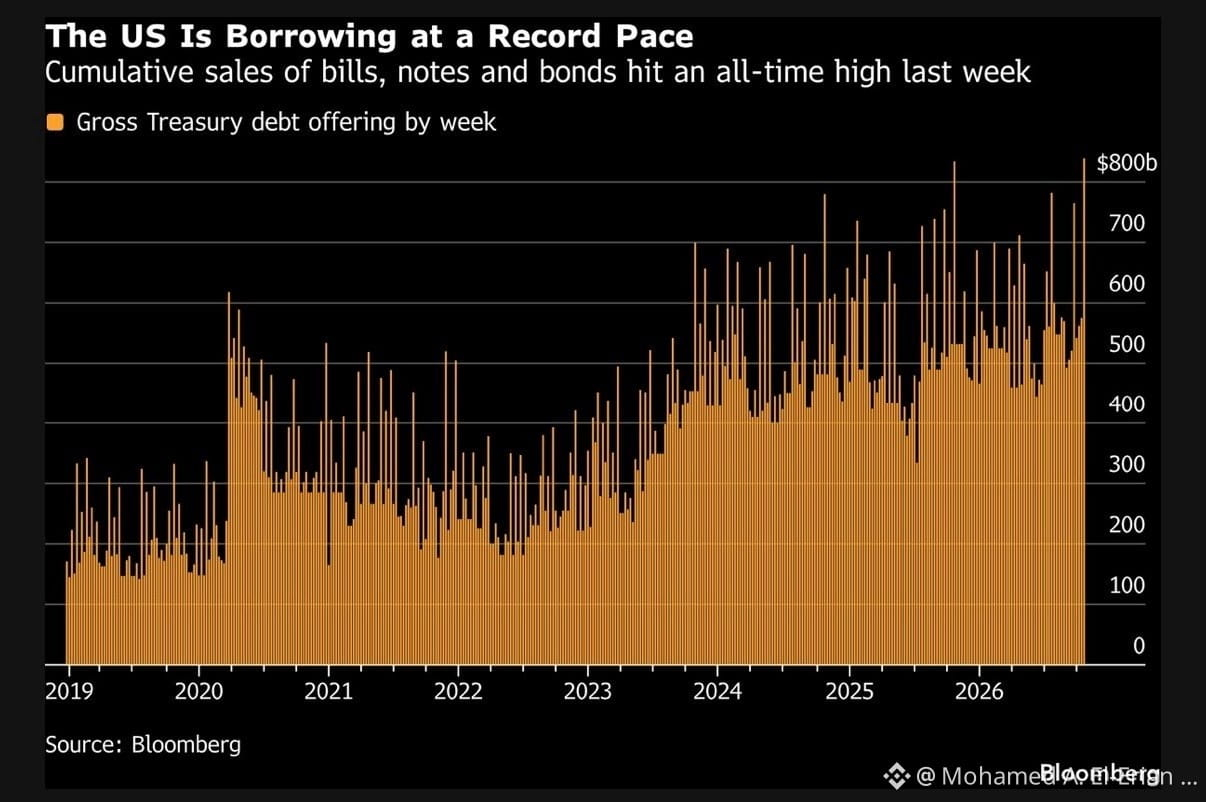
A pair of charts from Bloomberg highlights a couple of essential factors that are currently shaping forecasts for the global economy and financial markets.
The first major element is the capacity of the market to absorb massive volumes of newly issued government debt. It is crucial that this absorption happens smoothly so that interest rates do not spike to a level that might choke off economic expansion.
Alongside this, the financial landscape is being heavily influenced by the ongoing readiness of investors to provide capital. Maintaining open pipelines for both equity and debt financing will be necessary to support the escalating capital expenditure requirements associated with advancing artificial intelligence.
#economy #markets #debt #ai #artificialintelligence
A pair of charts from Bloomberg highlights a couple of essential factors that are currently shaping forecasts for the global economy and financial markets.
The first major element is the capacity of the market to absorb massive volumes of newly issued government debt. It is crucial that this absorption happens smoothly so that interest rates do not spike to a level that might choke off economic expansion.
Alongside this, the financial landscape is being heavily influenced by the ongoing readiness of investors to provide capital. Maintaining open pipelines for both equity and debt financing will be necessary to support the escalating capital expenditure requirements associated with advancing artificial intelligence.
#economy #markets #debt #ai #artificialintelligence
The first major element is the capacity of the market to absorb massive volumes of newly issued government debt. It is crucial that this absorption happens smoothly so that interest rates do not spike to a level that might choke off economic expansion.
Alongside this, the financial landscape is being heavily influenced by the ongoing readiness of investors to provide capital. Maintaining open pipelines for both equity and debt financing will be necessary to support the escalating capital expenditure requirements associated with advancing artificial intelligence.
#economy #markets #debt #ai #artificialintelligence
29
Voir la traduction
I want to express my gratitude to Stuart Varney for hosting me on the program. We had an excellent discussion concerning the financial markets and the broader economy. It was also a delight to share a laugh over the ironic pleasure of supporting sports franchises that constantly fall short of expectations. #economy #markets @Varneyco
I want to express my gratitude to Stuart Varney for hosting me on the program. We had an excellent discussion concerning the financial markets and the broader economy. It was also a delight to share a laugh over the ironic pleasure of supporting sports franchises that constantly fall short of expectations. #economy #markets @Varneyco
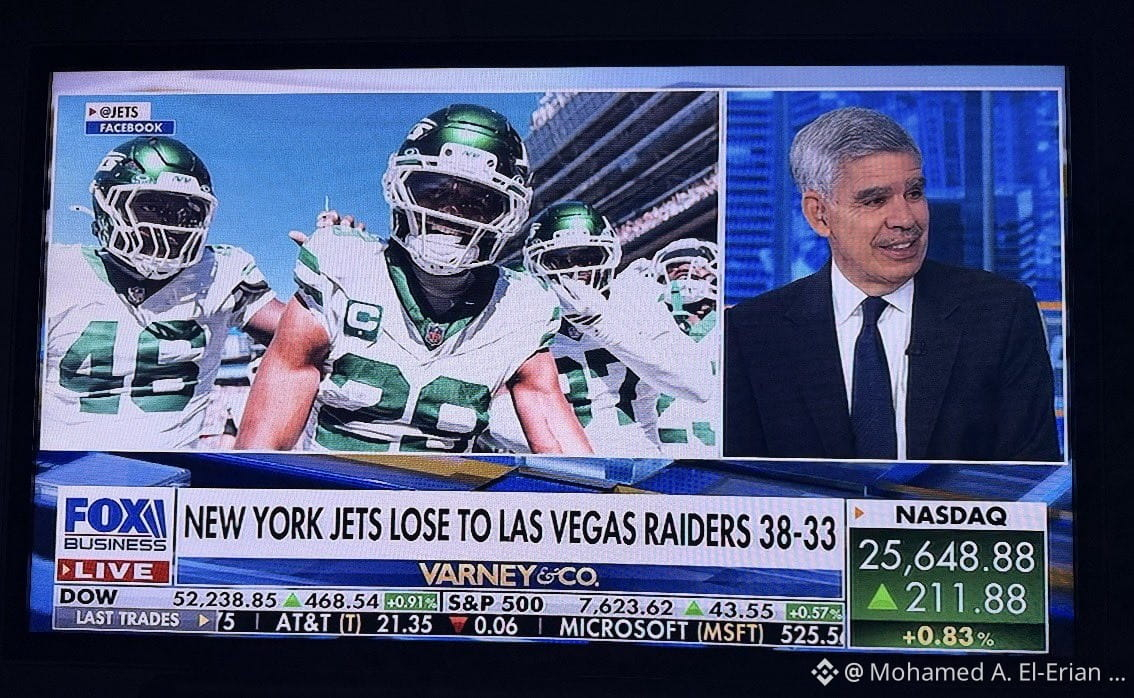
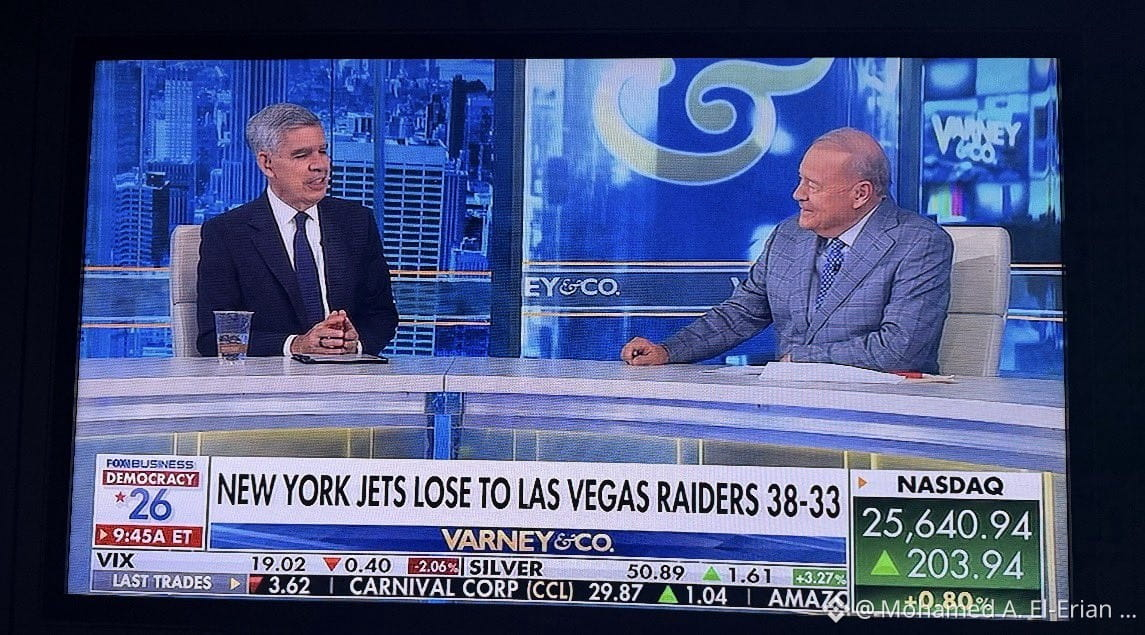
40
Voir la traduction
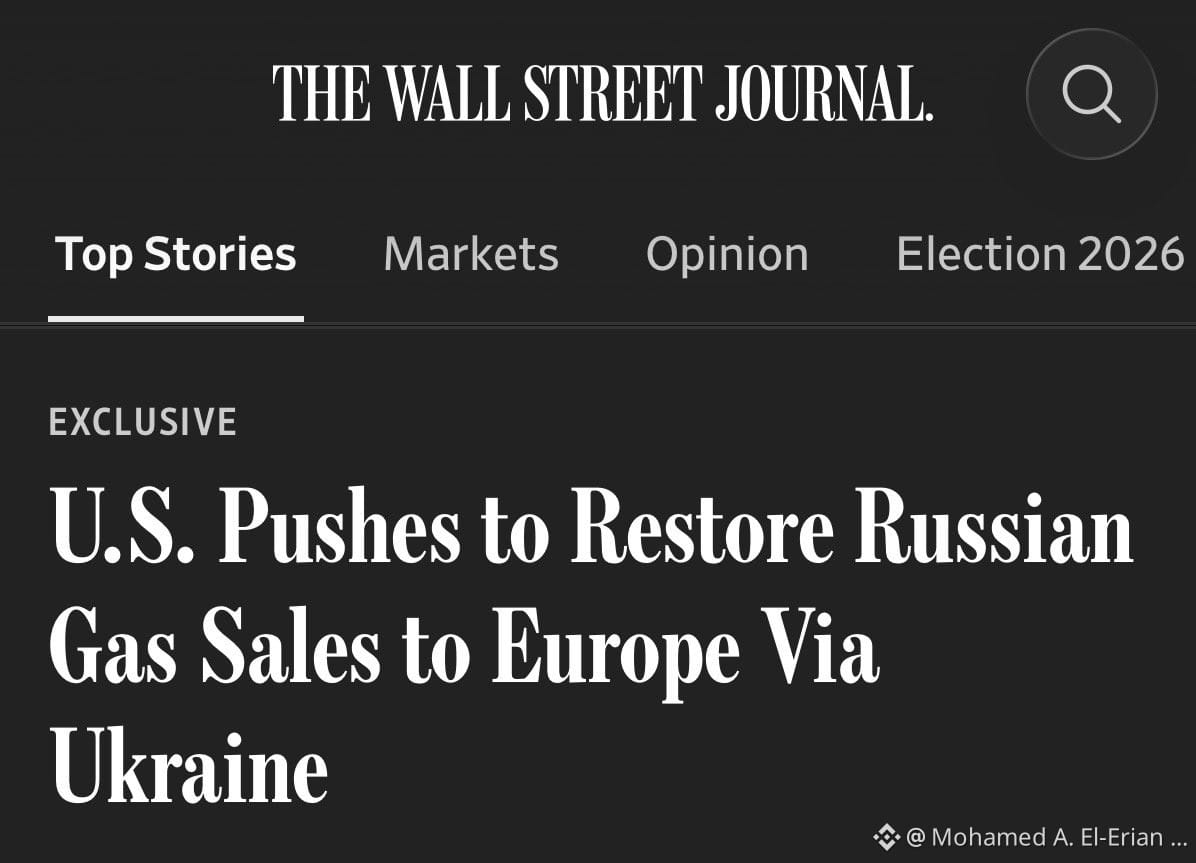
We are currently seeing fresh proof of the unpredictable feedback cycles that define the modern landscape of geo-economics. A fascinating chain reaction unfolds as global geopolitics and national security matters initially drive the broader economy. These resulting financial realities subsequently shape domestic political landscapes. In turn, those internal political dynamics dictate the direction of economic policymaking. Ultimately, these new economic strategies circle back to impact national security and geopolitics, yet they frequently produce an outcome completely reversed from the initial starting point.
#economics #geoeconomics #markets #energy @WSJ
We are currently seeing fresh proof of the unpredictable feedback cycles that define the modern landscape of geo-economics. A fascinating chain reaction unfolds as global geopolitics and national security matters initially drive the broader economy. These resulting financial realities subsequently shape domestic political landscapes. In turn, those internal political dynamics dictate the direction of economic policymaking. Ultimately, these new economic strategies circle back to impact national security and geopolitics, yet they frequently produce an outcome completely reversed from the initial starting point.
#economics #geoeconomics #markets #energy @WSJ
#economics #geoeconomics #markets #energy @WSJ
52
Vérifié
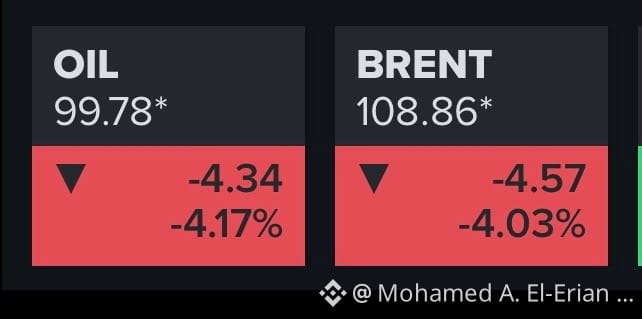
Si vous suivez les marchés ce matin, plusieurs variations de prix importantes retiennent notre attention. À la suite de récentes informations laissant entrevoir de meilleures chances de règlement diplomatique de l’impasse entre les États-Unis et l’Iran, les cours du pétrole ont nettement baissé. Plus précisément, le brut WTI est passé sous la barre des 100 dollars le baril, tandis que le Brent est descendu sous celle des 110 dollars. Pour en savoir plus, veuillez consulter les données de CNBC ci-dessous.
#pétrole #marchés #économie
Si vous suivez les marchés ce matin, plusieurs variations de prix importantes retiennent notre attention. À la suite de récentes informations laissant entrevoir de meilleures chances de règlement diplomatique de l’impasse entre les États-Unis et l’Iran, les cours du pétrole ont nettement baissé. Plus précisément, le brut WTI est passé sous la barre des 100 dollars le baril, tandis que le Brent est descendu sous celle des 110 dollars. Pour en savoir plus, veuillez consulter les données de CNBC ci-dessous.
#pétrole #marchés #économie
#pétrole #marchés #économie
1.3k
Voir la traduction
Being a supporter of the New York Jets certainly brings a unique set of experiences. The franchise recently ended the longest streak in the NFL by registering 30 points, an offensive milestone they had not achieved throughout their previous 17 games. Furthermore, the team successfully generated points across their initial six possessions, marking the first time they have accomplished this specific feat since 2007. Despite reaching these remarkable scoring benchmarks, they ultimately still suffered a defeat against the Raiders.
#jets @nyjets @NFL @Raiders #NYJvsLVR
Being a supporter of the New York Jets certainly brings a unique set of experiences. The franchise recently ended the longest streak in the NFL by registering 30 points, an offensive milestone they had not achieved throughout their previous 17 games. Furthermore, the team successfully generated points across their initial six possessions, marking the first time they have accomplished this specific feat since 2007. Despite reaching these remarkable scoring benchmarks, they ultimately still suffered a defeat against the Raiders.
#jets @nyjets @NFL @Raiders #NYJvsLVR
#jets @nyjets @NFL @Raiders #NYJvsLVR
1
Voir la traduction
We would like to extend our deepest gratitude to Chef Prasad for delivering such a remarkable dining experience. The food we were served at Thali by Chef Prasad was absolutely wonderful.
@thalibychefprasad #thalibychefprasad
We would like to extend our deepest gratitude to Chef Prasad for delivering such a remarkable dining experience. The food we were served at Thali by Chef Prasad was absolutely wonderful.
@thalibychefprasad #thalibychefprasad
@thalibychefprasad #thalibychefprasad
1
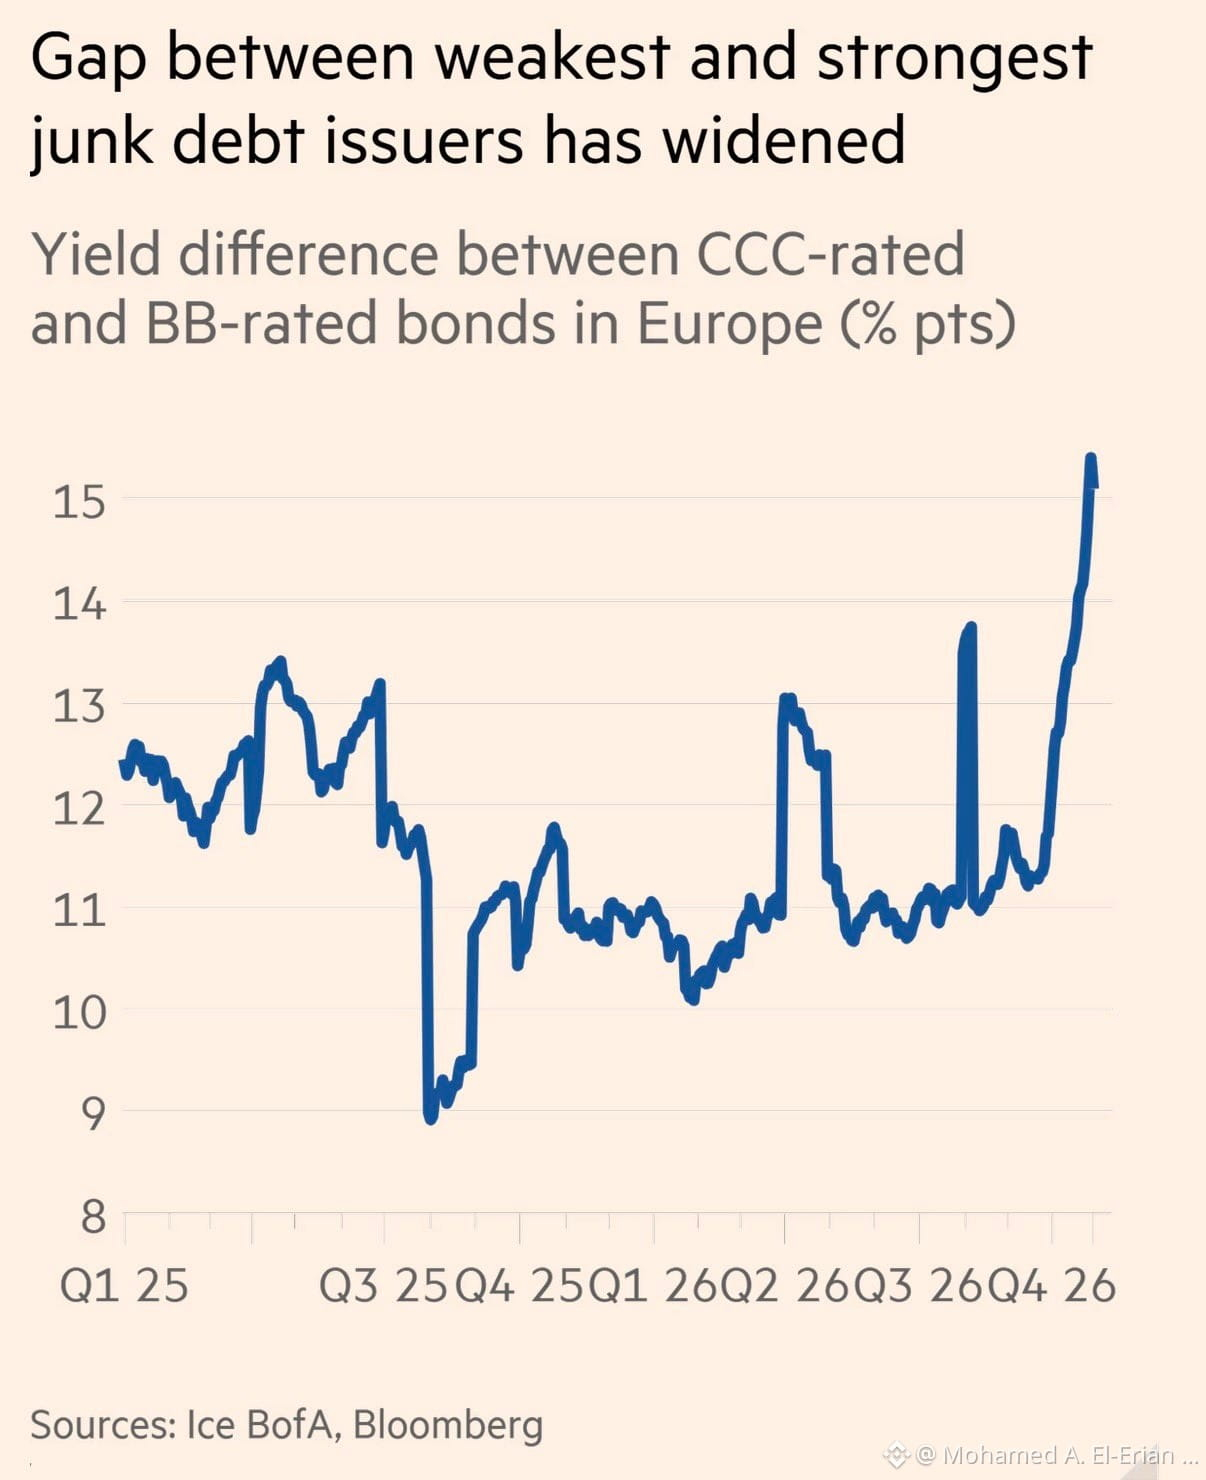
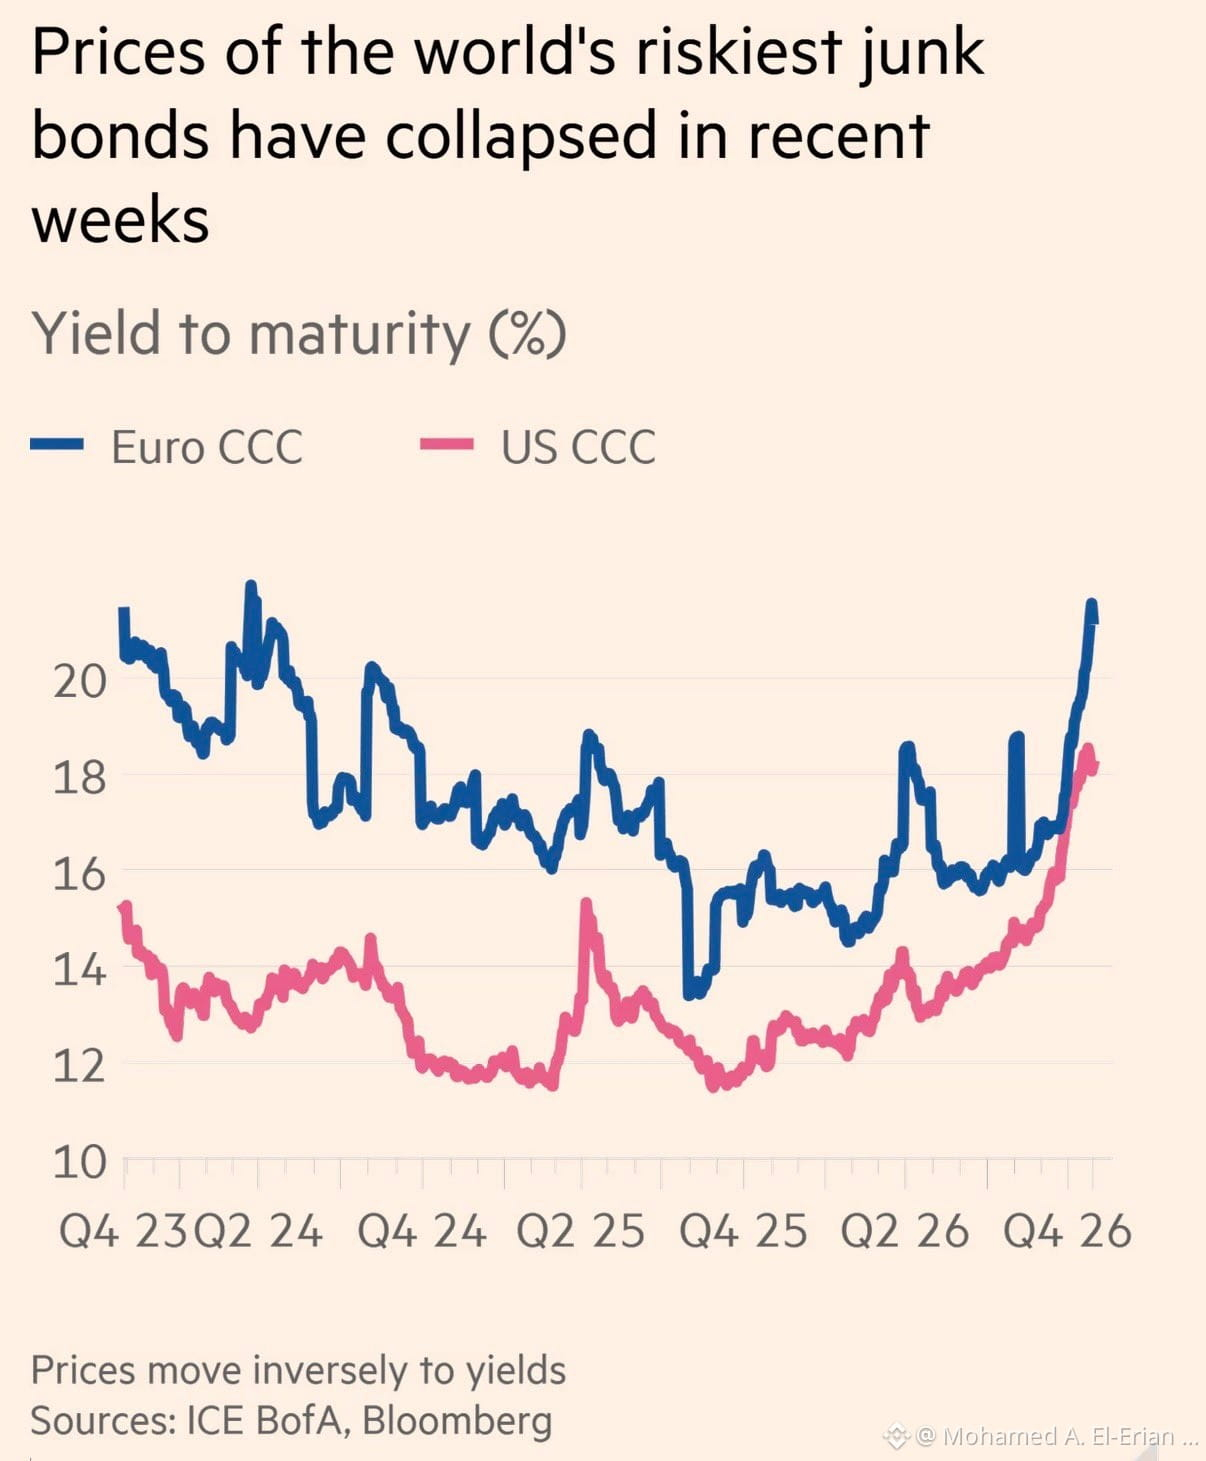
Pour poursuivre notre conversation sur la dispersion au sein des classes d’actifs, un récent article du FT apporte des éclairages intéressants sur les obligations à haut rendement aux États-Unis et en Europe. Selon cet article, les investisseurs exigent désormais des rendements plus élevés pour financer les émetteurs les plus fragiles notés spéculatifs. Dans le même temps, l’écart de rendement entre ces entreprises très vulnérables et leurs homologues mieux notées dans la catégorie spéculative se creuse. Cette tendance est particulièrement marquée en Europe, où l’écart de rendement attendu entre les obligations notées CCC et celles notées BB a fortement augmenté.
#économie #marchés #obligations #investissement #investisseurs @FT
Pour poursuivre notre conversation sur la dispersion au sein des classes d’actifs, un récent article du FT apporte des éclairages intéressants sur les obligations à haut rendement aux États-Unis et en Europe. Selon cet article, les investisseurs exigent désormais des rendements plus élevés pour financer les émetteurs les plus fragiles notés spéculatifs. Dans le même temps, l’écart de rendement entre ces entreprises très vulnérables et leurs homologues mieux notées dans la catégorie spéculative se creuse. Cette tendance est particulièrement marquée en Europe, où l’écart de rendement attendu entre les obligations notées CCC et celles notées BB a fortement augmenté.
#économie #marchés #obligations #investissement #investisseurs @FT
#économie #marchés #obligations #investissement #investisseurs @FT
1
Revenons au Journal : voici un aperçu utile de l’évolution des prix au cours de la semaine écoulée.
#économie #marchés #technologie #ia #IntelligenceArtificielle @WSJ
Revenons au Journal : voici un aperçu utile de l’évolution des prix au cours de la semaine écoulée.
#économie #marchés #technologie #ia #IntelligenceArtificielle @WSJ
#économie #marchés #technologie #ia #IntelligenceArtificielle @WSJ
4
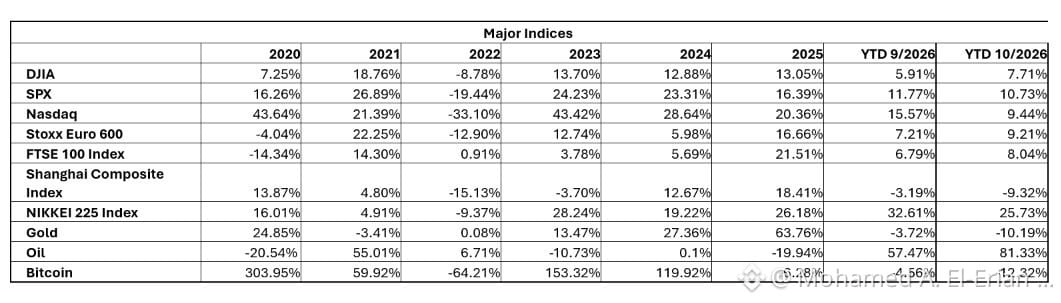
Nous sommes ravis de vous présenter notre bilan mensuel habituel, qui détaille la performance des principaux actifs individuels et des grandes catégories d’actifs. Au cours du mois d’octobre, des divergences marquées ont été observées. Ces variations étaient visibles non seulement entre les différents groupes d’actifs, mais aussi au sein de chacun d’eux.
Plusieurs évolutions particulières se sont démarquées le mois dernier. Tout d’abord, le Nasdaq a nettement sous-performé par rapport au Dow et aux actions européennes. Nous avons également constaté une forte hausse du prix du pétrole. Par ailleurs, les actifs largement considérés comme des valeurs refuges ont connu des évolutions contrastées. Alors que l’or et le Bitcoin perdaient de leur valeur, les obligations d’État ont enregistré une solide progression. Cette forte hausse des obligations s’est accompagnée d’une baisse de 36 points de base des rendements des bons du Trésor américain à 10 ans, soit le recul mensuel le plus important depuis 2023.
#marchés #économie #investissement #investisseurs #actions #obligations #or #bitcoin #pétrole
Nous sommes ravis de vous présenter notre bilan mensuel habituel, qui détaille la performance des principaux actifs individuels et des grandes catégories d’actifs. Au cours du mois d’octobre, des divergences marquées ont été observées. Ces variations étaient visibles non seulement entre les différents groupes d’actifs, mais aussi au sein de chacun d’eux.
Plusieurs évolutions particulières se sont démarquées le mois dernier. Tout d’abord, le Nasdaq a nettement sous-performé par rapport au Dow et aux actions européennes. Nous avons également constaté une forte hausse du prix du pétrole. Par ailleurs, les actifs largement considérés comme des valeurs refuges ont connu des évolutions contrastées. Alors que l’or et le Bitcoin perdaient de leur valeur, les obligations d’État ont enregistré une solide progression. Cette forte hausse des obligations s’est accompagnée d’une baisse de 36 points de base des rendements des bons du Trésor américain à 10 ans, soit le recul mensuel le plus important depuis 2023.
#marchés #économie #investissement #investisseurs #actions #obligations #or #bitcoin #pétrole
Plusieurs évolutions particulières se sont démarquées le mois dernier. Tout d’abord, le Nasdaq a nettement sous-performé par rapport au Dow et aux actions européennes. Nous avons également constaté une forte hausse du prix du pétrole. Par ailleurs, les actifs largement considérés comme des valeurs refuges ont connu des évolutions contrastées. Alors que l’or et le Bitcoin perdaient de leur valeur, les obligations d’État ont enregistré une solide progression. Cette forte hausse des obligations s’est accompagnée d’une baisse de 36 points de base des rendements des bons du Trésor américain à 10 ans, soit le recul mensuel le plus important depuis 2023.
#marchés #économie #investissement #investisseurs #actions #obligations #or #bitcoin #pétrole
461
Voir la traduction
Divergence within the technology credit sector is currently quite noticeable. Based on a specific table highlighting expanding CDS spreads, with a nod to @zerohedge by way of LS, we can see that investors are carefully evaluating and distinguishing between individual companies. Interestingly, this careful differentiation is taking place despite a wider macroeconomic trend of risk reduction surrounding the AI trade. Ultimately, this data suggests the presence of solid market opportunities, which participants might approach through direct positions as well as relative trading strategies.
#economy #tech #ai #artificialintelligence #markets
Divergence within the technology credit sector is currently quite noticeable. Based on a specific table highlighting expanding CDS spreads, with a nod to @zerohedge by way of LS, we can see that investors are carefully evaluating and distinguishing between individual companies. Interestingly, this careful differentiation is taking place despite a wider macroeconomic trend of risk reduction surrounding the AI trade. Ultimately, this data suggests the presence of solid market opportunities, which participants might approach through direct positions as well as relative trading strategies.
#economy #tech #ai #artificialintelligence #markets
#economy #tech #ai #artificialintelligence #markets
4
La décision de Christine Lagarde de quitter ses fonctions de présidente de la Banque centrale européenne a été rendue publique cette semaine. Je suis fier de faire partie de la grande communauté de personnes qui apprécient profondément les périodes très inspirantes qu’elle a passées à la tête de ces institutions, et qui reconnaissent l’excellence de son travail à la BCE ainsi que son parcours antérieur au FMI. Elle se distingue comme une dirigeante exceptionnellement visionnaire, qui excelle dans l’art de conclure des accords et de faire passer son message avec une grande maîtrise. L’influence positive qu’elle a exercée sur ces deux organisations, sur le monde des banques centrales dans son ensemble et sur l’Europe tout entière est véritablement considérable.
#économie #ecb @ecb @Lagarde #banquescentrales #marchés
La décision de Christine Lagarde de quitter ses fonctions de présidente de la Banque centrale européenne a été rendue publique cette semaine. Je suis fier de faire partie de la grande communauté de personnes qui apprécient profondément les périodes très inspirantes qu’elle a passées à la tête de ces institutions, et qui reconnaissent l’excellence de son travail à la BCE ainsi que son parcours antérieur au FMI. Elle se distingue comme une dirigeante exceptionnellement visionnaire, qui excelle dans l’art de conclure des accords et de faire passer son message avec une grande maîtrise. L’influence positive qu’elle a exercée sur ces deux organisations, sur le monde des banques centrales dans son ensemble et sur l’Europe tout entière est véritablement considérable.
#économie #ecb @ecb @Lagarde #banquescentrales #marchés
#économie #ecb @ecb @Lagarde #banquescentrales #marchés
1
Voir la traduction
Is the media narrative simply trailing behind market trends? We are seeing a substantial amount of negative reporting on artificial intelligence today, featuring notable pieces from the FT and WSJ. While this reaction is completely understandable when you observe recent trading patterns, it is worth asking if this rapid shift toward a pessimistic outlook might eventually go too far.
#economy #marklets #ai #artificialintelligence @wsj @ft
Is the media narrative simply trailing behind market trends? We are seeing a substantial amount of negative reporting on artificial intelligence today, featuring notable pieces from the FT and WSJ. While this reaction is completely understandable when you observe recent trading patterns, it is worth asking if this rapid shift toward a pessimistic outlook might eventually go too far.
#economy #marklets #ai #artificialintelligence @wsj @ft
#economy #marklets #ai #artificialintelligence @wsj @ft
25
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCRebounds80K
18,160 vues
473 mentions
Voici une analyse technique très brève basée sur les deux graphiques (4h et 1j) :$BTC
Tendance actuelle : Fort rebond à court terme dans une tendance corrective de fond. Le prix est à ~80 500 $.
· Graphique 4h (Court terme) : Après une chute violente jusqu'à 75 690 $, le Bitcoin a opéré un fort rebond en "V". Le carnet d'ordres (Carnet) est massivement acheteur (84,9 % d'achats), ce qui soutient le momentum haussier immédiat.
· Graphique 1j (Moyen terme) : Le prix reste en baisse par rapport au sommet local de 87 385 $**. Actuellement, le cours rencontre une résistance immédiate autour des 80 500 $ - 81 000 $. Le carnet d'ordres sur cette unité de temps est majoritairement vendeur (86,45 % de ventes**), indiquant de lourdes résistances au-dessus.
Points clés à surveiller :
· Résistance immédiate : 81 188 $ (plus haut des 24h). Si le prix casse ce niveau, il pourrait viser 82 700 $.
· Support critique : 75 690 $. Une cassure de ce niveau invaliderait le rebond actuel.
En résumé : Le momentum de très court terme est haussier (achat), mais le prix se heurte à une forte zone de résistance journalière. Prudence face à un possible rejet à la baisse.
$ETH #ETH $BNB
#bnb #BTCRebounds80K
A_Mine_Pro
·1 mentions J’aime
·50 vues
Binance98PercentReplenished
17,861 vues
431 mentions
USMidterms-WhatAreMarketsExpecting?
273,245 vues
1,913 mentions