
区块链日记 Hui
9 Publications
区块链日记 Hui
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
关注 Crypto、美股与 AI 科技,并分享市场观察、项目研究与投资逻辑。
10 Suivis
31 Abonnés
4 J’aime
Publications
Tous
Citations
·
--
Vérifié
Article
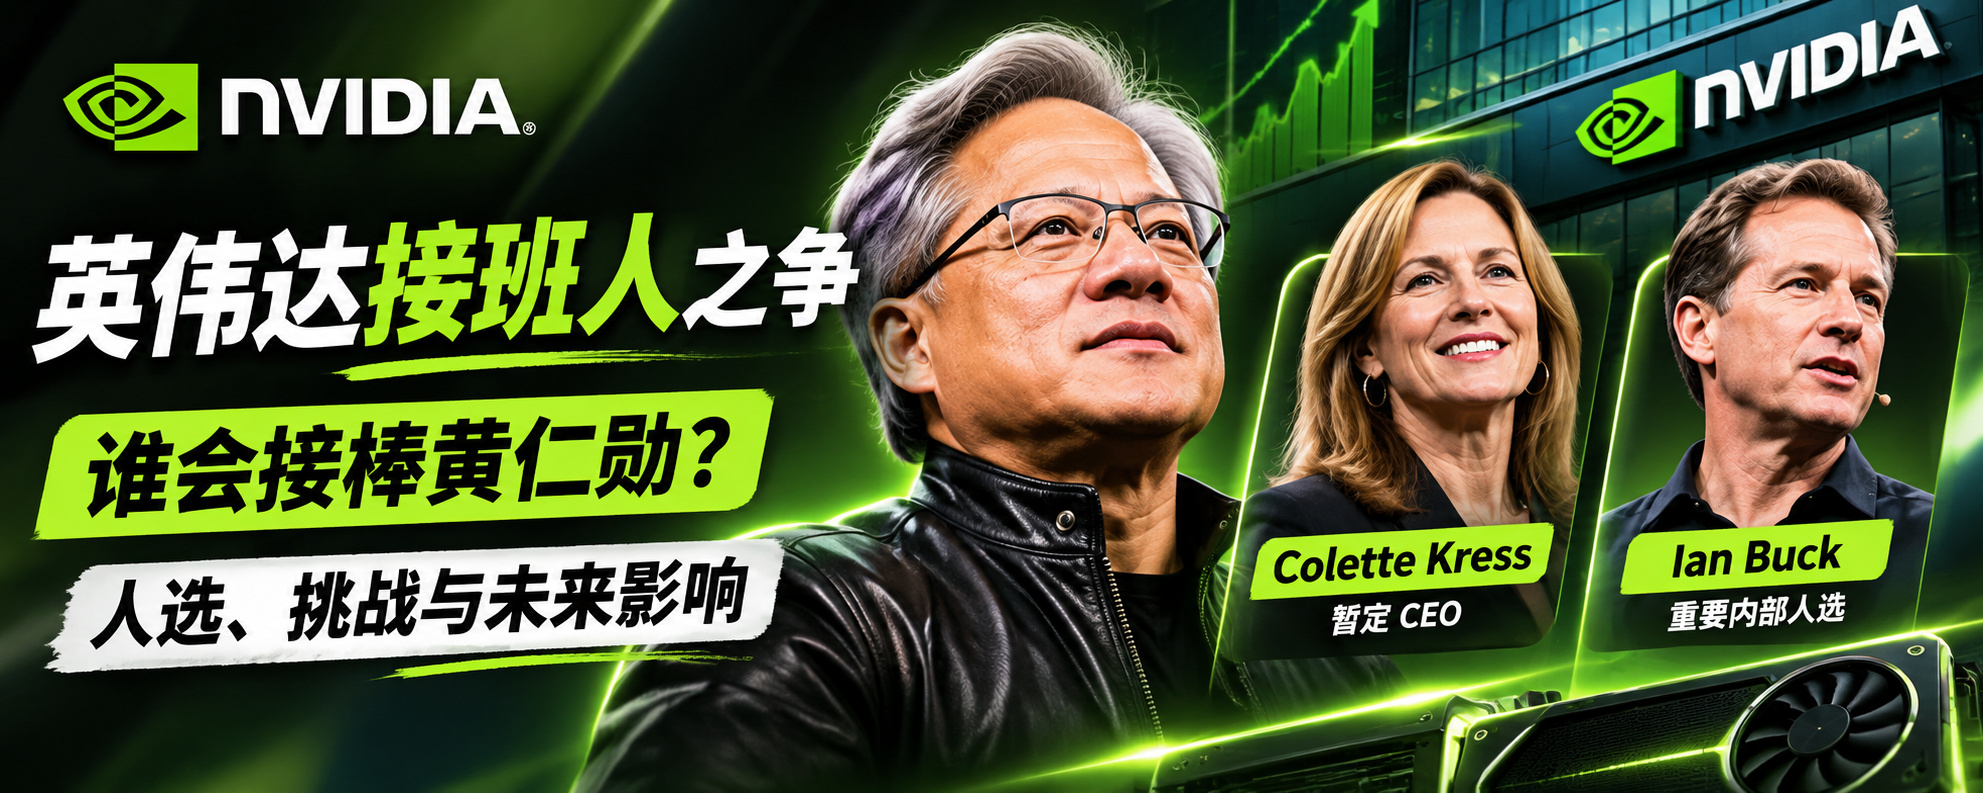
Qui sont les candidats à la succession du PDG de Nvidia, et quelles pourraient en être les conséquences ?Lors du direct hier soir sur Binance Square au sujet de Nvidia, j’ai mentionné que le risque à surveiller était lié à la direction. La principale question est de savoir si Jensen Huang quittera son poste et, le cas échéant, qui lui succédera au poste de PDG.
Et si le nouveau PDG aura suffisamment de compétences techniques, de vision stratégique et de capacités de gestion.
Peu après, la nouvelle du départ de Jensen Huang a été officiellement annoncée. La directrice financière, Colette Kress, assure temporairement les fonctions de PDG, tandis que le conseil d’administration recherche un successeur permanent.
À l’annonce de cette nouvelle, le cours de $NVDAB a brièvement chuté jusqu’à 150, mais il est déjà remonté à 170.
Qui sont les candidats à la succession du PDG de Nvidia, et quelles pourraient en être les conséquences ?
Lors du direct hier soir sur Binance Square au sujet de Nvidia, j’ai mentionné que le risque à surveiller était lié à la direction. La principale question est de savoir si Jensen Huang quittera son poste et, le cas échéant, qui lui succédera au poste de PDG.
Et si le nouveau PDG aura suffisamment de compétences techniques, de vision stratégique et de capacités de gestion.
Peu après, la nouvelle du départ de Jensen Huang a été officiellement annoncée. La directrice financière, Colette Kress, assure temporairement les fonctions de PDG, tandis que le conseil d’administration recherche un successeur permanent.
À l’annonce de cette nouvelle, le cours de $NVDAB a brièvement chuté jusqu’à 150, mais il est déjà remonté à 170.
Et si le nouveau PDG aura suffisamment de compétences techniques, de vision stratégique et de capacités de gestion.
Peu après, la nouvelle du départ de Jensen Huang a été officiellement annoncée. La directrice financière, Colette Kress, assure temporairement les fonctions de PDG, tandis que le conseil d’administration recherche un successeur permanent.
À l’annonce de cette nouvelle, le cours de $NVDAB a brièvement chuté jusqu’à 150, mais il est déjà remonté à 170.
1
1.3k
·
--
La semaine prochaine, le 17 novembre, NVIDIA publiera ses derniers résultats trimestriels !
Géant des semi-conducteurs au cœur de la vague de l’IA et sous le feu des projecteurs, NVIDIA pourrait, avec ces résultats, influer non seulement sur son propre cours de Bourse, mais aussi sur l’ensemble de la chaîne de valeur de l’IA et sur les anticipations du marché quant à sa croissance future.
Retrouvons-nous demain soir à 20 h sur Bian Square pour parler des attentes du marché avant la publication des résultats de NVIDIA et découvrir à l’avance les éléments à surveiller !
À très bientôt pour cette émission !
La semaine prochaine, le 17 novembre, NVIDIA publiera ses derniers résultats trimestriels !
Géant des semi-conducteurs au cœur de la vague de l’IA et sous le feu des projecteurs, NVIDIA pourrait, avec ces résultats, influer non seulement sur son propre cours de Bourse, mais aussi sur l’ensemble de la chaîne de valeur de l’IA et sur les anticipations du marché quant à sa croissance future.
Retrouvons-nous demain soir à 20 h sur Bian Square pour parler des attentes du marché avant la publication des résultats de NVIDIA et découvrir à l’avance les éléments à surveiller !
À très bientôt pour cette émission !
Géant des semi-conducteurs au cœur de la vague de l’IA et sous le feu des projecteurs, NVIDIA pourrait, avec ces résultats, influer non seulement sur son propre cours de Bourse, mais aussi sur l’ensemble de la chaîne de valeur de l’IA et sur les anticipations du marché quant à sa croissance future.
Retrouvons-nous demain soir à 20 h sur Bian Square pour parler des attentes du marché avant la publication des résultats de NVIDIA et découvrir à l’avance les éléments à surveiller !
À très bientôt pour cette émission !


币安广场
·
--
[Revoir] Aperçu des résultats financiers de Nvidia : valorisation de l’IA et attentes du marché — Invité : Journal de la blockchain — Animatrice : Beca
39 min 55 sec · 3.9k vues
1
211
·
--
Vérifié
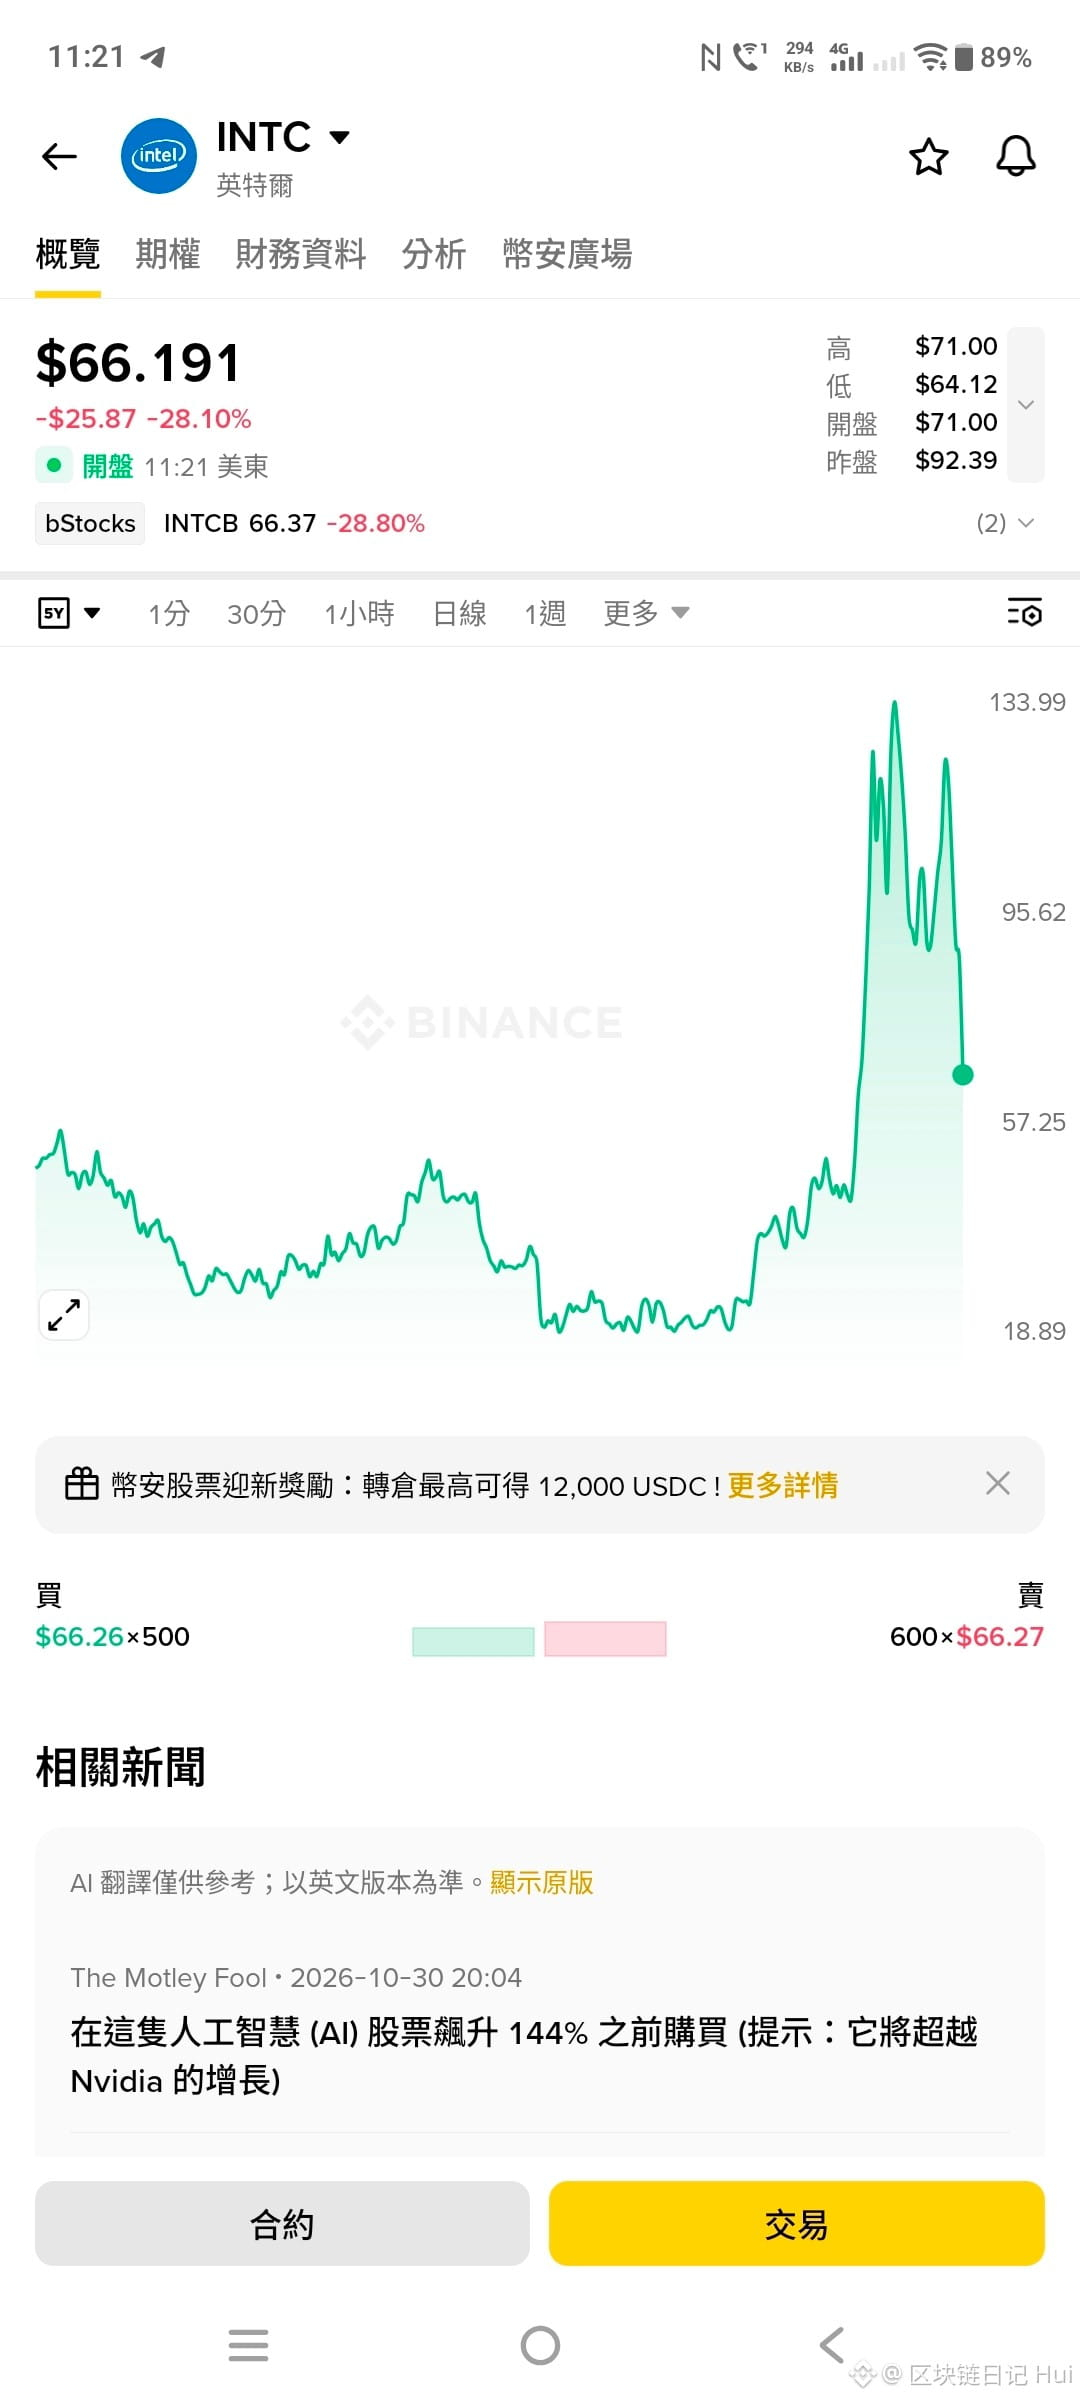
Intel $INTC chute de 30 % : où est le problème ?!
Intel a toujours été un géant historique du secteur des processeurs pour PC, que nous connaissons bien. Mais ces dernières années, avec l’essor de l’IA, Intel semble avoir du mal à suivre.
Aujourd’hui, alors que l’action dégringole, je vous donne mon avis (ceci ne constitue pas un conseil en investissement) 👇
1️⃣ Les prévisions d’Intel pour le T4 sont inférieures aux attentes
Les derniers résultats du T3 n’étaient pourtant pas mauvais : le BPA ajusté a atteint 0,52 $, au-dessus des 0,40 $ attendus par le marché, tandis que le chiffre d’affaires a progressé de 21 % sur un an.
Mais le problème, ce sont les prévisions d’Intel pour le T4, inférieures aux attentes !
Selon ses résultats, l’entreprise prévoit un chiffre d’affaires de seulement 15 à 16 milliards de dollars, contre 17,07 milliards attendus par Wall Street !
2️⃣ Les perspectives de l’activité PC restent peu encourageantes
Les prix de la mémoire augmentent, ce qui fait indirectement grimper le prix des ordinateurs. Le pouvoir d’achat des consommateurs risque donc d’en prendre un coup !
Ce n’est pas une bonne nouvelle pour Intel, qui dépend depuis longtemps des processeurs pour PC comme d’une importante source de revenus.
Après la publication des résultats, la direction a estimé que les livraisons de PC pourraient baisser d’environ 12 % en 2026, puis encore de 10 % en 2027.
3️⃣ L’activité liée à l’IA progresse, mais il est encore difficile d’en tirer des bénéfices
Même si les débuts d’Intel dans le domaine de l’IA n’ont pas été simples, ces résultats montrent aussi quelques évolutions positives.
Ils indiquent que le chiffre d’affaires des activités liées aux centres de données et à l’IA a atteint 7,3 milliards de dollars, en hausse d’environ 78 % sur un an. Cela montre que ces activités commencent à générer des revenus intéressants.
Mais le problème, c’est que la croissance de la demande en IA ne signifie pas qu’Intel pourra immédiatement gagner davantage d’argent.
L’entreprise est actuellement confrontée à des contraintes de capacité. Pour augmenter sa production et rattraper son retard dans les procédés de fabrication avancés, elle doit continuer à investir massivement dans la construction d’usines et la recherche et développement.
Intel doit donc à la fois rattraper son retard sur le marché de l’IA et dépenser beaucoup pour accroître sa capacité de production.
Après de tels investissements, la question qui préoccupe le marché est de savoir quand ils se traduiront réellement en bénéfices.
À mon avis, le principal problème d’Intel aujourd’hui n’est pas l’absence totale d’opportunités dans l’IA, mais le fait que sa transformation prendra du temps et nécessitera des investissements considérables, alors que le marché commence déjà à perdre patience face à la lenteur de son redressement.
À suivre : il ne s’agit pas seulement de voir de combien l’activité liée à l’IA peut progresser, mais aussi de savoir si Intel peut transformer cette croissance en bénéfices et quand sa trésorerie pourra s’améliorer.
Selon vous, cette forte chute d’Intel est-elle une réaction excessive du marché, ou l’entreprise a-t-elle vraiment besoin de plus de temps pour mener à bien sa transformation ? N’hésitez pas à partager votre avis 👇
Intel $INTC chute de 30 % : où est le problème ?!
Intel a toujours été un géant historique du secteur des processeurs pour PC, que nous connaissons bien. Mais ces dernières années, avec l’essor de l’IA, Intel semble avoir du mal à suivre.
Aujourd’hui, alors que l’action dégringole, je vous donne mon avis (ceci ne constitue pas un conseil en investissement) 👇
1️⃣ Les prévisions d’Intel pour le T4 sont inférieures aux attentes
Les derniers résultats du T3 n’étaient pourtant pas mauvais : le BPA ajusté a atteint 0,52 $, au-dessus des 0,40 $ attendus par le marché, tandis que le chiffre d’affaires a progressé de 21 % sur un an.
Mais le problème, ce sont les prévisions d’Intel pour le T4, inférieures aux attentes !
Selon ses résultats, l’entreprise prévoit un chiffre d’affaires de seulement 15 à 16 milliards de dollars, contre 17,07 milliards attendus par Wall Street !
2️⃣ Les perspectives de l’activité PC restent peu encourageantes
Les prix de la mémoire augmentent, ce qui fait indirectement grimper le prix des ordinateurs. Le pouvoir d’achat des consommateurs risque donc d’en prendre un coup !
Ce n’est pas une bonne nouvelle pour Intel, qui dépend depuis longtemps des processeurs pour PC comme d’une importante source de revenus.
Après la publication des résultats, la direction a estimé que les livraisons de PC pourraient baisser d’environ 12 % en 2026, puis encore de 10 % en 2027.
3️⃣ L’activité liée à l’IA progresse, mais il est encore difficile d’en tirer des bénéfices
Même si les débuts d’Intel dans le domaine de l’IA n’ont pas été simples, ces résultats montrent aussi quelques évolutions positives.
Ils indiquent que le chiffre d’affaires des activités liées aux centres de données et à l’IA a atteint 7,3 milliards de dollars, en hausse d’environ 78 % sur un an. Cela montre que ces activités commencent à générer des revenus intéressants.
Mais le problème, c’est que la croissance de la demande en IA ne signifie pas qu’Intel pourra immédiatement gagner davantage d’argent.
L’entreprise est actuellement confrontée à des contraintes de capacité. Pour augmenter sa production et rattraper son retard dans les procédés de fabrication avancés, elle doit continuer à investir massivement dans la construction d’usines et la recherche et développement.
Intel doit donc à la fois rattraper son retard sur le marché de l’IA et dépenser beaucoup pour accroître sa capacité de production.
Après de tels investissements, la question qui préoccupe le marché est de savoir quand ils se traduiront réellement en bénéfices.
À mon avis, le principal problème d’Intel aujourd’hui n’est pas l’absence totale d’opportunités dans l’IA, mais le fait que sa transformation prendra du temps et nécessitera des investissements considérables, alors que le marché commence déjà à perdre patience face à la lenteur de son redressement.
À suivre : il ne s’agit pas seulement de voir de combien l’activité liée à l’IA peut progresser, mais aussi de savoir si Intel peut transformer cette croissance en bénéfices et quand sa trésorerie pourra s’améliorer.
Selon vous, cette forte chute d’Intel est-elle une réaction excessive du marché, ou l’entreprise a-t-elle vraiment besoin de plus de temps pour mener à bien sa transformation ? N’hésitez pas à partager votre avis 👇
Intel a toujours été un géant historique du secteur des processeurs pour PC, que nous connaissons bien. Mais ces dernières années, avec l’essor de l’IA, Intel semble avoir du mal à suivre.
Aujourd’hui, alors que l’action dégringole, je vous donne mon avis (ceci ne constitue pas un conseil en investissement) 👇
1️⃣ Les prévisions d’Intel pour le T4 sont inférieures aux attentes
Les derniers résultats du T3 n’étaient pourtant pas mauvais : le BPA ajusté a atteint 0,52 $, au-dessus des 0,40 $ attendus par le marché, tandis que le chiffre d’affaires a progressé de 21 % sur un an.
Mais le problème, ce sont les prévisions d’Intel pour le T4, inférieures aux attentes !
Selon ses résultats, l’entreprise prévoit un chiffre d’affaires de seulement 15 à 16 milliards de dollars, contre 17,07 milliards attendus par Wall Street !
2️⃣ Les perspectives de l’activité PC restent peu encourageantes
Les prix de la mémoire augmentent, ce qui fait indirectement grimper le prix des ordinateurs. Le pouvoir d’achat des consommateurs risque donc d’en prendre un coup !
Ce n’est pas une bonne nouvelle pour Intel, qui dépend depuis longtemps des processeurs pour PC comme d’une importante source de revenus.
Après la publication des résultats, la direction a estimé que les livraisons de PC pourraient baisser d’environ 12 % en 2026, puis encore de 10 % en 2027.
3️⃣ L’activité liée à l’IA progresse, mais il est encore difficile d’en tirer des bénéfices
Même si les débuts d’Intel dans le domaine de l’IA n’ont pas été simples, ces résultats montrent aussi quelques évolutions positives.
Ils indiquent que le chiffre d’affaires des activités liées aux centres de données et à l’IA a atteint 7,3 milliards de dollars, en hausse d’environ 78 % sur un an. Cela montre que ces activités commencent à générer des revenus intéressants.
Mais le problème, c’est que la croissance de la demande en IA ne signifie pas qu’Intel pourra immédiatement gagner davantage d’argent.
L’entreprise est actuellement confrontée à des contraintes de capacité. Pour augmenter sa production et rattraper son retard dans les procédés de fabrication avancés, elle doit continuer à investir massivement dans la construction d’usines et la recherche et développement.
Intel doit donc à la fois rattraper son retard sur le marché de l’IA et dépenser beaucoup pour accroître sa capacité de production.
Après de tels investissements, la question qui préoccupe le marché est de savoir quand ils se traduiront réellement en bénéfices.
À mon avis, le principal problème d’Intel aujourd’hui n’est pas l’absence totale d’opportunités dans l’IA, mais le fait que sa transformation prendra du temps et nécessitera des investissements considérables, alors que le marché commence déjà à perdre patience face à la lenteur de son redressement.
À suivre : il ne s’agit pas seulement de voir de combien l’activité liée à l’IA peut progresser, mais aussi de savoir si Intel peut transformer cette croissance en bénéfices et quand sa trésorerie pourra s’améliorer.
Selon vous, cette forte chute d’Intel est-elle une réaction excessive du marché, ou l’entreprise a-t-elle vraiment besoin de plus de temps pour mener à bien sa transformation ? N’hésitez pas à partager votre avis 👇
3
4.6k
·
--
À quoi sert vraiment un taux fixe ?
Avant, je me disais aussi que pour les prêts DeFi, il suffisait de choisir le meilleur APY.
Mais dès qu’on prête ou qu’on emprunte de l’argent pour une certaine durée, on se rend compte d’un problème :
les taux changent sans cesse, et il devient difficile de prévoir beaucoup de choses à l’avance.
Par exemple, imaginons que je veuille emprunter 100 000 USDC pour une durée de 60 jours.
Je ne compte pas emprunter cet argent pour le rembourser deux jours plus tard : j’ai un plan précis pour l’utiliser.
Si, entre-temps, le taux passe de 7 % à 10 %, puis à 12 %, le coût réel de mon financement ne cesse de changer.
Le pire, c’est que la stratégie peut être bonne, mais qu’une partie des gains finisse par être engloutie par la hausse constante du coût de l’emprunt.
C’est là que le taux fixe prend tout son sens.
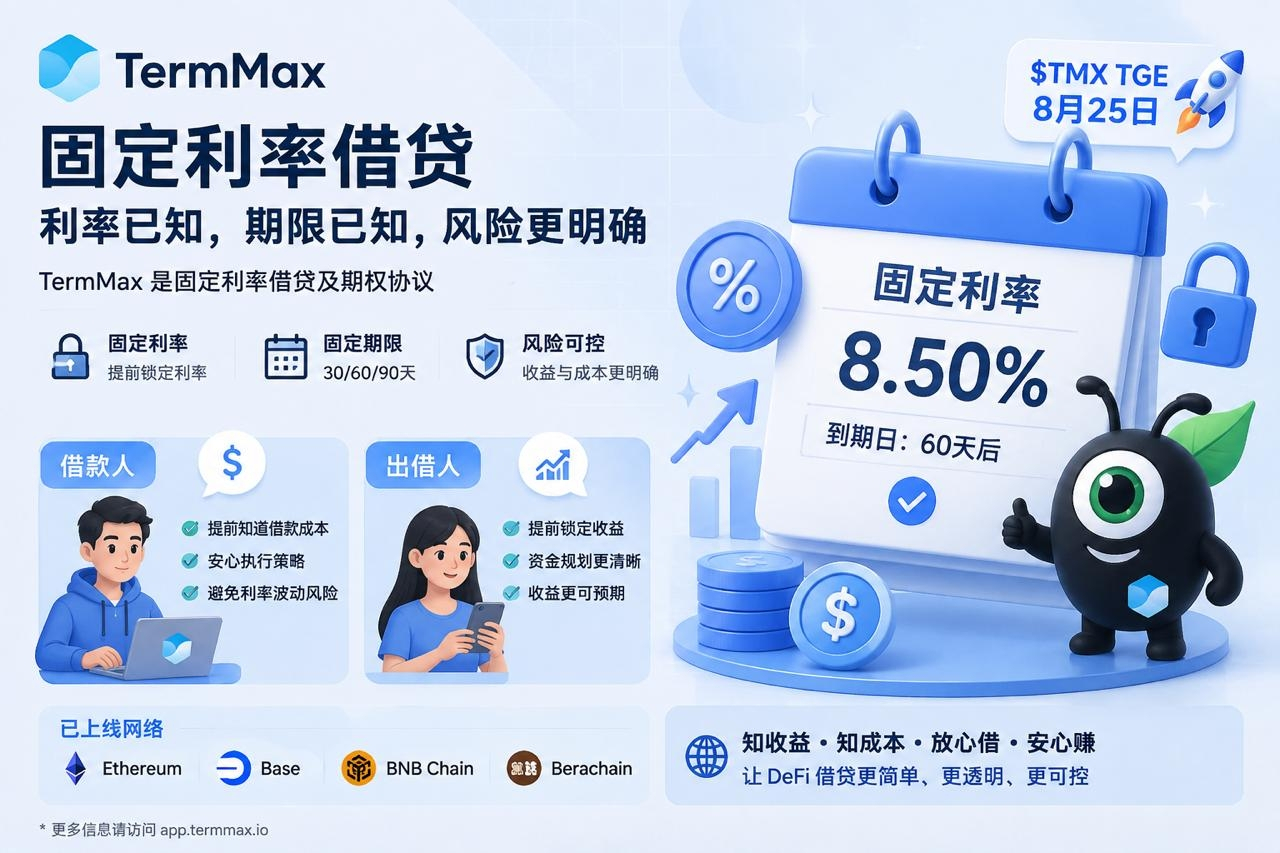
Sur TermMax, on peut connaître le taux et la date d’échéance dès le moment où l’on emprunte.
Par exemple :
100 000 USDC → taux fixe → échéance dans 60 jours
Je peux donc calculer les coûts clairement dès le départ :
combien d’intérêts je devrai payer pour emprunter cette somme pendant 60 jours, et quel rendement ma stratégie devra atteindre pour que cela en vaille la peine.
C’est pareil pour les prêteurs.
Si j’ai des USDC dont je n’aurai pas besoin pendant 60 jours, je préfère savoir à l’avance quel rendement ils me rapporteront pendant cette période, plutôt que de voir un APY aujourd’hui et un autre quelques jours plus tard.
En réalité, le taux fixe répond à une question toute simple :
savoir précisément où l’on en est avant d’utiliser ses fonds.
Surtout pour les prêts à plus long terme, l’effet de levier ou les montants importants, je trouve que cette prévisibilité compte davantage que la simple recherche d’un APY très élevé.
C’est aussi pour cela que TermMax retient particulièrement mon attention ces derniers temps.
TermMax est désormais déployé sur Ethereum, Base, BNB Chain et Berachain, et le TGE de $TMX aura lieu le 25 août.
Le produit est déjà en place depuis un certain temps, et il s’apprête enfin à entrer dans cette nouvelle phase qu’est le TGE.
J’ai hâte de voir jusqu’où cette approche fondée sur les taux fixes pourra aller.
À quoi sert vraiment un taux fixe ?
Avant, je me disais aussi que pour les prêts DeFi, il suffisait de choisir le meilleur APY.
Mais dès qu’on prête ou qu’on emprunte de l’argent pour une certaine durée, on se rend compte d’un problème :
les taux changent sans cesse, et il devient difficile de prévoir beaucoup de choses à l’avance.
Par exemple, imaginons que je veuille emprunter 100 000 USDC pour une durée de 60 jours.
Je ne compte pas emprunter cet argent pour le rembourser deux jours plus tard : j’ai un plan précis pour l’utiliser.
Si, entre-temps, le taux passe de 7 % à 10 %, puis à 12 %, le coût réel de mon financement ne cesse de changer.
Le pire, c’est que la stratégie peut être bonne, mais qu’une partie des gains finisse par être engloutie par la hausse constante du coût de l’emprunt.
C’est là que le taux fixe prend tout son sens.
Sur TermMax, on peut connaître le taux et la date d’échéance dès le moment où l’on emprunte.
Par exemple :
100 000 USDC → taux fixe → échéance dans 60 jours
Je peux donc calculer les coûts clairement dès le départ :
combien d’intérêts je devrai payer pour emprunter cette somme pendant 60 jours, et quel rendement ma stratégie devra atteindre pour que cela en vaille la peine.
C’est pareil pour les prêteurs.
Si j’ai des USDC dont je n’aurai pas besoin pendant 60 jours, je préfère savoir à l’avance quel rendement ils me rapporteront pendant cette période, plutôt que de voir un APY aujourd’hui et un autre quelques jours plus tard.
En réalité, le taux fixe répond à une question toute simple :
savoir précisément où l’on en est avant d’utiliser ses fonds.
Surtout pour les prêts à plus long terme, l’effet de levier ou les montants importants, je trouve que cette prévisibilité compte davantage que la simple recherche d’un APY très élevé.
C’est aussi pour cela que TermMax retient particulièrement mon attention ces derniers temps.
TermMax est désormais déployé sur Ethereum, Base, BNB Chain et Berachain, et le TGE de $TMX aura lieu le 25 août.
Le produit est déjà en place depuis un certain temps, et il s’apprête enfin à entrer dans cette nouvelle phase qu’est le TGE.
J’ai hâte de voir jusqu’où cette approche fondée sur les taux fixes pourra aller.
Avant, je me disais aussi que pour les prêts DeFi, il suffisait de choisir le meilleur APY.
Mais dès qu’on prête ou qu’on emprunte de l’argent pour une certaine durée, on se rend compte d’un problème :
les taux changent sans cesse, et il devient difficile de prévoir beaucoup de choses à l’avance.
Par exemple, imaginons que je veuille emprunter 100 000 USDC pour une durée de 60 jours.
Je ne compte pas emprunter cet argent pour le rembourser deux jours plus tard : j’ai un plan précis pour l’utiliser.
Si, entre-temps, le taux passe de 7 % à 10 %, puis à 12 %, le coût réel de mon financement ne cesse de changer.
Le pire, c’est que la stratégie peut être bonne, mais qu’une partie des gains finisse par être engloutie par la hausse constante du coût de l’emprunt.
C’est là que le taux fixe prend tout son sens.
Sur TermMax, on peut connaître le taux et la date d’échéance dès le moment où l’on emprunte.
Par exemple :
100 000 USDC → taux fixe → échéance dans 60 jours
Je peux donc calculer les coûts clairement dès le départ :
combien d’intérêts je devrai payer pour emprunter cette somme pendant 60 jours, et quel rendement ma stratégie devra atteindre pour que cela en vaille la peine.
C’est pareil pour les prêteurs.
Si j’ai des USDC dont je n’aurai pas besoin pendant 60 jours, je préfère savoir à l’avance quel rendement ils me rapporteront pendant cette période, plutôt que de voir un APY aujourd’hui et un autre quelques jours plus tard.
En réalité, le taux fixe répond à une question toute simple :
savoir précisément où l’on en est avant d’utiliser ses fonds.
Surtout pour les prêts à plus long terme, l’effet de levier ou les montants importants, je trouve que cette prévisibilité compte davantage que la simple recherche d’un APY très élevé.
C’est aussi pour cela que TermMax retient particulièrement mon attention ces derniers temps.
TermMax est désormais déployé sur Ethereum, Base, BNB Chain et Berachain, et le TGE de $TMX aura lieu le 25 août.
Le produit est déjà en place depuis un certain temps, et il s’apprête enfin à entrer dans cette nouvelle phase qu’est le TGE.
J’ai hâte de voir jusqu’où cette approche fondée sur les taux fixes pourra aller.
153
·
--
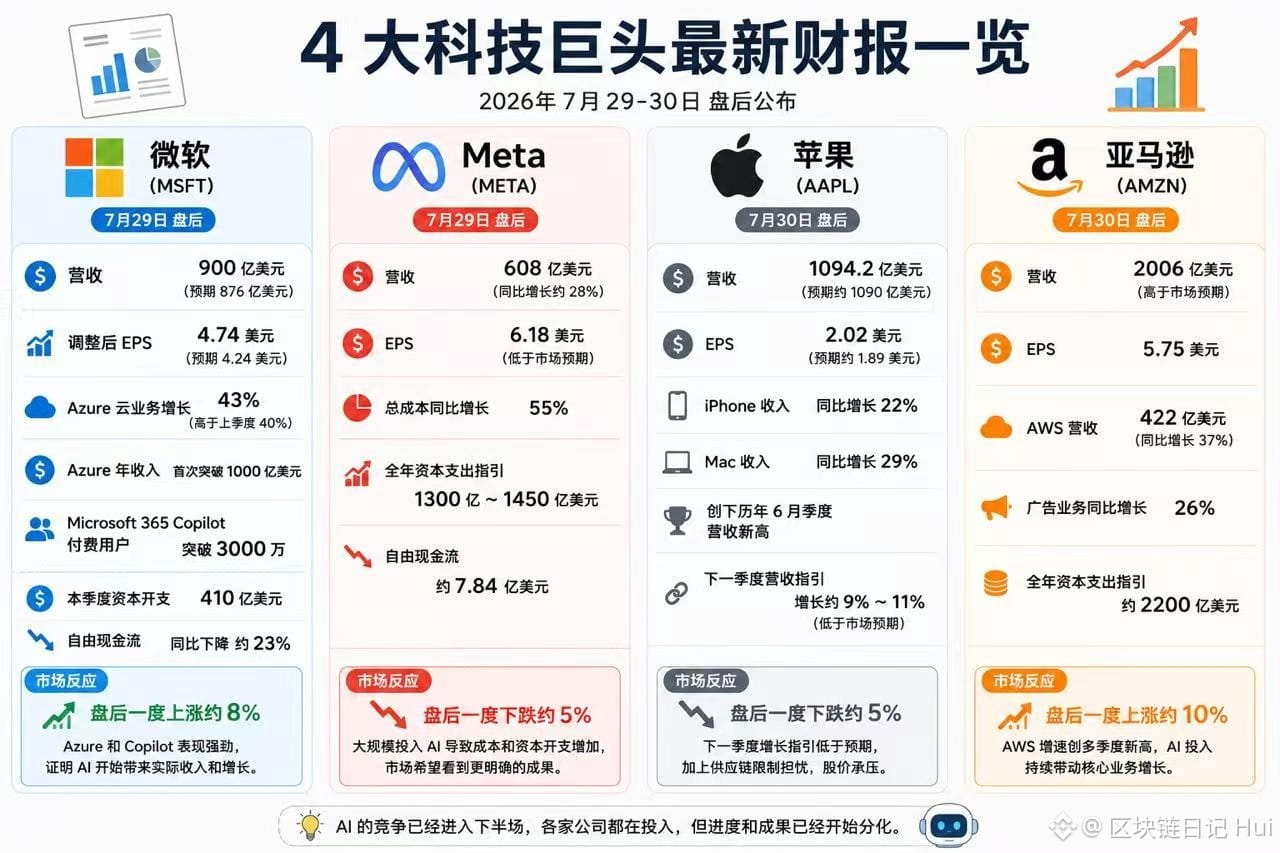
Hier soir, Apple ( $AAPL) et Amazon ( $AMZN) ont publié leurs derniers résultats financiers~
Le chiffre d’affaires et les bénéfices des deux entreprises ont dépassé les attentes du marché, mais la réaction a été radicalement différente : Apple a perdu jusqu’à environ 5 % après la clôture, tandis qu’Amazon a gagné jusqu’à environ 10 %.
1️⃣ Apple $AAPL : Apple a présenté cette fois de bons résultats :
✨ Chiffre d’affaires de 109,42 milliards de dollars (contre environ 109 milliards attendus)
✨ BPA de 2,02 dollars (contre environ 1,89 dollar attendu)
✨ Les revenus de l’iPhone ont progressé de 22 % sur un an
✨ Les revenus du Mac ont progressé de 29 % sur un an
✨ Un record de chiffre d’affaires pour un trimestre de juin
Résultats d’Apple : https://investor.apple.com/investor-relations/default.aspx
Toutefois, lors de la conférence téléphonique, Apple a indiqué qu’elle pourrait être confrontée à des contraintes plus importantes dans sa chaîne d’approvisionnement et que ses perspectives de croissance pour le prochain trimestre étaient moins optimistes que ne l’imaginait le marché. Les investisseurs s’intéressent donc davantage aux résultats des prochains trimestres qu’à ceux de ce trimestre.
2️⃣ Amazon $AMZN : Amazon a également publié des résultats supérieurs aux attentes :
✨ Chiffre d’affaires de 200,6 milliards de dollars (au-dessus des attentes du marché)
✨ BPA de 5,75 dollars
✨ Chiffre d’affaires d’AWS de 42,2 milliards de dollars, en hausse de 37 % sur un an
✨ Activité publicitaire en hausse de 26 % sur un an
✨ Dépenses d’investissement annuelles estimées à environ 220 milliards de dollars, avec la poursuite des investissements dans les infrastructures d’IA
Résultats d’Amazon : https://www.aboutamazon.com/news/company-news/amazon-q2-2026-financial-results
Les résultats d’Amazon montrent que la croissance d’AWS s’accélère à nouveau et que l’IA continue de stimuler la demande pour les services cloud. AWS est aussi le principal moteur de croissance actuel d’Amazon.
À mon avis, la question n’est désormais plus de savoir si l’IA peut être rentable, mais qui saura l’intégrer le plus rapidement à son cœur de métier.
Microsoft avec Azure, comme évoqué hier, Amazon avec AWS, Meta avec son écosystème publicitaire… Quant à savoir si Apple Intelligence provoquera une nouvelle vague de renouvellement des appareils, c’est peut-être là le principal sujet à suivre au cours des prochains trimestres.
#苹果芯片短缺拖累销售预期
Hier soir, Apple ( $AAPL) et Amazon ( $AMZN) ont publié leurs derniers résultats financiers~
Le chiffre d’affaires et les bénéfices des deux entreprises ont dépassé les attentes du marché, mais la réaction a été radicalement différente : Apple a perdu jusqu’à environ 5 % après la clôture, tandis qu’Amazon a gagné jusqu’à environ 10 %.
1️⃣ Apple $AAPL : Apple a présenté cette fois de bons résultats :
✨ Chiffre d’affaires de 109,42 milliards de dollars (contre environ 109 milliards attendus)
✨ BPA de 2,02 dollars (contre environ 1,89 dollar attendu)
✨ Les revenus de l’iPhone ont progressé de 22 % sur un an
✨ Les revenus du Mac ont progressé de 29 % sur un an
✨ Un record de chiffre d’affaires pour un trimestre de juin
Résultats d’Apple : https://investor.apple.com/investor-relations/default.aspx
Toutefois, lors de la conférence téléphonique, Apple a indiqué qu’elle pourrait être confrontée à des contraintes plus importantes dans sa chaîne d’approvisionnement et que ses perspectives de croissance pour le prochain trimestre étaient moins optimistes que ne l’imaginait le marché. Les investisseurs s’intéressent donc davantage aux résultats des prochains trimestres qu’à ceux de ce trimestre.
2️⃣ Amazon $AMZN : Amazon a également publié des résultats supérieurs aux attentes :
✨ Chiffre d’affaires de 200,6 milliards de dollars (au-dessus des attentes du marché)
✨ BPA de 5,75 dollars
✨ Chiffre d’affaires d’AWS de 42,2 milliards de dollars, en hausse de 37 % sur un an
✨ Activité publicitaire en hausse de 26 % sur un an
✨ Dépenses d’investissement annuelles estimées à environ 220 milliards de dollars, avec la poursuite des investissements dans les infrastructures d’IA
Résultats d’Amazon : https://www.aboutamazon.com/news/company-news/amazon-q2-2026-financial-results
Les résultats d’Amazon montrent que la croissance d’AWS s’accélère à nouveau et que l’IA continue de stimuler la demande pour les services cloud. AWS est aussi le principal moteur de croissance actuel d’Amazon.
À mon avis, la question n’est désormais plus de savoir si l’IA peut être rentable, mais qui saura l’intégrer le plus rapidement à son cœur de métier.
Microsoft avec Azure, comme évoqué hier, Amazon avec AWS, Meta avec son écosystème publicitaire… Quant à savoir si Apple Intelligence provoquera une nouvelle vague de renouvellement des appareils, c’est peut-être là le principal sujet à suivre au cours des prochains trimestres.
#苹果芯片短缺拖累销售预期
Le chiffre d’affaires et les bénéfices des deux entreprises ont dépassé les attentes du marché, mais la réaction a été radicalement différente : Apple a perdu jusqu’à environ 5 % après la clôture, tandis qu’Amazon a gagné jusqu’à environ 10 %.
1️⃣ Apple $AAPL : Apple a présenté cette fois de bons résultats :
✨ Chiffre d’affaires de 109,42 milliards de dollars (contre environ 109 milliards attendus)
✨ BPA de 2,02 dollars (contre environ 1,89 dollar attendu)
✨ Les revenus de l’iPhone ont progressé de 22 % sur un an
✨ Les revenus du Mac ont progressé de 29 % sur un an
✨ Un record de chiffre d’affaires pour un trimestre de juin
Résultats d’Apple : https://investor.apple.com/investor-relations/default.aspx
Toutefois, lors de la conférence téléphonique, Apple a indiqué qu’elle pourrait être confrontée à des contraintes plus importantes dans sa chaîne d’approvisionnement et que ses perspectives de croissance pour le prochain trimestre étaient moins optimistes que ne l’imaginait le marché. Les investisseurs s’intéressent donc davantage aux résultats des prochains trimestres qu’à ceux de ce trimestre.
2️⃣ Amazon $AMZN : Amazon a également publié des résultats supérieurs aux attentes :
✨ Chiffre d’affaires de 200,6 milliards de dollars (au-dessus des attentes du marché)
✨ BPA de 5,75 dollars
✨ Chiffre d’affaires d’AWS de 42,2 milliards de dollars, en hausse de 37 % sur un an
✨ Activité publicitaire en hausse de 26 % sur un an
✨ Dépenses d’investissement annuelles estimées à environ 220 milliards de dollars, avec la poursuite des investissements dans les infrastructures d’IA
Résultats d’Amazon : https://www.aboutamazon.com/news/company-news/amazon-q2-2026-financial-results
Les résultats d’Amazon montrent que la croissance d’AWS s’accélère à nouveau et que l’IA continue de stimuler la demande pour les services cloud. AWS est aussi le principal moteur de croissance actuel d’Amazon.
À mon avis, la question n’est désormais plus de savoir si l’IA peut être rentable, mais qui saura l’intégrer le plus rapidement à son cœur de métier.
Microsoft avec Azure, comme évoqué hier, Amazon avec AWS, Meta avec son écosystème publicitaire… Quant à savoir si Apple Intelligence provoquera une nouvelle vague de renouvellement des appareils, c’est peut-être là le principal sujet à suivre au cours des prochains trimestres.
#苹果芯片短缺拖累销售预期
150
·
--
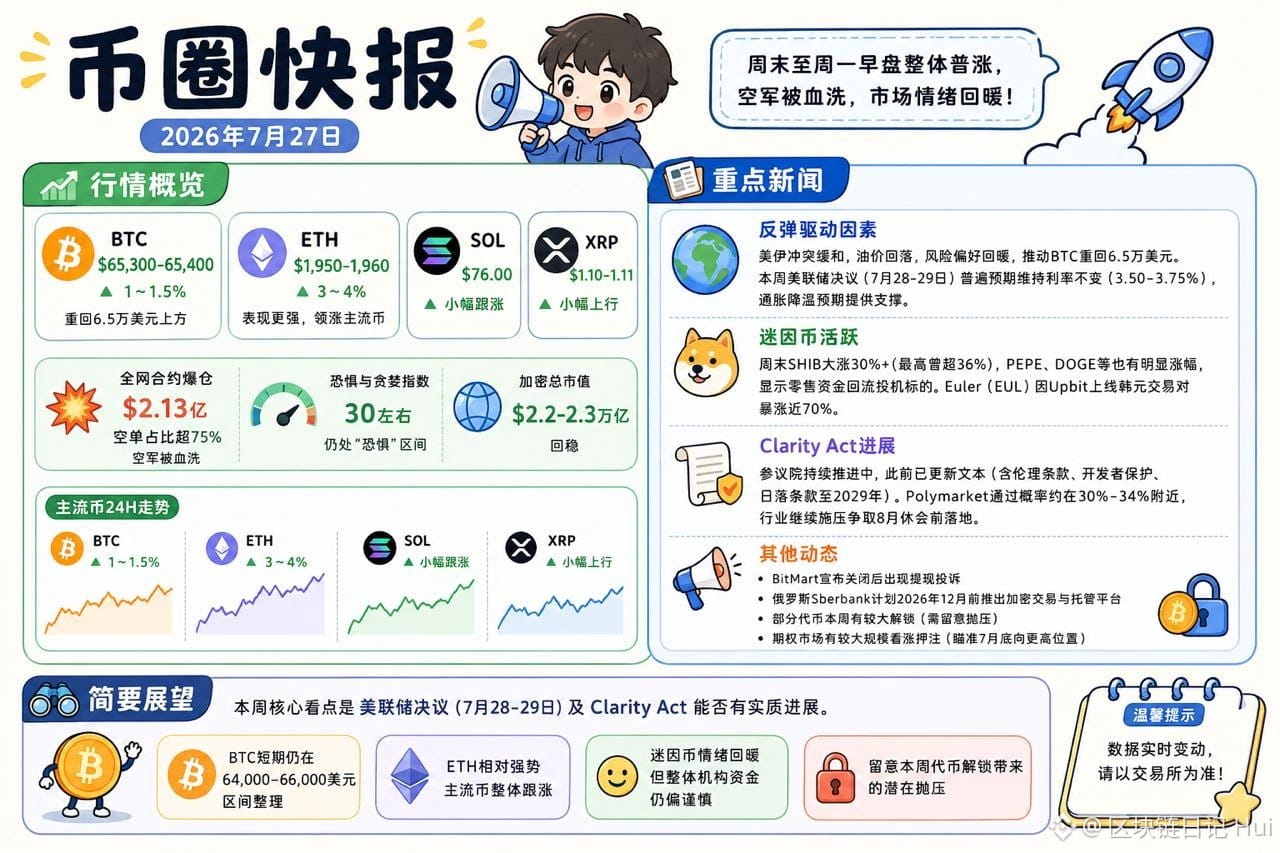
📰 Flash crypto|27 juillet
📈 Marché
$BTC repasse au-dessus des 65 000 $, tandis que $ETH devance les principales cryptomonnaies en termes de hausse
Environ 213 millions de dollars de liquidations sur l’ensemble du marché, dont plus de 75 % de positions vendeuses
L’indice de peur et d’avidité s’établit autour de 30 ; le sentiment du marché s’améliore quelque peu
📰 À la une
1)L’apaisement des tensions entre les États-Unis et l’Iran et le recul des prix du pétrole ravivent l’appétit pour le risque
2)Les marchés se concentrent sur la décision de la Fed sur les taux cette semaine ; le statu quo est largement attendu
3)Les memecoins SHIB, PEPE, DOGE et d’autres progressent de concert ; EUL bondit après son introduction sur Upbit
4)Le Clarity Act continue d’avancer ; le marché se demande si une avancée aura lieu avant août
👀 À surveiller
À retenir cette semaine : la réunion de la Fed sur les taux et les dernières avancées du Clarity Act
À court terme, le BTC devrait rester volatil, tandis que l’ETH affiche une performance relativement plus solide
Surveiller la pression vendeuse potentielle liée aux déblocages de jetons cette semaine
📰 Flash crypto|27 juillet
📈 Marché
$BTC repasse au-dessus des 65 000 $, tandis que $ETH devance les principales cryptomonnaies en termes de hausse
Environ 213 millions de dollars de liquidations sur l’ensemble du marché, dont plus de 75 % de positions vendeuses
L’indice de peur et d’avidité s’établit autour de 30 ; le sentiment du marché s’améliore quelque peu
📰 À la une
1)L’apaisement des tensions entre les États-Unis et l’Iran et le recul des prix du pétrole ravivent l’appétit pour le risque
2)Les marchés se concentrent sur la décision de la Fed sur les taux cette semaine ; le statu quo est largement attendu
3)Les memecoins SHIB, PEPE, DOGE et d’autres progressent de concert ; EUL bondit après son introduction sur Upbit
4)Le Clarity Act continue d’avancer ; le marché se demande si une avancée aura lieu avant août
👀 À surveiller
À retenir cette semaine : la réunion de la Fed sur les taux et les dernières avancées du Clarity Act
À court terme, le BTC devrait rester volatil, tandis que l’ETH affiche une performance relativement plus solide
Surveiller la pression vendeuse potentielle liée aux déblocages de jetons cette semaine
📈 Marché
$BTC repasse au-dessus des 65 000 $, tandis que $ETH devance les principales cryptomonnaies en termes de hausse
Environ 213 millions de dollars de liquidations sur l’ensemble du marché, dont plus de 75 % de positions vendeuses
L’indice de peur et d’avidité s’établit autour de 30 ; le sentiment du marché s’améliore quelque peu
📰 À la une
1)L’apaisement des tensions entre les États-Unis et l’Iran et le recul des prix du pétrole ravivent l’appétit pour le risque
2)Les marchés se concentrent sur la décision de la Fed sur les taux cette semaine ; le statu quo est largement attendu
3)Les memecoins SHIB, PEPE, DOGE et d’autres progressent de concert ; EUL bondit après son introduction sur Upbit
4)Le Clarity Act continue d’avancer ; le marché se demande si une avancée aura lieu avant août
👀 À surveiller
À retenir cette semaine : la réunion de la Fed sur les taux et les dernières avancées du Clarity Act
À court terme, le BTC devrait rester volatil, tandis que l’ETH affiche une performance relativement plus solide
Surveiller la pression vendeuse potentielle liée aux déblocages de jetons cette semaine
326
·
--
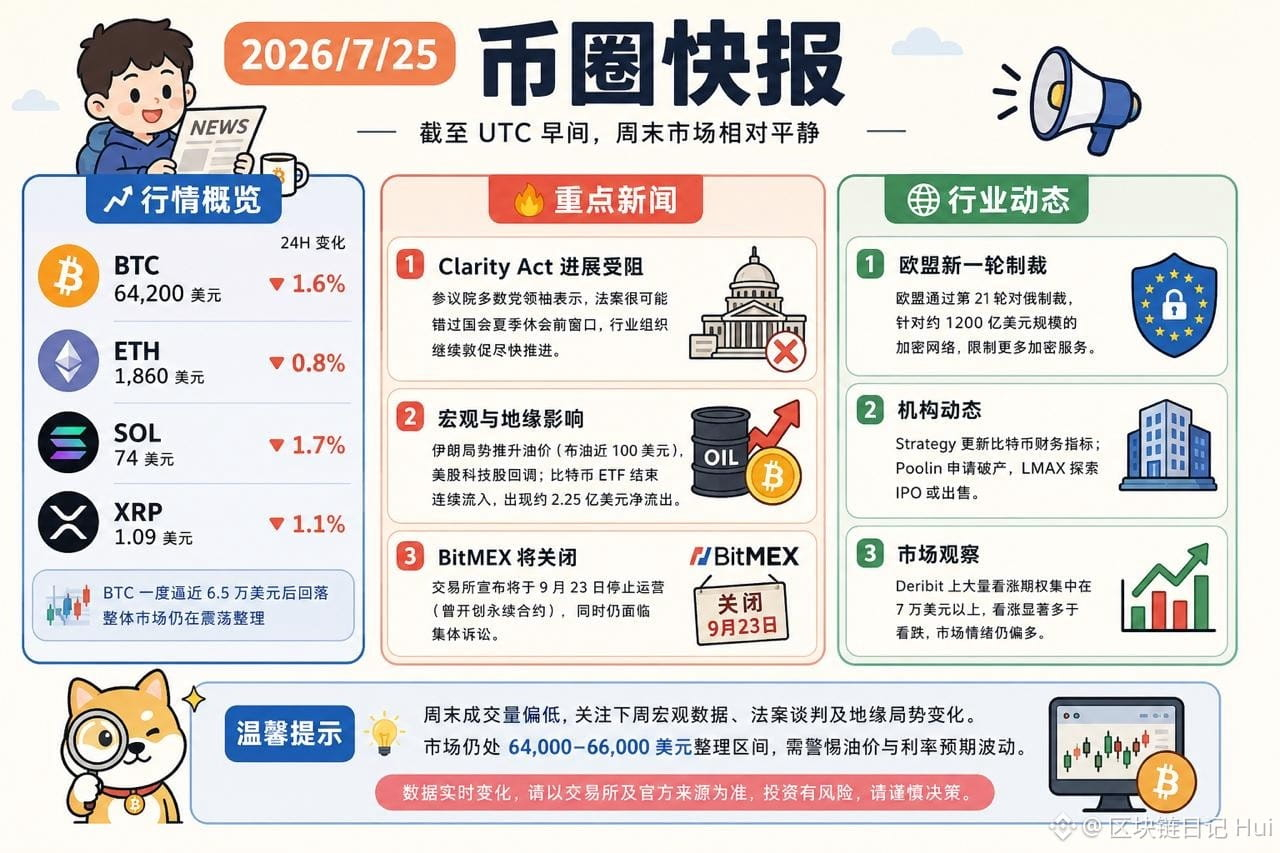
25/07/2026 Bulletin crypto
📈 Aperçu du marché
$BTC BTC : environ 64 200 dollars, en baisse d’environ 1,6 % sur 24 h
$ETH ETH : environ 1 860 dollars, léger recul d’environ 0,8 %
$BTC SOL : environ 74 dollars
$XRP : environ 1,09 dollar
Après avoir brièvement frôlé les 65 000 dollars, le BTC a reculé. Le marché reste globalement dans une phase de consolidation volatile.
🔥 Actualités principales
1️⃣ Nouveau report du Clarity Act
L’avancée du projet de loi américain sur les cryptomonnaies est bloquée, et ses chances d’être adopté avant la pause estivale diminuent.
2️⃣ Les tensions géopolitiques pèsent sur les marchés
La situation en Iran fait grimper les prix du pétrole, tandis que les valeurs technologiques américaines reculent. Les ETF Bitcoin mettent fin à une série d’entrées de capitaux et enregistrent environ 225 millions de dollars de sorties nettes.
3️⃣ Fermeture de BitMEX
BitMEX a annoncé la cessation de ses activités le 23 septembre, tout en faisant toujours face à un recours collectif.
🌍 Actualités du secteur
1️⃣ Nouvelle série de sanctions de l’UE
Des restrictions plus strictes sont imposées aux réseaux crypto liés à la Russie.
2️⃣ Actualités institutionnelles
Strategy a mis à jour ses indicateurs financiers liés au Bitcoin ; Poolin a demandé la protection contre la faillite, tandis que LMAX étudie une introduction en bourse ou une vente.
3️⃣ À surveiller sur le marché
Un grand nombre d’options d’achat sur Deribit sont concentrées au-dessus de 70 000 dollars ; le sentiment du marché reste plutôt haussier.
📌 Les volumes d’échanges sont faibles ce week-end. La semaine prochaine, il faudra surtout surveiller les données macroéconomiques américaines, l’avancée du projet de loi sur les cryptomonnaies et l’évolution des tensions géopolitiques.
25/07/2026 Bulletin crypto
📈 Aperçu du marché
$BTC BTC : environ 64 200 dollars, en baisse d’environ 1,6 % sur 24 h
$ETH ETH : environ 1 860 dollars, léger recul d’environ 0,8 %
$BTC SOL : environ 74 dollars
$XRP : environ 1,09 dollar
Après avoir brièvement frôlé les 65 000 dollars, le BTC a reculé. Le marché reste globalement dans une phase de consolidation volatile.
🔥 Actualités principales
1️⃣ Nouveau report du Clarity Act
L’avancée du projet de loi américain sur les cryptomonnaies est bloquée, et ses chances d’être adopté avant la pause estivale diminuent.
2️⃣ Les tensions géopolitiques pèsent sur les marchés
La situation en Iran fait grimper les prix du pétrole, tandis que les valeurs technologiques américaines reculent. Les ETF Bitcoin mettent fin à une série d’entrées de capitaux et enregistrent environ 225 millions de dollars de sorties nettes.
3️⃣ Fermeture de BitMEX
BitMEX a annoncé la cessation de ses activités le 23 septembre, tout en faisant toujours face à un recours collectif.
🌍 Actualités du secteur
1️⃣ Nouvelle série de sanctions de l’UE
Des restrictions plus strictes sont imposées aux réseaux crypto liés à la Russie.
2️⃣ Actualités institutionnelles
Strategy a mis à jour ses indicateurs financiers liés au Bitcoin ; Poolin a demandé la protection contre la faillite, tandis que LMAX étudie une introduction en bourse ou une vente.
3️⃣ À surveiller sur le marché
Un grand nombre d’options d’achat sur Deribit sont concentrées au-dessus de 70 000 dollars ; le sentiment du marché reste plutôt haussier.
📌 Les volumes d’échanges sont faibles ce week-end. La semaine prochaine, il faudra surtout surveiller les données macroéconomiques américaines, l’avancée du projet de loi sur les cryptomonnaies et l’évolution des tensions géopolitiques.
📈 Aperçu du marché
$BTC BTC : environ 64 200 dollars, en baisse d’environ 1,6 % sur 24 h
$ETH ETH : environ 1 860 dollars, léger recul d’environ 0,8 %
$BTC SOL : environ 74 dollars
$XRP : environ 1,09 dollar
Après avoir brièvement frôlé les 65 000 dollars, le BTC a reculé. Le marché reste globalement dans une phase de consolidation volatile.
🔥 Actualités principales
1️⃣ Nouveau report du Clarity Act
L’avancée du projet de loi américain sur les cryptomonnaies est bloquée, et ses chances d’être adopté avant la pause estivale diminuent.
2️⃣ Les tensions géopolitiques pèsent sur les marchés
La situation en Iran fait grimper les prix du pétrole, tandis que les valeurs technologiques américaines reculent. Les ETF Bitcoin mettent fin à une série d’entrées de capitaux et enregistrent environ 225 millions de dollars de sorties nettes.
3️⃣ Fermeture de BitMEX
BitMEX a annoncé la cessation de ses activités le 23 septembre, tout en faisant toujours face à un recours collectif.
🌍 Actualités du secteur
1️⃣ Nouvelle série de sanctions de l’UE
Des restrictions plus strictes sont imposées aux réseaux crypto liés à la Russie.
2️⃣ Actualités institutionnelles
Strategy a mis à jour ses indicateurs financiers liés au Bitcoin ; Poolin a demandé la protection contre la faillite, tandis que LMAX étudie une introduction en bourse ou une vente.
3️⃣ À surveiller sur le marché
Un grand nombre d’options d’achat sur Deribit sont concentrées au-dessus de 70 000 dollars ; le sentiment du marché reste plutôt haussier.
📌 Les volumes d’échanges sont faibles ce week-end. La semaine prochaine, il faudra surtout surveiller les données macroéconomiques américaines, l’avancée du projet de loi sur les cryptomonnaies et l’évolution des tensions géopolitiques.
218
·
--
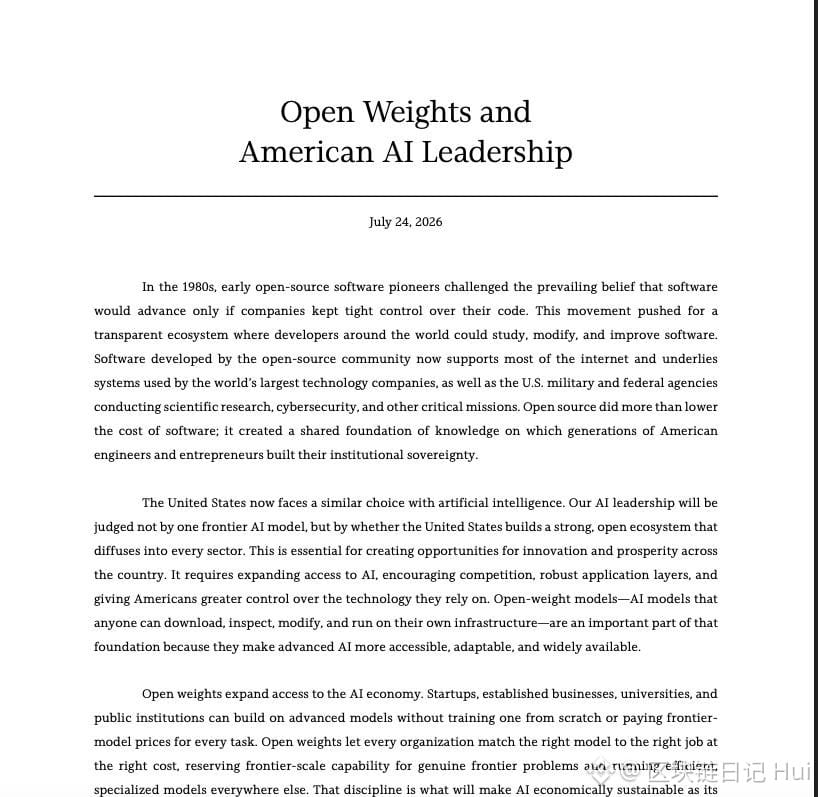
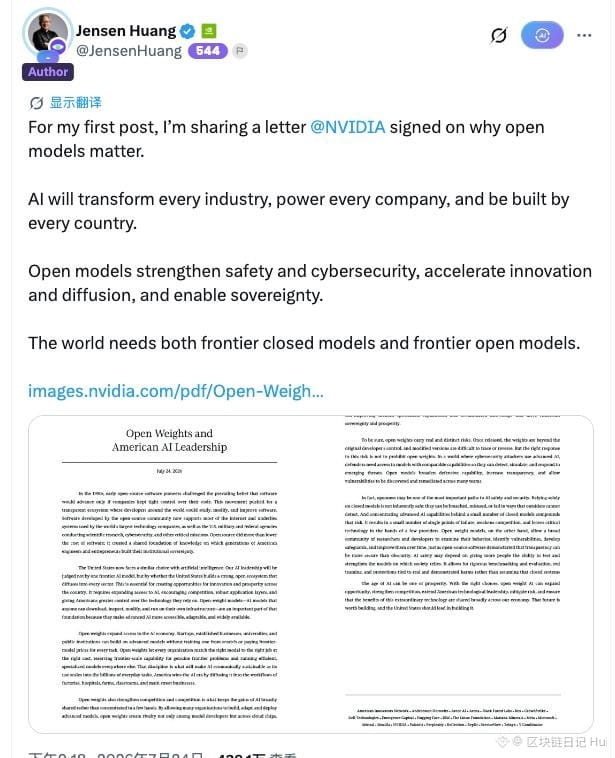
J’ai vu tout le monde parler du compte X de @JensenHuang (Jensen Huang), alors je suis allé y jeter un œil.
J’ai découvert que Jensen Huang avait publié une lettre intitulée « Poids ouverts et leadership américain en IA / Poids ouverts et leadership américain en IA ».
Ce que cette lettre veut vraiment dire, c’est qu’il ne faut pas laisser l’IA de demain se résumer à « louer un modèle auprès de quelques grandes entreprises ».
Ça semble très pratique, mais à la longue, on se rend compte qu’il faut confier toutes ses données à quelqu’un d’autre, que cette personne fixe les prix et qu’on n’a aucun contrôle sur les mises à niveau du modèle.
Et le jour où l’on veut changer de fournisseur, on découvre que toute son activité y est déjà liée.
C’est pourquoi NVIDIA soutient les poids ouverts : ils permettent aux entreprises de déployer les modèles sur leurs propres systèmes et de les utiliser en fonction de leurs besoins.
C’est très concret pour des établissements comme les hôpitaux, les banques et les usines.
Beaucoup de données ne devraient tout simplement pas être transmises à l’extérieur. Et ce dont ces organisations ont besoin, ce n’est pas d’un chatbot qui sait tout, mais d’un outil qui comprend leur activité et peut accomplir des tâches.
Certains diront : les modèles rendus publics ne risquent-ils pas d’être plus dangereux ?
La réponse de la lettre est la suivante : fermé ne veut pas dire sûr. Permettre à davantage de chercheurs de tester les modèles, d’y trouver des failles et de renforcer leur protection pourrait bien être une solution plus sûre.
Je pense que cela finira par arriver.
Les modèles propriétaires continueront bien sûr d’exister. Beaucoup de gens privilégient la facilité et recherchent les meilleures performances, alors ils continueront à les utiliser directement.
Mais la véritable généralisation de l’IA ne se fera pas uniquement dans les fenêtres de discussion. Elle devra aussi intégrer le travail quotidien des usines, des hôpitaux, des fermes, des salles de classe et des petites et moyennes entreprises.
Jensen Huang ne fait évidemment pas ça par philanthropie.
Plus les modèles seront ouverts et déployés dans de nombreux endroits, plus cela sera avantageux pour NVIDIA d’un point de vue commercial : la demande en GPU augmentera.
Mais, au fond, si l’IA doit vraiment se généraliser, elle ne peut pas dépendre éternellement de quelques fournisseurs de services cloud.
Ceux qui sauront mener ces deux objectifs de front seront les seuls à vraiment profiter des retombées de la généralisation de l’IA.
Lettre : https://images.nvidia.com/pdf/Open-Weights-and-American-AI-Leadership.pdf
$NVDA
J’ai vu tout le monde parler du compte X de @JensenHuang (Jensen Huang), alors je suis allé y jeter un œil.
J’ai découvert que Jensen Huang avait publié une lettre intitulée « Poids ouverts et leadership américain en IA / Poids ouverts et leadership américain en IA ».
Ce que cette lettre veut vraiment dire, c’est qu’il ne faut pas laisser l’IA de demain se résumer à « louer un modèle auprès de quelques grandes entreprises ».
Ça semble très pratique, mais à la longue, on se rend compte qu’il faut confier toutes ses données à quelqu’un d’autre, que cette personne fixe les prix et qu’on n’a aucun contrôle sur les mises à niveau du modèle.
Et le jour où l’on veut changer de fournisseur, on découvre que toute son activité y est déjà liée.
C’est pourquoi NVIDIA soutient les poids ouverts : ils permettent aux entreprises de déployer les modèles sur leurs propres systèmes et de les utiliser en fonction de leurs besoins.
C’est très concret pour des établissements comme les hôpitaux, les banques et les usines.
Beaucoup de données ne devraient tout simplement pas être transmises à l’extérieur. Et ce dont ces organisations ont besoin, ce n’est pas d’un chatbot qui sait tout, mais d’un outil qui comprend leur activité et peut accomplir des tâches.
Certains diront : les modèles rendus publics ne risquent-ils pas d’être plus dangereux ?
La réponse de la lettre est la suivante : fermé ne veut pas dire sûr. Permettre à davantage de chercheurs de tester les modèles, d’y trouver des failles et de renforcer leur protection pourrait bien être une solution plus sûre.
Je pense que cela finira par arriver.
Les modèles propriétaires continueront bien sûr d’exister. Beaucoup de gens privilégient la facilité et recherchent les meilleures performances, alors ils continueront à les utiliser directement.
Mais la véritable généralisation de l’IA ne se fera pas uniquement dans les fenêtres de discussion. Elle devra aussi intégrer le travail quotidien des usines, des hôpitaux, des fermes, des salles de classe et des petites et moyennes entreprises.
Jensen Huang ne fait évidemment pas ça par philanthropie.
Plus les modèles seront ouverts et déployés dans de nombreux endroits, plus cela sera avantageux pour NVIDIA d’un point de vue commercial : la demande en GPU augmentera.
Mais, au fond, si l’IA doit vraiment se généraliser, elle ne peut pas dépendre éternellement de quelques fournisseurs de services cloud.
Ceux qui sauront mener ces deux objectifs de front seront les seuls à vraiment profiter des retombées de la généralisation de l’IA.
Lettre : https://images.nvidia.com/pdf/Open-Weights-and-American-AI-Leadership.pdf
$NVDA
J’ai découvert que Jensen Huang avait publié une lettre intitulée « Poids ouverts et leadership américain en IA / Poids ouverts et leadership américain en IA ».
Ce que cette lettre veut vraiment dire, c’est qu’il ne faut pas laisser l’IA de demain se résumer à « louer un modèle auprès de quelques grandes entreprises ».
Ça semble très pratique, mais à la longue, on se rend compte qu’il faut confier toutes ses données à quelqu’un d’autre, que cette personne fixe les prix et qu’on n’a aucun contrôle sur les mises à niveau du modèle.
Et le jour où l’on veut changer de fournisseur, on découvre que toute son activité y est déjà liée.
C’est pourquoi NVIDIA soutient les poids ouverts : ils permettent aux entreprises de déployer les modèles sur leurs propres systèmes et de les utiliser en fonction de leurs besoins.
C’est très concret pour des établissements comme les hôpitaux, les banques et les usines.
Beaucoup de données ne devraient tout simplement pas être transmises à l’extérieur. Et ce dont ces organisations ont besoin, ce n’est pas d’un chatbot qui sait tout, mais d’un outil qui comprend leur activité et peut accomplir des tâches.
Certains diront : les modèles rendus publics ne risquent-ils pas d’être plus dangereux ?
La réponse de la lettre est la suivante : fermé ne veut pas dire sûr. Permettre à davantage de chercheurs de tester les modèles, d’y trouver des failles et de renforcer leur protection pourrait bien être une solution plus sûre.
Je pense que cela finira par arriver.
Les modèles propriétaires continueront bien sûr d’exister. Beaucoup de gens privilégient la facilité et recherchent les meilleures performances, alors ils continueront à les utiliser directement.
Mais la véritable généralisation de l’IA ne se fera pas uniquement dans les fenêtres de discussion. Elle devra aussi intégrer le travail quotidien des usines, des hôpitaux, des fermes, des salles de classe et des petites et moyennes entreprises.
Jensen Huang ne fait évidemment pas ça par philanthropie.
Plus les modèles seront ouverts et déployés dans de nombreux endroits, plus cela sera avantageux pour NVIDIA d’un point de vue commercial : la demande en GPU augmentera.
Mais, au fond, si l’IA doit vraiment se généraliser, elle ne peut pas dépendre éternellement de quelques fournisseurs de services cloud.
Ceux qui sauront mener ces deux objectifs de front seront les seuls à vraiment profiter des retombées de la généralisation de l’IA.
Lettre : https://images.nvidia.com/pdf/Open-Weights-and-American-AI-Leadership.pdf
$NVDA
116
·
--
Article
$SPCX passe sous son prix d’introduction en bourse : que faut-il surveiller maintenant ?$SPCX Le cours se situe actuellement autour de 118 dollars, soit une baisse de plus de 40 % par rapport à son sommet de 225 dollars.
Beaucoup de gens commencent à se demander : « Est-ce le moment d’acheter à la baisse ? »
Mais avant de discuter de la possibilité d’acheter, je pense qu’il faut d’abord comprendre comment SPCX gagne de l’argent.
Sources de revenus de SpaceX :
1️⃣La principale source de revenus est Starlink, le service Internet par satellite, qui génère des revenus d’abonnement chaque mois.
2️⃣Les lancements de fusées constituent également une activité importante, mais ils reposent surtout sur des contrats avec la NASA, les gouvernements et les entreprises.
Mais pourquoi le cours a-t-il autant baissé récemment ?
Je pense qu’une petite partie de la baisse est due aux problèmes liés aux lancements de fusées, mais la véritable raison, c’est que le cours avait trop grimpé trop vite.
$SPCX passe sous son prix d’introduction en bourse : que faut-il surveiller maintenant ?
$SPCX Le cours se situe actuellement autour de 118 dollars, soit une baisse de plus de 40 % par rapport à son sommet de 225 dollars.
Beaucoup de gens commencent à se demander : « Est-ce le moment d’acheter à la baisse ? »
Mais avant de discuter de la possibilité d’acheter, je pense qu’il faut d’abord comprendre comment SPCX gagne de l’argent.
Sources de revenus de SpaceX :
1️⃣La principale source de revenus est Starlink, le service Internet par satellite, qui génère des revenus d’abonnement chaque mois.
2️⃣Les lancements de fusées constituent également une activité importante, mais ils reposent surtout sur des contrats avec la NASA, les gouvernements et les entreprises.
Mais pourquoi le cours a-t-il autant baissé récemment ?
Je pense qu’une petite partie de la baisse est due aux problèmes liés aux lancements de fusées, mais la véritable raison, c’est que le cours avait trop grimpé trop vite.
Beaucoup de gens commencent à se demander : « Est-ce le moment d’acheter à la baisse ? »
Mais avant de discuter de la possibilité d’acheter, je pense qu’il faut d’abord comprendre comment SPCX gagne de l’argent.
Sources de revenus de SpaceX :
1️⃣La principale source de revenus est Starlink, le service Internet par satellite, qui génère des revenus d’abonnement chaque mois.
2️⃣Les lancements de fusées constituent également une activité importante, mais ils reposent surtout sur des contrats avec la NASA, les gouvernements et les entreprises.
Mais pourquoi le cours a-t-il autant baissé récemment ?
Je pense qu’une petite partie de la baisse est due aux problèmes liés aux lancements de fusées, mais la véritable raison, c’est que le cours avait trop grimpé trop vite.
238
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
WhoWillSucceedJensenHuangatNvidia?
26,050 vues
389 mentions
Nvidia estime prématurées les discussions sur les candidats au poste de nouveau directeur général
Binance News
·11 mentions J’aime
·12.7k vues
WhatWillDriveCryptoandStocks’NextRebound?
324,125 vues
2,348 mentions
USPPIMissMayEaseBTCPressure
145,480 vues
1,627 mentions