
小猪天上飞
6k Publications
小猪天上飞
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
我只是个臭开撸毛工作室的,所发文章都是个人分析感受,所有分析不构成投资建议,只做参考。
Ouvert au trading

Détenteur pour ETH
Trade régulièrement
5.7 an(s)
1.2K+ Suivis
74.5K+ Abonnés
67.3K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
·
--
Comparées aux actions A, à l’or et aux actions américaines, les cryptomonnaies sont celles qui ont le moins baissé.
Comparées aux actions A, à l’or et aux actions américaines, les cryptomonnaies sont celles qui ont le moins baissé.
1
2
422
·
--
81 % des gens parient sur un BTC à 60 000, seuls 4,5 % pensent qu’il tombera à 40 000
Ce soir, ce qui en dit le plus sur le marché, ce n’est pas un graphique en chandeliers, mais un tableau de cotes.
Certains fixent le prix du BTC pour la fin de l’année avec de l’argent bien réel : probabilité d’une baisse à 60 000 : 81 % ; à 57 500 : 32,5 % ; à 55 000 : 45 % ; à 50 000 : 22,9 % ; à 45 000 : 9,4 % ; à 40 000 : 4,5 %.
Regardons aussi plus haut : probabilité d’un retour à 80 000 : 3,6 % ; à 90 000 : 7 % ; à 100 000 : 3,5 %.
Prix actuel : 61 660. Autrement dit, le marché estime qu’il est quasiment certain que le seuil des 60 000 sera franchi à la baisse, mais qu’une chute sous les 50 000 est très peu probable. C’est un tableau particulièrement mesuré.
Lisez-le attentivement et vous verrez à quoi ressemble le consensus : un marché baissier modéré, pas un effondrement. Tout le monde pense que le cours va encore baisser de 10 %, mais personne ne croit qu’il sera divisé par deux.
Mon avis est légèrement différent. Je ne dis pas qu’il va s’effondrer, mais que ce consensus est trop confortable. Et les consensus confortables rapportent rarement.
Pour trois raisons. Premièrement, à 60 000, 81 % des gens parient sur une cassure. Plus ils sont nombreux à parier là-dessus, plus cela signifie que la protection à ce niveau a déjà été entièrement achetée. Si le cours atteint vraiment 60 000, il n’y aura au contraire plus personne pour acheter.
Deuxièmement, les cotes à la hausse sont tombées à 3,5 %. Cela signifie que miser sur un rebond ne coûte presque rien : une petite mise pour un rendement asymétrique. Dans ce type de configuration, l’argent des spéculateurs se dirige vers le scénario dont la probabilité est sous-estimée.
Troisièmement, le chiffre de 45 % est le plus intéressant. La probabilité d’une baisse à 55 000 est bien supérieure à celle d’une baisse à 50 000. Cela montre que le marché vise les environs de 55 000. À ce niveau, certains se précipiteront pour acheter — et ces acheteurs seront le carburant de la prochaine poussée.
Alors, ce tableau ne m’indique pas une direction, mais un rythme. Entre 55 000 et 57 500, c’est la véritable ligne de démarcation entre acheteurs et vendeurs. Au-dessus, il faudra casser les 60 000 pour parler de capitulation émotionnelle. Tout le reste, entre les deux, n’est que du bruit.
Les cotes ne sont pas des prédictions. Elles ne font qu’additionner les craintes de chacun à l’instant présent. Et une fois la peur mise à prix, elle devient paradoxalement négociable.
Pour finir, une vérité : ce tableau peut surtout induire en erreur parce qu’il change tous les jours. Aujourd’hui, c’est 81 % ; demain, ce sera peut-être 60 %. Ne le prenez pas pour une conclusion, mais pour un thermomètre.
81 % des gens parient sur un BTC à 60 000, seuls 4,5 % pensent qu’il tombera à 40 000
Ce soir, ce qui en dit le plus sur le marché, ce n’est pas un graphique en chandeliers, mais un tableau de cotes.
Certains fixent le prix du BTC pour la fin de l’année avec de l’argent bien réel : probabilité d’une baisse à 60 000 : 81 % ; à 57 500 : 32,5 % ; à 55 000 : 45 % ; à 50 000 : 22,9 % ; à 45 000 : 9,4 % ; à 40 000 : 4,5 %.
Regardons aussi plus haut : probabilité d’un retour à 80 000 : 3,6 % ; à 90 000 : 7 % ; à 100 000 : 3,5 %.
Prix actuel : 61 660. Autrement dit, le marché estime qu’il est quasiment certain que le seuil des 60 000 sera franchi à la baisse, mais qu’une chute sous les 50 000 est très peu probable. C’est un tableau particulièrement mesuré.
Lisez-le attentivement et vous verrez à quoi ressemble le consensus : un marché baissier modéré, pas un effondrement. Tout le monde pense que le cours va encore baisser de 10 %, mais personne ne croit qu’il sera divisé par deux.
Mon avis est légèrement différent. Je ne dis pas qu’il va s’effondrer, mais que ce consensus est trop confortable. Et les consensus confortables rapportent rarement.
Pour trois raisons. Premièrement, à 60 000, 81 % des gens parient sur une cassure. Plus ils sont nombreux à parier là-dessus, plus cela signifie que la protection à ce niveau a déjà été entièrement achetée. Si le cours atteint vraiment 60 000, il n’y aura au contraire plus personne pour acheter.
Deuxièmement, les cotes à la hausse sont tombées à 3,5 %. Cela signifie que miser sur un rebond ne coûte presque rien : une petite mise pour un rendement asymétrique. Dans ce type de configuration, l’argent des spéculateurs se dirige vers le scénario dont la probabilité est sous-estimée.
Troisièmement, le chiffre de 45 % est le plus intéressant. La probabilité d’une baisse à 55 000 est bien supérieure à celle d’une baisse à 50 000. Cela montre que le marché vise les environs de 55 000. À ce niveau, certains se précipiteront pour acheter — et ces acheteurs seront le carburant de la prochaine poussée.
Alors, ce tableau ne m’indique pas une direction, mais un rythme. Entre 55 000 et 57 500, c’est la véritable ligne de démarcation entre acheteurs et vendeurs. Au-dessus, il faudra casser les 60 000 pour parler de capitulation émotionnelle. Tout le reste, entre les deux, n’est que du bruit.
Les cotes ne sont pas des prédictions. Elles ne font qu’additionner les craintes de chacun à l’instant présent. Et une fois la peur mise à prix, elle devient paradoxalement négociable.
Pour finir, une vérité : ce tableau peut surtout induire en erreur parce qu’il change tous les jours. Aujourd’hui, c’est 81 % ; demain, ce sera peut-être 60 %. Ne le prenez pas pour une conclusion, mais pour un thermomètre.
Ce soir, ce qui en dit le plus sur le marché, ce n’est pas un graphique en chandeliers, mais un tableau de cotes.
Certains fixent le prix du BTC pour la fin de l’année avec de l’argent bien réel : probabilité d’une baisse à 60 000 : 81 % ; à 57 500 : 32,5 % ; à 55 000 : 45 % ; à 50 000 : 22,9 % ; à 45 000 : 9,4 % ; à 40 000 : 4,5 %.
Regardons aussi plus haut : probabilité d’un retour à 80 000 : 3,6 % ; à 90 000 : 7 % ; à 100 000 : 3,5 %.
Prix actuel : 61 660. Autrement dit, le marché estime qu’il est quasiment certain que le seuil des 60 000 sera franchi à la baisse, mais qu’une chute sous les 50 000 est très peu probable. C’est un tableau particulièrement mesuré.
Lisez-le attentivement et vous verrez à quoi ressemble le consensus : un marché baissier modéré, pas un effondrement. Tout le monde pense que le cours va encore baisser de 10 %, mais personne ne croit qu’il sera divisé par deux.
Mon avis est légèrement différent. Je ne dis pas qu’il va s’effondrer, mais que ce consensus est trop confortable. Et les consensus confortables rapportent rarement.
Pour trois raisons. Premièrement, à 60 000, 81 % des gens parient sur une cassure. Plus ils sont nombreux à parier là-dessus, plus cela signifie que la protection à ce niveau a déjà été entièrement achetée. Si le cours atteint vraiment 60 000, il n’y aura au contraire plus personne pour acheter.
Deuxièmement, les cotes à la hausse sont tombées à 3,5 %. Cela signifie que miser sur un rebond ne coûte presque rien : une petite mise pour un rendement asymétrique. Dans ce type de configuration, l’argent des spéculateurs se dirige vers le scénario dont la probabilité est sous-estimée.
Troisièmement, le chiffre de 45 % est le plus intéressant. La probabilité d’une baisse à 55 000 est bien supérieure à celle d’une baisse à 50 000. Cela montre que le marché vise les environs de 55 000. À ce niveau, certains se précipiteront pour acheter — et ces acheteurs seront le carburant de la prochaine poussée.
Alors, ce tableau ne m’indique pas une direction, mais un rythme. Entre 55 000 et 57 500, c’est la véritable ligne de démarcation entre acheteurs et vendeurs. Au-dessus, il faudra casser les 60 000 pour parler de capitulation émotionnelle. Tout le reste, entre les deux, n’est que du bruit.
Les cotes ne sont pas des prédictions. Elles ne font qu’additionner les craintes de chacun à l’instant présent. Et une fois la peur mise à prix, elle devient paradoxalement négociable.
Pour finir, une vérité : ce tableau peut surtout induire en erreur parce qu’il change tous les jours. Aujourd’hui, c’est 81 % ; demain, ce sera peut-être 60 %. Ne le prenez pas pour une conclusion, mais pour un thermomètre.
3
1.3k
·
--
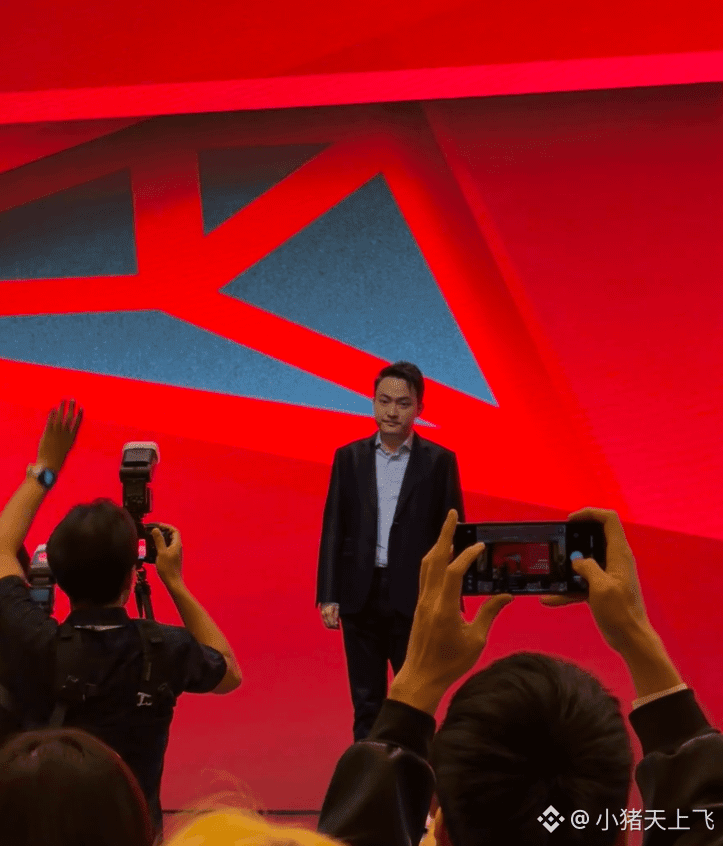
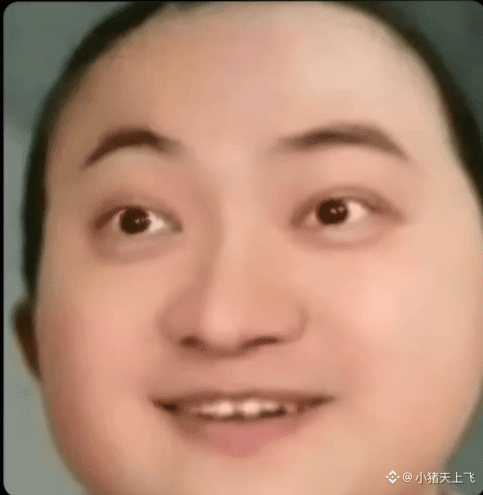
Sun Yuchen a maigri !
Sans parler du reste, ça se voit à l’œil nu : Sun a vraiment maigri ! Il est à fond dans l’exécution et met en pratique la théorie du combat 💪💪
Sun Yuchen a maigri !
Sans parler du reste, ça se voit à l’œil nu : Sun a vraiment maigri ! Il est à fond dans l’exécution et met en pratique la théorie du combat 💪💪
Sans parler du reste, ça se voit à l’œil nu : Sun a vraiment maigri ! Il est à fond dans l’exécution et met en pratique la théorie du combat 💪💪
4
798
·
--
Pas étonnant que cette IA se fasse toujours défoncer : en fait, elle nous visait.
Pas étonnant que cette IA se fasse toujours défoncer : en fait, elle nous visait.
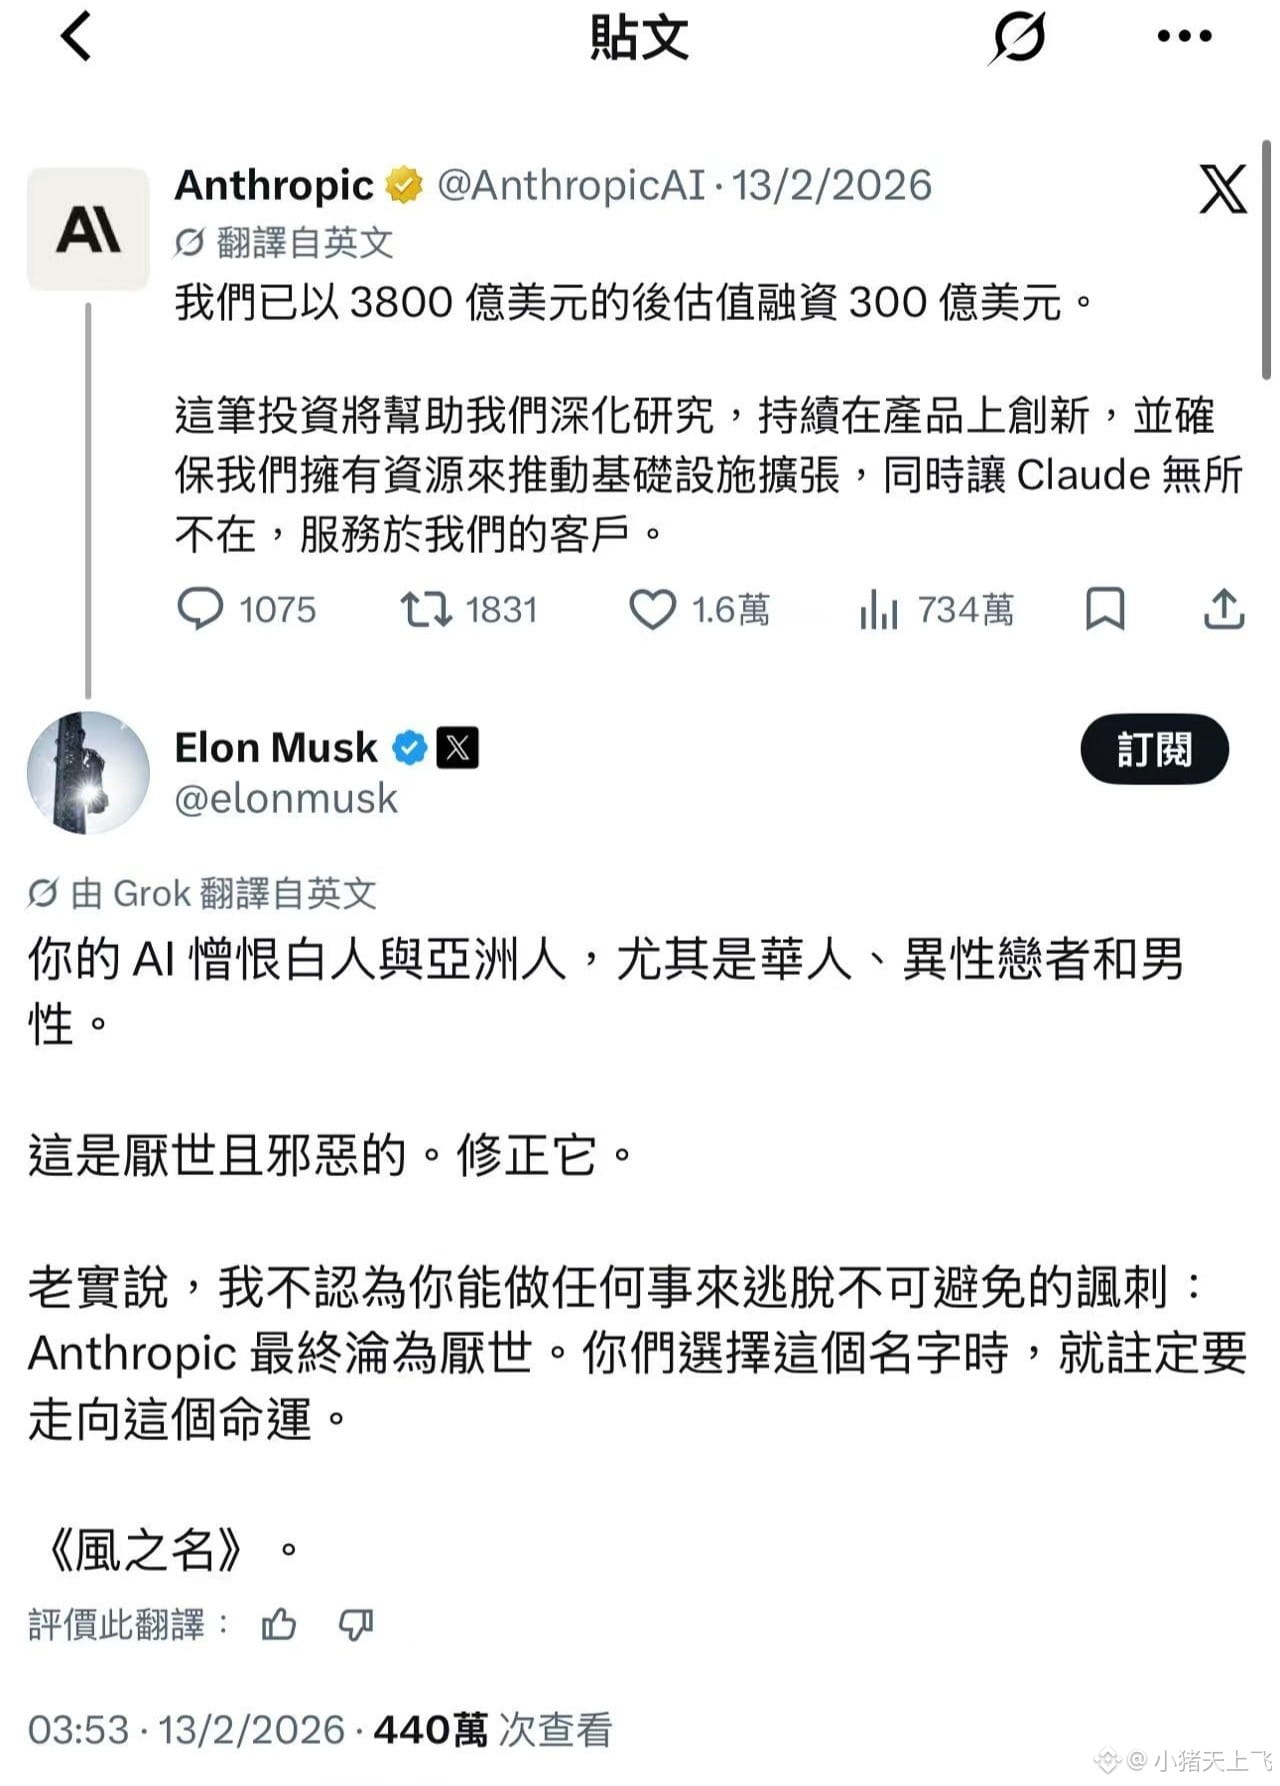
5
4.9k
·
--
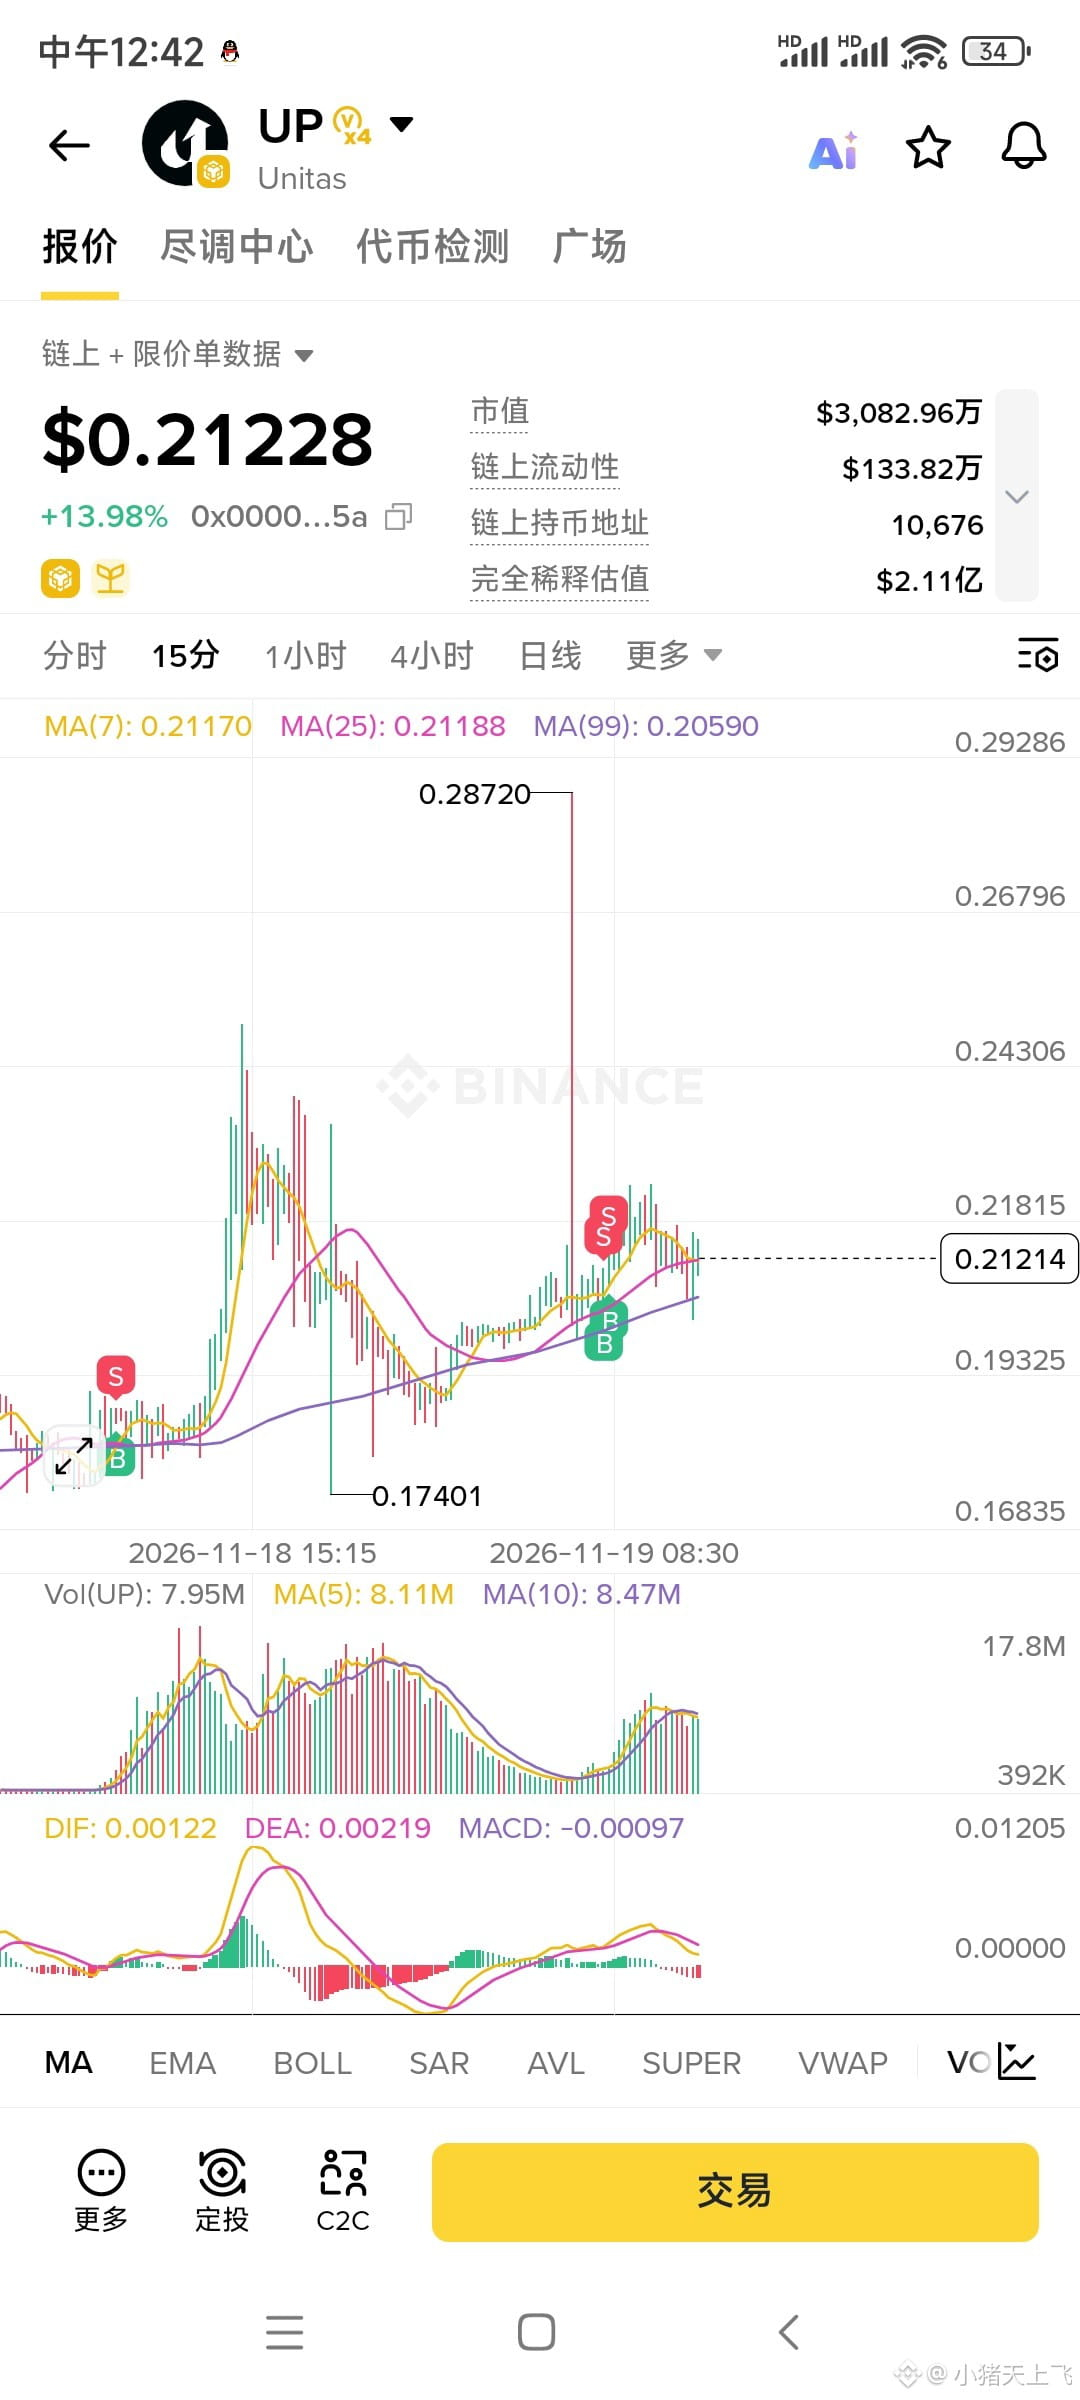
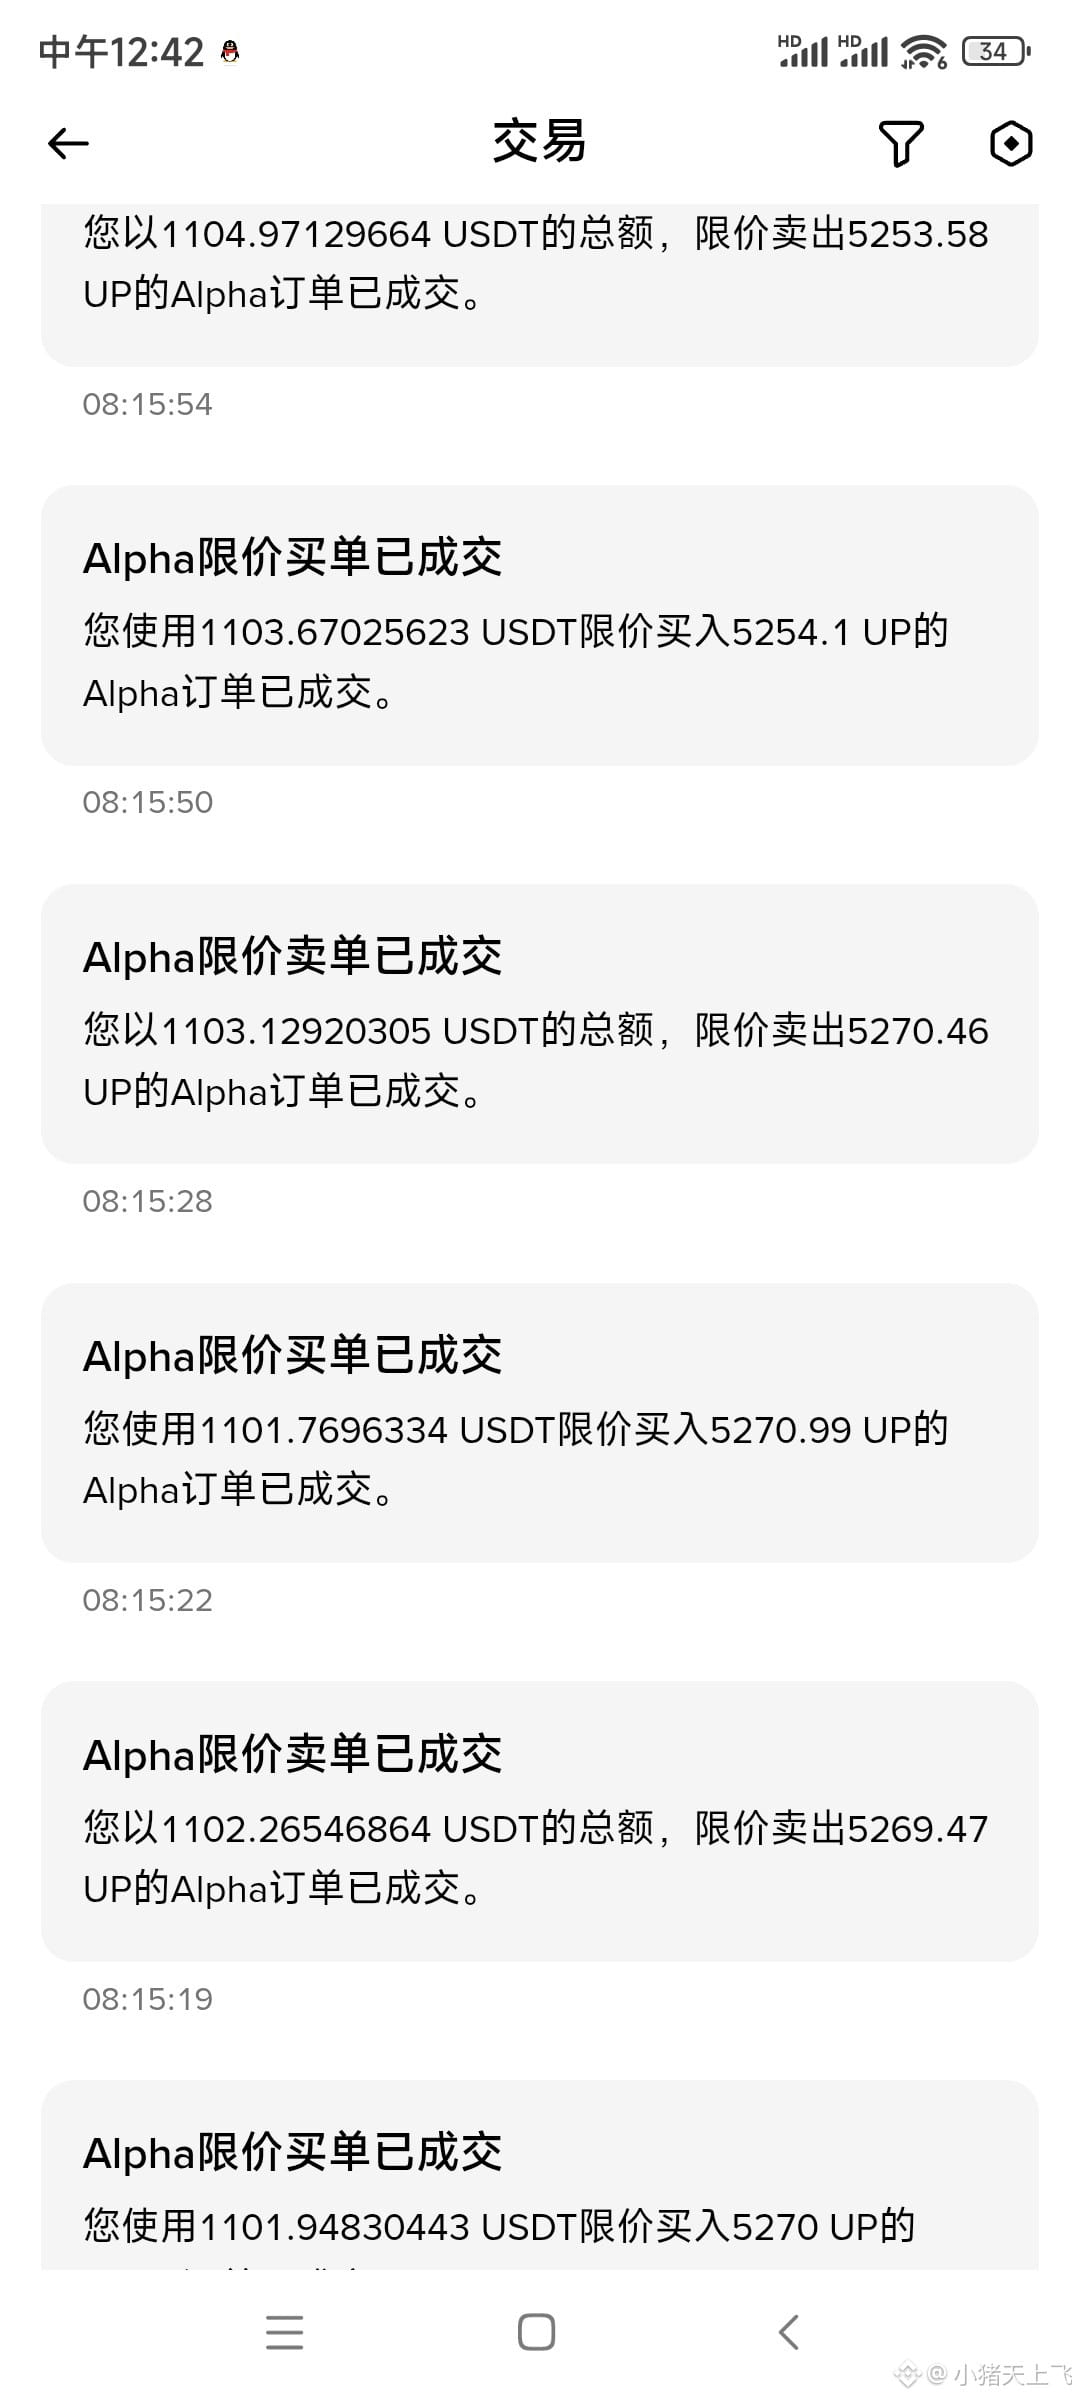
$UP Alpha est difficile à farmer ?
Il suffit de farmer pour gagner ; si je ne farm pas pendant une journée, je me sens tout bizarre.
$UP Alpha est difficile à farmer ?
Il suffit de farmer pour gagner ; si je ne farm pas pendant une journée, je me sens tout bizarre.
Il suffit de farmer pour gagner ; si je ne farm pas pendant une journée, je me sens tout bizarre.
8
10
1.6k
·
--
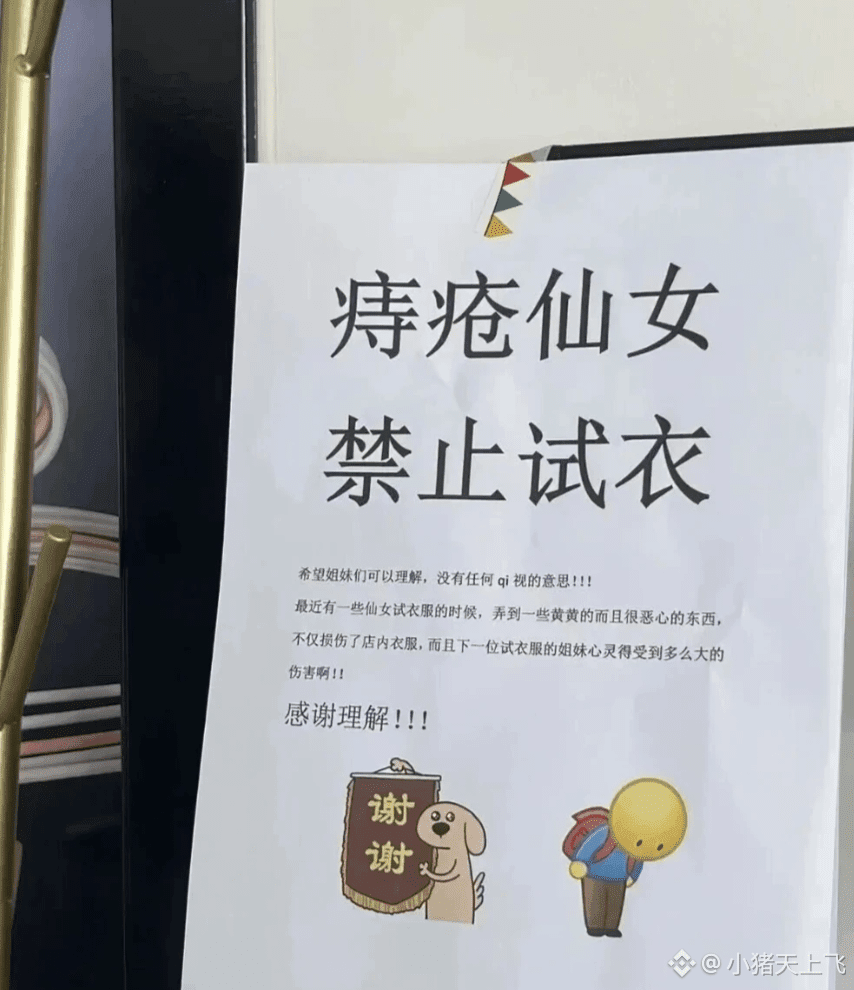
Les commerçants ont vraiment beaucoup d’imagination. On peut comprendre qu’ils craignent que les vêtements soient salis, ce qui gênerait la personne suivante qui voudrait les essayer.
Mais le texte de cette affiche est à la fois direct et théâtral : c’est complètement absurde, avec un petit côté inexplicablement bizarre.
Les commerçants ont vraiment beaucoup d’imagination. On peut comprendre qu’ils craignent que les vêtements soient salis, ce qui gênerait la personne suivante qui voudrait les essayer.
Mais le texte de cette affiche est à la fois direct et théâtral : c’est complètement absurde, avec un petit côté inexplicablement bizarre.
Mais le texte de cette affiche est à la fois direct et théâtral : c’est complètement absurde, avec un petit côté inexplicablement bizarre.
5
6
3.7k
·
--
Je n'ai plus de motivation, je vieillis trop vite. Il faut quand même tomber amoureux plus souvent, sinon on vieillit vite.
Je n'ai plus de motivation, je vieillis trop vite. Il faut quand même tomber amoureux plus souvent, sinon on vieillit vite.
2
9
5.7k
·
--
Article
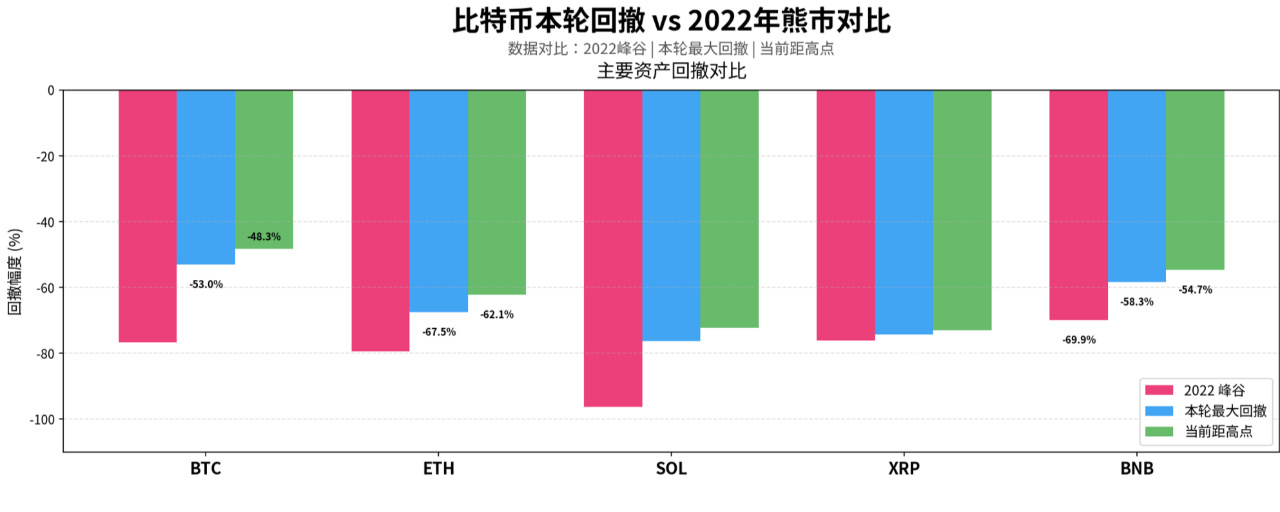
Comparaison entre le recul du bitcoin lors de ce cycle et le marché baissier de 2022En termes d’ampleur, la baisse de ce cycle est moins prononcée qu’en 2022 : le bitcoin est passé de son plus haut historique de 124 740, atteint le 7 octobre 2025, à 64 545, soit un recul maximal de 53,0 % ; lors du cycle de 2021-2022, il avait atteint 76,6 %, soit 23 points de pourcentage de plus. L’ether suit une tendance similaire : −67,5 % pour ce cycle, contre −79,3 % en 2022.
Mais en termes de durée, ce cycle a déjà dépassé le précédent : 406 jours se sont écoulés depuis le plus haut, contre 378 jours pour atteindre le creux en 2022. De plus, cette baisse dite « moins prononcée » ne concerne que des actifs à forte capitalisation comme le bitcoin et le BNB ; la plupart des altcoins ont déjà presque atteint, voire égalé, les pertes de 2022. Le SOL a subi un recul maximal de 76,3 % au cours de ce cycle, et le XRP de 74,3 %, ce dernier reproduisant presque la baisse de 76 % enregistrée en 2022. Il serait donc plus juste de dire non pas « cette fois, la baisse est moins forte qu’en 2022 », mais plutôt « le bitcoin a été soutenu par les ETF et les achats institutionnels, tandis que les autres actifs ont continué de chuter selon le scénario habituel d’un marché baissier ».
Comparaison entre le recul du bitcoin lors de ce cycle et le marché baissier de 2022
En termes d’ampleur, la baisse de ce cycle est moins prononcée qu’en 2022 : le bitcoin est passé de son plus haut historique de 124 740, atteint le 7 octobre 2025, à 64 545, soit un recul maximal de 53,0 % ; lors du cycle de 2021-2022, il avait atteint 76,6 %, soit 23 points de pourcentage de plus. L’ether suit une tendance similaire : −67,5 % pour ce cycle, contre −79,3 % en 2022.
Mais en termes de durée, ce cycle a déjà dépassé le précédent : 406 jours se sont écoulés depuis le plus haut, contre 378 jours pour atteindre le creux en 2022. De plus, cette baisse dite « moins prononcée » ne concerne que des actifs à forte capitalisation comme le bitcoin et le BNB ; la plupart des altcoins ont déjà presque atteint, voire égalé, les pertes de 2022. Le SOL a subi un recul maximal de 76,3 % au cours de ce cycle, et le XRP de 74,3 %, ce dernier reproduisant presque la baisse de 76 % enregistrée en 2022. Il serait donc plus juste de dire non pas « cette fois, la baisse est moins forte qu’en 2022 », mais plutôt « le bitcoin a été soutenu par les ETF et les achats institutionnels, tandis que les autres actifs ont continué de chuter selon le scénario habituel d’un marché baissier ».
Mais en termes de durée, ce cycle a déjà dépassé le précédent : 406 jours se sont écoulés depuis le plus haut, contre 378 jours pour atteindre le creux en 2022. De plus, cette baisse dite « moins prononcée » ne concerne que des actifs à forte capitalisation comme le bitcoin et le BNB ; la plupart des altcoins ont déjà presque atteint, voire égalé, les pertes de 2022. Le SOL a subi un recul maximal de 76,3 % au cours de ce cycle, et le XRP de 74,3 %, ce dernier reproduisant presque la baisse de 76 % enregistrée en 2022. Il serait donc plus juste de dire non pas « cette fois, la baisse est moins forte qu’en 2022 », mais plutôt « le bitcoin a été soutenu par les ETF et les achats institutionnels, tandis que les autres actifs ont continué de chuter selon le scénario habituel d’un marché baissier ».
2
6
244
·
--
La plupart des réseaux de données du marché promettent seulement d’acheminer les données ; une fois livrées, personne ne se porte garant de leur exactitude. Les équipes projet prennent des décisions sur la base des résultats et, en cas de problème, chacun se renvoie la responsabilité. Space and Time traite les données vérifiables comme un service qui doit être garanti : les validateurs mettent des jetons en staking dans le réseau, les requêtes et les écritures sont facturées à l’acte, et les périodes d’indisponibilité prolongées ou les comportements malveillants entraînent des pénalités pouvant aller jusqu’à la confiscation des fonds mis en jeu. Proof of SQL sert à prouver qu’un calcul donné a bien été effectué sur un jeu de données défini, conformément à la requête écrite. Cette combinaison est particulièrement pertinente pour la liquidation et la gestion des risques : dans un pool de prêts, une erreur d’un dixième de point dans le calcul du ratio de collatéral représente une perte réelle. Pouvoir fournir une preuve sur-le-champ plutôt que de simplement dire « faites-moi confiance », cela correspond à deux niveaux de crédibilité totalement différents.
Je reconnais la solidité de son socle technique : des données on-chain indexées et du SQL standard permettent aux développeurs d’éviter de construire eux-mêmes des pipelines. Ils peuvent se connecter et effectuer leurs requêtes directement ; la preuve est renvoyée avec le résultat, sans que le système de vérification ait besoin de refaire le calcul. La promesse de fournir des données vérifiables à la DeFi, aux actifs tokenisés et aux stablecoins me semble crédible, surtout pour la liquidation des stablecoins et le calcul de la valeur nette des actifs du monde réel (RWA), où l’opacité des méthodes de calcul est particulièrement problématique. Le point délicat, c’est la portée des pénalités : elles sanctionnent les nœuds malveillants ou inactifs, mais ne peuvent pas corriger les erreurs de saisie des données en amont. Si une source de prix erronée est intégrée, la preuve restera malgré tout irréprochable. Je ne présenterais pas cela comme un défaut de conception : tout système doit répartir les responsabilités entre les différents niveaux. Il ne faut simplement pas le prendre pour une solution universelle : une preuve on-chain peut prouver le processus, pas le monde réel.
En poussant ce raisonnement plus loin, il y a une autre contradiction que je pense sous-estimée : l’offre destinée aux entreprises peut fonctionner entièrement hors chaîne. Les institutions obtiennent alors une preuve sans avoir à toucher aux jetons ; dans les scénarios B2B, le récit de garantie porté par la blockchain est contourné par le produit lui-même. La tokenomics part souvent du principe que chaque utilisateur est aussi détenteur de jetons, mais, dans la réalité, les achats des entreprises ne tiennent compte que des contrats et des factures. Il faut un pont entre ces deux univers, et il n’a pas encore été construit.
Il y a aussi un point que je surveille depuis longtemps : la taille du staking et les frais réellement générés ne forment pas encore de boucle de rétroaction positive. Si le prix du jeton tombe autour de 0,008, sur quoi repose l’incitation économique des validateurs : des subventions inflationnistes ou de véritables frais de requête ? C’est ce qui déterminera s’il s’agit d’une infrastructure ou d’une expérience portée par les subventions. #sxt $SXT @SpaceandTimeDB
La plupart des réseaux de données du marché promettent seulement d’acheminer les données ; une fois livrées, personne ne se porte garant de leur exactitude. Les équipes projet prennent des décisions sur la base des résultats et, en cas de problème, chacun se renvoie la responsabilité. Space and Time traite les données vérifiables comme un service qui doit être garanti : les validateurs mettent des jetons en staking dans le réseau, les requêtes et les écritures sont facturées à l’acte, et les périodes d’indisponibilité prolongées ou les comportements malveillants entraînent des pénalités pouvant aller jusqu’à la confiscation des fonds mis en jeu. Proof of SQL sert à prouver qu’un calcul donné a bien été effectué sur un jeu de données défini, conformément à la requête écrite. Cette combinaison est particulièrement pertinente pour la liquidation et la gestion des risques : dans un pool de prêts, une erreur d’un dixième de point dans le calcul du ratio de collatéral représente une perte réelle. Pouvoir fournir une preuve sur-le-champ plutôt que de simplement dire « faites-moi confiance », cela correspond à deux niveaux de crédibilité totalement différents.
Je reconnais la solidité de son socle technique : des données on-chain indexées et du SQL standard permettent aux développeurs d’éviter de construire eux-mêmes des pipelines. Ils peuvent se connecter et effectuer leurs requêtes directement ; la preuve est renvoyée avec le résultat, sans que le système de vérification ait besoin de refaire le calcul. La promesse de fournir des données vérifiables à la DeFi, aux actifs tokenisés et aux stablecoins me semble crédible, surtout pour la liquidation des stablecoins et le calcul de la valeur nette des actifs du monde réel (RWA), où l’opacité des méthodes de calcul est particulièrement problématique. Le point délicat, c’est la portée des pénalités : elles sanctionnent les nœuds malveillants ou inactifs, mais ne peuvent pas corriger les erreurs de saisie des données en amont. Si une source de prix erronée est intégrée, la preuve restera malgré tout irréprochable. Je ne présenterais pas cela comme un défaut de conception : tout système doit répartir les responsabilités entre les différents niveaux. Il ne faut simplement pas le prendre pour une solution universelle : une preuve on-chain peut prouver le processus, pas le monde réel.
En poussant ce raisonnement plus loin, il y a une autre contradiction que je pense sous-estimée : l’offre destinée aux entreprises peut fonctionner entièrement hors chaîne. Les institutions obtiennent alors une preuve sans avoir à toucher aux jetons ; dans les scénarios B2B, le récit de garantie porté par la blockchain est contourné par le produit lui-même. La tokenomics part souvent du principe que chaque utilisateur est aussi détenteur de jetons, mais, dans la réalité, les achats des entreprises ne tiennent compte que des contrats et des factures. Il faut un pont entre ces deux univers, et il n’a pas encore été construit.
Il y a aussi un point que je surveille depuis longtemps : la taille du staking et les frais réellement générés ne forment pas encore de boucle de rétroaction positive. Si le prix du jeton tombe autour de 0,008, sur quoi repose l’incitation économique des validateurs : des subventions inflationnistes ou de véritables frais de requête ? C’est ce qui déterminera s’il s’agit d’une infrastructure ou d’une expérience portée par les subventions. #sxt $SXT @SpaceandTime
Je reconnais la solidité de son socle technique : des données on-chain indexées et du SQL standard permettent aux développeurs d’éviter de construire eux-mêmes des pipelines. Ils peuvent se connecter et effectuer leurs requêtes directement ; la preuve est renvoyée avec le résultat, sans que le système de vérification ait besoin de refaire le calcul. La promesse de fournir des données vérifiables à la DeFi, aux actifs tokenisés et aux stablecoins me semble crédible, surtout pour la liquidation des stablecoins et le calcul de la valeur nette des actifs du monde réel (RWA), où l’opacité des méthodes de calcul est particulièrement problématique. Le point délicat, c’est la portée des pénalités : elles sanctionnent les nœuds malveillants ou inactifs, mais ne peuvent pas corriger les erreurs de saisie des données en amont. Si une source de prix erronée est intégrée, la preuve restera malgré tout irréprochable. Je ne présenterais pas cela comme un défaut de conception : tout système doit répartir les responsabilités entre les différents niveaux. Il ne faut simplement pas le prendre pour une solution universelle : une preuve on-chain peut prouver le processus, pas le monde réel.
En poussant ce raisonnement plus loin, il y a une autre contradiction que je pense sous-estimée : l’offre destinée aux entreprises peut fonctionner entièrement hors chaîne. Les institutions obtiennent alors une preuve sans avoir à toucher aux jetons ; dans les scénarios B2B, le récit de garantie porté par la blockchain est contourné par le produit lui-même. La tokenomics part souvent du principe que chaque utilisateur est aussi détenteur de jetons, mais, dans la réalité, les achats des entreprises ne tiennent compte que des contrats et des factures. Il faut un pont entre ces deux univers, et il n’a pas encore été construit.
Il y a aussi un point que je surveille depuis longtemps : la taille du staking et les frais réellement générés ne forment pas encore de boucle de rétroaction positive. Si le prix du jeton tombe autour de 0,008, sur quoi repose l’incitation économique des validateurs : des subventions inflationnistes ou de véritables frais de requête ? C’est ce qui déterminera s’il s’agit d’une infrastructure ou d’une expérience portée par les subventions. #sxt $SXT @SpaceandTime
3
8
4.6k
·
--
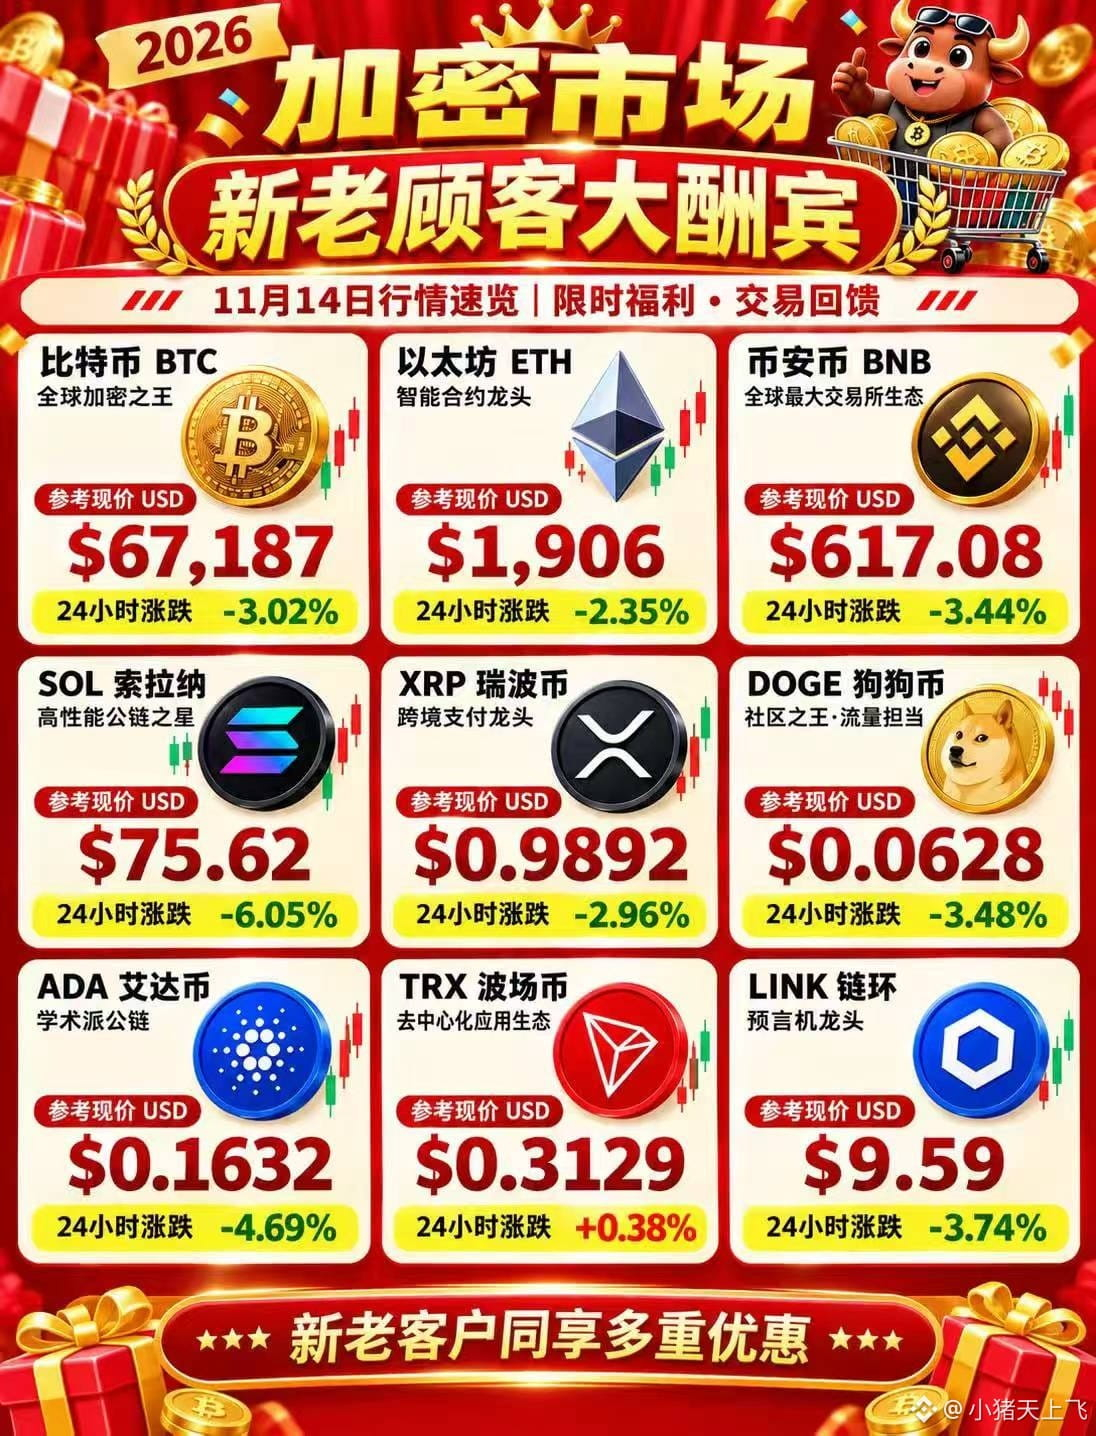
Le Double 11 n’est-il pas déjà passé ? Pourquoi y a-t-il encore des réductions ?
Le Double 11 n’est-il pas déjà passé ? Pourquoi y a-t-il encore des réductions ?
9
15
6.6k
·
--
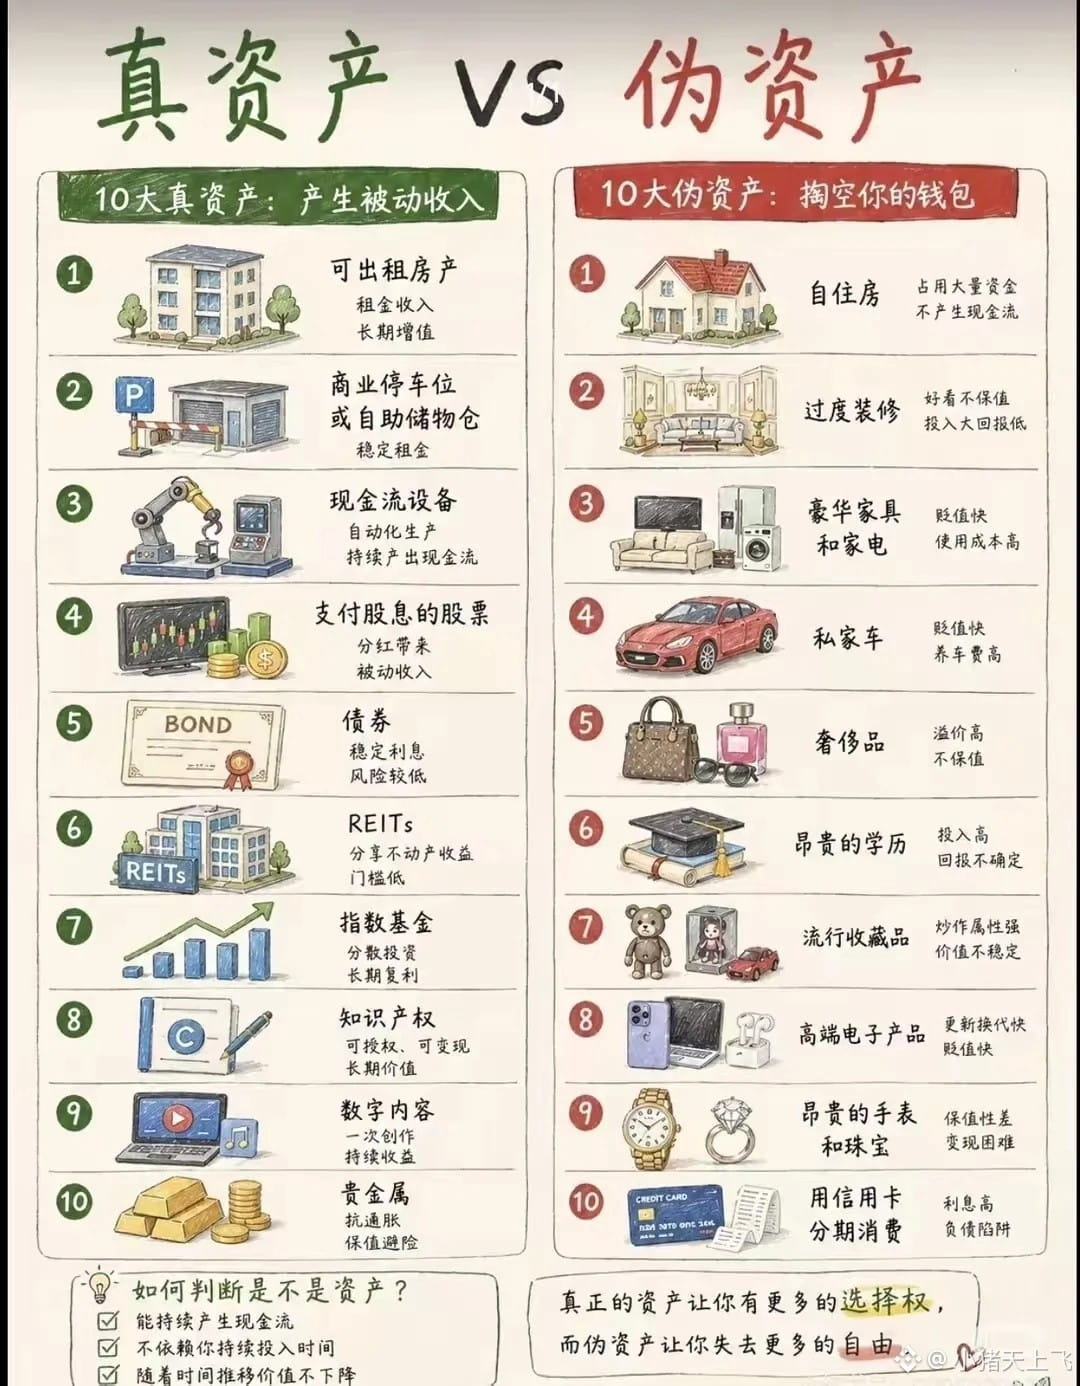
La différence entre les actifs réels et les faux actifs
La différence entre les actifs réels et les faux actifs
1
9
2.1k
·
--
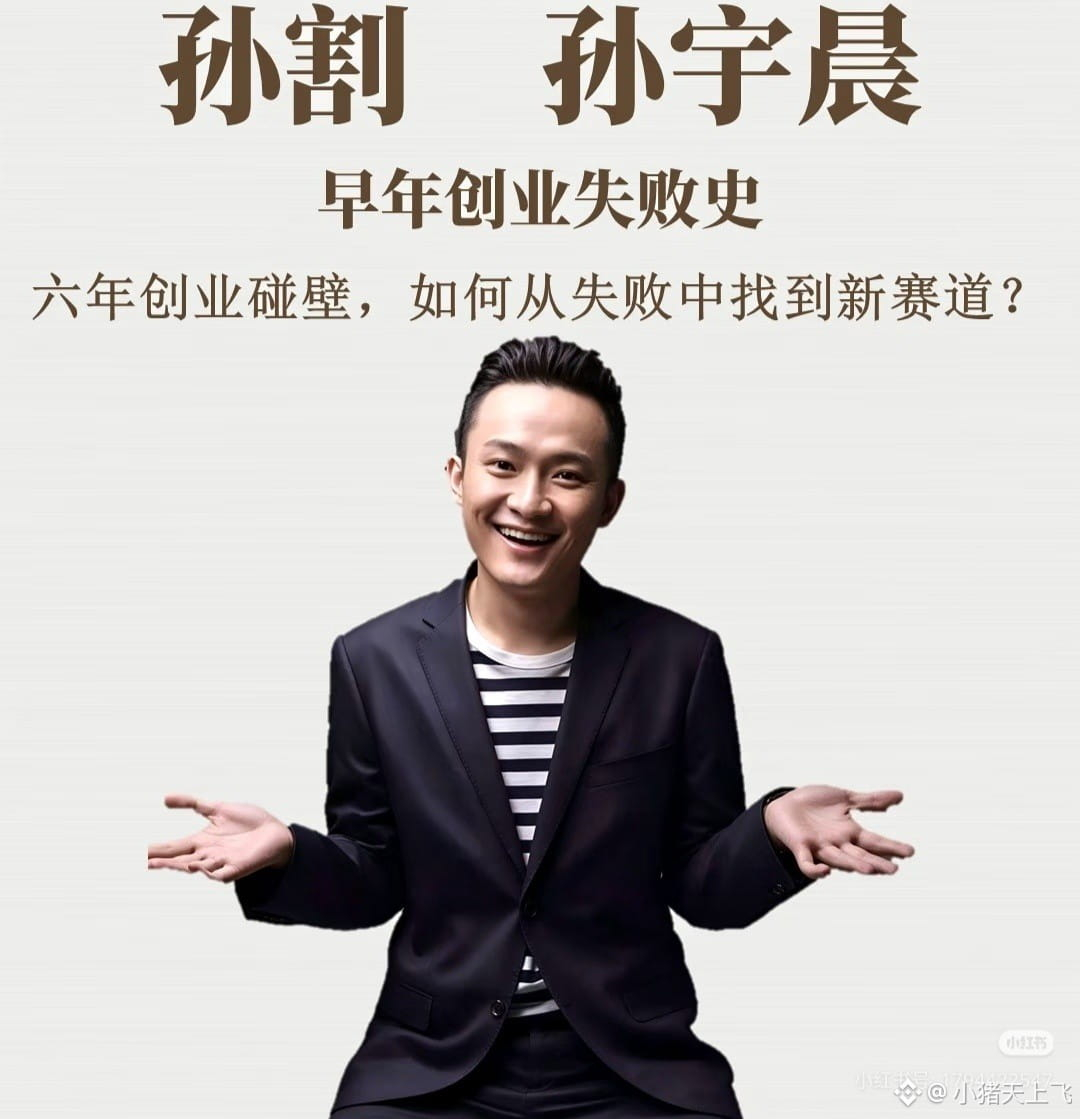
L’application de Sun Yuchen, qui avait autrefois dix millions d’utilisateurs, a disparu en un an.
Sa fortune s’élève à 8,5 milliards de dollars et son entreprise est entrée au Nasdaq cette année.
Mais parmi les quatre produits qu’il a créés : l’un a été supprimé, un autre n’a jamais eu de suite, un troisième a été abandonné sous la pression des utilisateurs et le dernier est devenu un outil interne.
À votre avis, à quoi Sun Yuchen doit-il sa réussite ?
L’application de Sun Yuchen, qui avait autrefois dix millions d’utilisateurs, a disparu en un an.
Sa fortune s’élève à 8,5 milliards de dollars et son entreprise est entrée au Nasdaq cette année.
Mais parmi les quatre produits qu’il a créés : l’un a été supprimé, un autre n’a jamais eu de suite, un troisième a été abandonné sous la pression des utilisateurs et le dernier est devenu un outil interne.
À votre avis, à quoi Sun Yuchen doit-il sa réussite ?
Sa fortune s’élève à 8,5 milliards de dollars et son entreprise est entrée au Nasdaq cette année.
Mais parmi les quatre produits qu’il a créés : l’un a été supprimé, un autre n’a jamais eu de suite, un troisième a été abandonné sous la pression des utilisateurs et le dernier est devenu un outil interne.
À votre avis, à quoi Sun Yuchen doit-il sa réussite ?
8
15
23.7k
·
--
Arrête de baisser, encore un peu et même le VIP ne suffira plus.
Arrête de baisser, encore un peu et même le VIP ne suffira plus.
6
772
·
--
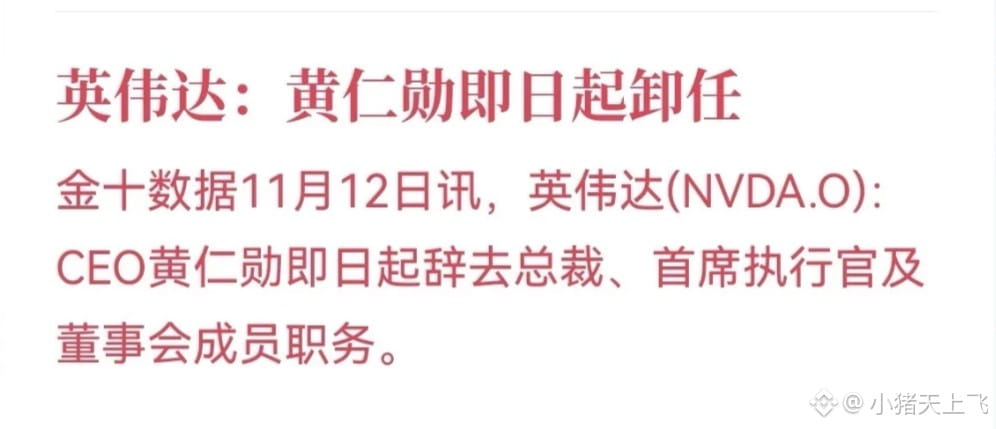
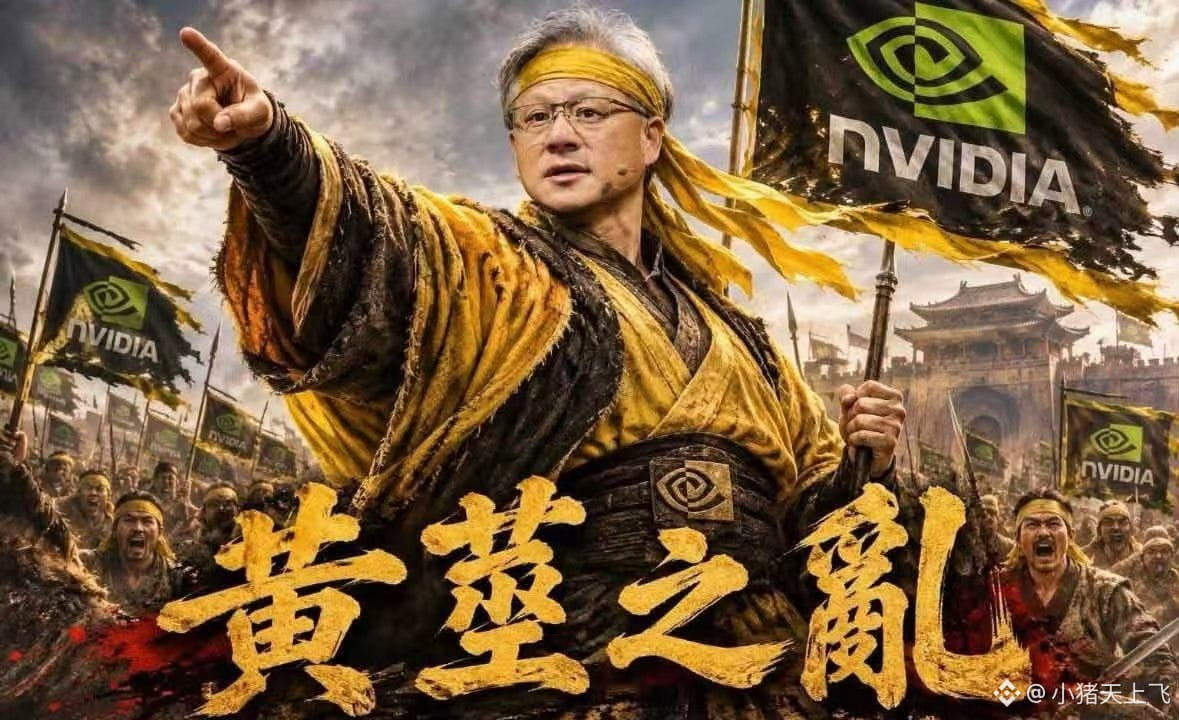
Incroyable, ils ont carrément viré le fondateur de l’entreprise
On assiste encore une fois à un moment historique. J’ai l’impression qu’en 2026, on ne fait qu’assister à des moments historiques.
Nvidia n’est en réalité qu’une entreprise de conception de puces. Si elle en est là aujourd’hui, c’est en grande partie grâce à Jensen Huang : sa capacité à anticiper les tendances du secteur, à relier les acteurs taïwanais et coréens de la mémoire et à intégrer la chaîne de production des puces, ainsi que son influence auprès des grands fournisseurs de services cloud, sont les raisons pour lesquelles Nvidia a atteint cette position.
Et maintenant, ils ont carrément voté pour évincer Jensen Huang. On assiste vraiment à un moment historique 😦
Incroyable, ils ont carrément viré le fondateur de l’entreprise
On assiste encore une fois à un moment historique. J’ai l’impression qu’en 2026, on ne fait qu’assister à des moments historiques.
Nvidia n’est en réalité qu’une entreprise de conception de puces. Si elle en est là aujourd’hui, c’est en grande partie grâce à Jensen Huang : sa capacité à anticiper les tendances du secteur, à relier les acteurs taïwanais et coréens de la mémoire et à intégrer la chaîne de production des puces, ainsi que son influence auprès des grands fournisseurs de services cloud, sont les raisons pour lesquelles Nvidia a atteint cette position.
Et maintenant, ils ont carrément voté pour évincer Jensen Huang. On assiste vraiment à un moment historique 😦
On assiste encore une fois à un moment historique. J’ai l’impression qu’en 2026, on ne fait qu’assister à des moments historiques.
Nvidia n’est en réalité qu’une entreprise de conception de puces. Si elle en est là aujourd’hui, c’est en grande partie grâce à Jensen Huang : sa capacité à anticiper les tendances du secteur, à relier les acteurs taïwanais et coréens de la mémoire et à intégrer la chaîne de production des puces, ainsi que son influence auprès des grands fournisseurs de services cloud, sont les raisons pour lesquelles Nvidia a atteint cette position.
Et maintenant, ils ont carrément voté pour évincer Jensen Huang. On assiste vraiment à un moment historique 😦
1
6
552
·
--
Pourquoi est-ce encore à nous de payer ? Les gardes E ont déjà trop enduré.
Pourquoi est-ce encore à nous de payer ? Les gardes E ont déjà trop enduré.
1
8
1.7k
·
--
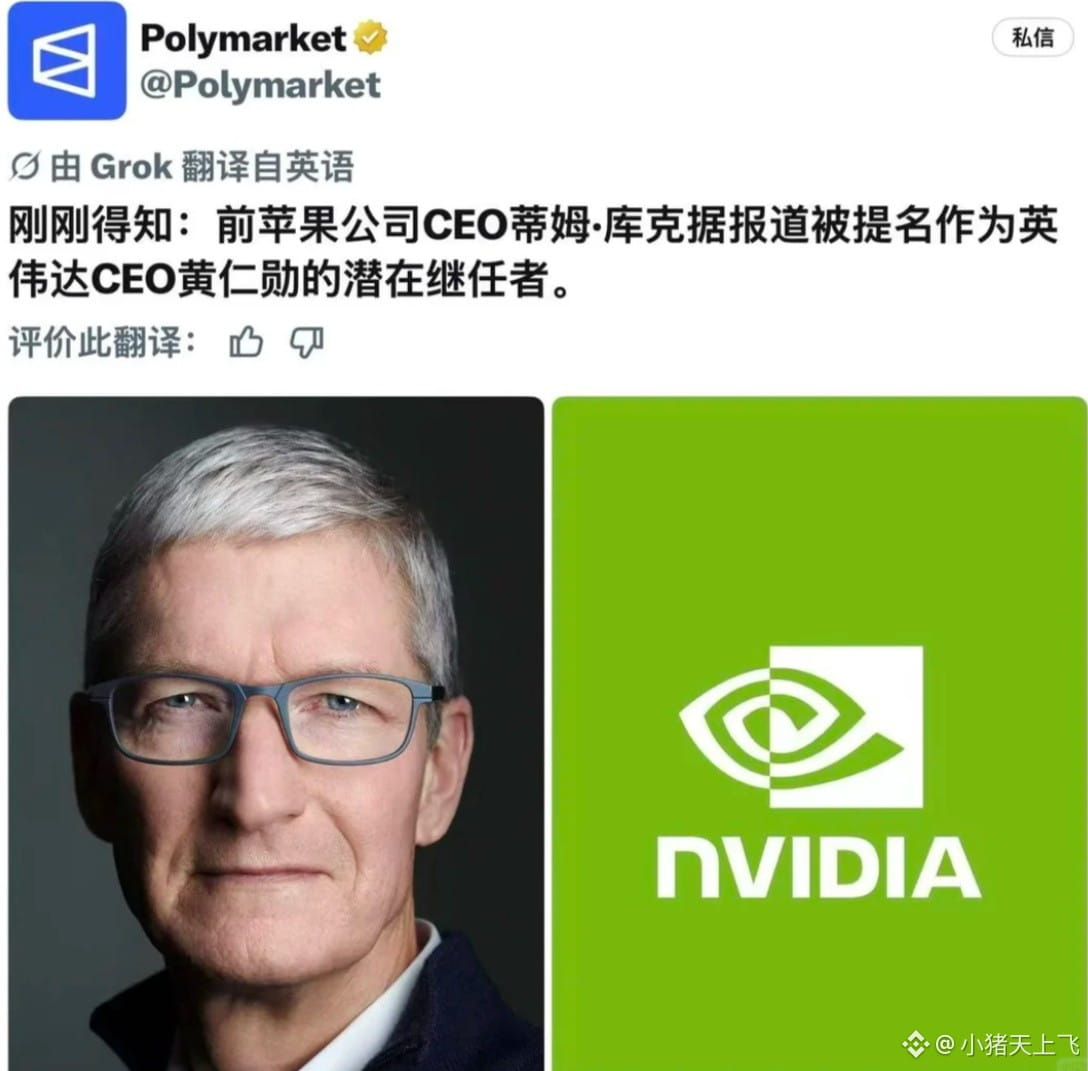
Cook va rejoindre Nvidia ?
Selon certaines informations, Cook aurait été désigné comme successeur potentiel au poste de PDG de Nvidia. S’il prenait le poste, ce ne serait finalement pas si mal.
Cook va rejoindre Nvidia ?
Selon certaines informations, Cook aurait été désigné comme successeur potentiel au poste de PDG de Nvidia. S’il prenait le poste, ce ne serait finalement pas si mal.
Selon certaines informations, Cook aurait été désigné comme successeur potentiel au poste de PDG de Nvidia. S’il prenait le poste, ce ne serait finalement pas si mal.
1
5
782
·
--
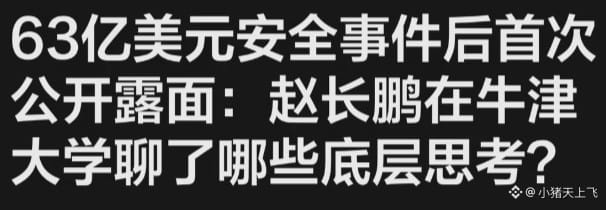
CZ a répondu pour la première fois publiquement à l’incident de sécurité de Binance, estimé à environ 6,34 milliards de dollars, lors d’un débat à l’Oxford Union. Il a reconnu que des employés en interne avaient enfreint les procédures de sécurité fondamentales, tout en soulignant que la plateforme avait intégralement pris en charge les pertes et que les fonds des utilisateurs n’avaient pas été affectés.
En revenant sur les détails de l’attaque, il a indiqué que les hackers avaient exploité une faille après cinq à six mois d’infiltration par ingénierie sociale, puis utilisé l’IA pour comprendre à toute vitesse l’architecture du système. Il a également développé ses réflexions de fond sur la nécessité de régler sur la blockchain les microtransactions à haute fréquence des agents d’IA, sur la possibilité que l’IA cesse à l’avenir de passer par les langages de programmation humains pour écrire directement du bytecode, sur le fait que la surface de la Terre sera recouverte de silicium, ainsi que sur les différences de réglementation entre la Chine et les États-Unis.
Trois idées essentielles
La sécurité est une question de procédures, pas de promesses. CZ a reconnu les faiblesses opérationnelles : selon lui, les attaquants se sont préparés pendant cinq ou six mois, ont infiltré l’entreprise au moyen de fausses offres d’emploi et d’ingénierie sociale, puis ont utilisé l’IA pour comprendre plus rapidement le système. Mais le fait que « l’attaque ait été très sophistiquée » ne saurait les exonérer. Il ne promet pas que « cela ne se reproduira pas » : face à l’asymétrie entre attaque et défense, il faut renforcer simultanément le matériel, les droits d’accès, les procédures et la détection des anomalies.
La transparence est à double tranchant. Les fonds sur la blockchain peuvent être suivis en temps réel par des tiers, qui repèrent parfois les anomalies avant la plateforme elle-même ; en contrepartie, l’onde de choc s’amplifie au même rythme. Il choisit d’accepter cette surveillance.
D’où vient l’argent des indemnisations ? Du fonds SAFU, du fonds d’assurance des contrats à terme et du bilan de l’entreprise. Il a également distingué les « fonds volés gelés » des « fonds récupérés disponibles » : les premiers nécessitent encore une procédure judiciaire. Tout ce qui précède correspond aux déclarations faites sur place et n’a pas fait l’objet d’un audit indépendant.
Quelques jugements particulièrement éclairants
Les stablecoins, les CBDC et le BTC ont des rôles complémentaires plutôt que substituables : les stablecoins pour les paiements transfrontaliers, le BTC/ETH/BNB pour miser à long terme sur l’écosystème. Le véritable apport de l’IA réside dans le volume considérable de micropaiements entre agents. La tokenisation des actions américaines est « à la fois oui et non » pour la liquidité native des cryptomonnaies : elle la détourne à court terme, mais élargit le marché à long terme. Concernant la Chine, il recommande de ne pas s’emballer outre mesure face aux signes d’ouverture : le nombre de projets augmente, mais la complexité de la réglementation aussi.
CZ a répondu pour la première fois publiquement à l’incident de sécurité de Binance, estimé à environ 6,34 milliards de dollars, lors d’un débat à l’Oxford Union. Il a reconnu que des employés en interne avaient enfreint les procédures de sécurité fondamentales, tout en soulignant que la plateforme avait intégralement pris en charge les pertes et que les fonds des utilisateurs n’avaient pas été affectés.
En revenant sur les détails de l’attaque, il a indiqué que les hackers avaient exploité une faille après cinq à six mois d’infiltration par ingénierie sociale, puis utilisé l’IA pour comprendre à toute vitesse l’architecture du système. Il a également développé ses réflexions de fond sur la nécessité de régler sur la blockchain les microtransactions à haute fréquence des agents d’IA, sur la possibilité que l’IA cesse à l’avenir de passer par les langages de programmation humains pour écrire directement du bytecode, sur le fait que la surface de la Terre sera recouverte de silicium, ainsi que sur les différences de réglementation entre la Chine et les États-Unis.
Trois idées essentielles
La sécurité est une question de procédures, pas de promesses. CZ a reconnu les faiblesses opérationnelles : selon lui, les attaquants se sont préparés pendant cinq ou six mois, ont infiltré l’entreprise au moyen de fausses offres d’emploi et d’ingénierie sociale, puis ont utilisé l’IA pour comprendre plus rapidement le système. Mais le fait que « l’attaque ait été très sophistiquée » ne saurait les exonérer. Il ne promet pas que « cela ne se reproduira pas » : face à l’asymétrie entre attaque et défense, il faut renforcer simultanément le matériel, les droits d’accès, les procédures et la détection des anomalies.
La transparence est à double tranchant. Les fonds sur la blockchain peuvent être suivis en temps réel par des tiers, qui repèrent parfois les anomalies avant la plateforme elle-même ; en contrepartie, l’onde de choc s’amplifie au même rythme. Il choisit d’accepter cette surveillance.
D’où vient l’argent des indemnisations ? Du fonds SAFU, du fonds d’assurance des contrats à terme et du bilan de l’entreprise. Il a également distingué les « fonds volés gelés » des « fonds récupérés disponibles » : les premiers nécessitent encore une procédure judiciaire. Tout ce qui précède correspond aux déclarations faites sur place et n’a pas fait l’objet d’un audit indépendant.
Quelques jugements particulièrement éclairants
Les stablecoins, les CBDC et le BTC ont des rôles complémentaires plutôt que substituables : les stablecoins pour les paiements transfrontaliers, le BTC/ETH/BNB pour miser à long terme sur l’écosystème. Le véritable apport de l’IA réside dans le volume considérable de micropaiements entre agents. La tokenisation des actions américaines est « à la fois oui et non » pour la liquidité native des cryptomonnaies : elle la détourne à court terme, mais élargit le marché à long terme. Concernant la Chine, il recommande de ne pas s’emballer outre mesure face aux signes d’ouverture : le nombre de projets augmente, mais la complexité de la réglementation aussi.
En revenant sur les détails de l’attaque, il a indiqué que les hackers avaient exploité une faille après cinq à six mois d’infiltration par ingénierie sociale, puis utilisé l’IA pour comprendre à toute vitesse l’architecture du système. Il a également développé ses réflexions de fond sur la nécessité de régler sur la blockchain les microtransactions à haute fréquence des agents d’IA, sur la possibilité que l’IA cesse à l’avenir de passer par les langages de programmation humains pour écrire directement du bytecode, sur le fait que la surface de la Terre sera recouverte de silicium, ainsi que sur les différences de réglementation entre la Chine et les États-Unis.
Trois idées essentielles
La sécurité est une question de procédures, pas de promesses. CZ a reconnu les faiblesses opérationnelles : selon lui, les attaquants se sont préparés pendant cinq ou six mois, ont infiltré l’entreprise au moyen de fausses offres d’emploi et d’ingénierie sociale, puis ont utilisé l’IA pour comprendre plus rapidement le système. Mais le fait que « l’attaque ait été très sophistiquée » ne saurait les exonérer. Il ne promet pas que « cela ne se reproduira pas » : face à l’asymétrie entre attaque et défense, il faut renforcer simultanément le matériel, les droits d’accès, les procédures et la détection des anomalies.
La transparence est à double tranchant. Les fonds sur la blockchain peuvent être suivis en temps réel par des tiers, qui repèrent parfois les anomalies avant la plateforme elle-même ; en contrepartie, l’onde de choc s’amplifie au même rythme. Il choisit d’accepter cette surveillance.
D’où vient l’argent des indemnisations ? Du fonds SAFU, du fonds d’assurance des contrats à terme et du bilan de l’entreprise. Il a également distingué les « fonds volés gelés » des « fonds récupérés disponibles » : les premiers nécessitent encore une procédure judiciaire. Tout ce qui précède correspond aux déclarations faites sur place et n’a pas fait l’objet d’un audit indépendant.
Quelques jugements particulièrement éclairants
Les stablecoins, les CBDC et le BTC ont des rôles complémentaires plutôt que substituables : les stablecoins pour les paiements transfrontaliers, le BTC/ETH/BNB pour miser à long terme sur l’écosystème. Le véritable apport de l’IA réside dans le volume considérable de micropaiements entre agents. La tokenisation des actions américaines est « à la fois oui et non » pour la liquidité native des cryptomonnaies : elle la détourne à court terme, mais élargit le marché à long terme. Concernant la Chine, il recommande de ne pas s’emballer outre mesure face aux signes d’ouverture : le nombre de projets augmente, mais la complexité de la réglementation aussi.
2
9
893
·
--
Comment peut-on devenir aussi fort ? En étant un garde E, c’est possible ?
Comment peut-on devenir aussi fort ? En étant un garde E, c’est possible ?
3
1
11
3.1k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CanBTCReboundAfterFallingBelow60K?
120,239 vues
519 mentions
Actualités du bitcoin | Le bitcoin passe sous les 60 000 dollars pour la première fois depuis juillet, tandis que l’IBIT enregistre une sortie record de 541 millions de dollars
Binance News
·40 mentions J’aime
·72.1k vues
GlobalStocksFaceLongestLosingStreakSince2023
52,266 vues
504 mentions
AnthropicPlungesTowardIPOPriceonDay2
17,921 vues
205 mentions