
CryptoWolf-
68 Publications
CryptoWolf-
Signaler
Bloquer l’utilisateur
21 Suivis
36 Abonnés
56 J’aime
Publications
·
--
Voir la traduction
#BinancePick ghuttt hdruyrgytgurr ydfyhrghr yfhgcggggffhh hh
#BinancePick ghuttt hdruyrgytgurr ydfyhrghr yfhgcggggffhh hh
·
--
Voir la traduction
#BinancePick hhuvgvv hgdrredgh gvvghjhtfyu bhhhhhvfdhygg
#BinancePick hhuvgvv hgdrredgh gvvghjhtfyu bhhhhhvfdhygg
·
--
Voir la traduction
#BinancePick hhhhhyyyy77777yuu777777ghyyhyyyyyy huh huuuu hhhhv
#BinancePick hhhhhyyyy77777yuu777777ghyyhyyyyyy huh huuuu hhhhv
·
--
#BinancePick hjjjhhhhhhhgghhh hhhhggrruhhdgu hhggihhhhggjjhh
#BinancePick hjjjhhhhhhhgghhh hhhhggrruhhdgu hhggihhhhggjjhh
1
·
--
#BinancePick ffffgffdd dbdjjdjdhdhdhdhehdhdbdbbdhdhf
#BinancePick ffffgffdd dbdjjdjdhdhdhdhehdhdbdbbdhdhf
·
--
Voir la traduction
#BinancePick ga s shdhdhd djushddjddbbd ueuehd d dhhdbdbebebebee
#BinancePick ga s shdhdhd djushddjddbbd ueuehd d dhhdbdbebebebee
·
--
Voir la traduction
#BinancePick interest on same is my said like or ehkshs ausa hsuvs
#BinancePick interest on same is my said like or ehkshs ausa hsuvs
·
--
·
--
@termmax #TermMax
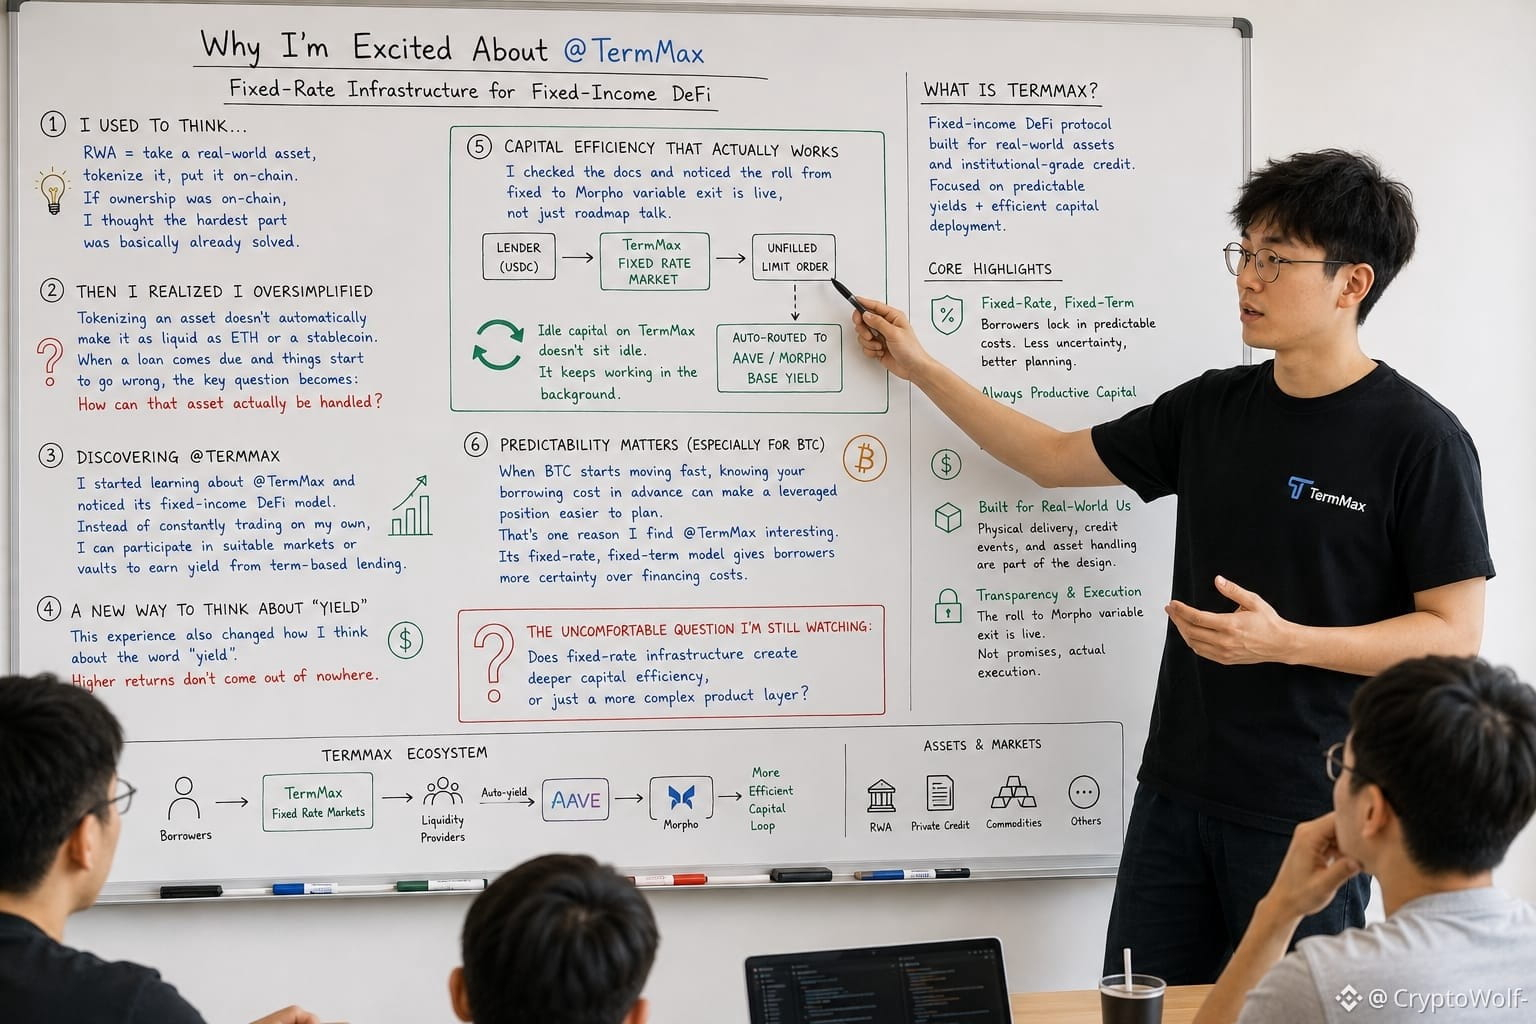
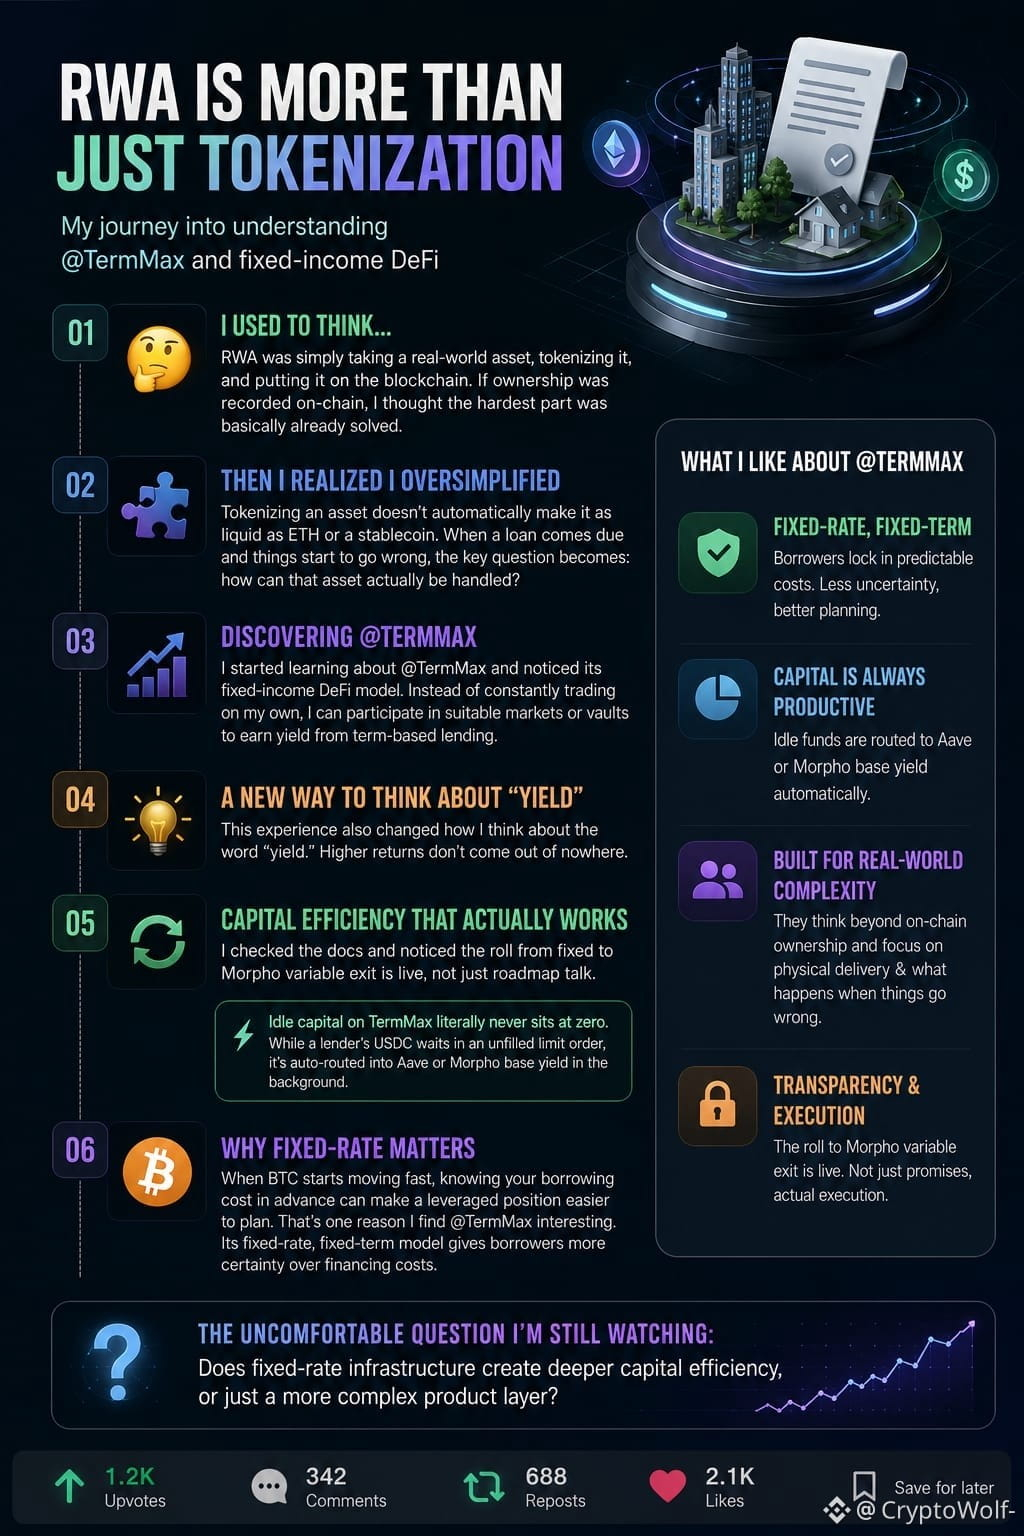
Auparavant, je pensais que le RWA consistait simplement à prendre un actif du monde réel, à le tokeniser, puis à le mettre sur la blockchain. Si la propriété était enregistrée on-chaîne, je me disais que la partie la plus difficile était déjà réglée.
Mais quand j’ai regardé @TermMax—notamment leur approche de la livraison physique—j’ai réalisé que j’avais trop simplifié le problème. Tokeniser un actif ne le rend pas automatiquement aussi liquide que l’ETH ou qu’un stablecoin. Lorsqu’un prêt arrive à échéance et que les choses commencent à mal tourner, la question clé devient : comment cet actif peut-il réellement être géré ?
Ensuite, j’ai commencé à me renseigner sur @TermMax et j’ai remarqué son modèle DeFi à revenu fixe. Au lieu de constamment trader de mon côté, je peux participer à des marchés ou à des coffres adaptés pour générer un rendement grâce à un prêt basé sur des échéances.
Cependant, cette expérience a aussi changé la façon dont je pense au mot « rendement ». Des rendements plus élevés n’apparaissent pas par magie.
J’ai consulté la documentation et j’ai remarqué que le passage du fixe au retrait variable sur Morpho est déjà en cours, et pas seulement un sujet évoqué sur la feuille de route. Le capital inactif sur TermMax ne tombe littéralement jamais à zéro. Pendant qu’un prêteur attend avec son USDC dans une limite non remplie, celui-ci est automatiquement réacheminé vers le rendement de base d’Aave ou de Morpho en arrière-plan.
Il y a une autre chose que j’ai remarquée hier soir : lorsque le BTC commence à bouger rapidement, connaître votre coût d’emprunt à l’avance peut faciliter la planification d’une position avec effet de levier. C’est une des raisons pour lesquelles je trouve @TermMax intéressant. Son modèle à taux fixe et à durée fixe donne aux emprunteurs plus de certitude sur les coûts de financement.
@TermMax #TermMax
Auparavant, je pensais que le RWA consistait simplement à prendre un actif du monde réel, à le tokeniser, puis à le mettre sur la blockchain. Si la propriété était enregistrée on-chaîne, je me disais que la partie la plus difficile était déjà réglée.
Mais quand j’ai regardé @TermMax—notamment leur approche de la livraison physique—j’ai réalisé que j’avais trop simplifié le problème. Tokeniser un actif ne le rend pas automatiquement aussi liquide que l’ETH ou qu’un stablecoin. Lorsqu’un prêt arrive à échéance et que les choses commencent à mal tourner, la question clé devient : comment cet actif peut-il réellement être géré ?
Ensuite, j’ai commencé à me renseigner sur @TermMax et j’ai remarqué son modèle DeFi à revenu fixe. Au lieu de constamment trader de mon côté, je peux participer à des marchés ou à des coffres adaptés pour générer un rendement grâce à un prêt basé sur des échéances.
Cependant, cette expérience a aussi changé la façon dont je pense au mot « rendement ». Des rendements plus élevés n’apparaissent pas par magie.
J’ai consulté la documentation et j’ai remarqué que le passage du fixe au retrait variable sur Morpho est déjà en cours, et pas seulement un sujet évoqué sur la feuille de route. Le capital inactif sur TermMax ne tombe littéralement jamais à zéro. Pendant qu’un prêteur attend avec son USDC dans une limite non remplie, celui-ci est automatiquement réacheminé vers le rendement de base d’Aave ou de Morpho en arrière-plan.
Il y a une autre chose que j’ai remarquée hier soir : lorsque le BTC commence à bouger rapidement, connaître votre coût d’emprunt à l’avance peut faciliter la planification d’une position avec effet de levier. C’est une des raisons pour lesquelles je trouve @TermMax intéressant. Son modèle à taux fixe et à durée fixe donne aux emprunteurs plus de certitude sur les coûts de financement.
Auparavant, je pensais que le RWA consistait simplement à prendre un actif du monde réel, à le tokeniser, puis à le mettre sur la blockchain. Si la propriété était enregistrée on-chaîne, je me disais que la partie la plus difficile était déjà réglée.
Mais quand j’ai regardé @TermMax—notamment leur approche de la livraison physique—j’ai réalisé que j’avais trop simplifié le problème. Tokeniser un actif ne le rend pas automatiquement aussi liquide que l’ETH ou qu’un stablecoin. Lorsqu’un prêt arrive à échéance et que les choses commencent à mal tourner, la question clé devient : comment cet actif peut-il réellement être géré ?
Ensuite, j’ai commencé à me renseigner sur @TermMax et j’ai remarqué son modèle DeFi à revenu fixe. Au lieu de constamment trader de mon côté, je peux participer à des marchés ou à des coffres adaptés pour générer un rendement grâce à un prêt basé sur des échéances.
Cependant, cette expérience a aussi changé la façon dont je pense au mot « rendement ». Des rendements plus élevés n’apparaissent pas par magie.
J’ai consulté la documentation et j’ai remarqué que le passage du fixe au retrait variable sur Morpho est déjà en cours, et pas seulement un sujet évoqué sur la feuille de route. Le capital inactif sur TermMax ne tombe littéralement jamais à zéro. Pendant qu’un prêteur attend avec son USDC dans une limite non remplie, celui-ci est automatiquement réacheminé vers le rendement de base d’Aave ou de Morpho en arrière-plan.
Il y a une autre chose que j’ai remarquée hier soir : lorsque le BTC commence à bouger rapidement, connaître votre coût d’emprunt à l’avance peut faciliter la planification d’une position avec effet de levier. C’est une des raisons pour lesquelles je trouve @TermMax intéressant. Son modèle à taux fixe et à durée fixe donne aux emprunteurs plus de certitude sur les coûts de financement.
21
2
12
89
·
--
Vérifié
Plus je regarde @TermMax, plus je suis amené à reconsidérer la façon dont je pense le crédit à taux fixe.
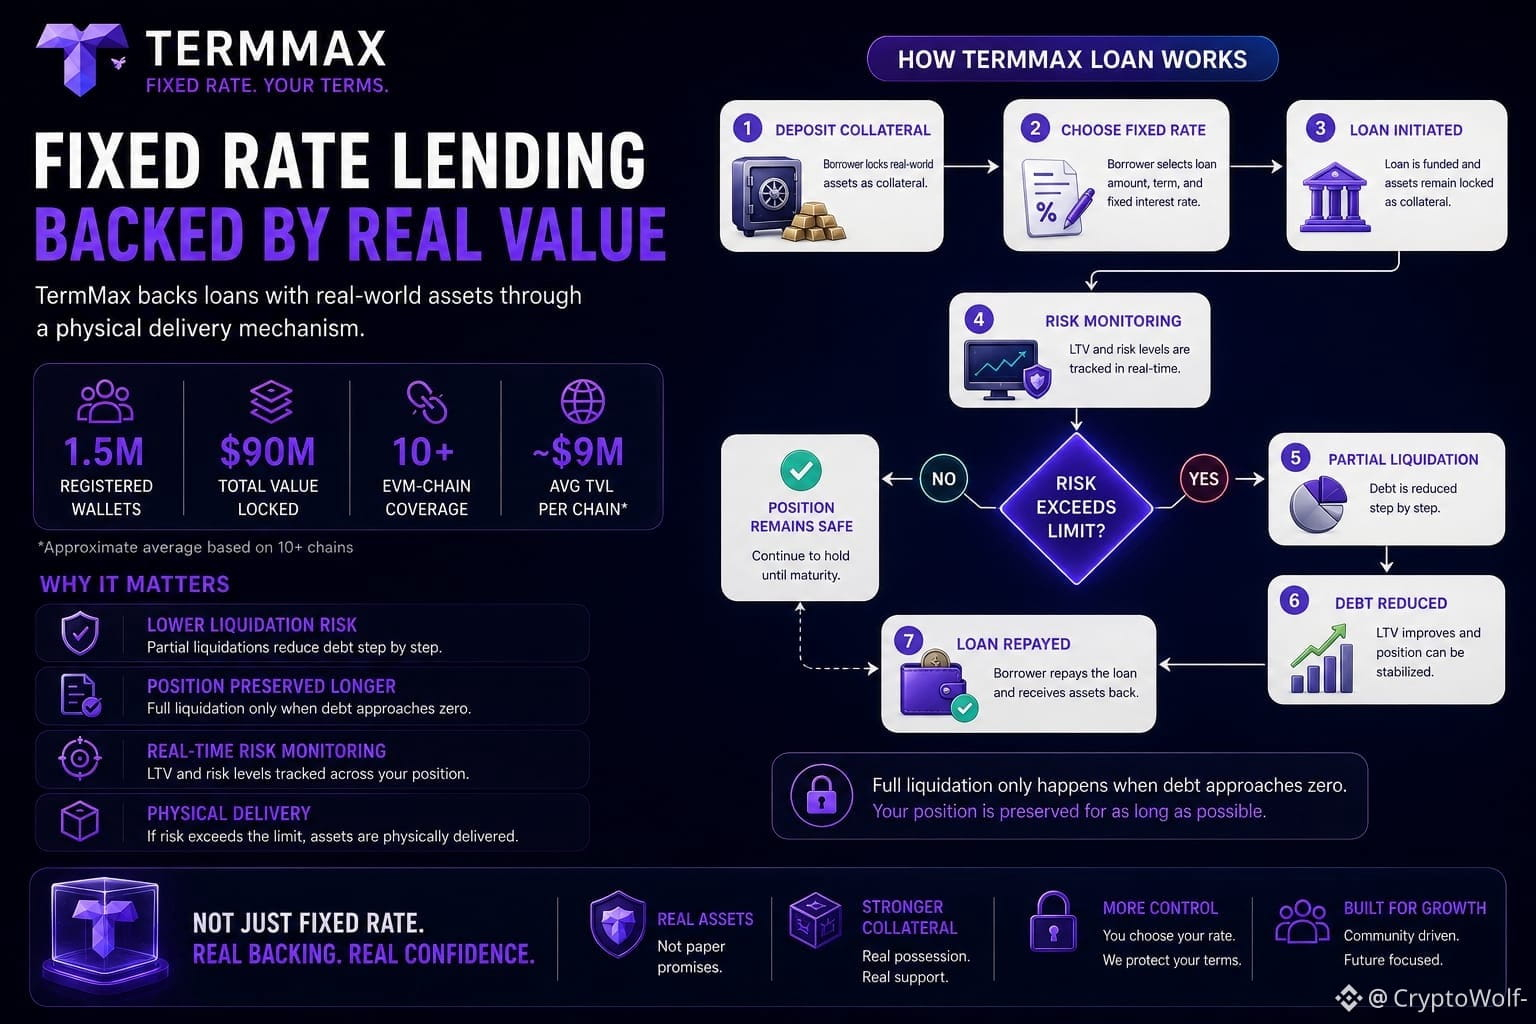
Un point qui a attiré mon attention, c’est le mécanisme de liquidation. Au lieu de simplement vendre des actifs sur le marché pour gérer le prêt, le fonctionnement du mécanisme me donne une perspective différente sur la manière dont les garanties peuvent soutenir le prêt lorsque les choses ne se passent pas comme prévu.
J’ai aussi remarqué les 1,5 M de portefeuilles enregistrés annoncés et les 90 M$ de TVL. En divisant la TVL sur ce nombre, on obtient une image très différente de celle qu’on aurait en ne regardant que l’histoire “propre” de 1 Md$ d’offre fixe.
La couverture de la chaîne EVM semble large, mais une simple moyenne placerait environ 9 M$ de TVL par chaîne. Pourtant, les marchés à taux fixe ont besoin d’une liquidité et d’une profondeur réelles, pas seulement d’un déploiement sur de nombreuses chaînes.
Un autre point que j’ai remarqué, c’est la conception de la liquidation. Dans d’autres systèmes que j’ai utilisés, franchir la ligne de danger peut signifier perdre l’intégralité de la position d’un seul coup. Avec @termmax , la façon dont le LTV change après la liquidation a attiré mon attention. Si la liquidation totale ne se produit que lorsque la dette est réduite vers zéro, cela pourrait changer la manière dont la liquidité et le risque sont gérés.
J’aime réfléchir à l’envers avant de me concentrer sur le potentiel. Nous ne pouvons pas contrôler les mouvements du marché, mais nous pouvons décider du niveau de risque que nous sommes prêts à prendre avant d’ouvrir une position.
Pensez-vous que le mécanisme de livraison physique de TermMax peut vraiment prendre en charge des actifs réels totalement illiquides, ou est-ce là que commence le véritable défi ?
@TermMax #TermMax
Plus je regarde @TermMax, plus je suis amené à reconsidérer la façon dont je pense le crédit à taux fixe.
Un point qui a attiré mon attention, c’est le mécanisme de liquidation. Au lieu de simplement vendre des actifs sur le marché pour gérer le prêt, le fonctionnement du mécanisme me donne une perspective différente sur la manière dont les garanties peuvent soutenir le prêt lorsque les choses ne se passent pas comme prévu.
J’ai aussi remarqué les 1,5 M de portefeuilles enregistrés annoncés et les 90 M$ de TVL. En divisant la TVL sur ce nombre, on obtient une image très différente de celle qu’on aurait en ne regardant que l’histoire “propre” de 1 Md$ d’offre fixe.
La couverture de la chaîne EVM semble large, mais une simple moyenne placerait environ 9 M$ de TVL par chaîne. Pourtant, les marchés à taux fixe ont besoin d’une liquidité et d’une profondeur réelles, pas seulement d’un déploiement sur de nombreuses chaînes.
Un autre point que j’ai remarqué, c’est la conception de la liquidation. Dans d’autres systèmes que j’ai utilisés, franchir la ligne de danger peut signifier perdre l’intégralité de la position d’un seul coup. Avec @TermMax , la façon dont le LTV change après la liquidation a attiré mon attention. Si la liquidation totale ne se produit que lorsque la dette est réduite vers zéro, cela pourrait changer la manière dont la liquidité et le risque sont gérés.
J’aime réfléchir à l’envers avant de me concentrer sur le potentiel. Nous ne pouvons pas contrôler les mouvements du marché, mais nous pouvons décider du niveau de risque que nous sommes prêts à prendre avant d’ouvrir une position.
Pensez-vous que le mécanisme de livraison physique de TermMax peut vraiment prendre en charge des actifs réels totalement illiquides, ou est-ce là que commence le véritable défi ?
@TermMax #TermMax
Un point qui a attiré mon attention, c’est le mécanisme de liquidation. Au lieu de simplement vendre des actifs sur le marché pour gérer le prêt, le fonctionnement du mécanisme me donne une perspective différente sur la manière dont les garanties peuvent soutenir le prêt lorsque les choses ne se passent pas comme prévu.
J’ai aussi remarqué les 1,5 M de portefeuilles enregistrés annoncés et les 90 M$ de TVL. En divisant la TVL sur ce nombre, on obtient une image très différente de celle qu’on aurait en ne regardant que l’histoire “propre” de 1 Md$ d’offre fixe.
La couverture de la chaîne EVM semble large, mais une simple moyenne placerait environ 9 M$ de TVL par chaîne. Pourtant, les marchés à taux fixe ont besoin d’une liquidité et d’une profondeur réelles, pas seulement d’un déploiement sur de nombreuses chaînes.
Un autre point que j’ai remarqué, c’est la conception de la liquidation. Dans d’autres systèmes que j’ai utilisés, franchir la ligne de danger peut signifier perdre l’intégralité de la position d’un seul coup. Avec @TermMax , la façon dont le LTV change après la liquidation a attiré mon attention. Si la liquidation totale ne se produit que lorsque la dette est réduite vers zéro, cela pourrait changer la manière dont la liquidité et le risque sont gérés.
J’aime réfléchir à l’envers avant de me concentrer sur le potentiel. Nous ne pouvons pas contrôler les mouvements du marché, mais nous pouvons décider du niveau de risque que nous sommes prêts à prendre avant d’ouvrir une position.
Pensez-vous que le mécanisme de livraison physique de TermMax peut vraiment prendre en charge des actifs réels totalement illiquides, ou est-ce là que commence le véritable défi ?
@TermMax #TermMax
11
1
10
69
·
--
Vérifié
#termmax
Le nouveau TMX est-il absorbé par une gouvernance par mise, une demande réelle et concrète, ou est-il simplement en train de devenir plus disponible sous forme de liquidités ?
Cela change la façon dont j’évalue TermMax. La vraie question n’est pas de savoir si le taux de frais paraît élevé ou faible. Il s’agit de savoir si les utilisateurs apprécient suffisamment la dette prédictible pour accepter des échéances fixes réduisant la flexibilité et la nécessité de gérer le calendrier des renouvellements.
Cela rend la gouvernance importante.
Si les détenteurs de TMX peuvent influencer les paramètres de risque et les autorisations du curateur, ils contribuent potentiellement à façonner la manière dont le protocole gère le risque.
C’est cet équilibre que je surveillerai avec TermMax.
Pour moi, la question intéressante ne se limite pas à la quantité que le protocole peut croître.
Mais lorsque j’ai examiné la stratégie de coffre (Vault) et le modèle de curateur de TermMax, j’ai commencé à réaliser que cette compréhension était un peu superficielle. Le curateur n’est pas simplement quelqu’un qui « recherche un APY élevé ». Il doit décider dans quel marché le capital doit être investi, quelle maturité choisir, et quel niveau de risque accepter.
J’aime la façon dont ce modèle rend un problème plutôt invisible—le risque du capital et l’allocation—plus évident.
TermMax travaille sur les marchés institutionnels à taux fixe depuis 2024, y compris Fireblocks qui a fourni une infrastructure sécurisée pour des institutions KYC. Sa feuille de route pointe désormais vers des produits structurés institutionnels, des partenariats avec des market makers et une intégration plus large des RWA.
La meilleure infrastructure est souvent celle qui rend une stratégie compliquée simple, sans pour autant masquer le risque.
Après avoir parcouru les marchés, l’ordre que j’utiliserais est le suivant : choisir la paire d’actifs → vérifier la maturité → comprendre la structure FT/XT → puis comparer le taux fixe. Cela me semble beaucoup plus logique que de commencer par le rendement.
J’aime la réflexion derrière tout ça, mais je reste prudent. La prédictibilité dans un domaine ne rend pas DeFi prédictible dans son ensemble. Le collatéral peut encore baisser, la liquidité peut encore disparaître, et les maturités fixes peuvent devenir inconfortables lorsque le marché évolue dans la mauvaise direction.
@termmax #TermMax
#termmax
Le nouveau TMX est-il absorbé par une gouvernance par mise, une demande réelle et concrète, ou est-il simplement en train de devenir plus disponible sous forme de liquidités ?
Cela change la façon dont j’évalue TermMax. La vraie question n’est pas de savoir si le taux de frais paraît élevé ou faible. Il s’agit de savoir si les utilisateurs apprécient suffisamment la dette prédictible pour accepter des échéances fixes réduisant la flexibilité et la nécessité de gérer le calendrier des renouvellements.
Cela rend la gouvernance importante.
Si les détenteurs de TMX peuvent influencer les paramètres de risque et les autorisations du curateur, ils contribuent potentiellement à façonner la manière dont le protocole gère le risque.
C’est cet équilibre que je surveillerai avec TermMax.
Pour moi, la question intéressante ne se limite pas à la quantité que le protocole peut croître.
Mais lorsque j’ai examiné la stratégie de coffre (Vault) et le modèle de curateur de TermMax, j’ai commencé à réaliser que cette compréhension était un peu superficielle. Le curateur n’est pas simplement quelqu’un qui « recherche un APY élevé ». Il doit décider dans quel marché le capital doit être investi, quelle maturité choisir, et quel niveau de risque accepter.
J’aime la façon dont ce modèle rend un problème plutôt invisible—le risque du capital et l’allocation—plus évident.
TermMax travaille sur les marchés institutionnels à taux fixe depuis 2024, y compris Fireblocks qui a fourni une infrastructure sécurisée pour des institutions KYC. Sa feuille de route pointe désormais vers des produits structurés institutionnels, des partenariats avec des market makers et une intégration plus large des RWA.
La meilleure infrastructure est souvent celle qui rend une stratégie compliquée simple, sans pour autant masquer le risque.
Après avoir parcouru les marchés, l’ordre que j’utiliserais est le suivant : choisir la paire d’actifs → vérifier la maturité → comprendre la structure FT/XT → puis comparer le taux fixe. Cela me semble beaucoup plus logique que de commencer par le rendement.
J’aime la réflexion derrière tout ça, mais je reste prudent. La prédictibilité dans un domaine ne rend pas DeFi prédictible dans son ensemble. Le collatéral peut encore baisser, la liquidité peut encore disparaître, et les maturités fixes peuvent devenir inconfortables lorsque le marché évolue dans la mauvaise direction.
@TermMax #TermMax
Le nouveau TMX est-il absorbé par une gouvernance par mise, une demande réelle et concrète, ou est-il simplement en train de devenir plus disponible sous forme de liquidités ?
Cela change la façon dont j’évalue TermMax. La vraie question n’est pas de savoir si le taux de frais paraît élevé ou faible. Il s’agit de savoir si les utilisateurs apprécient suffisamment la dette prédictible pour accepter des échéances fixes réduisant la flexibilité et la nécessité de gérer le calendrier des renouvellements.
Cela rend la gouvernance importante.
Si les détenteurs de TMX peuvent influencer les paramètres de risque et les autorisations du curateur, ils contribuent potentiellement à façonner la manière dont le protocole gère le risque.
C’est cet équilibre que je surveillerai avec TermMax.
Pour moi, la question intéressante ne se limite pas à la quantité que le protocole peut croître.
Mais lorsque j’ai examiné la stratégie de coffre (Vault) et le modèle de curateur de TermMax, j’ai commencé à réaliser que cette compréhension était un peu superficielle. Le curateur n’est pas simplement quelqu’un qui « recherche un APY élevé ». Il doit décider dans quel marché le capital doit être investi, quelle maturité choisir, et quel niveau de risque accepter.
J’aime la façon dont ce modèle rend un problème plutôt invisible—le risque du capital et l’allocation—plus évident.
TermMax travaille sur les marchés institutionnels à taux fixe depuis 2024, y compris Fireblocks qui a fourni une infrastructure sécurisée pour des institutions KYC. Sa feuille de route pointe désormais vers des produits structurés institutionnels, des partenariats avec des market makers et une intégration plus large des RWA.
La meilleure infrastructure est souvent celle qui rend une stratégie compliquée simple, sans pour autant masquer le risque.
Après avoir parcouru les marchés, l’ordre que j’utiliserais est le suivant : choisir la paire d’actifs → vérifier la maturité → comprendre la structure FT/XT → puis comparer le taux fixe. Cela me semble beaucoup plus logique que de commencer par le rendement.
J’aime la réflexion derrière tout ça, mais je reste prudent. La prédictibilité dans un domaine ne rend pas DeFi prédictible dans son ensemble. Le collatéral peut encore baisser, la liquidité peut encore disparaître, et les maturités fixes peuvent devenir inconfortables lorsque le marché évolue dans la mauvaise direction.
@TermMax #TermMax
1
71
·
--
#termmax
TermMax s'étend également au-delà des marchés traditionnels de prêt/emprunt grâce à des portefeuilles gérés et à des produits de type options.
TermMax permet aux utilisateurs d'accéder à des marchés avec un taux et une échéance définis.
TermMax Alpha est conçu autour du trading de type options, de sorte que les traders peuvent se positionner en fonction de différentes visions du marché tout en adoptant une approche à risque défini.
PIEVERSE vient de recevoir un nouvel élan intéressant : elle est désormais listée sur TermMax Alpha.
L'écosystème Pieverse continue d'offrir des raisons de rester impliqué.
Voir $PIEVERSE s'étendre vers un autre environnement DeFi.
Un token de dette peut être représenté par deux éléments complémentaires, où 1 FT + 1 XT composent la position totale de dette. Le FT porte la créance de la valeur nominale jusqu'à l'échéance, tandis que le XT représente la partie restante de cette position.
TermMax vaut la peine d'être surveillé pour son potentiel de transformer la façon dont les utilisateurs interagissent avec les produits financiers on-chain.
Pour les passionnés de crypto, @TermMax reste un projet à étudier de près à mesure que le marché évolue.
TermMax aborde cela en rendant la créance à terme fixe transférable en tant que FT, donnant ainsi à la position une vie au-delà des accords initiaux.
La grande expérience ici n'est pas vraiment « est-ce que la DeFi peut offrir des taux fixes ?
TermMax J'ai supposé que la liquidation sur TermMax signifiait la même chose que partout ailleurs où je l'ai utilisée — franchir la ligne de danger, perdre toute la position d'un seul coup, sans étape intermédiaire.
Si la dette en circulation dépasse 10 000 $, les liquidateurs sont limités à 50 % de la valeur totale de la dette par événement.
La pénalité correspond à 10 % de la valeur de la dette liquidée, répartie exactement en deux parts — 5 % pour le liquidateur en tant que récompense, 5 % pour le coffre de réserve du protocole.
TMX : est-ce que cette limite de 50 % protège réellement de façon significative les gros emprunteurs, ou bien ne fait que transformer une liquidation en deux plus petites, l'une après l'autre ? $CYS?
#TermMax @termmax
#termmax
TermMax s'étend également au-delà des marchés traditionnels de prêt/emprunt grâce à des portefeuilles gérés et à des produits de type options.
TermMax permet aux utilisateurs d'accéder à des marchés avec un taux et une échéance définis.
TermMax Alpha est conçu autour du trading de type options, de sorte que les traders peuvent se positionner en fonction de différentes visions du marché tout en adoptant une approche à risque défini.
PIEVERSE vient de recevoir un nouvel élan intéressant : elle est désormais listée sur TermMax Alpha.
L'écosystème Pieverse continue d'offrir des raisons de rester impliqué.
Voir $PIEVERSE s'étendre vers un autre environnement DeFi.
Un token de dette peut être représenté par deux éléments complémentaires, où 1 FT + 1 XT composent la position totale de dette. Le FT porte la créance de la valeur nominale jusqu'à l'échéance, tandis que le XT représente la partie restante de cette position.
TermMax vaut la peine d'être surveillé pour son potentiel de transformer la façon dont les utilisateurs interagissent avec les produits financiers on-chain.
Pour les passionnés de crypto, @TermMax reste un projet à étudier de près à mesure que le marché évolue.
TermMax aborde cela en rendant la créance à terme fixe transférable en tant que FT, donnant ainsi à la position une vie au-delà des accords initiaux.
La grande expérience ici n'est pas vraiment « est-ce que la DeFi peut offrir des taux fixes ?
TermMax J'ai supposé que la liquidation sur TermMax signifiait la même chose que partout ailleurs où je l'ai utilisée — franchir la ligne de danger, perdre toute la position d'un seul coup, sans étape intermédiaire.
Si la dette en circulation dépasse 10 000 $, les liquidateurs sont limités à 50 % de la valeur totale de la dette par événement.
La pénalité correspond à 10 % de la valeur de la dette liquidée, répartie exactement en deux parts — 5 % pour le liquidateur en tant que récompense, 5 % pour le coffre de réserve du protocole.
TMX : est-ce que cette limite de 50 % protège réellement de façon significative les gros emprunteurs, ou bien ne fait que transformer une liquidation en deux plus petites, l'une après l'autre ? $CYS?
#TermMax @TermMax
TermMax s'étend également au-delà des marchés traditionnels de prêt/emprunt grâce à des portefeuilles gérés et à des produits de type options.
TermMax permet aux utilisateurs d'accéder à des marchés avec un taux et une échéance définis.
TermMax Alpha est conçu autour du trading de type options, de sorte que les traders peuvent se positionner en fonction de différentes visions du marché tout en adoptant une approche à risque défini.
PIEVERSE vient de recevoir un nouvel élan intéressant : elle est désormais listée sur TermMax Alpha.
L'écosystème Pieverse continue d'offrir des raisons de rester impliqué.
Voir $PIEVERSE s'étendre vers un autre environnement DeFi.
Un token de dette peut être représenté par deux éléments complémentaires, où 1 FT + 1 XT composent la position totale de dette. Le FT porte la créance de la valeur nominale jusqu'à l'échéance, tandis que le XT représente la partie restante de cette position.
TermMax vaut la peine d'être surveillé pour son potentiel de transformer la façon dont les utilisateurs interagissent avec les produits financiers on-chain.
Pour les passionnés de crypto, @TermMax reste un projet à étudier de près à mesure que le marché évolue.
TermMax aborde cela en rendant la créance à terme fixe transférable en tant que FT, donnant ainsi à la position une vie au-delà des accords initiaux.
La grande expérience ici n'est pas vraiment « est-ce que la DeFi peut offrir des taux fixes ?
TermMax J'ai supposé que la liquidation sur TermMax signifiait la même chose que partout ailleurs où je l'ai utilisée — franchir la ligne de danger, perdre toute la position d'un seul coup, sans étape intermédiaire.
Si la dette en circulation dépasse 10 000 $, les liquidateurs sont limités à 50 % de la valeur totale de la dette par événement.
La pénalité correspond à 10 % de la valeur de la dette liquidée, répartie exactement en deux parts — 5 % pour le liquidateur en tant que récompense, 5 % pour le coffre de réserve du protocole.
TMX : est-ce que cette limite de 50 % protège réellement de façon significative les gros emprunteurs, ou bien ne fait que transformer une liquidation en deux plus petites, l'une après l'autre ? $CYS?
#TermMax @TermMax
5
3
73
·
--
#termmax
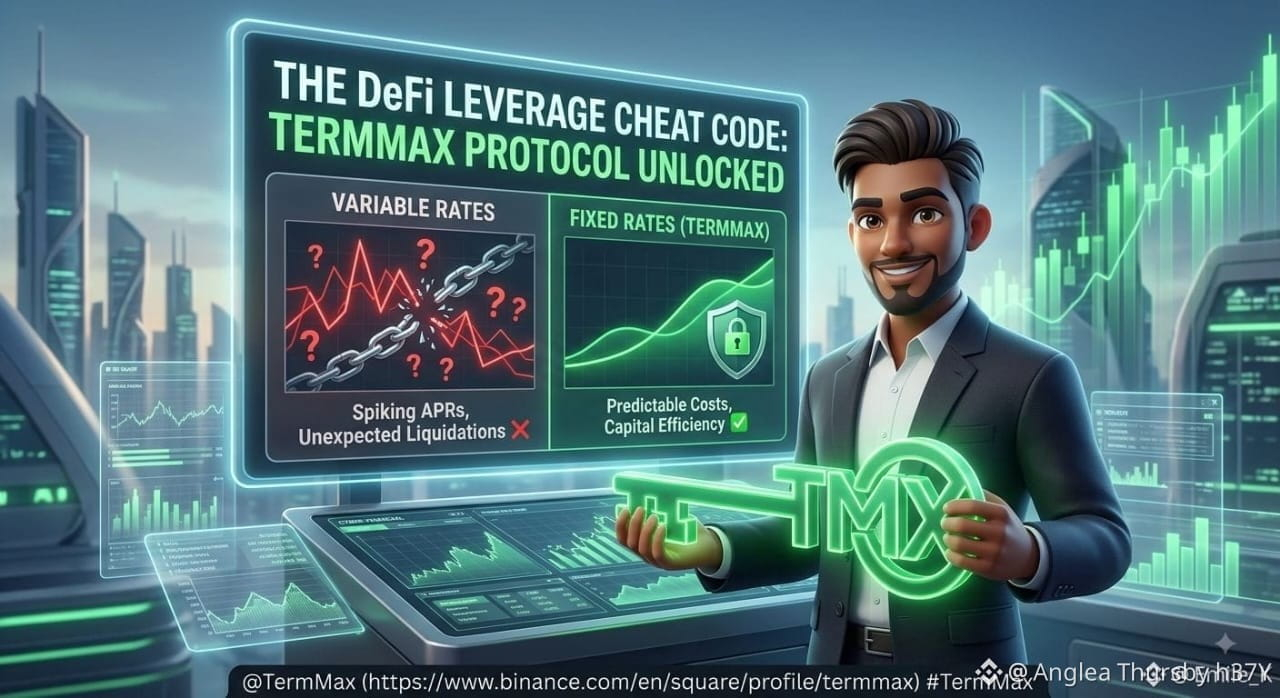
Un prêt DeFi normal regroupe en une seule position des garanties, une dette, des intérêts et une échéance. Des curateurs comme MEV Capital et Keyrock peuvent gérer des coffres ERC-4626 sur différents marchés à terme. La finance traditionnelle a résolu cela il y a des siècles avec des obligations. Pas « APY estimé ». Pas « jusqu’à ». Verrouillé.
L’emprunteur obtient une certitude sur l’obligation d’échéance, mais cette certitude dépend d’un marché où les FTs correspondants peuvent s’échanger à des prix différents avant l’échéance. La question est de savoir si la tokenisation de l’obligation crée une meilleure manière de gérer l’incertitude qui demeure autour de celle-ci. FT est une obligation à coupon zéro. Elle verse exactement 1 USDC à l’échéance.
Imaginons que quelqu’un ouvre une position ETH avec effet de levier via un GT et règle Smart Unwind à 20% de TAAN.
@termmax #TermMax
#termmax
Un prêt DeFi normal regroupe en une seule position des garanties, une dette, des intérêts et une échéance. Des curateurs comme MEV Capital et Keyrock peuvent gérer des coffres ERC-4626 sur différents marchés à terme. La finance traditionnelle a résolu cela il y a des siècles avec des obligations. Pas « APY estimé ». Pas « jusqu’à ». Verrouillé.
L’emprunteur obtient une certitude sur l’obligation d’échéance, mais cette certitude dépend d’un marché où les FTs correspondants peuvent s’échanger à des prix différents avant l’échéance. La question est de savoir si la tokenisation de l’obligation crée une meilleure manière de gérer l’incertitude qui demeure autour de celle-ci. FT est une obligation à coupon zéro. Elle verse exactement 1 USDC à l’échéance.
Imaginons que quelqu’un ouvre une position ETH avec effet de levier via un GT et règle Smart Unwind à 20% de TAAN.
@TermMax #TermMax
Un prêt DeFi normal regroupe en une seule position des garanties, une dette, des intérêts et une échéance. Des curateurs comme MEV Capital et Keyrock peuvent gérer des coffres ERC-4626 sur différents marchés à terme. La finance traditionnelle a résolu cela il y a des siècles avec des obligations. Pas « APY estimé ». Pas « jusqu’à ». Verrouillé.
L’emprunteur obtient une certitude sur l’obligation d’échéance, mais cette certitude dépend d’un marché où les FTs correspondants peuvent s’échanger à des prix différents avant l’échéance. La question est de savoir si la tokenisation de l’obligation crée une meilleure manière de gérer l’incertitude qui demeure autour de celle-ci. FT est une obligation à coupon zéro. Elle verse exactement 1 USDC à l’échéance.
Imaginons que quelqu’un ouvre une position ETH avec effet de levier via un GT et règle Smart Unwind à 20% de TAAN.
@TermMax #TermMax
5
6
91
·
--
Le football est meilleur à plusieurs. Je consulte chaque jour l’historique d’avancement des tâches et je compare mes choix avec mes amis. La phase de groupes du Défi de football 2026 ressemble à un mini-tournoi avec tout le monde. Déposez votre équipe préférée ci-dessous !
#BinancePickAndWin
Le football est meilleur à plusieurs. Je consulte chaque jour l’historique d’avancement des tâches et je compare mes choix avec mes amis. La phase de groupes du Défi de football 2026 ressemble à un mini-tournoi avec tout le monde. Déposez votre équipe préférée ci-dessous !
#BinancePickAndWin
#BinancePickAndWin
1
·
--
Le football est meilleur ensemble. Je vérifie chaque jour l’historique d’achèvement des tâches et je compare mes pronostics avec mes amis. La phase de groupes du Défi Football 2026 ressemble à un mini-tournoi avec tout le monde. Déposez votre équipe préférée ci-dessous !
#BinancePickAndWin
Le football est meilleur ensemble. Je vérifie chaque jour l’historique d’achèvement des tâches et je compare mes pronostics avec mes amis. La phase de groupes du Défi Football 2026 ressemble à un mini-tournoi avec tout le monde. Déposez votre équipe préférée ci-dessous !
#BinancePickAndWin
#BinancePickAndWin
2
·
--
Joyeux 9e anniversaire à @binance ! 9 ans d’innovation, de sécurité et d’autonomisation de millions de personnes dans le monde. Voici d’autres années pour construire ensemble l’avenir de la crypto. #BinanceTurns9
Joyeux 9e anniversaire à @binance ! 9 ans d’innovation, de sécurité et d’autonomisation de millions de personnes dans le monde. Voici d’autres années pour construire ensemble l’avenir de la crypto. #BinanceTurns9
72
·
--
Le football, c’est mieux ensemble. Je vérifie chaque jour l’historique des tâches
terminées et je compare mes pronostics
avec mes amis. Le groupe de la
Challenge Football 2026 ressemble à un mini-tournoi avec
tout le monde. Déposez votre équipe préférée ci-dessous !
#BinancePickAndWin
Le football, c’est mieux ensemble. Je vérifie chaque jour l’historique des tâches
terminées et je compare mes pronostics
avec mes amis. Le groupe de la
Challenge Football 2026 ressemble à un mini-tournoi avec
tout le monde. Déposez votre équipe préférée ci-dessous !
#BinancePickAndWin
terminées et je compare mes pronostics
avec mes amis. Le groupe de la
Challenge Football 2026 ressemble à un mini-tournoi avec
tout le monde. Déposez votre équipe préférée ci-dessous !
#BinancePickAndWin
1
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinRebounds$75KAsChipsLead
6,850 vues
108 mentions
Marchés | Le bitcoin rebondit à 75 600 $ après être passé sous les 75 000 $, les valeurs des semi-conducteurs menant la hausse après un rapport sur l’emploi meilleur que prévu
Binance News
·13 mentions J’aime
·4.6k vues
JobsReportRaisesHikeOdds
93,504 vues
892 mentions
US Data Center Rules May Constrain AI Expansion
12,360 vues
94 mentions