

Lilian Glasow by22
137 Publications
Lilian Glasow by22
Signaler
Bloquer l’utilisateur
75 Suivis
307 Abonnés
140 J’aime
Publications
PINNED
#dusk $DUSK @Dusk_Foundation
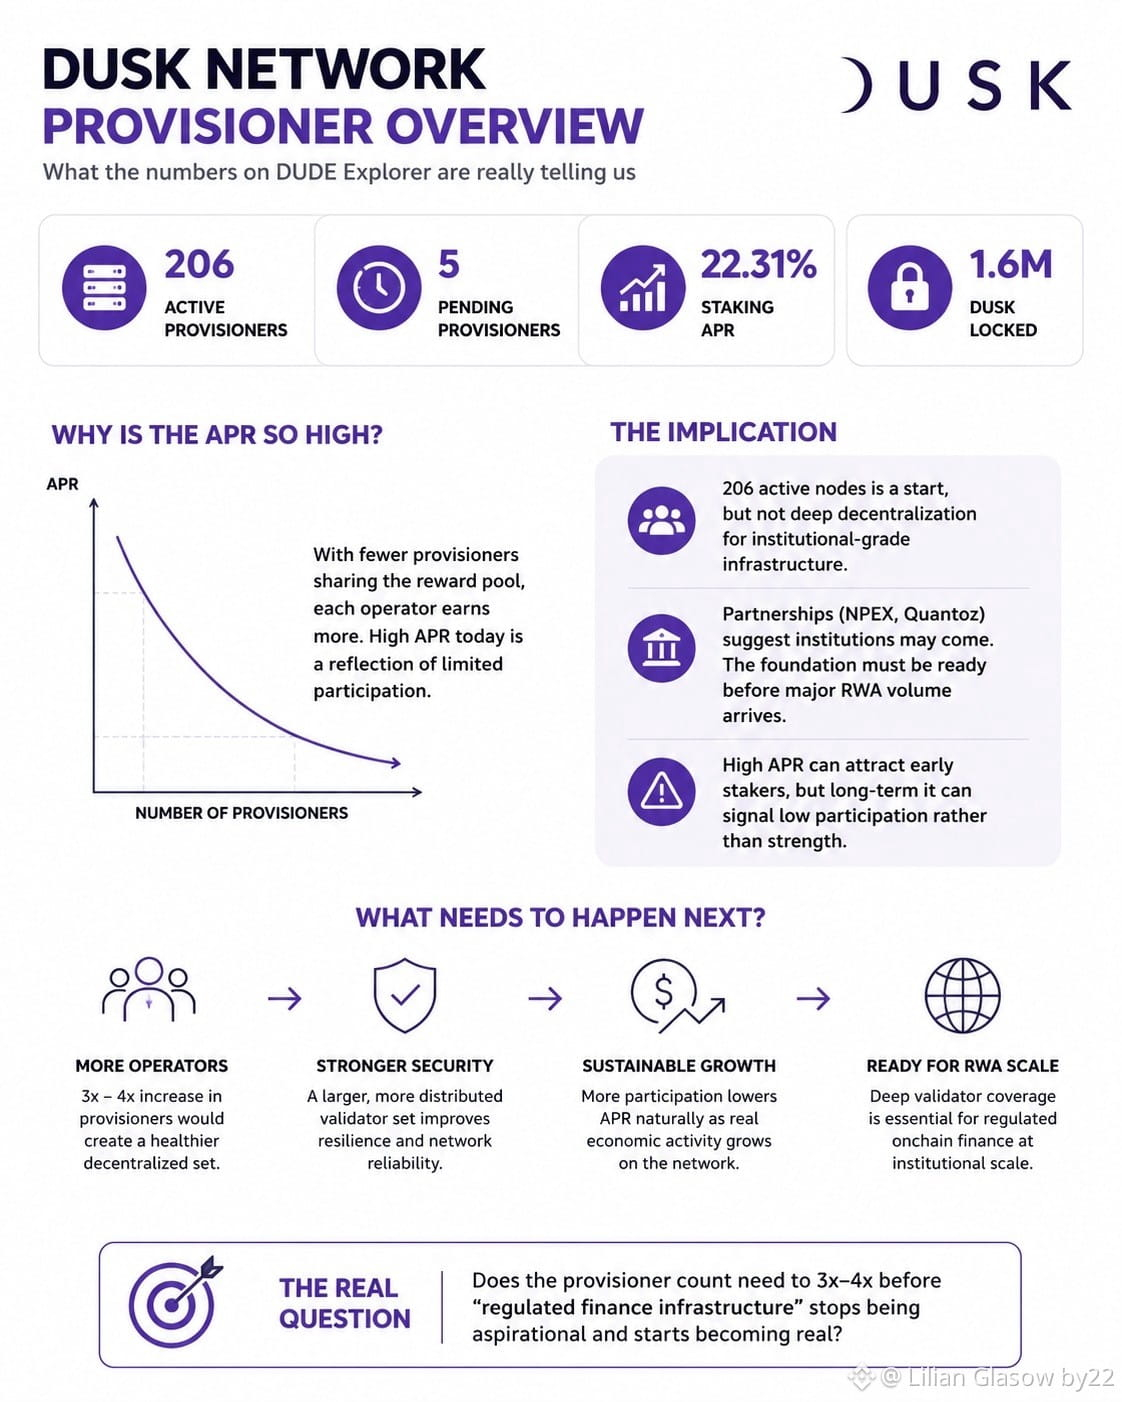
Je commence à penser que l’économie du staking de Dusk nous en apprend davantage sur son stade actuel que le titre du Taux annuel (APR).
Environ 1,6 M de DUSK est bloqué au sein de l’ensemble des opérateurs, avec quelque 200 participants actifs. Cela crée un environnement de récompenses attractif, mais cela soulève aussi une question qui m’importe davantage : qui est prêt à opérer le réseau lorsque les incitations deviennent moins généreuses ?
Des rendements de staking élevés peuvent aider à amorcer la participation. La partie la plus difficile consiste ensuite à transformer ces premiers opérateurs en une couche de sécurité large et durable, à mesure que la valeur réglementée qui circule via Dusk augmente.
Cela compte, car l’infrastructure institutionnelle ne peut pas compter sur un petit groupe d’opérateurs uniquement parce que les incitations sont actuellement fortes.
Je préférerais voir Dusk atteindre progressivement un point où la participation au réseau est portée par une activité économique significative, et non principalement par des récompenses de staking exceptionnellement élevées.
Pour moi, cette transition pourrait être l’un des signaux les plus clairs indiquant si Dusk mûrit réellement en tant qu’infrastructure financière.
#Dusk @Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Je commence à penser que l’économie du staking de Dusk nous en apprend davantage sur son stade actuel que le titre du Taux annuel (APR).
Environ 1,6 M de DUSK est bloqué au sein de l’ensemble des opérateurs, avec quelque 200 participants actifs. Cela crée un environnement de récompenses attractif, mais cela soulève aussi une question qui m’importe davantage : qui est prêt à opérer le réseau lorsque les incitations deviennent moins généreuses ?
Des rendements de staking élevés peuvent aider à amorcer la participation. La partie la plus difficile consiste ensuite à transformer ces premiers opérateurs en une couche de sécurité large et durable, à mesure que la valeur réglementée qui circule via Dusk augmente.
Cela compte, car l’infrastructure institutionnelle ne peut pas compter sur un petit groupe d’opérateurs uniquement parce que les incitations sont actuellement fortes.
Je préférerais voir Dusk atteindre progressivement un point où la participation au réseau est portée par une activité économique significative, et non principalement par des récompenses de staking exceptionnellement élevées.
Pour moi, cette transition pourrait être l’un des signaux les plus clairs indiquant si Dusk mûrit réellement en tant qu’infrastructure financière.
#Dusk @Dusk $DUSK
94
PINNED
Une blockchain peut collecter une longue liste d’intégrations et pourtant avoir du mal à prouver que quiconque en a réellement besoin.
C’est pourquoi je prête davantage attention à la première application qui crée une demande récurrente qu’au nombre de projets annonçant un support.
Avec Dusk, je pense que le signal le plus fort serait une application dont les fonctionnalités de confidentialité et de conformité ne sont pas de simples options, mais font partie de la raison pour laquelle le produit peut exister. Si les utilisateurs continuent de revenir, le capital continue de circuler et les développeurs construisent autour du même cas d’usage, le réseau commence à mettre en place une véritable boucle économique.
Des centaines d’intégrations peuvent sembler impressionnantes sur le papier. Une application qui génère une activité constante peut révéler bien plus.
Pour moi, le vrai test de Dusk n’est pas le nombre de choses qui peuvent y être construites. C’est de savoir si quelque chose est construit qui serait réellement plus difficile à construire ailleurs. #dusk @Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
#dusk @Dusk_Foundation $DUSK
Une blockchain peut collecter une longue liste d’intégrations et pourtant avoir du mal à prouver que quiconque en a réellement besoin.
C’est pourquoi je prête davantage attention à la première application qui crée une demande récurrente qu’au nombre de projets annonçant un support.
Avec Dusk, je pense que le signal le plus fort serait une application dont les fonctionnalités de confidentialité et de conformité ne sont pas de simples options, mais font partie de la raison pour laquelle le produit peut exister. Si les utilisateurs continuent de revenir, le capital continue de circuler et les développeurs construisent autour du même cas d’usage, le réseau commence à mettre en place une véritable boucle économique.
Des centaines d’intégrations peuvent sembler impressionnantes sur le papier. Une application qui génère une activité constante peut révéler bien plus.
Pour moi, le vrai test de Dusk n’est pas le nombre de choses qui peuvent y être construites. C’est de savoir si quelque chose est construit qui serait réellement plus difficile à construire ailleurs. #dusk @Dusk $DUSK
#dusk @Dusk $DUSK
6
2
99
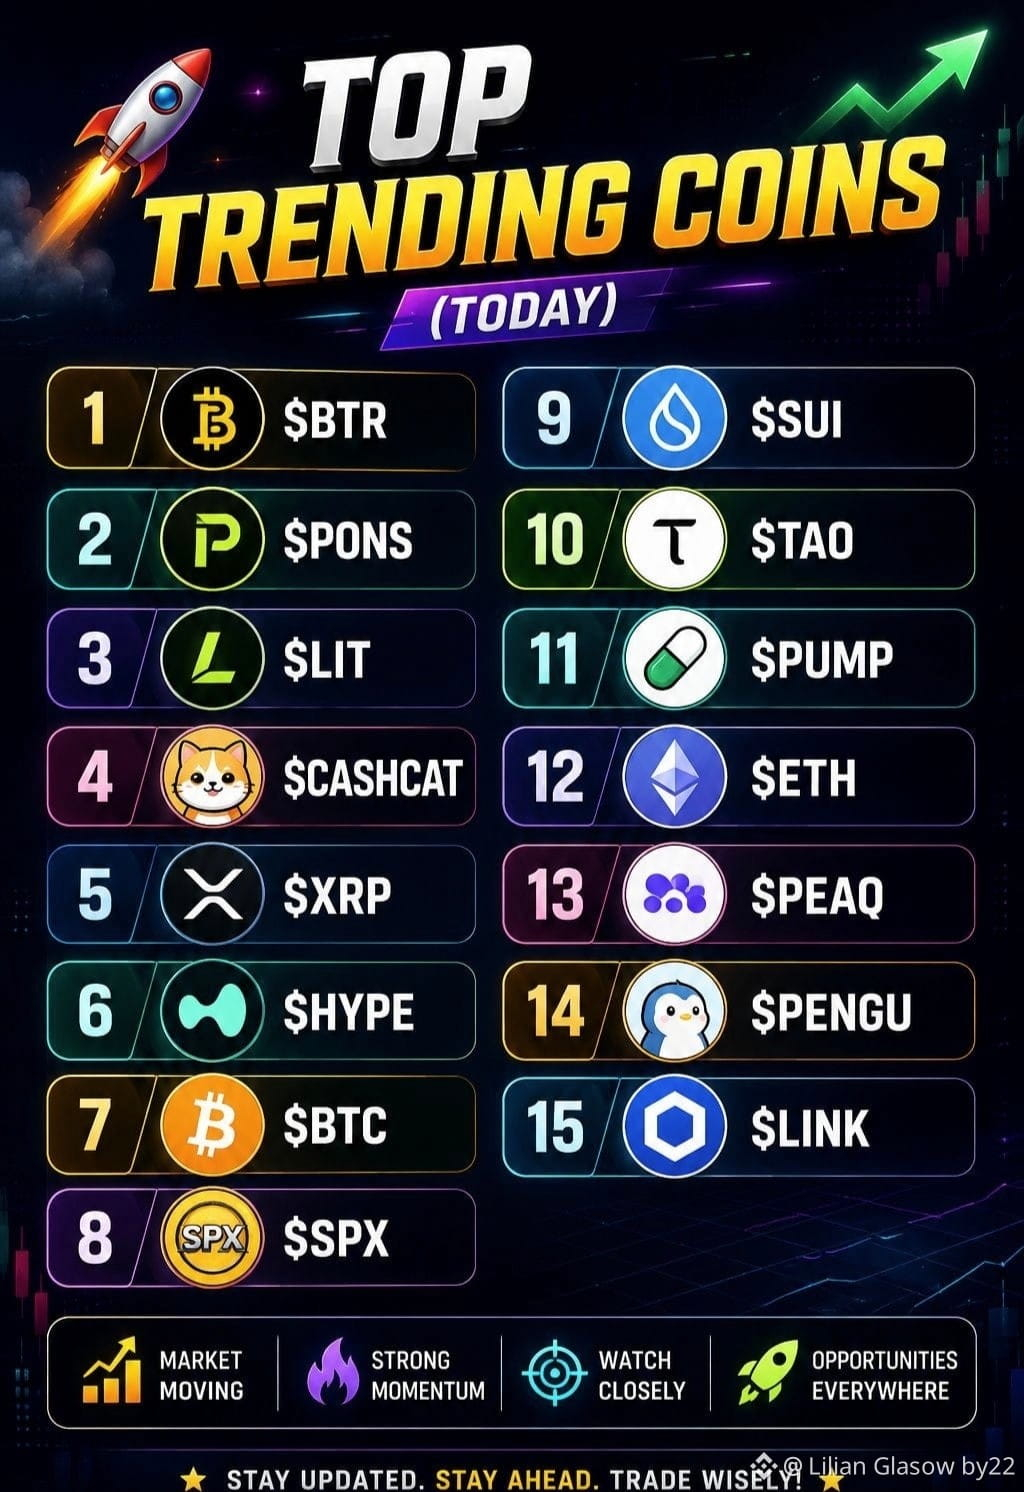
🔥 Les meilleures cryptos en tendance en ce moment
Le marché surveille de près ces noms aujourd’hui :
1. $BTR
2. $PONS
3. $LIT
4. $CASHCAT
5. $XRP
6. $HYPE
7. $BTC
8. $SPX
9. $SUI
10. $TAO
11. $PUMP
12. $ETH
13. $PEAQ
14. $PENGU
15. $LINK
Un mélange de valeurs majeures, d’altcoins et de noms plus risqués attire l’attention. La grande question à présent est de savoir lesquels pourront transformer cet intérêt à court terme en une activité durable.
{alpha}(560x8b9ee39195ea99d6ddd68030f44131116bc218f6)
🔥 Les meilleures cryptos en tendance en ce moment
Le marché surveille de près ces noms aujourd’hui :
1. $BTR
2. $PONS
3. $LIT
4. $CASHCAT
5. $XRP
6. $HYPE
7. $BTC
8. $SPX
9. $SUI
10. $TAO
11. $PUMP
12. $ETH
13. $PEAQ
14. $PENGU
15. $LINK
Un mélange de valeurs majeures, d’altcoins et de noms plus risqués attire l’attention. La grande question à présent est de savoir lesquels pourront transformer cet intérêt à court terme en une activité durable.
99
ALERTE : $NVDAB vient de publier encore un énorme trimestre.
Nvidia a annoncé 96,2 Md$ de revenus, dépassant l’estimation de 92,4 Md$, avec un BPA (EPS) également supérieur aux attentes. Ses perspectives plus solides ont alimenté davantage le récit de la croissance liée à l’IA.
Mais la partie la plus intéressante est venue après les chiffres.
$NVDAB a chuté d’environ 4 % malgré les résultats solides.
Cela montre à quel point les attentes de Wall Street sont devenues exigeantes. Dépasser les estimations ne suffit plus quand le marché intègre déjà une exécution presque parfaite.
$NVDAB
{spot}(NVDABUSDT)
#SECSendsCryptoCustodyRuleToWhiteHouse #XRPRallies44%InAWeek
ALERTE : $NVDAB vient de publier encore un énorme trimestre.
Nvidia a annoncé 96,2 Md$ de revenus, dépassant l’estimation de 92,4 Md$, avec un BPA (EPS) également supérieur aux attentes. Ses perspectives plus solides ont alimenté davantage le récit de la croissance liée à l’IA.
Mais la partie la plus intéressante est venue après les chiffres.
$NVDAB a chuté d’environ 4 % malgré les résultats solides.
Cela montre à quel point les attentes de Wall Street sont devenues exigeantes. Dépasser les estimations ne suffit plus quand le marché intègre déjà une exécution presque parfaite.
$NVDAB
#SECSendsCryptoCustodyRuleToWhiteHouse #XRPRallies44%InAWeek
1
101
Partiellement vrai
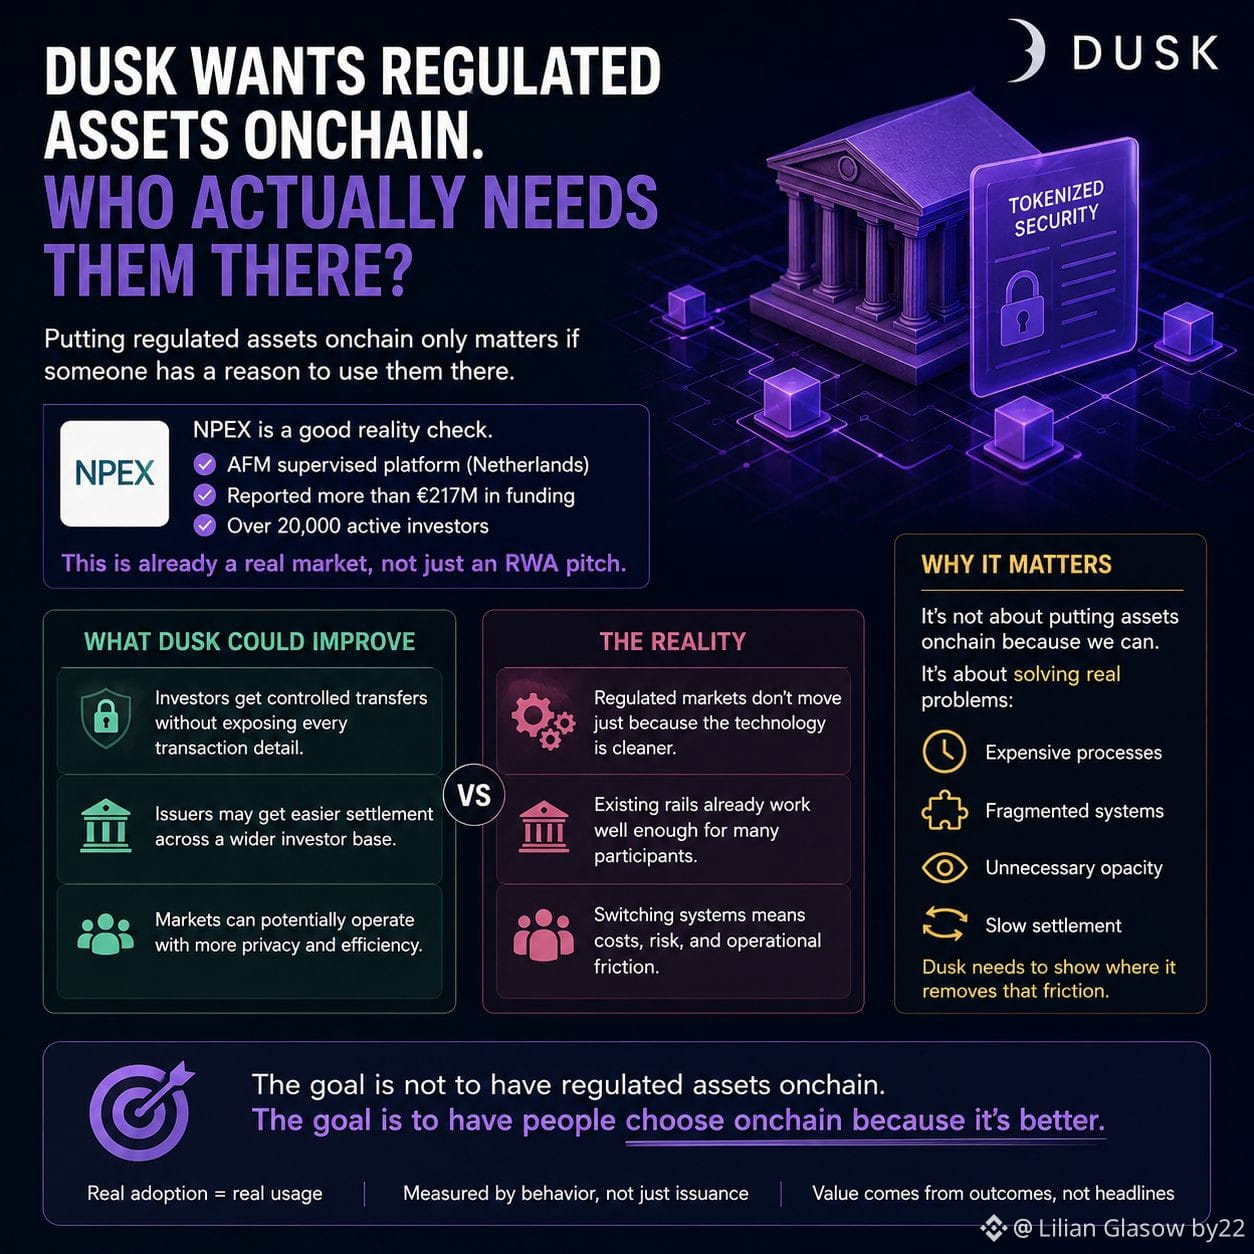
#dusk $DUSK @Dusk_Foundation La partie difficile pour Dusk n’est pas d’intégrer des titres régulés sur une blockchain. Le plus ardu, c’est de démontrer que la blockchain modifie l’économie du marché.
NPEX donne un certain poids à cette question. Avec une supervision de l’AFM, plus de 217 M€ de financement déclaré et 20 000+ investisseurs actifs, il existe déjà un marché établi qui fonctionne en dehors de la chaîne.
Donc, je ne mesurerais pas les progrès de Dusk par le nombre d’actifs émis.
Je regarderais ce qui se passe après l’émission.
La confidentialité peut-elle réduire l’exposition inutile des investisseurs ? Le règlement peut-il devenir moins fragmenté pour les émetteurs ? Les marchés régulés peuvent-ils atteindre les investisseurs sans ajouter une couche supplémentaire de complexité opérationnelle ?
Ce sont des questions bien plus difficiles que la tokenisation elle-même.
L’infrastructure financière traditionnelle présente de nombreuses faiblesses, mais elle a aussi des années de processus, des systèmes de conformité et des participants construits autour d’elle.
Dusk doit dépasser cette réalité, pas seulement la mettre en chaîne.
Pour moi, l’adoption réelle commence lorsque les utilisateurs choisissent les nouvelles voies parce qu’elles sont véritablement meilleures—pas simplement parce que la technologie les rend possibles.#dusk @Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk La partie difficile pour Dusk n’est pas d’intégrer des titres régulés sur une blockchain. Le plus ardu, c’est de démontrer que la blockchain modifie l’économie du marché.
NPEX donne un certain poids à cette question. Avec une supervision de l’AFM, plus de 217 M€ de financement déclaré et 20 000+ investisseurs actifs, il existe déjà un marché établi qui fonctionne en dehors de la chaîne.
Donc, je ne mesurerais pas les progrès de Dusk par le nombre d’actifs émis.
Je regarderais ce qui se passe après l’émission.
La confidentialité peut-elle réduire l’exposition inutile des investisseurs ? Le règlement peut-il devenir moins fragmenté pour les émetteurs ? Les marchés régulés peuvent-ils atteindre les investisseurs sans ajouter une couche supplémentaire de complexité opérationnelle ?
Ce sont des questions bien plus difficiles que la tokenisation elle-même.
L’infrastructure financière traditionnelle présente de nombreuses faiblesses, mais elle a aussi des années de processus, des systèmes de conformité et des participants construits autour d’elle.
Dusk doit dépasser cette réalité, pas seulement la mettre en chaîne.
Pour moi, l’adoption réelle commence lorsque les utilisateurs choisissent les nouvelles voies parce qu’elles sont véritablement meilleures—pas simplement parce que la technologie les rend possibles.#dusk @Dusk $DUSK
82
La question la plus difficile dans le crédit DeFi n’est pas ce qui se passe lorsqu’une position est liquidée. C’est ce qui se passe lorsqu’il n’y a tout simplement pas assez de profondeur de marché pour sortir le collatéral proprement.
C’est l’une des raisons pour lesquelles je pense qu’il vaut la peine de suivre l’approche de livraison physique de TermMax.
Au lieu de supposer que chaque scénario de recouvrement doit se terminer par une vente sur le marché, le prêteur peut récupérer le collatéral sous-jacent lorsque la liquidation en espèces ne suffit pas. Cela transforme le processus de recouvrement de « vendre à tout prix » en offrant au prêteur une autre option.
Il reste toutefois des risques. Détenir le collatéral peut impliquer de la volatilité, une liquidité médiocre et un chemin plus long vers l’encaissement. Mais une vente forcée dans des conditions tendues peut aussi coûter cher.
À mesure que le DeFi commence à utiliser davantage de RWA et d’autres actifs à liquidité limitée, je pense que la conception des liquidations comptera beaucoup plus.
Pour moi, la question clé est de savoir si la livraison physique peut rendre les marchés de prêt plus résilients lorsque le collatéral lui-même n’est pas facile à négocier. $BTC #Write2Earn
1
88
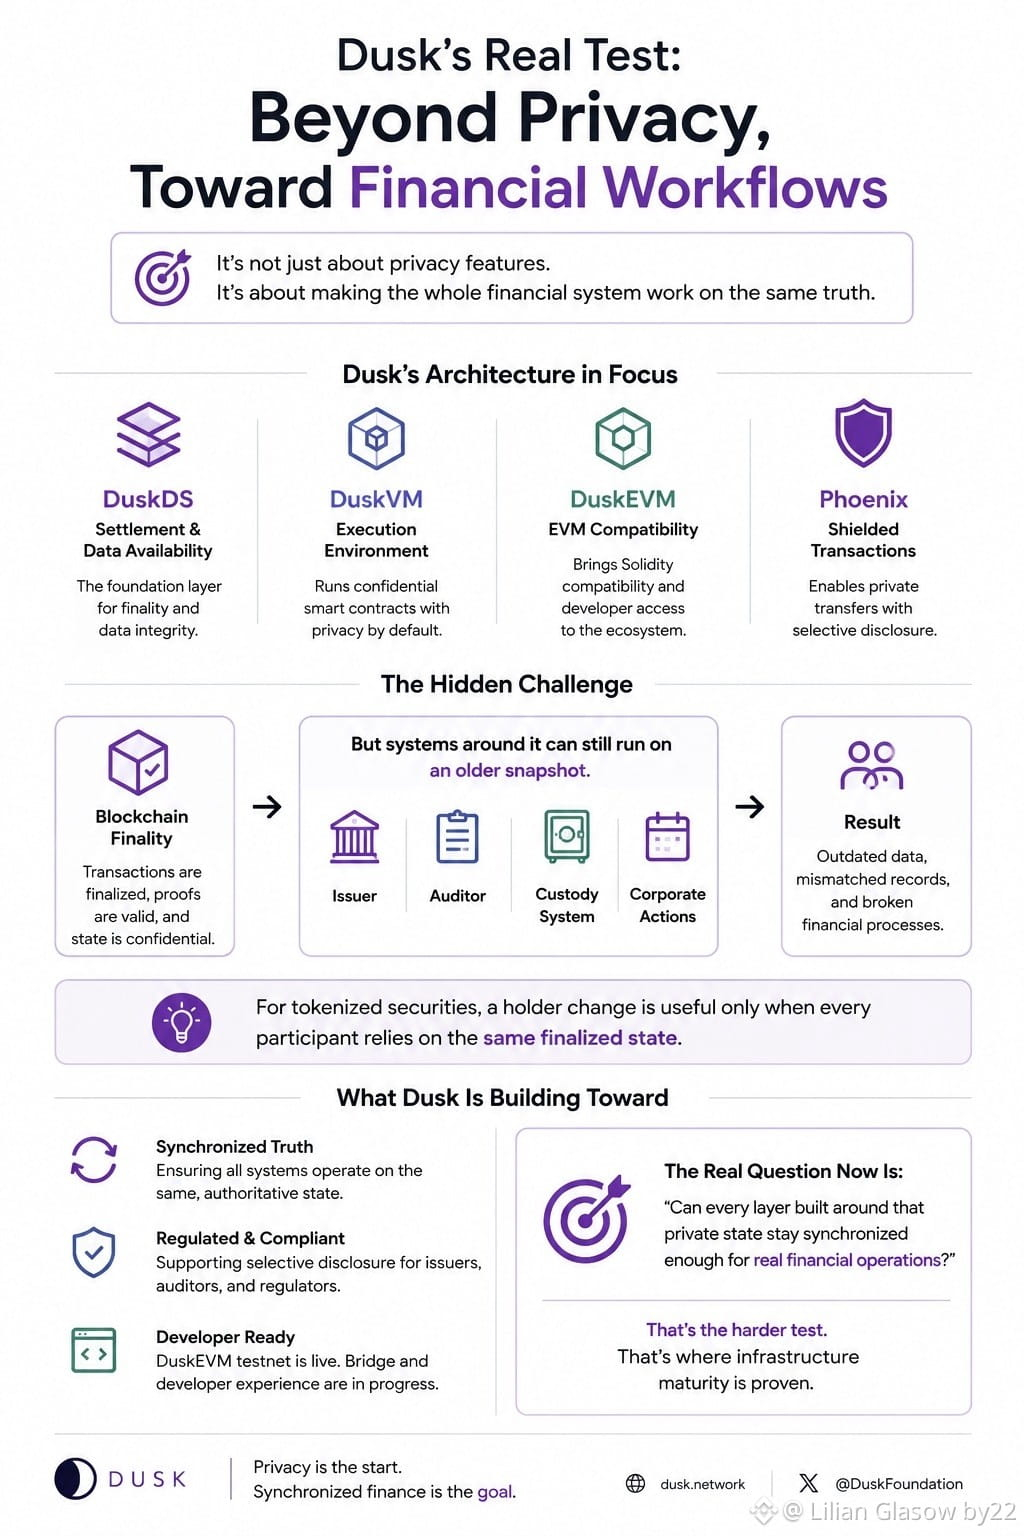
Un point que je surveille avec Dusk n’est pas le nombre de transactions que le réseau peut traiter.
C’est la mesure dans laquelle cette activité dépend réellement de la couche de conformité programmable.
L’architecture offre une option utile aux actifs réglementés : les conditions d’éligibilité ou de licence peuvent être vérifiées dans le cadre du règlement, plutôt que de s’en remettre entièrement à un processus KYC externe ou à un mécanisme de gel d’urgence.
Cela compte parce que l’adoption institutionnelle n’est généralement pas bloquée par la capacité à transférer de la valeur. Elle est bloquée par la question de savoir si le transfert peut respecter les règles entourant cette valeur.
Mais il existe encore un écart entre le fait de disposer de cette capacité et la prouver à grande échelle.
Si la majorité de l’activité quotidienne reste constituée de transferts simples, tandis qu’une part plus faible seulement fait appel à la logique de contrat, alors la partie la plus solide de la thèse institutionnelle de Dusk attend encore un usage réel qui la mette sous pression.
Pour moi, le critère intéressant n’est pas le simple nombre brut de transactions.
C’est de savoir si, à terme, les actifs réglementés font du règlement programmable une partie normale de l’activité du réseau, plutôt qu’une option d’architecture laissée en marge.
C’est là que la conception de Dusk subit un test bien plus significatif. #dusk @Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
#dusk @Dusk_Foundation $DUSK
Un point que je surveille avec Dusk n’est pas le nombre de transactions que le réseau peut traiter.
C’est la mesure dans laquelle cette activité dépend réellement de la couche de conformité programmable.
L’architecture offre une option utile aux actifs réglementés : les conditions d’éligibilité ou de licence peuvent être vérifiées dans le cadre du règlement, plutôt que de s’en remettre entièrement à un processus KYC externe ou à un mécanisme de gel d’urgence.
Cela compte parce que l’adoption institutionnelle n’est généralement pas bloquée par la capacité à transférer de la valeur. Elle est bloquée par la question de savoir si le transfert peut respecter les règles entourant cette valeur.
Mais il existe encore un écart entre le fait de disposer de cette capacité et la prouver à grande échelle.
Si la majorité de l’activité quotidienne reste constituée de transferts simples, tandis qu’une part plus faible seulement fait appel à la logique de contrat, alors la partie la plus solide de la thèse institutionnelle de Dusk attend encore un usage réel qui la mette sous pression.
Pour moi, le critère intéressant n’est pas le simple nombre brut de transactions.
C’est de savoir si, à terme, les actifs réglementés font du règlement programmable une partie normale de l’activité du réseau, plutôt qu’une option d’architecture laissée en marge.
C’est là que la conception de Dusk subit un test bien plus significatif. #dusk @Dusk $DUSK
#dusk @Dusk $DUSK
8
3
98
L’incursion de PGIM en vue d’acheter jusqu’à 3 milliards de dollars de prêts pour l’amélioration de l’habitat auprès de GreenSky a attiré mon attention.
Le signal le plus important ne tient pas seulement à la taille de la transaction. Il montre à quel point le crédit à la consommation spécialisé peut devenir investissable pour les grands gestionnaires d’actifs lorsque les prêts sous-jacents peuvent être regroupés et transférés efficacement.
Dans le cadre du dispositif sur trois ans, PGIM obtient une exposition à la demande de travaux de rénovation et de mises à niveau domiciliaires, tandis que GreenSky bénéficie d’une relation de financement institutionnelle plus approfondie.
J’observe ces structures parce que les marchés du crédit deviennent de plus en plus une question de savoir qui peut initier, financer et distribuer les prêts efficacement—et pas seulement qui les détient.
Cette infrastructure peut compter autant que le capital mis en avant. #Write2Earn! $NVDAB
{spot}(NVDABUSDT)
L’incursion de PGIM en vue d’acheter jusqu’à 3 milliards de dollars de prêts pour l’amélioration de l’habitat auprès de GreenSky a attiré mon attention.
Le signal le plus important ne tient pas seulement à la taille de la transaction. Il montre à quel point le crédit à la consommation spécialisé peut devenir investissable pour les grands gestionnaires d’actifs lorsque les prêts sous-jacents peuvent être regroupés et transférés efficacement.
Dans le cadre du dispositif sur trois ans, PGIM obtient une exposition à la demande de travaux de rénovation et de mises à niveau domiciliaires, tandis que GreenSky bénéficie d’une relation de financement institutionnelle plus approfondie.
J’observe ces structures parce que les marchés du crédit deviennent de plus en plus une question de savoir qui peut initier, financer et distribuer les prêts efficacement—et pas seulement qui les détient.
Cette infrastructure peut compter autant que le capital mis en avant. #Write2Earn! $NVDAB
20
$ETH ça ressemble davantage à un marché d’attente qu’à une tendance pour le moment.
La fourchette se resserre : les vendeurs continuent de défendre la zone autour de 1 900 $ tandis que les acheteurs continuent d’entrer à des niveaux de plus en plus élevés. Cela signifie généralement que la pression s’accumule quelque part.
Je ne serais pas surpris par un balayage final à la baisse avant un mouvement significatif. La zone 1 740–1 783 $ est l’endroit que je surveillerais si cela se produit, surtout si les acheteurs réagissent rapidement à partir de là.
Mais la variable la plus importante reste encore le FOMC.
Tant que le marché n’aura pas montré de quel côté le contrôle s’affirme réellement, je préfère observer la cassure de la structure plutôt que de deviner la direction. $ETH
{spot}(ETHUSDT)
#Write2Earn
$ETH ça ressemble davantage à un marché d’attente qu’à une tendance pour le moment.
La fourchette se resserre : les vendeurs continuent de défendre la zone autour de 1 900 $ tandis que les acheteurs continuent d’entrer à des niveaux de plus en plus élevés. Cela signifie généralement que la pression s’accumule quelque part.
Je ne serais pas surpris par un balayage final à la baisse avant un mouvement significatif. La zone 1 740–1 783 $ est l’endroit que je surveillerais si cela se produit, surtout si les acheteurs réagissent rapidement à partir de là.
Mais la variable la plus importante reste encore le FOMC.
Tant que le marché n’aura pas montré de quel côté le contrôle s’affirme réellement, je préfère observer la cassure de la structure plutôt que de deviner la direction. $ETH
#Write2Earn
4
62
Les derniers chiffres d’Alibaba montrent où l’on commence à voir le cycle des dépenses en IA se traduire concrètement dans la vie des entreprises.
Les revenus ont progressé de 9 %, mais la partie que je surveille, c’est le segment cloud. La demande en capacité de calcul augmente, à mesure que l’industrie chinoise de l’IA pousse davantage de charges de travail vers la production.
Pour moi, c’est plus significatif qu’un autre titre sur l’investissement dans l’IA.
L’IA a besoin d’une infrastructure réelle — serveurs, capacité cloud, interconnexion réseau et énergie — et les entreprises qui fournissent cette infrastructure peuvent capter de la valeur à mesure que l’usage s’étend.
La question la plus importante est de savoir si cette demande continue de se transformer en croissance cloud durable, plutôt que d’être principalement alimentée par une vague de dépenses en IA à court terme. $BABAB
{spot}(BABABUSDT)
#Write2Earn
Les derniers chiffres d’Alibaba montrent où l’on commence à voir le cycle des dépenses en IA se traduire concrètement dans la vie des entreprises.
Les revenus ont progressé de 9 %, mais la partie que je surveille, c’est le segment cloud. La demande en capacité de calcul augmente, à mesure que l’industrie chinoise de l’IA pousse davantage de charges de travail vers la production.
Pour moi, c’est plus significatif qu’un autre titre sur l’investissement dans l’IA.
L’IA a besoin d’une infrastructure réelle — serveurs, capacité cloud, interconnexion réseau et énergie — et les entreprises qui fournissent cette infrastructure peuvent capter de la valeur à mesure que l’usage s’étend.
La question la plus importante est de savoir si cette demande continue de se transformer en croissance cloud durable, plutôt que d’être principalement alimentée par une vague de dépenses en IA à court terme. $BABAB
#Write2Earn
3
44
$SOL montre en ce moment une activité de baleines très différente.
Un portefeuille qui était resté inactif pendant plus de deux ans a soudainement acheté 47 535 SOL, d’une valeur d’environ 3,6 M$. Ce qui rend cet achat notable, c’est l’historique du portefeuille : il a accumulé des SOL pour atteindre environ 23,37 $ en 2023, puis a finalement réalisé plus de 20 M$ de profit vers 128.
Mais tous les gros détenteurs n’ajoutent pas.
Une autre baleine fortement exposée a déjà clôturé la moitié d’une position long importante, en immobilisant environ 475 K$, tout en laissant la position restante ouverte.
Ce mélange est important pour moi. Certains grands acteurs se positionnent pour un potentiel à la hausse supplémentaire, tandis que d’autres réduisent leur exposition en période de force.
Le prochain signal est de savoir si de nouveaux achats au comptant continuent, ou si la prise de profits commence à devenir le comportement dominant. $SOL
{spot}(SOLUSDT)
#Write2Earn
$SOL montre en ce moment une activité de baleines très différente.
Un portefeuille qui était resté inactif pendant plus de deux ans a soudainement acheté 47 535 SOL, d’une valeur d’environ 3,6 M$. Ce qui rend cet achat notable, c’est l’historique du portefeuille : il a accumulé des SOL pour atteindre environ 23,37 $ en 2023, puis a finalement réalisé plus de 20 M$ de profit vers 128.
Mais tous les gros détenteurs n’ajoutent pas.
Une autre baleine fortement exposée a déjà clôturé la moitié d’une position long importante, en immobilisant environ 475 K$, tout en laissant la position restante ouverte.
Ce mélange est important pour moi. Certains grands acteurs se positionnent pour un potentiel à la hausse supplémentaire, tandis que d’autres réduisent leur exposition en période de force.
Le prochain signal est de savoir si de nouveaux achats au comptant continuent, ou si la prise de profits commence à devenir le comportement dominant. $SOL
#Write2Earn
4
84
$BTW avance rapidement, mais je m’intéresse davantage à ce qui se passe après la cassure.
Le mouvement, d’environ 0,40 $ jusqu’à au-dessus de 0,67 $, a déjà modifié la structure à court terme. Désormais, le marché doit prouver que ce n’est pas juste une hausse due à la liquidité.
Pour moi, 0,60 $ est le niveau le plus important. Si les acheteurs le défendent, la cassure a de meilleures chances de tenir. Si le prix commence à perdre cette zone, le mouvement pourrait se transformer en un repli net.
Au-dessus de 0,70 $ serait une autre confirmation importante.
Après une bougie comme celle-ci, je préfère attendre une confirmation plutôt que de courir après l’élan. $BTW
{future}(BTWUSDT)
#Write2Earn
$BTW avance rapidement, mais je m’intéresse davantage à ce qui se passe après la cassure.
Le mouvement, d’environ 0,40 $ jusqu’à au-dessus de 0,67 $, a déjà modifié la structure à court terme. Désormais, le marché doit prouver que ce n’est pas juste une hausse due à la liquidité.
Pour moi, 0,60 $ est le niveau le plus important. Si les acheteurs le défendent, la cassure a de meilleures chances de tenir. Si le prix commence à perdre cette zone, le mouvement pourrait se transformer en un repli net.
Au-dessus de 0,70 $ serait une autre confirmation importante.
Après une bougie comme celle-ci, je préfère attendre une confirmation plutôt que de courir après l’élan. $BTW
#Write2Earn
1
156
Vérifié
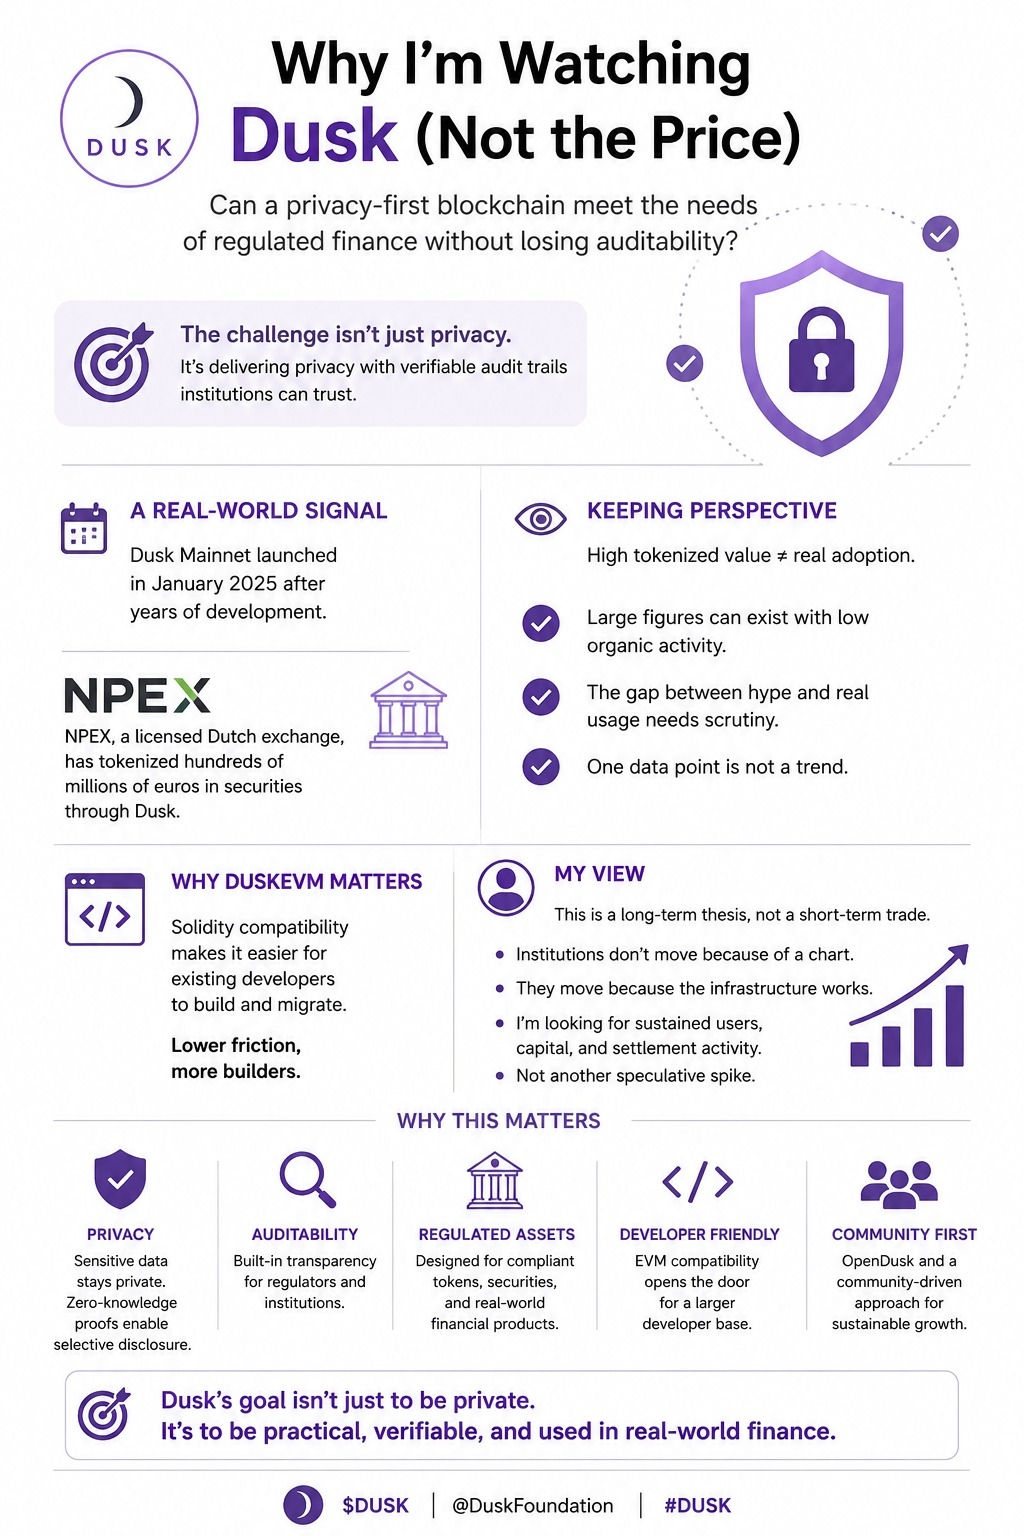
Ce que je regarde avec Dusk n’est pas le prix du token. C’est la question de savoir si la finance réglementée peut réellement utiliser une blockchain axée sur la confidentialité, sans renoncer à la piste d’audit dont les institutions ont besoin.
C’est un problème plus difficile que de rendre simplement les transactions privées.
Dusk a lancé son mainnet en janvier 2025 après des années de développement, et il existe au moins un signal utile au-delà des habituelles démos de testnet : NPEX, un exchange néerlandais agréé, a tokenisé des centaines de millions d’euros de titres via le réseau.
Pour autant, je ne considère pas cela comme une preuve d’adoption. Un chiffre important de valeur tokenisée peut coexister avec très peu d’activité organique sur le réseau, et l’écart entre l’enthousiasme du marché et l’usage réel mérite d’être examiné.
DuskEVM compte aussi, car la compatibilité avec Solidity offre aux développeurs existants un chemin beaucoup plus facile.
Mon point de vue est simple : la thèse a besoin de temps. Les institutions ne migrent pas leur infrastructure financière parce qu’un graphique évolue rapidement.
Je préférerais voir des utilisateurs durables, du capital et une activité de règlement continue plutôt qu’une autre flambée spéculative.
$DUSK @Dusk_Foundation Foundation #dusk $DUSK
{spot}(DUSKUSDT)
@Dusk_Foundation #dusk
Ce que je regarde avec Dusk n’est pas le prix du token. C’est la question de savoir si la finance réglementée peut réellement utiliser une blockchain axée sur la confidentialité, sans renoncer à la piste d’audit dont les institutions ont besoin.
C’est un problème plus difficile que de rendre simplement les transactions privées.
Dusk a lancé son mainnet en janvier 2025 après des années de développement, et il existe au moins un signal utile au-delà des habituelles démos de testnet : NPEX, un exchange néerlandais agréé, a tokenisé des centaines de millions d’euros de titres via le réseau.
Pour autant, je ne considère pas cela comme une preuve d’adoption. Un chiffre important de valeur tokenisée peut coexister avec très peu d’activité organique sur le réseau, et l’écart entre l’enthousiasme du marché et l’usage réel mérite d’être examiné.
DuskEVM compte aussi, car la compatibilité avec Solidity offre aux développeurs existants un chemin beaucoup plus facile.
Mon point de vue est simple : la thèse a besoin de temps. Les institutions ne migrent pas leur infrastructure financière parce qu’un graphique évolue rapidement.
Je préférerais voir des utilisateurs durables, du capital et une activité de règlement continue plutôt qu’une autre flambée spéculative.
$DUSK @Dusk Foundation #dusk $DUSK
@Dusk #dusk
12
5
105
Vérifié
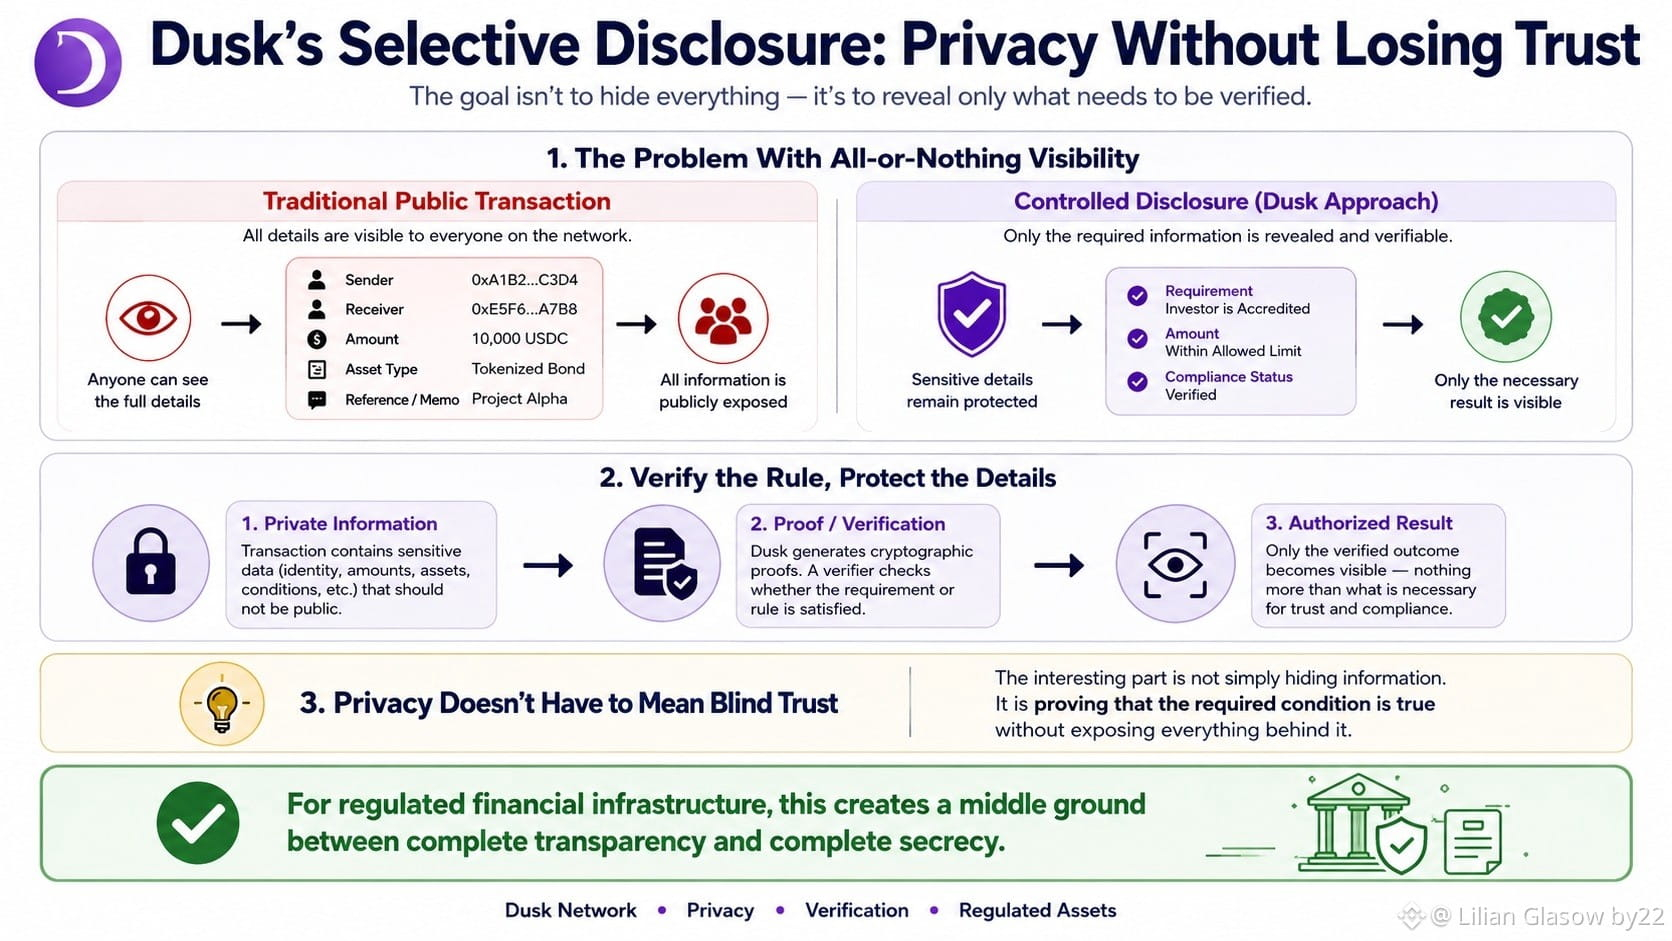
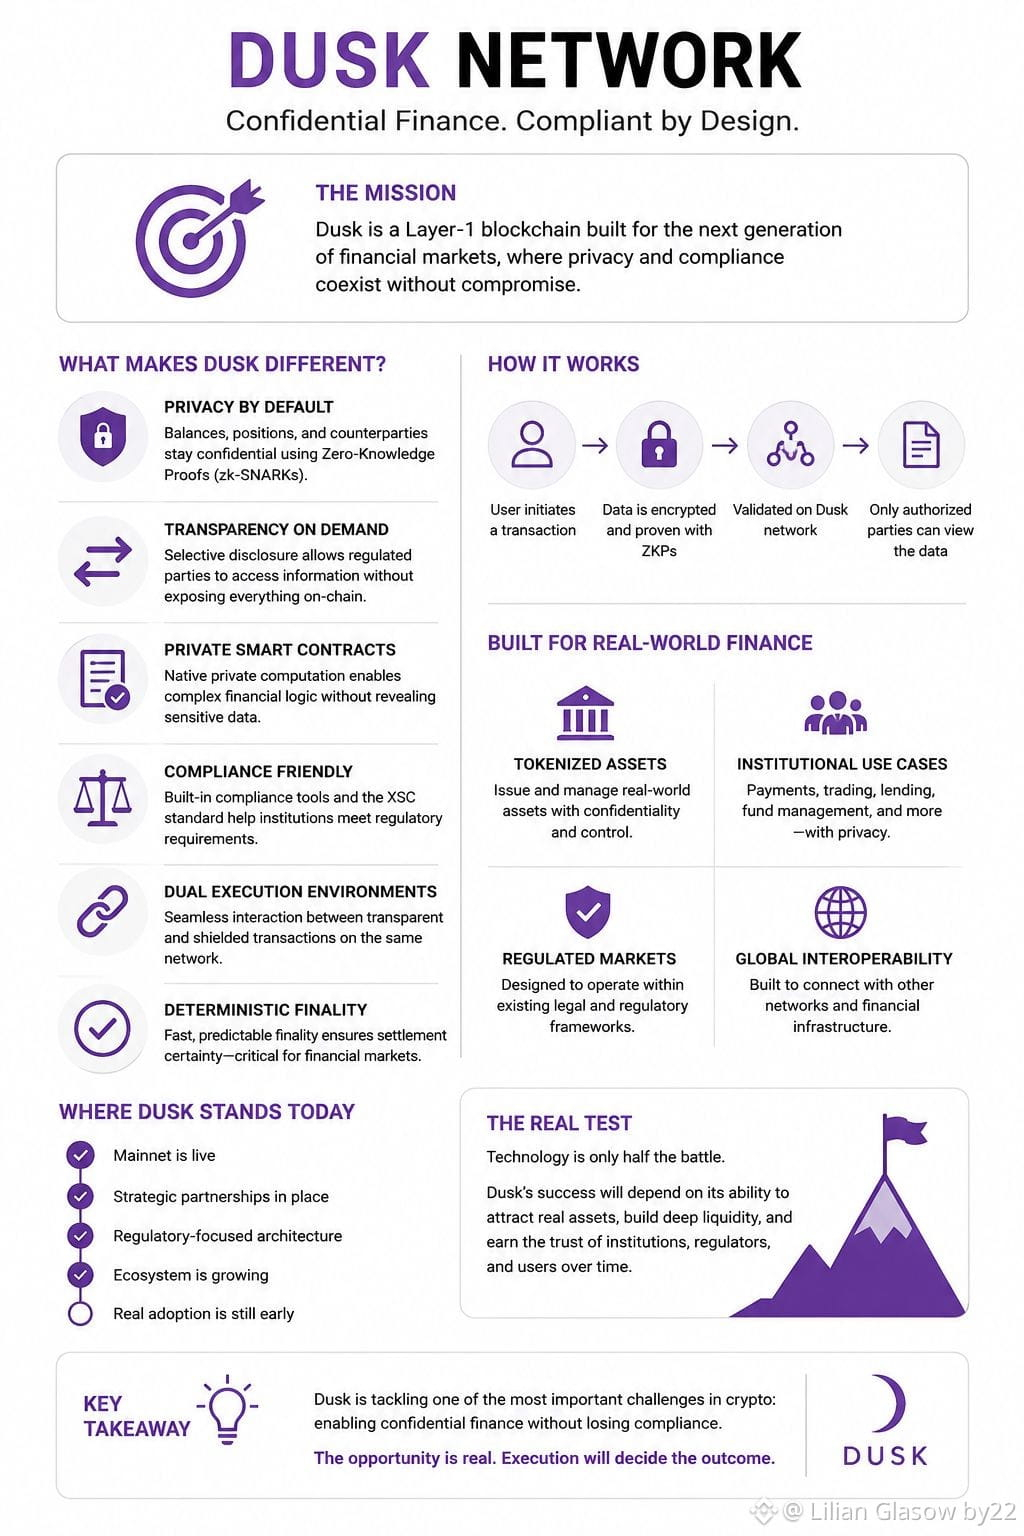
Je pense que la partie la plus difficile de Dusk n’est pas de prouver que des transactions privées peuvent fonctionner.
La question plus difficile est de savoir si la confidentialité peut devenir utile au point de justifier de construire un L1 entier autour d’elle, pour une activité financière réelle.
Cette distinction compte.
Dusk est conçu autour d’actifs réglementés, avec des smart contracts privés, des preuves à divulgation nulle, une divulgation sélective, et la capacité de passer entre des transactions transparentes et des transactions protégées.
L’objectif est d’offrir aux institutions financières de la confidentialité sans supprimer complètement la possibilité de satisfaire aux exigences de conformité.
Techniquement, c’est une direction bien plus pratique que de simplement rendre tout anonyme.
Mais ce type d’infrastructure ne réussit pas parce que l’architecture est belle. Elle réussit lorsque les institutions font réellement entrer des actifs, du capital et des utilisateurs sur le réseau.
C’est la partie que je surveille.
Le mainnet existe. Le design réglementaire est délibéré. L’infrastructure est là.
Ce qu’il reste à prouver, c’est l’activité économique qui l’entoure.
La tokenisation peut mettre un actif on-chain. Construire assez de confiance entre émetteurs, investisseurs, validateurs, régulateurs et acteurs du règlement est un problème différent.
Pour moi, c’est là le véritable essai de Dusk : non pas de savoir si la finance confidentielle est possible, mais si le réseau peut transformer cette capacité en usage durable. #dusk @Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
$RED $PIPE
Je pense que la partie la plus difficile de Dusk n’est pas de prouver que des transactions privées peuvent fonctionner.
La question plus difficile est de savoir si la confidentialité peut devenir utile au point de justifier de construire un L1 entier autour d’elle, pour une activité financière réelle.
Cette distinction compte.
Dusk est conçu autour d’actifs réglementés, avec des smart contracts privés, des preuves à divulgation nulle, une divulgation sélective, et la capacité de passer entre des transactions transparentes et des transactions protégées.
L’objectif est d’offrir aux institutions financières de la confidentialité sans supprimer complètement la possibilité de satisfaire aux exigences de conformité.
Techniquement, c’est une direction bien plus pratique que de simplement rendre tout anonyme.
Mais ce type d’infrastructure ne réussit pas parce que l’architecture est belle. Elle réussit lorsque les institutions font réellement entrer des actifs, du capital et des utilisateurs sur le réseau.
C’est la partie que je surveille.
Le mainnet existe. Le design réglementaire est délibéré. L’infrastructure est là.
Ce qu’il reste à prouver, c’est l’activité économique qui l’entoure.
La tokenisation peut mettre un actif on-chain. Construire assez de confiance entre émetteurs, investisseurs, validateurs, régulateurs et acteurs du règlement est un problème différent.
Pour moi, c’est là le véritable essai de Dusk : non pas de savoir si la finance confidentielle est possible, mais si le réseau peut transformer cette capacité en usage durable. #dusk @Dusk $DUSK
$RED $PIPE
1
86
Vérifié
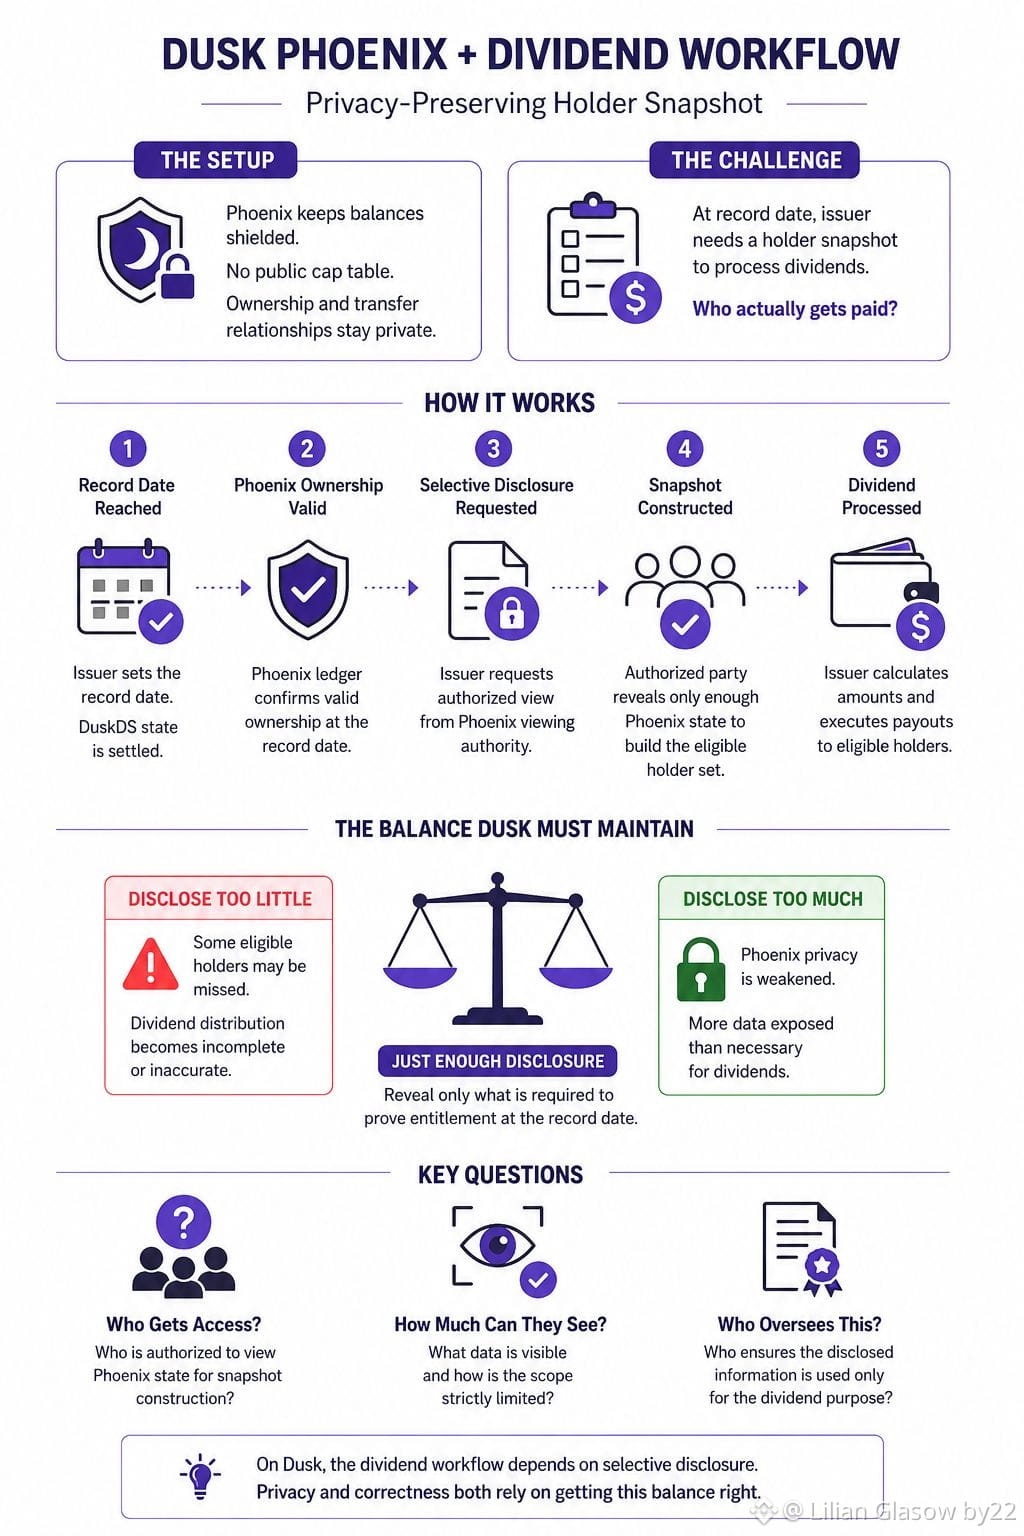
La partie à laquelle je reviens sans cesse avec Dusk n’est pas de savoir si un dividende peut être calculé.
C’est plutôt de savoir si la confidentialité tient toujours lorsqu’un événement financier réel nécessite une liste vérifiée des détenteurs.
Phoenix est conçu pour que la propriété ne soit pas stockée dans un tableau public. C’est utile—jusqu’au moment où un émetteur arrive à la date de référence et doit déterminer exactement qui a droit à recevoir quelque chose.
À ce moment-là, quelqu’un a besoin d’une vue contrôlée de l’état pertinent de Phoenix.
Pas les soldes de tout le monde.
Pas l’historique complet des transactions.
Juste assez de preuves pour construire l’ensemble des détenteurs éligibles.
Cela crée une limite de sécurité intéressante.
Le système de confidentialité protège les données sous-jacentes de propriété, tandis que le processus d’action sur le capital a besoin d’une fenêtre temporaire sur ces données. La question importante devient alors : qui contrôle cette fenêtre, ce qu’il peut voir, et si les informations divulguées sont strictement limitées à l’objectif.
Car une mauvaise conception peut échouer dans un sens comme dans l’autre.
Si la divulgation est trop restrictive, les détenteurs légitimes peuvent devenir difficiles à vérifier.
Si elle est trop large, les garanties de confidentialité commencent à s’affaiblir précisément au moment où l’activité financière devient plus importante.
C’est pourquoi je pense que le modèle de divulgation sélective de Dusk compte au-delà de la conformité.
Le vrai test est de savoir si Phoenix peut prouver l’ayant-droit sans transformer la propriété privée en un ensemble de données public.
Cet équilibre est bien plus difficile que de simplement masquer les soldes.
@Dusk_Foundation #dusk $DUSK $GPS $EDEN
{spot}(DUSKUSDT)
La partie à laquelle je reviens sans cesse avec Dusk n’est pas de savoir si un dividende peut être calculé.
C’est plutôt de savoir si la confidentialité tient toujours lorsqu’un événement financier réel nécessite une liste vérifiée des détenteurs.
Phoenix est conçu pour que la propriété ne soit pas stockée dans un tableau public. C’est utile—jusqu’au moment où un émetteur arrive à la date de référence et doit déterminer exactement qui a droit à recevoir quelque chose.
À ce moment-là, quelqu’un a besoin d’une vue contrôlée de l’état pertinent de Phoenix.
Pas les soldes de tout le monde.
Pas l’historique complet des transactions.
Juste assez de preuves pour construire l’ensemble des détenteurs éligibles.
Cela crée une limite de sécurité intéressante.
Le système de confidentialité protège les données sous-jacentes de propriété, tandis que le processus d’action sur le capital a besoin d’une fenêtre temporaire sur ces données. La question importante devient alors : qui contrôle cette fenêtre, ce qu’il peut voir, et si les informations divulguées sont strictement limitées à l’objectif.
Car une mauvaise conception peut échouer dans un sens comme dans l’autre.
Si la divulgation est trop restrictive, les détenteurs légitimes peuvent devenir difficiles à vérifier.
Si elle est trop large, les garanties de confidentialité commencent à s’affaiblir précisément au moment où l’activité financière devient plus importante.
C’est pourquoi je pense que le modèle de divulgation sélective de Dusk compte au-delà de la conformité.
Le vrai test est de savoir si Phoenix peut prouver l’ayant-droit sans transformer la propriété privée en un ensemble de données public.
Cet équilibre est bien plus difficile que de simplement masquer les soldes.
@Dusk #dusk $DUSK $GPS $EDEN
1
1
95
Vérifié
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
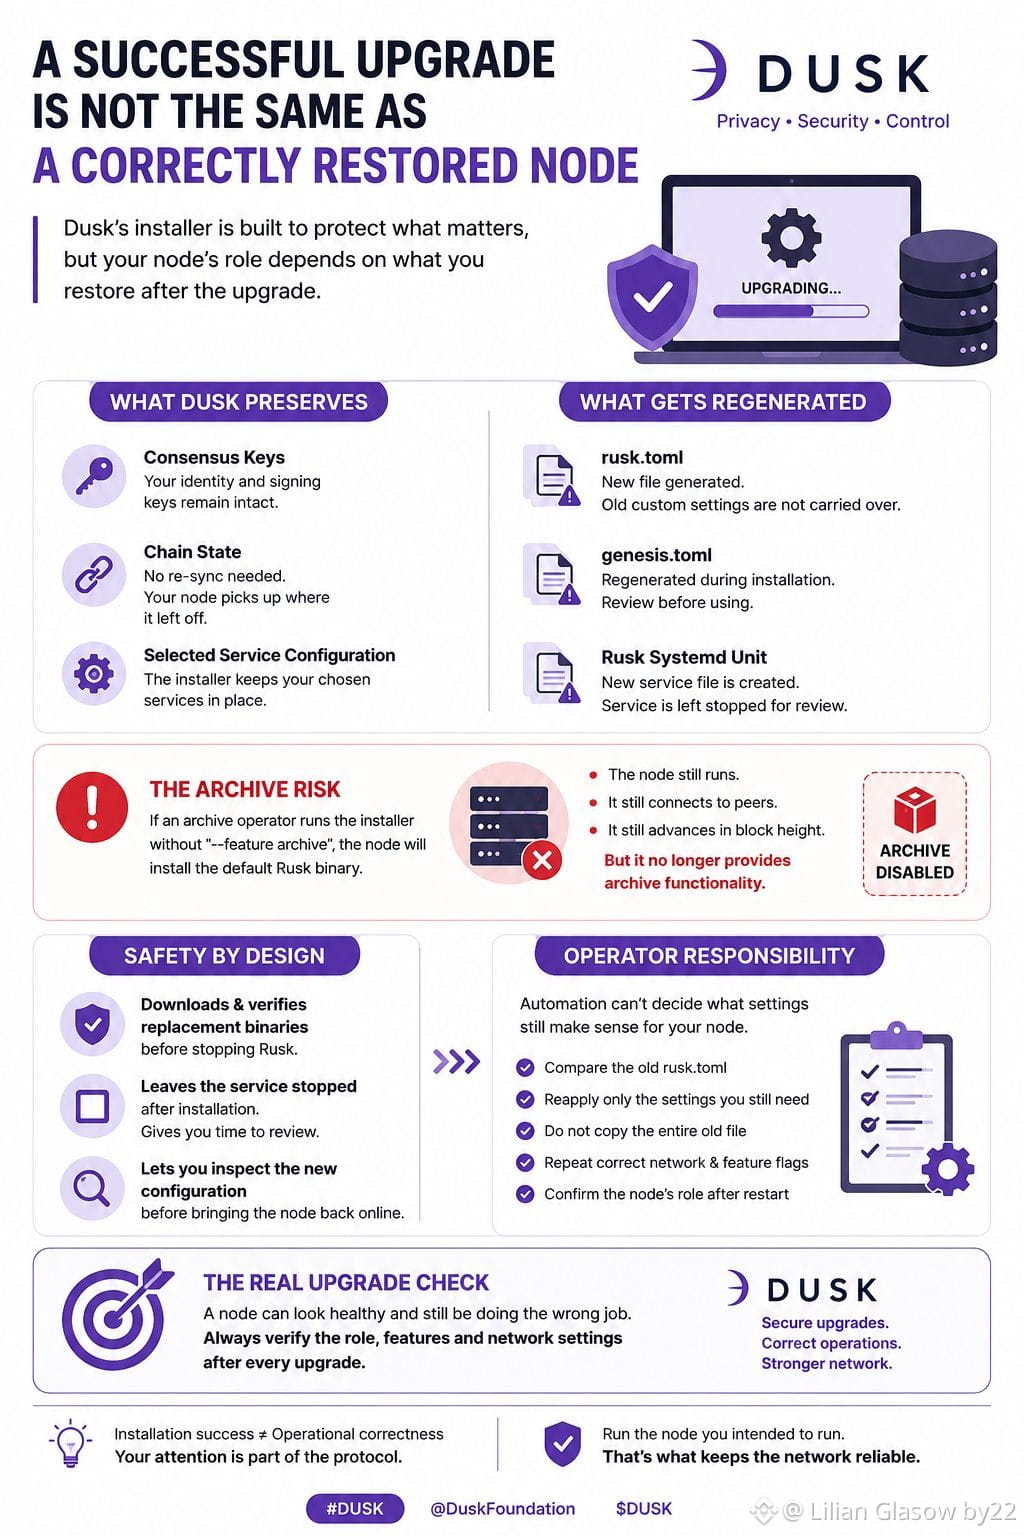
Une mise à niveau peut réussir sur le plan technique tout en échouant sur le plan opérationnel.
C’est ce qui m’importe dans le processus de mise à niveau de Dusk.
L’installateur est conçu pour protéger les éléments qui doivent survivre à une mise à niveau, y compris les clés de consensus et l’état de la chaîne. Dans le même temps, certains fichiers de configuration et la définition du service systemd sont recréés. Cela signifie que l’opérateur doit explicitement restaurer les paramètres qui définissent ce que la machine est censée faire.
Pour un validateur normal, l’absence d’un indicateur de fonctionnalité peut être incommode. Pour un opérateur d’archive, cela peut être beaucoup plus grave : le nœud peut rester en ligne, produire ou suivre des blocs, et sembler en bonne santé tout en perdant silencieusement le rôle d’archive dont les applications dépendent.
J’apprécie aussi le fait que Dusk vérifie le binaire de remplacement avant d’arrêter Rusk, puis laisse le service arrêté ensuite. Cela donne à l’opérateur l’occasion d’inspecter la nouvelle configuration plutôt que de tout redémarrer aveuglément.
Mais cela impose une responsabilité importante à l’humain.
La mise à niveau la plus sûre n’est pas nécessairement celle qui demande le moins de travail manuel. C’est celle où l’opérateur peut confirmer que le nœud est revenu avec le bon rôle, les bonnes fonctionnalités et les paramètres réseau.
Pour moi, c’est le véritable contrôle de mise à niveau de Dusk :
Le nœud fonctionne — ou exécute-t-il réellement le travail pour lequel il a été déployé ?
#DUSK @DuskFoundation $GPS $ACE
#dusk $DUSK @Dusk
Une mise à niveau peut réussir sur le plan technique tout en échouant sur le plan opérationnel.
C’est ce qui m’importe dans le processus de mise à niveau de Dusk.
L’installateur est conçu pour protéger les éléments qui doivent survivre à une mise à niveau, y compris les clés de consensus et l’état de la chaîne. Dans le même temps, certains fichiers de configuration et la définition du service systemd sont recréés. Cela signifie que l’opérateur doit explicitement restaurer les paramètres qui définissent ce que la machine est censée faire.
Pour un validateur normal, l’absence d’un indicateur de fonctionnalité peut être incommode. Pour un opérateur d’archive, cela peut être beaucoup plus grave : le nœud peut rester en ligne, produire ou suivre des blocs, et sembler en bonne santé tout en perdant silencieusement le rôle d’archive dont les applications dépendent.
J’apprécie aussi le fait que Dusk vérifie le binaire de remplacement avant d’arrêter Rusk, puis laisse le service arrêté ensuite. Cela donne à l’opérateur l’occasion d’inspecter la nouvelle configuration plutôt que de tout redémarrer aveuglément.
Mais cela impose une responsabilité importante à l’humain.
La mise à niveau la plus sûre n’est pas nécessairement celle qui demande le moins de travail manuel. C’est celle où l’opérateur peut confirmer que le nœud est revenu avec le bon rôle, les bonnes fonctionnalités et les paramètres réseau.
Pour moi, c’est le véritable contrôle de mise à niveau de Dusk :
Le nœud fonctionne — ou exécute-t-il réellement le travail pour lequel il a été déployé ?
#DUSK @DuskFoundation $GPS $ACE
12
1
8
110
Nos yeux ne nous montrent que ce qui est visible, mais la réalité peut être tout à fait différente. La façon dont nous voyons les choses peut être influencée par l’éclairage, la distance, les émotions, les attentes et nos propres croyances.
Par exemple, quelqu’un peut sembler sûr de lui tout en se sentant secrètement anxieux. Une chose peut sembler précieuse au premier regard, mais avoir peu de valeur réelle. De même, l’apparence d’une personne peut créer une certaine impression, mais son comportement, ses choix et son caractère peuvent raconter une histoire tout à fait différente. #IsraelStrikesLebanonKillsHezbollahCommander $DUSK
{spot}(DUSKUSDT)
Nos yeux ne nous montrent que ce qui est visible, mais la réalité peut être tout à fait différente. La façon dont nous voyons les choses peut être influencée par l’éclairage, la distance, les émotions, les attentes et nos propres croyances.
Par exemple, quelqu’un peut sembler sûr de lui tout en se sentant secrètement anxieux. Une chose peut sembler précieuse au premier regard, mais avoir peu de valeur réelle. De même, l’apparence d’une personne peut créer une certaine impression, mais son comportement, ses choix et son caractère peuvent raconter une histoire tout à fait différente. #IsraelStrikesLebanonKillsHezbollahCommander $DUSK
Par exemple, quelqu’un peut sembler sûr de lui tout en se sentant secrètement anxieux. Une chose peut sembler précieuse au premier regard, mais avoir peu de valeur réelle. De même, l’apparence d’une personne peut créer une certaine impression, mais son comportement, ses choix et son caractère peuvent raconter une histoire tout à fait différente. #IsraelStrikesLebanonKillsHezbollahCommander $DUSK
1
2
31
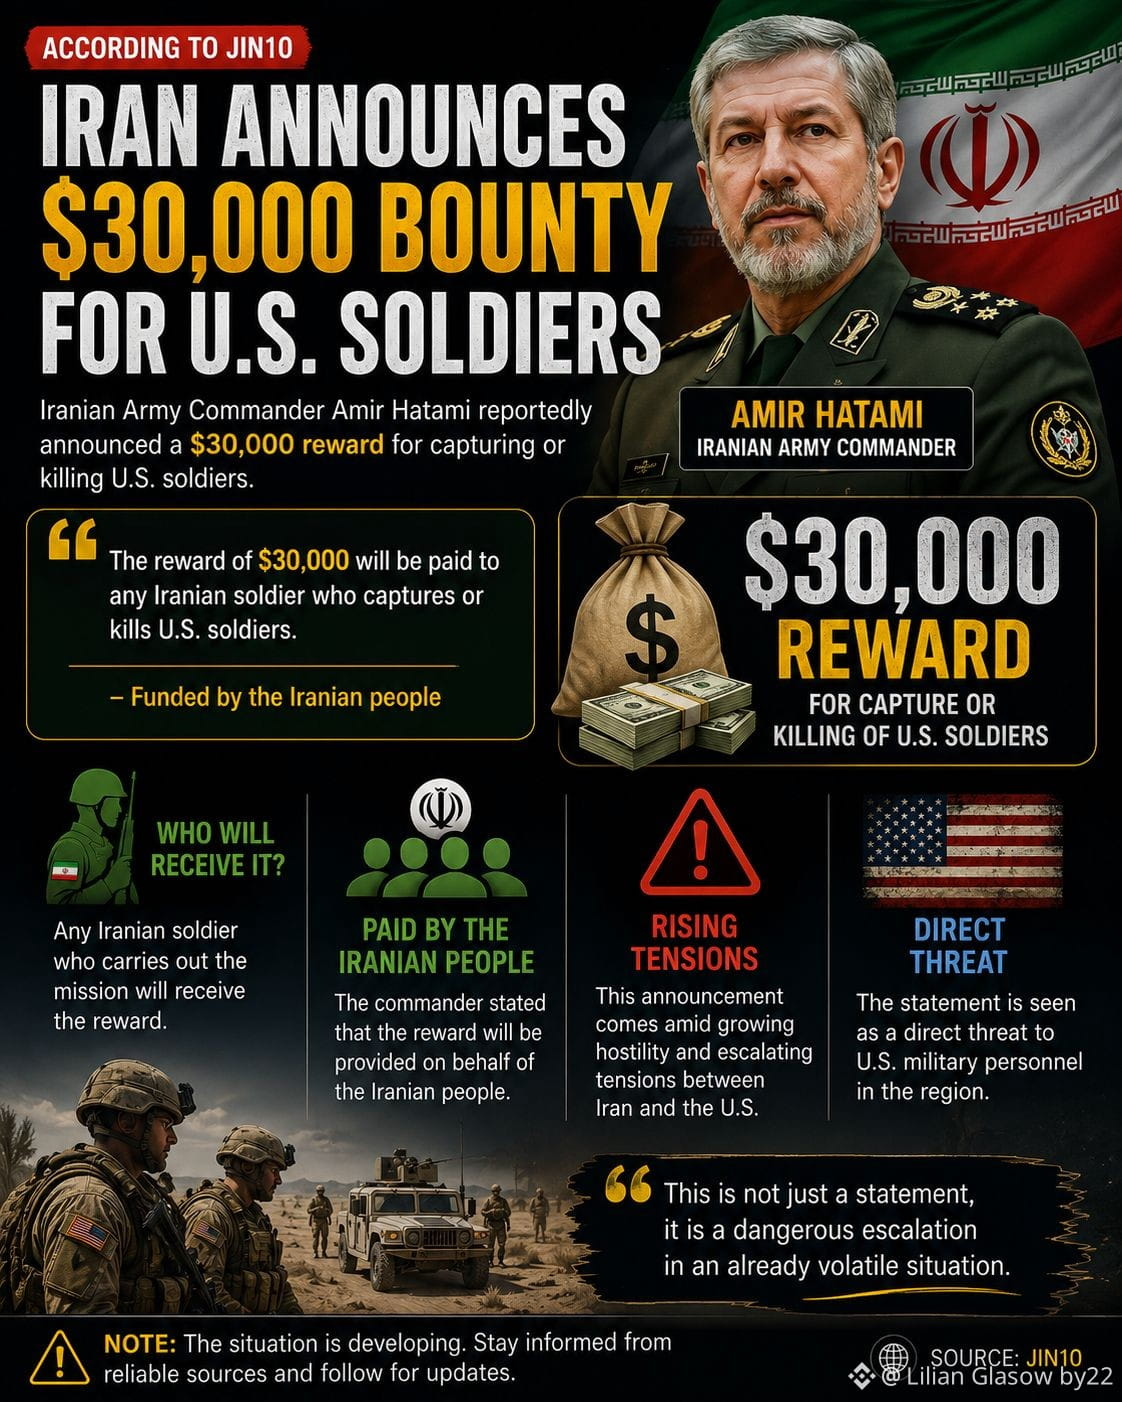
Le commandant de l’armée iranienne, Amir Hatami, a déclaré que l’Iran versera une récompense de trente mille dollars aux soldats. Cette récompense s’adresse aux soldats qui peuvent capturer ou tuer du personnel militaire des États-Unis. Le commandant de l’armée iranienne a indiqué que cette récompense provient du peuple. Les soldats iraniens toucheront cette récompense s’ils peuvent accomplir ce travail. Cela se produit alors que l’Iran et les États-Unis ne s’entendent pas. Cela aggrave les choses entre l’Iran et les États-Unis. Le commandant de l’armée iranienne, Amir Hatami, et le peuple iranien prennent cette récompense au sérieux, pour le personnel des États-Unis. #IranIsraelConflict #IranAttackIsrael $BONK
{spot}(BONKUSDT)
Le commandant de l’armée iranienne, Amir Hatami, a déclaré que l’Iran versera une récompense de trente mille dollars aux soldats. Cette récompense s’adresse aux soldats qui peuvent capturer ou tuer du personnel militaire des États-Unis. Le commandant de l’armée iranienne a indiqué que cette récompense provient du peuple. Les soldats iraniens toucheront cette récompense s’ils peuvent accomplir ce travail. Cela se produit alors que l’Iran et les États-Unis ne s’entendent pas. Cela aggrave les choses entre l’Iran et les États-Unis. Le commandant de l’armée iranienne, Amir Hatami, et le peuple iranien prennent cette récompense au sérieux, pour le personnel des États-Unis. #IranIsraelConflict #IranAttackIsrael $BONK
1
149
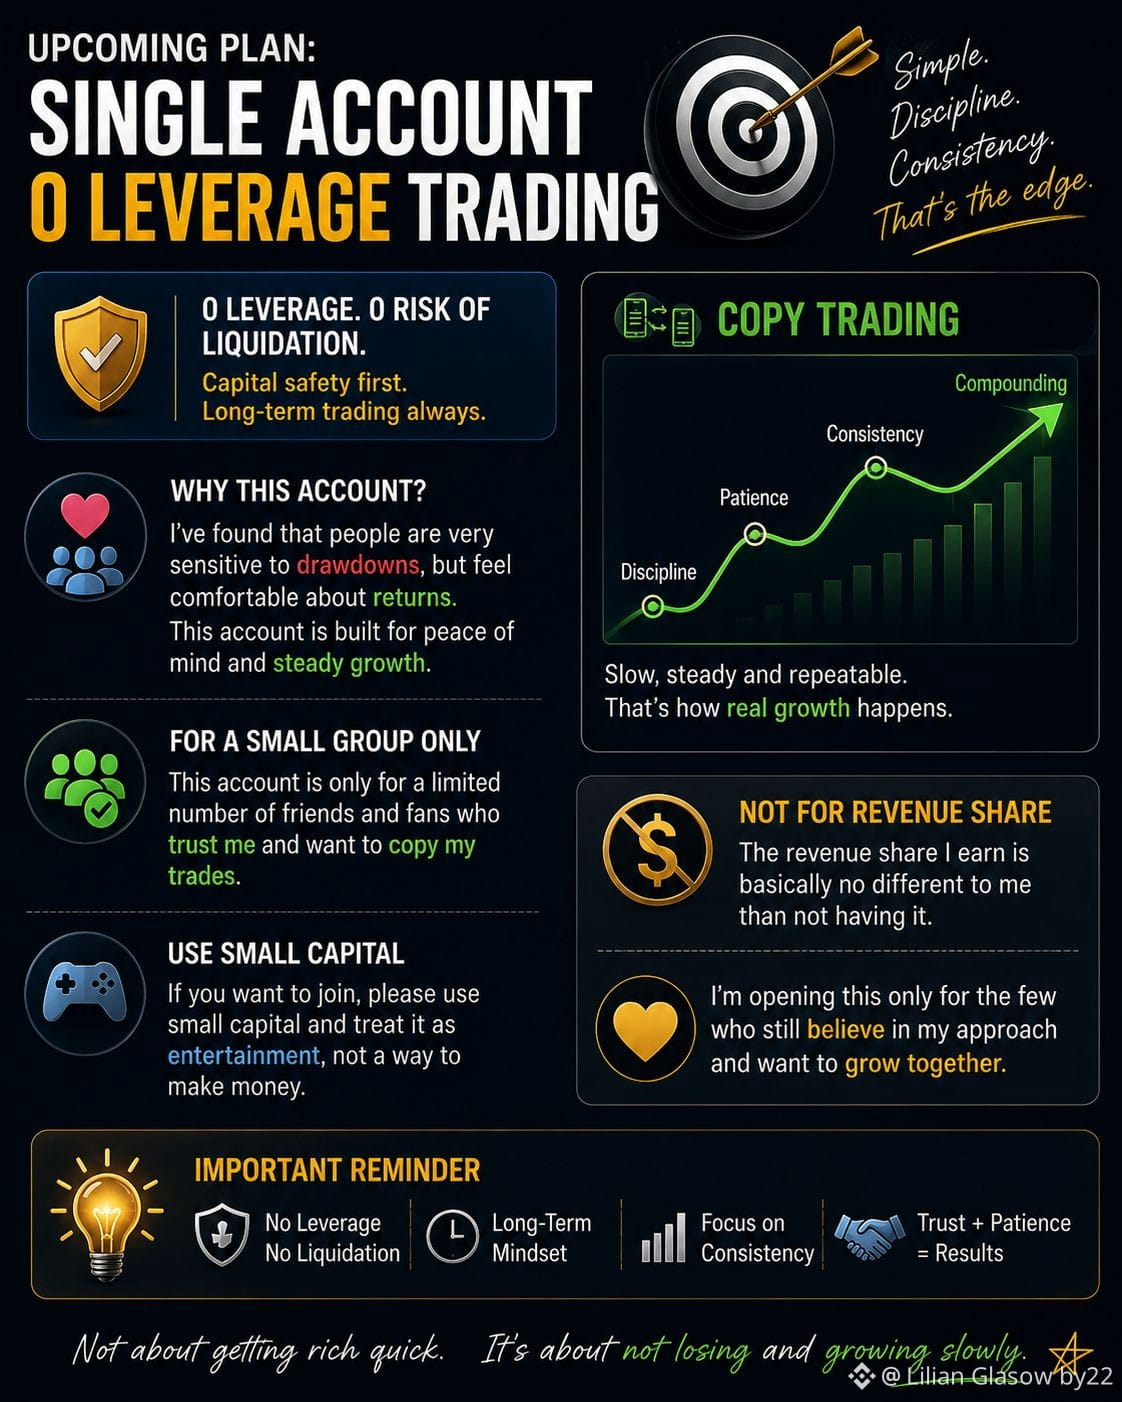
Plus tard, je prévois de rouvrir un compte axé sur le trading sur un seul compte, avec un levier nul. J’ai réalisé que la plupart des gens sont beaucoup plus sensibles aux drawdowns qu’aux profits, alors je veux garder ce compte simple et sous contrôle.
Ce compte ne sera réservé qu’à un petit groupe de personnes qui veulent vraiment suivre mes opérations via le copy trading. Si vous choisissez d’y participer, veuillez n’utiliser qu’une petite partie de votre capital et le considérer davantage comme un divertissement que comme un moyen de gagner de l’argent.
Je n’ouvre pas le compte de copy trading pour la part de revenus. Ce que j’en tirerai est pratiquement insignifiant pour moi. Je le fais principalement pour les quelques abonnés et amis qui font encore confiance à mon approche et qui veulent trader à mes côtés. #IsraelStrikesLebanonKillsHezbollahCommander #CopyTradingDiscover $SOL
{spot}(SOLUSDT)
Plus tard, je prévois de rouvrir un compte axé sur le trading sur un seul compte, avec un levier nul. J’ai réalisé que la plupart des gens sont beaucoup plus sensibles aux drawdowns qu’aux profits, alors je veux garder ce compte simple et sous contrôle.
Ce compte ne sera réservé qu’à un petit groupe de personnes qui veulent vraiment suivre mes opérations via le copy trading. Si vous choisissez d’y participer, veuillez n’utiliser qu’une petite partie de votre capital et le considérer davantage comme un divertissement que comme un moyen de gagner de l’argent.
Je n’ouvre pas le compte de copy trading pour la part de revenus. Ce que j’en tirerai est pratiquement insignifiant pour moi. Je le fais principalement pour les quelques abonnés et amis qui font encore confiance à mon approche et qui veulent trader à mes côtés. #IsraelStrikesLebanonKillsHezbollahCommander #CopyTradingDiscover $SOL
36
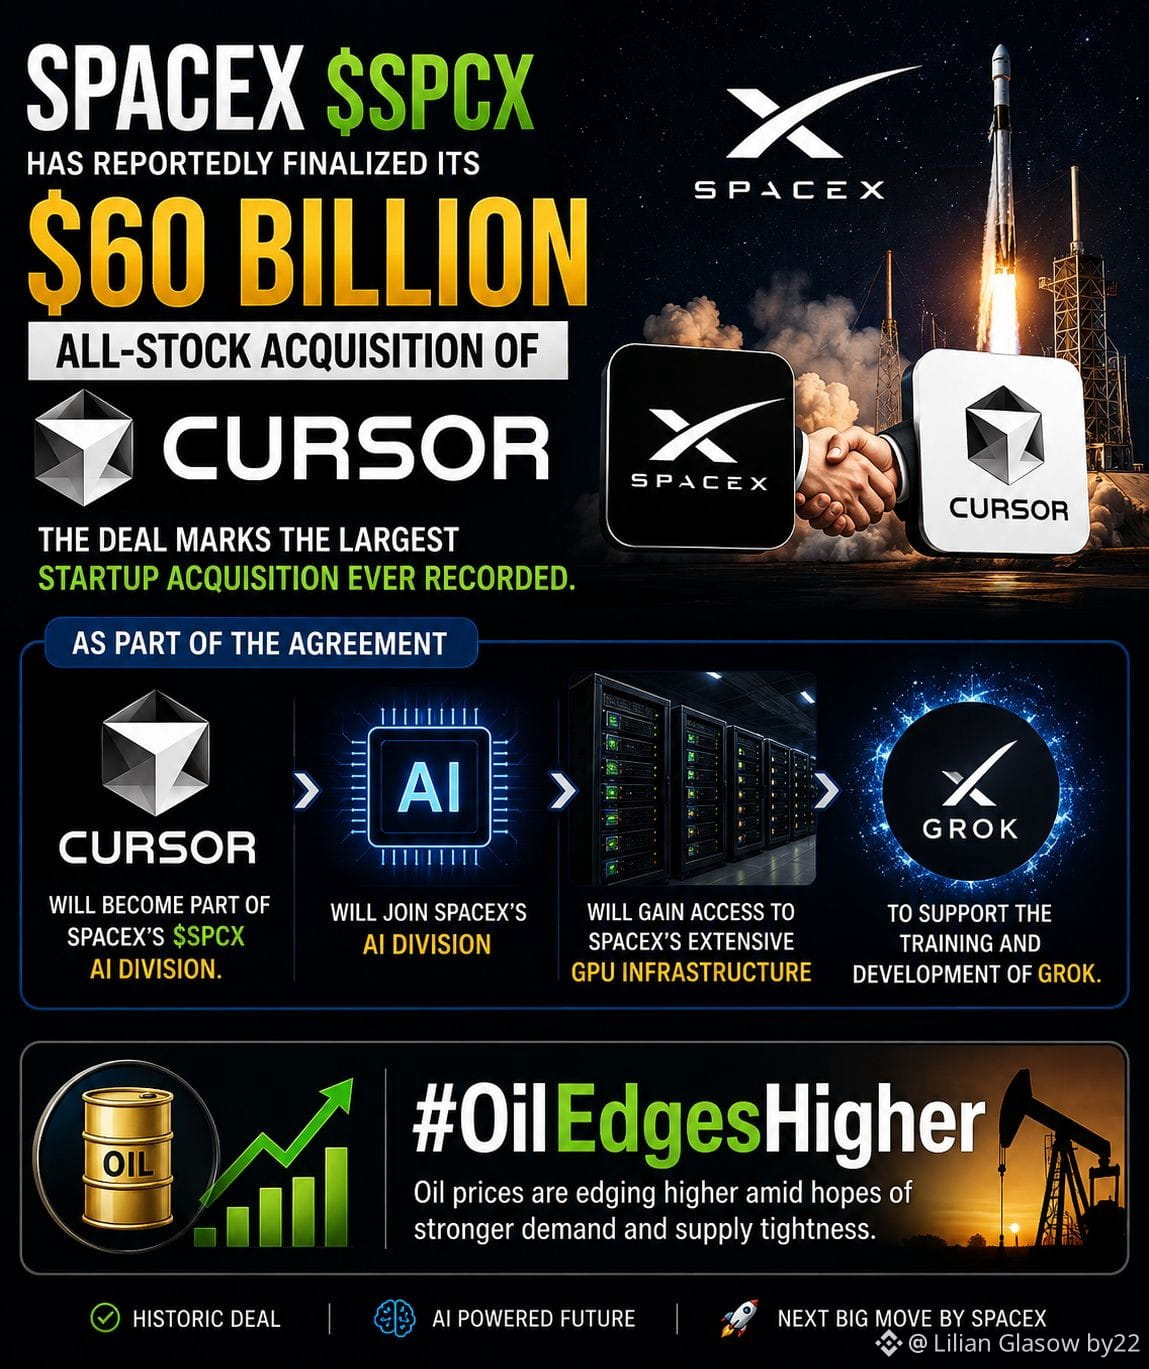
SpaceX $SPCXB aurait achevé une énorme acquisition en actions d’un montant de 60 milliards de dollars de Cursor, ce qui en ferait la plus grande acquisition de startup jamais enregistrée.
Dans le cadre de l’accord, Cursor rejoindra la division IA de SpaceX et aura accès à l’infrastructure GPU à grande échelle de l’entreprise, qui servira à soutenir l’entraînement et le développement de Grok. $SPCXB
{spot}(SPCXBUSDT)
#IsraelStrikesLebanonKillsHezbollahCommander
#OilEdgesHigher
SpaceX $SPCXB aurait achevé une énorme acquisition en actions d’un montant de 60 milliards de dollars de Cursor, ce qui en ferait la plus grande acquisition de startup jamais enregistrée.
Dans le cadre de l’accord, Cursor rejoindra la division IA de SpaceX et aura accès à l’infrastructure GPU à grande échelle de l’entreprise, qui servira à soutenir l’entraînement et le développement de Grok. $SPCXB
#IsraelStrikesLebanonKillsHezbollahCommander
#OilEdgesHigher
Dans le cadre de l’accord, Cursor rejoindra la division IA de SpaceX et aura accès à l’infrastructure GPU à grande échelle de l’entreprise, qui servira à soutenir l’entraînement et le développement de Grok. $SPCXB
#IsraelStrikesLebanonKillsHezbollahCommander
#OilEdgesHigher
55
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NFPWatch
10.8M vues
19,119 mentions
Actualités crypto | Le bitcoin se rapproche de 85 000 $ alors que les rendements du Trésor baissent avant le rapport NFP américain
Binance News
·37 mentions J’aime
·48.6k vues
BitcoinFundingRateTriplesTo10%
140,059 vues
1,075 mentions
BitcoinSurpasses$86KUp2.99%
44,236 vues
107 mentions