
lilanl
568 Publications

lilanl
Signaler
Bloquer l’utilisateur
清风徐徐
11 Suivis
1.5K+ Abonnés
772 J’aime
Publications
Tous
Citations
Direct
·
--
Justin Sun dit que le Bitcoin présentera d’énormes risques avec l’arrivée de l’informatique quantique et de l’IA. Qu’en pensez-vous ?$BTC
Justin Sun dit que le Bitcoin présentera d’énormes risques avec l’arrivée de l’informatique quantique et de l’IA. Qu’en pensez-vous ?$BTC
181
·
--
Les investisseurs chinois qui ont reçu la « leçon du Grand A », en investissant dans les actions américaines : c’est tout simplement une mise à niveau écrasante. Est-ce que vous êtes d’accord ? $AEHR.US
Les investisseurs chinois qui ont reçu la « leçon du Grand A », en investissant dans les actions américaines : c’est tout simplement une mise à niveau écrasante. Est-ce que vous êtes d’accord ? $AEHR.US
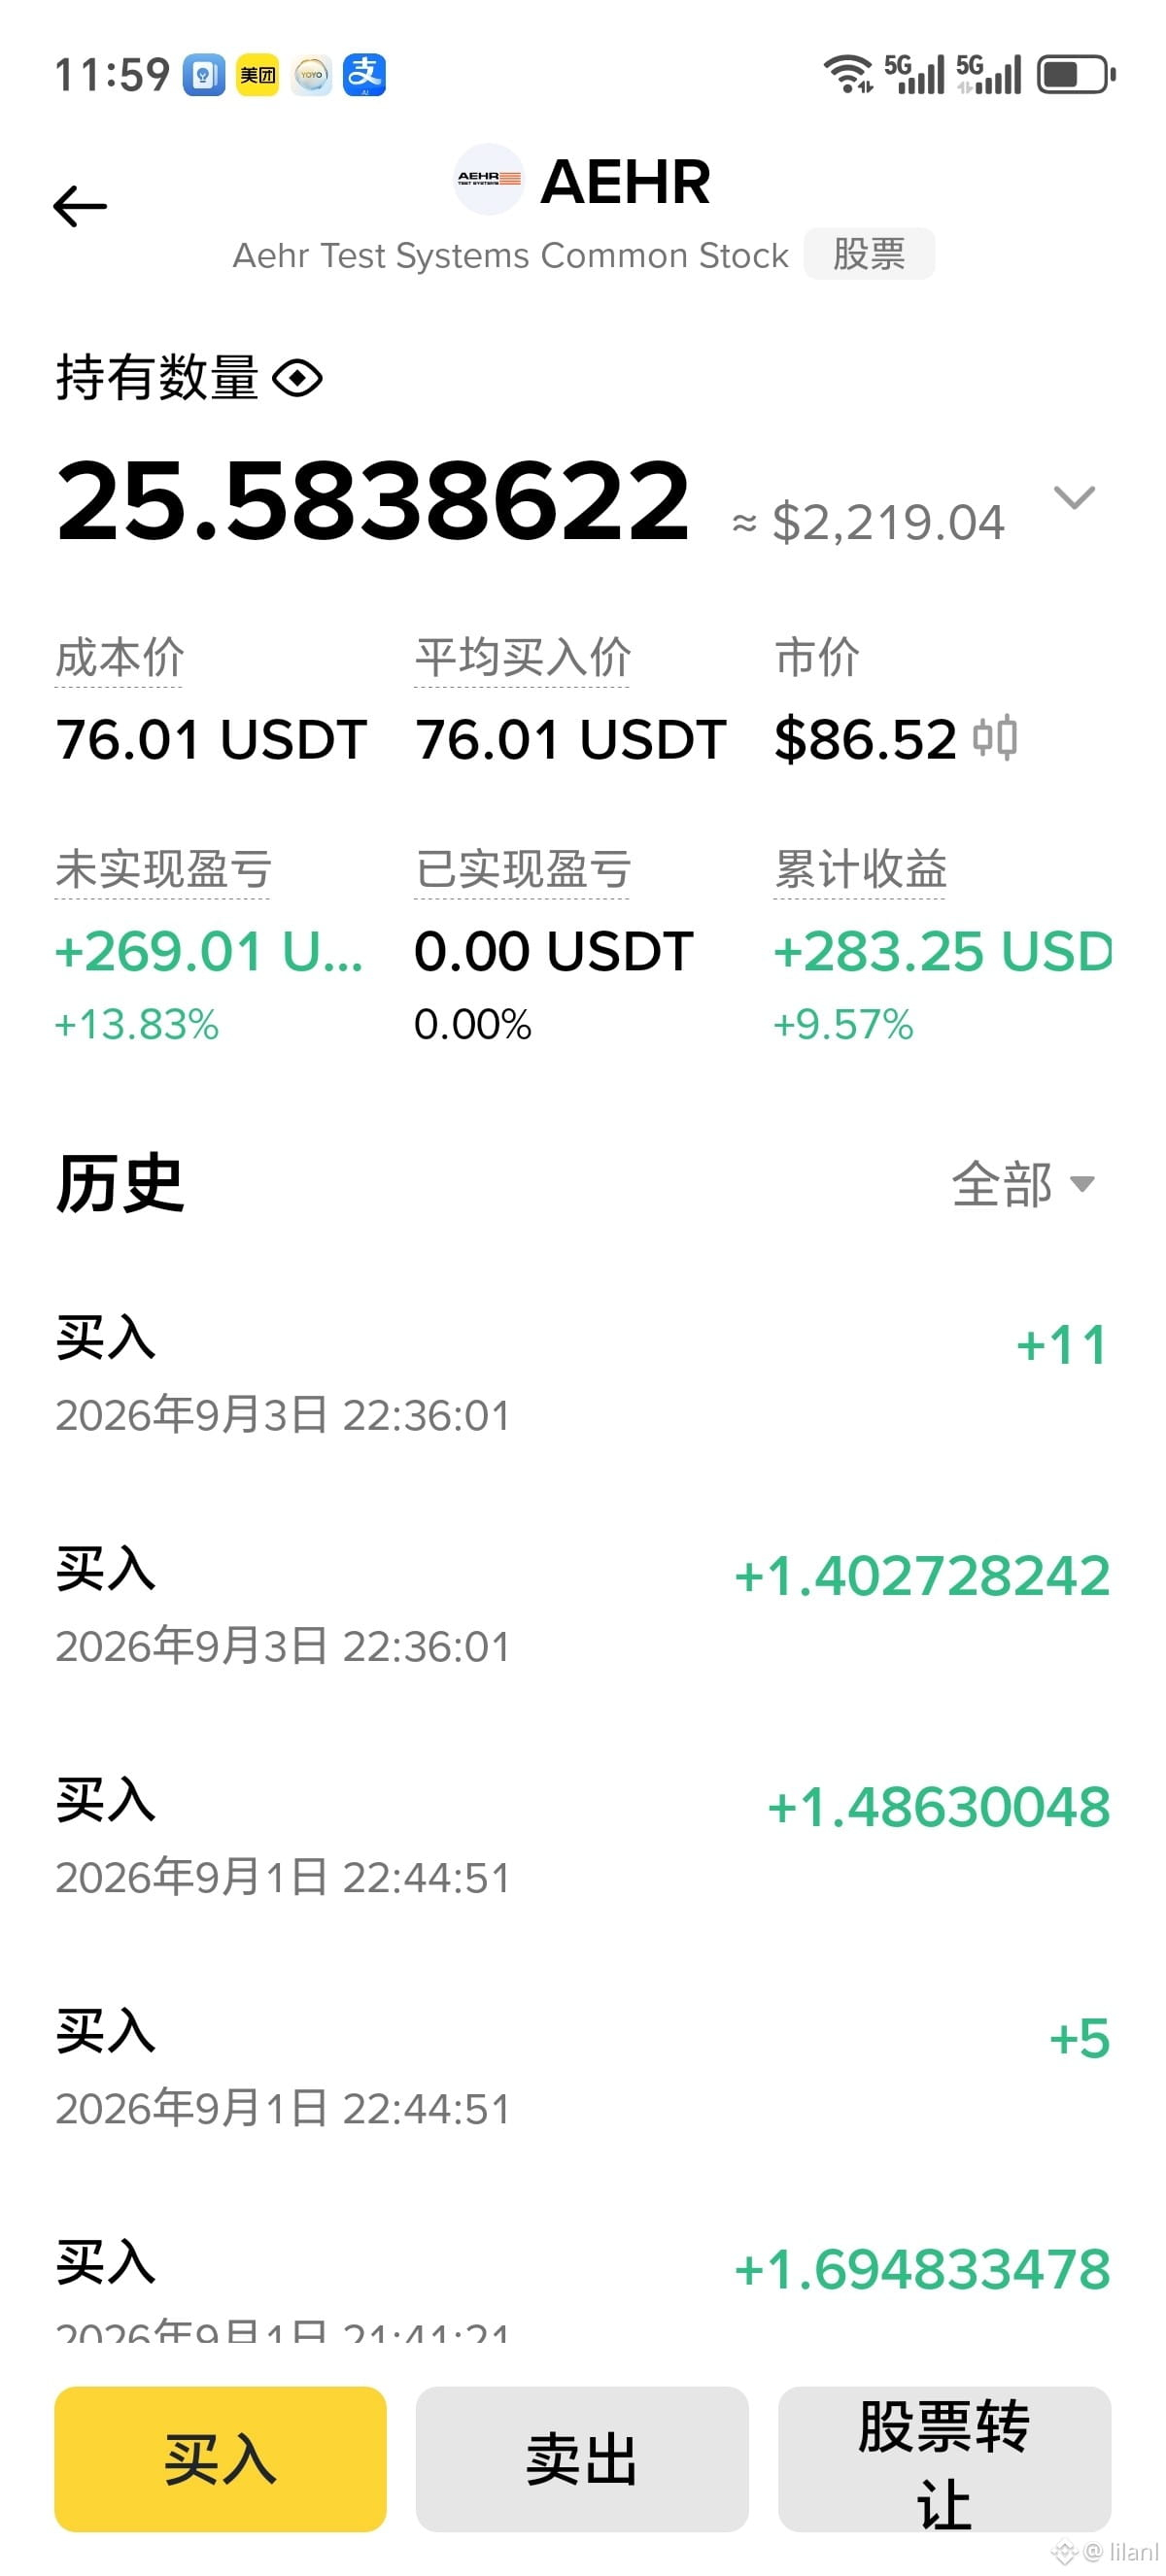
AEHRUS+15,14%
283
·
--
Ce soir, j’ai vidé les journaux des nœuds pour faire un tour de contrôle, et d’un coup je me suis rappelé l’histoire dont j’avais débattu la semaine dernière avec un ami qui fait de l’audit.
Le gâteau a un peu chuté, mais la tendance haussière du BTC reste intacte !
Il m’a demandé : « Vous exécutez Dusk, vous êtes vraiment à l’aise avec le fait de mettre la logique de vérification hors de WASM ? » À ce moment-là, je n’ai pas su quoi répondre — j’ai fait la rodomontade en disant « la whitepaper est auditée », mais au fond je doutais vraiment.
Jusqu’à ce soir où je suis retombé sur les cas de test de leur suite Piecrust pour les host function sur GitHub : là seulement j’ai commencé à comprendre.
Dit simplement : l’approche classique « tout verrouiller dans un bac à sable », c’est comme aller au magasin pour acheter un paquet de cigarettes : il faut d’abord passer un portique de sécurité, vérifier ton identité, fouiller ton sac, puis seulement on te laisse payer. C’est sécurisé, certes, mais les gens qui font la queue vont râler.
Dusk parie sur une autre voie : les actions à haute fréquence passent par un canal dédié, tandis que les actions à basse fréquence passent par les portiques.
Quant aux données tierces qu’ils citent, je suis allé vérifier l’original : l’article mesure la perte de performance de WASM par rapport au natif sous différents jeux d’instructions. Dans le scénario de chiffrement le plus extrême, ça monte jusqu’à 255 % de surcoût. Fais le calcul : chaque jour, combien de transactions Dusk doivent passer la validation de signature BLS, et combien doivent passer une preuve ZK ? Si à chaque fois tu forces WASM à interpréter, c’est comme devoir ajouter 2,5 kilomètres de carburant pour chaque kilomètre parcouru — qui peut tenir ?
Alors ils ont transformé ces éléments au niveau des appels système, en appelant directement l’implémentation native. Le prix à payer ? Le rayon de confiance passe du « bac à sable WASM, une boîte blindée » aux « quelques lignes de C dans les fonctions hôte ». Ces deux risques n’ont pas le même ordre de grandeur : le premier, c’est l’isolation physique ; le second, c’est la qualité du code.
J’ai parcouru leur rapport d’audit du T3 2024 (planqué quelque part sur le site officiel), et à l’époque, au moins les cas limites testés n’ont pas révélé de problème. Mais soyons honnêtes : cette surface d’attaque, on ne la « découvre » pas seulement en testant — elle peut être exploitée. Un jour, quelqu’un peut injecter une preuve soigneusement forgée, déclencher un overflow d’entier dans une host function que personne n’avait remarqué… l’image est trop belle pour que je veuille l’imaginer.
Cela dit, si tu cherches vraiment une « sécurité absolue », ne fais pas une blockchain publique : retourne écrire un programme hors ligne, c’est le plus sûr. Les gens de Dusk parient que le goulot de performance te bloquera d’abord, et que les problèmes de sécurité pourront encore être corrigés. @Dusk_Foundation $DUSK #dusk
Ce soir, j’ai vidé les journaux des nœuds pour faire un tour de contrôle, et d’un coup je me suis rappelé l’histoire dont j’avais débattu la semaine dernière avec un ami qui fait de l’audit.
Le gâteau a un peu chuté, mais la tendance haussière du BTC reste intacte !
Il m’a demandé : « Vous exécutez Dusk, vous êtes vraiment à l’aise avec le fait de mettre la logique de vérification hors de WASM ? » À ce moment-là, je n’ai pas su quoi répondre — j’ai fait la rodomontade en disant « la whitepaper est auditée », mais au fond je doutais vraiment.
Jusqu’à ce soir où je suis retombé sur les cas de test de leur suite Piecrust pour les host function sur GitHub : là seulement j’ai commencé à comprendre.
Dit simplement : l’approche classique « tout verrouiller dans un bac à sable », c’est comme aller au magasin pour acheter un paquet de cigarettes : il faut d’abord passer un portique de sécurité, vérifier ton identité, fouiller ton sac, puis seulement on te laisse payer. C’est sécurisé, certes, mais les gens qui font la queue vont râler.
Dusk parie sur une autre voie : les actions à haute fréquence passent par un canal dédié, tandis que les actions à basse fréquence passent par les portiques.
Quant aux données tierces qu’ils citent, je suis allé vérifier l’original : l’article mesure la perte de performance de WASM par rapport au natif sous différents jeux d’instructions. Dans le scénario de chiffrement le plus extrême, ça monte jusqu’à 255 % de surcoût. Fais le calcul : chaque jour, combien de transactions Dusk doivent passer la validation de signature BLS, et combien doivent passer une preuve ZK ? Si à chaque fois tu forces WASM à interpréter, c’est comme devoir ajouter 2,5 kilomètres de carburant pour chaque kilomètre parcouru — qui peut tenir ?
Alors ils ont transformé ces éléments au niveau des appels système, en appelant directement l’implémentation native. Le prix à payer ? Le rayon de confiance passe du « bac à sable WASM, une boîte blindée » aux « quelques lignes de C dans les fonctions hôte ». Ces deux risques n’ont pas le même ordre de grandeur : le premier, c’est l’isolation physique ; le second, c’est la qualité du code.
J’ai parcouru leur rapport d’audit du T3 2024 (planqué quelque part sur le site officiel), et à l’époque, au moins les cas limites testés n’ont pas révélé de problème. Mais soyons honnêtes : cette surface d’attaque, on ne la « découvre » pas seulement en testant — elle peut être exploitée. Un jour, quelqu’un peut injecter une preuve soigneusement forgée, déclencher un overflow d’entier dans une host function que personne n’avait remarqué… l’image est trop belle pour que je veuille l’imaginer.
Cela dit, si tu cherches vraiment une « sécurité absolue », ne fais pas une blockchain publique : retourne écrire un programme hors ligne, c’est le plus sûr. Les gens de Dusk parient que le goulot de performance te bloquera d’abord, et que les problèmes de sécurité pourront encore être corrigés. @Dusk $DUSK #dusk
Le gâteau a un peu chuté, mais la tendance haussière du BTC reste intacte !
Il m’a demandé : « Vous exécutez Dusk, vous êtes vraiment à l’aise avec le fait de mettre la logique de vérification hors de WASM ? » À ce moment-là, je n’ai pas su quoi répondre — j’ai fait la rodomontade en disant « la whitepaper est auditée », mais au fond je doutais vraiment.
Jusqu’à ce soir où je suis retombé sur les cas de test de leur suite Piecrust pour les host function sur GitHub : là seulement j’ai commencé à comprendre.
Dit simplement : l’approche classique « tout verrouiller dans un bac à sable », c’est comme aller au magasin pour acheter un paquet de cigarettes : il faut d’abord passer un portique de sécurité, vérifier ton identité, fouiller ton sac, puis seulement on te laisse payer. C’est sécurisé, certes, mais les gens qui font la queue vont râler.
Dusk parie sur une autre voie : les actions à haute fréquence passent par un canal dédié, tandis que les actions à basse fréquence passent par les portiques.
Quant aux données tierces qu’ils citent, je suis allé vérifier l’original : l’article mesure la perte de performance de WASM par rapport au natif sous différents jeux d’instructions. Dans le scénario de chiffrement le plus extrême, ça monte jusqu’à 255 % de surcoût. Fais le calcul : chaque jour, combien de transactions Dusk doivent passer la validation de signature BLS, et combien doivent passer une preuve ZK ? Si à chaque fois tu forces WASM à interpréter, c’est comme devoir ajouter 2,5 kilomètres de carburant pour chaque kilomètre parcouru — qui peut tenir ?
Alors ils ont transformé ces éléments au niveau des appels système, en appelant directement l’implémentation native. Le prix à payer ? Le rayon de confiance passe du « bac à sable WASM, une boîte blindée » aux « quelques lignes de C dans les fonctions hôte ». Ces deux risques n’ont pas le même ordre de grandeur : le premier, c’est l’isolation physique ; le second, c’est la qualité du code.
J’ai parcouru leur rapport d’audit du T3 2024 (planqué quelque part sur le site officiel), et à l’époque, au moins les cas limites testés n’ont pas révélé de problème. Mais soyons honnêtes : cette surface d’attaque, on ne la « découvre » pas seulement en testant — elle peut être exploitée. Un jour, quelqu’un peut injecter une preuve soigneusement forgée, déclencher un overflow d’entier dans une host function que personne n’avait remarqué… l’image est trop belle pour que je veuille l’imaginer.
Cela dit, si tu cherches vraiment une « sécurité absolue », ne fais pas une blockchain publique : retourne écrire un programme hors ligne, c’est le plus sûr. Les gens de Dusk parient que le goulot de performance te bloquera d’abord, et que les problèmes de sécurité pourront encore être corrigés. @Dusk $DUSK #dusk
104
·
--
D’abord, disons les choses franchement : avec ce flux de contrats WASM de Dusk, moi j’ai ouvert l’éditeur dans Chrome, connecté le wallet, puis cliqué sur Compiler — et je n’avais installé aucune dépendance locale entre les deux. Honnêtement, l’expérience est vraiment fluide. #[contract] La macro s’occupe de tout pour l’export et la sérialisation. Et la couche de pont côté Contract Drivers t’évite pas mal de temps à chercher l’ABI. Si tu fais juste un virement public de Moonlight, du zéro à la mise en ligne, ça peut aller plus vite que si tu te faisais un café hand-drip.
La grosse rumeur recommence : le marché du “big bagel” monte, et le BTC est toujours très fort
Mais ce qui m’a vraiment pris une bonne demi-heure à réfléchir, c’est quand j’ai débogué le fait d’insérer un transfert de type “shielded” de Phoenix dans la logique de requête de Moonlight.
Le gameplay de Dusk repose sur deux jambes : Moonlight est un grand livre transparent, et le solde est directement déposé dans le compte ; Phoenix, lui, enveloppe l’UTXO avec une adresse masquée, et le solde est caché dans le note. Entre les deux, le flux de fonds passe par Transfer Contract comme traducteur — transfert public → masqué : on déduit d’abord le solde puis on frappe (mint) le note ; transfert masqué → public : on brûle d’abord le note puis on augmente le solde. C’est clair, non ? Sauf que dès que tu écris une API de requête et que tu veux afficher d’un coup le total des soldes des deux côtés, tu dois gérer en parallèle deux ensembles de données totalement différents : l’état du compte d’un côté et le chiffrement des notes de l’autre.
Dans mon équipe, la première réaction des nouveaux, c’est d’additionner directement la valeur du note comme si c’était le solde — et du coup l’exécution a été mise en échec, parce que le note Phoenix doit d’abord valider la preuve de possession pour en extraire la valeur. Or ça n’a rien à voir avec le timing de lecture du solde dans Moonlight.
Côté Gas, il y a aussi un piège invisible. Pour les transactions publiques, tu estimes normalement : ça tombe globalement juste la plupart du temps. Mais pour les transactions shielded, il faut passer par la génération et la vérification de preuves ZK, et la complexité du circuit de preuve est directement corrélée au nombre de notes et aux contraintes dans ta transaction. J’ai testé un virement Phoenix avec 2 notes en entrée et 3 notes en sortie : la consommation de Gas était presque de deux ordres de grandeur plus élevée que pour une transaction publique du même ordre de grandeur. Les constantes de Gas indiquées dans la documentation ne peuvent servir que de prix de départ. Avant une mise en production, si tu ne fais pas plusieurs simulations sur le testnet avec des paramètres réalistes, tu n’oserais même pas renseigner un plafond : trop peu et la transaction revert, trop et tu brûles l’argent inutilement.
Je n’ai pas totalement compris autre chose : dans les tutoriels officiels de Dusk, pour les scénarios “limite” comme cette combinaison de requêtes et d’appels entre modèles, les explications sur les bordures sont vraiment trop maigres. @Dusk_Foundation $DUSK #dusk
D’abord, disons les choses franchement : avec ce flux de contrats WASM de Dusk, moi j’ai ouvert l’éditeur dans Chrome, connecté le wallet, puis cliqué sur Compiler — et je n’avais installé aucune dépendance locale entre les deux. Honnêtement, l’expérience est vraiment fluide. #[contract] La macro s’occupe de tout pour l’export et la sérialisation. Et la couche de pont côté Contract Drivers t’évite pas mal de temps à chercher l’ABI. Si tu fais juste un virement public de Moonlight, du zéro à la mise en ligne, ça peut aller plus vite que si tu te faisais un café hand-drip.
La grosse rumeur recommence : le marché du “big bagel” monte, et le BTC est toujours très fort
Mais ce qui m’a vraiment pris une bonne demi-heure à réfléchir, c’est quand j’ai débogué le fait d’insérer un transfert de type “shielded” de Phoenix dans la logique de requête de Moonlight.
Le gameplay de Dusk repose sur deux jambes : Moonlight est un grand livre transparent, et le solde est directement déposé dans le compte ; Phoenix, lui, enveloppe l’UTXO avec une adresse masquée, et le solde est caché dans le note. Entre les deux, le flux de fonds passe par Transfer Contract comme traducteur — transfert public → masqué : on déduit d’abord le solde puis on frappe (mint) le note ; transfert masqué → public : on brûle d’abord le note puis on augmente le solde. C’est clair, non ? Sauf que dès que tu écris une API de requête et que tu veux afficher d’un coup le total des soldes des deux côtés, tu dois gérer en parallèle deux ensembles de données totalement différents : l’état du compte d’un côté et le chiffrement des notes de l’autre.
Dans mon équipe, la première réaction des nouveaux, c’est d’additionner directement la valeur du note comme si c’était le solde — et du coup l’exécution a été mise en échec, parce que le note Phoenix doit d’abord valider la preuve de possession pour en extraire la valeur. Or ça n’a rien à voir avec le timing de lecture du solde dans Moonlight.
Côté Gas, il y a aussi un piège invisible. Pour les transactions publiques, tu estimes normalement : ça tombe globalement juste la plupart du temps. Mais pour les transactions shielded, il faut passer par la génération et la vérification de preuves ZK, et la complexité du circuit de preuve est directement corrélée au nombre de notes et aux contraintes dans ta transaction. J’ai testé un virement Phoenix avec 2 notes en entrée et 3 notes en sortie : la consommation de Gas était presque de deux ordres de grandeur plus élevée que pour une transaction publique du même ordre de grandeur. Les constantes de Gas indiquées dans la documentation ne peuvent servir que de prix de départ. Avant une mise en production, si tu ne fais pas plusieurs simulations sur le testnet avec des paramètres réalistes, tu n’oserais même pas renseigner un plafond : trop peu et la transaction revert, trop et tu brûles l’argent inutilement.
Je n’ai pas totalement compris autre chose : dans les tutoriels officiels de Dusk, pour les scénarios “limite” comme cette combinaison de requêtes et d’appels entre modèles, les explications sur les bordures sont vraiment trop maigres. @Dusk $DUSK #dusk
La grosse rumeur recommence : le marché du “big bagel” monte, et le BTC est toujours très fort
Mais ce qui m’a vraiment pris une bonne demi-heure à réfléchir, c’est quand j’ai débogué le fait d’insérer un transfert de type “shielded” de Phoenix dans la logique de requête de Moonlight.
Le gameplay de Dusk repose sur deux jambes : Moonlight est un grand livre transparent, et le solde est directement déposé dans le compte ; Phoenix, lui, enveloppe l’UTXO avec une adresse masquée, et le solde est caché dans le note. Entre les deux, le flux de fonds passe par Transfer Contract comme traducteur — transfert public → masqué : on déduit d’abord le solde puis on frappe (mint) le note ; transfert masqué → public : on brûle d’abord le note puis on augmente le solde. C’est clair, non ? Sauf que dès que tu écris une API de requête et que tu veux afficher d’un coup le total des soldes des deux côtés, tu dois gérer en parallèle deux ensembles de données totalement différents : l’état du compte d’un côté et le chiffrement des notes de l’autre.
Dans mon équipe, la première réaction des nouveaux, c’est d’additionner directement la valeur du note comme si c’était le solde — et du coup l’exécution a été mise en échec, parce que le note Phoenix doit d’abord valider la preuve de possession pour en extraire la valeur. Or ça n’a rien à voir avec le timing de lecture du solde dans Moonlight.
Côté Gas, il y a aussi un piège invisible. Pour les transactions publiques, tu estimes normalement : ça tombe globalement juste la plupart du temps. Mais pour les transactions shielded, il faut passer par la génération et la vérification de preuves ZK, et la complexité du circuit de preuve est directement corrélée au nombre de notes et aux contraintes dans ta transaction. J’ai testé un virement Phoenix avec 2 notes en entrée et 3 notes en sortie : la consommation de Gas était presque de deux ordres de grandeur plus élevée que pour une transaction publique du même ordre de grandeur. Les constantes de Gas indiquées dans la documentation ne peuvent servir que de prix de départ. Avant une mise en production, si tu ne fais pas plusieurs simulations sur le testnet avec des paramètres réalistes, tu n’oserais même pas renseigner un plafond : trop peu et la transaction revert, trop et tu brûles l’argent inutilement.
Je n’ai pas totalement compris autre chose : dans les tutoriels officiels de Dusk, pour les scénarios “limite” comme cette combinaison de requêtes et d’appels entre modèles, les explications sur les bordures sont vraiment trop maigres. @Dusk $DUSK #dusk
201
·
--
Ne te focalise pas uniquement sur le nombre de bougies. Sors les taux de financement des contrats perpétuels DUSK, aligne-les avec ceux de BTC et ETH, et tu verras un problème plus concret que la simple hausse ou la baisse : sur ce marché, on fait payer aux acheteurs (longs) de l’argent pour une « sortie de liquidité » qui n’existe pas.
Le Btc baisse un peu, et BTC se replie !
J’ai calculé un jeu de chiffres : sur les ~30 derniers jours, le taux de financement moyen des perpétuels DUSK, annualisé avec un règlement toutes les 8 heures, atteint 42%–67%, alors que sur la même période BTC n’est qu’à 2%–5%. Tu penses que c’est juste un sentiment de long très fort ? Regarde plutôt la structure des transactions derrière le taux : pour chaque 1 dollar de revenus de financement positif, il ne se comble même pas avec une profondeur « d’absorbe » équivalente côté carnet au même sens sur le marché spot—pas même 0,3 dollar.
Autrement dit, une grande partie des positions est valorisée en interne au sein même du contrat, sans contrepartie spot, et pousse ainsi les taux de financement jusqu’à un niveau comparable à une taxe sur les positions.
On dira peut-être : un taux élevé prouve que l’envie d’être long est forte, et que la tendance est encore là. Mais réfléchis à ceci : après la mise hors ligne du pair spot DUSK/USDT sur BITGP en juillet 2026, il ne reste plus que Binance (zone USDT) comme lieu pouvant fournir un prix de référence de livraison finale. Or, les volumes spot quotidiens de ce segment ne permettent même pas de soutenir un turnover des positions de 3% côté contrats. En gardant un ratio de marge de 25x, on est à 3,5%. Sur les principales monnaies, on est à « un peu plus de 1% ». Cela signifie que ta position ne tient pas face à un seul cycle de fluctuation quotidienne normale de 4%, sans parler du cas où le prix de référence (mark price) est perturbé par une variation de 1,5% due à une source d’indice unique : l’écart entre le prix où tes ordres de stop se déclenchent et ton prix anticipé, ce sont ces deux points de pourcentage—et ce n’est pas du slippage : c’est le billet que tu payes pour « pouvoir continuer à ouvrir des positions ».
Je ne dis pas que les fondamentaux de DUSK sont mauvais : le récit confidentialité L1 + RWA et la trajectoire de tokenisation des SME avancent. Mais côté trading, on est dans une situation très gênante : le volume des positions en perpétuel continue de tourner, le financement continue de s’encaisser, alors que les acheteurs/absorbants côté spot se contractent. Comme une piscine où la profondeur est affichée à deux mètres : tu plonges, et tu découvres qu’au fond il n’y a qu’un simple support.
Pour DUSK : ne regarde pas seulement jusqu’où les bougies montent. Consulte les historiques de règlement du taux de financement : dans les périodes de financement positif, combien de transactions réelles ont eu lieu ? Puis compare avec la vitesse à laquelle les ordres sont retirés sur le carnet (profondeur) lorsque le financement repasse en négatif. #dusk $DUSK @Dusk_Foundation
Ne te focalise pas uniquement sur le nombre de bougies. Sors les taux de financement des contrats perpétuels DUSK, aligne-les avec ceux de BTC et ETH, et tu verras un problème plus concret que la simple hausse ou la baisse : sur ce marché, on fait payer aux acheteurs (longs) de l’argent pour une « sortie de liquidité » qui n’existe pas.
Le Btc baisse un peu, et BTC se replie !
J’ai calculé un jeu de chiffres : sur les ~30 derniers jours, le taux de financement moyen des perpétuels DUSK, annualisé avec un règlement toutes les 8 heures, atteint 42%–67%, alors que sur la même période BTC n’est qu’à 2%–5%. Tu penses que c’est juste un sentiment de long très fort ? Regarde plutôt la structure des transactions derrière le taux : pour chaque 1 dollar de revenus de financement positif, il ne se comble même pas avec une profondeur « d’absorbe » équivalente côté carnet au même sens sur le marché spot—pas même 0,3 dollar.
Autrement dit, une grande partie des positions est valorisée en interne au sein même du contrat, sans contrepartie spot, et pousse ainsi les taux de financement jusqu’à un niveau comparable à une taxe sur les positions.
On dira peut-être : un taux élevé prouve que l’envie d’être long est forte, et que la tendance est encore là. Mais réfléchis à ceci : après la mise hors ligne du pair spot DUSK/USDT sur BITGP en juillet 2026, il ne reste plus que Binance (zone USDT) comme lieu pouvant fournir un prix de référence de livraison finale. Or, les volumes spot quotidiens de ce segment ne permettent même pas de soutenir un turnover des positions de 3% côté contrats. En gardant un ratio de marge de 25x, on est à 3,5%. Sur les principales monnaies, on est à « un peu plus de 1% ». Cela signifie que ta position ne tient pas face à un seul cycle de fluctuation quotidienne normale de 4%, sans parler du cas où le prix de référence (mark price) est perturbé par une variation de 1,5% due à une source d’indice unique : l’écart entre le prix où tes ordres de stop se déclenchent et ton prix anticipé, ce sont ces deux points de pourcentage—et ce n’est pas du slippage : c’est le billet que tu payes pour « pouvoir continuer à ouvrir des positions ».
Je ne dis pas que les fondamentaux de DUSK sont mauvais : le récit confidentialité L1 + RWA et la trajectoire de tokenisation des SME avancent. Mais côté trading, on est dans une situation très gênante : le volume des positions en perpétuel continue de tourner, le financement continue de s’encaisser, alors que les acheteurs/absorbants côté spot se contractent. Comme une piscine où la profondeur est affichée à deux mètres : tu plonges, et tu découvres qu’au fond il n’y a qu’un simple support.
Pour DUSK : ne regarde pas seulement jusqu’où les bougies montent. Consulte les historiques de règlement du taux de financement : dans les périodes de financement positif, combien de transactions réelles ont eu lieu ? Puis compare avec la vitesse à laquelle les ordres sont retirés sur le carnet (profondeur) lorsque le financement repasse en négatif. #dusk $DUSK @Dusk
Le Btc baisse un peu, et BTC se replie !
J’ai calculé un jeu de chiffres : sur les ~30 derniers jours, le taux de financement moyen des perpétuels DUSK, annualisé avec un règlement toutes les 8 heures, atteint 42%–67%, alors que sur la même période BTC n’est qu’à 2%–5%. Tu penses que c’est juste un sentiment de long très fort ? Regarde plutôt la structure des transactions derrière le taux : pour chaque 1 dollar de revenus de financement positif, il ne se comble même pas avec une profondeur « d’absorbe » équivalente côté carnet au même sens sur le marché spot—pas même 0,3 dollar.
Autrement dit, une grande partie des positions est valorisée en interne au sein même du contrat, sans contrepartie spot, et pousse ainsi les taux de financement jusqu’à un niveau comparable à une taxe sur les positions.
On dira peut-être : un taux élevé prouve que l’envie d’être long est forte, et que la tendance est encore là. Mais réfléchis à ceci : après la mise hors ligne du pair spot DUSK/USDT sur BITGP en juillet 2026, il ne reste plus que Binance (zone USDT) comme lieu pouvant fournir un prix de référence de livraison finale. Or, les volumes spot quotidiens de ce segment ne permettent même pas de soutenir un turnover des positions de 3% côté contrats. En gardant un ratio de marge de 25x, on est à 3,5%. Sur les principales monnaies, on est à « un peu plus de 1% ». Cela signifie que ta position ne tient pas face à un seul cycle de fluctuation quotidienne normale de 4%, sans parler du cas où le prix de référence (mark price) est perturbé par une variation de 1,5% due à une source d’indice unique : l’écart entre le prix où tes ordres de stop se déclenchent et ton prix anticipé, ce sont ces deux points de pourcentage—et ce n’est pas du slippage : c’est le billet que tu payes pour « pouvoir continuer à ouvrir des positions ».
Je ne dis pas que les fondamentaux de DUSK sont mauvais : le récit confidentialité L1 + RWA et la trajectoire de tokenisation des SME avancent. Mais côté trading, on est dans une situation très gênante : le volume des positions en perpétuel continue de tourner, le financement continue de s’encaisser, alors que les acheteurs/absorbants côté spot se contractent. Comme une piscine où la profondeur est affichée à deux mètres : tu plonges, et tu découvres qu’au fond il n’y a qu’un simple support.
Pour DUSK : ne regarde pas seulement jusqu’où les bougies montent. Consulte les historiques de règlement du taux de financement : dans les périodes de financement positif, combien de transactions réelles ont eu lieu ? Puis compare avec la vitesse à laquelle les ordres sont retirés sur le carnet (profondeur) lorsque le financement repasse en négatif. #dusk $DUSK @Dusk
208
·
--
Frères, hier soir en fouillant des posts, j’ai failli perdre patience.
Le “gros gâteau” a un peu chuté, mais le BTC continue d’accumuler de la puissance !
Dans un vieux post, tout un groupe s’est mis à relire et relire : « Monnaies de confidentialité, les actifs m’appartiennent, personne ne peut rien faire ». Plus je lisais, plus je me sentais bizarre. Cette phrase est vraiment solide dans un récit 100% anonyme, mais dès que tu appliques cette logique à Dusk, tu réalises qu’ils n’ont même pas l’intention de jouer à ton jeu.
Dusk a un truc appelé Zedger, conçu pour gérer des actifs sérieux comme les titres et le RWA. On y voit clairement une fonctionnalité de « transfert forcé » : dans un cadre conforme, l’émetteur peut transférer les actifs hors de tes mains. À première vue, ça ressemble à la « backdoor » la plus redoutée dans les monnaies de confidentialité, non ?
Mais si on y réfléchit bien : le droit des valeurs mobilières exige ce genre de capacité par nature. Les gels judiciaires, les rachats forcés, le traitement des opérations sur titres… quand il faut geler ton A, on le gèle, point. Ce n’est pas un bug, c’est une exigence ferme de la régulation. Les pures monnaies de confidentialité n’arrivent pas à faire ça : ce n’est pas que la technologie est incapable, c’est qu’elles n’ont tout simplement pas prévu d’interface pour « qui peut légalement déplacer tes actifs ».
La logique de Dusk, c’est qu’il ne cherche pas à s’opposer à la régulation. Il encode directement le contrôle de conformité dans l’infrastructure même de l’actif. Ce que fait Zedger : prise de monnaie, destruction, dividendes, virements avec plafonds ; et en plus, il utilise des preuves à connaissance zéro pour cacher les détails des transactions, tout en laissant aux auditeurs un canal de vérification contrôlable.
Alors où est la limite ? La confidentialité que l’utilisateur ordinaire ressent sur Dusk n’est plus « personne ne peut toucher à mes actifs », mais « personne ne peut regarder mes actifs gratuitement, tout en permettant aux détenteurs de licences d’agir légalement dans un cadre autorisé ». Où exactement se trace cette frontière ? Et qui a le droit de lancer un transfert forcé ? Les infos ne précisent pas vraiment ça ; moi aussi, j’ai des doutes.
Mais cette conception — confidentialité, tout en restant transférable de force — est-ce une avancée ou un compromis ? Honnêtement, dans la finance traditionnelle, ce système a été utilisé pendant plus d’un siècle : tes actions doivent être gelées, elles seront gelées. Dusk, c’est comme s’il prenait ces règles et les mettait on-chain, tout en protégeant la confidentialité des transactions grâce à la cryptographie.
Tu veux dire que c’est une backdoor ? Les systèmes des courtiers en sont pleins, des backdoors. Tu veux dire que ce n’est pas “pur” ? Justement : c’est le passeport qui permet aux institutions d’entrer.
#dusk $DUSK @Dusk_Foundation
Frères, hier soir en fouillant des posts, j’ai failli perdre patience.
Le “gros gâteau” a un peu chuté, mais le BTC continue d’accumuler de la puissance !
Dans un vieux post, tout un groupe s’est mis à relire et relire : « Monnaies de confidentialité, les actifs m’appartiennent, personne ne peut rien faire ». Plus je lisais, plus je me sentais bizarre. Cette phrase est vraiment solide dans un récit 100% anonyme, mais dès que tu appliques cette logique à Dusk, tu réalises qu’ils n’ont même pas l’intention de jouer à ton jeu.
Dusk a un truc appelé Zedger, conçu pour gérer des actifs sérieux comme les titres et le RWA. On y voit clairement une fonctionnalité de « transfert forcé » : dans un cadre conforme, l’émetteur peut transférer les actifs hors de tes mains. À première vue, ça ressemble à la « backdoor » la plus redoutée dans les monnaies de confidentialité, non ?
Mais si on y réfléchit bien : le droit des valeurs mobilières exige ce genre de capacité par nature. Les gels judiciaires, les rachats forcés, le traitement des opérations sur titres… quand il faut geler ton A, on le gèle, point. Ce n’est pas un bug, c’est une exigence ferme de la régulation. Les pures monnaies de confidentialité n’arrivent pas à faire ça : ce n’est pas que la technologie est incapable, c’est qu’elles n’ont tout simplement pas prévu d’interface pour « qui peut légalement déplacer tes actifs ».
La logique de Dusk, c’est qu’il ne cherche pas à s’opposer à la régulation. Il encode directement le contrôle de conformité dans l’infrastructure même de l’actif. Ce que fait Zedger : prise de monnaie, destruction, dividendes, virements avec plafonds ; et en plus, il utilise des preuves à connaissance zéro pour cacher les détails des transactions, tout en laissant aux auditeurs un canal de vérification contrôlable.
Alors où est la limite ? La confidentialité que l’utilisateur ordinaire ressent sur Dusk n’est plus « personne ne peut toucher à mes actifs », mais « personne ne peut regarder mes actifs gratuitement, tout en permettant aux détenteurs de licences d’agir légalement dans un cadre autorisé ». Où exactement se trace cette frontière ? Et qui a le droit de lancer un transfert forcé ? Les infos ne précisent pas vraiment ça ; moi aussi, j’ai des doutes.
Mais cette conception — confidentialité, tout en restant transférable de force — est-ce une avancée ou un compromis ? Honnêtement, dans la finance traditionnelle, ce système a été utilisé pendant plus d’un siècle : tes actions doivent être gelées, elles seront gelées. Dusk, c’est comme s’il prenait ces règles et les mettait on-chain, tout en protégeant la confidentialité des transactions grâce à la cryptographie.
Tu veux dire que c’est une backdoor ? Les systèmes des courtiers en sont pleins, des backdoors. Tu veux dire que ce n’est pas “pur” ? Justement : c’est le passeport qui permet aux institutions d’entrer.
#dusk $DUSK @Dusk
Le “gros gâteau” a un peu chuté, mais le BTC continue d’accumuler de la puissance !
Dans un vieux post, tout un groupe s’est mis à relire et relire : « Monnaies de confidentialité, les actifs m’appartiennent, personne ne peut rien faire ». Plus je lisais, plus je me sentais bizarre. Cette phrase est vraiment solide dans un récit 100% anonyme, mais dès que tu appliques cette logique à Dusk, tu réalises qu’ils n’ont même pas l’intention de jouer à ton jeu.
Dusk a un truc appelé Zedger, conçu pour gérer des actifs sérieux comme les titres et le RWA. On y voit clairement une fonctionnalité de « transfert forcé » : dans un cadre conforme, l’émetteur peut transférer les actifs hors de tes mains. À première vue, ça ressemble à la « backdoor » la plus redoutée dans les monnaies de confidentialité, non ?
Mais si on y réfléchit bien : le droit des valeurs mobilières exige ce genre de capacité par nature. Les gels judiciaires, les rachats forcés, le traitement des opérations sur titres… quand il faut geler ton A, on le gèle, point. Ce n’est pas un bug, c’est une exigence ferme de la régulation. Les pures monnaies de confidentialité n’arrivent pas à faire ça : ce n’est pas que la technologie est incapable, c’est qu’elles n’ont tout simplement pas prévu d’interface pour « qui peut légalement déplacer tes actifs ».
La logique de Dusk, c’est qu’il ne cherche pas à s’opposer à la régulation. Il encode directement le contrôle de conformité dans l’infrastructure même de l’actif. Ce que fait Zedger : prise de monnaie, destruction, dividendes, virements avec plafonds ; et en plus, il utilise des preuves à connaissance zéro pour cacher les détails des transactions, tout en laissant aux auditeurs un canal de vérification contrôlable.
Alors où est la limite ? La confidentialité que l’utilisateur ordinaire ressent sur Dusk n’est plus « personne ne peut toucher à mes actifs », mais « personne ne peut regarder mes actifs gratuitement, tout en permettant aux détenteurs de licences d’agir légalement dans un cadre autorisé ». Où exactement se trace cette frontière ? Et qui a le droit de lancer un transfert forcé ? Les infos ne précisent pas vraiment ça ; moi aussi, j’ai des doutes.
Mais cette conception — confidentialité, tout en restant transférable de force — est-ce une avancée ou un compromis ? Honnêtement, dans la finance traditionnelle, ce système a été utilisé pendant plus d’un siècle : tes actions doivent être gelées, elles seront gelées. Dusk, c’est comme s’il prenait ces règles et les mettait on-chain, tout en protégeant la confidentialité des transactions grâce à la cryptographie.
Tu veux dire que c’est une backdoor ? Les systèmes des courtiers en sont pleins, des backdoors. Tu veux dire que ce n’est pas “pur” ? Justement : c’est le passeport qui permet aux institutions d’entrer.
#dusk $DUSK @Dusk
71
·
--
Ne discutez pas KYC avec ces gens de Dusk — une fois, et vous êtes déjà enfermé.
Le gâteau gonfle super bien. Jusqu’à combien le BTC peut encore monter ?
Le soir où j’ai fini de lancer le testnet, chez Citadel, je fixais dans le terminal cette longue chaîne de hachages de racine Merkle, et tout d’un coup j’ai eu l’impression que les histoires que j’avais racontées aux prestataires de conformité, tout ça… avait été complètement du vent.
Dans quoi Dusk est-il vraiment fort ? Ils accrochent la licence à un arbre : prouvez seulement que vous êtes vous, et c’est tout. Le numéro d’identité reste verrouillé en permanence dans votre disque dur local. Et XSC, c’est encore plus “impitoyable” : les restrictions de cession et les clés d’affichage pour l’audit sont soudées directement dans le contrat d’actifs. Qui peut voir, qui ne peut pas transférer : c’est décidé. La chaîne fournit même une sorte de badge d’accès. J’ai fait tourner des données de test pendant une dizaine de manches : la latence de validation lors des cas de liste blanche reste stable au niveau de la milliseconde — rien que la structure cryptographique, ce projet est, parmi les filières “institutionnelles” que j’ai vues, le plus dénué de supercherie.
Mais n’en faites pas trop.
J’ai jeté le même script de génération de preuves sur une vieille MacBook : le module WASM tourne, et le CPU se met direct à fond, le ventilateur tourne comme s’il allait décoller. Entre la génération et l’écriture sur la chaîne, une transaction a mis presque quatre secondes. Quatre secondes, c’est assez pour que le prix on-chain fasse trois aller-retour et assez pour que les particuliers se fassent bouffer le slippage sur deux tours. Les institutions ont des cartes d’accélération FPGA ; et les auditeurs ordinaires ? Sur un ordinateur portable, on clique et on attend trois secondes. À ce rythme, deux cents dossiers par jour, et rien que l’attente te mange dix minutes. La pureté cryptographique, côté ingénierie, c’est juste… la galère.
Le plus gênant, c’est l’écosystème on-chain. J’ai capturé l’écran du DAU de DuskEVM : longtemps à deux chiffres, pas loin d’une ligne qui trace comme un cardiogramme plat niveau TVL. On crie “NPEX” bien fort, mais côté marché secondaire il n’y a pas de teneurs de marché capables de maintenir des cotations continues. Les tokens de type sécurité, une fois émis, ne se revendent pas facilement : ils ne peuvent pas être échangés. Et au final, qu’est-ce que ça change avec de la “paperasse” inutile sur la chaîne ? Du côté de la régulation, c’est encore plus lent : remplacer le texte clair par du ZK seulement, d’accord… mais pour faire des mises à niveau “à chaud” des règles entre juridictions dans le contrat, il faut gérer des variables lentes. On ne peut pas aller vite.
Donc mon avis tient en une phrase : j’adhère au goût de Dusk, mais si quelqu’un veut transformer automatiquement “niveau institutionnel” en “opérationnel tout de suite”, on parie une bouffarde.
Les indicateurs que je surveille moi-même : trois choses. Premièrement, combien de secondes un simple laptop met pour faire une preuve Citadel complète. Deuxièmement, si le commutateur de divulgation sélective a un effet de “retour sur la portée” (range back-display). Troisièmement, s’il existe, au-delà du testnet, un vrai taux de rotation (turnover) des échanges. Si ces trois points ne décollent pas, aussi propre que soit l’écriture de XSC, ce n’est pas une porte pour faire entrer de l’argent : c’est juste une lettre d’amour écrite par des ingénieurs pour la régulation. #dusk $DUSK @Dusk_Foundation
Ne discutez pas KYC avec ces gens de Dusk — une fois, et vous êtes déjà enfermé.
Le gâteau gonfle super bien. Jusqu’à combien le BTC peut encore monter ?
Le soir où j’ai fini de lancer le testnet, chez Citadel, je fixais dans le terminal cette longue chaîne de hachages de racine Merkle, et tout d’un coup j’ai eu l’impression que les histoires que j’avais racontées aux prestataires de conformité, tout ça… avait été complètement du vent.
Dans quoi Dusk est-il vraiment fort ? Ils accrochent la licence à un arbre : prouvez seulement que vous êtes vous, et c’est tout. Le numéro d’identité reste verrouillé en permanence dans votre disque dur local. Et XSC, c’est encore plus “impitoyable” : les restrictions de cession et les clés d’affichage pour l’audit sont soudées directement dans le contrat d’actifs. Qui peut voir, qui ne peut pas transférer : c’est décidé. La chaîne fournit même une sorte de badge d’accès. J’ai fait tourner des données de test pendant une dizaine de manches : la latence de validation lors des cas de liste blanche reste stable au niveau de la milliseconde — rien que la structure cryptographique, ce projet est, parmi les filières “institutionnelles” que j’ai vues, le plus dénué de supercherie.
Mais n’en faites pas trop.
J’ai jeté le même script de génération de preuves sur une vieille MacBook : le module WASM tourne, et le CPU se met direct à fond, le ventilateur tourne comme s’il allait décoller. Entre la génération et l’écriture sur la chaîne, une transaction a mis presque quatre secondes. Quatre secondes, c’est assez pour que le prix on-chain fasse trois aller-retour et assez pour que les particuliers se fassent bouffer le slippage sur deux tours. Les institutions ont des cartes d’accélération FPGA ; et les auditeurs ordinaires ? Sur un ordinateur portable, on clique et on attend trois secondes. À ce rythme, deux cents dossiers par jour, et rien que l’attente te mange dix minutes. La pureté cryptographique, côté ingénierie, c’est juste… la galère.
Le plus gênant, c’est l’écosystème on-chain. J’ai capturé l’écran du DAU de DuskEVM : longtemps à deux chiffres, pas loin d’une ligne qui trace comme un cardiogramme plat niveau TVL. On crie “NPEX” bien fort, mais côté marché secondaire il n’y a pas de teneurs de marché capables de maintenir des cotations continues. Les tokens de type sécurité, une fois émis, ne se revendent pas facilement : ils ne peuvent pas être échangés. Et au final, qu’est-ce que ça change avec de la “paperasse” inutile sur la chaîne ? Du côté de la régulation, c’est encore plus lent : remplacer le texte clair par du ZK seulement, d’accord… mais pour faire des mises à niveau “à chaud” des règles entre juridictions dans le contrat, il faut gérer des variables lentes. On ne peut pas aller vite.
Donc mon avis tient en une phrase : j’adhère au goût de Dusk, mais si quelqu’un veut transformer automatiquement “niveau institutionnel” en “opérationnel tout de suite”, on parie une bouffarde.
Les indicateurs que je surveille moi-même : trois choses. Premièrement, combien de secondes un simple laptop met pour faire une preuve Citadel complète. Deuxièmement, si le commutateur de divulgation sélective a un effet de “retour sur la portée” (range back-display). Troisièmement, s’il existe, au-delà du testnet, un vrai taux de rotation (turnover) des échanges. Si ces trois points ne décollent pas, aussi propre que soit l’écriture de XSC, ce n’est pas une porte pour faire entrer de l’argent : c’est juste une lettre d’amour écrite par des ingénieurs pour la régulation. #dusk $DUSK @Dusk
Le gâteau gonfle super bien. Jusqu’à combien le BTC peut encore monter ?
Le soir où j’ai fini de lancer le testnet, chez Citadel, je fixais dans le terminal cette longue chaîne de hachages de racine Merkle, et tout d’un coup j’ai eu l’impression que les histoires que j’avais racontées aux prestataires de conformité, tout ça… avait été complètement du vent.
Dans quoi Dusk est-il vraiment fort ? Ils accrochent la licence à un arbre : prouvez seulement que vous êtes vous, et c’est tout. Le numéro d’identité reste verrouillé en permanence dans votre disque dur local. Et XSC, c’est encore plus “impitoyable” : les restrictions de cession et les clés d’affichage pour l’audit sont soudées directement dans le contrat d’actifs. Qui peut voir, qui ne peut pas transférer : c’est décidé. La chaîne fournit même une sorte de badge d’accès. J’ai fait tourner des données de test pendant une dizaine de manches : la latence de validation lors des cas de liste blanche reste stable au niveau de la milliseconde — rien que la structure cryptographique, ce projet est, parmi les filières “institutionnelles” que j’ai vues, le plus dénué de supercherie.
Mais n’en faites pas trop.
J’ai jeté le même script de génération de preuves sur une vieille MacBook : le module WASM tourne, et le CPU se met direct à fond, le ventilateur tourne comme s’il allait décoller. Entre la génération et l’écriture sur la chaîne, une transaction a mis presque quatre secondes. Quatre secondes, c’est assez pour que le prix on-chain fasse trois aller-retour et assez pour que les particuliers se fassent bouffer le slippage sur deux tours. Les institutions ont des cartes d’accélération FPGA ; et les auditeurs ordinaires ? Sur un ordinateur portable, on clique et on attend trois secondes. À ce rythme, deux cents dossiers par jour, et rien que l’attente te mange dix minutes. La pureté cryptographique, côté ingénierie, c’est juste… la galère.
Le plus gênant, c’est l’écosystème on-chain. J’ai capturé l’écran du DAU de DuskEVM : longtemps à deux chiffres, pas loin d’une ligne qui trace comme un cardiogramme plat niveau TVL. On crie “NPEX” bien fort, mais côté marché secondaire il n’y a pas de teneurs de marché capables de maintenir des cotations continues. Les tokens de type sécurité, une fois émis, ne se revendent pas facilement : ils ne peuvent pas être échangés. Et au final, qu’est-ce que ça change avec de la “paperasse” inutile sur la chaîne ? Du côté de la régulation, c’est encore plus lent : remplacer le texte clair par du ZK seulement, d’accord… mais pour faire des mises à niveau “à chaud” des règles entre juridictions dans le contrat, il faut gérer des variables lentes. On ne peut pas aller vite.
Donc mon avis tient en une phrase : j’adhère au goût de Dusk, mais si quelqu’un veut transformer automatiquement “niveau institutionnel” en “opérationnel tout de suite”, on parie une bouffarde.
Les indicateurs que je surveille moi-même : trois choses. Premièrement, combien de secondes un simple laptop met pour faire une preuve Citadel complète. Deuxièmement, si le commutateur de divulgation sélective a un effet de “retour sur la portée” (range back-display). Troisièmement, s’il existe, au-delà du testnet, un vrai taux de rotation (turnover) des échanges. Si ces trois points ne décollent pas, aussi propre que soit l’écriture de XSC, ce n’est pas une porte pour faire entrer de l’argent : c’est juste une lettre d’amour écrite par des ingénieurs pour la régulation. #dusk $DUSK @Dusk
193
·
--
Quand je relis la documentation TermMax, je bloque — ce n’est pas que je ne comprends pas, c’est au contraire que je comprends trop, et que ça me paraît bizarre.
Le gâteau est trop énorme : le BTC est à deux doigts de 80 000 !
En lisant la première fois le livre blanc, le mot qui m’est venu en tête était : « Ce n’est rien d’autre que de mettre les actions tokenisées d’Ondo dans un pool de prêt-banque ». J’ai failli cliquer sur la petite croix en haut à droite. Mais après avoir fixé la section 3.2 sur le Rate Lock pendant vingt minutes, j’ai réalisé à quel point mon jugement était stupide.
Ce que fait TermMax n’est pas de faire rapporter des actions tokenisées, mais de supprimer, de façon radicale, tout le processus qu’on a dans la finance traditionnelle — « prêt sur actions » avec approbations, surveillance du cours (mark-to-market), appels de marge et poursuite des garanties — pour le réduire à un contrat en chaîne à taux d’intérêt fixe et déterministe.
Imagine un scénario : j’ai des actions tokenisées de AAPL, je ne veux pas vendre à perte, mais j’ai besoin d’argent rapidement. Dans le passé, sur DeFi, l’emprunt, c’était : chaque jour, au réveil, la première chose, c’est de regarder le taux et de voir de combien il a bougé. Ça me rend nerveux : je ne sais pas si, le mois prochain, le montant à rembourser va soudain sauter d’un cran. La logique de TermMax, c’est que le taux de la dette est fixé au moment où tu empruntes dans le contrat : le montant du remboursement ne fluctue pas avec le marché, et la ligne de liquidation est tracée dès l’emprunt — pas besoin d’une « boîte noire » qui te surveille après coup.
En arrivant ici, j’ai fait une pause. Pendant une dizaine d’années, DeFi a par défaut « flottant » comme état natif : un taux fixe nécessite au contraire des mécanismes supplémentaires pour couvrir le risque. TermMax va donc à l’encontre de cette hypothèse de base. Ici, l’AMM ne sert pas à fournir un rendement variable : il sert à faire matcher, pour chaque emprunt à taux fixe, les fonds de la contrepartie, de sorte que le taux se verrouille au moment même de la transaction.
Mais maintenant, mon inquiétude principale : si les actifs tokenisés sous-jacents se dé-ancrent de manière extrême, comme lors de l’effondrement de LUNA à l’époque, est-ce que les contrats à taux fixe ne risquent pas, au contraire, de se transformer en trou noir de liquidité ? Et alors : la liquidation ne se fait pas comme prévu, le remboursement n’arrive pas à temps… et cette « certitude » devient alors une arme à double tranchant.
Cela dit, laisser ce processus de « prêt sur actions » passer on-chain, en supprimant l’incertitude, c’est en soi quelque chose qui mérite vraiment d’être observé. @termmax #TermMax
Quand je relis la documentation TermMax, je bloque — ce n’est pas que je ne comprends pas, c’est au contraire que je comprends trop, et que ça me paraît bizarre.
Le gâteau est trop énorme : le BTC est à deux doigts de 80 000 !
En lisant la première fois le livre blanc, le mot qui m’est venu en tête était : « Ce n’est rien d’autre que de mettre les actions tokenisées d’Ondo dans un pool de prêt-banque ». J’ai failli cliquer sur la petite croix en haut à droite. Mais après avoir fixé la section 3.2 sur le Rate Lock pendant vingt minutes, j’ai réalisé à quel point mon jugement était stupide.
Ce que fait TermMax n’est pas de faire rapporter des actions tokenisées, mais de supprimer, de façon radicale, tout le processus qu’on a dans la finance traditionnelle — « prêt sur actions » avec approbations, surveillance du cours (mark-to-market), appels de marge et poursuite des garanties — pour le réduire à un contrat en chaîne à taux d’intérêt fixe et déterministe.
Imagine un scénario : j’ai des actions tokenisées de AAPL, je ne veux pas vendre à perte, mais j’ai besoin d’argent rapidement. Dans le passé, sur DeFi, l’emprunt, c’était : chaque jour, au réveil, la première chose, c’est de regarder le taux et de voir de combien il a bougé. Ça me rend nerveux : je ne sais pas si, le mois prochain, le montant à rembourser va soudain sauter d’un cran. La logique de TermMax, c’est que le taux de la dette est fixé au moment où tu empruntes dans le contrat : le montant du remboursement ne fluctue pas avec le marché, et la ligne de liquidation est tracée dès l’emprunt — pas besoin d’une « boîte noire » qui te surveille après coup.
En arrivant ici, j’ai fait une pause. Pendant une dizaine d’années, DeFi a par défaut « flottant » comme état natif : un taux fixe nécessite au contraire des mécanismes supplémentaires pour couvrir le risque. TermMax va donc à l’encontre de cette hypothèse de base. Ici, l’AMM ne sert pas à fournir un rendement variable : il sert à faire matcher, pour chaque emprunt à taux fixe, les fonds de la contrepartie, de sorte que le taux se verrouille au moment même de la transaction.
Mais maintenant, mon inquiétude principale : si les actifs tokenisés sous-jacents se dé-ancrent de manière extrême, comme lors de l’effondrement de LUNA à l’époque, est-ce que les contrats à taux fixe ne risquent pas, au contraire, de se transformer en trou noir de liquidité ? Et alors : la liquidation ne se fait pas comme prévu, le remboursement n’arrive pas à temps… et cette « certitude » devient alors une arme à double tranchant.
Cela dit, laisser ce processus de « prêt sur actions » passer on-chain, en supprimant l’incertitude, c’est en soi quelque chose qui mérite vraiment d’être observé. @TermMax #TermMax
Le gâteau est trop énorme : le BTC est à deux doigts de 80 000 !
En lisant la première fois le livre blanc, le mot qui m’est venu en tête était : « Ce n’est rien d’autre que de mettre les actions tokenisées d’Ondo dans un pool de prêt-banque ». J’ai failli cliquer sur la petite croix en haut à droite. Mais après avoir fixé la section 3.2 sur le Rate Lock pendant vingt minutes, j’ai réalisé à quel point mon jugement était stupide.
Ce que fait TermMax n’est pas de faire rapporter des actions tokenisées, mais de supprimer, de façon radicale, tout le processus qu’on a dans la finance traditionnelle — « prêt sur actions » avec approbations, surveillance du cours (mark-to-market), appels de marge et poursuite des garanties — pour le réduire à un contrat en chaîne à taux d’intérêt fixe et déterministe.
Imagine un scénario : j’ai des actions tokenisées de AAPL, je ne veux pas vendre à perte, mais j’ai besoin d’argent rapidement. Dans le passé, sur DeFi, l’emprunt, c’était : chaque jour, au réveil, la première chose, c’est de regarder le taux et de voir de combien il a bougé. Ça me rend nerveux : je ne sais pas si, le mois prochain, le montant à rembourser va soudain sauter d’un cran. La logique de TermMax, c’est que le taux de la dette est fixé au moment où tu empruntes dans le contrat : le montant du remboursement ne fluctue pas avec le marché, et la ligne de liquidation est tracée dès l’emprunt — pas besoin d’une « boîte noire » qui te surveille après coup.
En arrivant ici, j’ai fait une pause. Pendant une dizaine d’années, DeFi a par défaut « flottant » comme état natif : un taux fixe nécessite au contraire des mécanismes supplémentaires pour couvrir le risque. TermMax va donc à l’encontre de cette hypothèse de base. Ici, l’AMM ne sert pas à fournir un rendement variable : il sert à faire matcher, pour chaque emprunt à taux fixe, les fonds de la contrepartie, de sorte que le taux se verrouille au moment même de la transaction.
Mais maintenant, mon inquiétude principale : si les actifs tokenisés sous-jacents se dé-ancrent de manière extrême, comme lors de l’effondrement de LUNA à l’époque, est-ce que les contrats à taux fixe ne risquent pas, au contraire, de se transformer en trou noir de liquidité ? Et alors : la liquidation ne se fait pas comme prévu, le remboursement n’arrive pas à temps… et cette « certitude » devient alors une arme à double tranchant.
Cela dit, laisser ce processus de « prêt sur actions » passer on-chain, en supprimant l’incertitude, c’est en soi quelque chose qui mérite vraiment d’être observé. @TermMax #TermMax
289
·
--
Les gens de Wall Street ne sont pas effrayés d’être sur la blockchain : ils ont peur que leur petite culotte soit dévoilée à nu
La hausse de la « grosse galette » est tellement vertigineuse que ça donne le tournis, mais le BTC reste solide !
Je vais te donner un avis qui risque d’attirer des critiques — à propos de DUSK. J’y ai réfléchi pendant trois mois sans oser écrire. Ce n’est pas parce que je ne comprends pas, c’est parce que je craignais d’avoir tort si j’écrivais trop tôt. Mais récemment, j’ai relu son livre blanc dans tous les sens trois fois, et je me suis au contraire senti plus serein.
Pourquoi ? Parce que ce truc n’est pas fait pour que tu le trades.
Sur le marché, dès qu’une monnaie touche un tant soit peu à la confidentialité, elle te vend systématiquement le même discours : « on s’est caché, personne ne peut me pister ». DUSK, lui, fait l’inverse : il discute dès le départ du cycle de vie des titres, des règles de conformité inscrites dans le contrat, et il fixe directement en dur sur la chaîne le KYC et l’AML. À l’oreille, ça ne ressemble pas du tout à de la crypto. Ni à du Web3 ? Oui, c’est justement comme ça qu’il est volontairement conçu.
Je me suis penché sur la logique de sa divulgation sélective, et je repense d’un coup à un repas il y a peu avec un ami qui fait de la compensation/trésorerie traditionnelle. Il m’a dit mot pour mot : « On ne veut pas, c’est pas qu’on ne voudrait pas être sur une chaîne publique. C’est juste qu’une fois qu’on y est, le camp d’en face surveille nos positions chaque jour. Alors, on fait quoi là-dedans, franchement ? » Tu vois, le point douloureux est là, exposé clairement.
Ce que les institutions veulent, c’est : « tu peux voir que je suis en train de bouger, mais ne regarde pas trop clair pour savoir sur quelle voie exacte je cours ». DUSK donne précisément cette option.
Mais pour être honnête : le mettre maintenant dans la salle d’observation, ce n’est pas une façon de vous pousser à foncer. La filière RWA, en ce moment, c’est comme une autoroute toute neuve : il n’y a pas beaucoup de voitures, mais les péages, eux, ont déjà été construits avec un luxe impressionnant. La base technique de DUSK, je l’admets : le mécanisme de consensus et le niveau de finalisation de la couche de règlement sont solides dans tout le segment des blockchains privées. Par contre, pour que la chaîne fasse réellement tourner à grande échelle des actifs comme des bons du Trésor américains ou du capital-investissement — franchement — il manque encore une « personnalité brise-glace » capable d’embarquer les vieux capitaux de la finance traditionnelle. Cette personne, elle apparaîtra quand ? Et c’est à ce moment-là seulement que cette chaîne aura vraiment une vie.
Donc mon positionnement est très clair : la logique de fond, je l’achète ; pour le passage à l’exécution business, je vais attendre.
Quant à savoir si, au final, Wall Street choisira une chaîne totalement transparente ou une chaîne avec confidentialité par niveaux — je parie sur la seconde. Réfléchis-y : quand est-ce que ces gens en costume ont déjà montré leurs cartes à l’adversaire ? #dusk $DUSK @Dusk_Foundation
Les gens de Wall Street ne sont pas effrayés d’être sur la blockchain : ils ont peur que leur petite culotte soit dévoilée à nu
La hausse de la « grosse galette » est tellement vertigineuse que ça donne le tournis, mais le BTC reste solide !
Je vais te donner un avis qui risque d’attirer des critiques — à propos de DUSK. J’y ai réfléchi pendant trois mois sans oser écrire. Ce n’est pas parce que je ne comprends pas, c’est parce que je craignais d’avoir tort si j’écrivais trop tôt. Mais récemment, j’ai relu son livre blanc dans tous les sens trois fois, et je me suis au contraire senti plus serein.
Pourquoi ? Parce que ce truc n’est pas fait pour que tu le trades.
Sur le marché, dès qu’une monnaie touche un tant soit peu à la confidentialité, elle te vend systématiquement le même discours : « on s’est caché, personne ne peut me pister ». DUSK, lui, fait l’inverse : il discute dès le départ du cycle de vie des titres, des règles de conformité inscrites dans le contrat, et il fixe directement en dur sur la chaîne le KYC et l’AML. À l’oreille, ça ne ressemble pas du tout à de la crypto. Ni à du Web3 ? Oui, c’est justement comme ça qu’il est volontairement conçu.
Je me suis penché sur la logique de sa divulgation sélective, et je repense d’un coup à un repas il y a peu avec un ami qui fait de la compensation/trésorerie traditionnelle. Il m’a dit mot pour mot : « On ne veut pas, c’est pas qu’on ne voudrait pas être sur une chaîne publique. C’est juste qu’une fois qu’on y est, le camp d’en face surveille nos positions chaque jour. Alors, on fait quoi là-dedans, franchement ? » Tu vois, le point douloureux est là, exposé clairement.
Ce que les institutions veulent, c’est : « tu peux voir que je suis en train de bouger, mais ne regarde pas trop clair pour savoir sur quelle voie exacte je cours ». DUSK donne précisément cette option.
Mais pour être honnête : le mettre maintenant dans la salle d’observation, ce n’est pas une façon de vous pousser à foncer. La filière RWA, en ce moment, c’est comme une autoroute toute neuve : il n’y a pas beaucoup de voitures, mais les péages, eux, ont déjà été construits avec un luxe impressionnant. La base technique de DUSK, je l’admets : le mécanisme de consensus et le niveau de finalisation de la couche de règlement sont solides dans tout le segment des blockchains privées. Par contre, pour que la chaîne fasse réellement tourner à grande échelle des actifs comme des bons du Trésor américains ou du capital-investissement — franchement — il manque encore une « personnalité brise-glace » capable d’embarquer les vieux capitaux de la finance traditionnelle. Cette personne, elle apparaîtra quand ? Et c’est à ce moment-là seulement que cette chaîne aura vraiment une vie.
Donc mon positionnement est très clair : la logique de fond, je l’achète ; pour le passage à l’exécution business, je vais attendre.
Quant à savoir si, au final, Wall Street choisira une chaîne totalement transparente ou une chaîne avec confidentialité par niveaux — je parie sur la seconde. Réfléchis-y : quand est-ce que ces gens en costume ont déjà montré leurs cartes à l’adversaire ? #dusk $DUSK @Dusk
La hausse de la « grosse galette » est tellement vertigineuse que ça donne le tournis, mais le BTC reste solide !
Je vais te donner un avis qui risque d’attirer des critiques — à propos de DUSK. J’y ai réfléchi pendant trois mois sans oser écrire. Ce n’est pas parce que je ne comprends pas, c’est parce que je craignais d’avoir tort si j’écrivais trop tôt. Mais récemment, j’ai relu son livre blanc dans tous les sens trois fois, et je me suis au contraire senti plus serein.
Pourquoi ? Parce que ce truc n’est pas fait pour que tu le trades.
Sur le marché, dès qu’une monnaie touche un tant soit peu à la confidentialité, elle te vend systématiquement le même discours : « on s’est caché, personne ne peut me pister ». DUSK, lui, fait l’inverse : il discute dès le départ du cycle de vie des titres, des règles de conformité inscrites dans le contrat, et il fixe directement en dur sur la chaîne le KYC et l’AML. À l’oreille, ça ne ressemble pas du tout à de la crypto. Ni à du Web3 ? Oui, c’est justement comme ça qu’il est volontairement conçu.
Je me suis penché sur la logique de sa divulgation sélective, et je repense d’un coup à un repas il y a peu avec un ami qui fait de la compensation/trésorerie traditionnelle. Il m’a dit mot pour mot : « On ne veut pas, c’est pas qu’on ne voudrait pas être sur une chaîne publique. C’est juste qu’une fois qu’on y est, le camp d’en face surveille nos positions chaque jour. Alors, on fait quoi là-dedans, franchement ? » Tu vois, le point douloureux est là, exposé clairement.
Ce que les institutions veulent, c’est : « tu peux voir que je suis en train de bouger, mais ne regarde pas trop clair pour savoir sur quelle voie exacte je cours ». DUSK donne précisément cette option.
Mais pour être honnête : le mettre maintenant dans la salle d’observation, ce n’est pas une façon de vous pousser à foncer. La filière RWA, en ce moment, c’est comme une autoroute toute neuve : il n’y a pas beaucoup de voitures, mais les péages, eux, ont déjà été construits avec un luxe impressionnant. La base technique de DUSK, je l’admets : le mécanisme de consensus et le niveau de finalisation de la couche de règlement sont solides dans tout le segment des blockchains privées. Par contre, pour que la chaîne fasse réellement tourner à grande échelle des actifs comme des bons du Trésor américains ou du capital-investissement — franchement — il manque encore une « personnalité brise-glace » capable d’embarquer les vieux capitaux de la finance traditionnelle. Cette personne, elle apparaîtra quand ? Et c’est à ce moment-là seulement que cette chaîne aura vraiment une vie.
Donc mon positionnement est très clair : la logique de fond, je l’achète ; pour le passage à l’exécution business, je vais attendre.
Quant à savoir si, au final, Wall Street choisira une chaîne totalement transparente ou une chaîne avec confidentialité par niveaux — je parie sur la seconde. Réfléchis-y : quand est-ce que ces gens en costume ont déjà montré leurs cartes à l’adversaire ? #dusk $DUSK @Dusk
1
1
379
·
--
Je me disais aussi avant que TermMax, c’est juste un moyen de transformer des obligations à taux fixe en un marché secondaire : FT comme si on « négociait » la dette, XT comme si on séparait le coupon pour le vendre. C’est assez ingénieux, mais sans aller jusqu’à se dire « wow ».
Jusqu’au moment où j’ai remis à plat la logique de Curator en V2, et là, une phrase m’est venue d’un coup à l’esprit : ce n’est pas un protocole d’emprunt, c’est en train de donner des coups de poignard dans le dos aux teneurs de marché.
Regarde : le coup en V2 est particulièrement vicieux. L’ordonnance à limite (Limit Order) remplit directement tout le carnet. L’emprunteur affiche le taux d’intérêt maximal qu’il accepte, et le prêteur celui minimal. En apparence, on restitue le pouvoir de tarification aux utilisateurs ; en réalité, on démonte le travail que faisait le LP de bout en bout, pour le réduire en miettes et le laisser à la merci du marché. Avant, les LP profitaient de l’asymétrie d’information et de leur taille de capital pour capter l’écart. Mais dès que Range Order arrive, le Curator, avec son algorithme, balaie tout le marché pour trouver la combinaison optimale. Si tu offres un prix un peu trop gourmand, ton ordre est routé immédiatement vers celui de « papy de l’autre côté ».
Je suis allé spécialement fouiller les données du testnet : il y a un détail qui vaut le détour. À montant égal, un prêt en USDC sur 7 jours : le taux moyen pondéré obtenu en composant via Range Order est inférieur d’environ 8 à 12 points de base à celui qu’on obtiendrait en passant directement par le pool AMM. Ces 8 points de base semblent dérisoires, mais pour les vieux routiers qui prêtent à haute fréquence, c’est littéralement une part de la racine même du profit qu’on leur arrache de force.
Bien sûr, il y a aussi ceux qui objectent : les pools sont-ils vraiment profonds ? Avec quelques dizaines de milliers de dollars, tu peux déjà creuser un gros trou. Donc le « taux optimal » que tu annonces, c’est peut-être juste le seul arbre tortu dans un désert de liquidité.
Je suis d’accord à moitié.
Du coup, aujourd’hui, je ne regarde ni la TVL, ni le volume d’échanges. Je me concentre sur trois choses : premièrement, est-ce que le taux d’escompte des FT sur différentes échéances peut former une courbe lisse et continue ? Deuxièmement, l’épaisseur des ordres dans les carnets d’achat/vente augmente-t-elle de façon continue, de manière volontaire (en ajoutant vraiment de la liquidité) ? Troisièmement, le rendement implicite de XT par rapport au spread avec le taux variable externe : est-ce que l’écart se resserre de façon stable ? Si ces trois indicateurs restent solides et durables, alors c’est que le marché prend vraiment les taux au sérieux, pas juste un groupe qui renvoie des pièces de gauche à droite pour gratter des points.
TermMax n’est pas encore capable de porter vraiment l’étiquette de « place de marché des taux », mais ce couteau de chirurgie en V2 au moins a ouvert la plaie. La suite, c’est au marché de grossir par lui-même. #termmax @termmax
Je me disais aussi avant que TermMax, c’est juste un moyen de transformer des obligations à taux fixe en un marché secondaire : FT comme si on « négociait » la dette, XT comme si on séparait le coupon pour le vendre. C’est assez ingénieux, mais sans aller jusqu’à se dire « wow ».
Jusqu’au moment où j’ai remis à plat la logique de Curator en V2, et là, une phrase m’est venue d’un coup à l’esprit : ce n’est pas un protocole d’emprunt, c’est en train de donner des coups de poignard dans le dos aux teneurs de marché.
Regarde : le coup en V2 est particulièrement vicieux. L’ordonnance à limite (Limit Order) remplit directement tout le carnet. L’emprunteur affiche le taux d’intérêt maximal qu’il accepte, et le prêteur celui minimal. En apparence, on restitue le pouvoir de tarification aux utilisateurs ; en réalité, on démonte le travail que faisait le LP de bout en bout, pour le réduire en miettes et le laisser à la merci du marché. Avant, les LP profitaient de l’asymétrie d’information et de leur taille de capital pour capter l’écart. Mais dès que Range Order arrive, le Curator, avec son algorithme, balaie tout le marché pour trouver la combinaison optimale. Si tu offres un prix un peu trop gourmand, ton ordre est routé immédiatement vers celui de « papy de l’autre côté ».
Je suis allé spécialement fouiller les données du testnet : il y a un détail qui vaut le détour. À montant égal, un prêt en USDC sur 7 jours : le taux moyen pondéré obtenu en composant via Range Order est inférieur d’environ 8 à 12 points de base à celui qu’on obtiendrait en passant directement par le pool AMM. Ces 8 points de base semblent dérisoires, mais pour les vieux routiers qui prêtent à haute fréquence, c’est littéralement une part de la racine même du profit qu’on leur arrache de force.
Bien sûr, il y a aussi ceux qui objectent : les pools sont-ils vraiment profonds ? Avec quelques dizaines de milliers de dollars, tu peux déjà creuser un gros trou. Donc le « taux optimal » que tu annonces, c’est peut-être juste le seul arbre tortu dans un désert de liquidité.
Je suis d’accord à moitié.
Du coup, aujourd’hui, je ne regarde ni la TVL, ni le volume d’échanges. Je me concentre sur trois choses : premièrement, est-ce que le taux d’escompte des FT sur différentes échéances peut former une courbe lisse et continue ? Deuxièmement, l’épaisseur des ordres dans les carnets d’achat/vente augmente-t-elle de façon continue, de manière volontaire (en ajoutant vraiment de la liquidité) ? Troisièmement, le rendement implicite de XT par rapport au spread avec le taux variable externe : est-ce que l’écart se resserre de façon stable ? Si ces trois indicateurs restent solides et durables, alors c’est que le marché prend vraiment les taux au sérieux, pas juste un groupe qui renvoie des pièces de gauche à droite pour gratter des points.
TermMax n’est pas encore capable de porter vraiment l’étiquette de « place de marché des taux », mais ce couteau de chirurgie en V2 au moins a ouvert la plaie. La suite, c’est au marché de grossir par lui-même. #termmax @TermMax
Jusqu’au moment où j’ai remis à plat la logique de Curator en V2, et là, une phrase m’est venue d’un coup à l’esprit : ce n’est pas un protocole d’emprunt, c’est en train de donner des coups de poignard dans le dos aux teneurs de marché.
Regarde : le coup en V2 est particulièrement vicieux. L’ordonnance à limite (Limit Order) remplit directement tout le carnet. L’emprunteur affiche le taux d’intérêt maximal qu’il accepte, et le prêteur celui minimal. En apparence, on restitue le pouvoir de tarification aux utilisateurs ; en réalité, on démonte le travail que faisait le LP de bout en bout, pour le réduire en miettes et le laisser à la merci du marché. Avant, les LP profitaient de l’asymétrie d’information et de leur taille de capital pour capter l’écart. Mais dès que Range Order arrive, le Curator, avec son algorithme, balaie tout le marché pour trouver la combinaison optimale. Si tu offres un prix un peu trop gourmand, ton ordre est routé immédiatement vers celui de « papy de l’autre côté ».
Je suis allé spécialement fouiller les données du testnet : il y a un détail qui vaut le détour. À montant égal, un prêt en USDC sur 7 jours : le taux moyen pondéré obtenu en composant via Range Order est inférieur d’environ 8 à 12 points de base à celui qu’on obtiendrait en passant directement par le pool AMM. Ces 8 points de base semblent dérisoires, mais pour les vieux routiers qui prêtent à haute fréquence, c’est littéralement une part de la racine même du profit qu’on leur arrache de force.
Bien sûr, il y a aussi ceux qui objectent : les pools sont-ils vraiment profonds ? Avec quelques dizaines de milliers de dollars, tu peux déjà creuser un gros trou. Donc le « taux optimal » que tu annonces, c’est peut-être juste le seul arbre tortu dans un désert de liquidité.
Je suis d’accord à moitié.
Du coup, aujourd’hui, je ne regarde ni la TVL, ni le volume d’échanges. Je me concentre sur trois choses : premièrement, est-ce que le taux d’escompte des FT sur différentes échéances peut former une courbe lisse et continue ? Deuxièmement, l’épaisseur des ordres dans les carnets d’achat/vente augmente-t-elle de façon continue, de manière volontaire (en ajoutant vraiment de la liquidité) ? Troisièmement, le rendement implicite de XT par rapport au spread avec le taux variable externe : est-ce que l’écart se resserre de façon stable ? Si ces trois indicateurs restent solides et durables, alors c’est que le marché prend vraiment les taux au sérieux, pas juste un groupe qui renvoie des pièces de gauche à droite pour gratter des points.
TermMax n’est pas encore capable de porter vraiment l’étiquette de « place de marché des taux », mais ce couteau de chirurgie en V2 au moins a ouvert la plaie. La suite, c’est au marché de grossir par lui-même. #termmax @TermMax
62
·
--
650 milliards de dollars de capital total : l’éther en a grignoté 33 %, Provenance a siphonné 27 %, Solana, BNB et XRP se partagent chacun 6 % de la “chair”. DUSK n’a même pas réussi à décrocher une place. Ce n’est pas une simple partialité du marché : ce sont des institutions qui tracent des lignes avec de l’argent bien réel—les émetteurs de bons du Trésor tokenisés et de crédits privés choisissent la chaîne en fonction de critères très concrets. La logique est finalement assez simple : qui dispose d’une liquidité en profondeur, d’un système de conservation déjà prêt, et qui permet de réduire le nombre de cheveux arrachés lors des audits de conformité, là où l’argent va. Un L1 qui doit écrire sa propre forme de consensus depuis zéro, qui a encore raté le calendrier pour l’EVM à plusieurs reprises, n’entre même pas dans la liste “de secours” des contrôles de risque des institutions. Polymesh a ancré la conformité des valeurs mobilières au cœur du système, Monero et Zcash ont une “vieille réserve” à exploiter dans la piste de la confidentialité. DUSK, lui—n’a ni une profondeur de conformité comparable à Polymesh, ni une trajectoire de confidentialité capable d’échapper au carcan réglementaire, et il s’est finalement glissé dans la fente la plus étroite.
Le gros “biscuit” vise déjà les 70 000, autant dire que BTC va, ça passe ! Le vrai malaise, c’est l’activité on-chain. Le réseau principal tourne depuis plus d’un an : le volume de transactions quotidien oscille entre 800 et 1 000, les adresses actives journalières tournaient déjà autour de 40 à 80 à l’époque ; puis, au début 2026, le pic a grimpé à 300 à 870, avant de replonger encore dans une zone à trois chiffres. À ce niveau de volume, sur une L1, les gens appellent ça “institutionnels à basse fréquence, gros montants”. Mais soyons honnêtes : ça ressemble davantage à une ambiance de groupe de tests. NPEX a bien accroché quelques centaines de millions d’euros de titres, et EURQ aussi—mais les actifs dorment en conservation silencieuse on-chain. Avoir des échanges interactifs réels sur la chaîne, c’est une autre histoire. Le nombre de comptes ouverts par les institutions et le nombre d’adresses on-chain : le premier, c’est du contenu PPT pour la prospection commerciale ; le second, c’est la vraie température, au ras du sol.
La vraie bombe cachée est dans la structure des tokens. Les cinq premières adresses détiennent plus de 67 % des fonds ; la première à elle seule en détient 21 %, l’adresse de conservation de Binance en mange encore plus de 12 %, et le top 10 approche les 73 %. Une chaîne qui se vante d’être une “finance réglementée de niveau institutionnel”, avec une concentration des jetons encore plus extrême que beaucoup de meme coins—le tableau est tellement beau que je n’ose pas imaginer la suite. Quand les équipes de risk prennent ce rapport en revue, la première question qui surgit dans leur tête, c’est forcément : “Au moment de sortir, qui va les reprendre ?”
DuskEVM : de l’annonce à la mise en œuvre, il a fallu plusieurs trimestres. Le rythme des commits sur GitHub est clairement plus lent, et la mise à niveau du protocole prévue pour le T1 2026 (v23) accuse aussi un retard évident sur la feuille de route. Même si le récit technique est séduisant, si le calendrier d’exécution ne suit pas, les institutions finissent leur POC et le laissent ensuite sur place.
#dusk $DUSK @Dusk_Foundation
650 milliards de dollars de capital total : l’éther en a grignoté 33 %, Provenance a siphonné 27 %, Solana, BNB et XRP se partagent chacun 6 % de la “chair”. DUSK n’a même pas réussi à décrocher une place. Ce n’est pas une simple partialité du marché : ce sont des institutions qui tracent des lignes avec de l’argent bien réel—les émetteurs de bons du Trésor tokenisés et de crédits privés choisissent la chaîne en fonction de critères très concrets. La logique est finalement assez simple : qui dispose d’une liquidité en profondeur, d’un système de conservation déjà prêt, et qui permet de réduire le nombre de cheveux arrachés lors des audits de conformité, là où l’argent va. Un L1 qui doit écrire sa propre forme de consensus depuis zéro, qui a encore raté le calendrier pour l’EVM à plusieurs reprises, n’entre même pas dans la liste “de secours” des contrôles de risque des institutions. Polymesh a ancré la conformité des valeurs mobilières au cœur du système, Monero et Zcash ont une “vieille réserve” à exploiter dans la piste de la confidentialité. DUSK, lui—n’a ni une profondeur de conformité comparable à Polymesh, ni une trajectoire de confidentialité capable d’échapper au carcan réglementaire, et il s’est finalement glissé dans la fente la plus étroite.
Le gros “biscuit” vise déjà les 70 000, autant dire que BTC va, ça passe ! Le vrai malaise, c’est l’activité on-chain. Le réseau principal tourne depuis plus d’un an : le volume de transactions quotidien oscille entre 800 et 1 000, les adresses actives journalières tournaient déjà autour de 40 à 80 à l’époque ; puis, au début 2026, le pic a grimpé à 300 à 870, avant de replonger encore dans une zone à trois chiffres. À ce niveau de volume, sur une L1, les gens appellent ça “institutionnels à basse fréquence, gros montants”. Mais soyons honnêtes : ça ressemble davantage à une ambiance de groupe de tests. NPEX a bien accroché quelques centaines de millions d’euros de titres, et EURQ aussi—mais les actifs dorment en conservation silencieuse on-chain. Avoir des échanges interactifs réels sur la chaîne, c’est une autre histoire. Le nombre de comptes ouverts par les institutions et le nombre d’adresses on-chain : le premier, c’est du contenu PPT pour la prospection commerciale ; le second, c’est la vraie température, au ras du sol.
La vraie bombe cachée est dans la structure des tokens. Les cinq premières adresses détiennent plus de 67 % des fonds ; la première à elle seule en détient 21 %, l’adresse de conservation de Binance en mange encore plus de 12 %, et le top 10 approche les 73 %. Une chaîne qui se vante d’être une “finance réglementée de niveau institutionnel”, avec une concentration des jetons encore plus extrême que beaucoup de meme coins—le tableau est tellement beau que je n’ose pas imaginer la suite. Quand les équipes de risk prennent ce rapport en revue, la première question qui surgit dans leur tête, c’est forcément : “Au moment de sortir, qui va les reprendre ?”
DuskEVM : de l’annonce à la mise en œuvre, il a fallu plusieurs trimestres. Le rythme des commits sur GitHub est clairement plus lent, et la mise à niveau du protocole prévue pour le T1 2026 (v23) accuse aussi un retard évident sur la feuille de route. Même si le récit technique est séduisant, si le calendrier d’exécution ne suit pas, les institutions finissent leur POC et le laissent ensuite sur place.
#dusk $DUSK @Dusk
Le gros “biscuit” vise déjà les 70 000, autant dire que BTC va, ça passe ! Le vrai malaise, c’est l’activité on-chain. Le réseau principal tourne depuis plus d’un an : le volume de transactions quotidien oscille entre 800 et 1 000, les adresses actives journalières tournaient déjà autour de 40 à 80 à l’époque ; puis, au début 2026, le pic a grimpé à 300 à 870, avant de replonger encore dans une zone à trois chiffres. À ce niveau de volume, sur une L1, les gens appellent ça “institutionnels à basse fréquence, gros montants”. Mais soyons honnêtes : ça ressemble davantage à une ambiance de groupe de tests. NPEX a bien accroché quelques centaines de millions d’euros de titres, et EURQ aussi—mais les actifs dorment en conservation silencieuse on-chain. Avoir des échanges interactifs réels sur la chaîne, c’est une autre histoire. Le nombre de comptes ouverts par les institutions et le nombre d’adresses on-chain : le premier, c’est du contenu PPT pour la prospection commerciale ; le second, c’est la vraie température, au ras du sol.
La vraie bombe cachée est dans la structure des tokens. Les cinq premières adresses détiennent plus de 67 % des fonds ; la première à elle seule en détient 21 %, l’adresse de conservation de Binance en mange encore plus de 12 %, et le top 10 approche les 73 %. Une chaîne qui se vante d’être une “finance réglementée de niveau institutionnel”, avec une concentration des jetons encore plus extrême que beaucoup de meme coins—le tableau est tellement beau que je n’ose pas imaginer la suite. Quand les équipes de risk prennent ce rapport en revue, la première question qui surgit dans leur tête, c’est forcément : “Au moment de sortir, qui va les reprendre ?”
DuskEVM : de l’annonce à la mise en œuvre, il a fallu plusieurs trimestres. Le rythme des commits sur GitHub est clairement plus lent, et la mise à niveau du protocole prévue pour le T1 2026 (v23) accuse aussi un retard évident sur la feuille de route. Même si le récit technique est séduisant, si le calendrier d’exécution ne suit pas, les institutions finissent leur POC et le laissent ensuite sur place.
#dusk $DUSK @Dusk
192
·
--
J’ai discuté avec un ami de TermMax jusqu’à une heure tardive dans la nuit. Il m’a dit une phrase qui m’a laissé sur place
« Mais ça, ce n’est pas juste un prêt à taux fixe ? »
Le marché a bougé un peu, le panier (w) a légèrement monté, mais le BTC reste très solide !
À ce moment-là, je n’ai pas répondu. En rentrant, j’ai relu le code et la documentation pendant trois jours : plus j’y pensais, plus je me disais—il a raison, mais on dirait qu’il n’a rien dit du tout.
Ce qui m’a vraiment fait sortir de mes gonds, c’est le passage sur le mécanisme de compensation en cas de liquidation.
En termes simples : si le prêt arrive à échéance et n’est pas entièrement remboursé, quand la fenêtre de liquidation se referme, les détenteurs de FT peuvent récupérer directement, dans le redemption pool, une part proportionnelle des actifs sous-jacents et des garanties. C’est intéressant, mais où exactement ? Ça transforme la « liquidation » d’un jeu punitif en une logique de répartition. Chez les autres, quand ça explose, ce sont des robots qui foncent et « se servent » sur la viande. Avec TermMax, les créanciers décident eux-mêmes s’ils veulent ou non prendre ce lot. Vous détenez des FT : vous avez le choix—l’acceptez-vous ou non ? C’est une approche complètement différente de la liquidation traditionnelle.
Parlons aussi de la tarification.
Le Range Order… j’ai mis deux jours à le comprendre. Ce n’est pas juste afficher un APR fixe puis s’arrêter là. On découpe la taille des fonds en plusieurs tranches, et chaque tranche est associée à un taux différent. Les gros investisseurs peuvent capter un taux différent de celui des petits, et le prix d’exécution n’est pas un nombre unique : il se situe quelque part dans une fourchette. Autrement dit, la profondeur de marché se construit directement sur la courbe des taux. Plus votre volume est important, plus vous devez payer une prime pour la liquidité—c’est à la fois équitable et très orienté marché.
J’ai parcouru une dizaine (environ) de séries d’exécutions réelles : la plupart des Range Orders se concentraient sur 3 à 5 segments, pas ce genre de design fantaisiste avec des dizaines de tranches. Ça montre que tout le monde reste pragmatique : trop de segmentation, c’est trop de coûts de gestion.
Revenons à la structure de découpage FT/XT/GT.
À l’échéance, le FT est réglé en 1 token de dette. Le XT suit le FT, donc 1+1 = 1 position de dette complète. Le GT, lui, regroupe la garantie et la dette en une position transférable. Cette structure m’a rappelé l’ABS (titrisations d’actifs) : on découpe l’actif sous-jacent, on resegmente le risque, et des profils différents prennent des couches différentes.
Mais TermMax fait quelque chose de plus tranché : il ne découpe pas le risque, il découpe le temps. Le FT porte une certitude à l’échéance ; le XT capte l’écart d’intérêt pendant la période ; le GT fournit la flexibilité de la position complète. Trois préférences, une même base : chacun y trouve ce dont il a besoin. @termmax #TermMax
J’ai discuté avec un ami de TermMax jusqu’à une heure tardive dans la nuit. Il m’a dit une phrase qui m’a laissé sur place
« Mais ça, ce n’est pas juste un prêt à taux fixe ? »
Le marché a bougé un peu, le panier (w) a légèrement monté, mais le BTC reste très solide !
À ce moment-là, je n’ai pas répondu. En rentrant, j’ai relu le code et la documentation pendant trois jours : plus j’y pensais, plus je me disais—il a raison, mais on dirait qu’il n’a rien dit du tout.
Ce qui m’a vraiment fait sortir de mes gonds, c’est le passage sur le mécanisme de compensation en cas de liquidation.
En termes simples : si le prêt arrive à échéance et n’est pas entièrement remboursé, quand la fenêtre de liquidation se referme, les détenteurs de FT peuvent récupérer directement, dans le redemption pool, une part proportionnelle des actifs sous-jacents et des garanties. C’est intéressant, mais où exactement ? Ça transforme la « liquidation » d’un jeu punitif en une logique de répartition. Chez les autres, quand ça explose, ce sont des robots qui foncent et « se servent » sur la viande. Avec TermMax, les créanciers décident eux-mêmes s’ils veulent ou non prendre ce lot. Vous détenez des FT : vous avez le choix—l’acceptez-vous ou non ? C’est une approche complètement différente de la liquidation traditionnelle.
Parlons aussi de la tarification.
Le Range Order… j’ai mis deux jours à le comprendre. Ce n’est pas juste afficher un APR fixe puis s’arrêter là. On découpe la taille des fonds en plusieurs tranches, et chaque tranche est associée à un taux différent. Les gros investisseurs peuvent capter un taux différent de celui des petits, et le prix d’exécution n’est pas un nombre unique : il se situe quelque part dans une fourchette. Autrement dit, la profondeur de marché se construit directement sur la courbe des taux. Plus votre volume est important, plus vous devez payer une prime pour la liquidité—c’est à la fois équitable et très orienté marché.
J’ai parcouru une dizaine (environ) de séries d’exécutions réelles : la plupart des Range Orders se concentraient sur 3 à 5 segments, pas ce genre de design fantaisiste avec des dizaines de tranches. Ça montre que tout le monde reste pragmatique : trop de segmentation, c’est trop de coûts de gestion.
Revenons à la structure de découpage FT/XT/GT.
À l’échéance, le FT est réglé en 1 token de dette. Le XT suit le FT, donc 1+1 = 1 position de dette complète. Le GT, lui, regroupe la garantie et la dette en une position transférable. Cette structure m’a rappelé l’ABS (titrisations d’actifs) : on découpe l’actif sous-jacent, on resegmente le risque, et des profils différents prennent des couches différentes.
Mais TermMax fait quelque chose de plus tranché : il ne découpe pas le risque, il découpe le temps. Le FT porte une certitude à l’échéance ; le XT capte l’écart d’intérêt pendant la période ; le GT fournit la flexibilité de la position complète. Trois préférences, une même base : chacun y trouve ce dont il a besoin. @TermMax #TermMax
« Mais ça, ce n’est pas juste un prêt à taux fixe ? »
Le marché a bougé un peu, le panier (w) a légèrement monté, mais le BTC reste très solide !
À ce moment-là, je n’ai pas répondu. En rentrant, j’ai relu le code et la documentation pendant trois jours : plus j’y pensais, plus je me disais—il a raison, mais on dirait qu’il n’a rien dit du tout.
Ce qui m’a vraiment fait sortir de mes gonds, c’est le passage sur le mécanisme de compensation en cas de liquidation.
En termes simples : si le prêt arrive à échéance et n’est pas entièrement remboursé, quand la fenêtre de liquidation se referme, les détenteurs de FT peuvent récupérer directement, dans le redemption pool, une part proportionnelle des actifs sous-jacents et des garanties. C’est intéressant, mais où exactement ? Ça transforme la « liquidation » d’un jeu punitif en une logique de répartition. Chez les autres, quand ça explose, ce sont des robots qui foncent et « se servent » sur la viande. Avec TermMax, les créanciers décident eux-mêmes s’ils veulent ou non prendre ce lot. Vous détenez des FT : vous avez le choix—l’acceptez-vous ou non ? C’est une approche complètement différente de la liquidation traditionnelle.
Parlons aussi de la tarification.
Le Range Order… j’ai mis deux jours à le comprendre. Ce n’est pas juste afficher un APR fixe puis s’arrêter là. On découpe la taille des fonds en plusieurs tranches, et chaque tranche est associée à un taux différent. Les gros investisseurs peuvent capter un taux différent de celui des petits, et le prix d’exécution n’est pas un nombre unique : il se situe quelque part dans une fourchette. Autrement dit, la profondeur de marché se construit directement sur la courbe des taux. Plus votre volume est important, plus vous devez payer une prime pour la liquidité—c’est à la fois équitable et très orienté marché.
J’ai parcouru une dizaine (environ) de séries d’exécutions réelles : la plupart des Range Orders se concentraient sur 3 à 5 segments, pas ce genre de design fantaisiste avec des dizaines de tranches. Ça montre que tout le monde reste pragmatique : trop de segmentation, c’est trop de coûts de gestion.
Revenons à la structure de découpage FT/XT/GT.
À l’échéance, le FT est réglé en 1 token de dette. Le XT suit le FT, donc 1+1 = 1 position de dette complète. Le GT, lui, regroupe la garantie et la dette en une position transférable. Cette structure m’a rappelé l’ABS (titrisations d’actifs) : on découpe l’actif sous-jacent, on resegmente le risque, et des profils différents prennent des couches différentes.
Mais TermMax fait quelque chose de plus tranché : il ne découpe pas le risque, il découpe le temps. Le FT porte une certitude à l’échéance ; le XT capte l’écart d’intérêt pendant la période ; le GT fournit la flexibilité de la position complète. Trois préférences, une même base : chacun y trouve ce dont il a besoin. @TermMax #TermMax
71
·
--
Tout le monde attend que le vent se lève, mais certains verrouillent le passage du vent : parlons de la conformité à la vie privée de Dusk et des « portes » de la compensation
La hausse a un peu aidé, et le BTC, c’est toujours du solide !
Ces derniers jours, en observant les carnets d’ordres (depth) de diverses CEX, tout paraît tellement calme qu’on en vient presque à s’inquiéter. Beaucoup de personnes travaillant sur la confidentialité recommencent à s’angoisser comme par réflexe : elles pensent que, sous la menace d’un coup de bâton réglementaire, les jetons anonymes doivent être rayés de la carte. Mais soyons honnêtes : opposer « vie privée » et « conformité » de façon irréconciliable est l’une des plus grandes erreurs de perception dans le milieu crypto.
Si vous observez attentivement les efforts de Dusk dans l’ombre, vous constaterez que ce n’est pas une logique d’anonymat conçue pour faire des transactions dans le dark web. Si les institutions financières traditionnelles se tiennent à distance des blockchains, ce n’est pas uniquement par peur de la volatilité : c’est surtout parce qu’elles sont soumises à des réglementations strictes, comme le RGPD (GDPR) en matière de confidentialité et les exigences de lutte contre le blanchiment d’argent. Elles ne peuvent pas divulguer intégralement les détails des avoirs des clients à l’ensemble du réseau, et elles ne peuvent pas non plus laisser des fonds anonymes entrer sans trace. Cette contradiction ressemble à la nécessité de traiter une assurance privée dans une pièce en verre transparent : quelle que soit la manière de s’y prendre, c’est forcément imparfait.
Dusk s’attaque précisément à cette partie la plus « dure ». Il utilise des preuves à connaissance zéro pour résoudre, à la base, la confidentialité de la compensation des actifs, et s’appuie sur une architecture de preuves unique permettant aux nœuds d’audit de conformité d’accéder à tout moment aux justificatifs de conformité. En termes simples : « garder confidentiel le transfert des actifs vis-à-vis de l’extérieur, tout en rendant la vérification de la conformité vérifiable à tout moment ». Récemment, le cadre MiCA en Europe est officiellement entré en application, et de nombreux projets adoptant une voie de l’anonymat « minimaliste » ont été retirés consécutivement des plateformes d’échange. En revanche, avec une conception dès le départ orientée vers « la couche de compensation conforme », Dusk se retrouve au contraire, aux yeux des institutions traditionnelles, parmi les rares passerelles qu’elles peuvent rejoindre en respectant la conformité.
Cela dit, pour revenir au concret : même une architecture technique parfaitement dessinée ne vaut rien sans les performances réelles de traitement et la capacité de règlement en argent réel. La haute fréquence de calcul des preuves à connaissance zéro : est-ce que cela risque de « bloquer » en conditions de concurrence réelles au niveau financier ? Tout dépendra de tests empiriques sur les contraintes de réseau à venir.
L’hiver des marchés finira par passer, mais les règles de la couche de compensation ont déjà changé. Lorsque la porte de la conformité se referme totalement sur les stratégies spéculatives, quelle autre chaîne, selon vous, pourrait encore accueillir ce volume traditionnel en urgence de se mettre en chaîne ? $DUSK #dusk @Dusk_Foundation
Tout le monde attend que le vent se lève, mais certains verrouillent le passage du vent : parlons de la conformité à la vie privée de Dusk et des « portes » de la compensation
La hausse a un peu aidé, et le BTC, c’est toujours du solide !
Ces derniers jours, en observant les carnets d’ordres (depth) de diverses CEX, tout paraît tellement calme qu’on en vient presque à s’inquiéter. Beaucoup de personnes travaillant sur la confidentialité recommencent à s’angoisser comme par réflexe : elles pensent que, sous la menace d’un coup de bâton réglementaire, les jetons anonymes doivent être rayés de la carte. Mais soyons honnêtes : opposer « vie privée » et « conformité » de façon irréconciliable est l’une des plus grandes erreurs de perception dans le milieu crypto.
Si vous observez attentivement les efforts de Dusk dans l’ombre, vous constaterez que ce n’est pas une logique d’anonymat conçue pour faire des transactions dans le dark web. Si les institutions financières traditionnelles se tiennent à distance des blockchains, ce n’est pas uniquement par peur de la volatilité : c’est surtout parce qu’elles sont soumises à des réglementations strictes, comme le RGPD (GDPR) en matière de confidentialité et les exigences de lutte contre le blanchiment d’argent. Elles ne peuvent pas divulguer intégralement les détails des avoirs des clients à l’ensemble du réseau, et elles ne peuvent pas non plus laisser des fonds anonymes entrer sans trace. Cette contradiction ressemble à la nécessité de traiter une assurance privée dans une pièce en verre transparent : quelle que soit la manière de s’y prendre, c’est forcément imparfait.
Dusk s’attaque précisément à cette partie la plus « dure ». Il utilise des preuves à connaissance zéro pour résoudre, à la base, la confidentialité de la compensation des actifs, et s’appuie sur une architecture de preuves unique permettant aux nœuds d’audit de conformité d’accéder à tout moment aux justificatifs de conformité. En termes simples : « garder confidentiel le transfert des actifs vis-à-vis de l’extérieur, tout en rendant la vérification de la conformité vérifiable à tout moment ». Récemment, le cadre MiCA en Europe est officiellement entré en application, et de nombreux projets adoptant une voie de l’anonymat « minimaliste » ont été retirés consécutivement des plateformes d’échange. En revanche, avec une conception dès le départ orientée vers « la couche de compensation conforme », Dusk se retrouve au contraire, aux yeux des institutions traditionnelles, parmi les rares passerelles qu’elles peuvent rejoindre en respectant la conformité.
Cela dit, pour revenir au concret : même une architecture technique parfaitement dessinée ne vaut rien sans les performances réelles de traitement et la capacité de règlement en argent réel. La haute fréquence de calcul des preuves à connaissance zéro : est-ce que cela risque de « bloquer » en conditions de concurrence réelles au niveau financier ? Tout dépendra de tests empiriques sur les contraintes de réseau à venir.
L’hiver des marchés finira par passer, mais les règles de la couche de compensation ont déjà changé. Lorsque la porte de la conformité se referme totalement sur les stratégies spéculatives, quelle autre chaîne, selon vous, pourrait encore accueillir ce volume traditionnel en urgence de se mettre en chaîne ? $DUSK #dusk @Dusk
La hausse a un peu aidé, et le BTC, c’est toujours du solide !
Ces derniers jours, en observant les carnets d’ordres (depth) de diverses CEX, tout paraît tellement calme qu’on en vient presque à s’inquiéter. Beaucoup de personnes travaillant sur la confidentialité recommencent à s’angoisser comme par réflexe : elles pensent que, sous la menace d’un coup de bâton réglementaire, les jetons anonymes doivent être rayés de la carte. Mais soyons honnêtes : opposer « vie privée » et « conformité » de façon irréconciliable est l’une des plus grandes erreurs de perception dans le milieu crypto.
Si vous observez attentivement les efforts de Dusk dans l’ombre, vous constaterez que ce n’est pas une logique d’anonymat conçue pour faire des transactions dans le dark web. Si les institutions financières traditionnelles se tiennent à distance des blockchains, ce n’est pas uniquement par peur de la volatilité : c’est surtout parce qu’elles sont soumises à des réglementations strictes, comme le RGPD (GDPR) en matière de confidentialité et les exigences de lutte contre le blanchiment d’argent. Elles ne peuvent pas divulguer intégralement les détails des avoirs des clients à l’ensemble du réseau, et elles ne peuvent pas non plus laisser des fonds anonymes entrer sans trace. Cette contradiction ressemble à la nécessité de traiter une assurance privée dans une pièce en verre transparent : quelle que soit la manière de s’y prendre, c’est forcément imparfait.
Dusk s’attaque précisément à cette partie la plus « dure ». Il utilise des preuves à connaissance zéro pour résoudre, à la base, la confidentialité de la compensation des actifs, et s’appuie sur une architecture de preuves unique permettant aux nœuds d’audit de conformité d’accéder à tout moment aux justificatifs de conformité. En termes simples : « garder confidentiel le transfert des actifs vis-à-vis de l’extérieur, tout en rendant la vérification de la conformité vérifiable à tout moment ». Récemment, le cadre MiCA en Europe est officiellement entré en application, et de nombreux projets adoptant une voie de l’anonymat « minimaliste » ont été retirés consécutivement des plateformes d’échange. En revanche, avec une conception dès le départ orientée vers « la couche de compensation conforme », Dusk se retrouve au contraire, aux yeux des institutions traditionnelles, parmi les rares passerelles qu’elles peuvent rejoindre en respectant la conformité.
Cela dit, pour revenir au concret : même une architecture technique parfaitement dessinée ne vaut rien sans les performances réelles de traitement et la capacité de règlement en argent réel. La haute fréquence de calcul des preuves à connaissance zéro : est-ce que cela risque de « bloquer » en conditions de concurrence réelles au niveau financier ? Tout dépendra de tests empiriques sur les contraintes de réseau à venir.
L’hiver des marchés finira par passer, mais les règles de la couche de compensation ont déjà changé. Lorsque la porte de la conformité se referme totalement sur les stratégies spéculatives, quelle autre chaîne, selon vous, pourrait encore accueillir ce volume traditionnel en urgence de se mettre en chaîne ? $DUSK #dusk @Dusk
2
80
·
--
En étudiant TermMax, au début je pensais que ce n’était qu’un choix plus certain offert en plus sur les marchés à revenu fixe. Mais en retraçant minutieusement ses trajectoires de flux de tokens et son mécanisme de règlement, je me suis soudain rendu compte que son véritable point fort est de standardiser à fond les opérations de spread qui, dans DeFi, sont depuis longtemps dans un état « dispersé ».
La grosse memecoin a bien grimpé, et le BTC est toujours aussi fort !
Les boucles d’arbitrage avec emprunt sur Aave ou Compound consistent, en essence, à parier sur un jeu de taux variables. Les coûts changent à tout moment, et l’efficacité du capital pour maximiser les rendements est très faible. En cas de scénario extrême, l’exposition au risque s’amplifie instantanément. La subtilité de TermMax tient au fait qu’en séparant FT et GT, il découpe « la demande d’emprunt » et « la demande de spéculation sur le taux » en deux marchés totalement indépendants.
Les emprunteurs figeant à l’avance le coût du capital en frappant des FT, tandis que les GT deviennent en pratique une exposition à un dérivé de taux née avec lui-même. Cela implique que les traders qui anticipent une hausse ou une baisse des taux n’ont plus besoin d’ajuster fréquemment leur portefeuille ni d’assumer des dérapages liés à la liquidation : ils peuvent simplement négocier des GT sur le marché secondaire pour parier sur la courbe des taux futurs.
J’avais d’abord cru que le Pricing Curve de la Range Order n’était là que pour faire correspondre les échéances ; puis j’ai compris que ce design donne directement aux fournisseurs de liquidité (LP) le pouvoir de tarification d’un teneur de marché (Market Maker). Dans les marchés de revenu fixe traditionnels, la continuité de la courbe de rendement est l’élément le plus dépendant. Or, le Pricing Curve comble justement, par algorithme, les « trous » de liquidité causés par les décalages d’échéance sur la chaîne.
En y allant plus loin : même face à des cygnes noirs on-chain, comme une panne d’oracle, la livraison physique (Physical Delivery) prend directement le relais. On abandonne la chaîne classique des enchères de liquidation, et on procède à une livraison avec décote au prorata sur les actifs spot. Cette logique de secours transforme un risque systémique initialement incontrôlable en un transfert d’actifs à des limites prévisibles ; cela évite effectivement bon nombre de cauchemars de liquidations en cascade qui hantent le plus les protocoles d’emprunt.
En suivant ce raisonnement, l’impression que me donne TermMax n’est plus celle d’une simple « plateforme de prêt » : c’est davantage comme un moteur de tarification de haute précision construit pour le marché des dérivés de taux en DeFi. @termmax #TermMax
En étudiant TermMax, au début je pensais que ce n’était qu’un choix plus certain offert en plus sur les marchés à revenu fixe. Mais en retraçant minutieusement ses trajectoires de flux de tokens et son mécanisme de règlement, je me suis soudain rendu compte que son véritable point fort est de standardiser à fond les opérations de spread qui, dans DeFi, sont depuis longtemps dans un état « dispersé ».
La grosse memecoin a bien grimpé, et le BTC est toujours aussi fort !
Les boucles d’arbitrage avec emprunt sur Aave ou Compound consistent, en essence, à parier sur un jeu de taux variables. Les coûts changent à tout moment, et l’efficacité du capital pour maximiser les rendements est très faible. En cas de scénario extrême, l’exposition au risque s’amplifie instantanément. La subtilité de TermMax tient au fait qu’en séparant FT et GT, il découpe « la demande d’emprunt » et « la demande de spéculation sur le taux » en deux marchés totalement indépendants.
Les emprunteurs figeant à l’avance le coût du capital en frappant des FT, tandis que les GT deviennent en pratique une exposition à un dérivé de taux née avec lui-même. Cela implique que les traders qui anticipent une hausse ou une baisse des taux n’ont plus besoin d’ajuster fréquemment leur portefeuille ni d’assumer des dérapages liés à la liquidation : ils peuvent simplement négocier des GT sur le marché secondaire pour parier sur la courbe des taux futurs.
J’avais d’abord cru que le Pricing Curve de la Range Order n’était là que pour faire correspondre les échéances ; puis j’ai compris que ce design donne directement aux fournisseurs de liquidité (LP) le pouvoir de tarification d’un teneur de marché (Market Maker). Dans les marchés de revenu fixe traditionnels, la continuité de la courbe de rendement est l’élément le plus dépendant. Or, le Pricing Curve comble justement, par algorithme, les « trous » de liquidité causés par les décalages d’échéance sur la chaîne.
En y allant plus loin : même face à des cygnes noirs on-chain, comme une panne d’oracle, la livraison physique (Physical Delivery) prend directement le relais. On abandonne la chaîne classique des enchères de liquidation, et on procède à une livraison avec décote au prorata sur les actifs spot. Cette logique de secours transforme un risque systémique initialement incontrôlable en un transfert d’actifs à des limites prévisibles ; cela évite effectivement bon nombre de cauchemars de liquidations en cascade qui hantent le plus les protocoles d’emprunt.
En suivant ce raisonnement, l’impression que me donne TermMax n’est plus celle d’une simple « plateforme de prêt » : c’est davantage comme un moteur de tarification de haute précision construit pour le marché des dérivés de taux en DeFi. @TermMax #TermMax
La grosse memecoin a bien grimpé, et le BTC est toujours aussi fort !
Les boucles d’arbitrage avec emprunt sur Aave ou Compound consistent, en essence, à parier sur un jeu de taux variables. Les coûts changent à tout moment, et l’efficacité du capital pour maximiser les rendements est très faible. En cas de scénario extrême, l’exposition au risque s’amplifie instantanément. La subtilité de TermMax tient au fait qu’en séparant FT et GT, il découpe « la demande d’emprunt » et « la demande de spéculation sur le taux » en deux marchés totalement indépendants.
Les emprunteurs figeant à l’avance le coût du capital en frappant des FT, tandis que les GT deviennent en pratique une exposition à un dérivé de taux née avec lui-même. Cela implique que les traders qui anticipent une hausse ou une baisse des taux n’ont plus besoin d’ajuster fréquemment leur portefeuille ni d’assumer des dérapages liés à la liquidation : ils peuvent simplement négocier des GT sur le marché secondaire pour parier sur la courbe des taux futurs.
J’avais d’abord cru que le Pricing Curve de la Range Order n’était là que pour faire correspondre les échéances ; puis j’ai compris que ce design donne directement aux fournisseurs de liquidité (LP) le pouvoir de tarification d’un teneur de marché (Market Maker). Dans les marchés de revenu fixe traditionnels, la continuité de la courbe de rendement est l’élément le plus dépendant. Or, le Pricing Curve comble justement, par algorithme, les « trous » de liquidité causés par les décalages d’échéance sur la chaîne.
En y allant plus loin : même face à des cygnes noirs on-chain, comme une panne d’oracle, la livraison physique (Physical Delivery) prend directement le relais. On abandonne la chaîne classique des enchères de liquidation, et on procède à une livraison avec décote au prorata sur les actifs spot. Cette logique de secours transforme un risque systémique initialement incontrôlable en un transfert d’actifs à des limites prévisibles ; cela évite effectivement bon nombre de cauchemars de liquidations en cascade qui hantent le plus les protocoles d’emprunt.
En suivant ce raisonnement, l’impression que me donne TermMax n’est plus celle d’une simple « plateforme de prêt » : c’est davantage comme un moteur de tarification de haute précision construit pour le marché des dérivés de taux en DeFi. @TermMax #TermMax
93
·
--
Adieu au face-à-face solitaire : pourquoi les gros capitaux abandonnent le « black box » au profit de la décentralisation ?
Le grand Bitcoin est monté de 64 000, et le BTC est vraiment excellent !
Je viens juste de discuter avec quelques anciens qui font des règlements de gros montants, et un mot m’a constamment trotté dans la tête : la problématique de liquidité. Tout le monde pense que le goulot d’étranglement actuel des DeFi historiques vient d’un manque de performance ou de frais GAS trop élevés, mais ces dernières années, j’ai constaté que ce n’est pas vraiment le cas. Ce qui bloque réellement l’entrée de capitaux réglementés de niveau « 100 milliards », ce n’est pas la technologie, mais plutôt la « comptabilité transparente » dont chacun se vante.
Imaginez : un grand établissement traditionnel veut régler sur la chaîne un actif RWA pour plusieurs centaines de millions de dollars. S’il s’agit d’une blockchain classique, du placement d’ordres, au réajustement du portefeuille jusqu’au règlement final, tous les gros acteurs et teneurs de marché peuvent voir la situation en clair. Dans la concurrence commerciale réelle, cela revient pratiquement à se déshabiller. Mais si on remplace cela par une blockchain complètement anonyme type black box, les dispositifs de lutte contre le blanchiment d’argent s’effondrent en un rien de temps, et un audit des états financiers ne passera tout simplement pas. Résultat : d’un côté, le risque de divulgation ; de l’autre, l’exigence de conformité réglementaire. Les gros capitaux restent donc dehors, à regarder.
C’est aussi la raison pour laquelle j’observe depuis quelque temps des projets comme Dusk, axés sur des infrastructures de niveau inférieur. Ils ne jouent pas à la simple cordelette du romantisme cryptographique : ils relient directement la protection de la confidentialité et l’audit de conformité au niveau L1. Prenons l’exemple du Piecrust VM le plus bas : tout en prenant en charge nativement les preuves à divulgation nulle, il permet aussi d’écrire dans des smart contracts des logiques métier complexes conformes. Autrement dit : la transaction elle-même reste chiffrée, mais la preuve de conformité peut être enregistrée en temps réel on-chain.
Cette architecture « vérifiable mais invisible » construit en fait un tunnel privé permettant aux fonds institutionnels de transiter en sécurité. Avant, on pensait tous que la décentralisation devait être une liberté absolue, sans limites. Mais si l’on veut vraiment faire des vagues dans le monde réel, ce type de compromis qui combine la protection de la confidentialité et les exigences de conformité pourrait bien être la clé pour faire entrer massivement la liquidité de la finance traditionnelle.
Les tendances on-chain ne viennent jamais uniquement de slogans. Quand la sécurité et la conformité se rencontrent, l’eau finit naturellement par s’écouler. @Dusk_Foundation $DUSK #dusk
Adieu au face-à-face solitaire : pourquoi les gros capitaux abandonnent le « black box » au profit de la décentralisation ?
Le grand Bitcoin est monté de 64 000, et le BTC est vraiment excellent !
Je viens juste de discuter avec quelques anciens qui font des règlements de gros montants, et un mot m’a constamment trotté dans la tête : la problématique de liquidité. Tout le monde pense que le goulot d’étranglement actuel des DeFi historiques vient d’un manque de performance ou de frais GAS trop élevés, mais ces dernières années, j’ai constaté que ce n’est pas vraiment le cas. Ce qui bloque réellement l’entrée de capitaux réglementés de niveau « 100 milliards », ce n’est pas la technologie, mais plutôt la « comptabilité transparente » dont chacun se vante.
Imaginez : un grand établissement traditionnel veut régler sur la chaîne un actif RWA pour plusieurs centaines de millions de dollars. S’il s’agit d’une blockchain classique, du placement d’ordres, au réajustement du portefeuille jusqu’au règlement final, tous les gros acteurs et teneurs de marché peuvent voir la situation en clair. Dans la concurrence commerciale réelle, cela revient pratiquement à se déshabiller. Mais si on remplace cela par une blockchain complètement anonyme type black box, les dispositifs de lutte contre le blanchiment d’argent s’effondrent en un rien de temps, et un audit des états financiers ne passera tout simplement pas. Résultat : d’un côté, le risque de divulgation ; de l’autre, l’exigence de conformité réglementaire. Les gros capitaux restent donc dehors, à regarder.
C’est aussi la raison pour laquelle j’observe depuis quelque temps des projets comme Dusk, axés sur des infrastructures de niveau inférieur. Ils ne jouent pas à la simple cordelette du romantisme cryptographique : ils relient directement la protection de la confidentialité et l’audit de conformité au niveau L1. Prenons l’exemple du Piecrust VM le plus bas : tout en prenant en charge nativement les preuves à divulgation nulle, il permet aussi d’écrire dans des smart contracts des logiques métier complexes conformes. Autrement dit : la transaction elle-même reste chiffrée, mais la preuve de conformité peut être enregistrée en temps réel on-chain.
Cette architecture « vérifiable mais invisible » construit en fait un tunnel privé permettant aux fonds institutionnels de transiter en sécurité. Avant, on pensait tous que la décentralisation devait être une liberté absolue, sans limites. Mais si l’on veut vraiment faire des vagues dans le monde réel, ce type de compromis qui combine la protection de la confidentialité et les exigences de conformité pourrait bien être la clé pour faire entrer massivement la liquidité de la finance traditionnelle.
Les tendances on-chain ne viennent jamais uniquement de slogans. Quand la sécurité et la conformité se rencontrent, l’eau finit naturellement par s’écouler. @Dusk $DUSK #dusk
Le grand Bitcoin est monté de 64 000, et le BTC est vraiment excellent !
Je viens juste de discuter avec quelques anciens qui font des règlements de gros montants, et un mot m’a constamment trotté dans la tête : la problématique de liquidité. Tout le monde pense que le goulot d’étranglement actuel des DeFi historiques vient d’un manque de performance ou de frais GAS trop élevés, mais ces dernières années, j’ai constaté que ce n’est pas vraiment le cas. Ce qui bloque réellement l’entrée de capitaux réglementés de niveau « 100 milliards », ce n’est pas la technologie, mais plutôt la « comptabilité transparente » dont chacun se vante.
Imaginez : un grand établissement traditionnel veut régler sur la chaîne un actif RWA pour plusieurs centaines de millions de dollars. S’il s’agit d’une blockchain classique, du placement d’ordres, au réajustement du portefeuille jusqu’au règlement final, tous les gros acteurs et teneurs de marché peuvent voir la situation en clair. Dans la concurrence commerciale réelle, cela revient pratiquement à se déshabiller. Mais si on remplace cela par une blockchain complètement anonyme type black box, les dispositifs de lutte contre le blanchiment d’argent s’effondrent en un rien de temps, et un audit des états financiers ne passera tout simplement pas. Résultat : d’un côté, le risque de divulgation ; de l’autre, l’exigence de conformité réglementaire. Les gros capitaux restent donc dehors, à regarder.
C’est aussi la raison pour laquelle j’observe depuis quelque temps des projets comme Dusk, axés sur des infrastructures de niveau inférieur. Ils ne jouent pas à la simple cordelette du romantisme cryptographique : ils relient directement la protection de la confidentialité et l’audit de conformité au niveau L1. Prenons l’exemple du Piecrust VM le plus bas : tout en prenant en charge nativement les preuves à divulgation nulle, il permet aussi d’écrire dans des smart contracts des logiques métier complexes conformes. Autrement dit : la transaction elle-même reste chiffrée, mais la preuve de conformité peut être enregistrée en temps réel on-chain.
Cette architecture « vérifiable mais invisible » construit en fait un tunnel privé permettant aux fonds institutionnels de transiter en sécurité. Avant, on pensait tous que la décentralisation devait être une liberté absolue, sans limites. Mais si l’on veut vraiment faire des vagues dans le monde réel, ce type de compromis qui combine la protection de la confidentialité et les exigences de conformité pourrait bien être la clé pour faire entrer massivement la liquidité de la finance traditionnelle.
Les tendances on-chain ne viennent jamais uniquement de slogans. Quand la sécurité et la conformité se rencontrent, l’eau finit naturellement par s’écouler. @Dusk $DUSK #dusk
138
·
--
Dans le prêt-emprunt, ces histoires d’intérêts ne valent pas une bonne claque au moment de la liquidation
On va parler d’un truc que la plupart des gens n’ont même pas envie d’examiner.
Le gâteau reste à 63 000, mais le BTC n’arrive vraiment pas à monter !
Tu déposes des actifs dans le contrat de prêt pour manger les intérêts, tu regardes l’APY avec ses deux décimales qui bougent, et tu te dis que c’est “safe”. Mais ce qu’il faut surveiller, c’est la minute de la liquidation : comment le protocole traite ton vis-à-vis.
La ligne de TermMax, celle de la livraison physique, j’y ai réfléchi un moment. L’approche classique : le liquidateur vend le collatéral sur le marché, rembourse avec un stablecoin, et te rend le surplus. Jusque-là, ça semble logique, non ? Le problème, c’est le scénario extrême — quand tout le monde déclenche la liquidation en même temps. Une vague d’actifs s’écrase sur des poches de liquidité déjà tendues : la spirale des prix descend, et le piétinement arrive comme ça.
La livraison physique coupe ce circuit. Les actifs mis en garantie sont transférés directement à l’emprunteur — enfin, au prêteur — sans passer par la vente sur le marché. Moins de pression vendeuse concentrée en chaîne, donc la liquidité ne se vide pas instantanément. Mais il y a un coût : ce que tu “reçois” n’est peut-être pas un stablecoin, mais un tas de collatéral dont la volatilité n’est pas encore totalement libérée.
Et ça nous amène aux jeux des trois tokens dans TermMax. GT correspond aux positions NFT de l’emprunteur : le collatéral et la dette y sont comptabilisés, et si ça passe sous le seuil, ça démarre automatiquement la procédure de disposition. FT, c’est la dette sans intérêt que détient le prêteur : rachat avec décote, remboursement à l’échéance pour 1, le paiement dépendant des actifs derrière le GT. XT isole la valeur temps : plus on s’approche de l’échéance, plus elle tend vers zéro.
Donc toute la logique de prêt change. Ne commence pas par demander : “combien de points d’annualisation ?”. D’abord demande-toi : si ton vis-à-vis explose, tu récupères quoi exactement ? Est-ce de l’ETH ou du BTC — des trucs que tu peux “oublier une nuit” et retrouver — ou bien le token de gouvernance d’une nouvelle chaîne, qui chute et ne remonte jamais ?
Mes propres règles sont assez “basiques” : collatéral pas des actifs mainstream, et des pools avec un taux de collatéralisation inférieur à 150%. Même si le rendement affiché est très élevé, j’évite. Le surplus que tu vois n’est probablement pas un cadeau : c’est une prime de risque, qu’il faut payer en vrai argent.
Et n’oublie pas : retard de l’oracle, sauts de prix en行情 extrême (gap), failles à la base des contrats… Si seulement un de ces éléments explose, même une livraison physique “propre” ne suffira pas. Le mécanisme peut seulement changer à quoi ressemble le risque : il ne peut pas faire disparaître le risque.
Dernière question, la plus directe : après la liquidation, tu te retrouves face à une pile de tokens au lieu de U. Tu vends, ou tu gardes ? Ne réponds pas trop vite — réfléchis-y encore. @termmax #TermMax
Dans le prêt-emprunt, ces histoires d’intérêts ne valent pas une bonne claque au moment de la liquidation
On va parler d’un truc que la plupart des gens n’ont même pas envie d’examiner.
Le gâteau reste à 63 000, mais le BTC n’arrive vraiment pas à monter !
Tu déposes des actifs dans le contrat de prêt pour manger les intérêts, tu regardes l’APY avec ses deux décimales qui bougent, et tu te dis que c’est “safe”. Mais ce qu’il faut surveiller, c’est la minute de la liquidation : comment le protocole traite ton vis-à-vis.
La ligne de TermMax, celle de la livraison physique, j’y ai réfléchi un moment. L’approche classique : le liquidateur vend le collatéral sur le marché, rembourse avec un stablecoin, et te rend le surplus. Jusque-là, ça semble logique, non ? Le problème, c’est le scénario extrême — quand tout le monde déclenche la liquidation en même temps. Une vague d’actifs s’écrase sur des poches de liquidité déjà tendues : la spirale des prix descend, et le piétinement arrive comme ça.
La livraison physique coupe ce circuit. Les actifs mis en garantie sont transférés directement à l’emprunteur — enfin, au prêteur — sans passer par la vente sur le marché. Moins de pression vendeuse concentrée en chaîne, donc la liquidité ne se vide pas instantanément. Mais il y a un coût : ce que tu “reçois” n’est peut-être pas un stablecoin, mais un tas de collatéral dont la volatilité n’est pas encore totalement libérée.
Et ça nous amène aux jeux des trois tokens dans TermMax. GT correspond aux positions NFT de l’emprunteur : le collatéral et la dette y sont comptabilisés, et si ça passe sous le seuil, ça démarre automatiquement la procédure de disposition. FT, c’est la dette sans intérêt que détient le prêteur : rachat avec décote, remboursement à l’échéance pour 1, le paiement dépendant des actifs derrière le GT. XT isole la valeur temps : plus on s’approche de l’échéance, plus elle tend vers zéro.
Donc toute la logique de prêt change. Ne commence pas par demander : “combien de points d’annualisation ?”. D’abord demande-toi : si ton vis-à-vis explose, tu récupères quoi exactement ? Est-ce de l’ETH ou du BTC — des trucs que tu peux “oublier une nuit” et retrouver — ou bien le token de gouvernance d’une nouvelle chaîne, qui chute et ne remonte jamais ?
Mes propres règles sont assez “basiques” : collatéral pas des actifs mainstream, et des pools avec un taux de collatéralisation inférieur à 150%. Même si le rendement affiché est très élevé, j’évite. Le surplus que tu vois n’est probablement pas un cadeau : c’est une prime de risque, qu’il faut payer en vrai argent.
Et n’oublie pas : retard de l’oracle, sauts de prix en行情 extrême (gap), failles à la base des contrats… Si seulement un de ces éléments explose, même une livraison physique “propre” ne suffira pas. Le mécanisme peut seulement changer à quoi ressemble le risque : il ne peut pas faire disparaître le risque.
Dernière question, la plus directe : après la liquidation, tu te retrouves face à une pile de tokens au lieu de U. Tu vends, ou tu gardes ? Ne réponds pas trop vite — réfléchis-y encore. @TermMax #TermMax
On va parler d’un truc que la plupart des gens n’ont même pas envie d’examiner.
Le gâteau reste à 63 000, mais le BTC n’arrive vraiment pas à monter !
Tu déposes des actifs dans le contrat de prêt pour manger les intérêts, tu regardes l’APY avec ses deux décimales qui bougent, et tu te dis que c’est “safe”. Mais ce qu’il faut surveiller, c’est la minute de la liquidation : comment le protocole traite ton vis-à-vis.
La ligne de TermMax, celle de la livraison physique, j’y ai réfléchi un moment. L’approche classique : le liquidateur vend le collatéral sur le marché, rembourse avec un stablecoin, et te rend le surplus. Jusque-là, ça semble logique, non ? Le problème, c’est le scénario extrême — quand tout le monde déclenche la liquidation en même temps. Une vague d’actifs s’écrase sur des poches de liquidité déjà tendues : la spirale des prix descend, et le piétinement arrive comme ça.
La livraison physique coupe ce circuit. Les actifs mis en garantie sont transférés directement à l’emprunteur — enfin, au prêteur — sans passer par la vente sur le marché. Moins de pression vendeuse concentrée en chaîne, donc la liquidité ne se vide pas instantanément. Mais il y a un coût : ce que tu “reçois” n’est peut-être pas un stablecoin, mais un tas de collatéral dont la volatilité n’est pas encore totalement libérée.
Et ça nous amène aux jeux des trois tokens dans TermMax. GT correspond aux positions NFT de l’emprunteur : le collatéral et la dette y sont comptabilisés, et si ça passe sous le seuil, ça démarre automatiquement la procédure de disposition. FT, c’est la dette sans intérêt que détient le prêteur : rachat avec décote, remboursement à l’échéance pour 1, le paiement dépendant des actifs derrière le GT. XT isole la valeur temps : plus on s’approche de l’échéance, plus elle tend vers zéro.
Donc toute la logique de prêt change. Ne commence pas par demander : “combien de points d’annualisation ?”. D’abord demande-toi : si ton vis-à-vis explose, tu récupères quoi exactement ? Est-ce de l’ETH ou du BTC — des trucs que tu peux “oublier une nuit” et retrouver — ou bien le token de gouvernance d’une nouvelle chaîne, qui chute et ne remonte jamais ?
Mes propres règles sont assez “basiques” : collatéral pas des actifs mainstream, et des pools avec un taux de collatéralisation inférieur à 150%. Même si le rendement affiché est très élevé, j’évite. Le surplus que tu vois n’est probablement pas un cadeau : c’est une prime de risque, qu’il faut payer en vrai argent.
Et n’oublie pas : retard de l’oracle, sauts de prix en行情 extrême (gap), failles à la base des contrats… Si seulement un de ces éléments explose, même une livraison physique “propre” ne suffira pas. Le mécanisme peut seulement changer à quoi ressemble le risque : il ne peut pas faire disparaître le risque.
Dernière question, la plus directe : après la liquidation, tu te retrouves face à une pile de tokens au lieu de U. Tu vends, ou tu gardes ? Ne réponds pas trop vite — réfléchis-y encore. @TermMax #TermMax
176
·
--
Ne vous contentez pas de fixer la confidentialité de ZK : le vrai “coup de maître” de Dusk réside dans son design de “double face” pour les audits de conformité
La grande fête ne gonfle pas : BTC a encore une chance ?
La semaine dernière, j’ai passé l’après-midi à échanger avec un ami qui travaille sur la conformité des institutions traditionnelles. Il pensait que mettre de la confidentialité dans une chaîne publique donnait un feu vert au blanchiment d’argent. Je n’ai pas insisté sur le moment et, d’un geste, j’ai envoyé à sa demande quelques captures d’écran des pages du livre blanc de Dusk consacrées aux audits de conformité.
Tout le monde parle souvent de Dusk en l’associant à la preuve à connaissance zéro (Zero-Knowledge Proof). On croit que masquer les montants et les adresses suffit pour faire une blockchain de confidentialité. Mais une fois qu’on veut vraiment mettre des actifs de niveau institutionnel on-chain, il ne suffit pas de “cacher” : on ne va pas très loin. Sur les marchés financiers, la clé, c’est la régulation permettant la “traçabilité”. Si vous rendez les données invisibles pour le service de conformité, ils ne pourront même pas rédiger les rapports de justification d’entrée nécessaires.
Le plus ingénieux, c’est la façon dont le système traite les permissions d’“ouvrir le coffre”. Il ne part ni sur un tout public, ni sur un tout fermé à l’extrême : il introduit un mécanisme de vues à clés configurables (View Keys). Concrètement, les variations d’actifs et les détails des transactions restent secrets pour l’ensemble des nœuds du réseau ; sur le plan mathématique, la confidentialité est garantie. En revanche, face à des acteurs d’audit de conformité ou des nœuds de régulation précis, le trader peut aussi présenter volontairement cette “clé”, afin que le tiers concerné puisse réaliser la vérification de conformité sans pour autant perturber l’état du réseau dans son ensemble.
Ce design “confidentiel pour le public, vérifiable pour les acteurs privés” aligne directement la conformité et la confidentialité sur la même trajectoire. Pour les actifs financiers traditionnels cherchant un support Web3, ce qu’ils veulent n’est pas forcément un anonymat absolutiste et libertaire, mais une logique de permissions qui fonctionne en sécurité dans un cadre réglementaire.
Bien sûr, ce mécanisme double est extrêmement exigeant lors du passage à l’ingénierie. Comment, sous un calcul de confidentialité à forte concurrence, garantir l’efficacité du déchiffrement des clés de vue et contenir les coûts de vérification afin de ne pas dégrader les performances des nœuds ? La capacité réelle après le lancement sur le mainnet reste à observer. Mais par rapport à ces projets qui brandissent le drapeau de la conformité pour faire des chaînes autorisées, ou à ceux qui ne font que des bassins de blanchiment anonymes, cette méthode qui intègre directement des interfaces d’audit dans la couche cryptographique de base ouvre indéniablement une nouvelle voie pour le déploiement d’actifs RWA conformes on-chain. @Dusk_Foundation $DUSK #dusk
Ne vous contentez pas de fixer la confidentialité de ZK : le vrai “coup de maître” de Dusk réside dans son design de “double face” pour les audits de conformité
La grande fête ne gonfle pas : BTC a encore une chance ?
La semaine dernière, j’ai passé l’après-midi à échanger avec un ami qui travaille sur la conformité des institutions traditionnelles. Il pensait que mettre de la confidentialité dans une chaîne publique donnait un feu vert au blanchiment d’argent. Je n’ai pas insisté sur le moment et, d’un geste, j’ai envoyé à sa demande quelques captures d’écran des pages du livre blanc de Dusk consacrées aux audits de conformité.
Tout le monde parle souvent de Dusk en l’associant à la preuve à connaissance zéro (Zero-Knowledge Proof). On croit que masquer les montants et les adresses suffit pour faire une blockchain de confidentialité. Mais une fois qu’on veut vraiment mettre des actifs de niveau institutionnel on-chain, il ne suffit pas de “cacher” : on ne va pas très loin. Sur les marchés financiers, la clé, c’est la régulation permettant la “traçabilité”. Si vous rendez les données invisibles pour le service de conformité, ils ne pourront même pas rédiger les rapports de justification d’entrée nécessaires.
Le plus ingénieux, c’est la façon dont le système traite les permissions d’“ouvrir le coffre”. Il ne part ni sur un tout public, ni sur un tout fermé à l’extrême : il introduit un mécanisme de vues à clés configurables (View Keys). Concrètement, les variations d’actifs et les détails des transactions restent secrets pour l’ensemble des nœuds du réseau ; sur le plan mathématique, la confidentialité est garantie. En revanche, face à des acteurs d’audit de conformité ou des nœuds de régulation précis, le trader peut aussi présenter volontairement cette “clé”, afin que le tiers concerné puisse réaliser la vérification de conformité sans pour autant perturber l’état du réseau dans son ensemble.
Ce design “confidentiel pour le public, vérifiable pour les acteurs privés” aligne directement la conformité et la confidentialité sur la même trajectoire. Pour les actifs financiers traditionnels cherchant un support Web3, ce qu’ils veulent n’est pas forcément un anonymat absolutiste et libertaire, mais une logique de permissions qui fonctionne en sécurité dans un cadre réglementaire.
Bien sûr, ce mécanisme double est extrêmement exigeant lors du passage à l’ingénierie. Comment, sous un calcul de confidentialité à forte concurrence, garantir l’efficacité du déchiffrement des clés de vue et contenir les coûts de vérification afin de ne pas dégrader les performances des nœuds ? La capacité réelle après le lancement sur le mainnet reste à observer. Mais par rapport à ces projets qui brandissent le drapeau de la conformité pour faire des chaînes autorisées, ou à ceux qui ne font que des bassins de blanchiment anonymes, cette méthode qui intègre directement des interfaces d’audit dans la couche cryptographique de base ouvre indéniablement une nouvelle voie pour le déploiement d’actifs RWA conformes on-chain. @Dusk $DUSK #dusk
La grande fête ne gonfle pas : BTC a encore une chance ?
La semaine dernière, j’ai passé l’après-midi à échanger avec un ami qui travaille sur la conformité des institutions traditionnelles. Il pensait que mettre de la confidentialité dans une chaîne publique donnait un feu vert au blanchiment d’argent. Je n’ai pas insisté sur le moment et, d’un geste, j’ai envoyé à sa demande quelques captures d’écran des pages du livre blanc de Dusk consacrées aux audits de conformité.
Tout le monde parle souvent de Dusk en l’associant à la preuve à connaissance zéro (Zero-Knowledge Proof). On croit que masquer les montants et les adresses suffit pour faire une blockchain de confidentialité. Mais une fois qu’on veut vraiment mettre des actifs de niveau institutionnel on-chain, il ne suffit pas de “cacher” : on ne va pas très loin. Sur les marchés financiers, la clé, c’est la régulation permettant la “traçabilité”. Si vous rendez les données invisibles pour le service de conformité, ils ne pourront même pas rédiger les rapports de justification d’entrée nécessaires.
Le plus ingénieux, c’est la façon dont le système traite les permissions d’“ouvrir le coffre”. Il ne part ni sur un tout public, ni sur un tout fermé à l’extrême : il introduit un mécanisme de vues à clés configurables (View Keys). Concrètement, les variations d’actifs et les détails des transactions restent secrets pour l’ensemble des nœuds du réseau ; sur le plan mathématique, la confidentialité est garantie. En revanche, face à des acteurs d’audit de conformité ou des nœuds de régulation précis, le trader peut aussi présenter volontairement cette “clé”, afin que le tiers concerné puisse réaliser la vérification de conformité sans pour autant perturber l’état du réseau dans son ensemble.
Ce design “confidentiel pour le public, vérifiable pour les acteurs privés” aligne directement la conformité et la confidentialité sur la même trajectoire. Pour les actifs financiers traditionnels cherchant un support Web3, ce qu’ils veulent n’est pas forcément un anonymat absolutiste et libertaire, mais une logique de permissions qui fonctionne en sécurité dans un cadre réglementaire.
Bien sûr, ce mécanisme double est extrêmement exigeant lors du passage à l’ingénierie. Comment, sous un calcul de confidentialité à forte concurrence, garantir l’efficacité du déchiffrement des clés de vue et contenir les coûts de vérification afin de ne pas dégrader les performances des nœuds ? La capacité réelle après le lancement sur le mainnet reste à observer. Mais par rapport à ces projets qui brandissent le drapeau de la conformité pour faire des chaînes autorisées, ou à ceux qui ne font que des bassins de blanchiment anonymes, cette méthode qui intègre directement des interfaces d’audit dans la couche cryptographique de base ouvre indéniablement une nouvelle voie pour le déploiement d’actifs RWA conformes on-chain. @Dusk $DUSK #dusk
112
·
--
Le manuel de « refus »—c’est lui, le composant le plus précieux sur NPEX
Le gros gâteau, ça va, mais le BTC… c’est vraiment dur !
J’ai vu trop de promoteurs de projet : pendant la démo, ils ne font que suivre ce chemin ensoleillé pavé de fleurs—le portefeuille est connecté, le bouton est cliqué, la position change, tout le monde applaudit. Mais je veux quand même poser une question : montrez-moi donc ce chemin écrit « Vous ne remplissez pas encore les conditions ».
Non. La plupart n’ont pas. S’ils n’ont pas, c’est dire : allez, tout le monde peut y accéder.
On a répété ça dans le monde des cryptos pendant dix ans, jusqu’à ce que ce soit devenu politiquement correct. Mais si tu mets vraiment un outil de NPEX sur le même piédestal que « tout le monde peut participer », les collègues conformité vont sans doute devoir retoucher leur CV toute la nuit. En tant que token natif du réseau, $DUSK, tout le monde peut le fourrer et courir dans la rue : aucun problème. Mais dès que ce token entre dans le tiroir de NPEX, s’intègre aux couches basses de cet outil… désolé, la liste change de livre. D’abord, on affiche la nationalité ; puis on sort la carte d’identité du « investisseur qualifié » ; on trace ensuite un cercle au calendrier pour la période de blocage ; et enfin, il faut encore vérifier si l’outil te fait un commerce aujourd’hui. Quatre tamis passent—il n’en reste pas beaucoup.
Certains trouvent ça pénible. Mais je le dis franchement : le refus arrive tôt, pour te faire gagner du temps. Payer, puis déclencher une case rouge une fois de plus, ça s’appelle un incident, pas de la tolérance. Et le pire, c’est quand on ne renvoie qu’un « échec » sans expliquer pourquoi—la première réaction de l’utilisateur, c’est toujours « le site est en panne ». La deuxième, c’est de décrocher et de demander un passage en force manuel au service client. Dès que le manuel intervient, tous les murs de contrôle empilés en amont s’écroulent—BOUM. La « pertinence » n’a plus qu’à rester au vestiaire.
Donc maintenant, quand je regarde un produit de type valeur mobilière, je choisis surtout la voie du refus. Si ça passe, et si ça parle comme un humain, alors je ne le reconnais comme sérieux que lorsque l’adéquation est intégrée à la texture même du produit, pas quand on cache un interrupteur dans la cuisine. Dans le jeu, tout le monde passe ; sur un marché régulé, c’est la liste. La liste n’a rien de sexy, mais elle est plus proche du nerf de cette affaire que les tendances. $DUSK tourne sur la chaîne pour l’efficacité ; NPEX tient la liste pour la frontière—plus la frontière est clairement tracée, plus ce « possible » vaut cher.
Le tiroir est plus cool qu’un onglet tendance. Ceux qui osent afficher une page de refus sont bien plus fiers que ceux qui crient « ça passe » devant tout le monde. @Dusk_Foundation $DUSK #dusk
Le manuel de « refus »—c’est lui, le composant le plus précieux sur NPEX
Le gros gâteau, ça va, mais le BTC… c’est vraiment dur !
J’ai vu trop de promoteurs de projet : pendant la démo, ils ne font que suivre ce chemin ensoleillé pavé de fleurs—le portefeuille est connecté, le bouton est cliqué, la position change, tout le monde applaudit. Mais je veux quand même poser une question : montrez-moi donc ce chemin écrit « Vous ne remplissez pas encore les conditions ».
Non. La plupart n’ont pas. S’ils n’ont pas, c’est dire : allez, tout le monde peut y accéder.
On a répété ça dans le monde des cryptos pendant dix ans, jusqu’à ce que ce soit devenu politiquement correct. Mais si tu mets vraiment un outil de NPEX sur le même piédestal que « tout le monde peut participer », les collègues conformité vont sans doute devoir retoucher leur CV toute la nuit. En tant que token natif du réseau, $DUSK , tout le monde peut le fourrer et courir dans la rue : aucun problème. Mais dès que ce token entre dans le tiroir de NPEX, s’intègre aux couches basses de cet outil… désolé, la liste change de livre. D’abord, on affiche la nationalité ; puis on sort la carte d’identité du « investisseur qualifié » ; on trace ensuite un cercle au calendrier pour la période de blocage ; et enfin, il faut encore vérifier si l’outil te fait un commerce aujourd’hui. Quatre tamis passent—il n’en reste pas beaucoup.
Certains trouvent ça pénible. Mais je le dis franchement : le refus arrive tôt, pour te faire gagner du temps. Payer, puis déclencher une case rouge une fois de plus, ça s’appelle un incident, pas de la tolérance. Et le pire, c’est quand on ne renvoie qu’un « échec » sans expliquer pourquoi—la première réaction de l’utilisateur, c’est toujours « le site est en panne ». La deuxième, c’est de décrocher et de demander un passage en force manuel au service client. Dès que le manuel intervient, tous les murs de contrôle empilés en amont s’écroulent—BOUM. La « pertinence » n’a plus qu’à rester au vestiaire.
Donc maintenant, quand je regarde un produit de type valeur mobilière, je choisis surtout la voie du refus. Si ça passe, et si ça parle comme un humain, alors je ne le reconnais comme sérieux que lorsque l’adéquation est intégrée à la texture même du produit, pas quand on cache un interrupteur dans la cuisine. Dans le jeu, tout le monde passe ; sur un marché régulé, c’est la liste. La liste n’a rien de sexy, mais elle est plus proche du nerf de cette affaire que les tendances. $DUSK tourne sur la chaîne pour l’efficacité ; NPEX tient la liste pour la frontière—plus la frontière est clairement tracée, plus ce « possible » vaut cher.
Le tiroir est plus cool qu’un onglet tendance. Ceux qui osent afficher une page de refus sont bien plus fiers que ceux qui crient « ça passe » devant tout le monde. @Dusk $DUSK #dusk
Le gros gâteau, ça va, mais le BTC… c’est vraiment dur !
J’ai vu trop de promoteurs de projet : pendant la démo, ils ne font que suivre ce chemin ensoleillé pavé de fleurs—le portefeuille est connecté, le bouton est cliqué, la position change, tout le monde applaudit. Mais je veux quand même poser une question : montrez-moi donc ce chemin écrit « Vous ne remplissez pas encore les conditions ».
Non. La plupart n’ont pas. S’ils n’ont pas, c’est dire : allez, tout le monde peut y accéder.
On a répété ça dans le monde des cryptos pendant dix ans, jusqu’à ce que ce soit devenu politiquement correct. Mais si tu mets vraiment un outil de NPEX sur le même piédestal que « tout le monde peut participer », les collègues conformité vont sans doute devoir retoucher leur CV toute la nuit. En tant que token natif du réseau, $DUSK , tout le monde peut le fourrer et courir dans la rue : aucun problème. Mais dès que ce token entre dans le tiroir de NPEX, s’intègre aux couches basses de cet outil… désolé, la liste change de livre. D’abord, on affiche la nationalité ; puis on sort la carte d’identité du « investisseur qualifié » ; on trace ensuite un cercle au calendrier pour la période de blocage ; et enfin, il faut encore vérifier si l’outil te fait un commerce aujourd’hui. Quatre tamis passent—il n’en reste pas beaucoup.
Certains trouvent ça pénible. Mais je le dis franchement : le refus arrive tôt, pour te faire gagner du temps. Payer, puis déclencher une case rouge une fois de plus, ça s’appelle un incident, pas de la tolérance. Et le pire, c’est quand on ne renvoie qu’un « échec » sans expliquer pourquoi—la première réaction de l’utilisateur, c’est toujours « le site est en panne ». La deuxième, c’est de décrocher et de demander un passage en force manuel au service client. Dès que le manuel intervient, tous les murs de contrôle empilés en amont s’écroulent—BOUM. La « pertinence » n’a plus qu’à rester au vestiaire.
Donc maintenant, quand je regarde un produit de type valeur mobilière, je choisis surtout la voie du refus. Si ça passe, et si ça parle comme un humain, alors je ne le reconnais comme sérieux que lorsque l’adéquation est intégrée à la texture même du produit, pas quand on cache un interrupteur dans la cuisine. Dans le jeu, tout le monde passe ; sur un marché régulé, c’est la liste. La liste n’a rien de sexy, mais elle est plus proche du nerf de cette affaire que les tendances. $DUSK tourne sur la chaîne pour l’efficacité ; NPEX tient la liste pour la frontière—plus la frontière est clairement tracée, plus ce « possible » vaut cher.
Le tiroir est plus cool qu’un onglet tendance. Ceux qui osent afficher une page de refus sont bien plus fiers que ceux qui crient « ça passe » devant tout le monde. @Dusk $DUSK #dusk
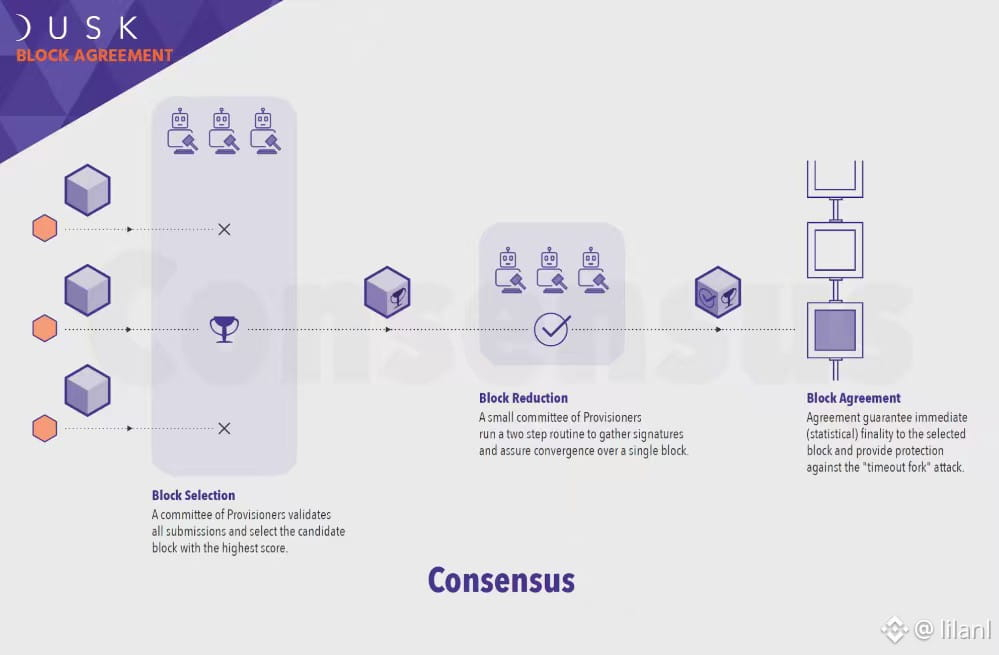
104
·
--
Franchement, au début je pensais que le « transfert croisé entre deux comptes » n’était qu’un simple changement d’onglet dans l’interface… jusqu’à ce que je suspende un bot de market making pour qu’il tourne toute la nuit. En regardant la profondeur des ordres des deux côtés, Moonlight et Phoenix, chacune faisait sa vie, je me suis rendu compte que ce n’était pas aussi simple.
La grande galette, ça va ? Le BTC n’arrive plus à monter !
Deux registres sous une même adresse : ça ressemble à offrir un choix aux utilisateurs, mais en réalité c’est deux jeux de chaînes pour les stratégies de market making. Tu poses un gros ordre limite sur Moonlight, en te disant que tu vas capter la prime de liquidité liée aux anticipations ETF… Sauf que sur Phoenix, quand le nullifier UTXO se rafraîchit, le robot est complètement perdu — il ne sait plus à quel mempool regarder pour obtenir une cotation valide. J’ai essayé de forcer la modélisation en fusionnant les états des deux côtés ; à la fin, la courbe d’écart ressemblait à une montagne russe, et le modèle de liquidation n’arrivait tout simplement pas à suivre.
Le plus fou, c’est la conception des tokens de titres de NPEX. J’en ai discuté en privé avec quelques collègues : officiellement, tout le monde applaudit « l’innovation conforme », mais une fois revenus, ils ont modifié le code en verrouillant toutes les priorités pour Moonlight. Pourquoi ? Parce que ces régulateurs de la MiCA ne veulent pas surtout des preuves de connaissance nulle (ZK) aussi belles soient-elles. Ils veulent que le jour où ça tourne mal, vous puissiez sortir un Excel et faire l’appariement ligne par ligne. La « divulgation sélective » de Phoenix est élégante on-chain… mais face à une lettre d’avocats, c’est juste : « pourquoi tu ne l’as pas dit plus tôt ». Les LP institutionnels, eux, sont plus pragmatiques : tu leur demandes de jeter des stablecoins — des millions d’euros — dans une piscine dont même un auditeur ne sera peut-être pas capable de lire correctement le point de vue, ils préfèrent payer des frais plus élevés et passer par une chaîne transparente où chaque transaction peut être rattachée au KYC, dossier par dossier.
Maintenant, sur la chaîne Dusk, le taux de staking à 36% n’est effectivement pas bas. Mais si tu regardes les entités derrière ces nœuds, il y a de fortes chances que ce soit la même poignée de fervents de la vision technique qui se renvoient la balle en boucle. Ce qui m’inquiète, ce n’est pas que la combinaison UTXO + ZK ne soit pas assez solide ; c’est au contraire qu’elle est trop solide. Trop solide au point que le market maker moyen n’ose pas migrer sa stratégie principale là-dedans. Le produit ne fournit pas de chemin par défaut, alors la communauté développeur devine « comme bon lui semble » : aujourd’hui tu penses que la confidentialité prime, demain si le marché se fait écraser, les utilisateurs viennent te demander « ma transaction, elle compte de quel côté, au juste ? » Tu arrives à l’expliquer clairement ?
À force de tenir jusqu’à trois heures du matin, j’ai fini par modifier la stratégie. Côté Moonlight : des ordres de couverture de type prudent. Côté Phoenix : seulement un petit grid de test. Les deux fonctionnent chacun de leur côté, sans interférer. @Dusk_Foundation $DUSK #dusk
Franchement, au début je pensais que le « transfert croisé entre deux comptes » n’était qu’un simple changement d’onglet dans l’interface… jusqu’à ce que je suspende un bot de market making pour qu’il tourne toute la nuit. En regardant la profondeur des ordres des deux côtés, Moonlight et Phoenix, chacune faisait sa vie, je me suis rendu compte que ce n’était pas aussi simple.
La grande galette, ça va ? Le BTC n’arrive plus à monter !
Deux registres sous une même adresse : ça ressemble à offrir un choix aux utilisateurs, mais en réalité c’est deux jeux de chaînes pour les stratégies de market making. Tu poses un gros ordre limite sur Moonlight, en te disant que tu vas capter la prime de liquidité liée aux anticipations ETF… Sauf que sur Phoenix, quand le nullifier UTXO se rafraîchit, le robot est complètement perdu — il ne sait plus à quel mempool regarder pour obtenir une cotation valide. J’ai essayé de forcer la modélisation en fusionnant les états des deux côtés ; à la fin, la courbe d’écart ressemblait à une montagne russe, et le modèle de liquidation n’arrivait tout simplement pas à suivre.
Le plus fou, c’est la conception des tokens de titres de NPEX. J’en ai discuté en privé avec quelques collègues : officiellement, tout le monde applaudit « l’innovation conforme », mais une fois revenus, ils ont modifié le code en verrouillant toutes les priorités pour Moonlight. Pourquoi ? Parce que ces régulateurs de la MiCA ne veulent pas surtout des preuves de connaissance nulle (ZK) aussi belles soient-elles. Ils veulent que le jour où ça tourne mal, vous puissiez sortir un Excel et faire l’appariement ligne par ligne. La « divulgation sélective » de Phoenix est élégante on-chain… mais face à une lettre d’avocats, c’est juste : « pourquoi tu ne l’as pas dit plus tôt ». Les LP institutionnels, eux, sont plus pragmatiques : tu leur demandes de jeter des stablecoins — des millions d’euros — dans une piscine dont même un auditeur ne sera peut-être pas capable de lire correctement le point de vue, ils préfèrent payer des frais plus élevés et passer par une chaîne transparente où chaque transaction peut être rattachée au KYC, dossier par dossier.
Maintenant, sur la chaîne Dusk, le taux de staking à 36% n’est effectivement pas bas. Mais si tu regardes les entités derrière ces nœuds, il y a de fortes chances que ce soit la même poignée de fervents de la vision technique qui se renvoient la balle en boucle. Ce qui m’inquiète, ce n’est pas que la combinaison UTXO + ZK ne soit pas assez solide ; c’est au contraire qu’elle est trop solide. Trop solide au point que le market maker moyen n’ose pas migrer sa stratégie principale là-dedans. Le produit ne fournit pas de chemin par défaut, alors la communauté développeur devine « comme bon lui semble » : aujourd’hui tu penses que la confidentialité prime, demain si le marché se fait écraser, les utilisateurs viennent te demander « ma transaction, elle compte de quel côté, au juste ? » Tu arrives à l’expliquer clairement ?
À force de tenir jusqu’à trois heures du matin, j’ai fini par modifier la stratégie. Côté Moonlight : des ordres de couverture de type prudent. Côté Phoenix : seulement un petit grid de test. Les deux fonctionnent chacun de leur côté, sans interférer. @Dusk $DUSK #dusk
La grande galette, ça va ? Le BTC n’arrive plus à monter !
Deux registres sous une même adresse : ça ressemble à offrir un choix aux utilisateurs, mais en réalité c’est deux jeux de chaînes pour les stratégies de market making. Tu poses un gros ordre limite sur Moonlight, en te disant que tu vas capter la prime de liquidité liée aux anticipations ETF… Sauf que sur Phoenix, quand le nullifier UTXO se rafraîchit, le robot est complètement perdu — il ne sait plus à quel mempool regarder pour obtenir une cotation valide. J’ai essayé de forcer la modélisation en fusionnant les états des deux côtés ; à la fin, la courbe d’écart ressemblait à une montagne russe, et le modèle de liquidation n’arrivait tout simplement pas à suivre.
Le plus fou, c’est la conception des tokens de titres de NPEX. J’en ai discuté en privé avec quelques collègues : officiellement, tout le monde applaudit « l’innovation conforme », mais une fois revenus, ils ont modifié le code en verrouillant toutes les priorités pour Moonlight. Pourquoi ? Parce que ces régulateurs de la MiCA ne veulent pas surtout des preuves de connaissance nulle (ZK) aussi belles soient-elles. Ils veulent que le jour où ça tourne mal, vous puissiez sortir un Excel et faire l’appariement ligne par ligne. La « divulgation sélective » de Phoenix est élégante on-chain… mais face à une lettre d’avocats, c’est juste : « pourquoi tu ne l’as pas dit plus tôt ». Les LP institutionnels, eux, sont plus pragmatiques : tu leur demandes de jeter des stablecoins — des millions d’euros — dans une piscine dont même un auditeur ne sera peut-être pas capable de lire correctement le point de vue, ils préfèrent payer des frais plus élevés et passer par une chaîne transparente où chaque transaction peut être rattachée au KYC, dossier par dossier.
Maintenant, sur la chaîne Dusk, le taux de staking à 36% n’est effectivement pas bas. Mais si tu regardes les entités derrière ces nœuds, il y a de fortes chances que ce soit la même poignée de fervents de la vision technique qui se renvoient la balle en boucle. Ce qui m’inquiète, ce n’est pas que la combinaison UTXO + ZK ne soit pas assez solide ; c’est au contraire qu’elle est trop solide. Trop solide au point que le market maker moyen n’ose pas migrer sa stratégie principale là-dedans. Le produit ne fournit pas de chemin par défaut, alors la communauté développeur devine « comme bon lui semble » : aujourd’hui tu penses que la confidentialité prime, demain si le marché se fait écraser, les utilisateurs viennent te demander « ma transaction, elle compte de quel côté, au juste ? » Tu arrives à l’expliquer clairement ?
À force de tenir jusqu’à trois heures du matin, j’ai fini par modifier la stratégie. Côté Moonlight : des ordres de couverture de type prudent. Côté Phoenix : seulement un petit grid de test. Les deux fonctionnent chacun de leur côté, sans interférer. @Dusk $DUSK #dusk
106
·
--
大家聊到Dusk的零知识证明,总习惯拿它和传统的匿名币划等号,以为隐私公链无非就是把交易数据丢进暗盒里。但在合规RWA这个赛道上,这种理解基本把方向搞反了。Dusk最硬核、也最容易让人踩坑的地方,根本不是“链上怎么藏数据”,而是“你的本地设备怎么替你做证明”。
大饼还能涨吗,BTC不想拿了!
在Dusk的架构里,特别是运行Piecrust虚拟机时,合规验证并非交给节点去计算,而是直接在用户自己的客户端(比如你的浏览器或钱包)完成零知识证明(ZK Proof)的生成。这招确实相当聪明——节点拿到的永远是“经过密码学验证的合规结果”,既没有泄露个人隐私,又省去了全网节点重复计算的开销。然而现实里的体验盲区往往就出在这儿,不少人在用低配设备交互时,卡在交易提交界面,还以为是网络拥堵或者节点抽风。
其实节点一点问题没有,纯粹是你的本地算力在生成ZK证明时直接拉满了CPU。根据测试网节点跑出来的实际反馈,哪怕只是一个附带身份合规条件的资产转账,本地生成证明的时间也会和你的设备性能强绑定。这跟以太坊那种“掏Gas费把所有计算全扔给全网矿工”的逻辑完全是两码事。要是不摸清这个门道,很容易在操作卡顿时反复重试,白白产生一堆无用计算。
所以评价Dusk生态钱包或者客户端做的好不好,关键不在于界面画得有多炫,而是看它能不能把“本地证明生成进度”给可视化。如果仅仅甩一个转圈的Loading图标,用户根本搞不明白到底是在算证明还是连不上节点。接下来就看开发团队怎么把客户端证明(Client-side Proving)的门槛进一步降下来了,毕竟想让传统金融机构把资产搬上链,总不能让人家的交易员电脑先卡死吧? @Dusk_Foundation $DUSK #dusk
大家聊到Dusk的零知识证明,总习惯拿它和传统的匿名币划等号,以为隐私公链无非就是把交易数据丢进暗盒里。但在合规RWA这个赛道上,这种理解基本把方向搞反了。Dusk最硬核、也最容易让人踩坑的地方,根本不是“链上怎么藏数据”,而是“你的本地设备怎么替你做证明”。
大饼还能涨吗,BTC不想拿了!
在Dusk的架构里,特别是运行Piecrust虚拟机时,合规验证并非交给节点去计算,而是直接在用户自己的客户端(比如你的浏览器或钱包)完成零知识证明(ZK Proof)的生成。这招确实相当聪明——节点拿到的永远是“经过密码学验证的合规结果”,既没有泄露个人隐私,又省去了全网节点重复计算的开销。然而现实里的体验盲区往往就出在这儿,不少人在用低配设备交互时,卡在交易提交界面,还以为是网络拥堵或者节点抽风。
其实节点一点问题没有,纯粹是你的本地算力在生成ZK证明时直接拉满了CPU。根据测试网节点跑出来的实际反馈,哪怕只是一个附带身份合规条件的资产转账,本地生成证明的时间也会和你的设备性能强绑定。这跟以太坊那种“掏Gas费把所有计算全扔给全网矿工”的逻辑完全是两码事。要是不摸清这个门道,很容易在操作卡顿时反复重试,白白产生一堆无用计算。
所以评价Dusk生态钱包或者客户端做的好不好,关键不在于界面画得有多炫,而是看它能不能把“本地证明生成进度”给可视化。如果仅仅甩一个转圈的Loading图标,用户根本搞不明白到底是在算证明还是连不上节点。接下来就看开发团队怎么把客户端证明(Client-side Proving)的门槛进一步降下来了,毕竟想让传统金融机构把资产搬上链,总不能让人家的交易员电脑先卡死吧? @Dusk $DUSK #dusk
大饼还能涨吗,BTC不想拿了!
在Dusk的架构里,特别是运行Piecrust虚拟机时,合规验证并非交给节点去计算,而是直接在用户自己的客户端(比如你的浏览器或钱包)完成零知识证明(ZK Proof)的生成。这招确实相当聪明——节点拿到的永远是“经过密码学验证的合规结果”,既没有泄露个人隐私,又省去了全网节点重复计算的开销。然而现实里的体验盲区往往就出在这儿,不少人在用低配设备交互时,卡在交易提交界面,还以为是网络拥堵或者节点抽风。
其实节点一点问题没有,纯粹是你的本地算力在生成ZK证明时直接拉满了CPU。根据测试网节点跑出来的实际反馈,哪怕只是一个附带身份合规条件的资产转账,本地生成证明的时间也会和你的设备性能强绑定。这跟以太坊那种“掏Gas费把所有计算全扔给全网矿工”的逻辑完全是两码事。要是不摸清这个门道,很容易在操作卡顿时反复重试,白白产生一堆无用计算。
所以评价Dusk生态钱包或者客户端做的好不好,关键不在于界面画得有多炫,而是看它能不能把“本地证明生成进度”给可视化。如果仅仅甩一个转圈的Loading图标,用户根本搞不明白到底是在算证明还是连不上节点。接下来就看开发团队怎么把客户端证明(Client-side Proving)的门槛进一步降下来了,毕竟想让传统金融机构把资产搬上链,总不能让人家的交易员电脑先卡死吧? @Dusk $DUSK #dusk
111
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceReopensWithdrawalsForMoreAssets
43,637 vues
942 mentions
Incident de sécurité | Mise à jour du rétablissement n° 6 : les retraits reprennent pour davantage d’actifs (2026-11-03)
Binance Announcement
·177 mentions J’aime
·490.5k vues
AppleReportsMixedResults
25,730 vues
661 mentions
BinanceHourlyDepositsExceedWithdrawals
12,394 vues
316 mentions