

ARi3S_LX
10 Publications

ARi3S_LX
Signaler
Bloquer l’utilisateur
18 Suivis
22 Abonnés
28 J’aime
Publications
Tous
Citations
PINNED
·
--
La génération que personne n'éduque — et qui investit déjà dans la crypto
En Colombie, près de 60 % des investisseurs en crypto ont entre 20 et 40 ans. Au Mexique, les jeunes mènent l'adoption. Au Venezuela et en Argentine, des adolescents gèrent $USDT avant d'avoir ouvert un compte bancaire. Ils ne le font pas par mode. Ils le font parce que le système traditionnel est arrivé trop tard — ou tout simplement pas arrivé.
Et voici le problème que personne ne veut nommer : ces mêmes jeunes achètent BTC, $ETH ou $BNB sans comprendre ce qu'est un actif, ce qu'est le risque, ni quelle différence il y a entre conserver de la valeur et spéculer. Ils opèrent la paire $SOL/USDT sans savoir lire un graphique. Ils échangent $USDC contre $SOL en quelques secondes, attirés par la vitesse du réseau, sans comprendre ce qu'ils achètent réellement. Ils savent comment utiliser Binance. Ils ne savent pas pourquoi le prix monte ou descend.
L'école leur enseigne à diviser des fractions. Elle ne leur enseigne pas à lire un marché. Et pendant que les systèmes éducatifs débattent de l'inclusion des finances numériques dans le curriculum, la réalité a déjà pris de l'avance : la prochaine génération construit son patrimoine — ou le perd — avec des outils que personne ne leur a expliqués.
L'éducation financière du XXIe siècle doit parler de portefeuilles, de la différence entre USDT et $USDC, de pourquoi $BTC se comporte différemment de $SOL en moments de panique, et que trader la paire $BNB/USDT n'est pas la même chose que comprendre le marché. Elle doit enseigner que la crypto n'est ni le paradis ni l'enfer — c'est un outil. Et comme tout outil, entre des mains non formées, cela peut couper.
La question n'est pas de savoir si les jeunes vont investir dans la crypto. Ils le font déjà. La question est de savoir si quelqu'un va prendre au sérieux l'enseignement de comment.
102
PINNED
·
--
L'arbitrage que personne ne sait qu'il fait
Il y a un mot qui sonne comme Wall Street : arbitrage. À Caracas, Buenos Aires, Medellín et São Paulo, des millions de personnes le pratiquent chaque jour sans connaître le terme. Au Venezuela, les banques permettent d'acheter des dollars numériques avec des cartes prépayées. À titre d'exemple : le taux de change peut être de 415 bolívares, mais avec les commissions, ce dollar finit par coûter 515. S'ils le vendent de nouveau à la banque, ils ne reçoivent que 450 : perte directe. Mais s'ils convertissent ce dollar en USDT et le portent sur une plateforme P2P, ils peuvent recevoir 615 bolívares. La différence entre les 515 qu'il a coûtés et les 615 qu'ils ont reçus est, exactement un arbitrage. Cette personne ne l'a pas planifié. Elle pense survivre. Mais c'est exactement ce qu'elle fait.
En Argentine, les stablecoins ont remplacé le matelas de dollars comme bouclier contre l'inflation. En Colombie, les commerçants paient les importations en USDT pour éviter les commissions bancaires. Au Brésil, l'arbitrage crypto a dépassé les envois de fonds en volume durant 2025. Au Mexique, le couloir crypto vers les États-Unis fait économiser au migrant entre 4 % et 5 % en commissions. Même mécanisme, motivation différente : là-bas, cela vient de l'opportunité, ici de la nécessité.
Concernant la légalité, il existe une maxime juridique clé : ce qui n'est pas expressément permis est interdit. Au Venezuela, un enregistrement auprès de la SUNACRIP est exigé ; en Argentine et en Colombie, il y a des obligations fiscales que beaucoup ignorent ; au Brésil, le cadre réglementaire avance rapidement. La zone grise n'est pas une zone sûre.
Beaucoup de personnes survivent aux marges de la loi sans le savoir. Les cryptomonnaies sont un outil puissant — bien l'utiliser commence par savoir sur quel terrain on marche.
2
1
7
1.6k
·
--
Article
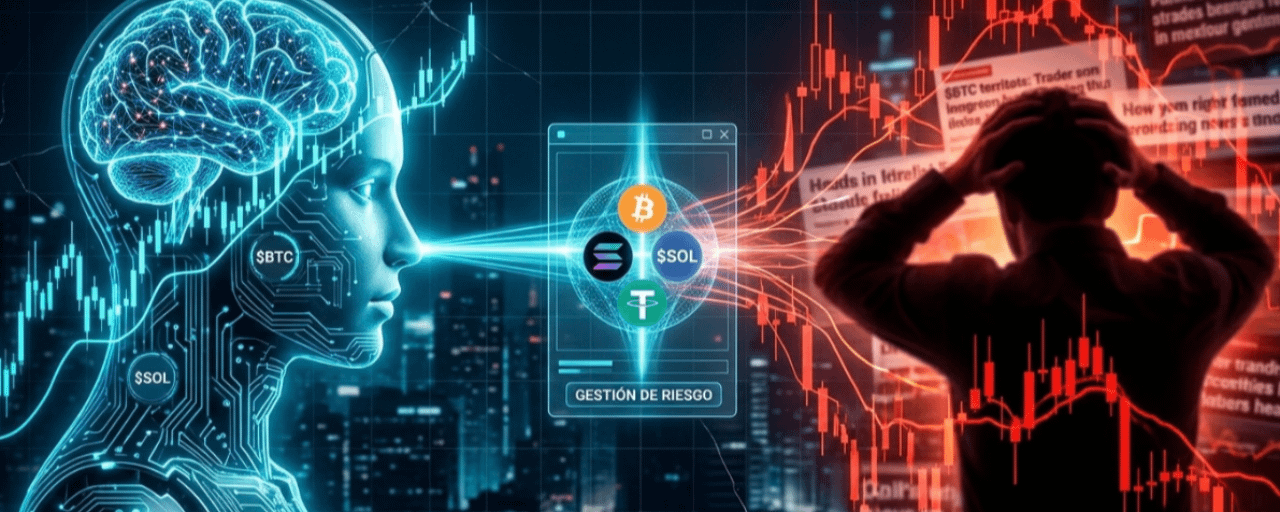
Des agents d’IA qui opèrent avec la crypto ? La fin de la panique humaine dans le tradingL’analyse technique nous donne des probabilités, la macroéconomie nous apporte un contexte, mais au final, le pire ennemi d’un trader n’est pas dans le graphique : il est face à l’écran. L’anxiété face à l’avenir, les décisions impulsives à minuit et les ventes paniquées provoquées par une simple mèche rouge ont détruit plus de portefeuilles que n’importe quel échec dans l’architecture de la blockchain.
Dans ce scénario, une question inévitable surgit, en secouant l’écosystème : que se passe-t-il lorsque nous déléguons l’exécution à des Agents d’Intelligence Artificielle capables d’effectuer des transactions de manière autonome ?
Des agents d’IA qui opèrent avec la crypto ? La fin de la panique humaine dans le trading
L’analyse technique nous donne des probabilités, la macroéconomie nous apporte un contexte, mais au final, le pire ennemi d’un trader n’est pas dans le graphique : il est face à l’écran. L’anxiété face à l’avenir, les décisions impulsives à minuit et les ventes paniquées provoquées par une simple mèche rouge ont détruit plus de portefeuilles que n’importe quel échec dans l’architecture de la blockchain.
Dans ce scénario, une question inévitable surgit, en secouant l’écosystème : que se passe-t-il lorsque nous déléguons l’exécution à des Agents d’Intelligence Artificielle capables d’effectuer des transactions de manière autonome ?
Dans ce scénario, une question inévitable surgit, en secouant l’écosystème : que se passe-t-il lorsque nous déléguons l’exécution à des Agents d’Intelligence Artificielle capables d’effectuer des transactions de manière autonome ?
112
·
--
Article
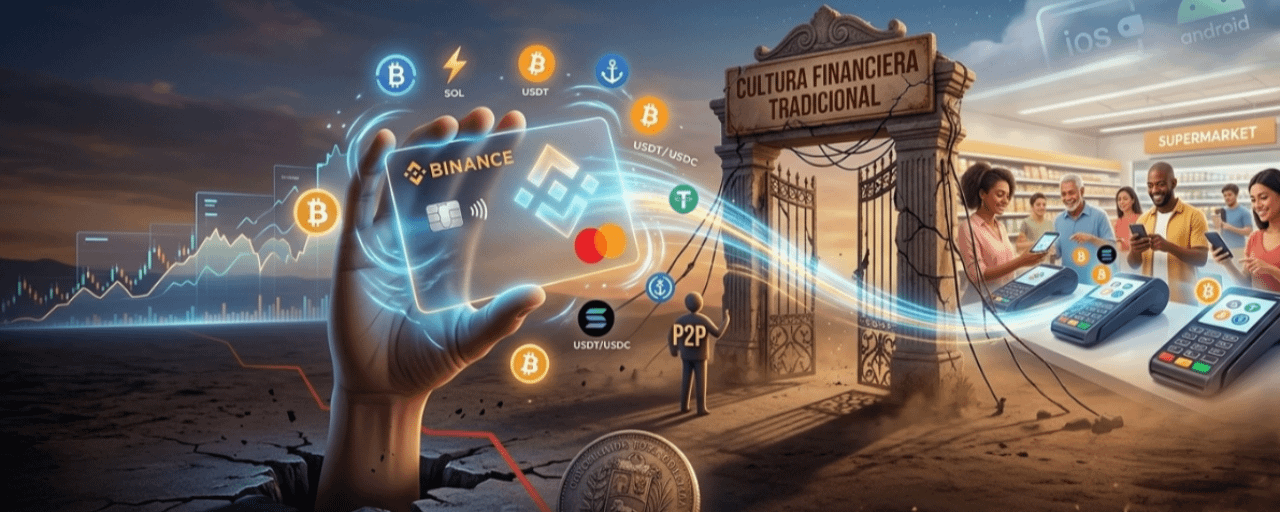
De la spéculation à l’utilité réelle : l’impact de la carte virtuelle de Binance au VenezuelaL’arrivée officielle de la carte virtuelle internationale de Binance, soutenue par le réseau MasterCard, marque une étape clé pour l’inclusion financière au Venezuela. Au-delà de la simplification des abonnements sur des plateformes de streaming ou des achats dans le commerce électronique mondial, le véritable débat se situe dans la vie quotidienne : sommes-nous prêts à faire nos achats de tous les jours au supermarché ou à la pharmacie en payant directement avec notre solde crypto ?
Pour comprendre l’ampleur de cette avancée et les défis qu’elle implique, il est nécessaire d’analyser trois dimensions clés : la technologie, la facilité d’utilisation et la culture.
De la spéculation à l’utilité réelle : l’impact de la carte virtuelle de Binance au Venezuela
L’arrivée officielle de la carte virtuelle internationale de Binance, soutenue par le réseau MasterCard, marque une étape clé pour l’inclusion financière au Venezuela. Au-delà de la simplification des abonnements sur des plateformes de streaming ou des achats dans le commerce électronique mondial, le véritable débat se situe dans la vie quotidienne : sommes-nous prêts à faire nos achats de tous les jours au supermarché ou à la pharmacie en payant directement avec notre solde crypto ?
Pour comprendre l’ampleur de cette avancée et les défis qu’elle implique, il est nécessaire d’analyser trois dimensions clés : la technologie, la facilité d’utilisation et la culture.
Pour comprendre l’ampleur de cette avancée et les défis qu’elle implique, il est nécessaire d’analyser trois dimensions clés : la technologie, la facilité d’utilisation et la culture.
147
·
--
Article
Lumières, Ombres et Psychologie : Ce que le Marché Crypto m’a Appris sur la Liberté et la PaniqueIl existe un instant de silence presque sacré lorsque vous observez une bougie japonaise rouge se dessiner à l’écran à deux heures du matin. Ceux d’entre nous qui avons parcouru le graphique des cryptomonnaies savent que ces tracés ne sont pas seulement des lignes de code ou des fluctuations de liquidité : ce sont la radiographie exacte de la peur et de la cupidité humaines.
Après un certain temps à opérer activement au sein de l’écosystème — en faisant du trading et de l’investissement avec des actifs comme Bitcoin ($BTC) et Solana ($SOL), tout en gérant aussi de la liquidité sur des monnaies stables comme Tether ($USDT) et USD Coin ($USDC) — je suis arrivé à une conclusion fondamentale : le marché financier ne récompense pas les plus rapides, mais les plus conscients.
Lumières, Ombres et Psychologie : Ce que le Marché Crypto m’a Appris sur la Liberté et la Panique
Il existe un instant de silence presque sacré lorsque vous observez une bougie japonaise rouge se dessiner à l’écran à deux heures du matin. Ceux d’entre nous qui avons parcouru le graphique des cryptomonnaies savent que ces tracés ne sont pas seulement des lignes de code ou des fluctuations de liquidité : ce sont la radiographie exacte de la peur et de la cupidité humaines.
Après un certain temps à opérer activement au sein de l’écosystème — en faisant du trading et de l’investissement avec des actifs comme Bitcoin ($BTC ) et Solana ($SOL), tout en gérant aussi de la liquidité sur des monnaies stables comme Tether ($USDT) et USD Coin ($USDC) — je suis arrivé à une conclusion fondamentale : le marché financier ne récompense pas les plus rapides, mais les plus conscients.
Après un certain temps à opérer activement au sein de l’écosystème — en faisant du trading et de l’investissement avec des actifs comme Bitcoin ($BTC ) et Solana ($SOL), tout en gérant aussi de la liquidité sur des monnaies stables comme Tether ($USDT) et USD Coin ($USDC) — je suis arrivé à une conclusion fondamentale : le marché financier ne récompense pas les plus rapides, mais les plus conscients.
2
2
1
1.1k
·
--
Voir la traduction
Bitcoin: ¿arma del sistema o bala que lo atraviesa?
Se suponía que Bitcoin era la alternativa al sistema. Que ningún arancel podía tocarlo. Febrero de 2026 lo puso frente al espejo — y el reflejo incomoda. Cuando Trump impuso aranceles del 15%, BTC cayó un 47% desde su máximo histórico de $126.000. El oro subió un 20% ese mismo período. El mercado habló: cuando hay miedo real, el dinero viejo gana.
28 FEB 2026 — EE.UU. e Israel atacan Irán. BTC cae a $63.300. Segundo shock del mes. El patrón se confirma.
Y el mes no terminó ahí. El 28 de febrero, EE.UU. e Israel atacaron Irán. Bitcoin volvió a caer — esta vez a $63.300 — porque los inversores necesitaban liquidez y BTC es de los pocos mercados abiertos un sábado. Dos shocks en un mes. El mismo patrón: cuando el mundo tiembla, Bitcoin tiembla con él.
Mientras tanto, las stablecoins contaban otra historia. Su emisión global superó los 300.000 millones de dólares en 2025, y Visa, Stripe y PayPal ya las usan para pagos internacionales. Un importador que paga en USDT no elimina los aranceles — pero sí elimina la fricción financiera.
El proteccionismo puede encarecer los bienes. Lo que no puede encarecer es el flujo de valor sobre una blockchain.
Aquí la paradoja que pocos se atreven a nombrar: USDT no es una alternativa al dólar — es un dólar disfrazado de tecnología. El cripto que prometía romper el sistema terminó siendo su embajador más eficiente. Frente a eso, el proyecto mBridge — China, Arabia Saudita y los Emiratos — construye en silencio pagos digitales soberanos sin dólares ni SWIFT.
La guerra financiera no es solo de aranceles ni de misiles. Es de quién controla el dinero digital del futuro. Y el cripto está exactamente en el centro — sin que nadie haya decidido todavía si es el arma del sistema o la bala que lo atraviesa.
431
·
--
Salutations, merci pour le commentaire/citation, cependant, la note ne cherche pas à dire combien est le taux, c'est un exemple et de comment les gens voient ou perçoivent le processus.
Salutations, merci pour le commentaire/citation, cependant, la note ne cherche pas à dire combien est le taux, c'est un exemple et de comment les gens voient ou perçoivent le processus.

Lrca05
·
--
La note arrive avec plusieurs jours de retard, le taux de 515 Bs a peut-être été il y a 2 semaines, cette semaine les enchères approuvées ont été à des prix supérieurs à 525 Bs, plus les commissions, tournant autour de 600 Bs.
13
87
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceLaunchesBinanceIntelligence
51,160 vues
719 mentions
🚨 BINANCE VIENT D’INTÉGRER L’IA DIRECTEMENT À SA PLATEFORME D’ÉCHANGE — ET CELA POURRAIT CHANGER LA FAÇON DONT LES PARTICULIERS TRADENT.
Binance a officiellement lancé Binance Intelligence, une nouvelle couche d’IA intégrée à l’écosystème Binance. Elle regroupe trois produits :
Binance AI pour les utilisateurs du quotidien,
Binance AI Pro pour les processus de trading automatisés,
et Agent OS pour les développeurs qui créent des agents financiers.
La partie qui devrait intéresser les traders ?
Binance AI peut fournir des synthèses du marché, des alertes intelligentes, des récapitulatifs de profits et pertes (PnL) ainsi que des informations personnalisées, tandis que AI Pro est conçu pour transformer une idée de trading formulée en langage courant en une stratégie visuelle.
Cela signifie que la prochaine phase de la concurrence entre plateformes d’échange ne se jouera peut-être pas sur :
les frais les plus bas contre la liquidité la plus importante.
Mais plutôt sur :
qui offre aux traders la meilleure couche d’exécution basée sur l’IA.
Si Binance Intelligence entraîne réellement une activité accrue des utilisateurs, davantage de stratégies automatisées et une fréquence de trading plus élevée, surveillez $BNB en premier.
Adoption de l’IA ↑
→ engagement sur Binance ↑
→ activité de trading ↑
→ le récit autour de l’écosystème se renforce.
Le catalyseur que je surveillerais maintenant :
déploiement mondial + lancement d’AI Pro + adoption mesurable par les utilisateurs.
Parce qu’une fois que l’IA ne se contente plus de vous dire ce qui se passe sur le marché…
…et commence à vous aider à élaborer vos propres transactions ?
C’est là que cela prend une tout autre ampleur qu’un simple chatbot. 👀
#binancelaunchesbinanceintelligence #EvernorthXRPTreasuryCompletesSPACMerger #ADAGains10%Above$0.27 #ETHUp70%InQ3ButLiquidityFalls #EthStakingExitQueueHits2026High
KimHotbae
·20 mentions J’aime
·25.3k vues
StriveBuys2000BTCFor$169M
0 vues
20 mentions
EvernorthXRPTreasuryCompletesSPACMerger
44,544 vues
524 mentions