
SAYONARA CASH
3 Publications
SAYONARA CASH
Signaler
Bloquer l’utilisateur
1 Suivis
4 Abonnés
4 J’aime
Publications
Intérêt composé : combien peut vous rapporter un seul bouton sur Earn 👀
Hier, j’ai promis d’analyser ma propre erreur. J’ai activé l’abonnement automatique presque tout de suite, mais j’ai vraiment compris sa valeur seulement quand j’ai vu l’intérêt composé sur le graphique 👇
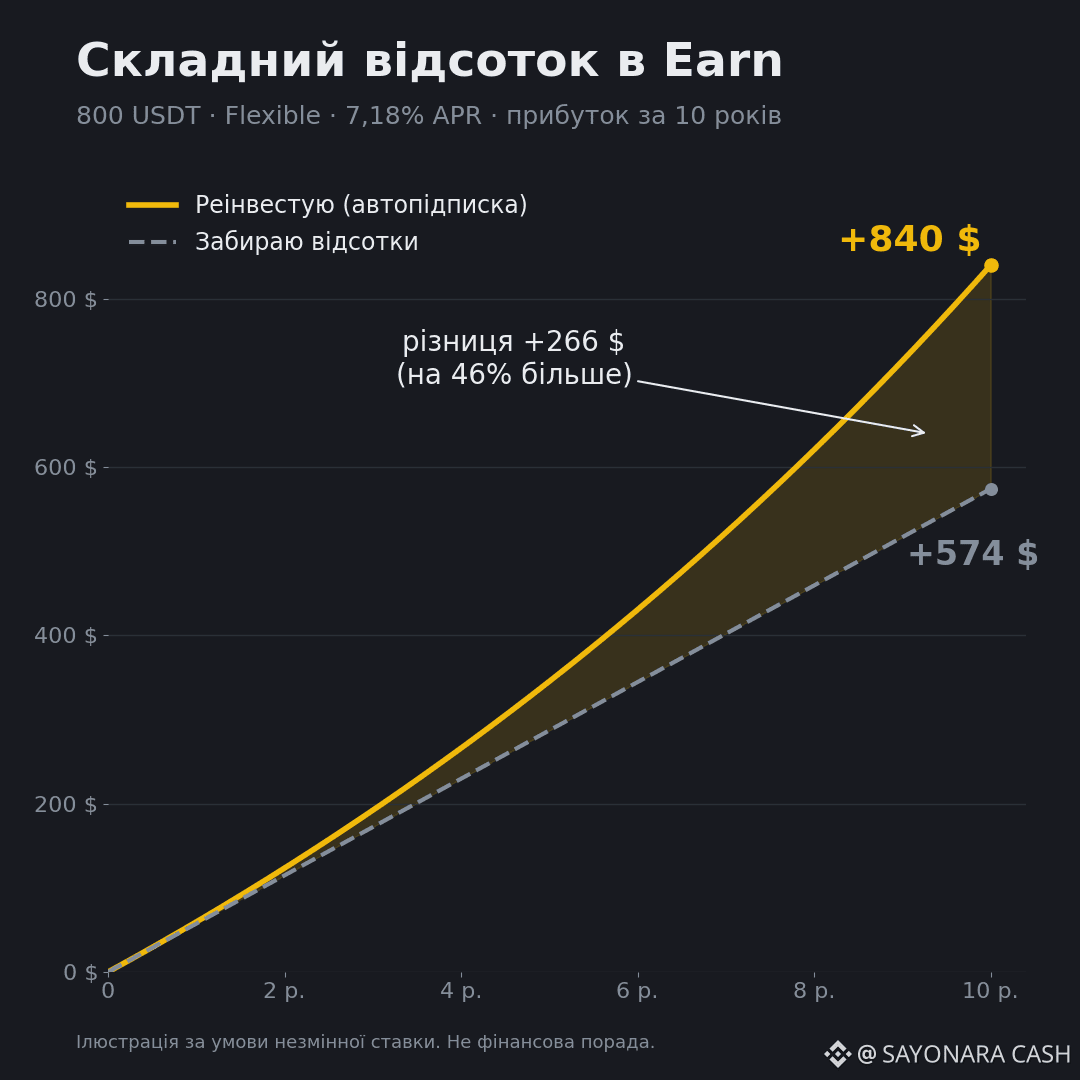
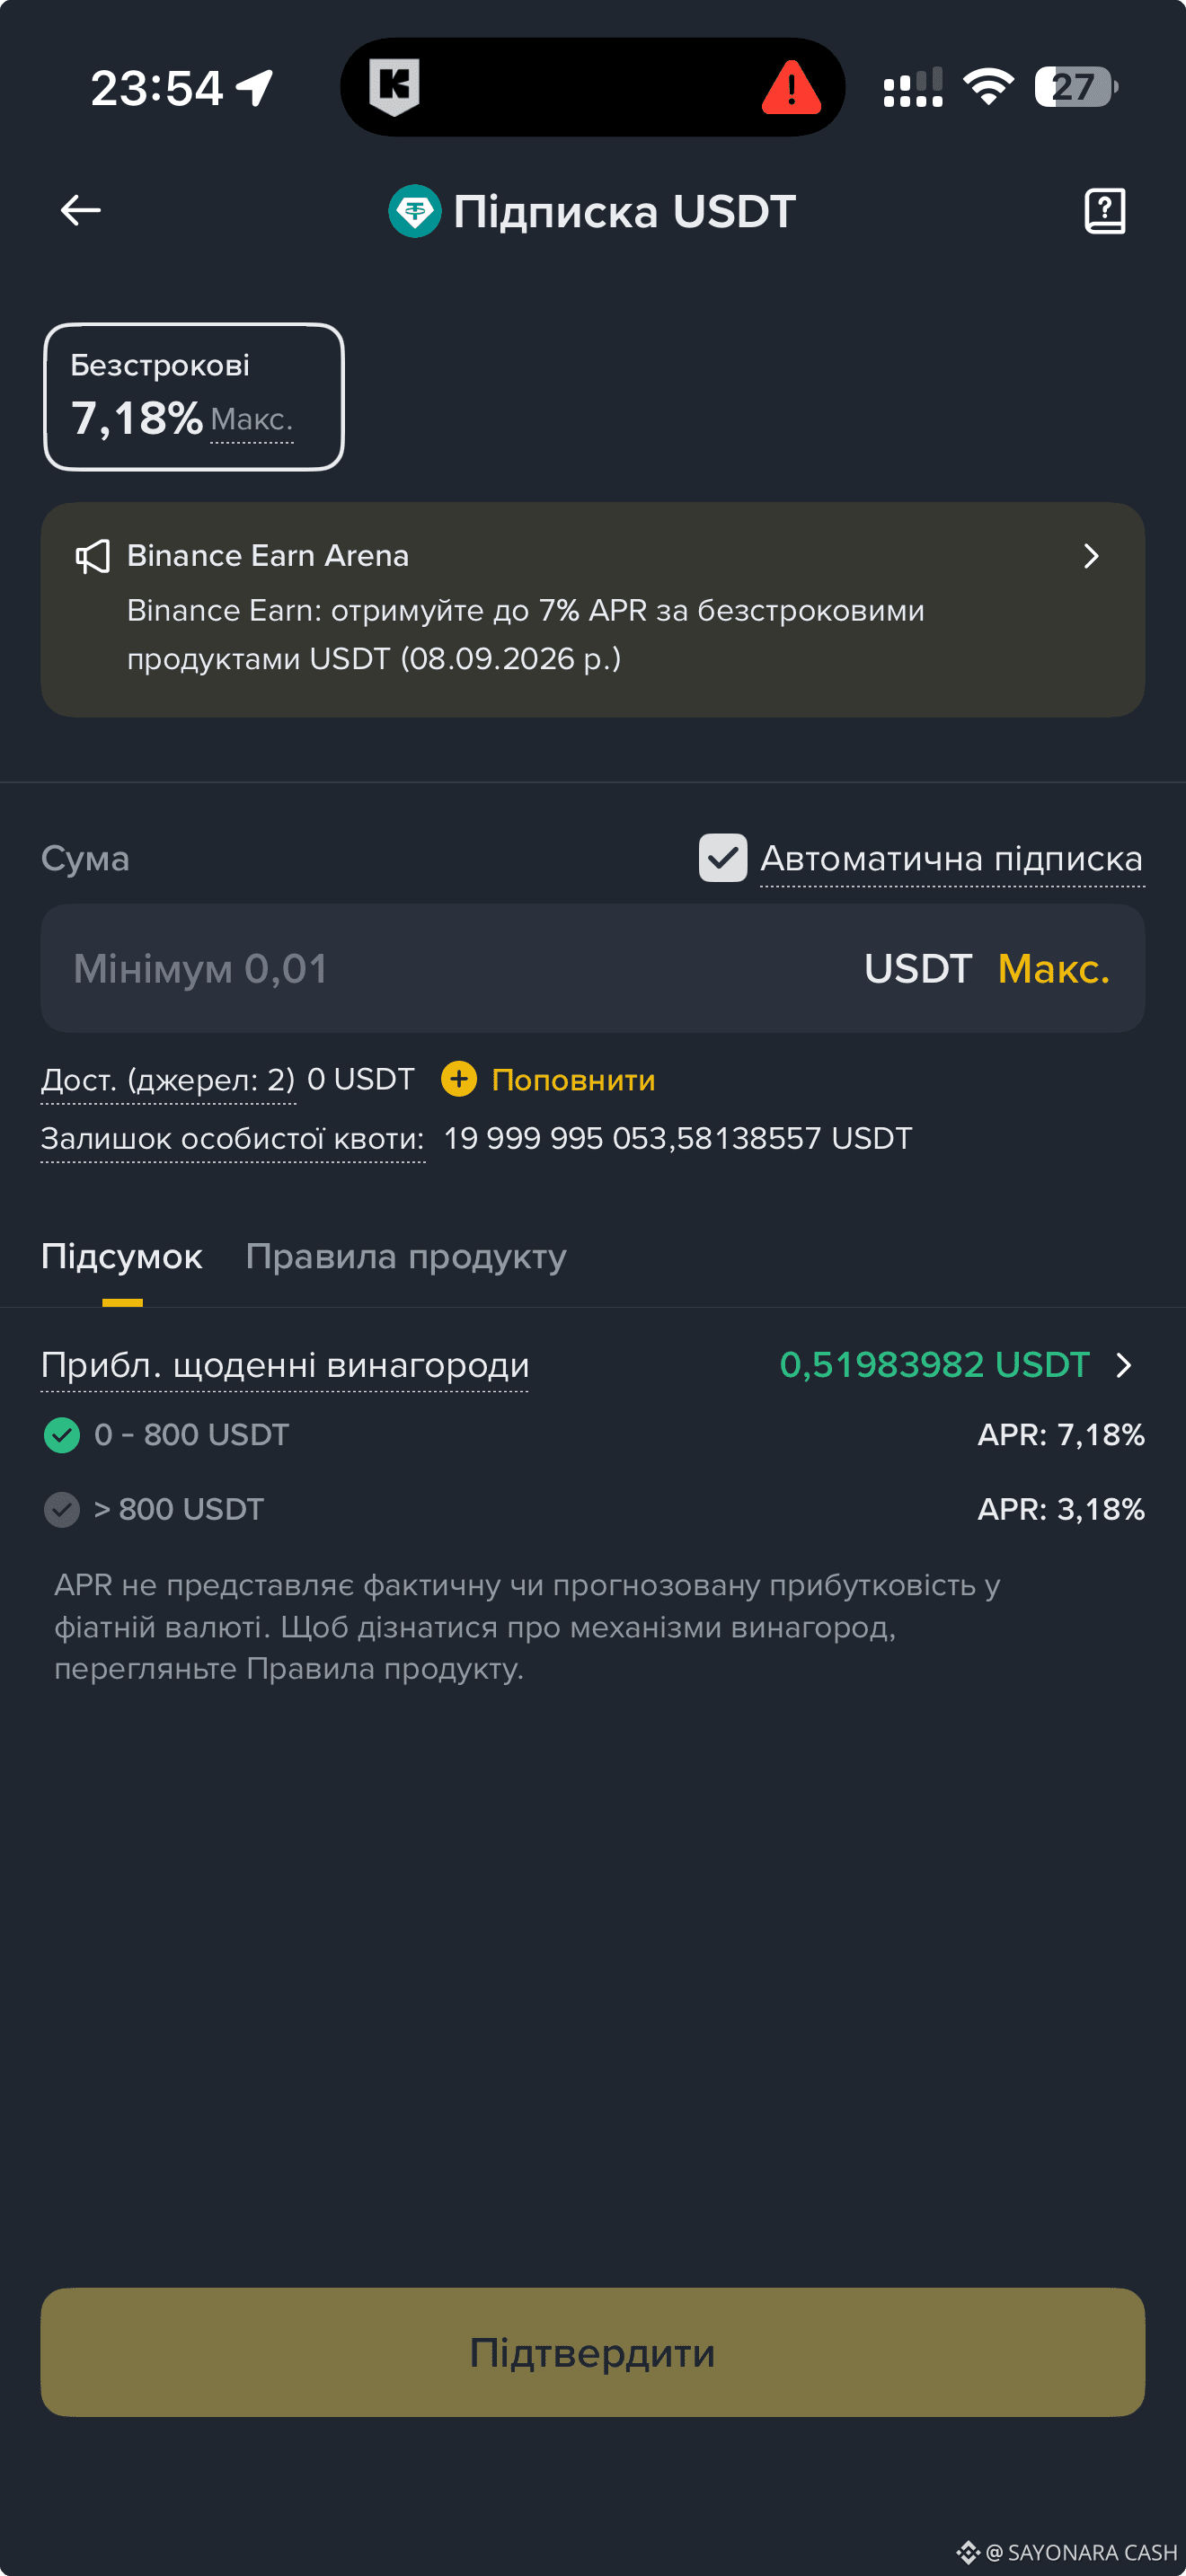
Calculons sur un exemple : 800 USDT sur Flexible à 7,18% APR.
❌ J’enlève les intérêts :
1 an : +57 $
5 ans : +287 $
10 ans : +574 $
✅ Les intérêts sont réinvestis chaque jour :
1 an : +60 $
5 ans : +346 $
10 ans : +840 $
La différence au bout de 10 ans — +266 $, soit 46% de plus !!! Juste parce que les intérêts sont calculés sur les intérêts. La première année, ce sont de « petites sommes », donc c’est facile à ignorer, mais avec le temps, la courbe s’accélère.
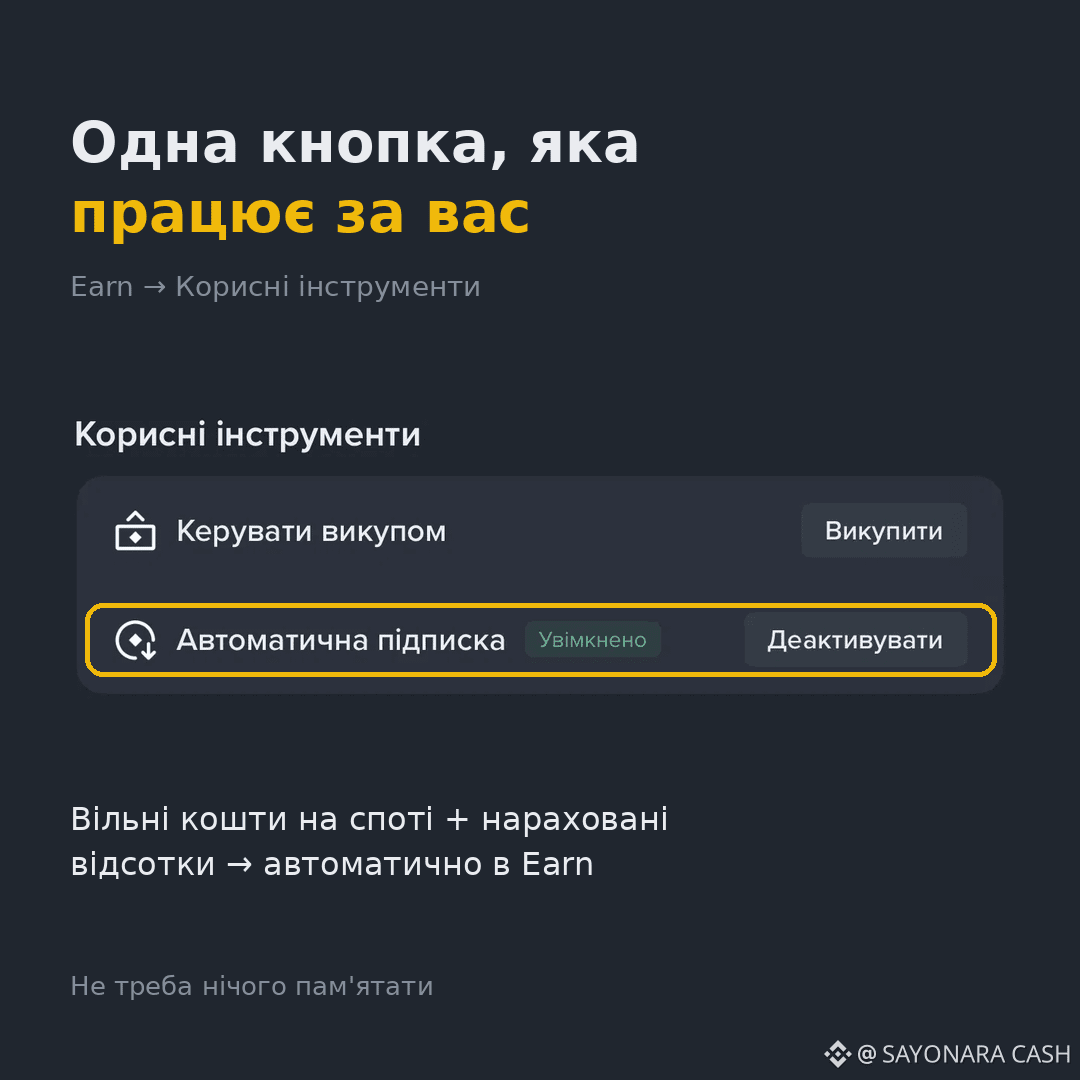
💡 C’est là que l’abonnement automatique aide : tout ce qui est libre sur le spot, y compris ce qui a été crédité, est envoyé automatiquement dans Earn. Rien à retenir. Pour activer : dans la fenêtre d’abonnement, cochez « Abonnement automatique ».
⚠️ Les 7,18% s’appliquent à 800 USDT, au-dessus — 3,18%. Les taux changent en permanence, donc celui-ci est valable précisément maintenant, pas tout le temps.
Dans le prochain post : comment je prends des actifs en prêt sans vendre les miens 🔄
@Binance_Ukraine #BinanceEarnings #USDT
Intérêt composé : combien peut vous rapporter un seul bouton sur Earn 👀
Hier, j’ai promis d’analyser ma propre erreur. J’ai activé l’abonnement automatique presque tout de suite, mais j’ai vraiment compris sa valeur seulement quand j’ai vu l’intérêt composé sur le graphique 👇
Calculons sur un exemple : 800 USDT sur Flexible à 7,18% APR.
❌ J’enlève les intérêts :
1 an : +57 $
5 ans : +287 $
10 ans : +574 $
✅ Les intérêts sont réinvestis chaque jour :
1 an : +60 $
5 ans : +346 $
10 ans : +840 $
La différence au bout de 10 ans — +266 $, soit 46% de plus !!! Juste parce que les intérêts sont calculés sur les intérêts. La première année, ce sont de « petites sommes », donc c’est facile à ignorer, mais avec le temps, la courbe s’accélère.
💡 C’est là que l’abonnement automatique aide : tout ce qui est libre sur le spot, y compris ce qui a été crédité, est envoyé automatiquement dans Earn. Rien à retenir. Pour activer : dans la fenêtre d’abonnement, cochez « Abonnement automatique ».
⚠️ Les 7,18% s’appliquent à 800 USDT, au-dessus — 3,18%. Les taux changent en permanence, donc celui-ci est valable précisément maintenant, pas tout le temps.
Dans le prochain post : comment je prends des actifs en prêt sans vendre les miens 🔄
@Binance_Ukraine #BinanceEarnings #USDT
Hier, j’ai promis d’analyser ma propre erreur. J’ai activé l’abonnement automatique presque tout de suite, mais j’ai vraiment compris sa valeur seulement quand j’ai vu l’intérêt composé sur le graphique 👇
Calculons sur un exemple : 800 USDT sur Flexible à 7,18% APR.
❌ J’enlève les intérêts :
1 an : +57 $
5 ans : +287 $
10 ans : +574 $
✅ Les intérêts sont réinvestis chaque jour :
1 an : +60 $
5 ans : +346 $
10 ans : +840 $
La différence au bout de 10 ans — +266 $, soit 46% de plus !!! Juste parce que les intérêts sont calculés sur les intérêts. La première année, ce sont de « petites sommes », donc c’est facile à ignorer, mais avec le temps, la courbe s’accélère.
💡 C’est là que l’abonnement automatique aide : tout ce qui est libre sur le spot, y compris ce qui a été crédité, est envoyé automatiquement dans Earn. Rien à retenir. Pour activer : dans la fenêtre d’abonnement, cochez « Abonnement automatique ».
⚠️ Les 7,18% s’appliquent à 800 USDT, au-dessus — 3,18%. Les taux changent en permanence, donc celui-ci est valable précisément maintenant, pas tout le temps.
Dans le prochain post : comment je prends des actifs en prêt sans vendre les miens 🔄
@Binance_Ukraine #BinanceEarnings #USDT
110
Binance Earn : comment j’ai gagné 966 $ sans rien trader
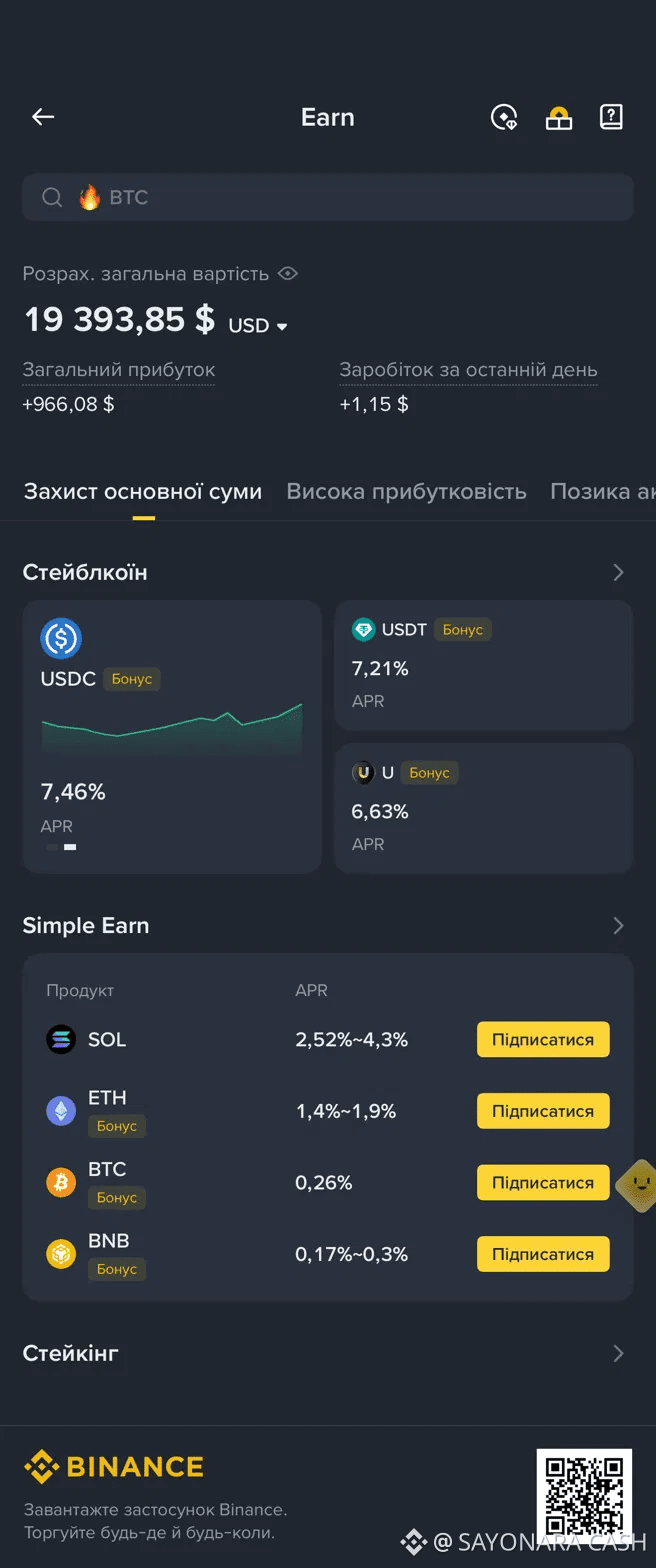
J’utilise Earn depuis 2018. Je cherchais une alternative au dépôt en devise à la banque, donc j’ai commencé avec des stablecoins que je gardais sur la plateforme comme réserve. Ce sont eux qui ont généré la majorité de ces 966 $.
Qu’est-ce que Earn ? Vous déposez des actifs sur Binance et vous recevez chaque jour des intérêts. Le rendement est affiché en tant que TAEA — taux annuel effectif.
🔹 Les stablecoins — le meilleur point de départ
USDC 7,46 %, USDT 7,21 % par an. Le prix est indexé sur le dollar, donc vous gagnez des intérêts sans le risque « la pièce a chuté de 30 % ».
🔹 Les altcoins — taux plus élevé, risque plus élevé
Certains altcoins rapportent plus que les stablecoins, mais les intérêts sont versés dans la même monnaie.
🔹 Flexible vs Bloqué
Flexible : retrait possible à tout moment. Bloqué : taux plus élevé, mais les fonds sont immobilisés pour une durée.
Comment commencer :
1️⃣ Portefeuille → Earn
2️⃣ Choisir USDC ou USDT
3️⃣ S’abonner. Le premier versement aura lieu demain
🤦 Mon erreur : je sous-estimais le taux d’intérêt composé depuis des années. Demain, je montrerai avec des chiffres combien ça vaut et comment un seul bouton peut le changer 📈
C’est le premier post d’une série sur Earn : ensuite, l’intérêt composé, les prêts, les risques et ma stratégie.
Abonnez-vous pour ne pas manquer 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
Binance Earn : comment j’ai gagné 966 $ sans rien trader
J’utilise Earn depuis 2018. Je cherchais une alternative au dépôt en devise à la banque, donc j’ai commencé avec des stablecoins que je gardais sur la plateforme comme réserve. Ce sont eux qui ont généré la majorité de ces 966 $.
Qu’est-ce que Earn ? Vous déposez des actifs sur Binance et vous recevez chaque jour des intérêts. Le rendement est affiché en tant que TAEA — taux annuel effectif.
🔹 Les stablecoins — le meilleur point de départ
USDC 7,46 %, USDT 7,21 % par an. Le prix est indexé sur le dollar, donc vous gagnez des intérêts sans le risque « la pièce a chuté de 30 % ».
🔹 Les altcoins — taux plus élevé, risque plus élevé
Certains altcoins rapportent plus que les stablecoins, mais les intérêts sont versés dans la même monnaie.
🔹 Flexible vs Bloqué
Flexible : retrait possible à tout moment. Bloqué : taux plus élevé, mais les fonds sont immobilisés pour une durée.
Comment commencer :
1️⃣ Portefeuille → Earn
2️⃣ Choisir USDC ou USDT
3️⃣ S’abonner. Le premier versement aura lieu demain
🤦 Mon erreur : je sous-estimais le taux d’intérêt composé depuis des années. Demain, je montrerai avec des chiffres combien ça vaut et comment un seul bouton peut le changer 📈
C’est le premier post d’une série sur Earn : ensuite, l’intérêt composé, les prêts, les risques et ma stratégie.
Abonnez-vous pour ne pas manquer 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
J’utilise Earn depuis 2018. Je cherchais une alternative au dépôt en devise à la banque, donc j’ai commencé avec des stablecoins que je gardais sur la plateforme comme réserve. Ce sont eux qui ont généré la majorité de ces 966 $.
Qu’est-ce que Earn ? Vous déposez des actifs sur Binance et vous recevez chaque jour des intérêts. Le rendement est affiché en tant que TAEA — taux annuel effectif.
🔹 Les stablecoins — le meilleur point de départ
USDC 7,46 %, USDT 7,21 % par an. Le prix est indexé sur le dollar, donc vous gagnez des intérêts sans le risque « la pièce a chuté de 30 % ».
🔹 Les altcoins — taux plus élevé, risque plus élevé
Certains altcoins rapportent plus que les stablecoins, mais les intérêts sont versés dans la même monnaie.
🔹 Flexible vs Bloqué
Flexible : retrait possible à tout moment. Bloqué : taux plus élevé, mais les fonds sont immobilisés pour une durée.
Comment commencer :
1️⃣ Portefeuille → Earn
2️⃣ Choisir USDC ou USDT
3️⃣ S’abonner. Le premier versement aura lieu demain
🤦 Mon erreur : je sous-estimais le taux d’intérêt composé depuis des années. Demain, je montrerai avec des chiffres combien ça vaut et comment un seul bouton peut le changer 📈
C’est le premier post d’une série sur Earn : ensuite, l’intérêt composé, les prêts, les risques et ma stratégie.
Abonnez-vous pour ne pas manquer 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
3
3
2.5k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
AIStocksWhatNext
979,199 vues
6,939 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : Quelles autres opportunités d’investissement restent-elles alors que les actions liées à l’IA continuent de grimper ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #AIStocksWhatNext
Partagez si vous êtes plutôt haussier ou baissier, et publiez vos avoirs en actions IA ou votre transaction — utiliser le widget de trading peut améliorer votre éligibilité.
Vous pouvez aussi renforcer votre publication en partageant des données ou des graphiques, et en évitant les images générées par l’IA.
✍️Créez du contenu à partir des angles ci-dessous :
- Nvidia affirme que les ventes de puces vont doubler l’an prochain, et que les principaux acteurs de l’IA continuent d’enregistrer des revenus records ; les dépenses en calcul qui soutiennent tout cela sont tout aussi impressionnantes. La demande en IA décolle-t-elle vraiment ? Et combien de temps cela peut-il durer ? Les actions IA montent partout. Est-ce une vraie cassure, ou juste un rebond à court terme ?
- Des leaders de l’industrie appellent à ralentir le développement de l’IA, tandis que Trump prévoit de construire une « Force IA », affirmant que l’IA pourrait représenter 25 % du PIB américain à l’avenir. De quel côté êtes-vous ? Le soutien au niveau des États sera-t-il un gain de long terme pour les actions IA ?
- Achetez-vous des actions liées à l’IA ? Partagez votre transaction/position liée à l’IA avec notre widget de partage de trading.
⏰Période de la campagne :
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Récompense :
- Les publications qualifiées qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourront recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de la part de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de voir votre article mis en avant sur Binance Square Official
Vous cherchez des idées pour votre publication ? Visitez la page du sujet #AIStocksWhatNext ou la page Square Guide on How to Post for Better Reach.
Binance Square Official
·605 mentions J’aime
·1.8M vues
BitcoinRejectedAt$87,300Twice
0 vues
0 mentions
BCHJumps28%OnCMEFuturesListing
20,544 vues
643 mentions