

1% Insights
4 Publications
1% Insights
Signaler
Bloquer l’utilisateur
𝖠𝖼𝖾𝗌𝗌 𝗍𝗁𝖾 𝗆𝗂𝗇𝖽𝗌 𝗍𝗁𝖺𝗍 𝗆𝗈𝗏𝖾 𝗆𝖺𝗋𝗄𝖾𝗍𝗌.𝖥𝗈𝗋 𝗍𝗁𝖾 𝖿𝖾𝗐 𝗐𝗁𝗈 𝗌𝖾𝖾 𝗐𝗁𝖺𝗍 𝗆𝗈𝗌𝗍 𝗆𝗂𝗌𝗌.
0 Suivis
421 Abonnés
3 J’aime
Publications
·
--
Vérifié
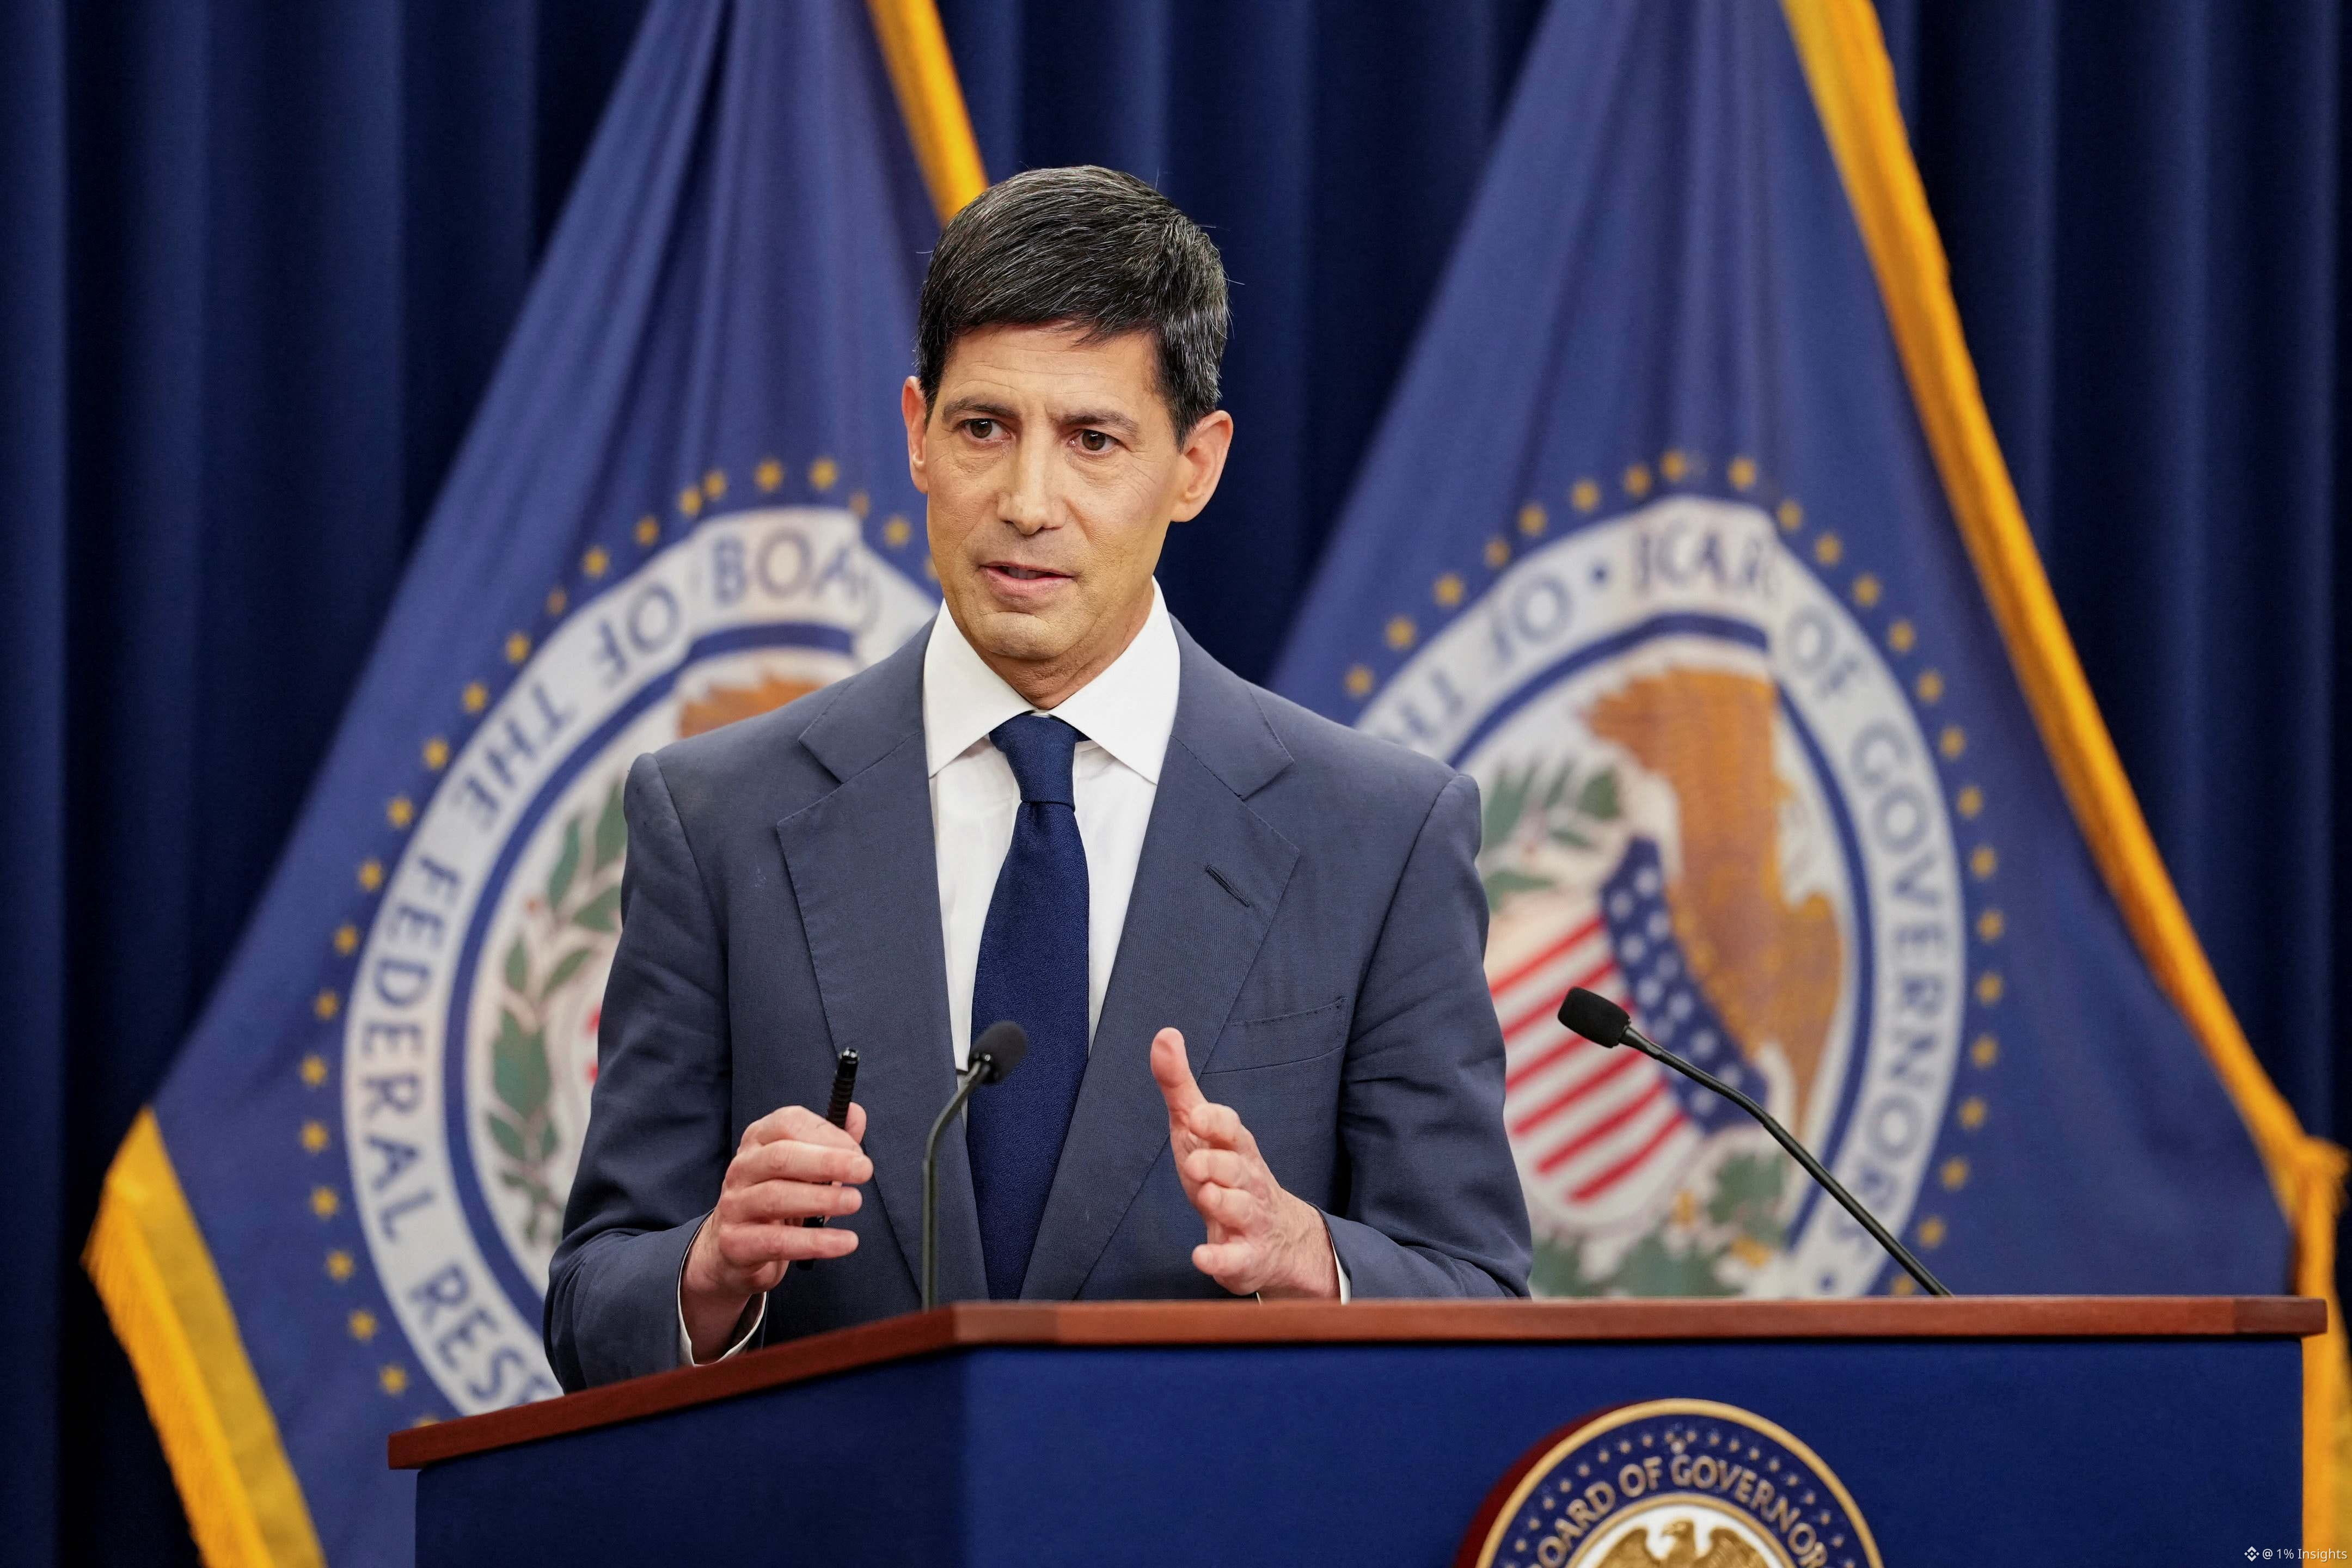
#FOMC Le président de la Fed, Kevin Warsh, vient de lâcher une phrase que tout optimiste de l’IA devrait entendre :
« Les taux d’intérêt s’immiscent dans les interstices. »
Quelqu’un lui a demandé si l’essor de l’IA était à l’abri d’une hausse des taux. Sa réponse : non. Les taux touchent presque tout, directement ou indirectement. Il a même souligné que les investisseurs étaient devenus beaucoup plus exigeants depuis début septembre. C’est l’effet des taux.
La Fed a maintenu ses taux entre 3,75 % et 4 % cette semaine, mais deux membres ont voté pour une hausse. Et Warsh ne donnait pas l’impression d’être pressé d’apporter son aide :
· L’inflation est « toujours trop élevée » et c’est à la Fed de la faire baisser
· Aucune promesse concernant une hausse en décembre, mais l’essentiel, c’est le niveau auquel les taux finiront, pas le moment où ils y arriveront
· La politique n’a joué aucun rôle dans la décision
1
659
·
--
Vérifié
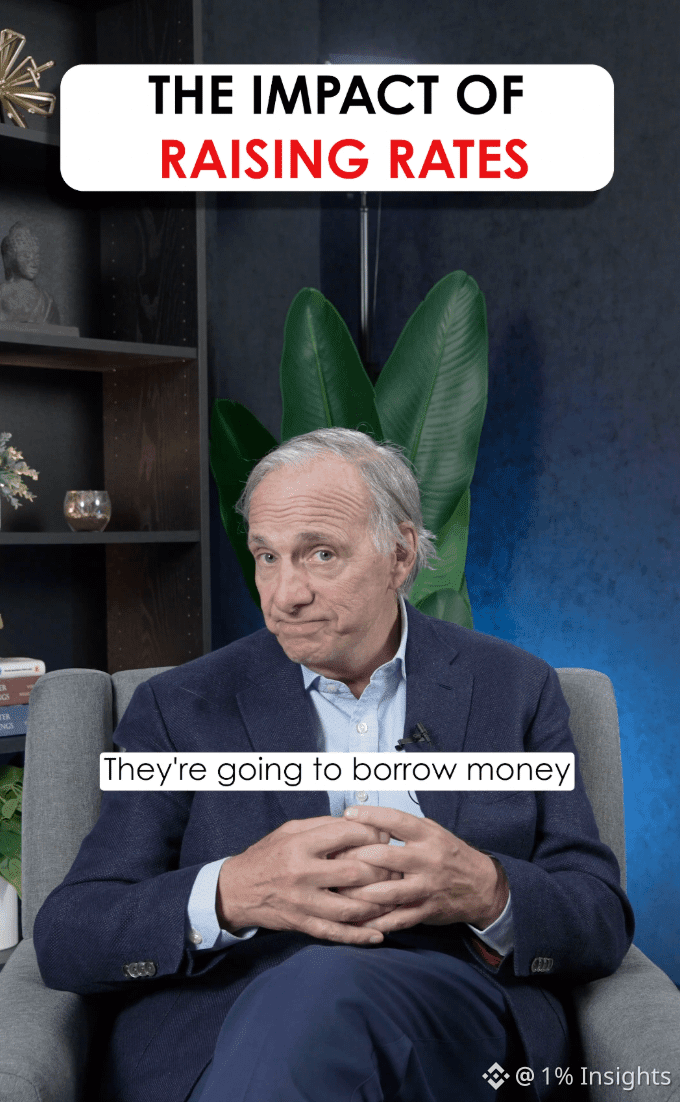
#FOMCWatch Quand les taux restent élevés, les riches ne sont pas les premiers à en souffrir. Ce sont les 60 % les plus modestes.
Ray Dalio vient de l’expliquer, et c’est assez simple :
Le gouvernement continue d’emprunter, et les autres ont de plus en plus de mal à obtenir du crédit.
Quand on a beaucoup d’argent, on est les derniers à en ressentir les effets. Les familles qui ont peu d’économies et les entreprises qui ne peuvent pas facilement emprunter sont les premières touchées.
Ensuite, le crédit se raréfie, l’activité ralentit, les bénéfices baissent et, tôt ou tard, les marchés boursiers finissent par en tenir compte.
En gros, des taux élevés renforcent les plus puissants et mettent tout le monde sous pression. Le marché met simplement du temps à s’en rendre compte.
687
·
--
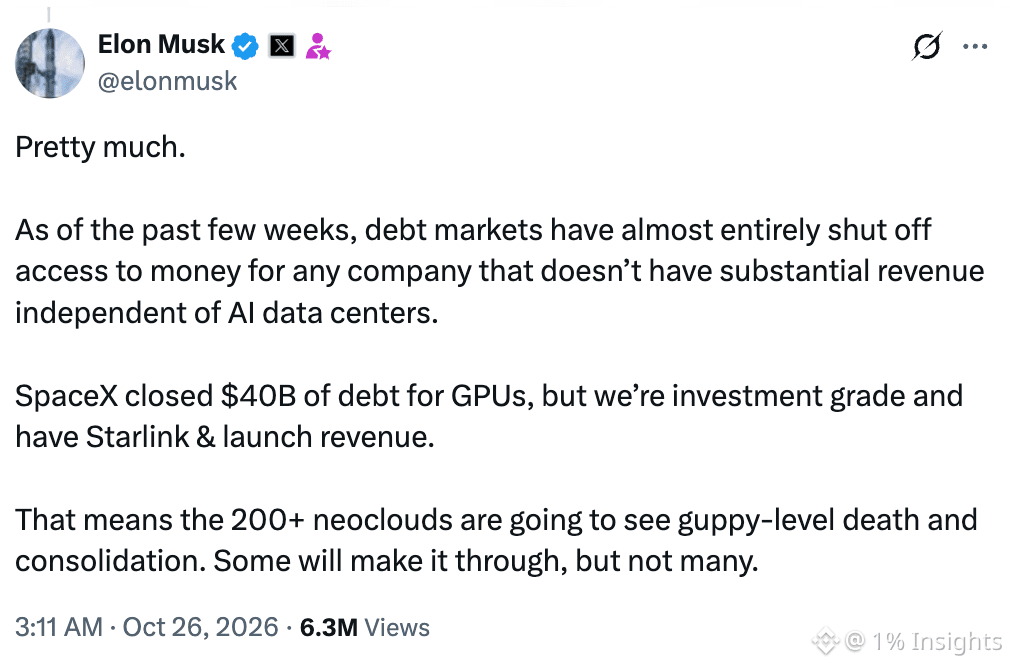
Elon vient de condamner à mort plus de 200 néoclouds.
Son post sur X était inhabituellement direct : ces dernières semaines, les marchés de la dette ont « presque entièrement fermé l’accès au financement » à toute entreprise qui ne génère pas de revenus substantiels en dehors des centres de données dédiés à l’IA. En clair, si votre seule activité consiste à vendre des heures de calcul sur GPU, la fenêtre de financement par la dette est pratiquement fermée.
Voici trois points à retenir :
1. Le robinet du financement est fermé. Le marché obligataire ne finance plus les entreprises spécialisées dans le calcul.
2. Plus de 200 néoclouds se dirigent vers une « mort au niveau des petits poissons et une consolidation ». La plupart ne survivront pas.
3. SpaceX vient de lever 40 milliards de dollars de dette pour financer des GPU — mais uniquement parce qu’elle bénéficie d’une note de crédit de qualité investissement et des revenus de Starlink et des lancements.
Le véritable signal : dans ce cycle, ce sont les revenus et la note de crédit qui déterminent qui survivra. Les entreprises purement spécialisées dans les infrastructures, sans flux de trésorerie indépendant, vont bientôt découvrir à quoi ressemble le précipice de l’endettement.
1
381
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone