

白鲸Crypto
834 Publications

白鲸Crypto
Signaler
Bloquer l’utilisateur
关注公众号“白鲸Crypto”|币安邀请码手续费折扣:LB888

Creator Awards 2024

原创之星
Trade occasionnellement
5.7 an(s)
53 Suivis
32.2K+ Abonnés
42.8K+ J’aime
2 Badges
Publications
Tous
Citations
Vidéos
Direct
·
--
#两地址约12.8亿枚USDT遭冻结
Les 6 milliards de dollars de Binance viennent, sans aucun suspense, de battre le record du plus grand vol jamais recensé dans l’histoire de l’humanité !
La cause probable de l’incident : des pirates ont infiltré l’ordinateur portable d’un ingénieur, puis ont accédé aux serveurs grâce à ses autorisations et directement soumis des ordres de retrait. En à peine deux ans, Bybit, Bitget et Binance, trois des principales plateformes d’échange centralisées (CEX), ont été compromises à tour de rôle. À mon avis, ce n’est plus une coïncidence. La cause fondamentale est à peu près la même dans chaque cas : c’est le talon d’Achille des plateformes d’échange centralisées.
Aujourd’hui, beaucoup de grandes entreprises mettent en place une architecture de sécurité « Zero Trust », qui consiste à ne jamais faire confiance et à toujours vérifier. Mais pour assurer la maintenance et les tests, les ingénieurs doivent disposer de privilèges élevés. Les pirates peuvent attaquer les terminaux des employés, et même les serveurs de rebond soumis à plusieurs niveaux d’approbation finissent par être compromis. Tous les mécanismes de vérification fondés sur des identifiants deviennent alors complètement inutiles.
En réalité, les CEX revêtent les habits décentralisés du Web3, mais sont, au fond, les entreprises Internet Web2 les plus centralisées qui soient. Pour permettre aux utilisateurs de déposer et de retirer des fonds en quelques secondes, le système doit être extrêmement automatisé. Si chaque retrait nécessitait la signature simultanée d’une dizaine de cadres à l’aide de portefeuilles matériels, l’expérience serait désastreuse et les utilisateurs partiraient tous sur des DEX.
Les portefeuilles chauds doivent donc rester actifs, les API doivent être ouvertes et les programmes de consolidation automatisée des fonds doivent fonctionner 24 heures sur 24. Résultat : il suffit aux pirates de trouver une faille d’élévation de privilèges dans une API interne ou de falsifier un ordre de retrait pour vider les portefeuilles !
Heureusement, Tether et Circle ont aidé à procéder à un gel d’urgence sur la blockchain. Même si cela a permis de récupérer la majeure partie des pertes, ça ne traite que les symptômes. Tant que la garde des fonds et les transactions ne seront pas séparées, et tant que les êtres humains resteront le maillon de confiance des systèmes automatisés, les portefeuilles chauds resteront le plus gros point faible du secteur !
Face aux pertes, Binance a montré l’exemple en annonçant qu’elle les couvrirait intégralement. C’est le sens des responsabilités de la première plateforme d’échange au monde, et cela mérite d’être salué 👍. Comme le dit si bien le dicton : si votre portefeuille se fait pirater, vous avez tout perdu ; si cela arrive sur une plateforme d’échange, vous pouvez encore être remboursé intégralement 🤣. Je crois aux capacités et à la technologie de Binance, et j’espère que la sécurité sera optimisée jusqu’à atteindre 100/100.
Abonnez-vous pour ne rien rater, et rejoignez mon groupe de discussion Binance 👇
#两地址约12.8亿枚USDT遭冻结
Les 6 milliards de dollars de Binance viennent, sans aucun suspense, de battre le record du plus grand vol jamais recensé dans l’histoire de l’humanité !
La cause probable de l’incident : des pirates ont infiltré l’ordinateur portable d’un ingénieur, puis ont accédé aux serveurs grâce à ses autorisations et directement soumis des ordres de retrait. En à peine deux ans, Bybit, Bitget et Binance, trois des principales plateformes d’échange centralisées (CEX), ont été compromises à tour de rôle. À mon avis, ce n’est plus une coïncidence. La cause fondamentale est à peu près la même dans chaque cas : c’est le talon d’Achille des plateformes d’échange centralisées.
Aujourd’hui, beaucoup de grandes entreprises mettent en place une architecture de sécurité « Zero Trust », qui consiste à ne jamais faire confiance et à toujours vérifier. Mais pour assurer la maintenance et les tests, les ingénieurs doivent disposer de privilèges élevés. Les pirates peuvent attaquer les terminaux des employés, et même les serveurs de rebond soumis à plusieurs niveaux d’approbation finissent par être compromis. Tous les mécanismes de vérification fondés sur des identifiants deviennent alors complètement inutiles.
En réalité, les CEX revêtent les habits décentralisés du Web3, mais sont, au fond, les entreprises Internet Web2 les plus centralisées qui soient. Pour permettre aux utilisateurs de déposer et de retirer des fonds en quelques secondes, le système doit être extrêmement automatisé. Si chaque retrait nécessitait la signature simultanée d’une dizaine de cadres à l’aide de portefeuilles matériels, l’expérience serait désastreuse et les utilisateurs partiraient tous sur des DEX.
Les portefeuilles chauds doivent donc rester actifs, les API doivent être ouvertes et les programmes de consolidation automatisée des fonds doivent fonctionner 24 heures sur 24. Résultat : il suffit aux pirates de trouver une faille d’élévation de privilèges dans une API interne ou de falsifier un ordre de retrait pour vider les portefeuilles !
Heureusement, Tether et Circle ont aidé à procéder à un gel d’urgence sur la blockchain. Même si cela a permis de récupérer la majeure partie des pertes, ça ne traite que les symptômes. Tant que la garde des fonds et les transactions ne seront pas séparées, et tant que les êtres humains resteront le maillon de confiance des systèmes automatisés, les portefeuilles chauds resteront le plus gros point faible du secteur !
Face aux pertes, Binance a montré l’exemple en annonçant qu’elle les couvrirait intégralement. C’est le sens des responsabilités de la première plateforme d’échange au monde, et cela mérite d’être salué 👍. Comme le dit si bien le dicton : si votre portefeuille se fait pirater, vous avez tout perdu ; si cela arrive sur une plateforme d’échange, vous pouvez encore être remboursé intégralement 🤣. Je crois aux capacités et à la technologie de Binance, et j’espère que la sécurité sera optimisée jusqu’à atteindre 100/100.
Abonnez-vous pour ne rien rater, et rejoignez mon groupe de discussion Binance 👇
Les 6 milliards de dollars de Binance viennent, sans aucun suspense, de battre le record du plus grand vol jamais recensé dans l’histoire de l’humanité !
La cause probable de l’incident : des pirates ont infiltré l’ordinateur portable d’un ingénieur, puis ont accédé aux serveurs grâce à ses autorisations et directement soumis des ordres de retrait. En à peine deux ans, Bybit, Bitget et Binance, trois des principales plateformes d’échange centralisées (CEX), ont été compromises à tour de rôle. À mon avis, ce n’est plus une coïncidence. La cause fondamentale est à peu près la même dans chaque cas : c’est le talon d’Achille des plateformes d’échange centralisées.
Aujourd’hui, beaucoup de grandes entreprises mettent en place une architecture de sécurité « Zero Trust », qui consiste à ne jamais faire confiance et à toujours vérifier. Mais pour assurer la maintenance et les tests, les ingénieurs doivent disposer de privilèges élevés. Les pirates peuvent attaquer les terminaux des employés, et même les serveurs de rebond soumis à plusieurs niveaux d’approbation finissent par être compromis. Tous les mécanismes de vérification fondés sur des identifiants deviennent alors complètement inutiles.
En réalité, les CEX revêtent les habits décentralisés du Web3, mais sont, au fond, les entreprises Internet Web2 les plus centralisées qui soient. Pour permettre aux utilisateurs de déposer et de retirer des fonds en quelques secondes, le système doit être extrêmement automatisé. Si chaque retrait nécessitait la signature simultanée d’une dizaine de cadres à l’aide de portefeuilles matériels, l’expérience serait désastreuse et les utilisateurs partiraient tous sur des DEX.
Les portefeuilles chauds doivent donc rester actifs, les API doivent être ouvertes et les programmes de consolidation automatisée des fonds doivent fonctionner 24 heures sur 24. Résultat : il suffit aux pirates de trouver une faille d’élévation de privilèges dans une API interne ou de falsifier un ordre de retrait pour vider les portefeuilles !
Heureusement, Tether et Circle ont aidé à procéder à un gel d’urgence sur la blockchain. Même si cela a permis de récupérer la majeure partie des pertes, ça ne traite que les symptômes. Tant que la garde des fonds et les transactions ne seront pas séparées, et tant que les êtres humains resteront le maillon de confiance des systèmes automatisés, les portefeuilles chauds resteront le plus gros point faible du secteur !
Face aux pertes, Binance a montré l’exemple en annonçant qu’elle les couvrirait intégralement. C’est le sens des responsabilités de la première plateforme d’échange au monde, et cela mérite d’être salué 👍. Comme le dit si bien le dicton : si votre portefeuille se fait pirater, vous avez tout perdu ; si cela arrive sur une plateforme d’échange, vous pouvez encore être remboursé intégralement 🤣. Je crois aux capacités et à la technologie de Binance, et j’espère que la sécurité sera optimisée jusqu’à atteindre 100/100.
Abonnez-vous pour ne rien rater, et rejoignez mon groupe de discussion Binance 👇
2
1.8k
·
--
À peine 300 millions de dollars avaient été dérobés à Bitget, et voilà qu’exactement un mois plus tard, Binance se fait voler près de 6 milliards de dollars. Sans aucun suspense, ce vol devient le plus important jamais enregistré dans l’histoire de l’humanité !
La cause probable de l’incident : des hackers ont piraté l’ordinateur d’un ingénieur, puis se sont introduits dans un conteneur de service pour y soumettre directement une demande de retrait. De Bybit à Bitget, puis aujourd’hui Binance, trois grandes plateformes d’échange centralisées ont été compromises coup sur coup en seulement deux ans, et la cause profonde est toujours la même. À mon avis, ce n’est plus une coïncidence : c’est une faille inhérente aux plateformes d’échange centralisées.
Aujourd’hui, de nombreuses grandes entreprises adoptent une architecture de sécurité à « confiance zéro », qui prétend ne jamais faire confiance et toujours vérifier. Mais les ingénieurs doivent disposer de privilèges élevés pour déployer des versions, effectuer des tests et assurer la maintenance des nœuds. Les hackers peuvent corrompre des employés, recourir à l’ingénierie sociale et à l’hameçonnage, ou compromettre des appareils personnels. Dès qu’un terminal est compromis, même les machines bastion soumises à plusieurs niveaux d’approbation peuvent être piratées les unes après les autres. Tous les mécanismes de vérification reposant sur des justificatifs d’identité deviennent alors pratiquement inutiles.
En réalité, les plateformes CEX portent le masque décentralisé du Web3, mais sont, au fond, les entreprises Internet Web2 les plus poussées, avec un très grand nombre de transactions simultanées. Pour permettre à des dizaines de millions d’utilisateurs d’effectuer rapidement des dépôts et des retraits et de profiter d’une expérience de trading fluide, les systèmes doivent être extrêmement automatisés. Si chaque retrait nécessitait la signature simultanée de 10 dirigeants avec des portefeuilles matériels, l’expérience utilisateur serait ruinée. Les portefeuilles chauds doivent donc rester constamment actifs, les API doivent être ouvertes et les programmes de consolidation automatisée des fonds doivent tourner 24 heures sur 24. Résultat : il suffit aux hackers de trouver une faille d’élévation de privilèges dans une API interne, ou de falsifier une demande de retrait, pour vider les portefeuilles !
Heureusement, Tether et Circle ont apporté leur aide sur la blockchain pour geler les fonds en urgence. Ces lignes de défense ont permis de limiter l’essentiel des pertes, mais elles ne traitent pas le problème à la racine. Tant que la conservation des fonds et les transactions ne seront pas séparées, et tant que les humains resteront le pivot de confiance des systèmes automatisés, les portefeuilles chauds demeureront le plus grand point faible du secteur !
Abonnez-vous pour ne rien manquer et rejoignez mon groupe de discussion 👇
À peine 300 millions de dollars avaient été dérobés à Bitget, et voilà qu’exactement un mois plus tard, Binance se fait voler près de 6 milliards de dollars. Sans aucun suspense, ce vol devient le plus important jamais enregistré dans l’histoire de l’humanité !
La cause probable de l’incident : des hackers ont piraté l’ordinateur d’un ingénieur, puis se sont introduits dans un conteneur de service pour y soumettre directement une demande de retrait. De Bybit à Bitget, puis aujourd’hui Binance, trois grandes plateformes d’échange centralisées ont été compromises coup sur coup en seulement deux ans, et la cause profonde est toujours la même. À mon avis, ce n’est plus une coïncidence : c’est une faille inhérente aux plateformes d’échange centralisées.
Aujourd’hui, de nombreuses grandes entreprises adoptent une architecture de sécurité à « confiance zéro », qui prétend ne jamais faire confiance et toujours vérifier. Mais les ingénieurs doivent disposer de privilèges élevés pour déployer des versions, effectuer des tests et assurer la maintenance des nœuds. Les hackers peuvent corrompre des employés, recourir à l’ingénierie sociale et à l’hameçonnage, ou compromettre des appareils personnels. Dès qu’un terminal est compromis, même les machines bastion soumises à plusieurs niveaux d’approbation peuvent être piratées les unes après les autres. Tous les mécanismes de vérification reposant sur des justificatifs d’identité deviennent alors pratiquement inutiles.
En réalité, les plateformes CEX portent le masque décentralisé du Web3, mais sont, au fond, les entreprises Internet Web2 les plus poussées, avec un très grand nombre de transactions simultanées. Pour permettre à des dizaines de millions d’utilisateurs d’effectuer rapidement des dépôts et des retraits et de profiter d’une expérience de trading fluide, les systèmes doivent être extrêmement automatisés. Si chaque retrait nécessitait la signature simultanée de 10 dirigeants avec des portefeuilles matériels, l’expérience utilisateur serait ruinée. Les portefeuilles chauds doivent donc rester constamment actifs, les API doivent être ouvertes et les programmes de consolidation automatisée des fonds doivent tourner 24 heures sur 24. Résultat : il suffit aux hackers de trouver une faille d’élévation de privilèges dans une API interne, ou de falsifier une demande de retrait, pour vider les portefeuilles !
Heureusement, Tether et Circle ont apporté leur aide sur la blockchain pour geler les fonds en urgence. Ces lignes de défense ont permis de limiter l’essentiel des pertes, mais elles ne traitent pas le problème à la racine. Tant que la conservation des fonds et les transactions ne seront pas séparées, et tant que les humains resteront le pivot de confiance des systèmes automatisés, les portefeuilles chauds demeureront le plus grand point faible du secteur !
Abonnez-vous pour ne rien manquer et rejoignez mon groupe de discussion 👇
La cause probable de l’incident : des hackers ont piraté l’ordinateur d’un ingénieur, puis se sont introduits dans un conteneur de service pour y soumettre directement une demande de retrait. De Bybit à Bitget, puis aujourd’hui Binance, trois grandes plateformes d’échange centralisées ont été compromises coup sur coup en seulement deux ans, et la cause profonde est toujours la même. À mon avis, ce n’est plus une coïncidence : c’est une faille inhérente aux plateformes d’échange centralisées.
Aujourd’hui, de nombreuses grandes entreprises adoptent une architecture de sécurité à « confiance zéro », qui prétend ne jamais faire confiance et toujours vérifier. Mais les ingénieurs doivent disposer de privilèges élevés pour déployer des versions, effectuer des tests et assurer la maintenance des nœuds. Les hackers peuvent corrompre des employés, recourir à l’ingénierie sociale et à l’hameçonnage, ou compromettre des appareils personnels. Dès qu’un terminal est compromis, même les machines bastion soumises à plusieurs niveaux d’approbation peuvent être piratées les unes après les autres. Tous les mécanismes de vérification reposant sur des justificatifs d’identité deviennent alors pratiquement inutiles.
En réalité, les plateformes CEX portent le masque décentralisé du Web3, mais sont, au fond, les entreprises Internet Web2 les plus poussées, avec un très grand nombre de transactions simultanées. Pour permettre à des dizaines de millions d’utilisateurs d’effectuer rapidement des dépôts et des retraits et de profiter d’une expérience de trading fluide, les systèmes doivent être extrêmement automatisés. Si chaque retrait nécessitait la signature simultanée de 10 dirigeants avec des portefeuilles matériels, l’expérience utilisateur serait ruinée. Les portefeuilles chauds doivent donc rester constamment actifs, les API doivent être ouvertes et les programmes de consolidation automatisée des fonds doivent tourner 24 heures sur 24. Résultat : il suffit aux hackers de trouver une faille d’élévation de privilèges dans une API interne, ou de falsifier une demande de retrait, pour vider les portefeuilles !
Heureusement, Tether et Circle ont apporté leur aide sur la blockchain pour geler les fonds en urgence. Ces lignes de défense ont permis de limiter l’essentiel des pertes, mais elles ne traitent pas le problème à la racine. Tant que la conservation des fonds et les transactions ne seront pas séparées, et tant que les humains resteront le pivot de confiance des systèmes automatisés, les portefeuilles chauds demeureront le plus grand point faible du secteur !
Abonnez-vous pour ne rien manquer et rejoignez mon groupe de discussion 👇
6
1.9k
·
--
Cette année, le marché sud-coréen 🇰🇷 a connu un cas d’école de l’effet de levier amplifiant la baisse des marchés.
La vulnérabilité des États-Unis est en hausse :
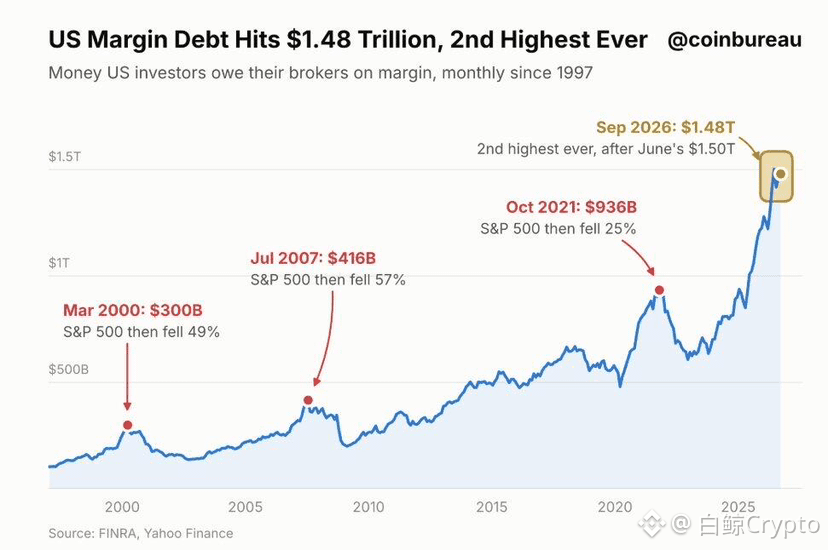
La dette actuelle des investisseurs américains liée aux achats sur marge (dette sur marge) atteint 1 480 milliards de dollars, soit le deuxième niveau le plus élevé jamais enregistré.
Selon les données de l’Autorité américaine de régulation du secteur financier (FINRA) : en septembre, les investisseurs ont contracté 26 milliards de dollars de nouveaux emprunts sur marge. La dette sur marge actuelle n’est inférieure que de 1,5 % au record historique de 1 500 milliards de dollars établi en juin.
Dans le même temps, les liquidités non investies que les investisseurs détiennent auprès des courtiers n’ont augmenté que de 1,7 % depuis octobre 2021, tandis que la dette sur marge a bondi de 58 %.
Bien sûr, la capitalisation boursière a elle aussi augmenté.
D’après les données de First Trust : en prenant le S&P 500 comme référence, pour chaque tranche de 100 dollars investie dans les actions composant l’indice, la dette sur marge correspondante s’élève à environ 2,30 dollars, soit un niveau proche de la moyenne depuis 1997.
Historiquement, les pics de la dette sur marge surviennent souvent dans les trois mois qui précèdent ou suivent un sommet du marché :
1. Mars 2000 : dette sur marge de 300 milliards de dollars, puis baisse de 49 % du S&P 500
2. Juillet 2007 : dette sur marge de 416 milliards de dollars, puis baisse de 57 % du S&P 500
3. Octobre 2021 : dette sur marge de 936 milliards de dollars, puis baisse de 25 % du S&P 500
Lors de chacun de ces cycles, les positions financées par l’emprunt ont connu un désendettement : la dette sur marge a reculé de 35 à 55 % par rapport à son pic.
Cela ne signifie pas qu’une baisse 📉 va forcément se produire, ni que « la dette sur marge élevée provoque directement un krach ». Mais une fois les ventes lancées, un effet de levier élevé amplifie la baisse ; et les niveaux d’endettement extrêmes apparaissent souvent en fin de marché haussier, lorsque l’appétit pour le risque est à son maximum.
Autrement dit, méfiez-vous ⚠️ des cygnes noirs :
1. Escalade de la guerre en Iran — Trump dit qu’il n’interviendra pas avant les élections de mi-mandat, mais connaissant Trump… quelles sont les chances ?
2. Crise du crédit — favorable à 🍊
3. 🇫🇷
4. En fait, il y a aussi le problème de la liquidité. Si elle est faible, que ce soit en bourse ou dans les cryptos, cela peut très mal tourner dès lors que ce problème se pose.
Pour l’instant, c’est tout ce qui me vient à l’esprit. N’hésitez pas à commenter si vous avez d’autres idées.
Cette année, le marché sud-coréen 🇰🇷 a connu un cas d’école de l’effet de levier amplifiant la baisse des marchés.
La vulnérabilité des États-Unis est en hausse :
La dette actuelle des investisseurs américains liée aux achats sur marge (dette sur marge) atteint 1 480 milliards de dollars, soit le deuxième niveau le plus élevé jamais enregistré.
Selon les données de l’Autorité américaine de régulation du secteur financier (FINRA) : en septembre, les investisseurs ont contracté 26 milliards de dollars de nouveaux emprunts sur marge. La dette sur marge actuelle n’est inférieure que de 1,5 % au record historique de 1 500 milliards de dollars établi en juin.
Dans le même temps, les liquidités non investies que les investisseurs détiennent auprès des courtiers n’ont augmenté que de 1,7 % depuis octobre 2021, tandis que la dette sur marge a bondi de 58 %.
Bien sûr, la capitalisation boursière a elle aussi augmenté.
D’après les données de First Trust : en prenant le S&P 500 comme référence, pour chaque tranche de 100 dollars investie dans les actions composant l’indice, la dette sur marge correspondante s’élève à environ 2,30 dollars, soit un niveau proche de la moyenne depuis 1997.
Historiquement, les pics de la dette sur marge surviennent souvent dans les trois mois qui précèdent ou suivent un sommet du marché :
1. Mars 2000 : dette sur marge de 300 milliards de dollars, puis baisse de 49 % du S&P 500
2. Juillet 2007 : dette sur marge de 416 milliards de dollars, puis baisse de 57 % du S&P 500
3. Octobre 2021 : dette sur marge de 936 milliards de dollars, puis baisse de 25 % du S&P 500
Lors de chacun de ces cycles, les positions financées par l’emprunt ont connu un désendettement : la dette sur marge a reculé de 35 à 55 % par rapport à son pic.
Cela ne signifie pas qu’une baisse 📉 va forcément se produire, ni que « la dette sur marge élevée provoque directement un krach ». Mais une fois les ventes lancées, un effet de levier élevé amplifie la baisse ; et les niveaux d’endettement extrêmes apparaissent souvent en fin de marché haussier, lorsque l’appétit pour le risque est à son maximum.
Autrement dit, méfiez-vous ⚠️ des cygnes noirs :
1. Escalade de la guerre en Iran — Trump dit qu’il n’interviendra pas avant les élections de mi-mandat, mais connaissant Trump… quelles sont les chances ?
2. Crise du crédit — favorable à 🍊
3. 🇫🇷
4. En fait, il y a aussi le problème de la liquidité. Si elle est faible, que ce soit en bourse ou dans les cryptos, cela peut très mal tourner dès lors que ce problème se pose.
Pour l’instant, c’est tout ce qui me vient à l’esprit. N’hésitez pas à commenter si vous avez d’autres idées.
La vulnérabilité des États-Unis est en hausse :
La dette actuelle des investisseurs américains liée aux achats sur marge (dette sur marge) atteint 1 480 milliards de dollars, soit le deuxième niveau le plus élevé jamais enregistré.
Selon les données de l’Autorité américaine de régulation du secteur financier (FINRA) : en septembre, les investisseurs ont contracté 26 milliards de dollars de nouveaux emprunts sur marge. La dette sur marge actuelle n’est inférieure que de 1,5 % au record historique de 1 500 milliards de dollars établi en juin.
Dans le même temps, les liquidités non investies que les investisseurs détiennent auprès des courtiers n’ont augmenté que de 1,7 % depuis octobre 2021, tandis que la dette sur marge a bondi de 58 %.
Bien sûr, la capitalisation boursière a elle aussi augmenté.
D’après les données de First Trust : en prenant le S&P 500 comme référence, pour chaque tranche de 100 dollars investie dans les actions composant l’indice, la dette sur marge correspondante s’élève à environ 2,30 dollars, soit un niveau proche de la moyenne depuis 1997.
Historiquement, les pics de la dette sur marge surviennent souvent dans les trois mois qui précèdent ou suivent un sommet du marché :
1. Mars 2000 : dette sur marge de 300 milliards de dollars, puis baisse de 49 % du S&P 500
2. Juillet 2007 : dette sur marge de 416 milliards de dollars, puis baisse de 57 % du S&P 500
3. Octobre 2021 : dette sur marge de 936 milliards de dollars, puis baisse de 25 % du S&P 500
Lors de chacun de ces cycles, les positions financées par l’emprunt ont connu un désendettement : la dette sur marge a reculé de 35 à 55 % par rapport à son pic.
Cela ne signifie pas qu’une baisse 📉 va forcément se produire, ni que « la dette sur marge élevée provoque directement un krach ». Mais une fois les ventes lancées, un effet de levier élevé amplifie la baisse ; et les niveaux d’endettement extrêmes apparaissent souvent en fin de marché haussier, lorsque l’appétit pour le risque est à son maximum.
Autrement dit, méfiez-vous ⚠️ des cygnes noirs :
1. Escalade de la guerre en Iran — Trump dit qu’il n’interviendra pas avant les élections de mi-mandat, mais connaissant Trump… quelles sont les chances ?
2. Crise du crédit — favorable à 🍊
3. 🇫🇷
4. En fait, il y a aussi le problème de la liquidité. Si elle est faible, que ce soit en bourse ou dans les cryptos, cela peut très mal tourner dès lors que ce problème se pose.
Pour l’instant, c’est tout ce qui me vient à l’esprit. N’hésitez pas à commenter si vous avez d’autres idées.
2
1
1.1k
·
--
Le marché évoluera sans qu’on s’en rende compte#FOMC会议
À condition que les opportunités soient réservées à ceux qui s’y sont préparés
En période de marché haussier, acheter progressivement est la meilleure stratégie
Que vous me croyiez ou non, cette fois-ci, le marché haussier sera celui que le plus grand nombre aura laissé passer
Les niveaux d’achat évoqués pendant le direct ne sont pas là parce que le marché va bouger en ce moment, mais pour que vous ne ratiez pas la hausse à venir. Vous reviendrez me remercier !
Le marché évoluera sans qu’on s’en rende compte#FOMC会议
À condition que les opportunités soient réservées à ceux qui s’y sont préparés
En période de marché haussier, acheter progressivement est la meilleure stratégie
Que vous me croyiez ou non, cette fois-ci, le marché haussier sera celui que le plus grand nombre aura laissé passer
Les niveaux d’achat évoqués pendant le direct ne sont pas là parce que le marché va bouger en ce moment, mais pour que vous ne ratiez pas la hausse à venir. Vous reviendrez me remercier !
À condition que les opportunités soient réservées à ceux qui s’y sont préparés
En période de marché haussier, acheter progressivement est la meilleure stratégie
Que vous me croyiez ou non, cette fois-ci, le marché haussier sera celui que le plus grand nombre aura laissé passer
Les niveaux d’achat évoqués pendant le direct ne sont pas là parce que le marché va bouger en ce moment, mais pour que vous ne ratiez pas la hausse à venir. Vous reviendrez me remercier !
1k
·
--
Que font vraiment les acteurs dominants en ce moment ?
L’ETF attirait encore des capitaux il y a quelques jours, puis les 22 et 23 octobre, il a soudain enregistré une sortie nette de 770 millions de dollars sur deux jours, signe évident que certains ont commencé à prendre leurs bénéfices :
La moitié des sorties provenait directement de BlackRock. En y regardant de plus près, BlackRock a enregistré depuis septembre des entrées nettes d’environ 2 milliards de dollars au total, avec un coût moyen global d’achat autour de 82 000, ce qui signifie que sa position à court terme est encore en perte latente.
Les actions américaines ont chuté de façon très brutale sur ces deux séances, l’aversion au risque des clients s’est renforcée, et cela s’est répercuté sur les ETF Bitcoin, ce qui est tout à fait logique. Donc les sorties à court terme ne signifient pas que BlackRock devient baissier, mais que ses clients se retirent, entraînant des rachats forcés lors du règlement.
De plus, les grands établissements n’opèrent généralement des retournements qu’à l’échelle du mois. Il faut deux ou trois semaines consécutives de sorties nettes pour conclure à un désengagement systémique des institutions. L’ETF Bitcoin de BlackRock représente à lui seul 60 % du volume total des ETF, c’est clairement le principal acheteur et un indicateur de tendance.
Regardons aussi les données on-chain :
1)Les portefeuilles détenant 10 à 10000枚$BTC ont continué à accumuler progressivement pendant la phase de volatilité, avec un total acheté compris entre 85 000 et 89 000 BTC.
2)Les avoirs des baleines sont également remontés à 3,03 millions de BTC, et le rythme d’accumulation mensuel est le plus rapide depuis février de cette année.
3)Le teneur de marché Wintermute a transféré depuis octobre 9 458 BTC vers 40 nouveaux portefeuilles pour les verrouiller, soit environ 770 millions de dollars.
4)Par ailleurs, Strive détient 36 818 BTC, et Strategy ainsi que d’autres sociétés de trésorerie ont au total acheté 135 979 BTC, continuant à accumuler.
La position est très claire : acheter dans les replis et verrouiller les fonds. Les acteurs dominants à court terme vendent en haut pour se couvrir, tandis que les acteurs dominants à long terme accumulent à la baisse ; le marché reste dans une phase d’affrontement.
Ne prenez pas les sorties à court terme pour un signal de krach majeur, et ne considérez pas non plus l’accumulation des baleines comme un signal de hausse immédiate. Ce que vous devez faire, c’est patienter avec calme et conserver vos jetons en main~
Abonnez-vous et rejoignez mon groupe de discussion, Lao Bai vous aide à clarifier la situation sans vous perdre 👇
{future}(BTCUSDT)
Que font vraiment les acteurs dominants en ce moment ?
L’ETF attirait encore des capitaux il y a quelques jours, puis les 22 et 23 octobre, il a soudain enregistré une sortie nette de 770 millions de dollars sur deux jours, signe évident que certains ont commencé à prendre leurs bénéfices :
La moitié des sorties provenait directement de BlackRock. En y regardant de plus près, BlackRock a enregistré depuis septembre des entrées nettes d’environ 2 milliards de dollars au total, avec un coût moyen global d’achat autour de 82 000, ce qui signifie que sa position à court terme est encore en perte latente.
Les actions américaines ont chuté de façon très brutale sur ces deux séances, l’aversion au risque des clients s’est renforcée, et cela s’est répercuté sur les ETF Bitcoin, ce qui est tout à fait logique. Donc les sorties à court terme ne signifient pas que BlackRock devient baissier, mais que ses clients se retirent, entraînant des rachats forcés lors du règlement.
De plus, les grands établissements n’opèrent généralement des retournements qu’à l’échelle du mois. Il faut deux ou trois semaines consécutives de sorties nettes pour conclure à un désengagement systémique des institutions. L’ETF Bitcoin de BlackRock représente à lui seul 60 % du volume total des ETF, c’est clairement le principal acheteur et un indicateur de tendance.
Regardons aussi les données on-chain :
1)Les portefeuilles détenant 10 à 10000枚$BTC ont continué à accumuler progressivement pendant la phase de volatilité, avec un total acheté compris entre 85 000 et 89 000 BTC.
2)Les avoirs des baleines sont également remontés à 3,03 millions de BTC, et le rythme d’accumulation mensuel est le plus rapide depuis février de cette année.
3)Le teneur de marché Wintermute a transféré depuis octobre 9 458 BTC vers 40 nouveaux portefeuilles pour les verrouiller, soit environ 770 millions de dollars.
4)Par ailleurs, Strive détient 36 818 BTC, et Strategy ainsi que d’autres sociétés de trésorerie ont au total acheté 135 979 BTC, continuant à accumuler.
La position est très claire : acheter dans les replis et verrouiller les fonds. Les acteurs dominants à court terme vendent en haut pour se couvrir, tandis que les acteurs dominants à long terme accumulent à la baisse ; le marché reste dans une phase d’affrontement.
Ne prenez pas les sorties à court terme pour un signal de krach majeur, et ne considérez pas non plus l’accumulation des baleines comme un signal de hausse immédiate. Ce que vous devez faire, c’est patienter avec calme et conserver vos jetons en main~
Abonnez-vous et rejoignez mon groupe de discussion, Lao Bai vous aide à clarifier la situation sans vous perdre 👇
L’ETF attirait encore des capitaux il y a quelques jours, puis les 22 et 23 octobre, il a soudain enregistré une sortie nette de 770 millions de dollars sur deux jours, signe évident que certains ont commencé à prendre leurs bénéfices :
La moitié des sorties provenait directement de BlackRock. En y regardant de plus près, BlackRock a enregistré depuis septembre des entrées nettes d’environ 2 milliards de dollars au total, avec un coût moyen global d’achat autour de 82 000, ce qui signifie que sa position à court terme est encore en perte latente.
Les actions américaines ont chuté de façon très brutale sur ces deux séances, l’aversion au risque des clients s’est renforcée, et cela s’est répercuté sur les ETF Bitcoin, ce qui est tout à fait logique. Donc les sorties à court terme ne signifient pas que BlackRock devient baissier, mais que ses clients se retirent, entraînant des rachats forcés lors du règlement.
De plus, les grands établissements n’opèrent généralement des retournements qu’à l’échelle du mois. Il faut deux ou trois semaines consécutives de sorties nettes pour conclure à un désengagement systémique des institutions. L’ETF Bitcoin de BlackRock représente à lui seul 60 % du volume total des ETF, c’est clairement le principal acheteur et un indicateur de tendance.
Regardons aussi les données on-chain :
1)Les portefeuilles détenant 10 à 10000枚$BTC ont continué à accumuler progressivement pendant la phase de volatilité, avec un total acheté compris entre 85 000 et 89 000 BTC.
2)Les avoirs des baleines sont également remontés à 3,03 millions de BTC, et le rythme d’accumulation mensuel est le plus rapide depuis février de cette année.
3)Le teneur de marché Wintermute a transféré depuis octobre 9 458 BTC vers 40 nouveaux portefeuilles pour les verrouiller, soit environ 770 millions de dollars.
4)Par ailleurs, Strive détient 36 818 BTC, et Strategy ainsi que d’autres sociétés de trésorerie ont au total acheté 135 979 BTC, continuant à accumuler.
La position est très claire : acheter dans les replis et verrouiller les fonds. Les acteurs dominants à court terme vendent en haut pour se couvrir, tandis que les acteurs dominants à long terme accumulent à la baisse ; le marché reste dans une phase d’affrontement.
Ne prenez pas les sorties à court terme pour un signal de krach majeur, et ne considérez pas non plus l’accumulation des baleines comme un signal de hausse immédiate. Ce que vous devez faire, c’est patienter avec calme et conserver vos jetons en main~
Abonnez-vous et rejoignez mon groupe de discussion, Lao Bai vous aide à clarifier la situation sans vous perdre 👇
1
7
4.7k
·
--
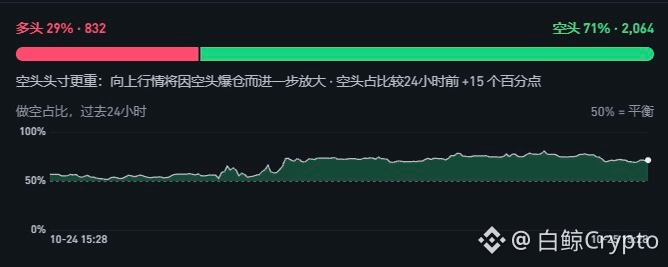
$BTC Le marché est plutôt intéressant en ce moment : les particuliers se ruent sur les positions vendeuses. Si ça continue comme ça, les gros acteurs risquent de les prendre à contre-pied :
Au cours des dernières 24 heures, les positions vendeuses ont encore augmenté de 15 points. Elles représentent désormais 71 % du total, contre seulement 29 % pour les positions acheteuses. C’est un scénario classique : quand tout le monde pense que le marché va baisser et se précipite pour vendre à découvert, il finit souvent par ne plus baisser. Pour l’instant, on voit clairement des acheteurs défendre la zone des 79 600, et la pression à la vente s’affaiblit de plus en plus.
Entre 81 400 et 82 000, il y a une concentration massive de positions vendeuses à fort effet de levier : c’est du carburant tout prêt pour les gros acteurs. Il suffirait que le prix remonte un peu et franchisse les 81 400 pour que les vendeurs paniquent et que le prix soit propulsé vers le haut. Le scénario le plus probable serait donc une phase de consolidation, suivie d’une brusque hausse qui liquiderait les positions vendeuses au-dessus.
Voici aussi mon approche personnelle pour le court terme :
Quoi qu’il en soit, je ne vais absolument pas vendre à découvert à ce niveau. Le faire maintenant, c’est comme danser au bord d’une falaise. Si vous voulez acheter, vous pouvez tenter une petite position autour du cours actuel, près de 80 500, ou attendre un repli vers les 80 000 pour en reprendre un peu. N’oubliez surtout pas de placer un stop-loss, juste sous les 79 600 : si le cours passe en dessous, cela voudra dire que je me suis trompé, et je sortirai en acceptant la perte.
À la hausse, le premier objectif à surveiller est 81 400. Si le cours franchit ce niveau et s’y maintient, il pourrait probablement atteindre les 82 000. S’il monte vraiment dans la zone des 81 400 à 82 000 et que la hausse s’essouffle, vous pouvez envisager de réduire votre position ou de sortir. S’il continue vraiment à grimper, on pourrait assister à une belle hausse. Dans tous les cas, faites attention à la taille de vos positions et placez bien vos stops : dans ce marché, les mèches brusques ne manqueront pas.
Abonnez-vous et rejoignez mon groupe de discussion. Lao Bai vous aidera à comprendre la tendance sans vous perdre 👇
$BTC Le marché est plutôt intéressant en ce moment : les particuliers se ruent sur les positions vendeuses. Si ça continue comme ça, les gros acteurs risquent de les prendre à contre-pied :
Au cours des dernières 24 heures, les positions vendeuses ont encore augmenté de 15 points. Elles représentent désormais 71 % du total, contre seulement 29 % pour les positions acheteuses. C’est un scénario classique : quand tout le monde pense que le marché va baisser et se précipite pour vendre à découvert, il finit souvent par ne plus baisser. Pour l’instant, on voit clairement des acheteurs défendre la zone des 79 600, et la pression à la vente s’affaiblit de plus en plus.
Entre 81 400 et 82 000, il y a une concentration massive de positions vendeuses à fort effet de levier : c’est du carburant tout prêt pour les gros acteurs. Il suffirait que le prix remonte un peu et franchisse les 81 400 pour que les vendeurs paniquent et que le prix soit propulsé vers le haut. Le scénario le plus probable serait donc une phase de consolidation, suivie d’une brusque hausse qui liquiderait les positions vendeuses au-dessus.
Voici aussi mon approche personnelle pour le court terme :
Quoi qu’il en soit, je ne vais absolument pas vendre à découvert à ce niveau. Le faire maintenant, c’est comme danser au bord d’une falaise. Si vous voulez acheter, vous pouvez tenter une petite position autour du cours actuel, près de 80 500, ou attendre un repli vers les 80 000 pour en reprendre un peu. N’oubliez surtout pas de placer un stop-loss, juste sous les 79 600 : si le cours passe en dessous, cela voudra dire que je me suis trompé, et je sortirai en acceptant la perte.
À la hausse, le premier objectif à surveiller est 81 400. Si le cours franchit ce niveau et s’y maintient, il pourrait probablement atteindre les 82 000. S’il monte vraiment dans la zone des 81 400 à 82 000 et que la hausse s’essouffle, vous pouvez envisager de réduire votre position ou de sortir. S’il continue vraiment à grimper, on pourrait assister à une belle hausse. Dans tous les cas, faites attention à la taille de vos positions et placez bien vos stops : dans ce marché, les mèches brusques ne manqueront pas.
Abonnez-vous et rejoignez mon groupe de discussion. Lao Bai vous aidera à comprendre la tendance sans vous perdre 👇
Au cours des dernières 24 heures, les positions vendeuses ont encore augmenté de 15 points. Elles représentent désormais 71 % du total, contre seulement 29 % pour les positions acheteuses. C’est un scénario classique : quand tout le monde pense que le marché va baisser et se précipite pour vendre à découvert, il finit souvent par ne plus baisser. Pour l’instant, on voit clairement des acheteurs défendre la zone des 79 600, et la pression à la vente s’affaiblit de plus en plus.
Entre 81 400 et 82 000, il y a une concentration massive de positions vendeuses à fort effet de levier : c’est du carburant tout prêt pour les gros acteurs. Il suffirait que le prix remonte un peu et franchisse les 81 400 pour que les vendeurs paniquent et que le prix soit propulsé vers le haut. Le scénario le plus probable serait donc une phase de consolidation, suivie d’une brusque hausse qui liquiderait les positions vendeuses au-dessus.
Voici aussi mon approche personnelle pour le court terme :
Quoi qu’il en soit, je ne vais absolument pas vendre à découvert à ce niveau. Le faire maintenant, c’est comme danser au bord d’une falaise. Si vous voulez acheter, vous pouvez tenter une petite position autour du cours actuel, près de 80 500, ou attendre un repli vers les 80 000 pour en reprendre un peu. N’oubliez surtout pas de placer un stop-loss, juste sous les 79 600 : si le cours passe en dessous, cela voudra dire que je me suis trompé, et je sortirai en acceptant la perte.
À la hausse, le premier objectif à surveiller est 81 400. Si le cours franchit ce niveau et s’y maintient, il pourrait probablement atteindre les 82 000. S’il monte vraiment dans la zone des 81 400 à 82 000 et que la hausse s’essouffle, vous pouvez envisager de réduire votre position ou de sortir. S’il continue vraiment à grimper, on pourrait assister à une belle hausse. Dans tous les cas, faites attention à la taille de vos positions et placez bien vos stops : dans ce marché, les mèches brusques ne manqueront pas.
Abonnez-vous et rejoignez mon groupe de discussion. Lao Bai vous aidera à comprendre la tendance sans vous perdre 👇
4
15
11.9k
·
--
Article
Les altcoins ont-ils encore un avenir ?L’époque où tous les altcoins grimpaient lors des marchés haussiers est révolue, mais les altcoins, en tant que catégorie d’actifs, ne vont pas disparaître. Ce qui disparaît, c’est la prime de liquidité selon laquelle « n’importe quel jeton peut monter ». Il ne restera qu’un petit nombre d’actifs dont la valeur peut être étayée par des flux de trésorerie, des circuits conformes à la réglementation et des effets de réseau :
I. Le point le plus fragile des altcoins aujourd’hui
$BTC Le Bitcoin a buté à plusieurs reprises autour de 84 000, face à une forte pression vendeuse. À court terme, il évolue dans une fourchette de 80 000 à 85 000 en attendant une direction. Mais le véritable danger n’est pas la stagnation du marché dans son ensemble : c’est la structure des positions sur les altcoins.
Depuis le pic de l’effet de levier début octobre, le ratio de levier de plus de 40 % des altcoins à forte capitalisation reste proche de son plus haut niveau de l’année 2026 ; la proportion d’altcoins à moyenne capitalisation présentant un effet de levier élevé a même atteint un nouveau record annuel. Une vague de liquidations d’environ 850 millions de dollars a déjà eu lieu le 15 octobre, mais les nouvelles positions longues à effet de levier ouvertes après ces liquidations les ont rapidement remplacées : les positions libérées ont été comblées par de l’argent emprunté.
Les altcoins ont-ils encore un avenir ?
L’époque où tous les altcoins grimpaient lors des marchés haussiers est révolue, mais les altcoins, en tant que catégorie d’actifs, ne vont pas disparaître. Ce qui disparaît, c’est la prime de liquidité selon laquelle « n’importe quel jeton peut monter ». Il ne restera qu’un petit nombre d’actifs dont la valeur peut être étayée par des flux de trésorerie, des circuits conformes à la réglementation et des effets de réseau :
I. Le point le plus fragile des altcoins aujourd’hui
$BTC Le Bitcoin a buté à plusieurs reprises autour de 84 000, face à une forte pression vendeuse. À court terme, il évolue dans une fourchette de 80 000 à 85 000 en attendant une direction. Mais le véritable danger n’est pas la stagnation du marché dans son ensemble : c’est la structure des positions sur les altcoins.
Depuis le pic de l’effet de levier début octobre, le ratio de levier de plus de 40 % des altcoins à forte capitalisation reste proche de son plus haut niveau de l’année 2026 ; la proportion d’altcoins à moyenne capitalisation présentant un effet de levier élevé a même atteint un nouveau record annuel. Une vague de liquidations d’environ 850 millions de dollars a déjà eu lieu le 15 octobre, mais les nouvelles positions longues à effet de levier ouvertes après ces liquidations les ont rapidement remplacées : les positions libérées ont été comblées par de l’argent emprunté.
I. Le point le plus fragile des altcoins aujourd’hui
$BTC Le Bitcoin a buté à plusieurs reprises autour de 84 000, face à une forte pression vendeuse. À court terme, il évolue dans une fourchette de 80 000 à 85 000 en attendant une direction. Mais le véritable danger n’est pas la stagnation du marché dans son ensemble : c’est la structure des positions sur les altcoins.
Depuis le pic de l’effet de levier début octobre, le ratio de levier de plus de 40 % des altcoins à forte capitalisation reste proche de son plus haut niveau de l’année 2026 ; la proportion d’altcoins à moyenne capitalisation présentant un effet de levier élevé a même atteint un nouveau record annuel. Une vague de liquidations d’environ 850 millions de dollars a déjà eu lieu le 15 octobre, mais les nouvelles positions longues à effet de levier ouvertes après ces liquidations les ont rapidement remplacées : les positions libérées ont été comblées par de l’argent emprunté.
1
2
2.3k
·
--
L’époque où l’on pouvait acheter des altcoins les yeux fermés et les voir monter est révolue. À l’avenir, seuls quelques-uns survivront :
Aujourd’hui, l’effet de levier sur plus de 40 % des altcoins à forte capitalisation est proche de son plus haut niveau de l’année, tandis que celui des altcoins à moyenne capitalisation atteint lui aussi un record. Le 15 octobre, environ 850 millions de dollars de positions ont été liquidées, et des acheteurs à crédit ont aussitôt pris le relais. Les prix ne sont pas soutenus par de véritables achats au comptant, mais par des fonds empruntés avec effet de levier. Les carnets d’ordres des petites cryptos sont peu fournis : dès que les teneurs de marché se retirent, les liquidations en cascade peuvent se déclencher facilement. Voilà la situation actuelle.
La décision de la Fed du 29 octobre et les élections de mi-mandat du 3 novembre ne sont séparées que de six jours. La stagnation du BTC pourrait être rompue. Les institutions redoutent l’incertitude et concentrent leurs capitaux sur le BTC et l’ETH. Les altcoins ont chuté de 5,69 % en une semaine, contre seulement 1,99 % pour le BTC : les mouvements de capitaux sont très clairs.
Les ETF BTC ont enregistré environ 2,09 milliards de dollars d’entrées nettes au cours des 30 derniers jours, tandis que les ETF ETH ont subi 319 millions de dollars de sorties nettes et les ETF SOL, environ 33,2 millions. De plus, les ETF de BlackRock, la plus grande institution, n’achètent que du BTC et de l’ETH. Les altcoins ne peuvent absolument pas compter sur un éventuel débordement des capitaux une fois que le marché aura fini de monter.
La pression vendeuse liée aux déblocages de tokens de projets financés par des fonds de capital-risque est ce qu’il y a de plus détestable. Récemment, par exemple, un déblocage de ZRO a représenté environ 43,3 millions de dollars ; en novembre, le volume de tokens ALLO débloqués équivaudra à environ 64 % de l’offre en circulation ; et les parts de l’équipe et des investisseurs de HUMA seront débloquées en bloc. Les achats au comptant sont déjà peu importants et les prix sont forcément sous pression. Pourquoi tant de gens se font-ils encore avoir ?
À l’avenir, seuls les types de cryptos suivants pourront survivre :
Premier critère : des flux de trésorerie réels. Il ne suffit pas que le projet génère des revenus : ceux-ci doivent aussi être redistribués de force aux détenteurs de tokens, par des rachats, des destructions ou des récompenses de staking. Aave devrait, par exemple, générer chaque année environ 47 millions de dollars de revenus grâce au protocole de prêt sur Ethereum ; Hyperliquid a généré plus de 800 millions de dollars de revenus sur l’année écoulée, dont environ 99 % ont servi à racheter et détruire des HYPE.
Deuxième critère : des protocoles capables de fournir les infrastructures de règlement, de conservation et de compensation aux circuits réglementés de Wall Street, et donc susceptibles de répondre à la demande supplémentaire de la finance traditionnelle. Les partenariats ne suffisent pas : il faut aussi vérifier si la TVL et les frais sont réellement captés sur la blockchain.
Troisième critère : des blockchains publiques dont les frais de gas et la TVL ne disparaîtront pas au gré des rotations narratives. La TVL de la DeFi d’Ethereum est d’environ 52,3 milliards de dollars, contre environ 6,2 milliards pour Solana. Les frais on-chain de Solana figurent parmi les plus élevés des six principales blockchains publiques. La valeur des tokens de ces blockchains ne vient pas du nombre de projets dans leur écosystème, mais de la consommation incompressible de gas générée par les actifs sous-jacents et l’activité de trading, qui assure une demande durable pour les tokens.
🙅 Enfin, évitez les contrats à effet de levier élevé sur les altcoins : c’est comme verser votre marge aux teneurs de marché. Abonnez-vous et rejoignez mon groupe de discussion ; Lao Bai vous aidera à comprendre les tendances 👇
L’époque où l’on pouvait acheter des altcoins les yeux fermés et les voir monter est révolue. À l’avenir, seuls quelques-uns survivront :
Aujourd’hui, l’effet de levier sur plus de 40 % des altcoins à forte capitalisation est proche de son plus haut niveau de l’année, tandis que celui des altcoins à moyenne capitalisation atteint lui aussi un record. Le 15 octobre, environ 850 millions de dollars de positions ont été liquidées, et des acheteurs à crédit ont aussitôt pris le relais. Les prix ne sont pas soutenus par de véritables achats au comptant, mais par des fonds empruntés avec effet de levier. Les carnets d’ordres des petites cryptos sont peu fournis : dès que les teneurs de marché se retirent, les liquidations en cascade peuvent se déclencher facilement. Voilà la situation actuelle.
La décision de la Fed du 29 octobre et les élections de mi-mandat du 3 novembre ne sont séparées que de six jours. La stagnation du BTC pourrait être rompue. Les institutions redoutent l’incertitude et concentrent leurs capitaux sur le BTC et l’ETH. Les altcoins ont chuté de 5,69 % en une semaine, contre seulement 1,99 % pour le BTC : les mouvements de capitaux sont très clairs.
Les ETF BTC ont enregistré environ 2,09 milliards de dollars d’entrées nettes au cours des 30 derniers jours, tandis que les ETF ETH ont subi 319 millions de dollars de sorties nettes et les ETF SOL, environ 33,2 millions. De plus, les ETF de BlackRock, la plus grande institution, n’achètent que du BTC et de l’ETH. Les altcoins ne peuvent absolument pas compter sur un éventuel débordement des capitaux une fois que le marché aura fini de monter.
La pression vendeuse liée aux déblocages de tokens de projets financés par des fonds de capital-risque est ce qu’il y a de plus détestable. Récemment, par exemple, un déblocage de ZRO a représenté environ 43,3 millions de dollars ; en novembre, le volume de tokens ALLO débloqués équivaudra à environ 64 % de l’offre en circulation ; et les parts de l’équipe et des investisseurs de HUMA seront débloquées en bloc. Les achats au comptant sont déjà peu importants et les prix sont forcément sous pression. Pourquoi tant de gens se font-ils encore avoir ?
À l’avenir, seuls les types de cryptos suivants pourront survivre :
Premier critère : des flux de trésorerie réels. Il ne suffit pas que le projet génère des revenus : ceux-ci doivent aussi être redistribués de force aux détenteurs de tokens, par des rachats, des destructions ou des récompenses de staking. Aave devrait, par exemple, générer chaque année environ 47 millions de dollars de revenus grâce au protocole de prêt sur Ethereum ; Hyperliquid a généré plus de 800 millions de dollars de revenus sur l’année écoulée, dont environ 99 % ont servi à racheter et détruire des HYPE.
Deuxième critère : des protocoles capables de fournir les infrastructures de règlement, de conservation et de compensation aux circuits réglementés de Wall Street, et donc susceptibles de répondre à la demande supplémentaire de la finance traditionnelle. Les partenariats ne suffisent pas : il faut aussi vérifier si la TVL et les frais sont réellement captés sur la blockchain.
Troisième critère : des blockchains publiques dont les frais de gas et la TVL ne disparaîtront pas au gré des rotations narratives. La TVL de la DeFi d’Ethereum est d’environ 52,3 milliards de dollars, contre environ 6,2 milliards pour Solana. Les frais on-chain de Solana figurent parmi les plus élevés des six principales blockchains publiques. La valeur des tokens de ces blockchains ne vient pas du nombre de projets dans leur écosystème, mais de la consommation incompressible de gas générée par les actifs sous-jacents et l’activité de trading, qui assure une demande durable pour les tokens.
🙅 Enfin, évitez les contrats à effet de levier élevé sur les altcoins : c’est comme verser votre marge aux teneurs de marché. Abonnez-vous et rejoignez mon groupe de discussion ; Lao Bai vous aidera à comprendre les tendances 👇
Aujourd’hui, l’effet de levier sur plus de 40 % des altcoins à forte capitalisation est proche de son plus haut niveau de l’année, tandis que celui des altcoins à moyenne capitalisation atteint lui aussi un record. Le 15 octobre, environ 850 millions de dollars de positions ont été liquidées, et des acheteurs à crédit ont aussitôt pris le relais. Les prix ne sont pas soutenus par de véritables achats au comptant, mais par des fonds empruntés avec effet de levier. Les carnets d’ordres des petites cryptos sont peu fournis : dès que les teneurs de marché se retirent, les liquidations en cascade peuvent se déclencher facilement. Voilà la situation actuelle.
La décision de la Fed du 29 octobre et les élections de mi-mandat du 3 novembre ne sont séparées que de six jours. La stagnation du BTC pourrait être rompue. Les institutions redoutent l’incertitude et concentrent leurs capitaux sur le BTC et l’ETH. Les altcoins ont chuté de 5,69 % en une semaine, contre seulement 1,99 % pour le BTC : les mouvements de capitaux sont très clairs.
Les ETF BTC ont enregistré environ 2,09 milliards de dollars d’entrées nettes au cours des 30 derniers jours, tandis que les ETF ETH ont subi 319 millions de dollars de sorties nettes et les ETF SOL, environ 33,2 millions. De plus, les ETF de BlackRock, la plus grande institution, n’achètent que du BTC et de l’ETH. Les altcoins ne peuvent absolument pas compter sur un éventuel débordement des capitaux une fois que le marché aura fini de monter.
La pression vendeuse liée aux déblocages de tokens de projets financés par des fonds de capital-risque est ce qu’il y a de plus détestable. Récemment, par exemple, un déblocage de ZRO a représenté environ 43,3 millions de dollars ; en novembre, le volume de tokens ALLO débloqués équivaudra à environ 64 % de l’offre en circulation ; et les parts de l’équipe et des investisseurs de HUMA seront débloquées en bloc. Les achats au comptant sont déjà peu importants et les prix sont forcément sous pression. Pourquoi tant de gens se font-ils encore avoir ?
À l’avenir, seuls les types de cryptos suivants pourront survivre :
Premier critère : des flux de trésorerie réels. Il ne suffit pas que le projet génère des revenus : ceux-ci doivent aussi être redistribués de force aux détenteurs de tokens, par des rachats, des destructions ou des récompenses de staking. Aave devrait, par exemple, générer chaque année environ 47 millions de dollars de revenus grâce au protocole de prêt sur Ethereum ; Hyperliquid a généré plus de 800 millions de dollars de revenus sur l’année écoulée, dont environ 99 % ont servi à racheter et détruire des HYPE.
Deuxième critère : des protocoles capables de fournir les infrastructures de règlement, de conservation et de compensation aux circuits réglementés de Wall Street, et donc susceptibles de répondre à la demande supplémentaire de la finance traditionnelle. Les partenariats ne suffisent pas : il faut aussi vérifier si la TVL et les frais sont réellement captés sur la blockchain.
Troisième critère : des blockchains publiques dont les frais de gas et la TVL ne disparaîtront pas au gré des rotations narratives. La TVL de la DeFi d’Ethereum est d’environ 52,3 milliards de dollars, contre environ 6,2 milliards pour Solana. Les frais on-chain de Solana figurent parmi les plus élevés des six principales blockchains publiques. La valeur des tokens de ces blockchains ne vient pas du nombre de projets dans leur écosystème, mais de la consommation incompressible de gas générée par les actifs sous-jacents et l’activité de trading, qui assure une demande durable pour les tokens.
🙅 Enfin, évitez les contrats à effet de levier élevé sur les altcoins : c’est comme verser votre marge aux teneurs de marché. Abonnez-vous et rejoignez mon groupe de discussion ; Lao Bai vous aidera à comprendre les tendances 👇
1
3.4k
·
--
Voir la traduction
#比特币突破8.2万美元
$BTC 波动率降低了,价格开始横盘,回踩多次8w附近被拉回,空头力量被释放的差不多,不管怎么破位下杀,只要能快速收回稳住8w,趋势还是往上看:
84000-86000这个区间,是空头杠杆的重灾区,上方的空头杠杆密度远大于下方。主力资金如果要收割流动性,向上拉盘去引爆84000-86000这片空头地带,要比向下砸盘去爆多头的阻力要小得多
84000—86000 这个区域有大量解套盘,要是现货买盘配合ETF资金回流能吃掉这批卖墙,就会瞬间触发上方空头平仓买入,会把价格迅速推到前高甚至更高,这个就是空头回补
空头回补提供第一桶油,但只够把车发动,空头挤压的力量在今年已经演示过一次,大饼突破那次84000后,超过6.48亿美元空头仓位被强制平仓,空头占2.78亿美元,回补的力量直接把价格推到了87000,这一次要是出现可能会推高到9万附近!
太阳底下没有新鲜事,市场只是换一批人重复同样的故事。点点关注加入我的粉丝群,看懂行情不迷路!👇
#比特币突破8.2万美元
$BTC 波动率降低了,价格开始横盘,回踩多次8w附近被拉回,空头力量被释放的差不多,不管怎么破位下杀,只要能快速收回稳住8w,趋势还是往上看:
84000-86000这个区间,是空头杠杆的重灾区,上方的空头杠杆密度远大于下方。主力资金如果要收割流动性,向上拉盘去引爆84000-86000这片空头地带,要比向下砸盘去爆多头的阻力要小得多
84000—86000 这个区域有大量解套盘,要是现货买盘配合ETF资金回流能吃掉这批卖墙,就会瞬间触发上方空头平仓买入,会把价格迅速推到前高甚至更高,这个就是空头回补
空头回补提供第一桶油,但只够把车发动,空头挤压的力量在今年已经演示过一次,大饼突破那次84000后,超过6.48亿美元空头仓位被强制平仓,空头占2.78亿美元,回补的力量直接把价格推到了87000,这一次要是出现可能会推高到9万附近!
太阳底下没有新鲜事,市场只是换一批人重复同样的故事。点点关注加入我的粉丝群,看懂行情不迷路!👇
$BTC 波动率降低了,价格开始横盘,回踩多次8w附近被拉回,空头力量被释放的差不多,不管怎么破位下杀,只要能快速收回稳住8w,趋势还是往上看:
84000-86000这个区间,是空头杠杆的重灾区,上方的空头杠杆密度远大于下方。主力资金如果要收割流动性,向上拉盘去引爆84000-86000这片空头地带,要比向下砸盘去爆多头的阻力要小得多
84000—86000 这个区域有大量解套盘,要是现货买盘配合ETF资金回流能吃掉这批卖墙,就会瞬间触发上方空头平仓买入,会把价格迅速推到前高甚至更高,这个就是空头回补
空头回补提供第一桶油,但只够把车发动,空头挤压的力量在今年已经演示过一次,大饼突破那次84000后,超过6.48亿美元空头仓位被强制平仓,空头占2.78亿美元,回补的力量直接把价格推到了87000,这一次要是出现可能会推高到9万附近!
太阳底下没有新鲜事,市场只是换一批人重复同样的故事。点点关注加入我的粉丝群,看懂行情不迷路!👇
3
2.3k
·
--
#比特币重回8.4万美元
Les fonds à effet de levier et les contrats à terme se sont déchaînés à la vente à découvert : les positions vendeuses ont atteint 6,2w unités de $BTC , dépassant de loin les 2,8w unités de $BTC en positions acheteuses. Cette vague de baisse a terrifié les petits investisseurs sur le marché des contrats, provoquant une série de liquidations. Ces parieurs à fort effet de levier ne sont que des pions qui participent à la pression vendeuse :
D’un côté, les gros acteurs accumulent discrètement sur le marché au comptant ; de l’autre, ils ouvrent des positions vendeuses sur le marché à terme pour se couvrir ou faire baisser les cours. Leur objectif : réduire l’effet de levier, tout en faisant d’une pierre deux coups. Les ETF au comptant ont effectivement connu de brèves sorties de capitaux début octobre, ce qui a mis le feu aux poudres et déclenché la panique sur le marché.
Mais si l’on regarde sur un mois, des géants comme BlackRock restent acheteurs nets : les fondations sont solides. Les gros acteurs ne sont pas en train de fuir, ils réduisent l’effet de levier. Les petits investisseurs vendent leurs jetons dans la panique, et ceux-ci finissent justement dans les poches des frères qui ont suivi Lao Bai et acheté autour de 80 000.
Le cours a reculé depuis son sommet de 87 000, avec un plus bas proche de 80 000, atteignant précisément la zone d’accumulation clé que nous avions anticipée. Les gros acteurs ont placé des ordres d’achat en masse sur cette ligne de défense, construite avec leurs capitaux, et toute la pression vendeuse a été absorbée. Après avoir touché le fond, le cours est rapidement remonté et se situe actuellement au-dessus de 84 000. Les ventes paniques sont épuisées : le rebond correctif à court terme est lancé.
Le marché est actuellement en phase de reprise après le soutien des gros acteurs. Pour ne pas vous faire éjecter lors des prochaines fluctuations, gardez vos jetons achetés au plus bas. La première résistance se situe entre 86 000 et 87 000. Seul un franchissement du précédent sommet de 87 395 permettra de confirmer une nouvelle vague haussière majeure. À 84 000, le cours est au milieu de son rebond ; si vous n’êtes pas encore entré, évitez de courir après la hausse. Attendez patiemment un repli vers les niveaux attendus et gardez toujours une marge de manœuvre.
Comme je l’ai dit la dernière fois, octobre est une période creuse pour les données macroéconomiques, ce qui facilite le contrôle du marché par les gros acteurs. Le véritable test aura lieu avec les élections de mi-mandat en novembre et la décision de fin d’année sur les taux en décembre. Ce qui a baissé, c’est le prix ; ce qui a été délogé, ce sont les jetons ; ceux qui sont arrivés sont de nouveaux investisseurs. Le but de cette secousse est de faire passer les jetons des mains des personnes prises de panique à celles des investisseurs patients.
Abonnez-vous et rejoignez mon groupe de fans pour comprendre le marché sans vous perdre ! Attendons patiemment que le marché joue en notre faveur ! 🚀
#比特币重回8.4万美元
Les fonds à effet de levier et les contrats à terme se sont déchaînés à la vente à découvert : les positions vendeuses ont atteint 6,2w unités de $BTC , dépassant de loin les 2,8w unités de $BTC en positions acheteuses. Cette vague de baisse a terrifié les petits investisseurs sur le marché des contrats, provoquant une série de liquidations. Ces parieurs à fort effet de levier ne sont que des pions qui participent à la pression vendeuse :
D’un côté, les gros acteurs accumulent discrètement sur le marché au comptant ; de l’autre, ils ouvrent des positions vendeuses sur le marché à terme pour se couvrir ou faire baisser les cours. Leur objectif : réduire l’effet de levier, tout en faisant d’une pierre deux coups. Les ETF au comptant ont effectivement connu de brèves sorties de capitaux début octobre, ce qui a mis le feu aux poudres et déclenché la panique sur le marché.
Mais si l’on regarde sur un mois, des géants comme BlackRock restent acheteurs nets : les fondations sont solides. Les gros acteurs ne sont pas en train de fuir, ils réduisent l’effet de levier. Les petits investisseurs vendent leurs jetons dans la panique, et ceux-ci finissent justement dans les poches des frères qui ont suivi Lao Bai et acheté autour de 80 000.
Le cours a reculé depuis son sommet de 87 000, avec un plus bas proche de 80 000, atteignant précisément la zone d’accumulation clé que nous avions anticipée. Les gros acteurs ont placé des ordres d’achat en masse sur cette ligne de défense, construite avec leurs capitaux, et toute la pression vendeuse a été absorbée. Après avoir touché le fond, le cours est rapidement remonté et se situe actuellement au-dessus de 84 000. Les ventes paniques sont épuisées : le rebond correctif à court terme est lancé.
Le marché est actuellement en phase de reprise après le soutien des gros acteurs. Pour ne pas vous faire éjecter lors des prochaines fluctuations, gardez vos jetons achetés au plus bas. La première résistance se situe entre 86 000 et 87 000. Seul un franchissement du précédent sommet de 87 395 permettra de confirmer une nouvelle vague haussière majeure. À 84 000, le cours est au milieu de son rebond ; si vous n’êtes pas encore entré, évitez de courir après la hausse. Attendez patiemment un repli vers les niveaux attendus et gardez toujours une marge de manœuvre.
Comme je l’ai dit la dernière fois, octobre est une période creuse pour les données macroéconomiques, ce qui facilite le contrôle du marché par les gros acteurs. Le véritable test aura lieu avec les élections de mi-mandat en novembre et la décision de fin d’année sur les taux en décembre. Ce qui a baissé, c’est le prix ; ce qui a été délogé, ce sont les jetons ; ceux qui sont arrivés sont de nouveaux investisseurs. Le but de cette secousse est de faire passer les jetons des mains des personnes prises de panique à celles des investisseurs patients.
Abonnez-vous et rejoignez mon groupe de fans pour comprendre le marché sans vous perdre ! Attendons patiemment que le marché joue en notre faveur ! 🚀
Les fonds à effet de levier et les contrats à terme se sont déchaînés à la vente à découvert : les positions vendeuses ont atteint 6,2w unités de $BTC , dépassant de loin les 2,8w unités de $BTC en positions acheteuses. Cette vague de baisse a terrifié les petits investisseurs sur le marché des contrats, provoquant une série de liquidations. Ces parieurs à fort effet de levier ne sont que des pions qui participent à la pression vendeuse :
D’un côté, les gros acteurs accumulent discrètement sur le marché au comptant ; de l’autre, ils ouvrent des positions vendeuses sur le marché à terme pour se couvrir ou faire baisser les cours. Leur objectif : réduire l’effet de levier, tout en faisant d’une pierre deux coups. Les ETF au comptant ont effectivement connu de brèves sorties de capitaux début octobre, ce qui a mis le feu aux poudres et déclenché la panique sur le marché.
Mais si l’on regarde sur un mois, des géants comme BlackRock restent acheteurs nets : les fondations sont solides. Les gros acteurs ne sont pas en train de fuir, ils réduisent l’effet de levier. Les petits investisseurs vendent leurs jetons dans la panique, et ceux-ci finissent justement dans les poches des frères qui ont suivi Lao Bai et acheté autour de 80 000.
Le cours a reculé depuis son sommet de 87 000, avec un plus bas proche de 80 000, atteignant précisément la zone d’accumulation clé que nous avions anticipée. Les gros acteurs ont placé des ordres d’achat en masse sur cette ligne de défense, construite avec leurs capitaux, et toute la pression vendeuse a été absorbée. Après avoir touché le fond, le cours est rapidement remonté et se situe actuellement au-dessus de 84 000. Les ventes paniques sont épuisées : le rebond correctif à court terme est lancé.
Le marché est actuellement en phase de reprise après le soutien des gros acteurs. Pour ne pas vous faire éjecter lors des prochaines fluctuations, gardez vos jetons achetés au plus bas. La première résistance se situe entre 86 000 et 87 000. Seul un franchissement du précédent sommet de 87 395 permettra de confirmer une nouvelle vague haussière majeure. À 84 000, le cours est au milieu de son rebond ; si vous n’êtes pas encore entré, évitez de courir après la hausse. Attendez patiemment un repli vers les niveaux attendus et gardez toujours une marge de manœuvre.
Comme je l’ai dit la dernière fois, octobre est une période creuse pour les données macroéconomiques, ce qui facilite le contrôle du marché par les gros acteurs. Le véritable test aura lieu avec les élections de mi-mandat en novembre et la décision de fin d’année sur les taux en décembre. Ce qui a baissé, c’est le prix ; ce qui a été délogé, ce sont les jetons ; ceux qui sont arrivés sont de nouveaux investisseurs. Le but de cette secousse est de faire passer les jetons des mains des personnes prises de panique à celles des investisseurs patients.
Abonnez-vous et rejoignez mon groupe de fans pour comprendre le marché sans vous perdre ! Attendons patiemment que le marché joue en notre faveur ! 🚀
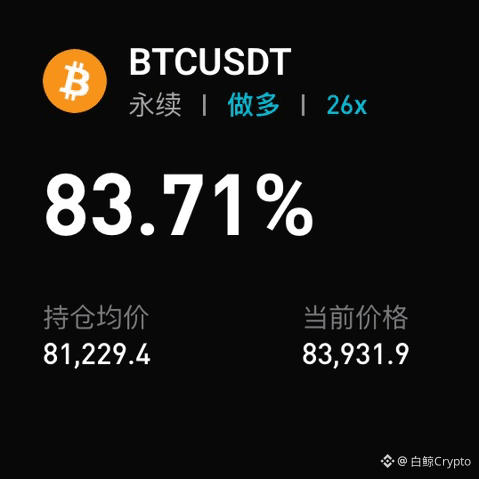
1
1
3
5.9k
·
--
#比特币跌破8.1万美元
Le Bitcoin connaît une correction tout à fait prévisible : les niveaux se situent dans la fourchette que j’avais anticipée. Si vous voulez en savoir plus, vous pouvez consulter mes publications précédentes. Voici la suite de mon analyse :
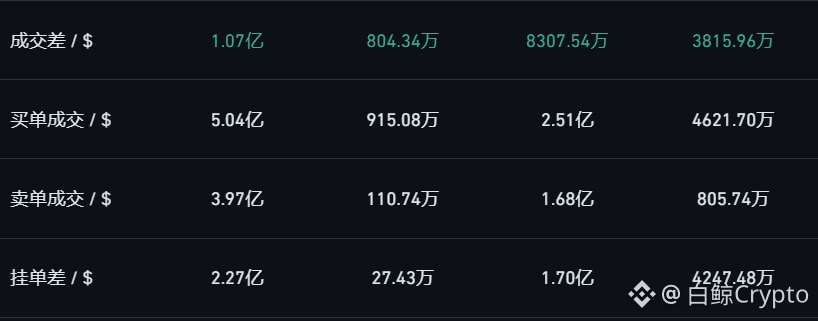
Ces derniers jours, le prix du Bitcoin n’a cessé de baisser, mais les données du carnet d’ordres sont ce qui permet le mieux de suivre la situation. Un phénomène très intéressant : sur plusieurs grandes plateformes d’échange, les ordres importants ont affiché des flux nets entrants pendant toute la baisse, que l’on regarde le déséquilibre des transactions ou celui des ordres en attente. Sur le marché au comptant de Binance, l’écart entre les achats et les ventes est particulièrement marqué : les achats nets au comptant représentent plus de cinq fois les ventes nettes. Le prix est poussé vers le bas, mais les gros acteurs accumulent.
Cette baisse n’est pas due à une vente massive délibérée des gros acteurs. Après une période de consolidation, le marché est parti directement à la baisse, sans tentative de faire monter les cours pour attirer les acheteurs. C’est clairement la panique des petits investisseurs et les liquidations en cascade des positions longues fortement endettées qui en sont la cause. Les gros acteurs ont simplement tendu leur filet plus bas, attendant discrètement que les ventes paniques leur apportent des jetons.
D’après le prix moyen d’achat, la zone clé où les gros acteurs ont concentré leurs achats se situe entre 81 000 et 82 000. Dès que le prix entre dans cette fourchette, un grand nombre d’ordres d’achat placés à l’avance se déclenchent et absorbent toute la pression vendeuse. Tant que ce rempart d’achats, constitué par les capitaux investis, tient bon, le marché pourrait facilement rebondir après que les gros acteurs l’auront soutenu et que les ventes paniques des petits investisseurs se seront épuisées. Il ne reste donc plus qu’à attendre patiemment le rebond et la reprise du marché !
Rien de nouveau sous le soleil : le marché ne fait que raconter les mêmes histoires à une nouvelle génération d’acteurs. Abonnez-vous et rejoignez mon groupe de fans pour comprendre le marché sans vous perdre en chemin !
#比特币跌破8.1万美元
Le Bitcoin connaît une correction tout à fait prévisible : les niveaux se situent dans la fourchette que j’avais anticipée. Si vous voulez en savoir plus, vous pouvez consulter mes publications précédentes. Voici la suite de mon analyse :
Ces derniers jours, le prix du Bitcoin n’a cessé de baisser, mais les données du carnet d’ordres sont ce qui permet le mieux de suivre la situation. Un phénomène très intéressant : sur plusieurs grandes plateformes d’échange, les ordres importants ont affiché des flux nets entrants pendant toute la baisse, que l’on regarde le déséquilibre des transactions ou celui des ordres en attente. Sur le marché au comptant de Binance, l’écart entre les achats et les ventes est particulièrement marqué : les achats nets au comptant représentent plus de cinq fois les ventes nettes. Le prix est poussé vers le bas, mais les gros acteurs accumulent.
Cette baisse n’est pas due à une vente massive délibérée des gros acteurs. Après une période de consolidation, le marché est parti directement à la baisse, sans tentative de faire monter les cours pour attirer les acheteurs. C’est clairement la panique des petits investisseurs et les liquidations en cascade des positions longues fortement endettées qui en sont la cause. Les gros acteurs ont simplement tendu leur filet plus bas, attendant discrètement que les ventes paniques leur apportent des jetons.
D’après le prix moyen d’achat, la zone clé où les gros acteurs ont concentré leurs achats se situe entre 81 000 et 82 000. Dès que le prix entre dans cette fourchette, un grand nombre d’ordres d’achat placés à l’avance se déclenchent et absorbent toute la pression vendeuse. Tant que ce rempart d’achats, constitué par les capitaux investis, tient bon, le marché pourrait facilement rebondir après que les gros acteurs l’auront soutenu et que les ventes paniques des petits investisseurs se seront épuisées. Il ne reste donc plus qu’à attendre patiemment le rebond et la reprise du marché !
Rien de nouveau sous le soleil : le marché ne fait que raconter les mêmes histoires à une nouvelle génération d’acteurs. Abonnez-vous et rejoignez mon groupe de fans pour comprendre le marché sans vous perdre en chemin !
Le Bitcoin connaît une correction tout à fait prévisible : les niveaux se situent dans la fourchette que j’avais anticipée. Si vous voulez en savoir plus, vous pouvez consulter mes publications précédentes. Voici la suite de mon analyse :
Ces derniers jours, le prix du Bitcoin n’a cessé de baisser, mais les données du carnet d’ordres sont ce qui permet le mieux de suivre la situation. Un phénomène très intéressant : sur plusieurs grandes plateformes d’échange, les ordres importants ont affiché des flux nets entrants pendant toute la baisse, que l’on regarde le déséquilibre des transactions ou celui des ordres en attente. Sur le marché au comptant de Binance, l’écart entre les achats et les ventes est particulièrement marqué : les achats nets au comptant représentent plus de cinq fois les ventes nettes. Le prix est poussé vers le bas, mais les gros acteurs accumulent.
Cette baisse n’est pas due à une vente massive délibérée des gros acteurs. Après une période de consolidation, le marché est parti directement à la baisse, sans tentative de faire monter les cours pour attirer les acheteurs. C’est clairement la panique des petits investisseurs et les liquidations en cascade des positions longues fortement endettées qui en sont la cause. Les gros acteurs ont simplement tendu leur filet plus bas, attendant discrètement que les ventes paniques leur apportent des jetons.
D’après le prix moyen d’achat, la zone clé où les gros acteurs ont concentré leurs achats se situe entre 81 000 et 82 000. Dès que le prix entre dans cette fourchette, un grand nombre d’ordres d’achat placés à l’avance se déclenchent et absorbent toute la pression vendeuse. Tant que ce rempart d’achats, constitué par les capitaux investis, tient bon, le marché pourrait facilement rebondir après que les gros acteurs l’auront soutenu et que les ventes paniques des petits investisseurs se seront épuisées. Il ne reste donc plus qu’à attendre patiemment le rebond et la reprise du marché !
Rien de nouveau sous le soleil : le marché ne fait que raconter les mêmes histoires à une nouvelle génération d’acteurs. Abonnez-vous et rejoignez mon groupe de fans pour comprendre le marché sans vous perdre en chemin !
2
2k
·
--
Il reste moins d’un mois avant les élections de mi-mandat américaines du 3 novembre 2026. Tether estime que ce scrutin pourrait avoir des conséquences sismiques pour le secteur des cryptomonnaies :
En gros, les avancées politiques que le secteur des cryptomonnaies a eu tant de mal à obtenir au cours de l’année écoulée, à coups de millions dépensés en lobbying, pourront-elles être préservées ? Tout dépend de ce vote.
Les sondages indiquent que les démocrates ont de fortes chances de reprendre la Chambre des représentants, tandis que la probabilité qu’ils renversent la majorité au Sénat avoisine les 60 %. Si le Congrès bascule, l’avantage pro-crypto au Congrès, bâti à coups de millions par le secteur, pourrait disparaître du jour au lendemain.
Souvenez-vous du 15 septembre : lors d’un vote de procédure au Sénat, la loi CLARITY n’a obtenu que 49 voix. Elle a été bloquée avant même d’atteindre le seuil des 60 voix. Si les démocrates prennent le contrôle du Congrès, il est pratiquement impossible que ce texte soit adopté dans un avenir prévisible.
Un milliardaire a levé plus de 100 millions de dollars et dispose de 122 millions en liquidités. C’est le plus gros donateur de ce cycle électoral, avec plus d’un tiers du total des dons politiques des entreprises. Il soutient aussi bien des républicains que des candidats démocrates de premier plan, en donnant de l’argent à tous ceux qui ont soutenu la loi CLARITY. Mais si les démocrates remportent la victoire dans leur ensemble, même si les candidats démocrates que vous soutenez décrochent des sièges, cela ne changera pas qui dirige le Congrès.
En attendant les résultats, le marché entre dans une période d’attentisme politique, la fenêtre de vide réglementaire évoquée dans mon précédent post. Si les démocrates l’emportent, le marché devra intégrer la perspective d’un blocage durable de la législation sur les cryptomonnaies. Si les républicains conservent leur majorité, le marché poussera temporairement un soupir de soulagement.
Les luttes politiques à Washington pourraient faire flamber les marchés avant même les déclarations de Powell. Les véritables occasions se cachent souvent au moment où tout le monde est désorienté par le bruit politique et les pressions macroéconomiques. Abonnez-vous pour ne rien manquer : Lao Bai vous aide à comprendre les tendances du marché et à y voir plus clair !
Il reste moins d’un mois avant les élections de mi-mandat américaines du 3 novembre 2026. Tether estime que ce scrutin pourrait avoir des conséquences sismiques pour le secteur des cryptomonnaies :
En gros, les avancées politiques que le secteur des cryptomonnaies a eu tant de mal à obtenir au cours de l’année écoulée, à coups de millions dépensés en lobbying, pourront-elles être préservées ? Tout dépend de ce vote.
Les sondages indiquent que les démocrates ont de fortes chances de reprendre la Chambre des représentants, tandis que la probabilité qu’ils renversent la majorité au Sénat avoisine les 60 %. Si le Congrès bascule, l’avantage pro-crypto au Congrès, bâti à coups de millions par le secteur, pourrait disparaître du jour au lendemain.
Souvenez-vous du 15 septembre : lors d’un vote de procédure au Sénat, la loi CLARITY n’a obtenu que 49 voix. Elle a été bloquée avant même d’atteindre le seuil des 60 voix. Si les démocrates prennent le contrôle du Congrès, il est pratiquement impossible que ce texte soit adopté dans un avenir prévisible.
Un milliardaire a levé plus de 100 millions de dollars et dispose de 122 millions en liquidités. C’est le plus gros donateur de ce cycle électoral, avec plus d’un tiers du total des dons politiques des entreprises. Il soutient aussi bien des républicains que des candidats démocrates de premier plan, en donnant de l’argent à tous ceux qui ont soutenu la loi CLARITY. Mais si les démocrates remportent la victoire dans leur ensemble, même si les candidats démocrates que vous soutenez décrochent des sièges, cela ne changera pas qui dirige le Congrès.
En attendant les résultats, le marché entre dans une période d’attentisme politique, la fenêtre de vide réglementaire évoquée dans mon précédent post. Si les démocrates l’emportent, le marché devra intégrer la perspective d’un blocage durable de la législation sur les cryptomonnaies. Si les républicains conservent leur majorité, le marché poussera temporairement un soupir de soulagement.
Les luttes politiques à Washington pourraient faire flamber les marchés avant même les déclarations de Powell. Les véritables occasions se cachent souvent au moment où tout le monde est désorienté par le bruit politique et les pressions macroéconomiques. Abonnez-vous pour ne rien manquer : Lao Bai vous aide à comprendre les tendances du marché et à y voir plus clair !
En gros, les avancées politiques que le secteur des cryptomonnaies a eu tant de mal à obtenir au cours de l’année écoulée, à coups de millions dépensés en lobbying, pourront-elles être préservées ? Tout dépend de ce vote.
Les sondages indiquent que les démocrates ont de fortes chances de reprendre la Chambre des représentants, tandis que la probabilité qu’ils renversent la majorité au Sénat avoisine les 60 %. Si le Congrès bascule, l’avantage pro-crypto au Congrès, bâti à coups de millions par le secteur, pourrait disparaître du jour au lendemain.
Souvenez-vous du 15 septembre : lors d’un vote de procédure au Sénat, la loi CLARITY n’a obtenu que 49 voix. Elle a été bloquée avant même d’atteindre le seuil des 60 voix. Si les démocrates prennent le contrôle du Congrès, il est pratiquement impossible que ce texte soit adopté dans un avenir prévisible.
Un milliardaire a levé plus de 100 millions de dollars et dispose de 122 millions en liquidités. C’est le plus gros donateur de ce cycle électoral, avec plus d’un tiers du total des dons politiques des entreprises. Il soutient aussi bien des républicains que des candidats démocrates de premier plan, en donnant de l’argent à tous ceux qui ont soutenu la loi CLARITY. Mais si les démocrates remportent la victoire dans leur ensemble, même si les candidats démocrates que vous soutenez décrochent des sièges, cela ne changera pas qui dirige le Congrès.
En attendant les résultats, le marché entre dans une période d’attentisme politique, la fenêtre de vide réglementaire évoquée dans mon précédent post. Si les démocrates l’emportent, le marché devra intégrer la perspective d’un blocage durable de la législation sur les cryptomonnaies. Si les républicains conservent leur majorité, le marché poussera temporairement un soupir de soulagement.
Les luttes politiques à Washington pourraient faire flamber les marchés avant même les déclarations de Powell. Les véritables occasions se cachent souvent au moment où tout le monde est désorienté par le bruit politique et les pressions macroéconomiques. Abonnez-vous pour ne rien manquer : Lao Bai vous aide à comprendre les tendances du marché et à y voir plus clair !
5
8k
·
--
#比特币涨至8.65万美元后回落
Après le net refroidissement des données non agricoles, le marché s’est immédiatement emballé, le bitcoin a bondi à 87000, comme si les bulls étaient de retour ! Mais après cette hausse, il est aussitôt retombé ; c’est très clairement un rebond, et non le début d’une nouvelle forte tendance haussière :
Parce que ce que le marché anticipe vraiment, ce n’est pas une hausse des taux en octobre ou non, mais plutôt de savoir si la Fed relèvera encore une dernière fois ses taux cette année. La tarification actuelle est très divisée : la probabilité de maintien des taux en octobre est d’environ 77 %, mais la probabilité d’une nouvelle hausse de 25 points de base en décembre reste de 66 %. Autrement dit, la pause d’octobre a déjà été intégrée à l’avance ; ce qui pèse réellement au-dessus du marché, c’est la hausse de fin d’année.
Plus important encore, octobre est une période de vide en matière de données de politique macroéconomique. La hausse de septembre vient d’avoir lieu, la prochaine réunion du FOMC est fin octobre, et le mauvais chiffre des non-agricoles a encore fait grimper la probabilité d’une absence de hausse en octobre. À court terme, il n’y a ni grande mauvaise nouvelle macro ni grande bonne nouvelle macro pour faire chuter ou monter le marché. Pour les acteurs dominants, c’est une mer calme sans vent ni vagues ; c’est le meilleur moment pour secouer le marché, car si l’on attend la période de publications massives de novembre, ou la période précédant l’épreuve de décembre sur une nouvelle hausse, une nouvelle secousse pourrait facilement être perturbée par des nouvelles macro imprévues. Si l’on secoue maintenant, les acteurs dominants peuvent totalement contrôler le rythme.
BlackRock a acheté net 1,57 milliard de dollars au cours du dernier mois, et la base du marché spot est extrêmement solide, ce qui confirme très bien ce point, montrant que les gros acteurs ne cherchent absolument pas à faire s’effondrer le marché pour fuir. J’ai déjà analysé pour vous la structure des positions des acteurs dominants : d’un côté ils achètent du spot, de l’autre ils vendent des contrats ; il ne s’agit pas seulement d’arbitrage, mais aussi d’un fort soupçon de manipulation du marché. Le but est de désendetter et de réduire la pression tout en réalisant des profits d’arbitrage sur le marché, d’une pierre deux coups.
Plus la phase de secouage est violente, plus la résistance par la suite sera faible. Continuez à surveiller les niveaux que j’ai mentionnés auparavant, autour de 82000 et 80000. Si vous pouvez récupérer des pièces ensanglantées à 8k et en dessous, c’est un gain. Rien de nouveau sous le soleil : le marché ne fait que changer de participants et répéter la même histoire. Abonnez-vous pour mieux comprendre les tendances et ne pas vous perdre !
#比特币涨至8.65万美元后回落
Après le net refroidissement des données non agricoles, le marché s’est immédiatement emballé, le bitcoin a bondi à 87000, comme si les bulls étaient de retour ! Mais après cette hausse, il est aussitôt retombé ; c’est très clairement un rebond, et non le début d’une nouvelle forte tendance haussière :
Parce que ce que le marché anticipe vraiment, ce n’est pas une hausse des taux en octobre ou non, mais plutôt de savoir si la Fed relèvera encore une dernière fois ses taux cette année. La tarification actuelle est très divisée : la probabilité de maintien des taux en octobre est d’environ 77 %, mais la probabilité d’une nouvelle hausse de 25 points de base en décembre reste de 66 %. Autrement dit, la pause d’octobre a déjà été intégrée à l’avance ; ce qui pèse réellement au-dessus du marché, c’est la hausse de fin d’année.
Plus important encore, octobre est une période de vide en matière de données de politique macroéconomique. La hausse de septembre vient d’avoir lieu, la prochaine réunion du FOMC est fin octobre, et le mauvais chiffre des non-agricoles a encore fait grimper la probabilité d’une absence de hausse en octobre. À court terme, il n’y a ni grande mauvaise nouvelle macro ni grande bonne nouvelle macro pour faire chuter ou monter le marché. Pour les acteurs dominants, c’est une mer calme sans vent ni vagues ; c’est le meilleur moment pour secouer le marché, car si l’on attend la période de publications massives de novembre, ou la période précédant l’épreuve de décembre sur une nouvelle hausse, une nouvelle secousse pourrait facilement être perturbée par des nouvelles macro imprévues. Si l’on secoue maintenant, les acteurs dominants peuvent totalement contrôler le rythme.
BlackRock a acheté net 1,57 milliard de dollars au cours du dernier mois, et la base du marché spot est extrêmement solide, ce qui confirme très bien ce point, montrant que les gros acteurs ne cherchent absolument pas à faire s’effondrer le marché pour fuir. J’ai déjà analysé pour vous la structure des positions des acteurs dominants : d’un côté ils achètent du spot, de l’autre ils vendent des contrats ; il ne s’agit pas seulement d’arbitrage, mais aussi d’un fort soupçon de manipulation du marché. Le but est de désendetter et de réduire la pression tout en réalisant des profits d’arbitrage sur le marché, d’une pierre deux coups.
Plus la phase de secouage est violente, plus la résistance par la suite sera faible. Continuez à surveiller les niveaux que j’ai mentionnés auparavant, autour de 82000 et 80000. Si vous pouvez récupérer des pièces ensanglantées à 8k et en dessous, c’est un gain. Rien de nouveau sous le soleil : le marché ne fait que changer de participants et répéter la même histoire. Abonnez-vous pour mieux comprendre les tendances et ne pas vous perdre !
Après le net refroidissement des données non agricoles, le marché s’est immédiatement emballé, le bitcoin a bondi à 87000, comme si les bulls étaient de retour ! Mais après cette hausse, il est aussitôt retombé ; c’est très clairement un rebond, et non le début d’une nouvelle forte tendance haussière :
Parce que ce que le marché anticipe vraiment, ce n’est pas une hausse des taux en octobre ou non, mais plutôt de savoir si la Fed relèvera encore une dernière fois ses taux cette année. La tarification actuelle est très divisée : la probabilité de maintien des taux en octobre est d’environ 77 %, mais la probabilité d’une nouvelle hausse de 25 points de base en décembre reste de 66 %. Autrement dit, la pause d’octobre a déjà été intégrée à l’avance ; ce qui pèse réellement au-dessus du marché, c’est la hausse de fin d’année.
Plus important encore, octobre est une période de vide en matière de données de politique macroéconomique. La hausse de septembre vient d’avoir lieu, la prochaine réunion du FOMC est fin octobre, et le mauvais chiffre des non-agricoles a encore fait grimper la probabilité d’une absence de hausse en octobre. À court terme, il n’y a ni grande mauvaise nouvelle macro ni grande bonne nouvelle macro pour faire chuter ou monter le marché. Pour les acteurs dominants, c’est une mer calme sans vent ni vagues ; c’est le meilleur moment pour secouer le marché, car si l’on attend la période de publications massives de novembre, ou la période précédant l’épreuve de décembre sur une nouvelle hausse, une nouvelle secousse pourrait facilement être perturbée par des nouvelles macro imprévues. Si l’on secoue maintenant, les acteurs dominants peuvent totalement contrôler le rythme.
BlackRock a acheté net 1,57 milliard de dollars au cours du dernier mois, et la base du marché spot est extrêmement solide, ce qui confirme très bien ce point, montrant que les gros acteurs ne cherchent absolument pas à faire s’effondrer le marché pour fuir. J’ai déjà analysé pour vous la structure des positions des acteurs dominants : d’un côté ils achètent du spot, de l’autre ils vendent des contrats ; il ne s’agit pas seulement d’arbitrage, mais aussi d’un fort soupçon de manipulation du marché. Le but est de désendetter et de réduire la pression tout en réalisant des profits d’arbitrage sur le marché, d’une pierre deux coups.
Plus la phase de secouage est violente, plus la résistance par la suite sera faible. Continuez à surveiller les niveaux que j’ai mentionnés auparavant, autour de 82000 et 80000. Si vous pouvez récupérer des pièces ensanglantées à 8k et en dessous, c’est un gain. Rien de nouveau sous le soleil : le marché ne fait que changer de participants et répéter la même histoire. Abonnez-vous pour mieux comprendre les tendances et ne pas vous perdre !
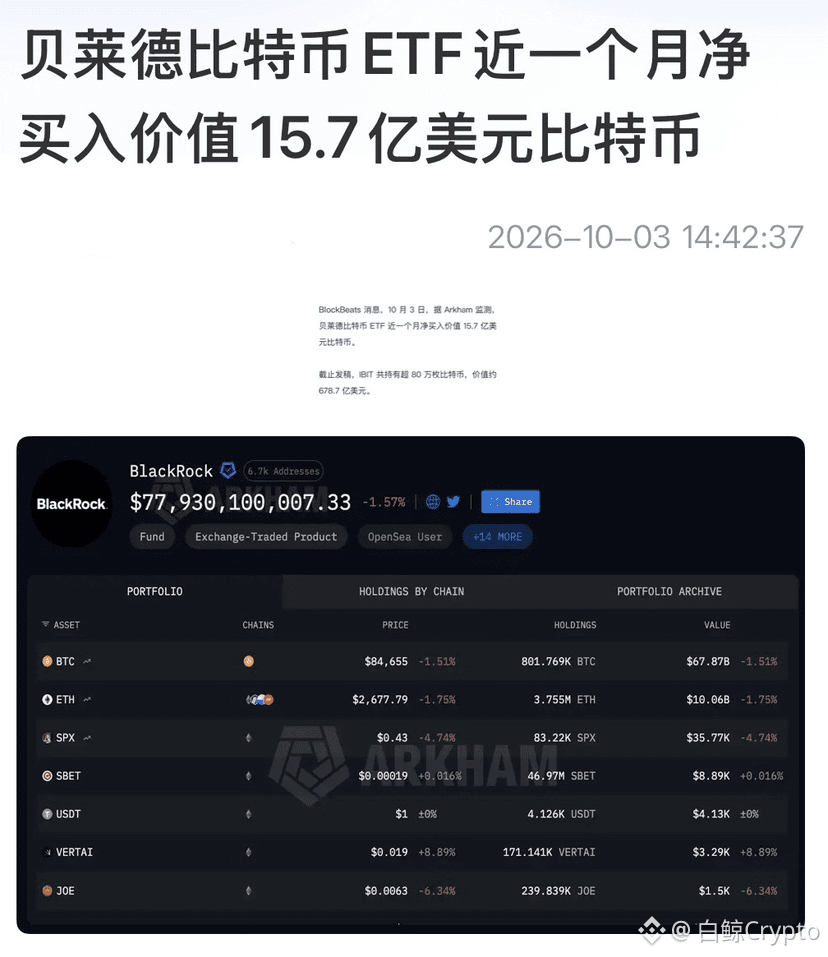
2
32
34.2k
·
--
上次提示过8.7万下方8.3w-7.8w积压大量高倍多头,防范主力向下插针。如今洗盘信号正式触发了:
现在单日比特币ETF资金净流入只剩 1510 万美元,相比 9月21 那天10 亿美元的狂暴输出,机构买盘几乎停止买入了,所以这几天8.5万上方有点冲不动了,现货引擎暂时熄火,之前价格能从 7.8 万硬生生推到 8.5 万,全靠华尔街 ETF每天数亿美元的真金白银在现货市场猛砸。现在 ETF 买盘放慢到只有 1500 万,市场失去了最大的单边推动力。
前段时间因为ETF买盘太猛,做市商不敢随意向下砸盘,现在机构买盘一撤,下方 82000—83000 美元堆积的高倍追多清算筹码,就完全暴露在了做市商的枪口下了。没有了强力现货托底,向下插针干掉这批高倍多头变成了一件成本极低、收益极高的事情。
现在的博弈已经进入最关键的杠杆清洗阶段,82000美元附近是之前高位追多的多头爆仓性价比很高的点位!现在价格 83000距离这里只有一步之遥。清算多头82000是第一道闸门,80000是第二道防线。一旦 82000被向下穿透,下方一路延伸至 79500 还有积压的杠杆筹码,要是插到那里全网爆仓量估计不会少于20亿美元。
ETF只是歇脚,机构的现货底座极度坚固,并没有卖出。这种微观插针纯粹是爆杠杆,只是堆积的杠杆水平太高了市场有杀杠杆的需求。洗盘越狠,后面阻才会小,把高倍多头洗爆,7.8-8w绝对就是带血的筹码,捡到就是赚到。市场永远在重复挤杠杆、蓄力、突破、出货的节奏,点个关注看懂行情不迷路!
上次提示过8.7万下方8.3w-7.8w积压大量高倍多头,防范主力向下插针。如今洗盘信号正式触发了:
现在单日比特币ETF资金净流入只剩 1510 万美元,相比 9月21 那天10 亿美元的狂暴输出,机构买盘几乎停止买入了,所以这几天8.5万上方有点冲不动了,现货引擎暂时熄火,之前价格能从 7.8 万硬生生推到 8.5 万,全靠华尔街 ETF每天数亿美元的真金白银在现货市场猛砸。现在 ETF 买盘放慢到只有 1500 万,市场失去了最大的单边推动力。
前段时间因为ETF买盘太猛,做市商不敢随意向下砸盘,现在机构买盘一撤,下方 82000—83000 美元堆积的高倍追多清算筹码,就完全暴露在了做市商的枪口下了。没有了强力现货托底,向下插针干掉这批高倍多头变成了一件成本极低、收益极高的事情。
现在的博弈已经进入最关键的杠杆清洗阶段,82000美元附近是之前高位追多的多头爆仓性价比很高的点位!现在价格 83000距离这里只有一步之遥。清算多头82000是第一道闸门,80000是第二道防线。一旦 82000被向下穿透,下方一路延伸至 79500 还有积压的杠杆筹码,要是插到那里全网爆仓量估计不会少于20亿美元。
ETF只是歇脚,机构的现货底座极度坚固,并没有卖出。这种微观插针纯粹是爆杠杆,只是堆积的杠杆水平太高了市场有杀杠杆的需求。洗盘越狠,后面阻才会小,把高倍多头洗爆,7.8-8w绝对就是带血的筹码,捡到就是赚到。市场永远在重复挤杠杆、蓄力、突破、出货的节奏,点个关注看懂行情不迷路!
现在单日比特币ETF资金净流入只剩 1510 万美元,相比 9月21 那天10 亿美元的狂暴输出,机构买盘几乎停止买入了,所以这几天8.5万上方有点冲不动了,现货引擎暂时熄火,之前价格能从 7.8 万硬生生推到 8.5 万,全靠华尔街 ETF每天数亿美元的真金白银在现货市场猛砸。现在 ETF 买盘放慢到只有 1500 万,市场失去了最大的单边推动力。
前段时间因为ETF买盘太猛,做市商不敢随意向下砸盘,现在机构买盘一撤,下方 82000—83000 美元堆积的高倍追多清算筹码,就完全暴露在了做市商的枪口下了。没有了强力现货托底,向下插针干掉这批高倍多头变成了一件成本极低、收益极高的事情。
现在的博弈已经进入最关键的杠杆清洗阶段,82000美元附近是之前高位追多的多头爆仓性价比很高的点位!现在价格 83000距离这里只有一步之遥。清算多头82000是第一道闸门,80000是第二道防线。一旦 82000被向下穿透,下方一路延伸至 79500 还有积压的杠杆筹码,要是插到那里全网爆仓量估计不会少于20亿美元。
ETF只是歇脚,机构的现货底座极度坚固,并没有卖出。这种微观插针纯粹是爆杠杆,只是堆积的杠杆水平太高了市场有杀杠杆的需求。洗盘越狠,后面阻才会小,把高倍多头洗爆,7.8-8w绝对就是带血的筹码,捡到就是赚到。市场永远在重复挤杠杆、蓄力、突破、出货的节奏,点个关注看懂行情不迷路!
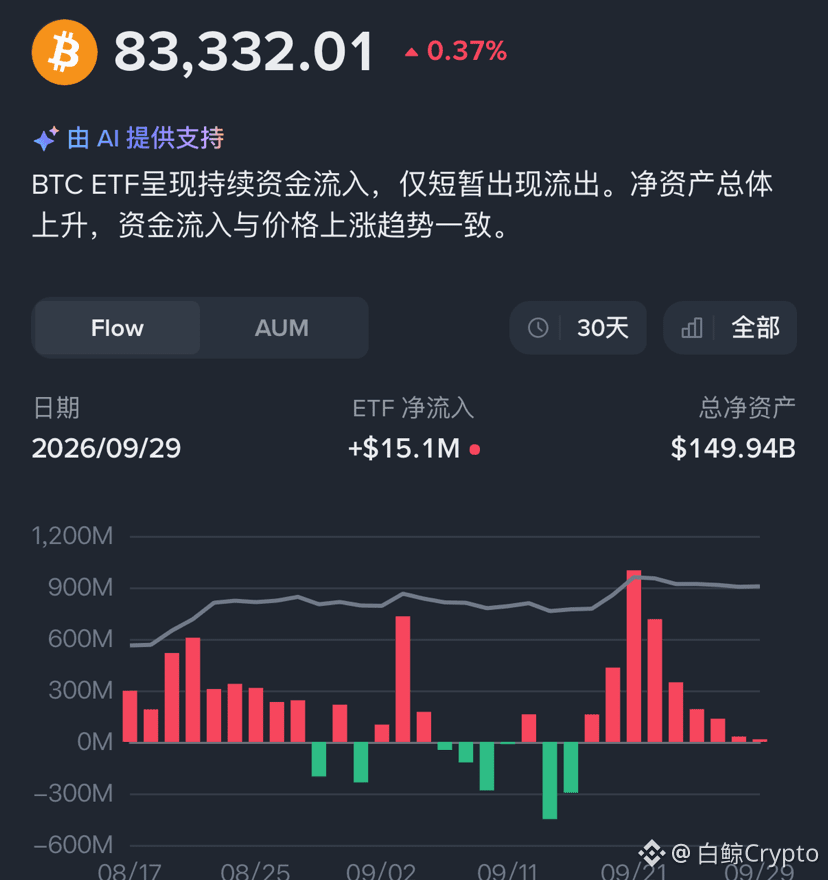
1
4
4.3k
·
--
Analyser les données du carnet d’ordres
Les positions sur les contrats à terme CME sur le Bitcoin ont explosé directement, dépassant la barre des 10 milliards de dollars, atteignant un nouveau sommet. Les montants échangés sont fortement concentrés pendant les séances européennes et américaines. En Asie, les investisseurs particuliers restent encore en attente, tandis que les institutions occidentales sont déjà en train d’acheter frénétiquement.
À Wall Street, oui, on achète, mais ce n’est pas un achat aveugle et haussier. Quand les positions CME dépassent les 10 milliards, ne croyez pas que les institutions vont faire une hausse unilatérale. Les positions longues des institutions ont certes renforcé un fonds de long terme, mais les fonds à effet de levier côté vendeurs (short) écrasent tout de manière frénétique : les positions short dépassent largement les positions long !
Les institutions achètent du spot, tout en réalisant une double stratégie d’arbitrage entre le spot et les contrats à terme à la baisse. Elles achètent le spot via les ETF, tout en ouvrant des positions short sur le segment des futures CME pour verrouiller le financement (funding) et l’écart de base (basis). Wall Street ne parie tout simplement pas sur un mouvement à sens unique : elles gagnent sur la différence de taux, sans risque. Avec une gestion du risque aussi rigoureuse, les institutions n’autoriseraient jamais un dérapage du marché. Les achats au comptant servent de soutien : la probabilité que le marché s’effondre brutalement dès maintenant est faible. Donc, côté short, n’augmentez pas trop vos attentes.
Quand le prix a touché 87 000, les vendeurs à découvert au-dessus ont pratiquement été balayés. Autrement dit, le carburant d’une situation de short squeeze a été épuisé. Entre 83 000 et 78 000 dollars, il y a une accumulation extrêmement dense de positions longues fortement levier. De plus, au-dessus de 86-88k, se dresse un mur d’ordres de vente épais. La résistance à la hausse est donc importante, et l’attraction vers le bas (liquidations) est forte. Par conséquent, il faut se prémunir contre le fait que les principaux acteurs (les “main”) insèrent des piqûres vers le bas afin de liquider les positions longues à fort levier. Si le prix redescend jusqu’à 78-80k, on pourra y récupérer des actions “avec du sang” !
Analyser les données du carnet d’ordres
Les positions sur les contrats à terme CME sur le Bitcoin ont explosé directement, dépassant la barre des 10 milliards de dollars, atteignant un nouveau sommet. Les montants échangés sont fortement concentrés pendant les séances européennes et américaines. En Asie, les investisseurs particuliers restent encore en attente, tandis que les institutions occidentales sont déjà en train d’acheter frénétiquement.
À Wall Street, oui, on achète, mais ce n’est pas un achat aveugle et haussier. Quand les positions CME dépassent les 10 milliards, ne croyez pas que les institutions vont faire une hausse unilatérale. Les positions longues des institutions ont certes renforcé un fonds de long terme, mais les fonds à effet de levier côté vendeurs (short) écrasent tout de manière frénétique : les positions short dépassent largement les positions long !
Les institutions achètent du spot, tout en réalisant une double stratégie d’arbitrage entre le spot et les contrats à terme à la baisse. Elles achètent le spot via les ETF, tout en ouvrant des positions short sur le segment des futures CME pour verrouiller le financement (funding) et l’écart de base (basis). Wall Street ne parie tout simplement pas sur un mouvement à sens unique : elles gagnent sur la différence de taux, sans risque. Avec une gestion du risque aussi rigoureuse, les institutions n’autoriseraient jamais un dérapage du marché. Les achats au comptant servent de soutien : la probabilité que le marché s’effondre brutalement dès maintenant est faible. Donc, côté short, n’augmentez pas trop vos attentes.
Quand le prix a touché 87 000, les vendeurs à découvert au-dessus ont pratiquement été balayés. Autrement dit, le carburant d’une situation de short squeeze a été épuisé. Entre 83 000 et 78 000 dollars, il y a une accumulation extrêmement dense de positions longues fortement levier. De plus, au-dessus de 86-88k, se dresse un mur d’ordres de vente épais. La résistance à la hausse est donc importante, et l’attraction vers le bas (liquidations) est forte. Par conséquent, il faut se prémunir contre le fait que les principaux acteurs (les “main”) insèrent des piqûres vers le bas afin de liquider les positions longues à fort levier. Si le prix redescend jusqu’à 78-80k, on pourra y récupérer des actions “avec du sang” !
Les positions sur les contrats à terme CME sur le Bitcoin ont explosé directement, dépassant la barre des 10 milliards de dollars, atteignant un nouveau sommet. Les montants échangés sont fortement concentrés pendant les séances européennes et américaines. En Asie, les investisseurs particuliers restent encore en attente, tandis que les institutions occidentales sont déjà en train d’acheter frénétiquement.
À Wall Street, oui, on achète, mais ce n’est pas un achat aveugle et haussier. Quand les positions CME dépassent les 10 milliards, ne croyez pas que les institutions vont faire une hausse unilatérale. Les positions longues des institutions ont certes renforcé un fonds de long terme, mais les fonds à effet de levier côté vendeurs (short) écrasent tout de manière frénétique : les positions short dépassent largement les positions long !
Les institutions achètent du spot, tout en réalisant une double stratégie d’arbitrage entre le spot et les contrats à terme à la baisse. Elles achètent le spot via les ETF, tout en ouvrant des positions short sur le segment des futures CME pour verrouiller le financement (funding) et l’écart de base (basis). Wall Street ne parie tout simplement pas sur un mouvement à sens unique : elles gagnent sur la différence de taux, sans risque. Avec une gestion du risque aussi rigoureuse, les institutions n’autoriseraient jamais un dérapage du marché. Les achats au comptant servent de soutien : la probabilité que le marché s’effondre brutalement dès maintenant est faible. Donc, côté short, n’augmentez pas trop vos attentes.
Quand le prix a touché 87 000, les vendeurs à découvert au-dessus ont pratiquement été balayés. Autrement dit, le carburant d’une situation de short squeeze a été épuisé. Entre 83 000 et 78 000 dollars, il y a une accumulation extrêmement dense de positions longues fortement levier. De plus, au-dessus de 86-88k, se dresse un mur d’ordres de vente épais. La résistance à la hausse est donc importante, et l’attraction vers le bas (liquidations) est forte. Par conséquent, il faut se prémunir contre le fait que les principaux acteurs (les “main”) insèrent des piqûres vers le bas afin de liquider les positions longues à fort levier. Si le prix redescend jusqu’à 78-80k, on pourra y récupérer des actions “avec du sang” !
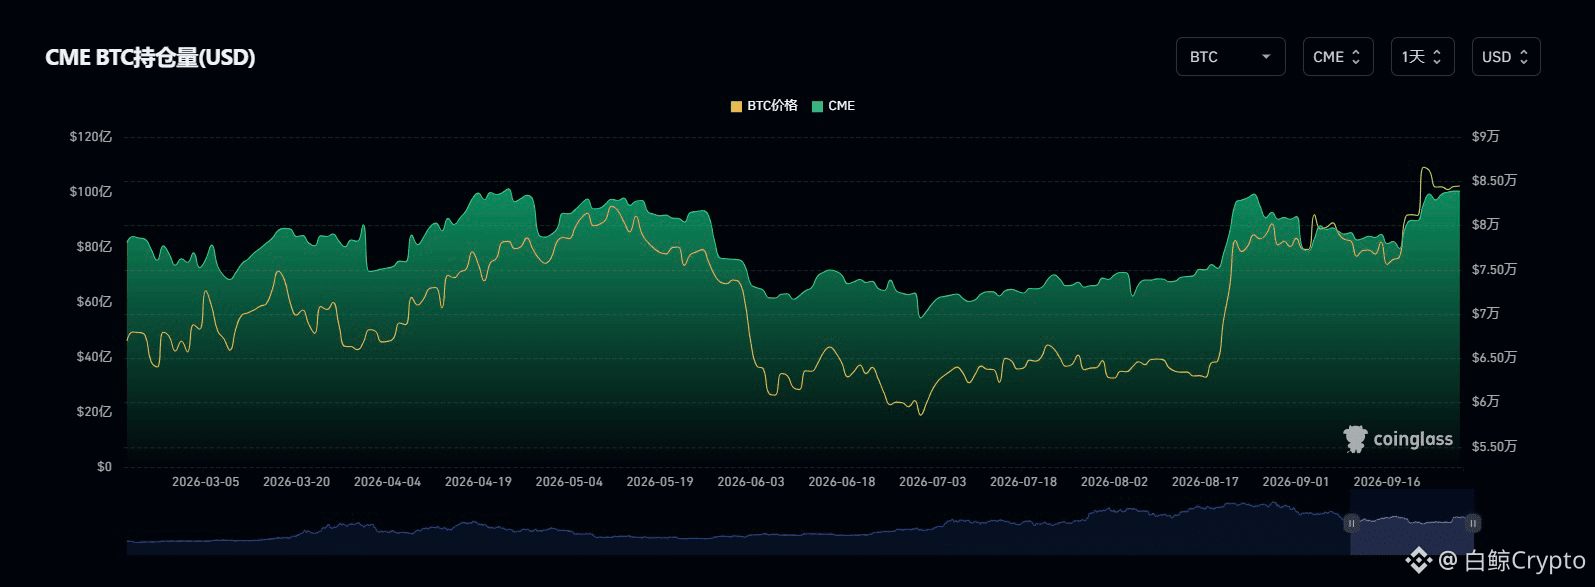
1
1
1.3k
·
--
#比特币现货ETF净流入9.99亿美元
La dernière fois, j’ai parlé d’observer les flux de capitaux entrant dans les ETF. Maintenant, le signal est très clair. Lundi, l’ETF sur le Bitcoin a enregistré une entrée nette de près de 1 milliard de dollars sur la seule journée, l’ETF Ethereum une entrée nette de 270 millions de dollars. Au total, l’afflux s’élève à près de 1,3 milliard de dollars. Une fois ces données posées, le moteur central du marché a connu une évolution par étapes :
Auparavant, le mouvement était passé de 76 000 à environ 83 000, principalement grâce au mécanisme de liquidation des produits dérivés sur le marché, qui a créé un “short squeeze”. La hausse des prix reposait sur l’accumulation d’achats forcés provoqués par le déclenchement des stop loss des positions vendeuses à découvert / des liquidations. On craignait que, une fois les shorts de 76 000 à 83 000 balayés, l’acheteur ne soit plus en capacité d’alimenter la hausse. Mais vendredi et lundi, les entrées cumulées des ETF atteignent près de 2 milliards de dollars : ce n’est plus un simple phénomène de microstructure “qui force” la hausse. Désormais, il s’agit d’une irrigation ciblée par des capitaux macro.
Désormais, les institutions de Wall Street utilisent directement les ETF pour sortir près de 1,3 milliard de dollars en argent réel et balayer les ordres. Elles avalent littéralement les gros niveaux de pression à la vente du carnet d’ordres (de l’ordre du “million” de tranches) : cela confirme que des fonds réels hors-bourse poussent activement le plancher. Le marché évolue officiellement : on passe à une reprise forcée par des fonds “spot” d’institutions traditionnelles. Les 1,3 milliard sur une seule journée, c’est un chiffre extrêmement choquant, et c’est rare dans l’histoire. Si dans les prochains jours cela peut se maintenir autour de 300 à 500 millions, alors les 85 000 ne seraient peut-être qu’une station de relais.
Si aujourd’hui c’est 1 milliard, et que demain on tombe directement à 100 millions, voire en territoire négatif, alors la forte hausse de ces deux jours aura puisé dans l’achat futur. Comme toujours, surveillez précisément les données quotidiennes des ETF. Face à un carnet d’ordres dominé par des achats institutionnels absolus, toute résistance technique n’est que du papier. Ne partez pas contre la tendance, et ne partez pas contre Wall Street.
#比特币现货ETF净流入9.99亿美元
La dernière fois, j’ai parlé d’observer les flux de capitaux entrant dans les ETF. Maintenant, le signal est très clair. Lundi, l’ETF sur le Bitcoin a enregistré une entrée nette de près de 1 milliard de dollars sur la seule journée, l’ETF Ethereum une entrée nette de 270 millions de dollars. Au total, l’afflux s’élève à près de 1,3 milliard de dollars. Une fois ces données posées, le moteur central du marché a connu une évolution par étapes :
Auparavant, le mouvement était passé de 76 000 à environ 83 000, principalement grâce au mécanisme de liquidation des produits dérivés sur le marché, qui a créé un “short squeeze”. La hausse des prix reposait sur l’accumulation d’achats forcés provoqués par le déclenchement des stop loss des positions vendeuses à découvert / des liquidations. On craignait que, une fois les shorts de 76 000 à 83 000 balayés, l’acheteur ne soit plus en capacité d’alimenter la hausse. Mais vendredi et lundi, les entrées cumulées des ETF atteignent près de 2 milliards de dollars : ce n’est plus un simple phénomène de microstructure “qui force” la hausse. Désormais, il s’agit d’une irrigation ciblée par des capitaux macro.
Désormais, les institutions de Wall Street utilisent directement les ETF pour sortir près de 1,3 milliard de dollars en argent réel et balayer les ordres. Elles avalent littéralement les gros niveaux de pression à la vente du carnet d’ordres (de l’ordre du “million” de tranches) : cela confirme que des fonds réels hors-bourse poussent activement le plancher. Le marché évolue officiellement : on passe à une reprise forcée par des fonds “spot” d’institutions traditionnelles. Les 1,3 milliard sur une seule journée, c’est un chiffre extrêmement choquant, et c’est rare dans l’histoire. Si dans les prochains jours cela peut se maintenir autour de 300 à 500 millions, alors les 85 000 ne seraient peut-être qu’une station de relais.
Si aujourd’hui c’est 1 milliard, et que demain on tombe directement à 100 millions, voire en territoire négatif, alors la forte hausse de ces deux jours aura puisé dans l’achat futur. Comme toujours, surveillez précisément les données quotidiennes des ETF. Face à un carnet d’ordres dominé par des achats institutionnels absolus, toute résistance technique n’est que du papier. Ne partez pas contre la tendance, et ne partez pas contre Wall Street.
La dernière fois, j’ai parlé d’observer les flux de capitaux entrant dans les ETF. Maintenant, le signal est très clair. Lundi, l’ETF sur le Bitcoin a enregistré une entrée nette de près de 1 milliard de dollars sur la seule journée, l’ETF Ethereum une entrée nette de 270 millions de dollars. Au total, l’afflux s’élève à près de 1,3 milliard de dollars. Une fois ces données posées, le moteur central du marché a connu une évolution par étapes :
Auparavant, le mouvement était passé de 76 000 à environ 83 000, principalement grâce au mécanisme de liquidation des produits dérivés sur le marché, qui a créé un “short squeeze”. La hausse des prix reposait sur l’accumulation d’achats forcés provoqués par le déclenchement des stop loss des positions vendeuses à découvert / des liquidations. On craignait que, une fois les shorts de 76 000 à 83 000 balayés, l’acheteur ne soit plus en capacité d’alimenter la hausse. Mais vendredi et lundi, les entrées cumulées des ETF atteignent près de 2 milliards de dollars : ce n’est plus un simple phénomène de microstructure “qui force” la hausse. Désormais, il s’agit d’une irrigation ciblée par des capitaux macro.
Désormais, les institutions de Wall Street utilisent directement les ETF pour sortir près de 1,3 milliard de dollars en argent réel et balayer les ordres. Elles avalent littéralement les gros niveaux de pression à la vente du carnet d’ordres (de l’ordre du “million” de tranches) : cela confirme que des fonds réels hors-bourse poussent activement le plancher. Le marché évolue officiellement : on passe à une reprise forcée par des fonds “spot” d’institutions traditionnelles. Les 1,3 milliard sur une seule journée, c’est un chiffre extrêmement choquant, et c’est rare dans l’histoire. Si dans les prochains jours cela peut se maintenir autour de 300 à 500 millions, alors les 85 000 ne seraient peut-être qu’une station de relais.
Si aujourd’hui c’est 1 milliard, et que demain on tombe directement à 100 millions, voire en territoire négatif, alors la forte hausse de ces deux jours aura puisé dans l’achat futur. Comme toujours, surveillez précisément les données quotidiennes des ETF. Face à un carnet d’ordres dominé par des achats institutionnels absolus, toute résistance technique n’est que du papier. Ne partez pas contre la tendance, et ne partez pas contre Wall Street.
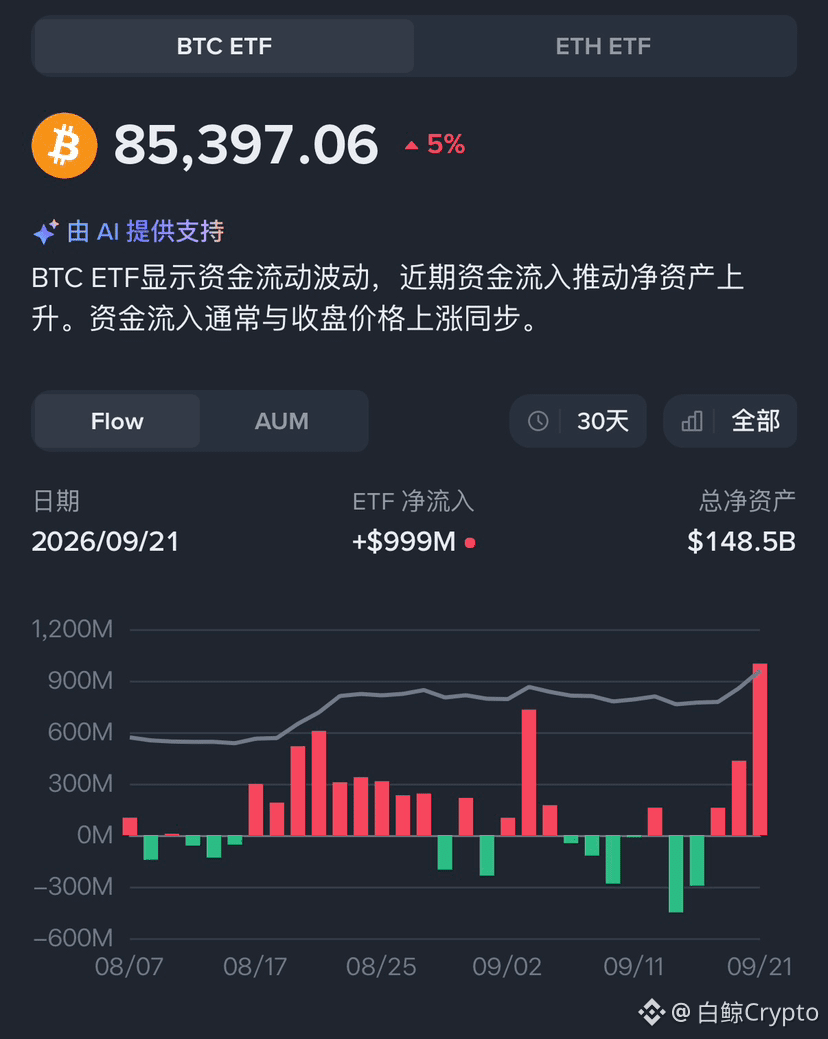
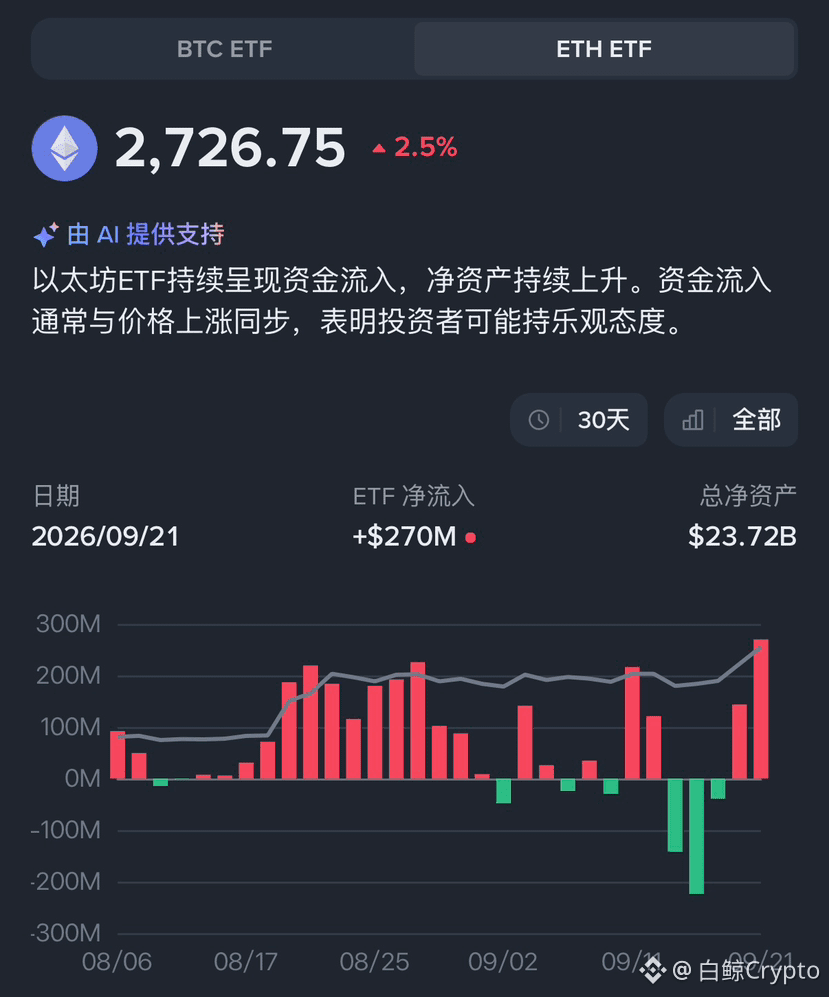
1
2
1.3k
·
--
Que penser du fait que la SEC approuve le “on-chain” pour les actions américaines :
La SEC a accordé un feu vert de cinq ans pour le “on-chain” des actions américaines, mais uniquement pour des plateformes conformes. Avant, pour investir en actions américaines, il fallait ouvrir un compte auprès d’un courtier et trader à la NYSE ou au Nasdaq. Désormais, on peut transformer des actions en jetons et les négocier sur la blockchain, mais il faut remplir toute une série de conditions : il doit s’agir de véritables actions, avec droits de vote et versement de dividendes ; la plateforme doit être une entité américaine conforme ; et si la société émettrice n’est pas d’accord, vous ne pouvez pas les mettre sur la chaîne.
Le marché estime que cela signifie un relâchement de la réglementation, donc un signal positif. Cette reprise est d’ailleurs en partie attribuable à cela. Ethereum bénéficie tout particulièrement de la situation, car la SEC exige que ces actions tokenisées tournent sur une blockchain publique, sans permission. Aujourd’hui, Ethereum est le plus approprié. Mais, fondamentalement, cela reste un stimulus : ce n’est pas une inversion de politique et de tendance.
Désormais, avec le “on-chain” des actions américaines, l’enjeu le plus important est l’accélération de la filière RWA. Les bons du Trésor US tokenisés dépassent déjà 11 milliards de dollars, et la capitalisation boursière des actions tokenisées atteint 3,2 milliards de dollars : la croissance est rapide. Cela montre qu’il existe une demande réelle pour la négociation d’actions US sur la blockchain, pas une simple notion inventée de toutes pièces. BlackRock, JPMorgan et le Nasdaq s’y mettent aussi : la couche financière mondiale de base migre progressivement vers la chaîne. Ce n’est pas du “petit jeu” ; c’est une nouvelle positive à long terme.
À l’avenir, le plus important sera sans doute que beaucoup de “shitcoins” seront éliminées en masse. Le “on-chain” des actions américaines signifie que les stablecoins sur la chaîne peuvent directement aller acheter des actifs de haute qualité comme Tesla ou Apple, qui versent des dividendes réels. Paradoxalement, cela va encore davantage assécher la liquidité des “aircoins” sans support de résultats. En fait, c’est plutôt une bonne chose : éliminer ceux qui ne font que “couper l’herbe sous le pied” des investisseurs, ce sont des chiens💩. Donc les frères, à l’avenir achetez moins de merdes : sans faire attention, vous pouvez vous faire sortir de la cote et retomber à zéro.
Cette politique transforme le monde des crypto en une couche de règlement permettant d’enchaîner des actifs à l’échelle mondiale. Sur le long terme, c’est forcément une bonne chose. Mais cela ne change pas la réalité d’aujourd’hui : manque de liquidités, Fed plutôt “hawkish”, resserrement de la liquidité. La direction est la direction, le tempo est le tempo. Je suis optimiste sur le long terme, mais cela ne veut pas dire que ça ne baissera pas à court terme. Comme on dit : “Être en vie compte plus que tout”‼️
Que penser du fait que la SEC approuve le “on-chain” pour les actions américaines :
La SEC a accordé un feu vert de cinq ans pour le “on-chain” des actions américaines, mais uniquement pour des plateformes conformes. Avant, pour investir en actions américaines, il fallait ouvrir un compte auprès d’un courtier et trader à la NYSE ou au Nasdaq. Désormais, on peut transformer des actions en jetons et les négocier sur la blockchain, mais il faut remplir toute une série de conditions : il doit s’agir de véritables actions, avec droits de vote et versement de dividendes ; la plateforme doit être une entité américaine conforme ; et si la société émettrice n’est pas d’accord, vous ne pouvez pas les mettre sur la chaîne.
Le marché estime que cela signifie un relâchement de la réglementation, donc un signal positif. Cette reprise est d’ailleurs en partie attribuable à cela. Ethereum bénéficie tout particulièrement de la situation, car la SEC exige que ces actions tokenisées tournent sur une blockchain publique, sans permission. Aujourd’hui, Ethereum est le plus approprié. Mais, fondamentalement, cela reste un stimulus : ce n’est pas une inversion de politique et de tendance.
Désormais, avec le “on-chain” des actions américaines, l’enjeu le plus important est l’accélération de la filière RWA. Les bons du Trésor US tokenisés dépassent déjà 11 milliards de dollars, et la capitalisation boursière des actions tokenisées atteint 3,2 milliards de dollars : la croissance est rapide. Cela montre qu’il existe une demande réelle pour la négociation d’actions US sur la blockchain, pas une simple notion inventée de toutes pièces. BlackRock, JPMorgan et le Nasdaq s’y mettent aussi : la couche financière mondiale de base migre progressivement vers la chaîne. Ce n’est pas du “petit jeu” ; c’est une nouvelle positive à long terme.
À l’avenir, le plus important sera sans doute que beaucoup de “shitcoins” seront éliminées en masse. Le “on-chain” des actions américaines signifie que les stablecoins sur la chaîne peuvent directement aller acheter des actifs de haute qualité comme Tesla ou Apple, qui versent des dividendes réels. Paradoxalement, cela va encore davantage assécher la liquidité des “aircoins” sans support de résultats. En fait, c’est plutôt une bonne chose : éliminer ceux qui ne font que “couper l’herbe sous le pied” des investisseurs, ce sont des chiens💩. Donc les frères, à l’avenir achetez moins de merdes : sans faire attention, vous pouvez vous faire sortir de la cote et retomber à zéro.
Cette politique transforme le monde des crypto en une couche de règlement permettant d’enchaîner des actifs à l’échelle mondiale. Sur le long terme, c’est forcément une bonne chose. Mais cela ne change pas la réalité d’aujourd’hui : manque de liquidités, Fed plutôt “hawkish”, resserrement de la liquidité. La direction est la direction, le tempo est le tempo. Je suis optimiste sur le long terme, mais cela ne veut pas dire que ça ne baissera pas à court terme. Comme on dit : “Être en vie compte plus que tout”‼️
La SEC a accordé un feu vert de cinq ans pour le “on-chain” des actions américaines, mais uniquement pour des plateformes conformes. Avant, pour investir en actions américaines, il fallait ouvrir un compte auprès d’un courtier et trader à la NYSE ou au Nasdaq. Désormais, on peut transformer des actions en jetons et les négocier sur la blockchain, mais il faut remplir toute une série de conditions : il doit s’agir de véritables actions, avec droits de vote et versement de dividendes ; la plateforme doit être une entité américaine conforme ; et si la société émettrice n’est pas d’accord, vous ne pouvez pas les mettre sur la chaîne.
Le marché estime que cela signifie un relâchement de la réglementation, donc un signal positif. Cette reprise est d’ailleurs en partie attribuable à cela. Ethereum bénéficie tout particulièrement de la situation, car la SEC exige que ces actions tokenisées tournent sur une blockchain publique, sans permission. Aujourd’hui, Ethereum est le plus approprié. Mais, fondamentalement, cela reste un stimulus : ce n’est pas une inversion de politique et de tendance.
Désormais, avec le “on-chain” des actions américaines, l’enjeu le plus important est l’accélération de la filière RWA. Les bons du Trésor US tokenisés dépassent déjà 11 milliards de dollars, et la capitalisation boursière des actions tokenisées atteint 3,2 milliards de dollars : la croissance est rapide. Cela montre qu’il existe une demande réelle pour la négociation d’actions US sur la blockchain, pas une simple notion inventée de toutes pièces. BlackRock, JPMorgan et le Nasdaq s’y mettent aussi : la couche financière mondiale de base migre progressivement vers la chaîne. Ce n’est pas du “petit jeu” ; c’est une nouvelle positive à long terme.
À l’avenir, le plus important sera sans doute que beaucoup de “shitcoins” seront éliminées en masse. Le “on-chain” des actions américaines signifie que les stablecoins sur la chaîne peuvent directement aller acheter des actifs de haute qualité comme Tesla ou Apple, qui versent des dividendes réels. Paradoxalement, cela va encore davantage assécher la liquidité des “aircoins” sans support de résultats. En fait, c’est plutôt une bonne chose : éliminer ceux qui ne font que “couper l’herbe sous le pied” des investisseurs, ce sont des chiens💩. Donc les frères, à l’avenir achetez moins de merdes : sans faire attention, vous pouvez vous faire sortir de la cote et retomber à zéro.
Cette politique transforme le monde des crypto en une couche de règlement permettant d’enchaîner des actifs à l’échelle mondiale. Sur le long terme, c’est forcément une bonne chose. Mais cela ne change pas la réalité d’aujourd’hui : manque de liquidités, Fed plutôt “hawkish”, resserrement de la liquidité. La direction est la direction, le tempo est le tempo. Je suis optimiste sur le long terme, mais cela ne veut pas dire que ça ne baissera pas à court terme. Comme on dit : “Être en vie compte plus que tout”‼️
24
4.7k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
TRMCambodianCasinosReceived$1.07BInCrypto
20 vues
9 mentions
🔥 CHOQUANT : 687 millions de dollars liés à des réseaux de casinos sous sanctions !
TRM Labs rapporte que 64 % des cryptomonnaies reçues par 34 casinos cambodgiens étaient liées à des réseaux sanctionnés par le Trésor américain.
🚨 Cela met en évidence les défis croissants en matière de conformité des cryptomonnaies et de surveillance des transactions.
📊 Impact sur le marché : un renforcement de l’application des sanctions pourrait influencer la liquidité des stablecoins et le sentiment des investisseurs.
$USDT $TRX $ETH $BTC #TRMCambodianCasinosReceived$1.07BInCrypto
CryptoMahibaloch
·0 mentions J’aime
·9 vues
IolePlansToSellAll151.21Bitcoin
585 vues
50 mentions
SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
2,704 vues
48 mentions