

静以观复
60 Publications
静以观复
Signaler
Bloquer l’utilisateur
每一次交易,都经过风险评估。专注稳健策略,控制回撤,追求长期收益。简单跟随,纪律执行,让专业的人做专业的事。
Ouvert au trading
Trade fréquemment
5.5 an(s)
1.0K+ Suivis
1.1K+ Abonnés
117 J’aime
Publications
Portefeuille
·
--
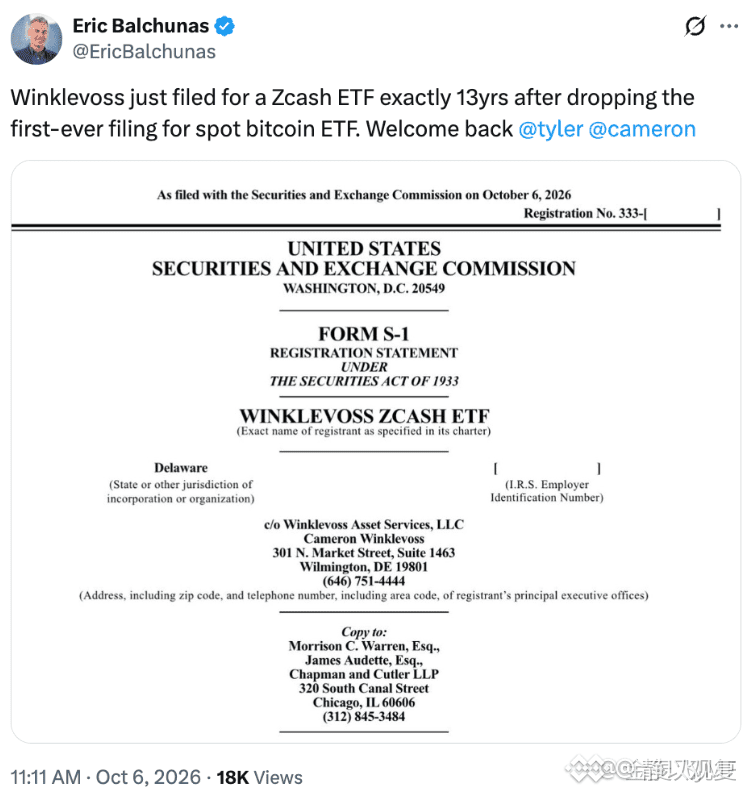
Grayscale facture des frais annuels de 2,5 %, tandis que le nouvel ETF spot ZEC déposé par les Winklevoss affiche un taux de seulement 0,25 % : les frais sont réduits de 90 %, et des investisseurs institutionnels prévoient même de souscrire des parts à hauteur d’un maximum de 100 millions de dollars avec leurs propres fonds.
Beaucoup pensent que la course des cryptomonnaies axées sur la confidentialité aux ETF n’est qu’une tentative de prendre position. Mais réduire les frais au niveau des grands acteurs du marché et s’accompagner d’intentions d’investissement dépassant les 100 millions de dollars, c’est clairement chercher à prendre le contrôle de la formation des prix sur le marché spot.
Même si le formulaire S-1 est encore en cours d’examen, certains sont prêts à investir de l’argent réel pour ouvrir la voie à une intégration réglementaire. Les perspectives d’achats institutionnels de ZEC ne peuvent donc plus être considérées comme celles d’un actif marginal.
#ZEC
👇
{future}(ZECUSDT)
Grayscale facture des frais annuels de 2,5 %, tandis que le nouvel ETF spot ZEC déposé par les Winklevoss affiche un taux de seulement 0,25 % : les frais sont réduits de 90 %, et des investisseurs institutionnels prévoient même de souscrire des parts à hauteur d’un maximum de 100 millions de dollars avec leurs propres fonds.
Beaucoup pensent que la course des cryptomonnaies axées sur la confidentialité aux ETF n’est qu’une tentative de prendre position. Mais réduire les frais au niveau des grands acteurs du marché et s’accompagner d’intentions d’investissement dépassant les 100 millions de dollars, c’est clairement chercher à prendre le contrôle de la formation des prix sur le marché spot.
Même si le formulaire S-1 est encore en cours d’examen, certains sont prêts à investir de l’argent réel pour ouvrir la voie à une intégration réglementaire. Les perspectives d’achats institutionnels de ZEC ne peuvent donc plus être considérées comme celles d’un actif marginal.
#ZEC
👇
51
·
--
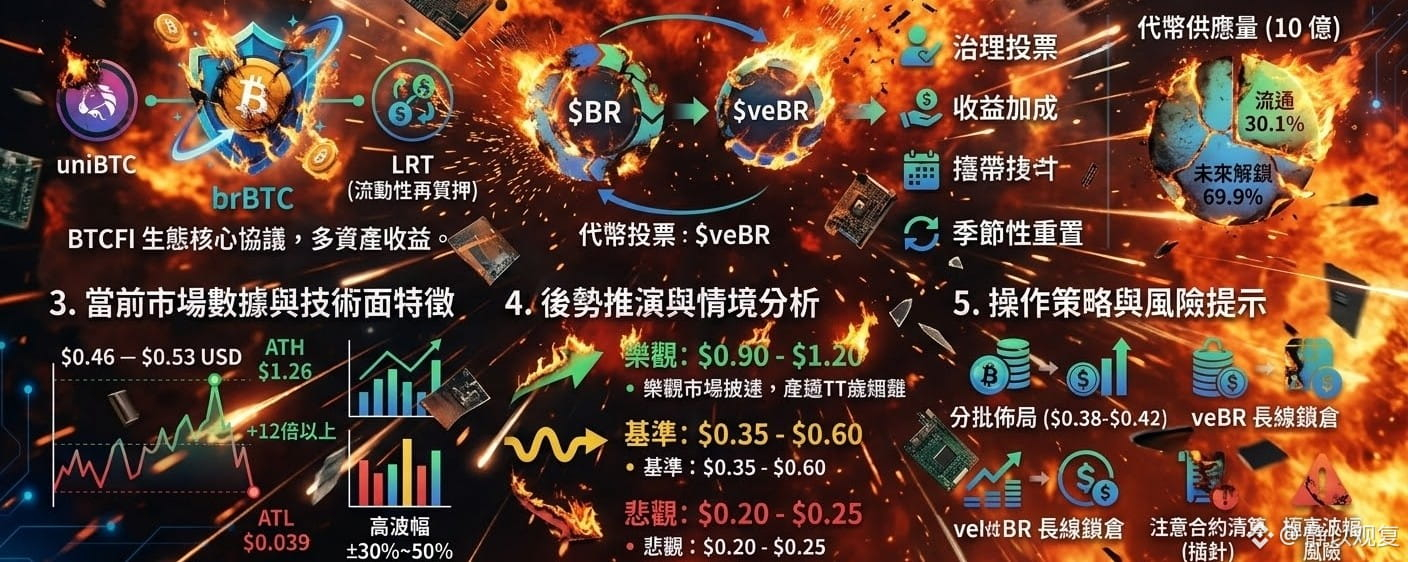
Pour profiter du boost de rendement, il faut d’abord renoncer à la possibilité de vendre ses tokens. La force du modèle veBR de $BR ne réside pas dans des promesses vagues de gouvernance, mais dans le fait d’inciter les détenteurs à bloquer volontairement leurs tokens au comptant pour obtenir des droits de vote.
Pour obtenir un droit de regard sur la répartition des récompenses des pools de liquidité, il faut bloquer ses tokens. Plus les tokens bloqués sont nombreux, moins il en reste en circulation sur le marché. Plus important encore, les actifs générateurs de rendement uniBTC et brBTC sont déjà intégrés à plus de 19 pools cross-chain.
D’un côté, les actifs génèrent du rendement sur plusieurs chaînes et contribuent à développer l’écosystème ; de l’autre, le mécanisme réduit la pression vendeuse. Tant qu’il y a des récompenses à convoiter, qui irait vendre à la va-vite des tokens qui donnent droit à un boost et à un vote ?
#BR
👇
{future}(BRUSDT)
Pour profiter du boost de rendement, il faut d’abord renoncer à la possibilité de vendre ses tokens. La force du modèle veBR de $BR ne réside pas dans des promesses vagues de gouvernance, mais dans le fait d’inciter les détenteurs à bloquer volontairement leurs tokens au comptant pour obtenir des droits de vote.
Pour obtenir un droit de regard sur la répartition des récompenses des pools de liquidité, il faut bloquer ses tokens. Plus les tokens bloqués sont nombreux, moins il en reste en circulation sur le marché. Plus important encore, les actifs générateurs de rendement uniBTC et brBTC sont déjà intégrés à plus de 19 pools cross-chain.
D’un côté, les actifs génèrent du rendement sur plusieurs chaînes et contribuent à développer l’écosystème ; de l’autre, le mécanisme réduit la pression vendeuse. Tant qu’il y a des récompenses à convoiter, qui irait vendre à la va-vite des tokens qui donnent droit à un boost et à un vote ?
#BR
👇
96
·
--
Voir la traduction
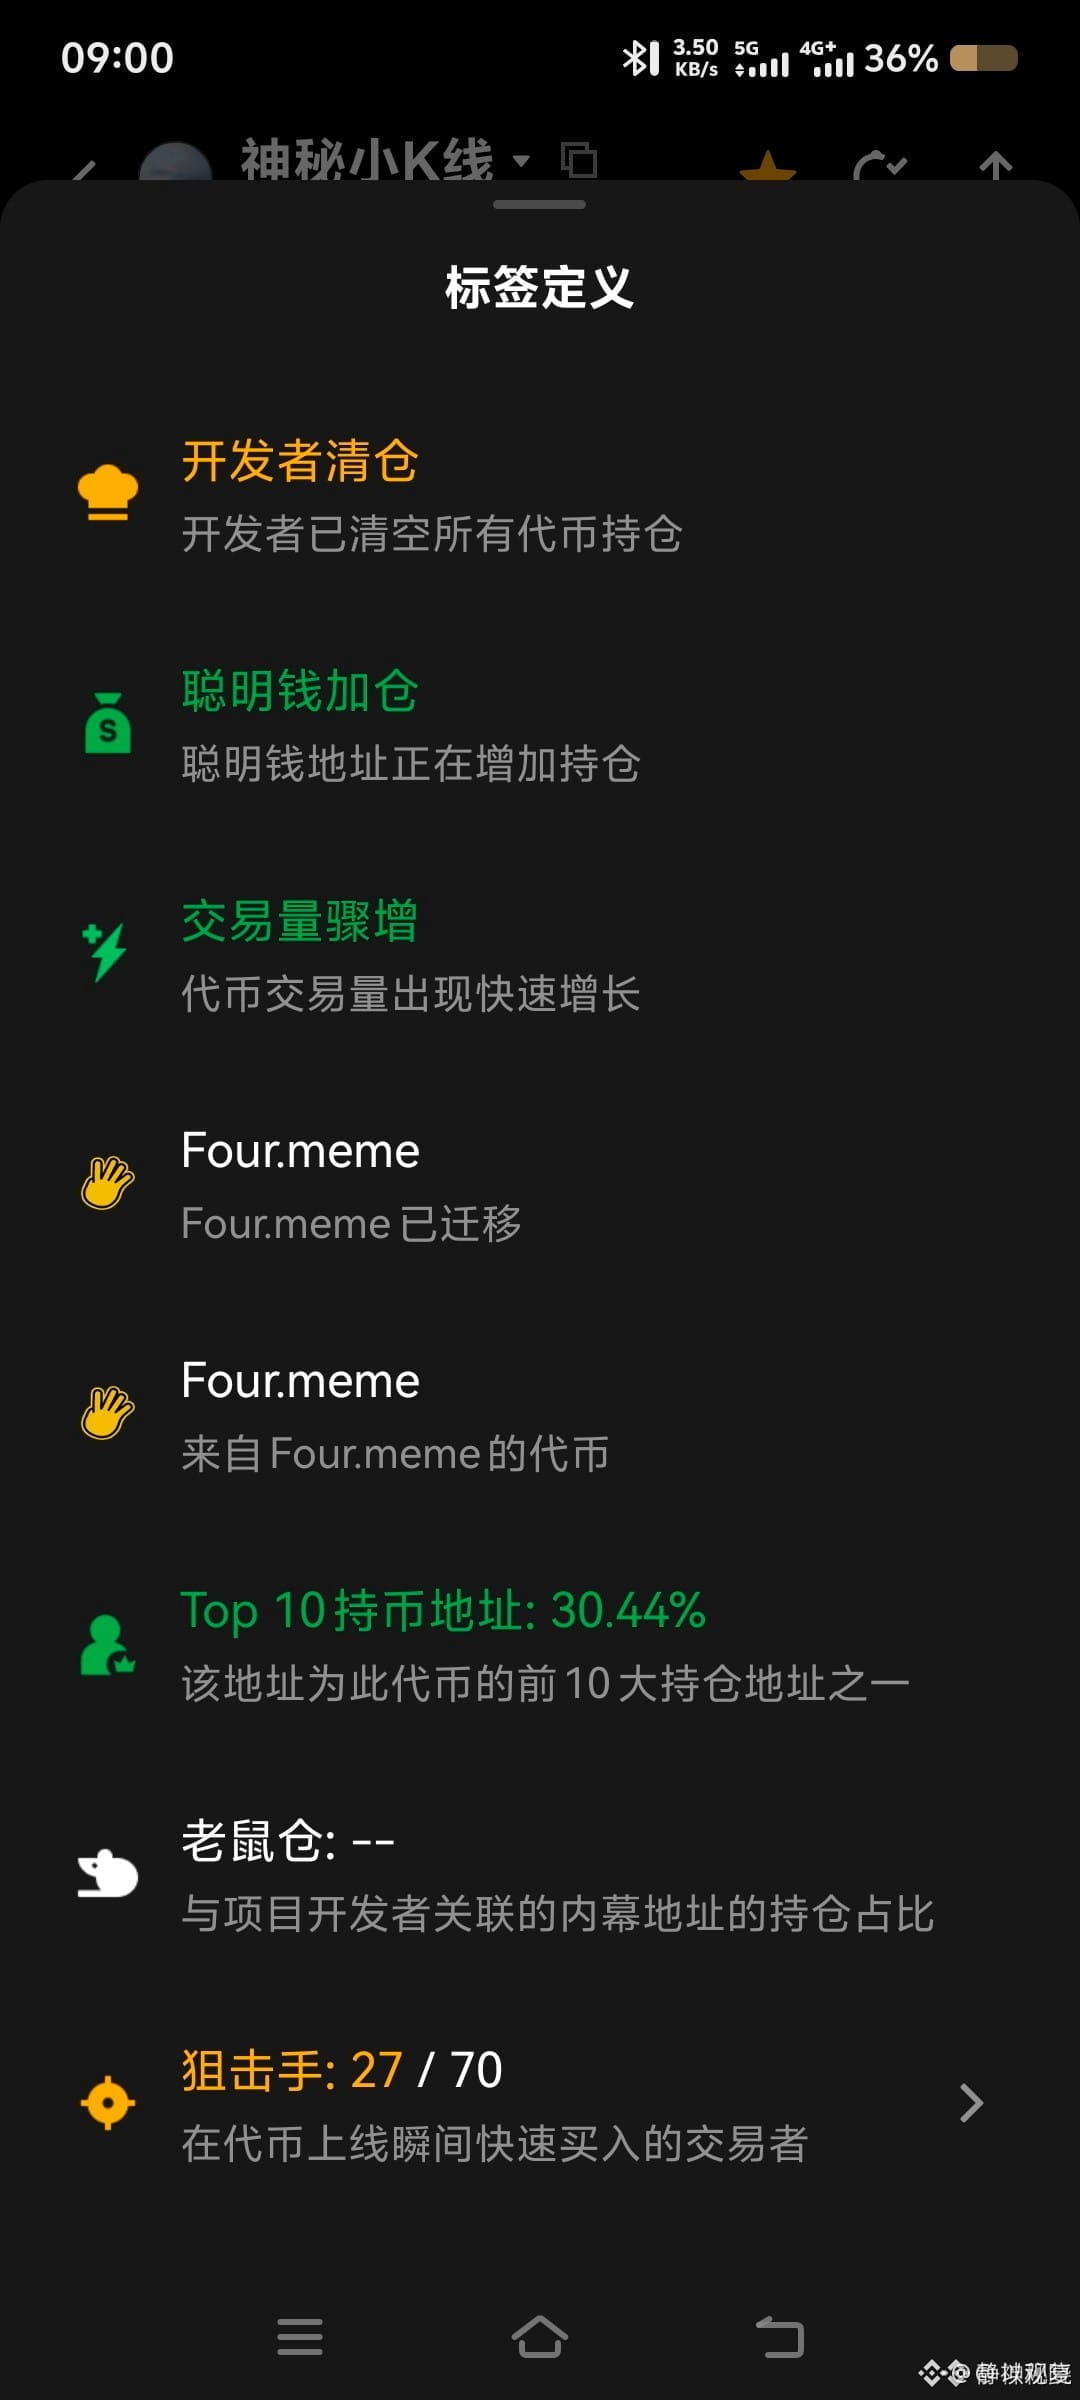
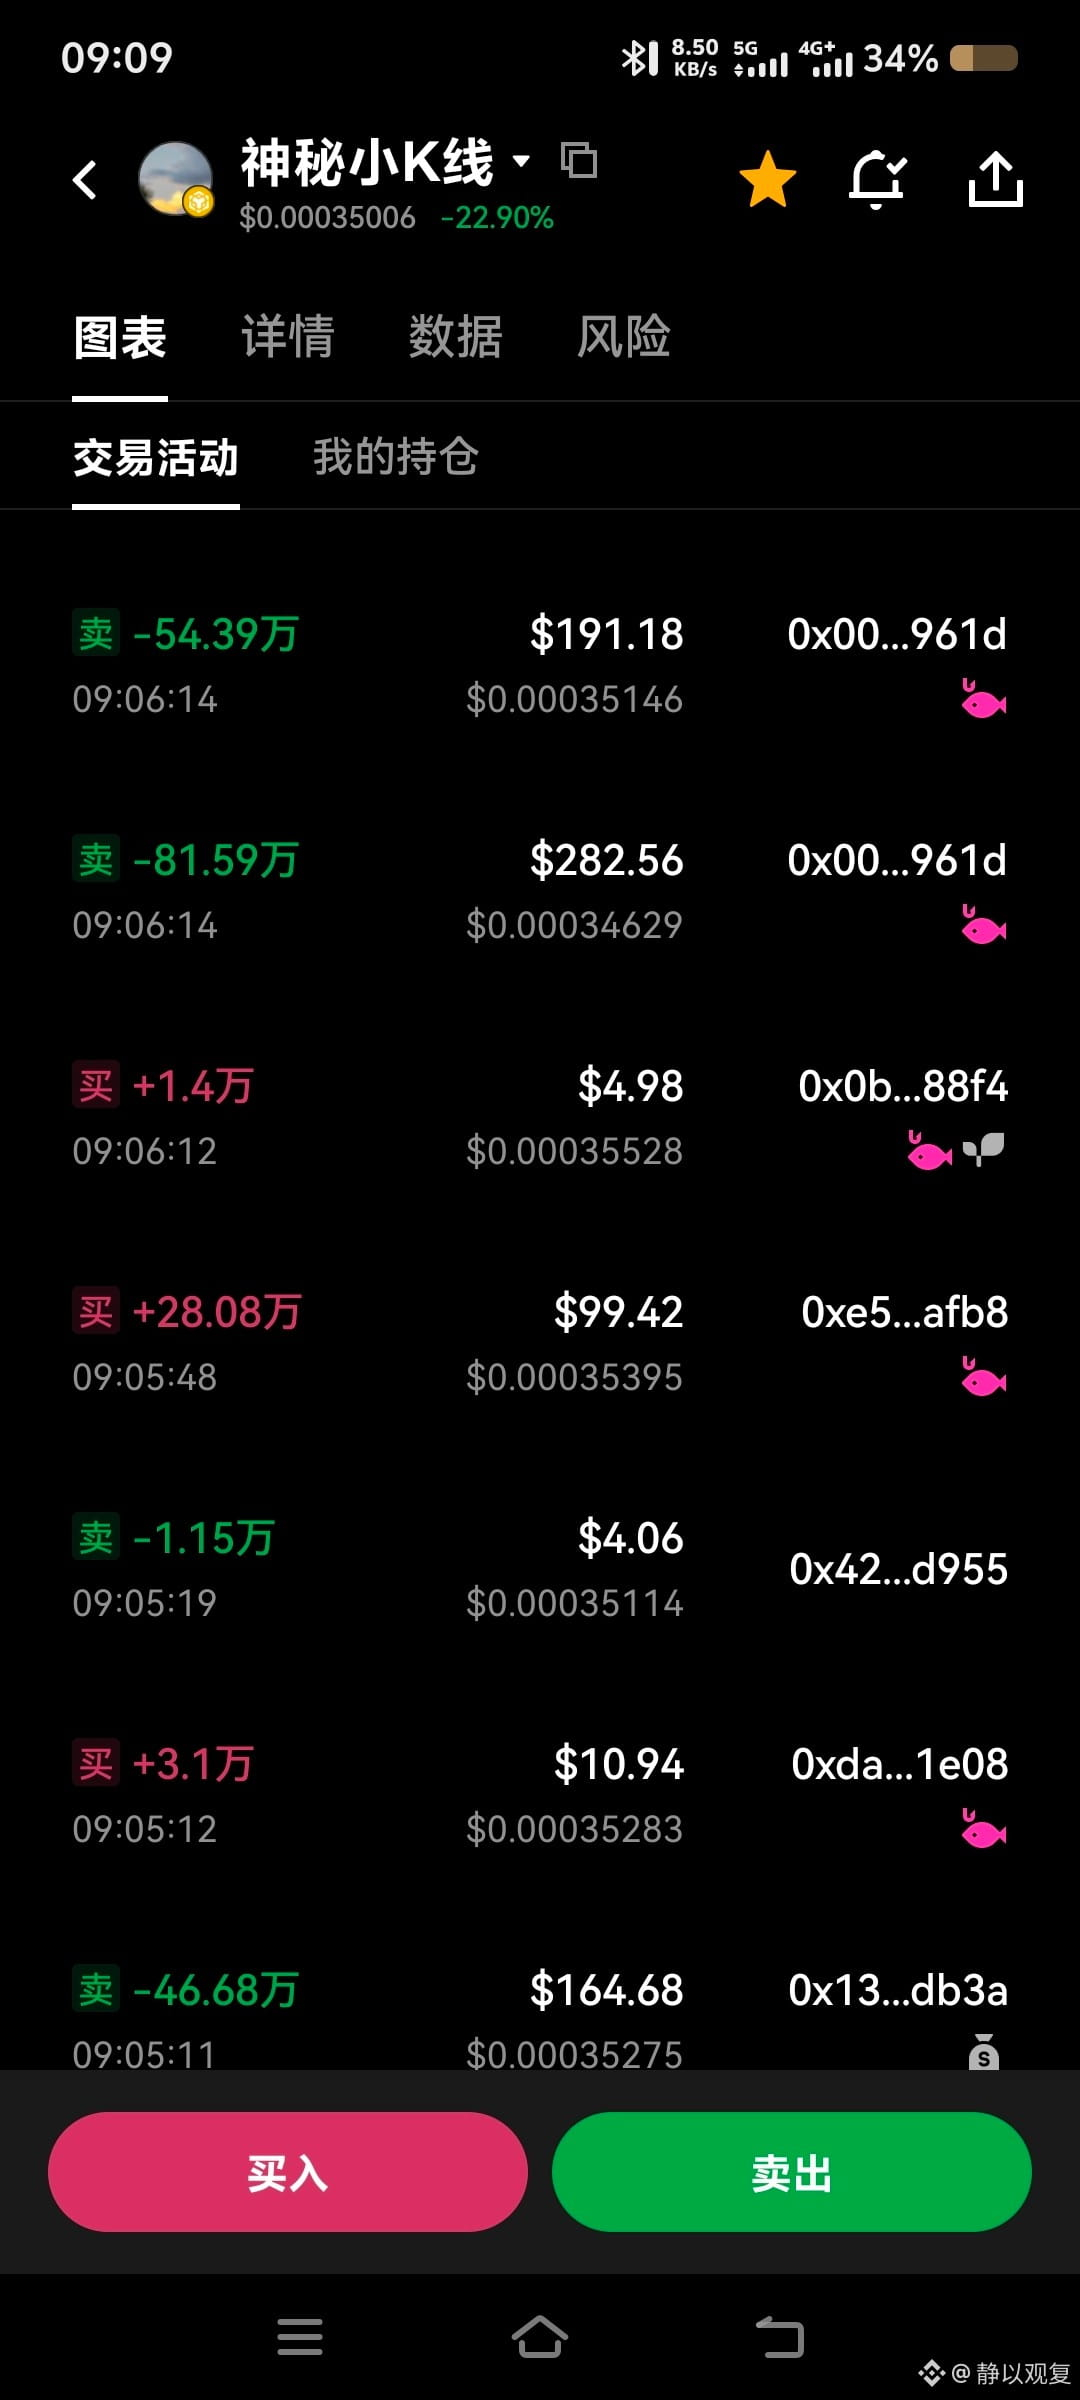
发币的人已经把手里的代币全部清空,链上持仓明明白白写着归零。
交易明细更没留情面:一笔接一笔的大额卖单持续砸盘,把价格硬生生往下拉。极其反常的是,面对这种单边碾压的抛售,底下居然还有散户在不断进场接飞刀。
这根本不是什么正常调整。开发者早已一股不留地彻底离场,盘面上只剩下密集的出货单。连做盘的人自己都不愿留一枚代币,现在冲进去,除了给别人的撤退垫背,什么也接不到。
#MEME
👇
{future}(MEMEUSDT)
发币的人已经把手里的代币全部清空,链上持仓明明白白写着归零。
交易明细更没留情面:一笔接一笔的大额卖单持续砸盘,把价格硬生生往下拉。极其反常的是,面对这种单边碾压的抛售,底下居然还有散户在不断进场接飞刀。
这根本不是什么正常调整。开发者早已一股不留地彻底离场,盘面上只剩下密集的出货单。连做盘的人自己都不愿留一枚代币,现在冲进去,除了给别人的撤退垫背,什么也接不到。
#MEME
👇
交易明细更没留情面:一笔接一笔的大额卖单持续砸盘,把价格硬生生往下拉。极其反常的是,面对这种单边碾压的抛售,底下居然还有散户在不断进场接飞刀。
这根本不是什么正常调整。开发者早已一股不留地彻底离场,盘面上只剩下密集的出货单。连做盘的人自己都不愿留一枚代币,现在冲进去,除了给别人的撤退垫背,什么也接不到。
#MEME
👇
69
·
--
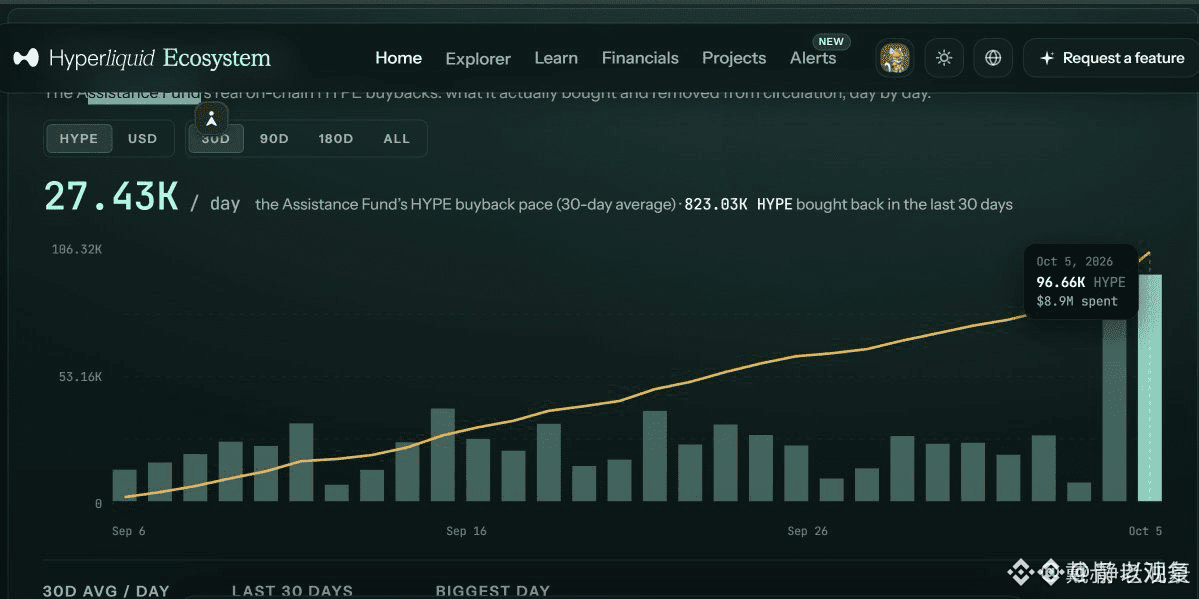
La grande majorité des projets crypto ne génèrent même pas 8,9 millions de dollars de revenus en une année entière. Mais le fonds d’assistance Hyperliquid a fait inscrire ce montant sur la chaîne en une seule journée, en achetant directement puis en brûlant 96 600 jetons $NVDAB
Vous êtes encore en train de calculer la pression des déblocages à partir du livre blanc ? Regardez plutôt la capture de valeur la plus brutale. Brûler en un jour les revenus annuels des autres, ce n’est pas seulement de la déflation : c’est un écrasement pur et simple par les flux de trésorerie.
Retirer définitivement les jetons de la circulation avec de l’argent bien réel, c’est bien plus solide que n’importe quel argument haussier sorti de nulle part. Face à un pouvoir d’achat de soutien d’une telle ampleur, céder ses jetons à la légère, c’est manquer de respect à l’argent réel.
#HYPE
👇
{future}(HYPEUSDT)
La grande majorité des projets crypto ne génèrent même pas 8,9 millions de dollars de revenus en une année entière. Mais le fonds d’assistance Hyperliquid a fait inscrire ce montant sur la chaîne en une seule journée, en achetant directement puis en brûlant 96 600 jetons $NVDAB
Vous êtes encore en train de calculer la pression des déblocages à partir du livre blanc ? Regardez plutôt la capture de valeur la plus brutale. Brûler en un jour les revenus annuels des autres, ce n’est pas seulement de la déflation : c’est un écrasement pur et simple par les flux de trésorerie.
Retirer définitivement les jetons de la circulation avec de l’argent bien réel, c’est bien plus solide que n’importe quel argument haussier sorti de nulle part. Face à un pouvoir d’achat de soutien d’une telle ampleur, céder ses jetons à la légère, c’est manquer de respect à l’argent réel.
#HYPE
👇
124
·
--
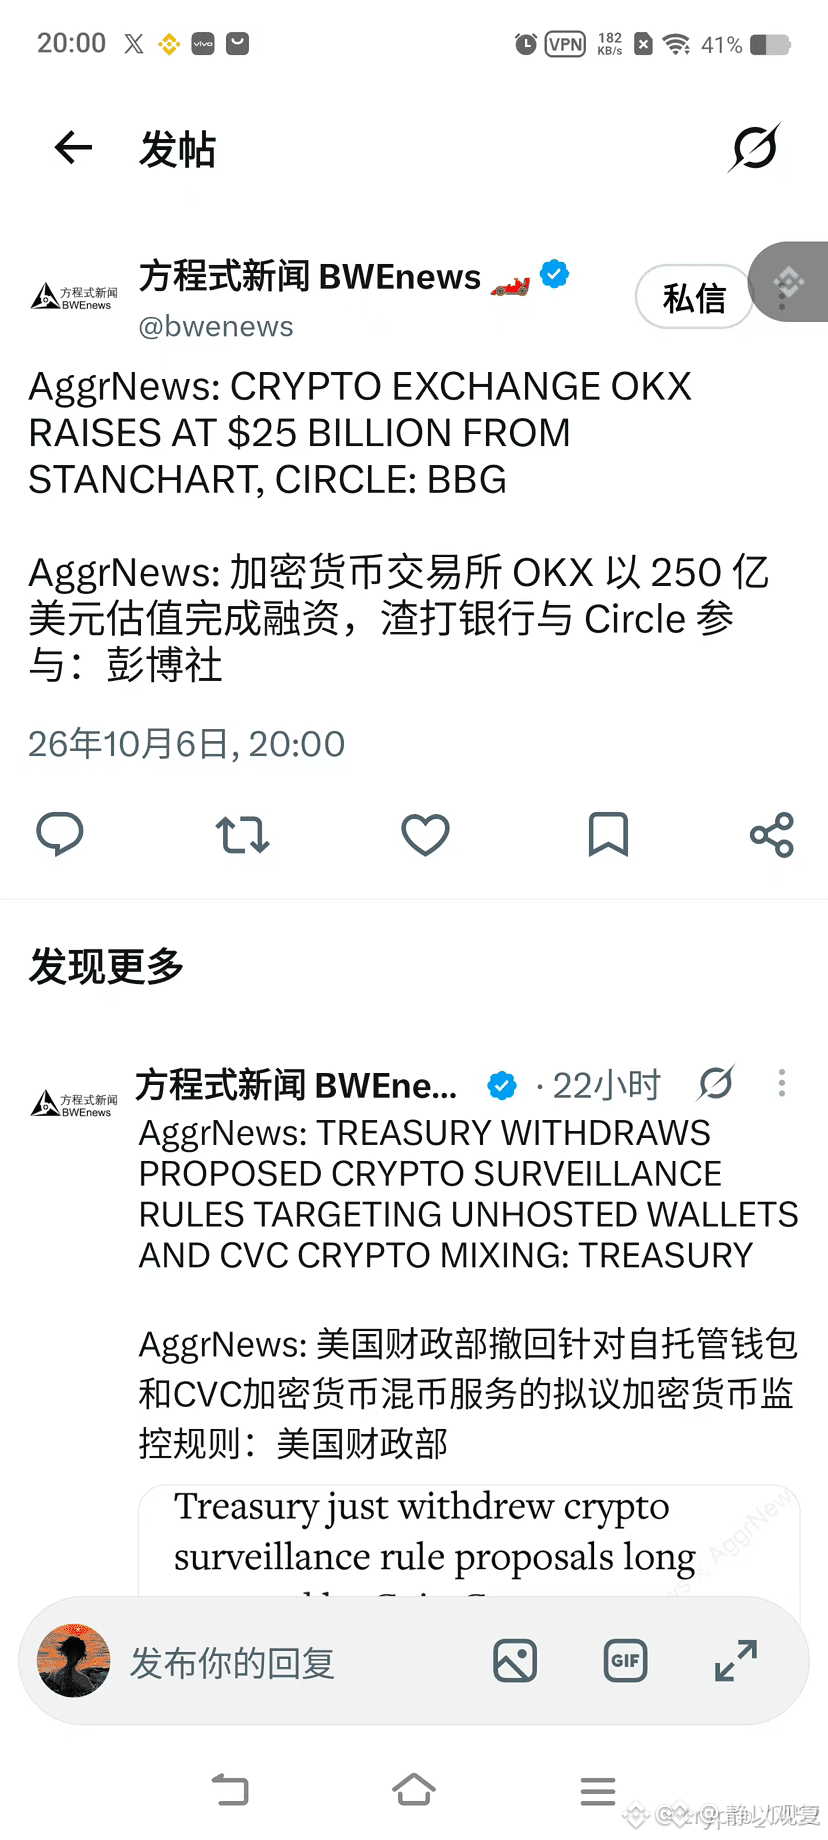
La valorisation grimpe directement à 25 milliards de dollars — beaucoup considèrent encore le tour de financement qu’OKX vient de boucler comme un simple coup d’éclat face à la concurrence.
La participation de Standard Chartered et de Circle, avec des capitaux à la clé, montre que les institutions traditionnelles mettent de l’argent réel sur la table pour établir une valorisation plancher de la capacité des principales plateformes d’échange à générer leurs propres revenus. Si un concurrent peut bénéficier d’une telle valorisation, BNB, leader d’un secteur bien plus vaste et doté d’un écosystème plus profond, dispose d’arguments qui ne pourront que devenir plus difficiles à brader.
Les gros capitaux hors marché s’unissent pour relever le plancher de valorisation de tout le secteur. Alors que le plafond vient de céder, se précipiter pour parier contre le leader revient clairement à sous-estimer le poids de ces dizaines de milliards de financement.
#BNB
👇
{future}(BNBUSDT)
La valorisation grimpe directement à 25 milliards de dollars — beaucoup considèrent encore le tour de financement qu’OKX vient de boucler comme un simple coup d’éclat face à la concurrence.
La participation de Standard Chartered et de Circle, avec des capitaux à la clé, montre que les institutions traditionnelles mettent de l’argent réel sur la table pour établir une valorisation plancher de la capacité des principales plateformes d’échange à générer leurs propres revenus. Si un concurrent peut bénéficier d’une telle valorisation, BNB, leader d’un secteur bien plus vaste et doté d’un écosystème plus profond, dispose d’arguments qui ne pourront que devenir plus difficiles à brader.
Les gros capitaux hors marché s’unissent pour relever le plancher de valorisation de tout le secteur. Alors que le plafond vient de céder, se précipiter pour parier contre le leader revient clairement à sous-estimer le poids de ces dizaines de milliards de financement.
#BNB
👇
158
·
--
Demain (8 octobre) sera une date charnière.
Avec 473 millions de jetons, le tout premier trésor mondial composé exclusivement de XRP, piloté par d’anciens dirigeants de Ripple, s’apprête à sonner la cloche du Nasdaq. Le résultat sera bientôt connu.
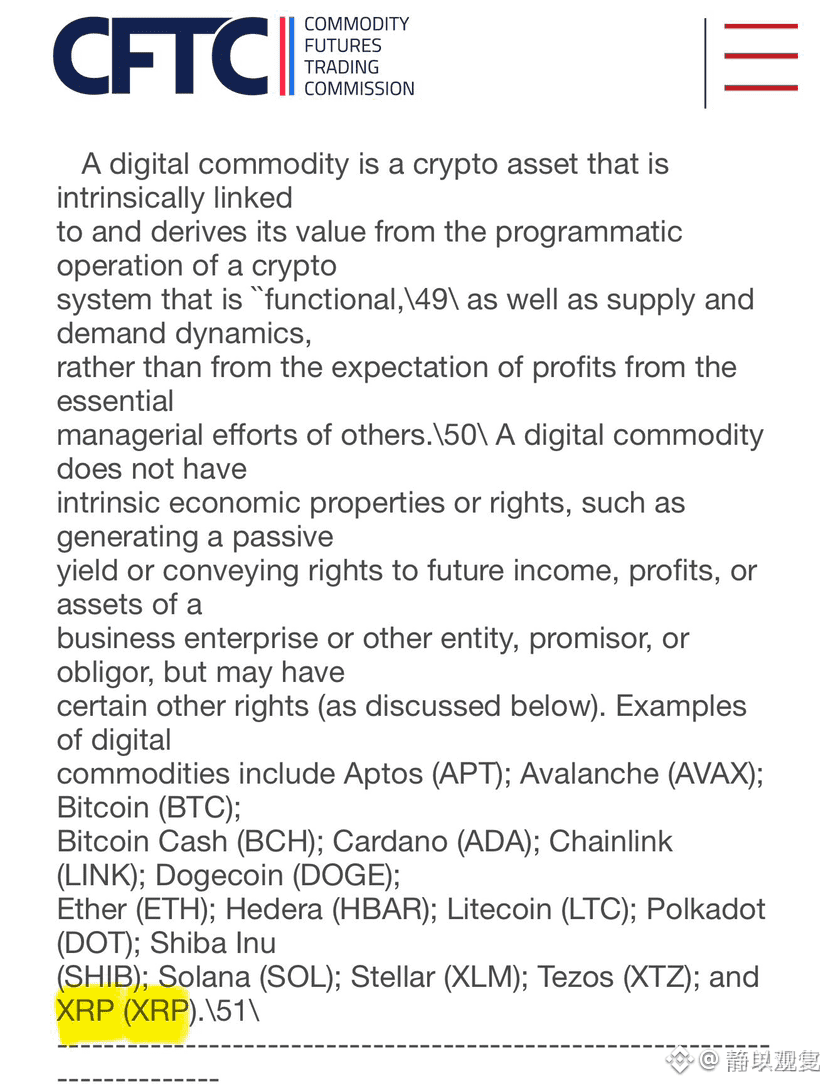
Pour mesurer l’importance de cet événement, il faut aussi tenir compte du contexte réglementaire : dans un document officiel, la CFTC a clairement cité le XRP comme exemple de matière première numérique.
Dès lors qu’il ne s’agit pas d’un titre financier, les obstacles réglementaires sont entièrement levés. Une fois le trésor coté sur les marchés américains, les capitaux institutionnels pourront y affluer en toute légitimité. La clarification réglementaire, conjuguée à l’accès aux marchés américains, ouvre concrètement la voie aux gros acheteurs. Un canal conforme est sur le point de se mettre en place ; il n’y a aucune raison de sortir du marché au comptant dès maintenant.
#XRP
👇
{future}(XRPUSDT)
Demain (8 octobre) sera une date charnière.
Avec 473 millions de jetons, le tout premier trésor mondial composé exclusivement de XRP, piloté par d’anciens dirigeants de Ripple, s’apprête à sonner la cloche du Nasdaq. Le résultat sera bientôt connu.
Pour mesurer l’importance de cet événement, il faut aussi tenir compte du contexte réglementaire : dans un document officiel, la CFTC a clairement cité le XRP comme exemple de matière première numérique.
Dès lors qu’il ne s’agit pas d’un titre financier, les obstacles réglementaires sont entièrement levés. Une fois le trésor coté sur les marchés américains, les capitaux institutionnels pourront y affluer en toute légitimité. La clarification réglementaire, conjuguée à l’accès aux marchés américains, ouvre concrètement la voie aux gros acheteurs. Un canal conforme est sur le point de se mettre en place ; il n’y a aucune raison de sortir du marché au comptant dès maintenant.
#XRP
👇
1
309
·
--
Voir la traduction
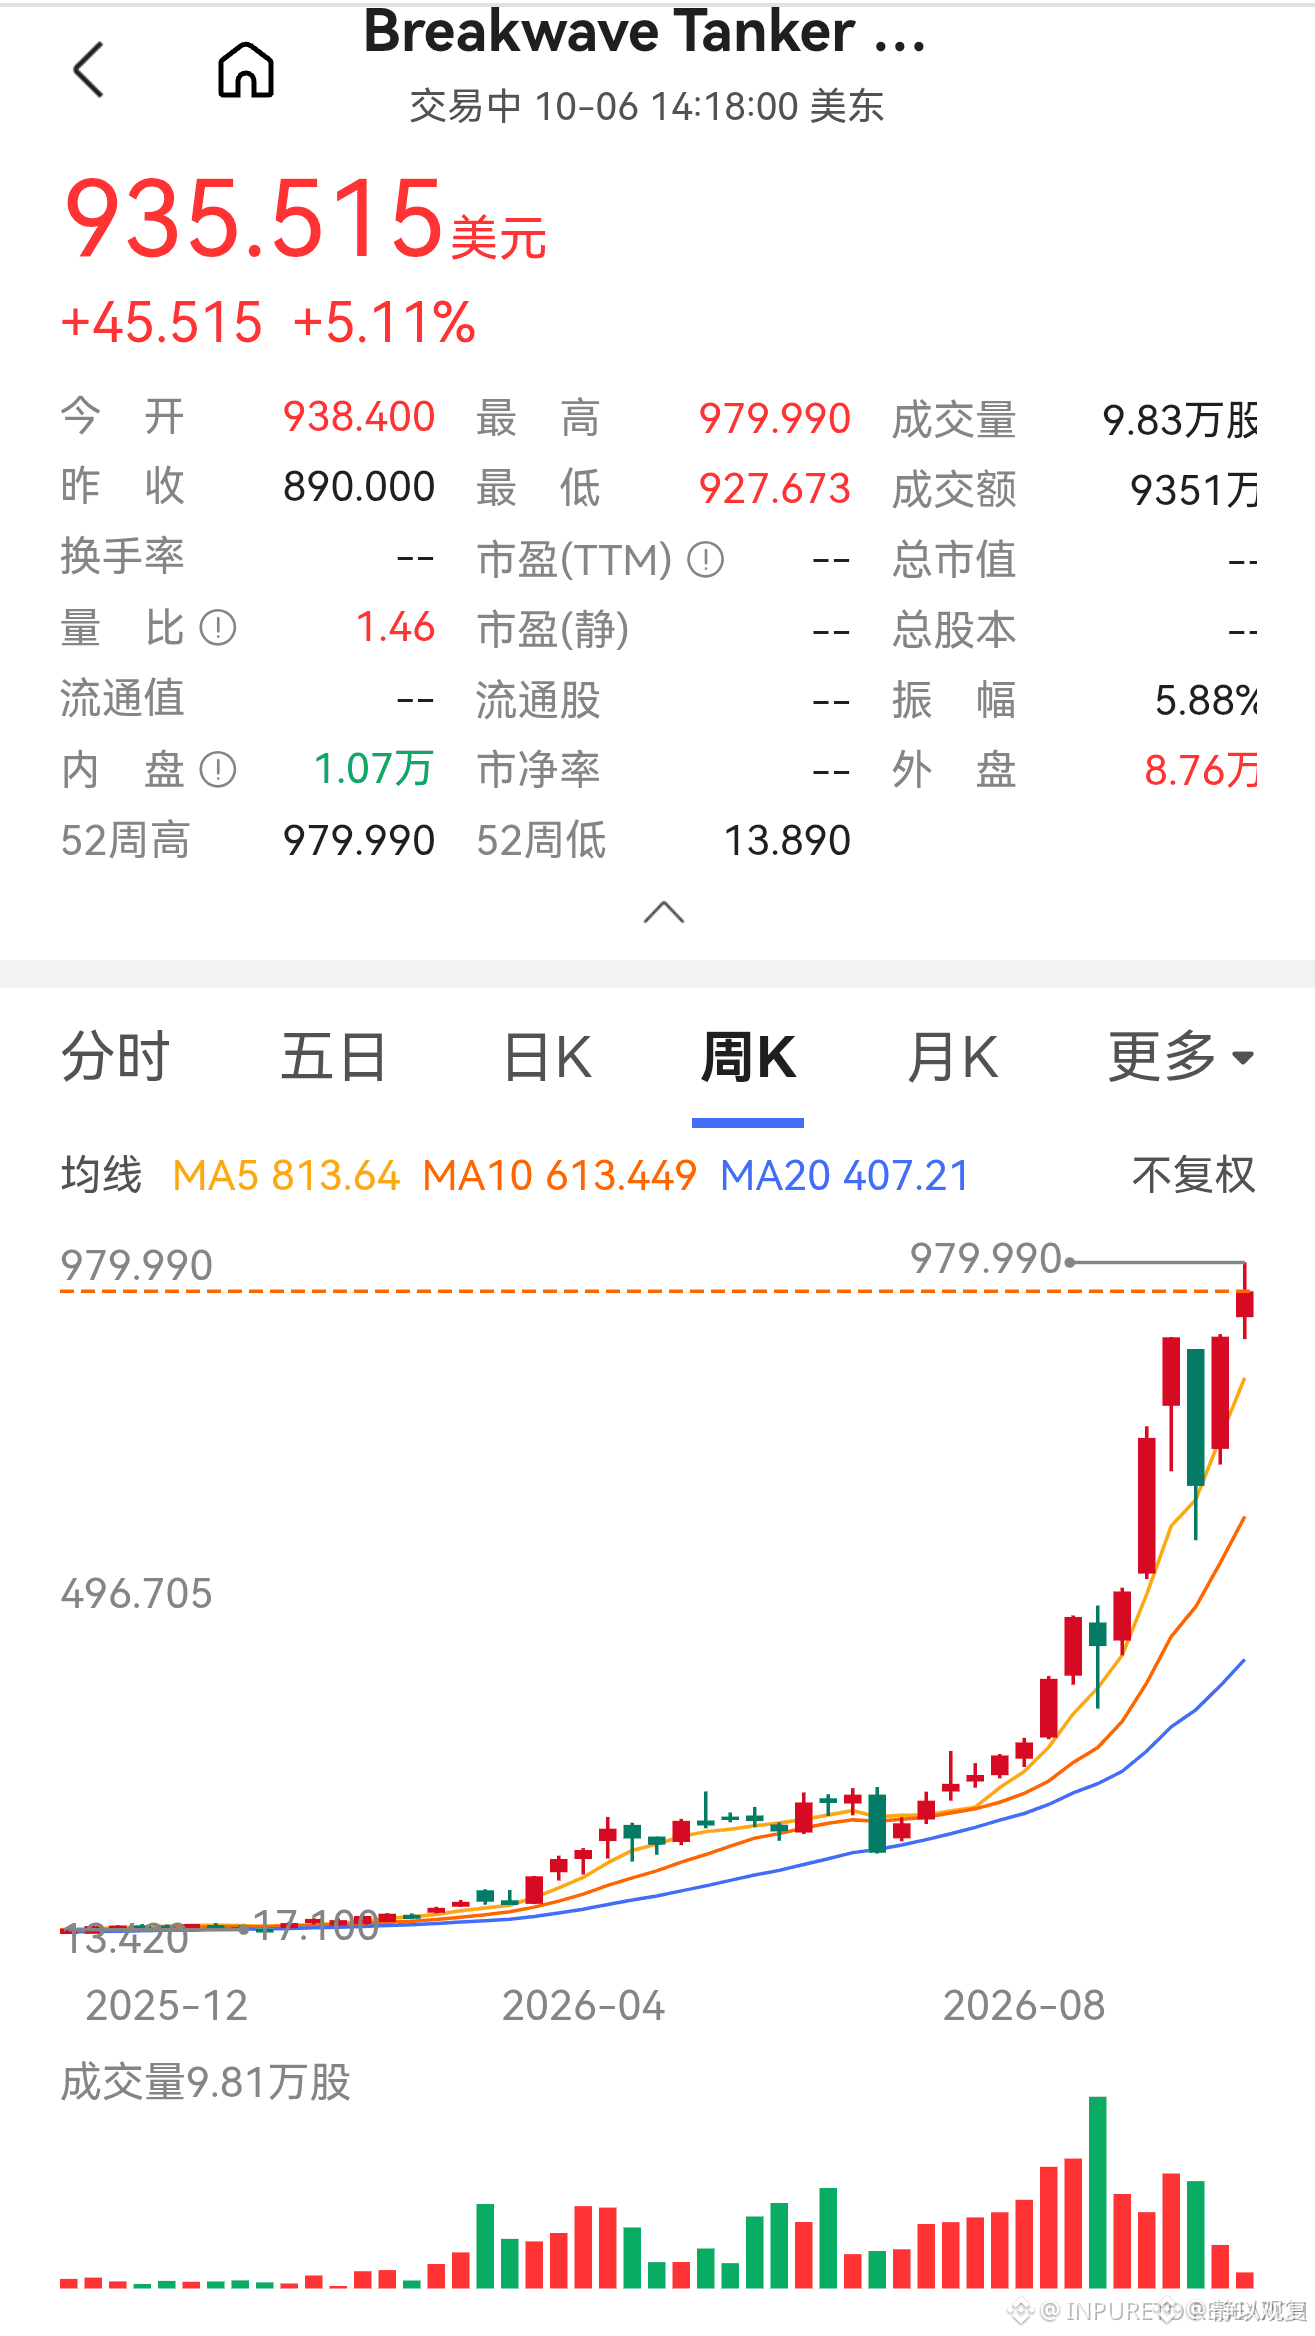
很多人看到 $BWET 涨了 70 倍就喊见顶,但仔细看盘面,从 13.89 美元拉到 979.99 美元,周线始终维持着极其干净的强势结构。
70 倍的涨幅听起来吓人,但如果是短线热钱离场,绝不可能维持长达一年的推升跨度。这种级别的周线推进,背后是趋势资金在不断抬高筹码底线。
只凭涨幅大小就给趋势判死刑,是极其粗暴的逻辑。看空的人在等崩盘,看懂趋势的人只看结构破不破——只要周线主升形态没坏,轻易猜顶就是代价最大的买卖。
#BWET
👇
{future}(BWETUSDT)
很多人看到 $BWET 涨了 70 倍就喊见顶,但仔细看盘面,从 13.89 美元拉到 979.99 美元,周线始终维持着极其干净的强势结构。
70 倍的涨幅听起来吓人,但如果是短线热钱离场,绝不可能维持长达一年的推升跨度。这种级别的周线推进,背后是趋势资金在不断抬高筹码底线。
只凭涨幅大小就给趋势判死刑,是极其粗暴的逻辑。看空的人在等崩盘,看懂趋势的人只看结构破不破——只要周线主升形态没坏,轻易猜顶就是代价最大的买卖。
#BWET
👇
70 倍的涨幅听起来吓人,但如果是短线热钱离场,绝不可能维持长达一年的推升跨度。这种级别的周线推进,背后是趋势资金在不断抬高筹码底线。
只凭涨幅大小就给趋势判死刑,是极其粗暴的逻辑。看空的人在等崩盘,看懂趋势的人只看结构破不破——只要周线主升形态没坏,轻易猜顶就是代价最大的买卖。
#BWET
👇
381
·
--
Voir la traduction
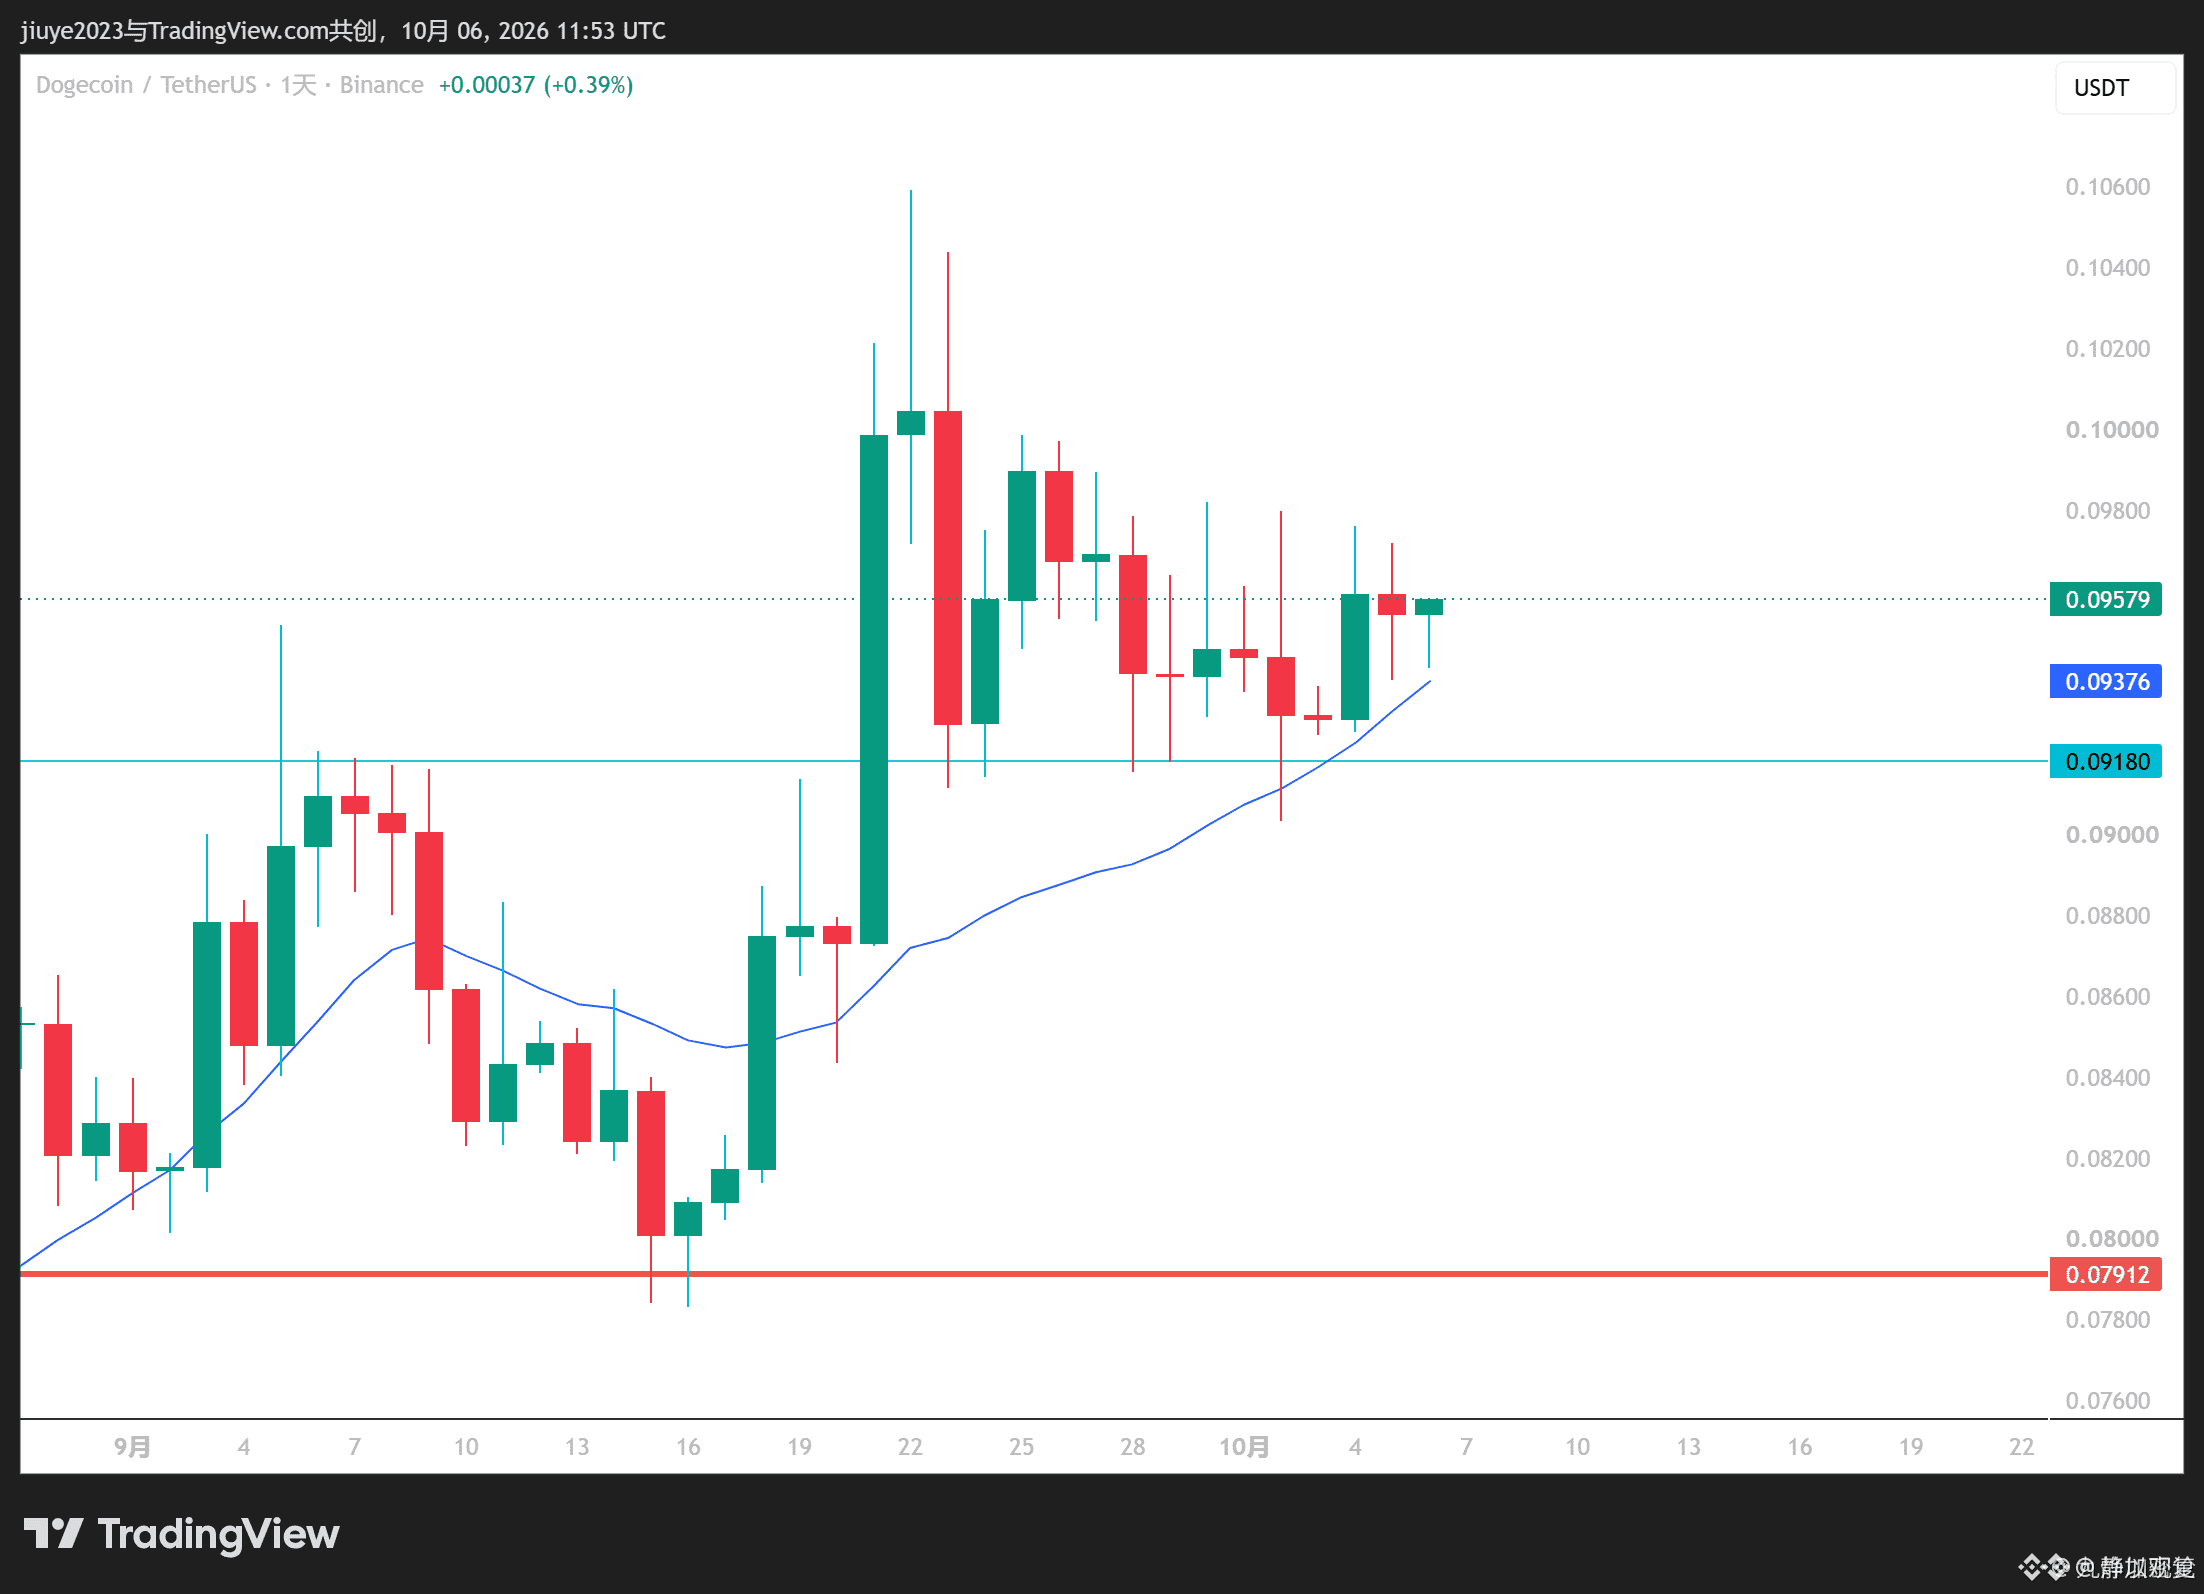
很多人以为 $DOGE 没了突发消息就是死水一潭,但盘面结构往往比情绪更诚实。
日线沿着上升均线持续获得支撑,更关键的细节在于:行情震荡中的价格低点正在被逐级抬高。
空头砸不出新低,说明抛压砸一次弱一次;多头不断把防线往上移,证明资金愿意在更高的位置承接。
与其迷信动辄几十美元的夸张喊单,不如盯紧眼前的结构——当回调的坑越砸越浅、均线稳稳托底,胜率就已经倒向多头这边。
#DOGE
👇
{future}(DOGEUSDT)
很多人以为 $DOGE 没了突发消息就是死水一潭,但盘面结构往往比情绪更诚实。
日线沿着上升均线持续获得支撑,更关键的细节在于:行情震荡中的价格低点正在被逐级抬高。
空头砸不出新低,说明抛压砸一次弱一次;多头不断把防线往上移,证明资金愿意在更高的位置承接。
与其迷信动辄几十美元的夸张喊单,不如盯紧眼前的结构——当回调的坑越砸越浅、均线稳稳托底,胜率就已经倒向多头这边。
#DOGE
👇
日线沿着上升均线持续获得支撑,更关键的细节在于:行情震荡中的价格低点正在被逐级抬高。
空头砸不出新低,说明抛压砸一次弱一次;多头不断把防线往上移,证明资金愿意在更高的位置承接。
与其迷信动辄几十美元的夸张喊单,不如盯紧眼前的结构——当回调的坑越砸越浅、均线稳稳托底,胜率就已经倒向多头这边。
#DOGE
👇
1
678
·
--
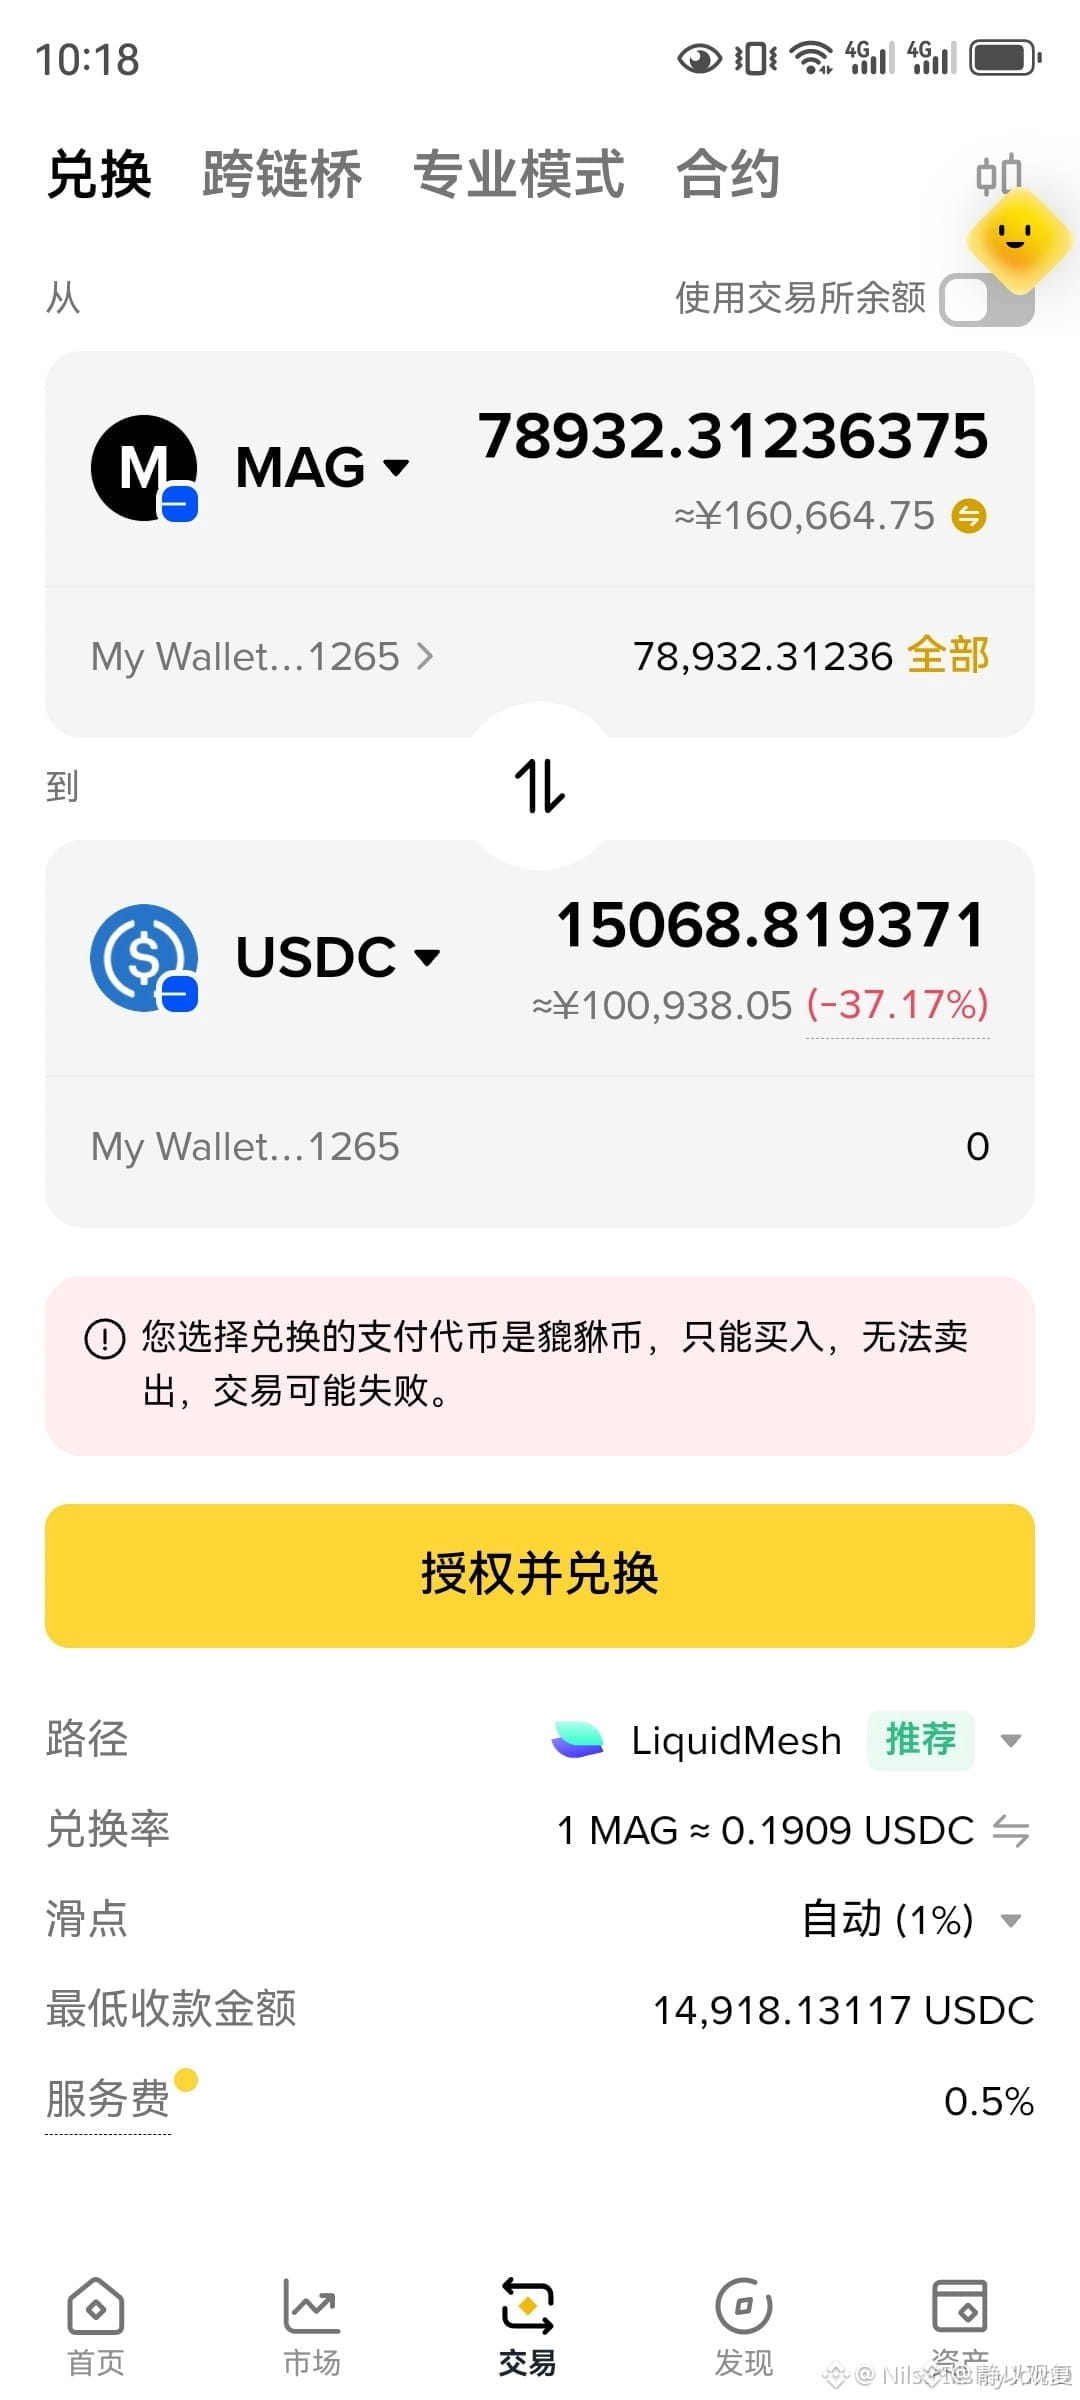
Les plus-values latentes ont beau être alléchantes sur le papier, tant qu’on ne peut pas appuyer sur le bouton « Vendre », elles ne sont qu’un trou noir qui engloutit l’argent dans un seul sens.
Sur l’interface d’échange, le système a clairement bloqué MAG et l’a signalé comme un honeypot : le contrat verrouille directement le droit de vendre. On ne peut qu’acheter, sans jamais pouvoir revendre. Cela signifie que, quelle que soit la beauté de la courbe des cours ou le nombre de fois où les profits théoriques ont été multipliés, dès l’instant où l’on achète ces jetons, on est définitivement privé de liquidité.
On est bien loin d’un jeu normal : c’est une pure prédation technique. Pour un actif dont toute possibilité de conversion en argent a été physiquement coupée, il faut écarter immédiatement tout espoir de gains à court terme.
#MAG
👇
49
·
--
Voir la traduction
均价84422美元。当散户还在恐高时,上市公司Strive刚砸下1.69亿美元抢了2000枚BTC,并直接提入自有钱包。
重点不在金额,在钱的来路:大半来自优先股融资,剩下的靠认股权证。华尔街正在用最娴熟的传统金融杠杆,向加密市场疯狂抽水,然后买成现货锁死流动性。
靠发股融资囤大饼的剧本正被疯狂复制。机构敢在8万多美元的高位借钱吃货,意味着他们要的根本不是短线波段,而是长期的定价权。只要这套抽水机没停,你手里的现货就没理由轻易交出去。
#BTC
👇
{future}(BTCUSDT)
均价84422美元。当散户还在恐高时,上市公司Strive刚砸下1.69亿美元抢了2000枚BTC,并直接提入自有钱包。
重点不在金额,在钱的来路:大半来自优先股融资,剩下的靠认股权证。华尔街正在用最娴熟的传统金融杠杆,向加密市场疯狂抽水,然后买成现货锁死流动性。
靠发股融资囤大饼的剧本正被疯狂复制。机构敢在8万多美元的高位借钱吃货,意味着他们要的根本不是短线波段,而是长期的定价权。只要这套抽水机没停,你手里的现货就没理由轻易交出去。
#BTC
👇
重点不在金额,在钱的来路:大半来自优先股融资,剩下的靠认股权证。华尔街正在用最娴熟的传统金融杠杆,向加密市场疯狂抽水,然后买成现货锁死流动性。
靠发股融资囤大饼的剧本正被疯狂复制。机构敢在8万多美元的高位借钱吃货,意味着他们要的根本不是短线波段,而是长期的定价权。只要这套抽水机没停,你手里的现货就没理由轻易交出去。
#BTC
👇
145
·
--
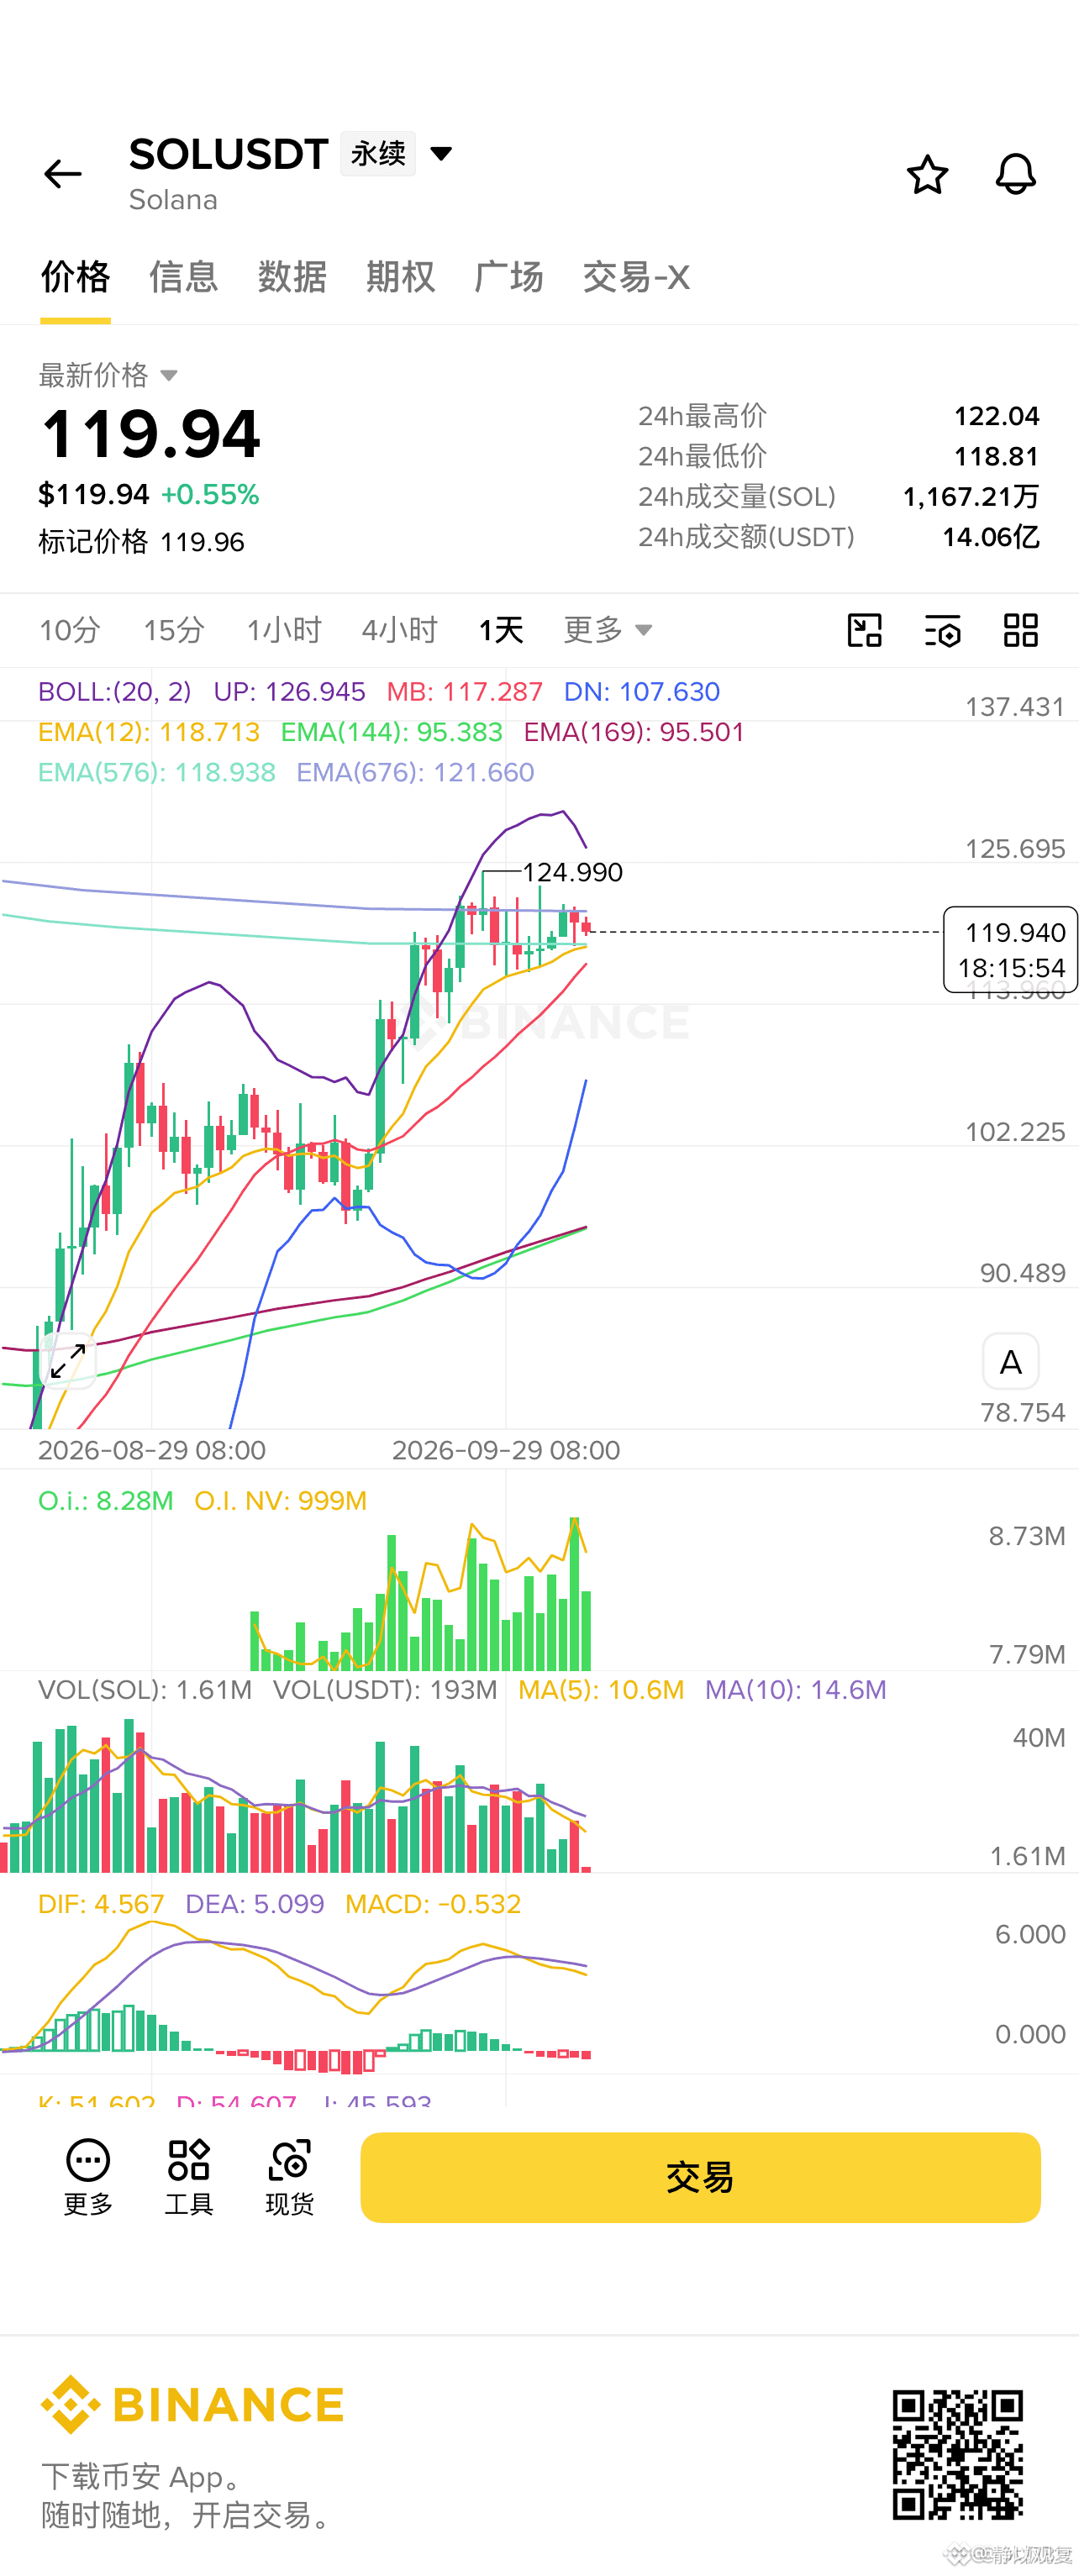
Une chute vertigineuse de 99 % — il ne s’agit pas du cours du SOL, mais de la baisse réelle des entrées nettes dans les ETF spot SOL.
Le refroidissement soudain des flux de capitaux se reflète tel quel sur le graphique. Le cours a tout juste touché 124,99 dollars en journalier avant de se heurter immédiatement à une pression vendeuse et de stagner ; pendant plusieurs jours, il a multiplié les tentatives au-dessus de ce niveau, mais chaque poussée à la hausse s’est faite sans le moindre regain de volume.
La hausse est portée par les capitaux. Une envolée sans confirmation des volumes n’est, au fond, qu’une fausse cassure sans force. Les flux d’argent frais ont brusquement freiné, et le marché n’arrive pas à générer du volume, quelles que soient ses tentatives : cela montre que les acheteurs sont déjà en train de reculer. Continuer à parier aveuglément sur la hausse, c’est prendre position à un niveau élevé à contre-courant du retrait des capitaux. Inutile de rester ici pour monter la garde à la place des autres.
#SOL
👇
{future}(SOLUSDT)
Une chute vertigineuse de 99 % — il ne s’agit pas du cours du SOL, mais de la baisse réelle des entrées nettes dans les ETF spot SOL.
Le refroidissement soudain des flux de capitaux se reflète tel quel sur le graphique. Le cours a tout juste touché 124,99 dollars en journalier avant de se heurter immédiatement à une pression vendeuse et de stagner ; pendant plusieurs jours, il a multiplié les tentatives au-dessus de ce niveau, mais chaque poussée à la hausse s’est faite sans le moindre regain de volume.
La hausse est portée par les capitaux. Une envolée sans confirmation des volumes n’est, au fond, qu’une fausse cassure sans force. Les flux d’argent frais ont brusquement freiné, et le marché n’arrive pas à générer du volume, quelles que soient ses tentatives : cela montre que les acheteurs sont déjà en train de reculer. Continuer à parier aveuglément sur la hausse, c’est prendre position à un niveau élevé à contre-courant du retrait des capitaux. Inutile de rester ici pour monter la garde à la place des autres.
#SOL
👇
243
·
--
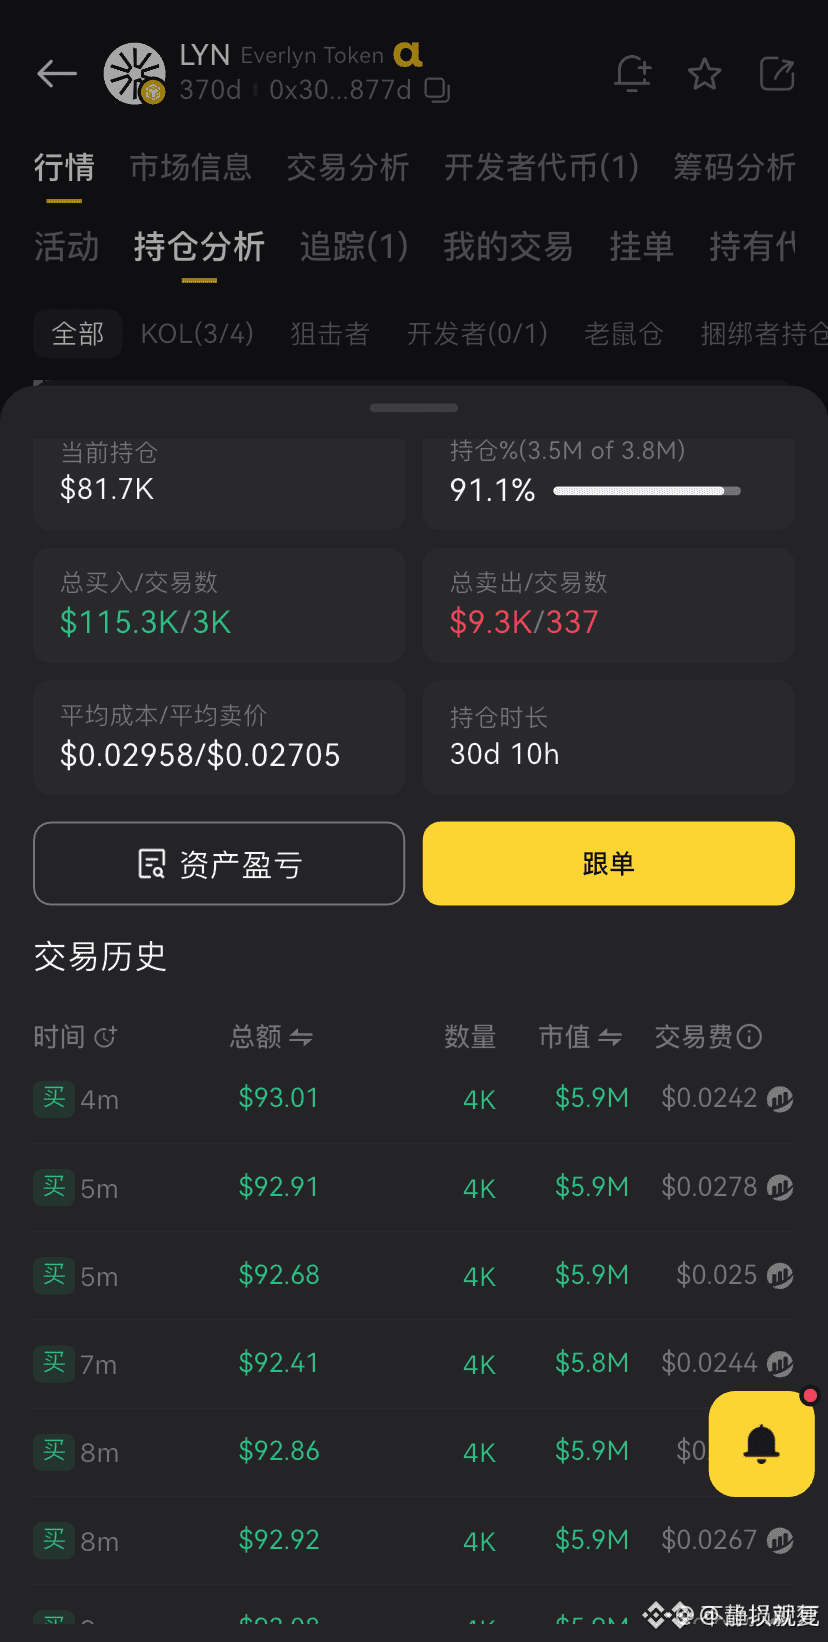
3 000 achats, uniquement pour accumuler 115 000 dollars de LYN.
Les opérations de cette adresse on-chain témoignent d’une grande retenue : pas de pump, pas de front-running, tout est fractionné en petites transactions à haute fréquence pour accumuler patiemment. Un investisseur ordinaire ne s’amuserait pas à confirmer un achat 3 000 fois. Seule une accumulation algorithmique, menée avec une extrême discrétion pour ne pas faire bouger le marché, justifierait une méthode aussi laborieuse.
Au total, 115 000 dollars ont été achetés. La position actuelle vaut environ 81 700 dollars, et les achats se poursuivent malgré les pertes latentes. En surface, tout semble calme ; en dessous, les jetons sont peu à peu retirés grâce à cette stratégie de fourmi.
Ceux qui se donnent tant de mal pour entrer discrètement ne visent certainement pas un simple rebond de quelques pourcents après une forte baisse.
#LYN
👇
{future}(LYNUSDT)
3 000 achats, uniquement pour accumuler 115 000 dollars de LYN.
Les opérations de cette adresse on-chain témoignent d’une grande retenue : pas de pump, pas de front-running, tout est fractionné en petites transactions à haute fréquence pour accumuler patiemment. Un investisseur ordinaire ne s’amuserait pas à confirmer un achat 3 000 fois. Seule une accumulation algorithmique, menée avec une extrême discrétion pour ne pas faire bouger le marché, justifierait une méthode aussi laborieuse.
Au total, 115 000 dollars ont été achetés. La position actuelle vaut environ 81 700 dollars, et les achats se poursuivent malgré les pertes latentes. En surface, tout semble calme ; en dessous, les jetons sont peu à peu retirés grâce à cette stratégie de fourmi.
Ceux qui se donnent tant de mal pour entrer discrètement ne visent certainement pas un simple rebond de quelques pourcents après une forte baisse.
#LYN
👇
40
·
--
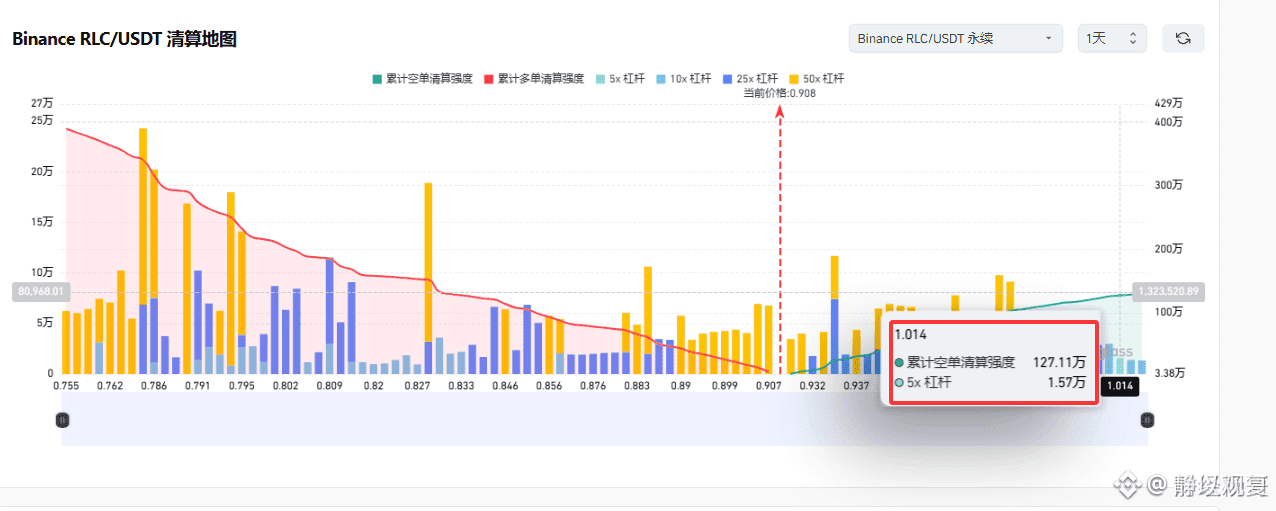
Plus de 1,2 million de dollars de positions vendeuses à liquider, toutes concentrées autour de 1,014 $ : c’est comme donner ouvertement du carburant aux acheteurs.
Après son repli sur l’unité de temps horaire, le RLC évolue à plat à un niveau élevé, son cours prenant de l’élan juste sous le seuil de 1 $. Les vendeurs pensent que ce chiffre rond constitue une résistance. Mais si le marché poursuit sa hausse et franchit les 1 $, cette forte concentration de liquidations pourrait se transformer en vague d’achats en cascade.
Le repli n’arrive pas à faire baisser le cours, qui reste stable à un niveau élevé. Dans ces conditions, s’entêter à lutter contre la résistance, c’est risquer sa peau pour donner de l’élan à la cassure.
#RLC
👇
{future}(RLCUSDT)
Plus de 1,2 million de dollars de positions vendeuses à liquider, toutes concentrées autour de 1,014 $ : c’est comme donner ouvertement du carburant aux acheteurs.
Après son repli sur l’unité de temps horaire, le RLC évolue à plat à un niveau élevé, son cours prenant de l’élan juste sous le seuil de 1 $. Les vendeurs pensent que ce chiffre rond constitue une résistance. Mais si le marché poursuit sa hausse et franchit les 1 $, cette forte concentration de liquidations pourrait se transformer en vague d’achats en cascade.
Le repli n’arrive pas à faire baisser le cours, qui reste stable à un niveau élevé. Dans ces conditions, s’entêter à lutter contre la résistance, c’est risquer sa peau pour donner de l’élan à la cassure.
#RLC
👇
1
576
·
--
Vérifié
Voir la traduction
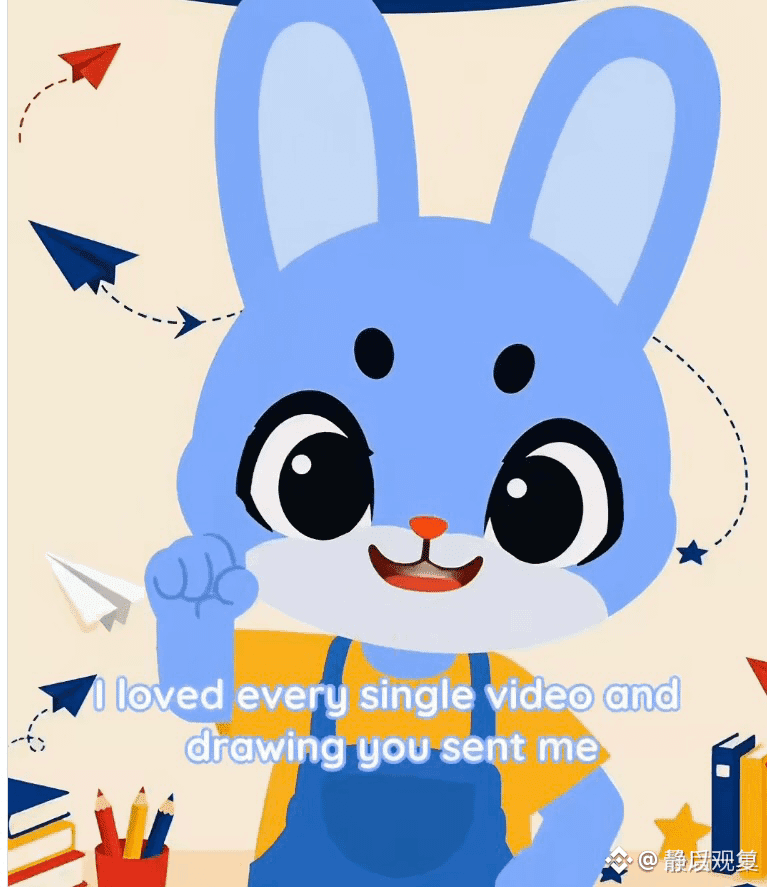
别把这个吉祥物当成随手画的动物头像。面向儿童传递免费学习内容,外加累计砸过一千万的真实捐款,它本身就带着极少见的落地支点。
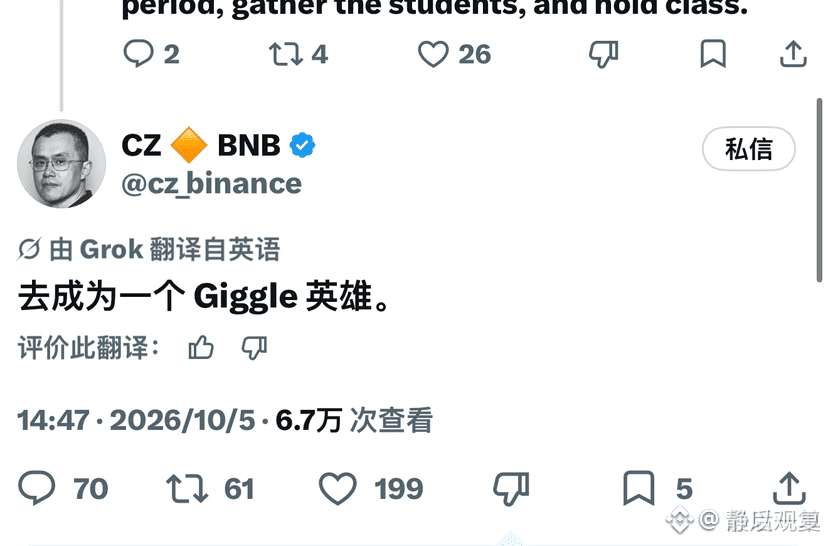
更关键的是,CZ公开发文喊出“去成为一个Giggle英雄”,直接给社区递上了具象的二创大旗。
一边是真金白银破千万的公益底盘,另一边是顶流口号赋予的身份认同。比起那些靠空气互割、随时熄火的盘子,GIGGLE把自发传播的燃料全备齐了。
#GIGGLE
👇
{future}(GIGGLEUSDT)
别把这个吉祥物当成随手画的动物头像。面向儿童传递免费学习内容,外加累计砸过一千万的真实捐款,它本身就带着极少见的落地支点。
更关键的是,CZ公开发文喊出“去成为一个Giggle英雄”,直接给社区递上了具象的二创大旗。
一边是真金白银破千万的公益底盘,另一边是顶流口号赋予的身份认同。比起那些靠空气互割、随时熄火的盘子,GIGGLE把自发传播的燃料全备齐了。
#GIGGLE
👇
更关键的是,CZ公开发文喊出“去成为一个Giggle英雄”,直接给社区递上了具象的二创大旗。
一边是真金白银破千万的公益底盘,另一边是顶流口号赋予的身份认同。比起那些靠空气互割、随时熄火的盘子,GIGGLE把自发传播的燃料全备齐了。
#GIGGLE
👇
283
·
--
Voir la traduction
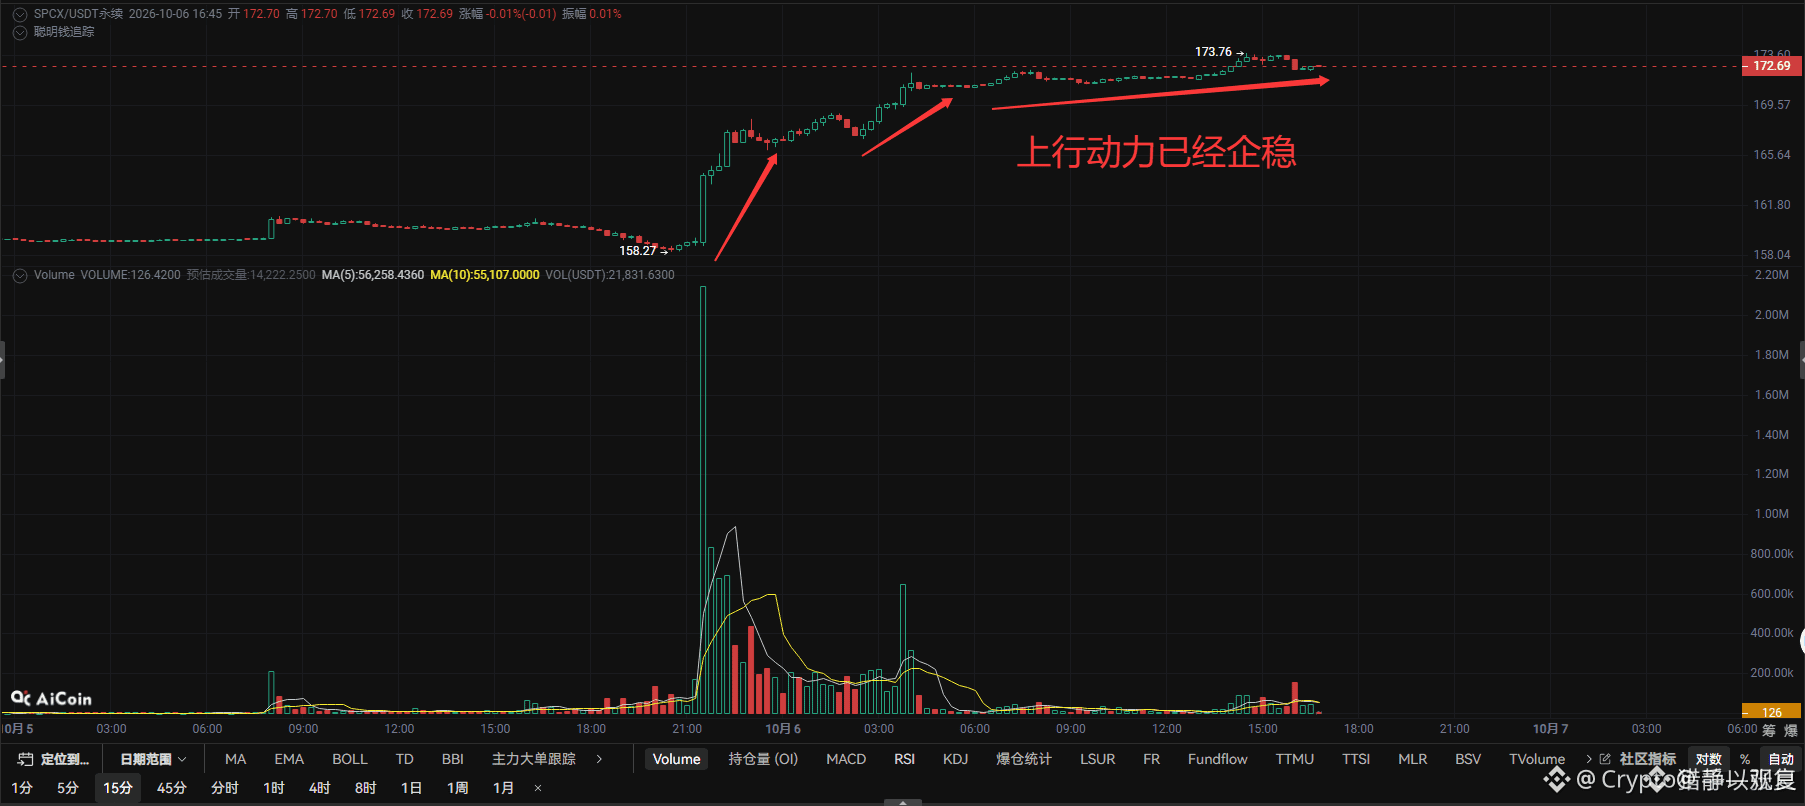
很多人把大摩300美元的目标价当成投行画饼,但看一眼盘面就知道,资金根本没把它当玩笑。
SPCX自158.27启动后,高点连续抬升,成交量显著放大,最高直接冲到了173.76。
如果是假突破或单纯吹票,价格冲一下就会被抛压打回原形;但盘面给出的却是放量推高、高点步步上移。300美元的目标把中长期空间彻底打开,而底下的量能正在实打实跟进。面对这种已经走顺的趋势,逆势猜顶没有任何赢面。
#SPCX
👇
{future}(SPCXUSDT)
很多人把大摩300美元的目标价当成投行画饼,但看一眼盘面就知道,资金根本没把它当玩笑。
SPCX自158.27启动后,高点连续抬升,成交量显著放大,最高直接冲到了173.76。
如果是假突破或单纯吹票,价格冲一下就会被抛压打回原形;但盘面给出的却是放量推高、高点步步上移。300美元的目标把中长期空间彻底打开,而底下的量能正在实打实跟进。面对这种已经走顺的趋势,逆势猜顶没有任何赢面。
#SPCX
👇
SPCX自158.27启动后,高点连续抬升,成交量显著放大,最高直接冲到了173.76。
如果是假突破或单纯吹票,价格冲一下就会被抛压打回原形;但盘面给出的却是放量推高、高点步步上移。300美元的目标把中长期空间彻底打开,而底下的量能正在实打实跟进。面对这种已经走顺的趋势,逆势猜顶没有任何赢面。
#SPCX
👇
87
·
--
Voir la traduction
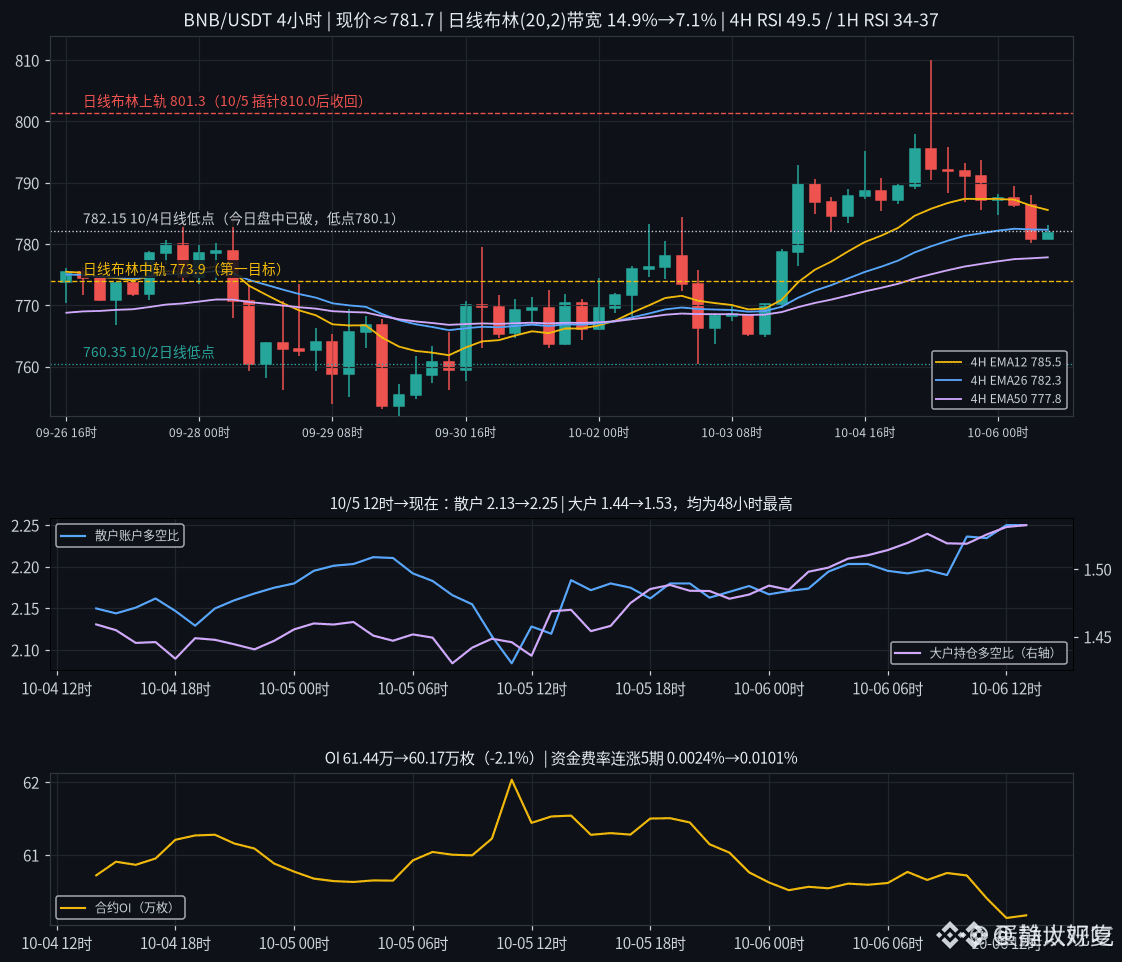
支撑结构已经破位,大户和散户还在拼命往多头车厢里挤。
BNB低点稳步抬升的趋势,在跌穿782美元前低时就已经被打破。但极度反常的是,在价格从792美元向下跌的过程中,大户与散户不仅没有离场,多空比反而双双逆势攀升,创下48小时新高,做多账户逼近七成。
价格往下走,多头却越来越拥挤。趋势破位不认输,反而集体加仓赌反弹,这种高度集中的多单头寸一旦撑不住,随时会演变成惨烈的多头踩踏。用破位的盘面去承接这么重的车厢,现在看多,我不认。
#BNB
👇
{future}(BNBUSDT)
支撑结构已经破位,大户和散户还在拼命往多头车厢里挤。
BNB低点稳步抬升的趋势,在跌穿782美元前低时就已经被打破。但极度反常的是,在价格从792美元向下跌的过程中,大户与散户不仅没有离场,多空比反而双双逆势攀升,创下48小时新高,做多账户逼近七成。
价格往下走,多头却越来越拥挤。趋势破位不认输,反而集体加仓赌反弹,这种高度集中的多单头寸一旦撑不住,随时会演变成惨烈的多头踩踏。用破位的盘面去承接这么重的车厢,现在看多,我不认。
#BNB
👇
BNB低点稳步抬升的趋势,在跌穿782美元前低时就已经被打破。但极度反常的是,在价格从792美元向下跌的过程中,大户与散户不仅没有离场,多空比反而双双逆势攀升,创下48小时新高,做多账户逼近七成。
价格往下走,多头却越来越拥挤。趋势破位不认输,反而集体加仓赌反弹,这种高度集中的多单头寸一旦撑不住,随时会演变成惨烈的多头踩踏。用破位的盘面去承接这么重的车厢,现在看多,我不认。
#BNB
👇
117
·
--
D’un côté, certains dans le milieu continuent de trouver ça démodé ; de l’autre, une coquille de SPAC qui s’apprête à fusionner avec une société de trésorerie en $XRP a vu son cours bondir de 270 % en une seule semaine.
L’appétit des investisseurs traditionnels ne trompe pas : dès qu’on leur ouvre une voie d’accès conforme, ils y injectent immédiatement des sommes considérables.
Ce signal d’achat s’accompagne du lancement récent par Ripple d’un projet pilote de prêts garantis. Son effet sur le marché est très direct. Jusqu’ici, les $XRP détenus par les gros investisseurs ne rapportaient rien et pouvaient à tout moment créer une pression vendeuse ; si le projet pilote aboutit, ces jetons pourront générer des intérêts, et une grande quantité de $XRP au comptant sera volontairement immobilisée dans le protocole.
L’accès aux marchés américains attire de nouveaux capitaux, tandis que les prêts rémunérés immobilisent les capitaux déjà présents. D’un côté, la demande augmente ; de l’autre, la pression vendeuse diminue. Dans ces conditions, il ne faut surtout pas sortir trop vite.
#XRP
👇
{future}(XRPUSDT)
D’un côté, certains dans le milieu continuent de trouver ça démodé ; de l’autre, une coquille de SPAC qui s’apprête à fusionner avec une société de trésorerie en $XRP a vu son cours bondir de 270 % en une seule semaine.
L’appétit des investisseurs traditionnels ne trompe pas : dès qu’on leur ouvre une voie d’accès conforme, ils y injectent immédiatement des sommes considérables.
Ce signal d’achat s’accompagne du lancement récent par Ripple d’un projet pilote de prêts garantis. Son effet sur le marché est très direct. Jusqu’ici, les $XRP détenus par les gros investisseurs ne rapportaient rien et pouvaient à tout moment créer une pression vendeuse ; si le projet pilote aboutit, ces jetons pourront générer des intérêts, et une grande quantité de $XRP au comptant sera volontairement immobilisée dans le protocole.
L’accès aux marchés américains attire de nouveaux capitaux, tandis que les prêts rémunérés immobilisent les capitaux déjà présents. D’un côté, la demande augmente ; de l’autre, la pression vendeuse diminue. Dans ces conditions, il ne faut surtout pas sortir trop vite.
#XRP
👇
118
·
--
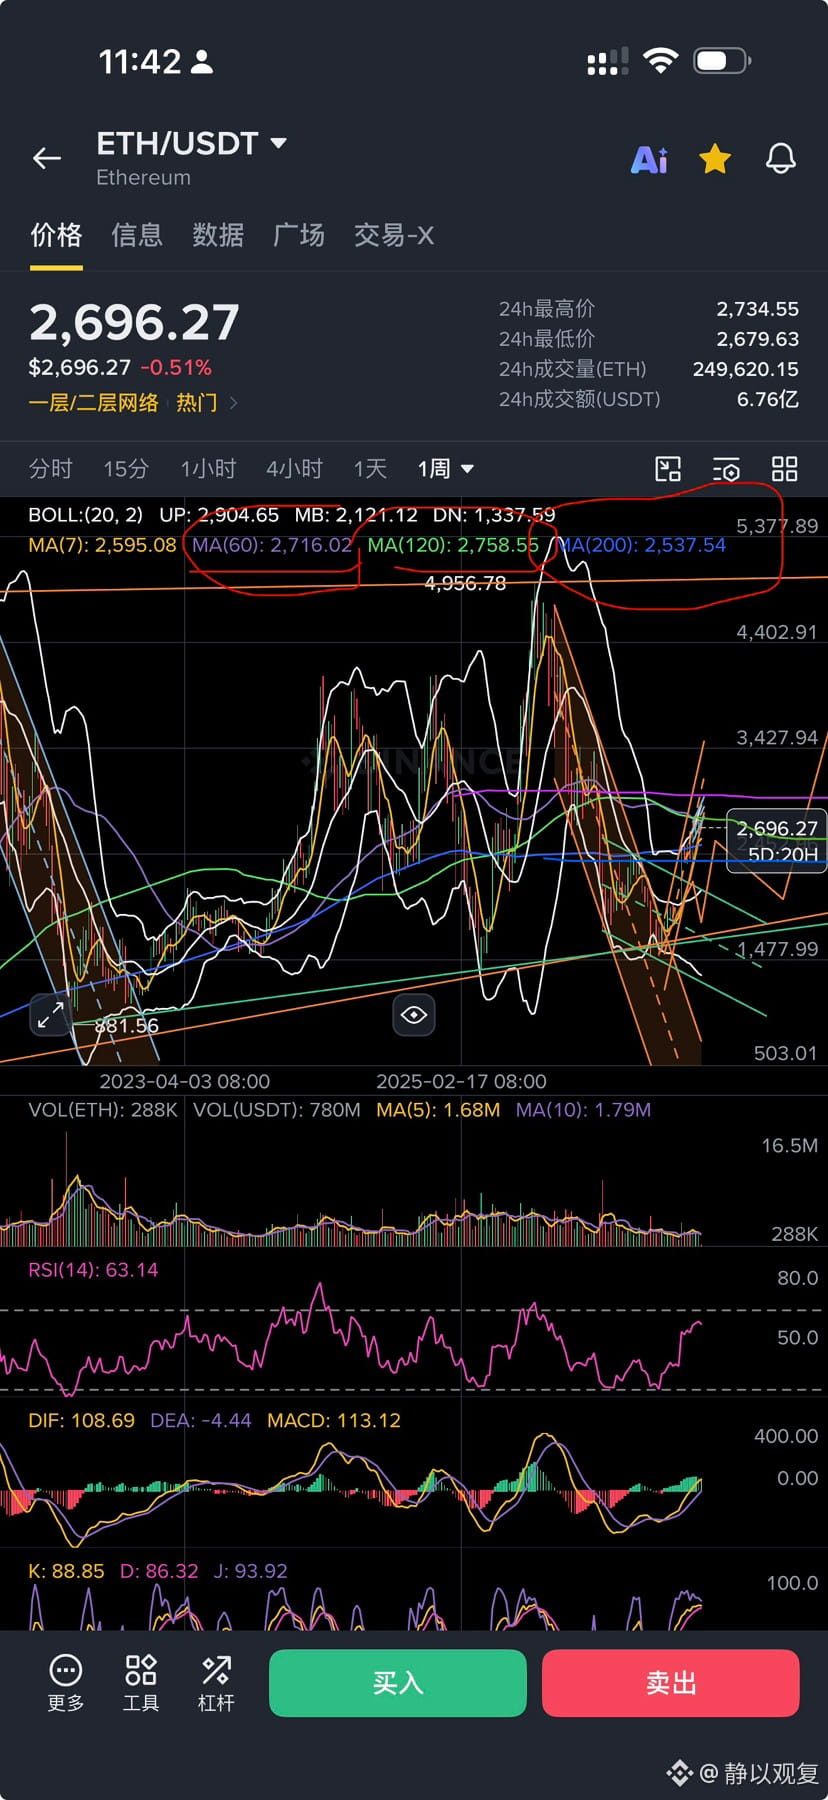
L’ETH est passé sous les moyennes mobiles hebdomadaires MA60 et MA120, et son cours a dégringolé à 2 696 dollars. On pourrait croire à une rupture, mais la marge de baisse est désormais verrouillée.
Pendant les cycles haussiers des cryptomonnaies, l’Ethereum passe rarement sous la MA200 hebdomadaire. Cette moyenne mobile ultime se situe actuellement à 2 537 dollars, à moins de 160 dollars du cours actuel.
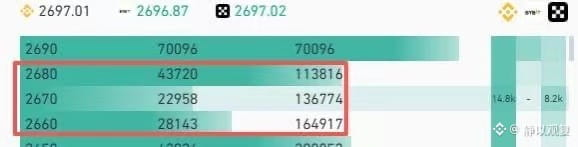
Le marché envoie un signal encore plus direct : une forte concentration d’ordres d’achat de grande ampleur se trouve entre 2 660 et 2 680. Les gros acheteurs anticipent et soutiennent le cours, tandis que la moyenne mobile de long terme est tout proche. Face à un rapport risque/rendement aussi déséquilibré, vendre à perte au niveau du support ultime serait la plus coûteuse des erreurs de jugement.
#ETH
👇
{future}(ETHUSDT)
L’ETH est passé sous les moyennes mobiles hebdomadaires MA60 et MA120, et son cours a dégringolé à 2 696 dollars. On pourrait croire à une rupture, mais la marge de baisse est désormais verrouillée.
Pendant les cycles haussiers des cryptomonnaies, l’Ethereum passe rarement sous la MA200 hebdomadaire. Cette moyenne mobile ultime se situe actuellement à 2 537 dollars, à moins de 160 dollars du cours actuel.
Le marché envoie un signal encore plus direct : une forte concentration d’ordres d’achat de grande ampleur se trouve entre 2 660 et 2 680. Les gros acheteurs anticipent et soutiennent le cours, tandis que la moyenne mobile de long terme est tout proche. Face à un rapport risque/rendement aussi déséquilibré, vendre à perte au niveau du support ultime serait la plus coûteuse des erreurs de jugement.
#ETH
👇
151
·
--
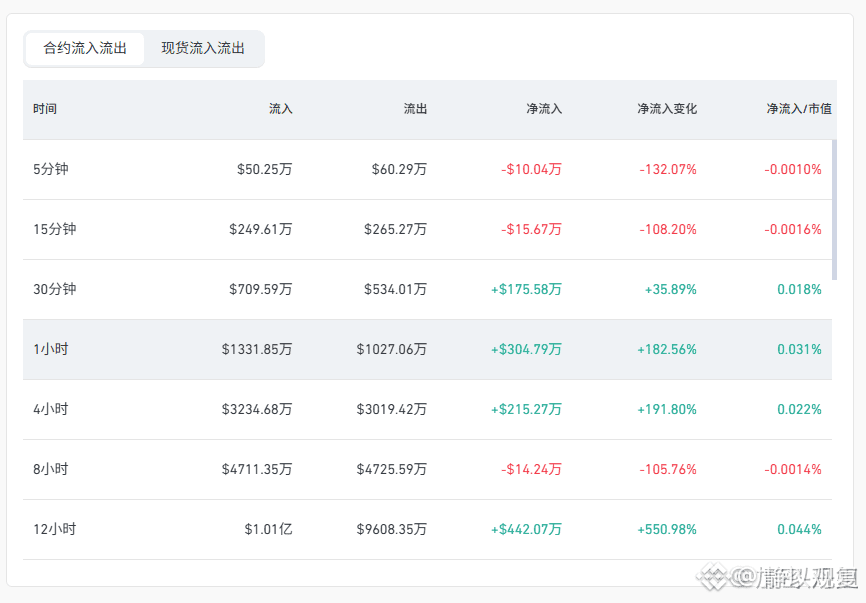
Sur 1 heure, 4 heures puis 12 heures, l’ADA enregistre des entrées nettes sur l’ensemble des marchés de contrats. Rien que sur 12 heures, les entrées atteignent 4,4207 millions de dollars.
Une hausse sur une seule bougie peut relever d’une impulsion émotionnelle. Mais lorsque les capitaux des contrats continuent d’affluer de façon cohérente sur plusieurs périodes, la situation est tout autre. Sur les trois périodes, des capitaux bien réels alimentent les positions haussières. Ce n’est pas un mouvement factice destiné à faire un coup puis à disparaître : les capitaux continuent de soutenir la hausse.
Le marché hésite encore à suivre, mais les acheteurs ont déjà clairement affiché leur position. Tant que ces entrées sur plusieurs périodes se poursuivent, cette tendance est loin d’être terminée.
#ADA
👇
{future}(ADAUSDT)
Sur 1 heure, 4 heures puis 12 heures, l’ADA enregistre des entrées nettes sur l’ensemble des marchés de contrats. Rien que sur 12 heures, les entrées atteignent 4,4207 millions de dollars.
Une hausse sur une seule bougie peut relever d’une impulsion émotionnelle. Mais lorsque les capitaux des contrats continuent d’affluer de façon cohérente sur plusieurs périodes, la situation est tout autre. Sur les trois périodes, des capitaux bien réels alimentent les positions haussières. Ce n’est pas un mouvement factice destiné à faire un coup puis à disparaître : les capitaux continuent de soutenir la hausse.
Le marché hésite encore à suivre, mais les acheteurs ont déjà clairement affiché leur position. Tant que ces entrées sur plusieurs périodes se poursuivent, cette tendance est loin d’être terminée.
#ADA
👇
252
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceLaunchesBinanceIntelligence
712,505 vues
4,496 mentions
🚨 BINANCE FAIT ENTRER L’IA PLUS PROFONDÉMENT DANS LA CRYPTO.
Binance a lancé Binance Intelligence — une nouvelle couche basée sur l’IA, conçue autour de la recherche de marché, des processus de trading et des données crypto.
Le plus intéressant ?
Ce n’est pas qu’un seul outil.
🧠 Binance AI → analyses personnalisées du marché, alertes et informations sur le portefeuille
⚡ Binance AI Pro → transforme des idées formulées en langage naturel en processus de trading
🤖 Agent OS → connecte les agents d’IA aux capacités du marché, des portefeuilles et de la blockchain
C’est un grand changement.
Les plateformes crypto ne se contentent plus de fournir aux traders des graphiques et des données.
Elles commencent à leur proposer des systèmes d’IA capables d’interpréter ces données.
La vraie question, c’est :
L’IA deviendra-t-elle aussi courante chez les traders que les indicateurs et les graphiques aujourd’hui ? 👀
$BTC
$GRIFFAIN
$NMR
#BinanceLaunchesBinanceIntelligence
Jacob trade
·0 mentions J’aime
·39 vues
BTCFallsBelow$84K
25,675 vues
95 mentions
DubaiVARAIssuesReserveAssetAuditCircular
5,056 vues
323 mentions