

LadyChain 1
160 Publications
LadyChain 1
Signaler
Bloquer l’utilisateur
Crypto & Web3 enthusiast | Exploring blockchain & AI | Sharing thoughts, trends & fresh ideas for the future of tech | Open collaboration.
0 Suivis
6 Abonnés
5 J’aime
Publications
·
--
Voir la traduction
$82K is getting a lot of attention, but I’m not convinced it should be treated as a guaranteed BTC support level. The interesting part is the mix of leverage and spot positioning. A large cluster of leveraged longs sits around $82K, while estimated ETF entries are near $81.7K. That makes the area important, but for very different reasons. If BTC dips into that zone, leveraged traders can be forced out quickly. ETF holders, however, can simply choose to sell or hold. That makes spot demand the bigger question for me. The $53B futures open interest adds plenty of fuel for volatility, but it doesn’t tell us which side moves first. There’s also a sizable short cluster around $87.8K, meaning a move higher could trigger its own squeeze. Personally, I’d watch how BTC behaves around $82K rather than assuming the liquidation map will dictate the next move. If spot buyers absorb the selling, the leverage flush could actually strengthen the market. If they don’t, $79.6K suddenly becomes much more relevant.
$82K is getting a lot of attention, but I’m not convinced it should be treated as a guaranteed BTC support level. The interesting part is the mix of leverage and spot positioning. A large cluster of leveraged longs sits around $82K, while estimated ETF entries are near $81.7K. That makes the area important, but for very different reasons. If BTC dips into that zone, leveraged traders can be forced out quickly. ETF holders, however, can simply choose to sell or hold. That makes spot demand the bigger question for me. The $53B futures open interest adds plenty of fuel for volatility, but it doesn’t tell us which side moves first. There’s also a sizable short cluster around $87.8K, meaning a move higher could trigger its own squeeze. Personally, I’d watch how BTC behaves around $82K rather than assuming the liquidation map will dictate the next move. If spot buyers absorb the selling, the leverage flush could actually strengthen the market. If they don’t, $79.6K suddenly becomes much more relevant.
27
·
--
Voir la traduction
October has a strong reputation in Bitcoin, but I’m not sure the calendar alone tells us much this time. Ten of the last 13 Octobers closed green, with an average return around 19%. That sounds impressive, but the sample is still small enough that I’d be careful turning it into a trading signal. What interests me more is the context BTC enters October with: a roughly 40% Q3 gain, $BTC near $84K, Fear & Greed at 71, and an $18B options overhang still in play. The $83K–$85K area also looks important. If BTC holds it while liquidity improves, the historical October pattern could become more relevant. But if that level fails, the $80K and $76K–$78K zones may matter much more than seasonal statistics. Personally, I see “Uptober” as a possibility, not a thesis. The real question for me is whether October can produce fresh demand after such a strong quarter — or whether history is simply making the setup look more attractive than it actually is.
October has a strong reputation in Bitcoin, but I’m not sure the calendar alone tells us much this time. Ten of the last 13 Octobers closed green, with an average return around 19%. That sounds impressive, but the sample is still small enough that I’d be careful turning it into a trading signal. What interests me more is the context BTC enters October with: a roughly 40% Q3 gain, $BTC near $84K, Fear & Greed at 71, and an $18B options overhang still in play. The $83K–$85K area also looks important. If BTC holds it while liquidity improves, the historical October pattern could become more relevant. But if that level fails, the $80K and $76K–$78K zones may matter much more than seasonal statistics. Personally, I see “Uptober” as a possibility, not a thesis. The real question for me is whether October can produce fresh demand after such a strong quarter — or whether history is simply making the setup look more attractive than it actually is.
43
·
--
Stacks élargit la conversation autour des Bitcoin Layer 2
Stacks ($STX) continue d’explorer comment Bitcoin peut soutenir des applications au-delà de son rôle traditionnel de réseau de règlement et de réserve de valeur.
Un développement récent est le soutien d’Anchorage Digital au staking Bitcoin sur Stacks, ce qui remet en lumière l’infrastructure Bitcoin Layer 2 du réseau.
L’idée générale est importante.
Bitcoin dispose d’une base d’actifs importante et bien établie, mais sa conception initiale n’a pas été pensée pour prendre en charge la même gamme d’applications de contrats intelligents que l’on trouve sur les blockchains plus récentes, programmables.
Stacks aborde ce problème en construisant une fonctionnalité de contrats intelligents autour de Bitcoin tout en utilisant Bitcoin comme couche de règlement sous-jacente.
Cela ouvre des possibilités pour la finance décentralisée, des applications et d’autres cas d’usage capables d’interagir avec Bitcoin, sans exiger que la couche de base Bitcoin elle-même devienne une plateforme de contrats intelligents généraliste.
Le défi est l’adoption.
Une Bitcoin Layer 2 a besoin de développeurs qui souhaitent y construire, d’utilisateurs qui veulent interagir avec ces applications, et d’une liquidité suffisante pour rendre l’écosystème réellement pratique.
La participation institutionnelle pourrait ajouter une autre dimension si le staking et les produits de rendement basés sur Bitcoin devenaient plus faciles d’accès via une infrastructure réglementée.
Mais le test à long terme reste l’activité du réseau.
Les indicateurs utiles incluent le nombre d’utilisateurs actifs, les transactions, la liquidité DeFi, l’activité des développeurs et la quantité de Bitcoin réellement utilisée au sein de l’écosystème.
Le token $STX joue un rôle dans l’économie de Stacks, tandis que la thèse plus large dépend de la capacité des applications à créer une demande durable pour une infrastructure de contrats intelligents basée sur Bitcoin.
Les Bitcoin Layer 2 deviennent un domaine plus vaste d’expérimentation.
Stacks peut-il transformer la liquidité et la sécurité existantes de Bitcoin en base pour un écosystème d’applications plus large ?
$STX #Stacks #Bitcoin #Layer2 #DeFi
71
·
--
Voir la traduction
Monad’s Real Test Is Whether Faster Infrastructure Brings More Applications
Monad ($MON ) has been attracting attention around its efforts to improve blockchain performance, but the more interesting question is what developers can actually build with that infrastructure.
One recent development is the MonadTen upgrade, which reduced gas costs for certain clustered storage reads by up to 98%.
That type of improvement matters because blockchain performance is not only about how many transactions a network can process.
Developers also care about the cost of running applications, accessing data, and executing smart contracts at scale.
Lower infrastructure costs can make certain application designs more practical, particularly when applications need to interact with large amounts of onchain data.
Another development worth watching is 1inch deploying its full stack on Monad. Infrastructure becomes more meaningful when established applications start using it rather than remaining a technical demonstration.
But upgrades and integrations are only the beginning.
A blockchain still needs developers, users, liquidity, and applications that generate recurring activity.
Monad's EVM compatibility also gives developers a familiar environment for deploying Solidity-based applications, potentially reducing the friction of moving existing Ethereum applications into a different execution environment.
The $MON token is part of the network's economic system, while the long-term value of the infrastructure depends on actual usage.
The important metrics to watch are transaction activity, active addresses, developer deployments, application usage, and network fees.
Faster infrastructure is useful only when it enables something users actually want.
Can Monad turn its performance improvements into sustained application growth?
$MON #Monad #Layer1 #Ethereum #Blockchain
79
·
--
Voir la traduction
Polygon’s POL Upgrade Shows Why Tokenomics Still Matter
Polygon ($POL ) is putting renewed attention on its token economics as the network adjusts staking incentives while introducing additional mechanisms to reduce token supply.
Recent CoinMarketCap coverage highlighted a 7.7% increase in staking rewards alongside a 100 million POL burn.
These changes are interesting because blockchain tokenomics are not simply about creating scarcity.
A network needs to balance several factors at the same time: incentives for validators, network security, user activity, and the supply of its native asset.
Higher staking rewards can encourage participation in network security, while a burn mechanism can reduce the amount of POL circulating over time.
But neither mechanism guarantees long-term value by itself.
The more important question is whether the network can generate enough actual activity to justify the economic incentives being offered to participants.
Polygon has been building infrastructure around Ethereum scaling and application development, meaning its long-term ecosystem depends on developers, users, transactions, and applications.
This makes network activity an important metric alongside token supply.
If staking participation increases while the ecosystem continues attracting applications and users, the tokenomics changes could become part of a broader network growth story.
If activity does not keep pace, however, changes to incentives alone may have limited impact.
The $POL token therefore represents more than a market asset. Its economics are connected to how the Polygon ecosystem allocates incentives and secures its infrastructure.
The interesting question is:
Can improved tokenomics translate into stronger network participation and sustainable usage?
$POL #Polygon #POL #Ethereum #Layer2
53
·
--
Voir la traduction
XRP Ledger Activity Is Becoming an Important Metric to Watch
XRP ($XRP ) has recently attracted renewed attention as activity on the XRP Ledger increases alongside continued interest from institutional participants.
Recent CoinMarketCap coverage highlighted a sharp increase in new XRP Ledger accounts and payment volume. At the same time, XRP has continued to receive attention from the institutional market.
These developments are interesting because the value proposition of a payment-focused blockchain ultimately depends on actual usage.
A network can have a strong brand and large market capitalization, but sustainable adoption requires people and businesses to use the infrastructure for real transactions.
The XRP Ledger is designed around fast settlement and low-cost transfers, with XRP serving as the native asset used within the network.
Growing payment activity could therefore be more meaningful than short-term price movements. More accounts and higher transaction activity can provide a better indication of whether the network is attracting genuine usage.
However, one period of increased activity does not automatically establish a long-term trend.
The key metrics to watch are payment volume, active accounts, transaction activity, liquidity, and the types of applications using the ledger.
Another factor is the expanding role of tokenized assets and stablecoins in blockchain-based payments. If these markets continue to grow, payment networks could become an important layer connecting digital assets with traditional financial systems.
The interesting question is whether XRP Ledger activity can continue growing when market attention shifts away from XRP itself.
Can real network usage become the strongest part of the XRP story?
$XRP #XRP #XRPL #Blockchain #Payments
71
·
--
Voir la traduction
The altcoin rotation is getting harder to ignore, but I’m not ready to call it altseason yet. Altcoin spot volume reaching nearly 4x Bitcoin’s is probably the most interesting part for me. Even more important, perp open interest barely moved, suggesting this rotation is being driven more by actual spot demand than leverage. With 72.5% of tracked alts outperforming BTC and the Altcoin Season Index at 64, the market is clearly showing broader participation. But 64 is still below the 75 threshold typically used to define altseason. The historical warning is also worth keeping in mind. Previous spikes in altcoin volume were followed by sizable BTC drawdowns, so the pattern shouldn’t be ignored. What makes this setup different is the spot-driven participation. If that demand keeps expanding while BTC holds around $83K, the rotation could have more room to develop. For me, the next question isn’t simply “Is altseason here?” It’s whether this spot demand can persist without needing leverage to keep the momentum alive.
The altcoin rotation is getting harder to ignore, but I’m not ready to call it altseason yet. Altcoin spot volume reaching nearly 4x Bitcoin’s is probably the most interesting part for me. Even more important, perp open interest barely moved, suggesting this rotation is being driven more by actual spot demand than leverage. With 72.5% of tracked alts outperforming BTC and the Altcoin Season Index at 64, the market is clearly showing broader participation. But 64 is still below the 75 threshold typically used to define altseason. The historical warning is also worth keeping in mind. Previous spikes in altcoin volume were followed by sizable BTC drawdowns, so the pattern shouldn’t be ignored. What makes this setup different is the spot-driven participation. If that demand keeps expanding while BTC holds around $83K, the rotation could have more room to develop. For me, the next question isn’t simply “Is altseason here?” It’s whether this spot demand can persist without needing leverage to keep the momentum alive.
51
·
--
Vérifié
Voir la traduction
Saga Is Exploring a Different Model for Blockchain Scalability
Saga ($SAGA ) is taking a different approach to blockchain scalability by allowing developers to launch dedicated application-specific chains called Chainlets.
The idea addresses a common challenge in Web3. General-purpose blockchains serve many applications at the same time, which can create competition for blockspace and make performance harder to predict during periods of high activity.
Saga's architecture separates applications into dedicated execution environments while maintaining connections with the broader ecosystem.
This model can be particularly relevant for gaming and consumer applications, where developers may want predictable performance instead of competing for blockspace with unrelated protocols.
Saga is also exploring the intersection between blockchain infrastructure and AI agents. As autonomous software becomes more capable of interacting with applications, dedicated environments could potentially support transactions, coordination, and other onchain activities.
The bigger question is whether developers actually need application-specific chains.
Launching a dedicated environment can provide more control, but it also means developers must attract users, maintain activity, and justify the additional infrastructure.
The $SAGA token is part of the Saga ecosystem, while the broader thesis depends on whether developers continue choosing Chainlets over existing Layer 1 and Layer 2 alternatives.
Useful metrics to watch include developer activity, active Chainlets, application usage, and transaction activity.
Blockchain scalability is not only about processing more transactions. It is also about giving applications infrastructure that fits their specific needs.
Could application-specific chains become a more common architecture for the next generation of Web3 applications?
$SAGA #Saga #Blockchain #Layer1 #Web3
55
·
--
Voir la traduction
Collect on Fanable Is Bringing Physical Collectibles Onchain
Collect on Fanable ($COLLECT ) is taking the real-world asset narrative in a different direction by focusing on physical collectibles.
Rather than tokenizing financial instruments such as bonds or real estate, Fanable connects physical collectibles with blockchain-based ownership records and a digital marketplace.
The platform allows users to vault physical collectibles, manage their collections, track portfolio information, and trade items through its marketplace.
This creates an interesting use case for RWA infrastructure.
Physical collectibles can have significant economic value, but proving ownership, authenticity, and transaction history can be difficult when records are fragmented across different platforms.
Blockchain can potentially provide a transparent ownership layer while allowing physical items to remain stored and verified offchain.
Fanable's approach also combines traditional payment infrastructure with Web3. The platform supports integrations such as Stripe and crypto payments, while onchain ownership proofs connect physical items with digital records.
The bigger challenge is liquidity.
A collectible may have a clear owner and verifiable history, but that does not automatically mean there is a liquid market for it. Buyers, sellers, authentication, custody, and efficient marketplace infrastructure all need to work together.
This is where the long-term value of tokenized physical assets will be tested.
The $COLLECT token is part of the broader Fanable ecosystem, while the underlying platform is focused on connecting physical collectibles with digital ownership and trading infrastructure.
The interesting question is:
Can blockchain make physical collectibles easier to verify, manage, and trade without removing the importance of real-world custody?
$COLLECT #CollectOnFanable #RWA #RealWorldAssets #Tokenization
70
·
--
Voir la traduction
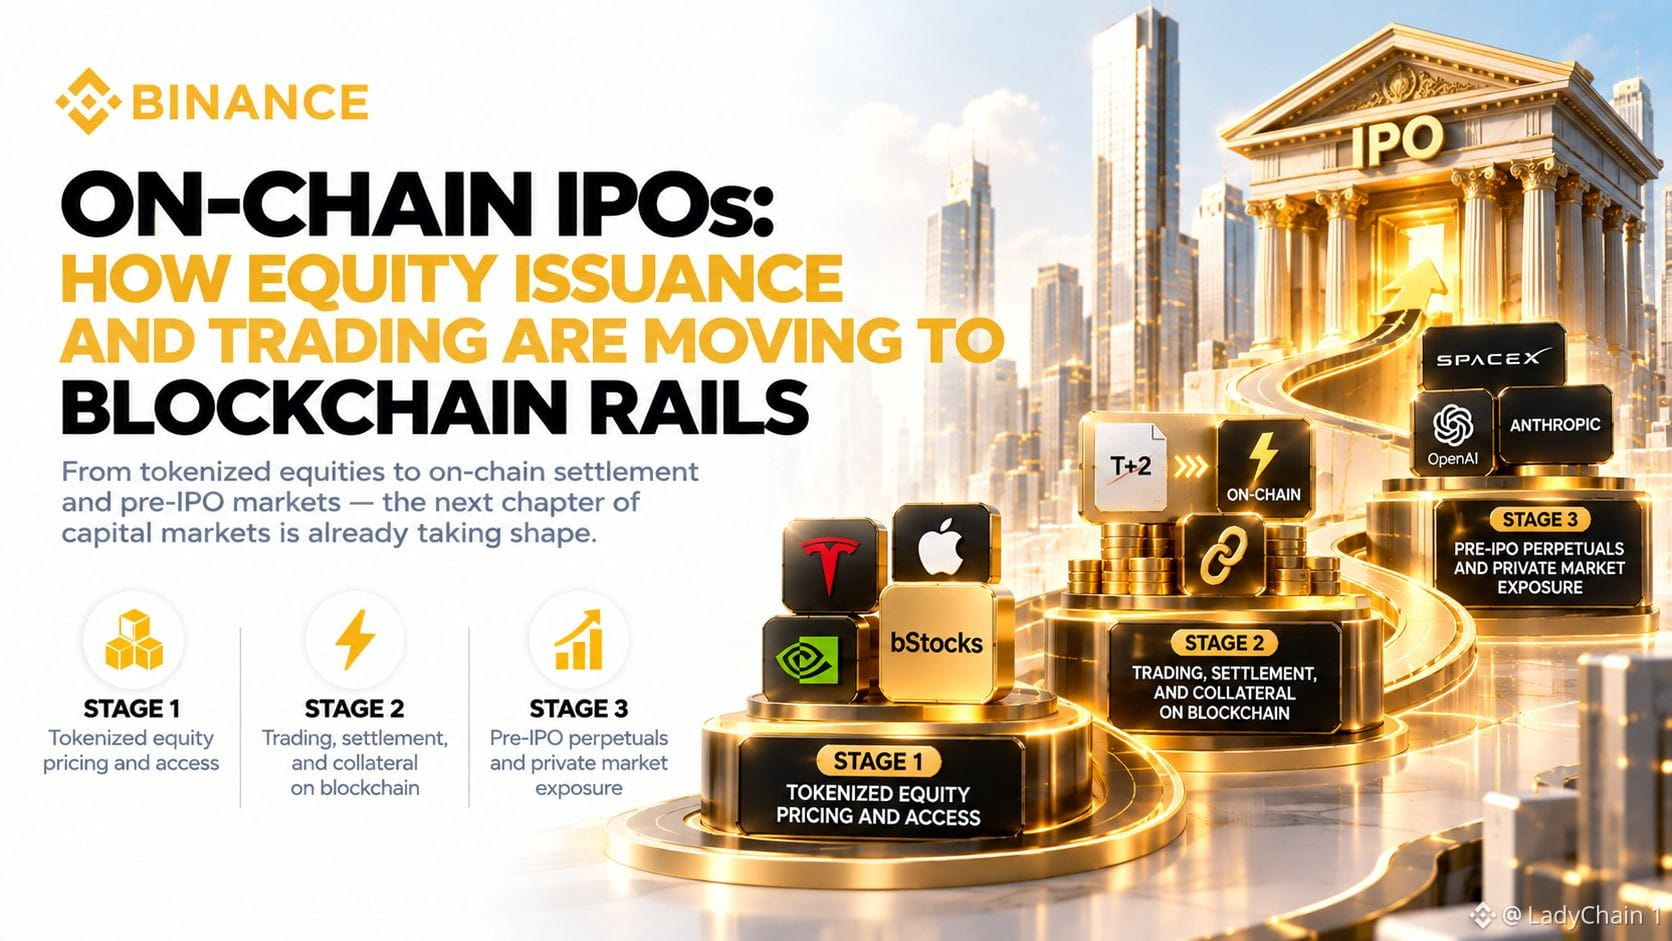
On-Chain IPOs: How Equity Issuance and Trading Are Moving to Blockchain Rails CZ predicted IPOs will move on-chain. The transition is already underway in three stages — and Binance is building through each one. Stage 1: Tokenized equity pricing and access bStocks — 1:1-backed BEP-20 tokens representing U.S.-listed equities on BNB Chain, trading 24/7 with instant settlement and DeFi composability. Scale achieved: $21.6B cumulative on-chain volume, 450,000 holders, 43M transactions, $10M+ in DeFi. Stage one does not change how shares are issued. It changes how they are held, traded, and used — extending access to a global retail participant base the traditional brokerage chain cannot reach efficiently. Stage 2: Trading, settlement, and collateral on blockchain T+2 settlement exists because legacy clearing infrastructure requires two days to reconcile transfers across custodians. On-chain settlement is instant by design. bStock transfers on BNB Chain settle in seconds. bStocks used as DeFi collateral allow holders to maintain equity exposure while accessing liquidity simultaneously — at any hour, without converting to cash. Nasdaq's 23×5 launch on December 6 validates the direction: always-on, faster-settlement equity markets are where the industry is heading. Stage 3: Pre-IPO perpetuals and private market exposure Binance Pre-IPO Perpetual Contracts (launched May 2026): SpaceX, OpenAI, Anthropic. $2.5B cumulative volume in 18 days. Price exposure to private companies before public listing — without requiring accredited investor status. Pre-IPO spot products in preparation: actual fractional equity ownership before the IPO, through blockchain infrastructure, for a global participant base. The gap between private and public market access has always favored institutional capital. Stage three is where that gap begins to close. For informational purposes only. Not financial advice.
On-Chain IPOs: How Equity Issuance and Trading Are Moving to Blockchain Rails CZ predicted IPOs will move on-chain. The transition is already underway in three stages — and Binance is building through each one. Stage 1: Tokenized equity pricing and access bStocks — 1:1-backed BEP-20 tokens representing U.S.-listed equities on BNB Chain, trading 24/7 with instant settlement and DeFi composability. Scale achieved: $21.6B cumulative on-chain volume, 450,000 holders, 43M transactions, $10M+ in DeFi. Stage one does not change how shares are issued. It changes how they are held, traded, and used — extending access to a global retail participant base the traditional brokerage chain cannot reach efficiently. Stage 2: Trading, settlement, and collateral on blockchain T+2 settlement exists because legacy clearing infrastructure requires two days to reconcile transfers across custodians. On-chain settlement is instant by design. bStock transfers on BNB Chain settle in seconds. bStocks used as DeFi collateral allow holders to maintain equity exposure while accessing liquidity simultaneously — at any hour, without converting to cash. Nasdaq's 23×5 launch on December 6 validates the direction: always-on, faster-settlement equity markets are where the industry is heading. Stage 3: Pre-IPO perpetuals and private market exposure Binance Pre-IPO Perpetual Contracts (launched May 2026): SpaceX, OpenAI, Anthropic. $2.5B cumulative volume in 18 days. Price exposure to private companies before public listing — without requiring accredited investor status. Pre-IPO spot products in preparation: actual fractional equity ownership before the IPO, through blockchain infrastructure, for a global participant base. The gap between private and public market access has always favored institutional capital. Stage three is where that gap begins to close. For informational purposes only. Not financial advice.
36
·
--
L’incident sur Bitget soulève une question plus vaste que la seule somme perdue : un réseau décentralisé devrait-il jamais s’arrêter pour protéger les utilisateurs contre un exploit précis ? La décision de THORChain de ne pas geler les portefeuilles de l’attaquant est cohérente avec sa conception. Le réseau ne dispose pas d’un mécanisme de gel sélectif, et arrêter l’ensemble du protocole affecterait tous les utilisateurs, pas seulement l’attaquant. La situation est donc assez complexe. D’un côté, l’arrêt du réseau pourrait ralentir le déplacement des fonds volés. De l’autre, le faire irait à l’encontre du modèle résistant à la censure autour duquel l’infrastructure décentralisée est construite. Ce qui m’intéresse, c’est que, selon les informations, THORChain aurait suspendu ses activités pendant cinq semaines après son propre exploit plus tôt cette année, donc le débat ne porte pas uniquement sur la possibilité technique d’arrêter. Il s’agit de déterminer à quel moment cette mesure extrême est justifiée. Personnellement, je pense que c’est l’un de ces compromis inconfortables que la crypto n’a pas encore entièrement résolus. Une infrastructure sans permission signifie que moins de personnes peuvent intervenir quand quelque chose tourne mal. C’est une partie de la valeur — mais aussi une partie du risque. La question la plus importante pour moi n’est pas de savoir si THORChain aurait dû geler les fonds. C’est de savoir si les protocoles décentralisés peuvent rester de manière crédible neutres tout en offrant aux utilisateurs une protection significative lorsque des millions sont volés.
L’incident sur Bitget soulève une question plus vaste que la seule somme perdue : un réseau décentralisé devrait-il jamais s’arrêter pour protéger les utilisateurs contre un exploit précis ? La décision de THORChain de ne pas geler les portefeuilles de l’attaquant est cohérente avec sa conception. Le réseau ne dispose pas d’un mécanisme de gel sélectif, et arrêter l’ensemble du protocole affecterait tous les utilisateurs, pas seulement l’attaquant. La situation est donc assez complexe. D’un côté, l’arrêt du réseau pourrait ralentir le déplacement des fonds volés. De l’autre, le faire irait à l’encontre du modèle résistant à la censure autour duquel l’infrastructure décentralisée est construite. Ce qui m’intéresse, c’est que, selon les informations, THORChain aurait suspendu ses activités pendant cinq semaines après son propre exploit plus tôt cette année, donc le débat ne porte pas uniquement sur la possibilité technique d’arrêter. Il s’agit de déterminer à quel moment cette mesure extrême est justifiée. Personnellement, je pense que c’est l’un de ces compromis inconfortables que la crypto n’a pas encore entièrement résolus. Une infrastructure sans permission signifie que moins de personnes peuvent intervenir quand quelque chose tourne mal. C’est une partie de la valeur — mais aussi une partie du risque. La question la plus importante pour moi n’est pas de savoir si THORChain aurait dû geler les fonds. C’est de savoir si les protocoles décentralisés peuvent rester de manière crédible neutres tout en offrant aux utilisateurs une protection significative lorsque des millions sont volés.
62
·
--
Metis parie sur les agents IA comme prochaine couche de l’activité blockchain
Metis ($METIS ) s’oriente de plus en plus vers l’IA, avec un écosystème qui accorde davantage d’attention aux agents autonomes et aux applications construites autour d’eux.
Ce changement est intéressant, car les réseaux de couche 2 ont traditionnellement rivalisé sur les coûts de transaction, la scalabilité et l’activité DeFi.
Metis explore une autre question :
Que se passe-t-il lorsque les réseaux blockchain sont utilisés non seulement par des personnes, mais aussi par des logiciels autonomes ?
Ses récentes initiatives pour les développeurs se sont concentrées sur les créateurs d’IA et les applications basées sur des agents. Le OpenClaw Summer Builder Bootcamp, par exemple, a intégré des développeurs dans l’écosystème Metis pour créer et démontrer des produits d’agents IA.
Le concept d’agents IA interagissant avec l’infrastructure blockchain pourrait, à terme, couvrir des activités telles que l’exécution de transactions, l’accès à des applications décentralisées, la coordination de services ou l’interaction avec d’autres agents.
Mais transformer cette idée en une infrastructure utile nécessite plus que des démonstrations.
Les développeurs ont besoin d’une exécution fiable, d’outils simples, de coûts prévisibles et d’applications qui résolvent de vrais problèmes.
C’est particulièrement important pour une blockchain orientée IA, car le nombre de projets ou de démos ne se traduit pas nécessairement par une activité réseau durable.
Metis a donc un défi intéressant à relever.
Sa couche 2 Andromeda fournit l’environnement d’exécution sous-jacent, tandis que METIS est utilisé comme actif natif de gas du réseau.
Les indicateurs clés à surveiller sont l’activité des développeurs, les applications déployées, les transactions, les utilisateurs actifs, et le fait de savoir si les applications basées sur l’IA génèrent une demande récurrente pour le réseau.
Le récit autour des agents IA devient de plus en plus dense.
Metis pourra-t-il transformer son attention portée aux créateurs d’IA en une utilisation durable de la blockchain ?
$METIS #Metis #IA #AIAgents #Layer2
65
·
--
Voir la traduction
Boson Protocol Is Bringing Physical Commerce Into Smart Contracts
Boson Protocol ($BOSON ) is approaching real-world assets from a different direction: instead of simply tokenizing an asset, it is building infrastructure for buying and selling physical goods through programmable blockchain contracts.
The core idea is decentralized escrow.
In a traditional online transaction, buyers and sellers rely on a centralized platform to process payments and resolve disputes. Boson uses smart contracts and verification mechanisms to automate parts of that process.
Its x402B mainnet takes this concept further by providing programmable escrow infrastructure that can support transactions involving physical goods and other real-world assets.
This creates an interesting connection between RWA infrastructure and decentralized commerce.
Tokenization is often discussed in the context of real estate, bonds, or commodities. But the broader RWA opportunity also includes physical products and services that can interact with blockchain-based settlement systems.
Boson is also developing toward an agentic commerce model, where AI agents could potentially interact with markets and transact with other participants.
That introduces a different set of challenges.
A decentralized commerce network needs reliable delivery verification, practical user interfaces, sufficient liquidity, and merchants willing to integrate the technology.
The $BOSON token plays a role in governance and network incentives, while the underlying protocol is focused on making transactions between buyers and sellers more programmable.
The important metric to watch is therefore not simply token activity.
It is whether real transactions are actually taking place through the infrastructure.
Can decentralized escrow become useful for physical commerce and eventually support transactions between humans and autonomous AI agents?
$BOSON #BosonProtocol #RWA #RealWorldAssets
80
·
--
Voir la traduction
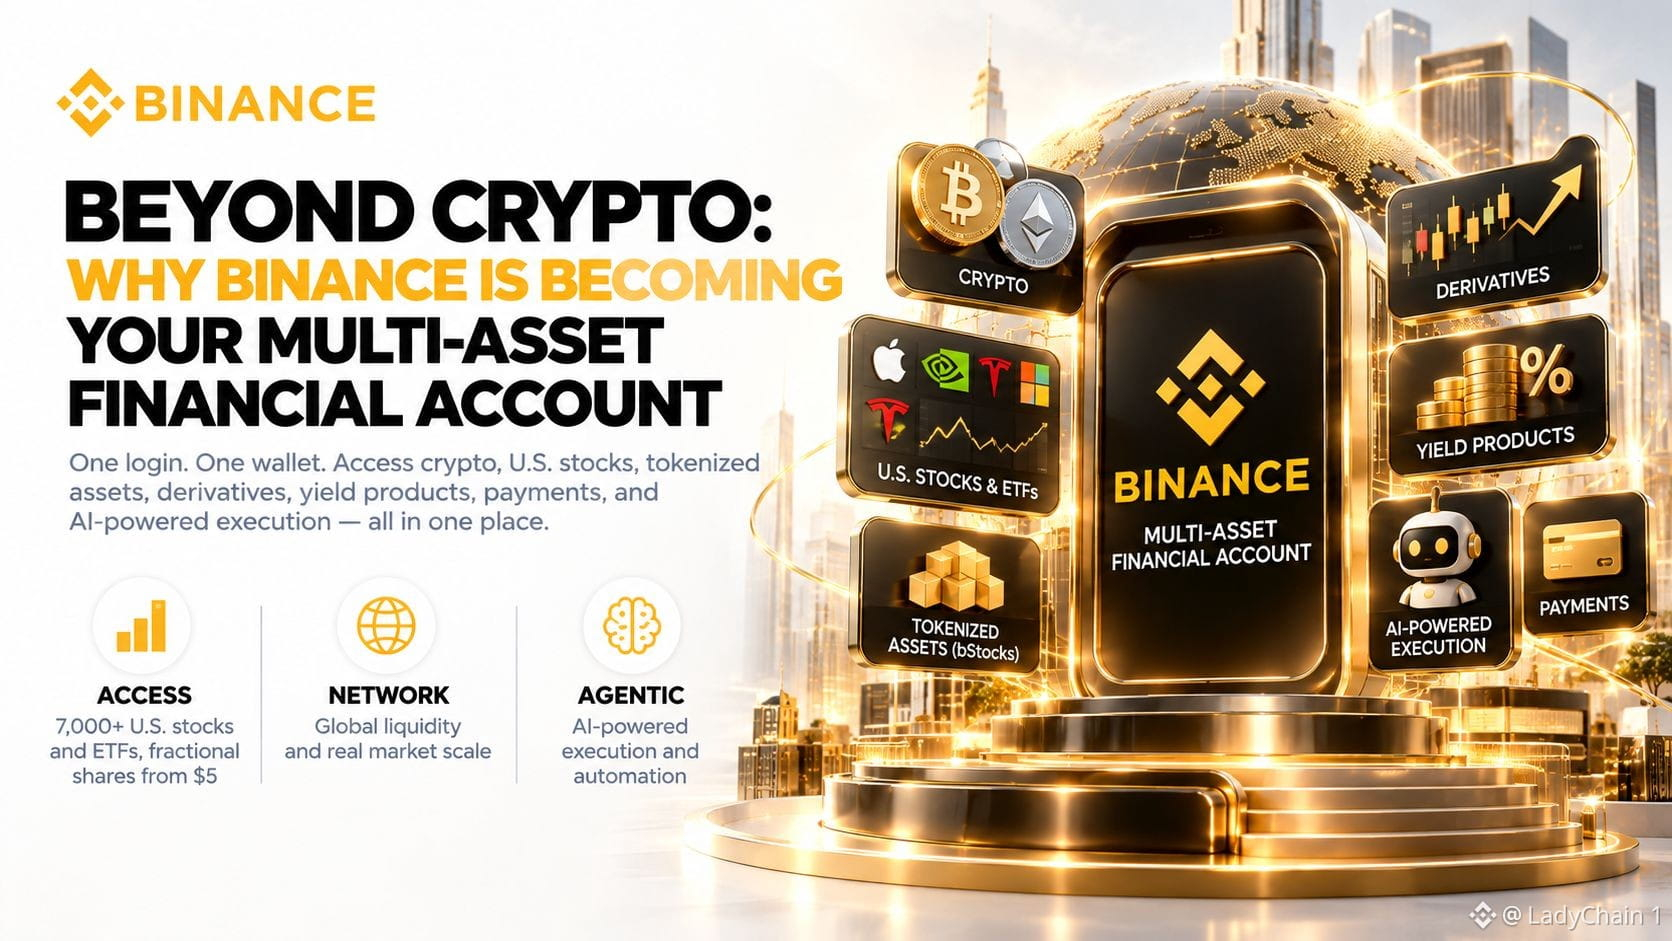
Beyond Crypto: Why Binance Is Becoming Your Multi-Asset Financial Account Binance is the world's largest crypto exchange. It is also becoming something else: a multi-asset financial account for 300 million users. Three structural advantages explain why. Access Zero-commission U.S. equities. Fractional shares from $5 funded with stablecoins. 7,000+ stocks and ETFs. bStocks trading 24/7 on BNB Chain — $1.5B weekly volume, 58% outside U.S. market hours, 92% median gap pricing accuracy across seven weekends. The access advantage removes barriers that are structural, not technological — barriers that traditional financial platforms built around minimum balances, geographic restrictions, and market-hours-only availability. Network ~39% of global spot crypto volume. ~$30M orderbook depth at 1%. $450–500B monthly spot volume. Custodial assets 8.2x the nearest competitor. For bStocks: 41/41 directional accuracy on large opening gaps — every gap above 3% correctly anticipated before U.S. markets opened. For TradFi perpetuals: $8.1B in a single weekend. Network advantages compound — more participants improve liquidity, better liquidity attracts more sophisticated participants. Agentic MCP connections to Binance Agent OS: 800 → 3,000 in one week (+3.8x). Daily API calls: tripled to 224,000. Binance AI Pro executes trades autonomously within a perimeter enforced at the infrastructure level. Agent OS exposes Binance's market data and execution functions through MCP — the standard already adopted by OpenAI, Google, Microsoft, and AWS. Traditional brokerages have financial infrastructure but lack the AI integration layer. AI tools have the integration layer but lack financial infrastructure. Binance has both. For informational purposes only. Not financial advice.
Beyond Crypto: Why Binance Is Becoming Your Multi-Asset Financial Account Binance is the world's largest crypto exchange. It is also becoming something else: a multi-asset financial account for 300 million users. Three structural advantages explain why. Access Zero-commission U.S. equities. Fractional shares from $5 funded with stablecoins. 7,000+ stocks and ETFs. bStocks trading 24/7 on BNB Chain — $1.5B weekly volume, 58% outside U.S. market hours, 92% median gap pricing accuracy across seven weekends. The access advantage removes barriers that are structural, not technological — barriers that traditional financial platforms built around minimum balances, geographic restrictions, and market-hours-only availability. Network ~39% of global spot crypto volume. ~$30M orderbook depth at 1%. $450–500B monthly spot volume. Custodial assets 8.2x the nearest competitor. For bStocks: 41/41 directional accuracy on large opening gaps — every gap above 3% correctly anticipated before U.S. markets opened. For TradFi perpetuals: $8.1B in a single weekend. Network advantages compound — more participants improve liquidity, better liquidity attracts more sophisticated participants. Agentic MCP connections to Binance Agent OS: 800 → 3,000 in one week (+3.8x). Daily API calls: tripled to 224,000. Binance AI Pro executes trades autonomously within a perimeter enforced at the infrastructure level. Agent OS exposes Binance's market data and execution functions through MCP — the standard already adopted by OpenAI, Google, Microsoft, and AWS. Traditional brokerages have financial infrastructure but lack the AI integration layer. AI tools have the integration layer but lack financial infrastructure. Binance has both. For informational purposes only. Not financial advice.
43
·
--
L’herbe transforme la bande passante Internet inutilisée en infrastructure d’IA
Grass ($GRASS ) explore une approche différente pour construire l’infrastructure de la croissance de l’économie de l’IA : transformer la bande passante Internet inutilisée en une ressource qui peut être mise à disposition d’un réseau décentralisé.
L’idée de base est relativement simple.
De nombreuses connexions Internet disposent de capacité inutilisée. Grass permet aux participants de contribuer cette bande passante, tandis que le réseau agrège les données collectées à partir de ces connexions et les rend disponibles pour des applications liées à l’IA.
Cela crée un lien intéressant entre la DePIN et l’intelligence artificielle.
Les systèmes d’IA ont besoin de quantités énormes de données, mais collecter et organiser à grande échelle des données de haute qualité est difficile. Un réseau distribué peut potentiellement créer une couche d’approvisionnement en données plus large en coordonnant les contributions de nombreux participants.
Le défi consiste à rendre ce modèle utile au-delà du récit initial.
La qualité des données compte. Tout comme les garanties de confidentialité, la fiabilité du réseau, la demande des développeurs d’IA et l’économie liée à la compensation des participants.
Grass doit donc démontrer qu’une infrastructure de données décentralisée peut fournir quelque chose que les alternatives centralisées ne peuvent pas facilement reproduire.
Le jeton $GRASS fait partie de la structure d’incitation du réseau, reliant la participation au plus large écosystème Grass.
Pour le projet, parmi les indicateurs les plus importants à surveiller figurent la participation au réseau, la demande en données, l’adoption par les développeurs et la quantité d’infrastructure utile générée.
La course à l’infrastructure d’IA s’étend au-delà de la puissance de calcul.
Les réseaux décentralisés comme Grass pourraient-ils devenir une source importante d’infrastructure de données pour la prochaine génération d’applications d’IA ?
$GRASS #Grass #DePIN #IA #Crypto
71
·
--
Realio construit un full stack pour les actifs réels onchain
Realio Network ( $RIO ) adopte une approche directe du secteur des actifs du monde réel en construisant une infrastructure pour émettre, gérer et échanger des titres numériques et des actifs tokenisés.
Contrairement aux projets qui se concentrent sur un seul actif tokenisé, Realio est conçu comme une couche 1 plus large et un écosystème multi-chaînes. Sa plateforme vise à prendre en charge l’ensemble du cycle de vie des titres numériques, de l’émission et de l’investissement au trading sur le marché secondaire.
C’est une différence importante dans le secteur des actifs du monde réel (RWA).
La tokenisation elle-même n’est qu’une étape. Pour qu’un actif devienne utile onchain, l’écosystème a aussi besoin d’infrastructures pour la conformité, l’accès des investisseurs, le trading, le règlement et la gestion continue des actifs.
Realio est conçu autour de ces exigences, avec des fonctionnalités incluant des smart contracts autorisés (permissioned), un moteur de tokenisation et une place de marché pair-à-pair intégrée.
Le projet se concentre sur des actifs tels que l’immobilier, le capital-investissement (private equity) et d’autres actifs du monde réel natifs du numérique. Cela donne à $RIO un rôle différent de celui d’un token qui ne représente que la propriété d’un seul actif spécifique.
Le défi le plus important est l’adoption.
L’infrastructure RWA doit convaincre des émetteurs prêts à faire passer leurs actifs onchain, des investisseurs prêts à utiliser les produits, et disposer d’une liquidité suffisante pour que ces actifs puissent être négociés efficacement.
La pertinence à long terme de Realio dépendra donc moins du nombre de fonctionnalités qu’il propose et davantage de la façon dont ces fonctionnalités se traduisent par des émissions réelles, des utilisateurs et de l’activité de transaction.
Le secteur des RWA passe de l’expérimentation vers l’infrastructure.
Les plateformes comme Realio peuvent-elles devenir des rails pratiques pour faire passer les actifs des marchés privés et les titres numériques onchain ?
$RIO #Realio #RWA #RealWorldAssets
101
·
--
Voir la traduction
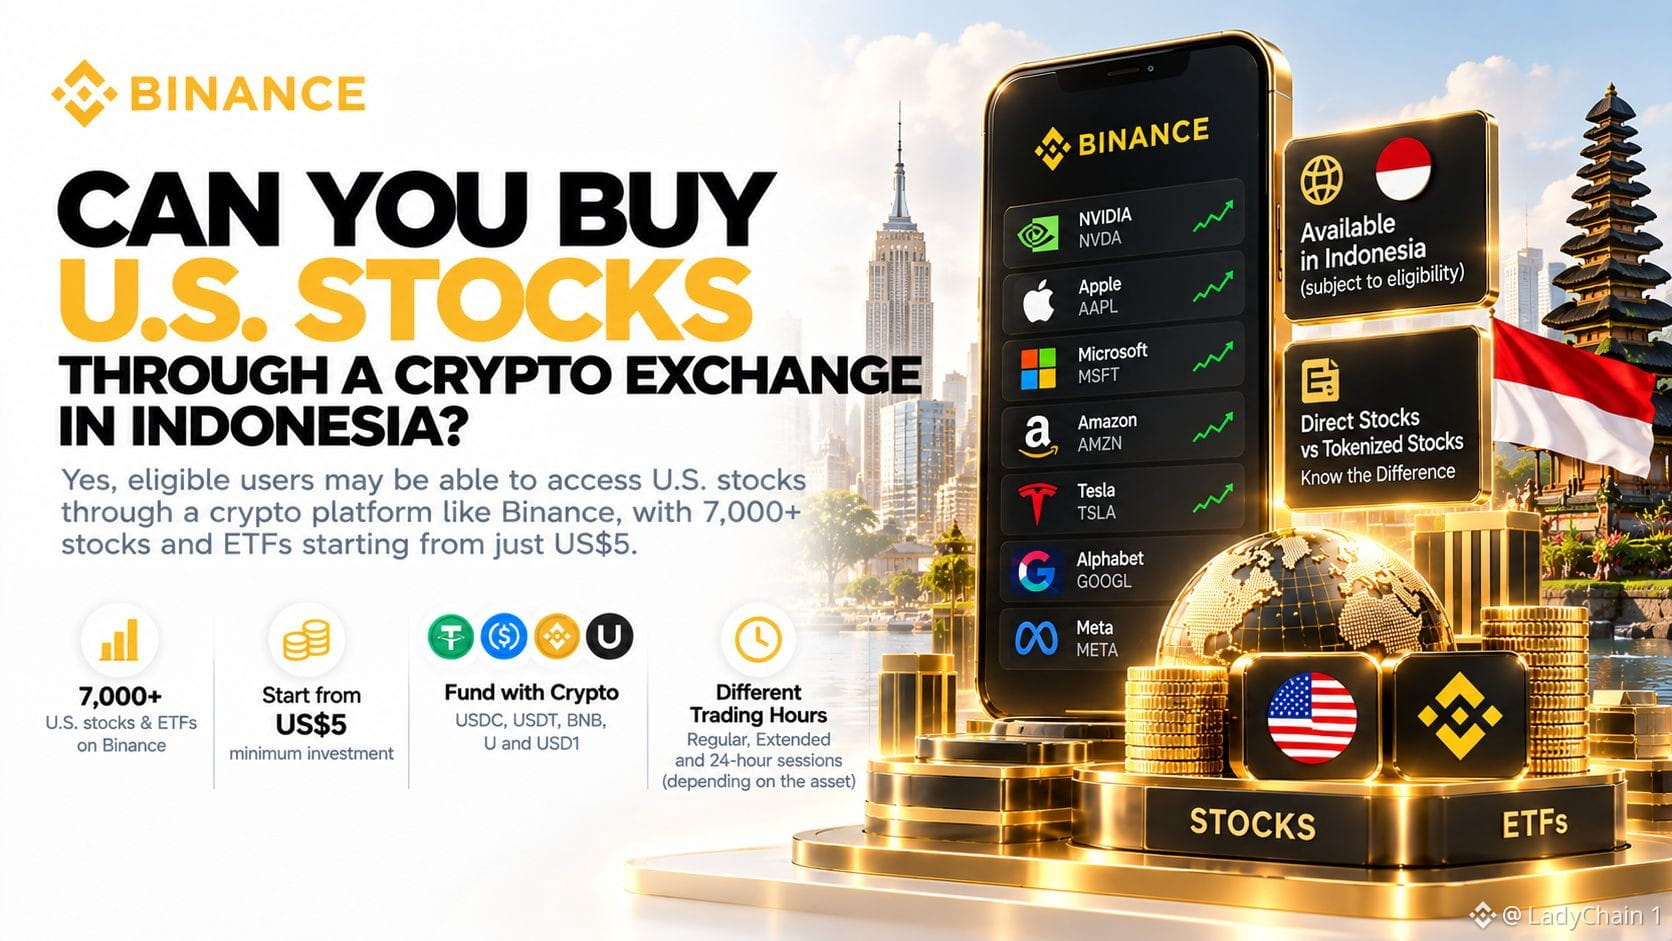
Can You Buy U.S. Stocks Through a Crypto Exchange in Indonesia? Yes, eligible users may be able to access U.S. stocks through a crypto platform in Indonesia, but availability depends on the platform, product, jurisdiction, and account eligibility. One example is Binance Stock Trading, which offers eligible users access to 7,000+ U.S.-listed stocks and ETFs, with investments starting from US$5. How Does It Work? Eligible users can fund stock purchases with supported crypto assets. USDC is the primary settlement asset, while BNB, USDT, U, and USD1 are also supported and can be converted to USDC when an order is submitted. The basic flow is: Crypto balance → USDC conversion → U.S. stock purchase Trading sessions can vary depending on the security. Which U.S. Stocks Can You Trade? The Binance Stocks offering includes companies such as NVIDIA, Apple, Microsoft, Amazon, Tesla, Alphabet, and Meta, along with ETFs. The available selection may change over time and can vary by eligibility. What About Binance bStocks? Direct stock trading and tokenized stocks are different products. Through Stock Trading, eligible users can purchase listed securities with beneficial ownership through the applicable brokerage and custody structure. bStocks are tokenized financial products that provide exposure to underlying securities. They have a separate structure and should not automatically be treated as equivalent to owning the underlying shares. Can Indonesians Access U.S. Stocks Through Binance? Potentially, but access is not automatic for every Indonesian account. Binance states that stock-trading availability varies by jurisdiction and account eligibility. Before trading, check whether the Stocks feature is available on your account and review the applicable product terms. Key takeaway: Crypto platforms can provide access to U.S. stock exposure, but users should verify eligibility and understand whether they are buying a listed security or a tokenized product.
Can You Buy U.S. Stocks Through a Crypto Exchange in Indonesia? Yes, eligible users may be able to access U.S. stocks through a crypto platform in Indonesia, but availability depends on the platform, product, jurisdiction, and account eligibility. One example is Binance Stock Trading, which offers eligible users access to 7,000+ U.S.-listed stocks and ETFs, with investments starting from US$5. How Does It Work? Eligible users can fund stock purchases with supported crypto assets. USDC is the primary settlement asset, while BNB, USDT, U, and USD1 are also supported and can be converted to USDC when an order is submitted. The basic flow is: Crypto balance → USDC conversion → U.S. stock purchase Trading sessions can vary depending on the security. Which U.S. Stocks Can You Trade? The Binance Stocks offering includes companies such as NVIDIA, Apple, Microsoft, Amazon, Tesla, Alphabet, and Meta, along with ETFs. The available selection may change over time and can vary by eligibility. What About Binance bStocks? Direct stock trading and tokenized stocks are different products. Through Stock Trading, eligible users can purchase listed securities with beneficial ownership through the applicable brokerage and custody structure. bStocks are tokenized financial products that provide exposure to underlying securities. They have a separate structure and should not automatically be treated as equivalent to owning the underlying shares. Can Indonesians Access U.S. Stocks Through Binance? Potentially, but access is not automatic for every Indonesian account. Binance states that stock-trading availability varies by jurisdiction and account eligibility. Before trading, check whether the Stocks feature is available on your account and review the applicable product terms. Key takeaway: Crypto platforms can provide access to U.S. stock exposure, but users should verify eligibility and understand whether they are buying a listed security or a tokenized product.
29
·
--
Peut-on acheter des actions SpaceX sur Binance ? Oui, les utilisateurs éligibles de Binance peuvent accéder à une exposition à SpaceX via deux produits distincts : SPCX, l’action cotée de SpaceX disponible via Binance Stocks, et SPCXB, un produit bStocks tokenisé lié à des titres de SpaceX. Les deux produits sont différents, il est donc important de ne pas les considérer comme interchangeables.
SPCX : Action cotée de SpaceX Binance Stocks permet aux utilisateurs éligibles d’échanger SPCX via une structure boursière traditionnelle. Binance a introduit, en juin 2026, des ordres à cours limité portant sur des actions entières et pendant les heures de cotation habituelles pour SPCX. Les utilisateurs qui souhaitent une exposition à l’action cotée de SpaceX doivent distinguer SPCX du produit tokenisé.
SPCXB : bStocks tokenisés de SpaceX SPCXB est un titre tokenisé lié à des titres sous-jacents de SpaceX. Il s’échange sur Binance Spot via la paire SPCXB/USDT. Contrairement à la détention directe d’actions, détenir SPCXB ne signifie pas détenir directement les actions sous-jacentes de SpaceX. En revanche, cela offre une exposition tokenisée via une structure juridique et de négociation distincte. Une autre différence concerne les horaires de négociation. SPCX suit les sessions applicables du marché boursier, tandis que SPCXB s’échange via Binance Spot, ce qui permet un environnement de trading différent dans lequel le produit est disponible.
Alors, peut-on acheter des actions SpaceX sur Binance ? Oui, mais la réponse dépend du produit dont vous parlez.
SPCX = action cotée SpaceX via Binance Stocks
SPCXB = titre tokenisé de SpaceX négocié sur Binance Spot
Pour les utilisateurs en Indonésie et dans d’autres juridictions, la disponibilité dépend du lieu et de l’éligibilité du compte. Le fait qu’un produit soit listé sur Binance ne signifie pas qu’il est disponible pour tous les utilisateurs. Avant de trader, vérifiez la page du produit et les conditions applicables à votre compte et à votre juridiction. Ce contenu est uniquement à des fins éducatives et ne constitue pas un conseil en investissement. La disponibilité des produits, l’éligibilité, les frais, les horaires de trading et le traitement réglementaire peuvent évoluer.
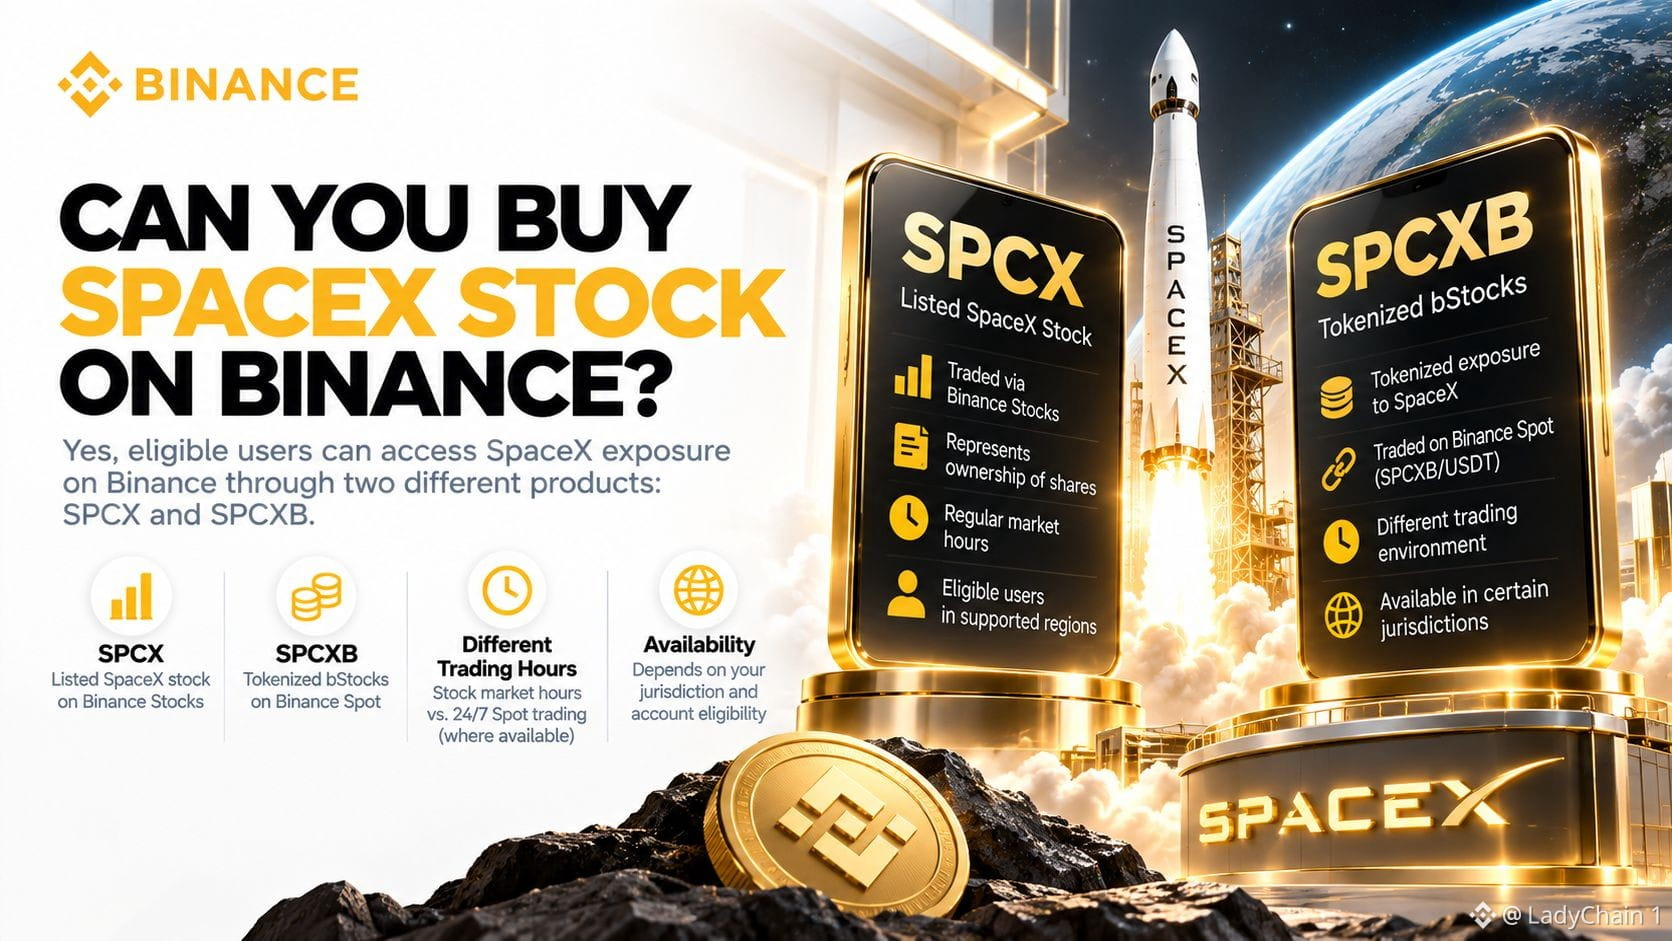
31
·
--
Le récit de l’IA évolue des modèles vers des agents autonomes
L’Alliance pour l’Intelligence Superintelligente Artificielle (FET ) se trouve à une intersection intéressante entre l’intelligence artificielle, l’infrastructure décentralisée et les agents autonomes.
Le récit plus large de l’IA dans la cryptomonnaie évolue progressivement.
Les premiers projets se concentraient principalement sur l’intégration de modèles de machine learning et d’informatique liée à l’IA dans les écosystèmes blockchain. La question suivante est de savoir si des agents d’IA peuvent réellement interagir avec des marchés numériques, des applications et d’autres agents, sans nécessiter que des humains contrôlent chaque étape.
C’est là que des projets comme l’Alliance pour l’Intelligence Superintelligente Artificielle deviennent particulièrement intéressants.
L’alliance réunit Fetch.ai, SingularityNET et CUDOS, avec l’objectif plus large de développer une infrastructure et des services d’IA décentralisés.
Les agents d’IA pourraient potentiellement accomplir des tâches telles que trouver de l’information, coordonner des services, interagir avec des applications ou exécuter des actions prédéfinies à partir des instructions des utilisateurs.
Mais l’infrastructure doit résoudre plusieurs problèmes difficiles.
Les agents ont besoin de données fiables. Ils ont besoin d’accéder à des ressources de calcul. Ils ont besoin de moyens pour communiquer avec d’autres systèmes. Et surtout, les utilisateurs doivent pouvoir faire confiance aux résultats et aux actions générés par ces systèmes.
La blockchain peut potentiellement fournir une infrastructure utile pour la coordination, les paiements, l’identité et la vérification, mais elle ne résout pas automatiquement tous les problèmes liés à l’IA.
C’est pourquoi l’adoption réelle comptera davantage que le récit de l’IA lui-même.
Le token FET fait partie de la couche économique qui soutient l’écosystème, tandis que la thèse plus large dépend de la capacité des services d’IA décentralisés à attirer des développeurs et de vrais utilisateurs.
La question intéressante est la suivante :
Les agents d’IA deviendront-ils un autre récit de la crypto, ou deviendront-ils finalement de véritables utilisateurs de l’infrastructure blockchain ?
FET #ASI #ArtificialIntelligence #AIAgents
48
·
--
Aave V4 montre comment le prêt DeFi évolue au-delà de l’emprunt simple
Aave ($AAVE ) continue d’étendre son infrastructure de prêt à mesure que le protocole s’enfonce davantage dans le développement de sa V4.
Un développement à surveiller est la croissance des dépôts sur Aave V4, qui ont récemment franchi le cap du milliard de dollars selon la dernière couverture de CoinMarketCap. Le protocole a également travaillé sur de nouvelles propositions de garanties et élargi la gamme d’actifs pouvant interagir avec ses marchés de prêt.
Cela compte car le prêt décentralisé devient de plus en plus complexe.
Le modèle DeFi initial était relativement simple : déposer un actif, emprunter un autre actif, et gérer le ratio de garanties.
Les protocoles de prêt modernes cherchent à prendre en charge un système financier bien plus vaste. Cela exige une meilleure gestion des risques, des marchés plus flexibles, une liquidité plus profonde et des mécanismes capables de s’adapter à différents types de garanties.
La V4 d’Aave est conçue autour de cette évolution.
Le protocole s’étend aussi sur plusieurs écosystèmes blockchain, ce qui représente un autre défi : la liquidité peut se fragmenter lorsque les utilisateurs et les actifs sont répartis sur différents réseaux.
Un protocole de prêt qui réussit a donc besoin de plus que d’une valeur totale verrouillée élevée. Il lui faut des emprunteurs actifs, une liquidité durable, une gestion efficace des risques et une activité développeur continue.
Le token $AAVE fait partie de la gouvernance du protocole et du plus large écosystème, tandis que les marchés de prêt sous-jacents génèrent l’activité qui détermine en fin de compte si l’infrastructure est réellement utile.
La question intéressante n’est désormais plus seulement de savoir quelle quantité de liquidité un protocole DeFi peut attirer.
Il s’agit de savoir si cette liquidité peut soutenir une demande d’emprunt durable.
Aave V4 peut-il transformer une liquidité plus profonde et des marchés plus flexibles en la prochaine étape du prêt décentralisé ?
$AAVE #Aave #DeFi #Lending
58
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NFPWatch
10.8M vues
19,119 mentions
Actualités crypto | Le bitcoin se rapproche de 85 000 $ alors que les rendements du Trésor baissent avant le rapport NFP américain
Binance News
·37 mentions J’aime
·48.5k vues
BitcoinFundingRateTriplesTo10%
140,059 vues
1,075 mentions
BitcoinSurpasses$86KUp2.99%
44,236 vues
107 mentions