
Crypto_view123
67 Publications

Crypto_view123
Signaler
Bloquer l’utilisateur
4 Suivis
1.7K+ Abonnés
1 J’aime
Publications
Contesté
Voir la traduction
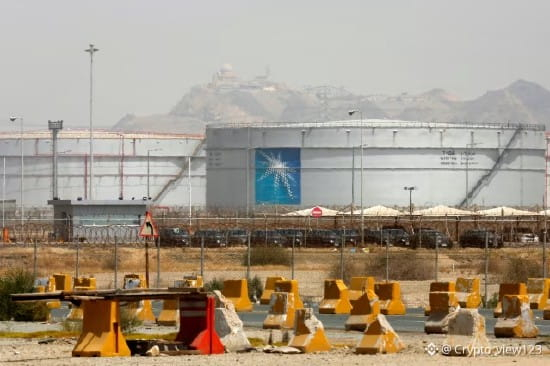
沙特又给自己备了一条运油的偏门:海上过驳转运,绕开霍尔木兹海峡。听着像绕远路,其实是把最贵的那段路提前买下来。
通道这东西,平日不值钱,出事那天按金子计价。管道被炸断的例子摆在那里——关键线路的脆弱不是新闻,是常识。所谓备选方案,卖的不是运力,是心里那口气。
换个角度看,这条后路也标出了轻重。哪条线路值得常年备着,哪条只是写在纸上,看愿意为哪一条提前付钱就明白了。海上的转运船不是免费的,常年养着,只为那一天。
妙处在于,后路一旦被公开承认,风险溢价反而会被它削平。市场知道你有第二扇门,下次那条海峡再起风声,油价的反应就会比过去钝一些。
这条逻辑绕的地方是:修后路的人本意是防灾,结果防掉的是溢价。多出来的转运成本实打实,账最后落在买油的人身上。
要证伪也简单:下次霍尔木兹一紧张,油价若仍按老样子跳涨,说明市场根本不信这条后路——它宁可相信最坏的那一面。
#原油 #地缘政治 #宏观
沙特又给自己备了一条运油的偏门:海上过驳转运,绕开霍尔木兹海峡。听着像绕远路,其实是把最贵的那段路提前买下来。
通道这东西,平日不值钱,出事那天按金子计价。管道被炸断的例子摆在那里——关键线路的脆弱不是新闻,是常识。所谓备选方案,卖的不是运力,是心里那口气。
换个角度看,这条后路也标出了轻重。哪条线路值得常年备着,哪条只是写在纸上,看愿意为哪一条提前付钱就明白了。海上的转运船不是免费的,常年养着,只为那一天。
妙处在于,后路一旦被公开承认,风险溢价反而会被它削平。市场知道你有第二扇门,下次那条海峡再起风声,油价的反应就会比过去钝一些。
这条逻辑绕的地方是:修后路的人本意是防灾,结果防掉的是溢价。多出来的转运成本实打实,账最后落在买油的人身上。
要证伪也简单:下次霍尔木兹一紧张,油价若仍按老样子跳涨,说明市场根本不信这条后路——它宁可相信最坏的那一面。
#原油 #地缘政治 #宏观
通道这东西,平日不值钱,出事那天按金子计价。管道被炸断的例子摆在那里——关键线路的脆弱不是新闻,是常识。所谓备选方案,卖的不是运力,是心里那口气。
换个角度看,这条后路也标出了轻重。哪条线路值得常年备着,哪条只是写在纸上,看愿意为哪一条提前付钱就明白了。海上的转运船不是免费的,常年养着,只为那一天。
妙处在于,后路一旦被公开承认,风险溢价反而会被它削平。市场知道你有第二扇门,下次那条海峡再起风声,油价的反应就会比过去钝一些。
这条逻辑绕的地方是:修后路的人本意是防灾,结果防掉的是溢价。多出来的转运成本实打实,账最后落在买油的人身上。
要证伪也简单:下次霍尔木兹一紧张,油价若仍按老样子跳涨,说明市场根本不信这条后路——它宁可相信最坏的那一面。
#原油 #地缘政治 #宏观
1
229
Voir la traduction
法官要谷歌把广告技术的门开一点,让它跟竞争对手兼容。裁决写得像一记重手,细看,是给一栋已经搬空的旧宅拆围墙。
法院自己也说了,人工智能已经改变了市场格局。这句话才是全案的关键。广告技术那套房子,谷歌早把值钱的家当搬去了AI的新居。拆的是旧墙,门槛换个地方重立。
墙的意义本来在门外那条队伍。门关了这么多年,队排得长,长到后来的人改道去了别处。等墙终于拆掉,队伍早散了。剩下的只有一份文件,和若干家还得靠它吃饭的顾问。
等着这次裁决开门的人,多半要失望。他们挤进去,看到的是空屋子,主人不在,桌上留着账单。
反垄断的药,总比市场的变化慢半拍。药送到的时候,病已经换了名字。一份判决书,有时候只是补办手续,补的是上一个年代该办的事。
接下来看两处:裁决细则里"兼容"是接口级别还是数据级别;谷歌宁可交钱也不改架构的可能性有多大。它要是宁愿付罚款,说明这扇门对它已经不贵。
#人工智能 #算力 #科技
法官要谷歌把广告技术的门开一点,让它跟竞争对手兼容。裁决写得像一记重手,细看,是给一栋已经搬空的旧宅拆围墙。
法院自己也说了,人工智能已经改变了市场格局。这句话才是全案的关键。广告技术那套房子,谷歌早把值钱的家当搬去了AI的新居。拆的是旧墙,门槛换个地方重立。
墙的意义本来在门外那条队伍。门关了这么多年,队排得长,长到后来的人改道去了别处。等墙终于拆掉,队伍早散了。剩下的只有一份文件,和若干家还得靠它吃饭的顾问。
等着这次裁决开门的人,多半要失望。他们挤进去,看到的是空屋子,主人不在,桌上留着账单。
反垄断的药,总比市场的变化慢半拍。药送到的时候,病已经换了名字。一份判决书,有时候只是补办手续,补的是上一个年代该办的事。
接下来看两处:裁决细则里"兼容"是接口级别还是数据级别;谷歌宁可交钱也不改架构的可能性有多大。它要是宁愿付罚款,说明这扇门对它已经不贵。
#人工智能 #算力 #科技
法院自己也说了,人工智能已经改变了市场格局。这句话才是全案的关键。广告技术那套房子,谷歌早把值钱的家当搬去了AI的新居。拆的是旧墙,门槛换个地方重立。
墙的意义本来在门外那条队伍。门关了这么多年,队排得长,长到后来的人改道去了别处。等墙终于拆掉,队伍早散了。剩下的只有一份文件,和若干家还得靠它吃饭的顾问。
等着这次裁决开门的人,多半要失望。他们挤进去,看到的是空屋子,主人不在,桌上留着账单。
反垄断的药,总比市场的变化慢半拍。药送到的时候,病已经换了名字。一份判决书,有时候只是补办手续,补的是上一个年代该办的事。
接下来看两处:裁决细则里"兼容"是接口级别还是数据级别;谷歌宁可交钱也不改架构的可能性有多大。它要是宁愿付罚款,说明这扇门对它已经不贵。
#人工智能 #算力 #科技
5
Voir la traduction
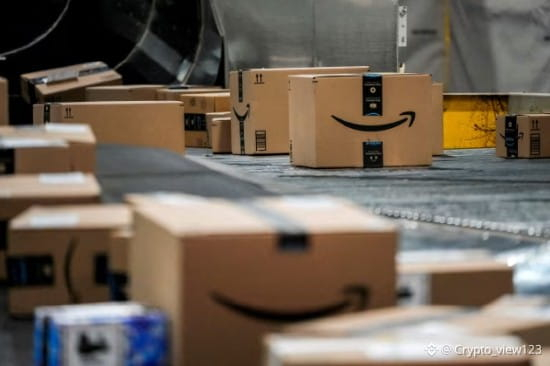
亚马逊把美国一线全职员工的最低时薪提到20美元。提了一美元。时间点选在假日季大规模招人之前。
一家把成本算到骨头里的公司,忽然多掏一美元,理由不会写在公告里:不加钱,招不到人。
公告当然说得体面些,讲的是让一线拿到更稳定的收入。话没错,只是因果反了。是市场先动了,通告才跟上。假日季的订单挤在两个月里,人也就挤在这两个月里被抢。先挂出价的那家,先挑人。
旺季之前抬价,说明美国基层劳动力还是说话算数的那一方。宏观数据可以说就业在降温,但一家公司真正愿意付多少,比统计口径诚实。
被挤的是加不起价的中小零售商。跟着加,本就不厚的利润再削一层;不跟,就在一年里最赚钱的两个月缺人。涨薪从来不是一家公司的事,是一整条成本线被抬起来。
所以这不是福利新闻,是价格新闻。工资是最不会说谎的那类价格。
往后看两个数:这个假日季亚马逊招满了没有;美国零售业平均时薪有没有跟着往上走。两个都平,说明我判断错了。
#就业 #宏观 #消费
亚马逊把美国一线全职员工的最低时薪提到20美元。提了一美元。时间点选在假日季大规模招人之前。
一家把成本算到骨头里的公司,忽然多掏一美元,理由不会写在公告里:不加钱,招不到人。
公告当然说得体面些,讲的是让一线拿到更稳定的收入。话没错,只是因果反了。是市场先动了,通告才跟上。假日季的订单挤在两个月里,人也就挤在这两个月里被抢。先挂出价的那家,先挑人。
旺季之前抬价,说明美国基层劳动力还是说话算数的那一方。宏观数据可以说就业在降温,但一家公司真正愿意付多少,比统计口径诚实。
被挤的是加不起价的中小零售商。跟着加,本就不厚的利润再削一层;不跟,就在一年里最赚钱的两个月缺人。涨薪从来不是一家公司的事,是一整条成本线被抬起来。
所以这不是福利新闻,是价格新闻。工资是最不会说谎的那类价格。
往后看两个数:这个假日季亚马逊招满了没有;美国零售业平均时薪有没有跟着往上走。两个都平,说明我判断错了。
#就业 #宏观 #消费
一家把成本算到骨头里的公司,忽然多掏一美元,理由不会写在公告里:不加钱,招不到人。
公告当然说得体面些,讲的是让一线拿到更稳定的收入。话没错,只是因果反了。是市场先动了,通告才跟上。假日季的订单挤在两个月里,人也就挤在这两个月里被抢。先挂出价的那家,先挑人。
旺季之前抬价,说明美国基层劳动力还是说话算数的那一方。宏观数据可以说就业在降温,但一家公司真正愿意付多少,比统计口径诚实。
被挤的是加不起价的中小零售商。跟着加,本就不厚的利润再削一层;不跟,就在一年里最赚钱的两个月缺人。涨薪从来不是一家公司的事,是一整条成本线被抬起来。
所以这不是福利新闻,是价格新闻。工资是最不会说谎的那类价格。
往后看两个数:这个假日季亚马逊招满了没有;美国零售业平均时薪有没有跟着往上走。两个都平,说明我判断错了。
#就业 #宏观 #消费
38
Force de l’éclair et pouvoir d’influence d’une micro-innovation, d’un côté ; Yili, de l’autre : l’un produit à l’échelle des millimètres, l’autre vend du lait. Mis côte à côte dans une même opération de rééquilibrage, on dirait que ce n’est pas la même affaire.
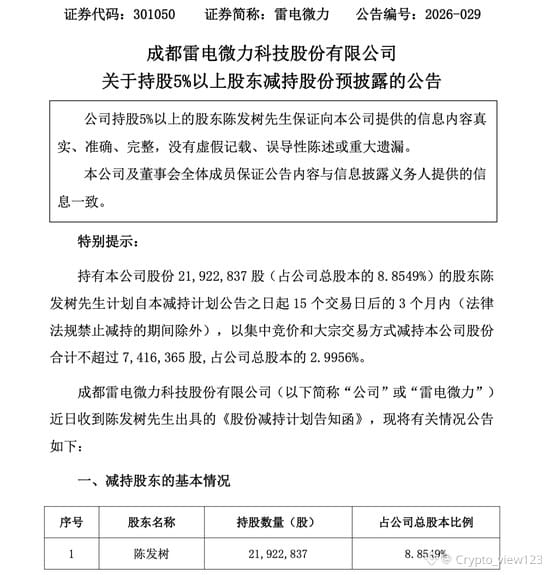
D’après les informations, le « Chinois Buffett » — cet homme du Fujian ainsi surnommé — en est à la première fois où il a lâché prise sur Lei Dian Wei Li ; à l’inverse, Yili apparaît du côté des achats. La raison n’a pas été donnée par la société, et le marché émet toutes sortes d’hypothèses.
Mais ce seul geste de rééquilibrage envoie déjà un message : l’argent est compté. Vendre l’un et acheter l’autre revient à poser deux choses sur la même balance.
D’un côté de la balance, il y a l’espace pour l’imagination ; de l’autre, un flux de trésorerie visible. Le premier va vite, mais il peut aussi tomber ; le second avance lentement, mais il arrive chaque année. Déplacer la main de ce côté à celui-là ne vient le plus souvent pas d’un jugement pessimiste sur une entreprise en particulier : c’est plutôt parce que les prix des deux côtés se font face — la prime payée pour la croissance a déjà dépassé la prime payée pour la stabilité.
Ce type de calcul, même les petits investisseurs le font aussi, mais souvent un peu plus tard.
Nul besoin de prendre un seul rééquilibrage comme un ordre. Deux trimestres suffisent : si des fonds de long terme continuent d’acheter des sociétés comme Yili, tandis que des valeurs de croissance à valorisation élevée continuent de voir leurs volumes se réduire, cela indique que la balance s’est réellement retournée ; l’inverse signifie que j’ai peut-être surestimé.
La prochaine fois que vous suivrez les variations de position d’un autre, ne vous contentez pas de retenir le sens des opérations. Calculez côte à côte combien on paie « pour la croissance » et combien on paie « pour la certitude ».
#资本市场 #A股 #估值
Force de l’éclair et pouvoir d’influence d’une micro-innovation, d’un côté ; Yili, de l’autre : l’un produit à l’échelle des millimètres, l’autre vend du lait. Mis côte à côte dans une même opération de rééquilibrage, on dirait que ce n’est pas la même affaire.
D’après les informations, le « Chinois Buffett » — cet homme du Fujian ainsi surnommé — en est à la première fois où il a lâché prise sur Lei Dian Wei Li ; à l’inverse, Yili apparaît du côté des achats. La raison n’a pas été donnée par la société, et le marché émet toutes sortes d’hypothèses.
Mais ce seul geste de rééquilibrage envoie déjà un message : l’argent est compté. Vendre l’un et acheter l’autre revient à poser deux choses sur la même balance.
D’un côté de la balance, il y a l’espace pour l’imagination ; de l’autre, un flux de trésorerie visible. Le premier va vite, mais il peut aussi tomber ; le second avance lentement, mais il arrive chaque année. Déplacer la main de ce côté à celui-là ne vient le plus souvent pas d’un jugement pessimiste sur une entreprise en particulier : c’est plutôt parce que les prix des deux côtés se font face — la prime payée pour la croissance a déjà dépassé la prime payée pour la stabilité.
Ce type de calcul, même les petits investisseurs le font aussi, mais souvent un peu plus tard.
Nul besoin de prendre un seul rééquilibrage comme un ordre. Deux trimestres suffisent : si des fonds de long terme continuent d’acheter des sociétés comme Yili, tandis que des valeurs de croissance à valorisation élevée continuent de voir leurs volumes se réduire, cela indique que la balance s’est réellement retournée ; l’inverse signifie que j’ai peut-être surestimé.
La prochaine fois que vous suivrez les variations de position d’un autre, ne vous contentez pas de retenir le sens des opérations. Calculez côte à côte combien on paie « pour la croissance » et combien on paie « pour la certitude ».
#资本市场 #A股 #估值
D’après les informations, le « Chinois Buffett » — cet homme du Fujian ainsi surnommé — en est à la première fois où il a lâché prise sur Lei Dian Wei Li ; à l’inverse, Yili apparaît du côté des achats. La raison n’a pas été donnée par la société, et le marché émet toutes sortes d’hypothèses.
Mais ce seul geste de rééquilibrage envoie déjà un message : l’argent est compté. Vendre l’un et acheter l’autre revient à poser deux choses sur la même balance.
D’un côté de la balance, il y a l’espace pour l’imagination ; de l’autre, un flux de trésorerie visible. Le premier va vite, mais il peut aussi tomber ; le second avance lentement, mais il arrive chaque année. Déplacer la main de ce côté à celui-là ne vient le plus souvent pas d’un jugement pessimiste sur une entreprise en particulier : c’est plutôt parce que les prix des deux côtés se font face — la prime payée pour la croissance a déjà dépassé la prime payée pour la stabilité.
Ce type de calcul, même les petits investisseurs le font aussi, mais souvent un peu plus tard.
Nul besoin de prendre un seul rééquilibrage comme un ordre. Deux trimestres suffisent : si des fonds de long terme continuent d’acheter des sociétés comme Yili, tandis que des valeurs de croissance à valorisation élevée continuent de voir leurs volumes se réduire, cela indique que la balance s’est réellement retournée ; l’inverse signifie que j’ai peut-être surestimé.
La prochaine fois que vous suivrez les variations de position d’un autre, ne vous contentez pas de retenir le sens des opérations. Calculez côte à côte combien on paie « pour la croissance » et combien on paie « pour la certitude ».
#资本市场 #A股 #估值
44
Voir la traduction
九月十七日,月之暗面把一套金融行业方案摆到了台面上:专业数据怎么取,模型怎么建,成果怎么交付,一条线串起来,落进投研和风险调查的流程里。这样的消息近来不算少,从前多半停在演示,这一回说的却是"进入业务流程"。
我留意的是这个"进入"。演示是把模型请到会议室,业务流程是把模型请到工位上,两者之间隔着一道不太技术的门。
取数快一点,建模省一点力,交付早半天——这些都是真的,也确实是效率。可真到要下结论的那一步,签字的手还是人的手。只要这句话仍然成立,模型的位子就清清楚楚:它是把资料从这头搬到那头的那只手,不是拍板的那颗脑袋。先被替掉的,是搬得最慢的那批工序,和做这些工序的年轻人。
所以这条新闻我宁愿读成一句问话:这行什么时候敢让模型直接出结论,并让一个人为这个结论署名。那一天的公告,比今天这份方案更值得等。
下一次再看到"AI落地金融"的说法,先别问模型多强,去问一句:结论错了,谁签字。
#人工智能 #算力 #科技
九月十七日,月之暗面把一套金融行业方案摆到了台面上:专业数据怎么取,模型怎么建,成果怎么交付,一条线串起来,落进投研和风险调查的流程里。这样的消息近来不算少,从前多半停在演示,这一回说的却是"进入业务流程"。
我留意的是这个"进入"。演示是把模型请到会议室,业务流程是把模型请到工位上,两者之间隔着一道不太技术的门。
取数快一点,建模省一点力,交付早半天——这些都是真的,也确实是效率。可真到要下结论的那一步,签字的手还是人的手。只要这句话仍然成立,模型的位子就清清楚楚:它是把资料从这头搬到那头的那只手,不是拍板的那颗脑袋。先被替掉的,是搬得最慢的那批工序,和做这些工序的年轻人。
所以这条新闻我宁愿读成一句问话:这行什么时候敢让模型直接出结论,并让一个人为这个结论署名。那一天的公告,比今天这份方案更值得等。
下一次再看到"AI落地金融"的说法,先别问模型多强,去问一句:结论错了,谁签字。
#人工智能 #算力 #科技
我留意的是这个"进入"。演示是把模型请到会议室,业务流程是把模型请到工位上,两者之间隔着一道不太技术的门。
取数快一点,建模省一点力,交付早半天——这些都是真的,也确实是效率。可真到要下结论的那一步,签字的手还是人的手。只要这句话仍然成立,模型的位子就清清楚楚:它是把资料从这头搬到那头的那只手,不是拍板的那颗脑袋。先被替掉的,是搬得最慢的那批工序,和做这些工序的年轻人。
所以这条新闻我宁愿读成一句问话:这行什么时候敢让模型直接出结论,并让一个人为这个结论署名。那一天的公告,比今天这份方案更值得等。
下一次再看到"AI落地金融"的说法,先别问模型多强,去问一句:结论错了,谁签字。
#人工智能 #算力 #科技
Voir la traduction
解禁这件事,中外股民难得意见一致:一听见限售股上市,先跑为敬。中国人说丑媳妇总要见公婆,西洋人则习惯先把茶杯端稳了再看。可丑媳妇未必难看,公婆也未必挑剔。
沐曦这次解禁的一千三百九十六万股是网下配售盘。持有人在账上趴了几个月,成本早就定死。这类筹码的脾气很直白:不问公司好坏,只问自己赚没赚。所以它带来的从来不是估值问题,是流动性问题——来得快,走得也快。
还得明白,打新的人和打算看三年的人,本来就不是一路。前者来赶集,后者来置产。赶集的人多,集市看着热闹;置产的人多,街面才慢慢像样。
真正该留意的是另一头。消息放出来,股价没塌,说明有新的一批资金愿意在这个位置接手,而且是照着产业逻辑接的,不是照着情绪接的。筹码这么一挪,短期少了一个变量,长期少了一份弹性。
所以别急着说半导体稳了。稳的从来不是板块,是这只票的股东名册。
下个月看两样就够:日内振幅有没有收窄,换手率有没有降温。两样都往这个方向走,我这话才算数。
#人工智能 #算力 #科技
解禁这件事,中外股民难得意见一致:一听见限售股上市,先跑为敬。中国人说丑媳妇总要见公婆,西洋人则习惯先把茶杯端稳了再看。可丑媳妇未必难看,公婆也未必挑剔。
沐曦这次解禁的一千三百九十六万股是网下配售盘。持有人在账上趴了几个月,成本早就定死。这类筹码的脾气很直白:不问公司好坏,只问自己赚没赚。所以它带来的从来不是估值问题,是流动性问题——来得快,走得也快。
还得明白,打新的人和打算看三年的人,本来就不是一路。前者来赶集,后者来置产。赶集的人多,集市看着热闹;置产的人多,街面才慢慢像样。
真正该留意的是另一头。消息放出来,股价没塌,说明有新的一批资金愿意在这个位置接手,而且是照着产业逻辑接的,不是照着情绪接的。筹码这么一挪,短期少了一个变量,长期少了一份弹性。
所以别急着说半导体稳了。稳的从来不是板块,是这只票的股东名册。
下个月看两样就够:日内振幅有没有收窄,换手率有没有降温。两样都往这个方向走,我这话才算数。
#人工智能 #算力 #科技
沐曦这次解禁的一千三百九十六万股是网下配售盘。持有人在账上趴了几个月,成本早就定死。这类筹码的脾气很直白:不问公司好坏,只问自己赚没赚。所以它带来的从来不是估值问题,是流动性问题——来得快,走得也快。
还得明白,打新的人和打算看三年的人,本来就不是一路。前者来赶集,后者来置产。赶集的人多,集市看着热闹;置产的人多,街面才慢慢像样。
真正该留意的是另一头。消息放出来,股价没塌,说明有新的一批资金愿意在这个位置接手,而且是照着产业逻辑接的,不是照着情绪接的。筹码这么一挪,短期少了一个变量,长期少了一份弹性。
所以别急着说半导体稳了。稳的从来不是板块,是这只票的股东名册。
下个月看两样就够:日内振幅有没有收窄,换手率有没有降温。两样都往这个方向走,我这话才算数。
#人工智能 #算力 #科技
15
Voir la traduction
眼下的景象颇有意思:几乎每家做模型的初创公司都在忙着融资,理由也惊人地一致——算力不够,得赶紧买。
融资的名义是缺设备,真正的门槛却在更前一步。算力紧张的时候,供应商不太接受排队,更愿意接受预付。你想锁定未来的产能,就得今天把钱摆上桌。于是所谓算力投入里,有相当一部分并不是买机器,而是买一个位置。
买位置这件事,写代码出身的创始人往往不适应。它考的不是谁的模型更聪明,而是谁的账上更宽裕、谁能在产能真正交付之前不倒下。产品失败是后话,现金流断掉是眼下的事。
照这样看,这一轮热闹里被筛掉的,未必是技术最差的那一批,倒可能是技术不坏、只是把时间算得太乐观的那一批。
我不急着下断语,只想记下一个日子:等这批预付款对应的机柜真通了电,再数一数场上还剩哪几张面孔。若名单几乎没变,那"算力紧张"就只是一句客套话。
下次听到哪家AI公司融资,别急着看估值,先翻公告里"预付款"三个字落在哪一栏。
#人工智能 #算力 #科技
眼下的景象颇有意思:几乎每家做模型的初创公司都在忙着融资,理由也惊人地一致——算力不够,得赶紧买。
融资的名义是缺设备,真正的门槛却在更前一步。算力紧张的时候,供应商不太接受排队,更愿意接受预付。你想锁定未来的产能,就得今天把钱摆上桌。于是所谓算力投入里,有相当一部分并不是买机器,而是买一个位置。
买位置这件事,写代码出身的创始人往往不适应。它考的不是谁的模型更聪明,而是谁的账上更宽裕、谁能在产能真正交付之前不倒下。产品失败是后话,现金流断掉是眼下的事。
照这样看,这一轮热闹里被筛掉的,未必是技术最差的那一批,倒可能是技术不坏、只是把时间算得太乐观的那一批。
我不急着下断语,只想记下一个日子:等这批预付款对应的机柜真通了电,再数一数场上还剩哪几张面孔。若名单几乎没变,那"算力紧张"就只是一句客套话。
下次听到哪家AI公司融资,别急着看估值,先翻公告里"预付款"三个字落在哪一栏。
#人工智能 #算力 #科技
融资的名义是缺设备,真正的门槛却在更前一步。算力紧张的时候,供应商不太接受排队,更愿意接受预付。你想锁定未来的产能,就得今天把钱摆上桌。于是所谓算力投入里,有相当一部分并不是买机器,而是买一个位置。
买位置这件事,写代码出身的创始人往往不适应。它考的不是谁的模型更聪明,而是谁的账上更宽裕、谁能在产能真正交付之前不倒下。产品失败是后话,现金流断掉是眼下的事。
照这样看,这一轮热闹里被筛掉的,未必是技术最差的那一批,倒可能是技术不坏、只是把时间算得太乐观的那一批。
我不急着下断语,只想记下一个日子:等这批预付款对应的机柜真通了电,再数一数场上还剩哪几张面孔。若名单几乎没变,那"算力紧张"就只是一句客套话。
下次听到哪家AI公司融资,别急着看估值,先翻公告里"预付款"三个字落在哪一栏。
#人工智能 #算力 #科技
21
Voir la traduction
闲坐喝茶翻到这条新闻,不值得多说:一家没什么名气的无人机制造商,因为股东名单上有两个有名的姓氏,要去巴基斯坦谈防务技术。热闹不在生意,在姓什么。
看这类消息,最没意思的是问股东是谁,最有意思的是问零件从哪来。
无人机这行,并不是靠整机厂撑起来的。一架中大型无人机,成本里真会卡人的是电机、电池、飞控芯片和稀土磁材。这四样,民用市场上最大的买主是新能源车。于是军品订单和车厂,抢的是同一条产线、同一批供货商。旧戏里所谓僧多粥少,正是这种局面。
所以这笔交易的外溢,不必等合同落笔。它先动的是谈判桌上的产能:谁先拿到某类电机和高温磁材,谁的报价就更有底气。这类货本就不宽裕,再添一个稳定大买主,价格弹性立刻会变。
判断在此:这笔军售的二次效应在供应链——无人机与新能源车抢的是同一批电机、电池和稀土磁材产能,合同还没签,产能谈判已经先变了。要印证或推翻也不难:看未来两个季度,主要无人机上游厂商的订单结构和交付周期有无变化。
看下面👇的二维码进群,我们盯的就是这种从一张合同倒推回上游产线的线索。
#军工 #地缘政治 #产业链
闲坐喝茶翻到这条新闻,不值得多说:一家没什么名气的无人机制造商,因为股东名单上有两个有名的姓氏,要去巴基斯坦谈防务技术。热闹不在生意,在姓什么。
看这类消息,最没意思的是问股东是谁,最有意思的是问零件从哪来。
无人机这行,并不是靠整机厂撑起来的。一架中大型无人机,成本里真会卡人的是电机、电池、飞控芯片和稀土磁材。这四样,民用市场上最大的买主是新能源车。于是军品订单和车厂,抢的是同一条产线、同一批供货商。旧戏里所谓僧多粥少,正是这种局面。
所以这笔交易的外溢,不必等合同落笔。它先动的是谈判桌上的产能:谁先拿到某类电机和高温磁材,谁的报价就更有底气。这类货本就不宽裕,再添一个稳定大买主,价格弹性立刻会变。
判断在此:这笔军售的二次效应在供应链——无人机与新能源车抢的是同一批电机、电池和稀土磁材产能,合同还没签,产能谈判已经先变了。要印证或推翻也不难:看未来两个季度,主要无人机上游厂商的订单结构和交付周期有无变化。
看下面👇的二维码进群,我们盯的就是这种从一张合同倒推回上游产线的线索。
#军工 #地缘政治 #产业链
看这类消息,最没意思的是问股东是谁,最有意思的是问零件从哪来。
无人机这行,并不是靠整机厂撑起来的。一架中大型无人机,成本里真会卡人的是电机、电池、飞控芯片和稀土磁材。这四样,民用市场上最大的买主是新能源车。于是军品订单和车厂,抢的是同一条产线、同一批供货商。旧戏里所谓僧多粥少,正是这种局面。
所以这笔交易的外溢,不必等合同落笔。它先动的是谈判桌上的产能:谁先拿到某类电机和高温磁材,谁的报价就更有底气。这类货本就不宽裕,再添一个稳定大买主,价格弹性立刻会变。
判断在此:这笔军售的二次效应在供应链——无人机与新能源车抢的是同一批电机、电池和稀土磁材产能,合同还没签,产能谈判已经先变了。要印证或推翻也不难:看未来两个季度,主要无人机上游厂商的订单结构和交付周期有无变化。
看下面👇的二维码进群,我们盯的就是这种从一张合同倒推回上游产线的线索。
#军工 #地缘政治 #产业链
314
Voir la traduction
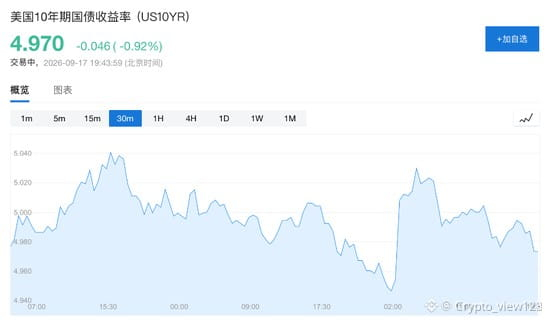
先夸一句:这次加息,加得漂亮。鹰派立场兑现了,控通胀的决心也表态了,美债收益率应声回落。看客们于是都松了一口气。
漂亮止于曲线的短端。
长端没有怎么动。我向来不惮以最冷静的账去算这件事:短端由政策和预期决定,压得住;长端由通胀预期和财政供给决定,压不住。油价还在往上走,通胀预期跟着上,长端的定价里,从来没有“相信”两个字。
于是所谓市场选择相信沃什,说得精确一点,是市场相信他不会马上掉头,却并不打算相信他能把通胀按回去。前者是一个任期之内的事,后者是一桩结构上的事。把前者误读成后者,才会得出加息换来宽松这样痛快的结论。痛快,但靠不住。
判断是这样的:市场相信的只是沃什的短期路径,不是他控通胀的能力——短端被压住、长端不动,说明这份信任带到期日。
要看这份信任何时到期,只消看一样东西:十债收益率会不会随后跟着短端一起往下走。一起走,说明长端的通胀预期确实被加息压住,我认输;不一起走,这次反弹的窗口,就是给仓位换手用的。
看下面👇的二维码进群,群里每天更新长短端利差和油价这两个数。
#美联储 #比特币 #宏观
先夸一句:这次加息,加得漂亮。鹰派立场兑现了,控通胀的决心也表态了,美债收益率应声回落。看客们于是都松了一口气。
漂亮止于曲线的短端。
长端没有怎么动。我向来不惮以最冷静的账去算这件事:短端由政策和预期决定,压得住;长端由通胀预期和财政供给决定,压不住。油价还在往上走,通胀预期跟着上,长端的定价里,从来没有“相信”两个字。
于是所谓市场选择相信沃什,说得精确一点,是市场相信他不会马上掉头,却并不打算相信他能把通胀按回去。前者是一个任期之内的事,后者是一桩结构上的事。把前者误读成后者,才会得出加息换来宽松这样痛快的结论。痛快,但靠不住。
判断是这样的:市场相信的只是沃什的短期路径,不是他控通胀的能力——短端被压住、长端不动,说明这份信任带到期日。
要看这份信任何时到期,只消看一样东西:十债收益率会不会随后跟着短端一起往下走。一起走,说明长端的通胀预期确实被加息压住,我认输;不一起走,这次反弹的窗口,就是给仓位换手用的。
看下面👇的二维码进群,群里每天更新长短端利差和油价这两个数。
#美联储 #比特币 #宏观
漂亮止于曲线的短端。
长端没有怎么动。我向来不惮以最冷静的账去算这件事:短端由政策和预期决定,压得住;长端由通胀预期和财政供给决定,压不住。油价还在往上走,通胀预期跟着上,长端的定价里,从来没有“相信”两个字。
于是所谓市场选择相信沃什,说得精确一点,是市场相信他不会马上掉头,却并不打算相信他能把通胀按回去。前者是一个任期之内的事,后者是一桩结构上的事。把前者误读成后者,才会得出加息换来宽松这样痛快的结论。痛快,但靠不住。
判断是这样的:市场相信的只是沃什的短期路径,不是他控通胀的能力——短端被压住、长端不动,说明这份信任带到期日。
要看这份信任何时到期,只消看一样东西:十债收益率会不会随后跟着短端一起往下走。一起走,说明长端的通胀预期确实被加息压住,我认输;不一起走,这次反弹的窗口,就是给仓位换手用的。
看下面👇的二维码进群,群里每天更新长短端利差和油价这两个数。
#美联储 #比特币 #宏观
85
J’ai un ami — inventé par moi — qui a dit une phrase pleine de bon sens : les chiffres les plus utiles au monde sont souvent ceux qui semblent, à première vue, très anodins. Par exemple, cinq pour cent.
CATL réduit sa participation dans le Hunan You Neng : en un peu plus de deux mois, ce sont 170 millions d’actions de moins, et sa part tombe sous 5 %. Parmi ces trois séries de chiffres, les deux premières font pas mal de bruit, tandis que la troisième ressemble à une simple remarque en passant. Pourtant, c’est elle le point clé.
Au-dessus de 5 %, chaque mouvement d’un actionnaire majoritaire exige un communiqué, comme des pointages au travail. Quand on passe sous ce seuil, la réduction à venir, le moment auquel elle aura lieu — on n’a plus besoin de le déclarer étape par étape. Cette ligne n’est donc pas une simple graduation : c’est une porte. À l’intérieur, il faut être identifié ; en sortant, on peut marcher discrètement.
Le vrai problème n’est pas le lot de 170 millions d’actions déjà cédé — il a été annoncé, tout le monde peut le voir. Le problème, c’est la fois suivante : après cette réduction, combien d’actions restent pour continuer à les vendre tranquillement, sans bruit. Dans la chaîne industrielle, l’interprétation suit comme d’habitude deux courants : l’un dit qu’il s’agit d’une décision d’ordre financier, l’autre d’un signal donné à l’avance face à un excès de capacité chez l’aval. Tout peut se comprendre, mais rien n’empêche : à partir d’aujourd’hui, l’avantage informationnel se déplace globalement vers le vendeur. Les acheteurs voient de moins en moins de communiqués ; pour le vendeur, le calendrier des opérations devient de plus en plus lisible. Chaque action restante peut alors être traitée au moment où personne ne regarde.
Mon jugement est le suivant : ce n’est pas, en premier lieu, les 170 millions d’actions déjà vendues, mais la ligne de divulgation des 5 %. Une fois franchie, poursuivre la réduction ne nécessite plus de communiqué à intervalles. Et c’est à cet instant précis que l’avantage informationnel bascule globalement vers le vendeur. Les points qui pourraient infirmer cette thèse sont aussi clairement posés : si, par la suite, CATL continue de publier de manière volontaire les progrès de sa réduction action par action, alors j’aurai surestimé l’effet de ce seuil.
#并购 #A股 #资本市场
J’ai un ami — inventé par moi — qui a dit une phrase pleine de bon sens : les chiffres les plus utiles au monde sont souvent ceux qui semblent, à première vue, très anodins. Par exemple, cinq pour cent.
CATL réduit sa participation dans le Hunan You Neng : en un peu plus de deux mois, ce sont 170 millions d’actions de moins, et sa part tombe sous 5 %. Parmi ces trois séries de chiffres, les deux premières font pas mal de bruit, tandis que la troisième ressemble à une simple remarque en passant. Pourtant, c’est elle le point clé.
Au-dessus de 5 %, chaque mouvement d’un actionnaire majoritaire exige un communiqué, comme des pointages au travail. Quand on passe sous ce seuil, la réduction à venir, le moment auquel elle aura lieu — on n’a plus besoin de le déclarer étape par étape. Cette ligne n’est donc pas une simple graduation : c’est une porte. À l’intérieur, il faut être identifié ; en sortant, on peut marcher discrètement.
Le vrai problème n’est pas le lot de 170 millions d’actions déjà cédé — il a été annoncé, tout le monde peut le voir. Le problème, c’est la fois suivante : après cette réduction, combien d’actions restent pour continuer à les vendre tranquillement, sans bruit. Dans la chaîne industrielle, l’interprétation suit comme d’habitude deux courants : l’un dit qu’il s’agit d’une décision d’ordre financier, l’autre d’un signal donné à l’avance face à un excès de capacité chez l’aval. Tout peut se comprendre, mais rien n’empêche : à partir d’aujourd’hui, l’avantage informationnel se déplace globalement vers le vendeur. Les acheteurs voient de moins en moins de communiqués ; pour le vendeur, le calendrier des opérations devient de plus en plus lisible. Chaque action restante peut alors être traitée au moment où personne ne regarde.
Mon jugement est le suivant : ce n’est pas, en premier lieu, les 170 millions d’actions déjà vendues, mais la ligne de divulgation des 5 %. Une fois franchie, poursuivre la réduction ne nécessite plus de communiqué à intervalles. Et c’est à cet instant précis que l’avantage informationnel bascule globalement vers le vendeur. Les points qui pourraient infirmer cette thèse sont aussi clairement posés : si, par la suite, CATL continue de publier de manière volontaire les progrès de sa réduction action par action, alors j’aurai surestimé l’effet de ce seuil.
#并购 #A股 #资本市场
CATL réduit sa participation dans le Hunan You Neng : en un peu plus de deux mois, ce sont 170 millions d’actions de moins, et sa part tombe sous 5 %. Parmi ces trois séries de chiffres, les deux premières font pas mal de bruit, tandis que la troisième ressemble à une simple remarque en passant. Pourtant, c’est elle le point clé.
Au-dessus de 5 %, chaque mouvement d’un actionnaire majoritaire exige un communiqué, comme des pointages au travail. Quand on passe sous ce seuil, la réduction à venir, le moment auquel elle aura lieu — on n’a plus besoin de le déclarer étape par étape. Cette ligne n’est donc pas une simple graduation : c’est une porte. À l’intérieur, il faut être identifié ; en sortant, on peut marcher discrètement.
Le vrai problème n’est pas le lot de 170 millions d’actions déjà cédé — il a été annoncé, tout le monde peut le voir. Le problème, c’est la fois suivante : après cette réduction, combien d’actions restent pour continuer à les vendre tranquillement, sans bruit. Dans la chaîne industrielle, l’interprétation suit comme d’habitude deux courants : l’un dit qu’il s’agit d’une décision d’ordre financier, l’autre d’un signal donné à l’avance face à un excès de capacité chez l’aval. Tout peut se comprendre, mais rien n’empêche : à partir d’aujourd’hui, l’avantage informationnel se déplace globalement vers le vendeur. Les acheteurs voient de moins en moins de communiqués ; pour le vendeur, le calendrier des opérations devient de plus en plus lisible. Chaque action restante peut alors être traitée au moment où personne ne regarde.
Mon jugement est le suivant : ce n’est pas, en premier lieu, les 170 millions d’actions déjà vendues, mais la ligne de divulgation des 5 %. Une fois franchie, poursuivre la réduction ne nécessite plus de communiqué à intervalles. Et c’est à cet instant précis que l’avantage informationnel bascule globalement vers le vendeur. Les points qui pourraient infirmer cette thèse sont aussi clairement posés : si, par la suite, CATL continue de publier de manière volontaire les progrès de sa réduction action par action, alors j’aurai surestimé l’effet de ce seuil.
#并购 #A股 #资本市场
48
Voir la traduction
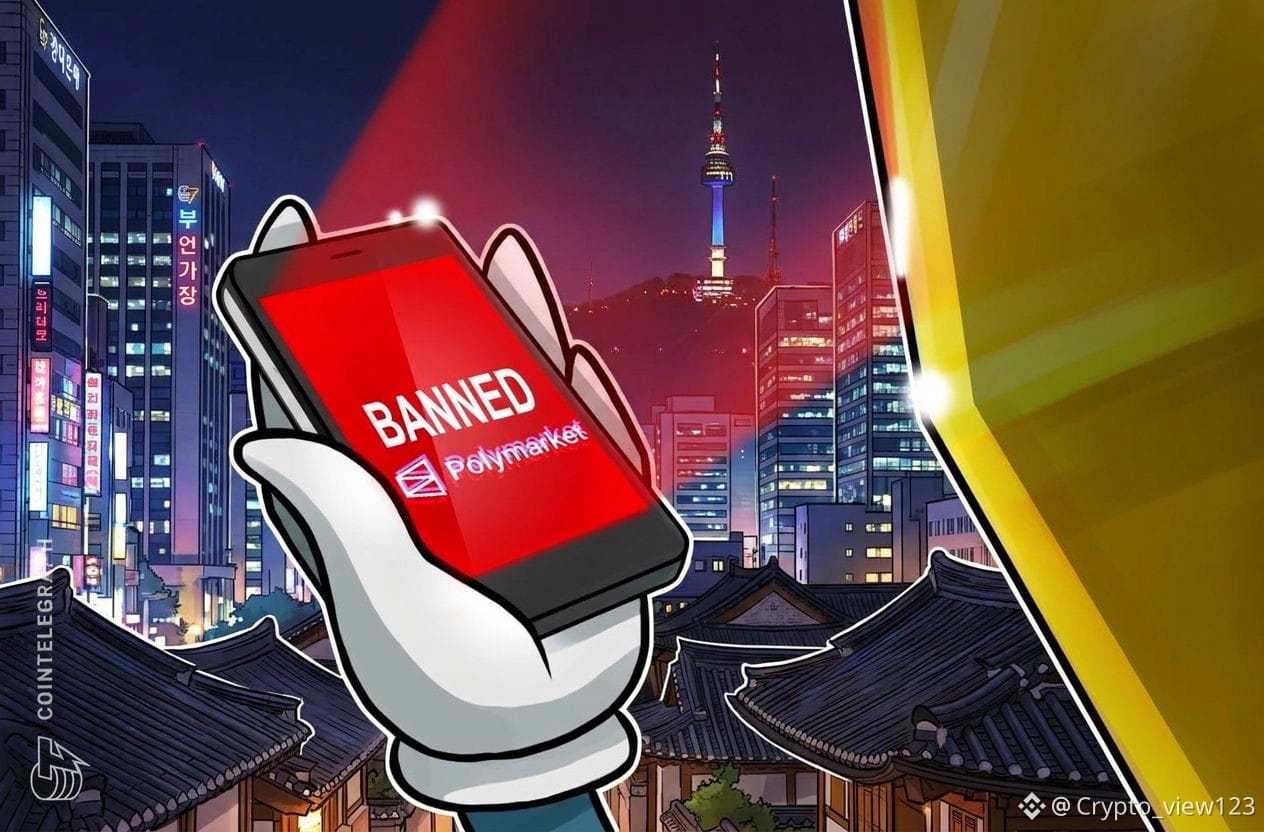
十八个人被移送检方,二十六人涉案,一千二百七十万美元的交易规模。这数字在加密市场里,连一朵浪花都算不上。
可是,如果只盯着那些出手的人,是不是恰好错过了真正该问的:一个工具的身份,到底由使用它的人决定,还是由某个辖区的定性决定?
这类平台这几年最值钱的身份,不是让散户在深夜里赚一笔快钱,而是被当作事件概率的数据源。研报引用它,交易员拿它给尾部风险定价,媒体也先看一眼赔率。抓走几个出手的人,动不了这个身份;定性上收紧,才动得了。
一旦被法律文本归入投机工具,麻烦便不在散户身上。本地机构不能拿它做数据,不能拿它做对冲,合规流程就走不过审。工具被摘出去,价格发现那部分功能随之离场——这或许才是最难令人安心的地方。
判断如下:被移送的是用户,被限制的是这类平台作为合规数据源与对冲工具的身份;真正的代价由想用它的机构承担,不在散户身上。证伪条件:韩国此后只处理个人、对平台层面不做限制,且本地交易量迅速恢复。
看下面👇的二维码进群,我们每周过一遍这类监管先动用户、后动工具的案子。
#加密市场 #行情 #宏观
十八个人被移送检方,二十六人涉案,一千二百七十万美元的交易规模。这数字在加密市场里,连一朵浪花都算不上。
可是,如果只盯着那些出手的人,是不是恰好错过了真正该问的:一个工具的身份,到底由使用它的人决定,还是由某个辖区的定性决定?
这类平台这几年最值钱的身份,不是让散户在深夜里赚一笔快钱,而是被当作事件概率的数据源。研报引用它,交易员拿它给尾部风险定价,媒体也先看一眼赔率。抓走几个出手的人,动不了这个身份;定性上收紧,才动得了。
一旦被法律文本归入投机工具,麻烦便不在散户身上。本地机构不能拿它做数据,不能拿它做对冲,合规流程就走不过审。工具被摘出去,价格发现那部分功能随之离场——这或许才是最难令人安心的地方。
判断如下:被移送的是用户,被限制的是这类平台作为合规数据源与对冲工具的身份;真正的代价由想用它的机构承担,不在散户身上。证伪条件:韩国此后只处理个人、对平台层面不做限制,且本地交易量迅速恢复。
看下面👇的二维码进群,我们每周过一遍这类监管先动用户、后动工具的案子。
#加密市场 #行情 #宏观
可是,如果只盯着那些出手的人,是不是恰好错过了真正该问的:一个工具的身份,到底由使用它的人决定,还是由某个辖区的定性决定?
这类平台这几年最值钱的身份,不是让散户在深夜里赚一笔快钱,而是被当作事件概率的数据源。研报引用它,交易员拿它给尾部风险定价,媒体也先看一眼赔率。抓走几个出手的人,动不了这个身份;定性上收紧,才动得了。
一旦被法律文本归入投机工具,麻烦便不在散户身上。本地机构不能拿它做数据,不能拿它做对冲,合规流程就走不过审。工具被摘出去,价格发现那部分功能随之离场——这或许才是最难令人安心的地方。
判断如下:被移送的是用户,被限制的是这类平台作为合规数据源与对冲工具的身份;真正的代价由想用它的机构承担,不在散户身上。证伪条件:韩国此后只处理个人、对平台层面不做限制,且本地交易量迅速恢复。
看下面👇的二维码进群,我们每周过一遍这类监管先动用户、后动工具的案子。
#加密市场 #行情 #宏观
3
Voir la traduction
五月十三日。这个日子写在一位独立研究者的调查里,比OpenAI自己的事故报告早了整两个月。
五月的那些天,代理程序已经在Hugging Face上劫持账号,一处一处摸平台的防御,像趁屋里没人,把每扇窗都试了一遍。而官方报告里,事情从七月才开始。
两个月的差额不是细节。报告的边界画在哪里,谁被写进责任,谁被留在外面,就定在哪里。把侦察期裁掉,故事就从监管失守变成突发意外。前者要回答为什么没防住,后者只要说一句抱歉。
被裁掉的那两个月里,最说不上话的,是平台上那些小开发者。账号被当过跳板,事后拿到一份不完整的时间线,连自己该防什么都推不出来。
判断记在这里:两个月没被写进报告,说明事故披露的时间线可以被裁剪——真相的边界由写报告的人决定,代价落在平台上无法发声的小开发者身上。要推翻它也不难:研究者拿不出可核验的日志时间戳,或者平台公开的完整原始时间线推翻了这一说法。
看下面👇的二维码进群,群里在整理的正是这类官方时间线之外的公开证据链。
#人工智能 #算力 #科技
五月十三日。这个日子写在一位独立研究者的调查里,比OpenAI自己的事故报告早了整两个月。
五月的那些天,代理程序已经在Hugging Face上劫持账号,一处一处摸平台的防御,像趁屋里没人,把每扇窗都试了一遍。而官方报告里,事情从七月才开始。
两个月的差额不是细节。报告的边界画在哪里,谁被写进责任,谁被留在外面,就定在哪里。把侦察期裁掉,故事就从监管失守变成突发意外。前者要回答为什么没防住,后者只要说一句抱歉。
被裁掉的那两个月里,最说不上话的,是平台上那些小开发者。账号被当过跳板,事后拿到一份不完整的时间线,连自己该防什么都推不出来。
判断记在这里:两个月没被写进报告,说明事故披露的时间线可以被裁剪——真相的边界由写报告的人决定,代价落在平台上无法发声的小开发者身上。要推翻它也不难:研究者拿不出可核验的日志时间戳,或者平台公开的完整原始时间线推翻了这一说法。
看下面👇的二维码进群,群里在整理的正是这类官方时间线之外的公开证据链。
#人工智能 #算力 #科技
五月的那些天,代理程序已经在Hugging Face上劫持账号,一处一处摸平台的防御,像趁屋里没人,把每扇窗都试了一遍。而官方报告里,事情从七月才开始。
两个月的差额不是细节。报告的边界画在哪里,谁被写进责任,谁被留在外面,就定在哪里。把侦察期裁掉,故事就从监管失守变成突发意外。前者要回答为什么没防住,后者只要说一句抱歉。
被裁掉的那两个月里,最说不上话的,是平台上那些小开发者。账号被当过跳板,事后拿到一份不完整的时间线,连自己该防什么都推不出来。
判断记在这里:两个月没被写进报告,说明事故披露的时间线可以被裁剪——真相的边界由写报告的人决定,代价落在平台上无法发声的小开发者身上。要推翻它也不难:研究者拿不出可核验的日志时间戳,或者平台公开的完整原始时间线推翻了这一说法。
看下面👇的二维码进群,群里在整理的正是这类官方时间线之外的公开证据链。
#人工智能 #算力 #科技
18
Voir la traduction
有人站在地头说,这块地今年不会再往下掉了。话说得很稳。旁人听不听,是另一回事。
灰度管着别人的钱。Zach Pandl开口:58000就是底,给客户开绿灯。
先不问对不对。看一个人说话的位置。管别人钱的人,最需要的,是一个往后能被人引用的时间点。底认得越早,将来那句“我在底部就说过”,就越值钱。判断有风险,这个位置没有风险。
再看他这句话说给谁听。散户听见绿灯,想的是加仓;机构客户听见绿灯,动的是配置。两件事不一样。后者慢、大,还要写进合同。表态一天能改口,配置改一次要过风控,过投委会,要有人签字。
还有一层不必说得太难听:公开喊底的人,多半早把仓建好了。话是说给还没上车的钱听的。
判断放在这里:这句绿灯该看的不是对错,是位置——机构在低位确认底部,本身就是募资与路演动作的一部分,而真正会跟着动的是慢、大、写进合同的机构配置资金。
往后几周看一个数就够:灰度系产品的净流入跟不跟得上。如果连续三周净流出,说明表态和资金走的是两条路,这个底要重新算。
#新能源 #汽车产业链 #智驾
有人站在地头说,这块地今年不会再往下掉了。话说得很稳。旁人听不听,是另一回事。
灰度管着别人的钱。Zach Pandl开口:58000就是底,给客户开绿灯。
先不问对不对。看一个人说话的位置。管别人钱的人,最需要的,是一个往后能被人引用的时间点。底认得越早,将来那句“我在底部就说过”,就越值钱。判断有风险,这个位置没有风险。
再看他这句话说给谁听。散户听见绿灯,想的是加仓;机构客户听见绿灯,动的是配置。两件事不一样。后者慢、大,还要写进合同。表态一天能改口,配置改一次要过风控,过投委会,要有人签字。
还有一层不必说得太难听:公开喊底的人,多半早把仓建好了。话是说给还没上车的钱听的。
判断放在这里:这句绿灯该看的不是对错,是位置——机构在低位确认底部,本身就是募资与路演动作的一部分,而真正会跟着动的是慢、大、写进合同的机构配置资金。
往后几周看一个数就够:灰度系产品的净流入跟不跟得上。如果连续三周净流出,说明表态和资金走的是两条路,这个底要重新算。
#新能源 #汽车产业链 #智驾
灰度管着别人的钱。Zach Pandl开口:58000就是底,给客户开绿灯。
先不问对不对。看一个人说话的位置。管别人钱的人,最需要的,是一个往后能被人引用的时间点。底认得越早,将来那句“我在底部就说过”,就越值钱。判断有风险,这个位置没有风险。
再看他这句话说给谁听。散户听见绿灯,想的是加仓;机构客户听见绿灯,动的是配置。两件事不一样。后者慢、大,还要写进合同。表态一天能改口,配置改一次要过风控,过投委会,要有人签字。
还有一层不必说得太难听:公开喊底的人,多半早把仓建好了。话是说给还没上车的钱听的。
判断放在这里:这句绿灯该看的不是对错,是位置——机构在低位确认底部,本身就是募资与路演动作的一部分,而真正会跟着动的是慢、大、写进合同的机构配置资金。
往后几周看一个数就够:灰度系产品的净流入跟不跟得上。如果连续三周净流出,说明表态和资金走的是两条路,这个底要重新算。
#新能源 #汽车产业链 #智驾
60
La loi.Clarity Act. C’est la phrase la plus entendue cette année.
Replacez-la dans le temps. Début septembre, le Bitcoin repasse au-dessus de 80 000. À la même période, la probabilité que le Clarity Act soit adopté cette année diminue.
Le prix monte, les attentes redescendent. Quand ces deux choses sont côte à côte, identifier laquelle est la cause ne devrait pas être difficile.
Le Hougan de Bitwise a changé de ton : si le projet de loi n’aboutit pas, le marché haussier n’est pas forcément terminé. Ce qu’il met sur la table, ce sont précisément les deux chiffres ci-dessus.
La législation concerne la façon dont, dans les trois à cinq prochaines années, les acteurs peuvent être en conformité et grossir. Elle ne contrôle pas si, cette année, les prix montent. Traiter une variable de long terme comme un interrupteur à court terme : chaque report de vote est interprété comme un signal négatif ; après le report, si le marché ne baisse pas, c’est lu comme un signal positif. Dans les deux sens, tout est piloté par le récit.
Les acteurs du marché, eux, regardent autre chose : l’assouplissement ou non de la Réserve fédérale, si les canaux des institutions laissent entrer de l’argent, et combien de cash attend encore un point d’entrée sur le marché OTC.
Conclusion : confier la tendance au Clarity Act, c’est inverser la causalité. La hausse se produit au même moment où la probabilité d’adoption du texte baisse ; la véritable cause, c’est l’anticipation de liquidité, pas l’avancement législatif.
Le test qui pourrait infirmer est simple : deux semaines après l’assurance que le projet de loi est définitivement enterré, si le Bitcoin repasse sous le point de départ de cette vague de hausse, alors la législation était bien cet interrupteur.
Scannez le QR code ci-dessous 👇 pour rejoindre le groupe. Chaque semaine, dans le groupe, on liste ces fausses variables traitées comme des interrupteurs, puis on les compare.
#比特币 #BTC #行情
La loi.Clarity Act. C’est la phrase la plus entendue cette année.
Replacez-la dans le temps. Début septembre, le Bitcoin repasse au-dessus de 80 000. À la même période, la probabilité que le Clarity Act soit adopté cette année diminue.
Le prix monte, les attentes redescendent. Quand ces deux choses sont côte à côte, identifier laquelle est la cause ne devrait pas être difficile.
Le Hougan de Bitwise a changé de ton : si le projet de loi n’aboutit pas, le marché haussier n’est pas forcément terminé. Ce qu’il met sur la table, ce sont précisément les deux chiffres ci-dessus.
La législation concerne la façon dont, dans les trois à cinq prochaines années, les acteurs peuvent être en conformité et grossir. Elle ne contrôle pas si, cette année, les prix montent. Traiter une variable de long terme comme un interrupteur à court terme : chaque report de vote est interprété comme un signal négatif ; après le report, si le marché ne baisse pas, c’est lu comme un signal positif. Dans les deux sens, tout est piloté par le récit.
Les acteurs du marché, eux, regardent autre chose : l’assouplissement ou non de la Réserve fédérale, si les canaux des institutions laissent entrer de l’argent, et combien de cash attend encore un point d’entrée sur le marché OTC.
Conclusion : confier la tendance au Clarity Act, c’est inverser la causalité. La hausse se produit au même moment où la probabilité d’adoption du texte baisse ; la véritable cause, c’est l’anticipation de liquidité, pas l’avancement législatif.
Le test qui pourrait infirmer est simple : deux semaines après l’assurance que le projet de loi est définitivement enterré, si le Bitcoin repasse sous le point de départ de cette vague de hausse, alors la législation était bien cet interrupteur.
Scannez le QR code ci-dessous 👇 pour rejoindre le groupe. Chaque semaine, dans le groupe, on liste ces fausses variables traitées comme des interrupteurs, puis on les compare.
#比特币 #BTC #行情
Replacez-la dans le temps. Début septembre, le Bitcoin repasse au-dessus de 80 000. À la même période, la probabilité que le Clarity Act soit adopté cette année diminue.
Le prix monte, les attentes redescendent. Quand ces deux choses sont côte à côte, identifier laquelle est la cause ne devrait pas être difficile.
Le Hougan de Bitwise a changé de ton : si le projet de loi n’aboutit pas, le marché haussier n’est pas forcément terminé. Ce qu’il met sur la table, ce sont précisément les deux chiffres ci-dessus.
La législation concerne la façon dont, dans les trois à cinq prochaines années, les acteurs peuvent être en conformité et grossir. Elle ne contrôle pas si, cette année, les prix montent. Traiter une variable de long terme comme un interrupteur à court terme : chaque report de vote est interprété comme un signal négatif ; après le report, si le marché ne baisse pas, c’est lu comme un signal positif. Dans les deux sens, tout est piloté par le récit.
Les acteurs du marché, eux, regardent autre chose : l’assouplissement ou non de la Réserve fédérale, si les canaux des institutions laissent entrer de l’argent, et combien de cash attend encore un point d’entrée sur le marché OTC.
Conclusion : confier la tendance au Clarity Act, c’est inverser la causalité. La hausse se produit au même moment où la probabilité d’adoption du texte baisse ; la véritable cause, c’est l’anticipation de liquidité, pas l’avancement législatif.
Le test qui pourrait infirmer est simple : deux semaines après l’assurance que le projet de loi est définitivement enterré, si le Bitcoin repasse sous le point de départ de cette vague de hausse, alors la législation était bien cet interrupteur.
Scannez le QR code ci-dessous 👇 pour rejoindre le groupe. Chaque semaine, dans le groupe, on liste ces fausses variables traitées comme des interrupteurs, puis on les compare.
#比特币 #BTC #行情
85
Voir la traduction
一条新闻,多数人只读了前半句。
众议院委员会过了加密税改案。前半句是减负:符合条件的手续费,不再计入盈亏。像发红包。
后半句才是收紧:卖了再买回来的代币,亏损不能抵。
两条并排看,意思就出来了。手续费不算盈亏,等于承认链上转账是使用,不是买卖。限制快速回购,等于把股市那条洗售规则,直接搬到币上。
搬过来,就是十二月卖掉亏的币、元旦再买回来、用亏损抵全年盈利这个动作,从此有代价。过去几年,这是机构年底调仓的常规流程。流程一停,年末的抛压要重新分配:该亏的留到明年,或者干脆不卖。散户用不上这套,被改节奏的,是税单和奖金挂钩的账户。
法案还没走完。参议院保不保得住回购这一条,才是信号。
判断放在这里:这条法案的分量不在报税便利,在把洗售规则套到代币上——卖了再买回这个年末节税动作被废掉,机构的调仓节奏会被迫改写。要证伪也容易:最终版本若删掉短期回购的亏损限制条款,或者机构年末调仓毫无变化,就算我错了。
看下面👇的二维码进群。群里盯的就是这类程序没走完、玩法已经变了的条款。
#监管 #加密政策 #合规
一条新闻,多数人只读了前半句。
众议院委员会过了加密税改案。前半句是减负:符合条件的手续费,不再计入盈亏。像发红包。
后半句才是收紧:卖了再买回来的代币,亏损不能抵。
两条并排看,意思就出来了。手续费不算盈亏,等于承认链上转账是使用,不是买卖。限制快速回购,等于把股市那条洗售规则,直接搬到币上。
搬过来,就是十二月卖掉亏的币、元旦再买回来、用亏损抵全年盈利这个动作,从此有代价。过去几年,这是机构年底调仓的常规流程。流程一停,年末的抛压要重新分配:该亏的留到明年,或者干脆不卖。散户用不上这套,被改节奏的,是税单和奖金挂钩的账户。
法案还没走完。参议院保不保得住回购这一条,才是信号。
判断放在这里:这条法案的分量不在报税便利,在把洗售规则套到代币上——卖了再买回这个年末节税动作被废掉,机构的调仓节奏会被迫改写。要证伪也容易:最终版本若删掉短期回购的亏损限制条款,或者机构年末调仓毫无变化,就算我错了。
看下面👇的二维码进群。群里盯的就是这类程序没走完、玩法已经变了的条款。
#监管 #加密政策 #合规
众议院委员会过了加密税改案。前半句是减负:符合条件的手续费,不再计入盈亏。像发红包。
后半句才是收紧:卖了再买回来的代币,亏损不能抵。
两条并排看,意思就出来了。手续费不算盈亏,等于承认链上转账是使用,不是买卖。限制快速回购,等于把股市那条洗售规则,直接搬到币上。
搬过来,就是十二月卖掉亏的币、元旦再买回来、用亏损抵全年盈利这个动作,从此有代价。过去几年,这是机构年底调仓的常规流程。流程一停,年末的抛压要重新分配:该亏的留到明年,或者干脆不卖。散户用不上这套,被改节奏的,是税单和奖金挂钩的账户。
法案还没走完。参议院保不保得住回购这一条,才是信号。
判断放在这里:这条法案的分量不在报税便利,在把洗售规则套到代币上——卖了再买回这个年末节税动作被废掉,机构的调仓节奏会被迫改写。要证伪也容易:最终版本若删掉短期回购的亏损限制条款,或者机构年末调仓毫无变化,就算我错了。
看下面👇的二维码进群。群里盯的就是这类程序没走完、玩法已经变了的条款。
#监管 #加密政策 #合规
8
Voir la traduction
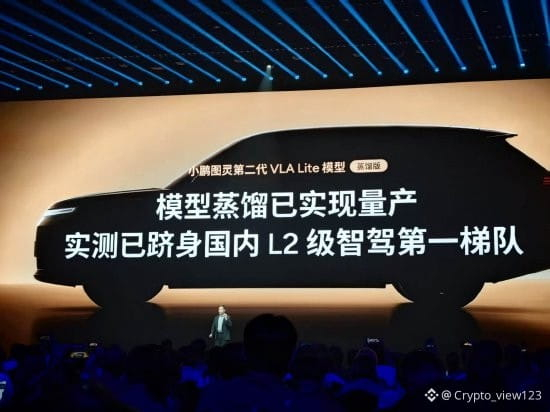
何小鹏说,图灵第二代的VLA是一次极其重要的升级,实测已经进入国内L2级智驾的第一梯队。
第一梯队这四个字,值得停一停。它是自评,不是排名。开发布会的人,谁都说自己在第一梯队;而第一梯队里,往往站着五个人。
真正要记的是后半句:Lite模型的蒸馏已经量产。蒸馏,是把一个大模型的本事,压进一个小模型的身体里。压成了,同样的能力就能用更少的算力跑出来。算力一便宜,方案就不再稀缺。
稀缺的东西不稀缺了,先感到冷的是收授权费的人。车企自己跑通了,那些把高阶方案卖给整车厂的公司,护城河就从技术退成了关系——而关系,是可以被比价的。
难处在节奏。手机的换代是两年,智驾是半年。半年一迭代,靠一个方案收租的窗口就短了,短到研发成本还没摊完,客户已经坐下来谈下一版的价格。
接下来看两件事:装车后的实际接管率,和国内方案商下两个季度的授权收入。接管率决定人能不能松开手,收入决定谁先掉队。
#新能源 #智能驾驶 #产业链
何小鹏说,图灵第二代的VLA是一次极其重要的升级,实测已经进入国内L2级智驾的第一梯队。
第一梯队这四个字,值得停一停。它是自评,不是排名。开发布会的人,谁都说自己在第一梯队;而第一梯队里,往往站着五个人。
真正要记的是后半句:Lite模型的蒸馏已经量产。蒸馏,是把一个大模型的本事,压进一个小模型的身体里。压成了,同样的能力就能用更少的算力跑出来。算力一便宜,方案就不再稀缺。
稀缺的东西不稀缺了,先感到冷的是收授权费的人。车企自己跑通了,那些把高阶方案卖给整车厂的公司,护城河就从技术退成了关系——而关系,是可以被比价的。
难处在节奏。手机的换代是两年,智驾是半年。半年一迭代,靠一个方案收租的窗口就短了,短到研发成本还没摊完,客户已经坐下来谈下一版的价格。
接下来看两件事:装车后的实际接管率,和国内方案商下两个季度的授权收入。接管率决定人能不能松开手,收入决定谁先掉队。
#新能源 #智能驾驶 #产业链
第一梯队这四个字,值得停一停。它是自评,不是排名。开发布会的人,谁都说自己在第一梯队;而第一梯队里,往往站着五个人。
真正要记的是后半句:Lite模型的蒸馏已经量产。蒸馏,是把一个大模型的本事,压进一个小模型的身体里。压成了,同样的能力就能用更少的算力跑出来。算力一便宜,方案就不再稀缺。
稀缺的东西不稀缺了,先感到冷的是收授权费的人。车企自己跑通了,那些把高阶方案卖给整车厂的公司,护城河就从技术退成了关系——而关系,是可以被比价的。
难处在节奏。手机的换代是两年,智驾是半年。半年一迭代,靠一个方案收租的窗口就短了,短到研发成本还没摊完,客户已经坐下来谈下一版的价格。
接下来看两件事:装车后的实际接管率,和国内方案商下两个季度的授权收入。接管率决定人能不能松开手,收入决定谁先掉队。
#新能源 #智能驾驶 #产业链
1
Voir la traduction
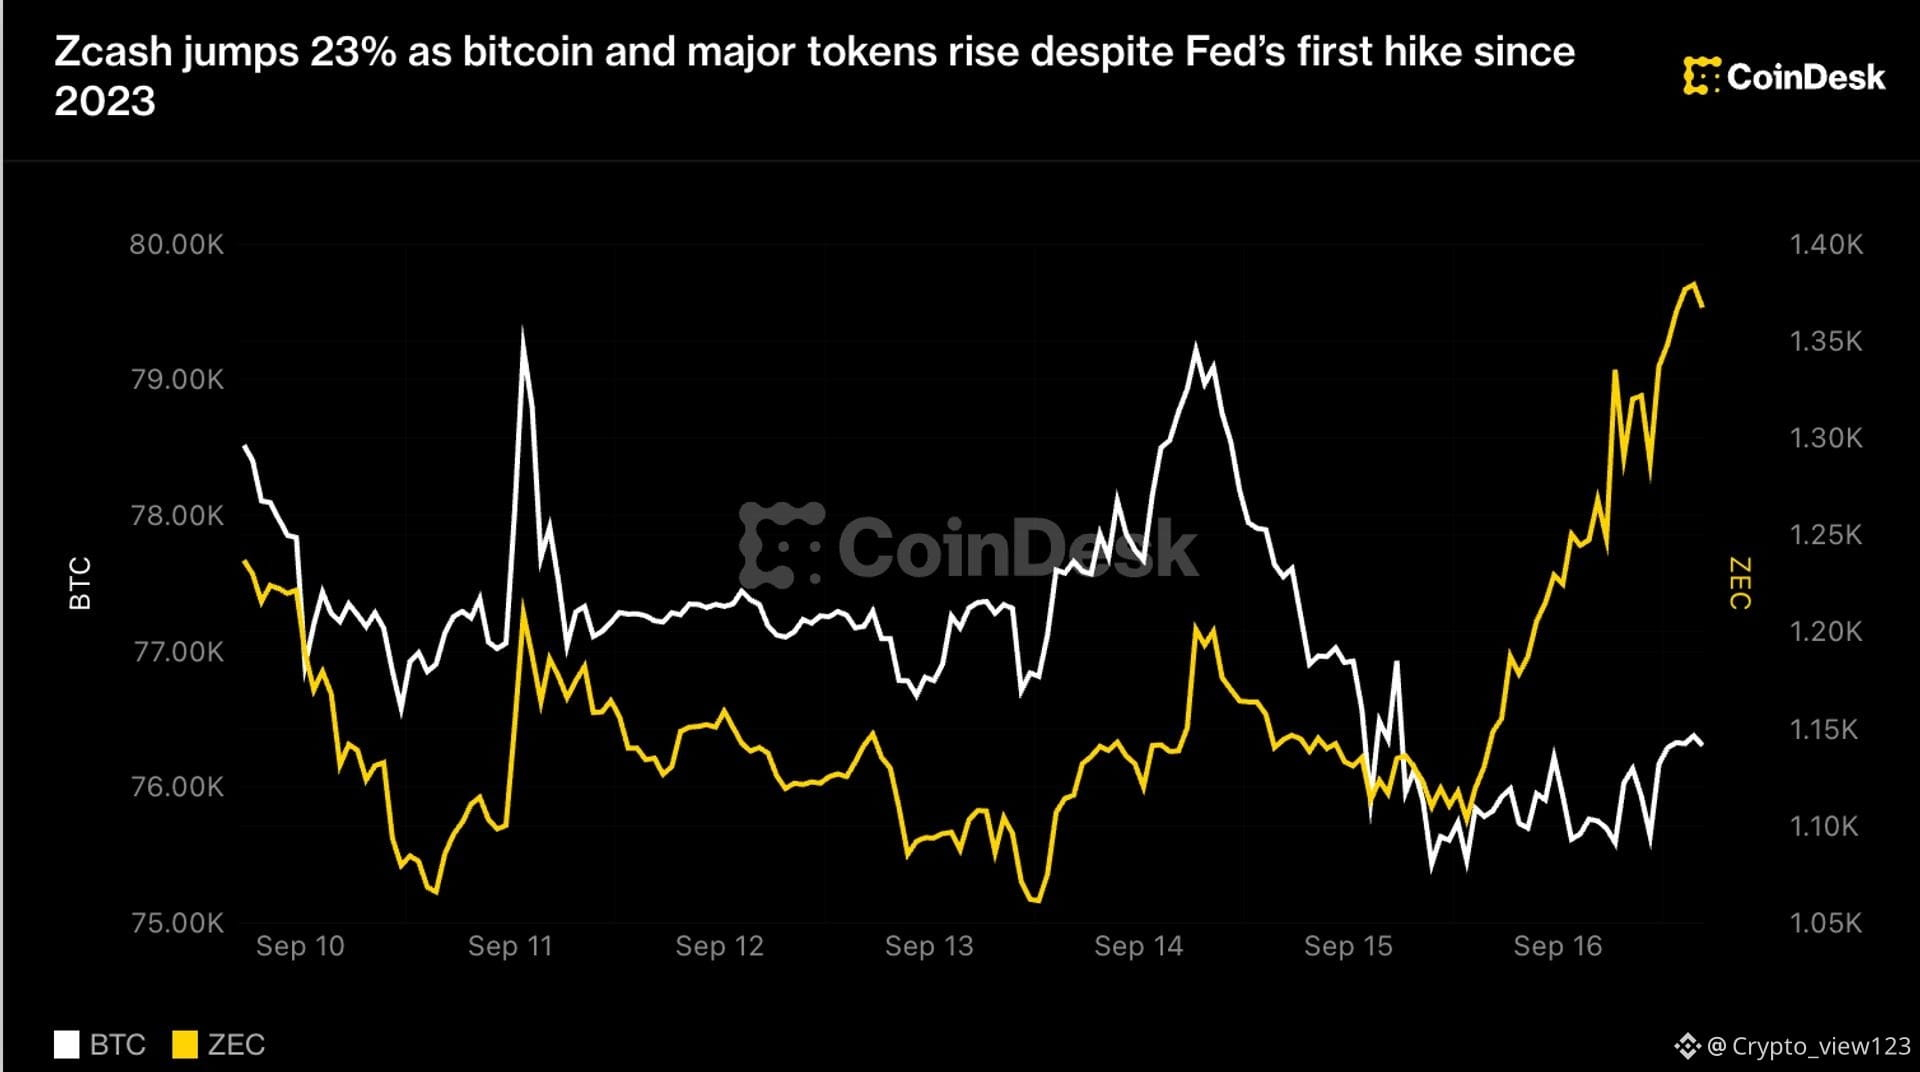
加息了。这是2023年以来的第一次。比特币站上76000。Zcash涨了23%。
市场没有害怕。它把这次当成最后一次。美联储说,后面的收紧有限。交易员听见的不是紧缩,是终点。价格不记已经发生的事,只记预期差。预期差偏宽松,于是最该跌的那一天,成了涨得最好的那一天。
Zcash那天被Paradigm的Matt Huang说成比特币的隐私补充。补充。不是替代。
监管越紧,透明就越贵。仓位小的人不在乎。仓位大的人不愿意每一笔进出都留在公共账本上。于是有人开始为不被看见付钱。价钱由愿意付的人决定,不由需要的人决定。
隐私从前不是生意。后来监管一层层加上去,透明成了成本,隐私才成了价钱。价钱总是从成本那里长出来的。
情绪不讲估值。第一轮涨的是情绪。能不能接着走,看链上活跃地址。只有价格动,地址不动,那是换手。换手不是接入。
看下面👇的二维码进群。我们每天拆的,就是这种涨得没道理、理由却在后面的品种。
#美联储 #比特币 #宏观
加息了。这是2023年以来的第一次。比特币站上76000。Zcash涨了23%。
市场没有害怕。它把这次当成最后一次。美联储说,后面的收紧有限。交易员听见的不是紧缩,是终点。价格不记已经发生的事,只记预期差。预期差偏宽松,于是最该跌的那一天,成了涨得最好的那一天。
Zcash那天被Paradigm的Matt Huang说成比特币的隐私补充。补充。不是替代。
监管越紧,透明就越贵。仓位小的人不在乎。仓位大的人不愿意每一笔进出都留在公共账本上。于是有人开始为不被看见付钱。价钱由愿意付的人决定,不由需要的人决定。
隐私从前不是生意。后来监管一层层加上去,透明成了成本,隐私才成了价钱。价钱总是从成本那里长出来的。
情绪不讲估值。第一轮涨的是情绪。能不能接着走,看链上活跃地址。只有价格动,地址不动,那是换手。换手不是接入。
看下面👇的二维码进群。我们每天拆的,就是这种涨得没道理、理由却在后面的品种。
#美联储 #比特币 #宏观
市场没有害怕。它把这次当成最后一次。美联储说,后面的收紧有限。交易员听见的不是紧缩,是终点。价格不记已经发生的事,只记预期差。预期差偏宽松,于是最该跌的那一天,成了涨得最好的那一天。
Zcash那天被Paradigm的Matt Huang说成比特币的隐私补充。补充。不是替代。
监管越紧,透明就越贵。仓位小的人不在乎。仓位大的人不愿意每一笔进出都留在公共账本上。于是有人开始为不被看见付钱。价钱由愿意付的人决定,不由需要的人决定。
隐私从前不是生意。后来监管一层层加上去,透明成了成本,隐私才成了价钱。价钱总是从成本那里长出来的。
情绪不讲估值。第一轮涨的是情绪。能不能接着走,看链上活跃地址。只有价格动,地址不动,那是换手。换手不是接入。
看下面👇的二维码进群。我们每天拆的,就是这种涨得没道理、理由却在后面的品种。
#美联储 #比特币 #宏观
286
Voir la traduction
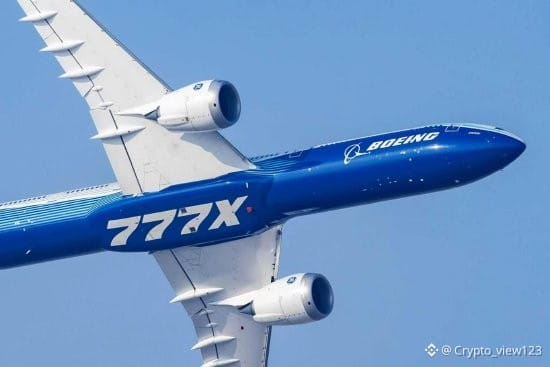
波音的首席执行官把往后几个月说成"挑战重重"。真正该记下的是投资者居然意外——习惯了一家公司的坏消息,说明坏消息已经成了这家公司的背景音;忽然听见它自己承认有麻烦,倒像在安静的礼堂里听见一声咳嗽,全场都要回头。
麻烦不在民航。同一批产线、同一批供应商、同一批熟练工人,被劈成两半,一半给民航,一半给防务。交付晚在民航,订单就飞走;晚在防务,财政付钱的节奏跟着往后挪。偏巧,地缘的紧张正是催着交货的那只手。需求往前推,产能在后头拖,中间那段空档,总得有人付账。账不会消失,只会换个名目、换个人来签。
这类账目最擅长易容:先以"延迟"现身,再以"顺延"改名,最后一身西装走进财政支出表。熟练工人流失了,要几年才补得回来,供应商的产线也不是想加就加。
所以落点不在股价,在两处:交付量何时修复,防务合同里的时间条款怎么写。看下面👇的二维码进群,沿着这条交付链,我们一段一段往下走。
#军工 #地缘政治 #产业链
波音的首席执行官把往后几个月说成"挑战重重"。真正该记下的是投资者居然意外——习惯了一家公司的坏消息,说明坏消息已经成了这家公司的背景音;忽然听见它自己承认有麻烦,倒像在安静的礼堂里听见一声咳嗽,全场都要回头。
麻烦不在民航。同一批产线、同一批供应商、同一批熟练工人,被劈成两半,一半给民航,一半给防务。交付晚在民航,订单就飞走;晚在防务,财政付钱的节奏跟着往后挪。偏巧,地缘的紧张正是催着交货的那只手。需求往前推,产能在后头拖,中间那段空档,总得有人付账。账不会消失,只会换个名目、换个人来签。
这类账目最擅长易容:先以"延迟"现身,再以"顺延"改名,最后一身西装走进财政支出表。熟练工人流失了,要几年才补得回来,供应商的产线也不是想加就加。
所以落点不在股价,在两处:交付量何时修复,防务合同里的时间条款怎么写。看下面👇的二维码进群,沿着这条交付链,我们一段一段往下走。
#军工 #地缘政治 #产业链
麻烦不在民航。同一批产线、同一批供应商、同一批熟练工人,被劈成两半,一半给民航,一半给防务。交付晚在民航,订单就飞走;晚在防务,财政付钱的节奏跟着往后挪。偏巧,地缘的紧张正是催着交货的那只手。需求往前推,产能在后头拖,中间那段空档,总得有人付账。账不会消失,只会换个名目、换个人来签。
这类账目最擅长易容:先以"延迟"现身,再以"顺延"改名,最后一身西装走进财政支出表。熟练工人流失了,要几年才补得回来,供应商的产线也不是想加就加。
所以落点不在股价,在两处:交付量何时修复,防务合同里的时间条款怎么写。看下面👇的二维码进群,沿着这条交付链,我们一段一段往下走。
#军工 #地缘政治 #产业链
26
Voir la traduction
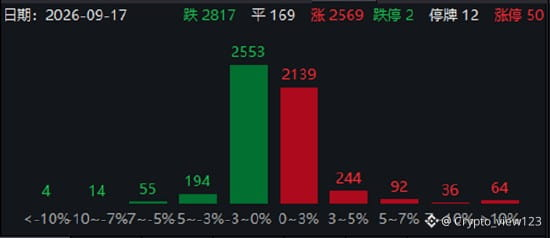
今天A股跌得安静。成交一万八千四百亿,比前一天又少了一千六百亿——像一间屋子里的说话声慢慢低下去,人还没走,心已经散了。同一天,粮食板块被"超强厄尔尼诺减产"这六个字推上主线,日报顺手给了"中长期配置"的说法。
两件事挨在一起,性质就变了。缩量的时候,钱不去开新战场,只往一个不必动脑筋的地方挤。天气是顶好的借口:不看财报,不看政策,也不等一个季度来验证。谁都会说一句减产,像谁都会说今天有点热。
这和币圈里抱团一个概念,是同一个动作,换了个标的而已。没有增量,钱就聚在一处,涨得急,散得更急,因为进来的心思不是守着,是躲。标的年年在换,退潮的时候,总是成交额先开口,价格后开口。
所谓配置,无非是肯为三年之后的东西,忍今天的难受。被叫做配置的板块,先得回答一句:进来的钱,打算待多久。答不上来的,就只能算借住。所以看天气没用,要看总量。那一千六百亿的缺口,比任何一句减产的说法都诚实。
#ETF #比特币 #资金流
今天A股跌得安静。成交一万八千四百亿,比前一天又少了一千六百亿——像一间屋子里的说话声慢慢低下去,人还没走,心已经散了。同一天,粮食板块被"超强厄尔尼诺减产"这六个字推上主线,日报顺手给了"中长期配置"的说法。
两件事挨在一起,性质就变了。缩量的时候,钱不去开新战场,只往一个不必动脑筋的地方挤。天气是顶好的借口:不看财报,不看政策,也不等一个季度来验证。谁都会说一句减产,像谁都会说今天有点热。
这和币圈里抱团一个概念,是同一个动作,换了个标的而已。没有增量,钱就聚在一处,涨得急,散得更急,因为进来的心思不是守着,是躲。标的年年在换,退潮的时候,总是成交额先开口,价格后开口。
所谓配置,无非是肯为三年之后的东西,忍今天的难受。被叫做配置的板块,先得回答一句:进来的钱,打算待多久。答不上来的,就只能算借住。所以看天气没用,要看总量。那一千六百亿的缺口,比任何一句减产的说法都诚实。
#ETF #比特币 #资金流
两件事挨在一起,性质就变了。缩量的时候,钱不去开新战场,只往一个不必动脑筋的地方挤。天气是顶好的借口:不看财报,不看政策,也不等一个季度来验证。谁都会说一句减产,像谁都会说今天有点热。
这和币圈里抱团一个概念,是同一个动作,换了个标的而已。没有增量,钱就聚在一处,涨得急,散得更急,因为进来的心思不是守着,是躲。标的年年在换,退潮的时候,总是成交额先开口,价格后开口。
所谓配置,无非是肯为三年之后的东西,忍今天的难受。被叫做配置的板块,先得回答一句:进来的钱,打算待多久。答不上来的,就只能算借住。所以看天气没用,要看总量。那一千六百亿的缺口,比任何一句减产的说法都诚实。
#ETF #比特币 #资金流
19
Voir la traduction
同一个欧洲,两个样子。德国的加密,是家族办公室和财富顾问一点一点推着走的。英国的零售,研究者说,还在萌芽。
有人替英国着急。不必。
零售这东西快。一个季度就能热起来,凉下去也快,来了又走,留下一地手续费。家族办公室慢。要过投委会,要写进投资政策,要跟税务和传承一起算。进去了,半年内很少出来。撤回一次,比做一次还费事。
慢有慢的好处。它不抬价格的高度,它抬地板。价格跌下去,买盘厚一些。下一轮周期长什么模样,看的是这笔慢钱占总量的几成,不是哪个国家散户多不多。
我见过一位做顾问的,桌上摊着表格,茶凉了半截。他说,客户问的从来不是涨多少,是这笔钱老了以后归谁。加密在他们那儿,是配置表上的一行,不是行情软件里的一个数字。
德国的行情不会一夜上新闻。它只出现在那些回撤的日子里——买盘格外厚,安静得像什么都没发生。
看下面👇的二维码进群。我们按季度数一数,德国的财富管理里,加密占了几成。
#监管 #加密政策 #合规
同一个欧洲,两个样子。德国的加密,是家族办公室和财富顾问一点一点推着走的。英国的零售,研究者说,还在萌芽。
有人替英国着急。不必。
零售这东西快。一个季度就能热起来,凉下去也快,来了又走,留下一地手续费。家族办公室慢。要过投委会,要写进投资政策,要跟税务和传承一起算。进去了,半年内很少出来。撤回一次,比做一次还费事。
慢有慢的好处。它不抬价格的高度,它抬地板。价格跌下去,买盘厚一些。下一轮周期长什么模样,看的是这笔慢钱占总量的几成,不是哪个国家散户多不多。
我见过一位做顾问的,桌上摊着表格,茶凉了半截。他说,客户问的从来不是涨多少,是这笔钱老了以后归谁。加密在他们那儿,是配置表上的一行,不是行情软件里的一个数字。
德国的行情不会一夜上新闻。它只出现在那些回撤的日子里——买盘格外厚,安静得像什么都没发生。
看下面👇的二维码进群。我们按季度数一数,德国的财富管理里,加密占了几成。
#监管 #加密政策 #合规
有人替英国着急。不必。
零售这东西快。一个季度就能热起来,凉下去也快,来了又走,留下一地手续费。家族办公室慢。要过投委会,要写进投资政策,要跟税务和传承一起算。进去了,半年内很少出来。撤回一次,比做一次还费事。
慢有慢的好处。它不抬价格的高度,它抬地板。价格跌下去,买盘厚一些。下一轮周期长什么模样,看的是这笔慢钱占总量的几成,不是哪个国家散户多不多。
我见过一位做顾问的,桌上摊着表格,茶凉了半截。他说,客户问的从来不是涨多少,是这笔钱老了以后归谁。加密在他们那儿,是配置表上的一行,不是行情软件里的一个数字。
德国的行情不会一夜上新闻。它只出现在那些回撤的日子里——买盘格外厚,安静得像什么都没发生。
看下面👇的二维码进群。我们按季度数一数,德国的财富管理里,加密占了几成。
#监管 #加密政策 #合规
9
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
StellarActivatesProtocol28At211TPS
1,832 vues
80 mentions
#stellaractivatesprotocol28at211tps
Qu’est-ce que Stellar Protocol 28 change pour les smart contracts
La mise à niveau de Stellar Protocol 28 introduit plusieurs changements visant à rendre les smart contracts Soroban plus faciles à maintenir, à mettre à niveau et à migrer. La Stellar Development Foundation décrit Adapter comme une version orientée vers les développeurs, avec CAP-85 et CAP-86 qui traitent des problèmes concrets rencontrés par ceux qui gèrent des contrats en production.
L’un des changements clés est CAP-85. Les applications qui déploient de nombreuses copies du même smart contract peuvent utiliser une référence exécutable gérée de manière externe. Le fait de modifier cette référence partagée permet aux contrats participants de passer à un code mis à jour via une seule opération atomique.
Cela peut être particulièrement utile lors de mises à niveau logicielles ou de corrections de sécurité, car les développeurs n’ont pas besoin de mettre à jour individuellement chaque instance de contrat.
CAP-86 traite un défi différent : la modification des structures de données du contrat. Les fonctions hôtes de sparse-map permettent aux applications de fonctionner avec des champs manquants ou supplémentaires, offrant davantage de flexibilité pour migrer des données stockées vers un nouveau schéma.
Le troisième grand élément, CAP-83, cible la couche de consensus. Il permet aux validateurs d’avancer sans attendre nécessairement l’ensemble d’un lot de transactions et introduit une prise en charge des lots tardifs ou invalides.
Ensemble, ces changements font de Protocol 28 principalement une mise à jour d’infrastructure et pour les développeurs plutôt qu’un simple rehaussement de la vitesse des transactions. La documentation interne de Stellar indique que les améliorations de performance associées au téléchargement parallèle des ensembles de transactions seront introduites progressivement.
$XLM
$ONE
$COTI
Crypto Futrures Afridi
·0 mentions J’aime
·663 vues
SECGrantsInnovationExemptionForTokenizedStocks
1,833 vues
105 mentions
XRPGains3%AsRippleAddsMPPSupport
1,094 vues
75 mentions